






Gate 機構週報:9 月加息預期降溫,BTC 回升至 6.5 萬美元附近(2026 年 8 月 3 日— 8 月 9 日)


- 核心觀點:上週加密市場受美國就業數據走弱推動,9月加息預期降溫及美債收益率回落,科技股領漲帶動風險偏好改善。資金面上,現貨BTC和ETH ETF均由流出轉為顯著淨流入,TradFi交易擴張並向股票資產遷移,鏈上交易則轉向結構性輪動,整體市場定價「溫和修復、低波震盪」。
- 關鍵要素:
- 美國7月非農就業意外減少2.3萬人,9月加息機率由約55%降至44%,10年期美債收益率降至4.64%,通膨仍高於3%,市場等待7月CPI確認政策路徑。
- 美國現貨BTC ETF周度淨流入約8.65億美元(前週淨流出0.62億美元),其中IBIT貢獻約6.94億美元;ETH ETF淨流入約2.44億美元,較前週擴大約23倍,顯示機構情緒由謹慎轉向同步增配兩類核心資產。
- TradFi永續交易結構持續由商品向股票遷移,股票成交佔比升至約65%;Gate週總成交接近1,150億美元創階段新高,其中Perp成交躍升至近300億美元成增量核心。
- 鏈上DEX交易從Robinhood Chain發射平台脈衝中回落,PancakeSwap以約166.4億美元成交繼續領先Uniswap;穩定幣總市值小幅擴張0.21%,競爭焦點轉向分銷、收益和合規場景;Monad借款餘額週增約35.9%成為Aave最突出增量。
- 協議收入普遍降溫(Tether季減14.6%、Hyperliquid降22.8%),但錢包、Meme、發射平台和聚合器等前端入口收入更具韌性,Phantom逆勢增長約25%。
- BTC回升至6.5萬美元附近,OI溫和增加且資金費率持續為正但未現擁擠;期權25D Skew由約-4至-6修復至約-3.6 vol,DVOL維持35附近低位,市場定價區間震盪,6.5萬美元突破或6.2-6.3萬美元失守可能觸發波動率重估。
摘要
• 美國就業數據明顯走弱,推動 9 月升息預期降溫及美債殖利率回落。美股科技板塊領漲並向加密市場傳導風險偏好,但通膨仍高於 3%、中東局勢仍有不確定性,後續 CPI 將成為判斷政策路徑的重要變數。
• 美國現貨 BTC、ETH ETF 分別錄得約 8.65 億和 2.44 億美元週度淨流入,資金方向明顯改善,顯示機構由此前謹慎轉向同步增配兩類核心加密資產。
• TradFi 交易繼續擴張並向股票資產遷移,Gate 週成交接近 1,150 億美元、創階段新高;美股重新主導股票交易,而 XAUT 深度波動放大,反映傳統資產鏈上交易活躍度與流動性同步提升。
• 鏈上交易從前期熱點脈衝轉向結構性輪動:PancakeSwap 繼續領先 Uniswap,Robinhood Chain 發射平台熱度降溫;穩定幣、LST 與 Aave 借貸則隨風險偏好改善溫和擴張。
• 資金更偏向高流動性主市場與新興高彈性機會,以太坊繼續托底借貸需求、Monad 成為主要增量;協議收入整體回落,但錢包、Meme、發射平台和聚合器等用戶入口仍表現出較強韌性。
• BTC 回升至 6.5 萬美元附近,OI 溫和增加且資金費率持續為正,顯示槓桿多頭重新回流但尚未明顯擁擠;期權成交則偏向看漲,同時中期保護倉位仍在。
• 25D Skew 由此前約 -4 至 -6 vol 修復至約 -3.6 vol,DVOL 維持 35 附近低位,市場整體仍在定價「溫和修復、低波震盪」,6.5 萬美元突破或 6.2 萬—6.3 萬美元失守可能觸發波動率重新定價。
1. 市場焦點解讀
上週(2026 年 8 月 3 日— 8 月 9 日),市場主線由美國就業數據、利率預期與中東局勢共同驅動。美國 7 月非農就業意外減少 2.3 萬人,顯著弱於市場預期增加 8.7 萬人,失業率則由 4.2% 降至 4.1%;此前月份就業數據也被下修,顯示勞動力需求開始出現裂縫。數據公布後,市場對聯準會 9 月升息的預期降溫,升息機率由前一日約 55% 回落至 44%,美國 10 年期公債殖利率週五降至 4.64%,低於前週的 4.75% 附近。不過,通膨仍高於 3%,就業放緩尚不足以完全消除後續升息風險,市場繼續等待 7 月 CPI 確認政策方向。
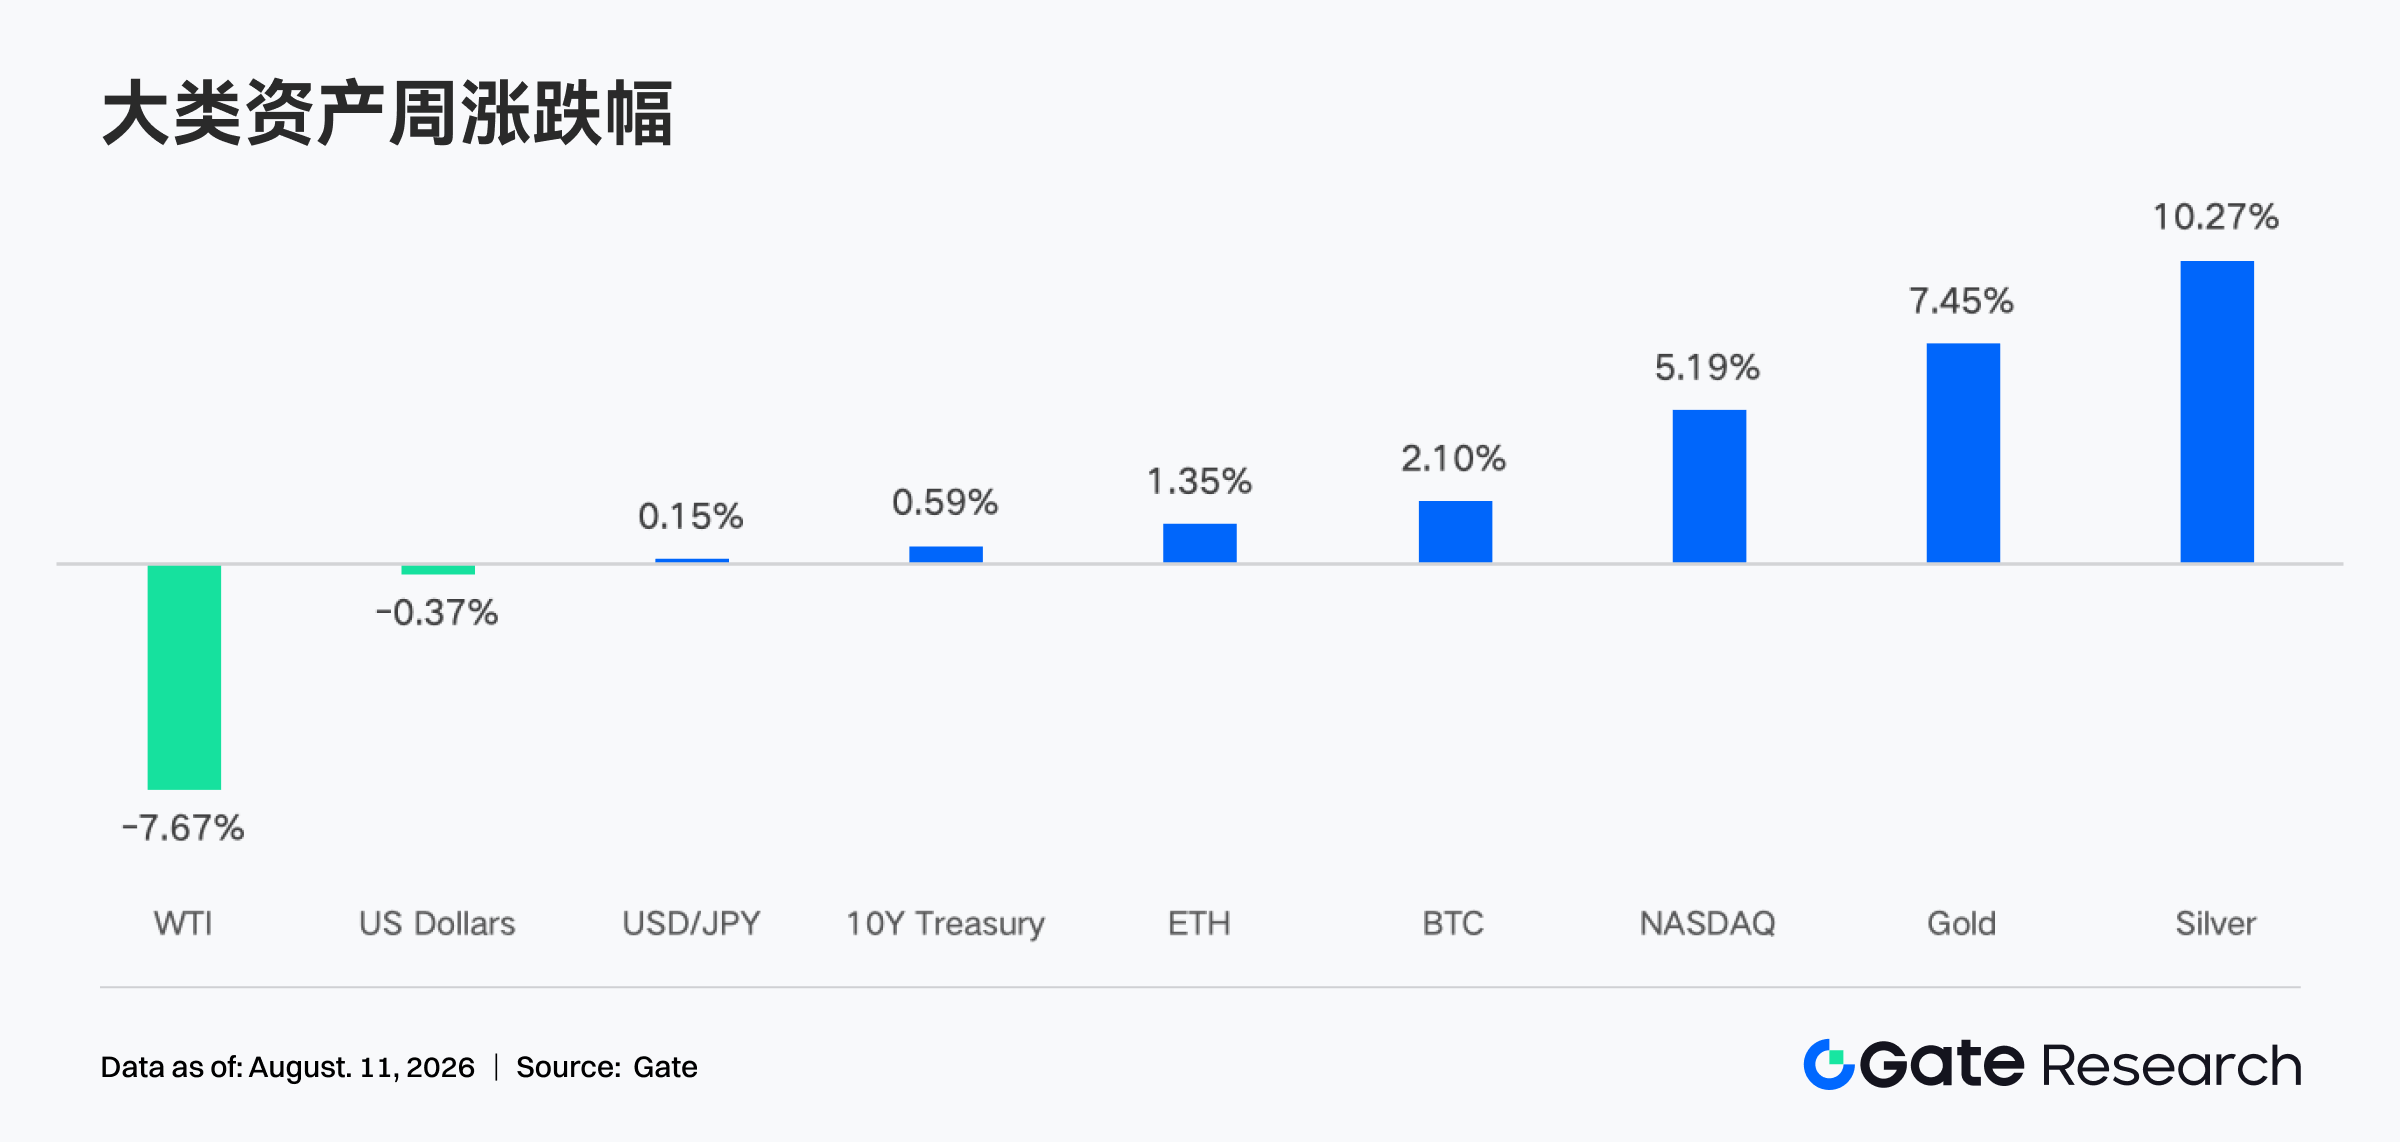
「弱數據、寬鬆預期」推動美股與美債同步上漲。全週 S&P 500 上漲 3.6%,道瓊指數上漲 3.0%,那斯達克指數上漲 5.2%,科技股領漲並推動主要指數刷新紀錄;債券殖利率回落則改善了高估值成長資產的折現環境。大宗商品方面,美國與伊朗就恢復荷姆茲海峽通行繼續磋商,供應風險溢價下降,WTI 原油週五收於約 76.94 美元;但談判不確定性使油價仍保持較高波動。風險偏好改善、美元利率壓力緩和及科技股上漲向加密市場傳導,BTC、ETH 全週同步反彈,但週末動能有所放緩,反映投資者仍在等待通膨數據確認。
2. 流動性分析
2.1 機構情緒轉向增配,IBIT 淨流入約 6.94 億美元
上一週美國現貨 BTC ETF 合計淨流入約 8.65 億美元,而此前一週淨流出約 0.62 億美元,資金方向由負轉正,且 5 個交易日均保持淨流入。IBIT 淨流入約 6.94 億美元,是最主要貢獻者;HODL 淨流出約 0.58 億美元,表現最弱。ETH ETF 合計淨流入約 2.44 億美元,較此前一週約 0.10 億美元擴大約 23 倍;ETHA 以約 2.03 億美元居首,ETHE 淨流出約 0.05 億美元,位列末位。機構申購明顯集中於 BlackRock 旗下產品,但其他 BTC 產品也出現更廣泛的正流入,說明風險偏好並非完全依賴單一交易日。
由於公開管道缺少 8 月 7 日同一截止時點的精確全市場 AUM,本報告採用代理估算:以上期估算 AUM 為基數,按代幣價格變化及當週淨申贖調整。BTC ETF AUM 約由 760.50 億美元升至 785.10 億美元,季比約增加 3.23%;ETH ETF AUM 約由 97.50 億美元升至 101.30 億美元,季比約增加 3.85%。兩類 ETF 同時出現資金流入與資產價格上漲,表明機構情緒由此前謹慎明顯轉向增配;BTC 的絕對吸金能力更強,而 ETH 的季比改善幅度更大,呈現風險偏好向兩類核心加密資產同步擴散的特徵。
2.2 TradFi 流動性
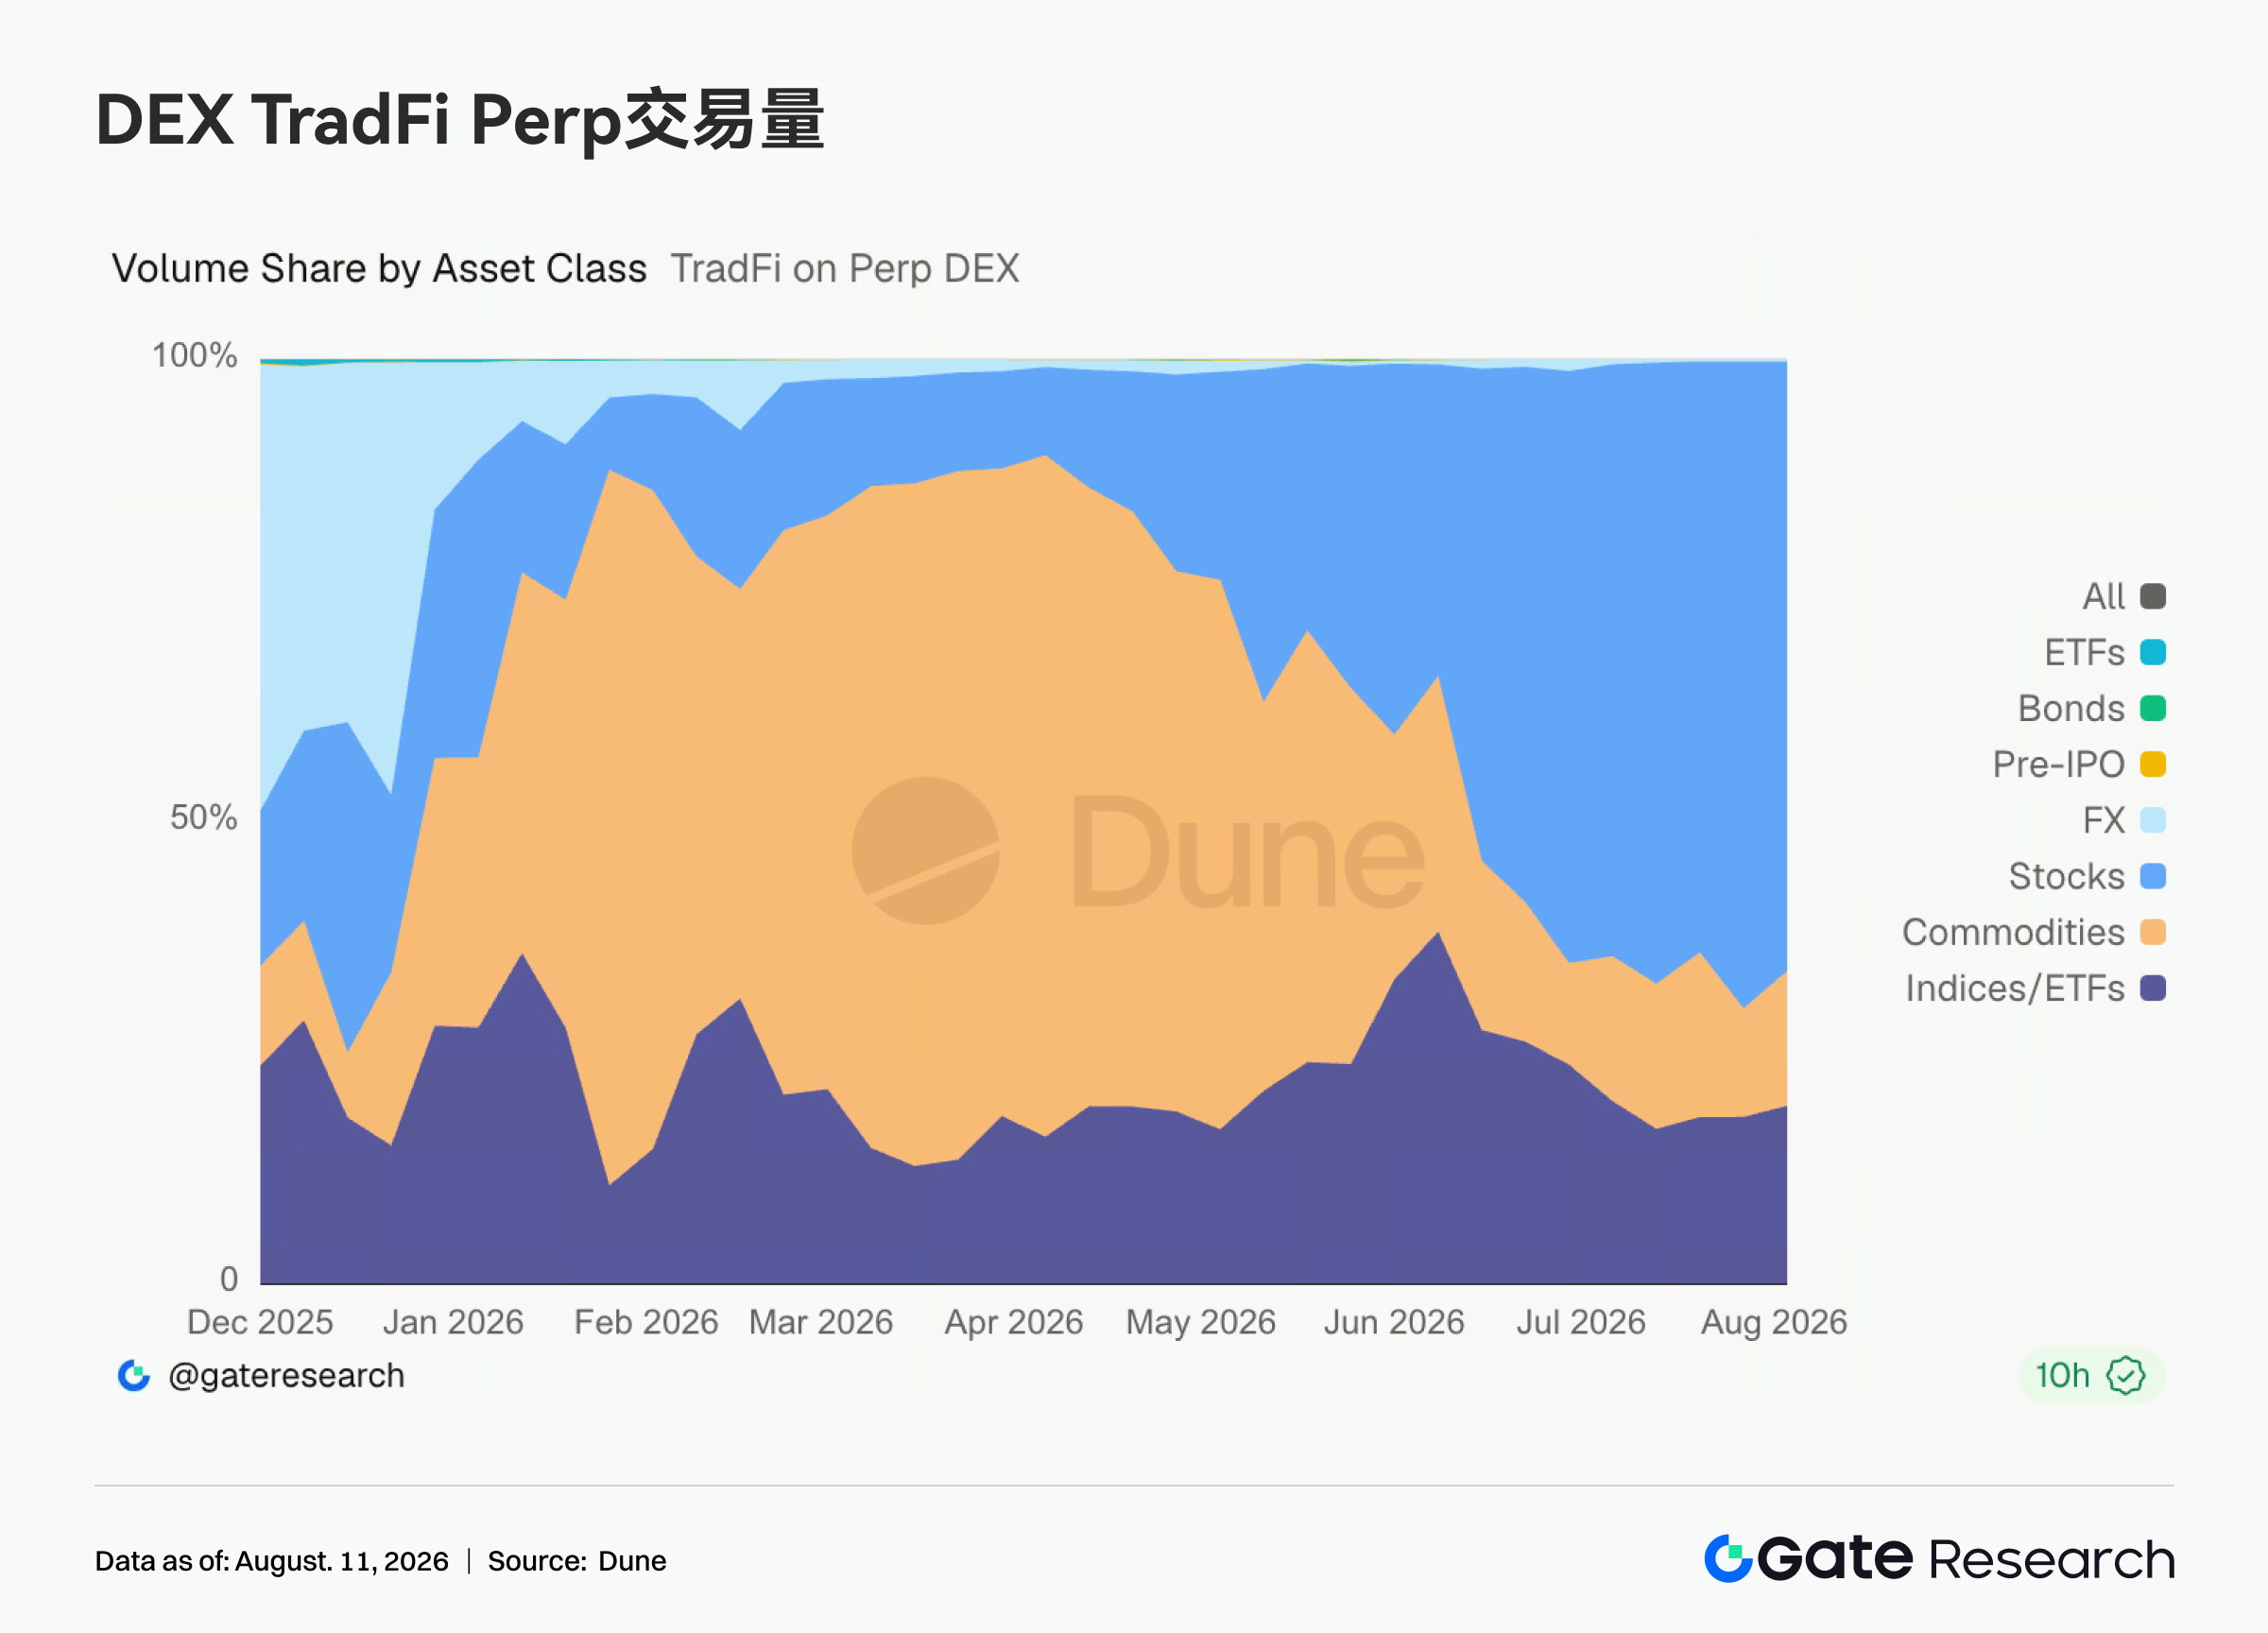
• TradFi Perp DEX:近一週,全市場加密平台 TradFi 永續交易結構繼續由商品向股票遷移。圖中 8 月初股票成交占比已升至約 65%,較 7 月進一步擴大並成為第一大資產類別;商品占比回落至約 15%,較一季度接近 70%–80% 的高位明顯降溫;指數/ETF 占比維持約 20%,整體相對穩定。結構變化顯示,TradFi Perp 的增長主線已從年初黃金、白銀及原油驅動,逐漸轉向全球股票資產。行業層面,2026 年 TradFi 永續累計成交已達到萬億美元級別,交易所也持續擴充股票、指數及商品合約,表明加密衍生品正在成為傳統資產全天候交易的新入口。
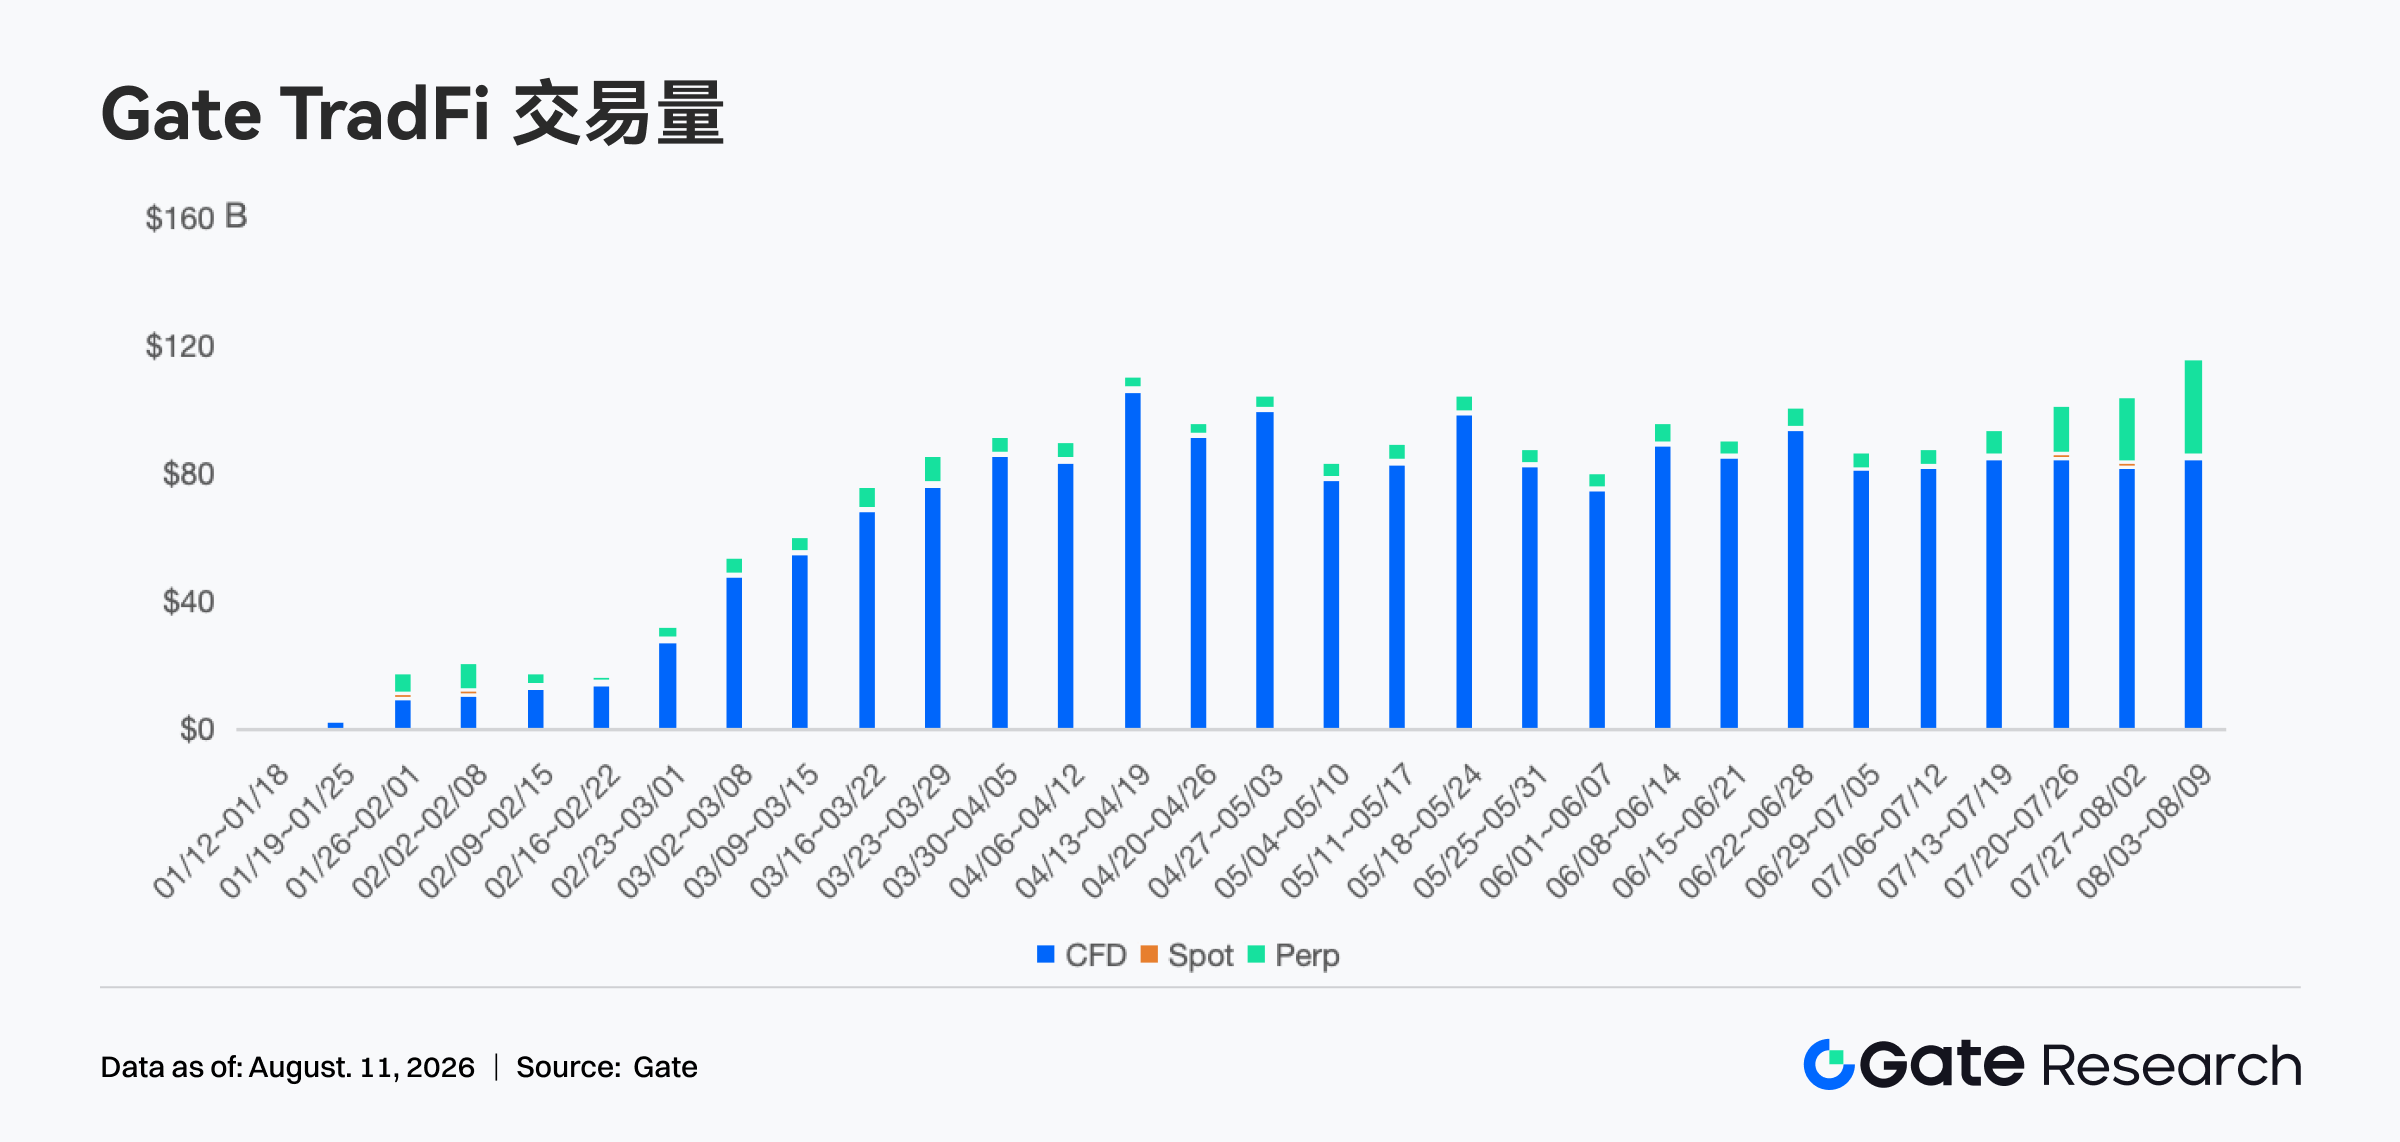
• Gate TradFi 交易量:近一週 Gate TradFi 交易量進一步放大,8 月 3—9 日總成交接近 1,150 億美元,較前一週約 1,030 億美元增長約 12%,並創圖示區間新高。CFD 仍貢獻約 850 億美元成交,是平台最主要的交易來源,但占比有所下降;Perp 成交則明顯躍升至接近 300 億美元,成為本週增量的核心驅動力,Spot 貢獻仍較小。整體看,TradFi 在維持較高 CFD 基礎成交的同時,增長動力正向永續合約擴散,衍生品交易結構進一步豐富。
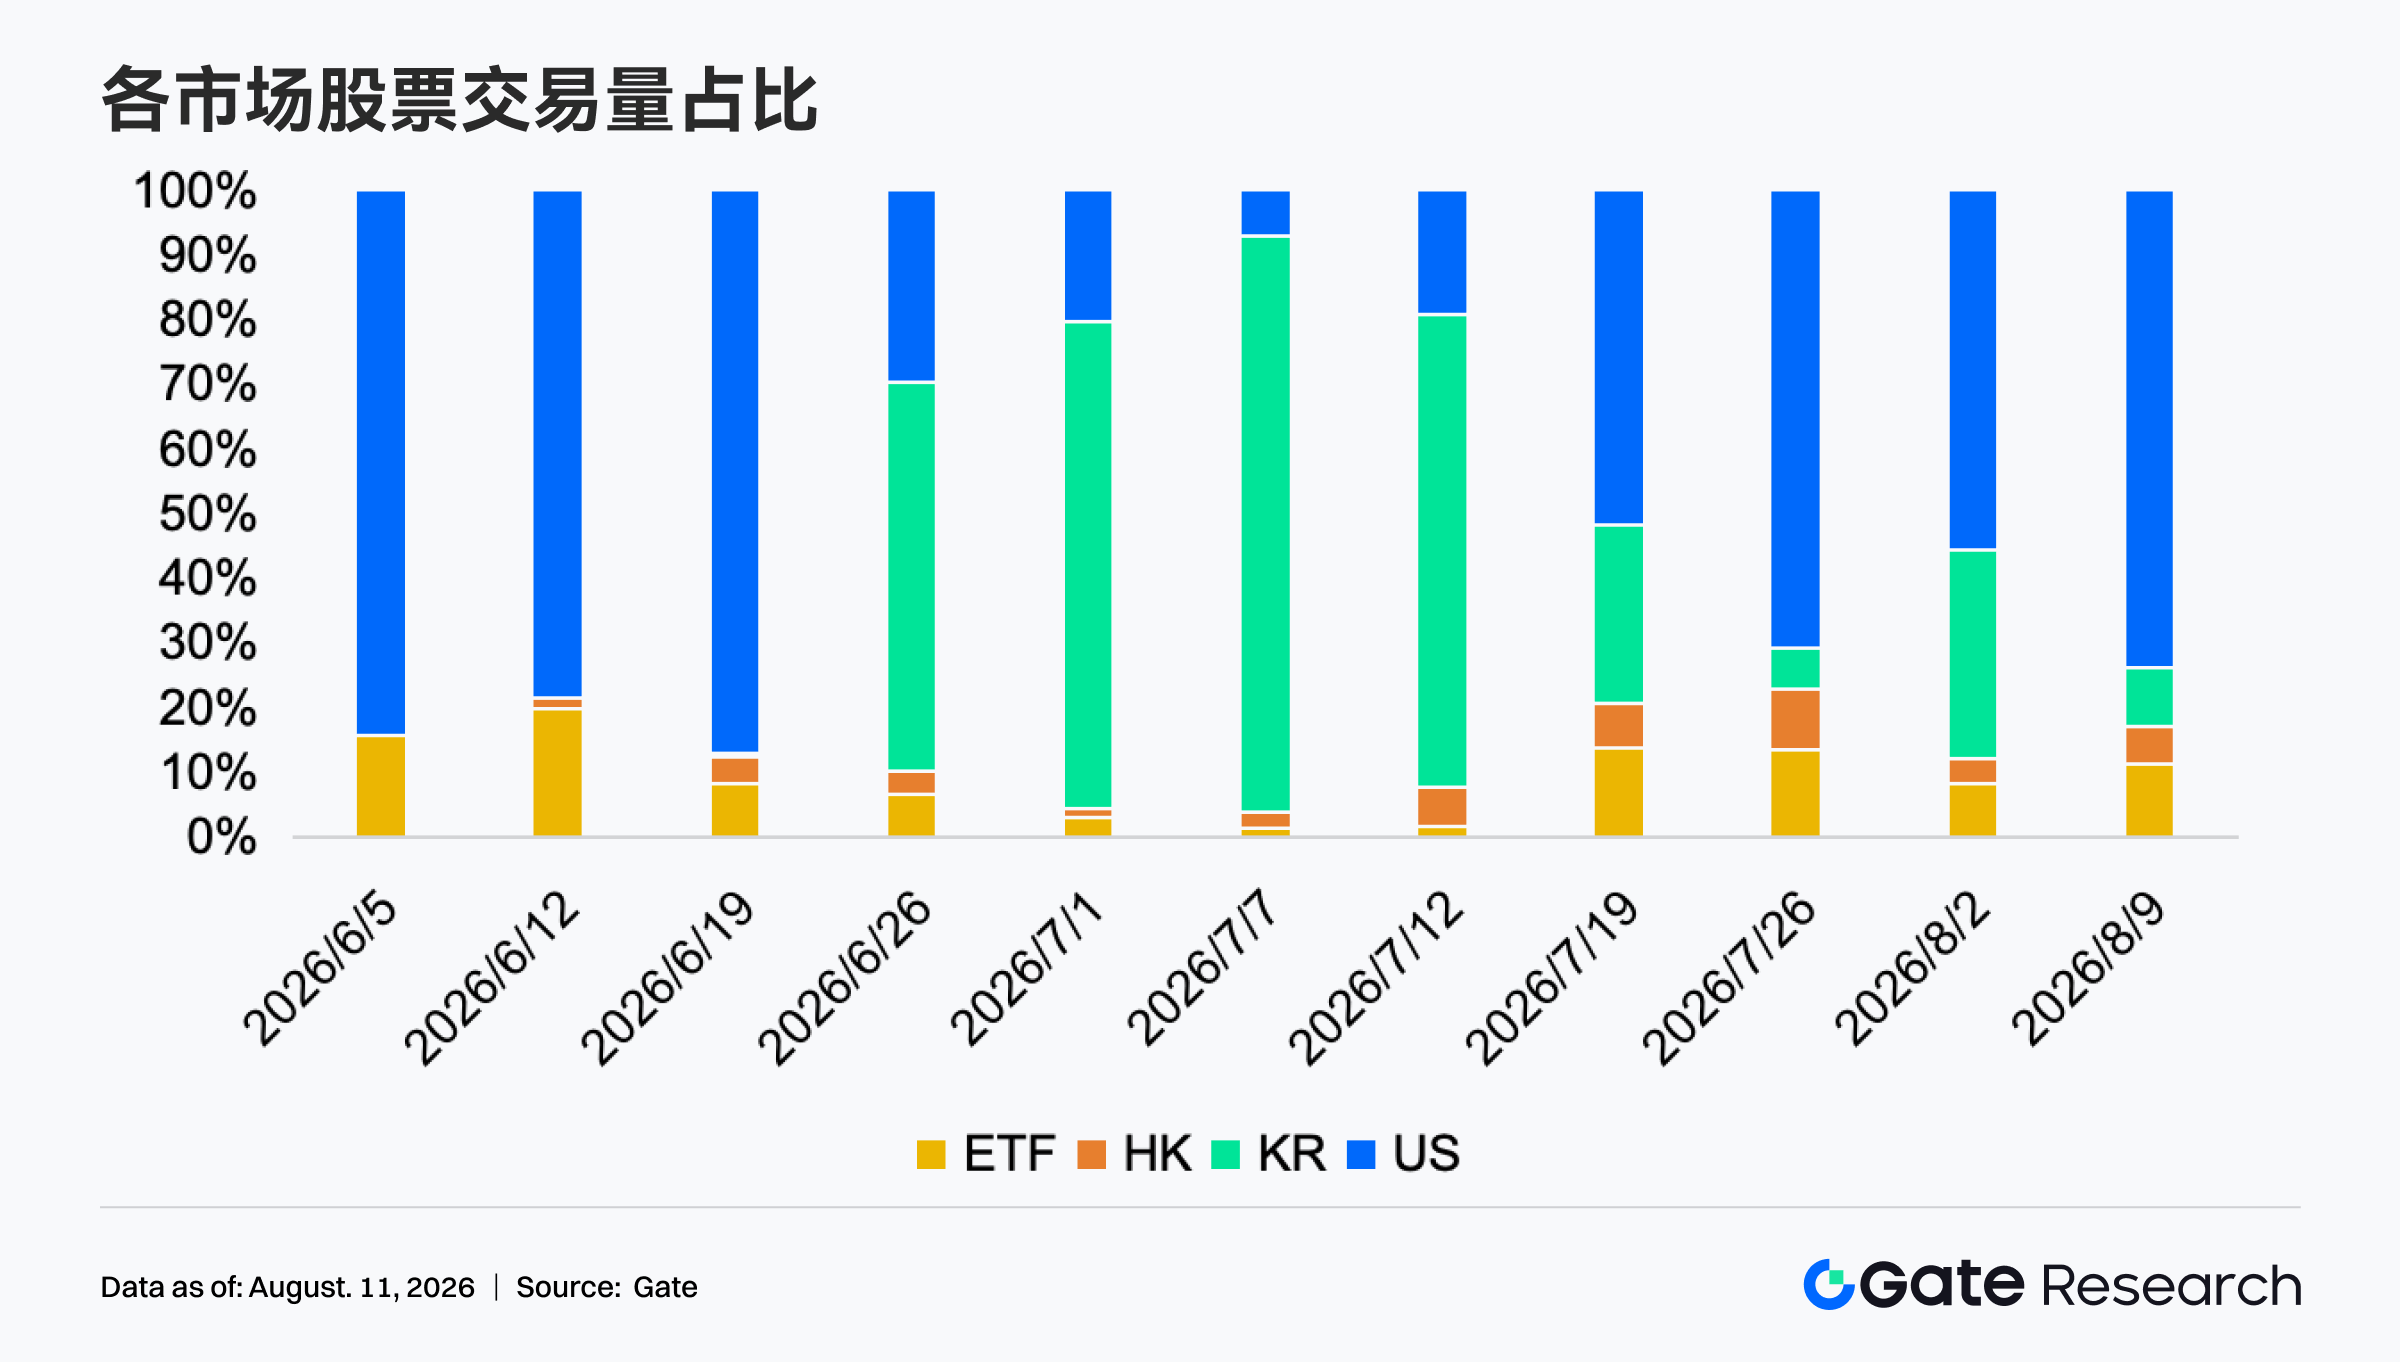
• Gate 股票資產交易量:近一週 Gate 股票資產交易結構重新向美股集中。8 月 9 日當週,美股交易占比由前一週約 56% 升至約 74%,重新成為絕對主導;ETF 占比由約 8% 回升至約 11%,港股由約 4% 升至約 6%,而韓股占比則由約 32% 明顯降至約 9%。整體來看,資金在前期明顯增配韓股後快速回流美股,顯示短線交易重心重新轉向流動性更強的美國市場;與此同時 ETF 與港股占比同步提升,股票資產交易結構較上週更加分散。
• TradFi 訂單簿深度:我們選取 TradFi 交易量最高的 XAUT,對其訂單簿深度(Delta)進行分析。過去一週,XAUT ±1% 訂單簿深度波動明顯放大,流動性結構由前期偏多逐步轉向雙向劇烈調整。8 月 5—6 日買方深度一度升至約 150 萬—180 萬美元,但 6—7 日賣方深度快速擴大,最大負向 Delta 接近 500 萬美元,顯示金價快速上行期間賣盤集中增加。8 日後賣壓逐步緩和,9—10 日買方流動性重新回升,正向 Delta 一度接近 190 萬美元。同期 XAUT 價格由約 4,100 美元升至 4,300 美元上方,整體呈現「價格走強、深度波動加劇、尾段買盤修復」的特徵。
3. 鏈上數據洞察
3.1 DEX 交易從 Robinhood Chain 發射平台熱潮回落,PancakeSwap 繼續壓過 Uniswap
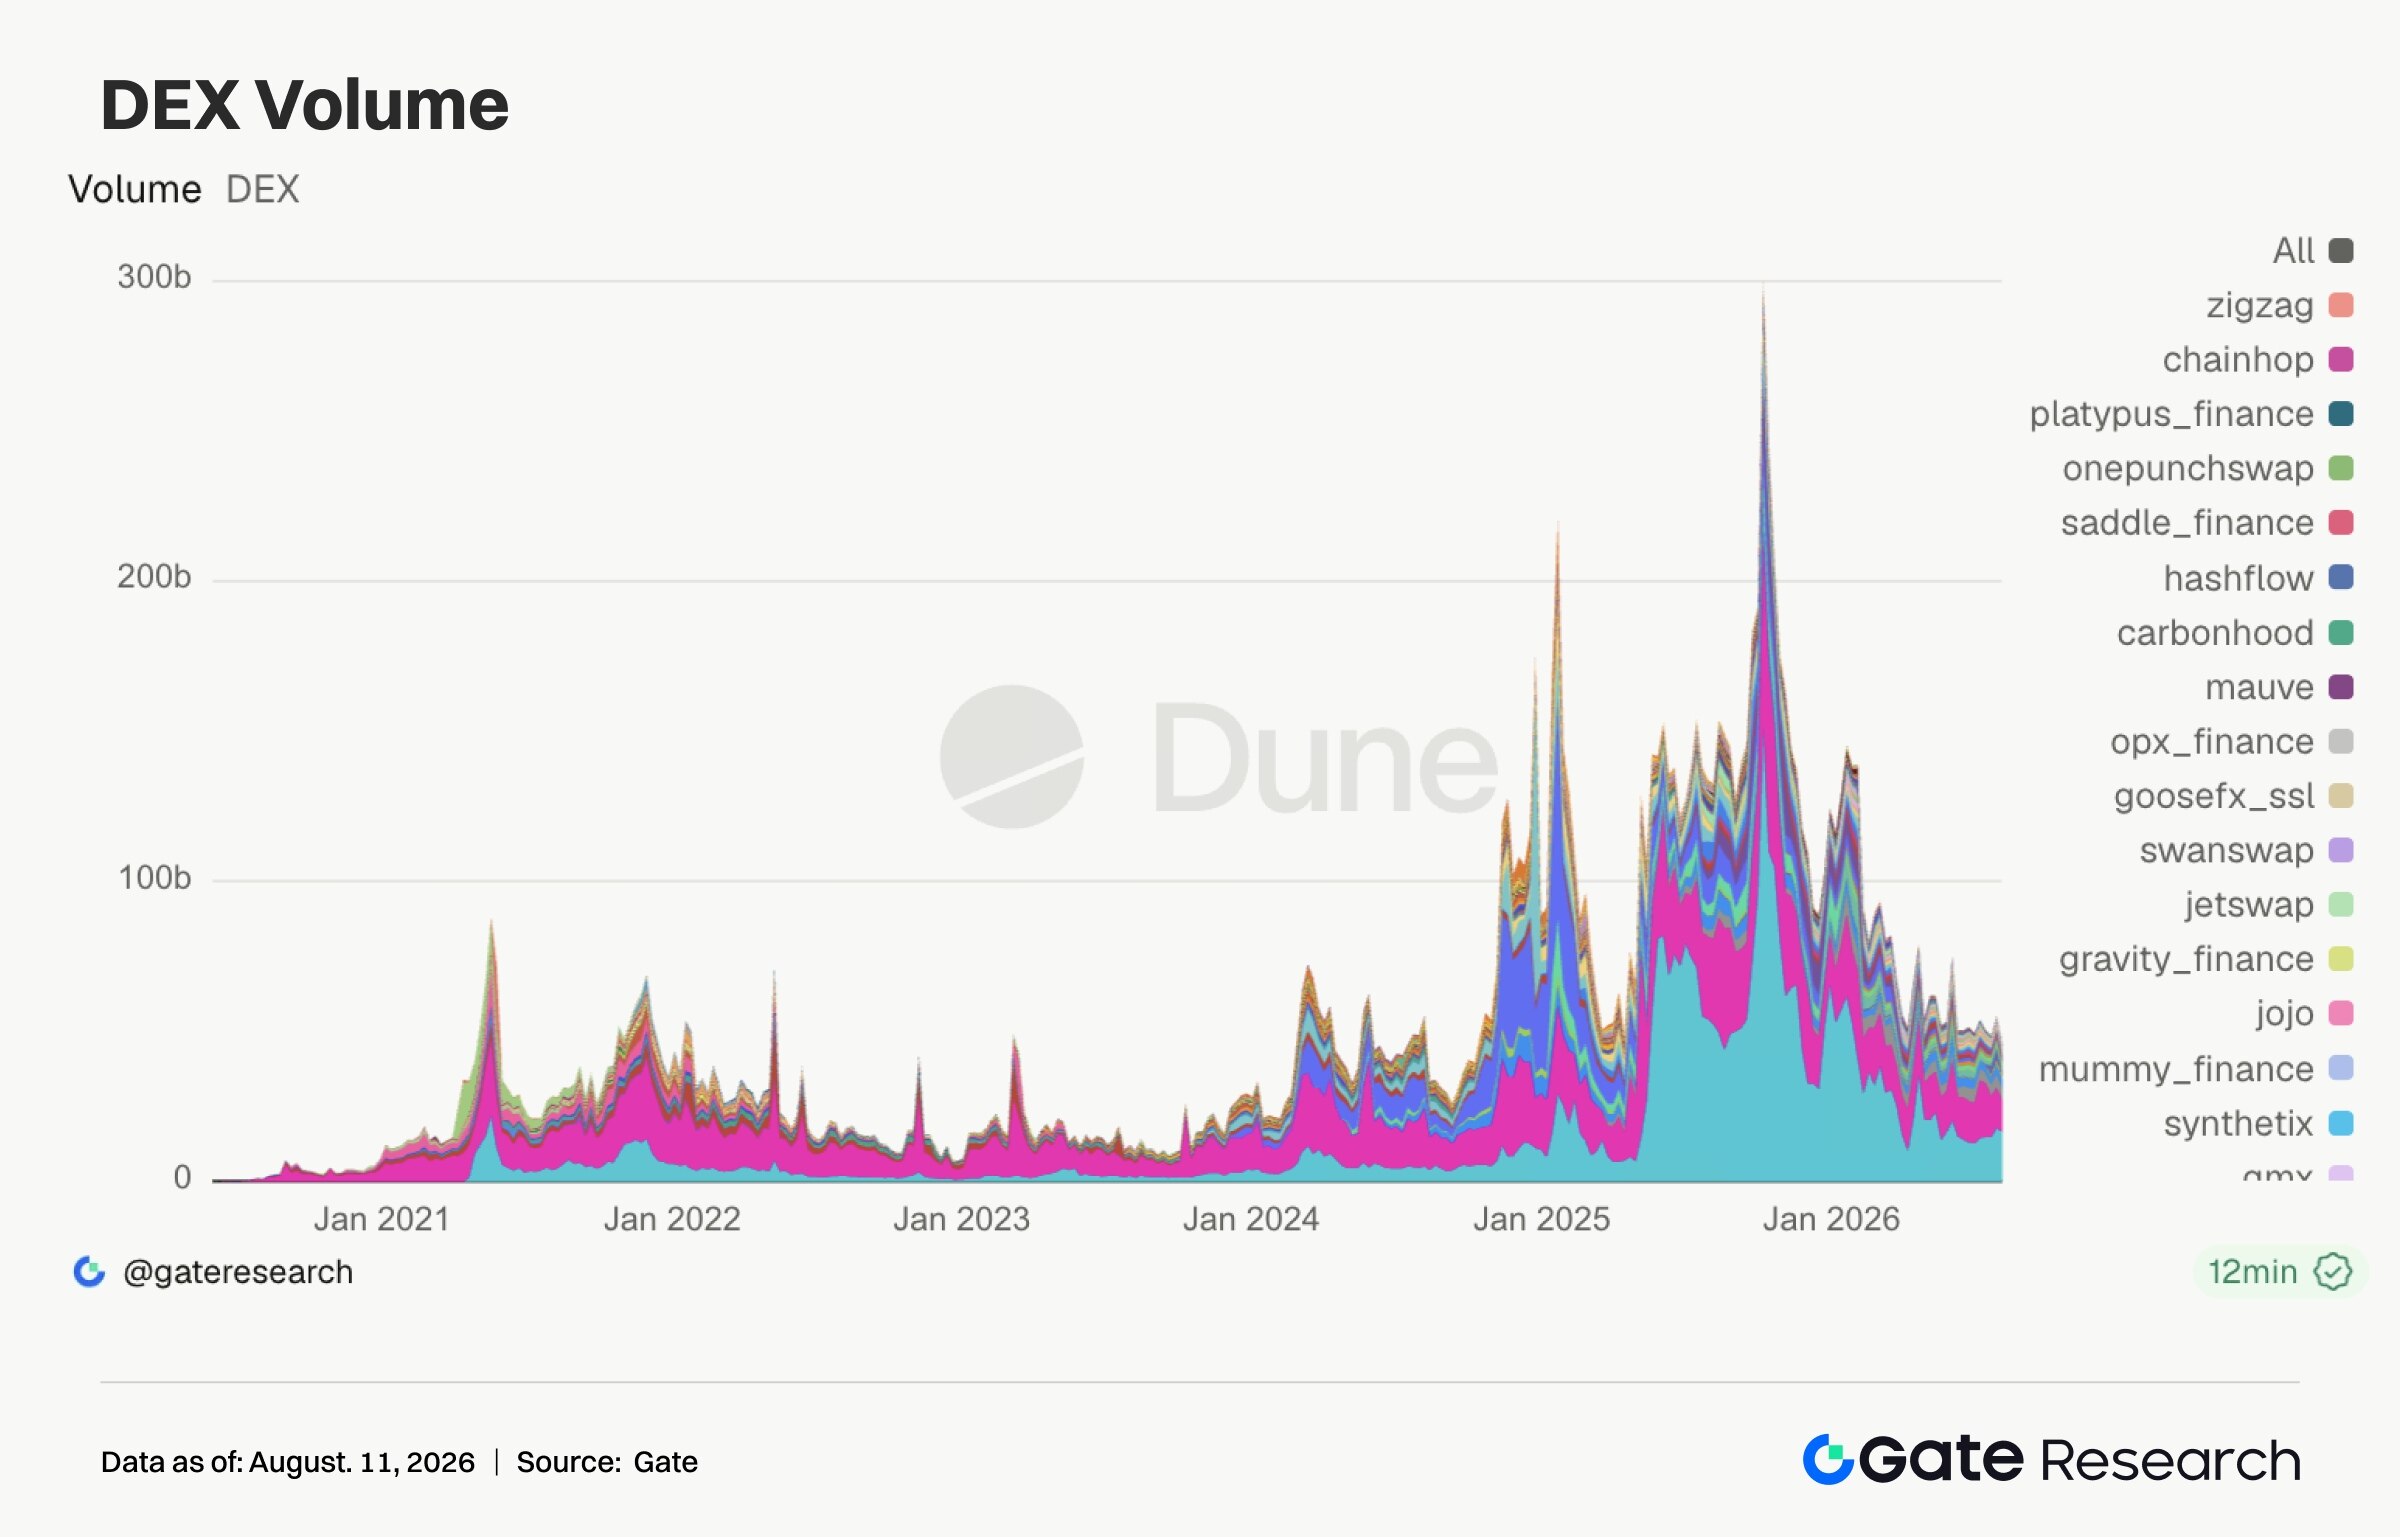
本週 DEX 成交沒有延續前一週的高位擴張,PancakeSwap 以約 166.4 億美元成交繼續排名第一,但較前週下降約 6.9%;Uniswap 成交約 103.1 億美元,季比下降約 24%。更明顯的變化來自 Robinhood Chain 相關交易。Native 成交從前週約 43.4 億美元回落至約 12.2 億美元,上週由 Pons、代幣化股票和早期 Meme 發射帶來的脈衝已經降溫。不過,Robinhood Chain 並不是熱度消失,而是進入平台競爭階段。過去一週 Uniswap 在 Robinhood Chain 推出 Pools.trade,首日創建代幣數量超過 Pons,並貢獻 Robinhood Chain 代幣發行平台當日約半數交易量,流量更多集中在新發射平台和 Meme 首發。PumpSwap 本週成交約 42.2 億美元,交易筆數仍維持高位,Pump.fun 相關 App 又升級了社交交易、零手續費和 USDC 跨鏈交易功能,Solana Meme 端仍有用戶黏性,但 PumpSwap 交易人數從前週約 163 萬降至約 103 萬,散戶覆蓋面收窄,活躍度更多由高頻和核心玩家支撐。
3.2 穩定幣總量小幅擴張,競爭焦點轉向分銷、收益和合規場景
穩定幣總市值 7 日增加約 6.44 億美元,增幅 0.21%;USDT 和 USDC 規模僅小幅波動,是機構美元流動性的核心承接資產。市場仍主要是存量資金在不同敘事間輪動。結構上值得關注的是二線穩定幣的擴張。USDG 7 日增長約 1.87%,PYUSD 增長約 2.96%,RLUSD 增長約 7.86%,GHO 增長約 7.68%,BUIDL 也繼續維持擴張。Robinhood Chain 上的 Earn、USDG、代幣化股票和穩定幣借貸場景,正在把穩定幣競爭推向綁定交易入口、收益入口和合規資產入口。USD1 與 USDe 本週也有小幅增長,但月度口徑仍處於回撤區間,品牌曝光和短期市場討論還沒有完全轉化為穩定、可持續的鏈上美元需求。
3.3 LST 板塊整體估值修復,SOL 與 HYPE 質押資產彈性更強
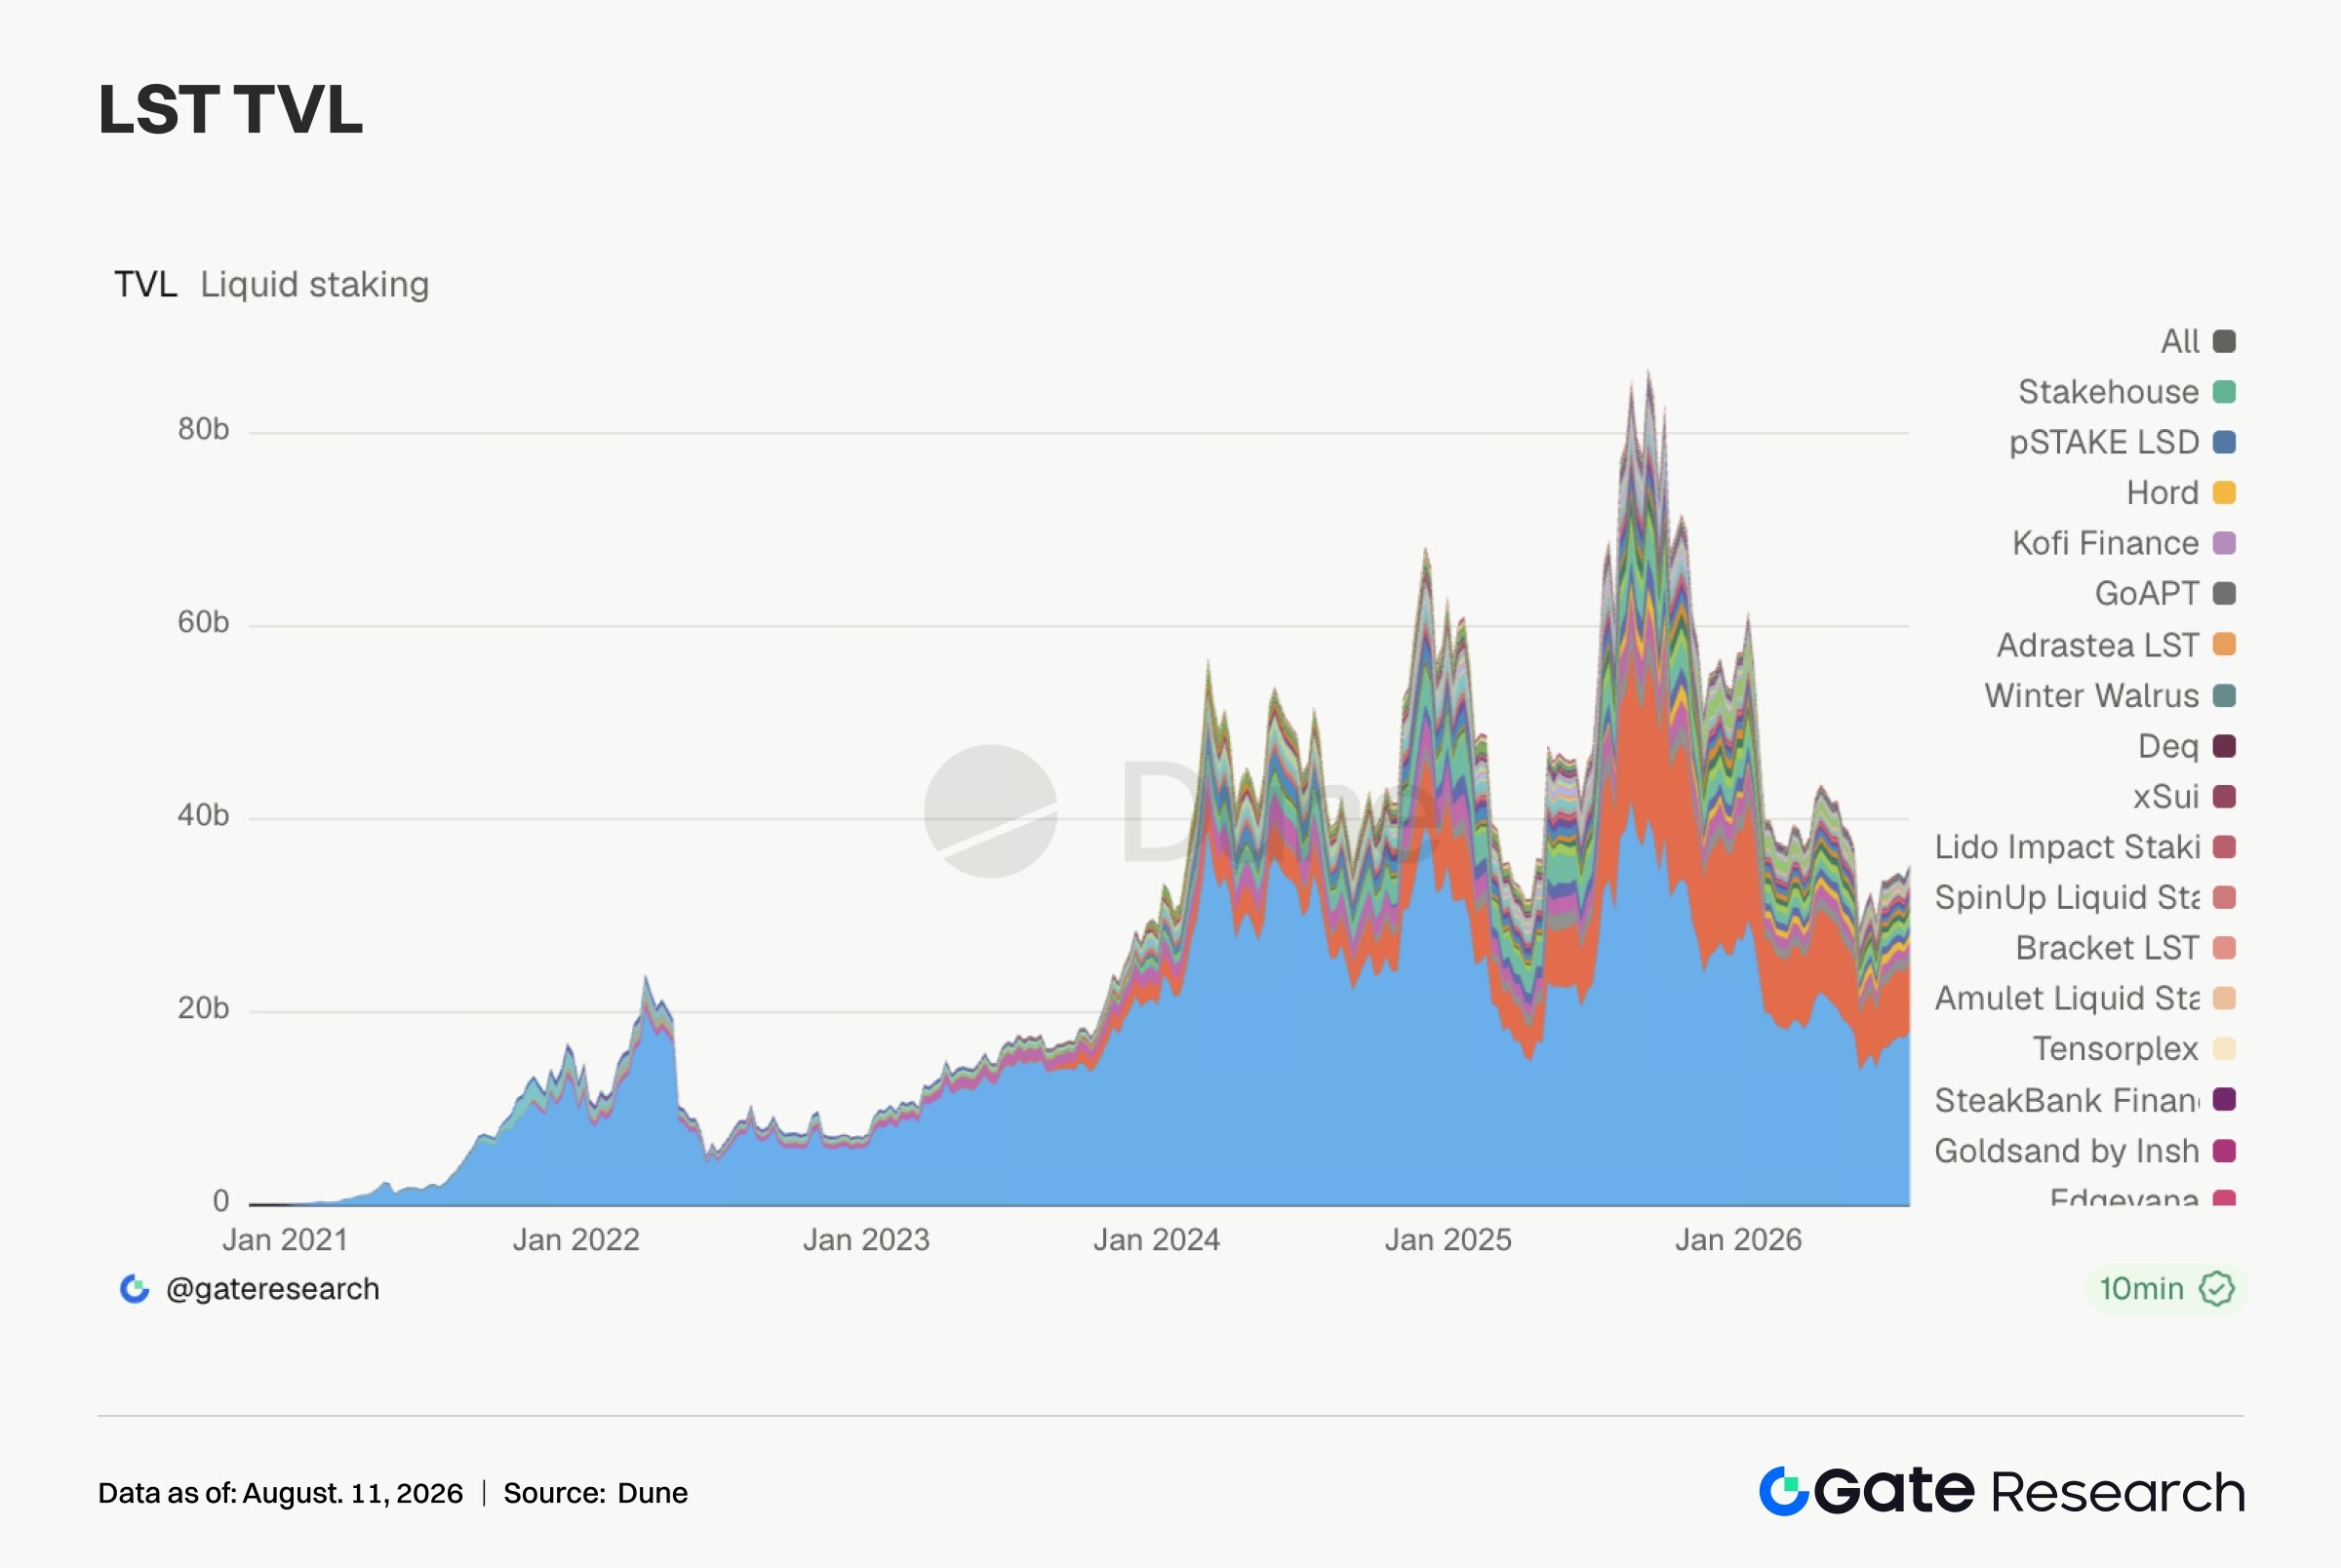
本週 LST TVL 普遍回升,Lido 從約 173.6 億美元升至 181.4 億美元,漲幅約 4.5%;Rocket Pool、StakeWise 等 ETH 質押資產同步修復。SOL 側彈性略強,Jito、Jupiter Staked SOL 均錄得約 5% 至 6% 的週度增長,Sanctum Validator LSTs 也升至約 11.2 億美元。HYPE 相關質押資產同樣回暖,Kinetiq kHYPE 與 stHYPE 均錄得約 5% 左右增長。這輪修復是價格反彈和風險偏好改善帶來的 TVL 重估。機構視角下,標準 LST、再質押封裝資產和新鏈質押資產的風險分層仍在,但本週市場從前期謹慎狀態轉向溫和補倉。
3.4 Aave 借貸以太坊主市場托底,Monad 成為本週最突出的增量來源
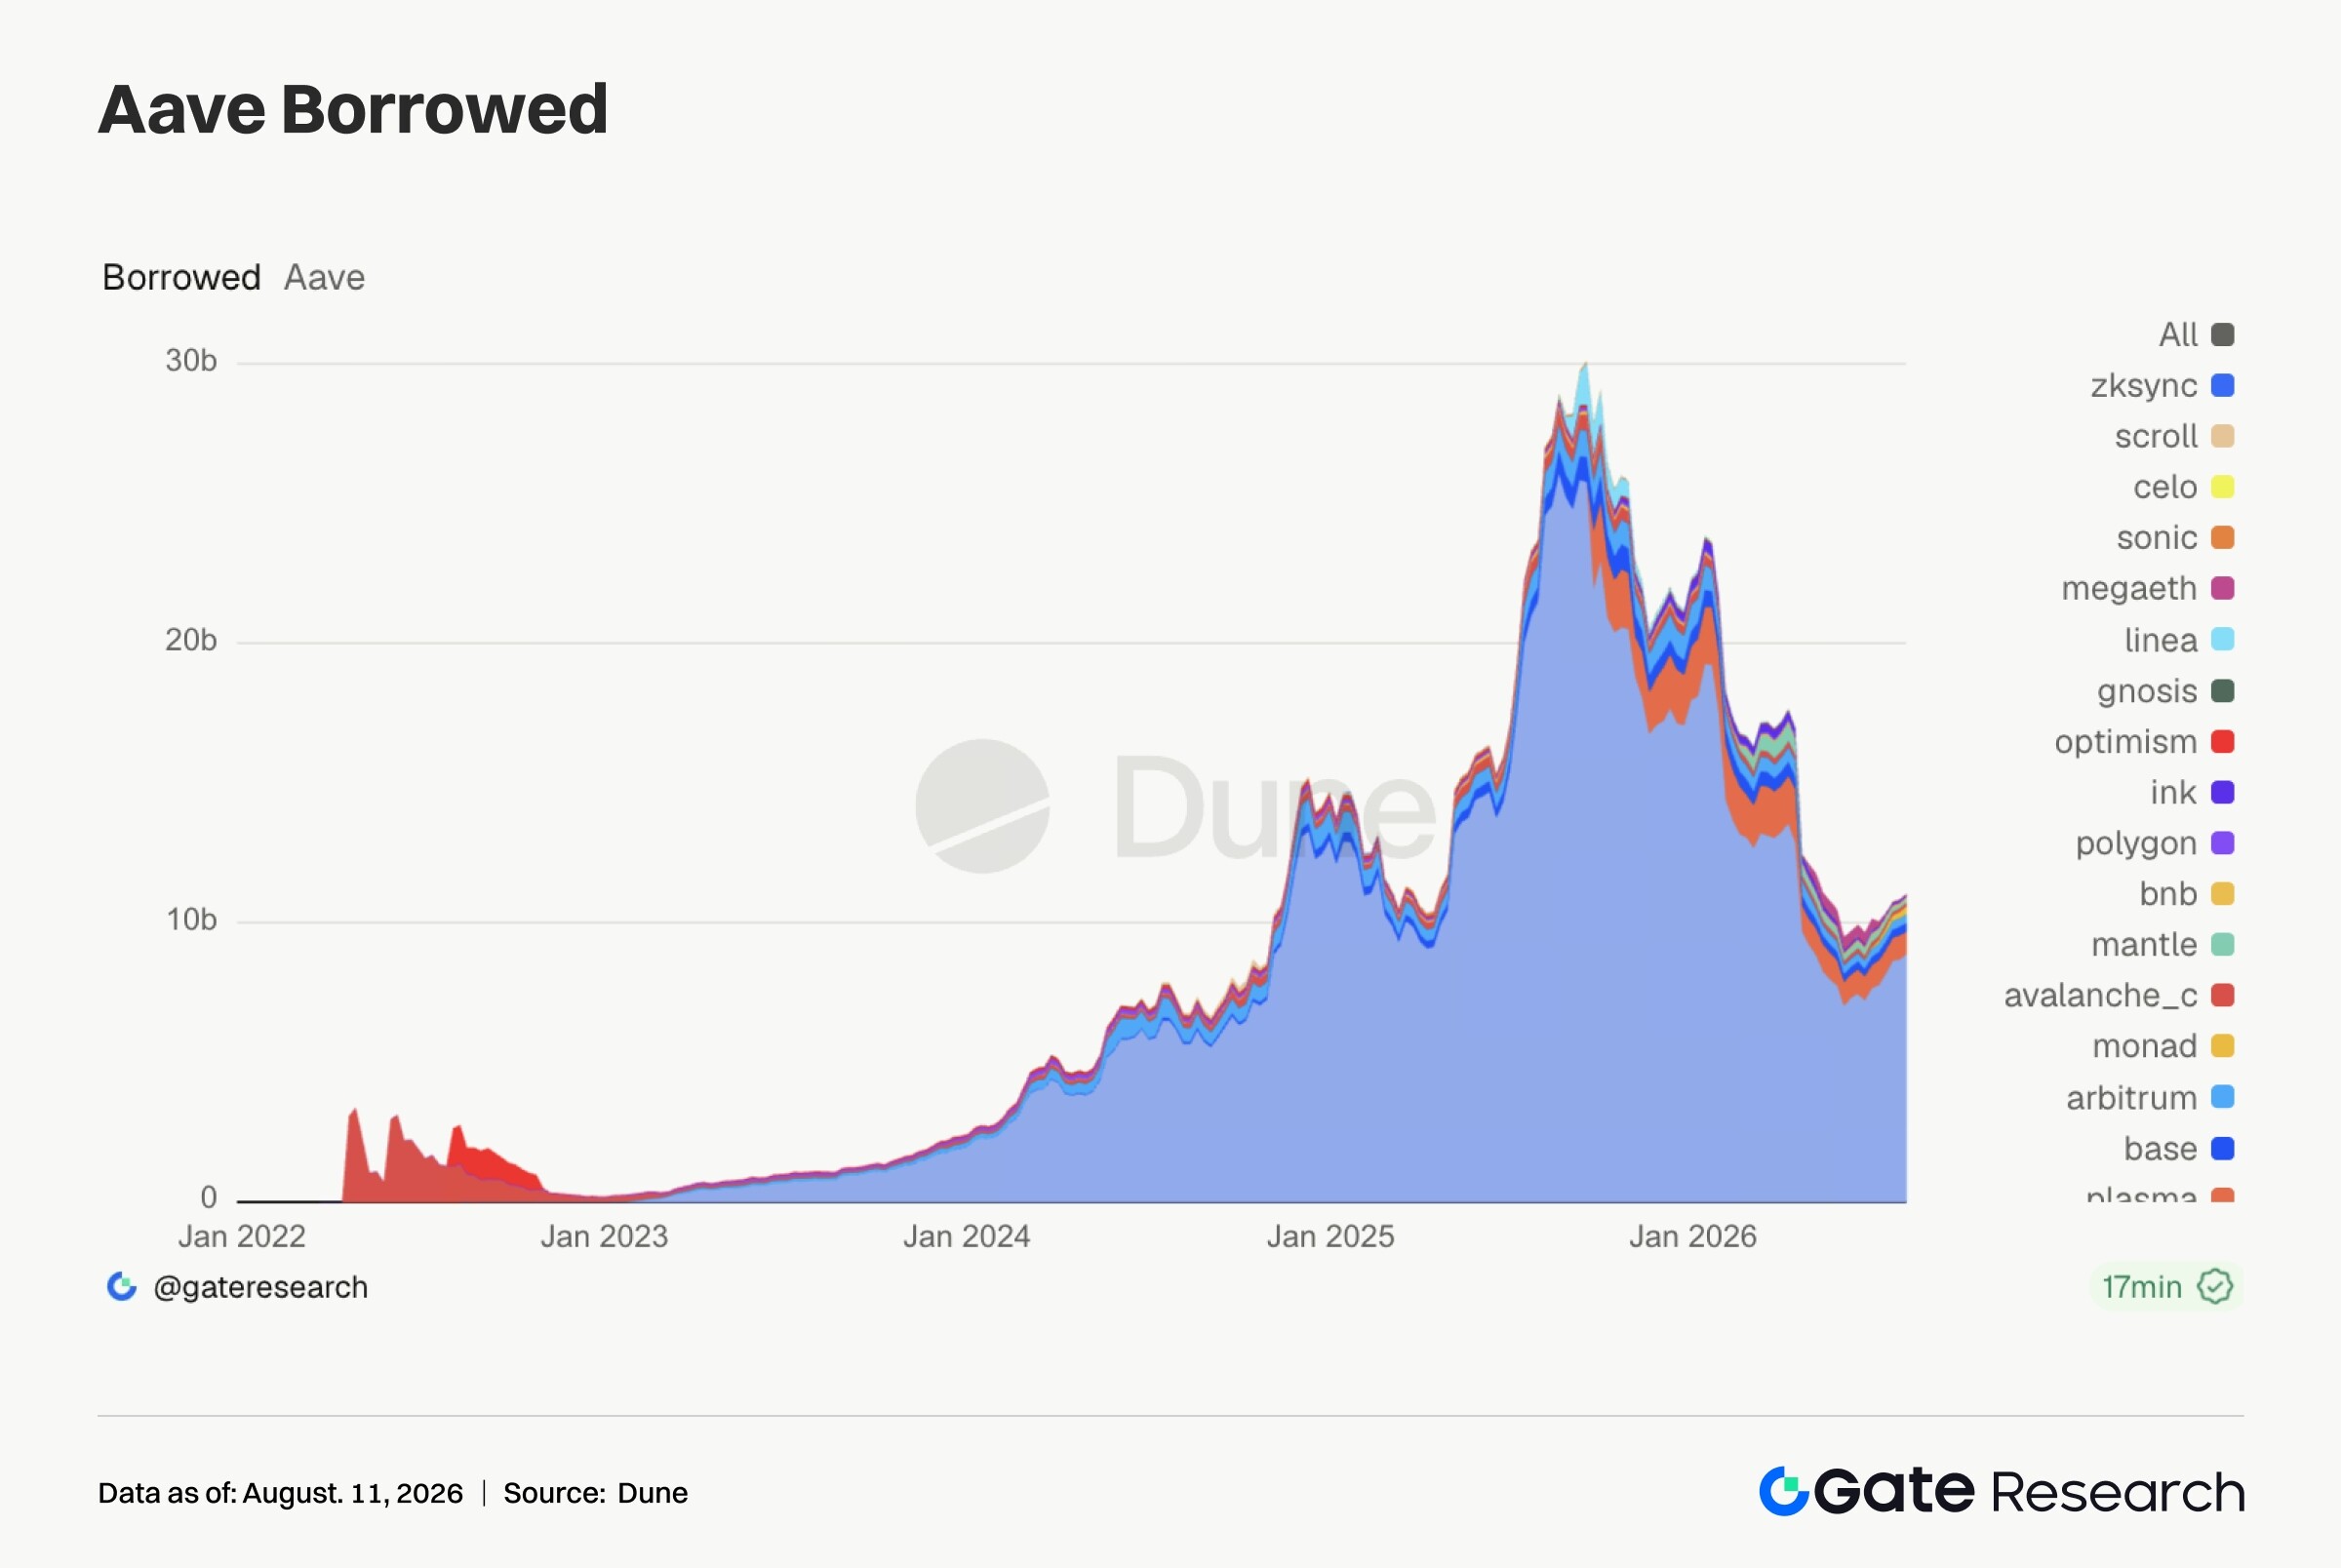
Aave 借貸規模本週繼續企穩,以太坊市場借款餘額從約 87 億美元升至 88.9 億美元,是協議總盤的核心支撐。Base 小幅增長至約 3.11 億美元,Mantle 增長約 9.7%,BNB Chain 與 Polygon 也略有改善。最突出的變化來自 Monad,借款餘額從約 2.15 億美元升至 2.93 億美元,週增幅約 35.9%,顯示部分風險資金正在重新試探新興鏈上的借貸機會。但多鏈擴張並不均衡。Plasma 借款餘額下降約 7%,Ink 下降約 11.6%,Arbitrum 與 Optimism 基本橫盤或小幅走弱。當前資金偏好呈現兩層結構:一方面,以太坊主市場憑藉抵押品深度、清算流動性和參數可預期性繼續吸收大額借款;另一方面,Monad 這類新鏈在激勵、生態預期和早期收益機會驅動下吸引更高彈性資金。
3.5 Aave 利率低位穩定,借款餘額回升尚未演變為槓桿搶錢
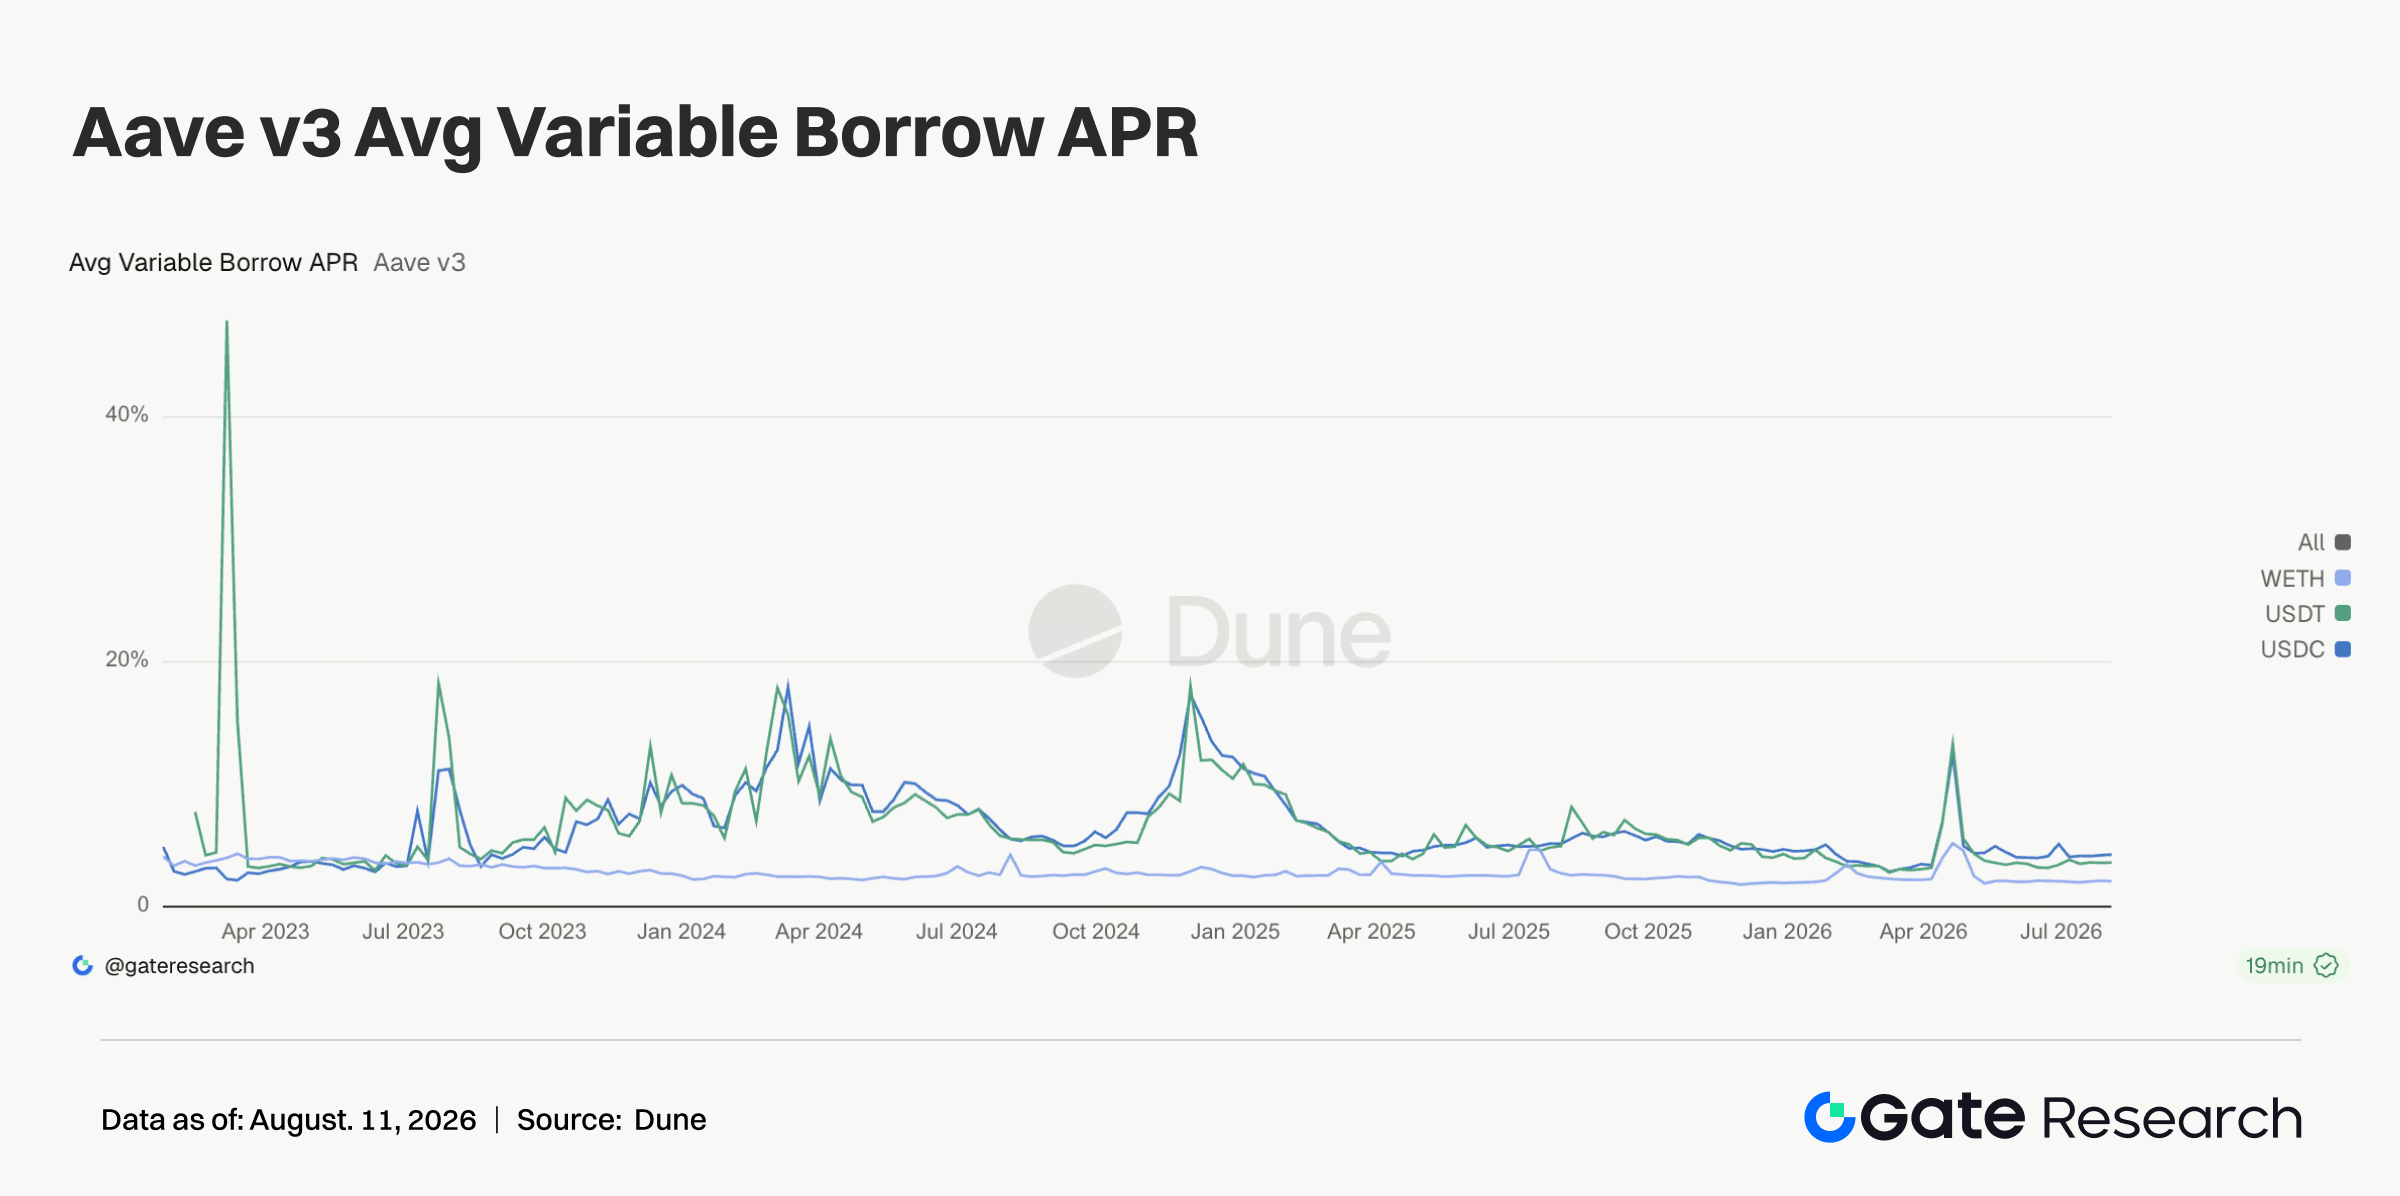
Aave 主要資產借款利率整體維持穩定。USDC 平均借款利率約 4.3%,USDT 約 3.64%,WETH 約 2.11%。USDC 週內最高利率接近 14%,但平均水平沒有明顯上衝,局部短時資金緊張仍存在。WETH 利率較前週略降,借款餘額修復並未帶來 ETH 方向性槓桿的快速升溫。利率與餘額數據結合看,鏈上借貸正在風險偏好恢復後的資金週轉、套息和策略倉位重建。USDC 成本繼續高於 USDT,反映機構和高頻策略仍偏好流動性、合規接受度和結算便利性更強的美元資產。
3.6 協議收入普遍降溫,Meme 與錢包入口相對更有韌性
協議收入從前一週的熱點脈衝中回落。Tether 收入約 9,616 萬美元,較前週下降約 14.6%;Circle 基本持平,約 4,442 萬美元。Hyperliquid 收入從約 833.8 萬美元降至 643.6 萬美元,前期由股指、商品和鏈上股票永續帶來的衍生品交易熱度有所降溫。Aave 收入也從約 93.5 萬美元降至 68.2 萬美元,借貸餘額回升並沒有立刻轉化為更高協議收入,核心原因仍是利率低位和整體利用率溫和。相對有韌性的是 Meme 與前端入口。Pump 收入約 873.5 萬美元,雖然





