






Gate 機構月報 | 全球資產市場增長放緩,代幣化股票交易量激增


- 核心觀點:2026年7月加密市場結構性修復,ETF資金轉向ETH相對配置,代幣化股票、Robinhood Chain及預測市場成核心賽道,安全焦點從智能合約漏洞轉向私鑰與權限管理等基礎設施問題。
- 關鍵要素:
- 宏觀:CPI年增3.5%,聯準會維持3.50%-3.75%利率,三名委員主張升息,風險偏好保持謹慎。
- ETF:BTC現貨ETF淨流入1.72億美元,ETH現貨ETF淨流入3.65億美元(約為BTC的2.1倍),月末資金重現獲利了結跡象。
- 代幣化股票:bStocks與Robinhood合計貢獻至少47.6%交易量,xStocks從66億回落至10億美元級別,流動性中心爭奪加劇。
- Robinhood Chain:主網上線後日交易峰值達469萬筆,RWAs資產規模單月增長3.2倍至2,839萬美元,Meme交易驅動用戶冷啟動。
- 預測市場:全市場Taker量達185.7億美元,Kalshi市占率升至66.2%;世界盃決賽結束當週交易量季減19.1%。
- ETH質押:比例突破總供應量33.5%,Lido遷移超800萬枚ETH以壓縮驗證者數約三分之一,風險轉向質押集中與驗證權分配。
- 安全事件:AFX Trade(2415萬USDC)、B² Network(386萬美元)與Verus–Ethereum Bridge(754萬美元)在24小時內接連遭受攻擊,均指向私鑰、升級權限及跨鏈驗證缺陷。
摘要
• 2026 年 7 月,全球市場在增長邊際放緩、通膨黏性與高利率約束並存的環境下延續結構性修復,加密市場風險偏好有所回升,但機構資金仍保持謹慎配置。
• ETF 資金較 6 月明顯改善,以太坊現貨 ETF 淨流入規模顯著高於比特幣,反映機構資金開始由防禦配置轉向主流資產間的相對價值配置,但月末再度出現獲利了結跡象。
• 全球權益市場延續 AI 主線,大型科技平台領漲,高彈性成長股表現分化,黃金與能源承壓、銅保持相對強勢,風險資產呈現明顯的結構性行情。
• 代幣化股票、Robinhood Chain 與預測市場成為本月最活躍賽道,鏈上股票流動性加速向 CEX 與經紀平台集中,Meme 交易推動 Robinhood Chain 快速完成冷啟動,世界盃賽事進一步帶動預測市場交易量創新高。
• Robinhood Chain 主網上線、ETH 質押比例首次突破總供應量三分之一,標誌著傳統金融機構與鏈上金融融合進一步加深,以太坊網路進入安全性、收益與流動性再平衡的新階段。
• AFX Trade、B² Network 與 Verus–Ethereum Bridge 連續發生安全事件,行業關注重點由智慧合約漏洞進一步轉向私鑰管理、升級權限與跨鏈驗證等基礎設施安全問題。
1. 市場宏觀趨勢
1.1 貨幣政策維持偏緊,增長放緩但通膨約束仍在
2026 年 7 月,宏觀環境的核心矛盾由「增長韌性與政策約束並存」進一步轉向「增長邊際放緩、通膨黏性仍高」。月內公布的美國 6 月 CPI 季減 0.4%、年增 3.5%,核心 CPI 年增 2.6%;第二季實際 GDP 初值按年率增長 1.5%,較第一季的 2.1% 放緩。數據表明能源價格回落正在改善整體通膨,但私人需求並未失速,核心價格壓力也尚未完全消退。
月末,聯準會維持聯邦基金利率目標區間在 3.50%—3.75%,並有三名委員主張升息 25 個基點,投票結構明顯偏鷹。與此同時,中東局勢與能源價格仍反复擾動通膨預期,市場難以形成持續的寬鬆交易。對加密市場而言,7 月雖然出現修復,但利率約束並未解除,機構資金仍更偏好流動性較高、基本面較清晰的主流資產,整體風險偏好保持謹慎。
1.2 ETF 流向:ETH 配置強度高於 BTC,月末資金重新轉弱
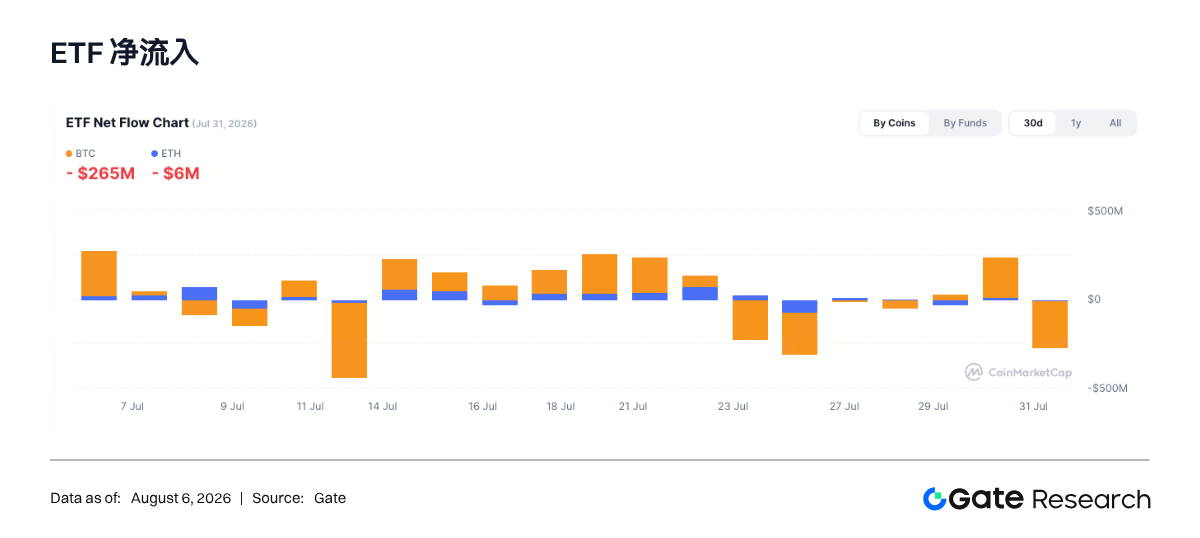
從 ETF 資金流向來看,2026 年 7 月較 6 月明顯改善。按 Gate 機構指標覆蓋的 22 個交易日計算,BTC 現貨 ETF 月內累計淨流入約 1.72 億美元,ETH 現貨 ETF 累計淨流入約 3.65 億美元。ETH 的淨流入規模約為 BTC 的 2.1 倍,反映機構資金開始從單純防禦轉向主流資產之間的相對價值配置。
從結構上看,BTC ETF 月內資金流波動較大,中旬多日錄得淨流入,但月末單日淨流出約 2.65 億美元,說明價格反彈後機構出現獲利了結。ETH ETF 的資金連續性更好,多數交易日維持正貢獻,ETF 總資產也從月初約 85.63 億美元升至月末約 102.29 億美元,與 ETH 月內明顯跑贏 BTC 相互印證。
值得注意的是,用戶提供的 CoinMarketCap 圖與 Gate 數據對 BTC 月末流向方向一致,但 ETH 單日數據存在來源或更新時間差異。因此,本報告以 Gate 的完整交易日序列計算月度累計值,並將截圖僅用於觀察月末資金方向。整體而言,7 月機構資金由 6 月的普遍撤離轉向選擇性回補,但月底再度降溫,尚未形成全面增配趨勢。
1.3 全球資本市場趨勢
1.3.1 全球風險資產:科技股領漲,但收益高度集中
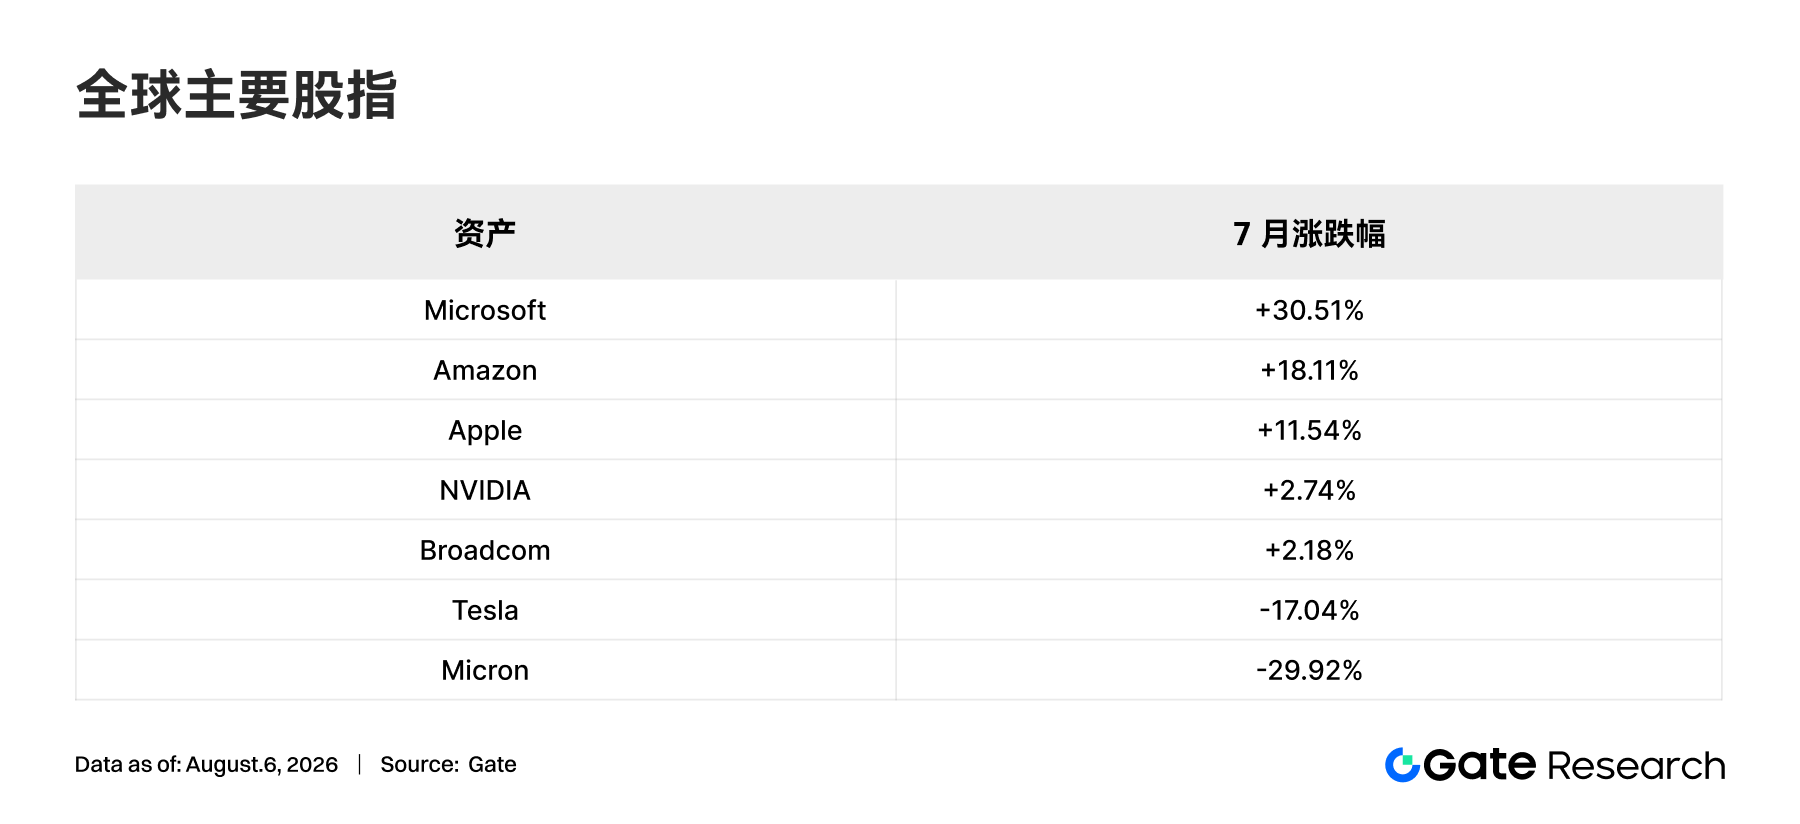
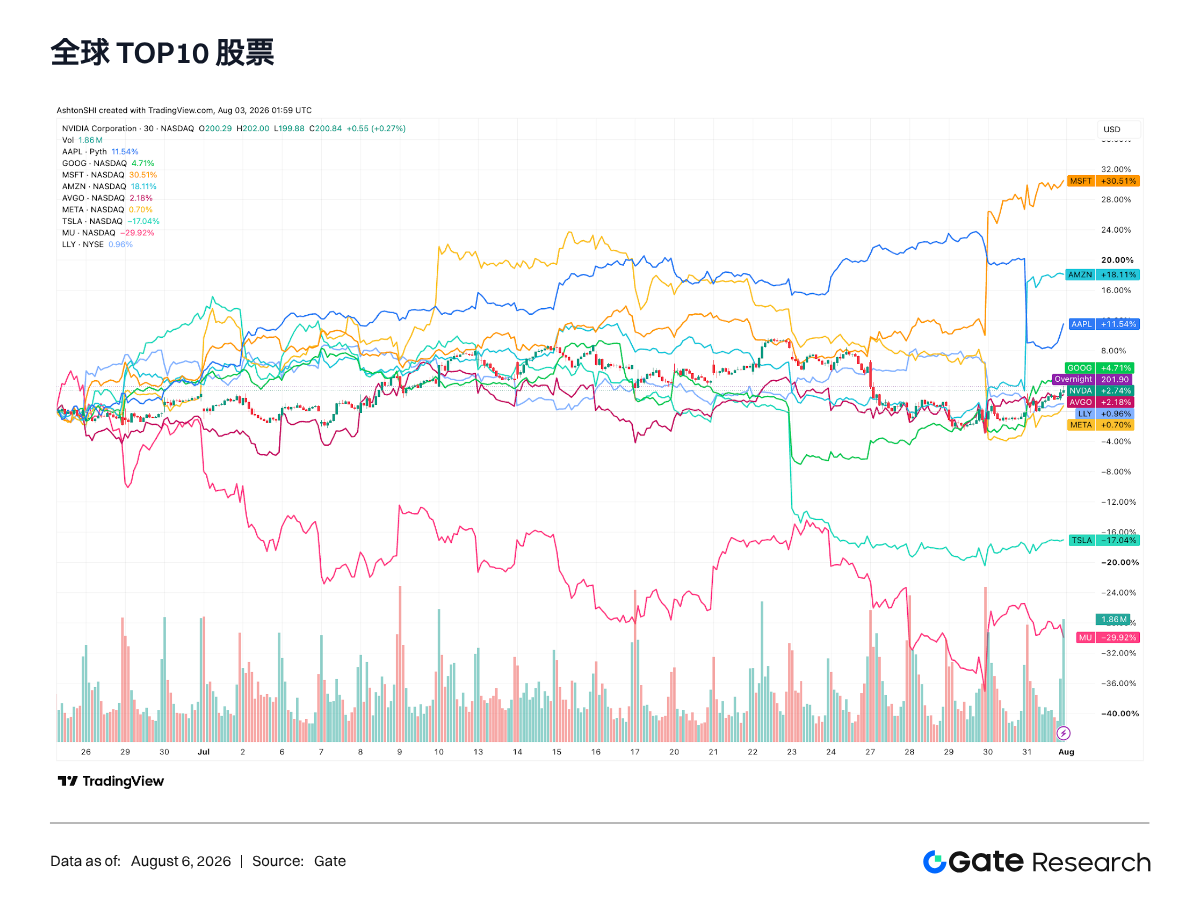
從全球權益市場來看,2026 年 7 月並非全面普漲,而是呈現大型平台公司領漲、半導體與高彈性資產分化的格局。用戶提供的 TradingView 區間對比顯示,Microsoft、Amazon 與 Apple 分別上漲 30.51%、18.11% 和 11.54%,成為月內最主要的收益來源;Alphabet、NVIDIA 與 Broadcom 則錄得溫和上漲。
另一方面,Tesla 與 Micron 分別下跌 17.04% 和 29.92%,與領漲公司形成鮮明反差。Meta 與 Eli Lilly 接近持平,表明市場並未簡單按照「科技」或「防禦」標籤統一定價,而是在財報兌現、AI 資本開支回報、估值水平與現金流確定性之間進行重新篩選。7 月的核心特徵是指數和板塊表面穩定,但個股收益集中度顯著上升。
整體來看,7 月風險偏好有所修復,但資金更偏好盈利兌現能力強、流動性充足的大型公司。對機構配置而言,這種環境更適合通過均衡倉位參與結構性機會,而不宜將少數龍頭的上漲簡單外推為全市場風險偏好回歸。
1.3.2 股票:AI 主線延續,財報與估值成為分化核心
個股層面,7 月最鮮明的特徵是 AI 主線仍在,但資金從前期普遍追逐算力鏈條轉向對商業兌現能力的嚴格篩選。Microsoft 上漲 30.51%,Amazon 上漲 18.11%,Apple 上漲 11.54%,顯示大型平台公司憑藉雲端業務、企業軟體、廣告和終端生態獲得更高估值溢價;NVIDIA 與 Broadcom 分別上漲 2.74% 和 2.18%,表現相對穩健。
與此同時,Micron 下跌 29.92%,Tesla 下跌 17.04%,說明高彈性資產在財報、指引或估值不及預期時面臨顯著回撤。Alphabet 上漲 4.71%,Meta 上漲 0.70%,表現介於領漲平台與承壓品種之間。市場沒有拋棄科技成長,而是在區分「高資本開支但回報可驗證」與「高預期、兌現週期更長」的資產。
醫療板塊的防禦性優勢在 7 月並不突出,Eli Lilly 僅上漲 0.96%。整體來看,機構交易邏輯已由單純追逐 AI 敘事轉向更加重視盈利品質、現金流和估值匹配度。科技主線仍有延續性,但內部波動和選股難度明顯上升。
1.3.3 黃金:月內震盪偏弱,避險交易缺乏持續催化
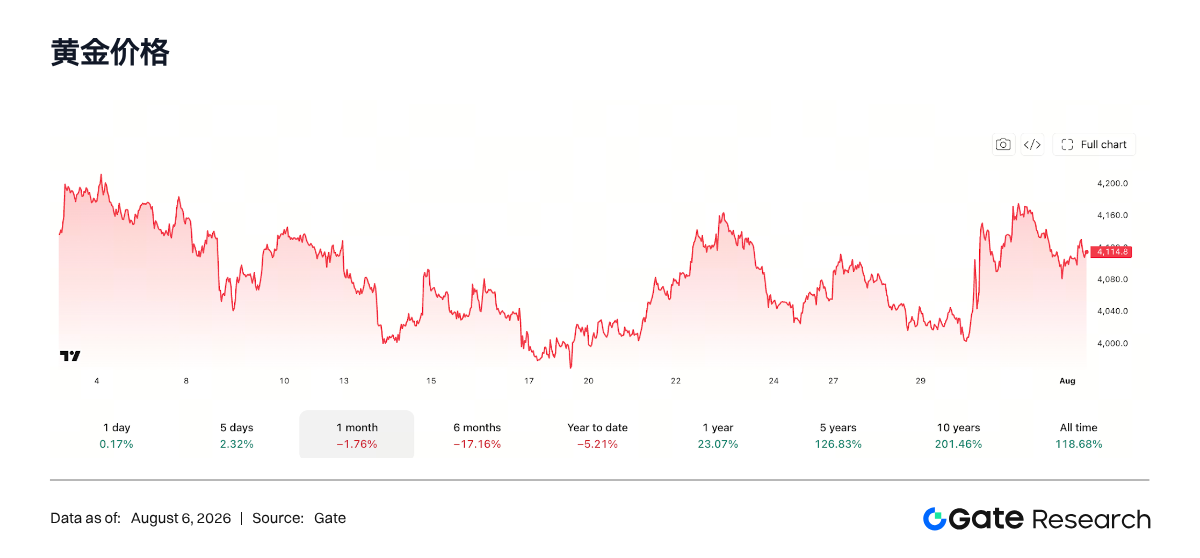
黃金在 7 月小幅走弱。用戶提供的月度圖顯示,黃金月內下跌約 1.76%,月末價格約為 4,114.8 美元/盎司。走勢上,黃金在月初至月中震盪下行,隨後出現修復,但始終未能形成有效突破,說明避險需求與高利率環境之間仍在拉鋸。
這背後反映的不是黃金長期對沖邏輯被破壞,而是短期催化劑不足。一方面,全球風險資產雖然分化,但沒有演化為持續性的系統性避險;另一方面,聯準會維持偏緊立場,實際利率和美元約束仍在,使黃金難以複製此前的單邊上漲。
因此,7 月黃金更接近高位區間整理,而非趨勢性轉弱。對機構配置而言,黃金仍具有組合對沖價值,但在短期交易層面,需要等待通膨、地緣風險或貨幣政策出現更明確的方向性變化。
1.3.4 大宗:銅相對強勢,能源與貴金屬繼續承壓
大宗商品在 7 月延續明顯分化。用戶提供的中期相對收益圖覆蓋約 5 月初至 8 月初,並非嚴格的單月口徑,但可以看出銅保持約 11.82% 的相對強勢,而輕質原油、白銀、鉑金和黃金在該區間內整體承壓。市場從此前全面押注資源漲價,轉向對需求、庫存和供給擾動進行更細分的品種定價。
其中,銅的強勢表明工業需求與資本開支預期並未完全轉弱;原油持續回撤則削弱了能源通膨壓力,也與 7 月 CPI 中能源價格下降相呼應。整體來看,大宗市場仍是結構性行情,工業金屬相對占優,能源與貴金屬等待新的供需或政策催化,機構配置更適合保持品種分散而非進行單一方向押注。/
2. 熱門賽道分析
2.1 代幣化股票流動性重構,CEX 與經紀平台重寫市場版圖
代幣化股票在 7 月完成了一次具有分水嶺意義的市場結構調整。鏈上轉帳交易量連續兩個月超過 90 億美元,股票資產上鏈已經形成穩定且可觀的資金承載能力。市場關注點轉向流動性組織、用戶入口,以及交易完成後資產在哪個體系沉澱。這一變化使代幣化股票從 RWA 的單一分支,逐步發展為連接傳統證券、中心化交易平台、經紀帳戶、公鏈錢包與穩定幣結算網路的綜合性金融基礎設施。
回看 6 月市場,結構集中度極高。xStocks 與 Ondo 合計占據超過 95% 的鏈上轉帳交易量,其中 xStocks 單月交易量達到 66 億美元,成為鏈上股票最主要的流動性承載平台。市場增長建立在先發供給、標的覆蓋和鏈上可交易性的基礎上。xStocks 的高交易量也形成了顯著的流動性集聚效應,做市資源、資金週轉、用戶交易習慣和資產認知圍繞少數平台累積,代幣化股票市場呈現出典型的早期贏家集中格局。
7 月的數據給出了新的答案。bStocks 單月交易量快速升至 32.8 億美元,Robinhood 鏈上股票在主網上線後月度交易量超過 10 億美元,Ondo 保持小幅增長,xStocks 回落至 10 億美元級別。以 90 億美元作為月度總量的測算基線,bStocks 與 Robinhood 合計已貢獻至少 47.6% 的市場交易量。一個月內形成這樣的份額遷移,說明代幣化股票的流動性並未固化在某一個先發協議中,市場仍然處於用戶入口、做市網路和產品分發能力快速重排的階段。
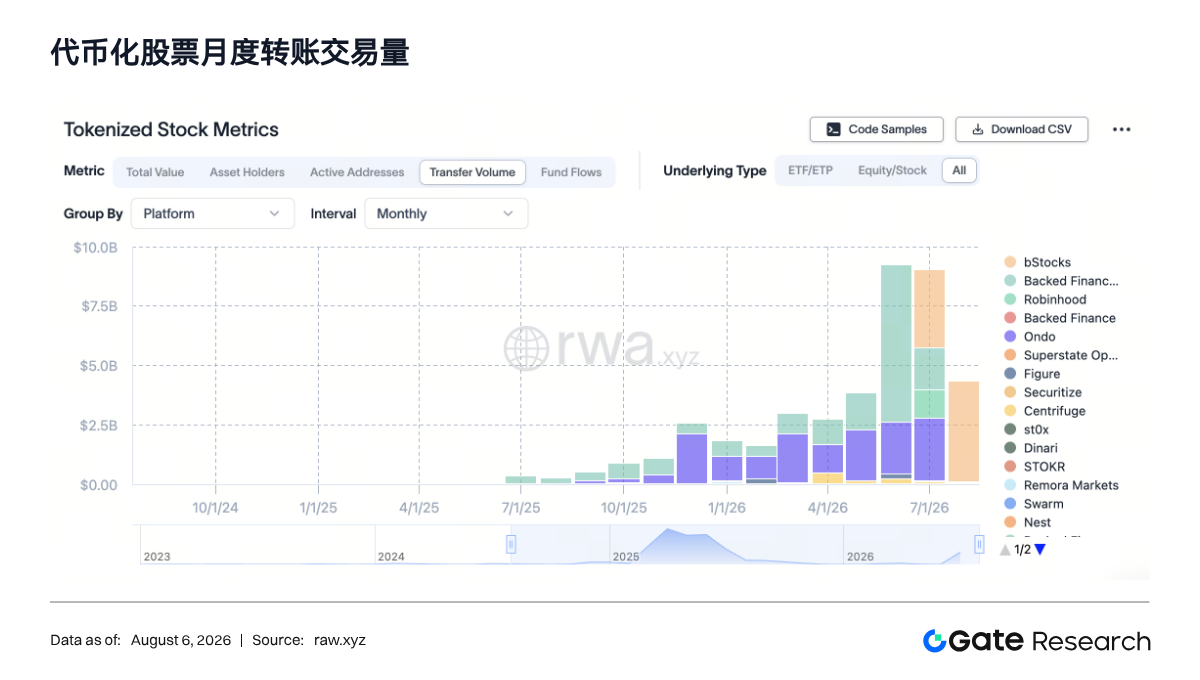
bStocks 的崛起,核心在於 CEX 對資產分發和交易組織的能力開始直接作用於鏈上股票市場。中心化交易平台擁有成熟的用戶帳戶體系、穩定幣資金池、交易介面、報價網路、做市關係和風控流程。代幣化股票接入這一體系後,用戶不需要重新建立完整的鏈上操作習慣,平台也能夠將既有的交易需求、風險偏好和資金調度能力導入股票代幣市場。與此同時,從另一個角度看,鏈上結算層已成為 CEX 拓展傳統資產交易的重要工具,平台的資金入口和流動性組織能力成為決定產品增長速度的核心變數。
這一輪增長還提升了代幣化股票的交易屬性。早期市場更強調股票資產上鏈所帶來的全天候可轉移性、鏈上透明度和可組合性。隨著市場演進,如今更強調了另一層價值,代幣化股票可以嵌入已有的交易生態,成為穩定幣與傳統權益資產之間的新型配置通道。用戶通過代幣化股票獲得的,不只是一個鏈上資產代碼,還包括更低的資金切換成本、更短的結算路徑、更靈活的交易時段和更豐富的資產配置選擇。交易平台能夠將這一產品納入現貨、抵押、理財、保證金管理和資金調撥等多種場景,代幣化股票由此具備了持續放大交易規模的基礎。
Robinhood 的主網上線則展示了經紀平台參與這一賽道的另一種路徑。其月度交易量迅速超過 10 億美元,擁有成熟零售金融入口的平台同樣能夠在鏈上形成獨立的流動性中心。Robinhood 的價值在於將傳統經紀服務、用戶帳戶、股票交易認知與主網基礎設施連接起來。主網上線後,股票代幣的流轉範圍得到延伸,資產可以進入更廣泛的鏈上錢包和應用環境。經紀平台的加入使代幣化股票市場出現新的競爭維度,CEX 強調交易效率與全球流動性,券商體系強調帳戶關係、品牌信任與傳統金融用戶轉化,公鏈生態則提供開放流轉和應用組合空間。
Ondo 維持增長,體現出 RWA 原生平台在市場中的戰略位置。Ondo 的競爭重點接近資產結構、合規路徑、機構化產品能力與鏈上金融可組合性。其交易量增速低於 bStocks 的爆發式擴張,但並不改變其在機構資金和鏈上資產配置中的價值。代幣化股票未來會形成多層次市場。CEX 平台承接高頻交易與廣泛用戶流量,經紀平台承接傳統股票用戶的鏈上遷移,RWA 原生平台承接資產發行、鏈上抵押和協議間組合需求。不同平台的用戶結構與資金使用場景並不相同,交易量份額之外,資產留存、持倉規模、抵押使用率和跨協議流轉效率同樣構成長期競爭力。
xStocks 在 7 月從 66 億美元回落至 10 億美元級別,反映出先發流動性在新的分發渠道出現後需要重新鞏固。其 6 月表現證明了市場對鏈上股票產品存在強烈需求,7 月的份額變化則說明產品供給、鏈條部署和標的數量不足以持續鎖定流動性。代幣化股票的用戶通常會向報價更集中、資金轉換更便捷、交易深度更充足的平台遷移。平台需要持續建構從發行、做市、交易、資產轉移到贖回與持倉管理的完整閉環,才能將短期交易量轉化為長期資產沉澱。
四家平台主導市場後,代幣化股票的競爭已經進入流動性中心爭奪階段,頭部交易平台可能具備進一步擴大份額的條件。流動性集中會帶來更高的報價效率、更低的交易摩擦和更強的做市吸引力,形成資金、用戶和資產供給相互強化的網路效應。市場最終可能形成少數高流動性中心與若干專業化平台並存的結構,即頭部平台承擔大規模交易和資金調度,專業平台圍繞特定資產、機構服務、鏈上抵押和跨協議應用建立差異化能力。
代幣化股票的估值框架需要進一步延伸至金融基礎設施控制力層面。第一層是資產權益安排,包括底層股票的託管方式、代幣持有人的經濟權益、贖回機制和地區准入規則;第二層是流動性品質,包括交易深度、做市參與度、報價連續性、穩定幣兌換效率和跨平台資金遷移速度;第三層是分發能力,包括平台用戶基礎、帳戶體系、鏈上錢包滲透率和產品協同能力。四家平台在這些維度上的能力組合存在明顯差異,鏈上交易量的變化只是競爭格局的第一層映射。
2.2 Robinhood Chain 主網上線





