






頂部訊號已現,市場趨勢或迎反轉?


- 核心观点:市场临近趋势反转,建议锁定收益。
- 关键要素:
- 另类币未平仓合约首超比特币。
- 美联储会后回调概率高达88%。
- 流动性稀缺,资金向优质资产集中。
- 市场影响:或引发加密货币市场回调。
- 时效性标注:短期影响。
原文作者:arndxt
原文編譯:Saoirse,Foresight News
編按:市場正處於微妙的轉折點。作者認為,在利率高漲的背景下,資產卻持續上漲,這種詭異的平衡即將被打破。作者特別指出,目前另類幣未平倉合約量已首次超過比特幣,而這一情況在前兩次出現時均對應局部頂部,堪稱歷史見頂信號;同時,聯準會會議後存在88% 的回調機率,使得風險回報比嚴重傾斜。基於此,作者建議,此時鎖定收益或是規避回調的最佳策略,投資人需提高警惕,及時調整投資佈局。
當前趨勢已接近尾聲。
目前,我們建立的研究模型顯示,市場正接近趨勢反轉節點。從風險與回報比來看,當前格局已明顯失衡:聯準會公開市場委員會(FOMC)會議後,市場出現回檔的機率極高。
建議在最後一波行情到來前,先鎖定現有收益。
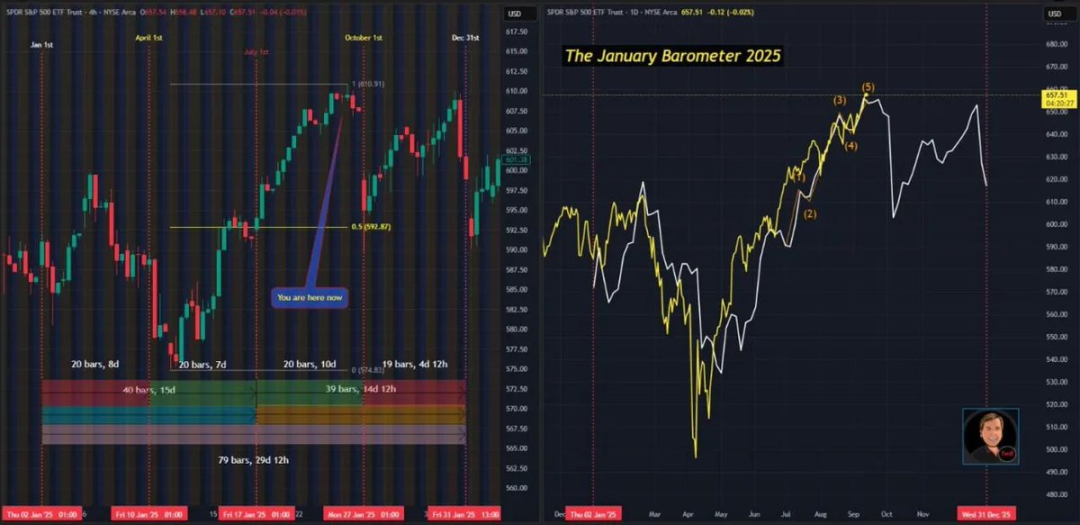
圖片來源:@RamboJackson 5
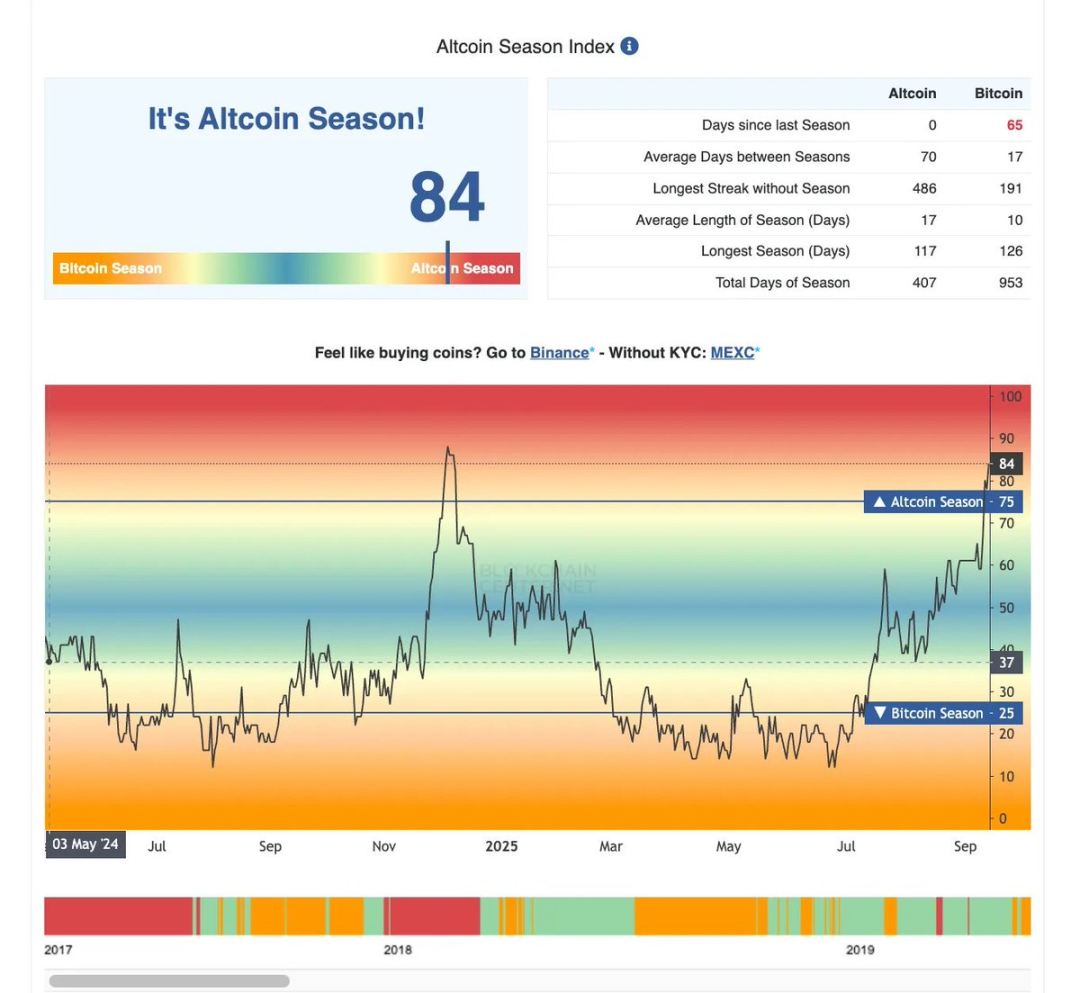
自去年12 月以來,另類投資(除比特幣以外的加密貨幣)的未平倉合約量首次超過比特幣;而歷史上最後兩次出現這一現象時,市場均恰好迎來了局部頂部。
如今,或許只有1% 的市場參與者能感受到真正的市場狂熱。對其餘所有人而言,真正的贏家將是那些在流動性緊縮時期,圍繞著「能持續吸引市場關注的資產」進行佈局的投資者。
目前市場的核心特徵的是:流動性呈現「選擇性集中」態勢,宏觀環境整體偏空,法定貨幣持續貶值。即便在這樣的不利環境下,資產價格仍在逆勢上漲。
本輪週期與以往最大的不同在於:2021 年的市場週期由流動性驅動- 當時信貸成本低廉、流動性充裕,風險資產全面受益於寬鬆環境;
2025 年的市場則完全不同:當前利率高企、流動性緊張,但風險資產(比特幣、股票,甚至黃金)仍在逐步走高。
為何會出現這種矛盾?核心驅動力在於法定貨幣貶值- 投資者正透過配置資產來對沖現金貶值的風險。
這股趨勢徹底改變了市場節奏:以往「全面普漲」的風險偏好行情,正被「資金朝向優質、高韌性資產集中」的結構性行情取代。市場邏輯已從「盲目追逐所有資產」轉向「精準把握時機、保持耐心、嚴守紀律」。
歸根究底,法定貨幣本身的貶值是關鍵。如今投資人配置資產,不僅是為了追求收益成長,更是為了避免現金貶值的風險。
- 2021 年:流動性擴張驅動成長→ 風險資產表現領先;
- 2025 年:法定貨幣貶值驅動成長→ 硬資產(黃金、大宗商品等)與優質標的表現強勁。
這種市場邏輯的轉變讓投資難度顯著上升—— 你無法再依賴「資金氾濫、遍地機會」的環境。但對能夠適應新邏輯的投資人而言,這也意味著更明確的結構性機會。
流動性現實查核
儘管市場出現許多看漲訊號(比特幣市值佔比下降、另類投資未平倉合約量超過比特幣、CEX 代幣輪動上漲),但整體流動性仍處於稀缺狀態。過去數年,由Meme 幣催生的「割韭菜式計畫」以及名人月台發行的代幣,讓許多投資者患上了「投資創傷後壓力症候群(PTSD)」。
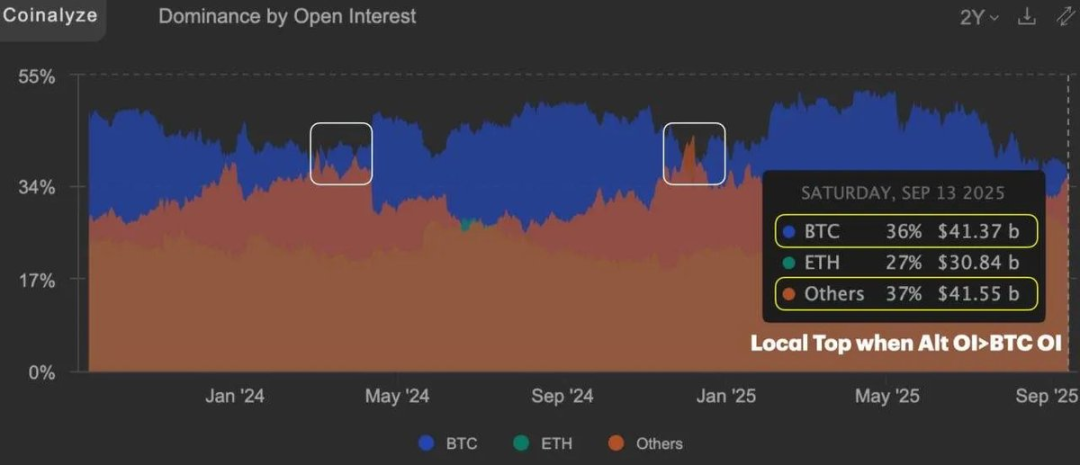
圖片來源:@JukovCrypto
受「投資PTSD」影響,許多交易員熱衷於追逐「新上線的熱門項目」以尋求短期刺激,卻幾乎沒有為真正的專案開發者提供持續的資金支持。
結果是,市場流動性正不斷向「高市值、擁有忠實社群的資產」集中—— 這類資產能夠持續吸引市場關注和資金流入。
聯準會與債券市場
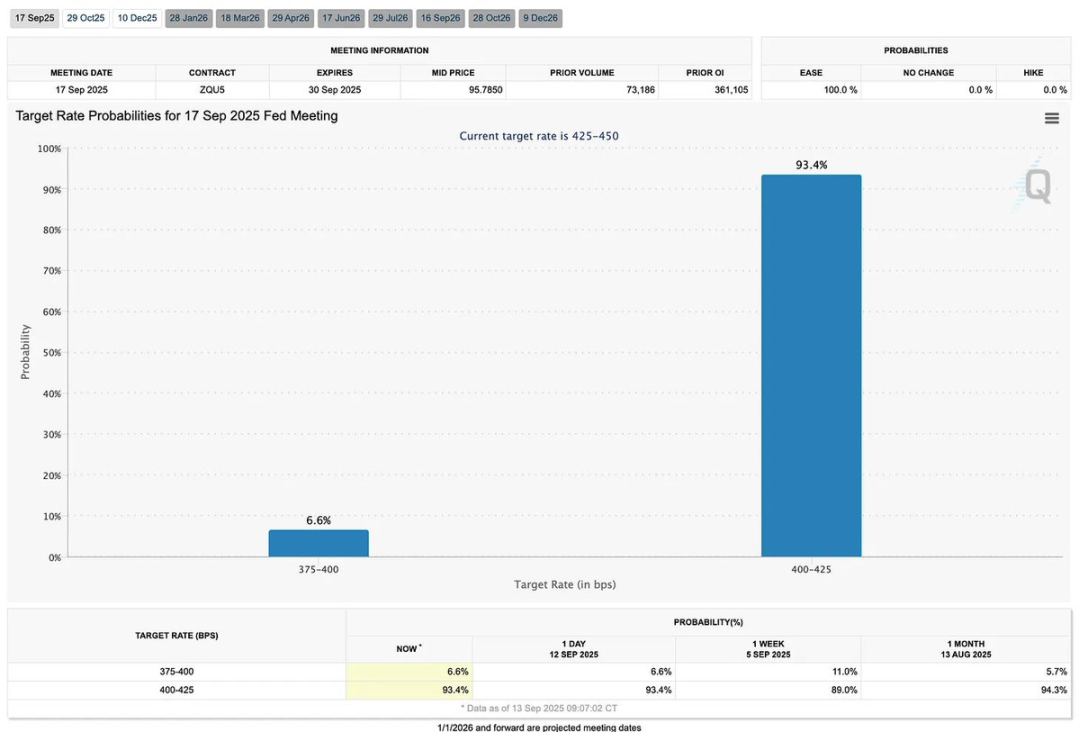
債券市場已提前消化了「市場下行」的預期。根據FedWatch 工具數據,市場認為聯準會降息25 個基點的機率約為88%,降息50 個基點的機率僅12%。需要注意的是:
- 從歷史數據來看,「首次降息50 個基點」通常被視為經濟衰退的訊號,往往會導致市場陷入「緩慢失血」狀態;
- 而「首次降息25 個基點」則較被解讀為「經濟軟著陸」的訊號,對經濟成長有支撐作用。
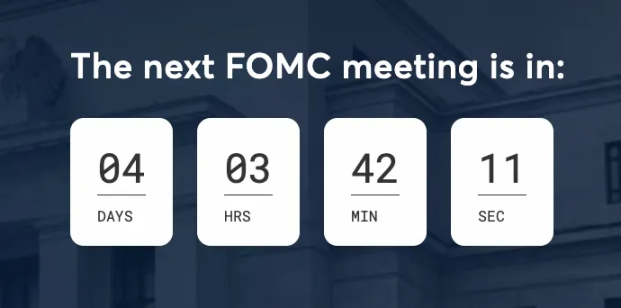
當前市場正處於關鍵轉折點。結合季節性指標來看,聯準會公開市場委員會會議後,市場波動率上升的風險已逐漸顯現。
核心結論
「持續穩健」勝過「短期炒作」;
「耐心佈局」勝過「FOMO(錯失恐懼)」;
「精準擇時」勝過「追求Alpha(超額收益)」。
以下將從宏觀事件前瞻、比特幣熱度指標、市場全景回顧以及核心經濟數據解讀等角度展開具體分析,數據截止到2025 年9 月14 日。
宏觀事件前瞻
上週回顧
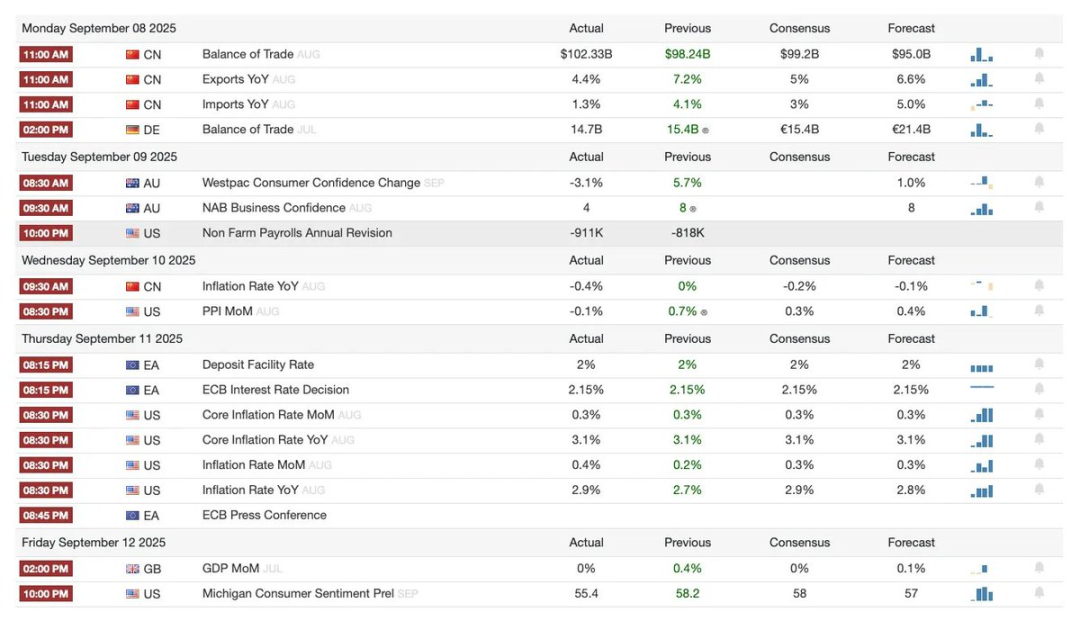
下週預告
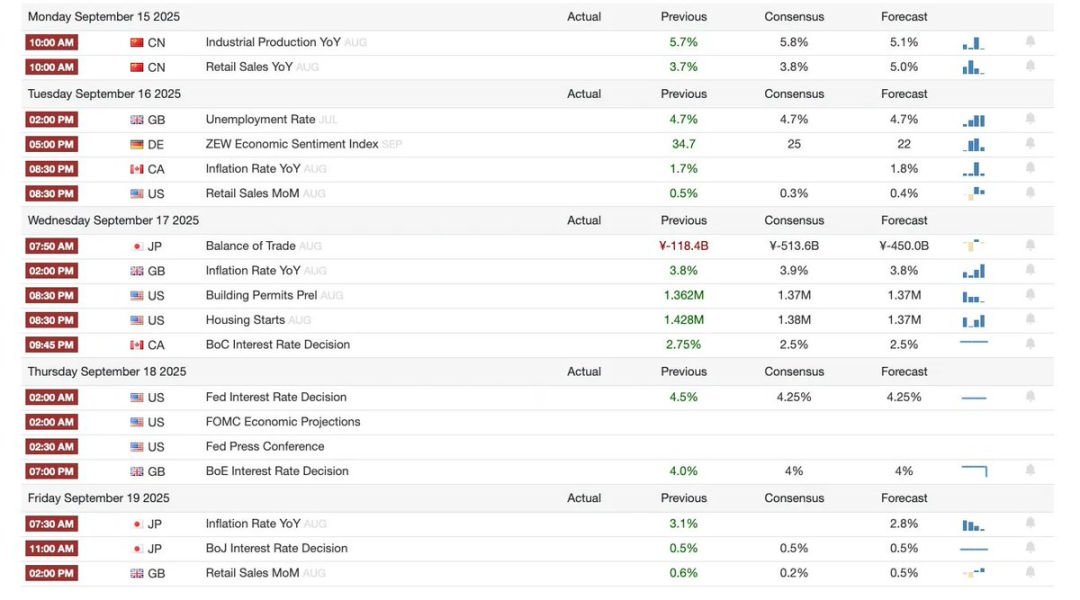
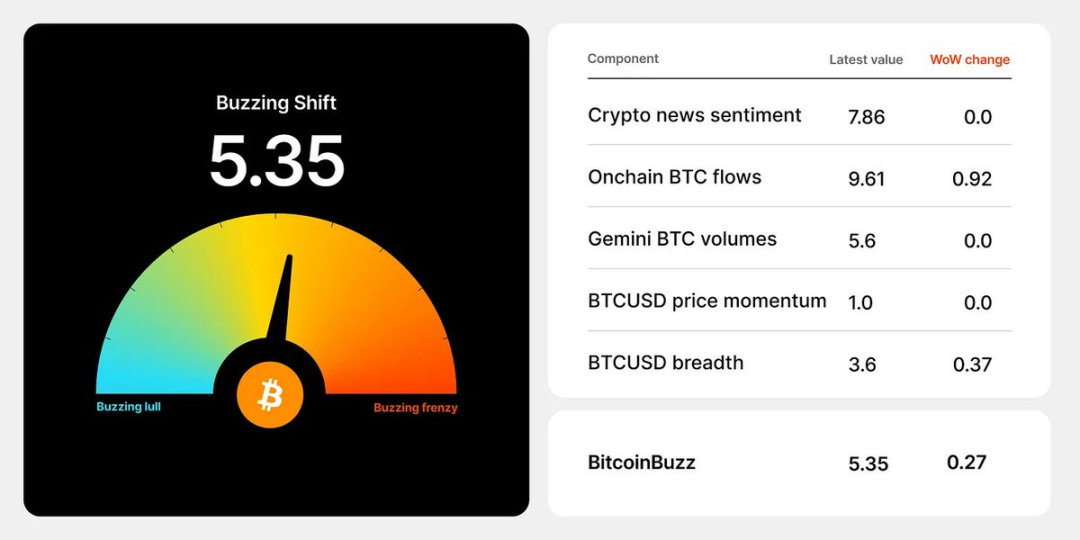
比特幣熱度指標
市場全景回顧
- 狗狗幣ETF 里程碑:REX Shares 與Osprey Funds 聯合推出的DOJE ETF,成為美國首隻直接追蹤狗狗幣價格的基金。這事件標誌著「Meme 幣」在傳統金融市場獲得一定認可,但由於狗狗幣缺乏實際應用場景,預計其需求仍將以散戶為主。
- 芝加哥選擇權交易所(Cboe)永續期貨計畫:擬推出的比特幣與以太坊期貨合約期限最長可達10 年,採用每日現金結算機制。若該計劃獲得監管批准,可望降低投資者的展期成本、豐富機構投資者的衍生性商品策略,並提升市場流動性。
- 螞蟻數位資產代幣化:螞蟻數位(Ant Digital)將84 億美元再生能源資產與螞蟻鏈(AntChain)綁定,實現了「即時生產數據追蹤」與「自動化收益分配」。這個「機構優先」的模式,凸顯了區塊鏈技術在大規模基礎設施融資中的應用價值。
- Forward 公司的Solana 金庫佈局:由Galaxy 與Jump Crypto 領導的16.5 億美元私募股權投資(PIPE),使Forward Industries 成為Solana 生態的核心持倉機構之一。這是機構資金首次大規模佈局「比特幣、以太坊以外的加密貨幣資產」,有望重塑Solana 的資本市場敘事。
核心經濟數據解讀
對普通用戶的核心啟示
- 就業市場收緊:尤其是傳統產業的就業機會減少,建議透過技能提升轉向醫療、服務業等抗風險能力較強的領域。
- 購買力短期改善,但風險仍存:當前薪資購買力有所提升,但關稅驅動的通膨可能很快侵蝕這一紅利,建議謹慎進行大額消費。
- 債務緩解機會臨近:若利率下調,債務壓力可能得到緩解,但當前家庭財務壓力正持續上升,建議維持保守預算,並為債務再融資做好準備。
- 投資波動率上升:降息可能短期提振市場,但通膨風險可能導致收益快速回吐,需警惕波動風險。
勞動市場動態
- 新增就業人數持續減少→ 職缺競爭加劇,低技能職缺尤為明顯;
- 產業分化顯著:醫療(+4.68 萬個職位)、旅館服務業(+2.8 萬個職位)需求仍強勁;但製造業、建築業、商業服務業的招聘活動已明顯放緩;
- 就業成長大幅降溫:新增就業機會從2024 年第四季的86.8 萬個,降至2025 年第一季的49.1 萬個、第二季的10.7 萬個;2025 年8 月僅新增2.2 萬個職位,接近停滯狀態;
- 產業分化背後的原因:關稅壓力、投資不確定性,以及移民政策對勞動供給的限制,導致週期性產業(製造業、建築業等)萎縮。
薪資與勞動參與率趨勢
- 薪資年增3.7%:成長率雖低於先前水平,但仍高於通膨率,這意味著實際購買力略有提升—— 這是當前經濟環境中少有的正面訊號;
- 需警覺關稅通膨風險:若關稅導致商品價格上漲,薪資成長帶來的購買力提升可能快速消失;
- 營收成長率:年增3.7%,為2021 年年中以來最低水平,雖緩解了「薪資- 通膨螺旋」壓力,但仍高於通膨,對消費者購買力形成淨利好;
- 勞動市場結構:勞動參與率緩慢上升,但失業率已上升至4.3%(2021 年以來最高),就業壓力主要集中在低技能勞動群體,高技能、高學歷群體就業仍維持穩定。
宏觀經濟影響
- 利率下調窗口接近:若聯準會如預期降息,抵押貸款、消費貸款、信用卡等融資成本可望下降;
- 家庭債務壓力上升:目前信用卡、汽車貸款、學生貸款的違約率持續攀升,若你正面臨債務壓力,建議提前規劃- 今年稍後再融資環境可能改善;
- 債券市場動態:10 年期美國公債殖利率降至4.1%(10 個月來最低),反映市場已提前定價「經濟放緩+ 聯準會降息」預期;
- 聯準會政策展望:期貨市場顯示,9 月降息機率約為90%,年底前預計降息2-3 次—— 儘管通膨仍有黏性,但市場仍押注聯準會將採取激進寬鬆政策;
- 金融壓力分化:家庭部門面臨信貸違約上升、學生貸款償還重啟的雙重壓力,而企業部門的融資環境仍保持寬鬆。
戰略啟示
- 經濟呈現「分化格局」:機構(企業、金融市場)享有寬鬆融資環境,家庭部門則面臨財務壓力上升;
- 政策陷入「兩難」:聯準會若降息,可能加劇通膨;但若不降息,就業放緩與債務違約上升的壓力又將加劇;
- 投資佈局建議:
- 抗風險領域:醫療、旅館服務業- 受惠於人口結構與體驗消費需求;
- 高風險領域:貿易敏感型產業(製造業、建築業)- 受關稅與勞動供給瓶頸影響較大;
- 宏觀環境總結:降息預期+ 勞動市場放緩,可能推動資產價格反彈,但通膨風險將導致股票、信貸、大宗商品等資產呈現「非對稱波動」。
歐元區政策展望
- 通膨現況:雖較2022 年高點顯著回落,但仍高於目標水準且呈現「平台期」特徵,限制了歐洲央行(ECB)的寬鬆空間;
- 政策分化風險:聯準會因「就業放緩」傾向寬鬆,歐洲央行因「通膨黏性」保持謹慎—— 這種分化可能加劇歐元兌美元匯率波動;
- 投資者視角:
- 利率:歐洲央行降息空間有限,歐元區公債殖利率可能維持相對高點;
- 股票:服務業通膨回落有利於企業獲利,但全球關稅導致的成本衝擊可能壓縮利潤空間;
- 宏觀風險:經濟成長動能疲軟,但歐洲央行難以寬鬆,可能陷入「輕度滯脹」格局;
- 歐洲央行立場:目前通膨仍高於2% 的目標,9 月降息機率較低,12 月是否降息仍存不確定性;
- 市場預期:期貨市場顯示,年底前降息機率約50%- 市場偏向寬鬆預期,但歐洲央行釋出的訊號仍偏謹慎;
- 拉加德(歐洲央行行長)表態:採取「觀望策略」,傾向於維持當前利率,避免過早寬鬆。
全球連結影響
- 關稅外溢風險:美國加徵關稅可能透過全球供應鏈推高輸入性成本,歐洲央行官員(施納貝爾)已將此列為歐元區通膨的「上行風險」;
- 傳導機制:即便歐元區內需疲軟,「輸入性通膨(高成本進口)」仍可能限制歐洲央行的政策彈性。
中國市場聚焦
當前中國正採取「雙軌策略」:在政治層面透過加強與印度的合作來應對外部衝擊,在經濟層面則透過注入流動性、引導市場預期來緩解經濟脆弱性。
- 核心邏輯:寄望透過科技領域的領先地位,彌補經濟成長的短板;
- 潛在風險:若實體經濟持續停滯,而市場僅靠流動性支撐維持高位,可能導致表面繁榮下的結構性脆弱。
關稅影響現狀
- 中金(CICC)數據顯示:中國出口企業僅承擔了9% 的美國關稅成本,遠低於歐洲和東南亞企業的承擔比例;
- 背後意義:美國進口商目前正自行消化關稅成本,壓縮自身利潤空間。這種模式難以持續── 最終美國消費者將面臨物價上漲,進一步加劇通膨風險;
- 中國出口壓力:中國對美出口持續下滑,工廠閒置率上升,可能對國內穩定形成潛在壓力,這一脆弱性雖不顯眼,但影響關鍵。
地緣政治格局重塑
- 美國「對華遏制」策略遇挫:美國因印度進口俄羅斯石油而對其加徵50% 關稅,削弱了自身建構的「對華圍堵」聯盟;
- 中國的戰略應對:迅速抓住這一裂痕,促成印度、俄羅斯在京舉行多年來首次三邊會談;
- 關鍵洞察:若中國與印度深化合作,美國主導的「四方安全對話(Quad,成員包括美、日、澳、印)」可能面臨戰略空洞化風險。
資本市場的「安全閥」作用
- 市場與經濟的背離:儘管中國經濟基本面疲軟,但股市仍創下10 年新高- 這項上漲並非由企業獲利驅動,而是源自於「流動性注入」與「22 兆美元居民儲蓄從存款(殖利率約1%)轉移到股市」;
- 吸引力邏輯:10 年期公債殖利率僅1.7%,使股票在「相對收益」上具備結構性吸引力;同時,全球投資者也在追逐中國在科技領域的優勢標的;
- 核心洞察:當前市場樂觀情緒是「流動性寬鬆+ 科技敘事」的押注,而非對實體經濟復甦的信心。
宏觀風險預警
- 泡沫風險:若實體經濟無法實現真正復甦,當前股市上漲可能演變為另一輪「流動性驅動型泡沫」;
- 政策依賴加劇:若出口持續下滑、居民消費需求疲軟,中國可能需要進一步加大貨幣寬鬆力度,並透過更多資本市場調控手段維持市場穩定。





