






宏觀週報(8.14):多事之週,缺乏更多的邊際利好


儘管周初市場上漲,但在多家美國銀行信用評級下調、中國金融數據斷崖下跌、英國GDP 超預期、通脹前瞻指標超預期等因素的推動下,截至週五收盤,標準普爾500 指數、納斯達克指數、羅素2000 指數連續第二週下跌,但跌幅較前周放緩,納斯達克100 為自去年12 月以來首次兩週連跌。道指周二大幅下滑,但隨後反彈最終全週收漲。市場目前正在對長期利率進行激進對上修,即便宏觀微觀對數據都不錯,但市場並不買賬,因為已經消化了這些預期。
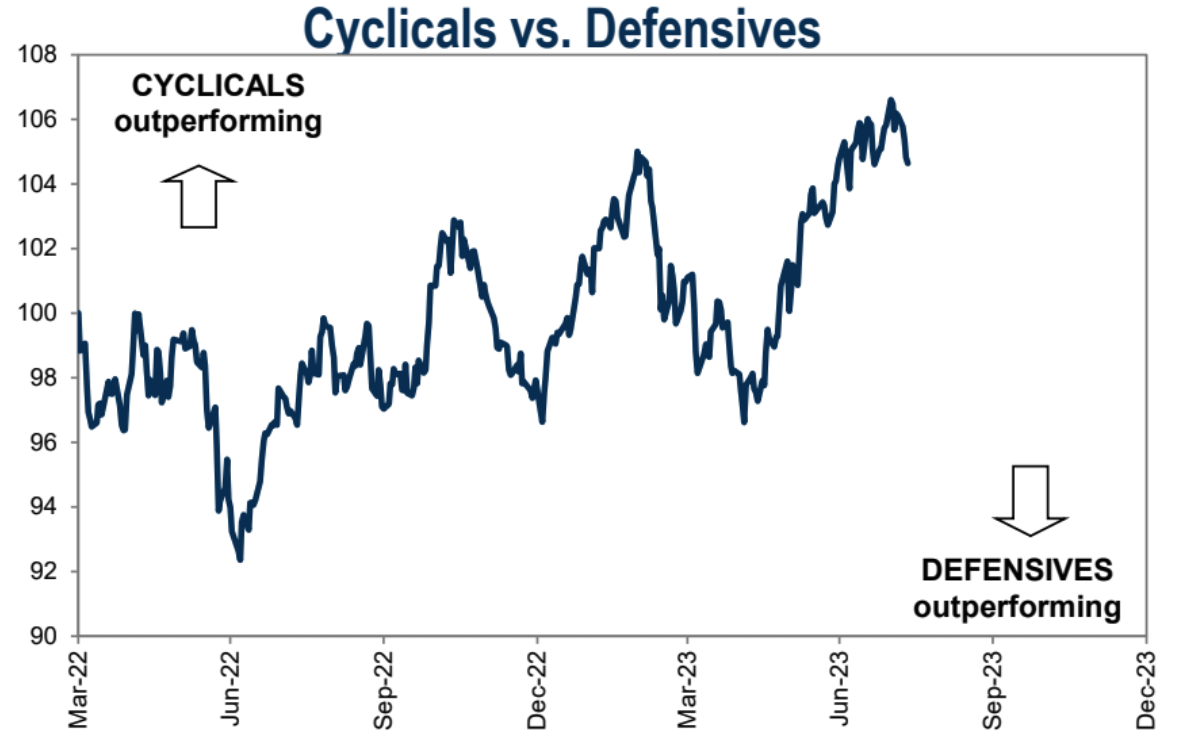
現在市場關注點是,如果大型科技股的漲勢進一步回吐,是否會拖累整體市場走低,或者是否會有其他股票幫助力挽狂瀾。
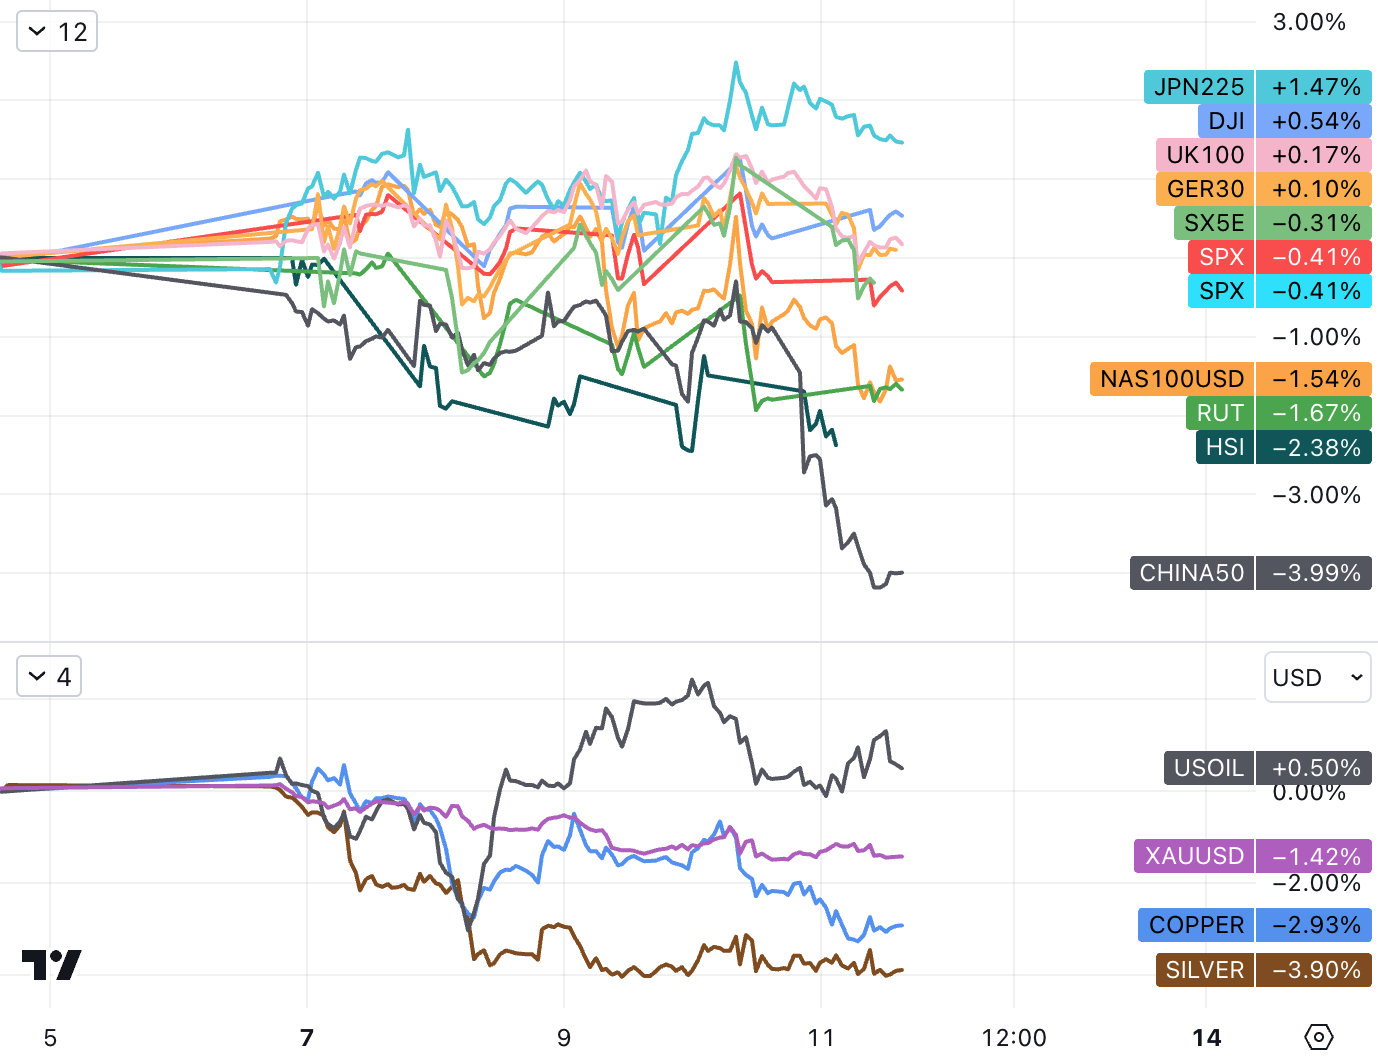
板塊方面今年上半年,被超買大型科技股特別弱勢,而被超賣能源股則強勢反彈,標普500 能源板塊三季度以來上漲了約10% 。截止上週五國際油價已錄得連續七週上漲,創2022 年來最長連漲紀錄,美油報83 美元/桶,布倫特報86.5 美元/桶。
圍繞AI 狂潮是否在重演上世紀90 年代末互聯網泡沫,一些機構的分析師兩派論點總結如下:
對本輪反彈持積極態度的分析師認為,這與泡沫時期顯然不一樣,AI 相關公司正處於未來幾年改變社會的技術前沿。雖然科技股的估值是一個需要重點關注的問題,但AI 正推動科技行業進入“ 1995 年時刻”,未來的增長將是自上世紀90 年代以來從未見過的。
而持懷疑態度的分析師認為,目前的市場熱潮充斥著炒作和虛假的希望,他們警告,科技股大漲只是一場泡沫。之前科技股的繁榮與蕭條週期就反映出,長遠來看,要選出少數幾家最終可能主導某一特定行業的公司,難度比想像中大得多。
總體而言,市場已經消化了許多好消息,包括更好的通脹趨勢、美聯儲可能暫停加息以及經濟繼續高於趨勢增長,市場調整幅度目前看是健康的,可以讓市場消化近期的漲幅,然後為潛在的走高做好準備。
歷史數據顯示,自1950 年以來,標準普爾500 指數曾有35 次上漲超過15% 。平均而言,反彈後的六個月內至少會出現一次回調。這些回調幅度從-2.5% 到-19% 不等,平均值為-8.2% ,中值為-7.6% 。目前,標準普爾500 指數自7 月31 日創下的近期高點以來下跌了僅約3% 。
其它市場方面隨著日元貶值,日股大漲1.47% ,歐洲股市橫盤震盪,英德股市小幅收漲,Stoxx 50 下跌0.3% ,中國股市受到社融數據斷崖下跌影響表現最差,A 50大跌4% ,金龍指數大跌6.55% ,滬深300 跌2.9% 。
債券市場
匯率市場
匯率市場
匯率市場
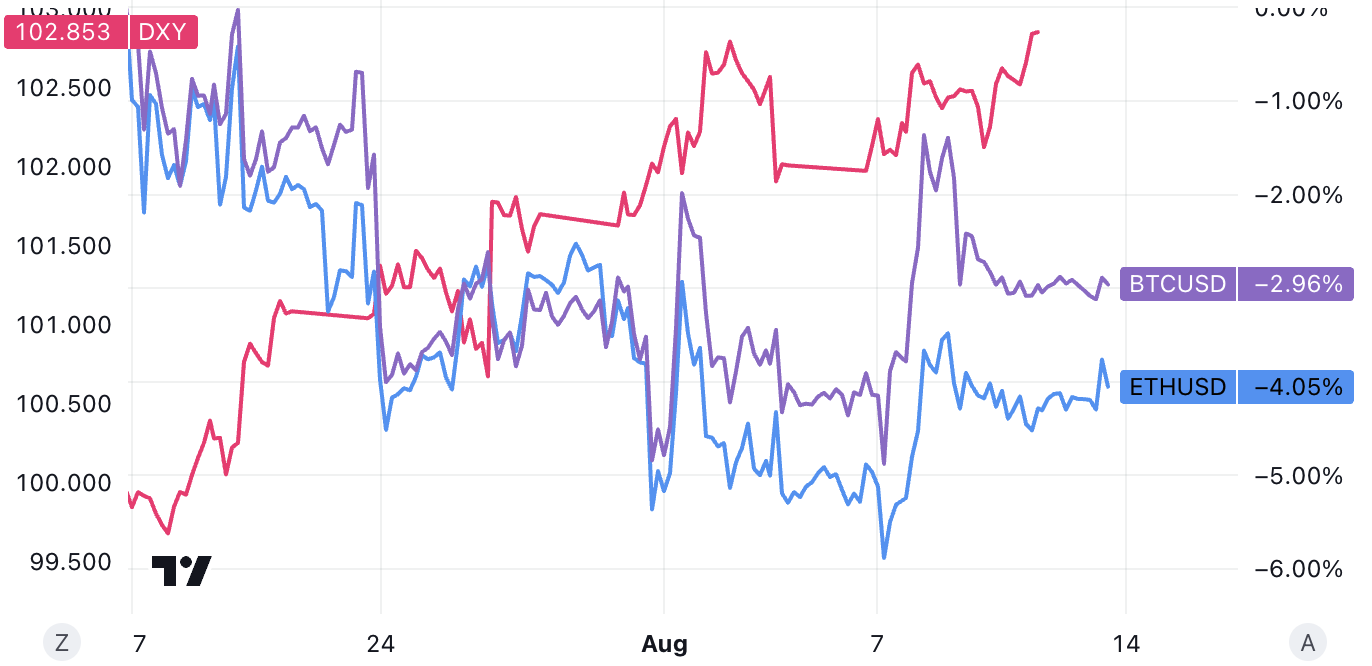
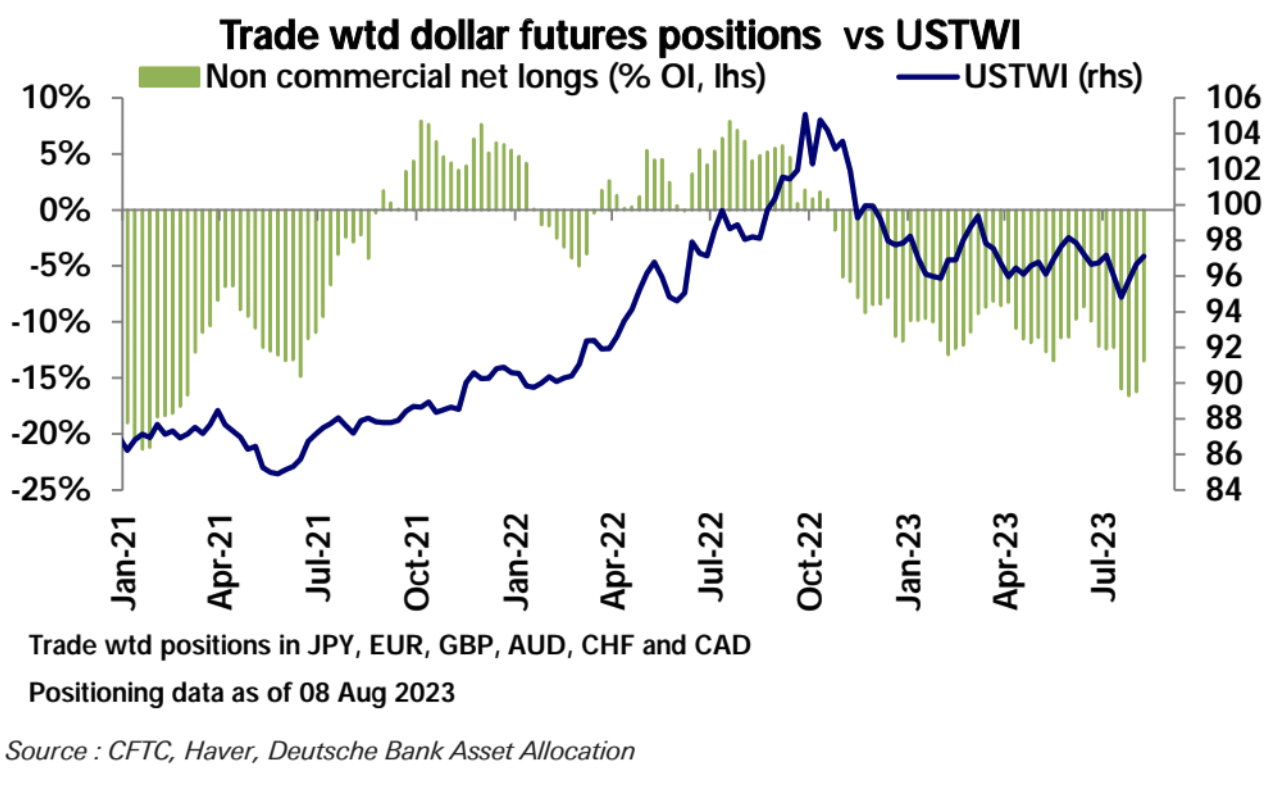
美元指數處於102.80 ,上週漲約0.8% ,連漲四周。非美貨幣中,日元表現較差,兌美元連跌五日,週五一度去年9 月日本政府乾預匯市的門檻145.00 。離岸人民幣兌美元報7.2601 ,上週累跌722 點,連跌兩週。
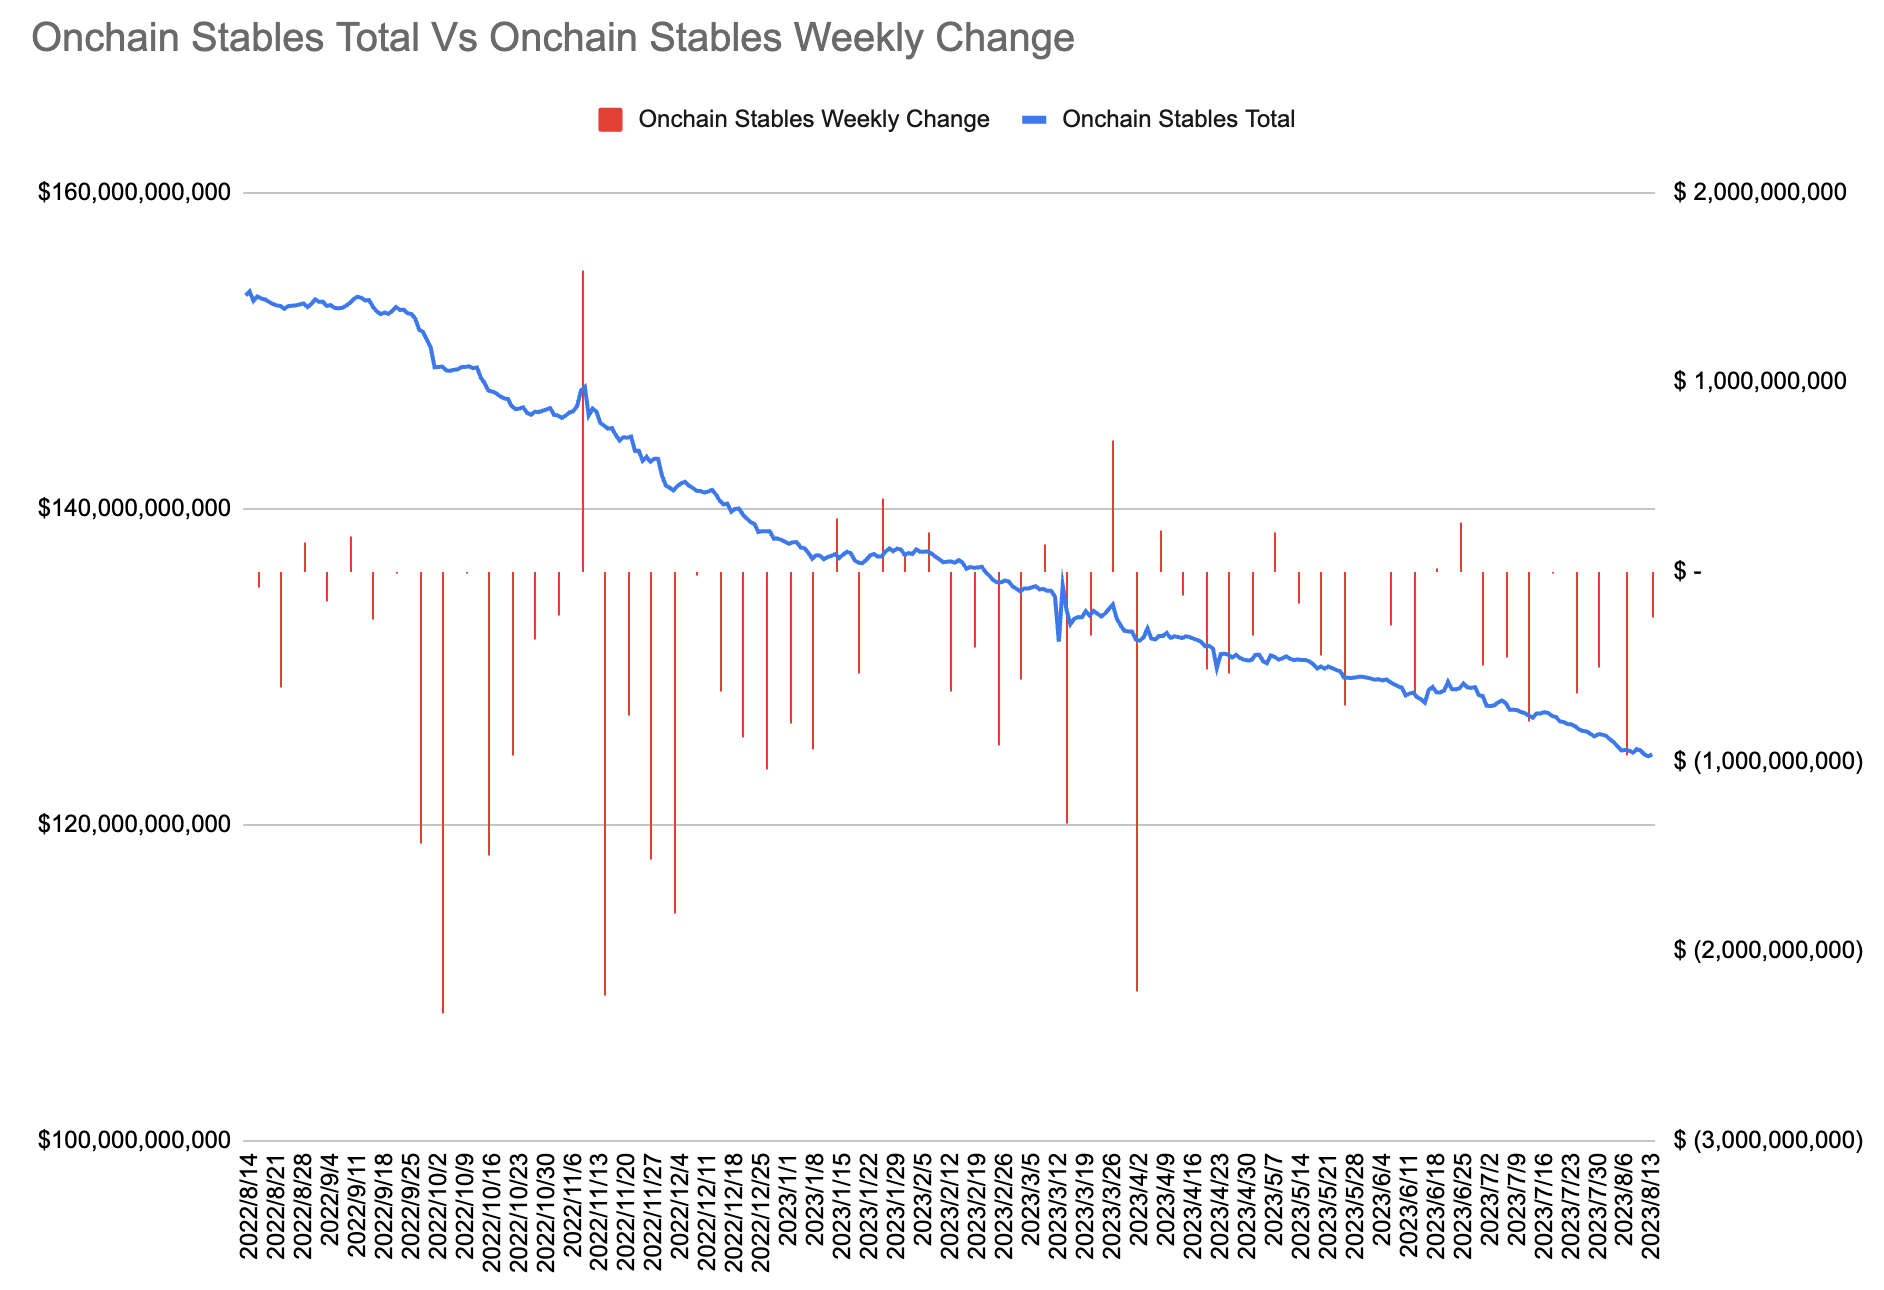
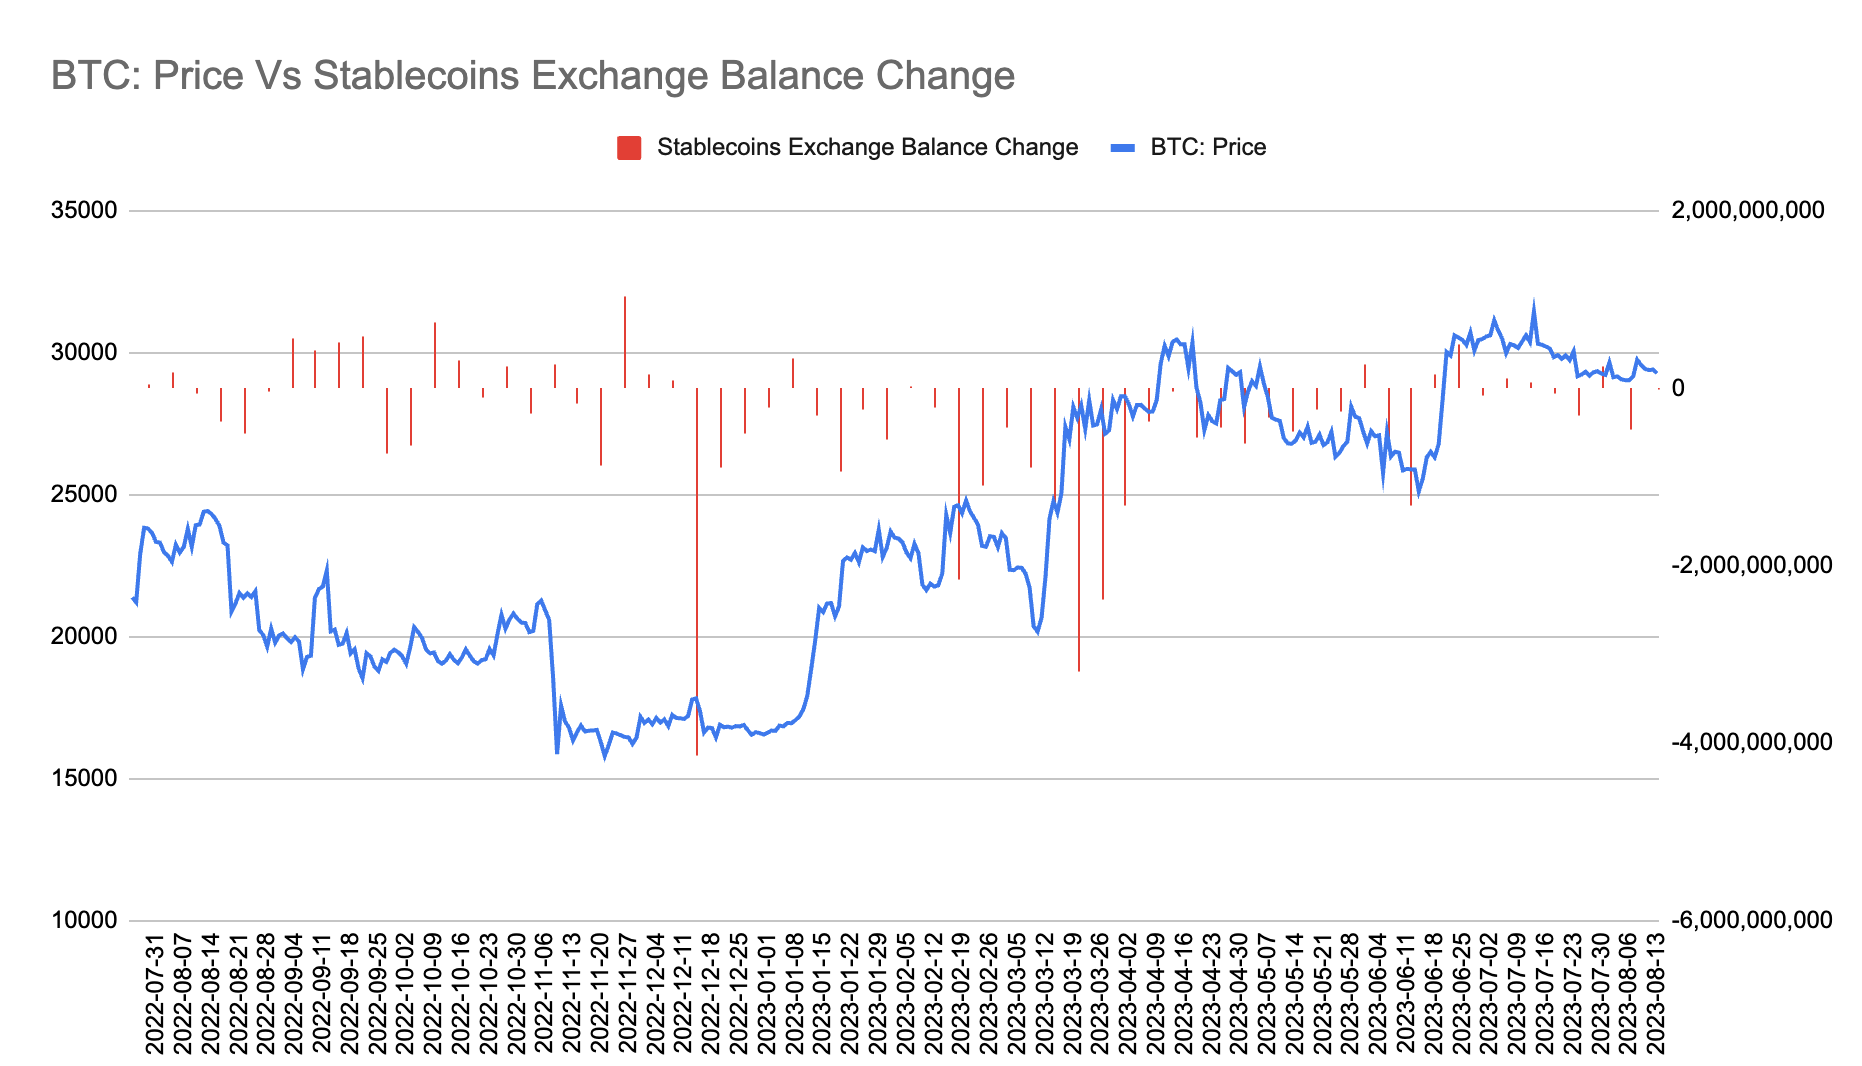
數字貨幣在ETF 可能通過的預期下周中一度大漲,但最終受到強勢美元和美債收益率上升的壓制漲幅收窄,BTC 8 月內第二次沖擊3 萬關口未果,但總體仍維持在29000關口之上,在傳統市場略顯悲觀之際,最近兩週表現相對堅挺。
正文
正文
通脹預期
週四,以消費者價格指數衡量的美國7 月份通脹率為3.2% ,略低於市場預期。不包括能源和食品在內的核心通脹本月上漲0.2% ,與6 月份持平。核心CPI 連續第二個月環比增長0.2% 是一個積極信號,這表明價格壓力正在緩解,這一進展可能導緻美聯儲考慮暫停加息,但能源價格反彈顯示通脹放緩也並非一帆風順。
本次數據中,二手車價格(-1.3% )和家具家電(-0.4% ) 等商品價格繼續下跌,機票價格(-8.1% ) 連續第二個月大幅回落,加上酒店(-0.5% )和租車(-0.3% ) 等服務價格走低,對抑制核心通脹起到了重要作用。
但7 月燃油(+ 3.0% ) 、汽油(+ 0.2% ) 、天然氣服務(+ 2.0% )均在上升,且8 月以來全球油價繼續上漲,或預示著8 月能源價格環比將進一步走高,能源通脹存在反彈向上的風險。
6 月下旬以來,由於沙特、俄羅斯等國的減產,石油價格持續上漲。摩根大通當前預測,到9 月份油價可能達到90 美元,因現貨市場供需正在迅速趨緊。
因服務業價格上漲推動,週五公佈的美國7 月PPI 同比增速超預期上修70 個基點至0.8% ,剔除波動較大的食品和能源的指標核心PPI 7 月同比增速未如預期放緩,反而略有加快至2.4% ,PPI 與核心PPI 環比增速均略高於預期。
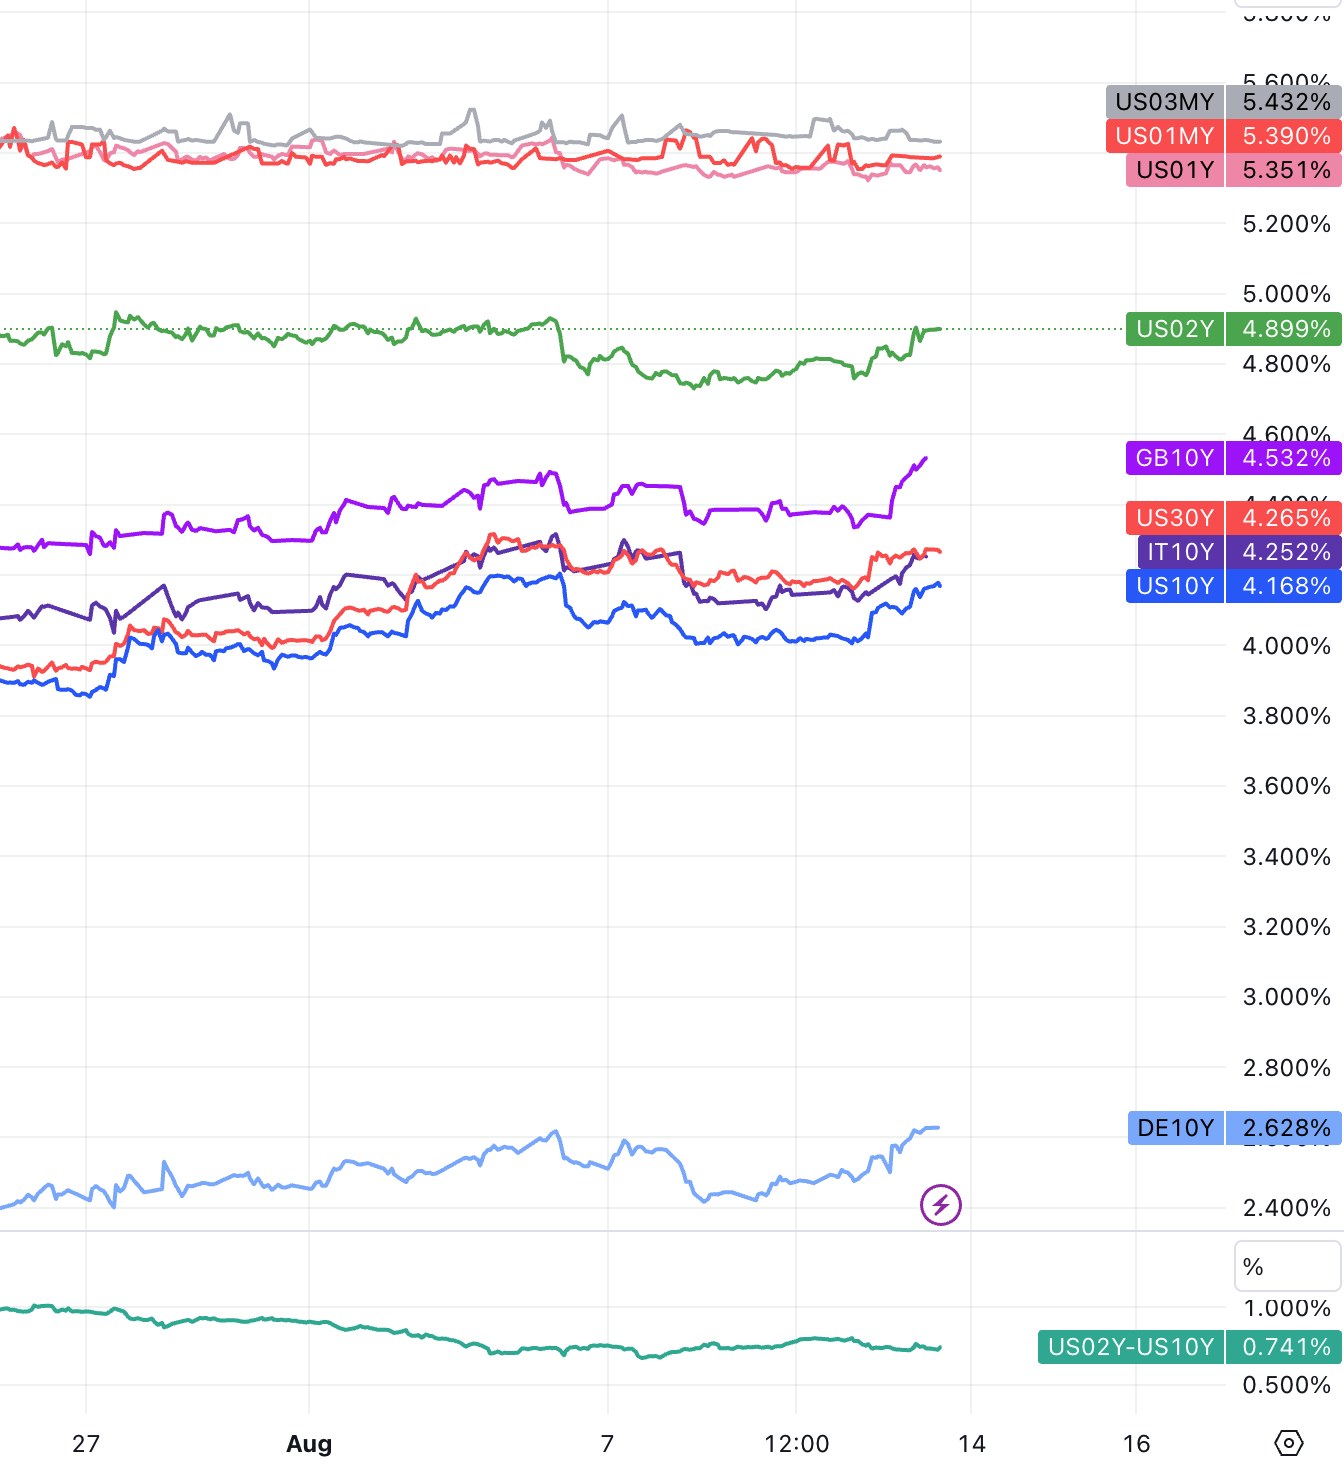
美國PPI 體現高通脹黏性,抵消了CPI 數據帶來的短暫樂觀。數據公佈後,美元指數抹平跌幅跳漲,美國國債價格跳水、收益率拉升,基準十年期和對利率更敏感的兩年期美債收益率均刷新一周高位,美國股市和數字貨幣都走低。
正文
正文
正文
正文
正文
正文
美債拍賣冰火兩重天
正文
正文
中國的挑戰
中國7 月出口同比下降14.5% ,創2020 年2 月以來最大降幅;同期進口下降12.5% 。週二公佈的進出口數據下降加劇了該國經濟困境的減弱,疊加此前公佈的物價轉負,中國經濟疫情以來來首次陷入通貨緊縮。
中國7 月份人民幣新增貸款和社融增量斷崖式下滑,創近14 年新低。 7 月社會融資規模5282 億元,預期11000 億元,前值42200 億元;7 月M 2 貨幣供應同比10.7% ,預期11% ,前值11.30% ;7 月新增人民幣貸款3459 億元,預期8000 億元,前值30500 億元。信貸少增主要由於:
對公貸款同比少增499 億元,主要由於“穩增長”政策導向下6 月對公貸款提前投放導致透支部分需求;
正文
正文
阿里2024 財年Q1財報
8 月10 日,阿里巴巴發布2024 財年第一季度(截至6 月30 日)財報。作為六大業務分拆後的首份財報,這些數據不僅是阿里巴巴一個季度經營情況的說明,更是其組織架構變革成效的檢驗。
阿里共計取得營收2341.56 億元,與上年同期2055.55 億元的營收相比實現14% 的增長;淨利潤為330 億元,與上年同期的202.98 億元相比實現63% 的增長。這樣的數據讓市場再次看到中國電商行業的活力。
正文
正文
正文
正文
正文
正文
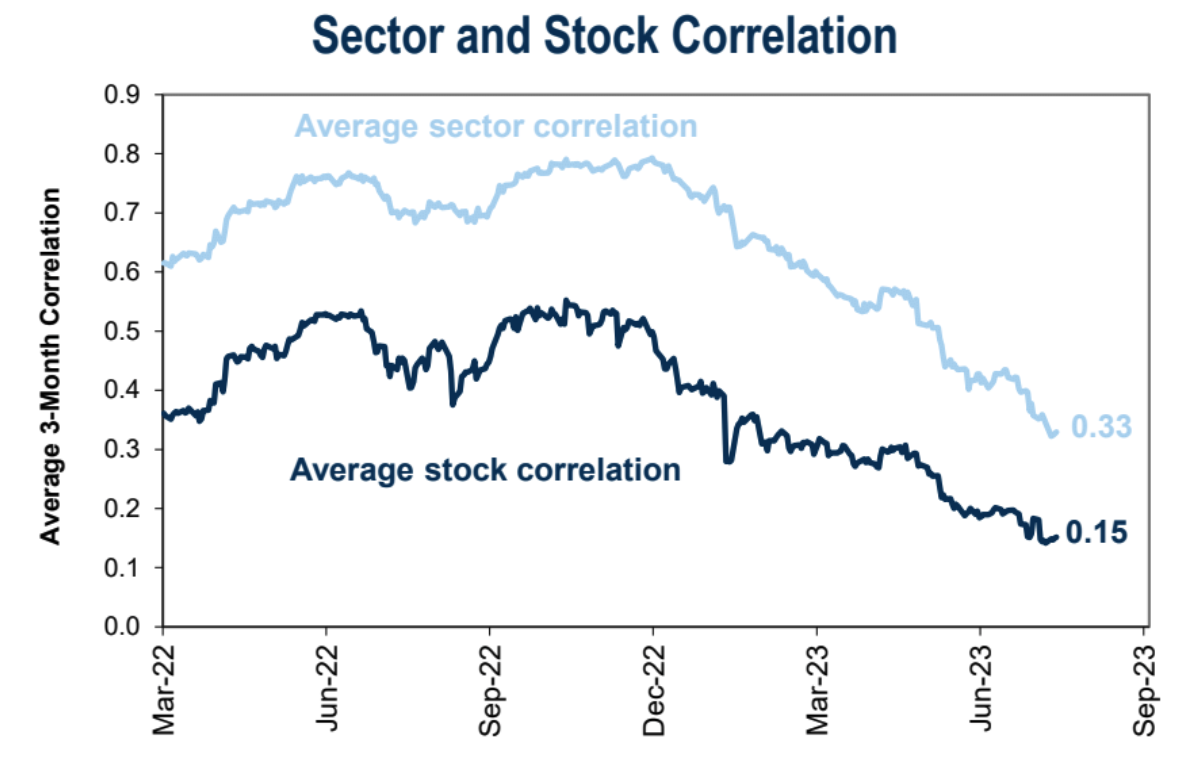
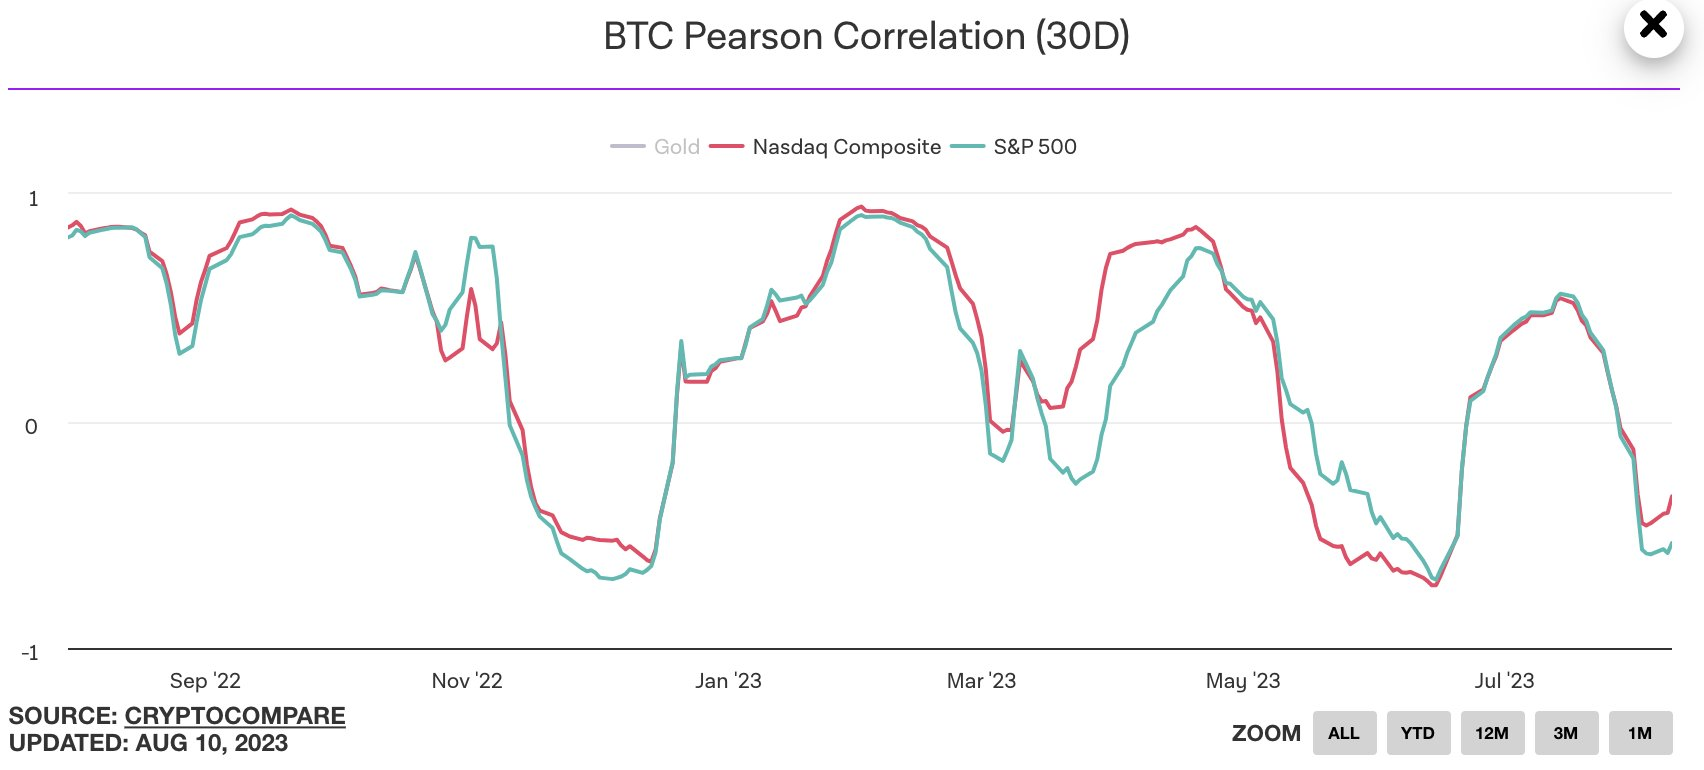
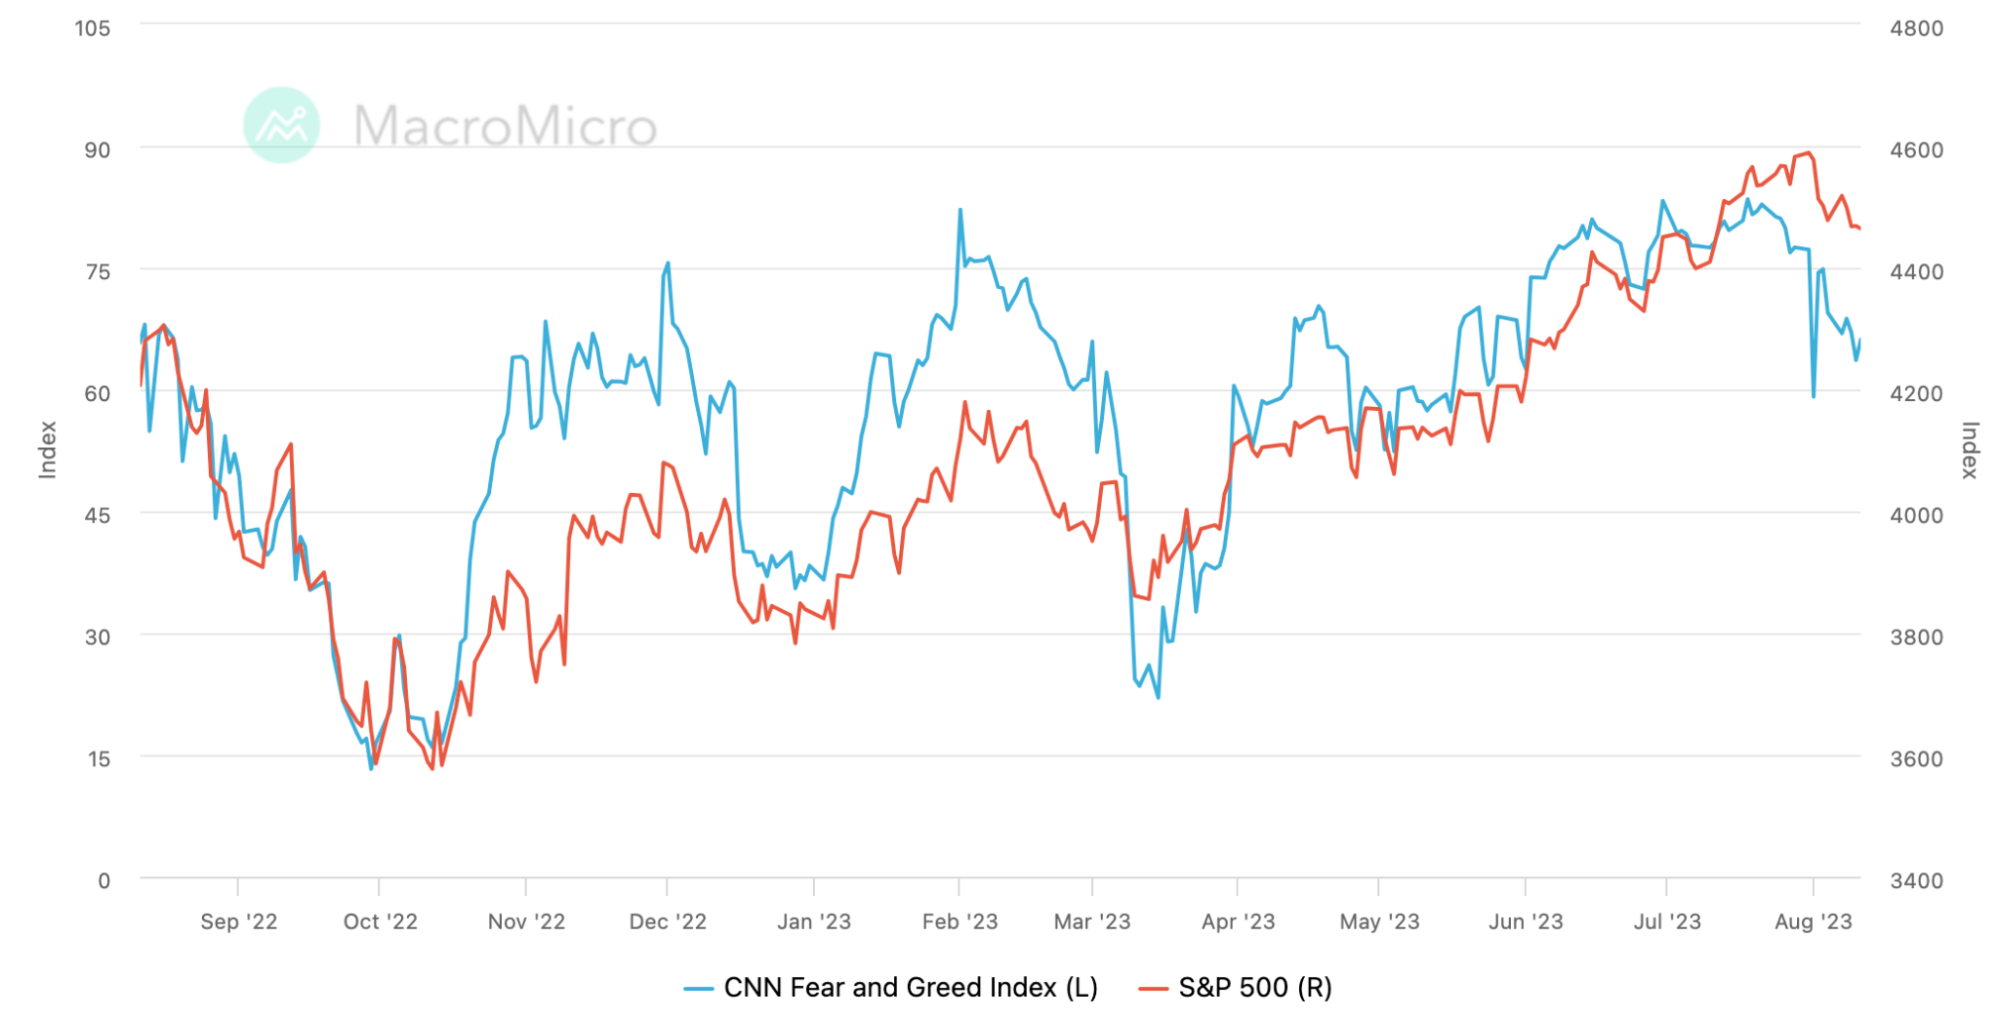
相關性下跌
數幣和股指相關性跌倒低點,股票內部的相關性也是跌倒谷底,技術和創新的影響和全球經濟和貿易趨勢不確定性是主要背景原因
 資金倉位變化
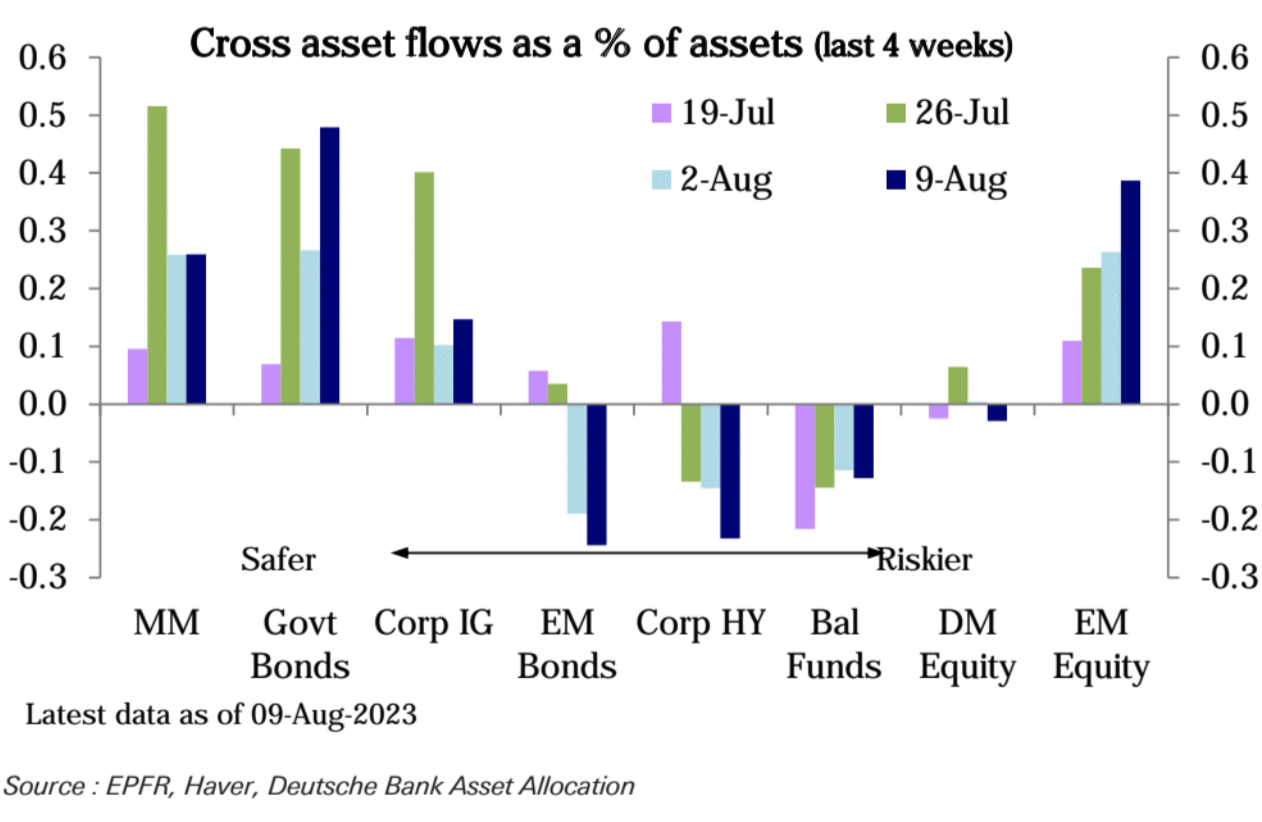
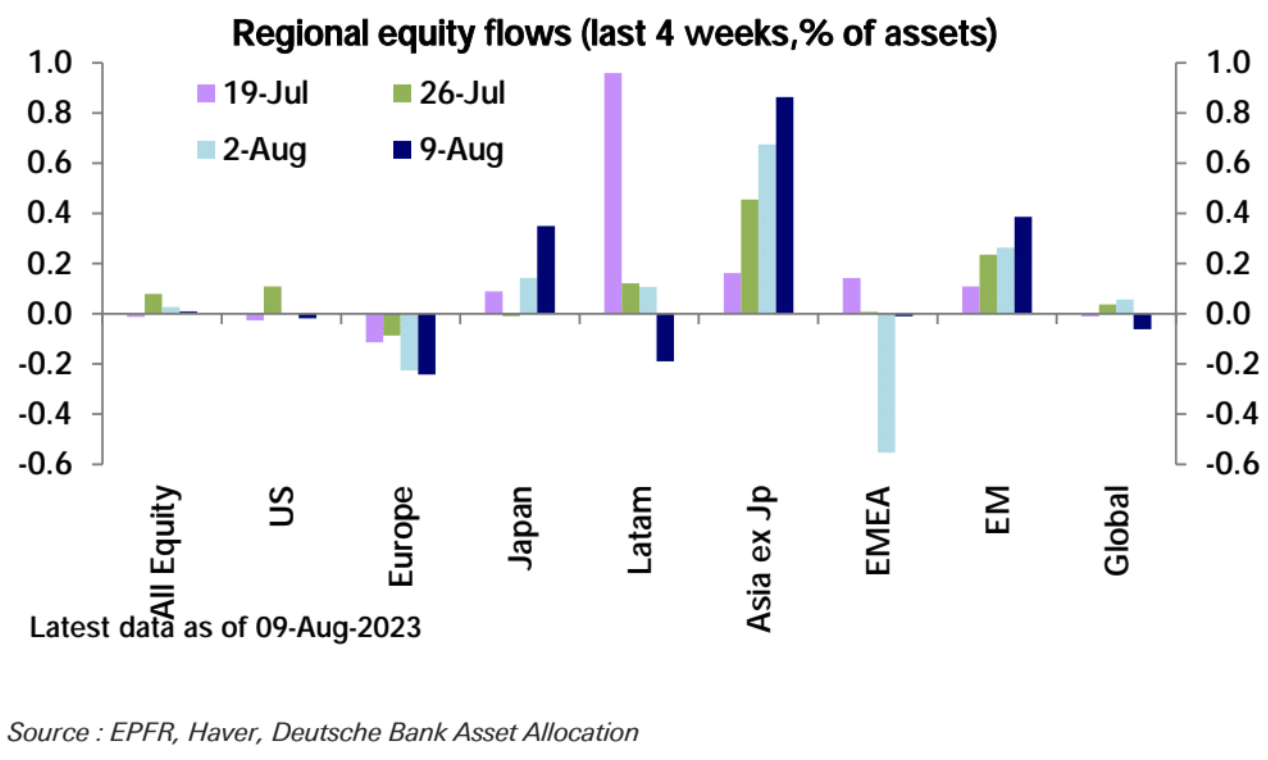
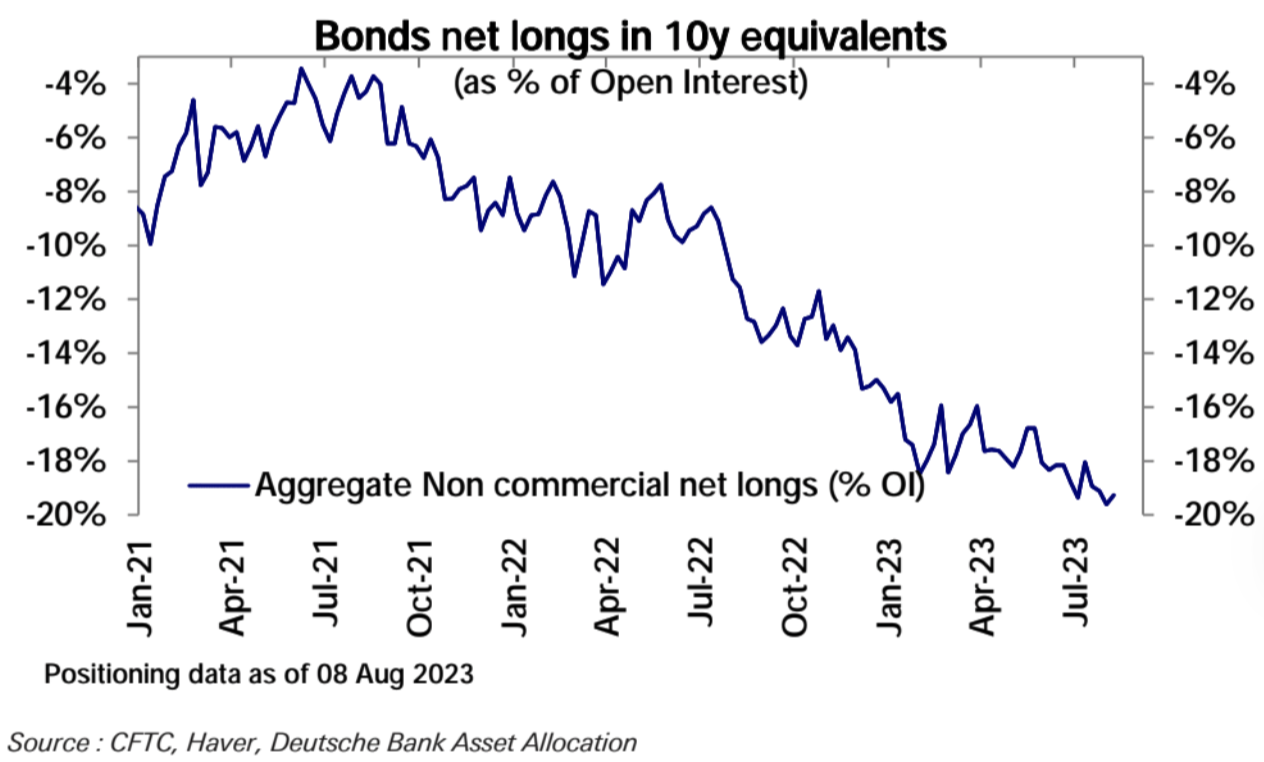
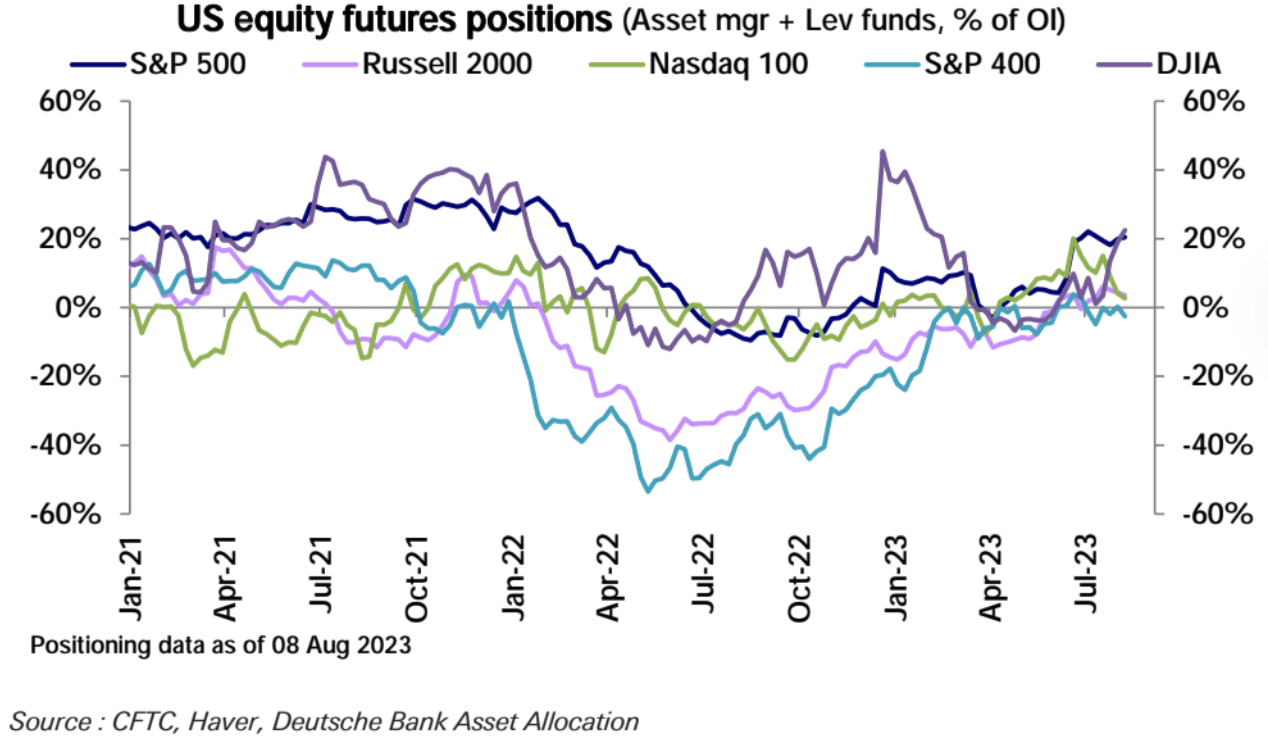
根據德意志銀行統計口徑,過去3 週,整體股票倉位繼續下降,現已處於兩個月低位。這主要是由於主觀投資者倉位急劇回落所致,已回吐自5 月底至7 月中旬期間的大幅攀升的一半多,現已接近中性。
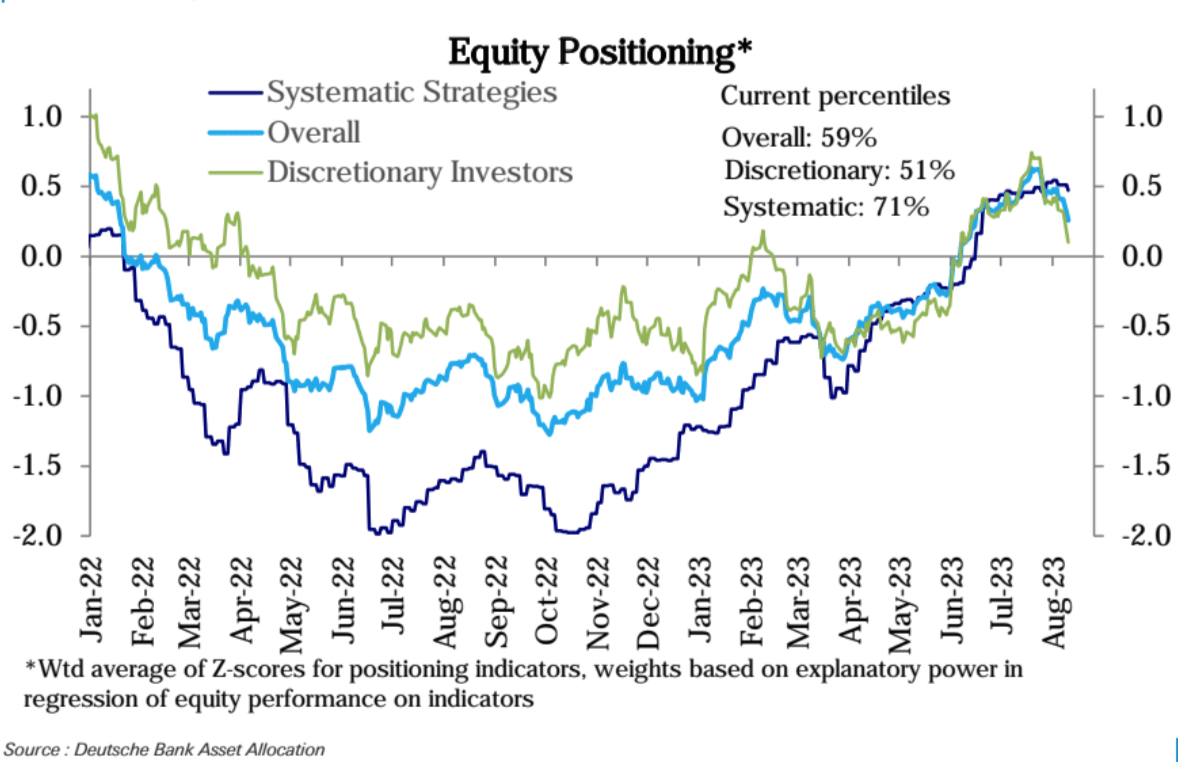
系統性策略倉位自6 月中旬以來一直緩慢走高,上週略有下降。影響股票倉位的關鍵因素是宏觀數據意外、盈利季和利率波動。宏觀預期一直在穩步改善,增長數據走高,通脹數據走低,進一步的正面數據意外已經較難獲得。
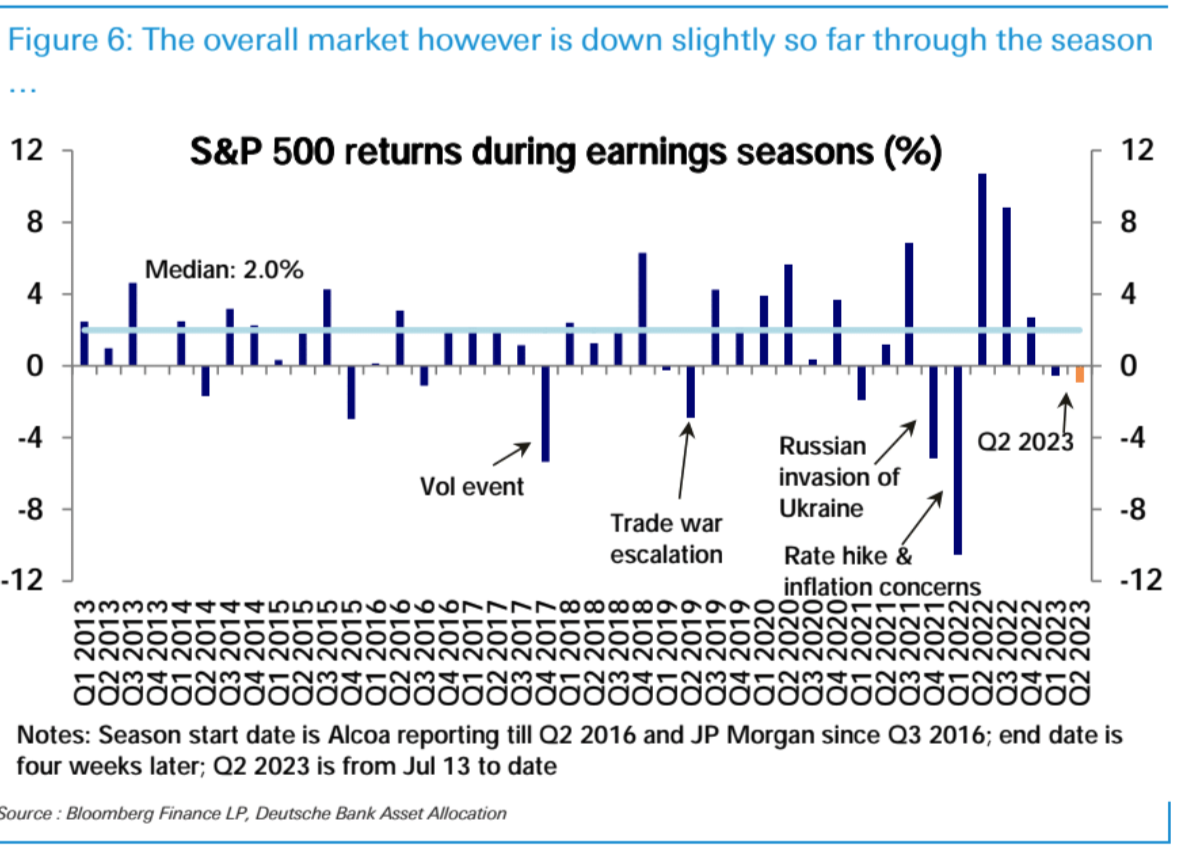
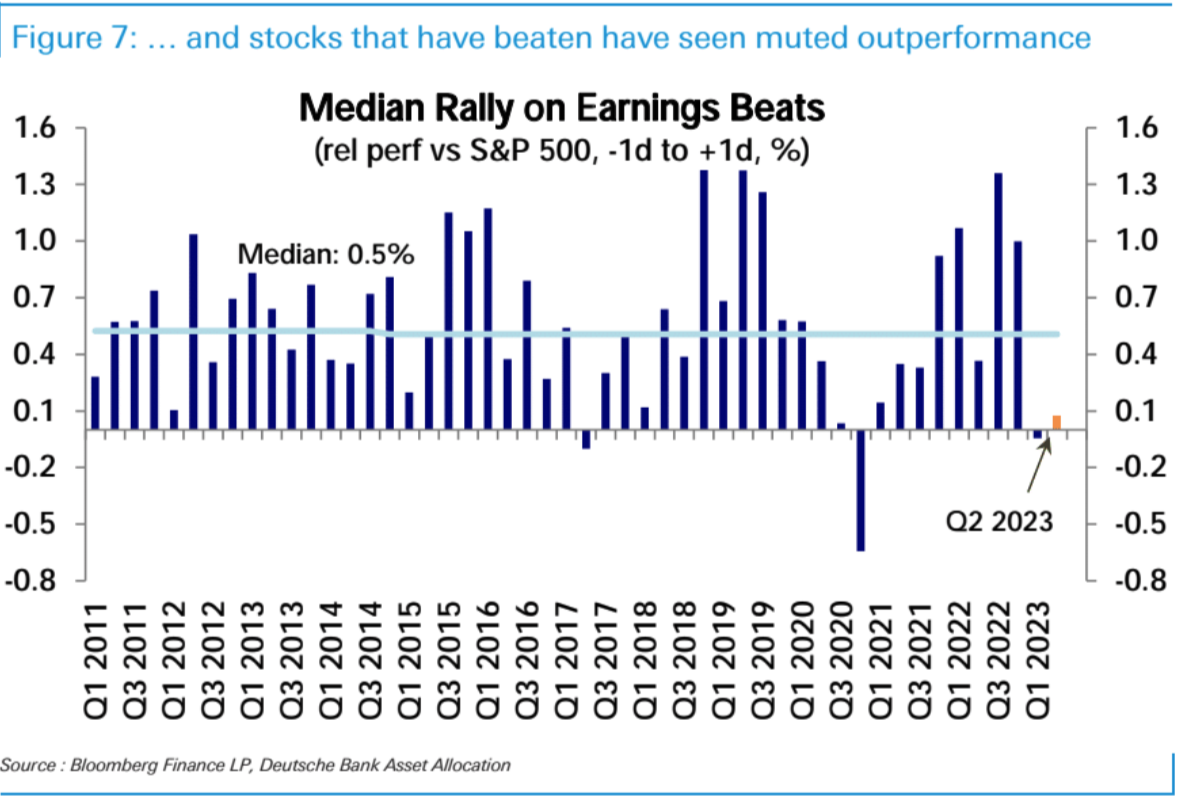
第二季度盈利季表現強勁,公司業績表現優於預期。但市場整體盈利季後略有下跌,業績優於預期的公司表現也不突出。
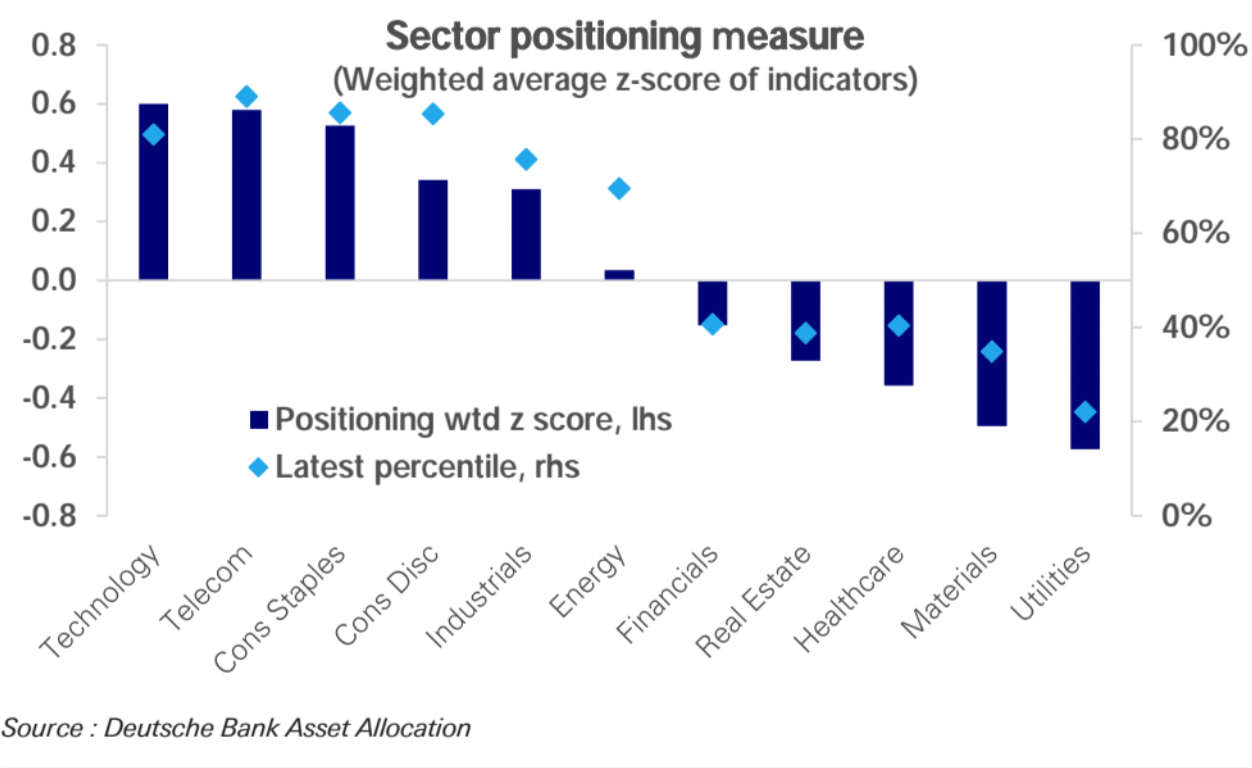
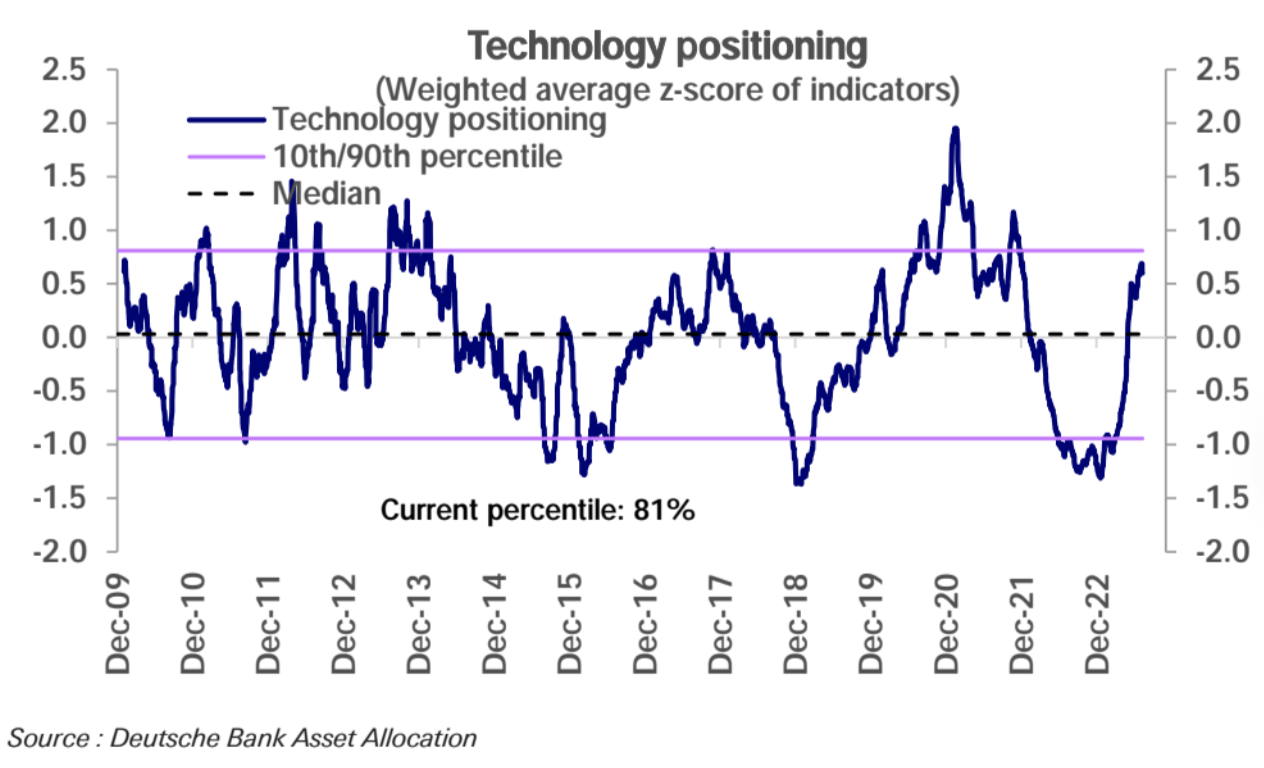
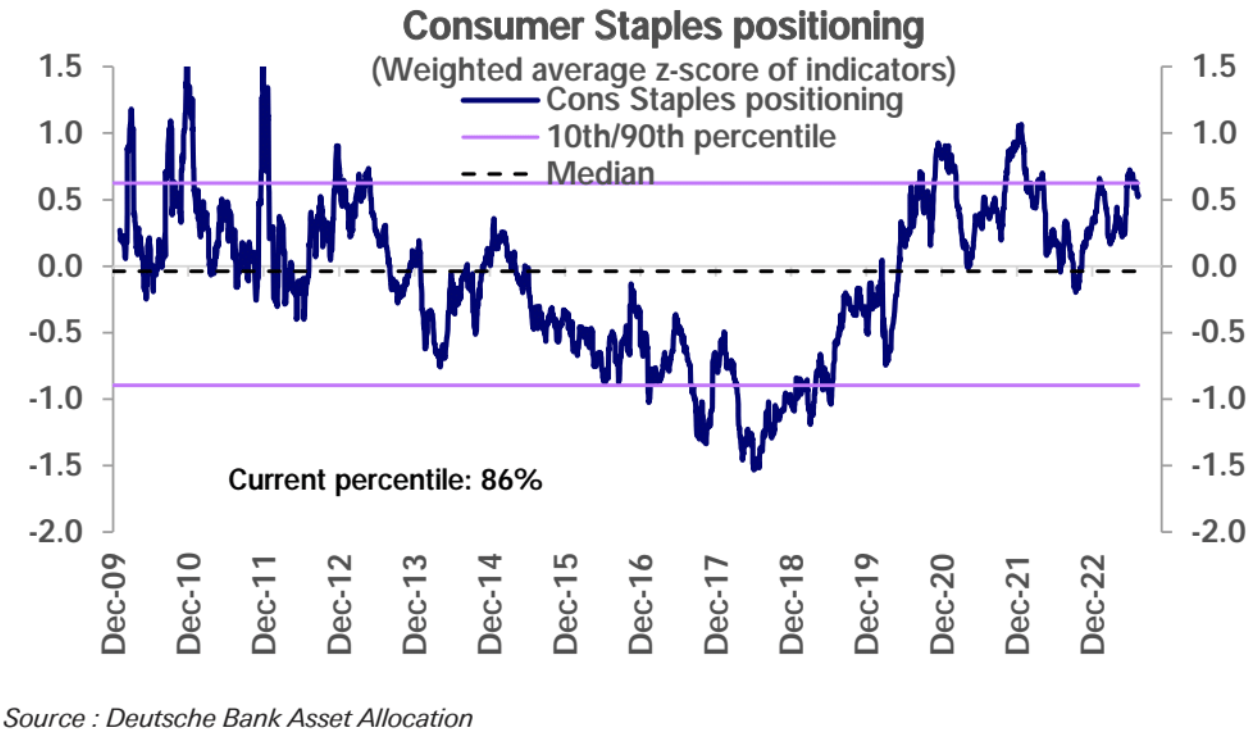
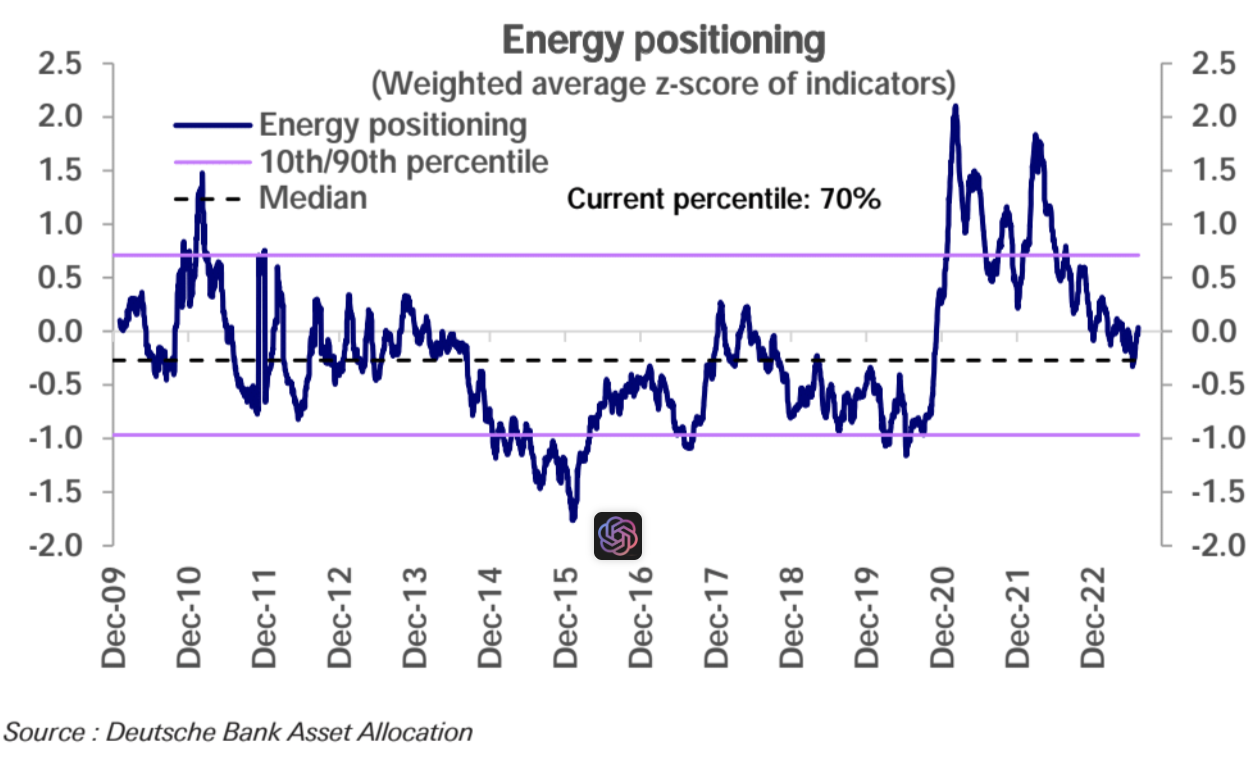
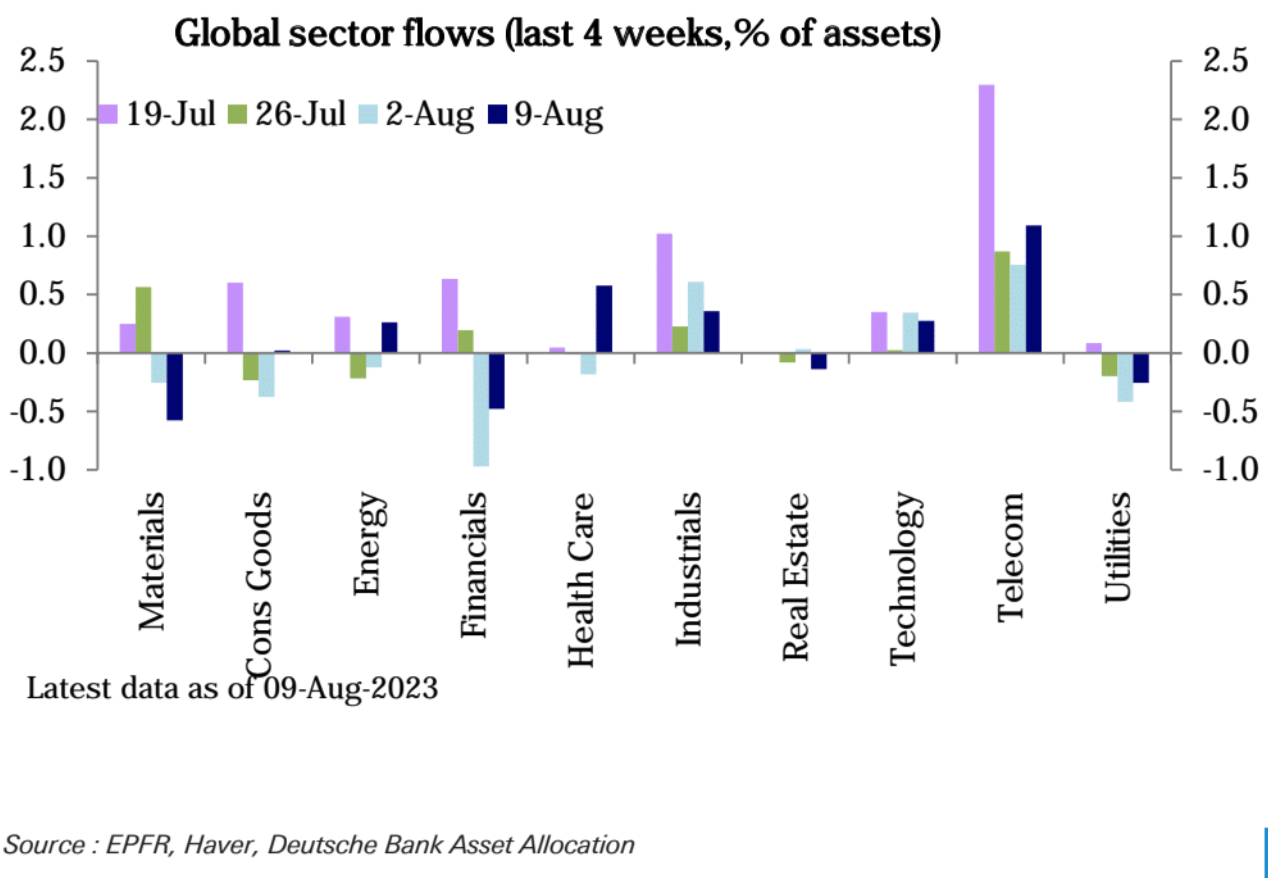
從行業來看,科技、通信服務和非日常消費品的倉位本週略有下降,但處於歷史區間的高位。日用消費品的倉位本周大幅上升,現已接近頂部水平。工業品倉位也在上升,目前進入過度配置區間。能源倉位則已逐漸上升至中性水平。
正文
正文
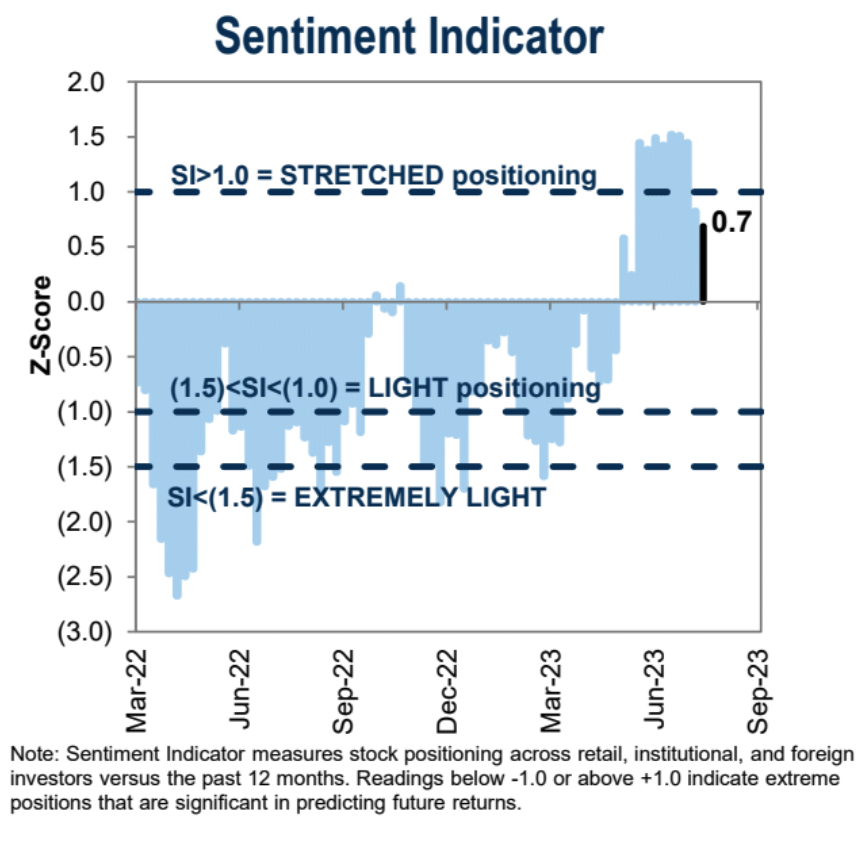
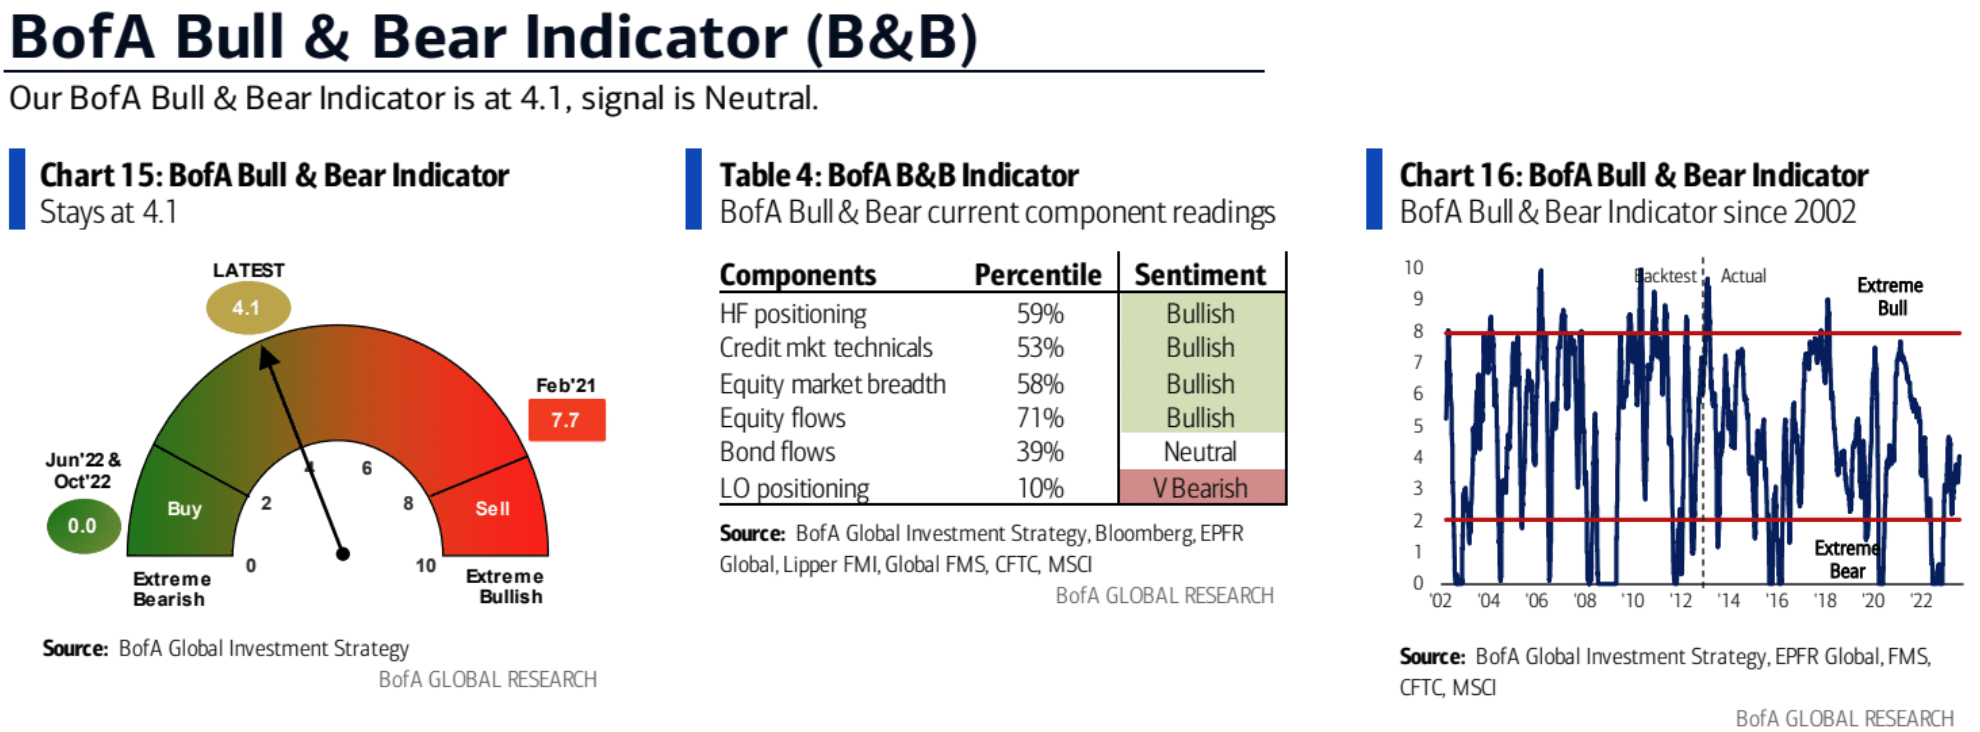
投資者情緒
高盛的投資者倉位情緒數據繼續下降0.8 ➝ 0.7 :
 正文
正文
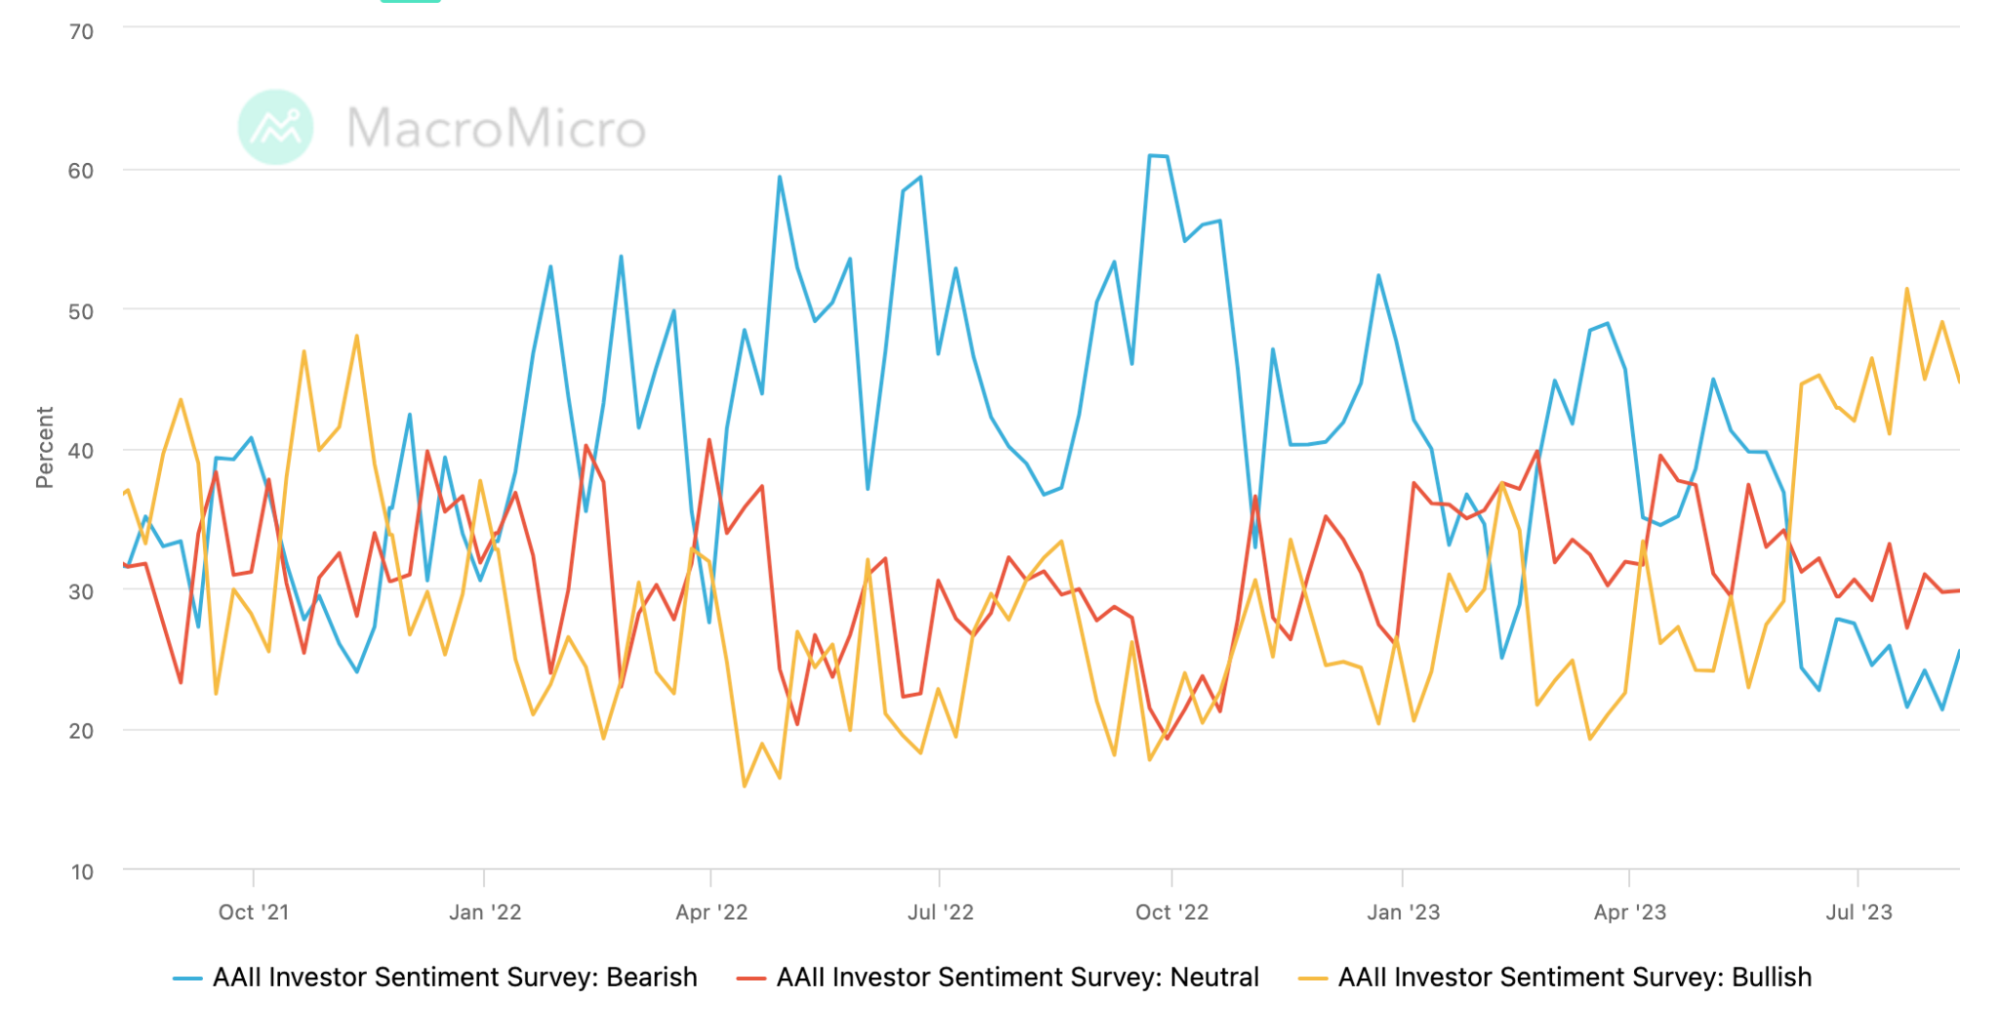
Bearish: 21.32 ➝ 25.50
Neutral: 29.70 ➝ 29.80
Bullish: 48.98 ➝ 44.70
數字貨幣市場
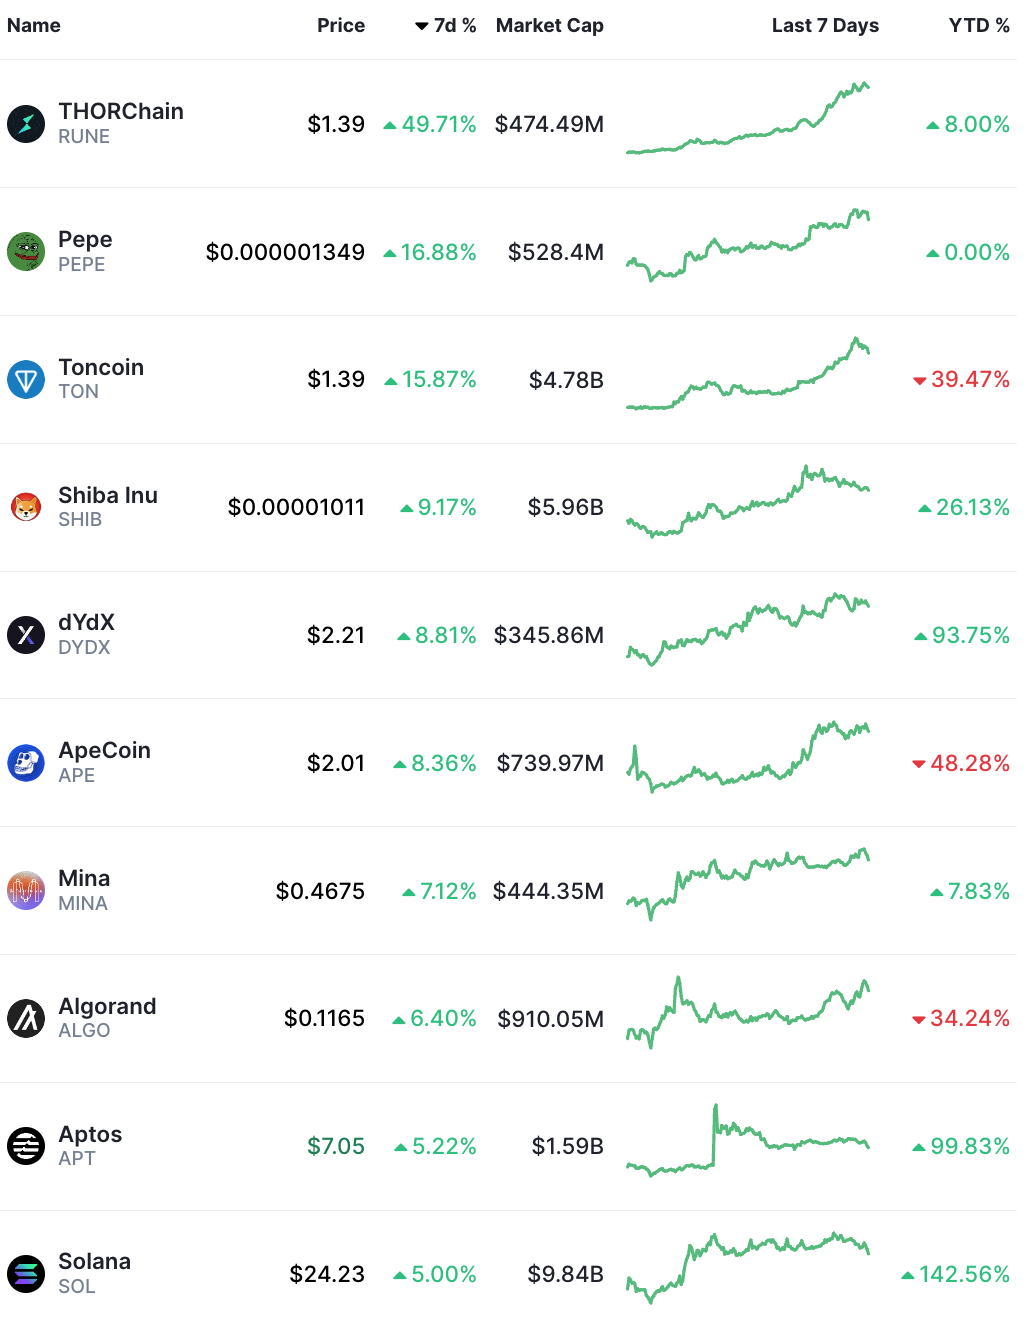
市值前100 加密貨幣一周漲幅榜:RUNE 價格一周上漲近50% ,創下4 月來最高水平。可能是因為大約一周前發布了新的swap。據我所知, Thorchain 是允許用戶將原生BTC 和原生ETH 進行兌換的唯一鏈上工具;另外值得注意的是TON,Telegram 加密機器人在市場上勢頭強勁,根據幣安研究院的一份新報告, 7月份Telegram 機器人的每日加密貨幣交易量創下1000 萬美元的歷史新高。
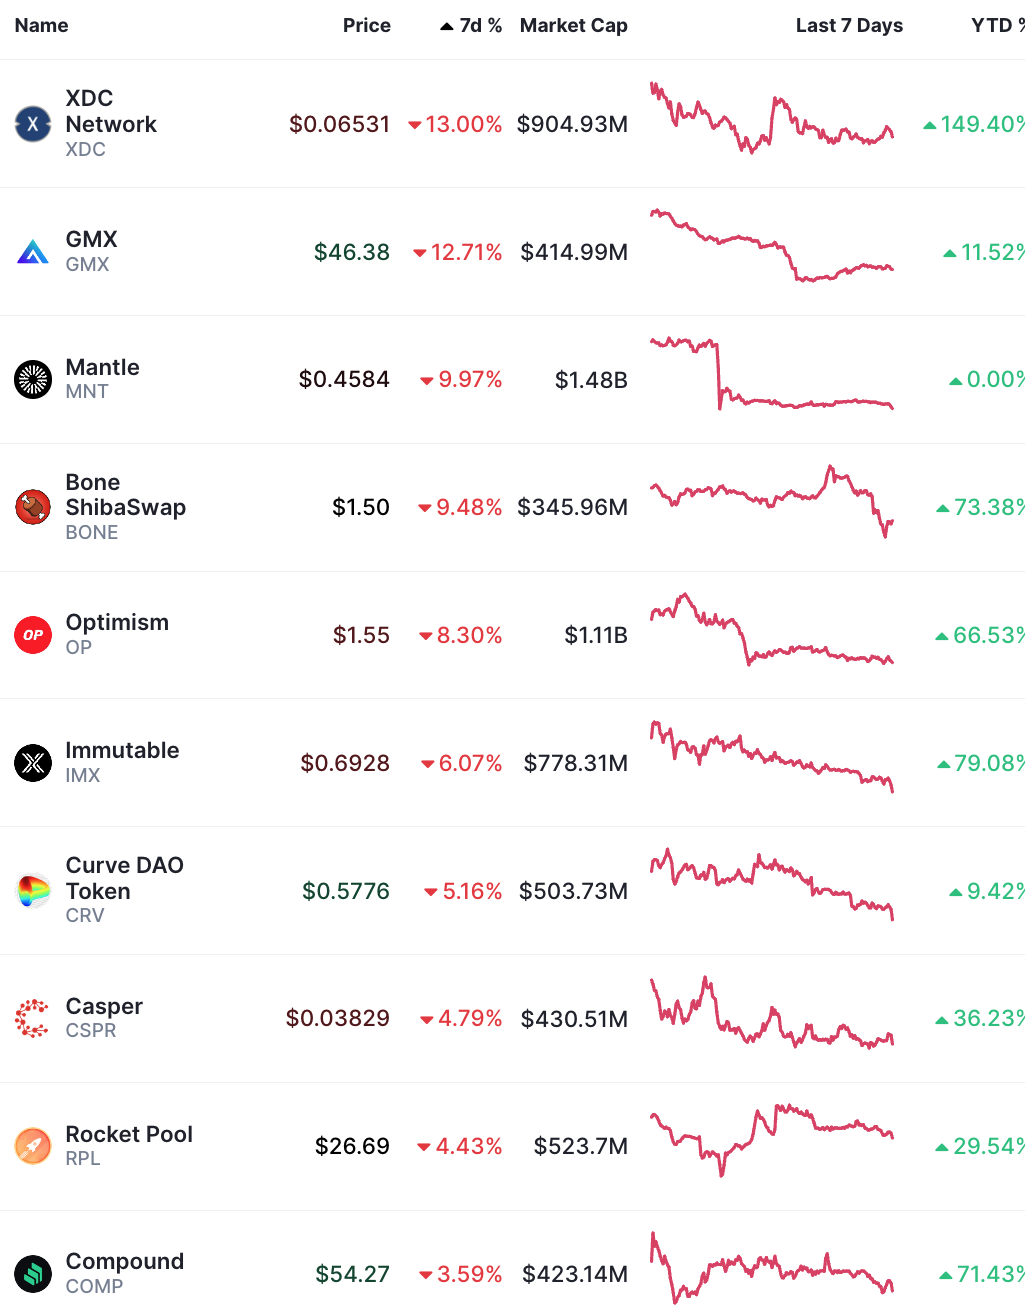
市值前100 加密貨幣一周跌幅榜
正文
正文
市場評論摘錄
五道口宏觀筆記:《為何我們如此渴求AI、常溫超導?實質是創新周期與債務週期的極限賽跑》
近兩年全球對科技突破的渴望已達狂熱之地步,如元宇宙、人工智能等。這背後的本質原因是當前已接近計算機/互聯網創新周期尾聲,急需開啟新創新周期,同時面臨長債務週期危機爆發的關鍵時刻。
本輪計算機/互聯網創新周期已接近尾聲,全球債務/GDP 比例超過335% ,全球市場急切尋找下一個創新周期的萌芽。未來十年可能將是最關鍵的時刻。
新的創新周期能夠為企業帶來超額利潤率、為居民帶來高收入增長率、為投資人帶來高投資回報率;而債務週期實際上是利潤率、收入增長率、投資回報率與資金借貸成本的博弈。因此,在創新周期前期和中期,各部門都能夠獲取超額的回報率,並且高於資金借貸成本,那麼債務週期就能夠良性的膨脹,並且促進創新周期的加速爆發;但是在創新周期後期,隨著生產和需求整個蛋糕不再做大,投資回報率逐步下降、資金效益邊際遞減、收入預期逐步下降,在債務不斷增長驅動下,資金會因為追逐投資回報率而催生資產泡沫、加劇貧富差距,並引發債務危機。
【“老債王”認為美債仍未調整到位】
Pimco 聯合創始人比爾·格羅斯表示,現在做多美股和美債的多頭是錯誤的,因為這兩個市場都“被高估”。他認為, 10 年期國債收益率的公允價值約為4.5% ,而目前水平約為4.16% 。比爾·格羅斯表示,美國的通脹可能會持續粘滯在3% 左右。他指出,從歷史上看, 10 年期美國國債收益率比美聯儲政策利率高出約135 個基點。因此,即使美聯儲將利率降至3% 左右,從歷史上來看,當前10 年期美債國債收益率仍然太低。





