






宏觀週報(7.31):歐美日央行靴子落地,Risk On,散戶退縮


一周市場總結
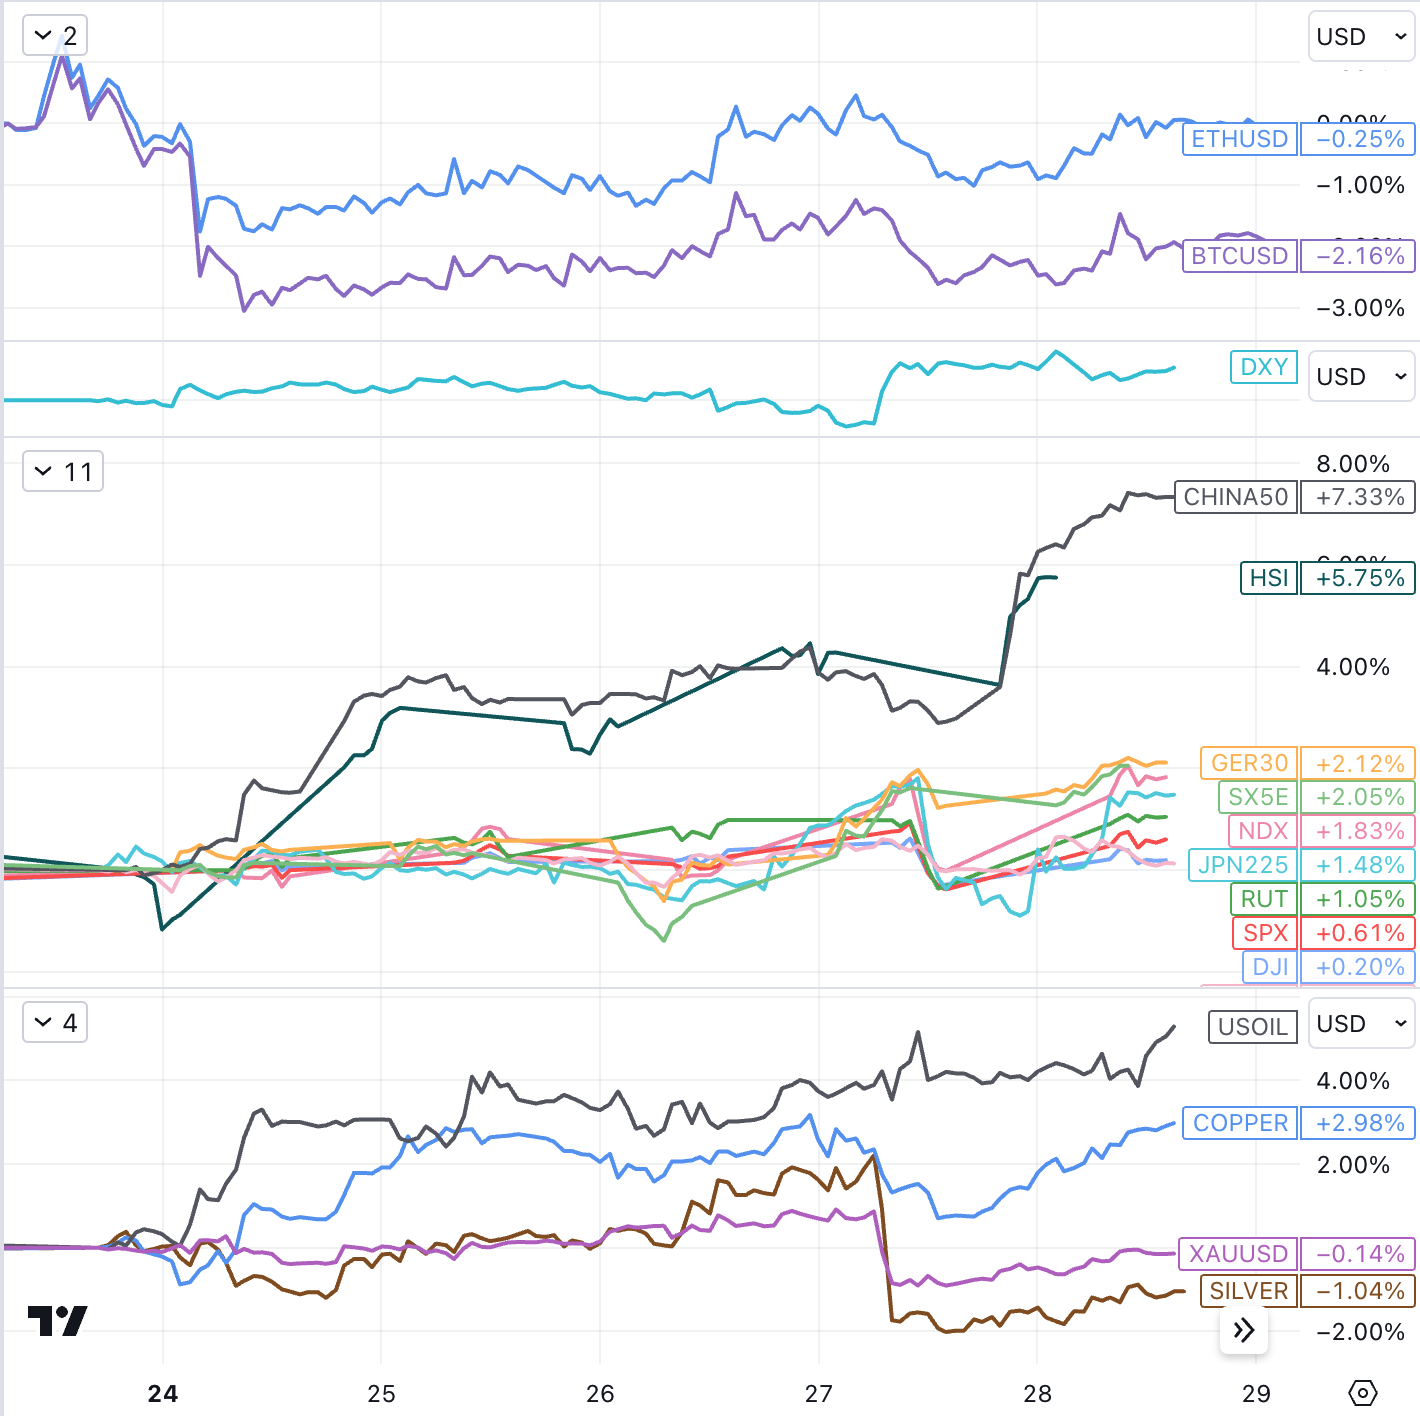
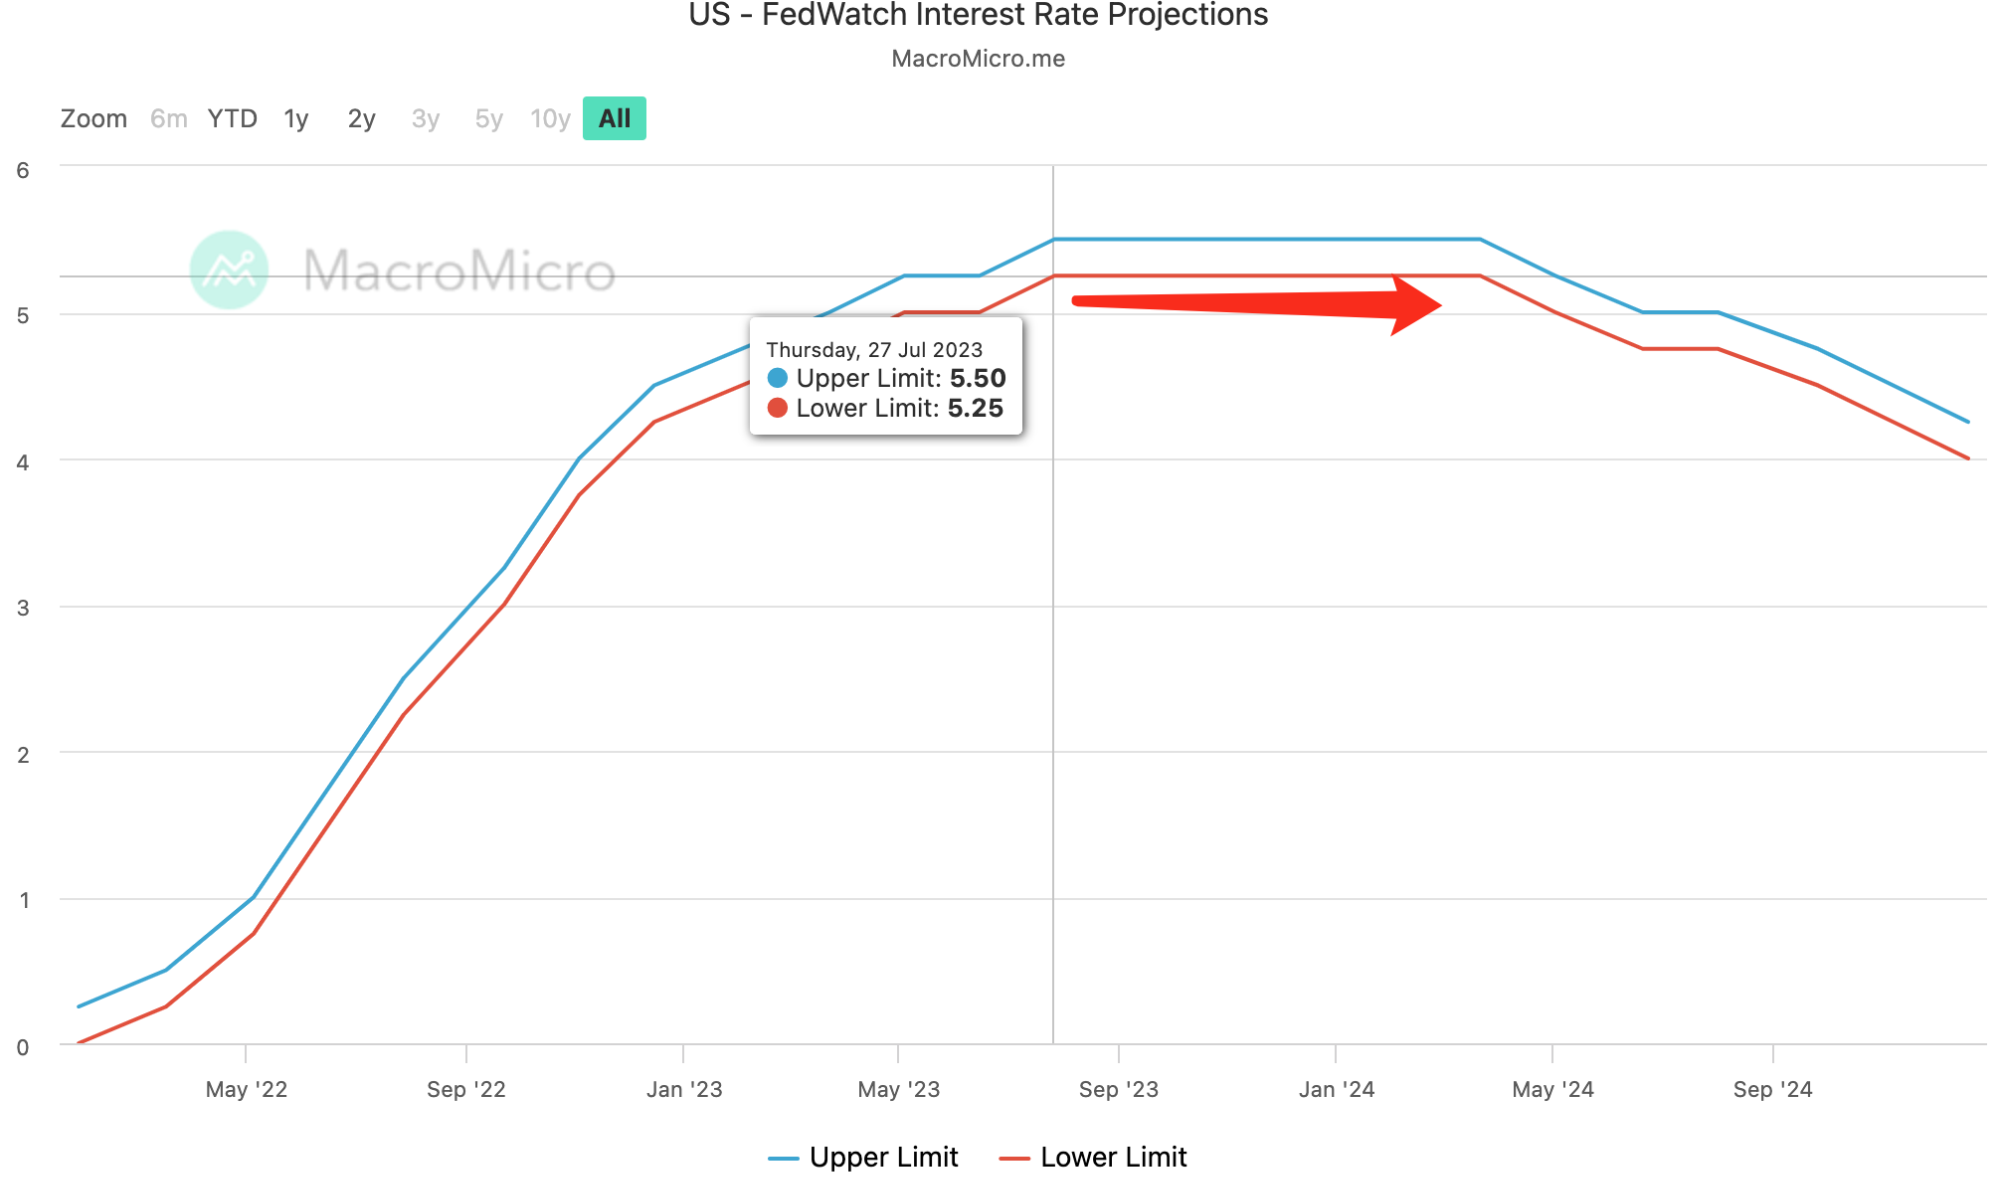
上週FOMC 利率會議結果基本符合預期,沒有太多意外,會議成功地平衡了鷹派和鴿派的立場。最新數據繼續顯示,在經濟復甦的同時,通脹正在下降,這支持聯儲趨向溫和的立場。市場普遍相信加息已經結束;日本央行意外轉向的擔憂緩解,進行了YCC 鴿派調整;發達國家市場參與者加速risk on;中國股市受益於“政策底”支撐,三大指數的周漲幅均在2% 以上,並且為兩週連漲。
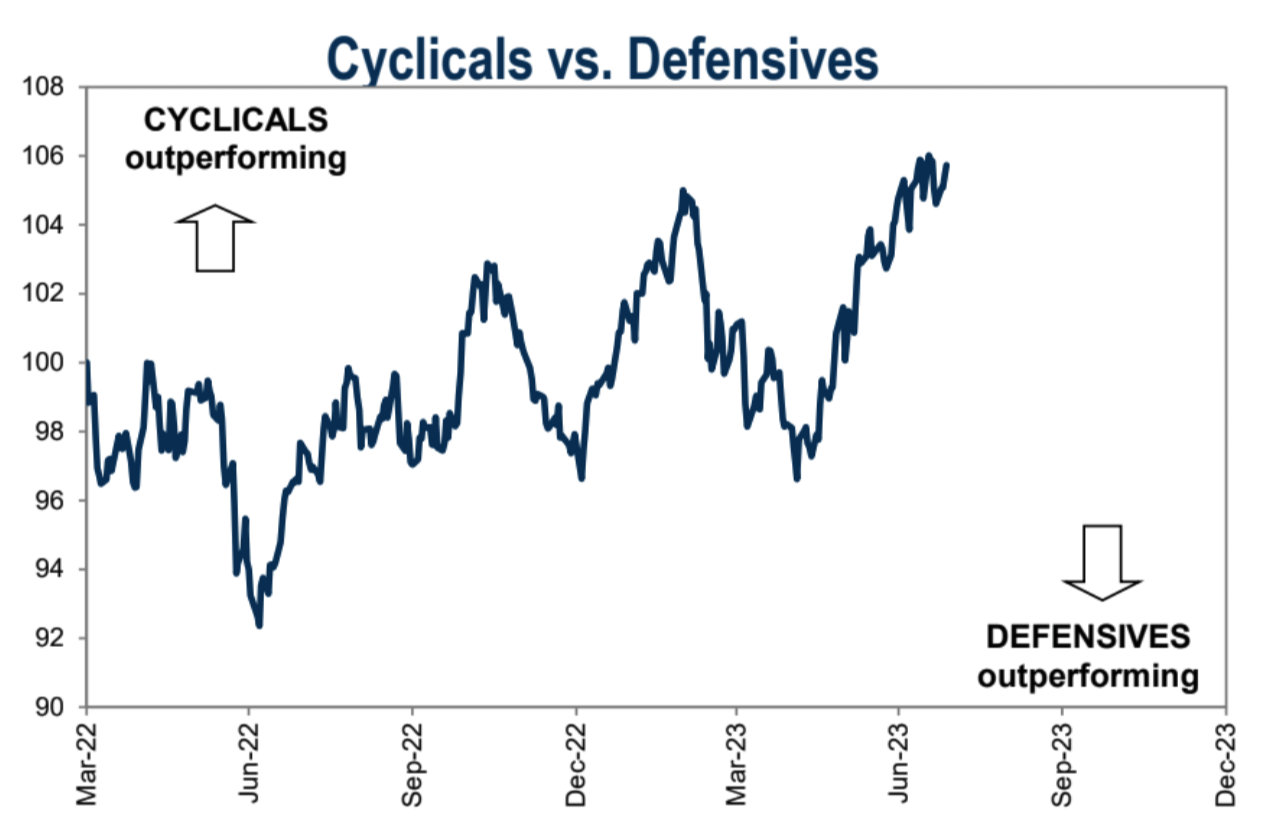
行業表現上週期股動能強於防禦型股票,顯示出risk on 狀態:
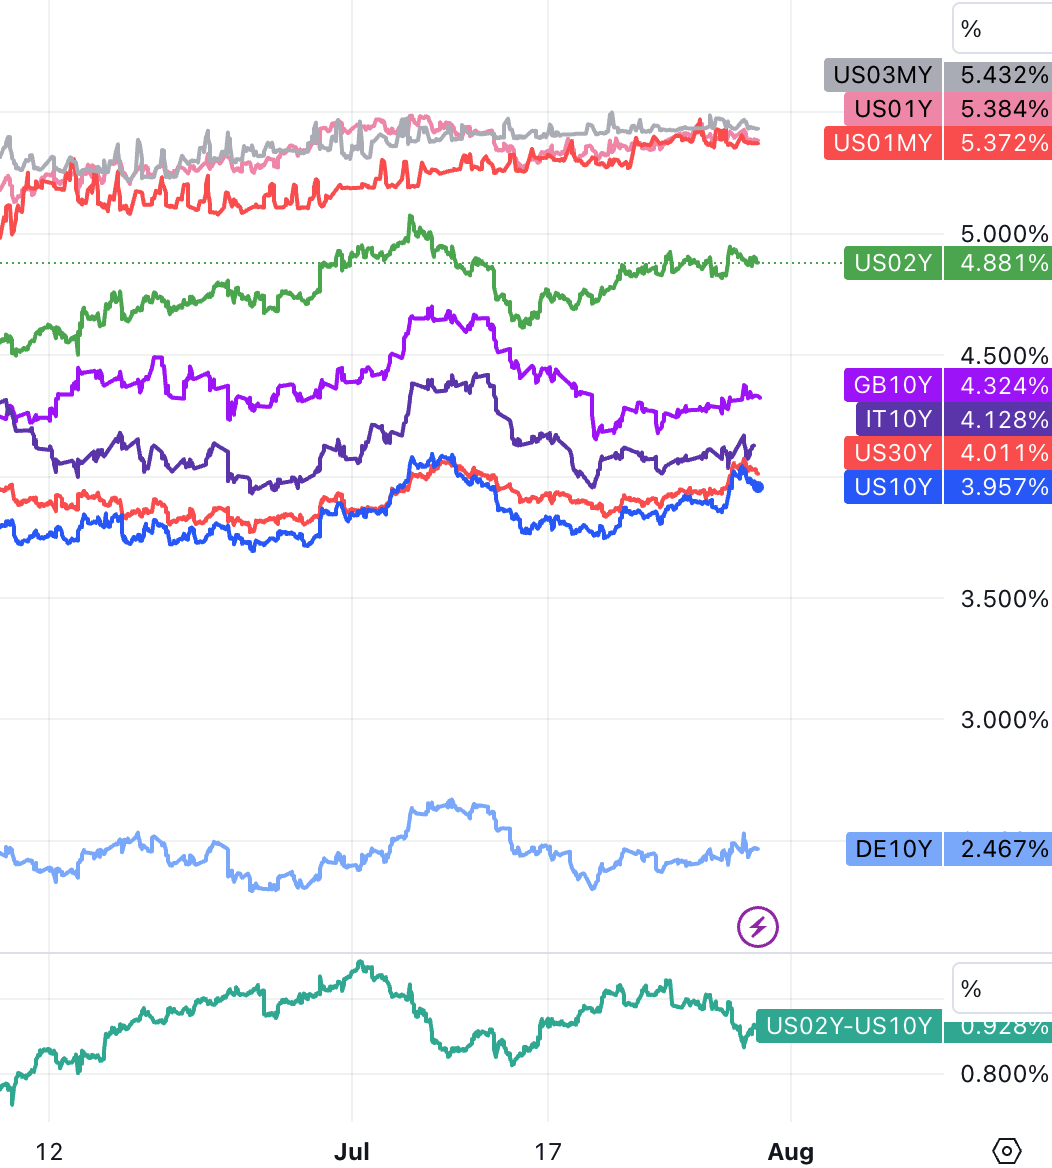
因歐美央行雙雙加息,主要發達國家債券收益率上週普遍上升, 10 年期美債收益率在加息靴子落地後,再次突破4% 關口,週五小幅回落,最終收於3.97% ,遠高於前一周收盤價3.85% 。
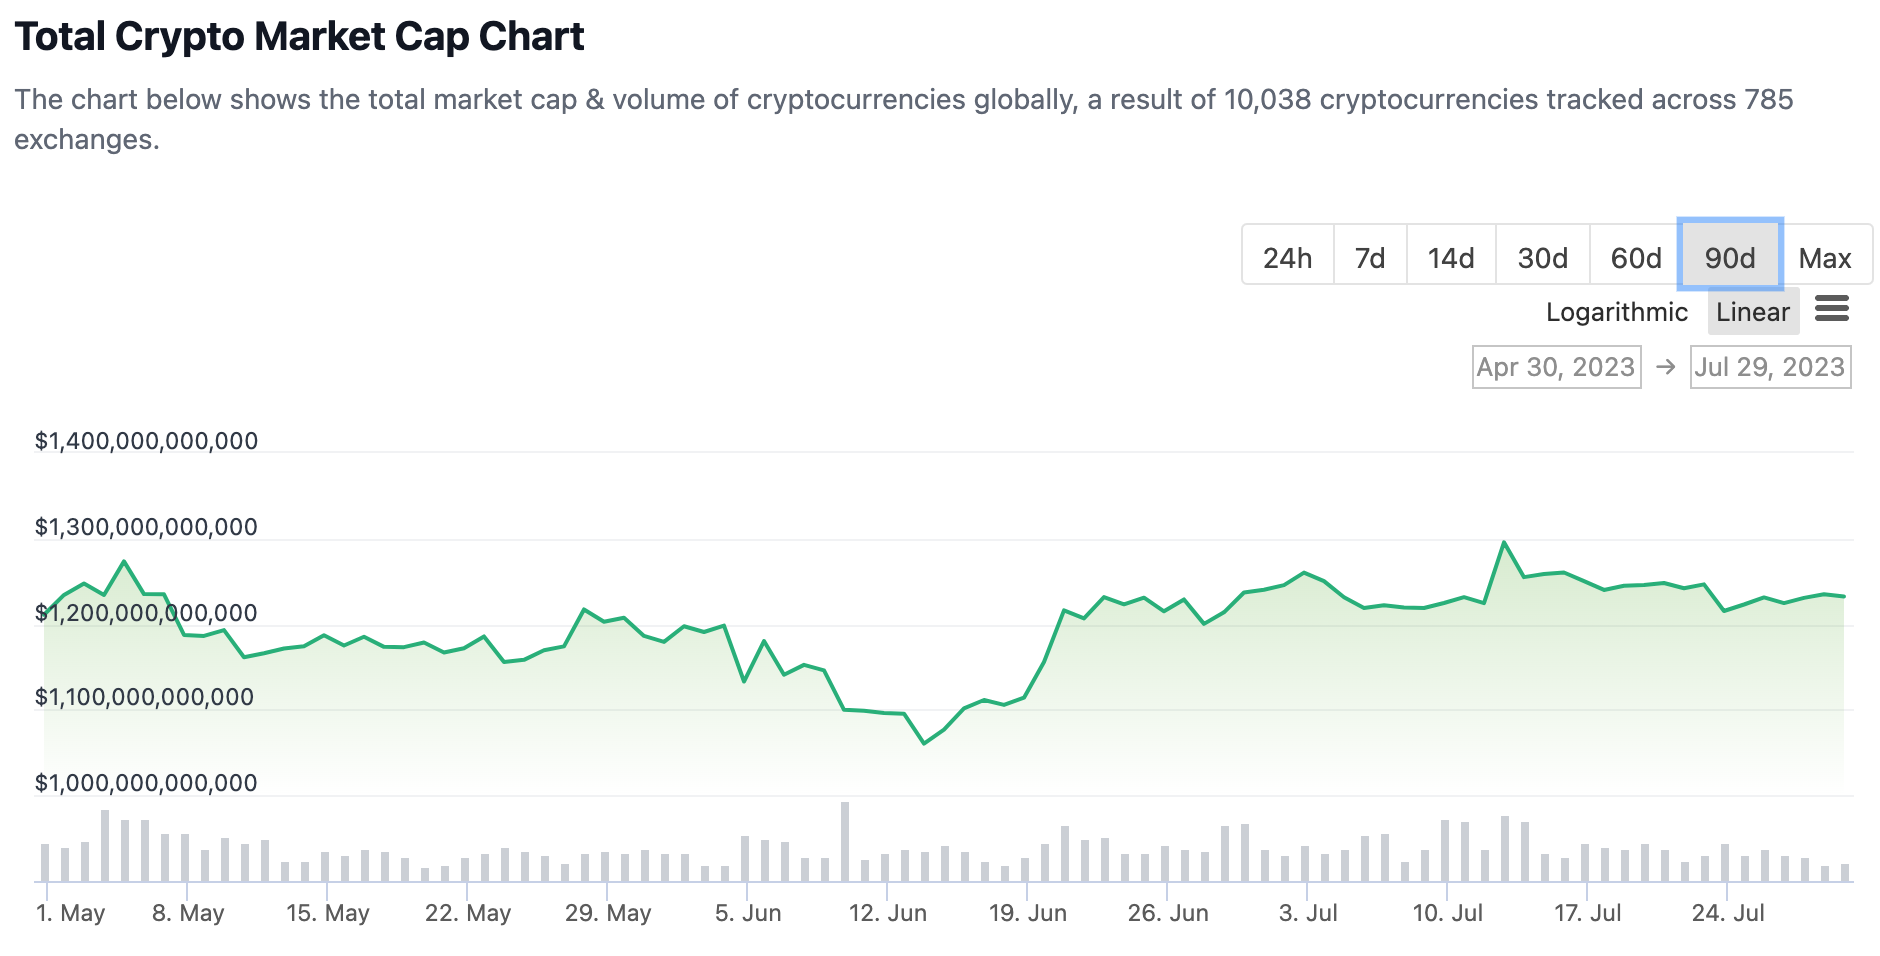
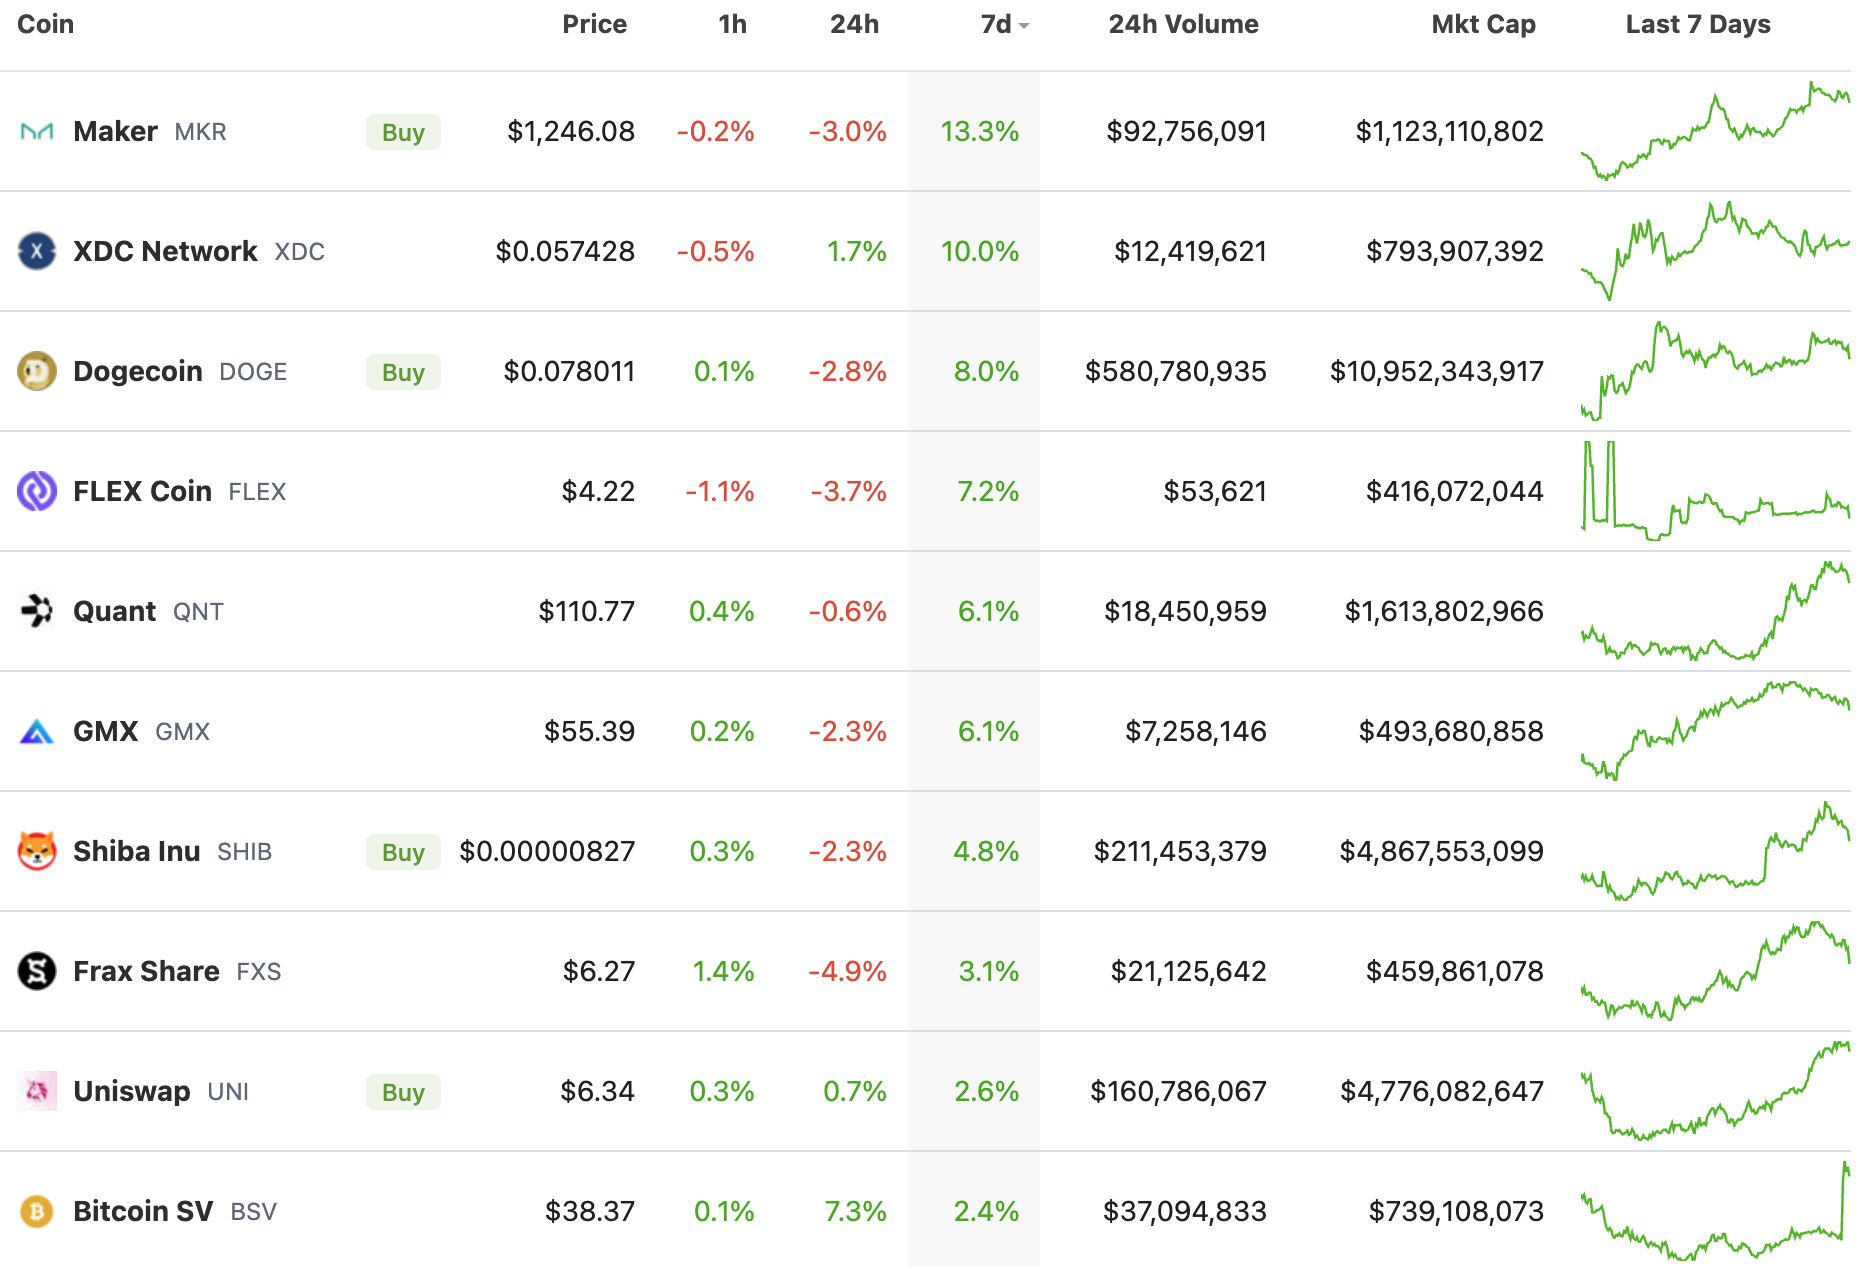
數字貨幣市場上週總體市值小幅下降1.1% 至12320 億美元(Coingecko 口徑):
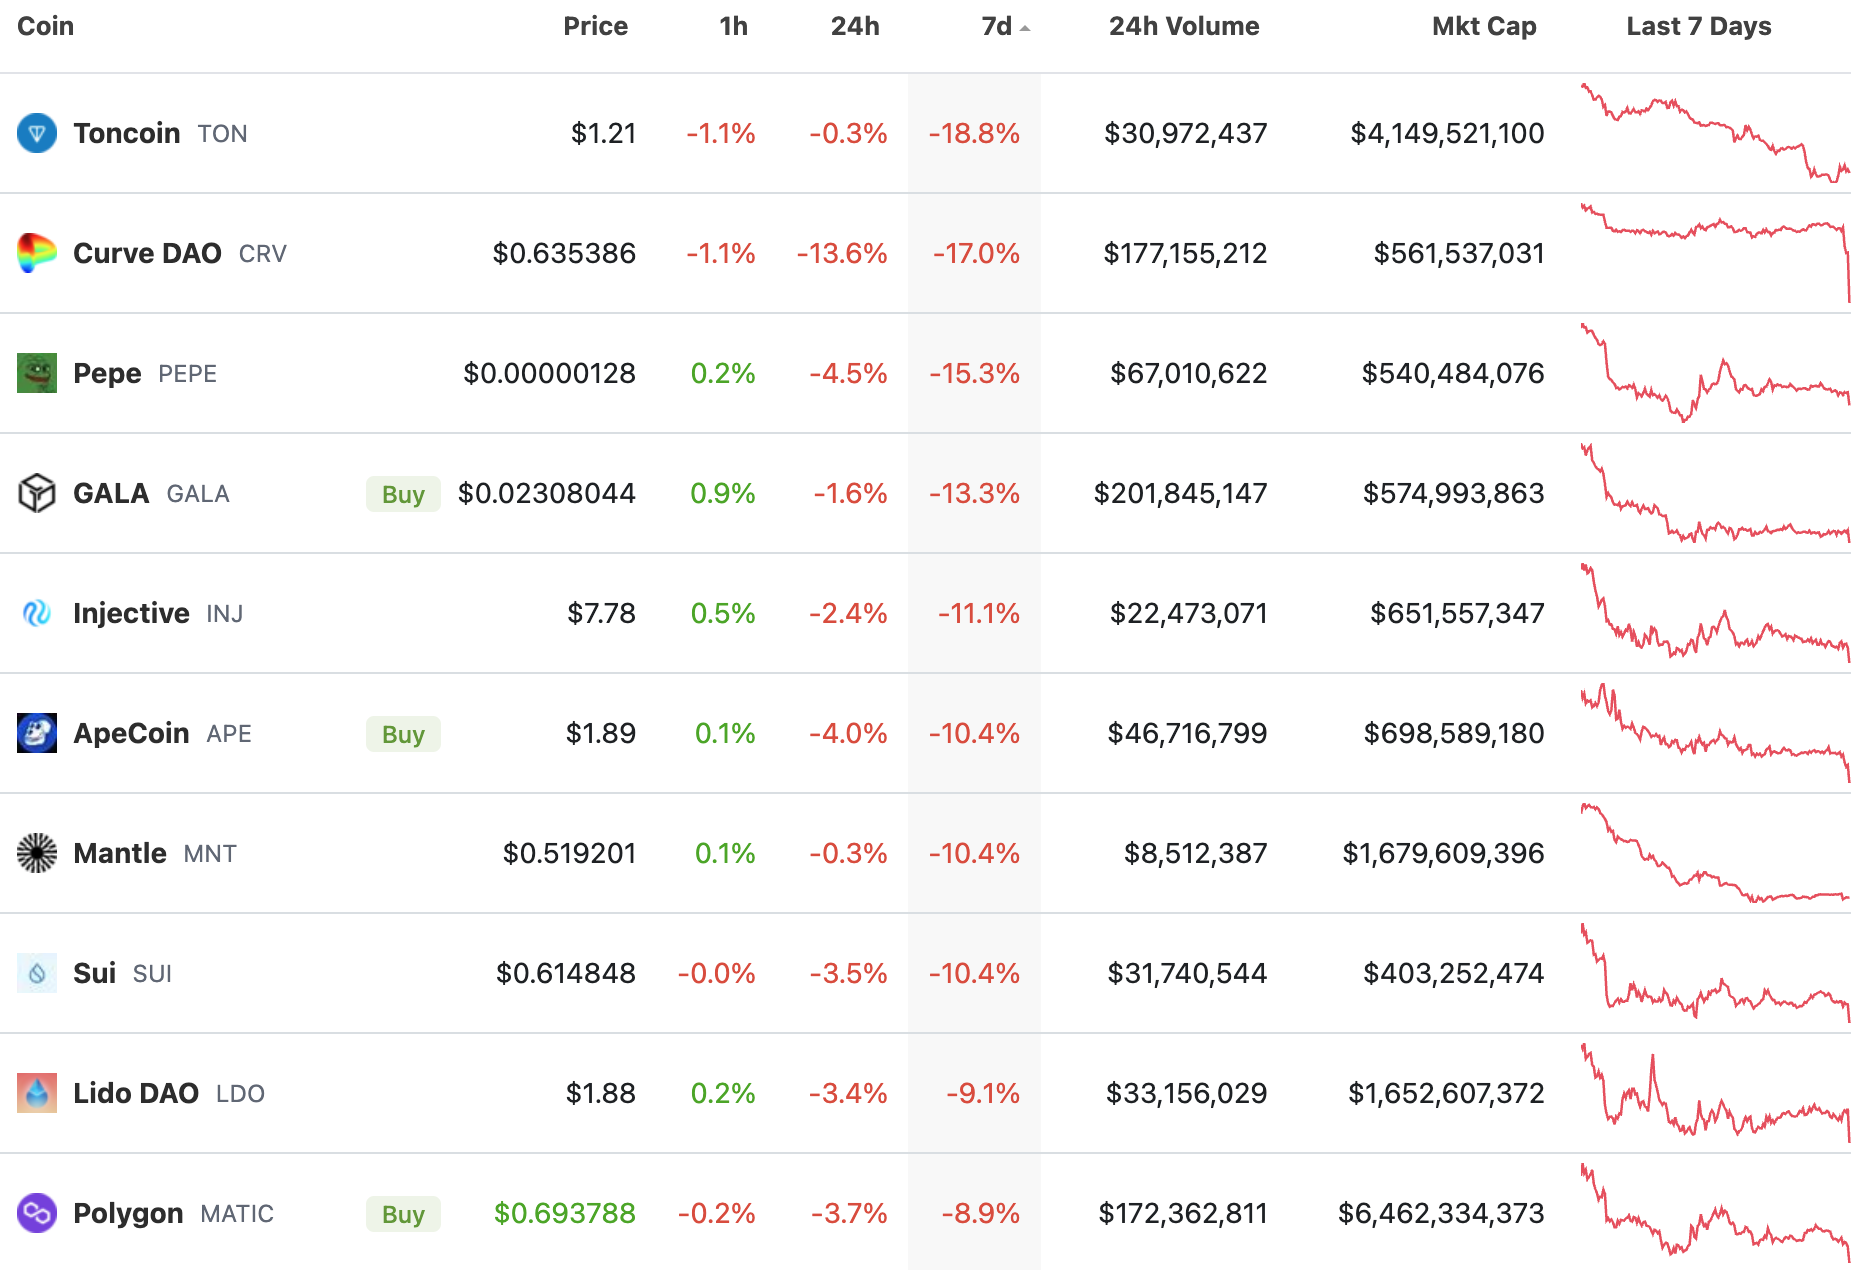
市值前100 的加密貨幣7 天跌幅榜,週日發生的Curve 漏洞事件讓CRV 代幣遭遇大規模拋售:
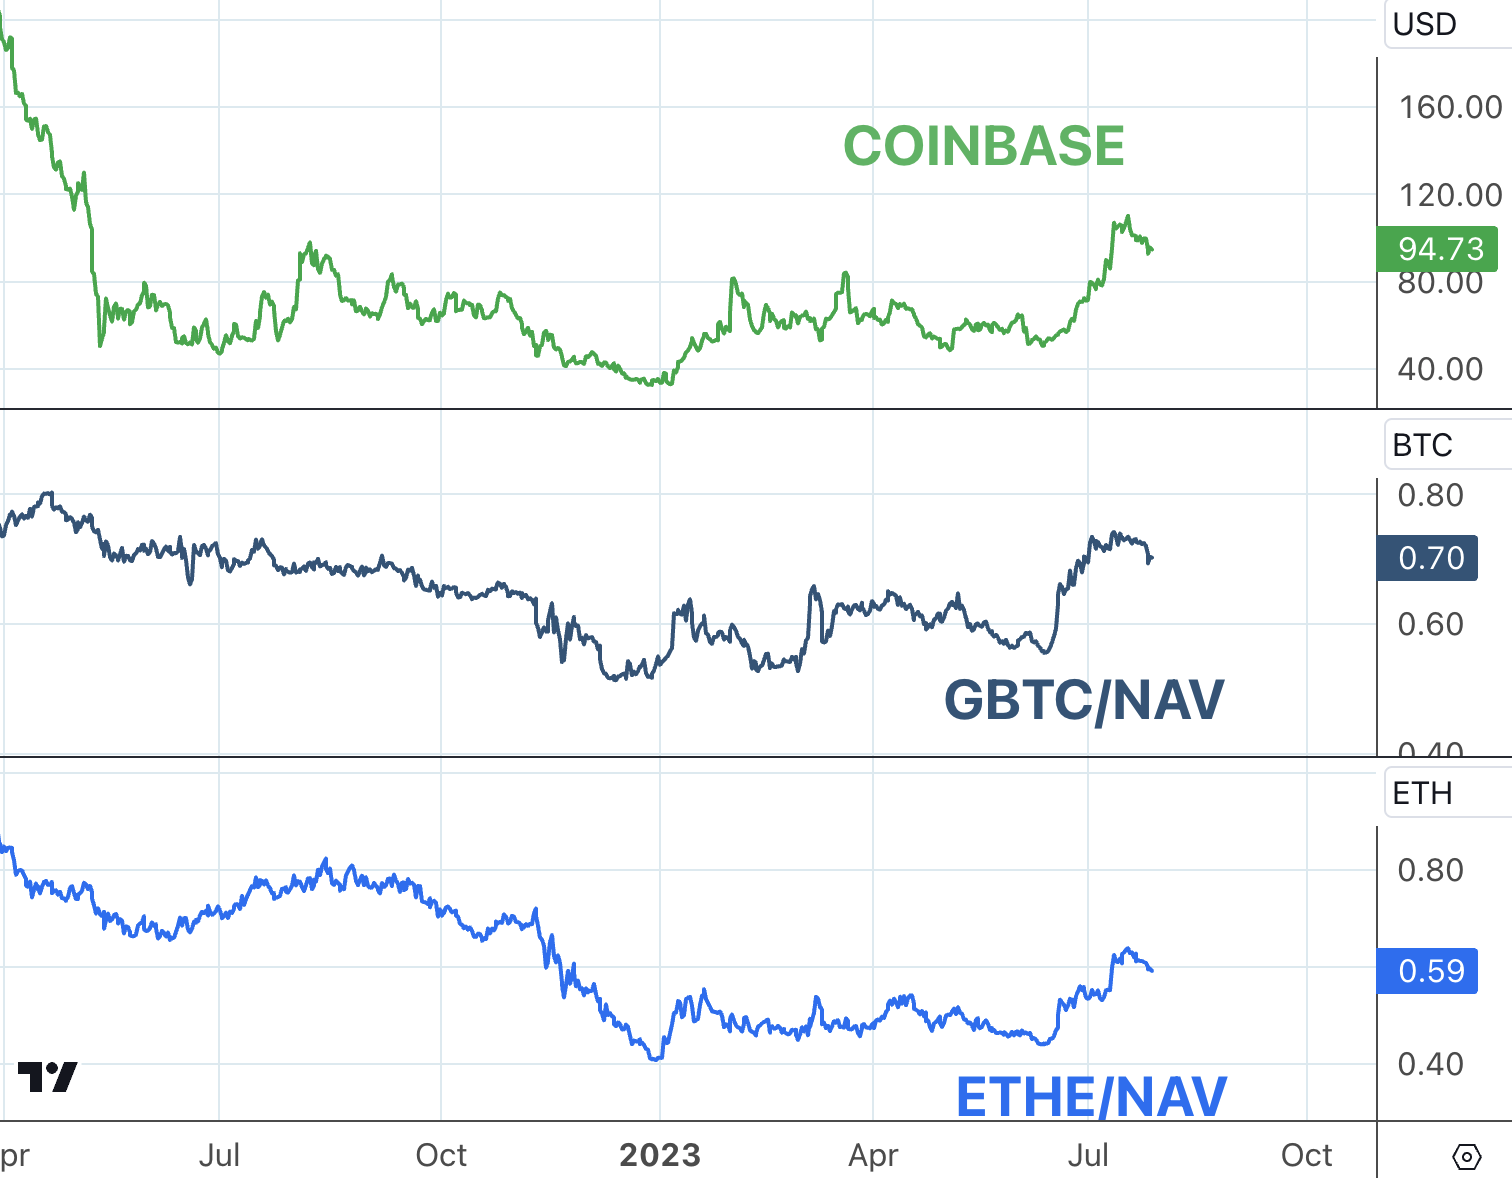
美股投資人對加密貨幣熱情略有降溫,GBTC 的折價從26% 擴大至30% ,ETHE 折價從38% 擴大到41% ,Coinbase 股票價格全週下跌5.6% :
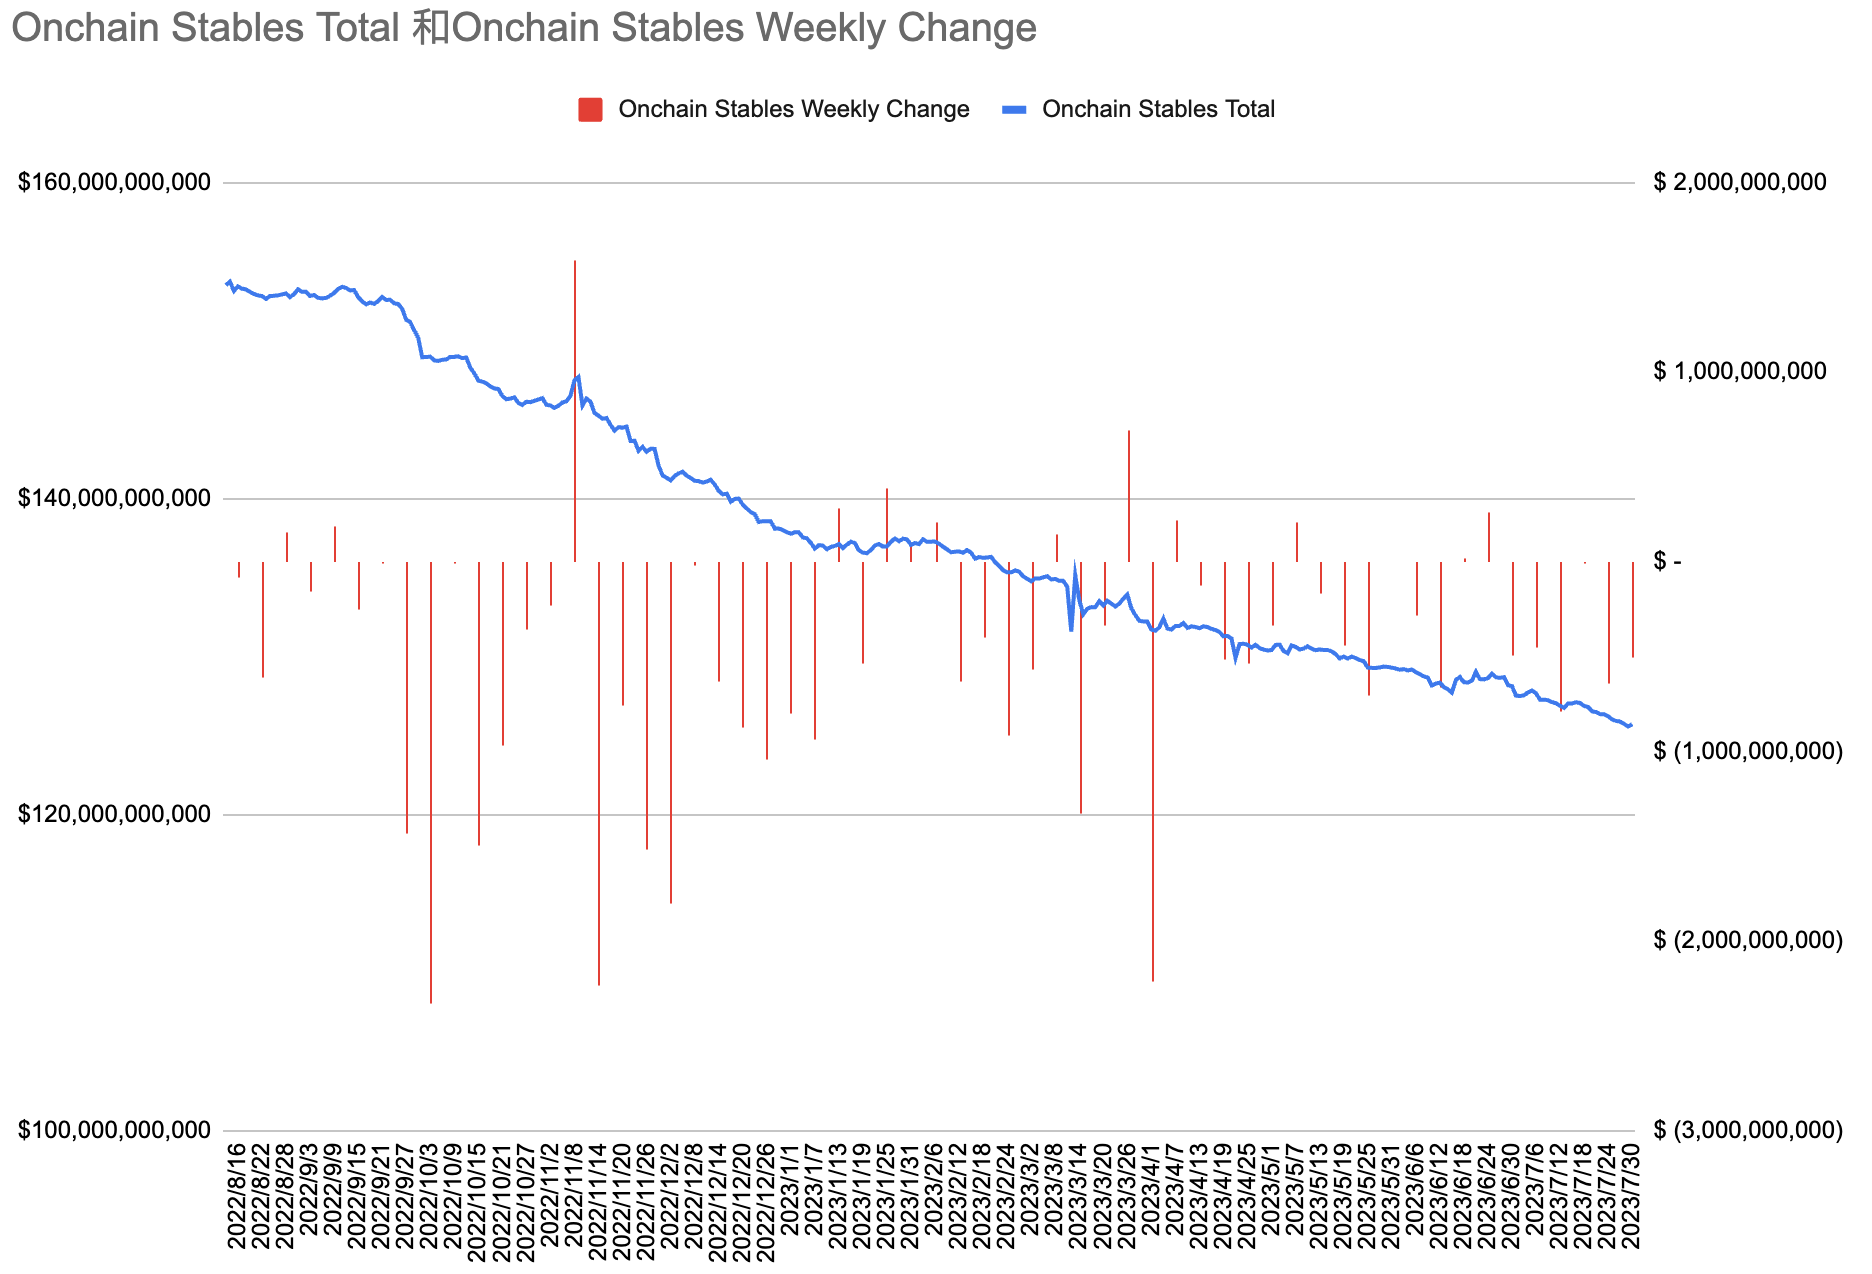
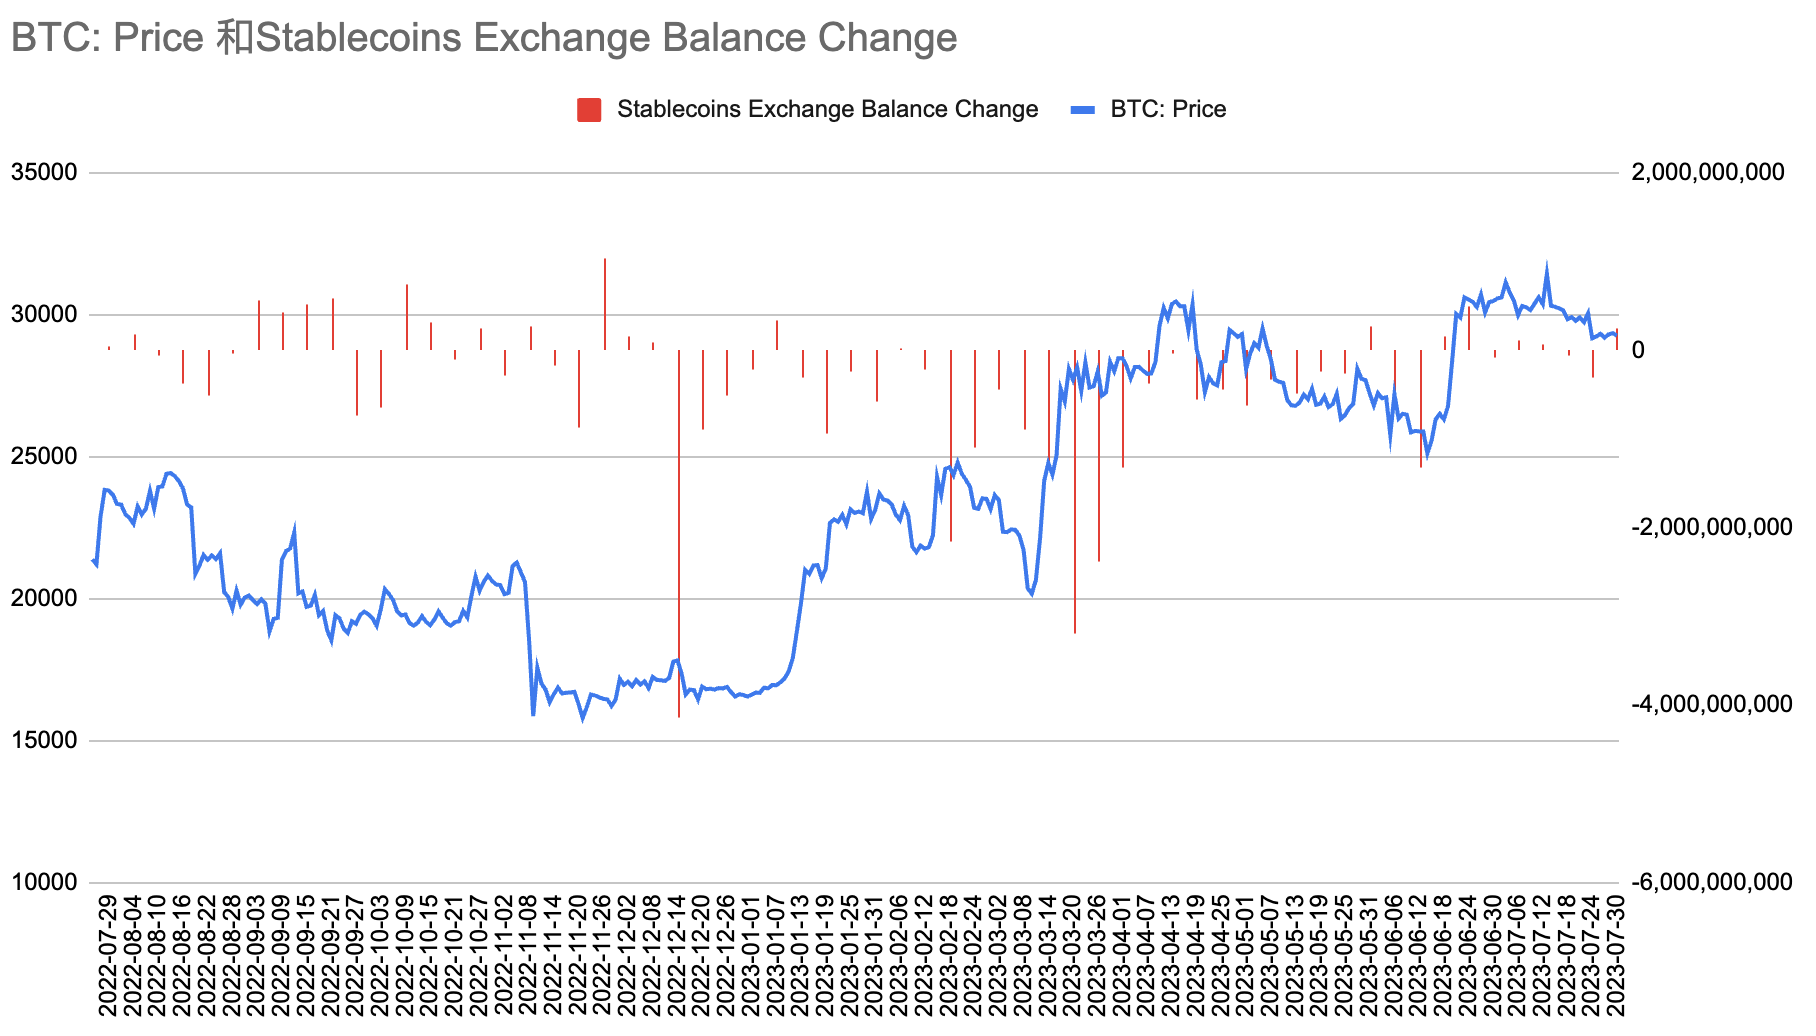
鏈上穩定幣連續第二周大額流出(-5 億美元):
二級標題
二級標題
GDP 超預期,投資為主要支撐
二季度美國GDP 增長2.4% ,好於一季度也好於市場預期(1.8% )從細分領域來看:
實際消費者支出增長1.6% ,顯示消費小幅降溫。商品支出從第一季度的6.0% 增長放緩至上季度的0.7% ,消費支出增長放緩在很大程度上反映了大件商品購買的降溫,大部分又歸因於汽車價格的下跌,之前隨著汽車經銷商得以補充庫存,美國人曾在今年年初搶購車輛。服務支出增長從上季度的3.2% 放緩至2.1% ,主要由公用事業、醫療保健(門診和療養院)、金融服務和航空旅行驅動的。
二級標題
二級標題
二級標題
二級標題
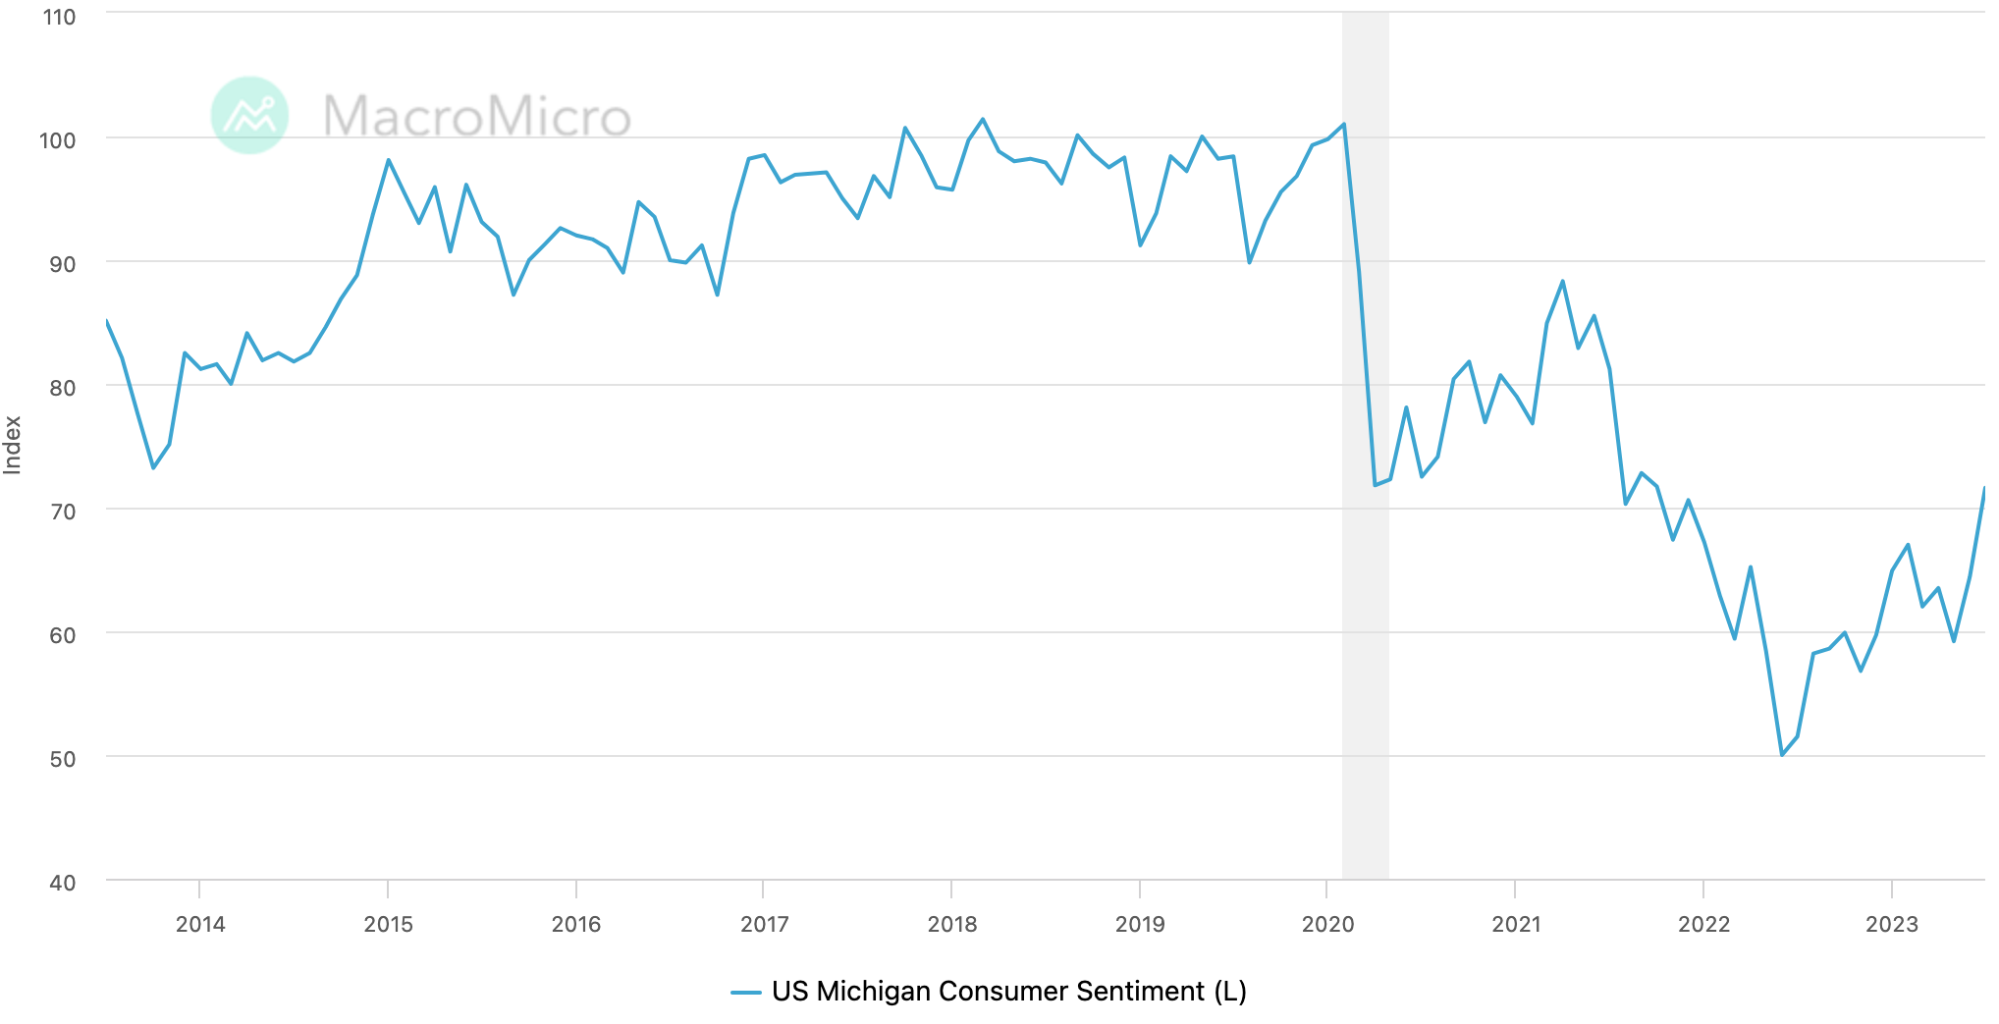
消費繼續顯示韌性+通脹緩解
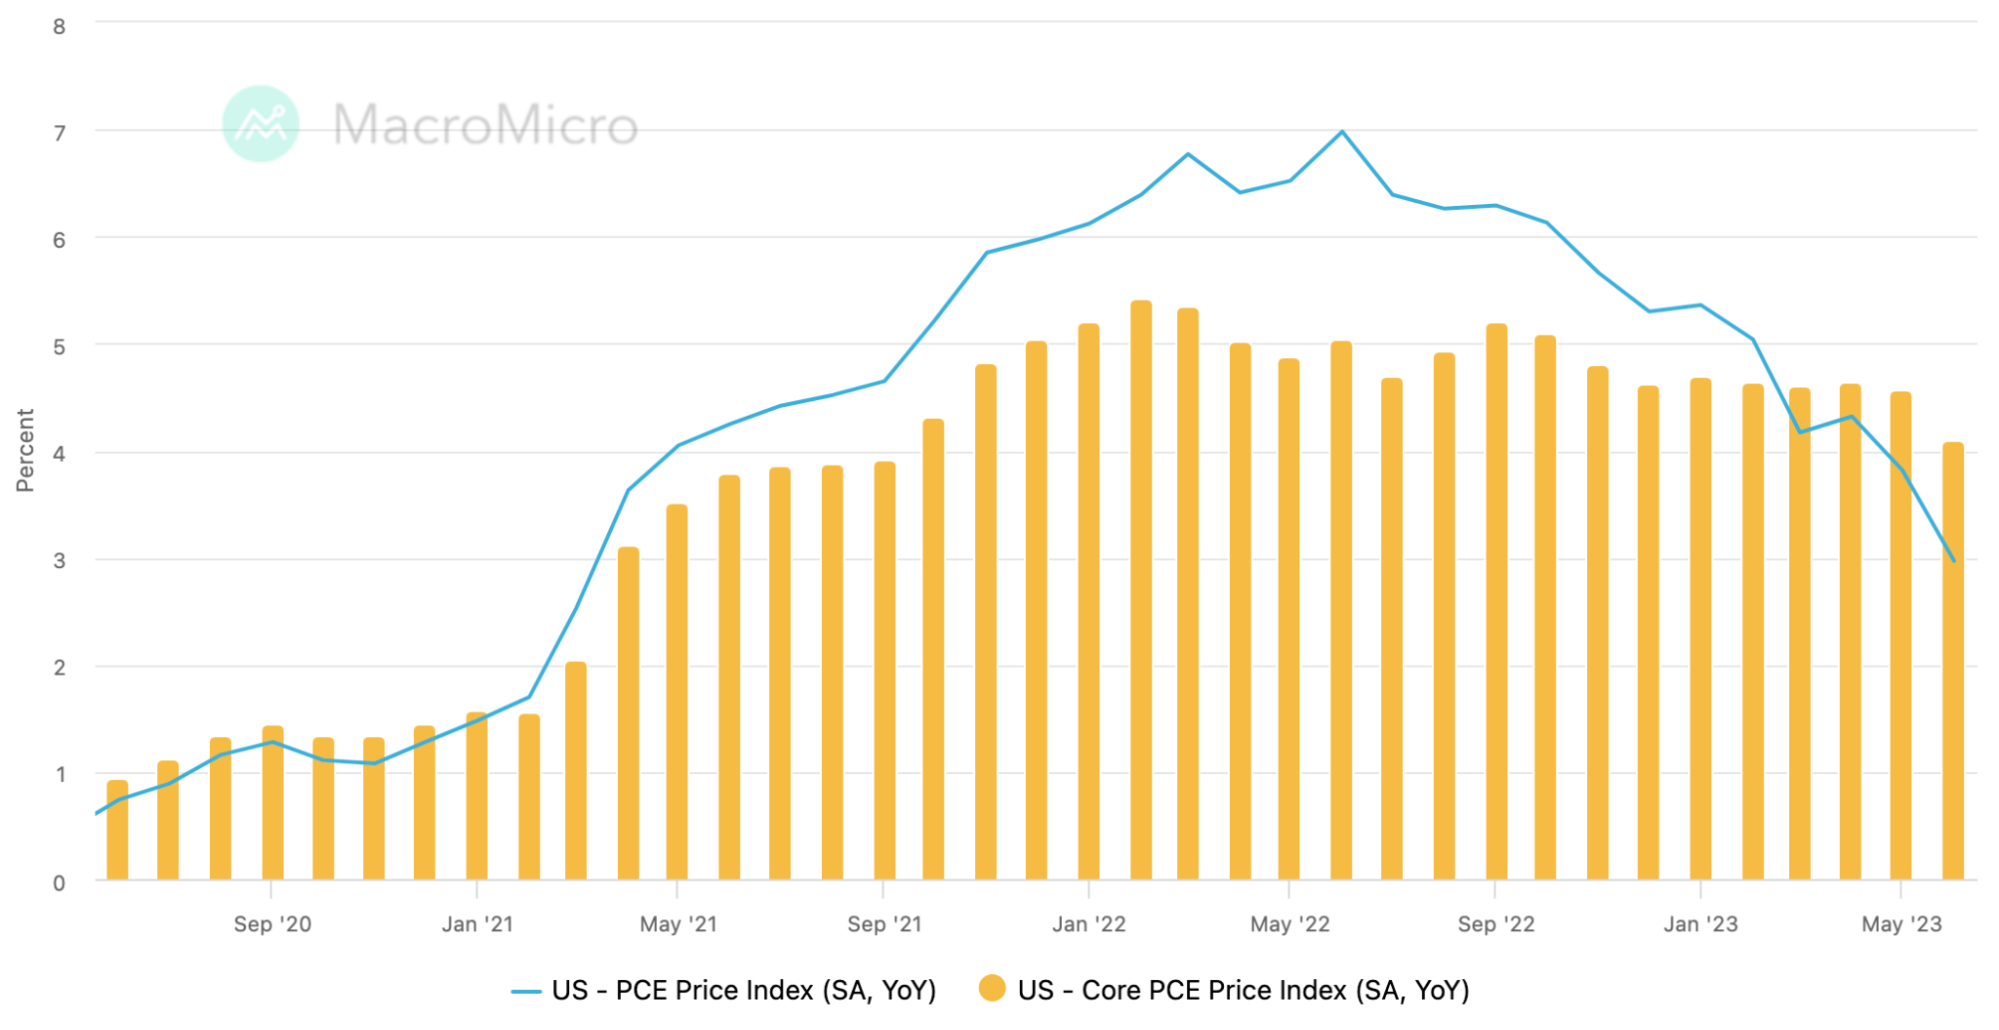
6 月消費者支出相當強勢,PCE 通脹冷卻幅度大於預期。
美國6 月PCE(個人消費支出)物價指數同比較5 月的3.8% 降至3% ,符合預期3% ;環比增長0.2% ;美聯儲最愛通脹指標— — 剔除食物和能源後的核心PCE 物價指數同比增速從5 月的4.6% 降至4.1% ,略低於預期4.2% ;環比增長0.2% ,預期和前值分別為0.2% 、 0.3% 。核心通脹放緩主要是由於住房成本下降、二手車價格下降以及機票價格下降。
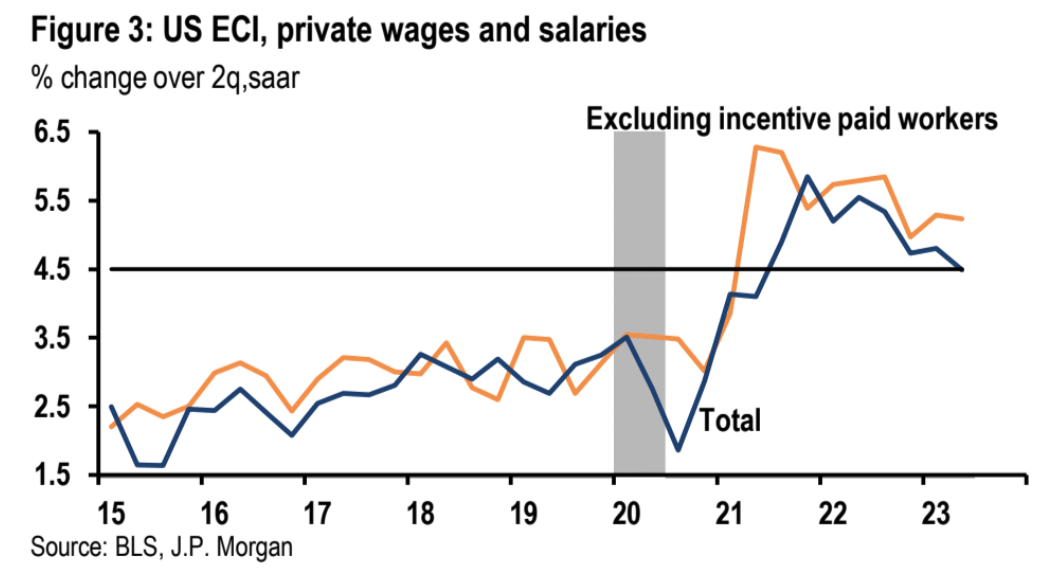
與此同時,美國第二季度勞工成本指數同比錄得+ 1% ,低於預期的1.10% 和前值的1.2% ,為兩年來最慢的速度,顯示工資增長進一步降溫。
二級標題
二級標題
二級標題
二級標題
更多的美股企業盈利好於預期
二級標題
二級標題
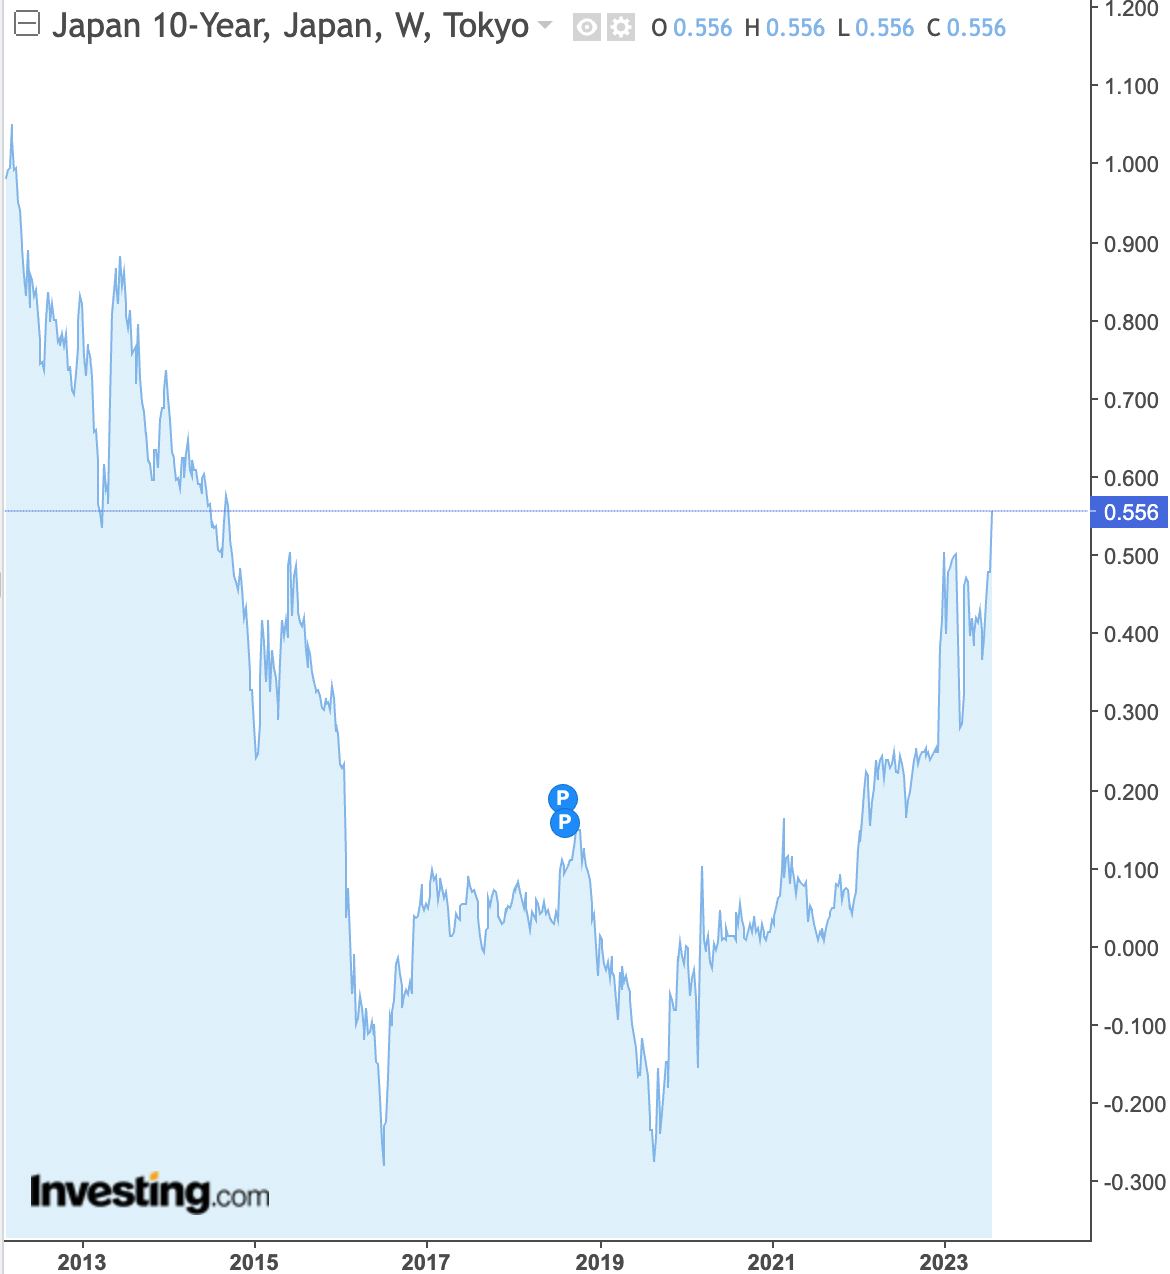
BOJ 曖昧退出超寬鬆貨幣政策
週五,日本央行意外之舉引發全球市場震盪,市場對日本央行到底是鴿派是鷹派的解讀出現分歧,日元和日股大幅震盪,並波及到大部分金融資產。
從國債收益率曲線控制政策YCC 來看,日本央行沒有直接調整目標利率區間,但通過新增“更加靈活控制”的措辭以及在固定利率操作中以1.0% 的利率購買一定量10 年期國債的方式,讓市場相信但是又不能完全相信YCC 的“新上限”變成了1% ,這是一種相當有趣且曖昧的政策方式,的確很有日本人的風格。
二級標題
二級標題
中央政治局會議帶來“政策底”
中國政治局7 月份會議採取了比預期更鴿派的立場,承諾房地產寬鬆、地方債務解決和資本市場支持,這可能是一個重要轉折點。市場普遍預計將推出更多更具體的刺激措施來提振經濟增長。
會議承認經濟增長面臨挑戰,承諾採取更有力的逆週期措施來提振國內需求、改善預期和防範風險。具體措施包括:
房地產需求端寬鬆:放鬆購房限制,支持改善型需求。
基礎設施投資增長:加快地方政府專項債券發行和使用。
繼續貨幣寬鬆:進一步降準和降息,以及定向再貸款。
消費激勵:聚焦汽車、電子產品和家電。
會議還承諾採取措施化解地方政府債務風險,支持民營企業和平台經濟發展,提指資本市場信心。
二級標題
二級標題
倉位和資金流
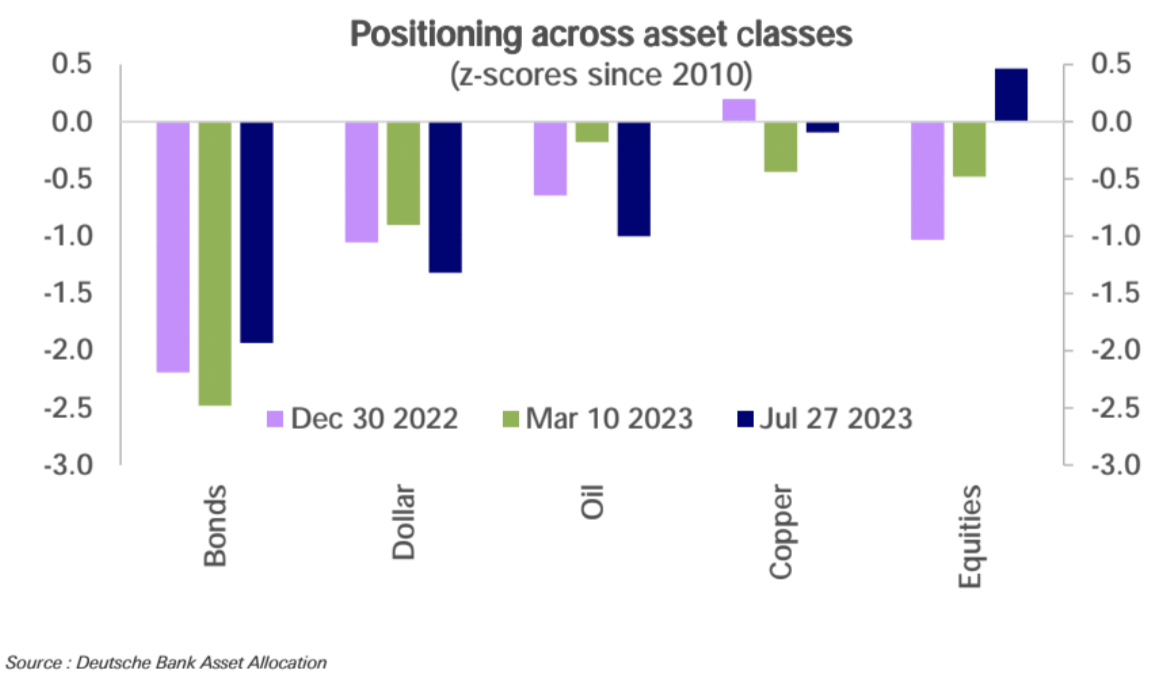
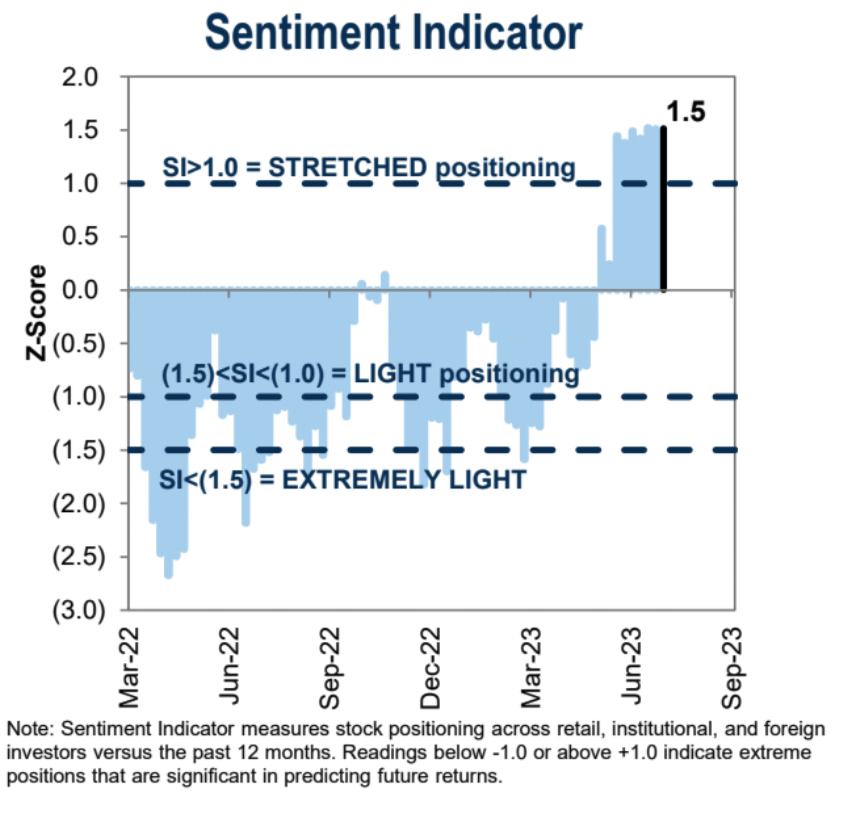
根據德意志銀行的口徑,股票投資者倉位本周有所回落主要因主觀投資者減倉,但仍處於高倉位區域(Z score 0.46, 分位數72% )。商品如油和銅的倉位上升,美元倉位下降,債券倉位下降。
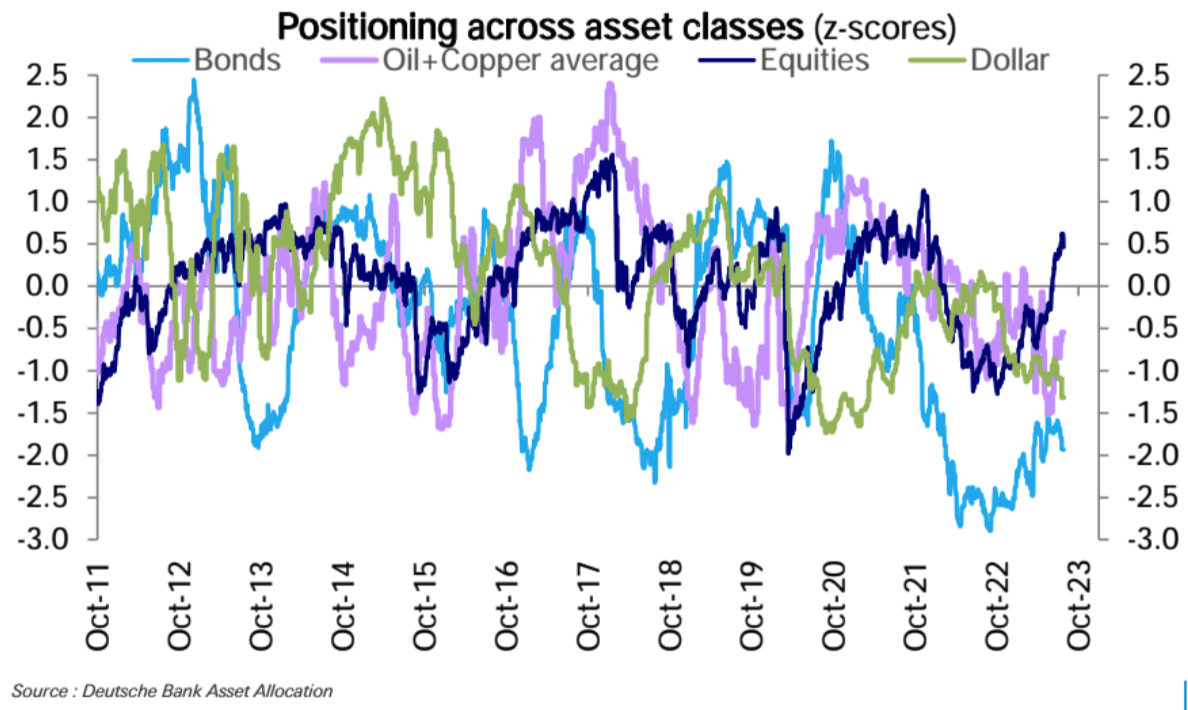
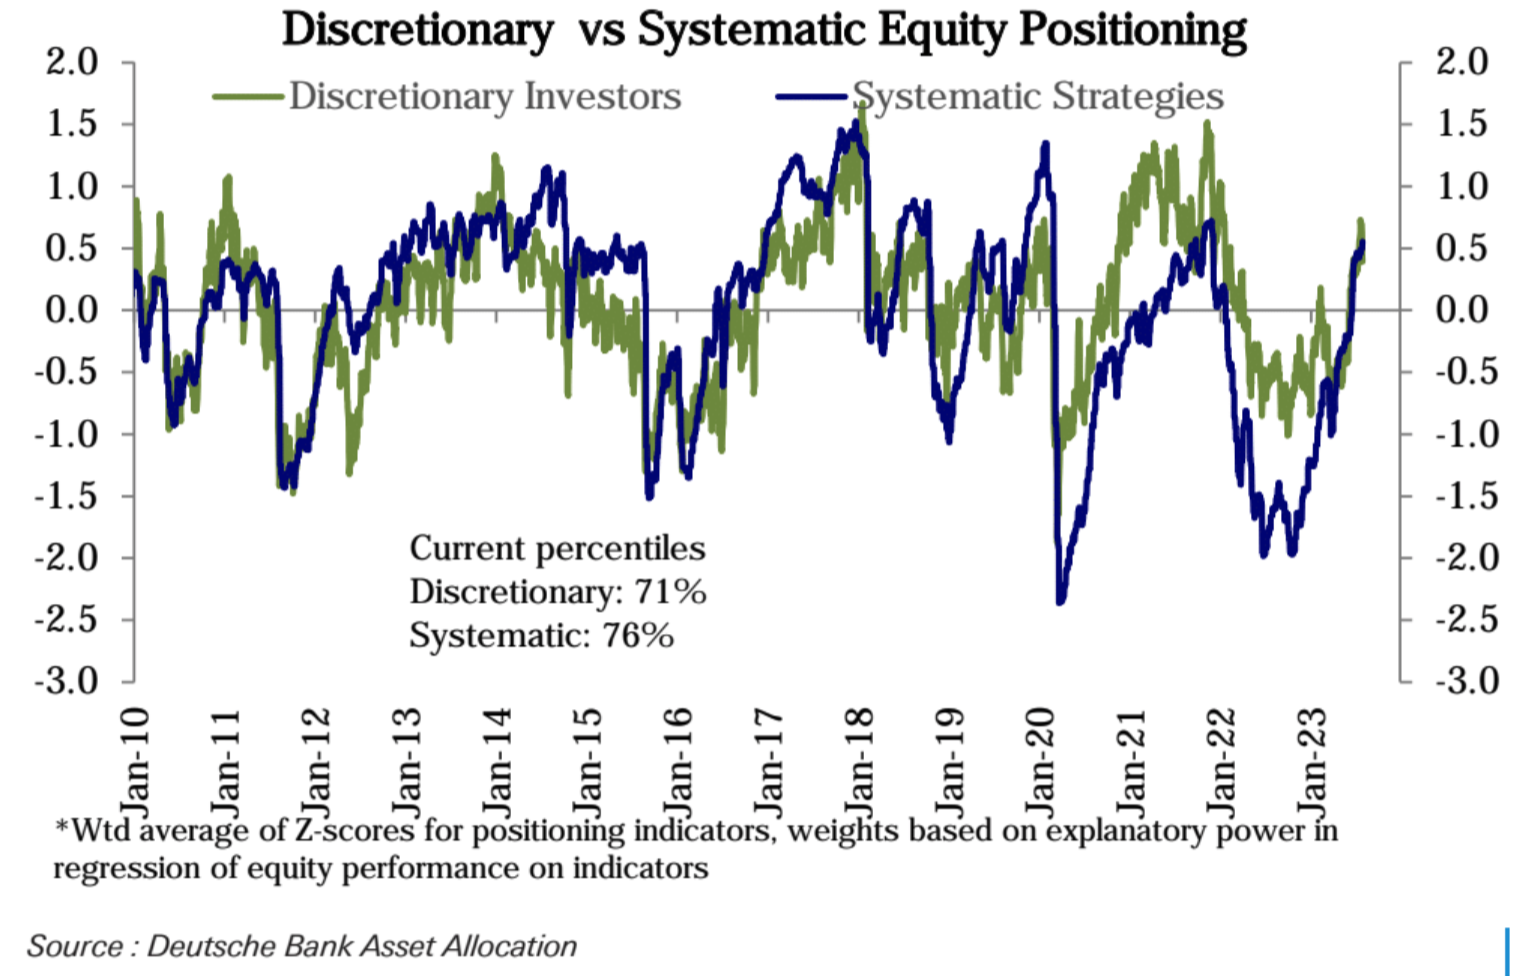
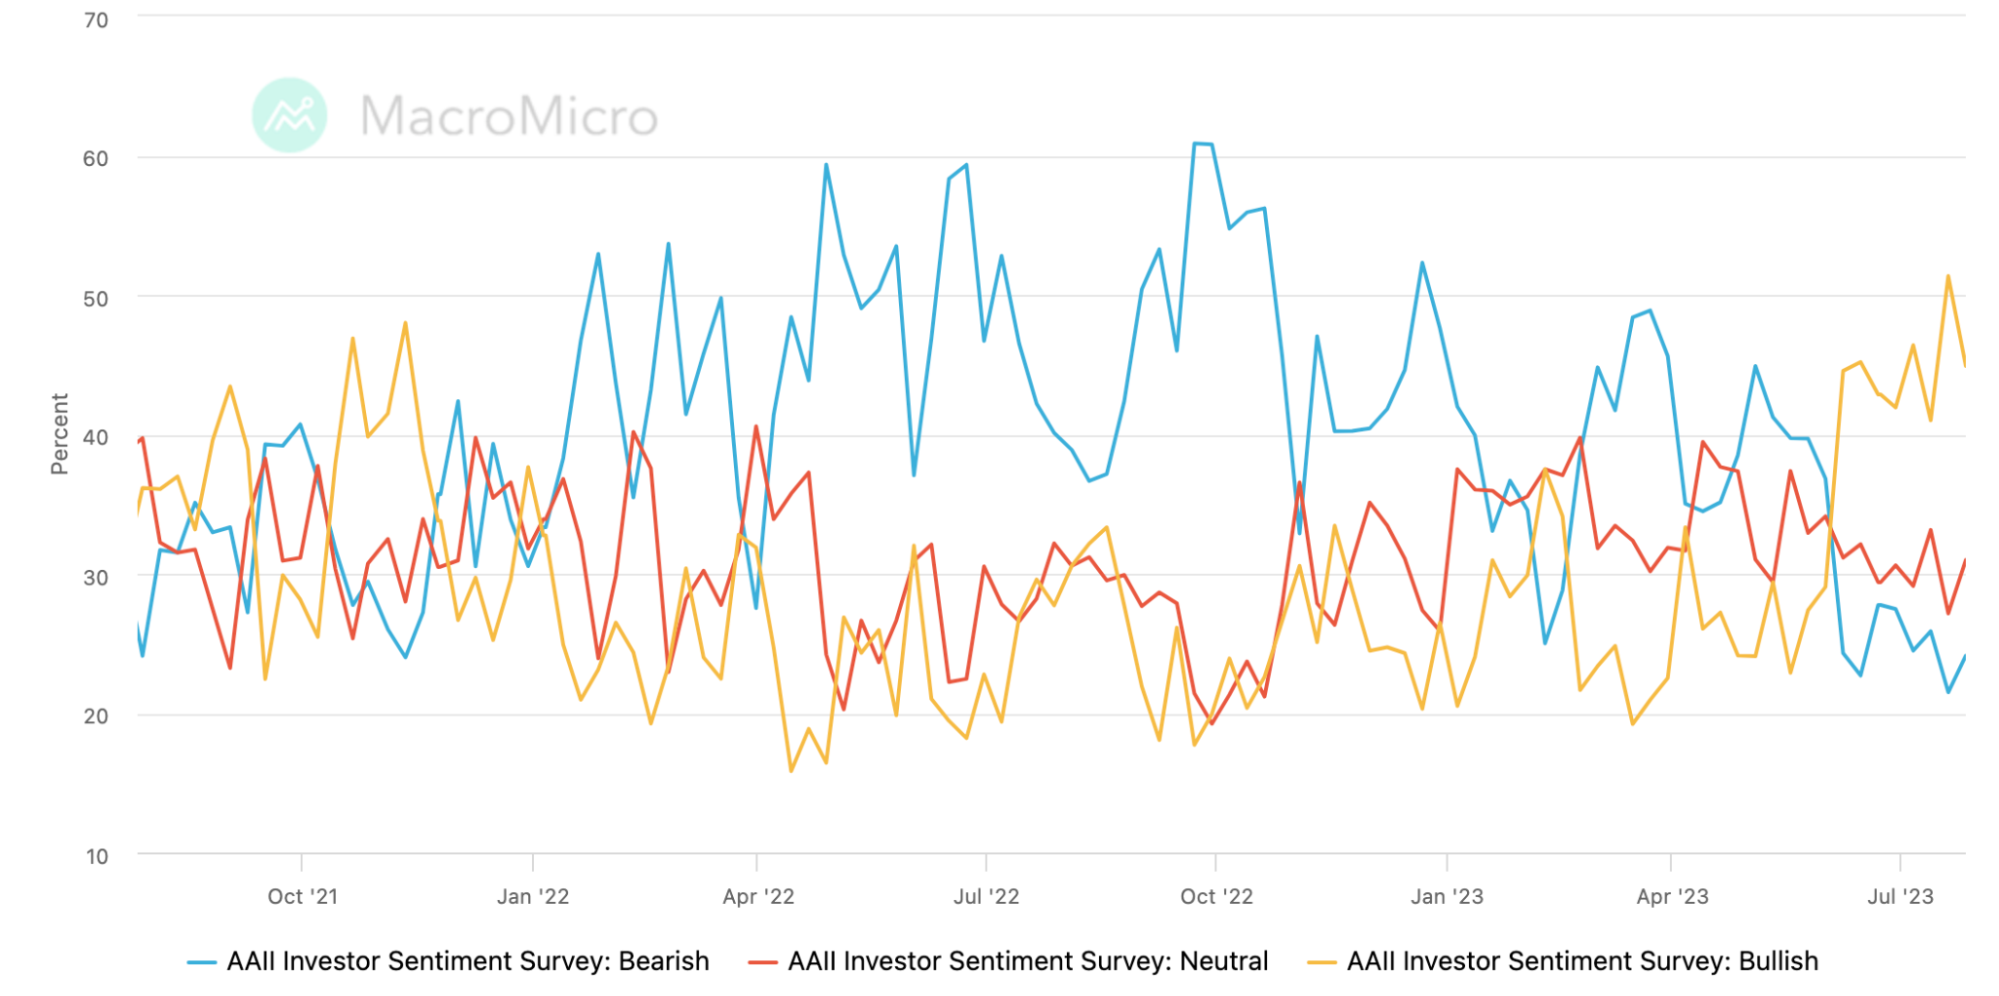
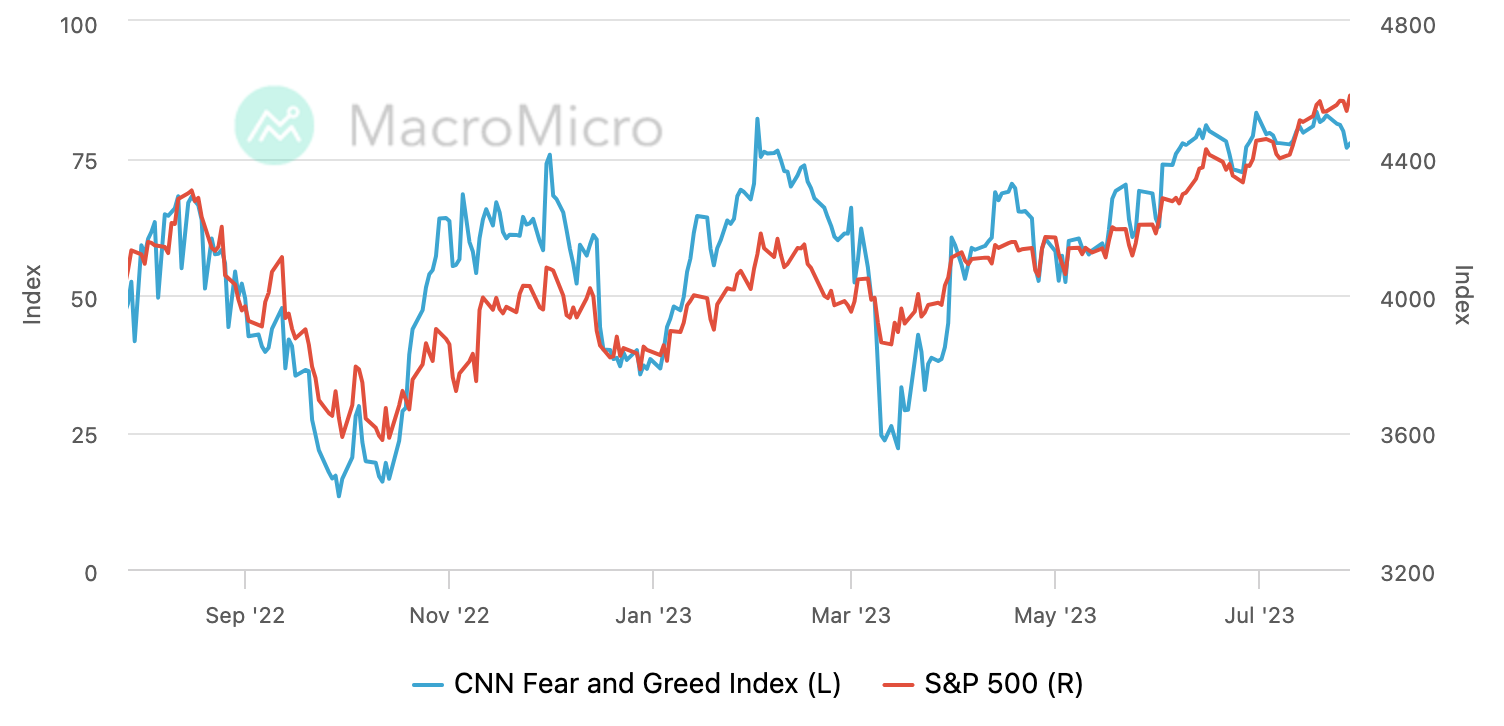
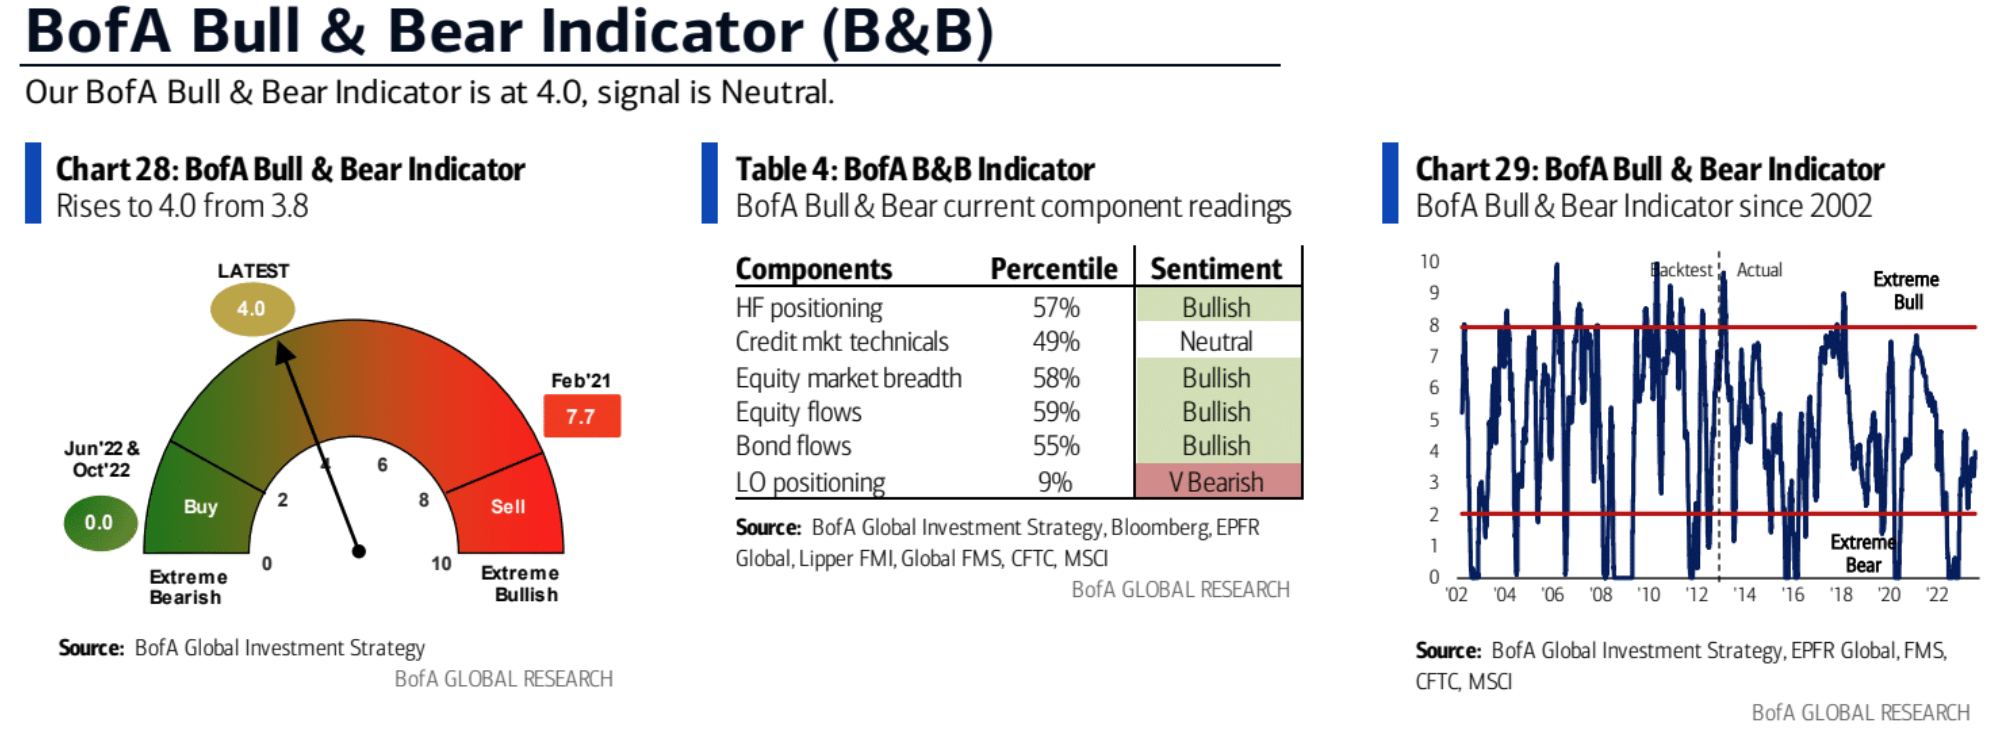
主觀投資人倉位大幅回落(86 百分位下滑至71 百分位)系統性策略投資人倉位上升(72 百分位升至76 百分位),這與AAII 和CNN 的散戶情緒調查一致,顯示散戶情緒正在出現一定疲軟,但好消息是機構投資人倉位再次開始上升:
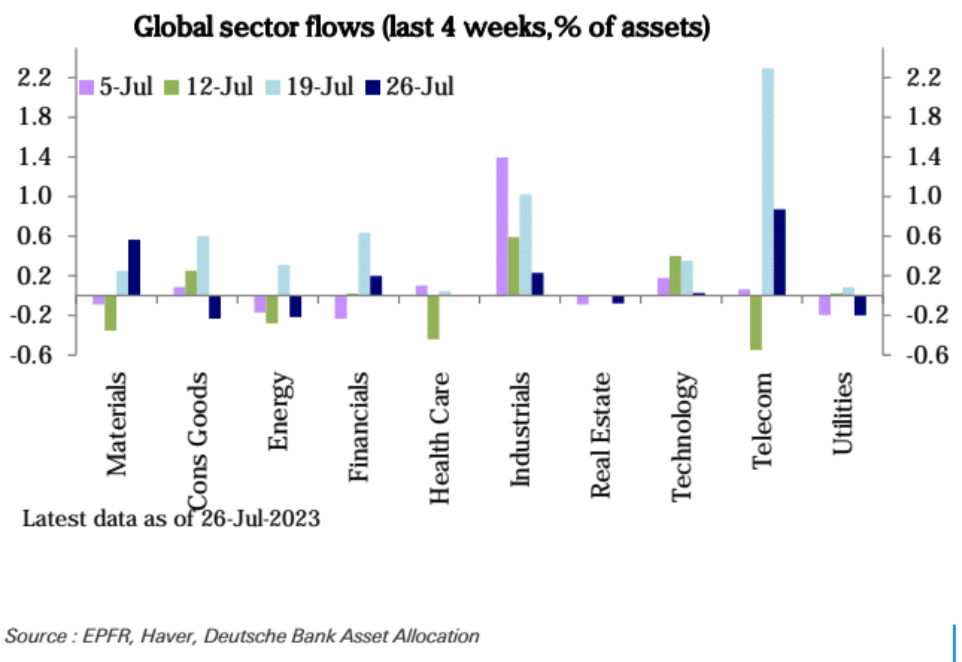
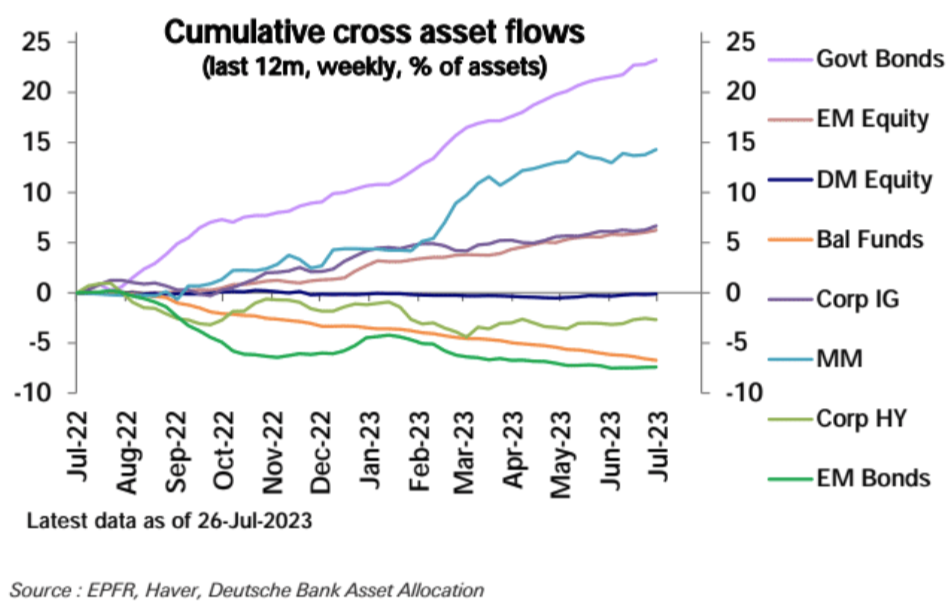
上週股票類基金錄得強勁資金流入( 138 億美元),這得益於美國( 99 億美元)和新興市場( 36 億美元)的流入。歐洲(-13 億美元)連續20 周流出。英國(-1 億美元)也出現小額贖回。從行業看,原材料( 6 億美元)和金融( 4 億美元)獲得了顯著流入。科技( 1 億美元)的流入大幅放緩,而非必需消費品(-4 億美元)、能源(-3 億美元)和房地產(-3 億美元)出現了贖回。其他行業的資金流動較小。
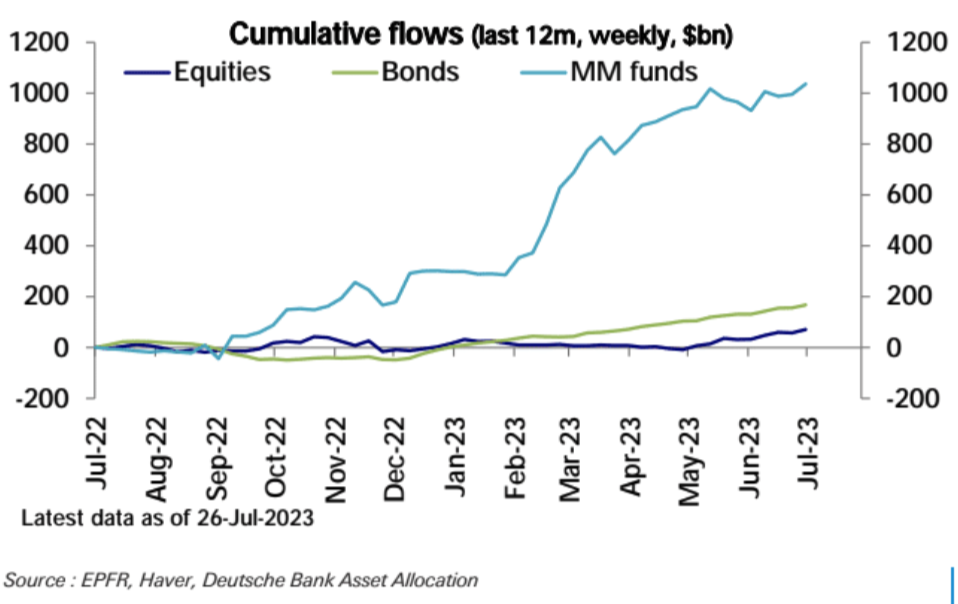
債券基金本週錄得較強資金流入( 110 億美元),貨幣市場基金本週獲得強勁流入( 406 億美元)。
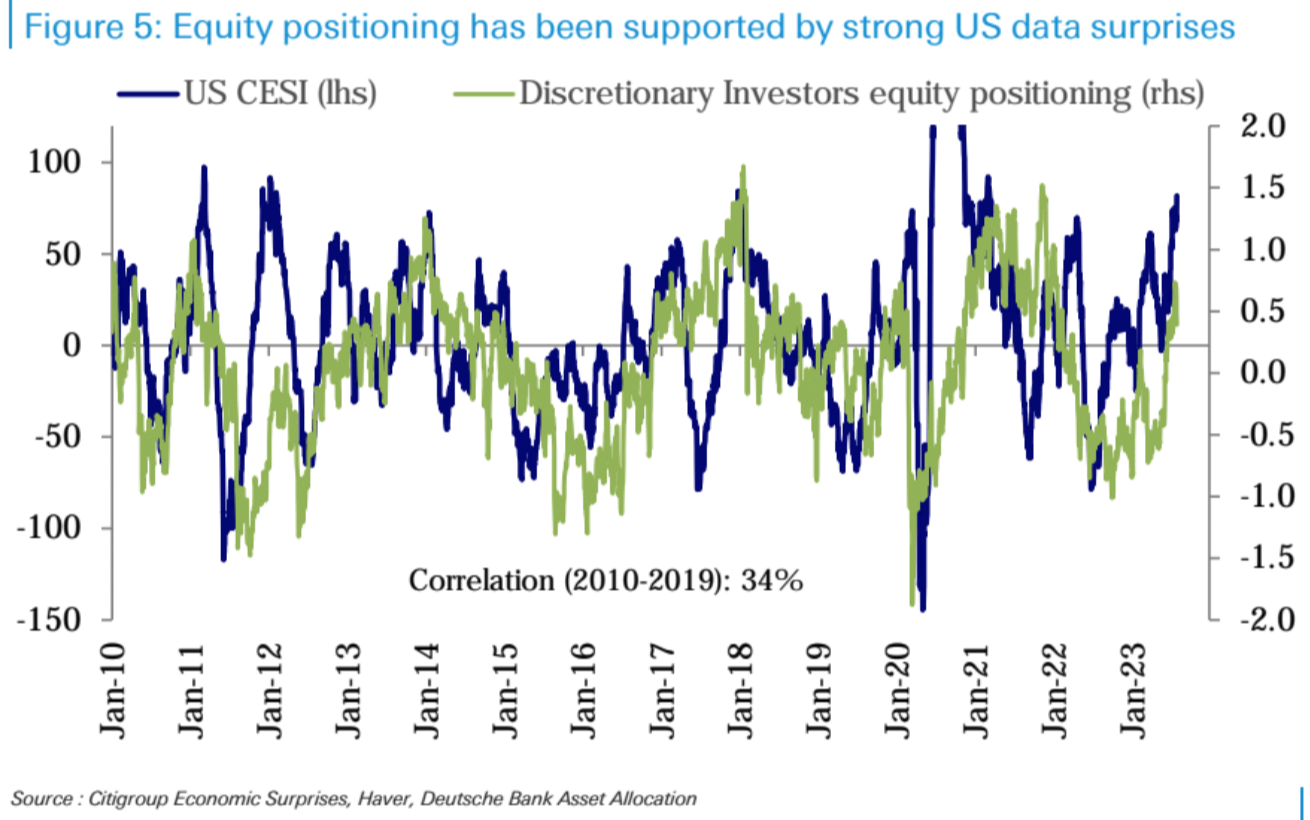
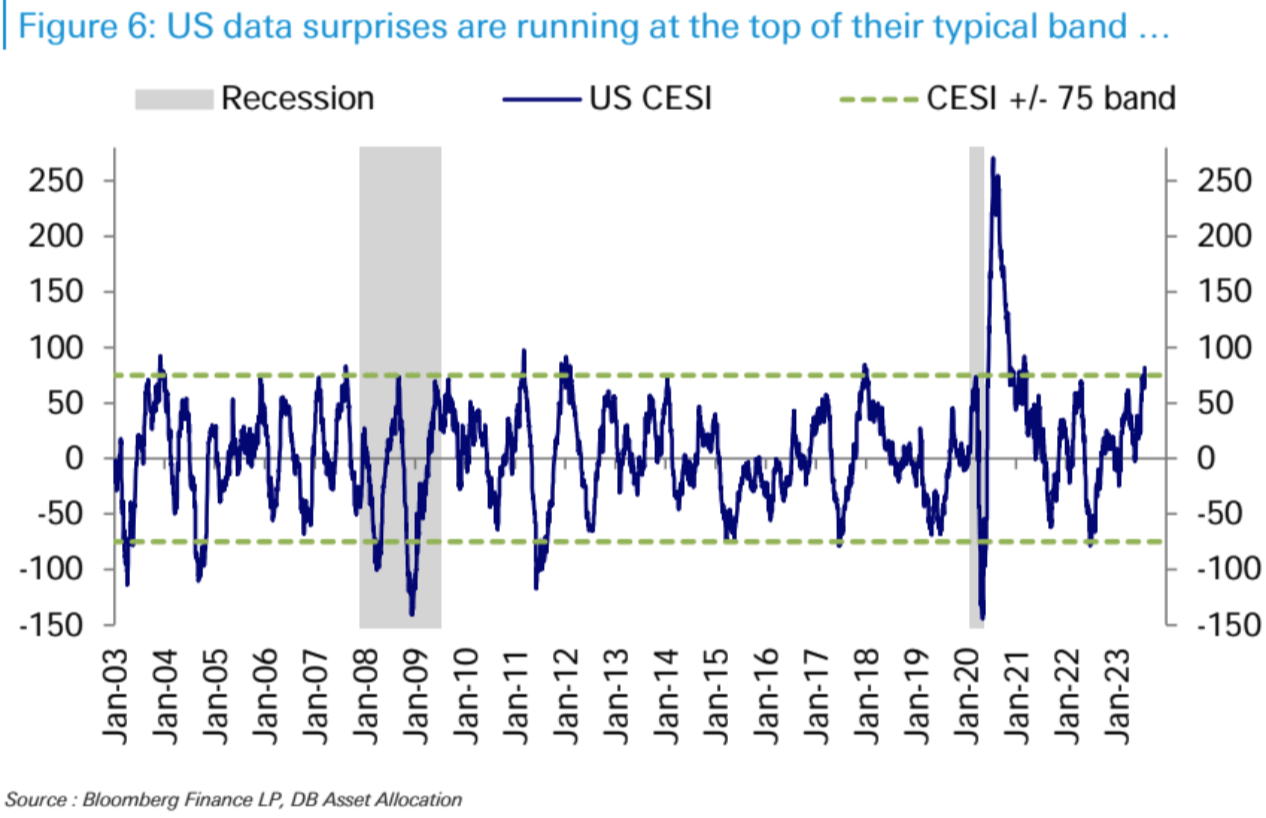
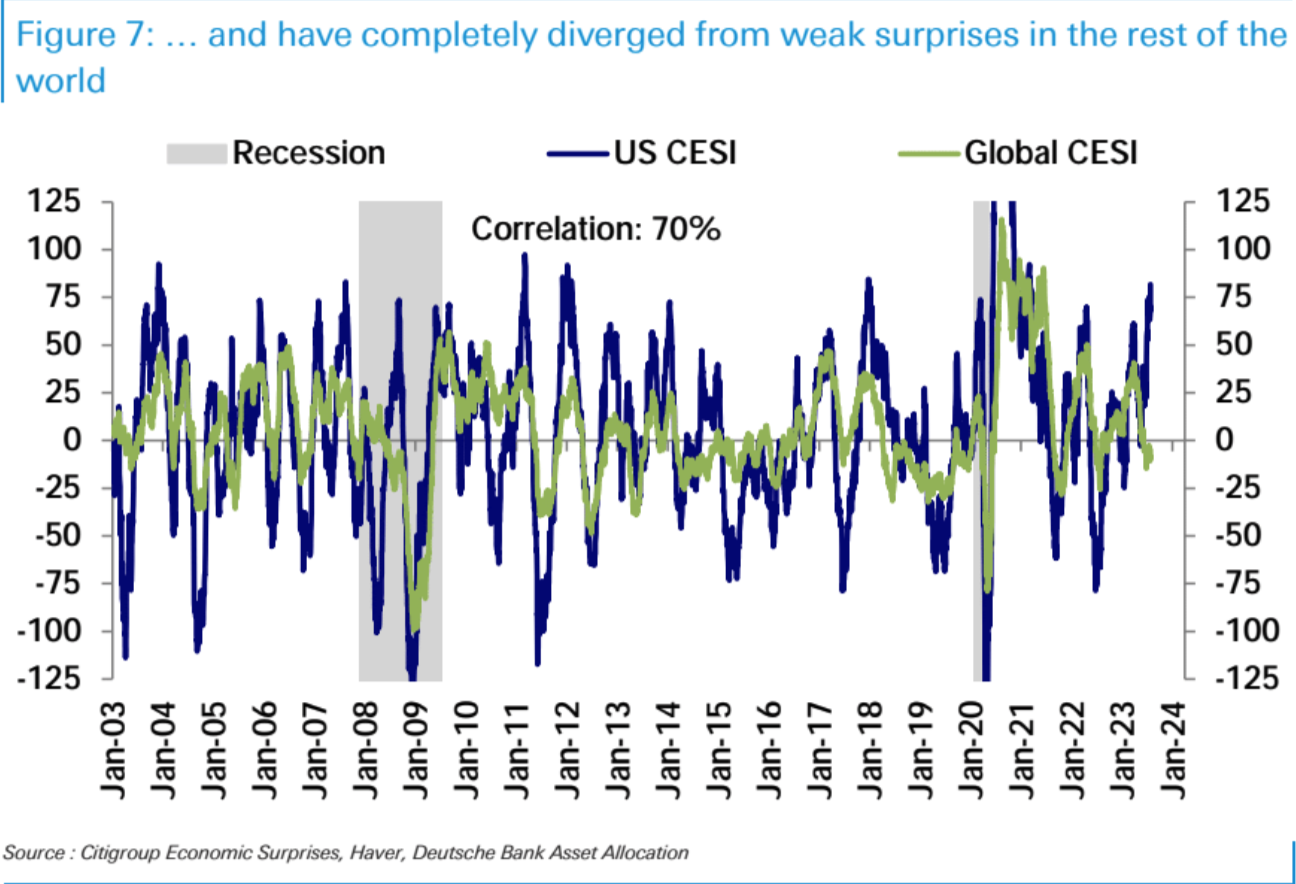
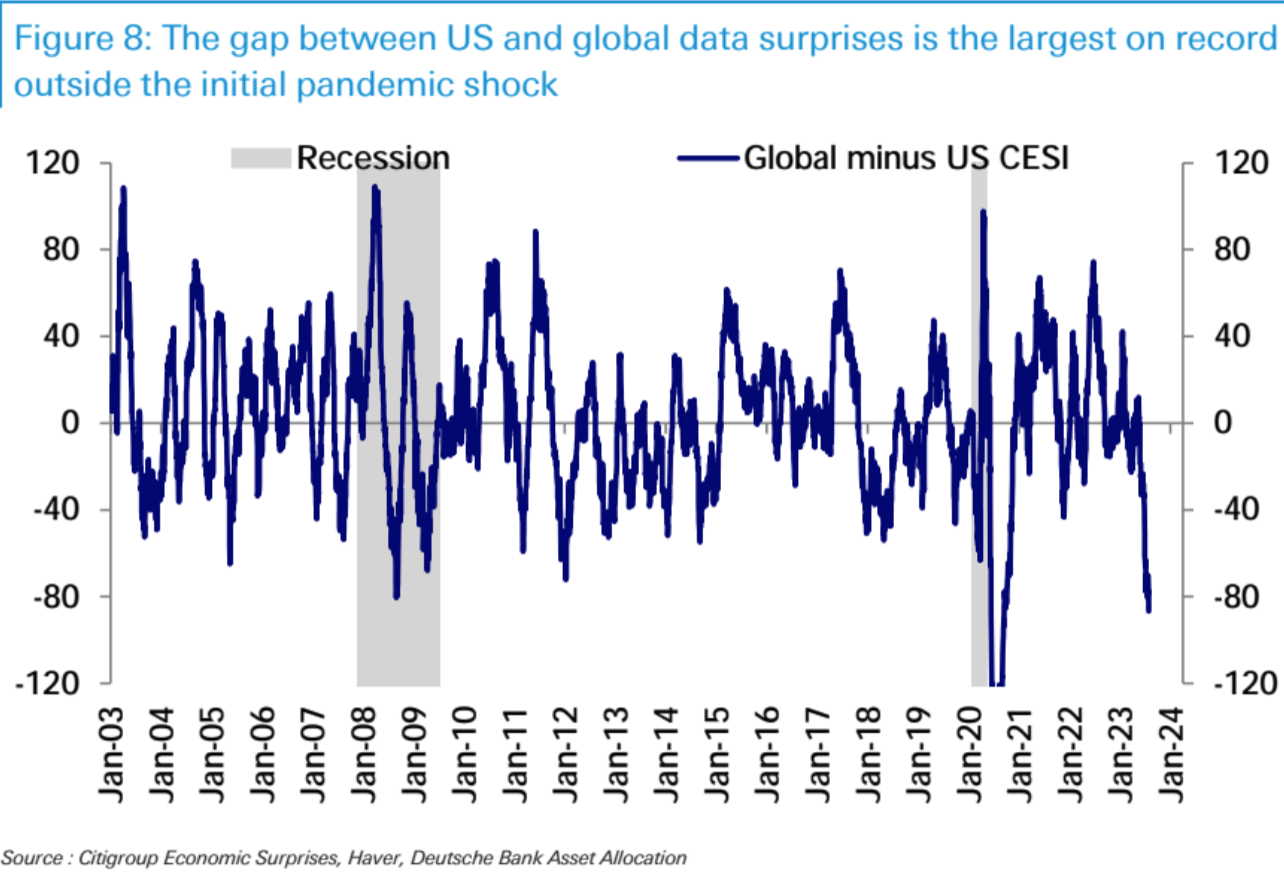
德意志銀行觀點:強勁的美國數據驚喜支撐了股票倉位的快速升高,但這些數據驚喜可能已經觸頂。因為數據驚喜往往會均值回歸,在歷史上保持區間震蕩的態勢。美國數據驚喜目前處於該範圍的頂端區間,歷史模式顯示它們從現在開始將開始走弱。
市場情緒
市場情緒
市場情緒
一級標題
二級標題
二級標題
二級標題
二級標題
蘋果、亞馬遜Q 2 財報
本週蘋果和亞馬遜是美股最重要的看點,此外還有芯片製造商AMD 和高通、支付公司PayPal 和Block、租賃平台Airbnb、交易平台Robinhood、送貨應用Uber 和DoorDash,以及製藥公司Moderna 和Pfizer 。
蘋果的股價是少數幾隻既不受經濟衰退影響,也不受利率上升影響的科技股之一。本月早些時候,蘋果股價飆升至歷史新高,成為全球首家市值達3 萬億美元的公司。同樣值得注意的是,蘋果是少數幾家沒有宣布大規模裁員的科技公司之一。
此前,谷歌、Meta 和微軟公佈了6 月份當季的財報,業績表現都還算強勁,收入增長和盈利能力都因成本削減舉措而有所改善。
二級標題
二級標題
中國擴大消費措施發布
國新辦將於週一下午舉行恢復和擴大消費的措施新聞發布會。國家發展改革委副主任李春臨和工業和信息化部、商務部、文化和旅遊部、市場監管總局有關負責人屆時會介紹恢復和擴大消費的措施有關情況。





