宏觀市場週報(7.17):美股二季報大考,sell the fact or buy?


物價壓力進一步消退,美國6 月消費者物價創兩年多來最小年度漲幅、生產者價格指數創近三年來最低增速,雖仍不足以阻止美聯儲本月繼續加息但增加了人們認為7 月是最後一次加息的信心,同時大多數經濟指標顯示出持續的韌性,包括美國消費者信心的指標升至兩年多來最高水平。
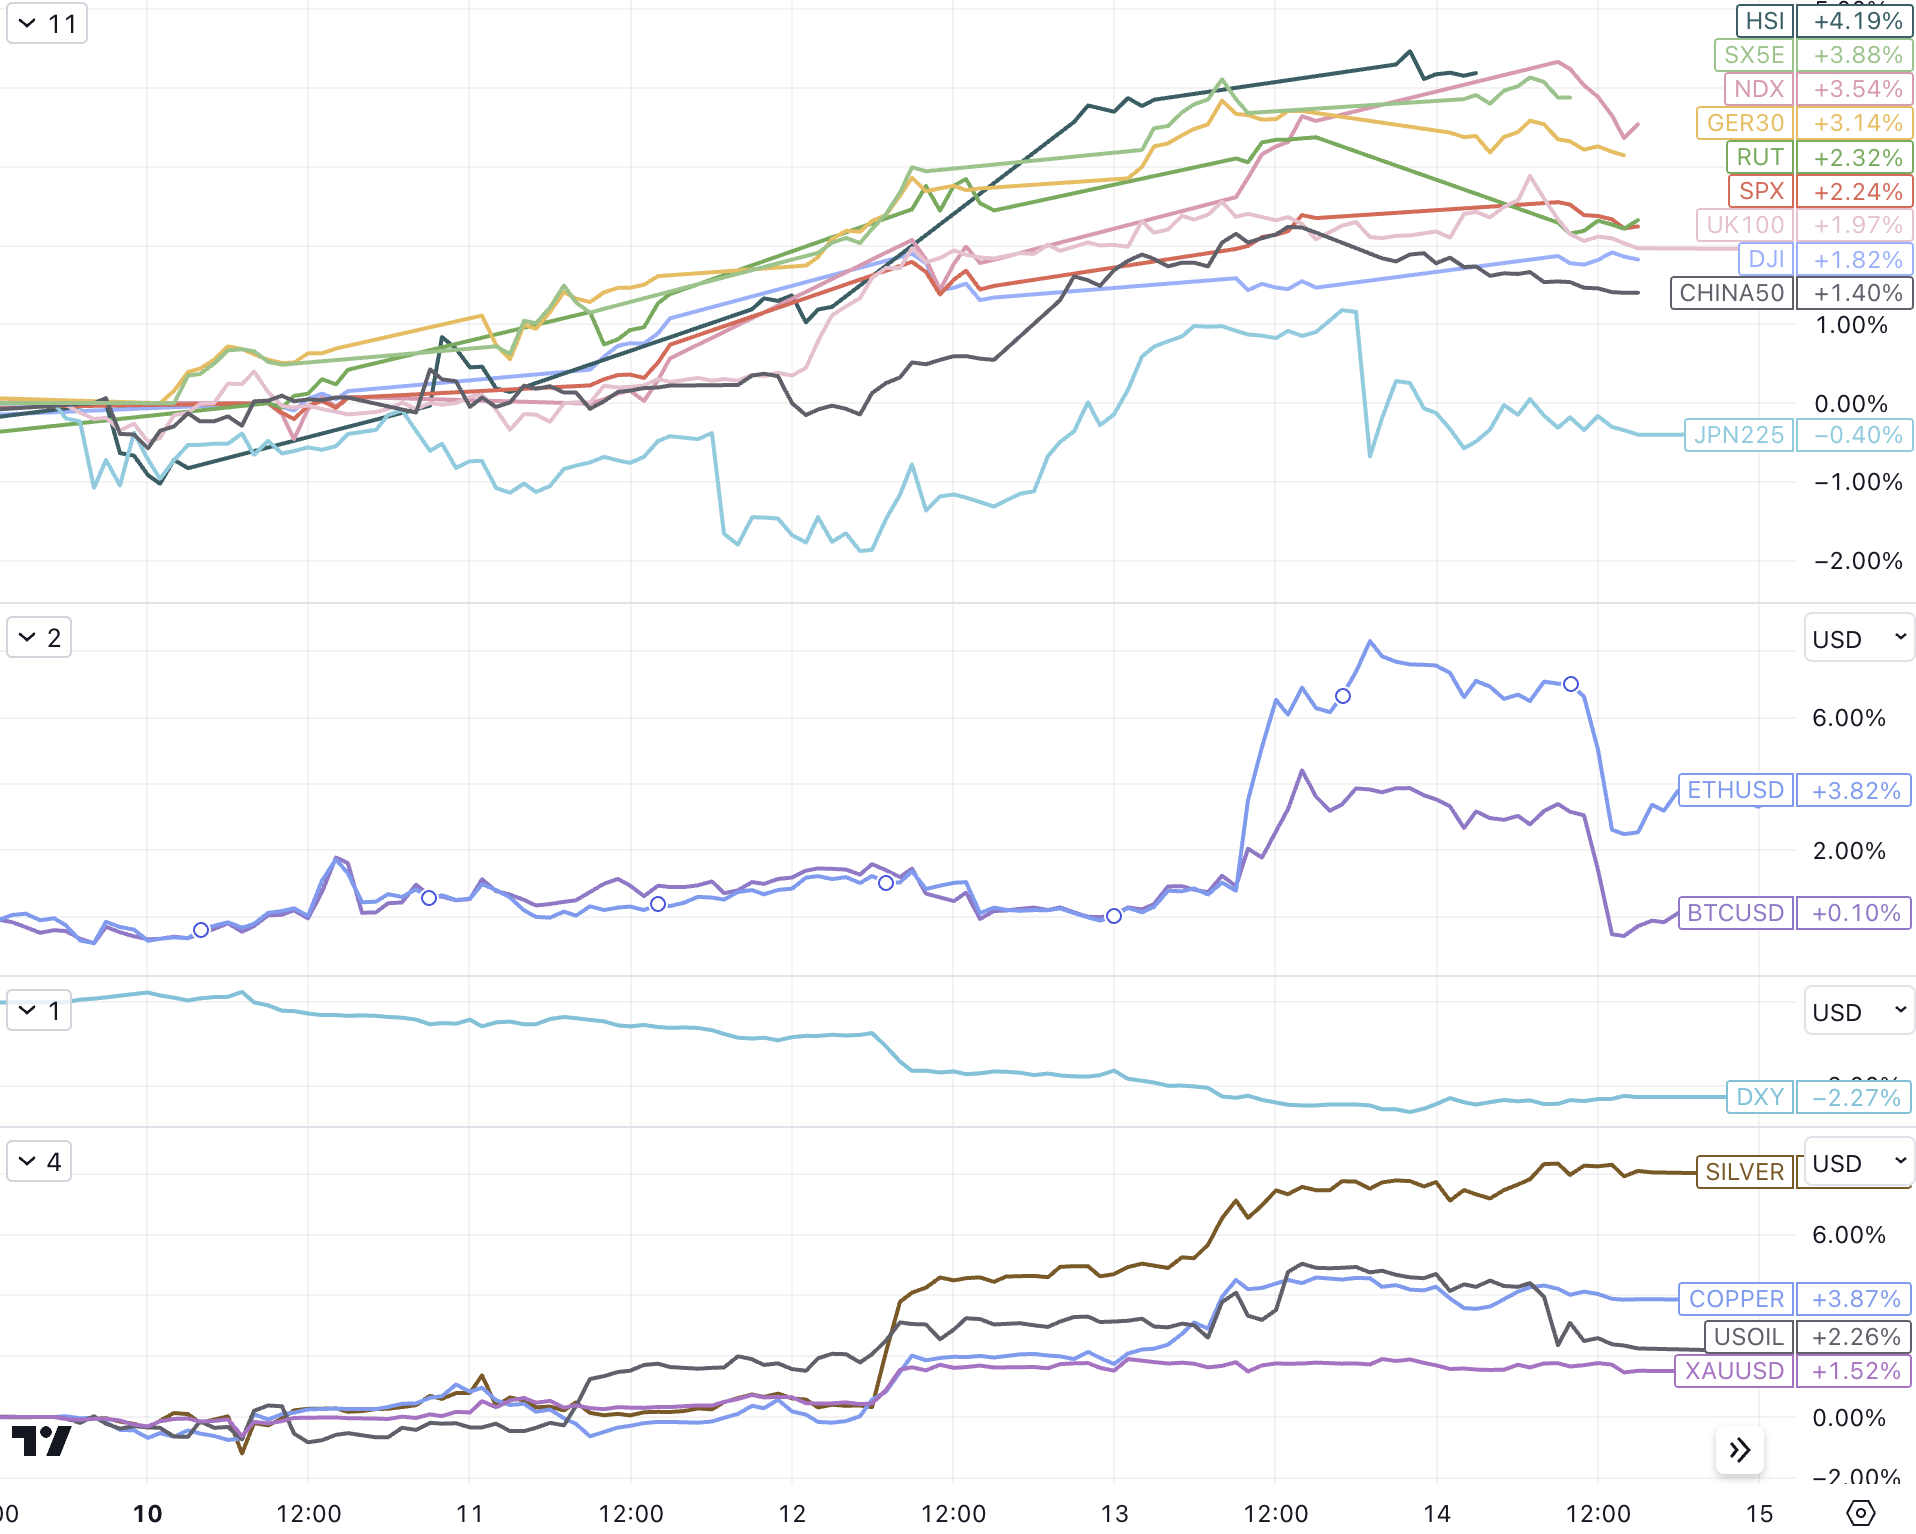
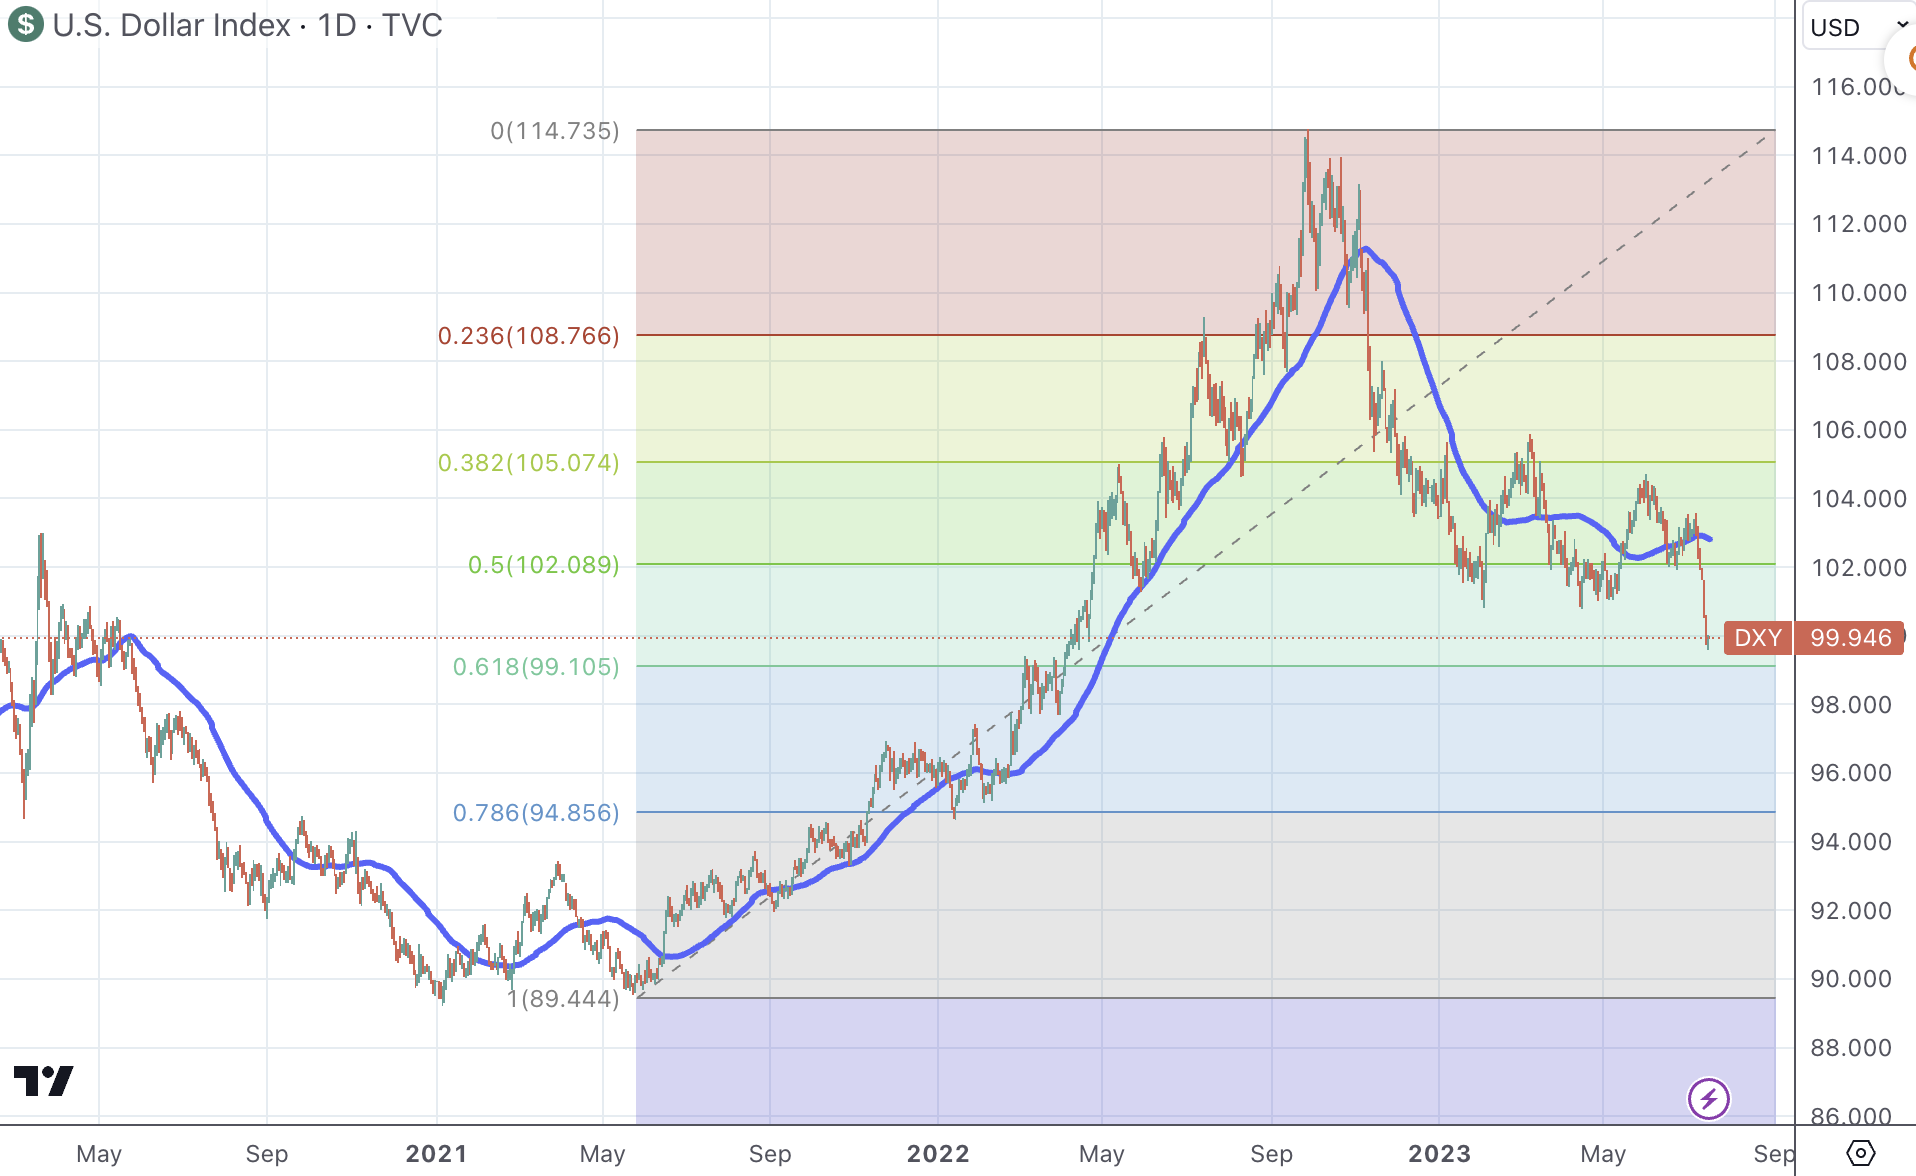
這對於全球風險資產來說這是非常樂觀的宏觀環境,全球股市也迎來一波樂觀漲勢,債券收益率下跌,美元暴跌至14 個月來最低水平,黃金升至一個月高點,油價連續第三週上漲,VIX 回落至略高於6 月22 日觸及的多年低點的水平, 數字貨幣衝高回落。
上週主要國家股指均走強,僅日股收跌,因日元走強導致。比特幣一度超過31700 美元,但周五晚些時候回落至30000 一線,回吐上周全數漲幅,以太坊一度突破2020 美元,後回落至1920 一線,全週仍然保留3.8% 漲幅,主要受到利好是Ripple 和其創始人的XRP 部分出售場景下被判定為非證券或投資合同,以及美元暴跌。 Coinbase 股票上週突破110 美元,刷新1 年新高,上周大漲33% ,市值達到250 億美元,對比BNB 市值378 億美元。
一級標題
一級標題
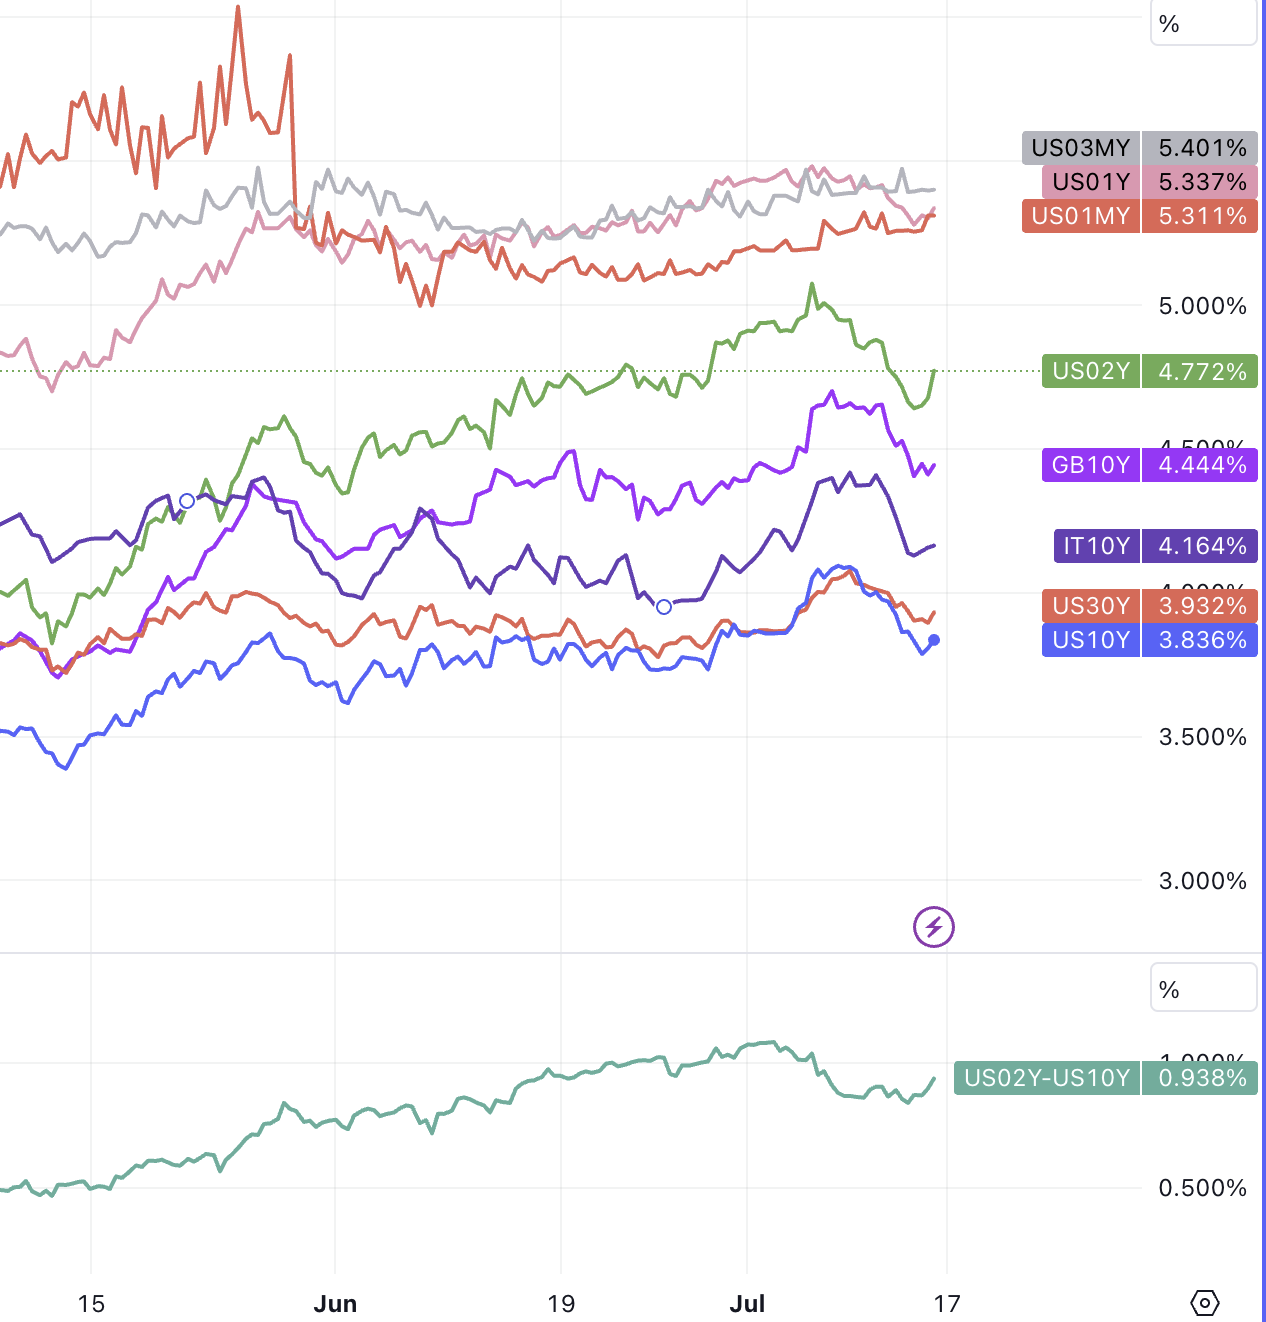
焦點1 :物價增速迅速放緩,降息何時來臨
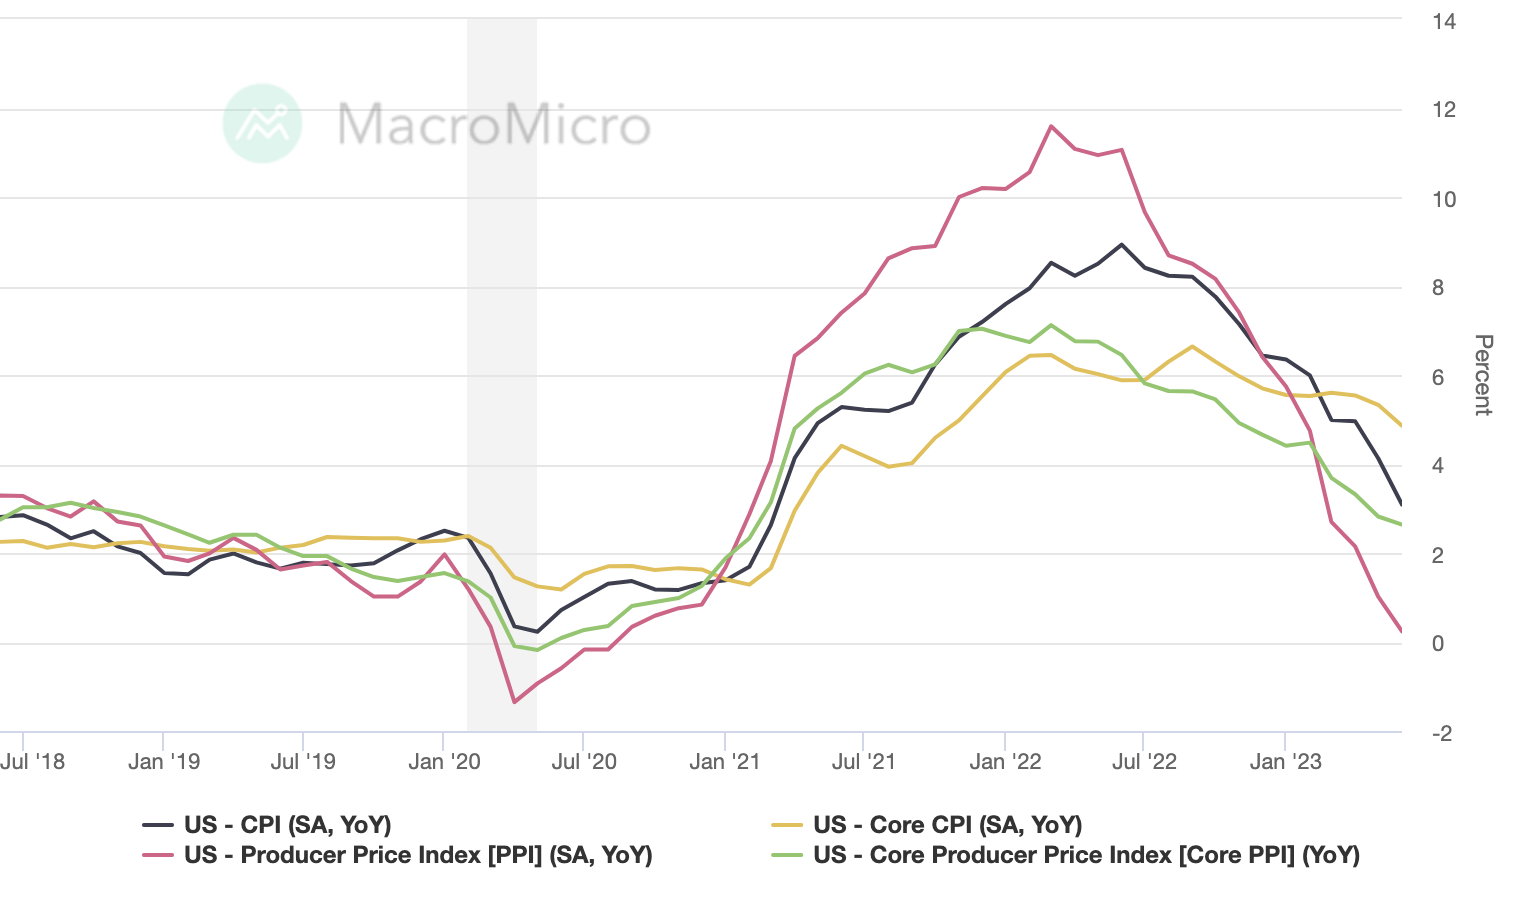
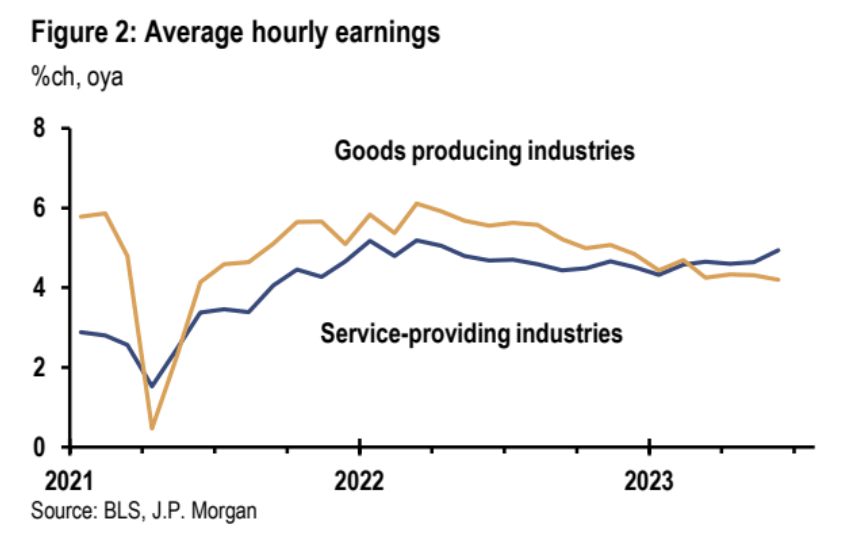
雖然消費者物價和生產者物價都在放緩,但除非近期的4% -5% 的工資增長速度也大幅放緩(除非近期出現勞動力激增的情況,不然不太可能),否則商品價格對通貨緊縮過程的幫助不太可能持久。
最近的就業報告顯示,儘管就業增長繼續放緩,但速度仍超過了長期可持續的水平。此外,失業率仍然很低,工資增長並未顯示出持續的放緩跡象。下圖可以看到今年以來服務業工資加速增長,製造業工資增速基本走平:
一級標題
一級標題
焦點2 :美股面臨的二季報開局樂觀,sell the fact or buy?
二季度財報季上週經歷強勁的開局,標準普爾500 指數成分股中有6% 的公司公佈了報告,其中80% 的EPS 高於預期,高於77% 的5 年平均水平和73% 的10年平均水平。總體而言,各公司報告的盈利比預期高出8.8% ,高於8.4% 的5 年平均水平和6.4% 的10 年平均水平。金融部門公司報告的正面盈利驚喜是主要支撐動力。
但綜合盈利仍同比下降7.1% ,為2020 年2 季度以來最差,當時COVID-19 出現導致利潤暴跌31.6% 。財報季開始前市場預期本次是下跌9% ,但受到兩個“老經濟”行業(能源和材料)的影響。
有7 個行業報告(或預計報告)同比收入增長,其中以金融和消費者耐用品行業為主導。另一方面,有4 個行業報告(或預計報告)同比收入下降,其中以能源和材料行業為主導。
展望未來,華爾街對於2023 年第三季度和第四季度,預測盈利增長分別為0.1% 和7.6% 。對於2023 年整個財年,分析師預測盈利增長為0.6% 。
一級標題
一級標題
焦點3 :美國股市反彈似乎勢不可擋,為什麼看跌情緒仍然持續
本輪反彈幾乎完全是由估值擴張推動的(PE 上升),盈利現在必須爬升才能推動今年後續時間的上漲,如果分析師的預測屬實,第二季度將標誌著本週期最嚴重的季度盈利下滑,所以整個二季度謹慎的投資人不敢出手。
一級標題
一級標題
焦點4 :Magnificent 7 的高估值風險值得擔憂嗎?
七大科技公司(Magnificent 7)市值總計達到11 萬億美元,對2023 年上半年的S&P 500 的回報貢獻了73% 。 S&P 500 中去除七家公司的估值約為15 倍EPS,而前七家公司的估值為40 倍。
但需要認識到,從人工智能的角度來看,規模至關重要,AI 商業化程度取決於誰擁有更大的數據集、用戶基礎,小公司這這一塊想要與巨頭競爭難度較大。
資金儲備方面,大型科技公司淨現金為2000 億美元,而中小科技公司淨負債為20 億美元,面對明碼標價的模型訓練成本,大公司的資金優勢是壓倒性的。
另外,更大的公司能夠負擔得起監管打擊,甚至可能歡迎監管,因為它為行業創造了一種保護壁壘,使得競爭對創新者構成威脅。
一級標題
一級標題
焦點5 :美元的疲軟還會持續嗎?
一級標題
一級標題
焦點6 :高資本要求對美國國債市場的影響
一級標題
一級標題
全球資金追踪
根據EPFR 數據,截止到7 月12 日的一周全球基金流動情況:
全球股票基金: 116 億美元的資金淨流入。發達市場股票市場吸引了97 億美元的資金淨流入,其中美國股票市場吸引了99 億,日本14 億,而西歐連續第18 週出現淨流出。新興市場股票基金也出現了資金淨流入+ 18 億美元。中國內地股票的流入為正。過去四周中,韓國的流入相對於資產總額的比例在新興市場中最強。行業上,防禦性股票基金再次出現了資金淨流出-15 億美元,而周期性股票基金吸引了19 億美元的資金淨流入。
正文
正文
本週關注:
美國:零售銷售和工業生產數據將是本週焦點,這些數據將有助於衡量美國消費者的抗壓能力,包括商品與服務消費的趨勢,以及製造業採購經理人指數(PMI)最近的疲軟對經濟的影響。
市場對這兩個數據抱有樂觀預期,總零售銷售0.3% → 0.5% 、核心零售銷售0.2% → 0.3% , 6 月工業產出環比預期-0.2% → 0% 。
中國:第二季度的GDP、中期借貸便利(MLF)和貸款利率,投資者將等待更多的刺激措施以應對當前的弱勢增長,但目前為止政策的一些變化仍然是溫和的,這讓市場感到失望。
二級標題
正文
二級標題
高盛:晚週期交易難度變大
二級標題
二級標題
CICC:美股三季度流動性支撐弱於二季度;美元徹底看空為時尚早
二季度美國金融流動性指標之所以反而擴張,主要是得益於: 1)增量上美聯儲提供大量的短期借款如BTFP 等來支持問題銀行的流動性;2)減量上,債務上限約束了財政部發債。展望三季度,隨著銀行危機逐漸平息後藉款需求減少和逐漸到期,以及債務上限的解決,上述兩項都將逆轉。我們測算金融流動性指標從當前5.62 萬億美元降至5.47 萬億美元,回到去年末水平。
二級標題
二級標題
摩根士丹利:美國夏季旅遊需求仍然強勁
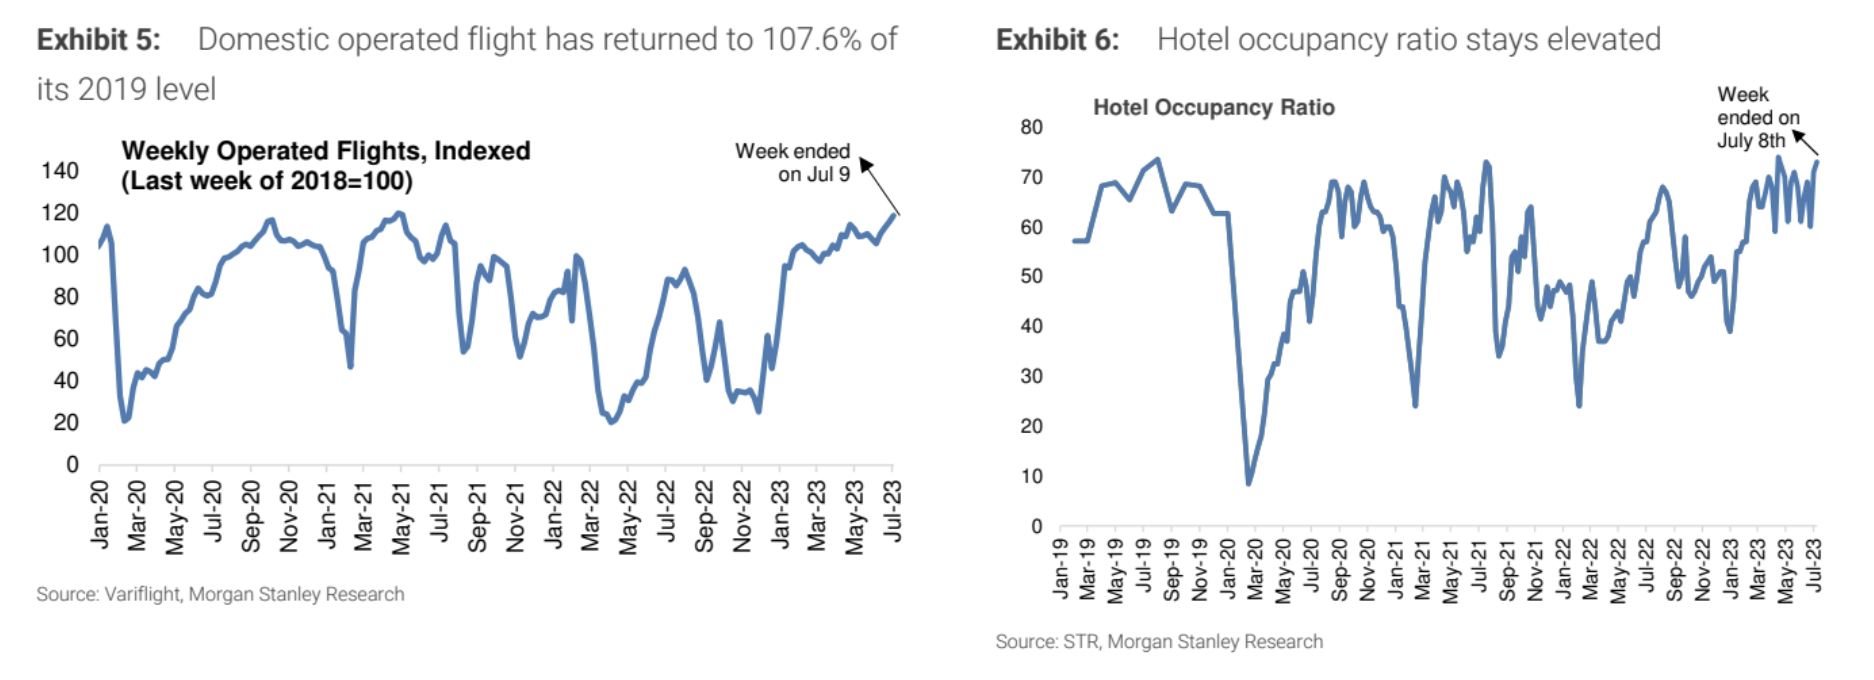
本夏季國內運營航班恢復到2019 年水平的107.6% (相比6 月的105.2% ),酒店入住率升至年內次高水平,顯示出旅遊消費韌性在持續。