


相對於比特幣,以太坊最近半年的風險會更大?


本文來自Yahoo!Finance,原文作者:Omkar Godbole
Odaily 譯者| Moni
Odaily 譯者| Moni
本文來自
,原文作者:Omkar Godbole
Odaily 譯者| Moni
Odaily 譯者| Moni
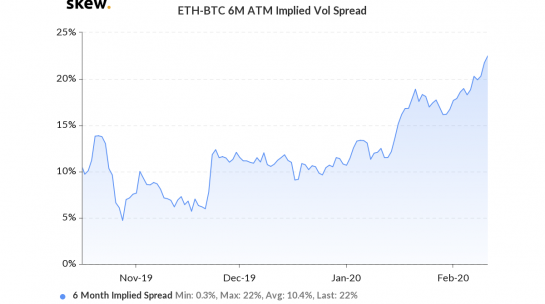
ETH-BTC 平價期權隱含波動率在2019 年10 月觸底,當時該指標數字僅為4.7%,但此後便一直處於上升趨勢。 “有趣”的是,在過去的三個半月時間裡,以太坊的漲幅一直高於比特幣,這也是平價期權隱含波動率價差指標上升的基礎。
二級標題
在2019 年的最後兩個月,比特幣下跌了21%,以太坊下跌了近30%。但是當時間來到2020 年,情況則完全不同了:比特幣今年迄今的收益率為37%,但以太坊同一時期內的收益率已經達到了驚人的73%。
隱含波動率會對期權價格產生正相關影響,波動性(不確定性)越高,看漲期權(看漲押注)和看跌期權(看跌押注)的對沖需求就會越大。不過需要注意的是,隱含波動率並不是一個評估市場發展方向的指標,通俗地說,就是你不能通過這個指標判斷市場會朝牛市還是熊市的方向發展,只能通過它來判斷可能出現的較大漲幅或跌幅趨勢。但是,由於交易者通常會將波動性增加與熊市聯繫起來,因此對於大多數投資者而言,隱含波動率更多地是一種“風險”指標。
二級標題
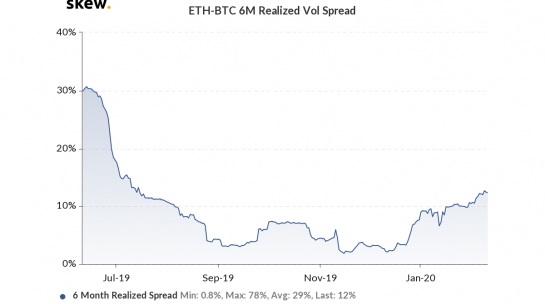
如果分析歷史波動率的分佈數據,我們會發現最近以太坊的波動的確更大一些。但是在最近幾個月中,與比特幣相比,以太坊資產風險似乎並沒有想像中的那麼大。
二級標題
實際波動率(Realized volatility)和歷史波動率(historical volatility)這兩個指標反映出與基礎資產平均價格的標準偏差,通常以百分比形式表示。如果某個資產的歷史波動率越高,其風險就就相對越大。
如果分析歷史波動率數據,我們會發現過去三年以太坊平均歷史波動率為29 個百分點,遠高於最近觀察到的水平——這似乎也說明,雖然最近“風險”高於比特幣,但如果把時間拉長的話,以太坊還是會相對地將其風險降低到接近比特幣的水平。
二級標題





