


DogPay创始人专访:慢就是快,从U卡到全球支付网络


- Quan điểm cốt lõi: Thanh toán bằng stablecoin đang chuyển từ các kịch bản giao dịch sang thanh toán thương mại xuyên biên giới và thanh toán doanh nghiệp. DogPay, thông qua việc sở hữu giấy phép, kết nối mạng lưới ngân hàng và tự xây dựng hệ thống tuân thủ, cung cấp cho các doanh nghiệp ngoại thương truyền thống và doanh nghiệp vươn ra toàn cầu cơ sở hạ tầng tích hợp bao gồm thu tiền bằng stablecoin, tài khoản, phát hành thẻ, v.v., xử lý khoảng 500 triệu USD tiền mỗi tháng.
- Yếu tố then chốt:
- DogPay có hoạt động kinh doanh tại hơn 140 quốc gia, kết nối với các mạng lưới thanh toán như SWIFT, ACH, SEPA, với hơn 1000 khách hàng doanh nghiệp, xử lý khoảng 500 triệu USD tiền mỗi tháng.
- Khách hàng chủ yếu là các doanh nghiệp ngoại thương truyền thống và doanh nghiệp dịch vụ vươn ra toàn cầu, không phải công ty Web3; thu tiền bằng stablecoin có thể rút ngắn chu kỳ thu hồi vốn từ hơn một tuần của SWIFT xuống còn trong ngày thậm chí vài giờ, đồng thời tránh được tổn thất tỷ giá.
- Đã sở hữu giấy phép MSO, TCSP, cho vay của Hồng Kông, giấy phép MSB của Mỹ và Canada, đang xin giấy phép châu Âu, có kế hoạch xin giấy phép MPI của Singapore.
- Rào cản cốt lõi nằm ở vị trí trong chuỗi ngành: ở cấp độ ngân hàng phát hành thẻ, có thể phát hành BIN độc lập thay vì BIN chia sẻ, và có thể liên tục tiếp cận các nguồn tài nguyên tài khoản ngân hàng như JPMorgan, OCBC, DBS, v.v.
- Visa, Mastercard đang tích cực kết nối thanh toán bằng stablecoin, cục diện ngành là cùng xây dựng chứ không phải lật đổ, stablecoin đã mở rộng phạm vi phủ sóng dịch vụ của thẻ USD.
- Bổ sung năng lực AI router, định tuyến thống nhất các mô hình lớn vào tài khoản doanh nghiệp, kết hợp với thẻ chi tiêu nhân viên để kiểm soát hạn mức chi tiêu, mở rộng kịch bản quản lý vốn doanh nghiệp.
Nguyên bản | Odaily
Tác giả | jk
Trong hai năm qua, cùng với sự kết thúc của câu chuyện TGE, tiền mã hóa dần chuyển hướng sang tuân thủ, thanh toán bằng stablecoin rõ ràng đã trở nên nóng hơn.
Trước năm 2023, khi mọi người nói về stablecoin, phần lớn vẫn xoay quanh giao dịch, nạp/rút tiền và tài sản on-chain; nhưng hiện nay, nó đang ngày càng đi vào những kịch bản cụ thể hơn như thu chi xuyên biên giới, thanh toán doanh nghiệp và thanh toán hàng ngày. Đồng thời, một loạt công ty làm thanh toán dựa trên stablecoin cũng bắt đầu từ những công cụ đơn lẻ như thẻ U hoặc nạp/rút tiền, dần mở rộng sang hệ thống thanh toán hoàn chỉnh hơn bao gồm tài khoản, thu hộ (acquirer), thanh toán và phát hành thẻ.
DogPay là một trong số đó.
Nếu bạn chưa biết DogPay, đây là doanh nghiệp hàng đầu trong lĩnh vực thanh toán stablecoin tại châu Á: công ty cung cấp cho các doanh nghiệp Web3 và thương nhân xuyên biên giới các dịch vụ thu hộ stablecoin, tài khoản doanh nghiệp, Card và CaaS/BaaS; mạng lưới kinh doanh phủ khắp hơn 140 quốc gia và vùng lãnh thổ, kết nối với các mạng thanh toán chủ lưu như SWIFT, ACH, SEPA, FPS, phục vụ hơn một nghìn khách hàng doanh nghiệp. Từ tài khoản, thu hộ đến phát hành thẻ và thanh toán, DogPay đang xây dựng một hệ thống hạ tầng thanh toán toàn cầu kết nối stablecoin với hệ thống tài chính truyền thống.
Nhưng đằng sau giấy phép và dữ liệu, tại sao khách hàng lại cần nhà cung cấp dịch vụ thanh toán? Một khoản tiền thực sự luân chuyển như thế nào trong hệ thống này? So với giải pháp truyền thống, giải pháp thanh toán bằng tiền mã hóa thực sự tiết kiệm được điều gì?
Odaily đã có cơ hội trò chuyện trực tiếp với Peter, Co-founder của DogPay, về lĩnh vực thanh toán tuân thủ.
Dưới đây là toàn văn cuộc phỏng vấn:
Odaily: Tôi tin rằng phần lớn độc giả đều có khái niệm chung về thanh toán bằng stablecoin, anh có thể đưa ra một số ví dụ khách hàng thực tế để giải thích tại sao khách hàng cần giải pháp của các anh không?
Peter: Có một ví dụ khá tiện để chia sẻ, đó là MUFY. Đây là một công ty sản phẩm trong thời đại AI, làm nền tảng đồng hành cảm xúc bằng AI: nền tảng đặt bối cảnh câu chuyện cho từng nhân vật, người dùng có thể trò chuyện với các nhân vật này.
Trong quá trình ra nước ngoài và thu hút người dùng toàn cầu, nhóm này gặp rào cản thu tiền rất cao, tự làm sản phẩm tương ứng rất khó. Chúng tôi đã cung cấp cho họ sản phẩm thu hộ stablecoin, người dùng nền tảng có thể trực tiếp sử dụng thanh toán stablecoin của Dogpay để hoàn tất thanh toán, dù là đăng ký định kỳ hay nạp tiền mua điểm, đều do sản phẩm này đảm nhận.
Ngoài ra, sản phẩm thu hộ của chúng tôi tích hợp sẵn hệ thống KYT (Know Your Transaction, hiểu giao dịch của bạn), nên nguồn tiền doanh nghiệp nhận được rất sạch: những khoản tiền không vượt qua được KYT thì không thể vào tài khoản, tương đương với việc tạo một lớp cách ly rủi ro cho doanh nghiệp.
Odaily: Vậy MUFY là một công ty AI truyền thống, chứ không phải công ty Web3, đúng không?
Peter: Đúng vậy. Phần lớn khách hàng của chúng tôi không phải là công ty Web3, mà là các doanh nghiệp làm thương mại hàng hóa thực tế hoặc thương mại dịch vụ.
Ví dụ, một số khách hàng làm thương mại hàng hóa nhận trực tiếp tiền hàng dưới dạng stablecoin từ Nam Mỹ hoặc châu Phi. Họ có thể đổi stablecoin sang tiền pháp định tại Dogpay, rồi chuyển vào tài khoản công ty của mình. Điều này là vì chúng tôi cung cấp trực tiếp tài khoản ngân hàng doanh nghiệp cho doanh nghiệp, việc thu tiền, đổi tiền và nhập tài khoản có thể hoàn thành trên cùng một nền tảng.
Giải pháp Web2+Web3 của Dogpay, nguồn: website chính thức
Odaily: Một khoản tiền chuyển từ tài khoản pháp định thành stablecoin như thế nào, rồi thành nguồn vốn doanh nghiệp có thể sử dụng? Ví dụ người dùng ở một quốc gia nhỏ thanh toán, khoản tiền này từng bước đi vào tài khoản doanh nghiệp ra sao?
Peter: Trước tiên, để triển khai loại hình dịch vụ tài chính này bắt buộc phải có giấy phép. Hiện tại chúng tôi đã có giấy phép tại Hồng Kông, Mỹ và Canada, giấy phép châu Âu cũng đang trong quá trình xin. Có giấy phép rồi, chúng tôi mới có thể hợp tác với ngân hàng, mở tài khoản ngân hàng hạn mức lớn.
Có thể hiểu như thế này: sau khi có giấy phép, ngân hàng trao cho chúng tôi năng lực mở tài khoản, chúng tôi tương đương với một ngân hàng số, việc mở tài khoản của khách hàng đều do chúng tôi thực hiện. Cụ thể, dưới tài khoản lớn này, chúng tôi mở tài khoản VA (ảo) riêng cho từng khách hàng. Đồng thời, nền tảng còn cung cấp cho khách hàng cổng mở tài khoản ngân hàng doanh nghiệp, cũng như ví tiền mã hóa.
Sau khi doanh nghiệp hoàn tất KYB, KYC và mở tài khoản tại Dogpay, họ có thể trực tiếp sử dụng hệ thống này. Ví dụ: một doanh nghiệp Trung Quốc đại lục xuất khẩu một lô xe máy sang Nigeria, nhận được tiền hàng là stablecoin. Giao dịch thương mại này là thật, nên doanh nghiệp có thể dựa vào hợp đồng thương mại, chuyển stablecoin vào tài khoản tiền mã hóa doanh nghiệp của mình tại chúng tôi, rồi nền tảng trực tiếp đổi sang USD, vào tài khoản doanh nghiệp mà họ đã mở tại Dogpay.
Hiện tại năng lực tài khoản của chúng tôi bao gồm tài khoản JP Morgan tại Mỹ, cũng như tài khoản tại các ngân hàng như OCBC, DBS. Sau khi khách hàng mở tài khoản, tiền hàng về tài khoản, đổi sang USD, bước này chúng tôi gọi là off-ramp. Sau khi tiền được đổi vào tài khoản ngân hàng, đó là thu nhập hoàn toàn tuân thủ, có thể trực tiếp dùng cho hoạt động kinh doanh hàng ngày của doanh nghiệp. Trên đây là quy trình đại khái của chuỗi này.
Quy trình on-ramp từ tiền pháp định sang tiền mã hóa thì ngược lại. Vì chúng tôi cung cấp tài khoản ngân hàng hoàn toàn tuân thủ, lấy tài khoản JP Morgan làm ví dụ, sau khi khách hàng có tài khoản này, vừa có thể thực hiện chuyển khoản nội địa Mỹ, vừa có thể chuyển tiền xuyên biên giới qua SWIFT, nên các kênh tiền vào ra đều thông suốt.
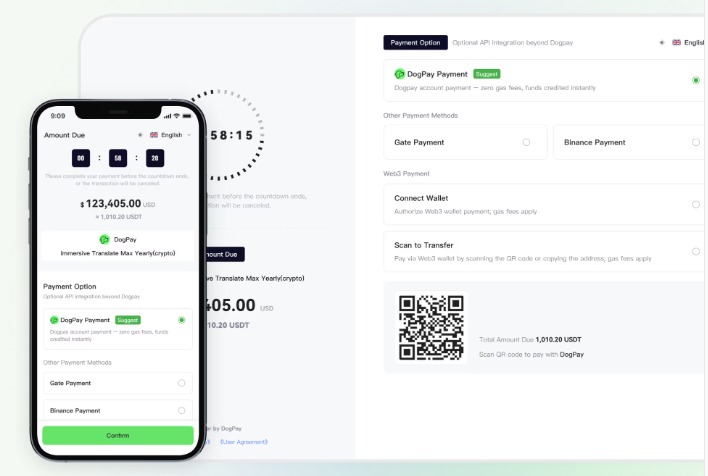
Thu tiền phía doanh nghiệp của Dogpay, nguồn: website chính thức
Odaily: So với tài chính truyền thống, quá trình này giảm hao tổn và nâng cao hiệu quả ở những khâu nào?
Peter: Thương mại hàng hóa truyền thống có một rủi ro cố hữu: ngoài một vài loại tiền pháp định chủ lưu, tỷ giá của phần lớn các quốc gia trên thế giới đều biến động rất lớn. Nên khi khách hàng thu tiền pháp định tại địa phương, phải đối mặt với rủi ro biến động tỷ giá, đồng thời chu kỳ thanh toán cũng quá dài, đây là mấy điểm đau chính. Nếu đi qua chuyển tiền SWIFT truyền thống, ít nhất cần một tuần.
Còn thu tiền qua stablecoin, tiền trực tiếp vào tài khoản tiền mã hóa của doanh nghiệp, rồi đổi sang USD, cơ bản có thể hoàn thành trong cùng ngày, thậm chí trong vài giờ. Đối với doanh nghiệp, chu kỳ thu hồi vốn được rút ngắn, hiệu quả nâng cao đáng kể, đồng thời tránh được tổn thất tỷ giá và các hao tổn khác.
Ngoài ra, quy mô của stablecoin trong thanh toán thương mại ngày càng lớn. Khi chúng tôi chọn khởi nghiệp ở lĩnh vực này, cũng là vì dự đoán quy mô thanh toán thương mại hàng hóa và thương mại dịch vụ sẽ tăng rất nhanh.
Odaily: Sản phẩm được sử dụng nhiều nhất hiện tại của Dogpay là sản phẩm nào? Là thẻ U, tài khoản ngân hàng, hay các dịch vụ như Card as a Service, Bank as a Service?
Peter: Mấy loại này là các sản phẩm khác nhau. Card as a Service và Bank as a Service là mở năng lực nền tảng của chúng tôi cho các công ty khác muốn làm thanh toán stablecoin.
Đưa hai ví dụ. Chúng tôi có một khách hàng Việt Nam, làm dịch vụ thanh toán liên quan đến ngoại thương tại địa phương, nhưng bản thân không có năng lực mở tài khoản USD, chúng tôi đã cung cấp năng lực này cho họ. Còn một khách hàng Brazil, làm thanh toán tại địa phương, nhưng không phát hành được thẻ U, muốn phát hành thẻ, chúng tôi đã cung cấp năng lực Card as a Service cho anh ấy, để anh ấy phát hành thẻ USD tại địa phương.
Khách hàng của hai loại dịch vụ này đều tăng rất lớn. Nhưng xét về số tiền, hiện tại lớn nhất vẫn là OTC, quy mô vốn Dogpay xử lý mỗi tháng khoảng 500 triệu USD.
Odaily: Đối mặt với lưu lượng lớn như vậy, Dogpay cụ thể đảm nhận những công việc gì ở phía sau?
Peter: Chủ yếu chia làm hai phần. Nói về phần tiền mã hóa trước.
Thứ nhất, tuyệt đại đa số doanh nghiệp không có năng lực quản lý vốn, cũng không có năng lực làm KYT, tức là đảm bảo nguồn tiền sạch. Nên họ cần một sản phẩm dạng nền tảng, giúp mình tránh rủi ro nhận phải tiền mã hóa bị nhiễm độc.
Thứ hai là nghiệp vụ thu hộ. Thu hộ cần tạo mã QR dùng một lần riêng cho từng người dùng theo số tiền chỉ định để thanh toán, còn liên quan đến một loạt công việc như tập trung vốn. Những thứ này chúng tôi đã phát triển hoàn chỉnh cả hệ thống, khách hàng kết nối là dùng được, không cần học lại kiến thức trong lĩnh vực tiền mã hóa. Các khâu như kiểm soát rủi ro, tập trung vốn, cũng đều nằm trong hệ thống này.
Nói tiếp phần tài khoản ngân hàng pháp định. Nếu để khách hàng tự đi tìm JP Morgan, Standard Chartered, hoặc ngân hàng Hàn Quốc để mở tài khoản, chu kỳ sẽ rất dài, và yêu cầu về tư cách cũng rất cao. Chúng tôi đã hoàn tất đăng ký tại các khu vực có giấy phép này, khi giúp khách hàng mở tài khoản, thường hai ngày là có thể mở xong. KYC và KYB cũng hoàn thành tại chúng tôi.
Odaily: Tức là, các anh đã hoàn thành phần tuân thủ thay cho khách hàng.
Peter: Đúng vậy. Chúng tôi làm tuân thủ, xây dựng hạ tầng, đối với khách hàng là kết nối là dùng được.
Odaily: Anh cho rằng năng lực cạnh tranh thực sự của thị trường thẻ tiền mã hóa hay thẻ U đến từ đâu? Nó khác gì so với thẻ Visa truyền thống?





