


LD Capital: Khi nào chứng khoán Hồng Kông bắt đầu hồi phục?


Tác giả gốc: Lisa, LD Capital
1. Đánh giá xu hướng chứng khoán Hồng Kông
Nhìn lại xu hướng của thị trường chứng khoán Hồng Kông trong 10 năm qua, chỉ số Hang Seng đã trải qua hai giai đoạn tăng trưởng lớn từ tháng 2/2016 đến tháng 1/2018 và từ tháng 3/2020 đến tháng 2/2021.
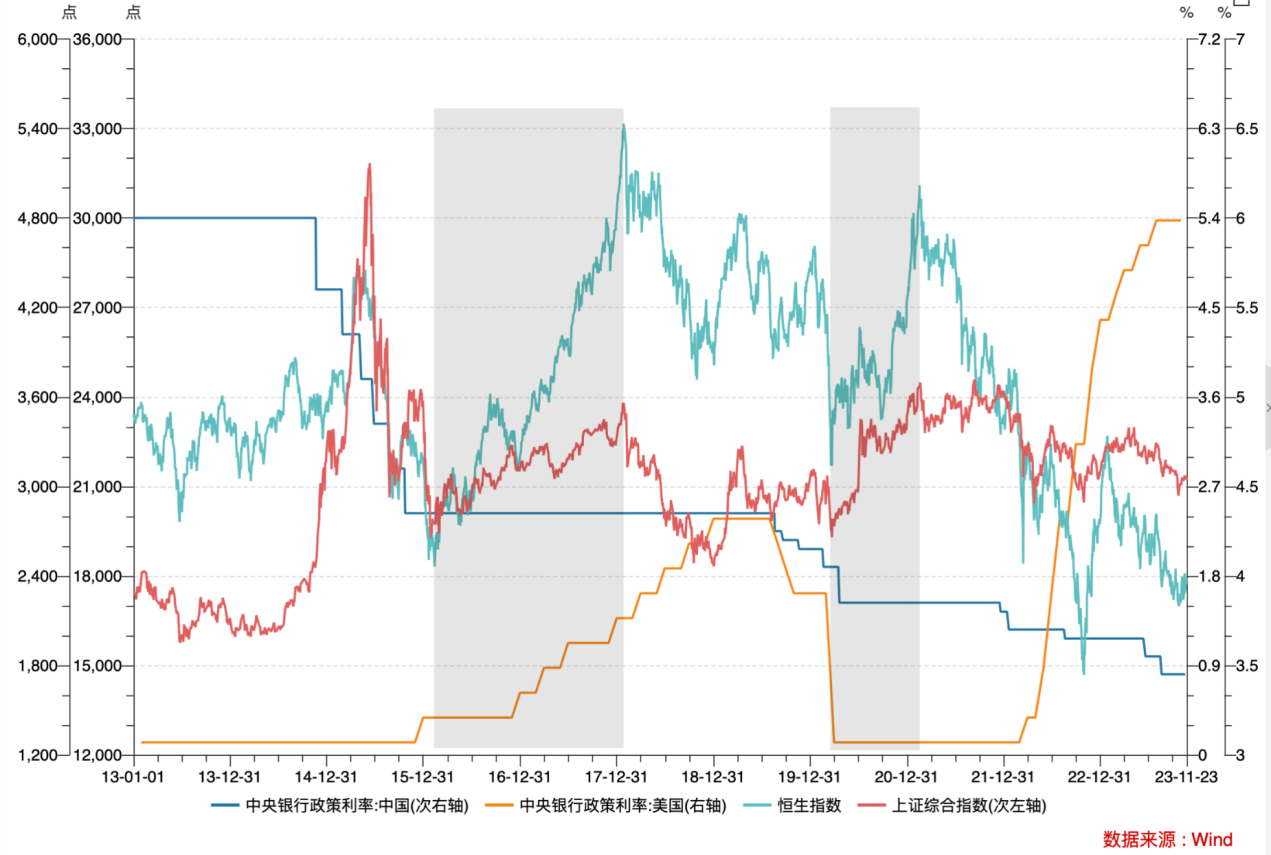
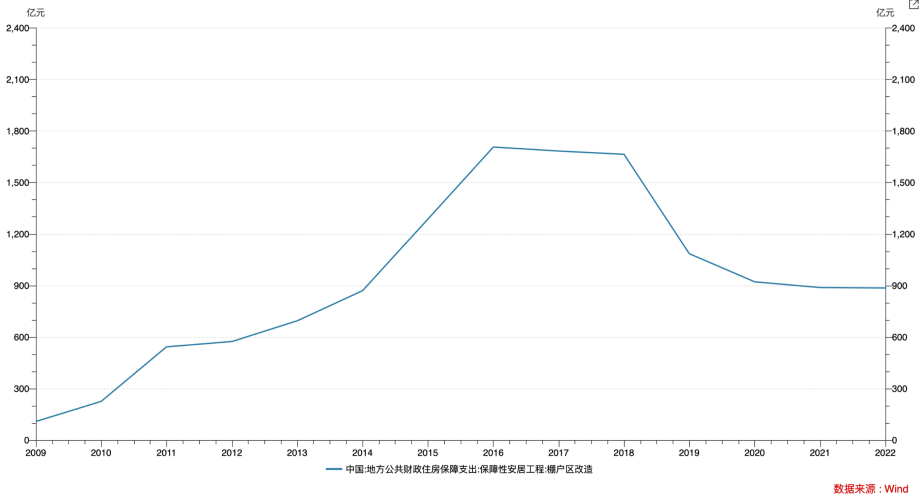
Thời kỳ đầu tăng giá trùng với thời điểm Cục Dự trữ Liên bang tăng lãi suất và thu hẹp bảng cân đối kế toán, tuy nhiên thị trường chứng khoán Hồng Kông không bị hạn chế bởi việc thắt chặt thanh khoản bên ngoài và tiếp tục tăng trưởng. và cải cách nhà ở do chính phủ trung ương thực hiện năm 2016 đã thúc đẩy chu kỳ đầu tư và bất động sản trong nước thông thoáng, thúc đẩy nền kinh tế trong nước tăng trưởng mạnh mẽ. Từ làn sóng điều kiện thị trường này, chúng ta có thể thấy rằng yếu tố cốt lõi chi phối diễn biến của thị trường chứng khoán Hồng Kông là tăng trưởng bên trong chứ không phải môi trường bên ngoài.
Trong giai đoạn giá cả tăng thứ hai, trong bối cảnh dịch bệnh COVID-19 toàn cầu, chính phủ trung ương đã phát hành 1 nghìn tỷ nhân dân tệ trái phiếu chính phủ đặc biệt để chống lại dịch bệnh, đồng thời do nguồn cung trong nước bị gián đoạn tương đối nhỏ chuỗi do dịch bệnh gây ra, nhu cầu bên ngoài và xuất khẩu tăng cao, nền kinh tế phục hồi nhanh chóng, thị trường chứng khoán diễn biến mạnh mẽ.
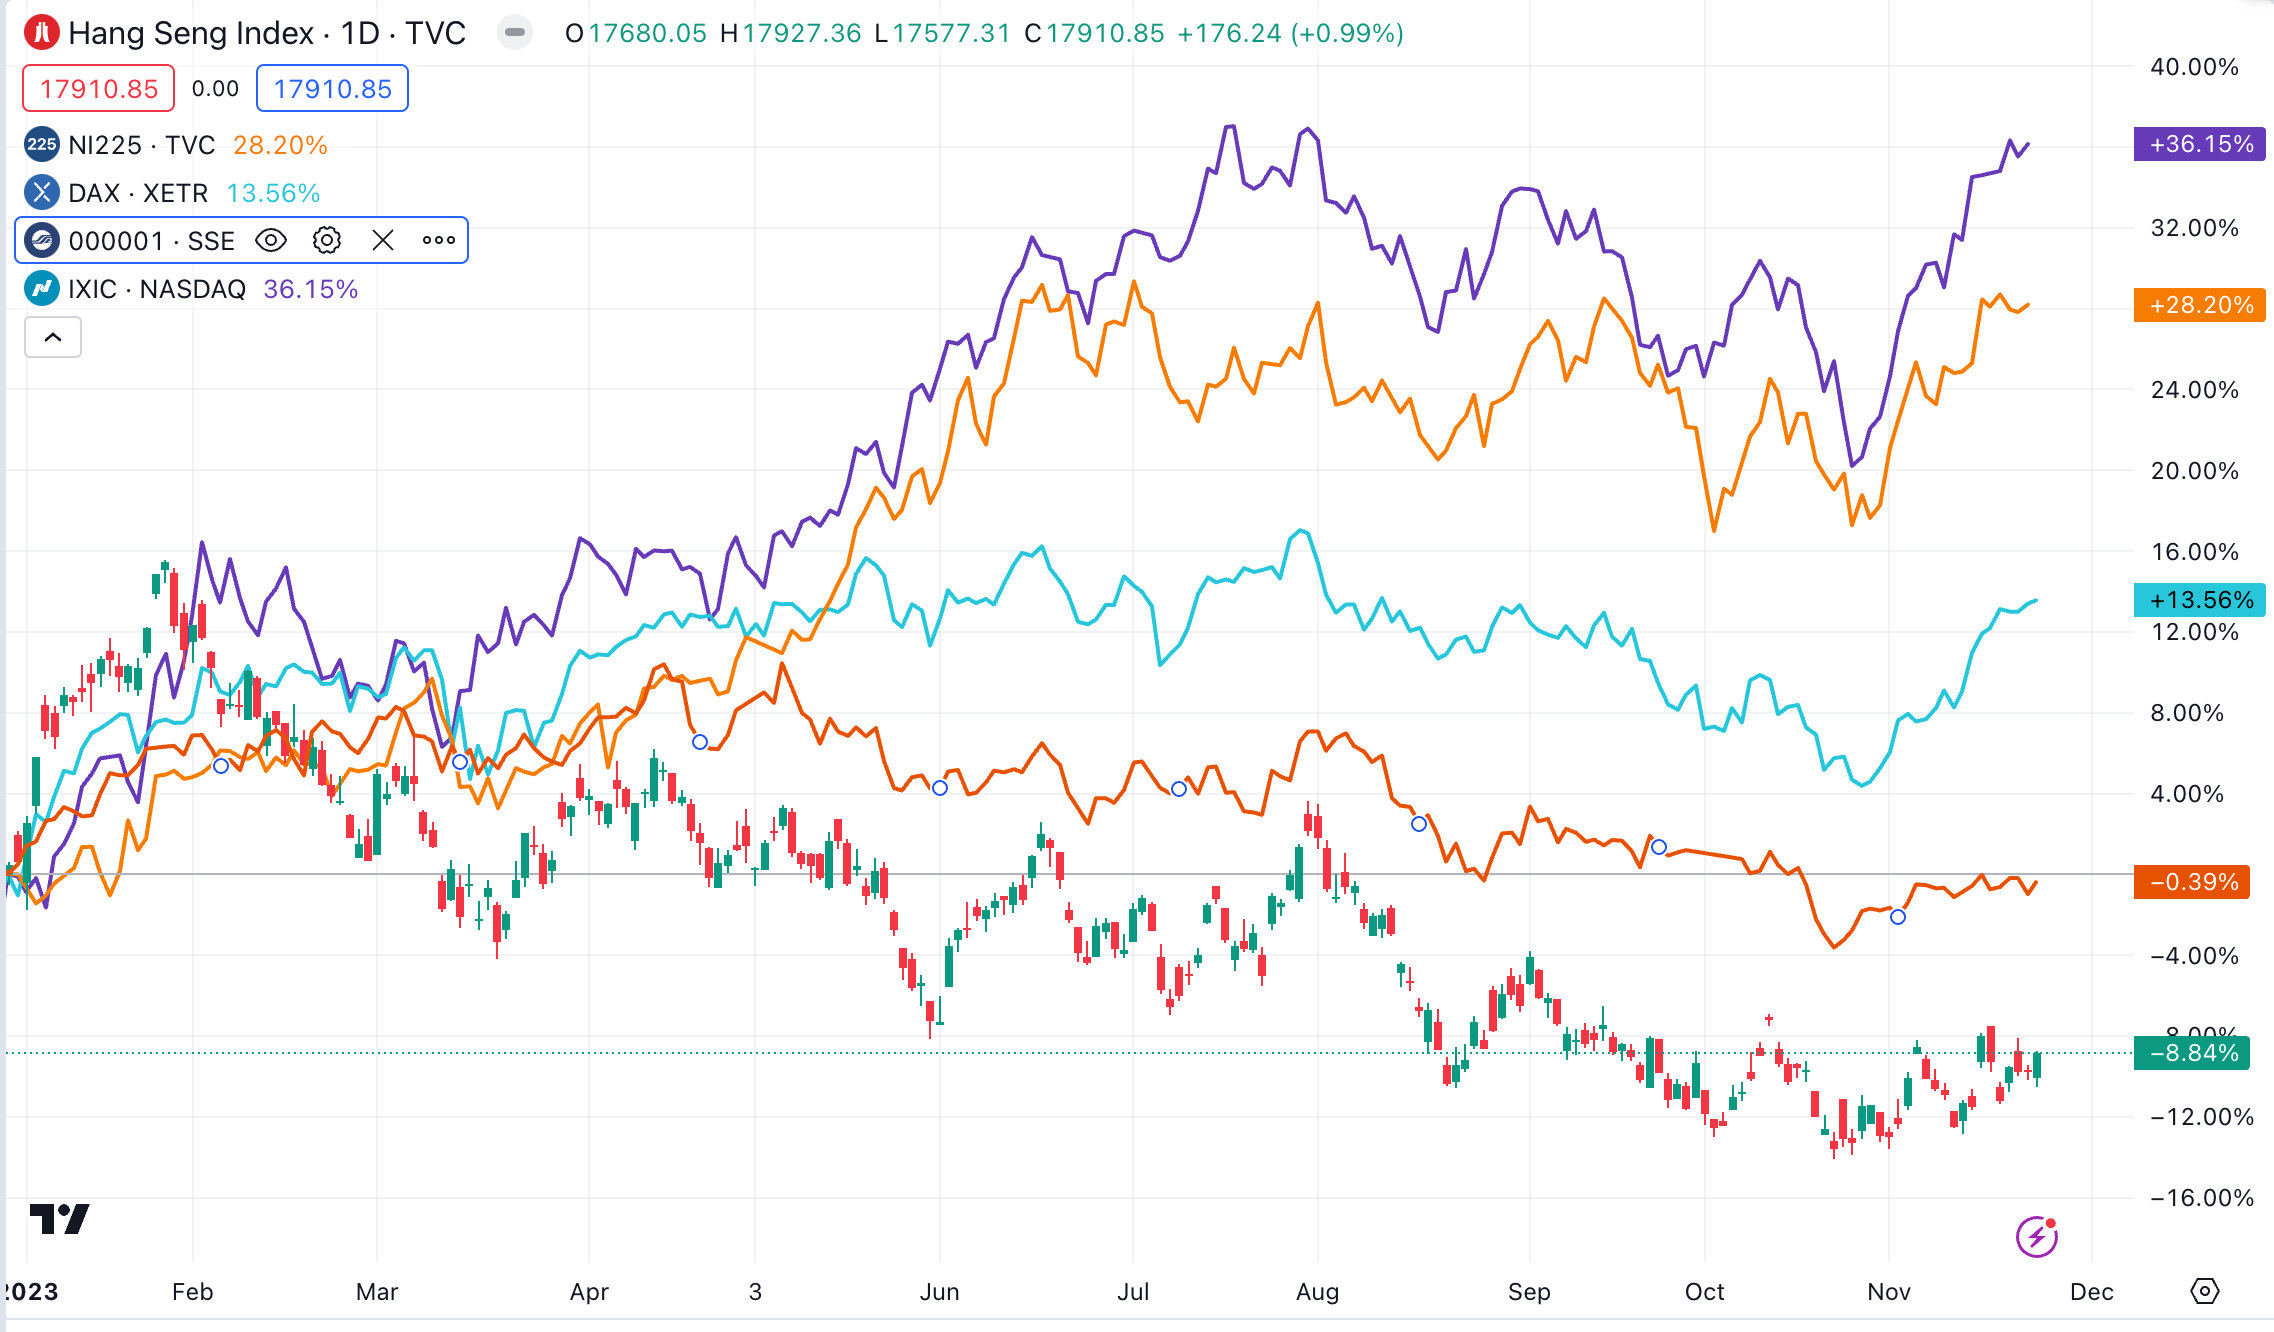
Trong năm qua, xu hướng của Hang Seng Index lúc đầu hồi phục rồi lại giảm xuống. Thị trường đã chạm đáy kể từ tháng 11 năm 2022, được hưởng lợi từ kỳ vọng về sự phục hồi kinh tế sau biện pháp cứu trợ dịch bệnh của Trung Quốc và biện pháp nới lỏng biên độ của Cục Dự trữ Liên bang. Chỉ số Hang Seng tiếp tục tăng từ 15.000 điểm vào ngày 31/10/2022 lên mức cao 22.700 điểm vào ngày 23/1, tăng hơn 50%.
Sau đó, bị ảnh hưởng bởi các yếu tố như tăng trưởng trong nước không đạt kỳ vọng và lạm phát ở Mỹ vẫn ở mức ổn định, thị trường đã chấm dứt sự phục hồi của mình. Chứng khoán Hồng Kông đã ở mức thấp nhất trong diễn biến toàn cầu trong năm nay, kém hiệu quả so với các chỉ số chính toàn cầu, bao gồm cả cổ phiếu hạng A. So với các chỉ số Nasdaq và Nikkei, vốn đã tăng 36% và 28%, điểm yếu đặc biệt rõ ràng. là sự rút vốn nước ngoài và thiếu sự hỗ trợ cho tăng trưởng trong nước.
Tỷ lệ thu nhập của chứng khoán Hồng Kông giảm xuống còn 8,47 lần, thấp hơn 1 độ lệch chuẩn so với mức trung bình dài hạn.
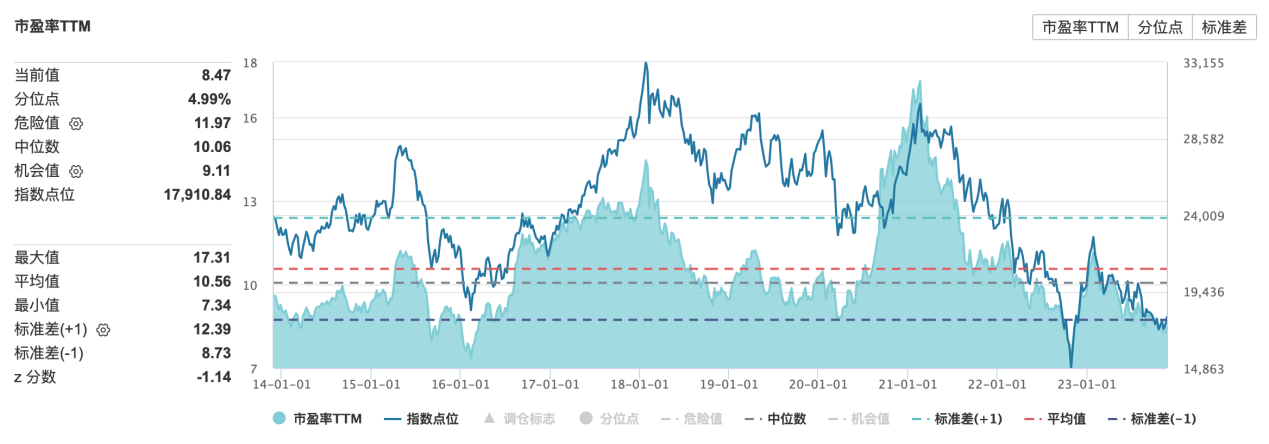
Nguồn dữ liệu: gió
2. Các yếu tố chính ảnh hưởng đến chứng khoán Hồng Kông
1. Môi trường bên ngoài
Do tính chất mở của thị trường tài chính, chứng khoán Hồng Kông thường dễ bị ảnh hưởng bởi tác động của môi trường bên ngoài. Chính sách tiền tệ của Cục Dự trữ Liên bang ảnh hưởng đến thị trường chứng khoán Hồng Kông thông qua tính thanh khoản và định giá (đặc biệt là các lĩnh vực tăng trưởng như công nghệ Internet, y sinh và các ngành khác).
Vào tháng 11, Cục Dự trữ Liên bang FOMC một lần nữa đình chỉ tăng lãi suất, cùng với dữ liệu kinh tế yếu kém trong tháng 10 và việc phát hành trái phiếu tài chính chậm lại, đã tạo ra sự lạc quan rộng rãi trên thị trường. Lãi suất trái phiếu Mỹ giảm nhanh chóng và tiếp tục giảm kể từ mức cao 5% vào giữa tháng 10 xuống còn khoảng 4,4%.
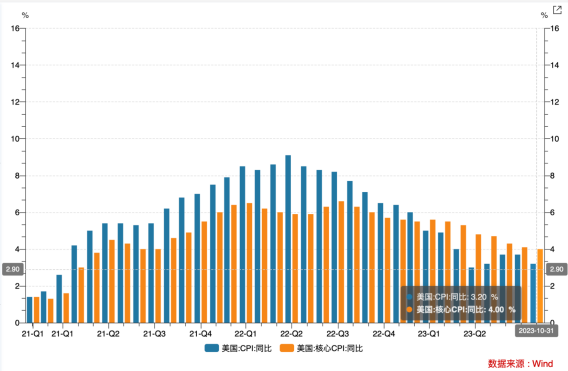
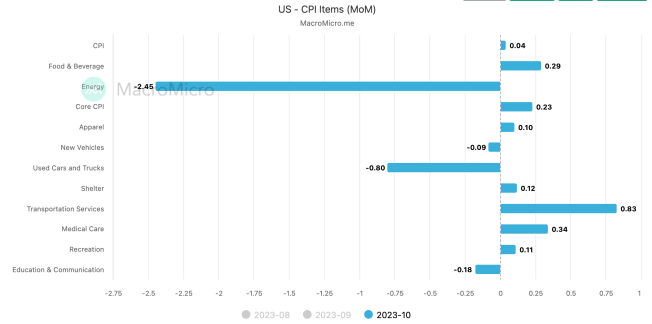
Chỉ số CPI tổng thể và CPI cơ bản giảm nhiều hơn dự kiến trong tháng 10. CPI của Mỹ trong tháng 10 là 3,2% so với cùng kỳ năm trước và CPI cơ bản là 4,0% so với cùng kỳ năm ngoái, thấp hơn kỳ vọng của thị trường. Nguyên nhân chủ yếu là do giá năng lượng và ô tô đã qua sử dụng giảm, khi lo ngại về tác động đến thị trường dầu thô do xung đột Palestine-Israel giảm bớt, giá dầu thô giảm và giá xăng nội địa của Mỹ cũng giảm.
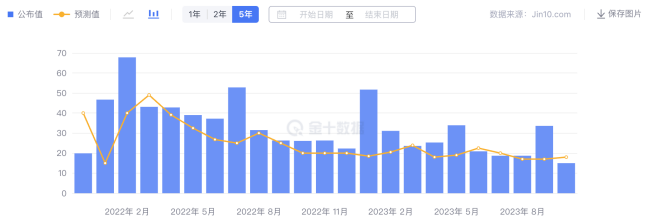
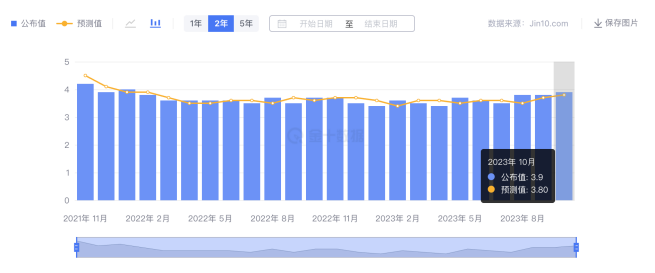
Khu vực phi nông nghiệp hạ nhiệt đáng kể và tỷ lệ thất nghiệp tăng nhẹ. Vào ngày 3 tháng 11 năm 2023, Bộ Lao động Hoa Kỳ công bố dữ liệu việc làm phi nông nghiệp của Hoa Kỳ cho tháng 10 năm 2023, cho thấy 150.000 việc làm phi nông nghiệp mới đã được tạo ra, thấp hơn mức dự kiến là 180.000 và chỉ bằng một nửa giá trị trước đó. Tỷ lệ thất nghiệp tăng 0,1 điểm phần trăm lên 3,9%.
Dân số có việc làm phi nông nghiệp của Hoa Kỳ trong tháng 10 (10.000 người)
Tỷ lệ thất nghiệp ở Mỹ trong tháng 10
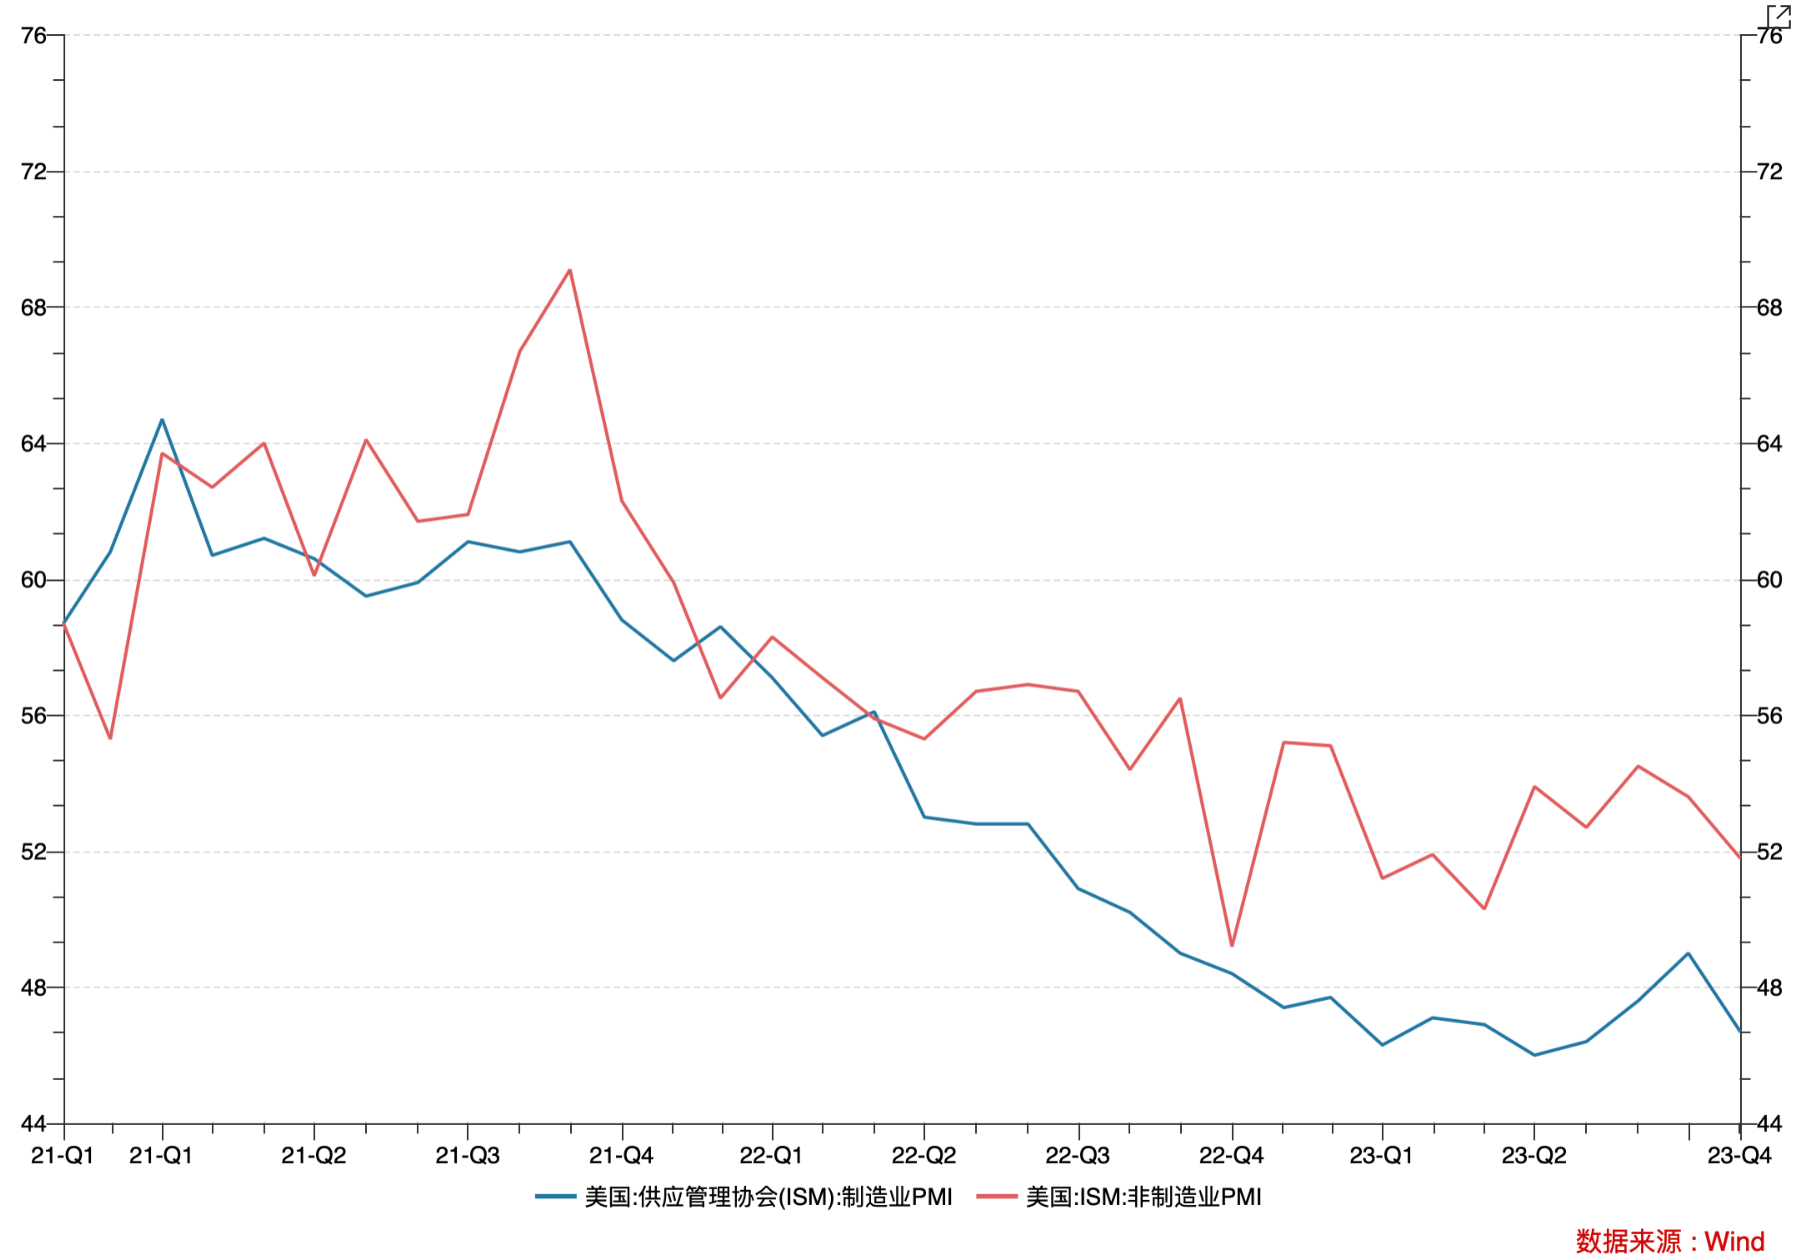
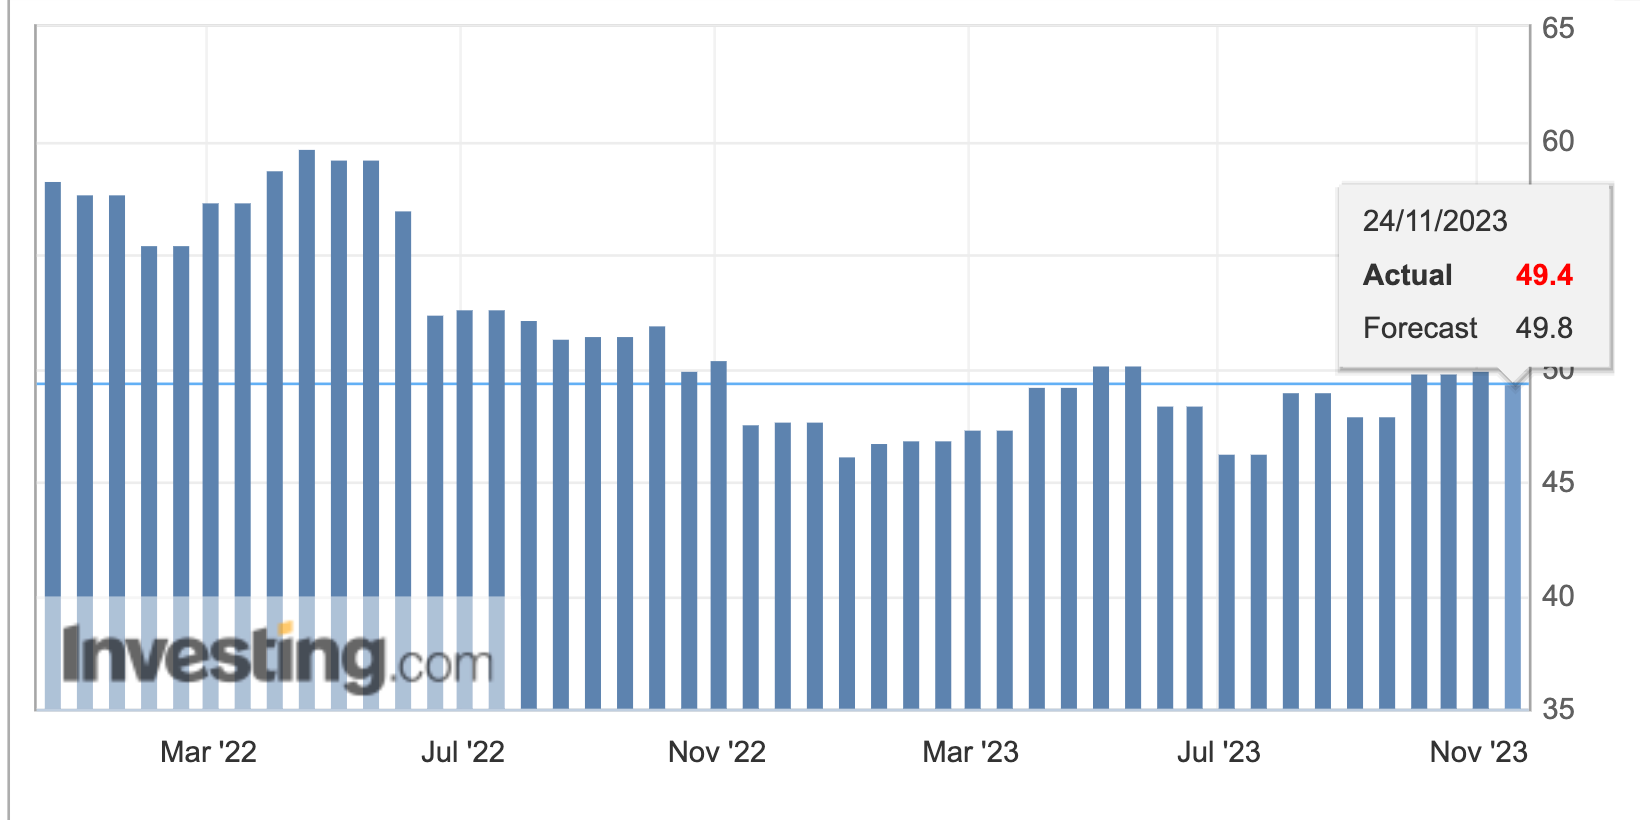
Chỉ số PMI sản xuất và phi sản xuất ISM của Hoa Kỳ đều giảm, lần lượt ghi nhận 46,7 và 56,8. PMI sản xuất của Markit lại rơi vào vùng thu hẹp, trong khi PMI dịch vụ tăng nhẹ.
Do kết quả đấu giá nợ dài hạn không đạt yêu cầu và thâm hụt tài chính của Mỹ có thể được cải thiện theo từng giai đoạn trong quý 4, Bộ Tài chính Hoa Kỳ đã giảm tốc độ phát hành nợ của Mỹ tại cuộc họp tái cấp vốn vào quý 4. Dựa trên khuyến nghị của Ủy ban Tư vấn Vay Kho bạc (TBAC), khoản nợ ròng phát hành của Bộ Tài chính trong quý 4 là 776 tỷ USD, giảm 76 tỷ USD so với quy mô dự kiến tại cuộc họp tái cấp vốn tháng 8, không bao gồm 171 tỷ USD. từ Cục Dự trữ Liên bang. Sau khi hoàn trả ròng, lượng phát hành ròng thực tế trong quý 4 dự kiến sẽ giảm xuống còn 605 tỷ USD. Sau khi tin tức được công bố vào ngày 1 tháng 11, thị trường đã phản ứng tích cực, với lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm giảm đáng kể. Tuy nhiên, tình hình thực tế cuộc đấu giá trái phiếu kho bạc tháng 11 vẫn cho thấy lực cầu chưa đủ, áp lực tài khóa vẫn chưa được giải tỏa hoàn toàn. Tỷ lệ bao phủ đấu thầu trái phiếu dài hạn (Bid-to-cover value) đồng loạt giảm và lãi suất cao nhất (lợi suất cao) của các phiên đấu giá trái phiếu Mỹ kỳ hạn 3 năm, 10 năm, 20 năm và 30 năm là tất cả đều cao hơn lãi suất thị trường trong ngày (lợi suất khi phát hành).
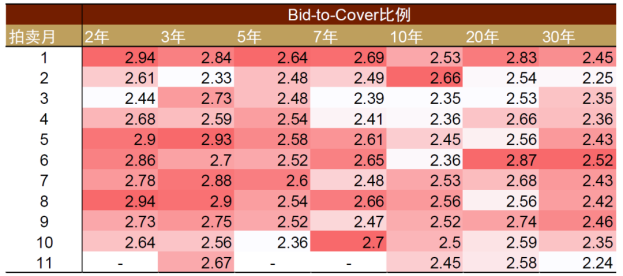
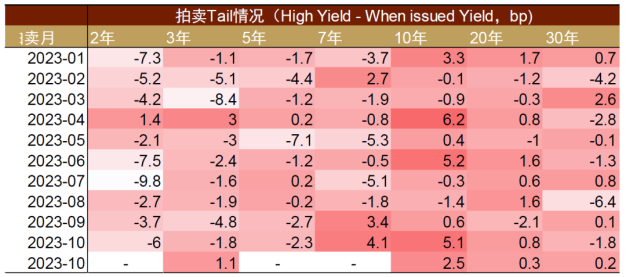
Nguồn: Bloomberg, Nghiên cứu CICC
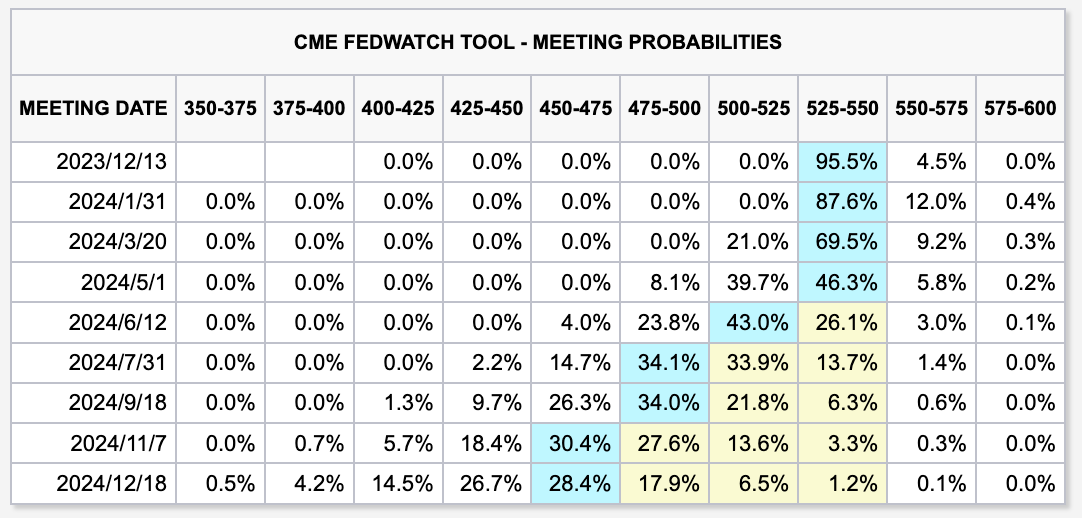
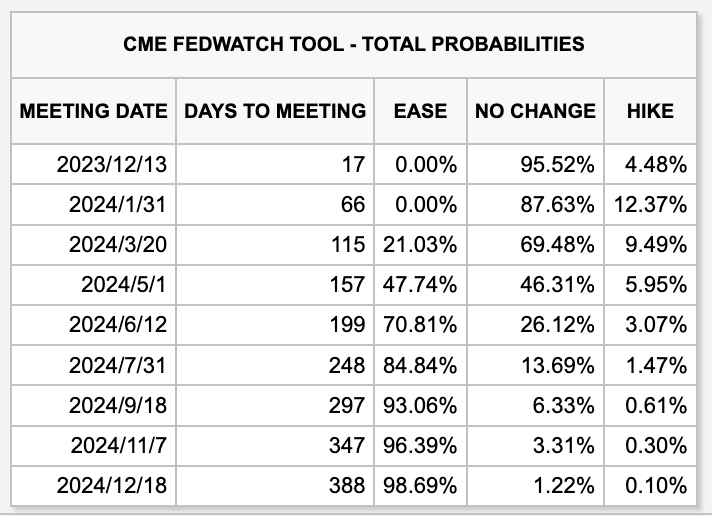
Lạm phát giảm, tăng trưởng chậm lại và phần nào giảm bớt lo ngại về việc mở rộng tài khóa đã khiến thị trường tin rằng có khả năng cao lãi suất sẽ được dừng lại vào tháng 12. Hợp đồng tương lai lãi suất CME hiện tại hàm ý khả năng không tăng lãi suất trong tháng 12 là 95,5%. Trong tương lai, xu hướng giảm lãi suất trái phiếu Mỹ là xu hướng chung và tốc độ có thể giảm dần từng bước.
2. Kinh tế nội địa
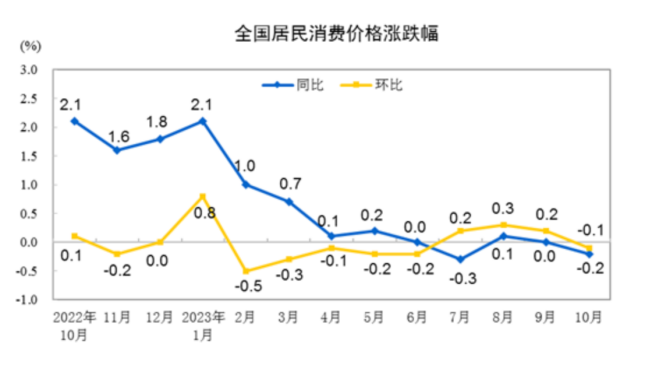
Mức giá cho thấy động lực để lạm phát trong nước tăng lên nhìn chung là yếu. Vào ngày 9 tháng 11, Cục Thống kê Quốc gia đã công bố dữ liệu giá cả của tháng 10 năm 2023. Giá tiêu dùng toàn quốc giảm 0,2% so với cùng kỳ năm ngoái và 0,1% so với tháng trước. CPI giảm chủ yếu do giá thực phẩm giảm, chủ yếu là thịt lợn và nhu cầu tiêu dùng giảm sau kỳ nghỉ lễ. Giá thịt chăn nuôi giảm 17,9% khiến CPI giảm khoảng 0,66 điểm phần trăm, trong đó giá thịt lợn giảm 30,1% khiến CPI giảm khoảng 0,55 điểm phần trăm; giá trứng giảm 5,0 %, khiến CPI giảm khoảng 0,04 điểm phần trăm; giá rau tươi giảm 3,8%, khiến CPI giảm khoảng 0,08 điểm phần trăm.
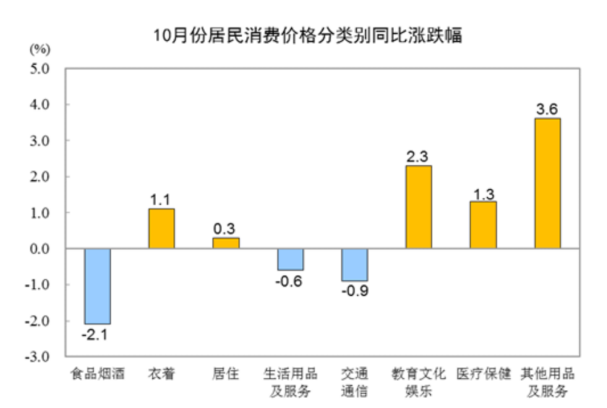
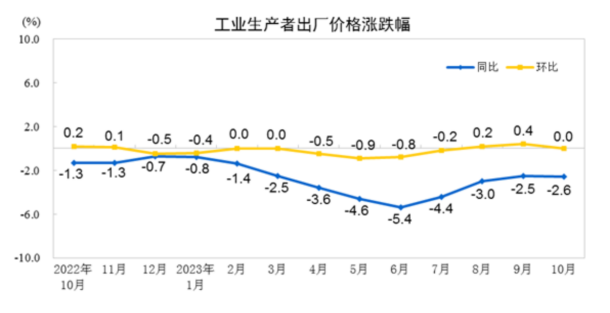
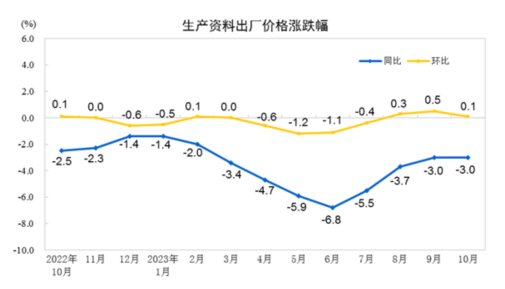
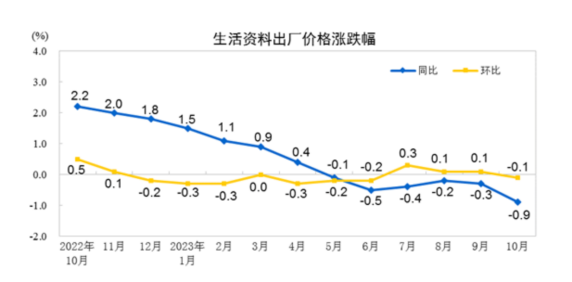
Vào tháng 10 năm 2023, giá sản xuất công nghiệp toàn quốc giảm 2,6% so với cùng kỳ năm ngoái và không thay đổi so với tháng trước, chủ yếu bị kéo giảm bởi nguyên liệu sản xuất. So với cùng kỳ năm trước, giá tư liệu sản xuất giảm 3,0%, khiến mức giá xuất xưởng chung của các nhà sản xuất công nghiệp giảm khoảng 2,35 điểm phần trăm. Trong đó, giá công nghiệp khai thác giảm 6,2%, giá công nghiệp nguyên liệu giảm 2,3%, giá công nghiệp chế biến giảm 3,0%; giá nhu yếu phẩm hàng ngày giảm 0,9%, ảnh hưởng đến tăng trưởng kinh tế. mức chung của giá xuất xưởng của các nhà sản xuất công nghiệp giảm khoảng 0,24 điểm phần trăm. Trong số đó, giá thực phẩm giảm 1,2%, giá quần áo và nhu yếu phẩm hàng ngày nói chung tăng 0,4% và giá hàng tiêu dùng lâu bền giảm 2,0%.
So với tháng trước, giá tư liệu sản xuất tăng 0,1%, tác động đến mức giá sản xuất công nghiệp chung tăng khoảng 0,08 điểm phần trăm. Trong đó, giá ngành khai khoáng tăng 2,4%, giá ngành nguyên liệu thô tăng 0,4% và giá ngành công nghiệp chế biến giảm 0,2%. Giá nhu yếu phẩm hàng ngày giảm 0,1%, ảnh hưởng đến mức giá xuất xưởng chung của các nhà sản xuất công nghiệp giảm khoảng 0,04 điểm phần trăm. Trong số đó, giá thực phẩm giảm 0,3%, giá quần áo tăng 0,1%, giá nhu yếu phẩm nói chung không thay đổi và giá hàng tiêu dùng lâu bền giảm 0,1%.
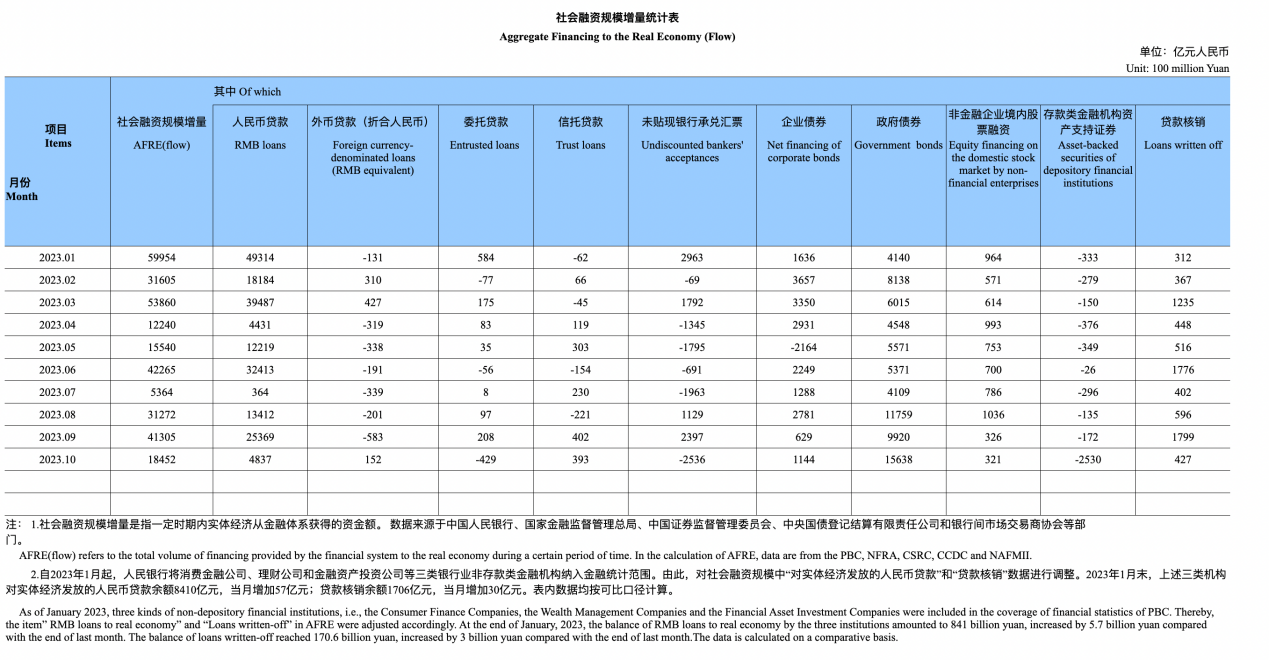
Vào cuối tháng 10 năm 2023, nguồn tài chính xã hội là 374,17 nghìn tỷ nhân dân tệ, tăng 9,3% so với cùng kỳ năm ngoái. Tài trợ xã hội mới trong tháng 10 là 1,85 nghìn tỷ RMB, tăng 910,8 tỷ RMB so với cùng kỳ năm trước. Nhu cầu tài chính của người dân và doanh nghiệp rất yếu. Tăng trưởng tài chính xã hội chủ yếu đến từ nguồn tài trợ của khu vực chính phủ. Vào tháng 10, nguồn tài trợ mới từ trái phiếu chính phủ lên tới 1,56 nghìn tỷ RMB, chiếm 85% trong tổng số vốn tài trợ xã hội mới là 1,86 nghìn tỷ. Hầu hết các phân khu khác đều giảm trở lại, dư nợ cho vay nhân dân tệ là 235,33 nghìn tỷ nhân dân tệ, tăng 10,9% so với cùng kỳ năm trước, tốc độ tăng trưởng bằng với cuối tháng trước và thấp hơn 0,3 điểm phần trăm so với cùng kỳ năm ngoái. Số lượng khoản vay Nhân dân tệ mới ở mức tương đối thấp trong lịch sử.
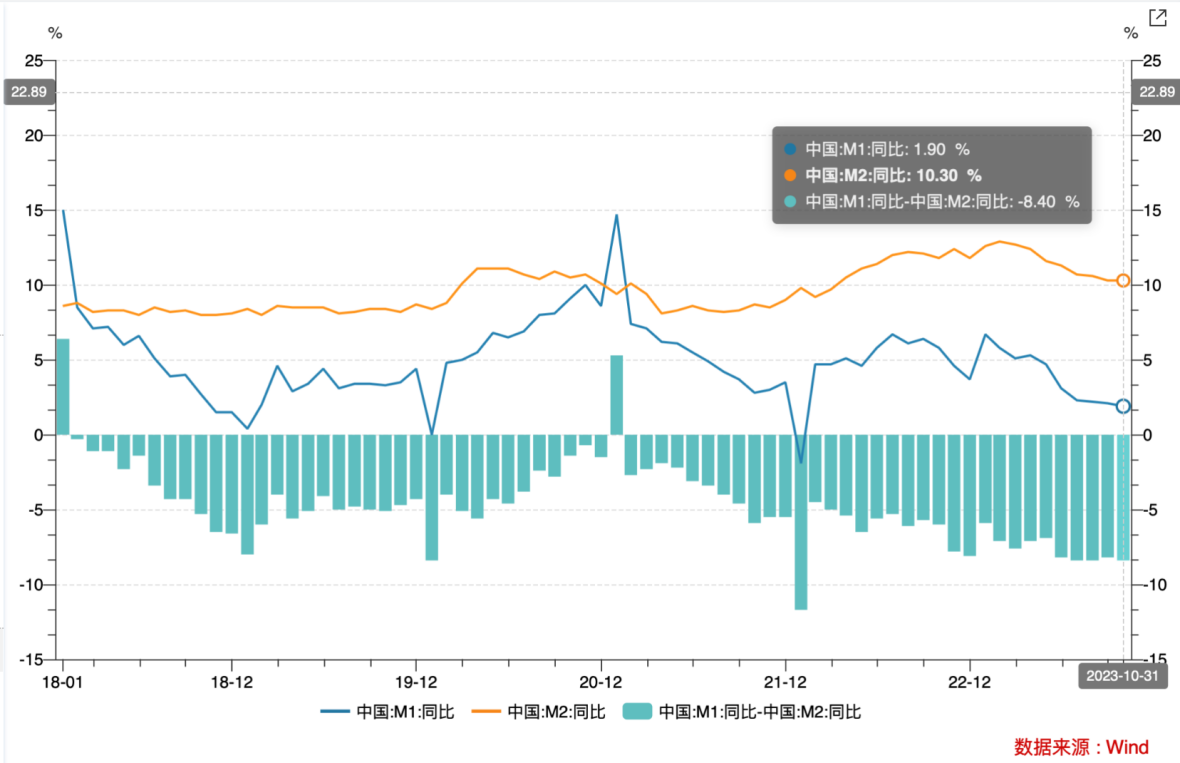
Vào cuối tháng 10, số dư tiền rộng (M2) là 288,23 nghìn tỷ nhân dân tệ, tăng 10,3% so với cùng kỳ năm trước, tốc độ tăng trưởng bằng với cuối tháng trước và thấp hơn 1,5 điểm phần trăm so với cùng kỳ. khoảng thời gian năm ngoái. Số dư tiền hẹp (M1) là 67,47 nghìn tỷ nhân dân tệ, tăng 1,9% so với cùng kỳ năm trước và tốc độ tăng trưởng lần lượt thấp hơn 0,2 và 3,9 điểm phần trăm so với cuối tháng trước và cùng kỳ năm ngoái. Số dư tiền tệ (M0) trong lưu thông là 10,86 nghìn tỷ nhân dân tệ, tăng 10,2% so với cùng kỳ năm trước. Số tiền rút ròng trong tháng là 68,8 tỷ nhân dân tệ. Khoảng cách cắt kéo M 1-M 2 là -8,4%, giảm 0,2% so với tháng 9, cho thấy xu hướng tiết kiệm chung vẫn chưa giảm bớt, mức độ kích hoạt vốn vẫn ở mức thấp và hiệu quả kinh tế yếu.
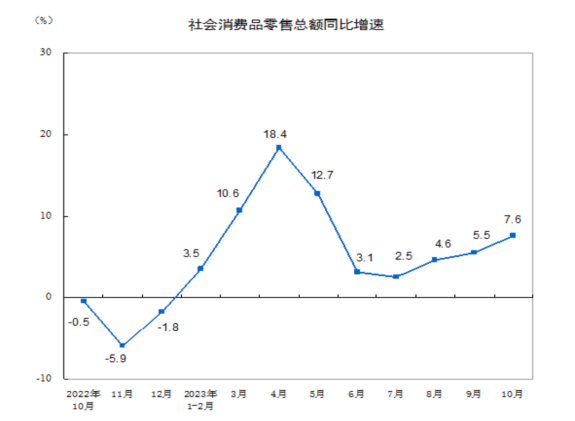
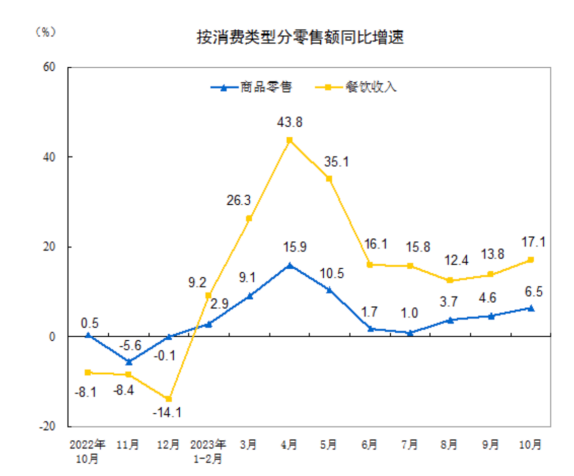
Về mặt tiêu dùng, tổng doanh số bán lẻ hàng tiêu dùng trong tháng 10, được hỗ trợ bởi các yếu tố như cơ sở thấp và Lễ hội mua sắm Double Eleven, ghi nhận mức tăng so với cùng kỳ năm ngoái là 7,6% lên 4.333,3 tỷ nhân dân tệ và tốc độ tăng trưởng cao hơn 2,1% so với tháng 9. Theo loại hình tiêu dùng, doanh thu bán lẻ hàng hóa trong tháng 10 là 3.853,3 tỷ nhân dân tệ, tăng 6,5% so với cùng kỳ năm trước; doanh thu phục vụ ăn uống là 480 tỷ nhân dân tệ, tăng 17,1%, chủ yếu liên quan đến kỳ nghỉ lễ Quốc khánh và nhu cầu tiêu dùng tăng cao. ăn uống và du lịch.
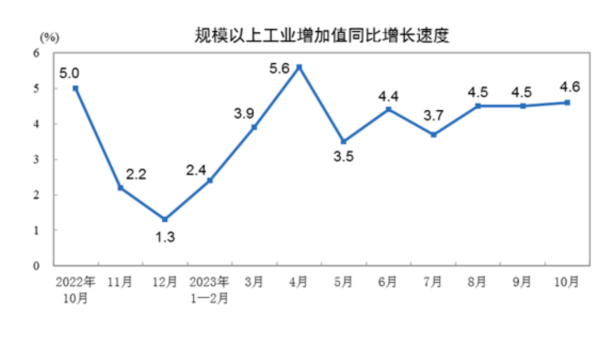
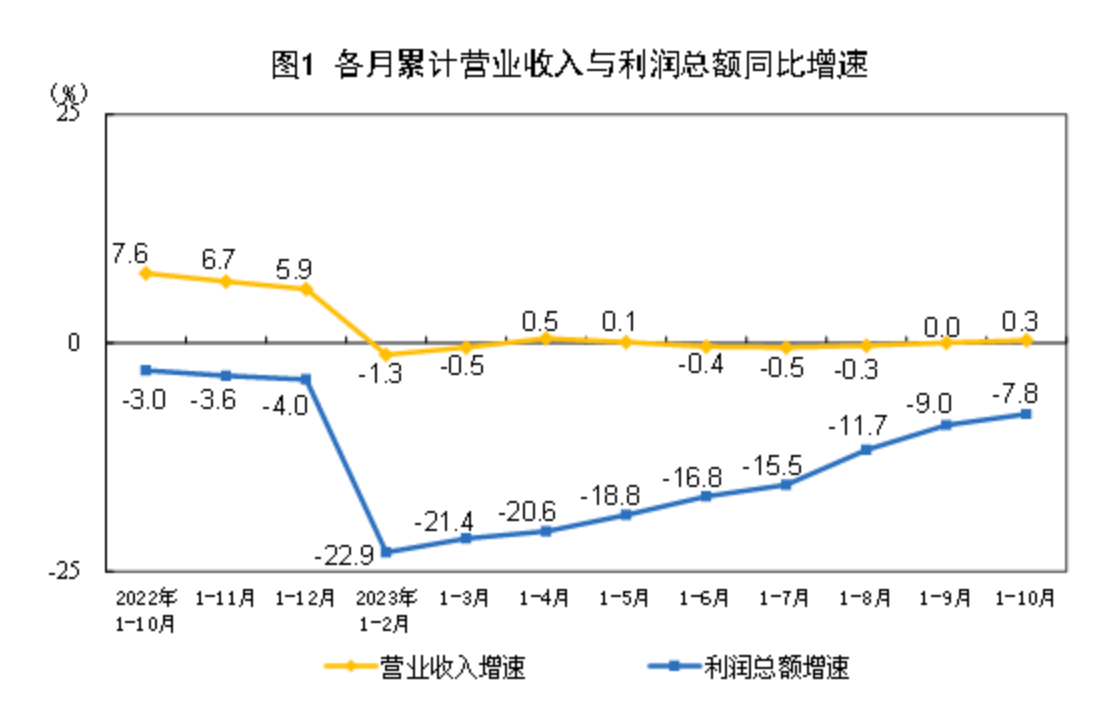
Trong tháng 10, giá trị gia tăng của các ngành trên quy mô được chỉ định thực tế tăng 4,6% so với cùng kỳ năm ngoái và 0,39% so với tháng trước. Từ tháng 1 đến tháng 10, tổng lợi nhuận của các doanh nghiệp công nghiệp trên quy mô được chỉ định trên toàn quốc là 6,11542 tỷ nhân dân tệ, giảm 7,8 so với cùng kỳ năm ngoái, mức giảm hẹp hơn 1,2 điểm phần trăm so với từ tháng 1 đến tháng 9. đã chậm lại.
Kể từ tháng 8, các biện pháp như giảm tỷ lệ đặt cọc và điều chỉnh lãi suất đối với các khoản vay mua nhà lần đầu hiện tại đã được thực hiện thường xuyên, các chính sách ở các tỉnh, thành phố tiếp tục nỗ lực và gần đây đã có một số bước phát triển quan trọng. :
(1) Vào ngày 17 tháng 11, Ngân hàng Nhân dân Trung Quốc, Cơ quan Giám sát Tài chính Nhà nước và Ủy ban Điều tiết Chứng khoán Trung Quốc đã cùng tổ chức một hội nghị chuyên đề về các tổ chức tài chính và đề xuất 1. “Ba không ít hơn”, tức là tốc độ tăng trưởng Tốc độ tăng trưởng cho vay bất động sản của từng ngân hàng không thấp hơn tốc độ tăng trưởng bình quân của các ngân hàng, tốc độ tăng trưởng cho vay doanh nghiệp đối với doanh nghiệp kinh doanh bất động sản ngoài quốc doanh không thấp hơn tốc độ tăng trưởng bất động sản của Ngân hàng và tốc độ tăng trưởng cho vay bất động sản của doanh nghiệp. cho vay thế chấp cá nhân đối với doanh nghiệp kinh doanh bất động sản ngoài quốc doanh không thấp hơn tốc độ tăng trưởng thế chấp của Ngân hàng. 2. Cơ quan quản lý đang soạn thảo danh sách trắng có thể bao gồm 50 công ty bất động sản nhà nước và tư nhân. Các công ty niêm yết sẽ nhận được hỗ trợ từ nhiều khía cạnh khác nhau bao gồm tín dụng, nợ và tài trợ vốn cổ phần. Danh sách này đã được mở rộng từ đầu năm 3. Dự kiến sửa đổi các biện pháp cho vay phát triển, cho vay tài sản thương mại và cho vay nhà ở cá nhân, v.v.
(2) Vào ngày 22 tháng 11, Thâm Quyến chính thức thông báo rằng tỷ lệ trả trước tối thiểu đối với các khoản vay mua nhà ở cá nhân đối với ngôi nhà thứ hai sẽ được điều chỉnh từ 70% ban đầu đối với nhà ở thông thường và 80% đối với nhà ở thông thường lên 40%, và các tiêu chuẩn đối với nhà ở thông thường. nhà ở bình thường sẽ được thư giãn. (3) Báo cáo thực thi chính sách tiền tệ quý 3 năm 2023 của Trung Quốc do Ngân hàng Nhân dân Trung Quốc công bố ngày 27/11 chỉ ra rằng cần cải thiện công tác quản lý thận trọng vĩ mô đối với tài chính bất động sản, nhu cầu tài chính hợp lý của các doanh nghiệp bất động sản thuộc các hình thức sở hữu khác nhau cần được cải thiện. đều được đáp ứng một cách bình đẳng, và các doanh nghiệp bất động sản đang hoạt động bình thường không nên ngần ngại cho vay, rút vốn.
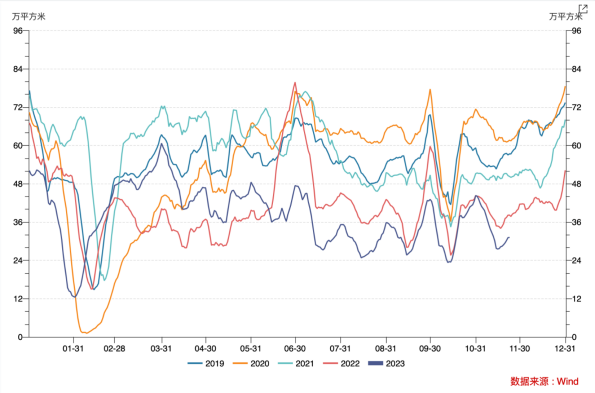
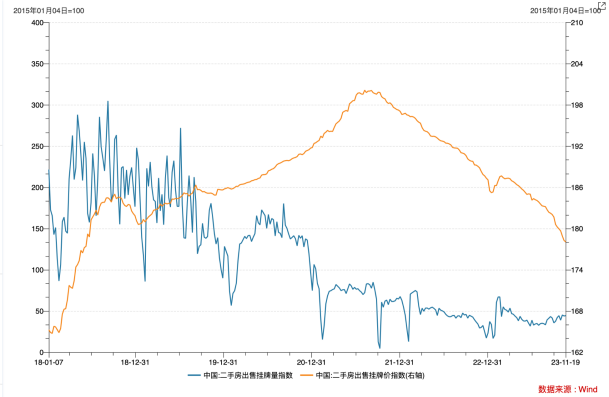
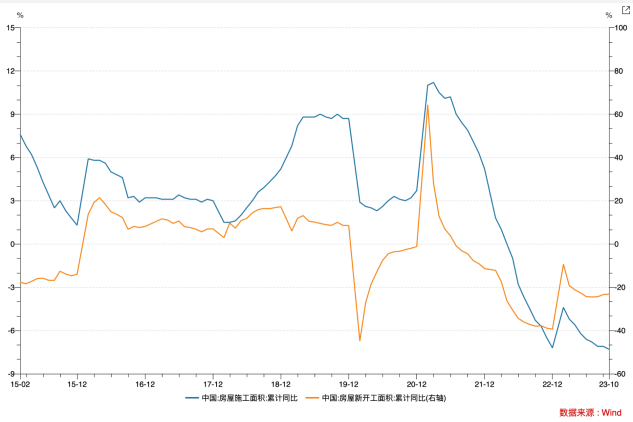
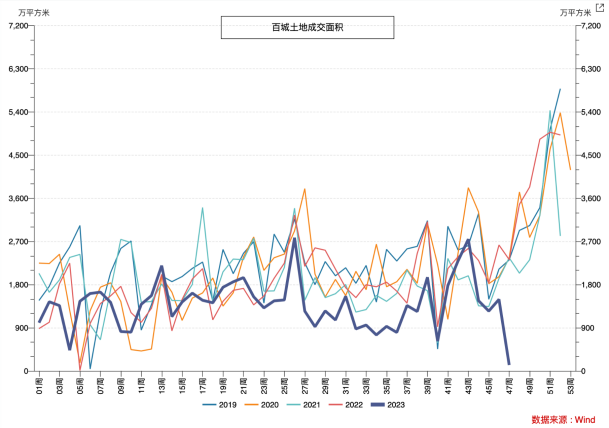
Tuy nhiên, trước những kỳ vọng yếu ớt về giá nhà ở, số liệu hiện tại chưa có sự cải thiện đáng kể nào, tính đến thời điểm hiện tại, tác động của các chính sách địa phương còn hạn chế. Diện tích giao dịch nhà ở thương mại tại 30 thành phố lớn và vừa là ở mức mức thấp nhất trong cùng kỳ trong 5 năm qua. Số lượng rao bán nhà ở cũ đã ổn định trong thời gian gần đây, nhưng giá niêm yết Chỉ số vẫn tiếp tục giảm.
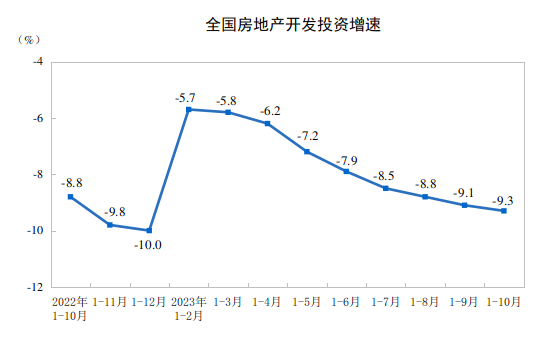
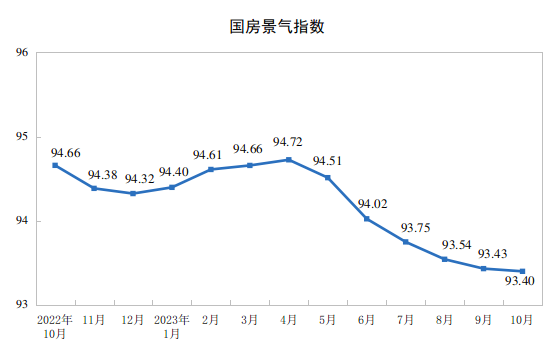
Trong những năm gần đây, doanh số bán hàng và ý muốn mua đất của các công ty bất động sản đều chậm chạp. Từ tháng 1 đến tháng 10, đầu tư phát triển bất động sản toàn quốc là 9,5922 tỷ nhân dân tệ, giảm 9,3% so với cùng kỳ năm trước, trong đó đầu tư nhà ở là 7,2799 tỷ nhân dân tệ, giảm 8,8%. Khu vực xây dựng nhà ở tiếp tục có mức tăng trưởng âm so với cùng kỳ kể từ tháng 5 năm 2022 và chưa có tín hiệu chuyển hướng rõ ràng nào tính đến tháng 10. Trong tháng 10, chỉ số bùng nổ phát triển bất động sản (gọi tắt là chỉ số bùng nổ bất động sản quốc gia) là 93,40, giảm tháng thứ sáu liên tiếp.
Chính phủ trung ương sẽ phát hành thêm 1 nghìn tỷ nhân dân tệ trái phiếu kho bạc năm 2023 trong quý 4 năm nay. Tất cả trái phiếu kho bạc bổ sung sẽ được bố trí cho chính quyền địa phương thông qua thanh toán chuyển khoản để tập trung hỗ trợ phục hồi và tái thiết sau thiên tai và bù đắp cho những tồn tại trong phòng chống, giảm nhẹ, cứu trợ thiên tai và nâng cao tổng thể khả năng chống chọi với thiên tai của nước ta. . Dự kiến sẽ sử dụng 500 tỷ nhân dân tệ trong năm nay và chuyển 500 tỷ nhân dân tệ sang năm sau. Thâm hụt tài chính quốc gia sẽ tăng từ 3,88 nghìn tỷ nhân dân tệ lên 4,88 nghìn tỷ nhân dân tệ, và tỷ lệ thâm hụt dự kiến sẽ tăng từ 3% lên khoảng 3,8%. . Việc mở rộng tài chính dự kiến sẽ trở thành động lực quan trọng cho các khoản vay doanh nghiệp và hộ gia đình nhằm thúc đẩy thị trường.
3. Dòng tiền
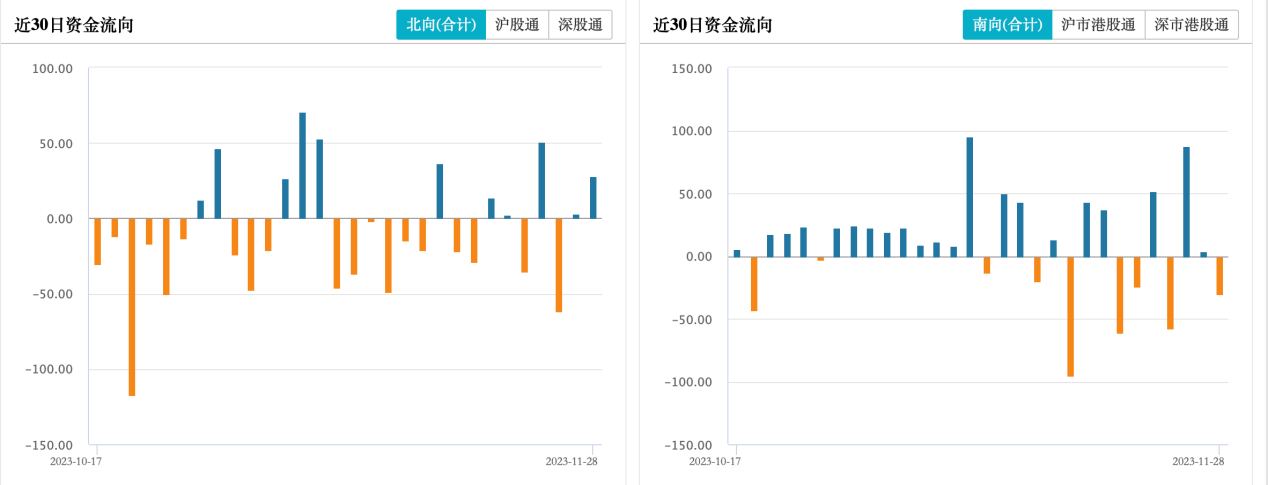
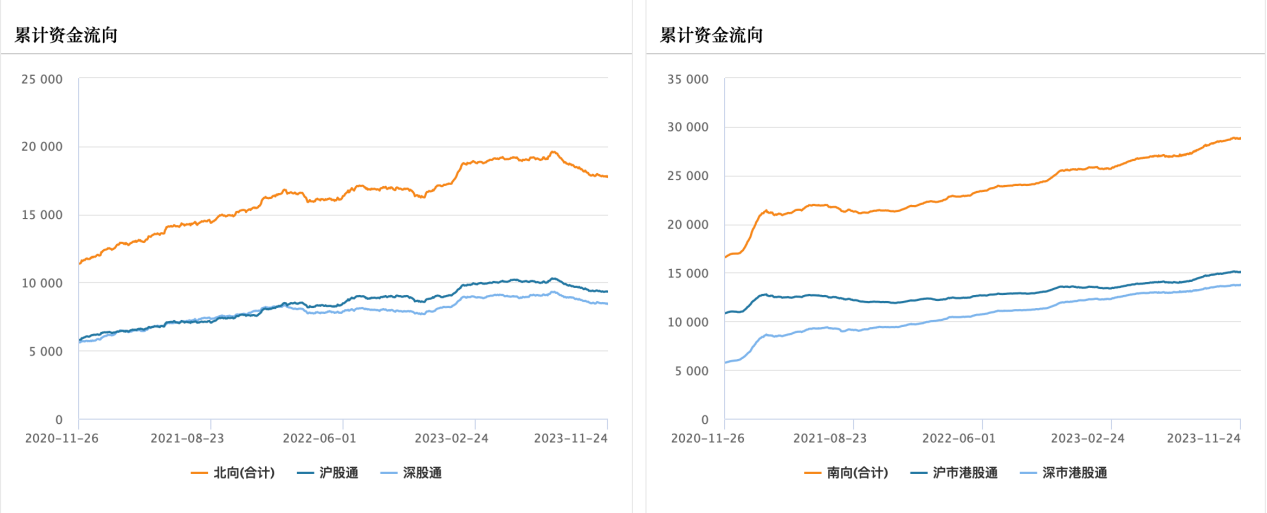
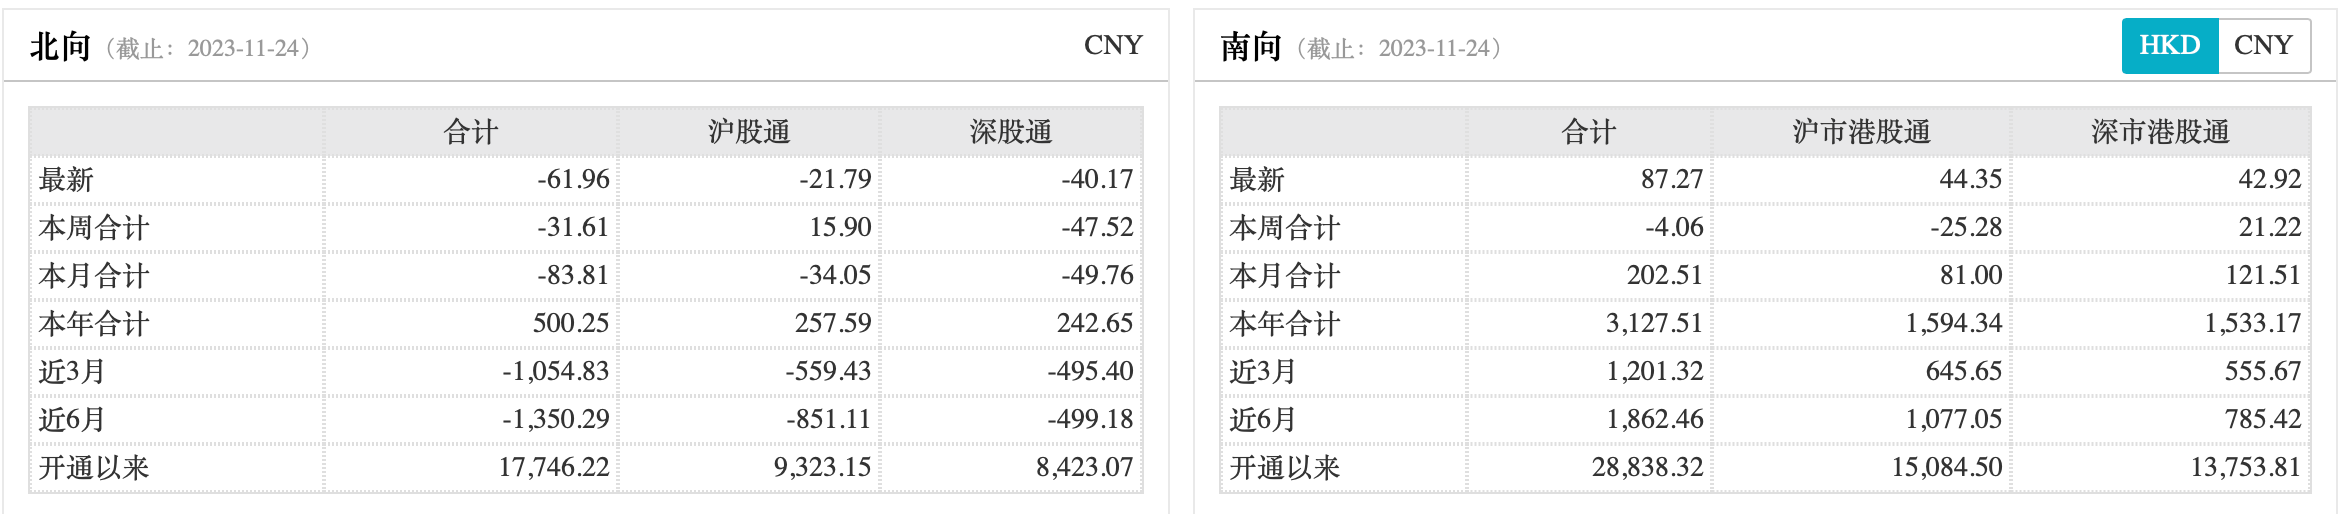
Cả hai quỹ phía bắc và phía nam đều cho thấy dòng tiền chảy ra ròng vào tuần trước. Dòng vốn chảy ra từ phía Nam đạt tổng cộng 406 triệu đô la Hồng Kông vào tuần trước.
Dữ liệu EPFR cho thấy các quỹ hoạt động ở nước ngoài đã liên tục chảy ra khỏi thị trường chứng khoán Trung Quốc ở nước ngoài trong 21 tuần qua.
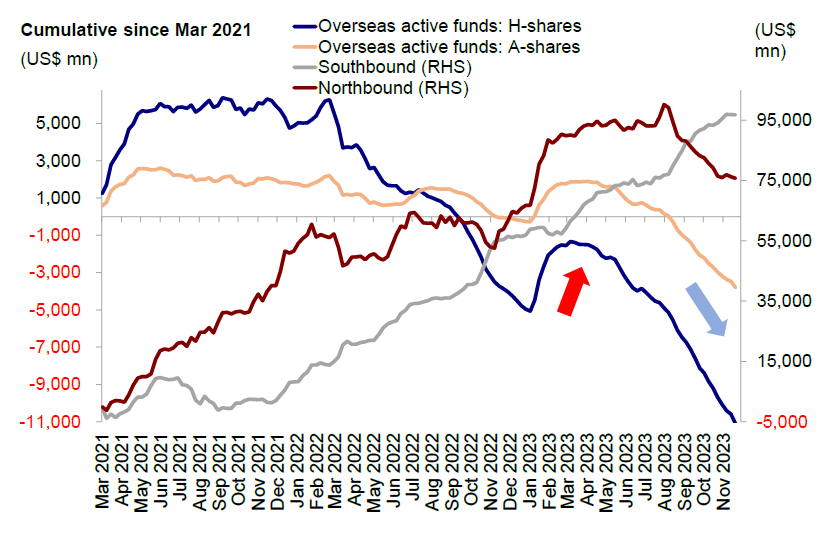
Nguồn: EPFR, Nghiên cứu CICC
4. Tóm tắt
Trong bối cảnh Cục Dự trữ Liên bang đã ngừng tăng lãi suất, các quỹ lớn khu vực trên thế giới giảm phân bổ vào chứng khoán Trung Quốc xuống mức thiếu tỷ trọng, các chính sách kích thích trong nước được đưa ra, vẫn chưa có dấu hiệu vốn ngoại quay trở lại Hồng Kông thị trường chứng khoán và chỉ số Hang Seng vẫn còn yếu Đánh giá từ điều kiện lịch sử, các yếu tố cơ bản vẫn là chìa khóa để dẫn dắt hướng đi của các quỹ. Trong khi dữ liệu kinh tế vẫn còn yếu, chứng khoán Hồng Kông nói chung vẫn đang trong quá trình dần chạm đáy và sự phục hồi mạnh mẽ phụ thuộc vào niềm tin ngày càng tăng vào việc cải thiện các yếu tố cơ bản. Hiện tại, sự sẵn sàng tăng đòn bẩy của các bộ phận khác nhau còn yếu, quá trình phục hồi diễn ra chậm và việc truyền từ nới lỏng tiền tệ sang nới lỏng tín dụng không được suôn sẻ. Chìa khóa để đảo ngược tình trạng suy giảm nằm ở nỗ lực không ngừng của chính sách tài khóa, tiền tệ nhằm thúc đẩy mở cửa chu kỳ tín dụng, trong đó biện pháp quan trọng nhất có thể là kích thích thị trường bất động sản và tăng đòn bẩy tài chính trung ương. cũng đang di chuyển theo hướng này. Khi bước ngoặt xảy ra, chúng ta cần hết sức chú ý đến dữ liệu cơ bản sau đây cũng như việc tiếp tục truyền tải và tăng cường hỗ trợ chính sách.





