


Sai lầm của mô hình: rETH sẽ đảo ngược stETH như thế nào


Tiêu đề gốc: Why Paradigm Was Wrong: How rETH Will Flip stETH
Phân tích những khó khăn kinh tế và xã hội mà stETH phải đối mặt, những điều này được phản ánh như thế nào trong các điều kiện thị trường tạo ra những khó khăn thuận lợi cho rETH, sự sụp đổ của thị trường LSD rộng hơn và trường hợp tăng giá của Rocket Pool nói chung
Mục lục
1 - Quyền lực không phải là luật
vở kịch độc quyền
2 - Những cơn gió ngược xã hội đối với tăng trưởng stETH
Quản trị có thể bị tấn công
Cơ cấu phí/ưu đãi thay đổi nhanh chóng
tiến thoái lưỡng nan đa chuỗi
Cơ quan đăng ký xác thực
3 - Những cơn gió ngược kinh tế đối với tăng trưởng stETH
Đặt cược - Không có Rủi ro hoặc Phí Rủi ro?
rủi ro thực hiện
rủi ro đuôi
rủi ro tập trung
4 - Thác Cam
Orange Creep - Trước khi rút tiền
Cam nhập cư - Rút tiền
Orange Future - Sau khi rút tiền
5 - Một người thách thức mới đến
Mất cbETH
frxETH - Thanh khoản và Thiết kế
siêu cổ đông mờ ám
Phản ánh của Rocketeer
6 - Kinh tế mã thông báo đối tác - Một nghệ thuật bị định giá thấp
7. Kết luận
tiêu đề cấp đầu tiên
1 - Quyền lực không phải là luật
Nguyên tắc Pareto, còn được gọi là quy luật lũy thừa, là hiện tượng xảy ra khi một số ít cá nhân hoặc nhóm kiểm soát một lượng tài nguyên hoặc kết quả không tương xứng. Điều này có thể được nhìn thấy trong nhiều lĩnh vực khác nhau, bao gồm kinh tế học, xã hội học và sinh thái học. Ví dụ, sự phân bổ của cải toàn cầu thường được mô tả bằng nguyên tắc Pareto.
Nguyên tắc Pareto là cơ sở cho một bài báo nghiên cứu nổi tiếng hiện nay của Hasu và Georgios của công ty đầu tư Web3 Paradigm. Khi đề cập đến bản chất của việc đặt cược thanh khoản, họ lập luận rằng hệ thống Bằng chứng cổ phần (PoS) của Ethereum sẽ bị chi phối bởi các nhóm khai thác có khả năng mở rộng về mặt xã hội và mang lại lợi nhuận cao nhất có thể bằng cách chấp nhận MEV (Giá trị có thể trích xuất tối đa). Họ lập luận rằng phân phối Pareto sẽ dẫn đến thực tế là hầu hết ETH được đặt cọc sẽ được kiểm soát bởi các sàn giao dịch tập trung hoặc bởi các giải pháp thay thế ít tập trung hơn có thể được triển khai trước.
tiêu đề cấp đầu tiên
Giới thiệu về Staking Pools và Staking Derivatives - PARADIGM
Quá trình chuyển đổi từ Proof of Work (PoW) sang Proof of Stake (PoS) là cột mốc được mong đợi nhất của Ethereum kể từ khi thành lập. Thay vì sử dụng PoW tốn kém năng lượng để mở rộng quy mô chuỗi khối,Nguyên tắc Pareto chỉ đúng khi có các áp lực giới hạn ngăn chặn sự thống trị hoàn toàn của các hệ sinh thái. Ví dụ, trong các hệ sinh thái sinh học, sự cân bằng giữa quần thể vật ăn thịt và con mồi có thể kiểm soát cả hai quần thể. Tuy nhiên, các hệ sinh thái có thể sụp đổ nếu có sự gián đoạn của con người, chẳng hạn như săn bắn hoặc du nhập các loài không phải bản địa.
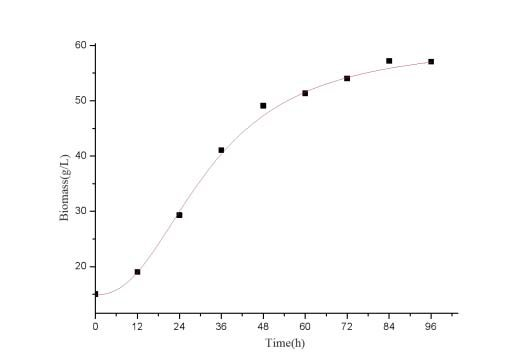
Tuyên bố rằng PoS ETH đã ở trong phân phối theo luật lũy thừa thường bỏ sót một thành phần quan trọng — áp lực giới hạn. Người ta có thể thấy áp lực giới hạn này thông qua các giai đoạn sinh trưởng của quần thể động vật hoang dã được mô hình hóa bằng các đường cong logistic. Trong giai đoạn đầu tiên, sự tăng trưởng theo cấp số nhân nhanh chóng đẩy dân số từ con số không về cơ bản đến mức cực đoan. Ở giữa đường cong, tăng trưởng đạt điểm uốn và chậm lại khi một số áp lực bắt đầu hình thành. Đối với các loài săn mồi, điều này có thể làm giảm khẩu phần thức ăn do ăn quá nhiều.
Phần cuối cùng của đường cong là cách tiếp cận khả năng mang theo - mối quan hệ tiệm cận của mức trần dân số nơi rủi ro hoặc thiếu lương thực sẽ kìm hãm bất kỳ sự tăng trưởng nào nữa. Ở đây, các loài thống trị hệ sinh thái nhưng biến động. Tăng trưởng hơn nữa bị phủ nhận vì nó sẽ làm giảm tài nguyên dẫn đến suy giảm dân số, do đó sẽ thúc đẩy tái sản xuất khi tài nguyên trở nên dồi dào trở lại - một chu kỳ liên tục quanh trạng thái ổn định. Bây giờ, hãy tưởng tượng nếu lực phản ứng có thể bị triệt tiêu hoặc che giấu. Điều gì xảy ra với quần thể vi khuẩn? Nó tiêu thụ vô tận.
Mô tả hình ảnh
tiêu đề phụ
vở kịch độc quyền
Tôi nghĩ rằng Lido đã ngăn chặn một cách giả tạo động lực của luật lũy thừa để duy trì tỷ lệ phần trăm cao không bền vững của thị trường Ethereum LSD. Tác động lâu dài của hành vi này là đơn giản và không thể tránh khỏi — bàn tay vô hình của thị trường sẽ thúc đẩy quay trở lại phân phối Pareto khi các ưu đãi thanh khoản dường như vô tận cạn kiệt và khoảng cách tích hợp DeFi thu hẹp. Sự thống trị tuyệt đối của mã thông báo LSD của Lido (stETH) sẽ giảm khi những người chơi hợp lý phân tán rủi ro của họ.
Giống như Cục Dự trữ Liên bang đã in hàng tỷ đô la để đối phó với đại dịch Covid-19, Lido đã phình to và tung ra mã thông báo quản trị (LDO) của họ lên tới hàng chục triệu đô la mỗi tháng. Bằng cách chi tiền để tăng tiện ích của stETH LSD của họ, Lido đã cố gắng củng cố lợi thế của người đi đầu được nêu trong bài báo của Hasu và Georgios. Do đó, các nhà đầu tư bán lẻ phải đối mặt với tình thế tiến thoái lưỡng nan của tù nhân, và những người tham gia tư lợi và tìm kiếm lợi nhuận vẫn đang tìm cách nâng cao giá trị của stETH mặc dù rủi ro vốn có đã bị che lấp bởi một số lượng lớn các khoản thanh toán khuyến khích LDO. Mặt nạ của Lido trượt nhanh chóng trong vụ sụp đổ 3 AC (Three Arrows Capital) vào tháng 6 năm 2022, khi stETH nhanh chóng nhận được mức chiết khấu rủi ro lên tới -6,6% so với ETH thanh khoản, thể hiện sự biến mất tạm thời trong khoảng 18 tháng trở lại. Để hiểu làm thế nào rủi ro nhận ra thông qua việc giảm giá này là triệu chứng của việc Lido mất đi vị thế là người chơi chiếm đa số theo luật quyền lực hiện tại, chúng ta phải xem xét vai trò của những cơn gió ngược kinh tế và xã hội trong việc Lido không ngừng theo đuổi sự thống trị toàn bộ thị trường.
tiêu đề cấp đầu tiên
2 - Những cơn gió ngược xã hội đối với tăng trưởng stETH
Hasu và Georgios tự liệt kê các lập luận xã hội:
"Một số liệu quan trọng đối với bảo mật PoS là bao nhiêu cổ phần được kiểm soát bởi một thực thể duy nhất. 15-30% cho các trao đổi [tập trung]; hơn thế nữa, có thể có những lo ngại xã hội về việc tập trung quyền lực trong hệ sinh thái Ethereum.a nhóm cổ phần phi tập trung có thể kiểm soát bất kỳ phần nào của mạng, miễn là mỗi trình xác thực trong DAO không quá lớn và không thể thay đổi/bỏ phiếu thông tin xác thực rút tiền.
Chúng ta phải nhấn mạnh tầm quan trọng của việc các nhóm cổ phần phi tập trung phải loại bỏ tất cả các chức năng quản trị sau đó. Phí, địa chỉ rút tiền và cơ quan đăng ký trình xác thực không cho phép thay đổi thông qua mục nhập thủ công. "
Phần in nghiêng không phải của riêng tôi, nhưng nhấn mạnh là của tôi. Trong phần này, các tác giả gợi ý rằng các ràng buộc xã hội áp đặt cho các sàn giao dịch tập trung có thể không áp dụng cho các giao thức phi tập trung đáp ứng các tiêu chuẩn quản trị cần thiết. Việc Lido không đáp ứng các tiêu chí này đã cản trở sự phát triển và thống trị liên tục của giao thức.
tiêu đề phụ
Quản trị có thể bị tấn công
Lido hiện chiếm hơn 30% mạng lưới, lớn hơn cả 3 sàn giao dịch tập trung lớn nhất cộng lại và vẫn đang được quản lý. Hasu và Georgios dường như đã nhấn mạnh điểm này hai năm trước, nhưng họ rất dễ quên rằng việc tối thiểu hóa chính phủ là một phần trọng tâm trong bài báo năm 2020 của họ. Trái ngược hoàn toàn với mong muốn tăng trưởng mãnh liệt của Lido, động thái "loại bỏ tất cả các chức năng quản trị của nó" rõ ràng là mờ nhạt. Cấu trúc quản trị kép được cập nhật cung cấp cho chủ sở hữu LDO quyền biểu quyết và chủ sở hữu stETH có quyền phủ quyết thứ cấp. Nhưng, nếu có bất cứ điều gì, đó là không có bước thực sự nào được thực hiện để làm suy yếu khả năng quản trị của Lido — điều này dễ hiểu đã thu hút sự phẫn nộ của một số nhà phát triển cốt lõi có ảnh hưởng của Ethereum.
Quyền lực thay đổi từ từ và từ bỏ quyền kiểm soát. Nếu các cá nhân trong nhóm này tham nhũng, họ có thể gây ra những thay đổi tiêu cực đáng kể đối với giao thức Lido cốt lõi, sau đó sẽ lan sang hệ sinh thái Ethereum rộng lớn hơn.
Mô tả hình ảnh
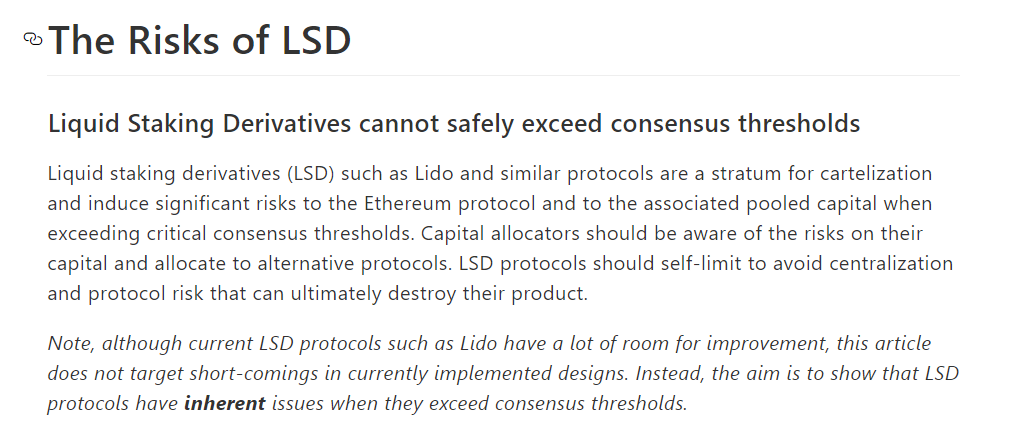
Danny Ryan, Quỹ Ethereum - https://notes.ethereum.org/@djrtwo/risks-of-lsd
Xem xét các giao thức đặt cược thanh khoản khác nhau giúp đưa ra một số so sánh thú vị về mặt quản trị. Rocket Pool tránh kiểm soát chặt chẽ và cấu trúc tập trung, hoạt động thông qua sự đồng thuận thô giữa các nhóm bên liên quan khác nhau. Hướng giao thức tổng thể được điều khiển bởi DAO của Người vận hành nút (pDAO) và các thay đổi sau đó được thực hiện bởi nhóm nhà phát triển cốt lõi.
Nhóm phát triển cốt lõi đã thể hiện sự liên kết chặt chẽ của mình với các đặc tính cốt lõi của Ethereum theo một số cách. Đầu tiên, khi các nhà phát triển lõi Ethereum thay đổi hợp đồng đặt cược của Casper vào cuối năm 2018, nhóm đã sẵn sàng khởi động lại hoàn toàn công việc. Ngoài ra, nhóm đã đưa ra một tuyên bố về ý định áp đặt giới hạn tự áp đặt đối với thị phần của Rocket Pool.
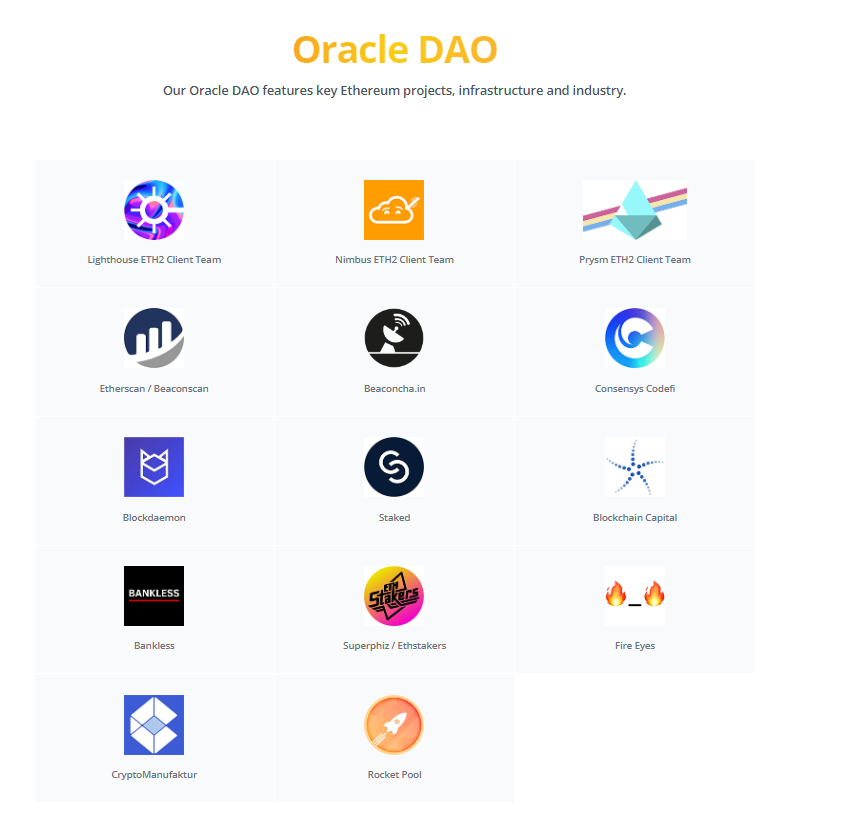
Việc triển khai thực tế được kiểm soát bởi một DAO bên ngoài thứ hai (oDAO), hoạt động từ xa để xem xét và vận hành các bản nâng cấp giao thức. oDAO được tạo thành từ các bên quan trọng trong hệ sinh thái Ethereum và được ràng buộc chặt chẽ thông qua sự kết hợp của ba mối quan hệ: trái phiếu tài chính, vốn xã hội đáng kể và sự phù hợp tự nhiên với các nguyên tắc cốt lõi của Ethereum.
Quyền biểu quyết bậc hai của các cá nhân trong pDAO được gắn với số lượng trình xác thực của họ và số lượng mã thông báo tiện ích RPL giới hạn. Điều này có nghĩa là các cá nhân có quyền biểu quyết bằng cách tham gia vào mạng và đặt cược một lượng mã thông báo RPL nhất định, thay vì chỉ nắm giữ một số lượng lớn mã thông báo LDO như trong cấu trúc quản trị của Lido. Điều này làm cho việc quản trị của Rocket Pool trở nên mạnh mẽ hơn và ít bị thao túng bởi một nhóm nhỏ người.
tiêu đề phụ
Cơ cấu phí/ưu đãi thay đổi nhanh chóng
Mô tả hình ảnh
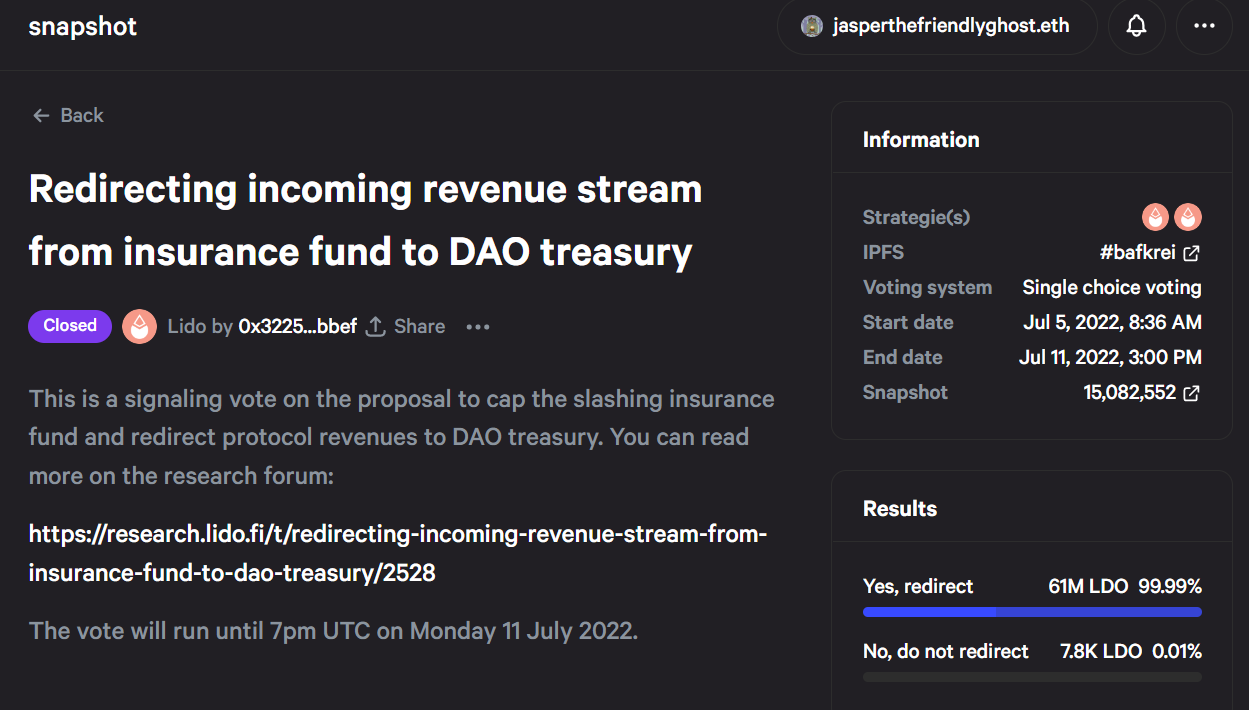
https://snapshot.org/#/lido-snapshot.eth/proposal/0 xb 99 f 87 eb 8 e 168 b 8 ad 28 a 70 fabbe 94 fe 5 e 0 d 9023 b 04 c 112331 df 0880480 f 96 a 63
Một câu hỏi liên quan là các giai đoạn sơ khai chung của quản trị trên chuỗi. Mã thông báo DeFi đóng vai trò là cổ phiếu biểu quyết, nhưng không có bất kỳ quyền thông tin nào mà những cổ phiếu đó trao cho chủ sở hữu của chúng trong thế giới tài chính truyền thống. Do đó, sự bất cân xứng về thông tin giữa những người hưởng lợi nhiều nhất từ việc quản trị (VC, các giao thức khác) và những người quan tâm nhất đến lợi ích của giao thức (người sáng lập, thành viên tích cực của cộng đồng) sẽ dẫn đến các phiếu bầu quản trị bóc lột không thường xuyên.
Công ty đầu tư mạo hiểm Dragonfly đã cố gắng bán LDO từ Kho bạc Lido cho chính nó trong một cuộc bỏ phiếu gây nhiều tranh cãi. Do phản ứng dữ dội, cuộc bỏ phiếu này đã không được thông qua; tuy nhiên, DAO không thể mong đợi ai đó sẽ gióng lên hồi chuông cảnh báo mỗi khi ai đó bỏ phiếu bí mật. Mạng quản trị rất rộng và tất cả các khía cạnh của giao thức Lido đều ảnh hưởng gián tiếp lẫn nhau. Miễn là dòng vốn vẫn linh hoạt, giao thức sẽ tiếp tục là trọng tâm phát triển quản trị.
tiêu đề phụ
tiến thoái lưỡng nan đa chuỗi
Một lợi thế là một nhóm các công ty được phê duyệt vận hành phần lớn các trình xác thực của Ethereum, các doanh nghiệp vì lợi nhuận sẽ tập trung hơn so với các nhà đặt cược tại nhà.
CTO của Lido gần đây thậm chí còn tuyên bố rằng "[những người đặt cược tại nhà] chạy các nút để giải trí và bỏ chúng...khi nó không còn thú vị nữa...nếu công việc kinh doanh [và] sự nghiệp của bạn phụ thuộc vào blockchain, Bạn có xu hướng chu đáo và cam kết."
Tuy nhiên, vấn đề rõ ràng là nhiều trình xác thực chuyên nghiệp của Lido đang phục vụ nhiều chuỗi khác nhau cùng một lúc. Xung đột lợi ích rõ ràng này đặt ra câu hỏi về mức độ trung thành của Lido đối với Ethereum.
Nhận xét của người đồng sáng lập Lido Làm dấy lên cuộc tranh luận về phi tập trung Ethereum - Shapovalov thách thức nói rằng Staking là dành cho 'Những người đam mê' thedefiant.io
Mô tả hình ảnh
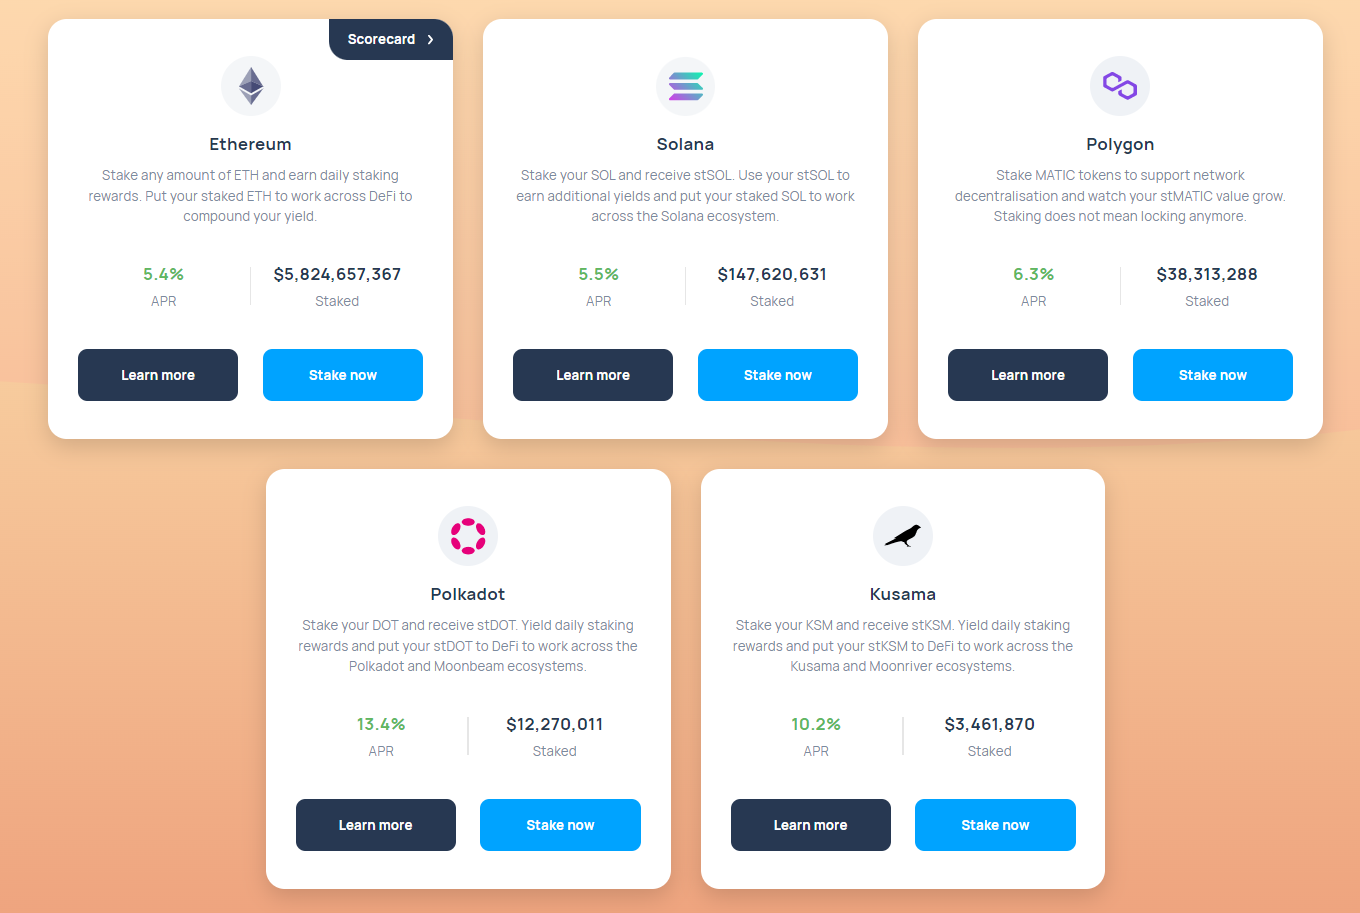
https://lido.fi/
Nhưng mọi thứ có thể trở nên tồi tệ hơn. Trong một kịch bản thực sự về ngày tận thế khi nhiều chuỗi khối dừng lại và cần được khởi động lại, thì cần phải có sự phối hợp cao giữa các trình xác nhận. Cố gắng làm điều này cho một chuỗi khối đã đủ khó, nhưng việc quản lý đồng thời nhiều chuỗi khối là điều không thể.
tiêu đề phụ
Cơ quan đăng ký xác thực
Mô tả hình ảnh
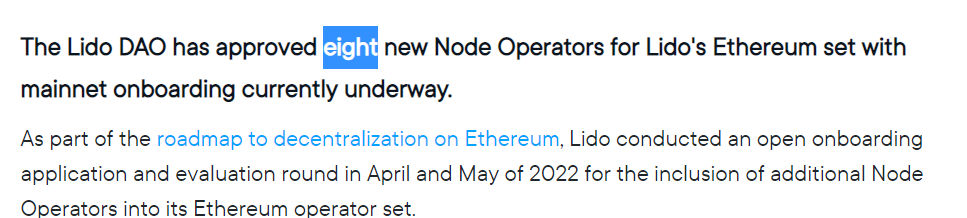
https://blog.lido.fi/additions-to-ethereum-node-operator-set-wave-4/
Vì những lý do xã hội này, hệ sinh thái Ethereum rộng lớn hơn đã cho thấy khả năng chống lại sự thống trị của Lido ngày càng tăng. Với việc DAO giành được quyền lực, Lido mang đến rủi ro chưa từng có và các nhà đầu tư trong tương lai sẽ rất lo ngại về rủi ro xã hội.
Tại thời điểm này, tôi muốn lùi lại và đưa ra một điểm meta. Ngay cả khi một người không đồng ý với tôi rằng Rocket Pool vượt trội hơn Lido về khả năng phục hồi quản trị rộng rãi được đo bằng các vectơ xã hội này, thì sự khác biệt về thị phần là không chính đáng. Một cá nhân rất coi trọng rủi ro xã hội sẽ được chia khoảng 50/50 rETH và stETH để giảm thiểu rủi ro. Vấn đề áp lực xã hội có liên quan nhất đến các nhà lãnh đạo thị trường. Vì vậy, nếu tôi đúng về các vấn đề xã hội, rETH có những cơ hội thuận lợi đáng kinh ngạc và nếu tôi (vừa phải) sai, rETH vẫn có những cơ hội thuận lợi lớn.
tiêu đề cấp đầu tiên
3 - Những cơn gió ngược kinh tế đối với tăng trưởng stETH
tiêu đề phụ
Đặt cược - Không có Rủi ro hoặc Phí Rủi ro?
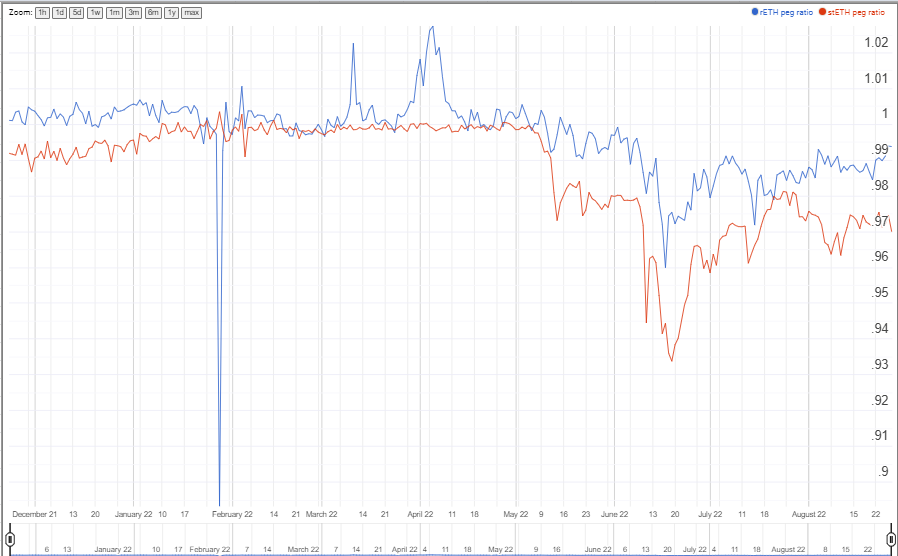
Nhiều mã thông báo LSD khác nhau dao động xung quanh giá cố định hoặc giá tham chiếu của chúng. cbETH của Coinbase, tiếp theo là stETH, với mức giảm giá cố định lớn nhất và liên tục nhất là rETH của Rocket Pool, đã được giao dịch ở mức cao kể từ khi sáp nhập. Việc tách stETH đang diễn ra có thể bắt nguồn từ thực tế là hàng trăm nghìn mã thông báo đã được đúc bằng đòn bẩy và sau đó được đổ vào thị trường thứ cấp, khiến giá giảm xuống. Bởi vì mọi stETH được đúc bằng đòn bẩy đều đủ điều kiện để đổi ETH, Lido tham gia một cách lỏng lẻo vào ngân hàng dự trữ phân đoạn bằng cách tạo điều kiện tạo ra nhiều biên nhận tiền gửi hơn tiền gửi.
Phân tích của Nansen về sự kiện tách rời -6,6% của stETH trong đợt đầu hàng 3 AC cho thấy rằng hầu hết doanh số bán hàng đến từ các ví lớn, trong khi áp lực mua đến từ các nhà đầu tư bán lẻ nhỏ hơn. Do đó, độ lệch giá của stETH so với mức cố định thể hiện sự chiết khấu rủi ro hoặc khả năng các ngân hàng chạy trên Lido từ các khoản tiền gửi ETH nhỏ lẻ. Do đó, mức giá mà các nhà đầu tư bán lẻ sẵn sàng mua stETH phản ánh chính xác rủi ro thị trường liên quan đến stETH.
Mặt khác, bất kỳ ai đã mua stETH ngay trước khi xảy ra sự cố sẽ thấy phần thưởng được gọi là rủi ro thấp trong khoảng 18 tháng sẽ biến mất sau vài ngày — và điều quan trọng là không được đánh giá thấp quy mô của sự tách rời này. Trong sự kiện này, có vẻ như ít người nghĩ đến stETH như một công cụ bao bọc không rủi ro cho các giao dịch đổi ETH trong tương lai.
Điều đáng chú ý là rETH cũng bị tách rời cùng lúc, nhưng ở mức độ thấp hơn nhiều và phục hồi nhanh hơn. APR của tài sản thế chấp ETH thấp hơn so với các con đường khác trong DeFi, do đó, các khoản lỗ sẽ đau đớn hơn vì chúng khó kiếm lại hơn. Trong một môi trường thâm dụng vốn, năng suất thấp như vậy, việc quản lý rủi ro phù hợp là rất quan trọng. May mắn thay, thị trường ít nhiều đã định giá tất cả các mã thông báo LSD như một chức năng của rủi ro được nhận thức thông qua mức độ "tách rời" của nó. Từ thông tin định giá này, chúng tôi có thể rút ra kết luận về rủi ro của mã thông báo LSD.
Mô tả hình ảnh
tiêu đề phụ
rủi ro thực hiện
Tôi xác định rủi ro thực thi là các mối đe dọa hiện hữu đối với giao thức phát sinh từ các nâng cấp cần thiết trong tương lai.
tiêu đề phụ
rủi ro đuôi
Tiếp theo, rủi ro đuôi đề cập đến một loạt các sự kiện và lạm dụng quản trị tiềm ẩn có thể xảy ra trên chuỗi hoặc ngoài chuỗi, chẳng hạn như khai thác hợp đồng thông minh, cắt giảm, rò rỉ thứ cấp, lỗi phần cứng và lỗi lưu ký. Những sự kiện này rất khó dự đoán và xảy ra không thường xuyên, nhưng rất quan trọng để xem xét trong quản lý rủi ro do mức độ nghiêm trọng tiềm ẩn của chúng. Hơn nữa, khả năng phục hồi của một DeFi nguyên thủy chống mong manh như wETH nên được đo lường bằng khả năng chống lại các tình huống xấu nhất.
Trong hệ sinh thái Ethereum, các nhà khai thác nút bị trừng phạt vì các sự kiện như mất ngoại tuyến và cắt giảm tỷ lệ thuận với số lượng trình xác nhận có liên quan. Mỗi công ty điều hành nút của Lido quản lý hàng nghìn trình xác thực. Do đó, mức độ rủi ro đuôi trên toàn giao thức sẽ cao hơn khi mỗi nhà khai thác chạy một số lượng trình xác nhận nhỏ hơn so với một nhóm nhà khai thác phi tập trung hơn. Điều đó nói rằng, Lido đang bỏ rất nhiều trứng vào một vài giỏ.
Mô tả hình ảnh
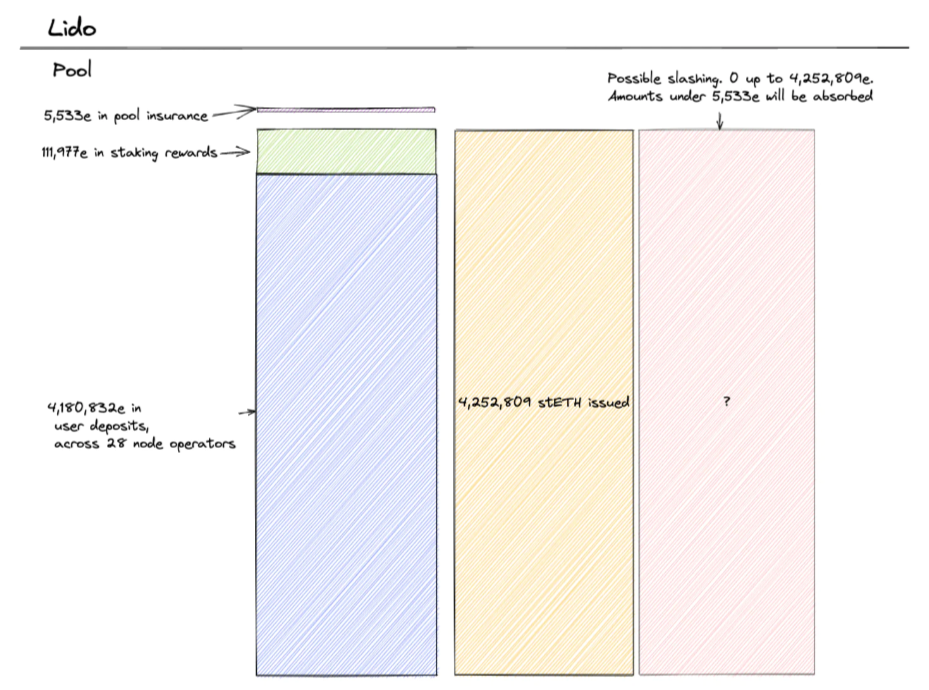
Phép lịch sự của dabdab.eth - lưu ý rằng toàn bộ nguồn cung cấp stETH hầu như không được bảo hiểm
tiêu đề phụ
rủi ro tập trung
Mặc dù hai loại trên đã đủ tồi tệ đối với bản thân Lido, nhưng bất kỳ điều gì xảy ra bên trong thứ được cho là DeFi nguyên thủy đều có khả năng tồi tệ hơn nhiều, với sự phân nhánh trong toàn bộ ngành được xây dựng dựa trên nó . Đây là một ví dụ về rủi ro tập trung, trong đó rủi ro thực thi và rủi ro đuôi có tác động lớn hơn khi bất kỳ giao thức nào phát triển về quy mô.
Mô tả hình ảnh
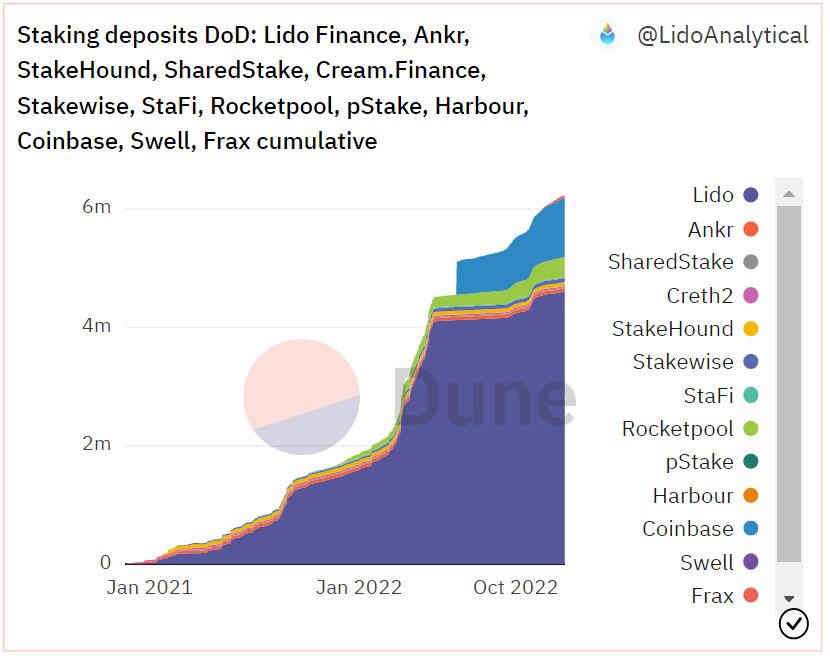
https://dune.com/LidoAnalytical/Lido-Finance-Extended Lido: 4.6 m ETH,Rocket Pool: 330 k ETH
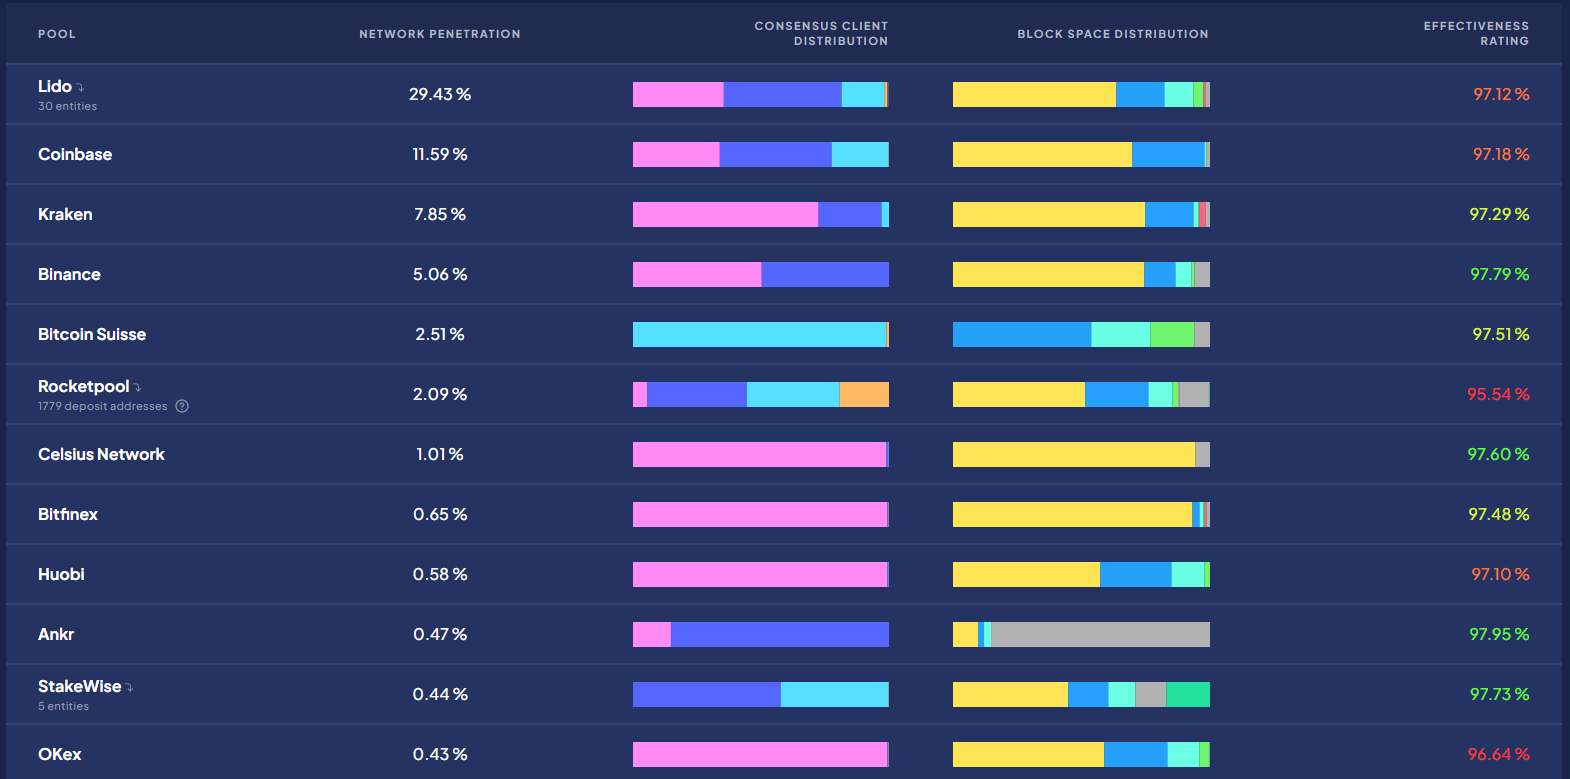
stETH chiếm hơn 30% tổng số trình xác nhận và 75% tổng số ETH thanh khoản, một mức độ lớn hơn rETH ở mức 1,5% tổng số trình xác nhận và 5% ETH thanh khoản. Mặc dù Lidos chưa có đa số tuyệt đối trong tất cả ETH, nhưng họ đã bỏ phiếu chống lại việc tự giới hạn và duy trì vị trí dẫn đầu kỳ lạ, có lẽ là không tự nhiên.
Tóm lại, rETH có rủi ro thực thi, rủi ro đuôi và rủi ro tập trung ít hơn nhiều so với stETH, bằng chứng là nhu cầu phí bảo hiểm liên tục của rETH đối với stETH. Về rủi ro thực thi, Rocket Pool đã xử lý tốt việc sáp nhập, trong khi Lido, một trong những nhà khai thác nút chính, đã trải qua thời gian ngừng hoạt động đáng kể. Khi quá trình Hợp nhất cực kỳ phức tạp hoàn tất, tác động của các bản nâng cấp trong tương lai có thể là tối thiểu và do đó mức độ liên quan của rủi ro thực thi là tối thiểu. Tuy nhiên, Lido vẫn phải đối mặt với rủi ro thực thi lớn hơn một chút, vì việc tập trung hóa các trình xác thực có nghĩa là bất kỳ lỗi nào cũng sẽ tốn kém hơn, như sự cố BridgeTower đã lưu ý.
Xét về rủi ro đuôi, rETH được bảo hiểm nhiều hơn stETH và tất cả các khoản tiền gửi hiện được thế chấp quá mức 100%. Điều này sẽ ngăn chặn hầu hết mọi sự cắt giảm nghiêm trọng trừ khi xảy ra sự cố trên toàn hệ sinh thái. Do đó, những người nắm giữ rETH khó có thể bị tấn công. Ngoài ra, các bản nâng cấp lên Rocket Pool Smart Nodes được chọn tham gia, do đó, việc lan truyền trên toàn hệ thống đủ chậm để các nhà khai thác không thích rủi ro chờ đợi bất kỳ lỗi nào xuất hiện. Điều này cũng có nghĩa là các nút Rocket Pool có thể chạy vô thời hạn mà không cần bất kỳ nâng cấp nào từ nhóm nòng cốt. Tuy nhiên, Oracle DAO đại diện cho một nguồn tập trung trong giao thức. Nếu DAO tiên tri bị xâm phạm, rETH có thể chịu tổn thất lớn do dữ liệu tiên tri bị thao túng. Một cuộc tấn công như vậy sẽ yêu cầu sự phối hợp hoặc thỏa hiệp của phần lớn những người tham gia công khai, doxxed, liên kết với Ethereum của oDAO. Tôi sẽ nói rõ hơn về điều này trong phần phản ánh của Rocketeer.
Mô tả hình ảnh
tiêu đề cấp đầu tiên
4 - Thác Cam
tiêu đề phụ
Orange Creep - Trước khi rút tiền
Các nhà nghiên cứu mô hình gợi ý rằng LSD ủng hộ MEV và có thể mở rộng về mặt xã hội đầu tiên có thể nhanh chóng thu hút hiệu ứng Lindy và thống trị theo kiểu phân tán theo luật lũy thừa. Tôi nghĩ rằng sự tăng trưởng của Lido đã mạnh mẽ đến mức nơi được cho là không gian luật quyền lực đã biến thành một thị trường duy nhất, với stETH chiếm hơn 90% vốn hóa thị trường LSD trong DeFi. Sự phản kháng về kinh tế và xã hội đối với sự thống trị này của stETH đang gia tăng. Cuối cùng, phần lớn ETH vẫn chưa được thế chấp và dự kiến sẽ có nhiều tiền hơn trong những tháng tới. So với giai đoạn bùng nổ năm 2021, khi thị trường nhận thức rõ hơn về rủi ro, sẽ có sự tập trung chặt chẽ hơn vào các kịch bản rủi ro đuôi.
Với tính không linh hoạt và bảo hiểm không đầy đủ của stETH đã được chuyển hướng sang mục đích sử dụng "tài chính" chung, Lido sẽ thấy mình không thể mở rộng quy mô một cách an toàn hơn nữa. stETH có thể đã đạt đến đỉnh tương đối của nó. Xét về các rào cản xã hội đối với tăng trưởng, Lido chủ yếu dựa vào các danh sách trắng tham nhũng do con người chỉ định để quản lý. Về mặt kinh tế, đợt thanh lý đã sụp đổ vào tháng 6 và quá trình tách rời đang diễn ra chứng tỏ rằng stETH thực sự có khả năng tập trung hóa và cắt giảm rủi ro lớn hơn so với các LSD khác.
Một sự kiện cắt giảm lớn đối với bất kỳ nhà khai thác nút nào của Lido sẽ làm giảm vĩnh viễn niềm tin vào hệ thống - vì trong một khung thời gian rất dài, câu hỏi đặt ra là khi nào các nhà đầu tư lớn sẵn sàng tham gia? Đã có bằng chứng cho thấy niềm tin lung lay vào thị trường rộng lớn hơn có thể xóa sạch thành quả đạt được trong nhiều năm. Tác động của một sự kiện Lido cụ thể sẽ nghiêm trọng đến mức nào? Mass stETH sẽ phản ứng như thế nào với việc tái cân bằng theo hướng màu đỏ? Hệ sinh thái có thể cần học các bài học của mình thông qua các sự kiện cắt giảm lớn, nhưng áp lực vẫn còn.
Ngay cả khi Lido cố gắng tăng sự thống trị LSD của stETH thông qua các ưu đãi bị bóp méo, các lựa chọn thay thế tốt hơn do các đối thủ cạnh tranh cung cấp sẽ có khả năng đưa thị trường trở lại phân phối Pareto truyền thống.
Rocket Pool đã là giao thức LSD phi tập trung thân thiện với MEV, có khả năng mở rộng về mặt xã hội và có khả năng phục hồi rủi ro cao nhất. Nó có ý nghĩa là người được hưởng lợi nhiều nhất. Kỷ nguyên trước khi rút tiền cũng sẽ được đánh dấu bằng Giảm tài sản thế chấp 8 ETH (LEB 8s), giúp giảm yêu cầu tài sản thế chấp xuống 8 ETH cho mỗi nhóm nhỏ và nâng cấp chất lượng cuộc sống, cung cấp những cách độc đáo mà Rocket Pool vận hành cho các nút cung cấp kinh nghiệm tốt nhất.
Hệ số nhân sức mạnh trên LEB 8 s đủ để nhân ba lần sức mạnh của rETH. Mỗi nhóm gồm 16 nút điều hành ETH sẽ tạo ra 48 rETH, trong khi trước đây nó chỉ tạo ra 16 rETH. Tuy nhiên, điểm thực sự là nó hạ thấp rào cản gia nhập. Có nhiều người sẵn sàng liên kết 8 ETH hơn là 16 ETH, vì vậy chúng ta có thể mong đợi mức tăng trưởng nhiều hơn mặc dù mức tăng trưởng dự kiến là gấp 3 lần.
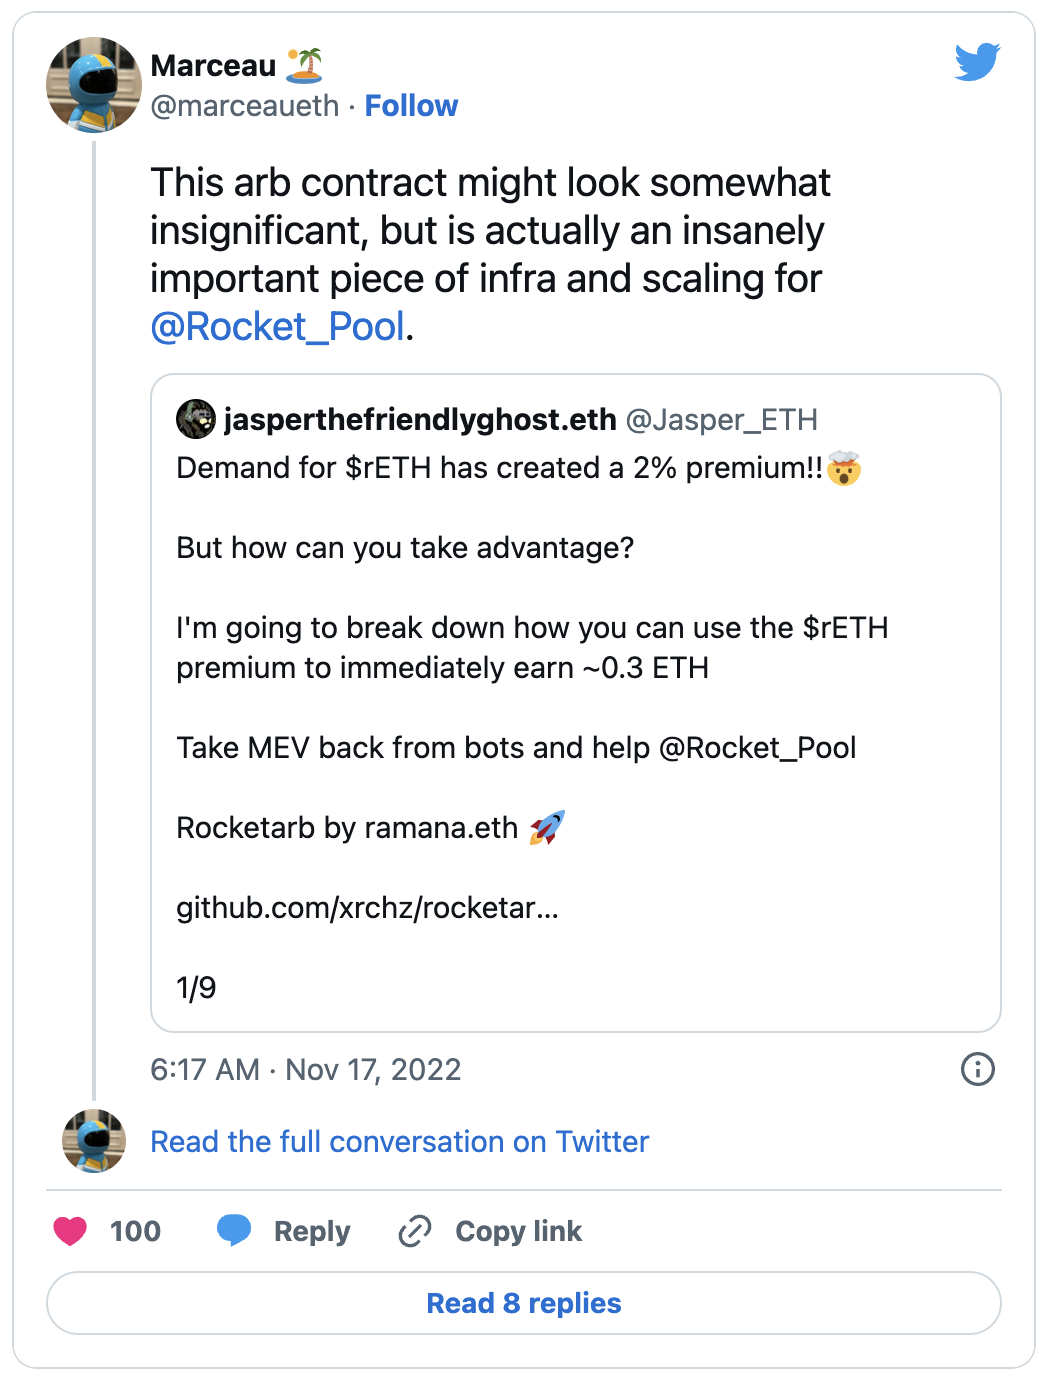
Trong thời gian này, các cải tiến về chất lượng cuộc sống sẽ tăng lên nhanh chóng, chẳng hạn như nhóm làm mịn MEV (cách duy nhất để các nhà khai thác nút nhỏ nhận được EV bằng với các nút lớn hơn), các nút cứu hộ và Rocketarb. Nói chung, các tính năng độc quyền này sẽ thu hút các nhà khai thác nút tham gia Rocket Pool và mở rộng nguồn cung rETH. MEV smooth pool là một hệ thống chọn tham gia trong đó mỗi nhà điều hành nút chia sẻ các mẹo MEV + với nhau. Điều này mang lại cho tất cả những người tham gia cơ hội tiếp xúc với MEV đuôi dài cao hơn, thường có thể chiếm một phần lớn lợi nhuận. Ken Smith của cộng đồng Rocket Pool cung cấp một phân tích ở đây:
GitHub - htimsk/SPanalysis: Phân tích thống kê về tổng hợp làm mịn nhóm tên lửa.
Phân tích thống kê các nhóm làm mịn Rocket Pool.
- GitHub - htimsk/SPanalysis: Phân tích thống kê nhóm làm mịn Rocket Pool.
github.com
Với hàng trăm nhà khai thác nút tham gia, nó là một thực thể mạnh mẽ theo đúng nghĩa của nó, có thể giúp việc tham gia các thực thể lớn khác có lợi nhuận. Đến lượt nó, điều này sẽ thu hút những người chơi lớn hơn vào hệ sinh thái và mở rộng nguồn cung cấp rETH.
Rescue Node là một dự án do cộng đồng lãnh đạo sẽ cho phép bất kỳ nhà điều hành nút Rocket Pool nào sử dụng các nút đèn hiệu phụ làm phương án dự phòng. Điều này rất hữu ích trong quá trình cắt tỉa hoặc nghỉ ngơi nhỏ. Thông thường, điều này sẽ phức tạp và tốn kém để thiết lập vì đây là lượng dư thừa bất thường, nhưng mạng Rocket Pool sẽ sớm cung cấp điều này cho tất cả các nhà khai thác nút trong mạng mà không phải trả thêm phí. Hiện tại có một số giả định về niềm tin giữa người dùng và người bảo trì nút cứu hộ, tuy nhiên, tất cả những người bảo trì đều công khai. Ngoài ra, giới hạn tốc độ được áp dụng để người dùng không thể quá phụ thuộc vào các nút cứu hộ dưới dạng các nút ủy quyền tập trung.
Do kết quả trực tiếp của việc giải cứu các nút, hiệu suất tổng thể của giao thức sẽ được cải thiện đáng kể. Sẽ có ít thời gian chết hơn cho người dùng, dẫn đến lợi nhuận cao hơn cho rETH. Ngoài ra, thời gian chết có thể rất khó khăn đối với các nhà khai thác nút mới. Sự hiện diện của các nút cứu hộ làm cho Rocket Pool trở thành một môi trường học tập dễ chịu hơn mà không làm giảm hiệu suất. Ngay cả đối với người dùng có kinh nghiệm, việc biết rằng bất kỳ thời gian ngừng hoạt động theo kế hoạch hoặc ngoài kế hoạch nào có thể không còn tương ứng với doanh thu bị mất là một lợi ích to lớn về chất lượng cuộc sống. Quan trọng nhất, làm cho các hoạt động của nút dễ tiếp cận hơn đối với người dùng của hệ sinh thái Rocket Pool sẽ thu hút thành viên mới và tăng TVL.
Cuối cùng, Rocketarb là một cách để kiếm lợi nhuận từ phí bảo hiểm thị trường mở mà rETH hiện đang được hưởng. Việc cung cấp rETH bị giới hạn bởi các nhà khai thác nút và nhóm ký gửi đã đầy với 5k ETH. Khi một nhóm nhỏ mới bắt đầu, rETH trị giá 16 ETH sẽ được đúc theo giá trị tài sản gốc. Nếu bạn kiếm được số tiền trị giá 16 ETH, bạn có thể kiếm được 16 x 2-3% lợi nhuận hoặc 0,3-0,45 ETH. Hợp đồng Rocketarb ràng buộc việc tạo ra các nhóm nhỏ với việc đúc và bán rETH, để các nhà khai thác nút có thể kiếm được một nhóm nhỏ và phần thưởng đáng kể để mở rộng nguồn cung rETH.
rocketarb/README.md trong xrchz/rocketarb chính
Arbitrage rETH mint/burn with minipool deposit/withdrawal - rocketarb/README.md at main · xrchz/rocketarb
github.com
Mô tả hình ảnh
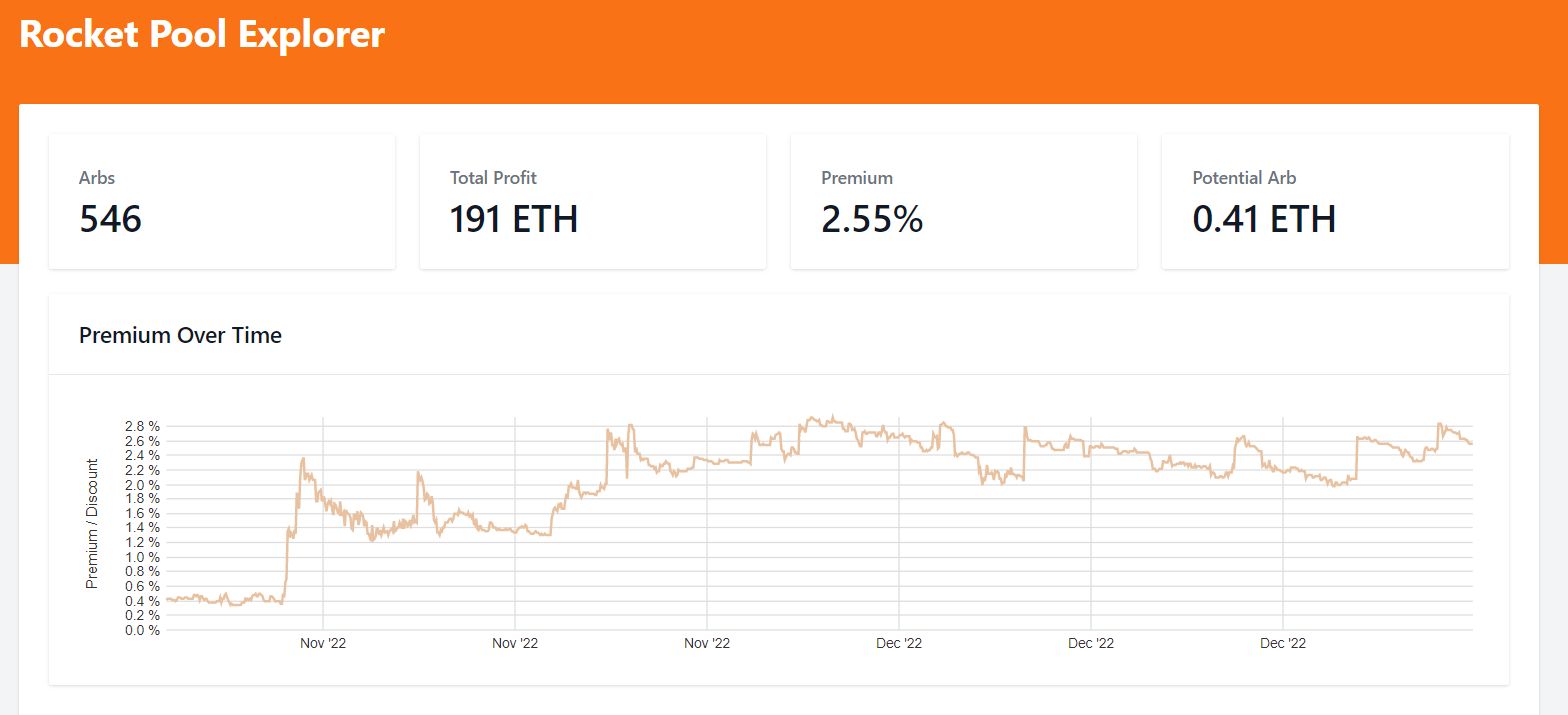
https://rocketscan.io/rocketarb
Rocketarb cũng là một cái nhìn thoáng qua về tương lai. Sau khi rút tiền, chênh lệch giá LSD để đưa nó trở lại mức cố định sẽ là một hoạt động kinh doanh rất có lãi. Công việc đáng kinh ngạc của cộng đồng Rocket Pool chỉ để tìm cách nhận được lợi ích này trước khi rút tiền được thực hiện.
Để tạo sự tương đồng với một cuộc đấu tranh quyền lực Web3 khác, Sushiswap không bao giờ có thể lật đổ Uniswap mặc dù nó đã ra mắt rất nhiều. Nhưng đồng thời, Sushi chưa bao giờ có thể cung cấp một sản phẩm tốt hơn một cách thuyết phục, điều này có thể giải thích tại sao nó có thể phá vỡ thế độc quyền của UNI về khối lượng giao dịch nhưng không đạt được tiến bộ nào thêm. Người ta đã xác định rằng stETH của Lido bị các lực lượng kinh tế và xã hội phản đối, với tính thanh khoản và hiệu ứng Lindy củng cố sự thống trị của nó. Nhưng với sự xuất hiện của một sân chơi bình đẳng giữa những người chơi trưởng thành, cách kể chuyện xã hội vượt trội và khả năng phục hồi cao hơn của Rocket Pool có thể đẩy vốn hóa thị trường của rETH vượt qua stETH. Đường xu hướng cho tài sản DeFi thô là hướng tới bảo mật tối đa. Đây là cách rETH sẽ lật stETH.
Cam nhập cư - Rút tiền
Việc rút tiền có thể sẽ được thực hiện trong sáu tháng tới và rETH sẽ nhận được ba lần tăng giá độc nhất vô nhị: di chuyển người đặt cược riêng biệt, loại bỏ stETH/cbETH và cứu trợ thanh khoản.
Những người dùng đầu tiên có thể chuyển sang Rocket Pool sau khi rút tiền sẽ là những người đặt cược cá nhân đã gửi tiền trước khi Rocket Pool ra mắt vào một ngày sau đó. Có một lập luận kinh tế mạnh mẽ về việc chuyển đổi một trình xác thực thông thường duy nhất thành nhiều nhóm nhỏ (ít nhất bốn nhóm để rút tiền) và kiếm tiền hoa hồng từ tiền gửi đặt cược thanh khoản. Ai đó đã đặt cược 32 ETH có thể di chuyển và có quyền truy cập vào 128 ETH. Smoothing Pool là một lợi ích khác dành riêng cho các nhà khai thác nút Rocket Pool, điều này không chỉ làm giảm tính biến động của phần thưởng mà còn tăng lợi nhuận trung bình cho phần lớn người tham gia. Nâng cấp chất lượng cuộc sống sẽ tiếp tục được tung ra.
Người ta ước tính rằng khoảng 30% cổ phần hiện có được quản lý bởi các nhà khai thác nút ban đầu này. Hầu hết số ETH này đã được tung ra trước khi Rocket Pool đi vào hoạt động và chắc chắn là trước khi nó được coi là thử nghiệm chiến đấu. Mặc dù có rất nhiều ETH đã được đặt cọc trước khi Rocket Pool sẵn sàng, các nhà khai thác nút Rocket Pool vẫn chiếm 15-25% tổng số nhà khai thác nút trên mạng. Ngày càng có nhiều nhà khai thác nút mới chọn sử dụng Rocket Pool thay vì vanilla hoặc các dịch vụ khác. Do đó, lý do là một số lượng đáng kể người dùng đã đặt cược trước khi Rocket Pool ra mắt sẽ muốn chuyển sang. Việc nhập cư sẽ ảnh hưởng chủ yếu đến nguồn cung của nhà điều hành nút, điều này sẽ thúc đẩy tăng trưởng TVL. Nếu 10% trong số ~4,2 triệu ETH được đặt riêng lẻ trước đó được chuyển sang LEB 8, dung lượng rETH sẽ tăng gần 300%. Giao thức sẽ có thể xử lý 1,7 triệu rETH TVL. Khả năng này sẽ cần thiết trong bối cảnh làn sóng nhập cư thứ hai.
Đợt người nhập cư thứ hai sẽ đến từ stETH và cbETH. Khả năng chuyển đổi LSD thành ETH mà không phải thực hiện giao dịch bán trên thị trường thứ cấp có nghĩa là các nhà đầu tư có thể ngay lập tức điều chỉnh phân bổ rủi ro của mình mà không phải lo lắng về tính thanh khoản. Nếu cơ sở có sẵn trong sự cố 3 AC vào tháng 6 năm 2022, TVL của Lido có thể sụp đổ đáng kể. Trên thực tế, giá stETH giảm mạnh so với ETH và lo ngại về sự suy giảm danh mục đầu tư lớn hơn là hai yếu tố ngăn cản các nhà đầu tư bán vị thế stETH của họ khi thua lỗ. Tôi cho rằng các nhóm sẽ trải qua sự thay đổi này vì một vài lý do khác nhau; một sự thay đổi về mặt đạo đức, như một phản ứng đối với một sự kiện chặt chém hoặc tấn công hệ thống giảm giá, hoặc có lẽ để tìm kiếm lợi ích.
Mô tả hình ảnh
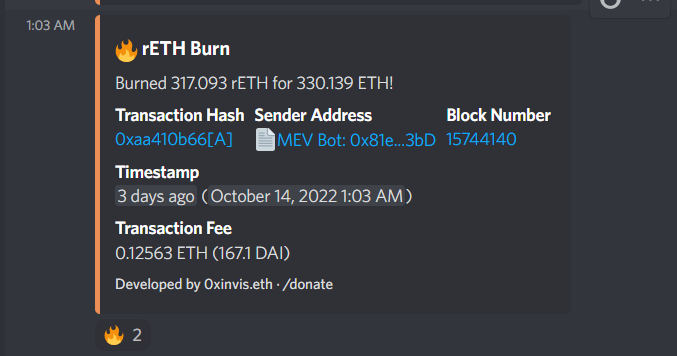
Lấy từ tab #events của Rocket Pool discord
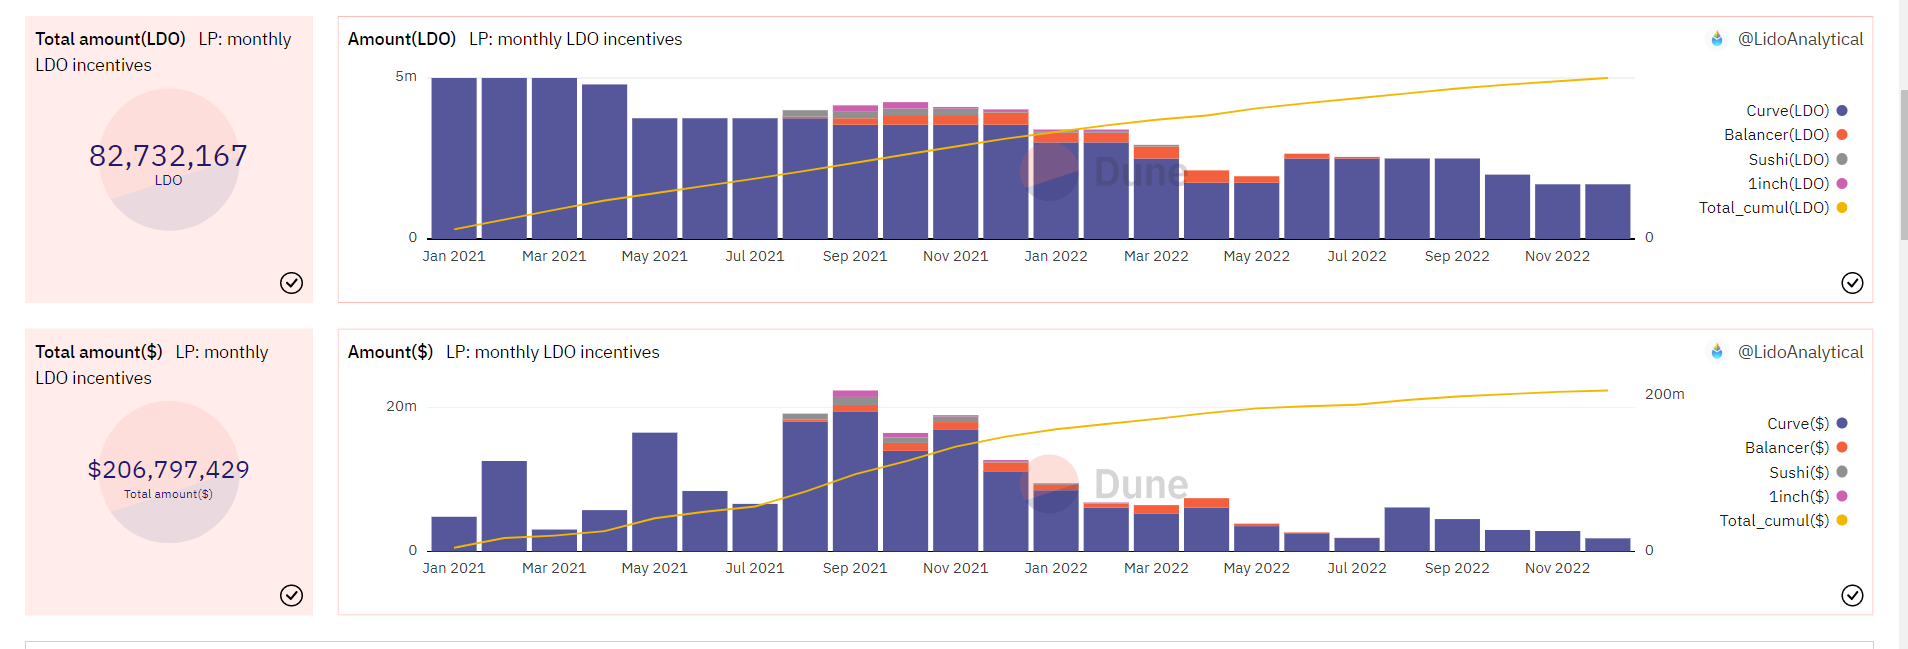
Nếu bản thân Ethereum hỗ trợ các cơ hội chênh lệch giá như vậy, chi phí thanh khoản sẽ giảm đáng kể, tạo sân chơi bình đẳng cho tất cả các giao thức đặt cược. Thật bất ngờ, Lido nhận được thanh khoản từ nhóm Curve trị giá hàng tỷ đô la của mình với chi phí bảo trì là 20 MM mỗi tháng, [EDIT: Điều đó đúng ở đỉnh cao của thị trường giá lên, kể từ ngày 22 tháng 12, như một phản ánh của xu hướng giảm thị trường, nó đã giảm đến 2 mm. Kể từ đó trở đi, số lượng LDO được sử dụng cho Curve sẽ chỉ giảm một nửa] và sẽ được cung cấp miễn phí cho mọi người thông qua hàng đợi thoát. Bot MEV sẽ tuần tra giá LSD, hy vọng sẽ thu được bất kỳ ETH nào cho chính nó. Loại thanh lý trước đây khiến giá stETH tăng theo hình xoắn ốc giờ đây sẽ chỉ tạo ra bữa tiệc thịnh soạn cho các nhà kinh doanh chênh lệch giá khi giá thị trường hầu như không di chuyển. Tập hợp các nhà khai thác được cấp phép của Lido có thể chấp nhận các khoản tiền gửi Ethereum mới nhanh như mạng Ethereum cho phép. Tuy nhiên, giống như Lido là một lỗ đen đối với ETH, cuối cùng nó có thể đi theo quỹ đạo của lỗ đen và trả lại tất cả phần đó của ETH trong tương lai.
Mô tả hình ảnh
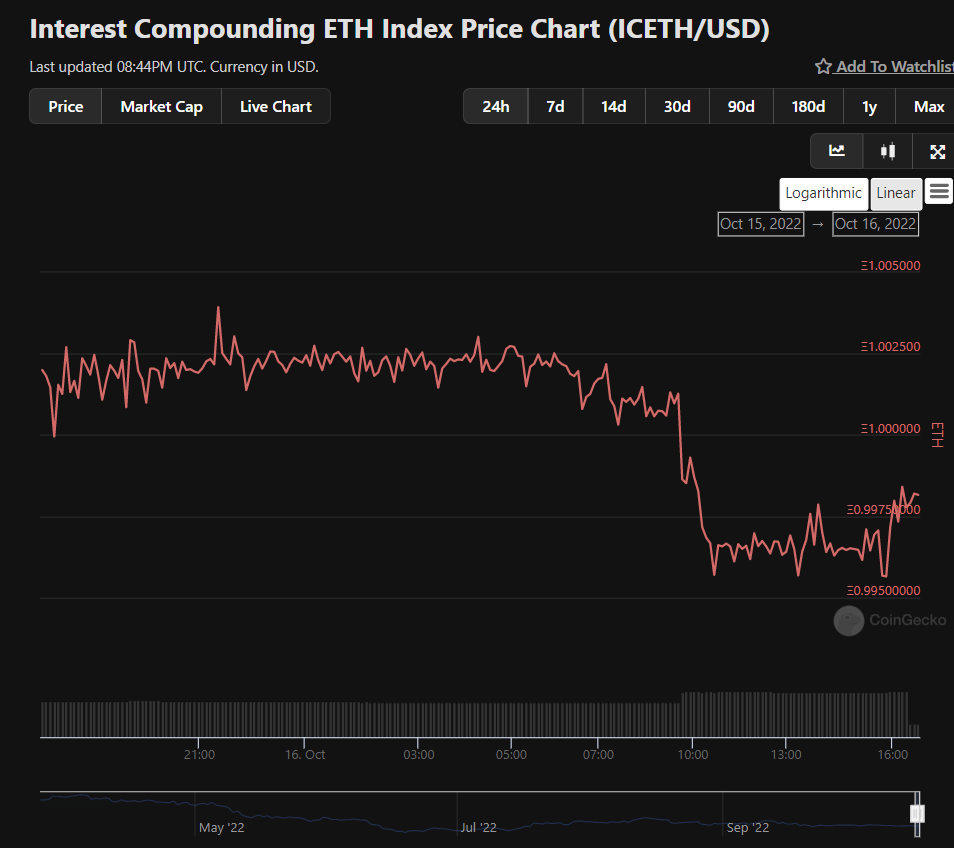
icETH sử dụng stETH so với ETH để tăng lợi suất cam kết
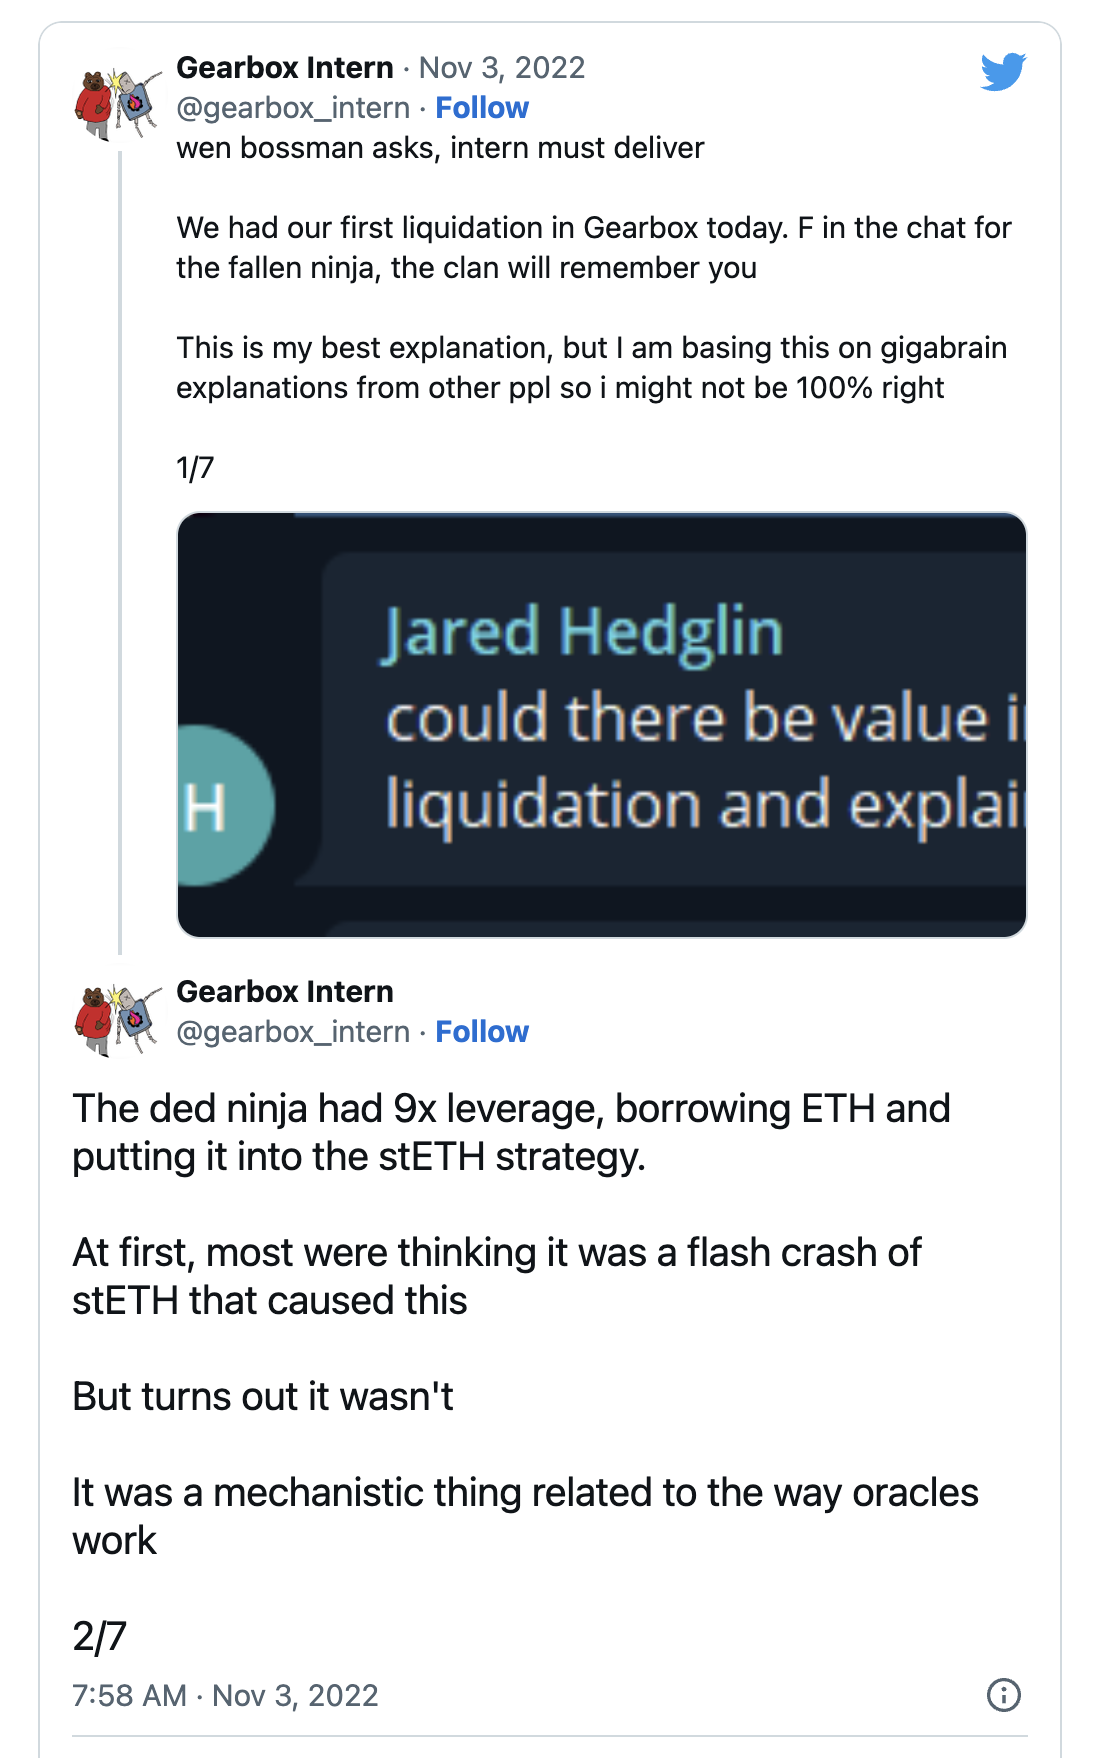
Trên thực tế, các trường hợp thanh lý stETH depeg đầu tiên bắt đầu tăng lên khi các chiến lược đòn bẩy mới được phát triển. Ví dụ, giao thức Gearbox tạo đòn bẩy tổng quát. Một người dùng mua stETH/ETH 8 x bằng cách sử dụng đòn bẩy tổng quát này. Một chút phụ thuộc vào stETH và một số chi tiết kỹ thuật tiên tri đã dẫn đến vị trí của người dùng này là người đầu tiên bị thanh lý trên giao thức Gearbox. Lòng tham sẽ thúc đẩy người dùng theo đuổi lợi nhuận có vẻ an toàn bằng mã thông báo LSD. LSD kiên cường nhất sẽ tồn tại.
Orange Future - Sau khi rút tiền
Tương lai lớn của Rocket Pool rất thú vị. Con đường dẫn đến một giao thức thống trị thế giới đã rõ ràng và chúng bao gồm bốn nâng cấp lớn sẽ xảy ra sau khi bị tấn công. Những nâng cấp này, theo thứ tự sơ bộ mà chúng ta có thể thấy chúng hoạt động, là đặt cược gốc dưới dạng dịch vụ (StaaS), Eigenlayer, buộc thoát và công nghệ trình xác thực phân tán (DVT). Cùng với nhau, những nâng cấp này sẽ cho phép Rocket Pool mở rộng quy mô lên tới hàng triệu ETH được đặt cọc.
Một trong những lời chỉ trích nổi bật nhất đối với hệ thống Rocket Pool là nó buộc các nhà khai thác nút phải suy đoán về RPL. Nhiều người đặt cược tại nhà tham gia vì họ hoài nghi về các đồng tiền khác, vì vậy đây là một trở ngại lớn. Ngoài ra, việc nắm giữ RPL trở thành một vấn đề đối với một số tổ chức lớn hơn. Do đó, nhóm Rocket Pool đã thiết kế một bản nâng cấp sẽ giới thiệu các siêu nút, tạo mối quan hệ mới giữa các nhà khai thác nút và các nhà cung cấp tài sản thế chấp ETH và RPL. Nó sẽ giới thiệu một cách nội bộ giao thức để tách rủi ro thành ba phần: hoạt động của nút, ETH và RPL. Rocket Pool sẽ mở rộng đáng kể Thị trường có thể định địa chỉ toàn bộ (TAM), vì nhiều người bày tỏ mong muốn chỉ đặt cược ETH và không để lộ RPL hoặc ngược lại. Thiết kế StaaS sẽ cho phép các nhóm bên thứ ba như hiệp hội nhà điều hành nút tham gia cùng những người dùng này và chuyển gánh nặng tài sản thế chấp RPL.
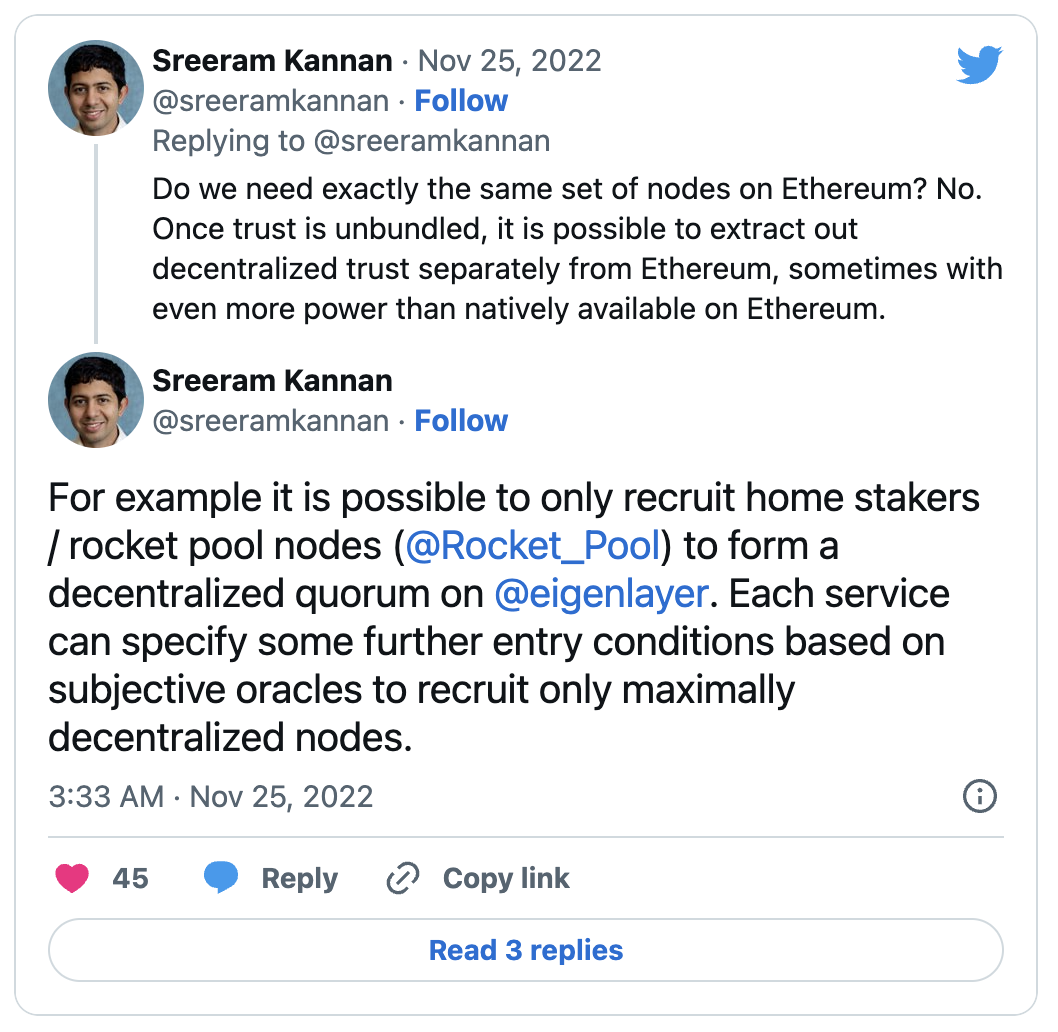
Eigenlayer đại diện cho một ý tưởng mới lạ - tái tạo lại cam kết. Ý tưởng chung là thêm các điều kiện cắt giảm mới vào cổ phần ETH của nút dựa trên các tác vụ được thêm vào, chẳng hạn như trách nhiệm tiên tri hoặc lưu trữ dữ liệu. Điều này sẽ cho phép thị trường sử dụng lại sự an toàn kinh tế đáng kinh ngạc bị khóa trong hợp đồng tiền gửi. Nhóm Eigenlayer đang phát triển lớp dữ liệu sẵn có cho thiết kế sản phẩm ban đầu, nhưng đang khám phá các cách triển khai khác. Trong một thị trường đủ phát triển, một nhà điều hành nút hiểu biết có thể kiếm được bội số ETH gốc bằng cách gánh thêm gánh nặng.
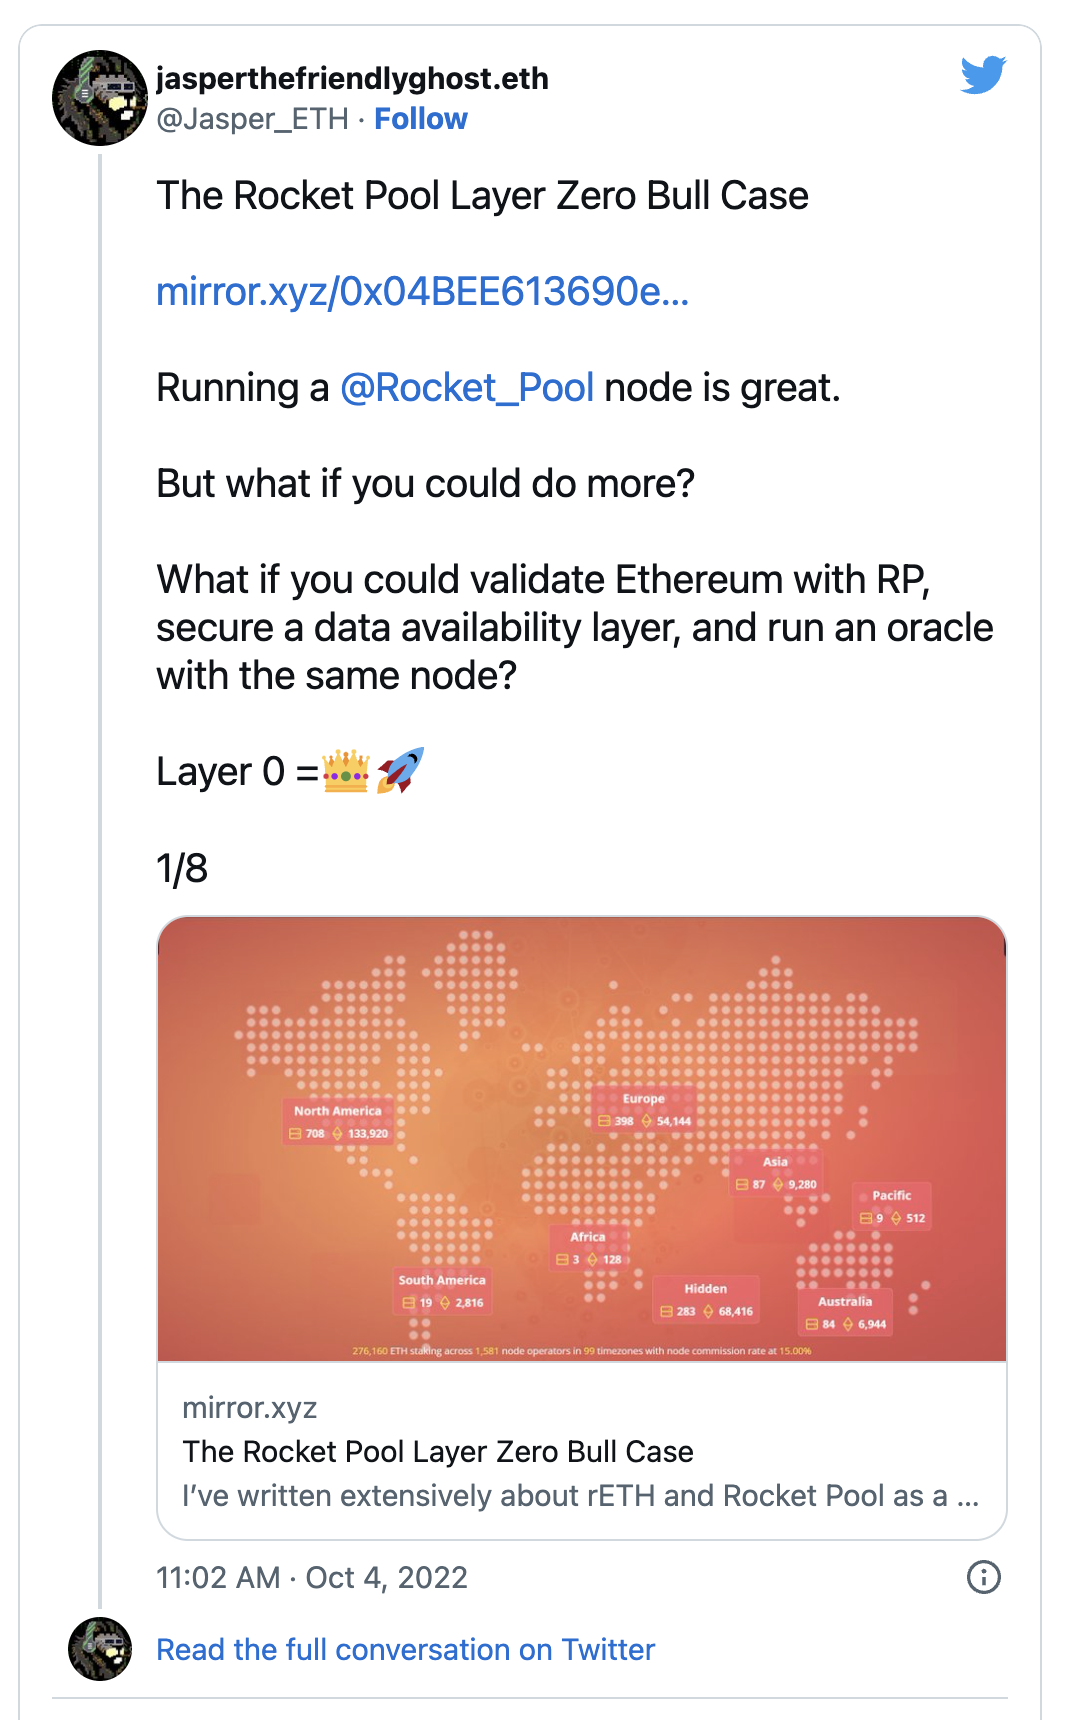
Có thể có nhiều thiết lập tùy chỉnh trong tương lai, với một số nhà khai thác nút thực hiện đặt cược ETH thuần túy, trong khi những người khác đảm nhận hàng tá trách nhiệm bổ sung. Điều này tạo ra thách thức cho các nhà khai thác tập trung như Lido và cơ hội cho các nhà khai thác không cần cấp phép như Rocket Pool. Đối với Lido, một quy trình quản trị dài hạn tập trung vào việc sử dụng an toàn ứng dụng Eigenlayer và cung cấp mức rủi ro chấp nhận được cho DAO có thể sẽ được yêu cầu. APR của stETH sẽ bị ảnh hưởng tương ứng. Với Rocket Pool, người dùng có thể tự do thử nghiệm.
Rocket Pool và Eigenlayer tiếp tục trò chuyện về cách tích hợp hai giao thức theo cách giúp việc chia sẻ lợi nhuận với rETH trở nên đơn giản. Mối quan hệ này giữa Eigenlayer và Rocket Pool là đôi bên cùng có lợi. Hệ sinh thái Rocket Pool là thị trường phân phối rộng rãi nhất cho các nhà khai thác nút trên Ethereum. Bất kỳ sản phẩm Eigenlayer nào muốn có khả năng phân quyền mạnh mẽ ngay lập tức đều có thể nhắm mục tiêu đến các nhà khai thác Rocket Pool.
Một nâng cấp khác trong tương lai là buộc thoát. Hiện tại, Rocket Pool không thể buộc người xác nhận phải thoát. Đây là một hạn chế của đặc điểm kỹ thuật Ethereum và yêu cầu EIP thay đổi. Rút tiền cưỡng bức là một tính năng hữu ích cho tất cả các giao thức LSD để tăng tính phân quyền và bảo mật. Vì vậy, nó làm việc cùng nhau. Buộc bỏ cuộc sẽ giúp loại bỏ những kẻ xấu và tăng giá trị của việc đặt trước nếu kẻ đó trở nên bất hảo. Do đó, việc bao gồm một lệnh thoát bắt buộc có thể cho phép Rocket Pool hạ thấp yêu cầu ký quỹ xuống còn 2 ETH. Đây là một sự thay đổi lớn. Về lâu dài, nếu mọi nhà điều hành nút hiện tại chuyển sang nhóm 2 ETH, điều đó sẽ mang lại cho Rocket Pool khả năng tải rETH gấp 15 lần, tương đương 2,4 triệu rETH. Hiện tại, 16 nút ETH sẽ tạo ra 16 rETH, nhưng với việc rút tiền bắt buộc, 16 nút ETH sẽ chứa 240 rETH.
Việc giảm tài sản thế chấp từ 16 ETH xuống 2 ETH cũng có nghĩa là cơ sở điều hành nút tăng lên đáng kể. Nếu mức giảm này là 4 lần trên cơ sở nút, mặc dù rẻ hơn 8 lần, thì Rocket Pool sẽ tăng lên 10 triệu ETH.
Cuối cùng nhưng không kém phần quan trọng là Công nghệ Trình xác thực Phân tán (DVT). Trước đây, tôi đã chỉ trích DVT vì tôi không coi đó là phương tiện để giải quyết vấn đề tập trung hóa. Các kế hoạch dài hạn của Lido xoay quanh DVT, điều mà tôi đã từ chối. Tiền đề của DVT là một số thành viên "ủy ban" mỗi người điều hành một nút. Nếu một nút ngừng hoạt động vì lý do nào đó, sẽ không có gì xảy ra vì chỉ cần một số ngưỡng đồng thuận từ ủy ban để duy trì thời gian hoạt động. Có rất nhiều lợi ích để đạt được từ điều này. DVT có thể ngăn chặn hầu hết các tổn thất do thời gian ngừng hoạt động hoặc cắt giảm, tuy nhiên, có một số điều quan trọng mà DVT không thể làm được.
Bản thân DVT không giảm thiểu việc tập trung hóa. Ví dụ: nếu ~30 nhà khai thác nút của mạng Lido bắt đầu hoạt động trong ủy ban DVT, mã thông báo stETH sẽ có thời gian hoạt động tốt hơn và giảm rủi ro đuôi, nhưng việc tập trung hóa và một số rủi ro đuôi, chẳng hạn như rủi ro hợp đồng thông minh và Rò rỉ thứ cấp vẫn tồn tại. Hơn nữa, DVT liên kết với MEVs là một lĩnh vực khám phá mở. Một trong những lý do chính để cung cấp trái phiếu cho Rocket Pool là để cung cấp một số khoản bồi thường cho hành vi trộm cắp MEV. Nếu đánh cắp MEV với chi phí trái phiếu là chuyện nhỏ, thì có thể +EV để bắt đầu nhóm nhỏ và bỏ chúng sau khi nhận được khoản thanh toán MEV lớn. Những vấn đề này phải được giải quyết trước khi chúng có thể được chấp nhận bởi các giao thức lớn.
Đối với Rocket Pool, DVT đại diện cho một công nghệ thú vị có khả năng hạ giá trái phiếu và cải thiện hiệu quả tổng thể của các nhà đầu tư. Nhìn chung, những người đặt cược tại nhà có xu hướng có thời gian hoạt động trung bình thấp hơn một chút so với những người đặt cược tổ chức, thường là do mạng hoặc điện không ổn định, nhưng DVT thậm chí có thể cải thiện sân chơi một cách đáng kể.
tiêu đề cấp đầu tiên
https://www.rated.network/? network=mainnet&view=pool
5 - Một người thách thức mới đến
tiêu đề phụ
Mô tả hình ảnh
https://info.uniswap.org/#/tokens/0 xbe 9895146 f 7 af 43049 ca 1 c 1 ae 358 b 0541 ea 49704
Theo Hasu và Georgios, chỉ có thể tránh được sự thống trị của các sàn giao dịch tập trung (CEX) trong thị trường đặt cược Ethereum nếu các đối thủ cạnh tranh tập trung vào việc mở rộng quy mô nhanh chóng. Lido giải thích điều này là ưu tiên tăng trưởng hơn là phi tập trung hóa. Tuy nhiên, thật kỳ lạ, việc ra mắt cbETH LSD của Coinbase thực sự cung cấp một minh chứng hữu ích về cách thức, trong trường hợp không có các ưu đãi, những người tham gia thị trường sẽ bị thu hút bởi tùy chọn phi tập trung nhất.
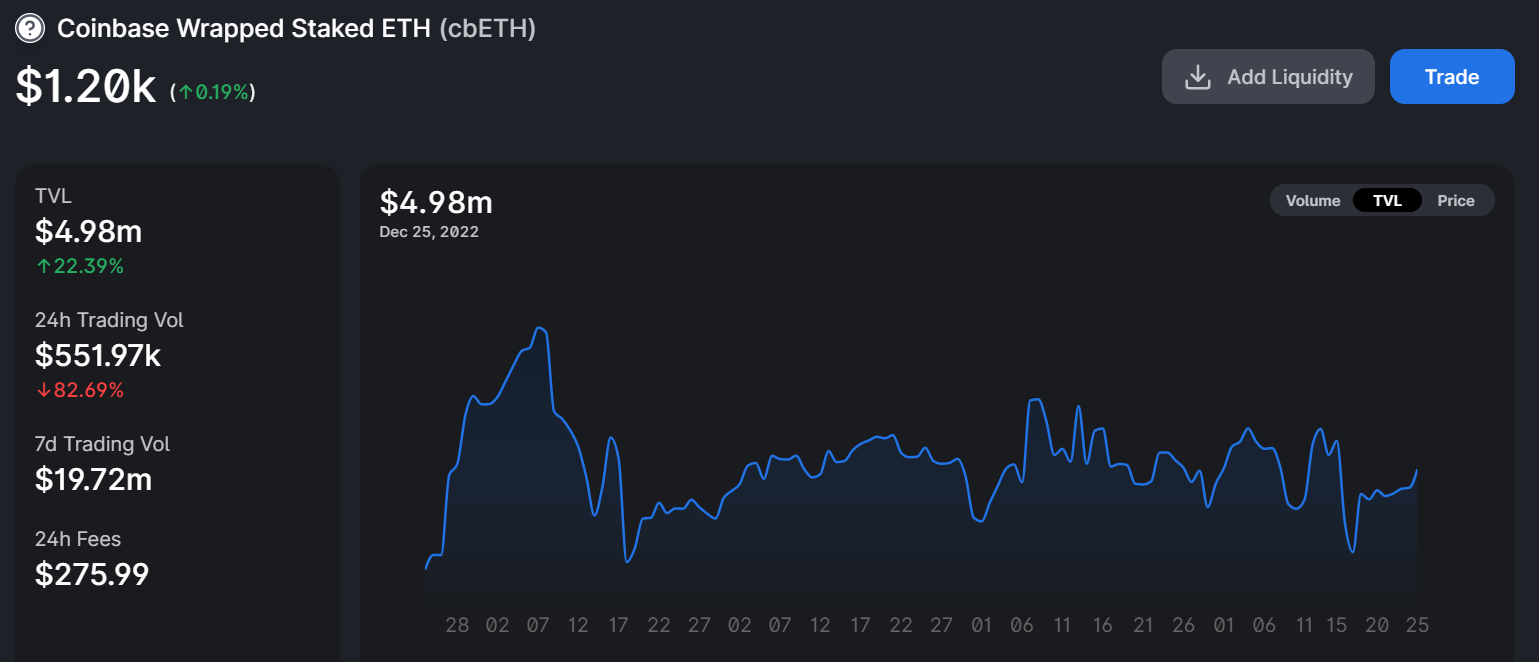
Hiện tại, cbETH chủ yếu được sử dụng cho Uniswap. Khoảng 6 triệu đô la bị khóa trong các nhóm cbETH/ETH 0,3% và 0,05%, phản ánh khối lượng giao dịch hàng ngày thấp hơn vì tổng giá trị của cbETH lớn hơn nhiều so với TVL này. Uniswap hoàn toàn không cần cấp phép và dễ sử dụng, do đó, điều hợp lý là đây là nơi mà phần lớn cbETH sẽ kết thúc. Bên ngoài Uniswap, việc áp dụng còn thấp. Curve, một dApp do stETH thống trị, từng chỉ có vài trăm cbETH trong nhóm cbETH/ETH của nó. Với sự trợ giúp của một số ưu đãi từ giao thức Curve, nó đã phát triển thành TVL 2000 ETH vẫn còn nhỏ. Điều này cho thấy rằng nếu không có chiến dịch khuyến khích thanh khoản mạnh mẽ hoặc đặc tính công khai hỗ trợ, các mã thông báo sẽ tự nhiên không đạt được tính thanh khoản sâu.
Mô tả hình ảnh
https://app.euler.finance/
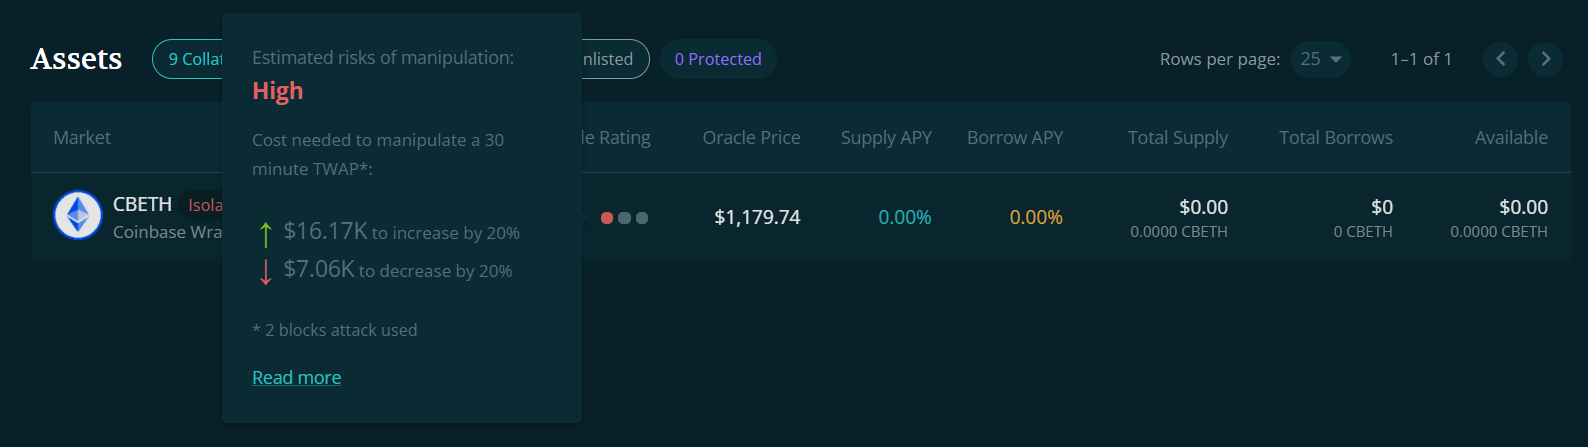
Như đã đề cập trước đó, tính thanh khoản kém và kết quả là giá giảm có thể bẫy những người nắm giữ và ngăn họ bán. Những người bán có thể bán cho những người kinh doanh chênh lệch giá vì cbETH không được sử dụng hiệu quả và các đối thủ cạnh tranh kiếm được nhiều tiền hơn. Hiện tại, công cụ tổng hợp DEX phổ biến 1inch cho thấy chỉ có thể bán 2000 cbETH để đổi lấy ETH trước khi xảy ra trượt giá 1%. Giao dịch tương tự sẽ chỉ có 0,4% trượt giá đối với rETH. Do cơ hội lợi nhuận và tính thanh khoản hạn chế, hầu hết người mua cbETH trên uniswap có khả năng giữ mã thông báo để kinh doanh chênh lệch giá có sẵn sau khi rút tiền. Do đó, một khuôn khổ mới đang được xây dựng.
Theo thời gian, người dùng Coinbase hiện tại hoặc mới tại một số thời điểm sẽ muốn thoát khỏi vị trí của họ trong cbETH. Điều này có thể là do giá ETH giảm hoặc mong muốn khám phá DeFi. Cả hai người dùng sẽ sớm nhận ra rằng cách tốt nhất của họ là bán cbETH của họ cho các nhà kinh doanh chênh lệch giá. Ngày càng nhiều cbETH cuối cùng sẽ được mua với mục đích rõ ràng là đốt. Nhóm người mua lớn này không cần tích hợp DeFi và do đó rất vui khi ngồi trên cbETH kém thanh khoản mà họ đã mua với giá chiết khấu và tích lũy cho đến khi việc rút tiền tạo ra một đường dẫn cho bất kỳ LSD nào được chuyển đổi thành ETH được chốt. Đây sẽ không phải là một cuộc cải tổ giữa những người nắm giữ nhỏ và những con cá voi lớn như hệ sinh thái stETH đã làm trong cuộc khủng hoảng 3 AC. Nhưng sẽ có một dòng chảy một chiều sẽ nhanh chóng kéo cbETH đến địa chỉ đang cháy.
Hãy xem xét ví 0 x 7 f 507739 b 624 2B048 Be 9185 cf 46 2BE 816 b 8 eFf 1 f, đã tích lũy 1% tổng số cbETH đang lưu hành. Ví này đã được di chuyển dần dần từ wstETH sang cbETH để hỗ trợ mã thông báo và tích hợp rút tiền. Tất nhiên, chủ sở hữu đang chấp nhận rủi ro. Có thể Coinbase đã nhìn thấy chữ viết trên ví và cố gắng ngăn chặn thiệt hại. Coinbase có thể hạn chế hoặc thậm chí ngăn chặn việc mua lại cbETH, thay vì cho phép những cá voi cbETH do thám này thoát ra với số lượng lớn, điều này sẽ gây thiệt hại lớn cho dòng tiền của Coinbase. Một động thái như vậy, mặc dù rất khó xảy ra, nhưng sẽ có tác động tàn phá đối với chốt cbETH/ETH bằng cách làm mất hết niềm tin. Một kịch bản chạy ngân hàng có thể trở thành có thể. Đây là một canh bạc để tham gia vào thế giới mờ đục của CeDeFi.
tiêu đề phụ
frxETH - Thanh khoản và Thiết kế
Một trong những người chơi mới nhất trong không gian LSD là frxETH từ hệ sinh thái FRAX. FRAX là một stablecoin nổi lên nhờ hoạt động mua lại và sử dụng tích cực các mã thông báo định hướng thanh khoản (veCRV/vlCVX) bởi FRAX DAO. DAO cung cấp các chiến lược để tạo tính thanh khoản có lợi cho những người nắm giữ FRAX thông qua quyền biểu quyết của các mã thông báo DAO của họ, từ đó thu hút người dùng đúc tiền ổn định của họ. Mô hình này có lợi thế rõ ràng. Trước khi rút tiền, tất cả các mã thông báo LSD chính phải tạo thanh khoản, thường là thanh toán tiền thuê. Bằng cách sở hữu các mã thông báo định hướng thanh khoản này, FRAX có thể tránh được chi phí vốn do các đối thủ cạnh tranh như Lido gây ra. Vì FRAX đã thành công rực rỡ với mô hình stablecoin này, The DAO đã quyết định mạo hiểm với một loại stablecoin mới, LSD được chốt bằng ETH.
Nền kinh tế mã thông báo frxETH là duy nhất trong thế giới LSD. Hầu hết các mã thông báo đều tăng giá trị để nhận phần thưởng (stETH) hoặc tăng giá trị một cách thụ động (rETH). FRAX đã đi một con đường khác. Bản thân mã thông báo frxETH không tạo ra bất kỳ phần thưởng đặt cược nào. Để chủ sở hữu mã thông báo nhận được APR kiếm được cho ETH bị khóa trong trình xác thực, người dùng phải gửi mã thông báo frxETH vào kho tiền đặt cược. Tất cả phần thưởng kiếm được khi đặt cược ETH trên giao thức, trừ phí, sau đó được phân phối cho bất kỳ người dùng nào đặt cược vào kho tiền đó. Bất kỳ người dùng nào nắm giữ frxETH thay vì đặt cược vào kho tiền sẽ không nhận được bất kỳ phần thưởng nào. Người dùng buộc phải đưa ra lựa chọn - sử dụng frxETH để theo đuổi lợi nhuận trong DeFi hoặc kiếm phần thưởng đặt cược trong kho tiền.
Mô tả hình ảnh
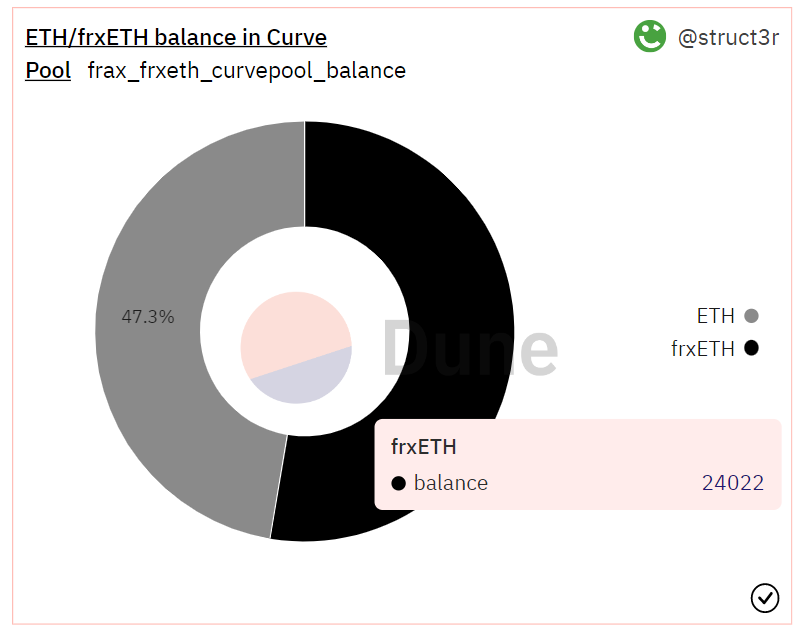
https://dune.com/struct 3 r/frax-frxeth
Lấy nó bây giờ. Đầu tiên, mô hình vi phạm một số nguyên tắc cốt lõi của DeFi, cụ thể là các nguyên tắc về hiệu quả sử dụng vốn và khả năng kết hợp. Mô hình này cố tình không hiệu quả về vốn. FRAX có thể khuyến khích các mã thông báo tạo ra lợi nhuận để các nhà cung cấp thanh khoản có thể nhận được phần thưởng LP và phần thưởng đặt cược. Bằng cách buộc người dùng chọn một trong số này, chi phí cuối cùng sẽ cao hơn. Lấy một giả định dài hạn làm ví dụ, trong đó mã thông báo frxETH được đặt cọc mang lại lợi nhuận 9% và mã thông báo frxETH trong Curve mang lại lợi nhuận 11%. Các nhà cung cấp thanh khoản theo đường cong sẽ không cung cấp thanh khoản trừ khi các ưu đãi vượt quá tỷ lệ đặt cược, nếu không, họ sẽ chuyển sang nhóm đặt cược. Điều này phải trả giá - cho dù thông qua các ưu đãi hay thông qua thanh khoản kênh. Trong ví dụ này, chi phí trả cho LP để duy trì cùng mức thanh khoản có thể giảm ~30% vì không chuyển hướng các phần thưởng ETH này, APR cho nhóm Curve có thể là 14% (giả sử tỷ lệ phần thưởng ETH là 6%) . Tiết kiệm chi phí ngày càng trở nên quan trọng khi TVL xây dựng trong hệ sinh thái.
Mô tả hình ảnh
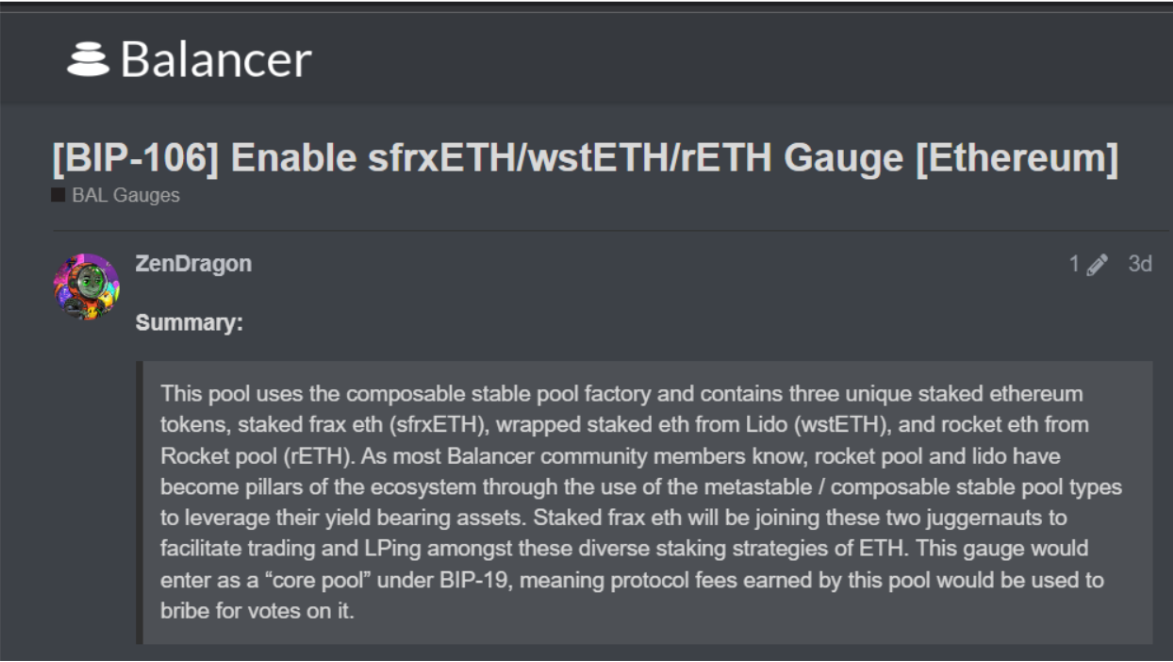
https://snapshot.org/#/balancer.eth/proposal/0 x 16 fd 7 c 010 fa 1 d 7318 fab 383 a 1 a 6 cb 59471 dda 824 b 53 a 1026 cd 197 eea 3890 dcb 4
Chi phí khuyến khích frxETH tăng gấp đôi. Đầu tiên, nó không hiệu quả về vốn so với các mã thông báo LSD khác để tạo ra APR cao hơn (khi bao gồm chiến lược DeFi của nó, APR của LSD phải ngang bằng hoặc cao hơn so với frxETH đã đặt cọc). Thứ hai, và quan trọng hơn đối với FRAX, token thanh khoản được sử dụng để khuyến khích frxETH không thể được sử dụng để khuyến khích FRAX stablecoin hỗ trợ toàn bộ hệ sinh thái FRAX. Bằng cách chuyển các ưu đãi từ cặp cơ sở FRAX sang cặp frxETH, sức mạnh của FRAX bị suy yếu. Thanh khoản là một trò chơi có tổng bằng không và FRAX sử dụng khả năng thanh khoản mà họ có trên các mô hình không hiệu quả.
tiêu đề phụ
siêu cổ đông mờ ám
LSD khó phân tích nhất là thứ không tồn tại - osETH. Stakewise là một dịch vụ đặt cược hiện đang hoạt động bằng cách sử dụng một tập hợp các nút được phép và mô hình hai mã thông báo. Stakewise v3 sẽ được làm lại hoàn toàn và dự kiến phát hành vào năm 2023. Với bản phát hành này, Stakewise đang thách thức sự thống trị của Rocket Pool đối với các nhà khai thác nút độc lập bằng cách trở nên không được phép. Người dùng sẽ có thể bắt đầu trình xác thực và đúc osETH dựa trên các trình xác thực nói trên theo cách tương tự như tính toán khoản vay theo giá trị. Nhiều thông tin chi tiết về osETH vẫn chưa được tiết lộ, vì vậy phần này chủ yếu nên được xem dưới dạng suy đoán.
Nền tảng Stakewise v3 sẽ cho phép tạo ra một thị trường nợ được cá nhân hóa. Lợi ích của cấu trúc này là rủi ro có thể được quản lý trên cơ sở từng trường hợp cụ thể, do đó, phạm vi bảo hiểm do Stakewise cung cấp trước đây còn thiếu có thể được cải thiện. Ngoài ra, tùy thuộc vào tỷ lệ LTV được Stakewise cho phép, có thể mất ít nhất 4-8 ETH để bắt đầu chạy trình xác thực. Tuy nhiên, nhóm Stakewise gặp rất nhiều khó khăn.
Vấn đề lớn nhất là nhóm SWISE phải chuyển tất cả tính thanh khoản của họ từ sETH 2 và rETH 2 sang một mã thông báo duy nhất - osETH. Việc thiết kế lại hoàn toàn thương hiệu và kinh tế mã thông báo là một dự án kinh doanh tốn kém sẽ buộc họ phải bắt đầu lại với việc tích hợp. Việc quản trị DeFi diễn ra chậm và có thể là một quá trình tốn nhiều thời gian. Một vấn đề khác là Stakewise sẽ muốn những người đặt cược riêng lẻ di chuyển với số lượng lớn. Tuy nhiên, nhóm này nổi tiếng là sợ rủi ro. Việc đăng ký nhà điều hành nút Rocket Pool cho thấy rõ điều này, vì không có sự gia tăng đột biến về số lượng đăng ký trong thời gian kể từ khi ra mắt. Trước khi ủy thác tiền cho giao thức, nhiều người đặt cược ETH riêng lẻ có thể muốn xem khả năng phục hồi của mạng chính mà không có bất kỳ vụ hack nào. Có lẽ phần lớn nguồn cung osETH được tạo ra bởi Staking với tư cách là nhà cung cấp Dịch vụ sử dụng Stakewise. Tuy nhiên, không rõ các nhóm StaaS này sẽ thu hút nhu cầu như thế nào.
tiêu đề phụ
Phản ánh của Rocketeer
Những người tham gia hệ sinh thái Ethereum cuối cùng sẽ quyết định LSD nào đáng để nhân rộng. Để theo đuổi sự trung thực về trí tuệ, bây giờ tôi sẽ khám phá một số lời chỉ trích chính đáng đối với giao thức Rocket Pool với hy vọng thúc đẩy các lần lặp lại tốt hơn.
Một trong những lời chỉ trích sớm nhất về giao thức là Rocket Pool là một vectơ tấn công chống lại sự đồng thuận của Ethereum. Bất kỳ proxy nào muốn tấn công rộng rãi sự đồng thuận của Ethereum đều có thể tăng gấp đôi sức mạnh tấn công của họ bằng cách bắt đầu các nhóm nhỏ Rocket Pool thay vì các trình xác thực riêng lẻ. Với LEB 8 s, vectơ này được khuếch đại hơn nữa. Một hạn chế của vấn đề này là nhóm nhỏ chỉ có thể được bắt đầu khi có ETH trong nhóm ký gửi. Để cuộc tấn công này hoạt động, hai điều kiện khó khăn phải được đáp ứng. Đầu tiên, cuộc tấn công này mất nhiều thời gian để thực hiện vì nhóm ký gửi phải được lấp đầy nhiều lần. Nó cũng yêu cầu Rocket Pool phải lớn hơn nhiều so với giới hạn trên đã thảo luận trước đó. Vì vậy, lời chỉ trích này, trong khi đúng, dường như không liên quan.
Một trong những lời chỉ trích mà tôi đã giải quyết chi tiết hiện nay là Rocket Pool không hiệu quả về vốn, không mở rộng quy mô và có nền kinh tế mã thông báo khó chịu đòi hỏi phải tiếp xúc với RPL. Như đã thảo luận trong Phần 4





