


Terra: Sự trỗi dậy của quân đoàn Stablecoin


Cơ quan nghiên cứu: Mint Ventures
Nhà nghiên cứu: Xu Xiaopeng
quý đầu tiên
Báo cáo nghiên cứu nổi bật
——
1. Logic đầu tư cốt lõi
Cơ quan nghiên cứu: Mint Ventures
Nhà nghiên cứu: Xu Xiaopeng
tiêu đề cấp đầu tiên
quý đầu tiên
tiêu đề cấp đầu tiên
1. Logic đầu tư cốt lõi
2. Rủi ro chính
● Môi trường dân số mã hóa và quy định: Hàn Quốc, nơi có Terra, có dân số đầu tư tiền điện tử siêu cao và môi trường pháp lý tương đối thực dụng, cho phép khám phá của Terra vượt ra khỏi hộp cát và thực hiện đầy đủ quá trình dân chủ hóa các sản phẩm mã hóa.
quý hai
Thông tin cơ bản của dự án
——
1. Phạm vi kinh doanh dự án
2. Rủi ro chính
Các rủi ro chính của dự án bao gồm mức độ tập trung hóa cao, sự không chắc chắn của các chính sách điều tiết, tắc nghẽn trong tăng trưởng sản phẩm, thông tin dự án không minh bạch và khả năng xảy ra khủng hoảng nợ trong điều kiện thị trường khắc nghiệt đáng được các nhà đầu tư chú ý.
tiêu đề cấp đầu tiên
quý hai
tiêu đề cấp đầu tiên
Thông tin cơ bản của dự án
1. Phạm vi kinh doanh dự án
Giao thức Terra là một giao thức stablecoin dựa trên thuật toán dành riêng để cung cấp một hệ thống tiền tệ ổn định với giá cả ổn định và được áp dụng rộng rãi.
"Terra" dùng để chỉ tiền tệ ổn định trong hệ thống. Không giống như các giao thức tiền tệ như Maker và Liquity, chủ yếu tập trung vào việc đúc tiền ổn định được liên kết với đồng đô la Mỹ, Terra nhằm mục đích cung cấp danh mục tiền tệ phong phú hơn ngay từ đầu. Đáp ứng nhu cầu của stablecoin ở các khu vực và kịch bản khác nhau. Giao thức Terra hiện cung cấp nhiều loại tiền ổn định được chốt bằng đồng đô la Mỹ, đồng won của Hàn Quốc, tugrik Mông Cổ, đồng baht của Thái Lan và Quyền rút vốn đặc biệt của Quỹ Tiền tệ Quốc tế (SDR).
Ngoài sự phong phú về các loại tiền tệ, điểm khác biệt lớn nhất giữa Terra và Maker là nó không giới hạn ở thỏa thuận đúc hoặc cho vay mà cố gắng xây dựng và giới thiệu một hệ thống dịch vụ tài chính lớn hơn xung quanh hệ thống tiền tệ cơ bản của nó. giao thức về cơ bản Nó đang phát triển nhanh chóng theo hướng hệ sinh thái chuỗi công khai tập trung vào DeFi.
Điều đáng nói là đội ngũ sáng lập và trụ sở thị trường của dự án Terra đều ở Hàn Quốc – quốc gia cuồng tín nhất thế giới về tài sản mã hóa, có lẽ không ai trong số họ.
2. Lịch sử và lộ trình dự án
Dự án Terra được thành lập vào tháng 1 năm 2018. Trong sách trắng, mô tả về tầm nhìn của dự án là: tạo ra một hệ thống tiền tệ ổn định phi tập trung bao trùm thế giới tiền pháp định và mã hóa, đồng thời thúc đẩy việc áp dụng hàng loạt tiền điện tử theo đúng nghĩa .
Các nút thời gian quan trọng của dự án bao gồm:
● Tháng 1/2018: Phê duyệt dự án
● Tháng 8 năm 2018: Dự án Terra nhận được đầu tư hàng đầu từ Binance, Huobi, Okex, Dunamu (công ty mẹ của Upbit, một trong những sàn giao dịch lớn nhất tại Hàn Quốc), Polychain Capital, FBG Capital, Hashed, 1kx, Kenetic Capital, Arrington XRP Tham gia đầu tư 32 triệu đô la Mỹ.
● Vào tháng 4 năm 2020, Solona đã giới thiệu Terra stablecoin vào hệ sinh thái Solona và sự hợp tác về nguồn lực giữa hai bên đã không ngừng được củng cố.
● Vào tháng 12 năm 2020, Terra đã ra mắt Giao thức Mirror, một giao thức tài sản tổng hợp.
3. Tình hình kinh doanh
● Vào tháng 1 năm 2021, Terraform Labs, nhóm đứng sau Terra, đã nhận được khoản tài trợ trị giá 25 triệu đô la, với sự tham gia của Galaxy Digital, Pantera Capital, Delphi Digital và Coinbase Ventures. Số tiền này sẽ được sử dụng cho Mirror, Anchor (thảo luận bên dưới) và các dự án khác đầu tư cơ sở hạ tầng trọng điểm.
● Vào tháng 3 năm 2021, Anchor, một thỏa thuận tiết kiệm DeFi do Terra khởi xướng, đã hoàn thành khoản tài trợ 20 triệu đô la Mỹ. Arrington XRP Capital, Hashed, Galaxy Digital, Pantera Capital, người sáng lập AngelList Naval RavikantDelphi Digital, Dragonfly Capital, Alameda Research và các tổ chức khác đã tham gia đầu tư. Trong cùng tháng, phiên bản Anchor V1 đã được ra mắt.
● Vào tháng 7 năm 2021, Terra đã ra mắt quỹ sinh thái trị giá 150 triệu USD, với sự tham gia của Accomplice Blockchain, Arrington XRP Capital, BlockTower Capital, Delphi Digital, Galaxy Digital, Hashed, Pantera Capital, ParaFi Capital, QuantStamp, v.v. Mục đích của quỹ là hỗ trợ các ứng dụng trong hệ sinh thái Terra, cải thiện khả năng tiếp cận của hệ sinh thái Terra DeFi và được áp dụng bởi các kịch bản chính thống hơn.
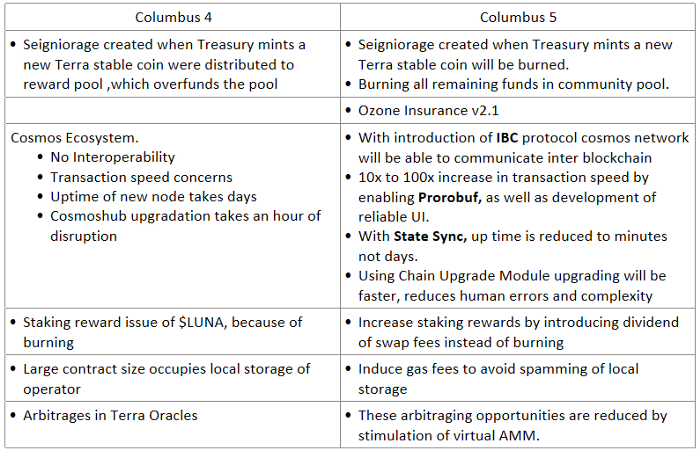
Hiện tại, nhóm đang tập trung vào việc phát triển phiên bản Columbus-5 mới nhất của mạng chính Terra.Columbus-5 là một bản nâng cấp mạng chính rất quan trọng, bao gồm cập nhật cơ chế phân bổ và phá hủy quỹ kho bạc.
Mô tả hình ảnh
3. Tình hình kinh doanh
Khối lượng giao dịch
Như đã đề cập trong [Phạm vi kinh doanh dự án], Terra có thể được coi là một nền tảng chuỗi công khai được xây dựng dựa trên giao thức stablecoin. hoạt động của chuỗi công cộng và hệ sinh thái trên chuỗi.
A. Hoạt động kinh doanh stablecoin của Terra
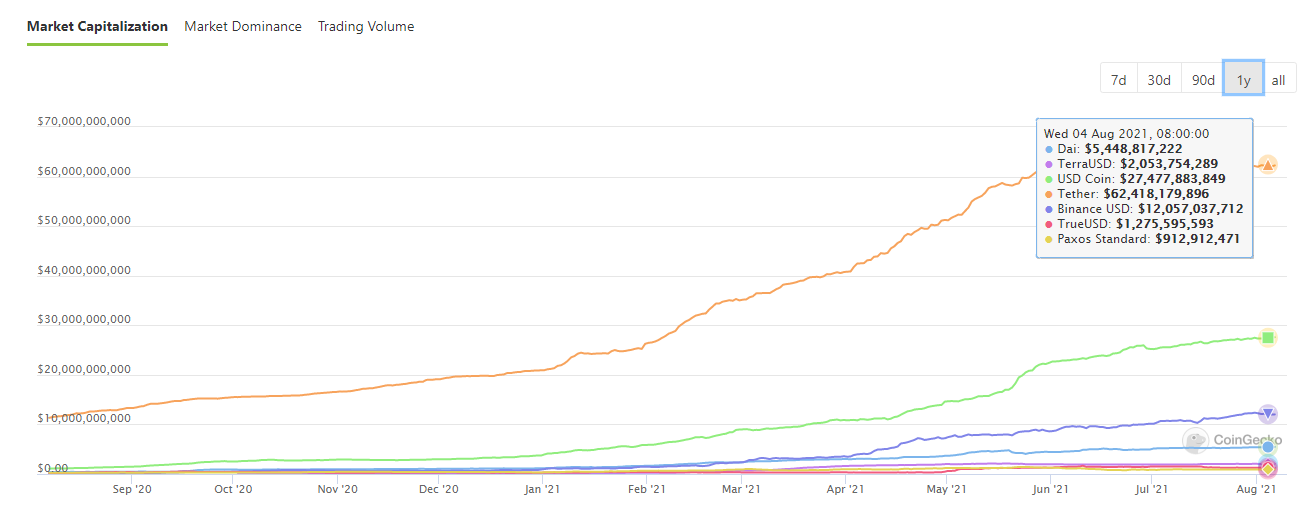
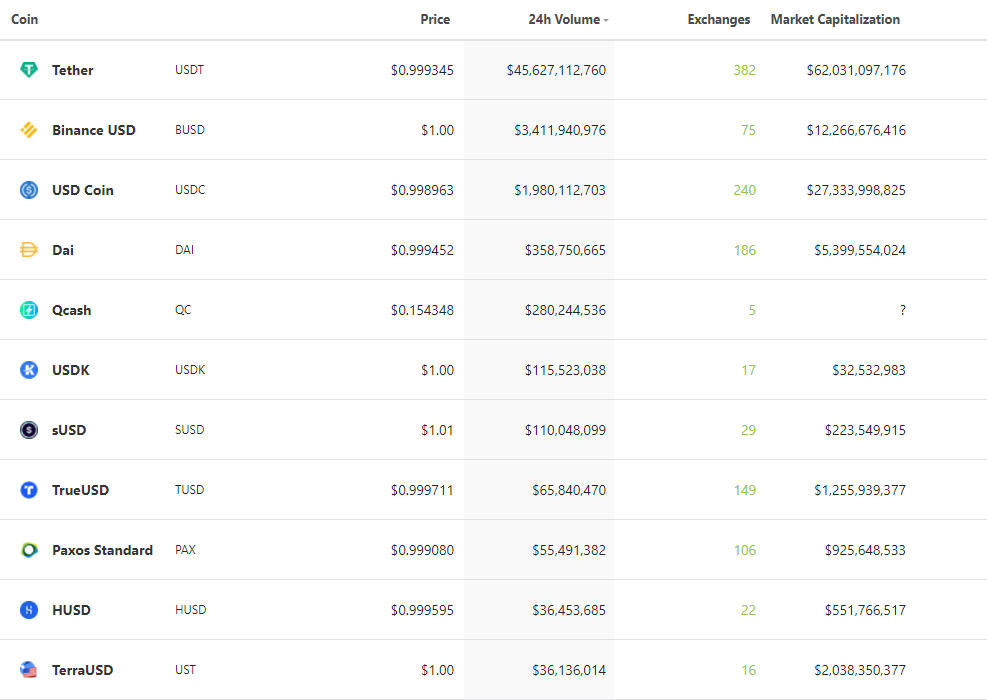
Mặc dù Terra đã cung cấp dịch vụ đúc và trao đổi nhiều loại stablecoin khác nhau, nhưng do hoạt động kinh doanh chính của Terra vẫn tập trung vào đồng stablecoin UST bằng đô la Mỹ của Terra, dữ liệu kinh doanh sau đây sẽ dựa trên UST.
giá trị thị trường
Hai stablecoin khác trên Terra là stablecoin Quyền rút vốn đặc biệt (SDR) của Quỹ tiền tệ thế giới SDT và stablecoin KRT được chốt bằng đồng won của Hàn Quốc, trong đó số tiền đúc hiện tại của SDT cao tới 712 triệu (tương đương 1,01 tỷ đô la Mỹ), trong khi khối lượng đúc của KRT là 43,8 tỷ won (tương đương 38 triệu đô la Mỹ).
Khối lượng giao dịch
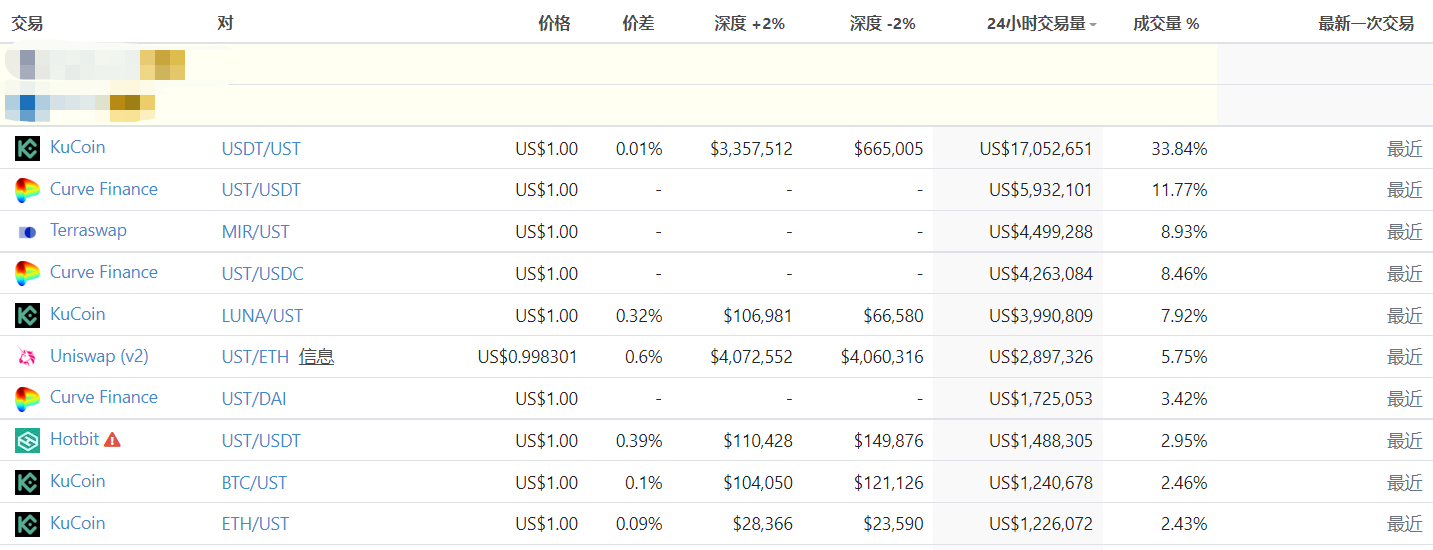
Về mặt phân phối, nền tảng có khối lượng giao dịch UST lớn nhất là Kucoin, nền tảng này có người dùng ở nước ngoài tương đối tích cực Dựa trên dữ liệu vào ngày 2 tháng 8, khối lượng giao dịch UST trong 24 giờ của Kucoin đạt 33,8% trên toàn bộ mạng. Tiếp theo là Curve, một nền tảng trao đổi tài sản đóng gói/stablecoin, và sau đó là Terraswap, nền tảng chính thức của hệ sinh thái Terra. Về loại giao dịch, đối tượng giao dịch lớn nhất của UST là hoán đổi tiền tệ ổn định, ví dụ: cặp giao dịch có khối lượng giao dịch lớn nhất là trao đổi Kucoin, Curve và USDT bằng UST, tiếp theo là giao dịch với mã thông báo giao dịch tài sản tổng hợp của Terra MIR. Xếp thứ ba, khối lượng giao dịch giữa UST và mã thông báo quản trị của Terra, Luna cũng tương đối lớn và nó cũng chủ yếu diễn ra trên Kucoin.
Nhìn chung, kịch bản chính hiện tại cho các giao dịch UST là hoán đổi stablecoin, trong đó Kucoin là nền tảng CEX phổ biến nhất cho người dùng Terra.
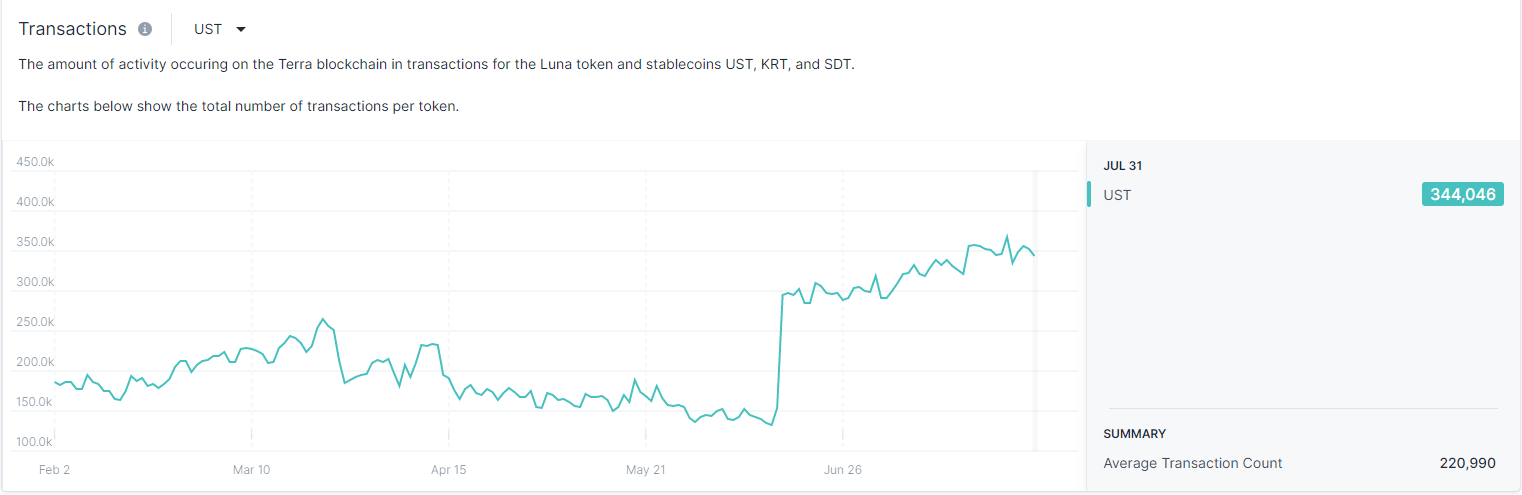
Trong 180 ngày qua, số lượng giao dịch trung bình hàng ngày trên chuỗi UST là khoảng 220.000. Con số này gần đây đã tăng gấp đôi so với mức thấp nhất vào giữa tháng 6 (dữ liệu mainnet).
Mô tả hình ảnh
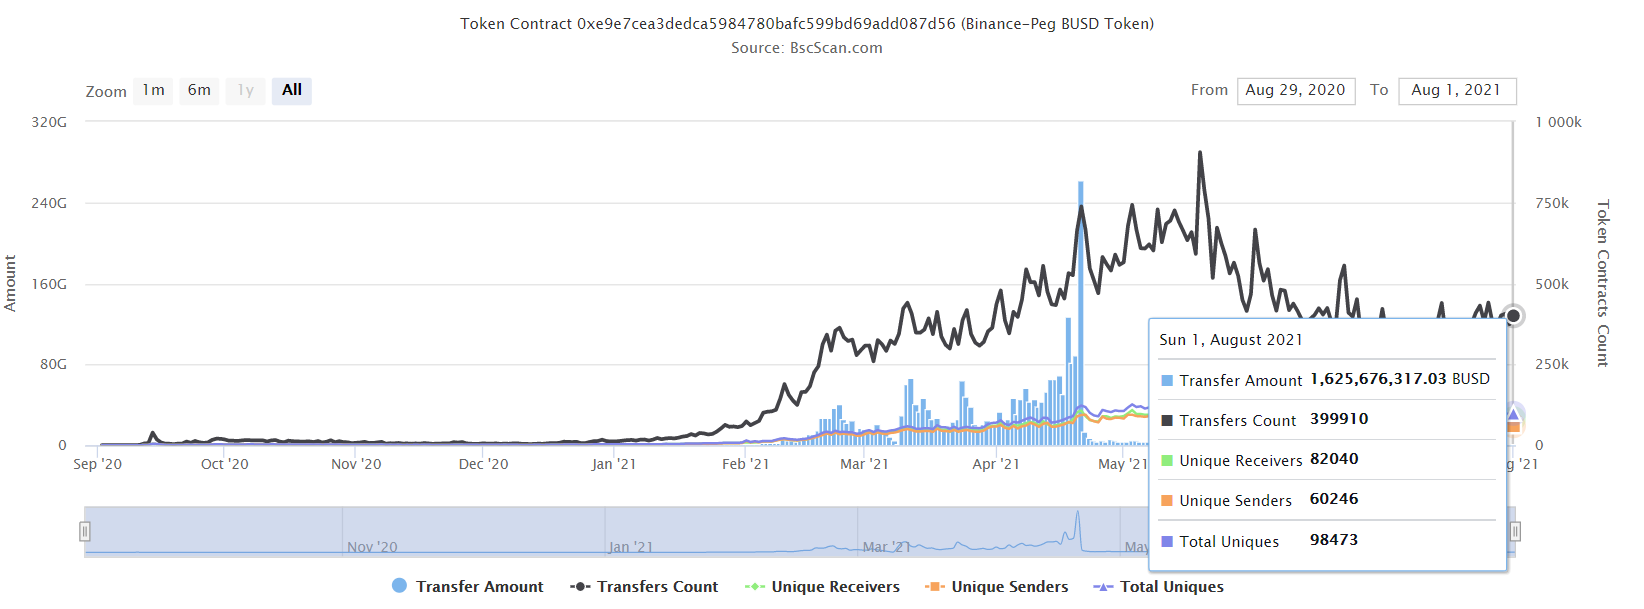
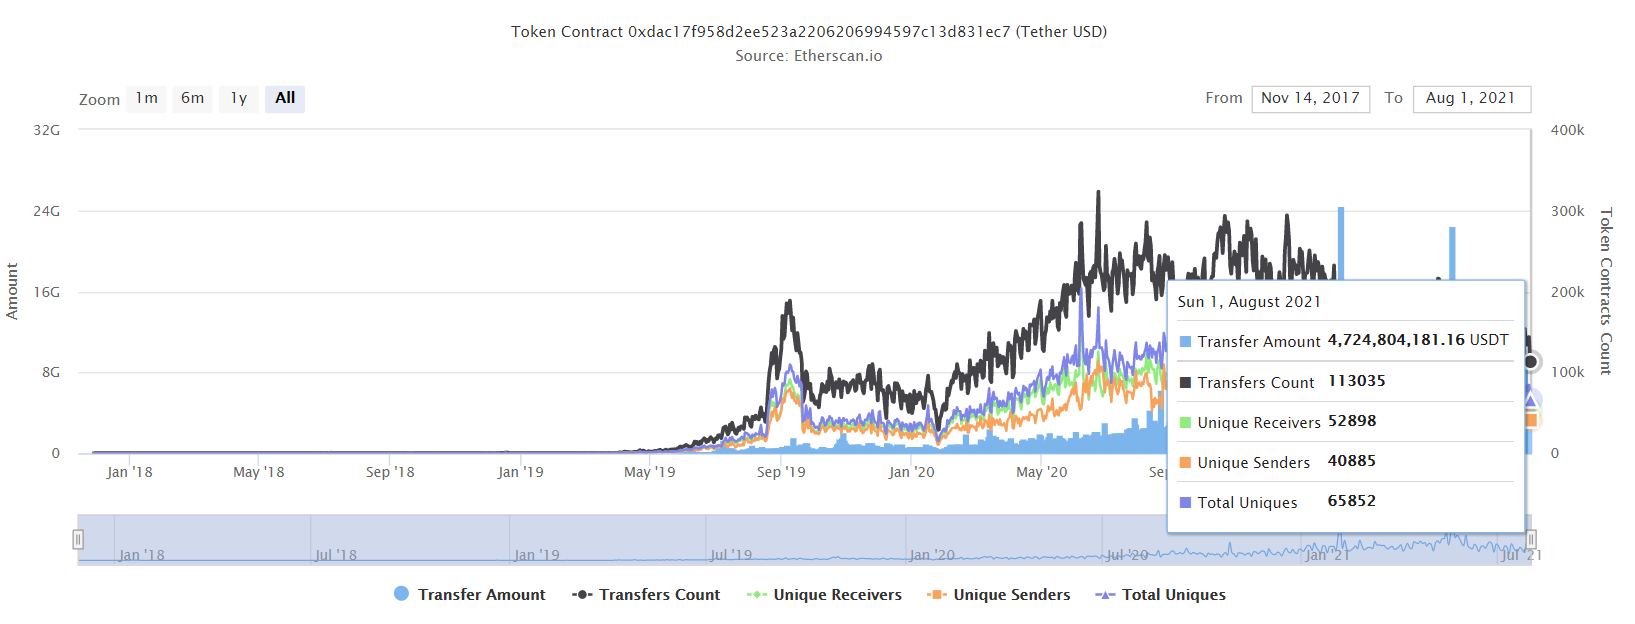
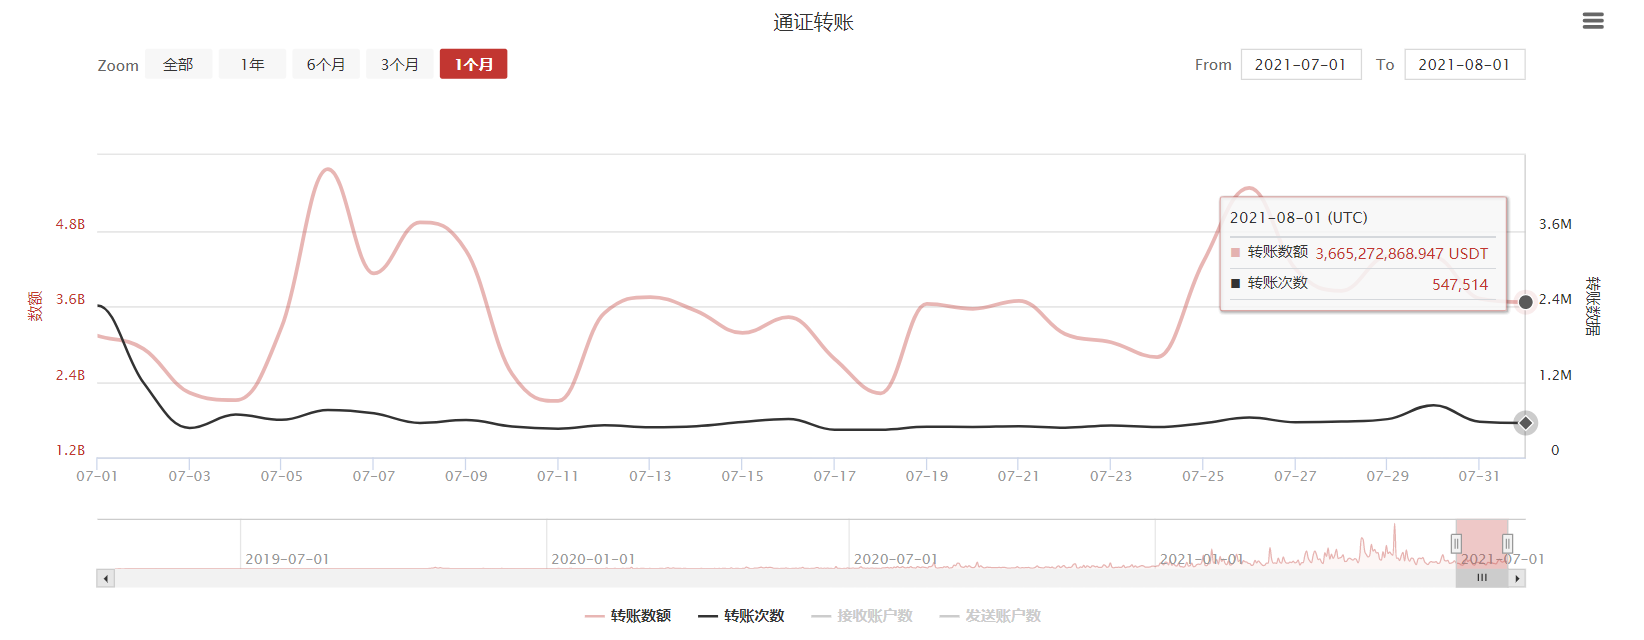
Số liệu của UST phải nói là khá tốt, gần như tiệm cận với hoạt động chuyển BUSD trên BSC, gần đây số lượng chuyển BUSD trên BSC là khoảng 400.000 mỗi ngày.
Mô tả hình ảnh
Nguồn dữ liệu: https://bscscan.com/
Mô tả hình ảnh
Nguồn dữ liệu: https://etherscan.io/
Mô tả hình ảnh
Nguồn dữ liệu: https://tronscan.org/
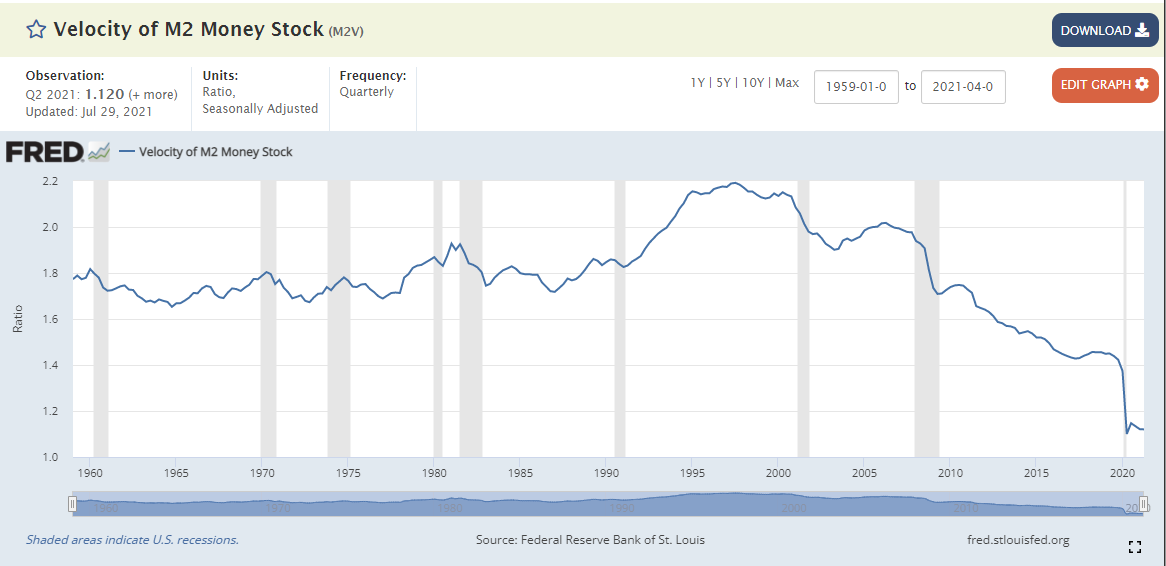
Vận tốc là một dữ liệu vĩ mô được lấy từ Vận tốc của M2 Money Stock, đề cập đến tần suất mà mỗi đơn vị tiền đổi chủ trong nền kinh tế thực. Cụ thể, nó đề cập đến số lần mỗi đô la đổi chủ thông qua các hoạt động tiêu dùng ngoài hoạt động đầu tư trong một đơn vị thời gian nhất định. Con số càng cao, hoạt động kinh tế càng tích cực.
Mô tả hình ảnh
Vận tốc của tiền M2 Dữ liệu chứng khoán do Cục Dự trữ Liên bang phát hành, https://fred.stlouisfed.org/series/M2V
Mô tả hình ảnh
Nguồn dữ liệu: https://terra.flipsidecrypto.com/
Mô tả hình ảnh
tóm tắt
Nguồn dữ liệu: https://terra.flipsidecrypto.com/
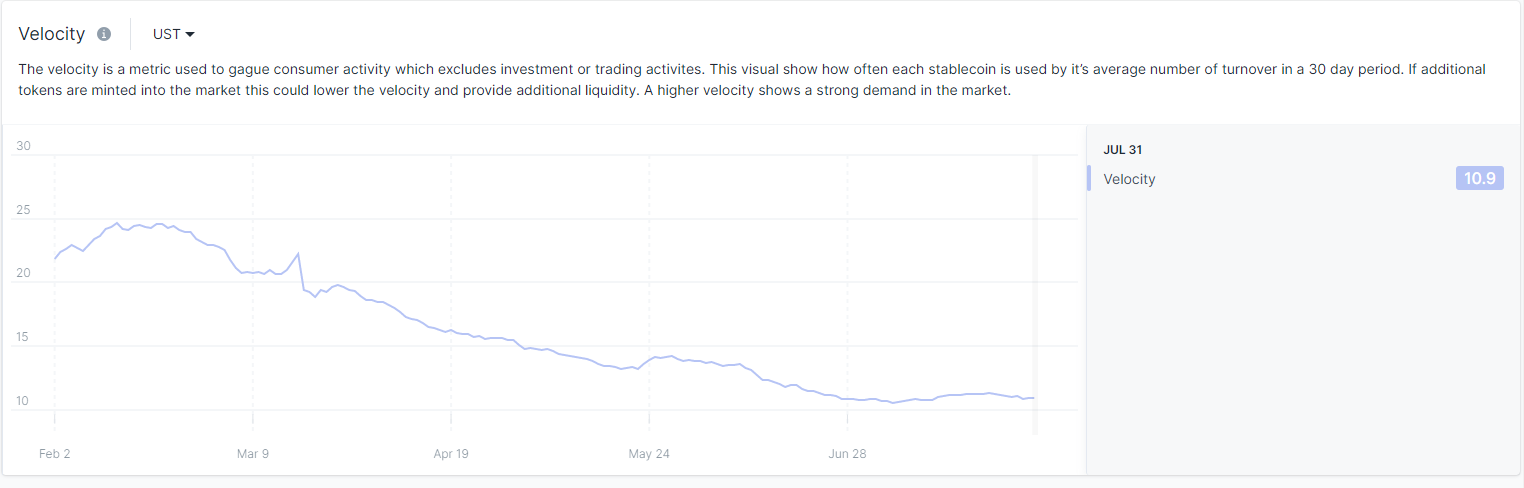
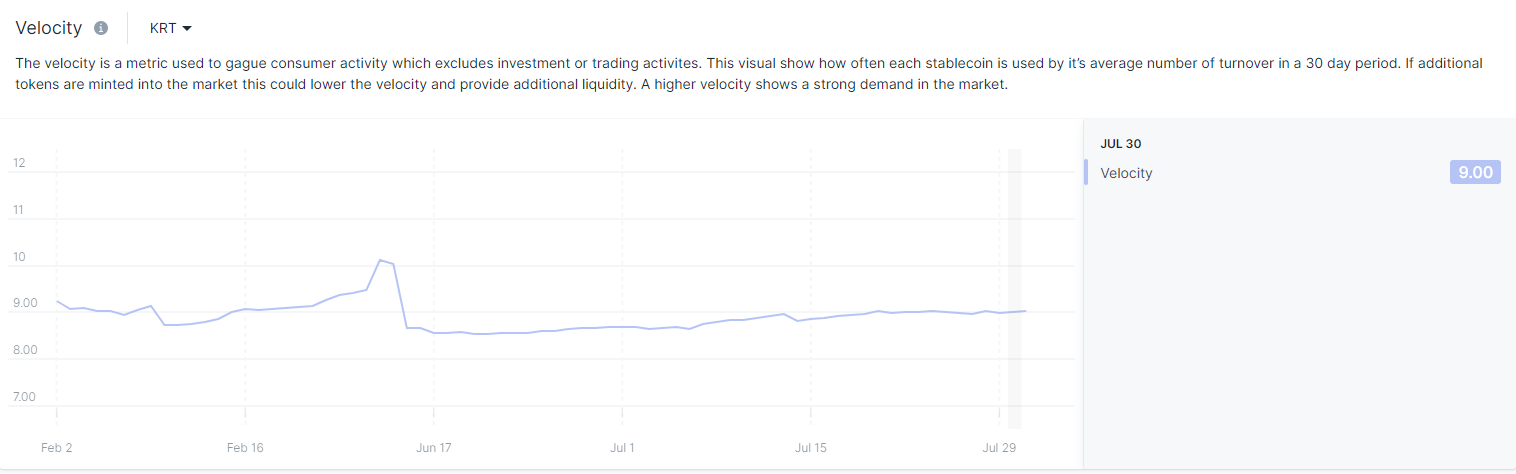
UST và KRT hiện là ba stablecoin hàng đầu do giao thức Terra phát hành. Từ những thay đổi và so sánh về tốc độ dòng tiền của chúng, chúng ta cũng có thể thấy sự khác biệt đáng kể trong các kịch bản ứng dụng của hai loại stablecoin này:
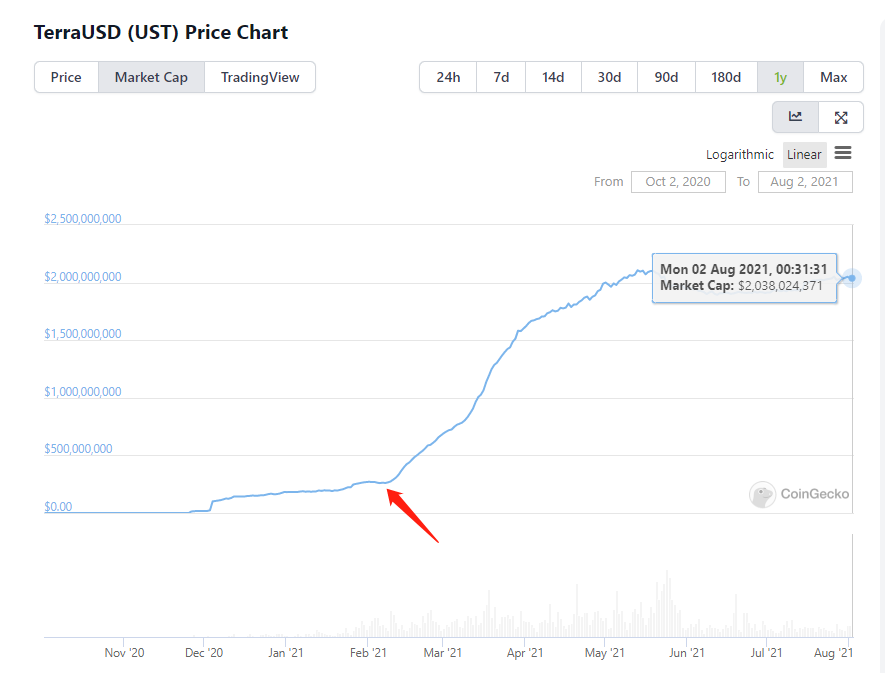
● Kịch bản ứng dụng chính của tiền tệ ổn định UST là trong DeFi, cụ thể là nó chủ yếu được sử dụng cho các giao dịch và khoản vay. Tốc độ dòng chảy tiền tệ của nó đạt đến đỉnh điểm với sự gia tăng đột biến của thị trường mã hóa vào tháng Hai. Sau đó, với sự tăng trưởng nhanh chóng của khối lượng đúc UST, tốc độ dòng tiền bắt đầu giảm. Cùng với việc ra mắt thỏa thuận tiết kiệm Anchor vào tháng 3, một số lượng lớn UST đã tham gia thỏa thuận tiết kiệm và tỷ lệ tiền tệ được sử dụng để tiết kiệm tăng lên, điều này càng dẫn đến sự sụt giảm trong dòng tiền tệ.
Mô tả hình ảnh
Bắt đầu từ cuối tháng 2 năm 2021, số lượng tiền đúc của UST đã tăng vọt, dẫn đến tốc độ dòng tiền của UST giảm xuống.
● KRT, với tư cách là một loại tiền tệ địa phương được liên kết với đồng won Hàn Quốc, hiện có một số kịch bản trong DeFi. Ví dụ: Anchor và Mirror trong hệ sinh thái Terra không hỗ trợ KRT. Do đó, kịch bản sử dụng chính của KRT là thanh toán trọn đời tại địa phương, không bị ảnh hưởng bởi chu kỳ mã hóa, chẳng hạn như thương mại điện tử hoặc tiêu dùng ngoại tuyến thông qua ứng dụng thanh toán di động Chai của Terra, điều này được phản ánh trong thực tế là tốc độ dòng tiền của KRW vẫn ở mức mức tương đối ổn định.
tóm tắt
Kể từ khi chính thức quảng bá stablecoin của Terra vào năm ngoái, nó đã lọt vào top 5 về tổng giá trị thị trường \tổng lưu thông.Về hoạt động chuyển khoản, dữ liệu chuyển khoản trung bình hàng ngày của UST cũng rất cao. Tuy nhiên, về khối lượng giao dịch của các mã thông báo, vẫn có một khoảng cách lớn giữa UST, cho dù đó là stablecoin USDT, USDC và BUSD tập trung hay stablecoin Dai phi tập trung.
Nhưng nói chung, với tư cách là một giao thức stablecoin tương đối mới, Terra có thể đạt được những thành tựu như vậy chỉ sau 3 năm, điều này đã rất đáng ngạc nhiên. Lý do tại sao stablecoin của Terra có thể đạt được một khởi đầu lạnh lùng và lọt vào hàng đầu của các stablecoin có tính cạnh tranh cao trong một khoảng thời gian ngắn như vậy chủ yếu là do sự hỗ trợ sinh thái của nó, cung cấp đủ nhu cầu cho sự khởi đầu lạnh lùng và nguồn phát triển nhanh chóng của UST.
Tiếp theo, chúng tôi sẽ tập trung vào phân tích hệ sinh thái chuỗi công khai của Terra
Hệ sinh thái chuỗi công khai của B.Terra
Dữ liệu kinh doanh
Terra áp dụng cơ chế đồng thuận POS và cốt lõi của nó được hỗ trợ bởi sự đồng thuận của Tendermint. Nó tạo ra một khối trong trung bình 6 giây. Mã thông báo cốt lõi Luna cam kết 130 nút xác minh hàng đầu là nút tạo khối tích cực nhất.
Chính vì việc áp dụng sự đồng thuận giữa Tendermint và POS mà các sản phẩm tiền ổn định tiếp theo của Terra sẽ dễ dàng thâm nhập COMOS và các hệ sinh thái POS khác, mở rộng phạm vi thâm nhập của các sản phẩm của mình.
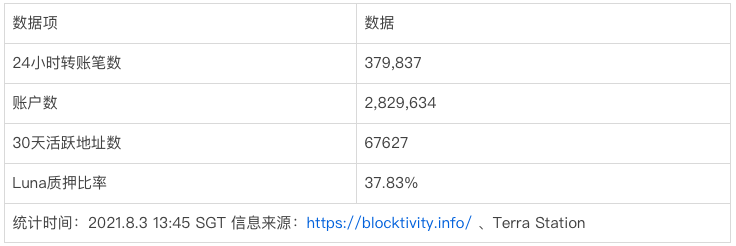
Theo thông tin công khai, dữ liệu chính của mạng Terra như sau:
chiến lược sinh thái
Về mặt xây dựng hệ sinh thái chuỗi công cộng, Terra đã áp dụng một chiến lược cạnh tranh hoàn toàn khác với hầu hết các chuỗi công khai.
Sự khác biệt A: Động cơ bên trong của chuỗi công khai là khác
Cho dù đó là Ethereum, BSC hay Solona, định vị của nó là một nền tảng mở và phi tập trung, mặc dù giao thức stablecoin rất quan trọng nhưng nó chỉ là một phần của hệ sinh thái chuỗi công khai, hay thậm chí là hệ sinh thái DeFi. Điều này xác định rằng việc phát triển ứng dụng của hệ sinh thái chuỗi công khai giống như Ethereum là mở, ngẫu nhiên và miễn phí để khám phá. Ngoài DeFi, các loại của nó bao gồm trò chơi, mạng xã hội, DAO, giải pháp bảo mật, v.v. hoàn toàn là kết quả của trò chơi dưới thị trường tự do.
Trước khi Terra được định nghĩa là một hệ sinh thái chuỗi công khai, thì trước hết nó là một giao thức tiền tệ ổn định, có thể nói rằng việc áp dụng hệ sinh thái chuỗi công khai của nó có một sứ mệnh chung rất rõ ràng: cải thiện nhu cầu sử dụng tiền tệ ổn định của Terra và mở rộng phạm vi sử dụng của nó các kịch bản , cho phép Terra được áp dụng rộng rãi trên toàn cầu nhất có thể.
Cạnh tranh chuỗi công khai thông thường tập trung vào thị trường hai bên gồm nhà phát triển + người dùng, trong khi chiến lược cạnh tranh của Terra tập trung vào việc mở rộng đồng tiền ổn định của nó. Khi Terra được nhiều nhóm người dùng chấp nhận, do Hiệu ứng mạng tự nhiên của đồng tiền, một đến lượt nó, mạng lưới tiền tệ ổn định khổng lồ có thể thúc đẩy hệ sinh thái chuỗi công khai vượt lên trên giao thức tiền tệ.
Chính xác với chiến lược cạnh tranh này là tiền đề chính mà hệ sinh thái ứng dụng ban đầu của Terra đã thể hiện sự xuất hiện đặc biệt của “tất cả DeFi”, bởi vì DeFi là loại sản phẩm tốt nhất làm tăng nhanh chóng nhu cầu về stablecoin.
Sự khác biệt B: người dùng mục tiêu khác nhau
Người dùng mục tiêu của hầu hết các chuỗi công khai là người bản địa của thế giới mã hóa hoặc nhà đầu tư tài sản mã hóa. Những người dùng này thích phiêu lưu và ủng hộ lý tưởng phân quyền (mặc dù thuộc tính tinh thần này đã dần phai nhạt cùng với sự mở rộng của nhóm người dùng). cũng cao, nhưng số lượng nhỏ hơn (mặc dù đang tăng nhanh).
Mặt khác, Terra tập trung hơn vào việc mở rộng các nhóm người dùng bên ngoài thế giới mã hóa, với hy vọng giới thiệu những người dùng bình thường bên ngoài thế giới mã hóa vào hệ thống hoặc nhúng các dịch vụ chuỗi khối vào cuộc sống hàng ngày của mọi người và trở thành một giải pháp thay thế khác cho tài chính truyền thống. bộ giải pháp. Như Mike Novogratz, người sáng lập Galaxy Digital, đã nói trong một cuộc phỏng vấn với Bloomberg vào tháng 1 năm 2021: “Những gì Terra đang làm thật tuyệt vời vì họ đang thực hiện một thử nghiệm tuyệt vời thoát ra khỏi hộp cát của thế giới mã hóa.” chẳng hạn như Galaxy Digital và Coinbase đã dẫn đầu một vòng tài trợ mới trị giá 25 triệu đô la cho Terraform Labs.
a. Ứng dụng tiết kiệm và thu nhập: giới thiệu người dùng và quỹ
Mục đích chính của các ứng dụng như vậy là thu hút người dùng có nhu cầu tài chính đến với hệ sinh thái tiền điện tử bằng cách mang lại lợi tức tiết kiệm cao hơn so với thế giới tài chính truyền thống.
Mô tả hình ảnh
Có hai lý do chính:
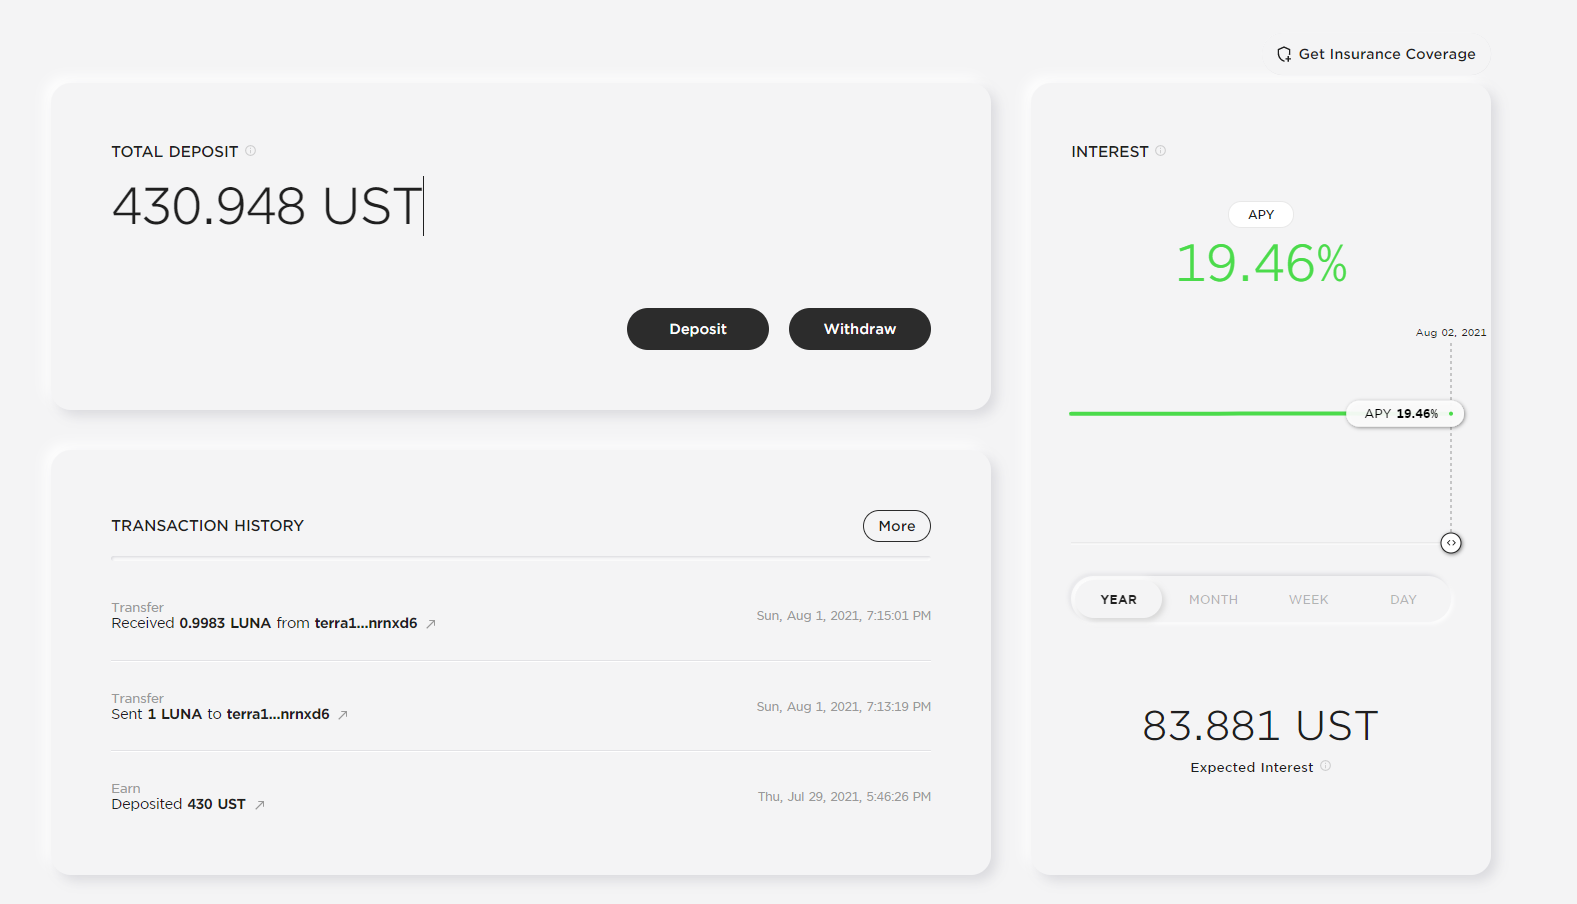
Giao diện ký gửi sản phẩm neo, https://app.anchorprotocol.com/earn
Tỷ lệ hoàn vốn của Anchor đối với người dùng tiết kiệm tương đối cố định và tỷ lệ mục tiêu của nó có thể được điều chỉnh bởi quản trị cộng đồng, hiện là 19,46%. So với lãi suất tiền gửi thả nổi của hầu hết các sản phẩm DeFi, lãi suất cố định của Anchor phù hợp hơn với thói quen quản lý tài chính của người dùng tài chính truyền thống. Bạn có còn nhớ sự điên cuồng khi các cô dì Trung Quốc theo đuổi quản lý tài chính P2P với tỷ lệ hàng năm là 10% cách đây vài năm không?
Trong thị trường tăng giá của tiền điện tử, do bong bóng trong việc định giá các dự án khác nhau, giá của các mã thông báo dự án cũng tăng lên.Cùng với nhu cầu tích cực về đầu cơ và chênh lệch giá, nhu cầu vay stablecoin đã tăng lên đáng kể, điều này đã tạo ra đủ loại thu nhập khai thác bền vững trong thời gian dài. Giữ nó ở mức hai hoặc thậm chí ba chữ số. Tuy nhiên, khi thị trường tiền điện tử bước vào thị trường giá xuống, giá trị của các mã thông báo được thưởng giảm xuống, nhu cầu đầu tư và chênh lệch giá giảm, và thu nhập tiết kiệm tự nhiên giảm mạnh.
Mô tả hình ảnh
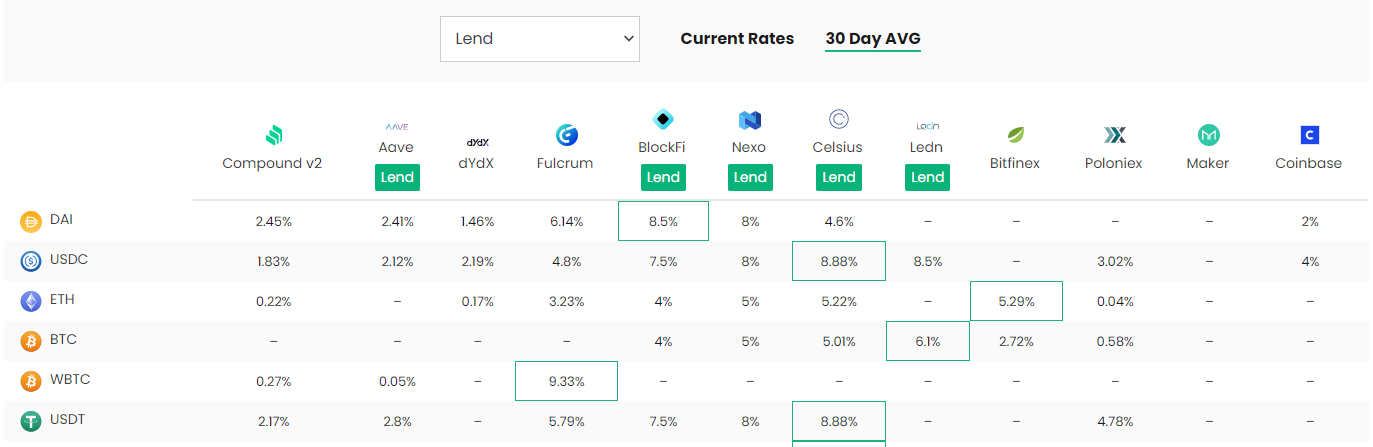
Tỷ lệ tiết kiệm trung bình trong 30 ngày trên các nền tảng chính đã giảm xuống còn một chữ số, nguồn dữ liệu: https://defirate.com/
Vậy làm thế nào để Anchor đảm bảo rằng lãi suất tiền gửi của mình ở mức khoảng 20% trong một thời gian dài?
Có hai lý do chính:
1. Nó chỉ chấp nhận tài sản có thu nhập đặt cọc gốc làm tài sản thế chấp cho khoản vay, chẳng hạn như mã thông báo cốt lõi của Terra, Luna và stETH được hỗ trợ gần đây (bằng cách hợp tác với nhà cung cấp dịch vụ đặt cọc Lido), vì vậy Anchor có thể nhận thêm Thu nhập đặt cược từ mã thông báo thế chấp, được sử dụng để trợ cấp cho người gửi tiền .
2. Sau khi ra mắt Anchor, cơ chế khai thác khoản vay trong 4 năm đã được khởi chạy. Khi tỷ lệ hoàn vốn thực tế của hệ thống (tỷ lệ vay + thu nhập đặt cược của các mã thông báo thế chấp) thấp hơn tỷ lệ tiết kiệm mục tiêu, hệ thống sẽ tăng cường độ khai thác khoản vay. Để kích thích hành vi vay mượn (về cơ bản là giảm tỷ lệ vay thông qua trợ cấp mã thông báo), sau đó tăng tỷ lệ sử dụng tiền gửi và cuối cùng là tăng tỷ lệ cho vay lên phạm vi tiết kiệm mục tiêu (chẳng hạn như 19,46% hiện tại) đến đáp ứng nhu cầu thu nhập của người gửi tiền.
Thấy vậy, bạn nên đặt câu hỏi: Với việc mở rộng quy mô quỹ tiết kiệm, thu nhập đặt cọc của tài sản thế chấp giảm dần (giảm lạm phát của mạng POS) và cạn kiệt phần thưởng mã thông báo ANC, làm thế nào để Neo có thể duy trì tỷ lệ hoàn vốn tiết kiệm 20% hiện tại?
Tác giả cho rằng 20% không thể là tỷ lệ hoàn vốn có thể duy trì lâu dài mà là "tỷ lệ trợ cấp sớm" của hệ sinh thái Terra. Mục đích của nó là nhanh chóng thu hút người dùng từ thế giới truyền thống tham gia thị trường thông qua lợi nhuận cao, giống như các sản phẩm P2P ban đầu Để có được khách hàng, việc tăng tỷ lệ hoàn vốn trong quản lý tài chính của bạn thông qua các phiếu lãi suất khác nhau cũng giống như vậy và “phiếu lãi suất” của Anchor là mã thông báo ANC của nó.
Cuối cùng, tỷ lệ hoàn vốn tiền gửi của Anchor cũng sẽ quay trở lại mức chuẩn của ngành và có lẽ đến lúc đó nó đã hoàn thành sứ mệnh thu hút khách hàng trong giai đoạn bắt đầu nguội lạnh.
Ngoài Anchor, Terra cũng đang chuẩn bị các sản phẩm giống như Anchor cho các quốc gia khác nhau, bao gồm Tiik, một ứng dụng tiết kiệm cũng nhắm mục tiêu lãi suất tiết kiệm 20% (trước tiên mở cho người dùng ở Úc) và Saturn, một sản phẩm nhắm mục tiêu lãi suất cố định các ứng dụng cấp độ người tiêu dùng.Money (hỗ trợ tiền gửi GBP và EUR), điều này cũng cho thấy tham vọng của Terra trong việc mở rộng nhiều người dùng hơn trong khu vực.
B. Đầu tư vào nền tảng và công cụ thanh toán: giữ chân người dùng và tiền
Sau khi thu hút người dùng và tiền tham gia thị trường thông qua các sản phẩm tiết kiệm năng suất cao, Terra Ecology cũng đang nỗ lực xây dựng hai loại ứng dụng nhằm giữ lại tiền của người dùng ở mức tối đa: thanh toán tiêu dùng và đầu tư.
Đây cũng là hai kịch bản mà tiền được sử dụng thường xuyên nhất trong thế giới truyền thống. Sau khi người dùng chuyển tiền vào nền tảng tiết kiệm của Terra, nếu anh ta thấy rằng nó không chỉ đáp ứng quản lý tài chính cơ bản mà còn đáp ứng nhu cầu đầu tư và hầu hết các nhu cầu tiêu dùng hàng ngày, thì khả năng rời đi sẽ giảm đi rất nhiều và Terra sẽ hoàn thành. Mục tiêu cuối cùng của người dùng truyền thống là giới thiệu hệ sinh thái mã hóa Terra của họ.
ứng dụng thanh toán tiêu dùng
Thanh toán hàng ngày là kịch bản tiền tệ thường xuyên nhất và ứng dụng sớm nhất của Terra là thanh toán: Chai.
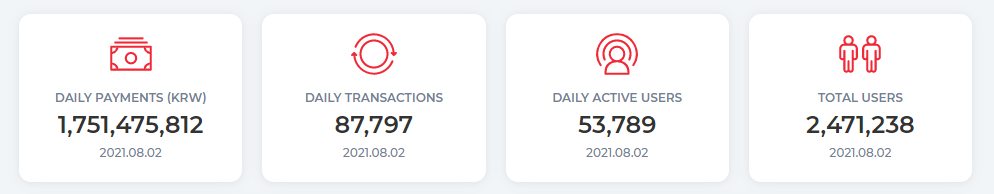
Chai được ra mắt vào tháng 6 năm 2019 và có 500.000 người dùng đăng ký vào tháng 10 cùng năm, hiện tại số lượng tài khoản được tiết lộ chính thức là 2,47 triệu.
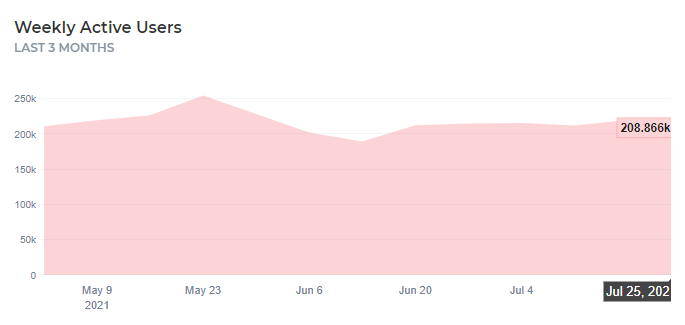
Theo dữ liệu của Chaiscan, người dùng hoạt động hàng ngày gần đây của Chai là khoảng 85.000-90.000, người dùng hoạt động hàng tuần là khoảng 210.000 và mức tiêu thụ hàng ngày là 1,75 tỷ won (1,52 triệu đô la Mỹ). Về mặt tuân thủ, Chai có một cổng thanh toán tiền tệ pháp định do chính phủ Hàn Quốc quy định và có thể kết nối với khoảng 15 ngân hàng lớn.
Đối với người dùng, người tiêu dùng có thể được giảm giá hoặc nhận điểm hoàn tiền khi chi tiêu tại các thương gia hợp tác thông qua ứng dụng Chai hoặc thẻ ghi nợ Chai.
Vì hai nhà sáng lập Terra đều xuất thân từ lĩnh vực kinh doanh Internet nên họ đã tích lũy được nguồn lực kinh doanh khá tốt. trang web bán vé tại Hàn Quốc Ticket, Bugs, một công ty truyền thông âm nhạc Hàn Quốc đã niêm yết, Ground X, một công ty blockchain thuộc sở hữu của gã khổng lồ xã hội Hàn Quốc Kakao, Sinsang Market, một nền tảng bán buôn thời trang B2B chính thống ở Hàn Quốc, Yanolja, ứng dụng đặt phòng khách sạn số một tại Hàn Quốc, TMON, trang web thương mại điện tử lớn thứ hai tại Hàn Quốc, Pomelo, nền tảng thương mại điện tử tại Thái Lan do JD.com đứng đầu và Carousell, một trong những nền tảng thương mại điện tử lớn nhất tại Singapore, v.v.
https://terra.mirror.finance/trade
Ngoài Chai, các ứng dụng thanh toán khác trong hệ sinh thái Terra bao gồm Kash, MemePay, PayWithTerra, BuzLink, v.v.
Ứng dụng đầu tư tài chính
Nền tảng đầu tư là một kịch bản quan trọng khác đối với tiền của người dùng, đặc biệt quan trọng đối với việc giữ lại tiền của những người dùng có giá trị ròng cao. So với các ứng dụng thanh toán có cấu hình "phòng thủ" hơn để đáp ứng nhu cầu cần thiết của người dùng, nền tảng đầu tư phi tập trung do Terra cung cấp là một tính năng sát thủ hấp dẫn hơn và lợi thế của nó đến từ sự tự do và khả năng kết hợp của DeFi. bắt nguồn từ nó.
Điển hình nhất trong số này là Mirror, một nền tảng giao dịch phi tập trung trên Terra.
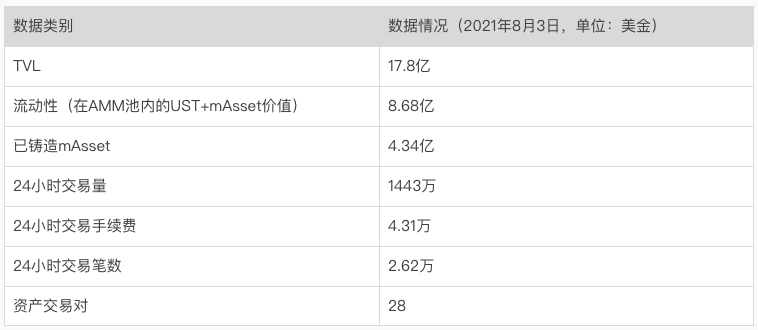
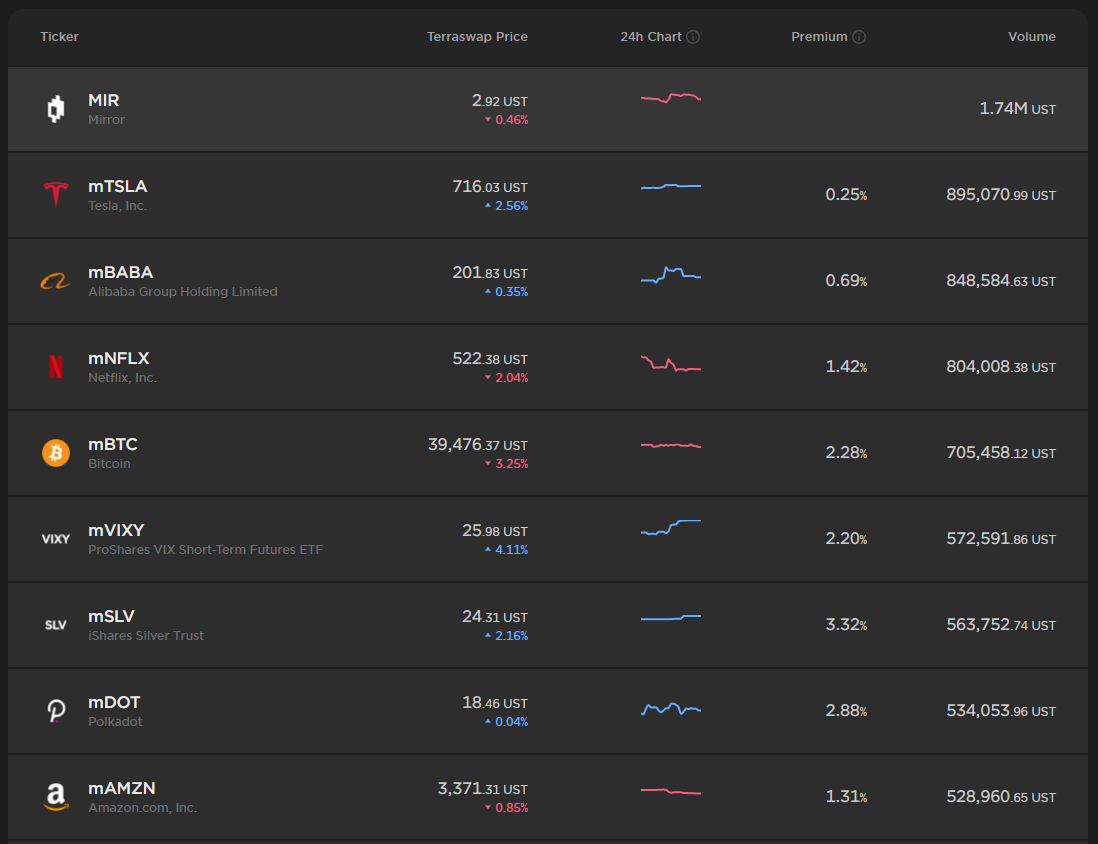
Mirror Protocol là một giao thức tài sản tổng hợp phi tập trung. Nó được Terra ươm tạo và sử dụng Terra stablecoin làm tài sản thế chấp chính để tự do đúc và giao dịch các loại tài sản tổng hợp khác nhau với tỷ lệ thế chấp là 150%. Tài sản tổng hợp còn được gọi trong nền tảng Mirror. Đó là tài sản hình ảnh (mAssets). Mục tiêu của mAssets là mô phỏng và theo dõi giá của bất kỳ tài sản nào từ cổ phiếu đến tiền điện tử, cung cấp cho các nhà đầu tư nhiều loại tài sản để lựa chọn.
Mô tả hình ảnh
Về mặt lý thuyết mà nói, giá của tài sản tổng hợp là một "hàm toán học" dựa trên những thay đổi trong các tham số của các đối tượng cơ bản bên dưới (Tesla chia sẻ), được tổng hợp trực tiếp trên chuỗi khối.
Điều này làm cho Mirror về mặt lý thuyết có thể đáp ứng đầy đủ các nhu cầu đầu tư của các nhà đầu tư trong hệ sinh thái Terra.
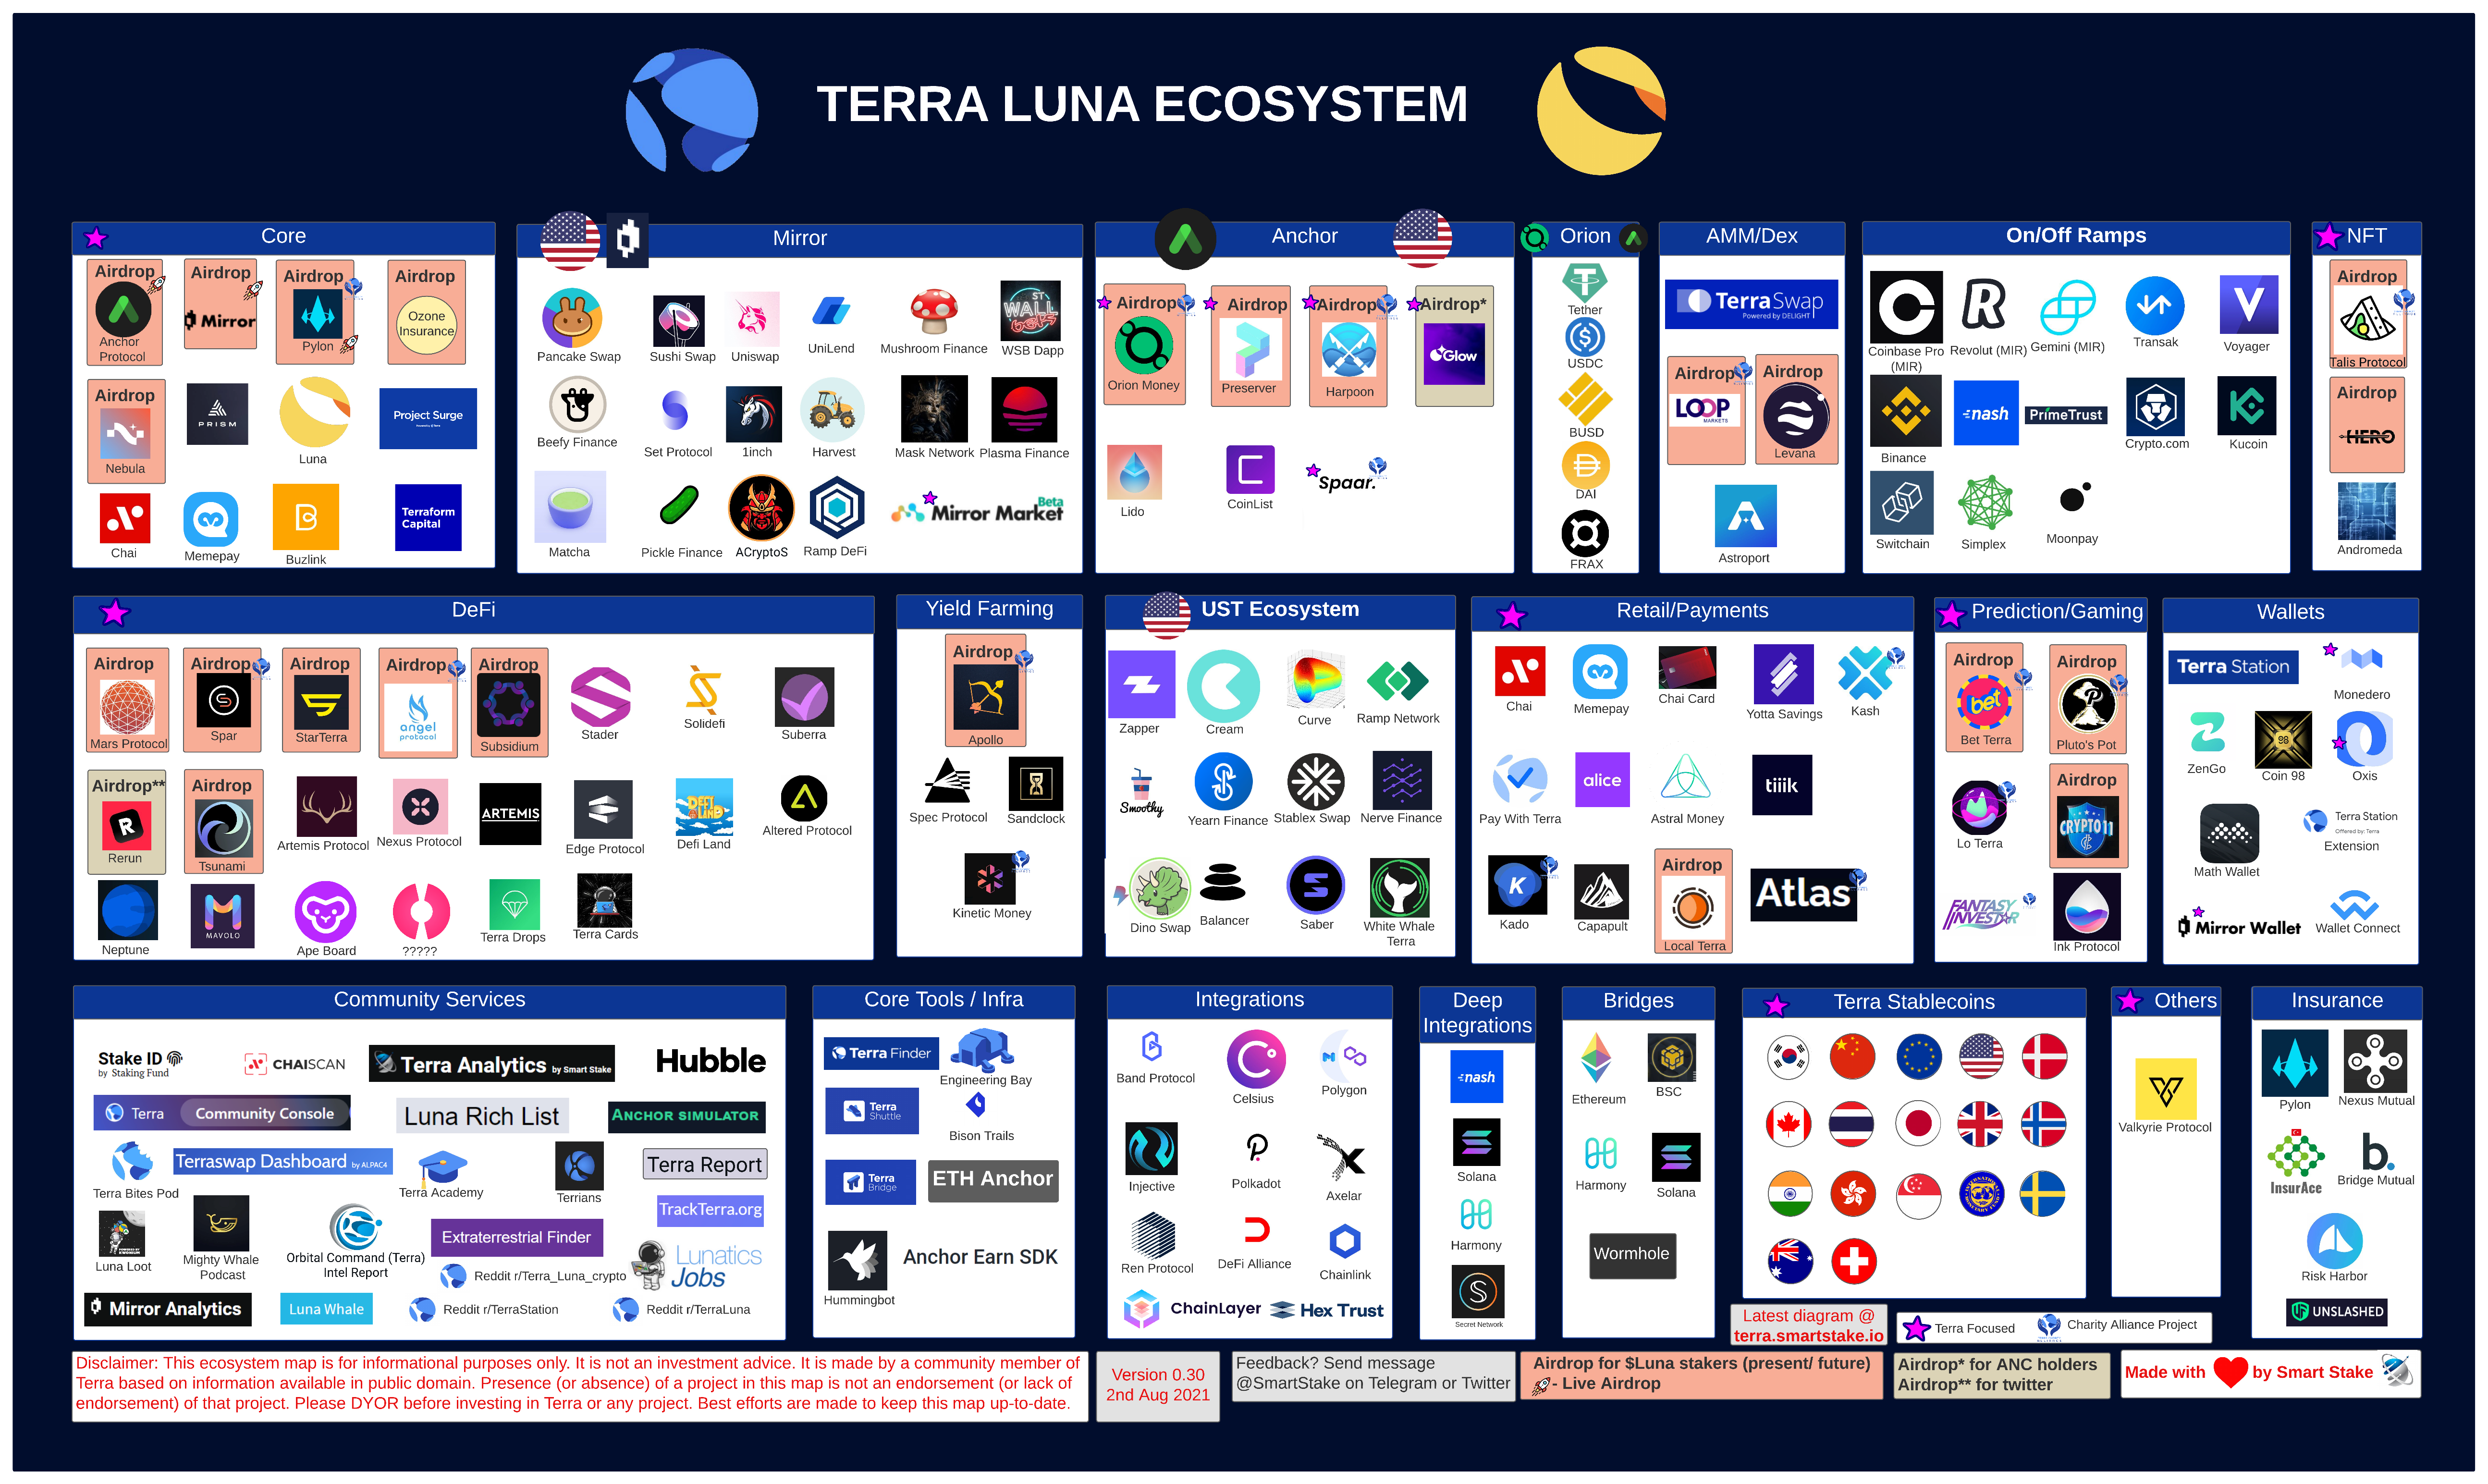
Ngoài ra, hiện tại Mirror đã kích hoạt khai thác thanh khoản, cơ chế này đã mang lại thu nhập bổ sung cho thị trường vốn ban đầu là một trò chơi có tổng bằng 0. Tính bền vững của mô hình vẫn cần được quan sát.
tóm tắt
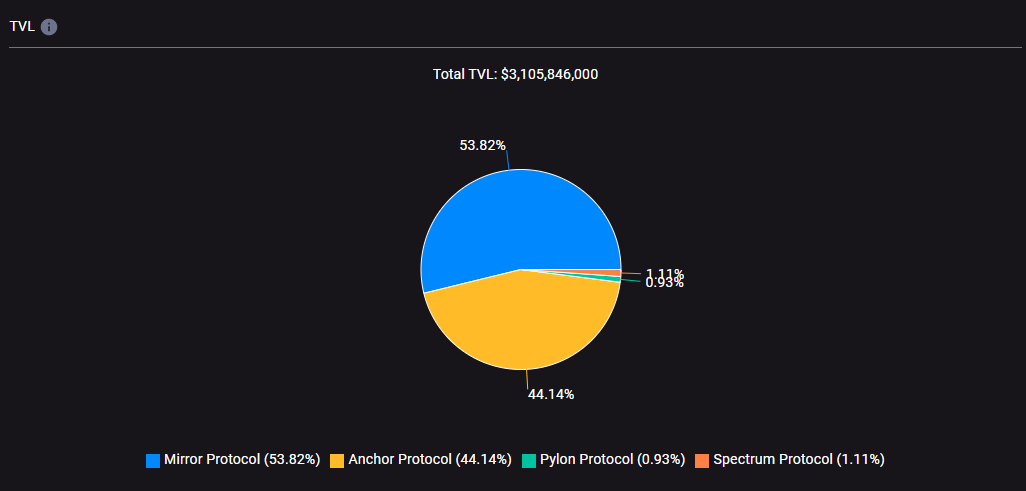
Hiện tại, trong số 5 ứng dụng hàng đầu của Terra, TVL của Mirror và Anchor chiếm gần 98% tỷ lệ. .Tạo ra nhu cầu lớn về stablecoin.
Mô tả hình ảnh
Ngoài Mirror, Terra cũng đang ấp ủ các sản phẩm đầu tư khác để mang đến cho người dùng nhiều lựa chọn đầu tư phong phú hơn, chẳng hạn như hồi cuối tháng 3 năm nay, Do Kwon, đồng sáng lập Terraform Labs, cho biết đang phát triển sản phẩm ETF thuật toán. dựa trên hệ sinh thái Terra, Nebulas. , ngoài nền tảng giao dịch phái sinh Vega, v.v.
4. Tình hình đội
Cảnh quan sinh thái của Terra được sắp xếp bởi người dùng cộng đồng
người sáng lập
tóm tắt
Daniel Hyunsung Shin
Khác với sự phát triển tự do của hầu hết các hệ sinh thái chuỗi công khai, việc hỗ trợ các ứng dụng trong hệ sinh thái Terra có mục đích rõ ràng, đó là mục tiêu hàng đầu là cải thiện các kịch bản sử dụng của các stablecoin Terra và xây dựng khả năng: 1. Thu hút người dùng 2. Một ứng dụng dịch vụ tài chính nắm giữ tiền của người dùng.
Sau khi hiệu ứng mạng trực tuyến và ngoại tuyến của stablecoin được hình thành, nó cũng có thể thúc đẩy ngược lại sự phát triển sinh thái của chính giao thức stablecoin, tạo thành một bánh đà tự củng cố.
Tất nhiên, kế hoạch trên cũng có khung thời gian rất rõ ràng, nếu stablecoin của Terra không thể hình thành trường hợp sử dụng quy mô lớn như dự kiến trước khi kết thúc trợ cấp cho một số ứng dụng cốt lõi, thì vẫn chưa chắc chắn liệu mô hình này có thành công hay không.
Cơ quan chính của công ty nơi đặt trụ sở của các thành viên cốt lõi trong nhóm Terra là Terraform Labs. Chúng ta có thể hiểu đó là sự tồn tại của Block.one so với EOS. Nhóm này là người sáng tạo và là động lực chính của dự án Terra.
người sáng lập
Do Kwon
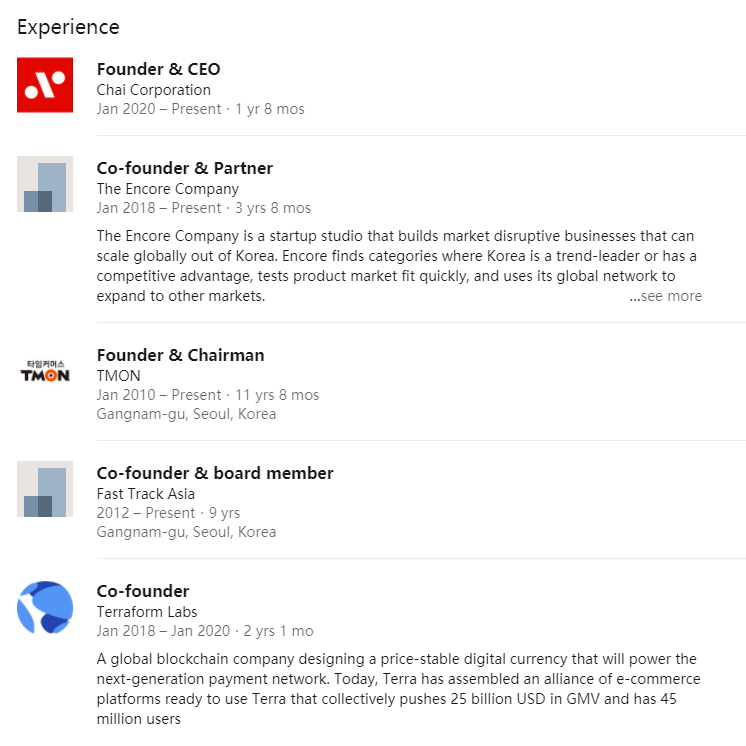
Daniel Shin là người đồng sáng lập Terra, trong những báo cáo đầu tiên về Terra, anh ấy thường xuyên xuất hiện trên các bản tin với tư cách là người sáng lập công ty. Bản thân Daniel là một doanh nhân có tiếng trong lĩnh vực thương mại điện tử của Hàn Quốc, anh tốt nghiệp trường kinh doanh Wharton của Hoa Kỳ, đồng thời là người sáng lập và chủ tịch của nền tảng thương mại điện tử TMON của Hàn Quốc, nền tảng này được thành lập vào năm 2010 và tập trung vào mua theo nhóm. triệu người dùng, theo các báo cáo tin tức, là nền tảng thương mại điện tử lớn thứ hai ở Hàn Quốc.
đội
Nhưng bắt đầu từ năm 2020, Daniel Shin dần dần không còn xuất hiện trước công chúng bên ngoài Terra và người phát ngôn bên ngoài của nhóm đã trở thành một người đồng sáng lập khác Do Kwon.
Mặc dù không còn giữ chức vụ trong công ty, nhưng Daniel Shin thực tế không nên rút khỏi ban quản lý của Terra và rút các nguồn lực liên quan của nó, nhưng anh ấy có thể không hoàn toàn tập trung vào việc này vì anh ấy có nhiều vai trò, vì vậy anh ấy đã bàn giao vai trò của trưởng nhóm cho Một người đồng sáng lập trẻ hơn Do Kwon được chỉ định đảm nhận vai trò này.
Mô tả hình ảnh
Do Kwon, CEO kiêm đồng sáng lập Terra, tốt nghiệp Đại học Stanford chuyên ngành khoa học máy tính và được chọn là "Forbes 30 Under 30" năm 2019. Trước đó, anh đã thành lập ứng dụng nhắn tin Anyfi vào tháng 1 năm 2016, nhưng đã nghỉ việc vào tháng 10 năm 2017. Từ năm 2020, Do Kwon bước lên sân khấu và trở thành người phát ngôn chính của công ty, thường xuyên xuất hiện trên các phương tiện truyền thông và các AMA cộng đồng để giao lưu với mọi người.
tóm tắt
đội
Trong một cuộc phỏng vấn trực tuyến vào tháng 5 năm 2020, Do Kwon, Giám đốc điều hành của Terra, đã chia sẻ quan điểm của mình về stablecoin: "Stablecoin là một nhánh rất thẳng đứng của tiền điện tử và các loại stablecoin khác nhau giải quyết các vấn đề khác nhau. Và các kịch bản ứng dụng. Đối với Terra, trọng tâm là ứng dụng các kịch bản kinh doanh. Đồng tiền ổn định của Terra có thể được trao đổi trên chuỗi. Xuất phát điểm của đồng tiền ổn định của Terra vẫn dựa trên cách sử dụng của người dùng, chẳng hạn như thanh toán, quản lý tài chính, v.v. Nếu so sánh với Libra Nhìn vào đó, tầm nhìn của Libra và Terra có một giao điểm và chồng chéo nhất định. Thanh toán xuyên biên giới toàn cầu của Libra dựa trên hệ sinh thái người dùng khổng lồ của Facebook. Lợi thế người dùng của Terra là nền tảng thương gia và nền tảng nhóm không phải từ các ứng dụng xã hội, mà nhiều hơn từ các nhà bán lẻ, những người hiểu rõ hơn về thị trường này. "
quý thứ ba
phân tích kinh doanh
——
1. Dư địa và tiềm năng ngành
Nhóm của Terra không phải tất cả đều đến từ lĩnh vực mã hóa như các nhóm DeFi và chuỗi công khai khác, mà chủ yếu đến từ nền tảng kinh doanh Internet. Hiện tại, nhóm cũng đã phát huy hết lợi thế này, sử dụng các nguồn lực công nghiệp của riêng mình để liên tục nhúng hệ sinh thái Terra vào các sản phẩm Internet quy mô lớn thông qua các ứng dụng thanh toán.
tiêu đề cấp đầu tiên
tiêu đề cấp đầu tiên
phân tích kinh doanh
tiêu đề cấp đầu tiên
1. Dư địa và tiềm năng ngành
So với các tài sản mã hóa gốc như BTC và ETH, stablecoin không có lịch sử lâu nhất nhưng chúng đã tồn tại được khoảng 7 năm. Stablecoin là một loại tiền điện tử có giá trị thường được neo vào một tài sản khác, cho dù đó là tiền tệ do chính phủ phát hành, kim loại quý hay sức mua (ví dụ: mục tiêu của Ampl là neo sức mua ở mức 1 đô la vào năm 2019).
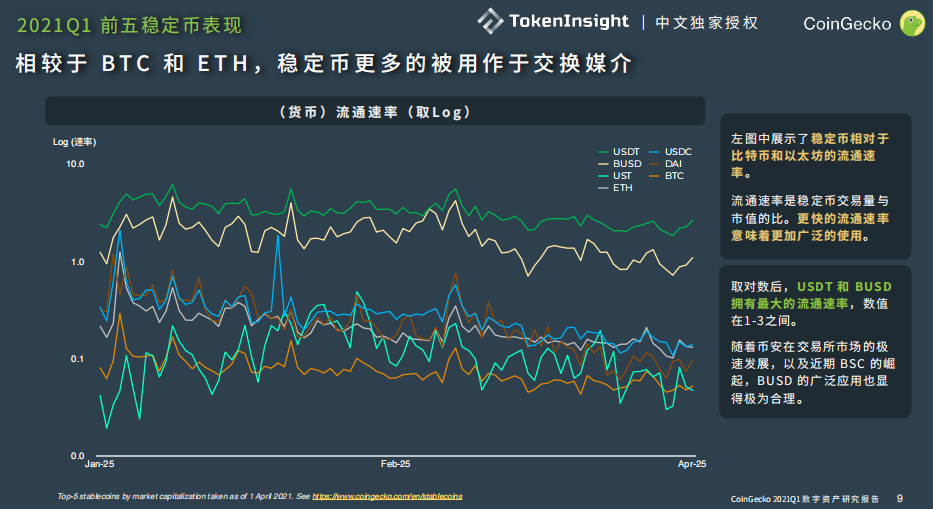
Hiện tại, các kịch bản sử dụng chính của stablecoin là giao dịch tiền điện tử, cho vay và ngoại hối. Trong báo cáo Q1 năm 2021 do CoinGecko phát hành, họ đã chỉ ra rằng stablecoin được sử dụng nhiều hơn như một phương tiện trao đổi hơn là một kho lưu trữ giá trị, điều này được phản ánh cụ thể ở chỗ tốc độ lưu thông của chúng gấp vài lần hoặc thậm chí hàng chục lần so với BTC và ETH.
Mô tả hình ảnh
Nguồn thông tin: CoinGecko-2021-Q1-Report
Ngoài ra, vì lý do quy định, nhiều quốc gia không hỗ trợ giao dịch trực tiếp giữa tiền tệ fiat và tiền điện tử. Stablecoin đã trở thành trạm trung chuyển giữa thế giới truyền thống và thế giới mã hóa. Đối với những người dùng muốn tránh biến động thị trường, stablecoin cũng là sàn giao dịch của họ .lựa chọn đầu tiên.
Mặc dù các chức năng của stablecoin như một phương tiện trao đổi và thay thế ngoại hối đã tồn tại từ lâu và quy mô thị trường đang tăng lên đều đặn, nhưng sự bùng nổ thực sự của stablecoin đã bắt đầu vào tháng 6 và tháng 7 năm 2020.
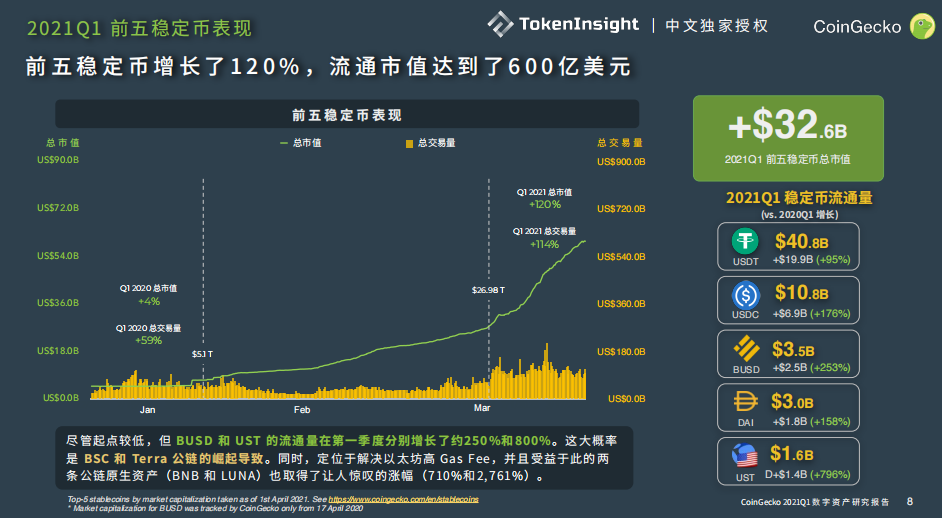
Khoảng thời gian các stablecoin tăng mạnh nhất là vào quý 1 năm nay.Theo thống kê báo cáo của CoinGecko, giá trị thị trường của 5 loại stablecoin hàng đầu trên thị trường đã tăng gần 120% trong quý đầu tiên. Ngày nay, tổng quy mô của thị trường stablecoin đã đạt 115 tỷ đô la Mỹ, gấp khoảng 10 lần so với cùng kỳ năm ngoái.
Mô tả hình ảnh
Nguồn thông tin: CoinGecko-2021-Q1-Report
● 2.DeFi
Chúng tôi tin rằng sự mở rộng nhanh chóng của thị trường tiền tệ ổn định chủ yếu là do các khía cạnh sau:
● Dịch bệnh toàn cầu đã đẩy nhanh quá trình phát hành tiền tệ và các chính phủ trên thế giới đang mở rộng bảng cân đối kế toán để đối phó với tình trạng đình trệ kinh tế
● Nhiều ứng dụng DeFi đã phát triển nhanh chóng trong năm qua, cùng với sự gia tăng của cơ chế khai thác thanh khoản, tỷ lệ hoàn vốn cao đã thu hút một lượng lớn tiền từ bên ngoài vòng tròn tham gia vào thị trường
● Thị trường tiền điện tử đã thoát khỏi đáy và tổng quy mô của tiền điện tử được đại diện bởi Bitcoin đã đạt mức cao mới, điều này đã kích thích nhu cầu rất lớn đối với các giao dịch stablecoin
● Các tổ chức giám sát tuân thủ và an toàn cũng như các kênh ra vào tiền tệ fiat được cải thiện hơn nữa và sắp tới là năm thể chế hóa đầu tiên trong thế giới mã hóa
Kết hợp các phân tích trên, chúng tôi nhận thấy rằng sự mở rộng nhanh chóng của stablecoin trong năm qua chủ yếu là do sự phục hồi và bùng nổ của hai thị trường hiện không thể hoặc không thuận tiện để liên hệ trực tiếp với các loại tiền pháp định:
● 1. Giao dịch tiền điện tử
Sau khi thị trường tiền điện tử sụt giảm mạnh vào tháng 6 năm 2021 và bắt đầu dao động ở mức thấp, tốc độ tăng trưởng của thị trường stablecoin cũng bắt đầu chậm lại đáng kể, do nhu cầu đối với cả giao dịch tiền điện tử và DeFi đều hạ nhiệt khi thị trường đi xuống.
2. Phân tích mô hình token
Do đó, để dự đoán xu hướng mở rộng của thị trường stablecoin, cần phải quan sát các điều kiện thị trường và quan trọng hơn: liệu các dịch vụ DeFi có tiếp tục tạo ra nhu cầu thanh khoản mới hay không.
Mặc dù thị trường hiện đang trong tình trạng ảm đạm sau một đợt tăng và điều chỉnh mạnh, nhưng về lâu dài, lãnh thổ kinh doanh mã hóa do DeFi đại diện chỉ mới bắt đầu. Chúng tôi tin rằng mặc dù các dịch vụ tài chính trong thế giới truyền thống đã khá trưởng thành, nhưng DeFi vẫn có tiềm năng tăng trưởng đáng kể và tiềm năng này không chỉ đến từ dòng vốn truyền thống xuyên biên giới.
Sức sống của DeFi đến từ các đặc điểm về tính minh bạch, chi phí tin cậy thấp, khả năng kết hợp, tính thanh khoản cao, tính ẩn danh và toàn cầu hóa được cung cấp bởi kiến trúc cơ bản của chuỗi khối. Trong lịch sử kinh tế của xã hội loài người, có lẽ chưa bao giờ có một thị trường tự do toàn cầu và thuần túy như vậy.
Cũng chính trong một môi trường thị trường như vậy, trong hộp cát của thế giới mã hóa, DeFi có khả năng chống lại sự đổi mới cực kỳ thấp và đó là nơi thử nghiệm tốt nhất cho khái niệm "phát triển linh hoạt". Các doanh nhân có thể nhanh chóng gây quỹ trong một khoảng thời gian ngắn, nhanh chóng xây dựng và thử nghiệm nhiều loại sản phẩm DeFi, và những sản phẩm yếu sẽ nhanh chóng chết đi, trong khi những sản phẩm thực sự xuất sắc nổi bật với hiệu quả đổi mới gấp mười lần so với thế giới truyền thống.
Chính tốc độ đổi mới đến từ một thị trường hoàn toàn tự do này là nguồn sức sống thực sự của DeFi. Miễn là nguồn này vẫn tồn tại, chúng tôi cho rằng không cần phải lo lắng về sự cạn kiệt của đổi mới trong DeFi và blockchain các doanh nghiệp.
Miễn là những đổi mới về công nghệ và thương mại đáp ứng nhu cầu của người dùng vẫn tiếp tục, xu hướng của các quỹ truyền thống tham gia vào thế giới mã hóa sẽ không dừng lại và việc mở rộng thị trường stablecoin sẽ tiếp tục. Tổng quy mô hiện tại là 115 tỷ stablecoin còn lâu mới kết thúc.
Có hai loại mã thông báo chính trong hệ sinh thái Terra: mã thông báo quản trị cốt lõi Luna và chuỗi tiền ổn định Terra được phát hành với Luna làm tài sản cơ bản. Phần này sẽ phân tích hai loại mã thông báo này.
Mô hình kinh tế mã thông báo
Trước khi chính thức bắt đầu phân tích cơ chế của các stablecoin Luna và Terra, cần giải thích ngắn gọn về cơ chế đồng thuận của Giao thức Terra.
Terra áp dụng cơ chế đồng thuận POS và cốt lõi của nó được hỗ trợ bởi sự đồng thuận Tendermint của Cosmos, tạo ra một khối trong trung bình 6 giây. Chủ sở hữu mã thông báo Luna cam kết Luna với các nút xác minh và các nút xác minh sẽ tạo ra các khối.
Mã thông báo quản trị cốt lõi: Luna
Số lượng mã thông báo, phân bổ và lưu thông
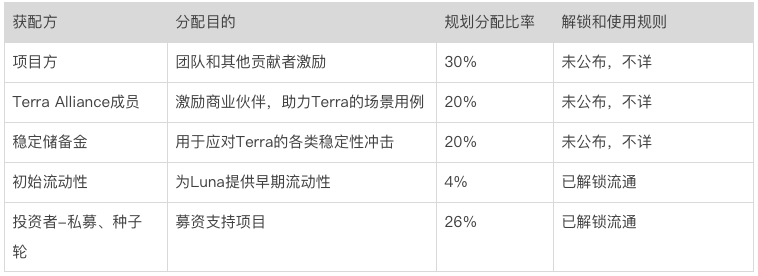
Tổng số lượng mã thông báo Luna theo kế hoạch là 1 tỷ và tổng số lượng mã thông báo thực tế là khoảng 9,95415. Nguồn cung thực tế hiện tại là khoảng 415 triệu. Việc phân phối mã thông báo như sau:
Chúng tôi thấy rằng thời gian mở khóa lên tới 70% tổng số mã thông báo là không xác định. Ngoài ra, các chức năng trình duyệt của Terra rất hạn chế. Hiện tại, không có chức năng truy vấn thứ hạng địa chỉ Luna, tỷ lệ nắm giữ, v.v., điều này càng làm giảm giá trị của mã thông báo dự án. Tính minh bạch, đây là điều mà các nhà đầu tư nên cảnh giác. Xét cho cùng, các quy tắc và công bố dữ liệu rõ ràng và minh bạch đáng tin cậy hơn là dựa vào kỷ luật tự giác của dự án.
Mô hình kinh tế mã thông báo
Là mã thông báo cốt lõi của Terra, Luna có ba chức năng chính dành cho chủ sở hữu mã thông báo:
● Mã thông báo quản trị: được sử dụng để bắt đầu đề xuất và bỏ phiếu cho các thông số quan trọng và điều chỉnh quy tắc của giao thức, tài trợ tài trợ và các đề xuất khác
● Phần thưởng cam kết: Bằng cách đặt cược Luna vào nút xác minh, bạn có thể nhận được phí Gas của mạng Terra, thuế tiền tệ ổn định và việc đúc Luna
● Đúc tài sản: người dùng phải sử dụng Luna để đúc các stablecoin Terra mới. Hành động này hơi giống với việc chuyển đổi Luna thành stablecoin. Quá trình này được gọi là Seigniorage. Luna hiện đang được tiêu thụ bằng cách đúc sẽ được thống nhất vào Nhóm cộng đồng của cộng đồng, theo quan chức chính thức theo kế hoạch, Luna trong nhóm cộng đồng sẽ bị phá hủy sau khi mạng chính Columbus-5 của Giao thức Terra đi vào hoạt động.
Ngoài ra, khi Terra Station, ứng dụng ví chính thức của Terra, chuyển đổi Terra thành Luna thông qua chức năng Terra Swap tích hợp, phí giao dịch được tạo cũng sẽ được sử dụng để mua lại Luna và phân phối cho các nút dưới dạng thu nhập.
Luna rất quan trọng đối với giao thức Terra và nó có hai chức năng chính:
● Nó là tài sản cơ bản của cơ chế POS. Trong cơ chế POS, Luna tương tự như sức mạnh tính toán của cơ chế POW. Nó cung cấp bảo đảm an ninh thấp nhất cho mạng của Terra thông qua cầm cố tài sản
● Nó là nguồn cung cấp giá ổn định cho UST và các stablecoin khác của hệ thống, hấp thụ các biến động của stablecoin và ngăn không cho các stablecoin bị hủy neo. Điều này sẽ được trình bày chi tiết trong phần về cơ chế của stablecoin.
Đối với Giao thức Terra, giá trị thị trường của Luna càng cao, trần quy mô thanh khoản của đồng tiền ổn định của nó càng cao, tính bảo mật của mạng càng thấp và xác suất hủy neo của đồng tiền ổn định càng thấp; ngược lại, nếu giá trị thị trường của Luna quá nhỏ, Năng lượng để đảm bảo tính bảo mật của hệ thống là không đủ và thậm chí có thể xảy ra trường hợp tổng giá trị thị trường của Luna giảm xuống dưới tổng giá trị thị trường của các stablecoin trong mạng Terra, dẫn đến việc bỏ neo stablecoin đang chạy.
Chính vì điều này mà Terra sẽ nỗ lực hết sức để trao quyền cho Luna nhằm tăng giá trị nội tại của nó.
Tóm lại, việc nắm bắt giá trị của Luna chủ yếu được phản ánh ở:
● Đó là một đảm bảo an ninh không thể thiếu cho hệ thống và là tài nguyên chính trong quá trình đúc
● Nắm bắt hầu hết giá trị kinh tế được tạo ra trong quá trình vận hành hệ thống
Việc nắm bắt giá trị của giao thức Terra phù hợp hơn vai trò hiện tại của Eth trong mạng Ethereum.
Gia đình Stablecoin: Terra
Terra là thuật ngữ chung cho tất cả các loại stablecoin trong giao thức Terra, theo Terra Station, hiện có 17 loại stablecoin được giao thức này hỗ trợ.
Terra về bản chất là một stablecoin không có bảo đảm, hay còn gọi là stablecoin theo thuật toán. Ưu điểm của một stablecoin theo thuật toán là cơ chế không có bảo đảm mang lại hiệu quả sử dụng vốn cao hơn. Nhược điểm là người dùng không tin tưởng vào tính ổn định của nó như những đồng tiền được thế chấp hoàn toàn. Stablecoin có nhiều rủi ro hơn để giảm neo giá.
Cơ chế ổn định của Terra
Cơ chế ổn định của Terra xuất phát từ cam kết của hợp đồng thông minh về việc chuyển đổi stablecoin của nó và Luna theo một tỷ lệ cố định. Bản chất của nó là "sự đảm bảo ngầm" về giá trị thị trường của Luna đối với stablecoin trên toàn hệ thống.
Cụ thể: người dùng có thể đúc 1 USD UST bằng cách đốt 1 USD giá trị thị trường của Luna, hoặc gửi 1 USD UST vào hệ thống và nhận số tiền tương đương 1 USD Luna, sau đó khi:
● Khi giá của 1 UST thấp hơn 1 đô la Mỹ, những người kinh doanh chênh lệch giá có thể mua UST với số lượng lớn, gửi UST đến hệ thống và nhận được mã thông báo Luna tương đương với số đô la Mỹ với tỷ giá hối đoái 1 UST=1 đô la Mỹ, và nhanh chóng đưa Luna ra thị trường Bán, điều này sẽ nhanh chóng tạo ra các lệnh mua cho UST và giảm lưu thông thị trường của UST cho đến khi giá của UST đạt gần 1 đô la và không gian chênh lệch giá biến mất;
● Khi giá 1 UST > 1 đô la Mỹ, những người kinh doanh chênh lệch giá có thể mua Luna với số lượng lớn và đổi Luna lấy UST theo tỷ giá hối đoái 1 đô la Mỹ = 1 UST và nhanh chóng bán UST trên thị trường, điều này sẽ nhanh chóng trở thành UST Tạo các lệnh bán và tăng lưu thông thị trường của UST cho đến khi giá của UST đạt gần 1 đô la và không gian chênh lệch biến mất;
Do đó, sự tồn tại của các nhà kinh doanh chênh lệch giá và cơ chế trao đổi liền mạch giữa Luna và UST đảm bảo tính ổn định của Terra stablecoin.
Rủi ro đằng sau cơ chế
Bởi vì những người kinh doanh chênh lệch giá duy trì sự ổn định của UST sẵn sàng mua UST để kinh doanh chênh lệch giá khi UST thấp hơn 1 đô la Mỹ, vì họ tin rằng 1 UST là đủ để đổi lấy Luna với giá trị thị trường là 1 đô la Mỹ và họ có thể nhanh chóng bán lại trên thị trường thứ cấp để kiếm lời.
Tuy nhiên, khi điều kiện thị trường khắc nghiệt xảy ra, nếu giá trị thị trường của Luna giảm mạnh xuống dưới tổng giá trị thị trường của các stablecoin đã được toàn bộ hệ thống đúc, theo lý thuyết, nếu tất cả các stablecoin được thay thế bằng Luna vào thời điểm này, thì giá trị thị trường tương ứng của Luna không còn đủ để thanh toán cho stablecoin. Giá trị neo mục tiêu của tiền tệ, cộng với bước cuối cùng để các nhà kinh doanh chênh lệch giá đổi lấy Luna là bán Luna trên thị trường thứ cấp để kiếm thu nhập chênh lệch giá. Hành vi này sẽ làm trầm trọng thêm sự suy giảm của Luna, tạo thành một vòng xoáy tử thần, và cuối cùng khiến toàn bộ Terra Vỡ nợ nghiêm trọng theo thỏa thuận.
Nói tóm lại, mặc dù Luna không hoàn toàn là tài sản thế chấp để đúc stablecoin, nhưng giá trị thị trường của nó về cơ bản là một "sự đảm bảo ngầm" cho giá trị của stablecoin trong hệ thống và đó cũng là lý do cơ bản khiến các nhà kinh doanh chênh lệch giá dám tham gia kinh doanh chênh lệch giá.
Trong quá trình chuyển đổi mạnh mẽ giữa chu kỳ thị trường tăng giá và chu kỳ thị trường giảm giá, do giá trị thị trường cao của mã thông báo Luna trong giai đoạn sau của thị trường tăng giá, cùng với nhu cầu mạnh mẽ đối với giao dịch của người dùng và DeFi, khối lượng đúc tiền ổn định đã tăng vọt. Vào thời điểm này, nếu phải đối mặt với tác động đột ngột của thị trường gấu, giá trị thị trường của Luna với tư cách là "tài sản bảo đảm vô hình" sẽ giảm nhanh chóng, trong khi lượng tiền tệ ổn định với tư cách là nợ hệ thống sẽ cứng nhắc, nợ > tài sản bảo đảm và cuộc khủng hoảng nợ của giao thức Terra sẽ nổ ra.
Trên thực tế, stablecoin của Terra đã trải qua một thời gian ngắn quá trình trên trong đợt sụp đổ của thị trường tiền điện tử vào cuối tháng 5 năm nay.
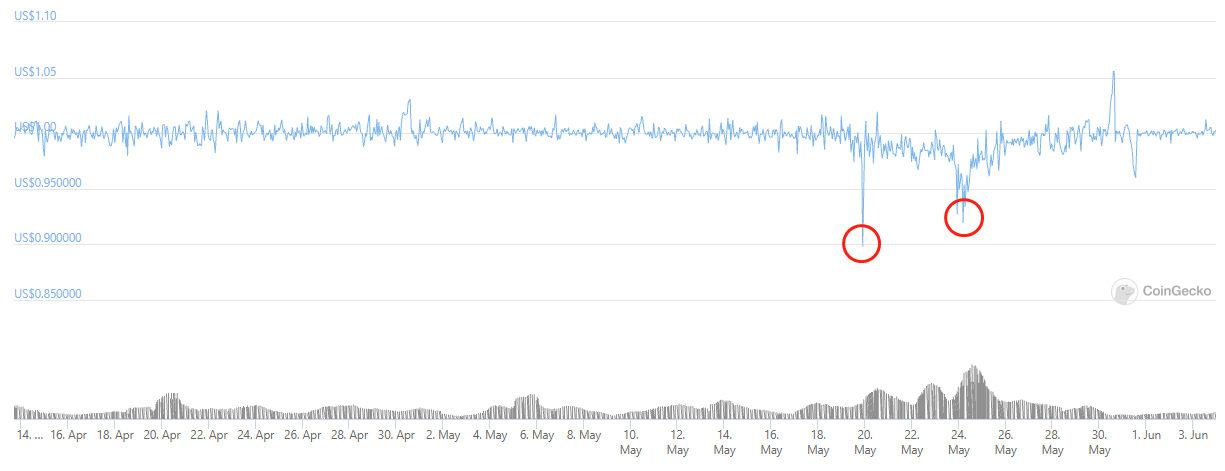
Trước ngày 19 tháng 5, cơ chế neo đậu của UST đã hoạt động tốt và không có sai lệch lớn nào đi xuống. Tuy nhiên, trong đợt sụp đổ thị trường từ ngày 19 tháng 5 đến ngày 25 tháng 5, UST đã trải qua mức phí bảo hiểm âm khoảng 10% lần thứ hai và kéo dài trong 2-3 ngày.
Mô tả hình ảnh
Đồng stablecoin chính của Terra UST đã trải qua hai đợt hủy neo nghiêm trọng vào ngày 19 và 24 tháng 5. Nguồn thông tin: CoinGecko
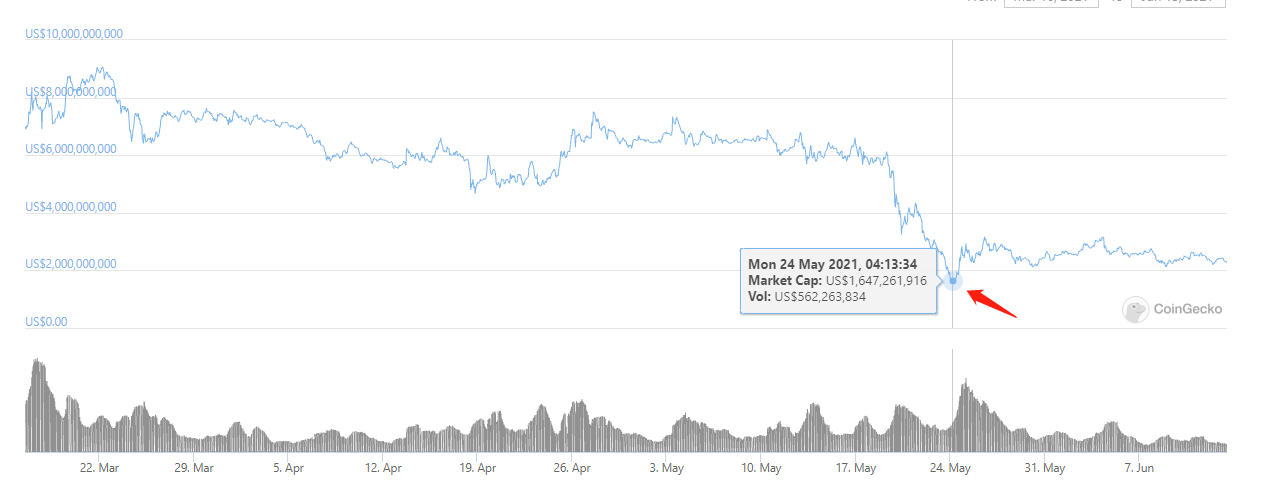
Lý do đằng sau điều này là giá trị thị trường của Luna đã sụt giảm nghiêm trọng, với mức giảm tối đa là 73% trong vài ngày. Điều đáng nói là vào ngày 19 tháng 5, UST lần đầu tiên phá vỡ neo nghiêm trọng, mặc dù giá trị thị trường của Luna lúc đó vẫn chưa giảm xuống dưới giá trị ròng của đồng tiền ổn định được phát hành, nhưng thị trường đã hoảng loạn bán tháo. . . Sau đó, khi thị trường ngừng giảm và ổn định, UST cũng nhanh chóng lấy lại vị thế đã mất, quay trở lại mức khoảng 1 đô la Mỹ. Tuy nhiên, trong đợt lao dốc nghiêm trọng hơn vào ngày 24 tháng 5, tổng giá trị thị trường của Luna lần đầu tiên giảm xuống dưới tổng giá trị thị trường của UST, điều này khiến UST bị bỏ neo nghiêm trọng hơn lần thứ hai. Nó đã hoàn thành sau khi tăng trở lại trên giá trị thị trường của đồng tiền ổn định UST.
Mô tả hình ảnh
Giá trị thị trường thấp nhất của Luna rơi vào khoảng 1,647 tỷ đô la Mỹ, thấp hơn tổng giá trị thị trường của UST là 2 tỷ đô la Mỹ vào thời điểm đó.
Tiêu hóa rủi ro hệ thống
Tại sao hệ thống Terra không sụp đổ và giá trị thị trường của Luna không rơi vào vòng xoáy chết chóc hoàn toàn sau khi UST phá neo hai lần?
Điều này chủ yếu là do Terra chuyển rủi ro biến động của stablecoin, nghĩa là: những biến động và rủi ro ngắn hạn của stablecoin của Terra được chuyển cho những người khai thác của Luna và chúng bị cưỡng bức hấp thụ.
Các công cụ khai thác của Luna được chia thành hai loại. Một là những người xác nhận trực tiếp xây dựng các nút POS. Họ chịu trách nhiệm về nhiều chức năng của mạng Terra:
● Chịu trách nhiệm tạo khối hệ thống
● Chịu trách nhiệm báo giá stablecoin và Luna, hoạt động như một cỗ máy tiên tri, nếu báo giá nằm trong khoảng chính xác sẽ được thưởng, nếu báo sai sẽ bị phạt và tịch thu Luna
Hành động ủy thác Luna của mình cho nút của người ủy quyền là đặt cược. Tuy nhiên, nếu người ủy quyền muốn lấy lại Luna, anh ta cần phải trải qua một khoảng thời gian chờ đợi dài 21 ngày. Trong khoảng thời gian này, Luna không có thu nhập và quyền biểu quyết, và quá trình này là không thể hủy bỏ. Đối với Khách hàng cần phải thận trọng.
Tóm tắt mô hình mã thông báo
Và thời gian chờ đợi lâu này khiến người dùng cầm cố Luna dù muốn rút Luna khi rủi ro ngắn hạn xảy ra cũng không thể rút Luna, và nút không thể rút Luna kịp thời để bán cắt lỗ. Tất cả những gì họ có thể làm là tiếp tục hoàn thành trách nhiệm khối và tiên tri của mình, từ từ chờ cơn bão đi qua và hy vọng rằng mọi thứ sẽ được cải thiện.
Đây là những gì tôi đã nói trước đây, rủi ro ngắn hạn của các stablecoin Terra được chuyển cho những người khai thác Luna và những biến động được những người khai thác hấp thụ.
Cuối cùng, điều đáng nói là, ngoài những người khai thác, những người xoa dịu rủi ro hệ thống là những người đã bán UST với giá thấp trong cơn hoảng loạn.
3. Bối cảnh cạnh tranh dự án
Hành vi “xẻ thịt” của họ đã thể hiện hai vai trò: 1. Họ dùng khoản lỗ của mình gánh nợ xấu của hệ thống, thực chất là giúp hệ thống cơ cấu lại nợ; mua UST và thay thế bằng Luna để bắt đầu chênh lệch giá, điều này sẽ gây ra giảm phát UST, điều này sẽ trực tiếp giúp ổn định giá của UST.
Tất nhiên, nếu cuối cùng Terra không sống sót qua cơn bão này thì đó lại là một câu chuyện khác.
Tóm tắt mô hình mã thông báo
Terra stablecoin và Luna, token quản trị Terra, phụ thuộc lẫn nhau và phối hợp với nhau để duy trì hoạt động của toàn bộ hệ thống.
Lý do tại sao logic trên có thể được thiết lập chủ yếu là do Terra đã xây dựng chuỗi công khai POS, điều này khiến Luna không còn là mã thông báo vốn chủ sở hữu sản phẩm DeFi đơn giản nữa mà có cơ hội nắm bắt giá trị sinh thái rộng lớn hơn của chuỗi công khai, cho phép người nắm giữ tiền tệ để Cộng đồng các nhà đầu tư và thợ đào có thể sẵn sàng chấp nhận những biến động ngắn hạn của stablecoin.
3. Bối cảnh cạnh tranh dự án
A. Cấu trúc thị trường cơ bản & Đối thủ cạnh tranh
Sản phẩm cốt lõi của Terra là tiền tệ ổn định và giao thức Terra cũng có thể được coi là một nhóm sản phẩm được xây dựng dựa trên tiền tệ ổn định. Do đó, tình hình kinh doanh của đồng tiền ổn định về cơ bản phản ánh tình hình chung của tập đoàn.
Về sản phẩm chính UST của Terra stablecoin, dữ liệu cụ thể đã được trình bày trong [Terra Stablecoin Business] trong phần 2 của bài viết này, tôi sẽ không nhắc lại ở đây, chúng ta sẽ tập trung quan sát tình hình của các stablecoin khác trong thị trường mã hóa.
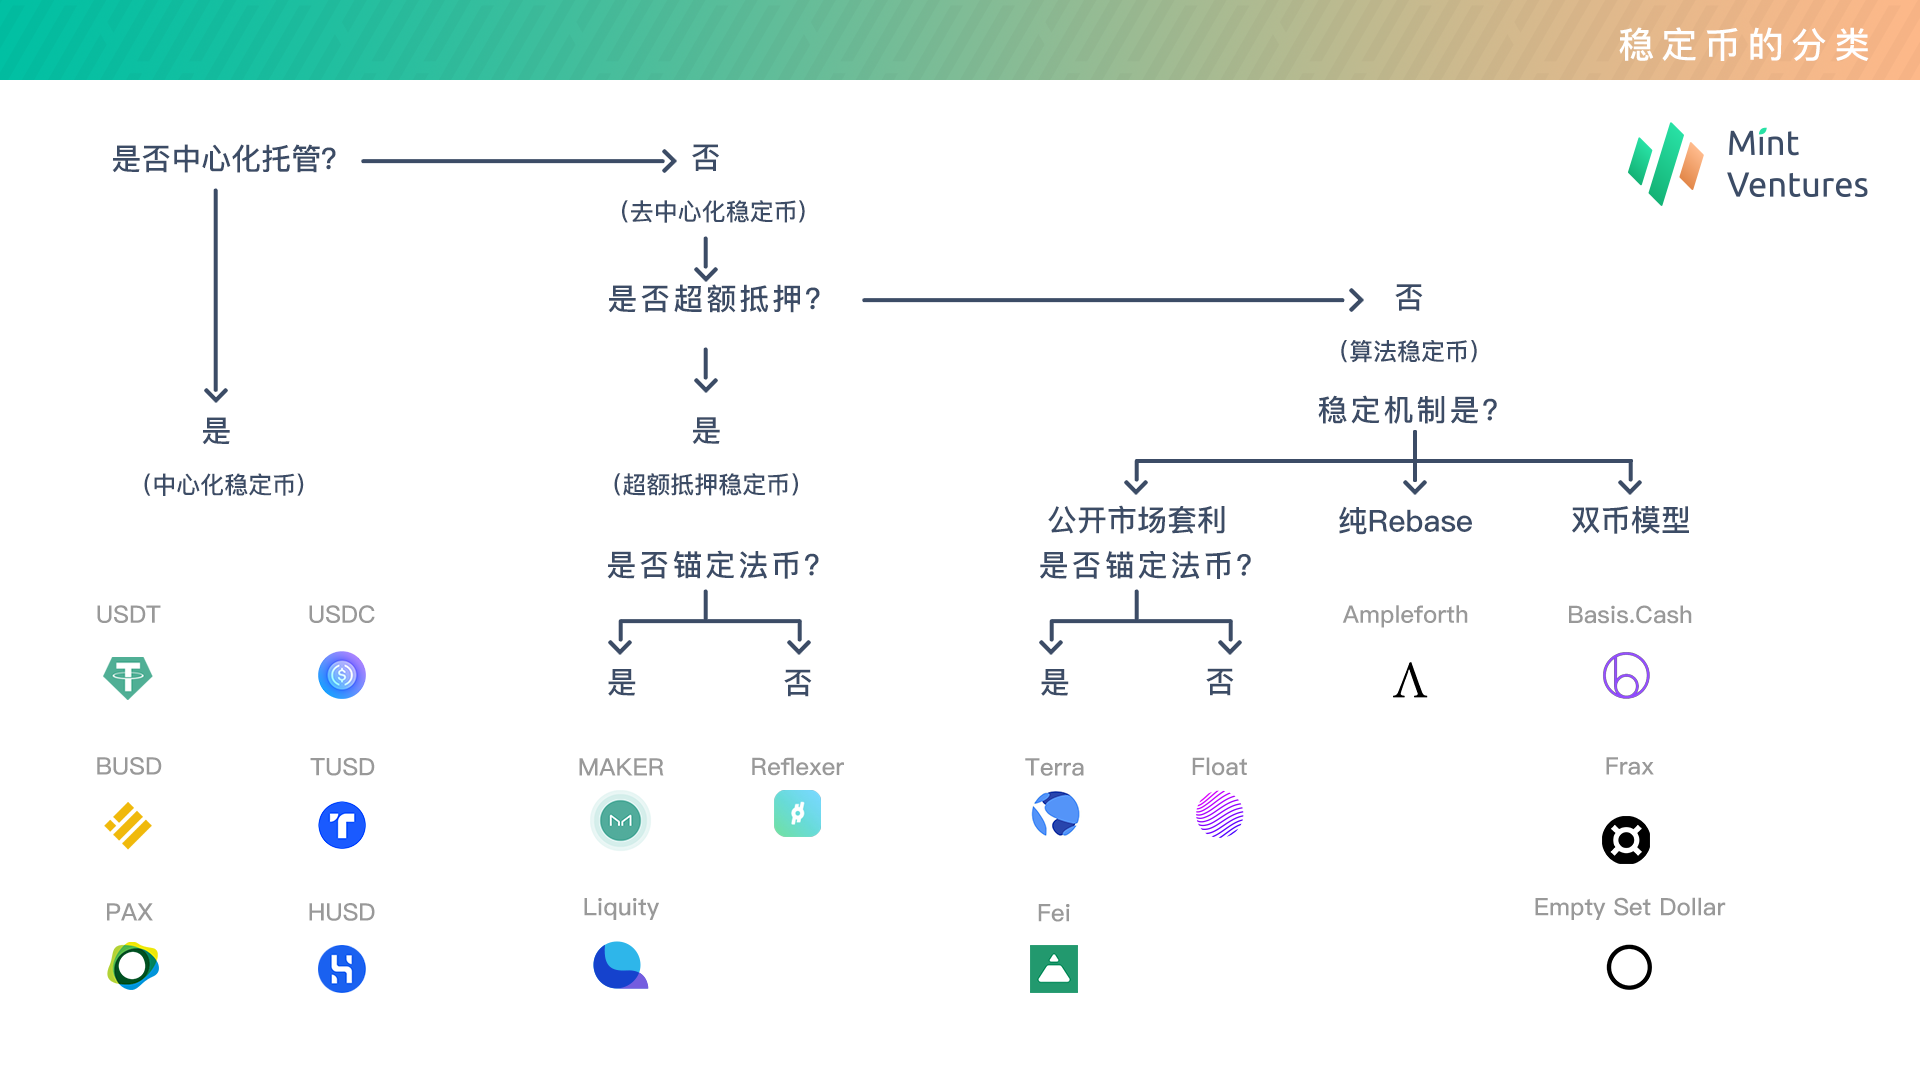
Trên thị trường hiện tại với tổng quy mô 115 tỷ đô la Mỹ, có rất nhiều loại stablecoin, chúng tôi thử phân loại các loại stablecoin như sau theo cơ chế.
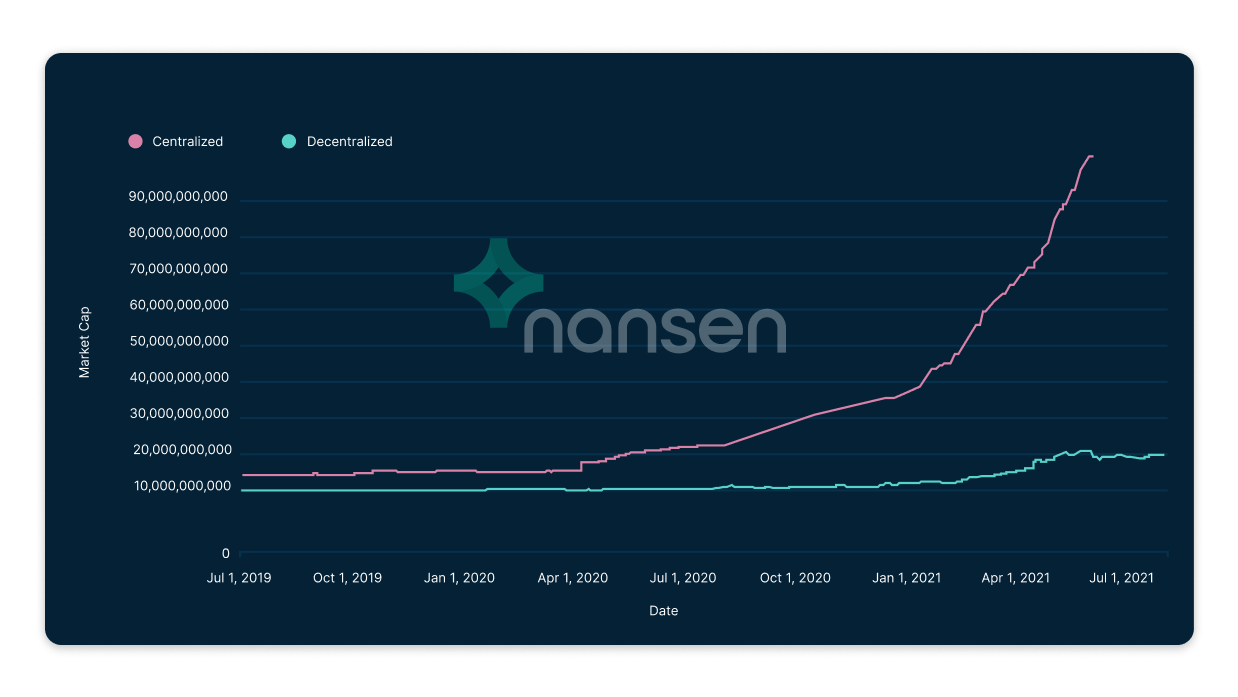
Trong thị trường stablecoin hiện tại, các stablecoin tập trung vẫn chiếm lĩnh xu hướng chủ đạo và tốc độ tăng trưởng của chúng cao hơn nhiều so với các stablecoin phi tập trung.
Mô tả hình ảnh
Đường cong tăng trưởng quy mô thị trường của stablecoin tập trung và phi tập trung, nguồn dữ liệu: Nansen
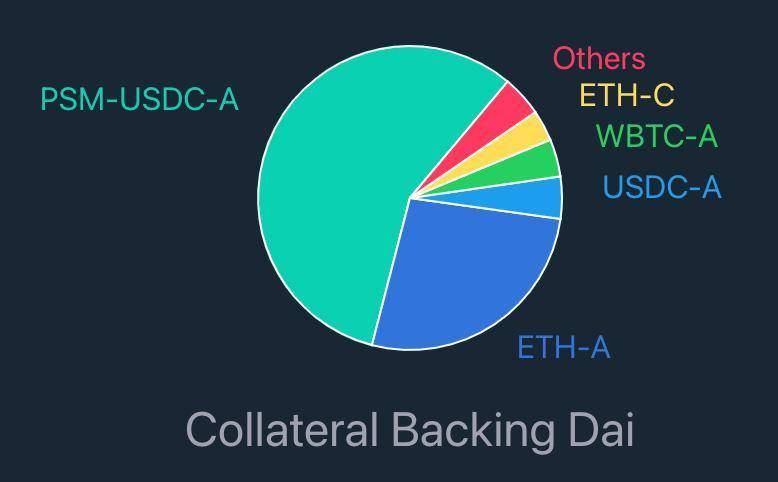
Ảnh hưởng của stablecoin tập trung thậm chí đã xâm chiếm lĩnh vực phi tập trung.Theo dữ liệu do Maker công bố vào tháng 6, gần 60% tài sản thế chấp của Dai là USDC.
Điều này cũng phản ánh tình thế tiến thoái lưỡng nan về chất lượng tài sản thế chấp không thể tránh khỏi của DAI stablecoin phi tập trung được thế chấp quá mức và tầm quan trọng của stablecoin thuật toán được sinh ra từ điều này.
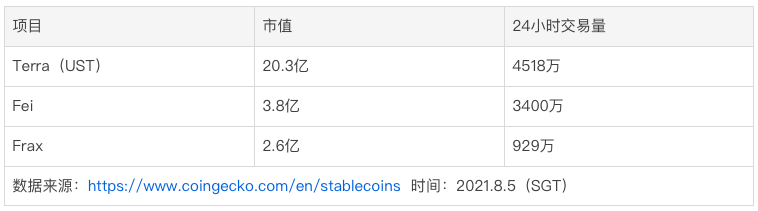
Trong lĩnh vực stablecoin thuật toán, hiện tại chỉ có Terra, Frax và Fei là những dự án duy nhất thực sự có thể giữ mỏ neo trong hầu hết thời gian.
Từ góc độ vốn hóa thị trường, vốn hóa thị trường của Fei và Frax kém hơn so với UST. Về các trường hợp sử dụng, nhờ sự phát triển của các ứng dụng sinh thái của Terra, kịch bản tiền tệ ổn định của Terra tốt hơn nhiều so với Fei và Frax.
Nói chung, stablecoin Terra do UST đại diện đứng đầu trong bảng xếp hạng tính toán ổn định, nhưng đối thủ cạnh tranh thực sự của nó vẫn là một stablecoin tập trung với lợi thế tuân thủ và được hỗ trợ bởi các nguồn tài nguyên khổng lồ. Do đó, lĩnh vực mã hóa duy trì kỳ vọng cao đối với các stablecoin thuật toán.
B. Lợi thế cạnh tranh của dự án và con hào
Thành công của Terra trong giai đoạn này đến từ một loạt các hành động liên tục được phối hợp chặt chẽ. Đội ngũ rất chú trọng đến việc "tăng cường điểm mạnh và tránh điểm yếu". Đằng sau thành công là cái bóng của sự hiểu biết sâu sắc về ngành và hoạch định chiến lược xuất sắc.
Cụ thể, trong giai đoạn đầu, nó tập trung nguồn lực của mình để xây dựng một hệ sinh thái xung quanh các đồng tiền ổn định và để hệ sinh thái phục vụ các đồng tiền ổn định. Sau khi hiệu ứng mạng trực tuyến và ngoại tuyến của stablecoin được hình thành, nó sẽ thúc đẩy ngược lại sự phát triển sinh thái và tạo thành một bánh đà tự củng cố.
Điều này tránh được "vấn đề sát thủ Ethereum" mà hầu hết các chuỗi công cộng gặp phải (đó là: tại sao bạn muốn tạo ra một hệ sinh thái mạnh mẽ hơn Ethereum?), và tránh rơi vào cuộc chiến trợ cấp ứng dụng tàn khốc, hay chính xác hơn: tránh sự kém hiệu quả và tính không chính xác của việc áp dụng trợ cấp.
Cho đến nay, Terra, với tư cách là một hệ sinh thái chuỗi công khai được xây dựng xung quanh giao thức stablecoin, chúng tôi tin rằng lợi thế cạnh tranh chính của nó nằm ở:
● Nó sử dụng chuỗi công khai POS của riêng mình và lõi Tendermint của Cosmos, mang lại nhiều lợi ích cho dự án——
2. Đủ nền tảng độc lập, cho phép Terra đưa ra các đề xuất điều chỉnh các thông số quan trọng khác nhau tùy theo những thay đổi của tình hình, bao gồm gas, chủ quyền, thuế chuyển nhượng, v.v. và có "hộp công cụ vĩ mô chuỗi công cộng" phong phú hơn để thích ứng với những thay đổi của thị trường và sự kết hợp của sản phẩm này, chuỗi công khai và cơ chế khai thác cũng cho phép toàn bộ hệ thống chịu được các cú sốc bên ngoài mạnh hơn và đối phó với quá trình chuyển đổi giữa chu kỳ tăng và giảm;
4. Rủi ro
3. Dựa trên sự phát triển của nhân Tendermint, nó đảm bảo khả năng tương tác của Terra với các hệ sinh thái bên ngoài khác trong tương lai, đồng thời cải thiện ranh giới lưu thông và không gian tưởng tượng của đồng tiền ổn định trong thế giới mã hóa.
● Hoạt động nhóm Stablecoin + DeFi: cung cấp các trường hợp sử dụng ban đầu cho stablecoin thông qua hệ sinh thái DeFi để giúp stablecoin khởi động nhanh chóng, hình thành giá trị thị trường và khối lượng giao dịch lớn, đồng thời nhanh chóng gia nhập mảng stablecoin đầu tiên; và sau đó Thông qua sự thâm nhập của tiền tệ ổn định sản phẩm vào nhiều lĩnh vực hơn, nó sẽ thúc đẩy ngược lại sự phát triển của hệ sinh thái Defi. Chiến lược nhóm stablecoin + Defi này đã tạo cho Terra một nền tảng tương đối vững chắc.
● Nguồn lực kinh doanh dồi dào: Người sáng lập ban đầu của Terra là một doanh nhân Internet nổi tiếng ở Hàn Quốc. Liên minh công nghiệp Terra Alliance được thành lập sau đó cũng đã giành được một số lượng lớn các công ty Internet hàng đầu ở Hàn Quốc. Cung cấp sản phẩm DeFi tiện lợi và rộng rãi hơn lối vào, và giới thiệu dân số Internet vào ma trận riêng của mình trên quy mô lớn.
● Môi trường dân số được mã hóa và quy định: Trại cơ sở của dự án Terra được đặt tại Hàn Quốc. Quốc gia này có dân số đầu tư tiền điện tử siêu cao và môi trường pháp lý tương đối thực dụng, cho phép việc khám phá của Terra vượt ra khỏi hộp cát và thực hành đầy đủ sản phẩm được mã hóa.thay đổi.
Những gì Terra đang thực hiện là câu chuyện được mong đợi nhất trong thế giới mã hóa hiện tại - sự phá vỡ các ứng dụng mã hóa và thế giới kinh doanh truyền thống. Sau khi thử nghiệm thành công, Terra rất hy vọng rằng nó có thể nhận ra nhiều hơn nữa việc hút các tài nguyên khác nhau của ngành mã hóa và mở rộng hệ sinh thái của nó.
Compound, Aave và Maker đều đã được hưởng lợi từ câu chuyện kể này trước đây và được định giá tăng, nhưng việc khám phá của họ có thể không kỹ lưỡng như Terra.
4. Rủi ro
Mặc dù giao thức Terra đã đạt được những tiến bộ ấn tượng chỉ trong vài năm kể từ khi thành lập, nhưng giá trị thị trường của nó cũng tăng lên đáng kể. Tuy nhiên, vẫn còn nhiều nỗi lo tiềm ẩn trong quá trình chạy nhanh của dự án.
1. Tập trung hóa
So với các dự án DeFi và chuỗi công khai khác, dự án Terra có mức độ tập trung cao. Điều này được phản ánh ở nhiều khía cạnh, chẳng hạn như: trong thiết kế phân phối mã thông báo, tỷ lệ mã thông báo được phân phối cho nhóm và các đối tác của nhóm rất cao. , điều này mang lại cho nhóm và các bên liên quan của nhóm quyền kiểm soát không tương xứng đối với dự án.
Nếu ai đó nói rằng nhóm Terra và liên minh lợi ích của họ thực sự có thể kiểm soát việc phê duyệt tất cả các đề xuất hiện tại, tôi tin rằng sẽ không có ai không đồng ý với điều này.
Ngoài việc phân phối mã thông báo, nền tảng của nhóm, sự hỗ trợ của dự án và quyền truy cập hiện tại vào các tài nguyên thương mại đều rất tập trung, chẳng hạn như một số lượng lớn các công ty Internet, kênh thanh toán, v.v. Lợi ích của việc này là rõ ràng, đó là việc vượt qua các rào cản giữa các sản phẩm blockchain và thế giới thực sẽ dễ dàng hơn.
Vấn đề tập trung hóa không chỉ là sự tập trung quá mức của quyền kiểm soát và khả năng chống lại quy định dễ bị tổn thương, mà điểm đáng lo ngại hơn là ý tưởng hỗ trợ công nghiệp do nhóm lãnh đạo có thể dẫn đến đổi mới tự do sinh thái và phản ứng hóa học không đủ, và sự ra đời của miễn phí Khả năng đổi mới và tốc độ phát triển của DeFi trong nền kinh tế thị trường chính xác là khả năng cạnh tranh cốt lõi của nó so với CeFi. Hiện tại, Terraform Labs đứng sau Terra thống trị thành lập và vận hành một số lượng lớn các dự án, liệu điều này có khiến những nhà phát triển thực sự sáng tạo coi Terra là một hệ sinh thái với nền kinh tế kế hoạch mạnh mẽ và do đó ngần ngại gia nhập Terra? Tất cả vẫn còn để được nhìn thấy.
2. Chính sách điều tiếthttps://www.chaiscan.com/
Như đã đề cập trước đó, một số nền kinh tế lớn do Hoa Kỳ và Trung Quốc đại diện đang chú ý và thậm chí xây dựng các khung pháp lý cho các doanh nghiệp mã hóa, đặc biệt là DeFi. Các quốc gia khác cũng bắt đầu thường xuyên có hành động chống lại các công ty mã hóa đa quốc gia do sàn giao dịch Binance làm đại diện. Khi Terra phải đối mặt với quy định, ngoài sự dễ bị tổn thương của tổ chức tập trung, quan trọng hơn, đó là tính nhạy cảm trong hoạt động kinh doanh của nó, điều này có thể thu hút sự giám sát chặt chẽ từ các chính phủ khác nhau.
Hiện tại, cho dù đó là tiền tệ ổn định, sản phẩm tiết kiệm hay tài sản tổng hợp trong danh mục sản phẩm của Terra, nó hiện là đối tượng điều chỉnh chính của nhiều quốc gia. Cho dù gần đây Binance đã hủy niêm yết tài sản chứng khoán được mã hóa của mình hay Uniswap đã chặn tài sản tổng hợp chứng khoán của Mirror và Synthetix ở giao diện người dùng, tất cả đều cho thấy sự tăng cường dần dần của sự ngăn chặn theo quy định.





