






ไม่อนุญาตให้ขายโทเค็น ต้องรอ 526 วันถึงจะคืนทุน PaperTrade ไม่มีคนเล่นแล้ว


- ประเด็นหลัก: แพลตฟอร์มสัญญา perpetual แบบสังเคราะห์ PaperTrade ประกาศว่าโทเค็นแพลตฟอร์ม PAPER ไม่สามารถโอนได้อย่างไม่มีกำหนด ส่งผลให้ปริมาณสัญญาคงค้างลดลงอย่างรวดเร็ว ผู้ใช้ที่เน้นฟาร์มairdrops ถอนตัว เผยให้เห็นว่าโมเดลเศรษฐกิจโทเค็นของแพลตฟอร์มพึ่งพาแรงจูงใจในการเก็งกำไรมากเกินไป และเผชิญกับความท้าทายในการพิสูจน์ PMF
- ปัจจัยสำคัญ:
- PAPER คงสถานะไม่สามารถโอนได้เพื่อป้องกันผู้โจมตีทำ short บิดเบือนราคา Paragon และ Aster ระงับสัญญา pre-market ส่วน Hyperliquid ชำระสถานะที่ยังไม่ปิดด้วยราคา 0.026296 ดอลลาร์
- หลังประกาศ ปริมาณ持仓 BTC ลดลง 41% เหลือ 230 ล้านดอลลาร์ ETH ลดลง 55% เหลือ 66.3 ล้านดอลลาร์ เงินไหลออกจากแพลตฟอร์มประมาณ 7% TVL เหลือ 58.3 ล้านดอลลาร์
- จากบัญชีทั้งหมด 23,675 บัญชี มีเพียงประมาณ 3,500 บัญชีที่ทำกำไร คิดเป็น 14% ใน 25 อันดับแรกที่ขาดทุน มี 21 รายที่ยังขาดทุนแม้รวมรางวัล staking แล้ว
- ขาดทุนทุก 1 ดอลลาร์ได้รับเพียง 10 PAPER คำนวณจากรางวัล staking เฉลี่ยวันละ 0.00019 ดอลลาร์ ระยะเวลาคืนทุนยืดออกไปเป็นประมาณ 526 วัน
- ทางการปรับเส้นโค้งการออกโทเค็น ในอนาคตทุกการขาดทุน 100 ล้านดอลลาร์จะสร้าง PAPER คิดเป็น 0.1% ของอุปทานรวม ค่อยๆ เจือจางข้อได้เปรียบของวาฬรายแรกๆ
- PAPER ไม่มีเพดานอุปทานสูงสุดแบบตายตัว มีเงินเฟ้อต่อเนื่อง และเมื่อเปิดให้โอนได้ แรงกดดันในการขายที่สะสมอาจก่อให้เกิดปฏิกิริยาลูกโซ่ ลดทอนรายได้ของโปรโตคอลและผลตอบแทนจาก staking
ต้นฉบับ | Odaily(@OdailyChina)
ผู้เขียน|Golem(@web 3_golem)
PAPER อาจกลายเป็นเหรียญในเกม単機版ของ PaperTrade ไปแล้ว
เช้าวันนี้ PaperTrade แพลตฟอร์มสัญญา perpetual แบบสังเคราะห์ที่มีจุดเด่นเรื่องเลเวอเรจ 1000 เท่าและการขุดจากการถูกล้างพอร์ต ได้ทิ้งระเบิดลูกใหญ่ใส่ตลาด นั่นคือโทเคนแพลตฟอร์ม PAPER จะคงสถานะไม่สามารถโอนได้ โดยกำหนดเวลาที่ชัดเจนในการเปิดให้โอนหรือซื้อขายในตลาดรองจะถูกเลื่อนออกไปอย่างไม่มีกำหนด เหตุผลเพื่อป้องกันไม่ให้ผู้โจมตีทำ short PAPER ควบคู่กับการปั่นราคาเพื่อดึงเงินออกจาก pools ของ PaperTrade
หลังจากข่าวออกไป Paragon และ Aster ต่างระงับการซื้อขายสัญญา perpetual ก่อนเปิดตลาดของ PAPER ทันที ขณะที่ตำแหน่งที่เปิดอยู่ทั้งหมดบน Hyperliquid ถูกชำระบัญชีที่ราคา 0.026296 ดอลลาร์
Jez ผู้ก่อตั้ง PaperTrade ยังได้โพสต์บนแพลตฟอร์ม X ตอบโต้ข้อโต้แย้งเรื่อง PAPER ไม่สามารถโอนได้ โดยกล่าวว่า "การโจมตีแบบมุ่งร้ายต่อ PAPER เป็นปัญหาที่ยังไม่ได้แก้ไขในขณะนี้ ทีมไม่มีเวลา 6 เดือน (กำหนดการเดิมของการเปิดตัวสัญญา PAPER) ในการหาแนวทางแก้ไขที่มีประสิทธิภาพ จึงถูกบังคับให้ตัดสินใจเช่นนี้"
ขณะเดียวกัน Jez ยังเสริมอย่างมั่นใจว่า "ไม่ว่าโทเคนจะโอนได้หรือไม่ ก็ไม่ได้เปลี่ยนการตัดสินใจของ degen ว่าจะเทรดบน PaperTrade ในระยะยาวหรือไม่ ประสิทธิภาพการดำเนินงาน คุณภาพของเว็บไซต์ กลไก และเศรษฐศาสตร์การเทรดต่างหากที่จะเป็นตัวกำหนด"
แต่เห็นได้ชัดว่า Jez ยังมองโลกในแง่ดีเกินไป ตามข้อมูลอย่างเป็นทางการของ PaperTrade นับตั้งแต่ PaperTrade ประกาศเมื่อเวลา 6:20 น. ของวันนี้ ปริมาณตำแหน่งเปิดของสัญญาบนแพลตฟอร์มลดลงอย่างมีนัยสำคัญ ณ เวลาที่เขียน ปริมาณตำแหน่งเปิด BTC ลดลงจาก 390 ล้านดอลลาร์เหลือ 230 ล้านดอลลาร์ ลดลง 41% ส่วนปริมาณตำแหน่งเปิด ETH ลดลงจาก 150 ล้านดอลลาร์เหลือ 66.3 ล้านดอลลาร์ ลดลง 55%
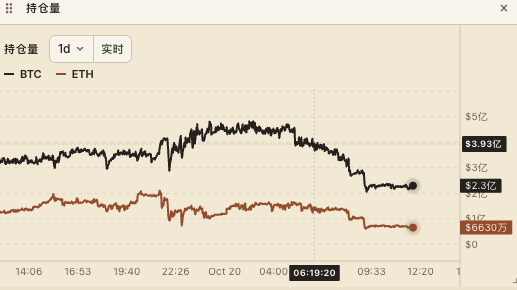
เงินทุนบนแพลตฟอร์ม PaperTrade ก็มีไหลออกเล็กน้อย ณ เวลาที่เขียน เงินทุนไหลออกจากแพลตฟอร์มประมาณ 7% TVL เหลือ 58.3 ล้านดอลลาร์ โดยจุดสูงสุดในอดีตอยู่ที่ประมาณ 100 ล้านดอลลาร์
การเปลี่ยนแปลงของข้อมูลเช่นนี้เพียงพอที่จะบ่งชี้ว่าผู้ใช้สัดส่วนมากบน PaperTrade ไม่ใช่เทรดเดอร์ตัวจริง แต่เป็นนักฟาร์มairdrops ที่เทรดจับคู่เพื่อรับโทเคน PAPER นักฟาร์มเหล่านี้หวังผลตอบแทนจากการ staking PAPER รวมถึงมูลค่าที่สามารถแปลงเป็นเงินได้ในอนาคตของ PAPER เมื่อทาง oficial ประกาศว่า PAPER ไม่เปิดให้โอนได้ ก็หมายความว่า PAPER ไม่มีมูลค่าที่จะแปลงเป็นเงินได้อีกต่อไป เท่ากับว่า PAPER ได้กลายเป็นศูนย์แล้ว
ผลตอบแทนจากการ staking PAPER เพียงอย่างเดียวไม่เพียงพอต่อการขาดทุนจากการเทรด
เหตุใดมูลค่าที่แปลงเป็นเงินได้ของ PAPER จึงสำคัญ เพราะในปัจจุบันผลตอบแทนจากการ staking PAPER ไม่เพียงพอที่จะชดเชยการขาดทุนจากการเทรด
ตามข้อมูลของแพลตฟอร์ม PaperTrade ในจำนวนบัญชีทั้งหมด 23,675 บัญชี มีเพียงประมาณ 3,500 บัญชีที่อยู่ในสถานะมีกำไร คิดเป็นสัดส่วนเพียง 14% เทรดเดอร์ส่วนใหญ่ขาดทุน
การเทรดทางการเงินมี "กฎ 80/20" อยู่ในตัวอยู่แล้ว เทรดเดอร์ที่ทำกำไรได้ในตลาดย่อมเป็นคนส่วนน้อย เหตุผลที่วาฬบางตัวยังยินดีขาดทุนหลายแสนถึงหลายล้านดอลลาร์บน PaperTrade ก็เพื่อต้องการรับ PAPER พวกเขาไม่ได้มุ่งหวังกำไรจากการเทรดสัญญาเพียงอย่างเดียว แต่ต้องการผลตอบแทนจากการ staking PAPER และมูลค่าที่แปลงเป็นเงินได้ในอนาคต
แต่ตามสถิติของ Lookonchain ในบรรดาเทรดเดอร์ 25 อันดับแรกที่ขาดทุนมากที่สุดบน PaperTrade มี 21 รายที่ยังขาดทุนอยู่แม้จะรวมผลตอบแทนจากการ staking แล้ว มีเพียง 4 รายที่กำไรโดยรวม เทรดเดอร์เหล่านี้มีปริมาณการเทรดสะสม 111.5 พันล้านดอลลาร์ ได้รับ PAPER 2.06 พันล้าน枚 คิดเป็น 23.4% ของอุปทานทั้งหมด ได้รับรางวัล USDC 11.61 ล้านดอลลาร์ คิดเป็น 20.6% ของรางวัลทั้งหมด
ในจำนวนนี้ พี่หม่าจี้อันดับที่ 10 ของตารางขาดทุน ขาดทุนรวม 833,000 ดอลลาร์ ได้รับ airdrop PAPER สะสม 64.9 ล้าน枚 ผลตอบแทนจากการ staking PAPER ประมาณ 410,000 ดอลลาร์ หลังหักลบแล้วยังขาดทุน 420,000 ดอลลาร์
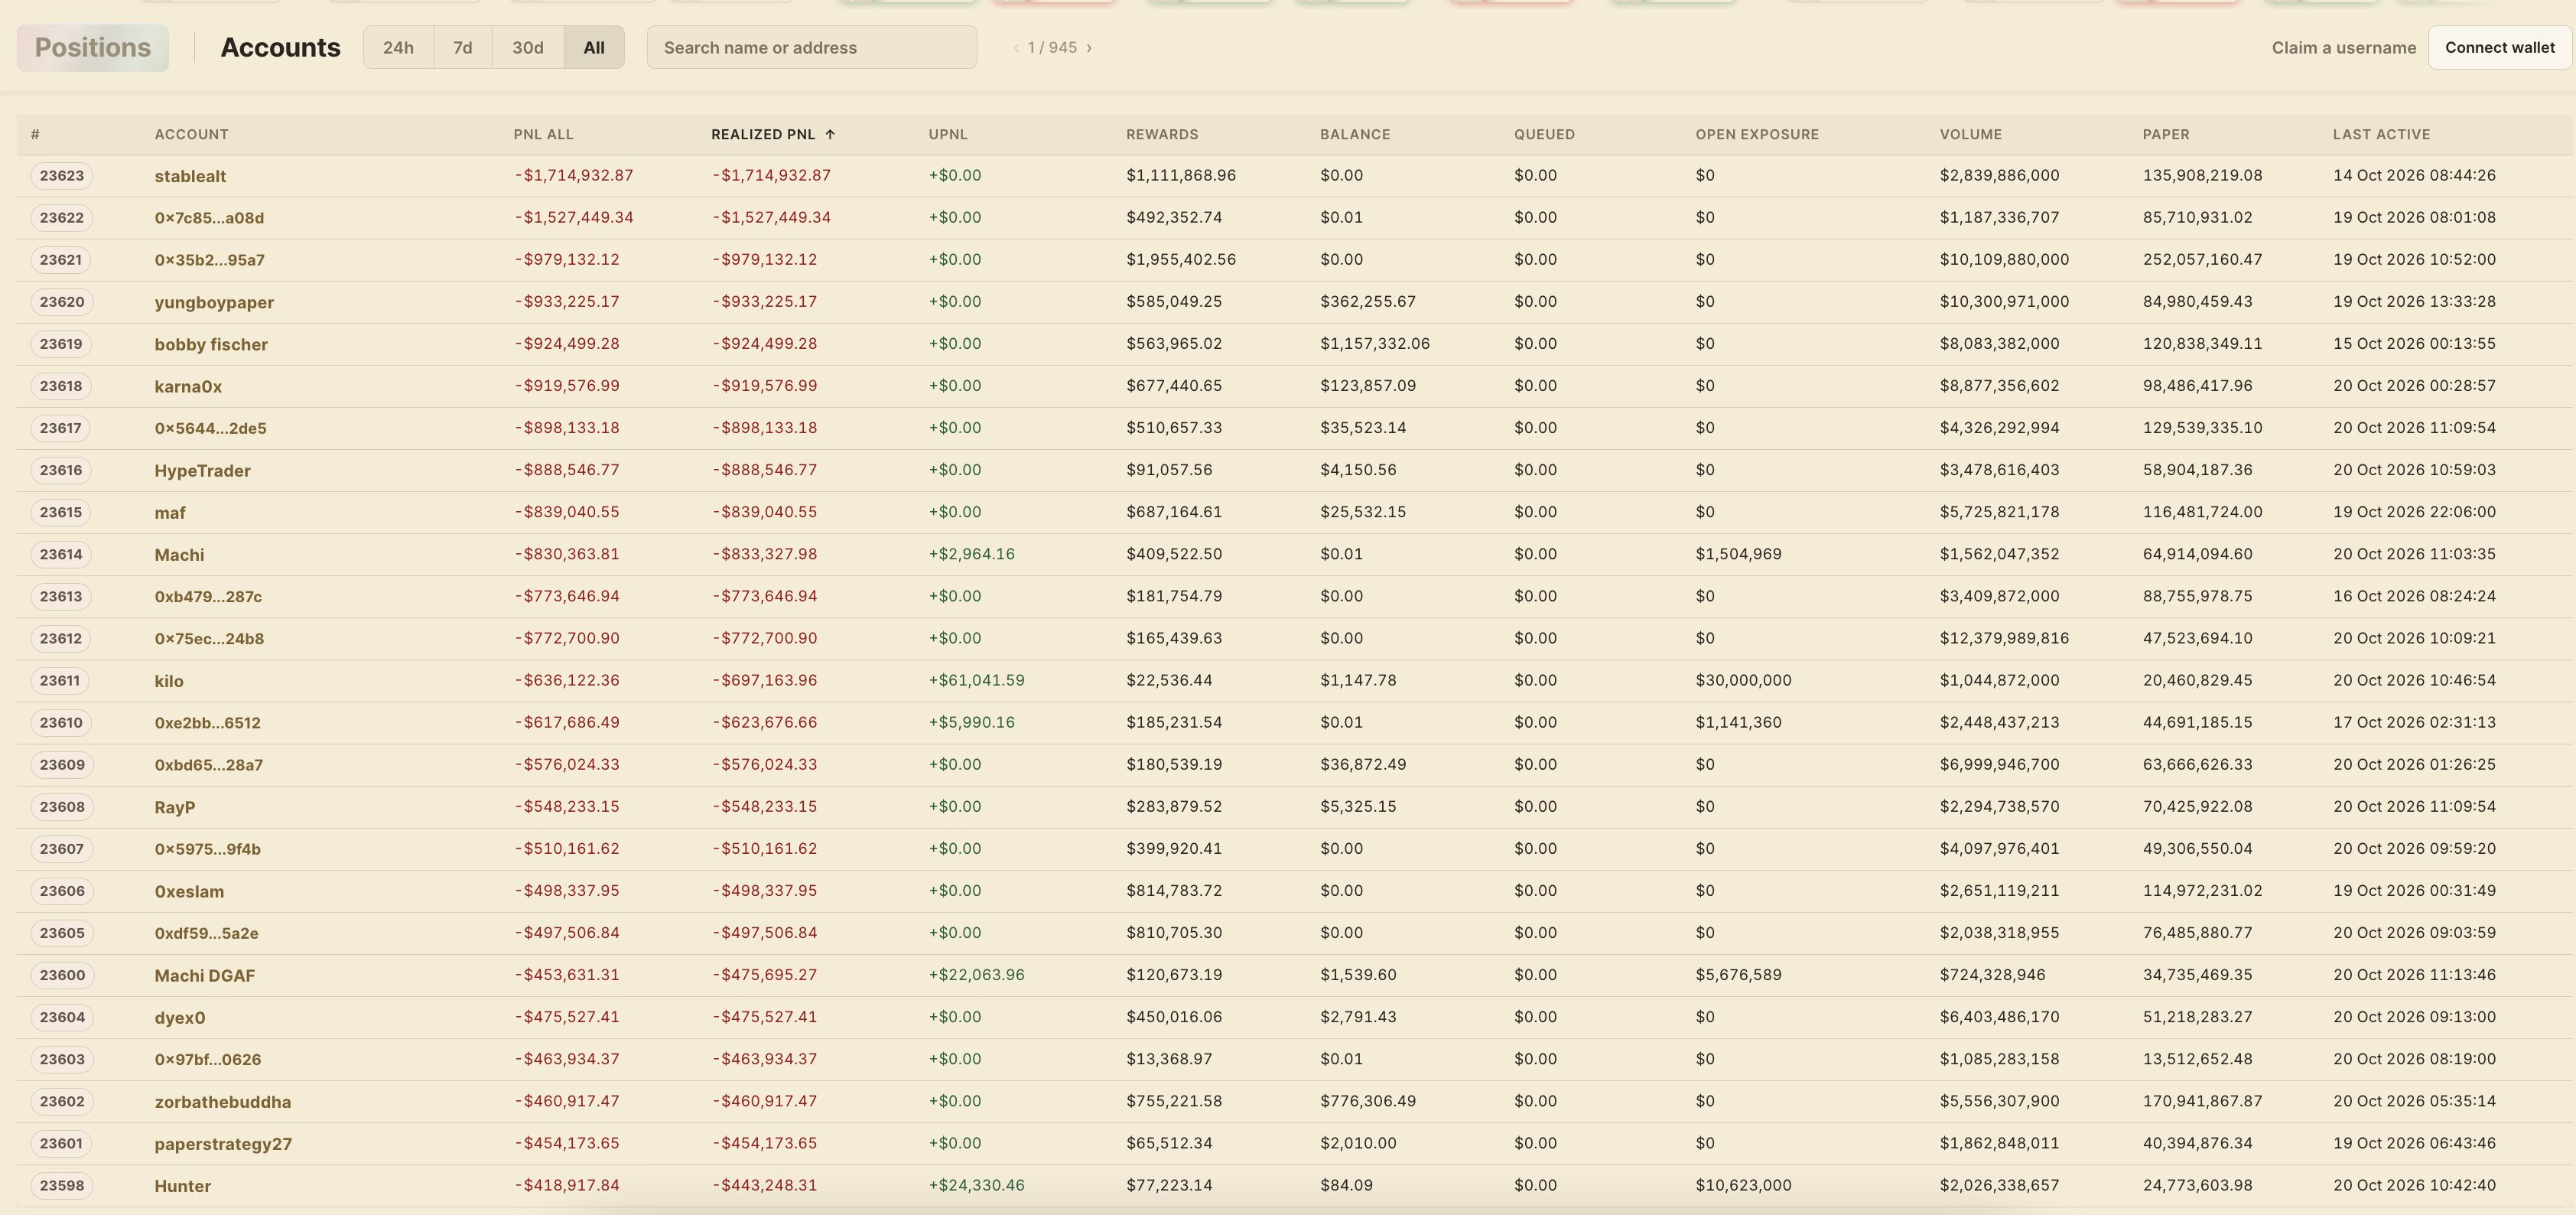
ปัจจุบันทุกการขาดทุน 1 ดอลลาร์จะได้รับ PAPER ลดลงเหลือ 10 枚 คำนวณตามผลตอบแทน staking เฉลี่ยต่อวันในปัจจุบัน (0.00019 ดอลลาร์/枚) ระยะเวลาคืนทุนได้ขยายออกไปเป็นประมาณ 526 วัน (หากผลตอบแทน PAPER ไม่ลดลง ระยะเวลาคืนทุนจะอยู่ที่ประมาณ 50 วัน)
ก่อนที่ PaperTrade จะประกาศว่า PAPER ไม่เปิดให้โอน ผู้ใช้เหล่านี้ยังมีแรงจูงใจในการเข้าร่วม แม้จะสมมติว่าราคาปิดสุดท้ายของ PAPER บน Hyperliquid (0.026296 ดอลลาร์) เป็นราคาสปอตสุดท้ายของ PAPER airdrop PAPER 64.9 ล้าน枚 ของพี่หม่าจีก็จะมีมูลค่าประมาณ 1.68 ล้านดอลลาร์ พี่หม่าจีจะพลิกจากขาดทุนเป็นกำไรทันทีเกินกว่า 1.2 ล้านดอลลาร์
อย่างไรก็ตาม ตอนนี้นักฟาร์มairdrops ที่ขาดทุนซึ่งหวังจะค่อยๆ คืนทุนจากผลตอบแทน staking ไม่มีหวังอีกต่อไปภายใต้กฎการแจก PAPER ในปัจจุบัน (หมายเหตุ Odaily: เนื่องจาก Papertrade ใช้กลไกกำไรขาดทุนแบบอสมมาตร จึงไม่สามารถทำปริมาณแบบ无损ได้ อ่านเพิ่มเติม: ทำไมคุณถึงถูก Papertrade ฟาร์มย้อนศร?)
ลองถามดูว่า หากโทเคนที่คุณถืออยู่ไม่มีตลาด ไม่มีราคา และไม่สามารถออกได้ ทำได้เพียงพึ่งพาการ staking เพื่อรับผลตอบแทน (เงินปันผล USDC) คุณยังมั่นใจที่จะขาดทุนต่อไปหรือไม่?
ข่าวดี: ปัญหาความได้เปรียบเริ่มต้นของวาฬรายearly กำลังได้รับการแก้ไข
ประกาศของ PaperTrade วันนี้ นอกจากเรื่อง "ไม่เปิดให้โอน PAPER" แล้ว ยังมีข่าวดีอีกอย่าง คือ PaperTrade กำลังแก้ไขปัญหาความได้เปรียบเริ่มต้นที่มากเกินไปของวาฬรายearly ด้วยการปรับเส้นโค้งการออก PAPER
ตามคำอธิบายอย่างเป็นทางการ ในอนาคตทุกๆ การขาดทุนของเทรดเดอร์ 1 ล้านดอลลาร์ จะมีการ mint PAPER เทียบเท่า 0.1% ของอุปทานทั้งหมดในขณะนั้น (สัดส่วนที่แน่นอนขึ้นอยู่กับอัตราการออก ณ เวลาที่อัปเกรดสัญญา) เมื่อ pools ของโปรโตคอลต่ำกว่า 2 ล้านดอลลาร์ จะไม่มีการออก PAPER แบบคงที่ตามอัตราส่วนขาดทุน 1:100 อีกต่อไป แต่จะใช้ตัวคูณถ่วงน้ำหนักที่เพิ่มขึ้นตามเวลาแทน
PaperTrade ยังระบุด้วยว่า แม้การเปลี่ยนแปลงเหล่านี้จะส่งผลต่อปริมาณการออก PAPER ในระยะสั้นน้อยมาก แต่ในระยะยาวจะค่อยๆ เจือจางสิทธิของผู�ือรายเก่า และทำให้ผู้ใช้ใหม่ได้รับความได้เปรียบ ในที่สุด สถานะอุดมคติของระบบ PAPER คือการเข้าใกล้กลไกค่าคอมมิชชั่นของ exchange มากขึ้น
ก่อนหน้านี้ กลไก "ประสิทธิภาพการออกโทเคนลดลงเรื่อยๆ ตามการเติบโตของ LP ของโปรโตคอล" ของ PaperTrade ถูกตลาดวิพากษ์วิจารณ์ว่าสร้างความได้เปรียบเริ่มต้นที่ชัดเจนมาก ภายใต้การขาดทุนที่เท่ากัน ผู้ใช้รายearly จะได้รับ PAPER มากกว่าผู้เข้าร่วมรายหลัง ส่งผลให้ผู้ใช้รายearly ได้รับผลตอบแทน staking PAPER สูงกว่าผู้เข้าร่วมรายหลังเสมอ
แม้กลไกการลดลงของการออกเช่นนี้จะกระตุ้นให้ผู้ใช้เข้าร่วมโดยเร็วได้อย่างมีประสิทธิภาพ แต่ความแตกต่างของการออกที่มากเกินไปก็ส่งผลลบอย่างชัดเจนต่อแรงจูงใจของผู้เข้าร่วมรายหลัง ดังนั้น การปรับเส้นโค้งการออก PAPER ในครั้งนี้ทำให้วาฬรายหลังที่เข้าร่วม PaperTrade มีเงื่อนไขที่จะไล่ตามความได้เปรียบเริ่มต้นของวาฬรายearly ได้
PMF ยังต้องพิสูจน์
แต่ปัญหาที่ PaperTrade เผชิญจริงๆ แล้วมีมากกว่าสองข้อข้างต้น (การโจมตีปั่นราคา, เส้นโค้งการออก PAPER) ยังมีปัญหาเช่น อุปทานโทเคน PAPER ไม่มีเพดานสูงสุด, แรงกดดันขายสะสมที่อาจเกิดขึ้นของ PAPER เป็นต้น
อุปทานเริ่มต้นของ PAPER เป็น 0 และอุปทานรวมของโทเคนก็ไม่มีเพดานสูงสุด กล่าวคือ PAPER จะถูกออกเพิ่มขึ้นเรื่อยๆ เงินเฟ้อตลอดไป สิ่งนี้ก่อให้เกิดปัญหาว่า แม้ทาง oficial จะเปลี่ยนเส้นโค้งการออก PAPER ทำให้ปัญหาความได้เปรียบเริ่มต้นของวาฬรายearly บรรเทาลง แต่เมื่อ PAPER ถูกออกเพิ่มขึ้นเรื่อยๆ และปริมาณ staking เพิ่มขึ้นเรื่อยๆ ก็ย่อมจะเจือจางสัดส่วนของผู�ือ PAPER ที่มีอยู่เดิมในปริมาณ staking ทั้งหมดอย่างต่อเนื่อง ทำให้ผลตอบแทน staking ลดลง ขณะที่การเติบโตของรายได้โปรโตคอลอาจไม่สามารถตามทันความเร็วของการเจือจางนี้ได้
ประการที่สอง ยิ่ง PaperTrade เลื่อนการเปิดให้โอนและซื้อขายโทเคน PAPER นานเท่าไร ความปรารถนาที่จะคืนทุนของผูzถือก็จะยิ่งถูก "กดอัด" มากขึ้นเท่านั้น เหมือนสปริงที่ถูกกดแบนอย่างต่อเนื่อง เมื่อถึงวันที่ PAPER เปิดให้โอนและซื้อขายอย่างเป็นทางการ ผูzถือเหล่านี้มีแนวโน้มจะขายโทเคนเพื่อคืนทุนโดยตรง ก่อให้เกิดแรงกดดันขายมหาศาล แรงกดดันขายที่สะสมเพิ่มขึ้นเรื่อยๆ นี้จะเป็นดาบของ Damocles ที่แขวนอยู่เหนือหัว PaperTrade ตลอดไป
แรงกดดันขายนี้ยังจะก่อให้เกิดปฏิกิริยาลูกโซ่ Galaxy Research ยังเคยชี้ให้เห็นว่า ราคาตลาดของ PAPER จะส่งผลต่อขนาดกิจกรรมการขุดของ Users ซึ่งจะกำหนดรายได้ระยะยาวของโปรโตคอล ราคาโทเคนที่ลดลงจะทำให้กิจกรรมการขุดของ Users ลดลง ซึ่งอาจทำให้รายได้โปรโตคอลและผลตอบแทน staking อ่อนแอลงอีก
Jez ผู้ก่อตั้ง PaperTrade กล่าวว่าความสำเร็จของ Papertrade ขึ้นอยู่กับว่าในที่สุดมันมี PMF หรือไม่ เขาเชื่อว่า PaperTrade เป็นวิธีที่เร็วที่สุดในการเปลี่ยนเงินของ Users ให้เป็นการเปิดรับความเสี่ยงแบบ leveraged บนチェーンใดก็ได้
กล่าวโดยสรุป PaperTrade เป็นสนามเด็กเล่นบนチェーンขั้นสุดยอดที่ออกแบบมาสำหรับ "นักพนัน" แต่จุดที่ดึงดูด Users มากที่สุดในปัจจุบันกลับเป็นผลตอบแทน staking และการขุดจากปริมาณการเทรด สิ่งที่ Users ใส่ใจมากกว่าดูเหมือนจะเป็น "ผลตอบแทนที่มั่นคง" คาสิโนที่พยายามรักษา Users ด้วยการออกแบบผลตอบแทนที่มั่นคง นักพนันตัวจริงจะมาหรือไม่? นี่คือคำถามที่ PaperTrade ต้องคิด





