


Polymarket คัมภีร์การทำตลาด


- มุมมองหลัก: เอกสารวิชาการฉบับหนึ่งได้สร้างกรอบการทำตลาดที่สมบูรณ์สำหรับตลาดทำนาย ซึ่งคล้ายกับโมเดล Black-Scholes โดยผ่านการแปลง Logit โมเดลการแพร่กระจายแบบกระโดด และการแยกตัวประกอบปัจจัยเสี่ยง ซึ่งแก้ไขจุดบกพร่องหลักของตลาดทำนายในปัจจุบันที่ขาดเครื่องมือการกำหนดราคาเชิงปริมาณและการจัดการความเสี่ยง มีศักยภาพที่จะผลักดันอุตสาหกรรมให้ก้าวหน้าจากการขับเคลื่อนด้วยสัญชาตญาณไปสู่วิศวกรรมทางการเงิน
- องค์ประกอบสำคัญ:
- โมเดลหลักใช้การแปลง Logit เพื่อแมปความน่าจะเป็นไปยังพื้นที่ไร้ขอบเขต และนำเข้าโมเดลการแพร่กระจายแบบกระโดดเพื่ออธิบายความผันผวนประจำวันของความเชื่อในตลาดทำนายและการกระทบจากข่าว คุณสมบัติ Martingale หมายความว่าผู้ทำตลาดเพียงแค่ต้องกำหนดราคาให้กับ "ความไม่แน่นอน" (ความผันผวน) แทนที่จะเป็น "ทิศทาง"
- กรอบนี้กำหนด Greeks สำหรับตลาดทำนาย (เช่น Delta = p(1-p)) และความเสี่ยงสี่ประเภท (ทิศทาง ความโค้ง ความเข้มข้นของข้อมูล ข้ามเหตุการณ์) และจัดการสินค้าคงคลังโดยอิงจากโมเดล Avellaneda-Stoikov ที่ได้รับการปรับปรุง ทำให้สเปรดสามารถปรับเปลี่ยนได้ตามสินค้าคงคลัง ความผันผวน และเวลาที่เหลืออยู่
- เอกสารได้เสนอและได้สูตรการกำหนดราคาสำหรับอนุพันธ์สำคัญห้าประเภท (เช่น การแลกเปลี่ยนความแปรปรวนของความเชื่อ การแลกเปลี่ยนความสัมพันธ์) ซึ่งเป็นชุดเครื่องมือสำหรับผู้ทำตลาดในการป้องกันความเสี่ยงส่วนหาง นี่คือกุญแจสำคัญในการบรรลุสเปรดที่แคบและสภาพคล่องสูง
- ผ่านการกรอง Kalman และอัลกอริทึม EM ได้สร้างกระบวนการที่สมบูรณ์สำหรับการปรับเทียบพารามิเตอร์สำคัญ (เช่น ความผันผวนของความเชื่อ σ_b, ความเข้มข้นของการกระโดด λ) จากข้อมูลตลาดที่มีเสียงรบกวน และสร้างพื้นผิวความผันผวนของความเชื่อ ทำให้โมเดลสามารถใช้งานได้จริง
- การทดสอบยืนยันแสดงให้เห็นว่าโมเดลนี้มีประสิทธิภาพเหนือกว่าวิธีการเดินสุ่ม GARCH และการสร้างโมเดลในพื้นที่ความน่าจะเป็นโดยตรงอย่างมีนัยสำคัญในแง่ของข้อผิดพลาดในการทำนาย โดยเฉพาะอย่างยิ่งใกล้กับความน่าจะเป็นสุดขั้ว ซึ่งพิสูจน์ถึงความจำเป็นของการสร้างโมเดลในพื้นที่ Logit
ชื่อต้นฉบับ: Toward Black-Scholes for Prediction Markets: A Unified Kernel and Market-Maker's Handbook
แหล่งที่มา: Daedalus Research
แปล, หมายเหตุ: MrRyanChi (X: @MrRyanChi)
ตั้งแต่วันแรกที่ก่อตั้ง @insidersdotbot ก็มีผู้ใช้ถามผมว่าเป็นไปได้ไหมที่จะทำตลาดผ่านผลิตภัณฑ์ของเรา เมื่อ Polymarket เปิดตัวโปรแกรมจูงใจผู้ทำตลาด การอภิปรายเกี่ยวกับการทำตลาดในกลุ่มต่างๆ ก็ยิ่งร้อนแรงขึ้น
อย่างไรก็ตาม เช่นเดียวกับการเก็งกำไร การทำตลาดเป็นสาขาวิชาที่ต้องใช้คณิตศาสตร์ที่เข้มงวดในการอภิปราย ไม่ใช่แค่การวางคำสั่งทั้งสองฝ่ายและให้สภาพคล่องแล้วจะได้เงินมา ผู้ทำตลาดสัญญาในวงการเหรียญดั้งเดิมทำกำไรได้มหาศาลแล้ว แต่ผู้ทำตลาดในตลาดทำนายยังอยู่ในระยะเริ่มต้น และมีโอกาสทำกำไรมากมาย
บังเอิญเมื่อไม่นานมานี้ จากการแนะนำของเซียนควอนตัมบางคน ได้เห็นบทความวิชาการของ @0x_Shaw_dalen สำหรับ @DaedalusRsch ซึ่งอธิบายตรรกะของกลยุทธ์การทำตลาดทั้งหมดของ Polymarket อย่างครบถ้วน รวมถึงวิธีการดำเนินการกลยุทธ์เหล่านี้อย่างเป็นรูปธรรม
ต้นฉบับครั้งนี้มีความเป็นเทคนิคมากกว่าครั้งที่แล้วถึง 100 เท่า ดังนั้นจึงมีการปรับปรุงใหม่ วิจัย วิเคราะห์อย่างมากมาย พยายามทำให้ทุกคนไม่ต้องค้นหาข้อมูลเพิ่มเติมก็สามารถเข้าใจภาพรวมของการทำตลาดในตลาดทำนายได้
ไม่ว่าคุณจะตั้งเป้าหมายที่จะเป็นเจ้ามือใหญ่รายต่อไปในตลาดทำนาย หรือจะได้รับผลลัพธ์ใหญ่จากการแจกฟรีและสิ่งจูงใจสภาพคล่อง คุณจำเป็นต้องมีความเข้าใจที่สมบูรณ์เกี่ยวกับวิธีการทำตลาดระดับสถาบัน และนี่คือสิ่งที่บทความนี้จะทำเพื่อคุณ
คำนำ
ก่อนเริ่มต้น ขอถามคุณสองคำถาม
ข้อแรก: คุณกำลังทำตลาดบน Polymarket สัญญา "ทรัมป์ชนะการเลือกตั้ง" ราคาอยู่ที่ $0.52 คุณวางคำสั่งซื้อที่ $0.51 และคำสั่งขายที่ $0.53 ทันใดนั้น CNN รายงานข่าวใหญ่ ควรปรับสเปรดของคุณเป็นเท่าไหร่? $0.02? $0.05? $0.10?
คุณไม่รู้ ไม่มีใครรู้ เพราะไม่มีสูตรบอกคุณว่า "ข่าวนี้มีค่าสเปรดกี่เปอร์เซ็นต์"
ข้อที่สอง: คุณกำลังทำตลาดในสามตลาดพร้อมกัน: "ทรัมป์ชนะเพนซิลเวเนีย", "พรรครีพับลิกันชนะวุฒิสภา", "ทรัมป์ชนะมิชิแกน" คืนวันเลือกตั้ง ผลลัพธ์ของรัฐสำคัญแรกออกมา สามตลาดผันผวนรุนแรงพร้อมกัน พอร์ตโฟลิโอทั้งหมดของคุณขาดทุน 40% ใน 3 นาที
หลังจากวิเคราะห์ย้อนหลัง คุณพบว่าปัญหาไม่ใช่การตัดสินใจทิศทางผิด แต่คุณไม่มีเครื่องมือวัดเลยว่าความเสี่ยงที่ "สามตลาดนี้เคลื่อนไหวพร้อมกัน" มีมากแค่ไหน
สองปัญหานี้ ในตลาดออปชั่นดั้งเดิม ได้รับการแก้ไขในปี 1973 แล้ว
ปี 1973 สูตร Black-Scholes ให้ภาษาร่วมกับทุกคน ผู้ทำตลาดรู้วิธีกำหนดสเปรด (ความผันผวนโดยนัย) นักเทรดรู้วิธีป้องกันความเสี่ยงของหลายตำแหน่งที่เชื่อมโยงกัน (Greeks และความสัมพันธ์) ระบบนิเวศอนุพันธ์ทั้งหมด ตั้งแต่สวอปความแปรปรวน ดัชนี VIX ไปจนถึงสวอปความสัมพันธ์ ล้วนสร้างขึ้นบนพื้นฐานนี้
ก่อนหน้านี้โชคดีที่ได้เห็นภูมิปัญญาของผู้คิดค้นโมเดล BS ที่มหาวิทยาลัยจีนแห่งฮ่องกง
แต่ในปี 2025 ของตลาดทำนาย? ผู้ทำตลาดปรับสเปรดด้วยสัญชาตญาณ นักเทรดตัดสินความผันผวนด้วยความรู้สึก ไม่มีใครสามารถตอบได้อย่างแม่นยำว่า "ความผันผวนของความเชื่อในตลาดนี้คือเท่าไหร่"
ตลาดทำนายในปัจจุบัน คือตลาดออปชั่นก่อนปี 1973
และนี่ไม่ใช่แค่ปัญหาทางทฤษฎี แต่เป็นปัญหาด้วยเงินจริง
Polymarket มีระบบจูงใจผู้ทำตลาดที่สมบูรณ์ในปัจจุบัน [15][16], ใช้เงินจูงใจกับผู้ทำตลาดเกิน $10M แต่ปัญหาคือ: หากคุณไม่มีโมเดลกำหนดราคา คุณจะรู้ได้อย่างไรว่าควรกำหนดสเปรดให้แคบแค่ไหน?
กำหนดกว้างเกินไป คุณไม่ได้รับรางวัล (เพราะคนอื่นแคบกว่าคุณ)
กำหนดแคบเกินไป คุณถูกนักเทรดที่มีข้อมูลภายในโจมตี
ไม่มีโมเดล คุณกำลังคลำช้างตาบอด – โชคดีก็ได้รางวัลนิดหน่อย โชคร้ายก็ขาดทุนเงินต้น
จนกระทั่งผมเห็นบทความวิจัยของ Shaw นี้ [1]
สิ่งที่มันทำ โดยพื้นฐานแล้วคือ: เขียน Black-Scholes ชุดเต็มให้กับตลาดทำนาย ไม่ใช่แค่สูตรกำหนดราคาใหม่ – แต่เป็นโครงสร้างพื้นฐานการทำตลาดทั้งชุด: ตั้งแต่การกำหนดราคาไปจนถึงการป้องกันความเสี่ยง จากการจัดการสินค้าคงคลังไปจนถึงอนุพันธ์ ตั้งแต่การปรับเทียบไปจนถึงการจัดการความเสี่ยง
ในฐานะนักเทรด Polymarket และผู้ก่อตั้งแพลตฟอร์มเทรด @insidersdotbot ในปีที่ผ่านมาผมได้แลกเปลี่ยนเชิงลึกกับทีมผู้ทำตลาดจำนวนมาก กองทุนควอนตัม และนักพัฒนาโครงสร้างพื้นฐานการเทรด ผมบอกคุณได้ว่า: บทความวิจัยนี้แก้ปัญหาที่ทุกคนถามแต่ไม่มีใครตอบได้
หากคุณไม่รู้ว่า Black-Scholes คืออะไร ไม่เป็นไร บทความนี้จะอธิบายตั้งแต่เริ่มต้น คุณไม่จำเป็นต้องมีความรู้พื้นฐานมากนักเกี่ยวกับการทำตลาด
หากคุณรู้ คุณจะตื่นเต้นมากขึ้น เพราะคุณจะตระหนักว่านี่หมายถึงอะไร: ความผันผวนโดยนัย, Greeks, สวอปความแปรปรวน, การป้องกันความเสี่ยงด้วยความสัมพันธ์ เครื่องมือทั้งหมดของตลาดออปชั่นดั้งเดิม กำลังจะเข้าสู่ตลาดทำนาย
หลังจากอ่านบทความนี้ คุณจะได้กรอบการกำหนดราคาการทำตลาดที่สมบูรณ์ ช่วยให้คุณอัปเกรดจาก "กำหนดสเปรดด้วยการเดา" เป็น "กำหนดสเปรดด้วยสูตร"
บทที่ 1: จุดแรกของการกำหนดราคาความผันผวน - โมเดล Black Scholes
ก่อนจะพูดถึงตลาดทำนายในฐานะสัญญาเหตุการณ์/ไบนารีออปชั่น เราต้องเข้าใจสิ่งหนึ่งก่อน: Black-Scholes ทำอะไรจริงๆ? และทำไมมันถึงสำคัญขนาดนี้?
ก่อนปี 1973: ออปชั่น = การพนัน
ก่อนปี 1973 การเทรดออปชั่นเป็นแบบนี้:
คุณคิดว่าหุ้นแอปเปิลจะขึ้น คุณต้องการซื้อสิทธิ์ "ซื้อแอปเปิลในราคา $150 หนึ่งเดือนต่อมา" (ออปชั่น Call)
ปัญหามา: สิทธิ์นี้มีมูลค่าเท่าไหร่?
ไม่มีใครรู้
ผู้ขายบอก: "$10" ผู้ซื้อบอก: "แพงเกินไป $5" สุดท้ายตกลงที่ $7.50
นี่คือการกำหนดราคาออปชั่นก่อนปี 1973 – การต่อรอง ไม่มีสูตร ไม่มีโมเดล ไม่มีแนวคิด "ราคาที่ถูกต้อง" ทุกคนกำลังเดา
แก่นแท้ของออปชั่นคือ: ใช้เงินเล็กน้อยซื้อโอกาส "หากฉันเดาถูก"
ความเข้าใจหลักของ Black-Scholes
ปี 1973 Fischer Black และ Myron Scholes ตีพิมพ์บทความวิจัย [2] เสนอความคิดที่ดูเหมือนง่าย:
ราคาของออปชั่น ขึ้นอยู่กับสิ่งเดียวที่คุณไม่รู้ – ความผันผวน
ไม่ขึ้นกับว่าหุ้นจะขึ้นหรือลง (ทิศทาง) ไม่ขึ้นกับว่าคุณคิดว่ามันจะขึ้นเท่าไหร่ (ผลตอบแทนที่คาดหวัง) ขึ้นอยู่กับว่ามันจะผันผวนมากแค่ไหนเท่านั้น
ทำไม? เพราะพวกเขาพิสูจน์สิ่งหนึ่ง: หากคุณถือออปชั่น คุณสามารถ "จำลอง" ผลตอบแทนของออปชั่นนี้ได้โดยการซื้อขายหุ้นต้นแบบอย่างต่อเนื่อง ต้นทุนของกระบวนการจำลองนี้ ขึ้นอยู่กับความผันผวนเท่านั้น
เราสามารถเข้าใจสิ่งนี้ด้วยคณิตศาสตร์ระดับมัธยมต้น:
จินตนาการว่าคุณกำลังเล่นเกมโยนเหรียญ หัวได้ $1 ก้อยเสีย $1 มีคนขาย "ประกัน" ให้คุณ: หากผลลัพธ์สุดท้ายคือขาดทุน บริษัทประกันจะช่วยรับผิดชอบ ประกันนี้มีมูลค่าเท่าไหร่?
ประเด็นสำคัญไม่ใช่ที่ว่าเหรียญ "ยุติธรรม" หรือไม่ (ความน่าจะเป็นของหัวคือ 50% หรือไม่) ประเด็นสำคัญคือความผันผวนของการโยนแต่ละครั้งมีมากแค่ไหน
หากการโยนแต่ละครั้งคือ ±$1 ประกันราคาถูก หากการโยนแต่ละครั้งคือ ±$100 ประกันราคาแพงมาก
ความผันผวนยิ่งมาก → ประกันยิ่งแพง → ออปชั่นยิ่งแพง ง่ายๆ แค่นั้น
สิ่งที่ Black-Scholes ทำ คือเปลี่ยนสัญชาตญาณนี้ให้เป็นสูตรที่แม่นยำ
ทำไมสิ่งนี้จึงเปลี่ยนโมเดลการทำตลาด?
ก่อน Black-Scholes: ออปชั่นคือการพนัน นักเทรดกำหนดราคาด้วยสัญชาตญาณ ไม่มีภาษาร่วม
Black-Scholes สร้างฉันทามติทั้งชุดให้กับออปชั่น:
ภาษาร่วมถือกำเนิด ทุกคนเริ่มใช้ "ความผันผวนโดยนัย" ในการเสนอราคา คุณไม่พูดว่า "ออปชั่นนี้มีมูลค่า $7.50" อีกต่อไป คุณพูดว่า "ความผันผวนโดยนัยของออปชั่นนี้คือ 25%" เหมือนกับว่าทุกคนเริ่มพูดภาษาเดียวกันทันที
ความเสี่ยงสามารถแยกย่อยได้ ความเสี่ยงของออปชั่นถูกแบ่งออกเป็น "มิติ" อิสระหลายมิติ – Delta (ความเสี่ยงทิศทาง), Gamma (ความเสี่ยงความเร่ง), Vega (ความเสี่ยงความผันผวน), Theta (การลดลงตามเวลา) สิ่งเหล่านี้เรียกว่า Greeks ผู้ทำตลาดสามารถป้องกันความเสี่ยงแต่ละมิติได้อย่างแม่นยำ
ชั้นอนุพันธ์ปรากฏขึ้น เมื่อมีภาษาร่วม คุณก็สามารถสร้างผลิตภัณฑ์ใหม่บนนั้นได้ สวอปความแปรปรวน (พนันขนาดความผันผวน), สวอปความสัมพันธ์ (พนันระดับความเชื่อมโยงของสองสินทรัพย์), ดัชนี VIX ("ดัชนีความตื่นตระหนก") – สิ่งเหล่านี้ทั้งหมดคือ "ลูกหลาน" ของ Black-Scholes
CBOE ก่อตั้งขึ้น ตลาดซื้อขายออปชั่นชิคาโก (CBOE) ก่อตั้งในปี 1973 – ปีเดียวกับบทความวิจัย Black-Scholes นี่ไม่ใช่เรื่องบังเอิญ เมื่อมีสูตรกำหนดราคา ออปชั่นจึงสามารถซื้อขายแบบมาตรฐานได้ [3]
กล่าวอีกนัยหนึ่ง Black-Scholes เปลี่ยนออปชั่นจาก "การพนัน" เป็น "วิศวกรรมการเงิน" มันไม่ใช่แค่สูตร – มันคือจุดเริ่มต้นของโครงสร้างพื้นฐานทั้งชุด
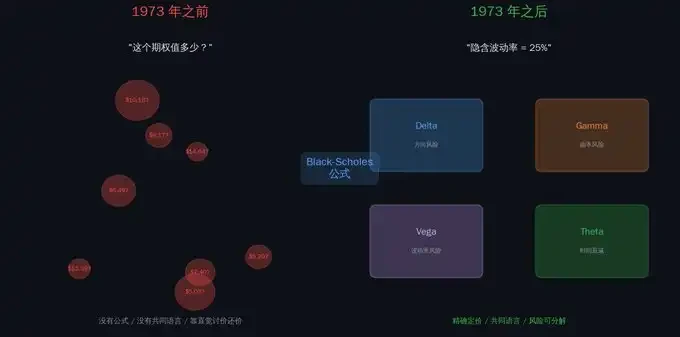
เปรียบเทียบก่อนและหลังปี 1973
ปัจจุบัน การทำตลาดในตลาดทำนายกำลังอยู่ในช่วงก่อนปี 1973
ปี 2025 ปริมาณการซื้อขายรายเดือนของตลาดทำนายทะลุ $130 พันล้าน [9] บริษัทแม่ของ NYSE คือ ICE ลงทุน $20 พันล้านใน Polymarket มูลค่าตลาด $80 พันล้าน [7] Kalshi และ Polymarket รวมกันครองส่วนแบ่งตลาด 97.5%
แต่—
ผู้ทำตลาดกำหนดสเปรดอย่างไร? ด้วยสัญชาตญาณ
นักเทรดตัดสินว่าความผันผวนของสัญญาหนึ่ง "แพง" หรือ "ถูก" อย่างไร? ด้วยความรู้สึก
จะป้องกันความเสี่ยงความเชื่อมโยงระหว่างสองตลาดที่สัมพันธ์กันอย่างไร? ไม่มีเครื่องมือมาตรฐาน
เมื่อมีข่าวกระทบ ควรปรับสเปรดอย่างไร? แต่ละคนมีวิธีพื้นบ้านของตัวเอง
นี่คือตลาดออปชั่นก่อนปี 1973
และสิ่งที่โมเดลในบทความนี้ทำคือ: เขียน Black-Scholes ให้กับผู้ทำตลาดในตลาดทำนาย
บทที่ 2: การแปลง Logit - ทำให้โมเดล BS เหมาะกับตลาดทำนาย
ปัญหาข้อแรก: ตลาดทำนายกับตลาดหุ้นแตกต่างกันอย่างไร?
ราคาหุ้นในทางทฤษฎีสามารถเพิ่มจาก $0 ไปจนถึงอนันต์ แอปเปิลสามารถเพิ่มจาก $150 เป็น $1500 หรือลดลงถึง $0
ราคาสัญญาของตลาดทำนายจะอยู่ระหว่าง $0 ถึง $1 เสมอ
ราคาของสัญญา YES "ทรัมป์ชนะการเลือกตั้ง" คือความน่าจะเป็นที่ตลาดคิดว่าเหตุการณ์นี้จะเกิดขึ้น $0.60 = ตลาดคิดว่ามีความน่าจะเป็น 60% ที่จะเกิดขึ้น
ความแตกต่างนี้ดูเหมือนไม่มาก แต่นำมาซึ่งปัญหาทางคณิตศาสตร์ขนาดใหญ่:
คุณไม่สามารถใช้ Black-Scholes โดยตรงได้
ทำไม? เพราะ Black-Scholes สมมติว่าราคาสามารถเคลื่อนไหวได้อย่างอิสระบนเส้นจำนวนทั้งหมด (ในทางเทคนิคคือครึ่งแกนบวก) แต่ความน่าจะเป็นถูก "ขัง" อยู่ระหว่าง 0 ถึง 1 เมื่อความน่าจะเป็นเข้าใกล้ 0 หรือ 1 พฤติกรรมของมันจะแปลกมาก – เปลี่ยนแปลงช้าลงเรื่อยๆ เกาะติดกับขอบเขตมากขึ้นเรื่อยๆ
เปรียบเทียบเช่น คุณกำลังวิ่งในโถงทางเดิน ตรงกลางโถงทางเดิน คุณสามารถวิ่งได้อย่างอิสระ แต่ยิ่งเข้าใกล้ผนัง คุณยิ่งต้องลดความเร็ว มิฉะนั้นจะชนกำแพง ความน่าจะเป็นก็เหมือนกัน – ยิ่งเข้าใกล้ 0 หรือ 1 "การเคลื่อนไหว" ยิ่งยาก $0.50 เปลี่ยนเป็น $0.55 ง่าย (ข่าวเดียวก็พอ) แต่ $0.95 เปลี่ยนเป็น $1.00 ยากมาก (ต้องการหลักฐานที่เกือบแน่นอน)
วิธีแก้:





