


ทุกประเทศมีหนี้สินจำนวนมาก แล้วใครคือเจ้าหนี้?


- 核心观点:全球债务体系由各国集体相互借贷构成。
- 关键要素:
- 公民通过养老金等持有国债,是主要贷款人。
- 政府内部机构(如央行)是最大债权人之一。
- 贸易顺差国通过购买债券循环资金。
- 市场影响:系统脆弱性增加,存在信心崩溃风险。
- 时效性标注:长期影响
ชื่อเดิม: ทุกประเทศมีหนี้สินมหาศาล แล้วใครคือเจ้าหนี้? อดีตรัฐมนตรีคลังกรีซ: "เราทุกคน"
ผู้เขียนต้นฉบับ: จาง ยาฉี, Wall Street Insights
ในปัจจุบัน มหาอำนาจทุกแห่งบนโลกต่างจมอยู่กับหนี้สิน ทำให้เกิดคำถามเก่าแก่ที่ว่า "ถ้าทุกคนเป็นหนี้ แล้วใครล่ะที่กำลังกู้ยืม" เมื่อเร็วๆ นี้ อดีตรัฐมนตรีว่าการกระทรวงการคลังของกรีซ ยานิส วารูฟากิส ได้วิเคราะห์ระบบหนี้สินโลกที่ซับซ้อนและเปราะบางนี้ในพอดแคสต์อย่างละเอียด พร้อมเตือนว่าระบบนี้กำลังเผชิญกับความเสี่ยงที่จะล่มสลายในระดับที่ไม่เคยเกิดขึ้นมาก่อน
ยานิส วารูฟากิส โต้แย้งว่า ผู้ให้กู้หนี้สาธารณะนั้นไม่ใช่บุคคลภายนอก แต่เป็นระบบวงจรปิดภายในประเทศ ยกตัวอย่างเช่น ในสหรัฐอเมริกา เจ้าหนี้รายใหญ่ที่สุดคือธนาคารกลางสหรัฐฯ และกองทุนทรัสต์ของรัฐบาลภายในประเทศ เช่น กองทุนประกันสังคม ความลับที่ลึกซึ้งกว่านั้นอยู่ที่ความจริงที่ว่าประชาชนทั่วไปถือพันธบัตรรัฐบาลจำนวนมากผ่านทางเงินบำนาญและเงินออม ทำให้พวกเขากลายเป็นผู้ให้กู้รายใหญ่ที่สุด
สำหรับต่างประเทศ เช่น ญี่ปุ่น การซื้อพันธบัตรรัฐบาลสหรัฐฯ ถือเป็นเครื่องมือในการรีไซเคิลส่วนเกินทางการค้าและรักษาเสถียรภาพของสกุลเงิน ดังนั้น ในประเทศที่ร่ำรวย พันธบัตรรัฐบาลจึงเป็นสินทรัพย์ที่ปลอดภัยที่สุดที่เจ้าหนี้ต้องการถือครอง
ยานิส วารูฟากิส เตือนว่า ระบบจะเผชิญกับวิกฤตเมื่อความเชื่อมั่นพังทลายลง ดังที่ประวัติศาสตร์ได้แสดงให้เห็น แม้ว่าความเชื่อทั่วไปจะเชื่อว่าประเทศเศรษฐกิจขนาดใหญ่จะไม่ผิดนัดชำระหนี้ แต่ความเสี่ยงต่างๆ เช่น หนี้สาธารณะโลกที่สูง สภาพแวดล้อมอัตราดอกเบี้ยสูง ความขัดแย้งทางการเมือง และการเปลี่ยนแปลงสภาพภูมิอากาศ กำลังสะสมและอาจนำไปสู่การสูญเสียความเชื่อมั่นในระบบ ซึ่งอาจนำไปสู่หายนะได้
ยานิส วารูฟากิส สรุปปริศนา "ใครคือเจ้าหนี้" ไว้ว่า คำตอบคือเราทุกคน ประเทศต่างๆ ร่วมกันปล่อยกู้ให้กันและกันผ่านกองทุนบำเหน็จบำนาญ ธนาคาร ธนาคารกลาง และการเกินดุลการค้า ก่อให้เกิดระบบหนี้สาธารณะระดับโลกที่เชื่อมโยงกันอย่างกว้างขวาง ระบบนี้นำมาซึ่งความมั่งคั่งและเสถียรภาพ แต่ก็กลายเป็นภาวะที่ไม่มั่นคงอย่างยิ่งเนื่องจากระดับหนี้สาธารณะที่สูงเป็นประวัติการณ์
ปัญหาไม่ได้อยู่ที่ว่ามันจะดำเนินต่อไปได้อย่างไม่มีกำหนดหรือไม่ แต่อยู่ที่ว่าการปรับตัวจะค่อยเป็นค่อยไปหรือจะปะทุขึ้นอย่างกะทันหันในรูปแบบของวิกฤต เขาเตือนว่าขอบเขตของความผิดพลาดกำลังแคบลง และแม้ว่าจะไม่มีใครสามารถทำนายอนาคตได้ แต่ปัญหาเชิงโครงสร้าง เช่น ผลประโยชน์ที่ไม่สมส่วนของคนรวยและอัตราดอกเบี้ยที่สูงของประเทศยากจนนั้นไม่สามารถคงอยู่ได้ตลอดไป และไม่มีใครสามารถควบคุมระบบอันซับซ้อนนี้ด้วยตรรกะของตัวเองได้อย่างแท้จริง
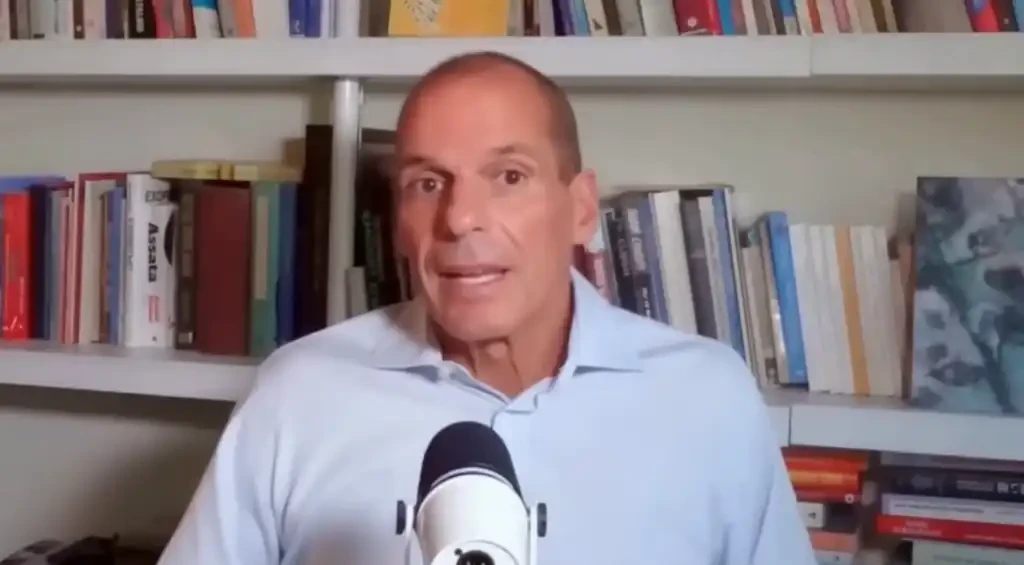
ต่อไปนี้เป็นสรุปไฮไลท์ของพอดแคสต์:
- ในประเทศที่ร่ำรวย พลเมืองเป็นทั้งผู้กู้ยืม (ที่ได้รับประโยชน์จากการใช้จ่ายของรัฐบาล) และผู้ให้กู้ เนื่องจากเงินออม เงินบำนาญ และกรมธรรม์ประกันภัยของพวกเขาจะลงทุนในพันธบัตรของรัฐบาล
- หนี้ของรัฐบาลสหรัฐฯ ไม่ใช่ภาระที่เจ้าหนี้ที่ไม่เต็มใจจ่าย แต่เป็นทรัพย์สินที่พวกเขาต้องการเป็นเจ้าของ
- คาดว่าสหรัฐจะจ่ายดอกเบี้ย 1 ล้านล้านดอลลาร์ในปีงบประมาณ 2025
- นี่คือความขัดแย้งอย่างใหญ่หลวงของนโยบายการเงินสมัยใหม่ เราสร้างเงินขึ้นมาเพื่อกอบกู้เศรษฐกิจ แต่เงินจำนวนนี้กลับให้ประโยชน์อย่างไม่สมส่วนแก่ผู้ที่มีฐานะร่ำรวยอยู่แล้ว แม้ว่าระบบนี้จะมีประสิทธิภาพ แต่มันก็ยิ่งทำให้ความเหลื่อมล้ำรุนแรงขึ้น
- เป็นเรื่องขัดแย้งที่โลกต้องการหนี้ของรัฐบาล
- ตลอดประวัติศาสตร์ วิกฤตมักเกิดขึ้นเมื่อความเชื่อมั่นลดลง วิกฤตเกิดขึ้นเมื่อผู้ให้กู้ตัดสินใจกะทันหันที่จะไม่ไว้วางใจผู้กู้ยืมอีกต่อไป
- ทุกประเทศมีหนี้สิน แล้วใครคือเจ้าหนี้? คำตอบคือเราทุกคน เราต่างให้กู้ยืมแก่ตัวเราเองผ่านกองทุนบำเหน็จบำนาญ ธนาคาร กรมธรรม์ประกันภัย และบัญชีเงินฝาก ผ่านธนาคารกลางของรัฐบาล และผ่านเงินที่สร้างขึ้นและหมุนเวียนจากการเกินดุลการค้าเพื่อซื้อพันธบัตร
- ปัญหาไม่ได้อยู่ที่ว่าระบบจะดำเนินต่อไปได้เรื่อยๆ หรือเปล่า แต่มันทำไม่ได้ ไม่มีสิ่งใดในประวัติศาสตร์ที่คงอยู่ได้เรื่อยๆ ปัญหาอยู่ที่ว่าระบบจะปรับตัวอย่างไร
ต่อไปนี้เป็นบทถอดเสียงจากพอดแคสต์:
โลกเต็มไปด้วยหนี้สิน และผู้ที่ให้กู้ "ลึกลับ" กลับกลายเป็นคนของพวกเขาเอง
ยานิส วารูฟากิส:
ผมอยากคุยกับคุณเกี่ยวกับเรื่องที่ฟังดูเหมือนปริศนาหรือแม้กระทั่งเวทมนตร์ มหาอำนาจทุกประเทศในโลกล้วนจมอยู่กับหนี้สิน สหรัฐอเมริกามีหนี้ 38 ล้านล้านดอลลาร์สหรัฐ และหนี้ของญี่ปุ่นคิดเป็น 230% ของเศรษฐกิจทั้งหมด อังกฤษ ฝรั่งเศส และเยอรมนี ต่างประสบปัญหาการขาดดุลอย่างหนัก แต่โลกก็ยังคงหมุนต่อไป เงินยังคงไหลเวียน และตลาดยังคงทำงานต่อไป
นี่คือปริศนาที่ไม่อาจลืมเลือน: ถ้าทุกคนเป็นหนี้ แล้วใครล่ะที่ปล่อยกู้? เงินทั้งหมดนี้มาจากไหน? เมื่อคุณกู้ยืมเงินจากธนาคาร ธนาคารเป็นเจ้าของเงิน ซึ่งเป็นคำถามที่สมเหตุสมผลอย่างยิ่ง เงินมาจากที่ไหนสักแห่ง ทั้งผู้ฝากเงิน นักลงทุน เงินทุนธนาคาร กองทุนรวม และผู้กู้ยืม ง่ายๆ เลย แต่เมื่อเราขยายเรื่องนี้ไปสู่ระดับประเทศ กลับมีบางสิ่งที่แปลกประหลาดเกิดขึ้น และอัลกอริทึมก็ไม่สามารถเข้าใจได้อย่างเป็นธรรมชาติอีกต่อไป ผมจะอธิบายสิ่งที่เกิดขึ้นจริง เพราะคำตอบนั้นน่าสนใจกว่าที่คนส่วนใหญ่จะเข้าใจ ผมขอเตือนคุณว่า เมื่อคุณเข้าใจวิธีการทำงานของระบบนี้อย่างแท้จริงแล้ว คุณจะไม่มีวันมองเงินเหมือนเดิมอีกต่อไป
เรามาเริ่มกันที่สหรัฐอเมริกาก่อน เพราะเป็นกรณีศึกษาที่ง่ายที่สุด ณ วันที่ 2 ตุลาคม 2025 หนี้สาธารณะของรัฐบาลกลางสหรัฐฯ พุ่งสูงถึง 38 ล้านล้านดอลลาร์สหรัฐฯ นี่ไม่ใช่การพิมพ์ผิด แต่มันคือ 38 ล้านล้านดอลลาร์สหรัฐฯ เพื่อให้คุณเข้าใจได้ง่ายขึ้น หากคุณใช้เงิน 1 ล้านดอลลาร์สหรัฐฯ ทุกวัน ต้องใช้เวลามากกว่า 100,000 ปีจึงจะใช้เงินจำนวนนี้
แล้วใครคือผู้ถือหนี้เหล่านี้? ใครคือผู้ให้กู้ลึกลับเหล่านี้? คำตอบแรกอาจทำให้คุณประหลาดใจ: ชาวอเมริกันเอง ผู้ถือหนี้รัฐบาลสหรัฐฯ รายใหญ่ที่สุดรายเดียวคือธนาคารกลางสหรัฐฯ หรือธนาคารกลางสหรัฐฯ พวกเขาถือพันธบัตรรัฐบาลสหรัฐฯ มูลค่าประมาณ 6.7 ล้านล้านดอลลาร์ ลองคิดดูสักครู่: รัฐบาลสหรัฐฯ เป็นหนี้ธนาคารกลางสหรัฐฯ แต่นี่เป็นเพียงจุดเริ่มต้นเท่านั้น
เงิน 7 ล้านล้านดอลลาร์ที่เหลืออยู่ในรูปแบบที่เราเรียกว่า "เงินที่รัฐบาลถือครอง" ซึ่งเป็นเงินที่รัฐบาลเป็นหนี้ตัวเอง กองทุนประกันสังคมถือครองพันธบัตรรัฐบาลสหรัฐฯ มูลค่า 2.8 ล้านล้านดอลลาร์ กองทุนบำเหน็จบำนาญทหารถือครอง 1.6 ล้านล้านดอลลาร์ และ Medicare ก็คิดเป็นสัดส่วนที่สำคัญเช่นกัน ดังนั้น รัฐบาลจึงกู้ยืมเงินจากกองทุนประกันสังคมเพื่อใช้เป็นทุนในโครงการอื่นๆ โดยสัญญาว่าจะชำระคืนในภายหลัง เปรียบเสมือนการเอาเงินจากกระเป๋าซ้ายไปชำระหนี้ของกระเป๋าขวา ปัจจุบัน สหรัฐอเมริกามีหนี้อยู่จริงประมาณ 13 ล้านล้านดอลลาร์ ซึ่งมากกว่าหนึ่งในสามของหนี้ทั้งหมด
คำถามที่ว่า "ใครคือผู้ให้กู้" ฟังดูแปลกๆ ใช่มั้ย? แต่ลองมาต่อกันต่อ นักลงทุนรายย่อยในประเทศ ซึ่งเป็นชาวอเมริกันทั่วไปที่เข้าร่วมผ่านช่องทางต่างๆ กองทุนรวมถือครองสินทรัพย์ประมาณ 3.7 ล้านล้านดอลลาร์สหรัฐฯ รัฐบาลกลางและรัฐบาลท้องถิ่นถือครอง 1.7 ล้านล้านดอลลาร์สหรัฐฯ นอกเหนือจากธนาคาร บริษัทประกันภัย กองทุนบำเหน็จบำนาญ และอื่นๆ โดยรวมแล้ว นักลงทุนเอกชนในสหรัฐอเมริกาถือครองพันธบัตรรัฐบาลสหรัฐฯ ประมาณ 24 ล้านล้านดอลลาร์สหรัฐฯ
ทีนี้มาถึงส่วนที่น่าสนใจจริงๆ กองทุนบำเหน็จบำนาญและกองทุนรวมเหล่านี้ได้รับเงินทุนจากคนงานชาวอเมริกัน บัญชีเงินเกษียณ และคนธรรมดาที่ออมเงินเพื่ออนาคต ดังนั้น ในความเป็นจริงแล้ว รัฐบาลสหรัฐฯ กำลังกู้ยืมเงินจากพลเมืองของตนเอง
ขอเล่าเรื่องนี้ให้ฟังหน่อยว่าวิธีนี้ได้ผลจริงอย่างไร ลองนึกภาพครูวัย 55 ปีในรัฐแคลิฟอร์เนีย ซึ่งสอนหนังสือมา 30 ปี ทุกเดือน เงินเดือนส่วนหนึ่งของเธอจะถูกนำไปเข้ากองทุนบำเหน็จบำนาญ กองทุนบำเหน็จบำนาญนี้ต้องนำไปลงทุนในที่ปลอดภัย ที่ไหนสักแห่งที่สามารถสร้างผลตอบแทนได้อย่างน่าเชื่อถือ เพื่อให้เธอมีความสุขกับการเกษียณอายุ อะไรจะปลอดภัยไปกว่าการกู้ยืมเงินจากรัฐบาลสหรัฐฯ กองทุนบำเหน็จบำนาญของเธอจึงซื้อพันธบัตรรัฐบาล ครูอาจกังวลเกี่ยวกับหนี้ของกระทรวงการคลังด้วย เธอได้ยินข่าว เห็นตัวเลขที่น่าตกใจเหล่านั้น และความกังวลของเธอก็เป็นเรื่องที่เข้าใจได้ แต่ประเด็นสำคัญคือ เธอเป็นหนึ่งในผู้ให้กู้ บำนาญของเธอขึ้นอยู่กับการที่รัฐบาลยังคงกู้ยืมเงินและจ่ายดอกเบี้ยพันธบัตรเหล่านี้ต่อไป หากสหรัฐฯ ชำระหนี้ทั้งหมดทันทีในวันพรุ่งนี้ กองทุนบำเหน็จบำนาญของเธอจะสูญเสียการลงทุนที่ปลอดภัยและเชื่อถือได้มากที่สุดอย่างหนึ่งไป
นี่คือความลับสำคัญประการแรกเกี่ยวกับหนี้สาธารณะ ในประเทศที่ร่ำรวย ประชาชนเป็นทั้งผู้กู้ (ซึ่งได้รับประโยชน์จากการใช้จ่ายของรัฐบาล) และผู้ให้กู้ เนื่องจากเงินออม เงินบำนาญ และกรมธรรม์ประกันภัยของพวกเขาถูกนำไปลงทุนในพันธบัตรรัฐบาล
ทีนี้มาดูประเภทถัดไปกัน: นักลงทุนต่างชาติ นี่คือสิ่งที่คนส่วนใหญ่นึกถึงเมื่อลองจินตนาการว่าใครเป็นผู้ถือพันธบัตรสหรัฐฯ ญี่ปุ่นถือครองพันธบัตรมูลค่า 1.13 ล้านล้านดอลลาร์สหรัฐ และสหราชอาณาจักรถือครองพันธบัตรมูลค่า 7.23 แสนล้านดอลลาร์สหรัฐ นักลงทุนต่างชาติ รวมถึงรัฐบาลและภาคเอกชน ถือครองพันธบัตรรัฐบาลสหรัฐฯ รวมกันประมาณ 8.5 ล้านล้านดอลลาร์สหรัฐ หรือประมาณ 30% ของพันธบัตรที่ถือครองโดยสาธารณะ
แต่สิ่งที่น่าสนใจเกี่ยวกับการถือครองหุ้นของต่างชาติคือ เหตุใดประเทศอื่นๆ จึงซื้อพันธบัตรรัฐบาลสหรัฐฯ? ลองยกตัวอย่างประเทศญี่ปุ่น ญี่ปุ่นเป็นประเทศที่มีขนาดเศรษฐกิจใหญ่เป็นอันดับสามของโลก พวกเขาส่งออกรถยนต์ อุปกรณ์อิเล็กทรอนิกส์ และเครื่องจักรไปยังสหรัฐอเมริกา และชาวอเมริกันซื้อสินค้าเหล่านี้เป็นเงินดอลลาร์ ทำให้บริษัทญี่ปุ่นมีรายได้เป็นเงินดอลลาร์จำนวนมาก แล้วเกิดอะไรขึ้น? บริษัทเหล่านี้จำเป็นต้องแปลงเงินดอลลาร์เป็นเงินเยนเพื่อจ่ายค่าจ้างให้พนักงานและซัพพลายเออร์ในประเทศ แต่หากทุกบริษัทพยายามแปลงเงินดอลลาร์เป็นเงินดอลลาร์พร้อมกัน เงินเยนจะแข็งค่าขึ้นอย่างมาก ทำให้สินค้าส่งออกของญี่ปุ่นมีราคาแพงขึ้นและแข่งขันได้น้อยลง
แล้วญี่ปุ่นจะทำอย่างไร? ธนาคารกลางญี่ปุ่นจะซื้อเงินดอลลาร์เหล่านี้และนำไปลงทุนในพันธบัตรรัฐบาลสหรัฐฯ ซึ่งเป็นวิธีการรีไซเคิลส่วนเกินทางการค้า ลองคิดดูสิ สหรัฐอเมริกาซื้อสินค้าที่จับต้องได้จากญี่ปุ่น เช่น ทีวีโซนี่และรถยนต์โตโยต้า ส่วนญี่ปุ่นใช้เงินดอลลาร์เหล่านี้ซื้อสินทรัพย์ทางการเงินของสหรัฐฯ นั่นคือพันธบัตรรัฐบาลสหรัฐฯ เงินเหล่านี้หมุนเวียนอยู่ และหนี้สินก็เป็นเพียงบันทึกทางบัญชีของการหมุนเวียนนี้
สิ่งนี้นำไปสู่ประเด็นสำคัญสำหรับคนส่วนใหญ่ในโลก นั่นคือ หนี้รัฐบาลสหรัฐฯ ไม่ใช่ภาระที่เจ้าหนี้ที่ไม่เต็มใจจ่าย แต่เป็นทรัพย์สินที่พวกเขาต้องการเป็นเจ้าของ พันธบัตรรัฐบาลสหรัฐฯ ถือเป็นสินทรัพย์ทางการเงินที่ปลอดภัยที่สุดในโลก เมื่อเกิดความไม่แน่นอน เช่น สงคราม โรคระบาด หรือวิกฤตการณ์ทางการเงิน เงินทุนจะไหลเข้าสู่พันธบัตรรัฐบาลสหรัฐฯ ซึ่งรู้จักกันในชื่อ "Safe Haven"
แต่ผมกำลังมุ่งเน้นไปที่สหรัฐอเมริกา แล้วส่วนอื่นๆ ของโลกล่ะ? เพราะนี่เป็นปรากฏการณ์ระดับโลก ปัจจุบันหนี้สาธารณะทั่วโลกอยู่ที่ 111 ล้านล้านดอลลาร์สหรัฐ คิดเป็น 95% ของ GDP โลก ในเวลาเพียงปีเดียว หนี้ก็เพิ่มขึ้น 8 ล้านล้านดอลลาร์สหรัฐ ญี่ปุ่นอาจเป็นตัวอย่างที่รุนแรงที่สุด หนี้รัฐบาลญี่ปุ่นคิดเป็น 230% ของ GDP หากเปรียบเทียบญี่ปุ่นกับบุคคลธรรมดา ก็คงเหมือนกับการมีรายได้ 50,000 ปอนด์ต่อปี แต่มีหนี้ 115,000 ปอนด์ ซึ่งอยู่ในขั้นล้มละลายแล้ว แต่ญี่ปุ่นยังคงดำเนินกิจการต่อไป อัตราดอกเบี้ยพันธบัตรรัฐบาลญี่ปุ่นแทบจะเป็นศูนย์ บางครั้งติดลบ ทำไมน่ะหรือ? ก็เพราะหนี้ของญี่ปุ่นเกือบทั้งหมดถือครองในประเทศ ธนาคาร กองทุนบำเหน็จบำนาญ บริษัทประกันภัย และครัวเรือนของญี่ปุ่น ถือครองหนี้รัฐบาลญี่ปุ่นถึง 90%
ปัจจัยทางจิตวิทยามีบทบาทสำคัญ ชาวญี่ปุ่นมีชื่อเสียงในเรื่องอัตราการออมที่สูง พวกเขาจึงออมเงินอย่างขยันขันแข็ง เงินออมเหล่านี้จะถูกนำไปลงทุนในพันธบัตรรัฐบาล เนื่องจากถือเป็นวิธีที่ปลอดภัยที่สุดในการเก็บออมทรัพย์ จากนั้นรัฐบาลจะนำเงินที่กู้ยืมมาไปใช้กับโรงเรียน โรงพยาบาล โครงสร้างพื้นฐาน และเงินบำนาญ ซึ่งเป็นประโยชน์ต่อประชาชนที่ออมเงินไว้ จึงทำให้เกิดวงจรปิด
กลไกการดำเนินงานและความไม่เท่าเทียม: QE ดอกเบี้ยหลายล้านล้านดอลลาร์ และวิกฤตหนี้โลก
ตอนนี้มาสำรวจกลไกการทำงานของการผ่อนคลายเชิงปริมาณ (QE) กัน
การผ่อนคลายเชิงปริมาณโดยพื้นฐานแล้วหมายความว่าธนาคารกลางสร้างเงินจากอากาศธาตุโดยการพิมพ์บนแป้นพิมพ์ แล้วใช้เงินที่เพิ่งสร้างขึ้นนี้ซื้อพันธบัตรรัฐบาล ธนาคารกลางสหรัฐฯ ธนาคารกลางอังกฤษ ธนาคารกลางยุโรป และธนาคารกลางญี่ปุ่น ไม่จำเป็นต้องระดมทุนจากที่อื่นเพื่อปล่อยกู้ให้กับรัฐบาล แต่สร้างเงินโดยการเพิ่มจำนวนในบัญชี เงินนี้ไม่เคยมีมาก่อน แต่ตอนนี้มันเกิดขึ้นแล้ว ในช่วงวิกฤตการณ์ทางการเงินปี 2008-2009 ธนาคารกลางสหรัฐฯ ได้สร้างเงินประมาณ 3.5 ล้านล้านดอลลาร์ด้วยวิธีนี้ ในช่วงการระบาดใหญ่ของโควิด-19 พวกเขาได้สร้างเงินจำนวนมหาศาลอีกครั้ง
ก่อนที่คุณจะสรุปว่านี่เป็นกลลวงที่ซับซ้อนอะไรสักอย่าง ผมขออธิบายว่าทำไมธนาคารกลางถึงทำเช่นนี้และควรดำเนินการอย่างไร ในช่วงวิกฤตการณ์ต่างๆ เช่น วิกฤตการณ์ทางการเงินหรือการระบาดใหญ่ เศรษฐกิจจะชะงักงัน ผู้คนหยุดใช้จ่ายเพราะความกลัว ธุรกิจหยุดลงทุนเพราะไม่มีความต้องการ และธนาคารหยุดปล่อยกู้เพราะกลัวการผิดนัดชำระหนี้ ทำให้เกิดวงจรอุบาทว์ การลดการใช้จ่ายหมายถึงรายได้ที่ลดลง ซึ่งนำไปสู่การลดการใช้จ่ายต่อไป ณ จุดนี้ รัฐบาลจำเป็นต้องเข้าแทรกแซง ไม่ว่าจะเป็นการสร้างโรงพยาบาล การออกเช็คกระตุ้นเศรษฐกิจ การช่วยเหลือธนาคารที่กำลังจะล้มละลาย และดำเนินมาตรการฉุกเฉินที่จำเป็นทั้งหมด แต่รัฐบาลก็จำเป็นต้องกู้ยืมเงินจำนวนมากเพื่อจุดประสงค์นี้เช่นกัน ในช่วงเวลาที่ไม่ปกติ อาจมีคนไม่เพียงพอที่จะปล่อยกู้ในอัตราดอกเบี้ยที่เหมาะสม ดังนั้น ธนาคารกลางจึงเข้าแทรกแซงโดยการสร้างเงินและซื้อพันธบัตรรัฐบาลเพื่อรักษาอัตราดอกเบี้ยให้อยู่ในระดับต่ำ เพื่อให้แน่ใจว่ารัฐบาลสามารถกู้ยืมเงินได้ตามที่ต้องการ
ในทางทฤษฎี เงินที่เพิ่งสร้างขึ้นใหม่นี้จะไหลเข้าสู่ระบบเศรษฐกิจ ส่งเสริมการกู้ยืมและการบริโภค และช่วยยุติภาวะเศรษฐกิจถดถอย เมื่อเศรษฐกิจฟื้นตัว ธนาคารกลางสามารถพลิกฟื้นกระบวนการนี้ได้โดยการขายพันธบัตรเหล่านี้กลับเข้าสู่ตลาด ถอนเงินออก และฟื้นฟูทุกอย่างให้กลับสู่ภาวะปกติ
อย่างไรก็ตาม ความจริงนั้นซับซ้อนกว่านั้น การผ่อนคลายเชิงปริมาณรอบแรกหลังวิกฤตการณ์ทางการเงินดูเหมือนจะได้ผลดีในการป้องกันการล่มสลายของระบบอย่างสมบูรณ์ แต่ในขณะเดียวกัน ราคาสินทรัพย์ก็พุ่งสูงขึ้น รวมถึงหุ้นและอสังหาริมทรัพย์ด้วย เนื่องจากเงินที่เพิ่งสร้างขึ้นทั้งหมดไหลเข้ามือของธนาคารและสถาบันการเงินในที่สุด พวกเขาไม่ได้ให้กู้ยืมเงินแก่ธุรกิจขนาดเล็กหรือผู้ซื้อบ้านโดยตรง แต่กลับนำไปใช้ซื้อหุ้น พันธบัตร และอสังหาริมทรัพย์ ผลที่ตามมาคือ คนรวยที่เป็นเจ้าของสินทรัพย์ทางการเงินส่วนใหญ่กลับร่ำรวยยิ่งขึ้น
ผลการศึกษาของธนาคารกลางอังกฤษประเมินว่ามาตรการผ่อนคลายเชิงปริมาณ (QE) ส่งผลให้ราคาหุ้นและพันธบัตรปรับตัวสูงขึ้นประมาณ 20% อย่างไรก็ตาม เบื้องหลังมาตรการดังกล่าวคือความมั่งคั่งที่เพิ่มขึ้นโดยเฉลี่ยประมาณ 128,000 ปอนด์สำหรับครัวเรือนที่ร่ำรวยที่สุด 5% ของสหราชอาณาจักร ขณะที่ครัวเรือนที่แทบไม่มีสินทรัพย์ทางการเงินกลับได้รับประโยชน์เพียงเล็กน้อย นี่คือความขัดแย้งอย่างใหญ่หลวงของนโยบายการเงินสมัยใหม่ เราสร้างเงินเพื่อกอบกู้เศรษฐกิจ แต่เงินจำนวนนั้นกลับให้ประโยชน์แก่ผู้ที่มีฐานะร่ำรวยอยู่แล้วอย่างไม่สมส่วน แม้ว่าระบบนี้จะมีประสิทธิภาพ แต่ก็กลับทำให้ความเหลื่อมล้ำรุนแรงขึ้น
ทีนี้ มาพูดถึงต้นทุนของหนี้ทั้งหมดนี้กัน เพราะมันไม่ฟรี แต่มันสะสมดอกเบี้ย คาดการณ์ว่าสหรัฐฯ จะจ่ายดอกเบี้ย 1 ล้านล้านดอลลาร์ในปีงบประมาณ 2025 ถูกต้องแล้ว ดอกเบี้ยเพียงอย่างเดียวสูงถึง 1 ล้านล้านดอลลาร์ ซึ่งมากกว่าค่าใช้จ่ายทางทหารทั้งหมดของประเทศเสียอีก นี่เป็นรายการที่ใหญ่เป็นอันดับสองในงบประมาณของรัฐบาลกลางรองจากประกันสังคม และตัวเลขนี้กำลังเพิ่มขึ้นอย่างรวดเร็ว การจ่ายดอกเบี้ยเพิ่มขึ้นเกือบสามเท่าในสามปี จาก 497 พันล้านดอลลาร์ในปี 2022 เป็น 909 พันล้านดอลลาร์ในปี 2024 คาดการณ์ว่าภายในปี 2035 การจ่ายดอกเบี้ยจะสูงถึง 1.8 ล้านล้านดอลลาร์ต่อปี ในอีกสิบปีข้างหน้า รัฐบาลสหรัฐฯ จะจ่ายดอกเบี้ยเพียงอย่างเดียวถึง 13.8 ล้านล้านดอลลาร์ ซึ่งเงินนี้ไม่ได้นำไปใช้เพื่อโรงเรียน ถนนหนทาง การดูแลสุขภาพ หรือการป้องกันประเทศ แต่เป็นเงินสำหรับดอกเบี้ยเพียงอย่างเดียว
ลองพิจารณาดูว่าสิ่งนี้หมายความว่าอย่างไร: เงินทุกบาททุกสตางค์ที่จ่ายไปกับดอกเบี้ยคือเงินที่ไม่สามารถนำไปใช้ประโยชน์อื่นใดได้ มันไม่ได้ถูกนำไปใช้สร้างโครงสร้างพื้นฐาน ระดมทุนวิจัย หรือช่วยเหลือคนยากจน แต่เป็นเพียงการจ่ายดอกเบี้ยให้กับผู้ถือพันธบัตร นี่คือการคำนวณในปัจจุบัน: เมื่อหนี้เพิ่มขึ้น การจ่ายดอกเบี้ยก็เพิ่มขึ้น เมื่อการจ่ายดอกเบี้ยเพิ่มขึ้น การขาดดุลก็เพิ่มขึ้น เมื่อการขาดดุลเพิ่มขึ้น จำเป็นต้องกู้ยืมมากขึ้น นี่คือวงจรป้อนกลับ สำนักงานงบประมาณรัฐสภาคาดการณ์ว่าภายในปี 2034 ต้นทุนดอกเบี้ยจะกินส่วนแบ่งประมาณ 4% ของ GDP ของสหรัฐอเมริกา และ 22% ของรายได้รวมของรัฐบาลกลาง ซึ่งหมายความว่ารายได้ภาษีมากกว่าหนึ่งดอลลาร์จากทุกๆ ห้าดอลลาร์จะถูกจ่ายไปกับการจ่ายดอกเบี้ยเพียงอย่างเดียว
แต่สหรัฐอเมริกาไม่ใช่ประเทศเดียวที่ตกอยู่ในสถานการณ์เช่นนี้ ภายในกลุ่มประเทศ OECD ซึ่งเป็นกลุ่มประเทศที่ร่ำรวย การจ่ายดอกเบี้ยในปัจจุบันเฉลี่ยอยู่ที่ 3.3% ของ GDP ซึ่งมากกว่าที่รัฐบาลเหล่านี้ใช้จ่ายด้านกลาโหมรวมกัน ทั่วโลกมีประชากรมากกว่า 3.4 พันล้านคนอาศัยอยู่ในประเทศที่การจ่ายดอกเบี้ยหนี้สาธารณะสูงกว่าการใช้จ่ายด้านการศึกษาหรือการดูแลสุขภาพ ในบางประเทศ รัฐบาลจ่ายเงินให้ผู้ถือพันธบัตรมากกว่าการใช้จ่ายเพื่อการศึกษาของเด็กๆ หรือการรักษาผู้ป่วย
สถานการณ์ของประเทศกำลังพัฒนายิ่งเลวร้ายลงไปอีก ประเทศยากจนได้ชำระหนี้ต่างประเทศเป็นประวัติการณ์ถึง 96,000 ล้านดอลลาร์สหรัฐฯ ในปี 2566 ต้นทุนดอกเบี้ยของพวกเขาพุ่งสูงถึง 34,600 ล้านดอลลาร์สหรัฐฯ เพิ่มขึ้นถึงสี่เท่าจากทศวรรษก่อนหน้า บางประเทศใช้รายได้จากการส่งออกมากถึง 38% ไปกับดอกเบี้ยเพียงอย่างเดียว เงินจำนวนนี้ซึ่งอาจนำไปใช้ในการปรับปรุงกองทัพ สร้างโครงสร้างพื้นฐาน และให้การศึกษาแก่ประชากร กลับไหลเข้าสู่เจ้าหนี้ต่างประเทศในรูปแบบของการจ่ายดอกเบี้ย ปัจจุบันมีประเทศกำลังพัฒนา 61 ประเทศใช้รายได้รัฐบาล 10% หรือมากกว่าไปกับการจ่ายดอกเบี้ย และหลายประเทศกำลังดิ้นรนเพื่อให้พอใช้จ่าย โดยมีค่าใช้จ่ายในการชำระหนี้เดิมมากกว่ารายได้จากการกู้ยืมใหม่ เหมือนกับการจมน้ำ จ่ายหนี้จำนองบ้าน ขณะมองดูบ้านจมลงสู่ทะเล
แล้วทำไมประเทศต่างๆ ถึงไม่ผิดนัดชำระหนี้และปฏิเสธที่จะชำระหนี้? แน่นอนว่าการผิดนัดชำระหนี้เกิดขึ้นได้ อาร์เจนตินาผิดนัดชำระหนี้ถึงเก้าครั้งในประวัติศาสตร์ รัสเซียผิดนัดชำระหนี้ในปี 1998 และกรีซเกือบผิดนัดชำระหนี้ในปี 2010 แต่ผลที่ตามมาของการผิดนัดชำระหนี้นั้นร้ายแรงมาก ทั้งการถูกปิดกั้นจากตลาดสินเชื่อโลก การล่มสลายของสกุลเงิน สินค้านำเข้ามีราคาแพงเกินไป และผู้รับบำนาญสูญเสียเงินออม ไม่มีรัฐบาลใดที่จะเลือกผิดนัดชำระหนี้ เว้นแต่ว่าจะไม่มีทางเลือกอื่น
สำหรับประเทศเศรษฐกิจขนาดใหญ่อย่างสหรัฐอเมริกา สหราชอาณาจักร ญี่ปุ่น และมหาอำนาจยุโรป การผิดนัดชำระหนี้เป็นเรื่องที่ไม่อาจคาดคิดได้ ประเทศเหล่านี้กู้ยืมเงินในสกุลเงินของตนเอง และสามารถพิมพ์เงินเพิ่มเพื่อชำระหนี้ได้เสมอ ปัญหาไม่ได้อยู่ที่ความสามารถในการชำระหนี้ แต่เป็นภาวะเงินเฟ้อ การพิมพ์เงินมากเกินไปจนทำให้ค่าเงินอ่อนค่าลงนั้นถือเป็นหายนะในตัวเอง
สี่เสาหลักที่ค้ำจุนระบบหนี้โลกและความเสี่ยงต่อการล่มสลาย
สิ่งนี้ทำให้เกิดคำถามว่า: อะไรกันแน่ที่ทำให้ระบบนี้ทำงานต่อไปได้?
เหตุผลแรกคือข้อมูลประชากรและการออม ประเทศที่ร่ำรวยกำลังเผชิญกับประชากรสูงอายุและอายุขัยที่ยืนยาวขึ้น ทำให้เกิดความต้องการสินทรัพย์ปลอดภัยเพื่อสะสมความมั่งคั่งหลังเกษียณ พันธบัตรรัฐบาลสามารถตอบสนองความต้องการนี้ได้อย่างสมบูรณ์แบบ ตราบใดที่ประชาชนยังต้องการสินทรัพย์ปลอดภัย ความต้องการตราสารหนี้รัฐบาลก็จะยังคงมีอยู่
เหตุผลประการที่สองคือโครงสร้างของเศรษฐกิจโลก เราอาศัยอยู่ในโลกที่มีความไม่สมดุลทางการค้าอย่างมหาศาล บางประเทศมีดุลการค้าเกินดุลจำนวนมาก โดยการส่งออกสูงกว่าการนำเข้ามาก ในขณะที่บางประเทศมีการขาดดุลมหาศาล ประเทศที่มีดุลการค้าเกินดุลมักจะสะสมหนี้สินจากประเทศที่ขาดดุลในรูปแบบของพันธบัตรรัฐบาล ตราบใดที่ความไม่สมดุลเหล่านี้ยังคงอยู่ หนี้สินก็จะยังคงอยู่ต่อไป
เหตุผลที่สามคือนโยบายการเงิน ธนาคารกลางใช้พันธบัตรรัฐบาลเป็นเครื่องมือทางนโยบาย โดยซื้อพันธบัตรเพื่ออัดฉีดเงินทุนเข้าสู่ระบบเศรษฐกิจ และขายพันธบัตรเพื่อถอนเงิน หนี้สาธารณะทำหน้าที่เป็นตัวหล่อลื่นนโยบายการเงิน ธนาคารกลางจำเป็นต้องมีพันธบัตรรัฐบาลจำนวนมากจึงจะสามารถดำเนินงานได้อย่างมีประสิทธิภาพ
เหตุผลที่สี่คือ สินทรัพย์ที่ปลอดภัยมีค่าในเศรษฐกิจยุคใหม่ก็เพราะว่ามันหายาก ในโลกที่มีความเสี่ยง ความปลอดภัยมักมีมูลค่าสูง พันธบัตรรัฐบาลของประเทศที่มั่นคงเป็นเสมือนหลักประกันนี้ หากรัฐบาลชำระหนี้ทั้งหมดจริง ๆ ก็จะเกิดปัญหาการขาดแคลนสินทรัพย์ที่ปลอดภัย กองทุนบำเหน็จบำนาญ บริษัทประกันภัย และธนาคารต่างแสวงหาโอกาสการลงทุนที่ปลอดภัย อย่างสิ้นหวัง แต่ในทางกลับกัน โลกกลับต้องการหนี้สาธารณะ
อย่างไรก็ตาม มีสิ่งหนึ่งที่ทำให้ผมนอนไม่หลับ และเราทุกคนควรกังวล นั่นคือ ระบบนี้มีเสถียรภาพก่อนที่จะล่มสลาย ในอดีต วิกฤตมักเกิดขึ้นเมื่อความเชื่อมั่นลดลง มักเกิดขึ้นเมื่อผู้ให้กู้ตัดสินใจไม่ไว้วางใจผู้กู้อย่างกะทันหัน เหตุการณ์นี้เกิดขึ้นในกรีซในปี 2010 สถานการณ์ที่คล้ายคลึงกันนี้เกิดขึ้นในช่วงวิกฤตการณ์ทางการเงินในเอเชียปี 1997 และในหลายประเทศในละตินอเมริกาในช่วงทศวรรษ 1980 รูปแบบนี้มักจะเหมือนเดิมเสมอ ทุกอย่างดูเหมือนจะเป็นปกติเป็นเวลาหลายปี แต่จู่ๆ ก็ถูกกระตุ้นโดยเหตุการณ์หรือการสูญเสียความเชื่อมั่น นักลงทุนตื่นตระหนก เรียกร้องอัตราดอกเบี้ยที่สูงขึ้น รัฐบาลไม่สามารถจ่ายหนี้ได้ และวิกฤตก็ปะทุขึ้น
เรื่องนี้จะเกิดขึ้นกับเศรษฐกิจขนาดใหญ่ได้ไหม? อาจเกิดขึ้นในสหรัฐอเมริกาหรือญี่ปุ่นก็ได้? ความเชื่อดั้งเดิมบอกว่าไม่ เพราะประเทศเหล่านี้ควบคุมสกุลเงินของตนเอง มีตลาดการเงินที่เข้มแข็ง และ "ใหญ่เกินกว่าจะล้มเหลว" ในระดับโลก แต่ความเชื่อดั้งเดิมนั้นผิดพลาดมาก่อนหน้านี้ ในปี 2007 ผู้เชี่ยวชาญกล่าวว่าราคาบ้านในประเทศจะไม่ลดลง แต่กลับลดลง ในปี 2010 ผู้เชี่ยวชาญกล่าวว่าเงินยูโรไม่สามารถทำลายได้ แต่มันเกือบจะล่มสลาย ในปี 2019 ไม่มีใครคาดการณ์ว่าการระบาดใหญ่ทั่วโลกจะทำให้เศรษฐกิจโลกหยุดชะงักเป็นเวลาสองปี
ความเสี่ยงกำลังสะสม หนี้สาธารณะทั่วโลกอยู่ในระดับที่ไม่เคยเกิดขึ้นมาก่อนในยามสงบ หลังจากหลายปีที่อัตราดอกเบี้ยเกือบศูนย์ อัตราดอกเบี้ยกลับพุ่งสูงขึ้นอย่างรวดเร็ว ทำให้การชำระหนี้มีราคาแพงขึ้น ความขัดแย้งทางการเมืองกำลังทวีความรุนแรงขึ้นในหลายประเทศ ทำให้การกำหนดนโยบายการคลังที่สอดคล้องกันทำได้ยากขึ้น การเปลี่ยนแปลงสภาพภูมิอากาศจะนำไปสู่การลงทุนมหาศาล ซึ่งต้องได้รับการสนับสนุนทางการเงินในระดับหนี้ที่สูงเป็นประวัติการณ์อยู่แล้ว ประชากรสูงอายุหมายถึงจำนวนแรงงานที่ลดลงเพื่อรองรับผู้สูงอายุ ซึ่งสร้างแรงกดดันต่องบประมาณของรัฐบาล
สุดท้ายนี้ ประเด็นเรื่องความไว้วางใจ ระบบทั้งหมดขึ้นอยู่กับความเชื่อมั่นว่ารัฐบาลจะปฏิบัติตามพันธสัญญาการชำระเงิน สกุลเงินจะคงมูลค่าไว้ได้ และอัตราเงินเฟ้อจะอยู่ในระดับปานกลาง หากความเชื่อมั่นนี้พังทลายลง ระบบทั้งหมดจะล่มสลาย
เจ้าหนี้คือใคร? เราทุกคนล้วนเป็นเจ้าหนี้
กลับมาที่คำถามแรกของเรา: ทุกประเทศมีหนี้สิน แล้วใครคือเจ้าหนี้? คำตอบคือเราทุกคน ผ่านกองทุนบำเหน็จบำนาญ ธนาคาร กรมธรรม์ประกันภัย และบัญชีออมทรัพย์ ผ่านธนาคารกลางของรัฐบาล และผ่านเงินที่สร้างขึ้นและหมุนเวียนจากการเกินดุลการค้าเพื่อซื้อพันธบัตร เราต่างให้กู้ยืมแก่ตัวเราเอง หนี้สินคือข้อเรียกร้องของส่วนต่างๆ ของเศรษฐกิจโลกต่อส่วนอื่นๆ ซึ่งเป็นเครือข่ายภาระผูกพันที่เชื่อมโยงกันอย่างกว้างขวาง
ระบบนี้นำมาซึ่งความมั่งคั่งมหาศาล ทั้งในด้านเงินทุนสนับสนุนโครงสร้างพื้นฐาน การวิจัย การศึกษา และการดูแลสุขภาพ ช่วยให้รัฐบาลสามารถรับมือกับวิกฤตการณ์ต่างๆ ได้โดยไม่ต้องถูกจำกัดด้วยรายได้จากภาษี และได้สร้างสินทรัพย์ทางการเงินที่สนับสนุนการเกษียณอายุและสร้างความมั่นคง อย่างไรก็ตาม ระบบนี้ยังมีความผันผวนอย่างมาก โดยเฉพาะอย่างยิ่งเมื่อระดับหนี้สินพุ่งสูงขึ้นอย่างไม่เคยปรากฏมาก่อน เรากำลังก้าวเข้าสู่ดินแดนที่ไม่เคยมีใครสำรวจมาก่อน ซึ่งรัฐบาลไม่เคยกู้ยืมเงินจำนวนมากขนาดนี้มาก่อนในยามสงบ และการจ่ายดอกเบี้ยก็ไม่เคยกินงบประมาณไปมากขนาดนี้มาก่อน
ปัญหาไม่ได้อยู่ที่ว่าระบบนี้จะดำเนินต่อไปได้อย่างไม่มีกำหนดหรือไม่ แต่มันทำไม่ได้ เพราะไม่มีสิ่งใดในประวัติศาสตร์ที่คงอยู่ได้ตลอดไป ปัญหาอยู่ที่ว่าระบบจะปรับตัวอย่างไร การปรับตัวจะค่อยเป็นค่อยไปหรือไม่ รัฐบาลจะควบคุมการขาดดุลอย่างช้าๆ ได้หรือไม่ และการเติบโตทางเศรษฐกิจจะแซงหน้าการสะสมหนี้หรือไม่ หรือมันจะปะทุขึ้นอย่างกะทันหันในรูปแบบของวิกฤตการณ์ บังคับให้การเปลี่ยนแปลงอันเจ็บปวดทั้งหมดเกิดขึ้นพร้อมๆ กัน
ฉันไม่มีลูกแก้ววิเศษ และไม่มีใครมี แต่ฉันบอกคุณได้เลยว่า ยิ่งเวลาผ่านไปนานเท่าไหร่ เส้นทางระหว่างสองสิ่งนี้ก็ยิ่งแคบลงเท่านั้น และขอบเขตของความผิดพลาดก็แคบลง เราได้สร้างระบบหนี้สาธารณะระดับโลกที่ทุกคนเป็นหนี้ซึ่งกันและกัน ธนาคารกลางสร้างเงินเพื่อซื้อพันธบัตรรัฐบาล และการใช้จ่ายในวันนี้จ่ายโดยผู้เสียภาษีในอนาคต ในระบบเช่นนี้ คนรวยจะได้รับประโยชน์อย่างไม่สมส่วนจากนโยบายที่ออกแบบมาเพื่อช่วยเหลือทุกคน ในขณะที่ประเทศยากจนต้องจ่ายดอกเบี้ยจำนวนมากให้กับเจ้าหนี้ในประเทศร่ำรวย สิ่งนี้ไม่สามารถดำเนินต่อไปได้ตลอดไป เราจะต้องแลกเปลี่ยนผลประโยชน์ คำถามเดียวคือเราจะทำอย่างไร เมื่อไหร่ และเราจะสามารถจัดการกับการเปลี่ยนแปลงนี้ได้อย่างชาญฉลาดหรือปล่อยให้มันบานปลายจนควบคุมไม่ได้
เมื่อทุกคนมีหนี้สินล้นพ้นตัว คำถามที่ว่า "ใครคือผู้ให้กู้" จึงไม่ใช่คำถามที่แท้จริง แต่มันคือกระจกเงา เมื่อเราถามว่าใครคือผู้ให้กู้ เรากำลังถามว่า ใครมีส่วนเกี่ยวข้องบ้าง ระบบนี้กำลังมุ่งหน้าไปทางไหน มันจะนำเราไปสู่จุดไหน และความจริงที่น่ากังวลก็คือ ไม่มีใครควบคุมสถานการณ์ได้อย่างแท้จริง ระบบมีตรรกะและพลวัตของมันเอง เราได้สร้างบางสิ่งที่ซับซ้อน ทรงพลัง และเปราะบาง และเราทุกคนต่างดิ้นรนเพื่อก้าวผ่านมันไปให้ได้





