






Gate Research: AI 기반 크로스애셋 트레이딩 전략, GCRA 모델과 Gate 멀티 프로덕트 실행


- 핵심 관점: AI 트레이딩 시스템의 가치는 단기 가격 예측에서 시장 상태 식별 및 리스크 버짓 관리로 전환되고 있으며, 보고서는 GCRA 크로스애셋 전략을 제시하여 BTC, ETH, SOL과 미국 기술주 자산을 통합 리스크 프레임워크에 포함시키고 비용 차감 후 수익으로 모델 유효성을 측정한다.
- 핵심 요소:
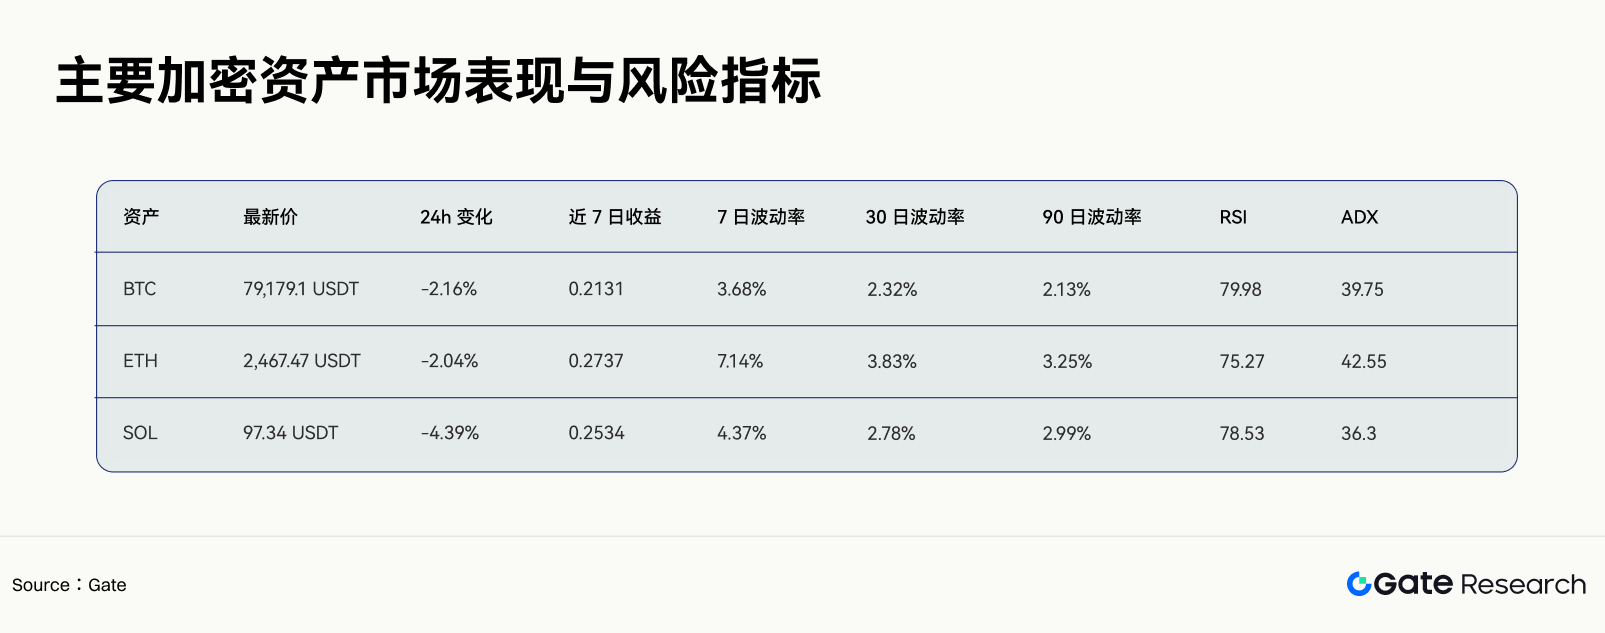
- BTC, ETH, SOL은 최근 7일간 각각 약 21.3%, 27.4%, 25.3% 상승했으며, 일봉 RSI는 모두 75를 상회하고, 미결제약정은 24시간 내 1.84%—3.31% 감소하여 추세 지속 속 단기 혼잡, 레버리지 축소 상태를 보이고 있다.
- ETH의 7일 변동성은 7.14%로 30일 변동성의 약 1.86배이며, 단기 변동성 확장이 뚜렷하다. BTC 점유율은 약 60%, 알트코인 시즌 지수는 37에 불과해 상승이 고유동성 자산에 집중되고 있다.
- GCRA는 일간 빈도 의사결정, 시간 단위 실행을 채택하며, 추세·혼잡도 이중 스코어링, 변동성 타겟(연율화 10%—12%), 상관관계 제약 및 다중 서킷브레이커 규칙을 통해 목표 포지션을 생성한다.
- 주식 측은 QQQ/SPY, NVDA/QQQ, BTC/QQQ 세 가지 상대가격 시계열로 리스크 버짓을 결정하며, 실적 발표일 전후 3거래일은 별도로 이벤트 윈도우로 표시한다.
- Gate 현물, 무기한 선물, 주식 직결, CFD 및 TradFi Perps가 실행 라우팅을 구성하며, 수수료, 스프레드, 슬리피지, 펀딩레이트 및 오버나이트 수수료에 따라 순한계를 계산하고 우위가 부족하면 즉시 주문을 취소한다.
- 시스템은 모델 다운그레이드 메커니즘을 설정하여, 20일 Rank IC가 역사적 10백분위 미만이거나 비용 차감 후 수익이 연속 두 기간 마이너스일 경우 선형 벤치마크로 전환하고 리스크 관리 기능만 유지한다.
요약
• AI 트레이딩 시스템의 응용 중심이 단기 가격 예측에서 시장 상태 인식, 크로스 애셋 순위, 리스크 버짓, 이벤트 추출 및 실행 비용 통제로 이동하고 있으며, 모델의 가치는 비용 반영 후 수익과 리스크 안정성으로 더 많이 측정될 것입니다.
• 암호화폐 자산과 주식 시장은 유동성, 리스크 선호도, 성장 스타일 등 공통된 동인을 공유하므로 BTC, ETH, SOL, 기술주 지수 및 AI 선도주를 통합 리스크 프레임워크에 포함시켜 자산군 분산이 팩터 집중을 가리는 것을 방지해야 합니다.
• GCRA 전략(Gate Cross-Asset Regime Allocation)은 다중 주기 추세, 혼잡도, 변동성 및 상관관계 신호를 통해 일간 포지션을 형성하고, 레버리지, 드로다운, 마진 및 모델 실패 제약을 설정하여 모의투자 및 소규모 실전 검증을 위한 명확한 경로를 제공합니다.
• Gate 현물, 무기한 계약, 주식 직결, TradFi CFD 및 TradFi Perps는 크로스 애셋 실행 체계를 구성하며, 상품 선택은 보유 기간, 거래 방향, 유동성, 펀딩비율, 오버나이트 비용 및 계좌 규칙에 따라 달라집니다.
서론
AI 트레이딩 시스템의 연구 가치는 시장 상태 인식, 크로스 애셋 순위, 리스크 버짓, 텍스트 이벤트 추출 및 실행 비용 통제에 집중되어 있습니다. 다음 K선의 방향을 단일 모델에 맡기면 노이즈, 과적합 및 시장 체제 변화의 영향을 받기 쉽습니다. 본 보고서는 일 단위로 운영 가능한 실전 검증 크로스 애셋 전략을 구축하여 BTC, ETH, SOL, SPY, QQQ 및 AI 산업 체인 주식을 통합 프레임워크에 포함시키고, Gate의 다양한 상품별 거래 시간대, 자금 비용, 계좌 구조 및 공매도 능력에 따라 상품 라우팅을 완료합니다.
암호화폐 부분은 7일 수익률, 7/30/90일 변동성, 일봉 RSI, ADX, 펀딩비율, 롱숏 비율 및 24시간 미결제약정 변화를 동시에 사용하며, 주식 부분은 최근 1개월 경로, 지수 상대 강도, 개별주 대비 지수 수익률 및 이벤트 윈도우를 관찰합니다. Gate 데이터에 따르면 BTC, ETH, SOL은 최근 7일 동안 각각 약 21.3%, 27.4%, 25.3% 상승했으며, 세 자산의 일봉 RSI는 모두 75를 상회하고 미결제약정은 최근 24시간 동안 1.84%—3.31% 감소했습니다. 시장은 중기 추세 지속, 단기 혼잡도 상승, 레버리지 한계 축소가 혼재된 상태입니다.
본문은 다중 주기 상태, 추세 및 혼잡도 이중 스코어링, 변동성 목표, 크로스 애셋 상관관계 제약 및 Gate 상품 실행의 실전 프레임워크를 제시합니다. 시스템은 매일 한 번 목표 포지션을 형성하며, 장중 모델은 실행과 서킷브레이커만 담당하고 단기 노이즈에 따라 방향을 빈번하게 전환하지 않습니다.
본문은 연구 및 교육 목적으로만 사용되며, 투자 조언, 거래 청약, 수익 약속 또는 자동 주문 지시를 구성하지 않습니다. 주식, 암호화폐 자산, CFD 및 무기한 계약은 모두 원금 손실을 발생시킬 수 있습니다. 레버리지, 갭, 펀딩비율 및 유동성 감소는 손실을 확대할 수 있습니다.
1. 데이터 프레임워크: 스냅샷에서 다중 주기 증거로
1.1 암호화폐 시장의 주기 계층화
데이터 기준일: 2026년 8월 26일 (본문 데이터는 모두 해당 일 기준)
세 자산의 7일 수익률은 모두 유의미하게 양수이며, 일간 조정은 주간 추세를 훼손하지 않았습니다. ETH의 7일 변동성은 7.14%에 달해 30일 변동성의 1.86배에 근접하며, 단기 변동성 확대가 ETH에 집중되었음을 보여줍니다. BTC의 7/30/90일 변동성은 각각 3.68%, 2.32%, 2.13%로 단기 리스크 역시 상승했지만 ETH보다는 낮은 수준입니다.
다중 주기 판단은 다음 순서를 따릅니다:
• 90일 지표로 기초 리스크 환경을 규정;
• 30일 지표로 추세 및 변동성 버짓을 결정;
• 7일 지표로 가속, 혼잡 및 변동성 확대를 식별;
• 24시간 데이터는 포지션 변화 및 실행 조건 확인에만 사용.
1.2 암호화폐 시장 폭과 자금 구조
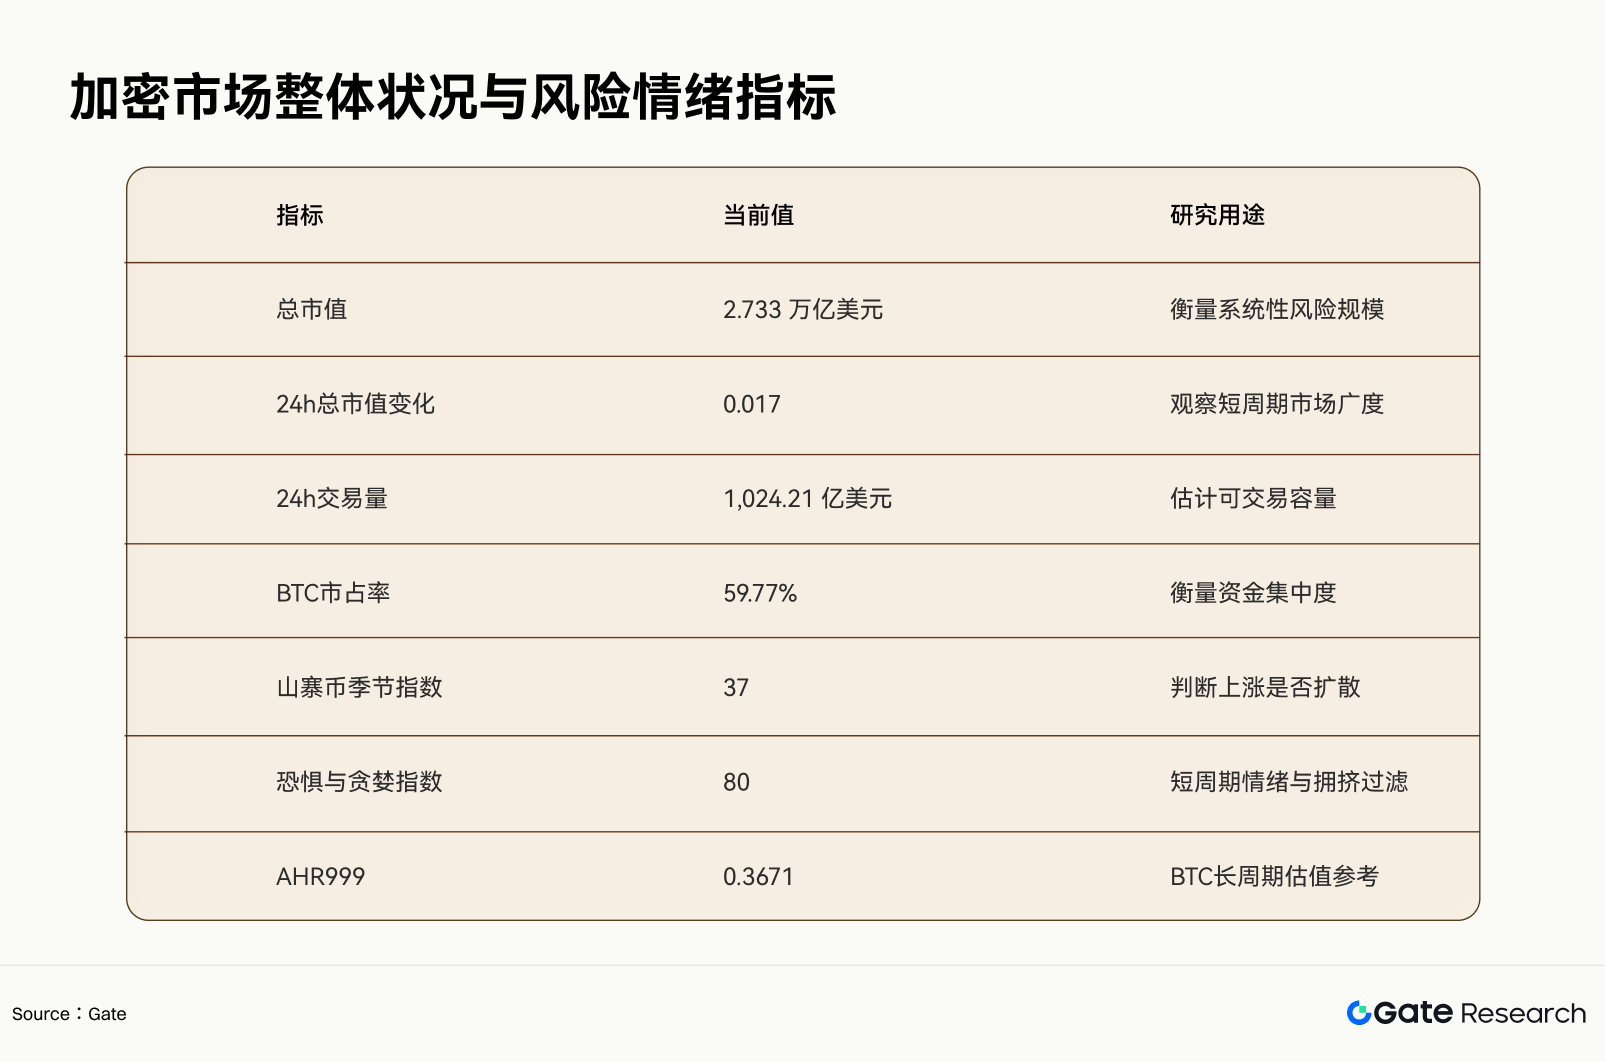
공포와 탐욕 지수는 고위치에 있는 반면 AHR999는 여전히 낮은 영역에 있어, 두 지표가 서로 다른 주기를 커버합니다. 전략은 장기 주기에서 배분 익스포저를 유지하고 단기 주기에서 신규 레버리지를 축소합니다. BTC 시장 점유율은 60%에 근접하고 알트코인 시즌 지수는 37에 불과해, 시장 상승이 여전히 고유동성 자산에 편중되어 있으며 광범위한 알트코인 확산은 아직 확인되지 않았습니다.
1.3 파생상품 포지션: 추세 강도와 혼잡도를 분리 처리
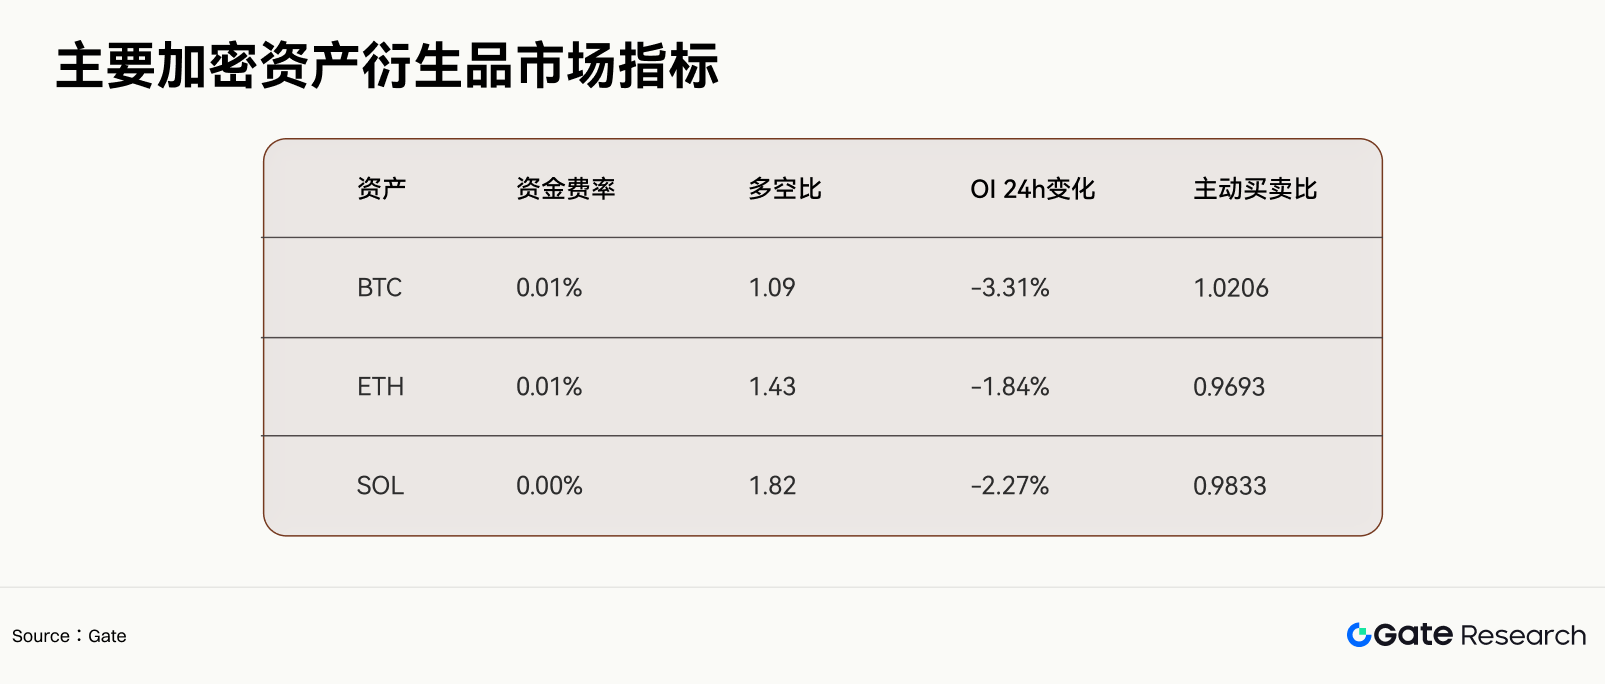
가격 하락과 미결제약정 감소가 병행하며 레버리지 자금이 청산 단계에 있습니다. BTC의 주동 매수매도 비율은 여전히 1을 약간 상회하지만 ETH와 SOL은 이미 1을 하회합니다. SOL의 롱숏 비율은 1.82에 달해 BTC와 ETH보다 혼잡도가 높습니다. 시스템은 이 단계에서 롱 규모를 축소하지만 RSI 고위치만으로 역방향 포지션을 직접 구축하지는 않습니다.
1.4 주식 시장은 월간 경로와 상대 강도를 채택
SPY는 2026년 7월 27일부터 8월 25일 구간에서 누적 약 +3.66% 변동했으며, 구간 고점과 저점은 각각 약 778.98과 731.00입니다. QQQ는 7월에 -6.60%의 월간 드로다운을 기록했고, 8월 초 7월 31일의 687.99에서 8월 12일 723.70으로 반등하며 성장 스타일이 빠르게 회복되었습니다. NVIDIA는 8월 17일부터 24일까지 225.01에서 208.48로 하락한 후 8월 25일 약 213달러로 반등했으며, 개별주 이벤트 리스크가 지수 리스크보다 높습니다.
주식 모듈은 특정 하루 QQQ 또는 NVIDIA의 등락에 따라 거래 신호를 발송하지 않습니다. 시스템은 세 가지 상대 가격 시계열을 사용합니다:
• QQQ / SPY: 성장 스타일 대비 대형주;
• NVDA / QQQ: AI 선도주 대비 기술주 지수;
• BTC / QQQ: 암호화폐 리스크 선호도 대비 미국 주식 성장 스타일.
상대 가격의 20일 기울기, 60일 상관관계 및 변동성 변화가 함께 주식과 암호화폐 리스크 버짓을 결정합니다. 실적 발표일 전후 3거래일은 별도로 이벤트 윈도우로 표시되며, 모델은 이벤트 갭을 일반 추세 샘플로 취급해서는 안 됩니다.
2. 소규모 실전 투입 가능한 전략
2.1 전략 명칭 및 목표
전략 명칭: Gate Cross-Asset Regime Allocation, 약칭 GCRA.
전략 빈도는 일간 의사결정, 시간 단위 실행입니다. 관찰 풀에는 BTC, ETH, SOL, SPY, QQQ, NVDA 및 Gate 실제 계좌에서 접근 가능한 해당 주식, CFD 또는 TradFi Perps가 포함됩니다. 전략 목표는 중기 추세와 크로스 애셋 상대 강도 수익을 확보하면서 포트폴리오 연간 목표 변동성을 10%—12%로 통제하는 것입니다.
2.2 일일 운영 시간
• UTC 00:10: Gate 암호화폐 일봉, 펀딩비율, OI 및 거래 데이터 읽기;
• 미국 주식 마감 후 30분: SPY, QQQ, NVDA 등 주식 데이터 업데이트;
• UTC 01:00: 상태 확률, 자산 점수 및 익일 목표 리스크 계산;
• UTC 01:00—03:00: 암호화폐 자산 리밸런싱 실행;
• 다음 미국 주식 거래일 개장 30분 후: 주식 또는 CFD 리밸런싱 실행;
• 장중 15분마다: 서킷브레이커 조건 점검, 축소, 일시정지 또는 실행 지속만 허용.
2.3 시장 상태 점수
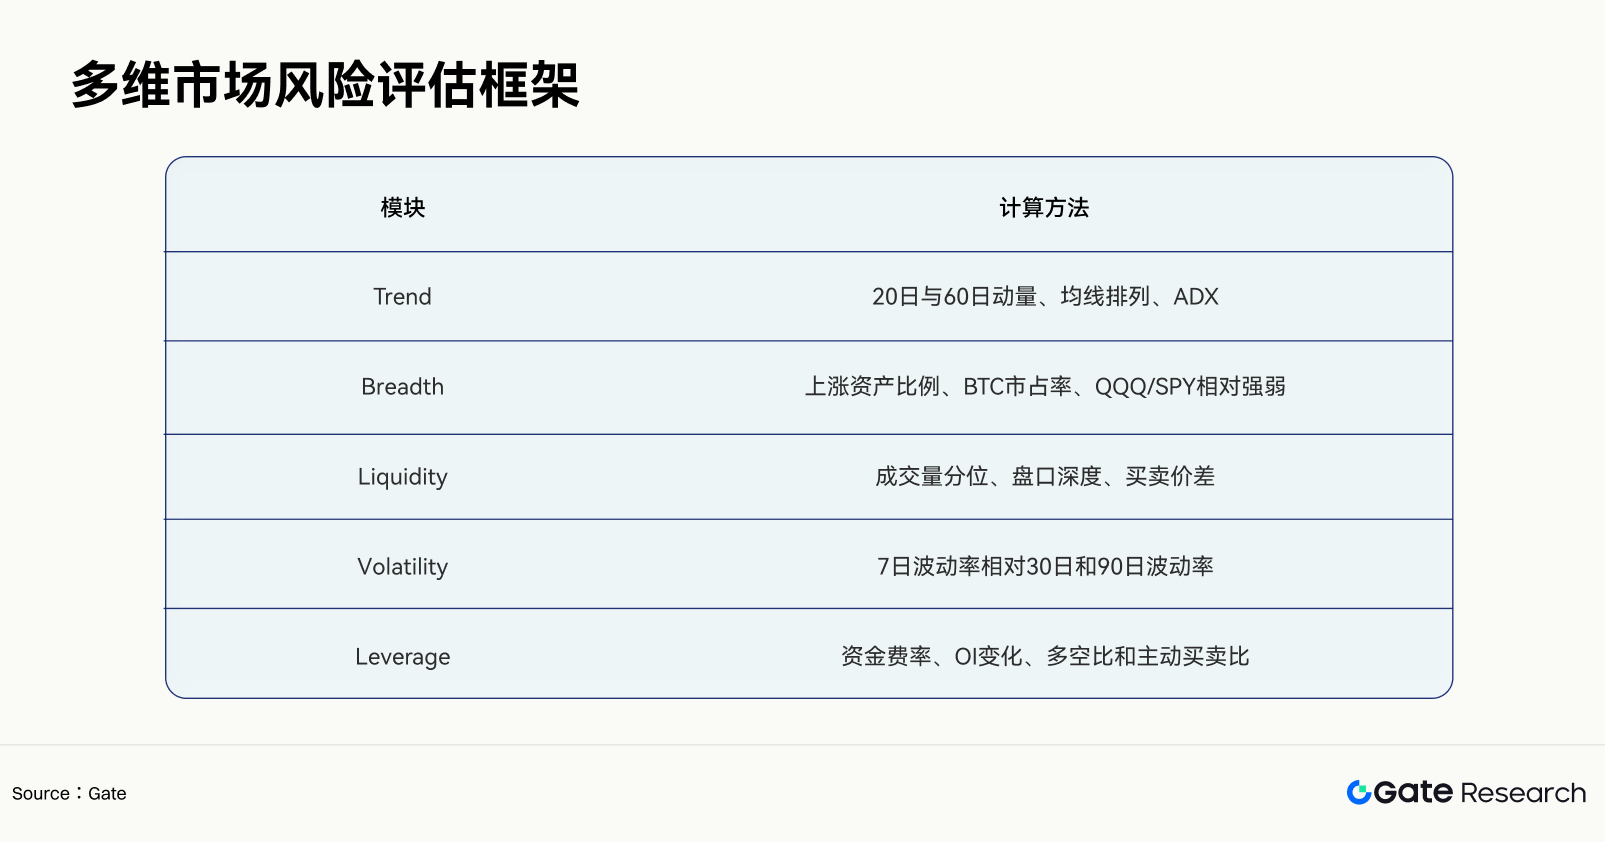
RegimeScore = 0.30 × Trend + 0.20 × Breadth + 0.20 × Liquidity + 0.15 × Volatility + 0.15 × Leverage
각 팩터는 먼저 해당 시장 내에서 롤링 표준화를 수행하고 범위를 -1에서 +1로 압축합니다. RegimeScore가 0.35를 초과하면 리스크 확장 상태로 진입하고, -0.35 미만이면 방어 상태로 진입하며, 나머지 구간은 중립 버짓을 적용합니다.
2.4 자산 신호
각 자산은 추세 점수와 혼잡도 점수를 획득합니다:
TrendScore(i) = 0.35 × Mom20 + 0.25 × Mom60 + 0.20 × ADX + 0.20 × MA_Structure
CrowdingScore(i) = 0.30 × RSI + 0.25 × Funding + 0.25 × LongShortRatio + 0.20 × VolExpansion
FinalSignal(i) = TrendScore(i) − 0.50 × max(CrowdingScore(i), 0)
모든 입력값은 표준화된 값입니다. 혼잡도는 롱 신호만 약화시키며 숏 신호를 자동 생성하지 않습니다. 숏은 FinalSignal이 -0.25 미만이면서 가격이 20일 이동평균을 하회하고, ADX가 더 이상 상승하지 않으며, OI가 하락 중 증가하는 세 가지 확인 조건을 충족해야 합니다.
2.5 포지션 공식
RawWeight(i) = FinalSignal(i) ÷ ForecastVol(i)
ScaledWeight(i) = RawWeight(i) ÷ Σ abs(RawWeight)
PortfolioLeverage = min(1.5, TargetVol ÷ ForecastPortfolioVol)
TargetWeight(i) = ScaledWeight(i) × PortfolioLeverage × RegimeMultiplier
TargetVol은 기본 10%입니다. RegimeMultiplier는 리스크 확장, 중립 및 방어 상태에서 각각 1.00, 0.70, 0.35를 적용합니다. ForecastVol은 10일 및 60일 추정값 중 높은 값을 사용하여 변동성이 빠르게 상승할 때 포지션 조정이 너무 느려지는 것을 방지합니다.
2.6 실전 리스크 제한
• 단일 자산 리스크 기여도 상한: 20%;
• 암호화폐 자산 합계 리스크 기여도 상한: 45%;
• AI 산업 체인 테마 리스크 기여도 상한: 30%;
• 레버리지 상품 마진 사용률 상한: 계좌 자본의 25%;
• 일일 포트폴리오 손실 1.5% 도달: 신규 포지션 중단;
• 일일 포트폴리오 손실 2.5% 도달: 총 리스크 버짓을 평시의 35%로 축소;
• 롤링 20일 드로다운 6% 도달: 모든 레버리지 상품 청산, 모델 재검토 진입;
• 실제 슬리피지가 예측 슬리피지의 두 배 초과: 해당 상품 실행 일시정지;
• 시세 소스 지연이 두 의사결정 주기 초과: 포지션 유지 또는 축소, 신규 포지션 생성 금지.
2.7 현재 데이터 기반 전략 출력 예시
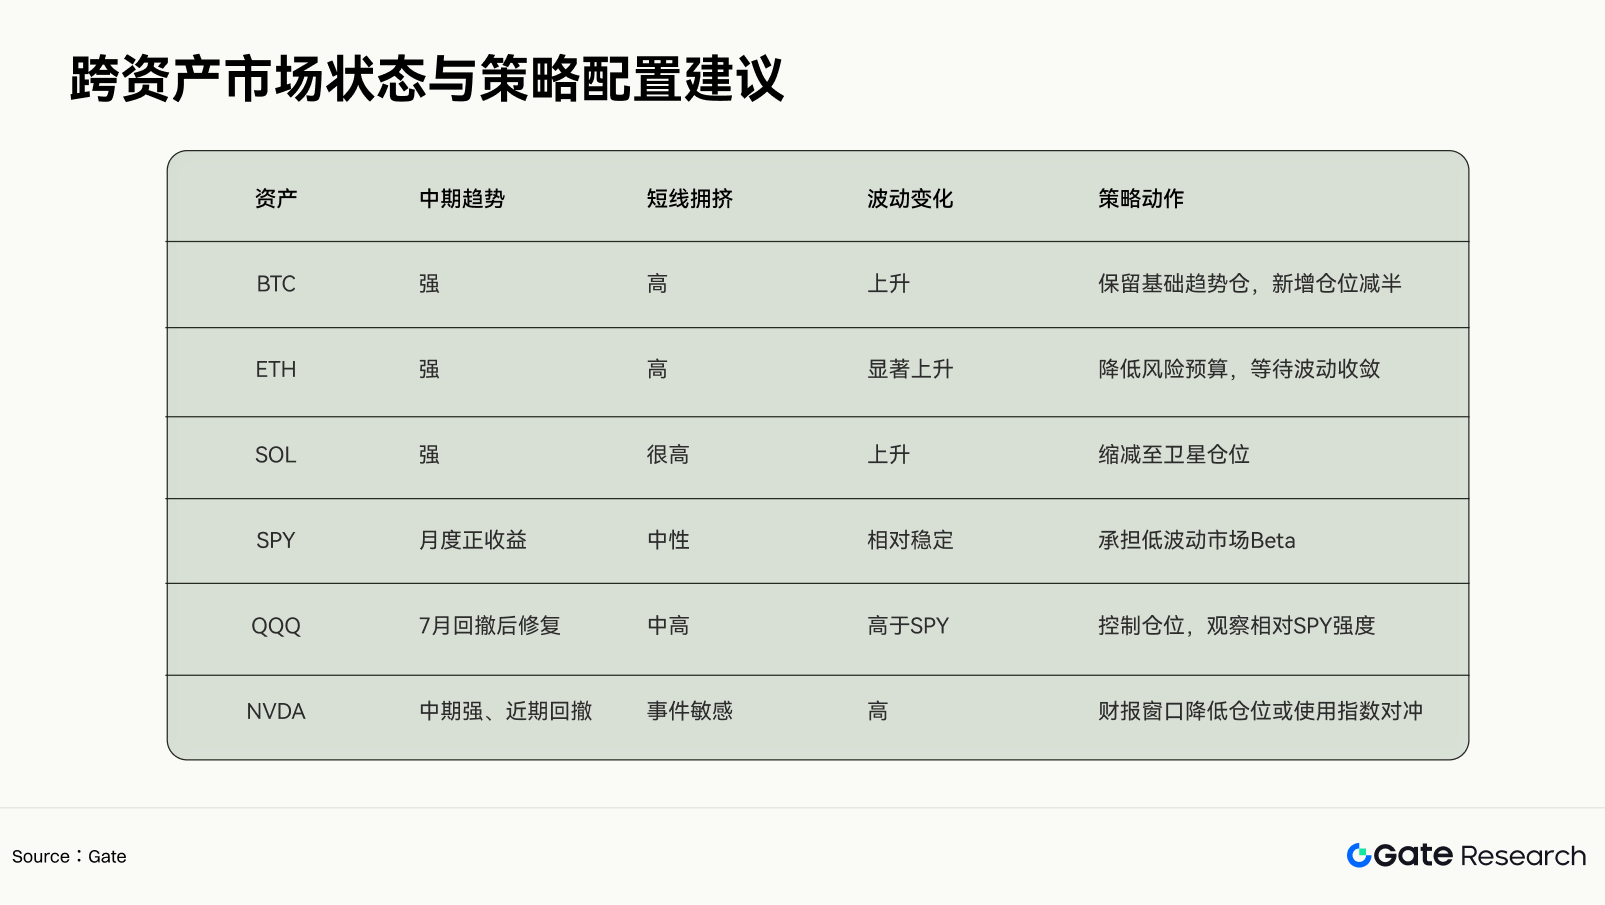
주: 위 내용은 모델 시연이며 구체적인 거래 제안을 대표하지 않습니다. 실제 실전 투입은 Gate 당시 거래 가능 종목, 실시간 비용 및 계좌 권한으로 재계산해야 합니다.
3. Gate 다중 상품 실행 라우팅
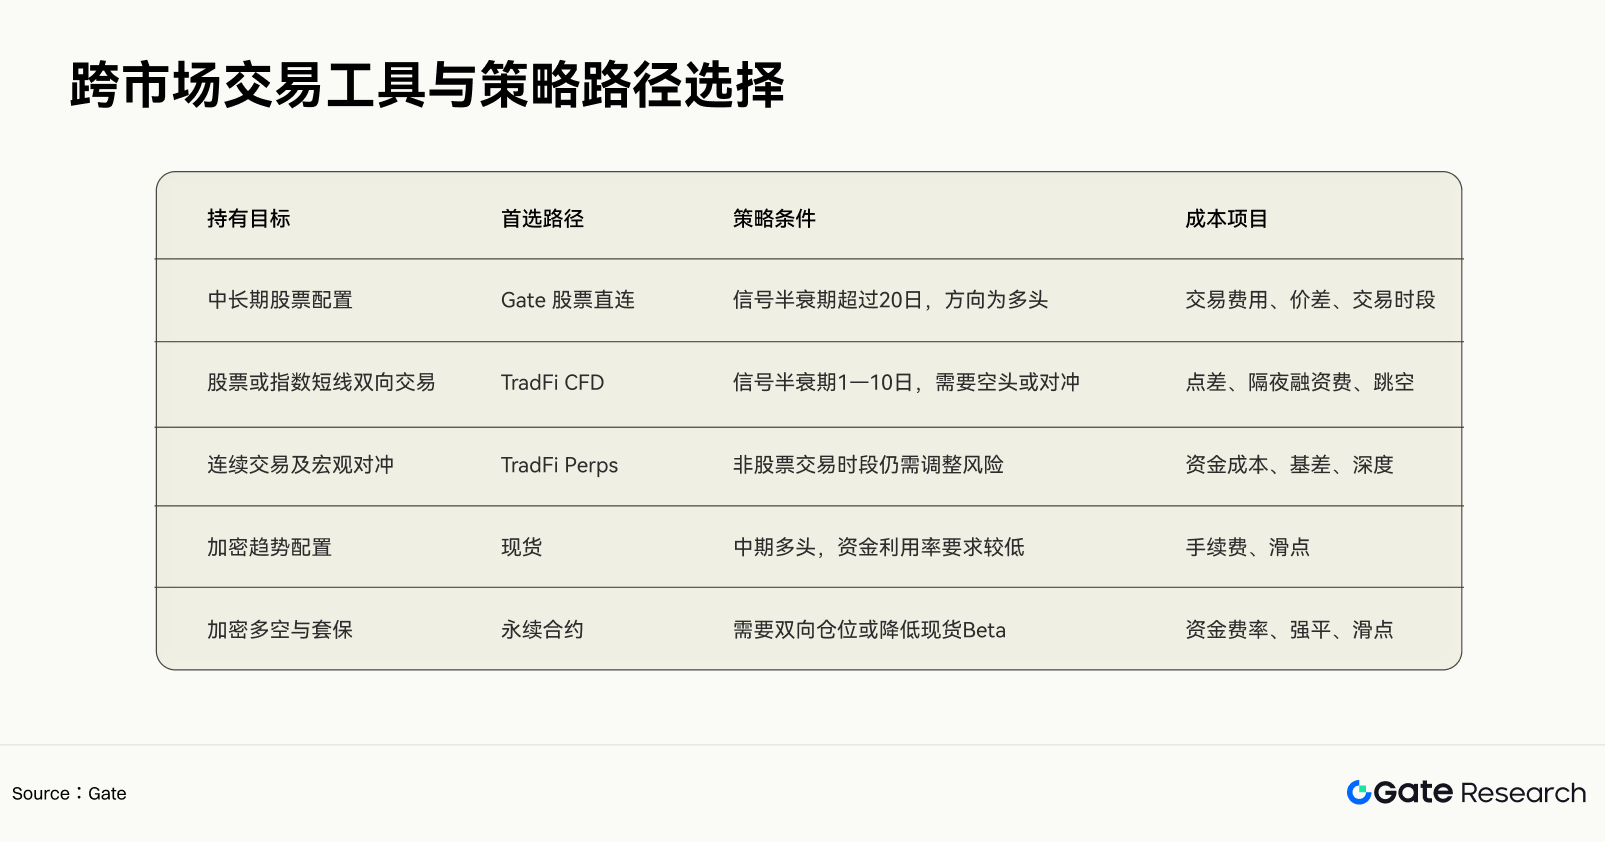
주식 직결, CFD 및 TradFi Perps는 코드 명칭만으로 직접 상호 교체할 수 없습니다. 라우팅 엔진은 주문 전 예상 보유 비용을 계산합니다:
TotalCost = Fee + Spread + ExpectedSlippage + FundingCost + OvernightCost





