


데이터 해석 7 L2: 초기 유동성 분포의 특징은 무엇입니까?


원작자: 키록
원곡: 루피, 포사이트 뉴스
심층 데이터 보고 시리즈의 2부에 오신 것을 환영합니다. 메인넷 출시 후 첫 날에 많은 기대를 모았던 L2 네트워크의 온체인 성능을 공개합니다.
존재하다1 부분석에서 우리는 L2 출시 첫 24시간과 다음 2주 동안 이더리움에서 L2 네트워크로 ETH의 흐름을 관찰했습니다. 1부에서는 시장 환경(약세 대 강세), 기본 기술(ZK 대 비 ZK) 및 브랜드 인지도 우리는 세 가지 주요 결론을 도출합니다.
미래의 토큰 분배에 대한 기대는 ETH가 새로운 L2로 조기 마이그레이션되는 핵심 요소입니다.
초기 24시간 마이그레이션 크기는 향후 2주 동안의 안정적인 성능 측정 기준으로 사용됩니다.
결론 #2에서 벗어나는 네트워크는 천천히 시작하다가 폭발적으로 성장합니다. 이러한 특이한 패턴은 고래의 대규모 재충전의 결과입니다.
이를 바탕으로 다음으로 중요한 질문을 던집니다. ETH가 이러한 L2로 마이그레이션되면 어떻게 되나요? L2가 ETH를 유치하는 것만으로는 충분하지 않으며, 이러한 네트워크의 애플리케이션은 사용자와 거래자에게 매력적인 생태계를 보장하기 위해 유동성을 유치해야 합니다.
1부에서는 어떤 L2가 처음 몇 시간과 며칠 동안 가장 많은 유동성을 끌어냈는지 살펴보았습니다. 2부에서는 네트워크 출시 후 첫 2주 동안 어떤 L2 애플리케이션이 가장 많은 ETH를 끌어 모았는지 답변해 드리겠습니다.
데이터 결론
우리는 7개의 L2 네트워크에서 관찰된 애플리케이션 TVL을 분석하여 다음과 같은 결론에 도달했습니다.
DEX는 초기에 영구 계약, 대출 및 기타 DeFi 프로토콜에 비해 가장 많은 TVL을 유치했습니다. DEX는 새로운 네트워크의 초기 성공에 있어 그 중요성이 입증되었으며, 메인넷 출시 후에도 사용자 유동성은 이러한 애플리케이션으로 계속 흘러갈 것입니다.
유동성은 L2에 의해 배양되거나 조정된 애플리케이션으로 흘러가는 경향이 있습니다. 유동성은 다른 프로토콜로 분산되기 전에 이러한 프로토콜에 집중됩니다.
L2 DEX의 잠재적인 에어드랍은 LP가 일석이조를 추구하기 때문에 많은 양의 유동성을 유치하는 데 도움이 될 수 있습니다. 즉, 제공된 유동성에서 수익을 얻는 동시에 미래의 에어드랍을 목표로 삼는 것입니다.
유동성 채굴 기회는 단기 이익을 약속하는 특정 애플리케이션에 유동성을 제공함으로써 L2의 TVL을 크게 증가시킬 수 있습니다. 그 결과 L2의 TVL이 애플리케이션에 집중됩니다.
가장 잘 알려지고 인기 있는 DeFi 애플리케이션은 약간의 지연이 있는 L2 네트워크에서 출시되는 경향이 있습니다. 이러한 DeFi 애플리케이션은 다른 애플리케이션이 출시되기 전에 L2를 테스트하기를 기다리는 것으로 보입니다. 여기서 주목할만한 예외는 L2 메인넷을 개발하는 회사가 상당한 평판을 얻고 있는 경우이며 Consensys 및 Coinbase와 같은 입증된 회사는 처음에 더 높은 품질의 DeFi 프로젝트를 유치합니다.
데이터 범위
1부에서와 마찬가지로 우리는 2021년부터 2023년 사이에 출시된 7개의 서로 다른 L2 네트워크에서 온체인 ETH 흐름을 살펴보았습니다. 우리는 각 L2 공개 메인넷 출시 후 처음 2주 동안 L2에 유동성을 제공한 크로스체인 애플리케이션을 추적했습니다.
일부 L2 네트워크에는 출시 시 많은 수의 애플리케이션이 있으며, 우리는 출시 2주 이내에 TVL이 가장 높은 10개의 애플리케이션만 살펴보았습니다.
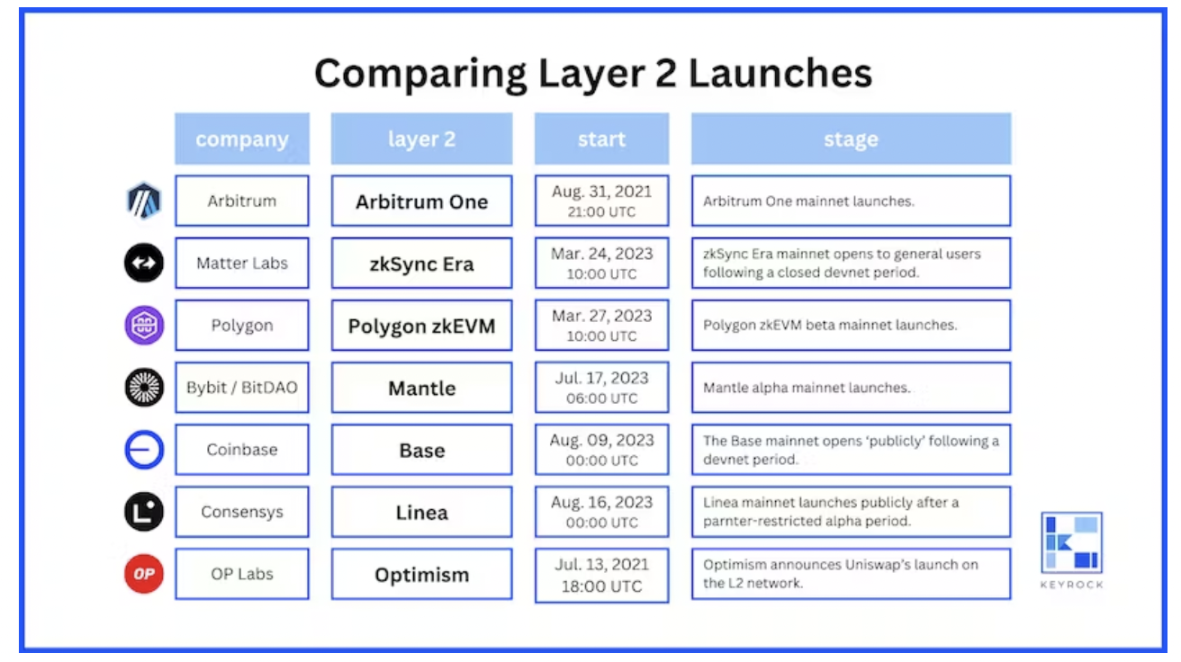
레이어 2 스타트업 비교
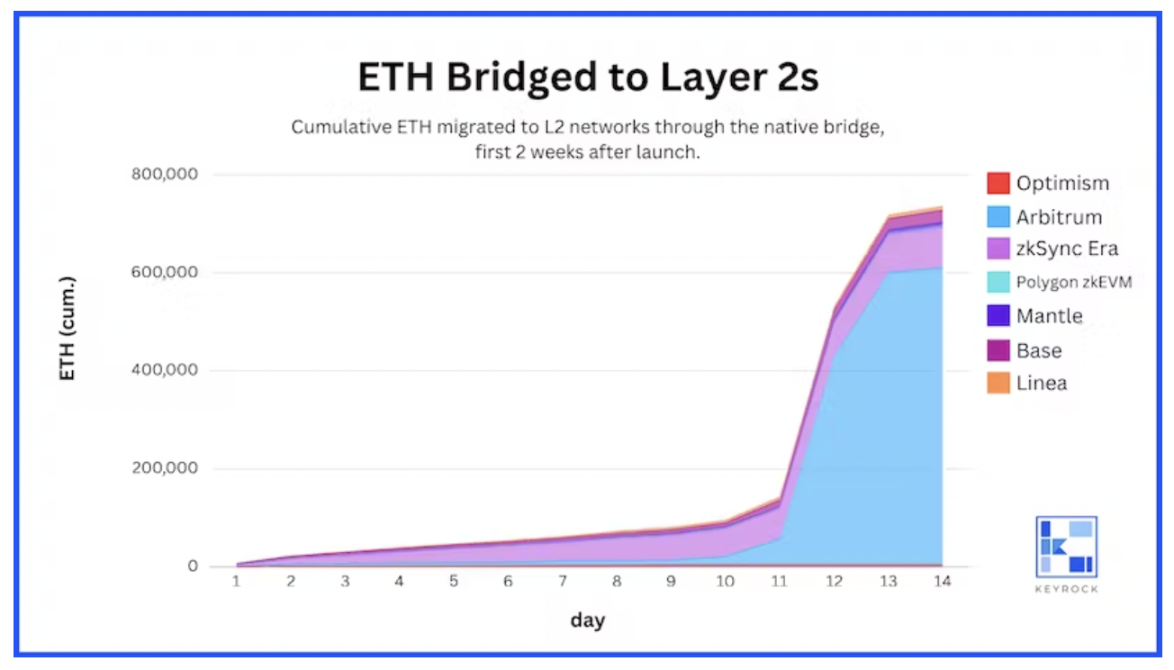
ETH 크로스체인을 L2로
Arbitrum
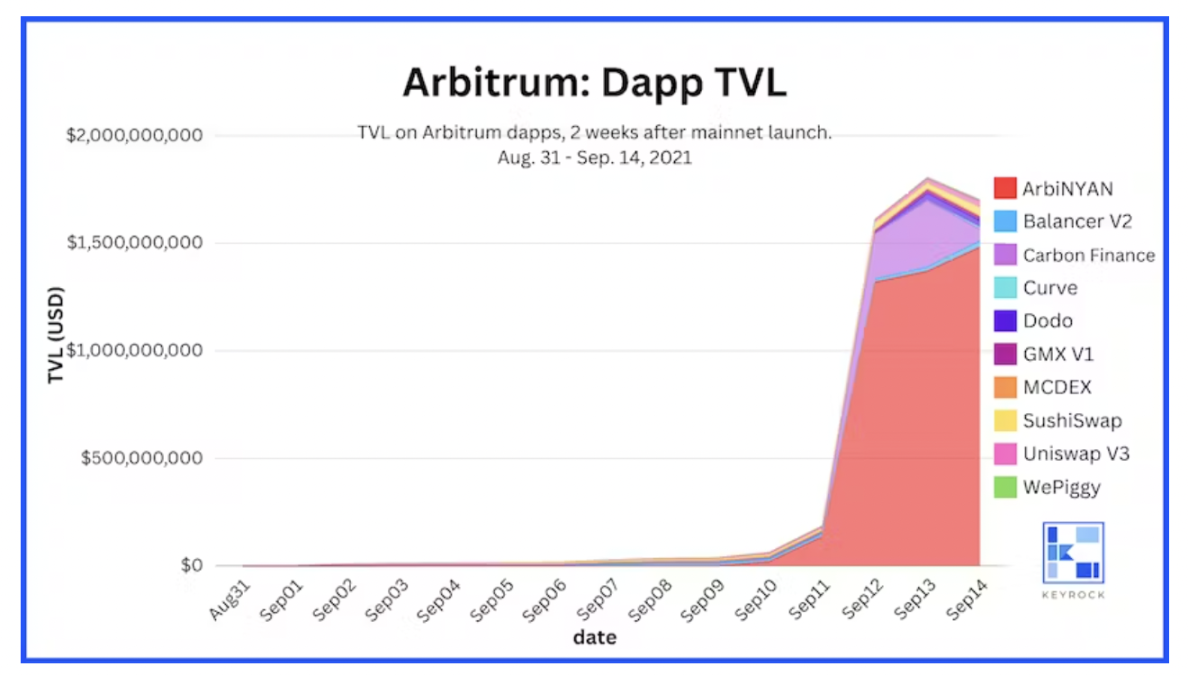
Arbitrum Dapp TVL
우리는 2021년 8월 31일 Arbitrum One 메인넷 출시 2주 후 애플리케이션 TVL을 관찰했습니다.
8월 31일 출시에도 불구하고 9월 11일이 되어서야 Arbitrum 애플리케이션의 TVL이 크게 증가했습니다. 애플리케이션 활동은 Part 1의 초기 관찰과 일치하며 Arbitrum이 Ethereum에서 상당한 ETH 유입을 경험했음을 나타냅니다.
9월 11일, 180,000 ETH가 한 시간도 채 안 되어 Arbitrum에 입금되었습니다. 9월 12일 현재 거의 600,000 ETH가 이더리움에서 Arbitrum 메인넷으로 입금되었습니다.
1부에서는 무엇이 ETH의 대규모 크로스체인 랠리를 주도했는지 결론을 내리지 못했습니다. 그러나 애플리케이션 TVL 데이터를 보면, 9월 11일 Arbitrum 메인넷에 ETH를 대규모로 입금한 원동력은 ArbiNYAN이었다는 것을 알 수 있습니다.
ArbiNYAN은 2021년 9월에 폭발적인 밈코인 유동성 채굴 프로젝트입니다. 이는 널리 주목을 받은 최초의 기본 Arbitrum 애플리케이션이었습니다. 올해의 BALD가 Base 생태계에서 역할을 했던 것처럼 ArbiNYAN은 Arbitrum을 Web3 붐으로 밀어넣었습니다.
9월 10일 Arbitrum의 상위 10개 앱의 총 TVL은 $61,929,474였습니다. ArbiNYAN은 TVL(1,934만 달러)의 31%를 차지합니다. 9월 12일 현재 Arbitrum 상위 10개 앱의 TVL은 48시간 만에 2,500% 증가한 $1,609,246,339로 치솟았습니다. 당시 ArbiNYAN은 TVL(13억 1천만 달러)의 82%를 차지했습니다.
즉, 9월 12일 ArbiNYAN의 TVL은 2일 전 전체 Arbitrum 네트워크의 TVL보다 21배 더 컸습니다.
zkSync Era
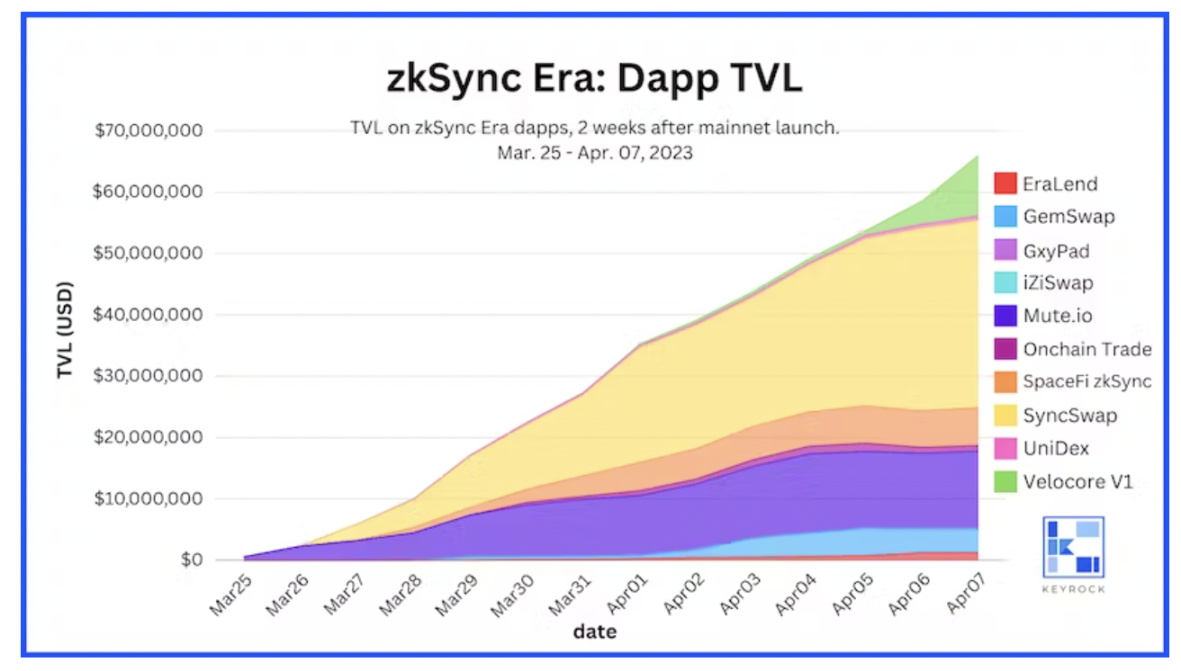
zkSync Era Dapp TVL
우리는 2023년 3월 23일 zkSync Era 메인넷 출시 2주 후 애플리케이션 TVL을 관찰했습니다.
ZkSync Era는 출시 이후 2주 동안 이더리움에서 메인넷으로 이동하는 ETH의 양이 꾸준히 증가하는 것을 확인했습니다. 반면, 이러한 ETH가 생태계 전체에 배포됨에 따라 zkSync 시대의 DeFi 애플리케이션 내에서도 TVL이 비슷한 꾸준한 성장을 보이고 있습니다.
2주가 지나면 SyncSwap이라는 애플리케이션이 눈에 띄어 zkSync Era TVL의 46%를 차지했습니다(상위 10개 애플리케이션만 계산됨). 우리는 또한 두 개의 다른 프로토콜인 Mute.io와 Velocore를 보았습니다. 두 프로토콜 모두 2주 말에 두 자리 수의 TVL 점유율을 기록했습니다.
SyncSwap은 zkSync Era를 기반으로 구축된 DEX입니다. 이는 zkSync 시대에 출시된 최초의 기본 DEX였으며 따라서 zkSync 시대 출시 후 처음 2주 동안 많은 유동성을 확보했습니다. Uniswap과 같은 Ethereum 생태계 리더가 구축한 DEX는 가장 인기 있는 DeFi 프로토콜 중 하나로 남아 있으며, 초기 LP에게 친숙한 거래 및 유동성 제공 장소를 제공합니다.
우리는 처음 2주 동안 zkSync 시대(ETH 마이그레이션 측면에서)가 획기적인 성공을 거둔 이유 중 하나가 토큰 에어드롭에 대한 기대였다고 결론을 내렸습니다. zkSync 시대로 자금을 이전한 ETH 보유자들은 한 단계 더 나아가 크로스체인 ETH 이후 SyncSwap에 유동성을 제공한 것으로 보입니다. 그들의 동기는 물고기 한 마리로 두 마리의 물고기를 먹는 것, 즉 zkSync Era와 SyncSwap의 토큰 에어드랍 기회를 동시에 얻으려는 것일 수 있습니다.
Polygon zkEVM
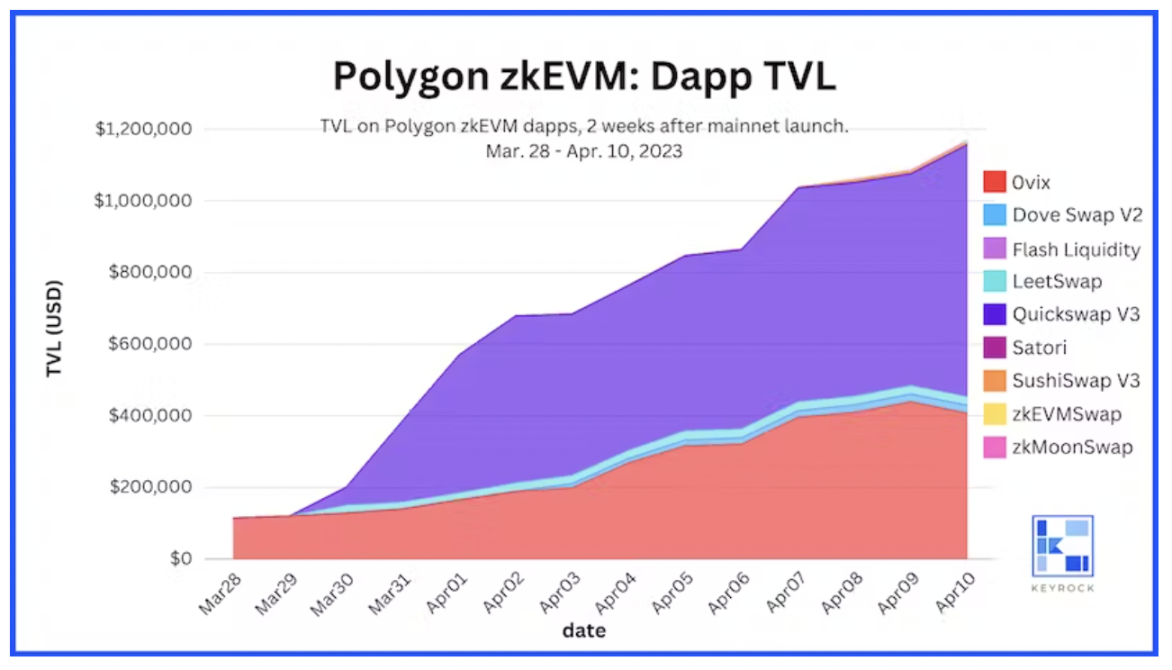
Polygon zkEVM Dapp TVL
우리는 2023년 3월 27일 Polygon zkEVM 메인넷 출시 2주 후 애플리케이션 TVL을 관찰했습니다.
Polygon zkEVM의 TVL은 주로 Quickswap과 0 vix라는 두 가지 애플리케이션에 중점을 둡니다.
특히 Quickswap V3는 Polygon의 zkEVM TVL(117만 달러 중 704,000달러)의 60%를 차지하며 압도적입니다. Quickswap이 성공한 데에는 이유가 있습니다. zkEVM이 출시되기 전에 Quickswap은 이미 Polygon에서 지배적인 DEX였으며 역사적으로 Uniswap을 능가했습니다. Polygon은 zkEVM에서 Quickswap의 릴리스가 우선시되도록 보장할 수 있으며, 초기 zkEVM 사용자는 다른 곳에서 입증된 DEX를 사용하고 있다는 확신을 가질 수 있습니다.
대출 플랫폼 0 vix는 Polygon 생태계의 기본 제품이기도 합니다. 0vix는 POlygon의 대출 플랫폼(Aave 및 Complex 뒤) 중에서 상대적으로 작은 플레이어이지만 DEX가 아닌 DeFi 기본 요소(대출)를 제공하는 zkEVM의 초기 출시로 zkEVM 초기에 우위를 점했습니다.
Polygon의 TVL 배포는 L2를 구축하는 회사와 자연스럽게 연계되는 애플리케이션의 장점을 드러냅니다. 이상하게도 메인넷 출시 후 처음 2주 동안 zkEVM에는 주류 DeFi 애플리케이션(Uniswap, Aave,Compound)이 없었습니다. Polygon은 강력한 브랜드 인지도와 개발자 채택률을 자랑하는 Web3 분야의 베테랑 플레이어입니다.
한 가지 가능성은 zkEVM이 zk로 구동되는 L2이며 주류 DeFi 애플리케이션은 처음 2주 동안 다른 애플리케이션의 성능을 관찰하고 이해해야 한다는 것입니다. 흥미롭게도 이는 신뢰도가 높은 기관(각각 Coinbase 및 Consensys)에 의해 구축된 Base 및 Linera의 사례에서 설명되는 것 같습니다. 그러나 Base는 출시 첫 2주 만에 주류 DeFi 애플리케이션을 유치한 반면 Linea는 그렇지 않았습니다. Linea는 zkEVM과 마찬가지로 zk가 지원하는 L2입니다.
Mantle
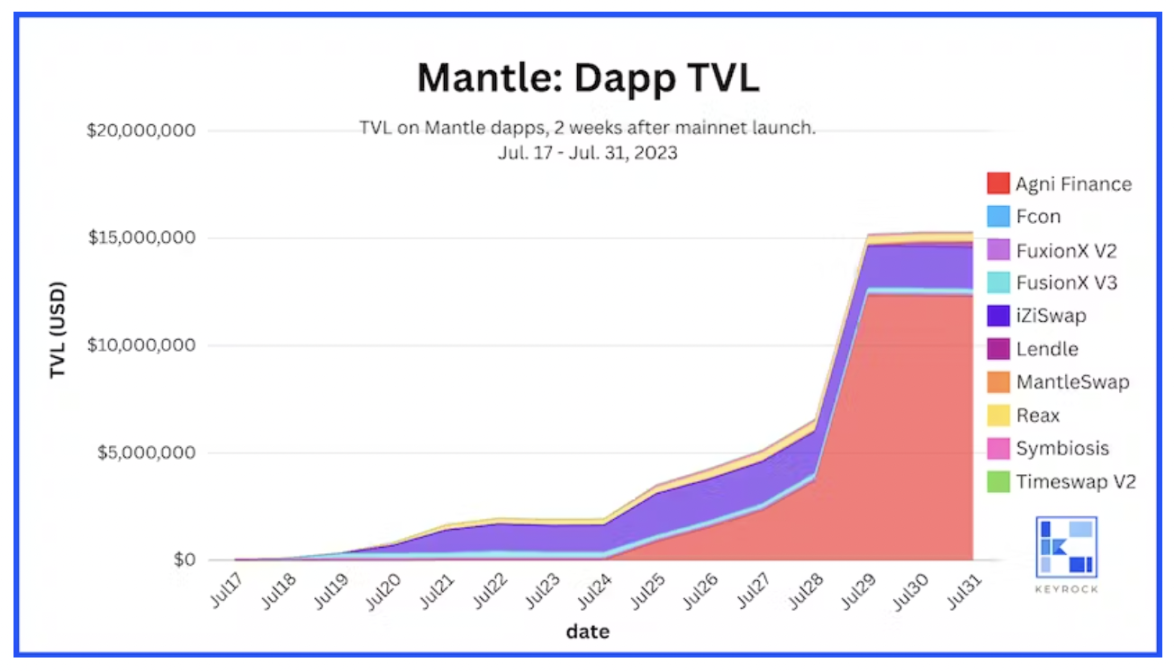
Mantle Dapp TVL
우리는 2023년 7월 17일 Mantle 메인넷 출시 2주 후 TVL 애플리케이션을 관찰했습니다.
2주 후 AgniFinance와 iZiSwap 애플리케이션이 Mantle TVL의 대부분을 차지했습니다. 7월 31일 AgniFinance는 Mantle의 TVL 지분 80% 이상을 소유했습니다(상위 10개 앱만 포함)(1,230만 달러/1,530만 달러). iZiSwap TVL은 12.6%(195만 달러)를 차지했습니다.
AgniFinance와 iZiSwap은 모두 AMM이며, 이는 DEX가 L2 출시 후 초기 LP ETH의 대부분을 확보할 수 있음을 다시 한 번 보여줍니다.
1부에서는 Mantle의 이상한 ETH 마이그레이션 패턴에 대해 논의했습니다. 메인넷 출시 후 처음 며칠 동안 Mantle의 ETH 마이그레이션은 상대적으로 느렸습니다. 그러다가 7월 28일 단일 주소에서 5,000 ETH가 Mantle로 이전되었고, 총 크로스체인 ETH가 2,500에서 7,500으로 즉시 증가했습니다.
위 차트에서 Mantle 상위 앱의 TVL이 7월 28일에 급등한 것을 볼 수 있습니다. 데이터에 따르면 AgniFinance의 TVL 급상승은 특히 뚜렷했으며, 이는 7월 28일에 예치된 5,000 ETH의 대부분이 AgniFinance로 직접 이동했음을 나타냅니다.
Base
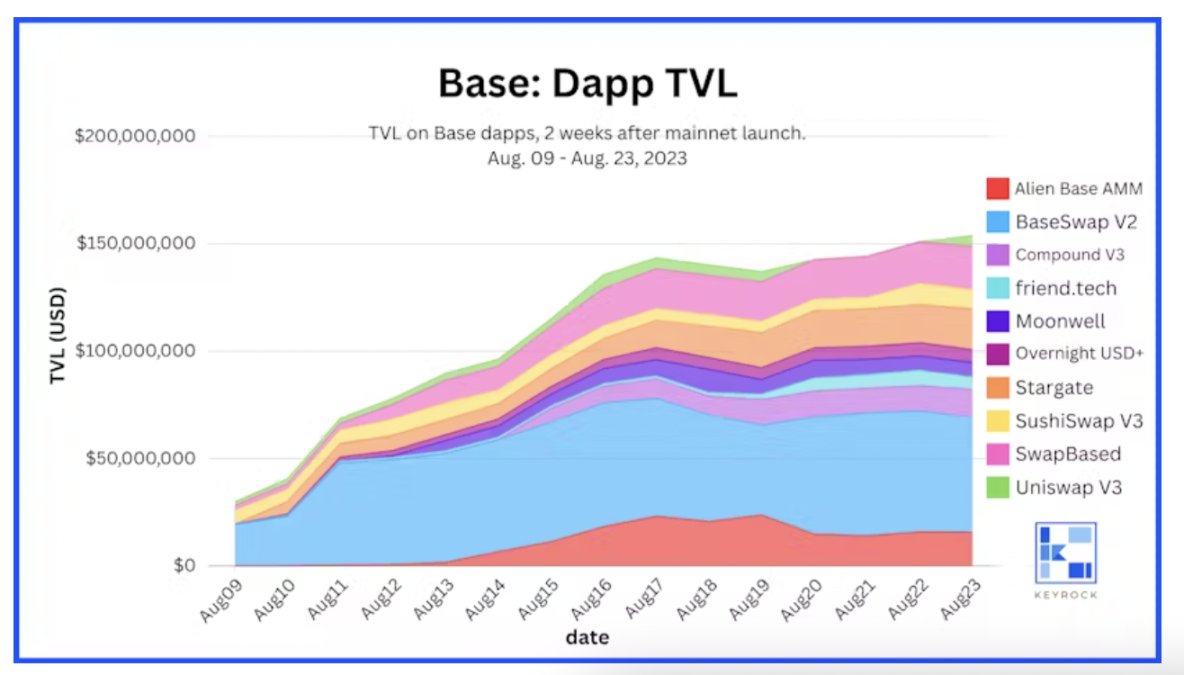
Base Dapp TVL
2023년 8월 9일 Base 메인넷 출시 2주 후 애플리케이션 TVL을 관찰했습니다.
2주가 지나면 TVL이 5% 이상인 앱이 6개 있었고 TVL의 35% 이상을 제어하는 앱은 없었습니다.
기본 TVL의 5% 이상을 차지하는 6개 애플리케이션 중 4개는 DEX입니다. 이는 DEX가 새로운 L2에서 유동성을 유치하는 것이 가장 쉽다는 결론을 다시 한번 뒷받침합니다. BaseSwap은 TVL에서 가장 큰 점유율(약 35%)을 기여하며, 이는 L2 개발 회사와 긴밀하게 협력하는 애플리케이션이 네트워크 초기 단계에서 이점을 갖는다는 것을 다시 한 번 보여줍니다.
관찰된 모든 L2 출시 중에서 Base는 가장 초기이자 가장 주목받는 DeFi 애플리케이션(Uniswap, SushisWap,Compound)을 유치했습니다. 이는 코인베이스의 명성과 옵티미즘 네트워크에 대한 오랜 실무 경험을 쌓은 OP 스택을 사용해 베이스를 구축했다는 점에서 기인한다고 볼 수 있다.
흥미롭게도 Stargate는 우리가 관찰한 유일한 비기본 크로스체인 브리지입니다. 이러한 예외 현상은 기본이 아닌 크로스 체인 브리지가 새로운 네트워크에서 온라인 상태가 되기까지 더 많은 시간이 필요한 경우가 많기 때문에 발생할 수 있습니다.
Linea
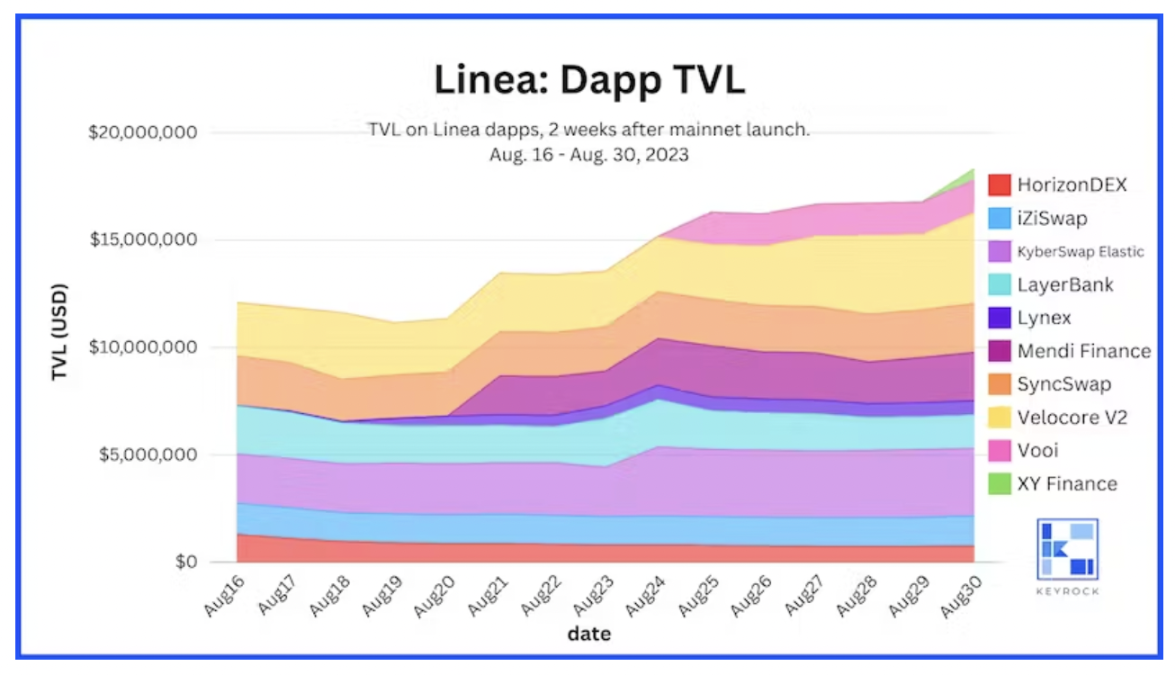
Linea Dapp TVL
2023년 8월 16일 Linea 메인넷 출시 2주 후 TVL 애플리케이션을 관찰했습니다.
2주가 지나면 7개의 애플리케이션이 Linea TVL의 5% 이상을 차지했으며 네트워크 TVL의 25% 이상을 제어하는 애플리케이션은 없었습니다.
관찰된 모든 L2 중에서 Base와 Linea는 출시 2주 이내에 애플리케이션 간 TVL 다양성과 균형이 가장 높았습니다. Linea와 Coinbase는 모두 하락장에서 출시되었지만 두 네트워크의 아키텍처와 브랜딩은 서로 다릅니다. Base는 Optimism OP Stack을 기반으로 구축된 보다 클래식한 L2 롤업입니다. Linea는 ZK 롤업입니다.
두 체인의 눈에 띄는 유사점은 이를 만든 회사인 Coinbase와 Consensys의 강력한 업계 평판입니다. 두 회사 모두 광범위한 인지도, 자금 및 사용자를 보유하고 있습니다.
Base와 Linea 출시 이후 TVL 다양성에 대한 상대적으로 간단한 결론은 평판과 관련이 있습니다. Coinbase와 Consensys의 각각의 평판은 다른 L2보다 메인넷 출시를 앞두고 개발자의 관심을 더 끌 수 있습니다. 개발자들은 사용자 유입이 예상됨에 따라 메인넷 출시 후 최대한 빨리 Base 및 Linea에 애플리케이션을 출시할 수 있도록 준비하는 데 더 많은 시간을 할애할 수 있습니다. TVL이 소수의 애플리케이션에 고도로 집중되어 있는 다른 L2와 비교할 때, Base와 Linea의 유동성은 메인넷 출시 직후 더 많은 애플리케이션으로 분산됩니다.
Optimism
Optimism Dapp TVL
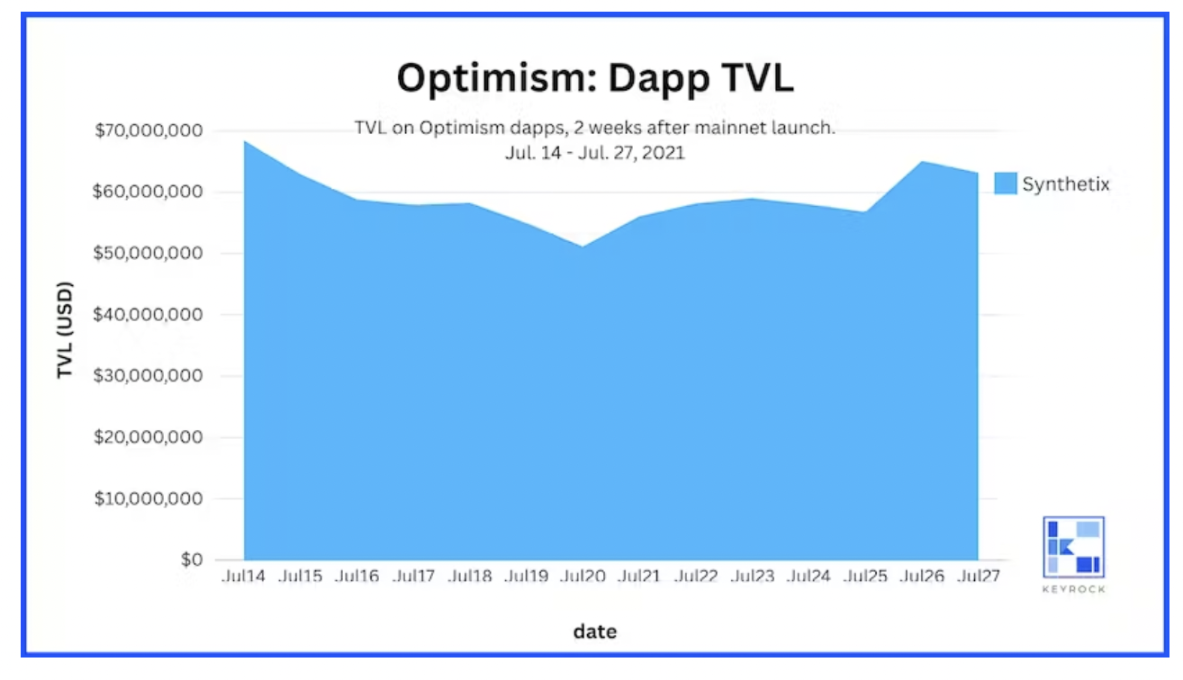
Optimism은 2021년에 L2 네트워크를 단계적으로 출시했습니다. 7월 14일은 Optimism이 Uniswap에 대한 지원을 발표한 중요한 순간이었습니다. 흥미롭게도 이 소식이 나온 지 2주가 지났지만 Optimism의 앱인 TVL은 여전히 Synthetix가 완전히 장악하고 있습니다.
Optimism은 2021년 내내 적극적으로 구축해 왔으며 로드맵 초기에 Synthetix와 독특하게 긴밀한 관계를 맺고 있습니다. 이르면 2021년 초에 Synthetix의 유동성을 장려하기 위한 인센티브 프로그램이 출시되었습니다. 7월에는 Optimism이 Uniswap에 대한 지원을 발표한 지 2주 만에 Synthetix의 TVL이 6천만 달러를 초과하는 등 이러한 인센티브가 성과를 거두는 것을 확인했습니다.
결론적으로
이 보고서 시리즈는 새로 출시된 L2 네트워크 애플리케이션의 TVL 배포 동향을 보여줍니다. 우리는 결론에 도달했습니다:
DEX는 초기 L2 성공의 핵심이었으며 초기 TVL의 대부분을 차지했습니다.
L2 팀 자체에서 개발하거나 지원하는 애플리케이션은 초기 유동성을 확보하는 데 분명한 이점이 있습니다.
L2 애플리케이션, 특히 DEX에 대한 에어드랍은 많은 유동성을 끌어들일 것으로 예상됩니다.
유동성 채굴로 인해 TVL이 급격하게 상승할 수 있습니다.
주류 DeFi 애플리케이션은 L2가 평판이 좋은 회사의 지원을 받지 않는 한 새로운 L2에서의 출시를 지연시키는 경우가 많습니다.





