






Mint Ventures: LSD 금리 시장 서비스 제공업체인 Pendle에 대한 심층 분석


원작자: Colin Li
1.1 핵심 투자 논리
1.1 핵심 투자 논리
LSD 내러티브가 심화됨에 따라 LSD 기반의 보다 복잡한 DeFi 도구 개발, 채권 시장 내러티브에 주목하고 추론하는 요구가 점차 증가했으며, Pendle은 시장에서 인정받기 시작했고 새로운 거래 전략을 모색했습니다. .
트랜잭션 모델의 관점에서 볼 때, Notional Finance에서 제안한 AMM 모델을 기반으로 하는 Pendle V2 버전에서 재구성된 AMM은 트랜잭션 효율성을 크게 향상시켰습니다.
기본 자산의 관점에서 Pendle은 위험 수준이 다른 고정 수입 시장의 4개 계층을 점진적으로 구축했습니다. 이는 기본적으로 저위험 투자자, 차익 거래자, 유동성 공급자 및 수익률 투기자라는 네 가지 사용자 역할의 요구를 충족할 수 있습니다.
1.2 주요 위험
1.2 주요 위험
계약 위험: 이러한 이벤트가 발생하면 프로젝트의 정상적인 운영 및 토큰 가치 포착에 중대한 영향을 미칩니다. 이 위험은 Pendle 자체에 국한되지 않습니다.Pendle의 기본 자산은 다른 DeFi 프로젝트에서 나오므로 다른 프로젝트의 계약 위험도 Pendle과 관련됩니다.
전략적 위험: 자산과 자산이 위치한 퍼블릭 체인을 선택하지 않으면 다음 경쟁 단계에서 경쟁자에게 뒤처질 수 있습니다. 프로젝트 팀은 어떤 종류의 기본 자산을 선택해야 하는지 파악하고 퍼블릭 체인 경쟁의 잔혹성을 정확하게 이해해야 합니다.
1.3 평가
1.3 평가
"total market value/locked position" 지표로 볼 때 PENDLE의 현재 가치는 이미 같은 트랙에서 코인을 발행한 다른 두 프로젝트보다 낮다.
2.1 프로젝트 사업 범위
2.1 프로젝트 사업 범위
Pendle은 수익 토큰화 시장을 기반으로 Lock-in 기간 후 이자 수익 자산을 원금 토큰 PT(원칙 토큰)와 수익 토큰 YT(일드 토큰)로 분할하여 사용자의 저위험 유동성 관리를 충족하고 일부를 제공합니다. 수익률의 변동성을 예리하게 파악할 수 있는 트레이더는 높은 수익을 얻을 수 있는 도구를 제공합니다.
암호화폐 세계에 대한 "네이티브 채권 시장" 전망
보조 제목
2.2 과거 개발 및 로드맵
2021년 3월에 이름이 Benchmark에서 Pendle로 변경되었고 그 달에 테스트넷이 출시되었습니다.
2021년 6월에 Pendle 메인넷이 Ethereum에서 시작됩니다.
2021년 11월 Pendle은 Avalanche에 배치될 예정입니다.
2022년 3월에 Project Permissionless 계획이 제안되었습니다. 즉, 누구나 자산 풀을 열 수 있습니다.
2022년 11월 V2 버전이 출시됩니다.
2.3 팀 상황
2.3 팀 상황
2.3.1 전반적인 상황
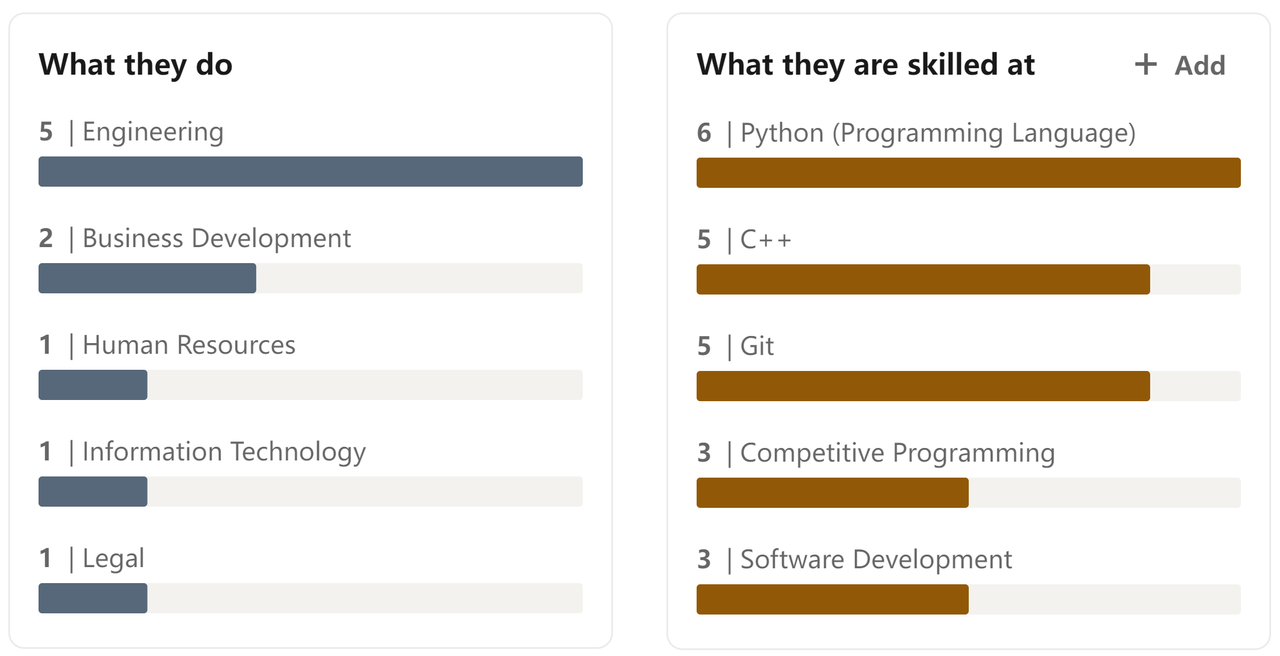
LinkedIn 데이터에 따르면 Pendle 팀에는 주로 엔지니어와 BD 직원으로 구성된 총 13명의 직원이 있습니다.
원천:
원천:https://www.linkedin.com/company/pendlefinance/people/
2.3.2 창립자
TN Lee는 Pendle의 창립자입니다. Pendle을 창업하기 전에 그는 데이터 분석 회사인 DSR을 설립했고, 2017년 블록체인 산업 발전에 뛰어들어 Kyber Network의 창립 멤버가 되어 시장 및 비즈니스 개발을 담당했습니다. 2019년 RockMiner 광산 컨설턴트로 재직했습니다. 같은 해에 TN Lee는 FPGA에 중점을 둔 연구 개발 회사인 Pendle and Dana Labs를 설립했습니다.
2.3.3 핵심 구성원
Long Vuong Hoang: Pendle의 스마트 계약 개발 책임자, 싱가포르 국립 대학교를 졸업했습니다. 그 전에는 Jump Trading에서 연수생 소프트웨어 개발 엔지니어로 일했습니다.
보조 제목
원천:
2021년 4월 Pendle은 Mechanism Capital 및 Hashkey Capital, Spartan Group 등을 비롯한 기타 유명 기관이 주도하는 자금 조달에서 미화 370만 달러를 받았다고 발표했습니다.
2023년 4월 Bixin Ventures는 OTC를 통해 Pendle에 투자한다고 발표했으며 구체적인 거래 가격과 금액은 공개되지 않았습니다.
보조 제목
3.1 서비스 객체
Pendle은 저위험 투자자, 금리 거래자, 유동성 공급자 및 차익 거래자의 네 가지 투자 그룹에 해당하는 제품 서비스를 제공할 수 있습니다.
저위험 투자자는 원금토큰(PT, principal token)을 구입하여 고정수익을 얻을 수 있습니다 PT는 제로쿠폰본드 즉, 보유기간 동안 이자를 지급하지 않고 할인된 가격으로 판매되는 채권과 유사합니다. 가격이 상승하고 만기 후 액면가에 따라 지불됩니다.
금리 트레이더는 Yield Token(YT, Yield Token)을 구매할 수 있으며 예정대로 Yield가 상승하면 높은 수익을 얻을 수 있습니다.
유동성 공급자(Liquidity provider), 기대 수익률이 크게 변동하지 않는 경우 유동성 제공, 거래 수수료, 기초 자산 수입 및 인센티브를 선택할 수 있습니다.
보조 제목
3.2 사업 분류
Pendle은 출시 이후 수익 토큰화에 주력해 왔습니다. 지금까지 V1과 V2의 두 가지 버전이 있었는데 두 버전의 기본 자산 변경을 통해 Pendle의 비즈니스 전략 조정을 볼 수 있습니다.
V1 버전 초기에 Pendle은 대출 DeFi의 예금 증서에 중점을 두었고 기본 자산은 "스테이블 코인 + 퍼블릭 체인 토큰"이었습니다. 예를 들어, 이더리움 체인에서 기초 자산은 Aave와 Compound의 스테이블 코인 대출 자산으로 이자 수익 자산인 aUSDC와 cDAI이고, Avalanche에서는 Trader Joe의 xJOE, BenQi의 qiUSDC, qiAVAX 등이 선택됩니다. 이러한 대상 선정은 당시 "기관투자가 시장 진입", "자금운용"이라는 서사에 부합한다. 시장 규모, 일부 프로젝트 DAO 금고도 많은 자금으로 채워져 있습니다.전통적인 투자자에게 친숙한 범주와 DAO 금고 자금이 더 많은 수입을 얻는 방법을 고려할 수 있으며 일부 사람들의 초점이 되었습니다. 투자자 및 기업가 팀. 예를 들어, 2021년 10월 Multicoin Capital은 그러한 비전을 위한 금리 관리 도구에 대해 논의하기 시작했습니다. 동시에 Rari Capital 및 Olympus와 협력하여 일부 토큰의 응용 시나리오를 확장합니다.
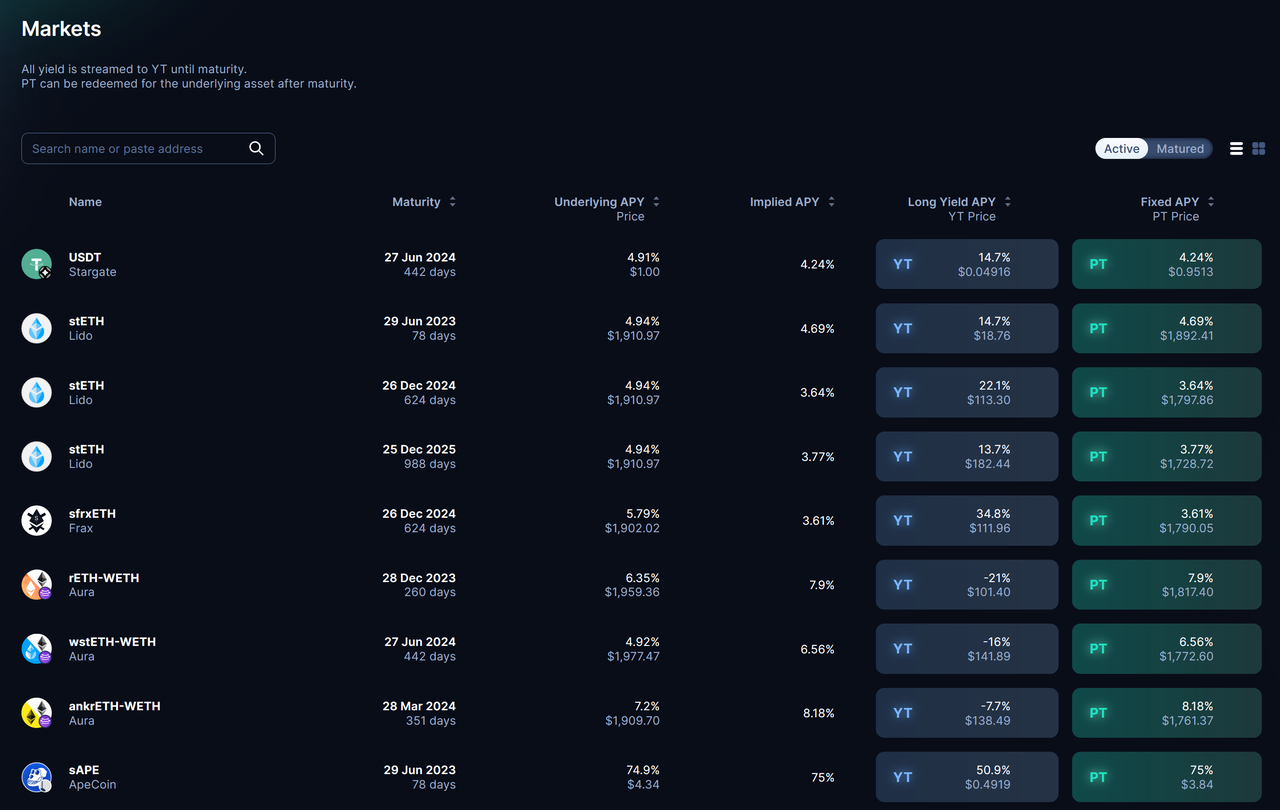
V1 최신 버전부터 V2 최신 버전까지 Pendle이 조정되어 Avalanche에서 비즈니스를 종료하고 Arbitrum에서 배포하기 시작했습니다. 동시에 대상은 더 이상 퍼블릭 체인 토큰과 스테이블 코인에 국한되지 않고 주로 4가지 방향이 되었습니다. 그 중 이더리움에는 3가지 방향이 있습니다.
이더리움 체인에서는 stETH, ankrETH 등과 같은 유동적인 담보 파생 상품인 LSD가 주요 기초 자산으로 사용됩니다.
APE 및 LOOKS와 같이 스테이킹 수익이 높은 상대적으로 인기 있는 토큰의 확장;
원천:
원천:https://app.pendle.finance/pro/markets? utm_source=landing&utm_medium=landing
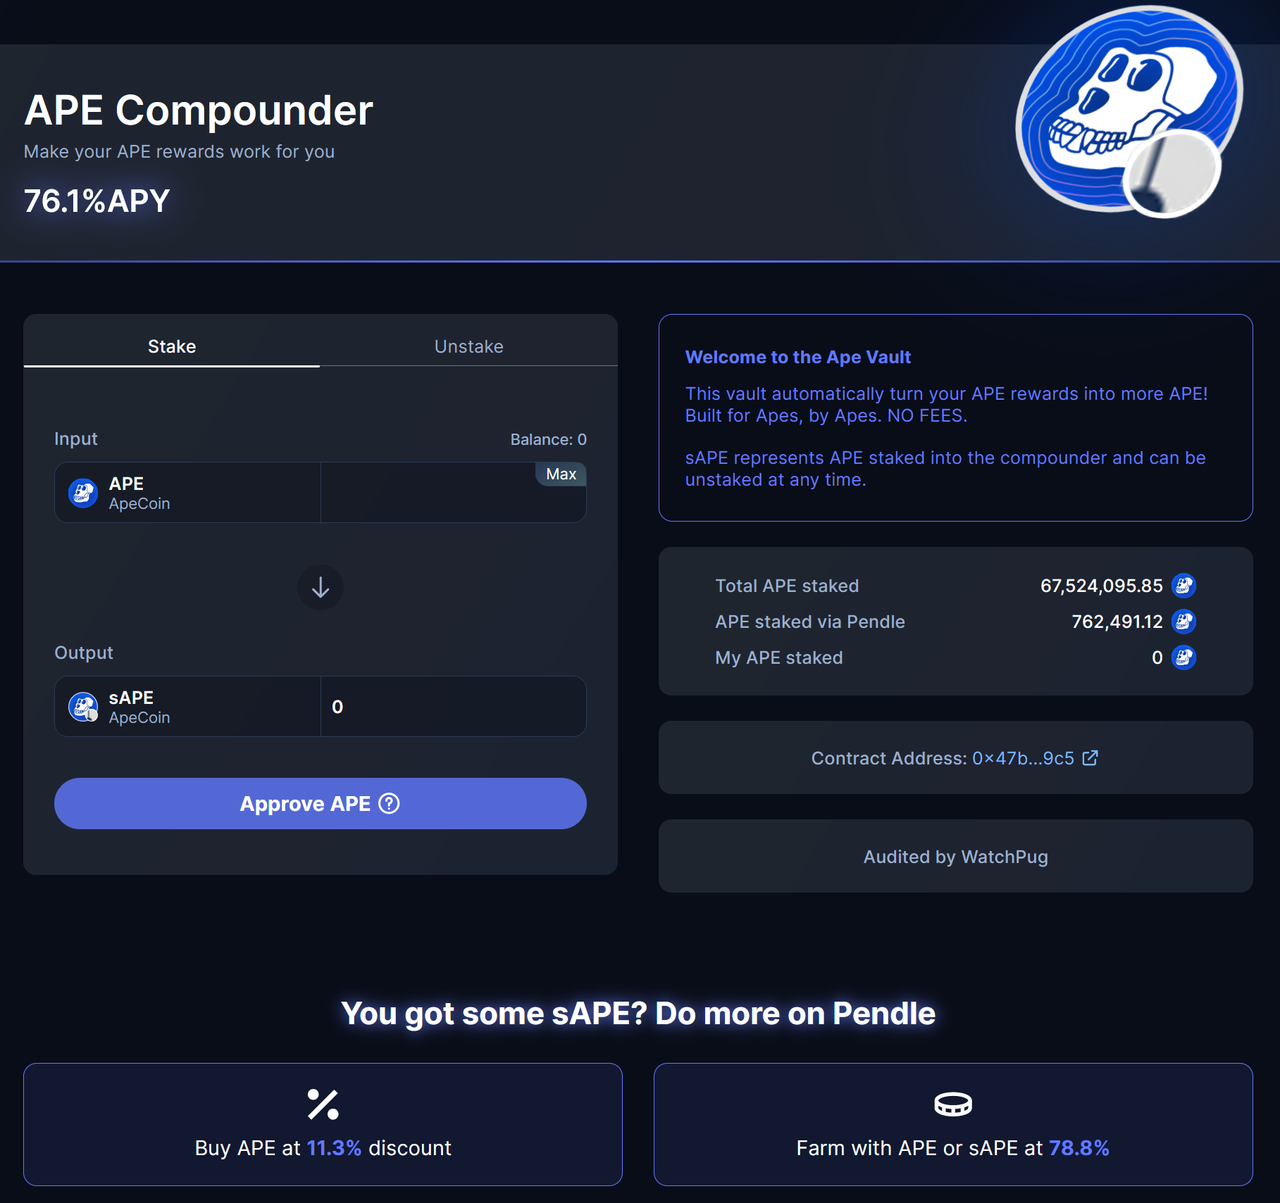
원천:https://app.pendle.finance/utilities/ape
원천:
원천:https://app.pendle.finance/pro/markets? utm_source=landing&utm_medium=landing
지금까지 Pendle은 재무 자금을 관리하기 위해 다른 DAO를 초대하는 등 자체 토큰의 적용 시나리오를 확장하지 않았습니다.Pendle은 사용자가 직접 서비스를 사용하기 위해 여기에 오기를 희망하기 때문일 수 있습니다.
이전에 추정된 PP(Project Permissionless) 계획은 파트너 Rari Capital의 폐쇄 및 전략적 조정의 영향을 받았지만 중단되지 않았습니다. 대부분의 이자 수익 자산을 캡슐화할 수 있는 새로운 토큰 표준: ERC-5115가 solve 과거에 패키징 및 토큰화가 어려웠던 LP 토큰의 문제를 해결합니다.
또한 크로스체인 솔루션인 LayerZero와 분산형 거래소인 Kyber Network도 통합되어 다른 체인에서 나타날 수 있는 더 높은 수익률의 상품을 지원합니다.
3.3 사업 내용
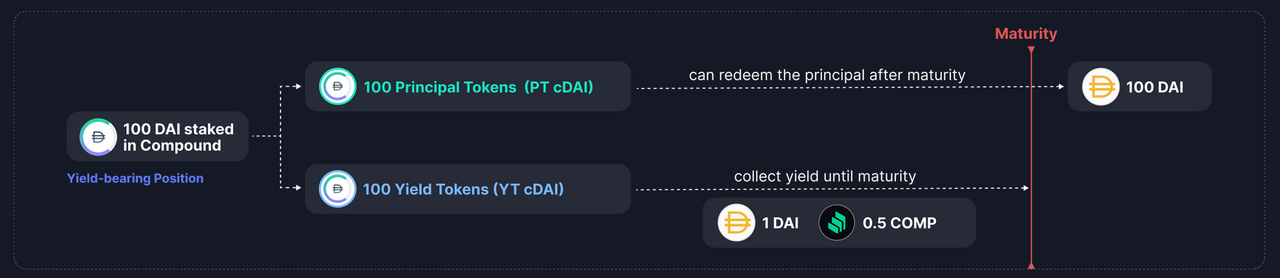
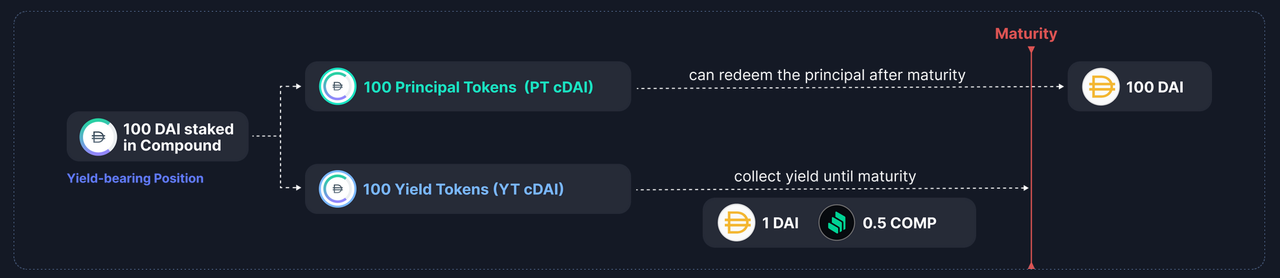
Pendle의 수입 토큰화 사업은 간단히 말해서 이자를 낳는 토큰을 비용과 수입의 두 부분으로 나누는 것입니다.
DAI를 예로 들면 사용자가 100 DAI를 Pendle에 입금하면 Pendle은 먼저 DAI를 컴파운드에 입금하여 100 cDAI가 됩니다. 그런 다음 Pendle은 100 cDAI를 표준화 소득 토큰 sy-cDAI(Standardized Yield원천:
원천:https://app.pendle.finance/pro/learn? level= 1
우리는 주요 토큰 PT를 제로 쿠폰 채권으로 생각할 수 있습니다. 만료 날짜에 가까울수록 PT의 가격은 액면가에 가까워지며 수익 토큰 YT는 보유 기간 동안 수익을 얻습니다. 예를 들어 YT-cDAI는 보유 기간 동안 대출 수입이 있고 컴파운드가 제공하는 COMP 인센티브도 있습니다.
위의 단계에서 YT+PT=SY라는 점은 주목할 가치가 있습니다.
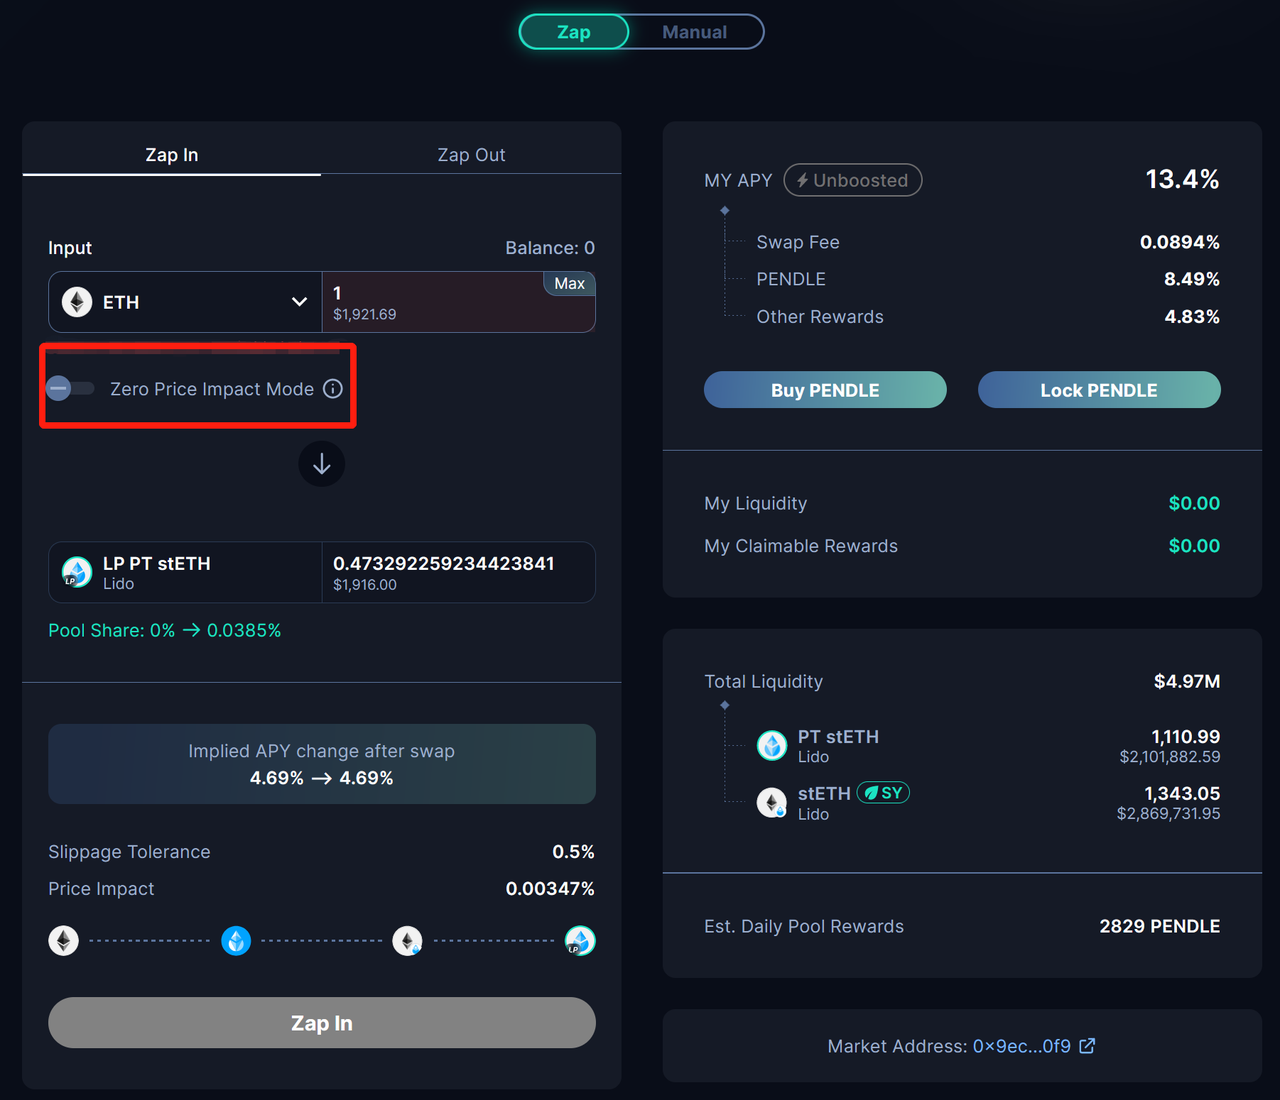
비즈니스 프로세스의 관점에서 볼 때 사용자가 Pendle에 자산을 입금한 후 총 몇 가지 변경 사항이 있습니다. 여기서는 사용자가 예치한 자산을 ETH로 예로 들어 보겠습니다.
사용자는 "Zap" 모드에서 ETH를 입금합니다. Pendle은 자동으로 Kyberswap을 통해 ETH를 stETH로 교환합니다.
Pendle은 stETH를 sys-stTH로 캡슐화합니다. 표준화된 수익률 토큰(Standardized Yield, 줄여서 sy)는 ERC-5115 표준에 따른 토큰으로 대부분의 이자 수익 자산을 캡슐화할 수 있습니다. 토큰 계약은 Pendle 팀이 설계한 토큰 표준이기도 합니다.
원천:
원천:https://app.pendle.finance/pro/pools/0x54e28e62ea9e8d755dc6e74674eabe2abfdb004e/zap/in
자산을 직접 입금하여 LP를 구성하는 것 외에도 사용자는 Pendle을 통해 PT 및 YT를 직접 구매할 수도 있습니다.
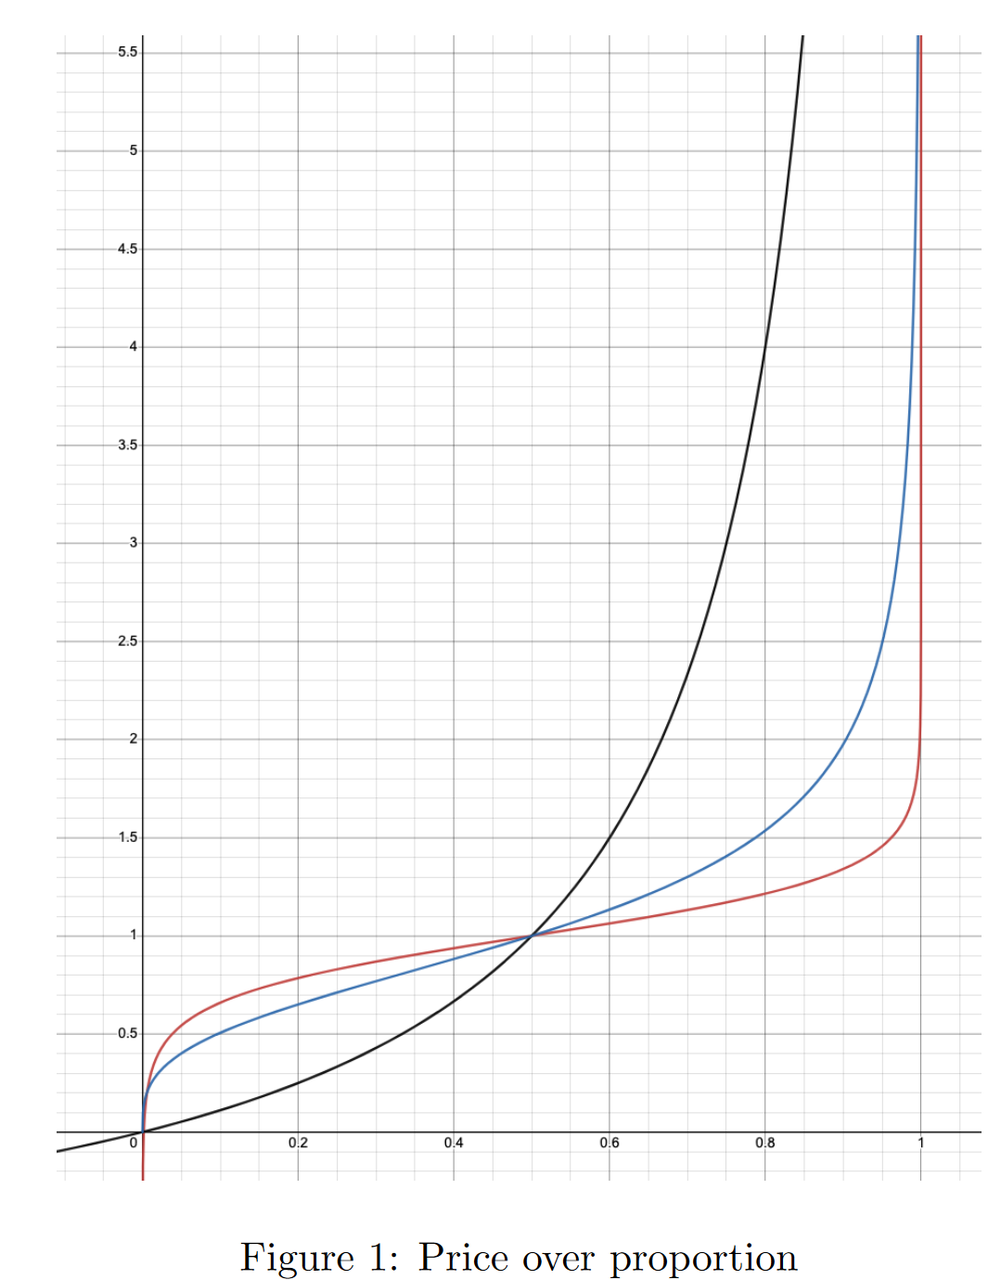
Pendle은 PT 및 YT 거래에 AMM 메커니즘을 사용하지만 이 AMM 메커니즘은 시간 경과에 따른 PT, SY 가격 및 금리 수준을 고려해야 하며 이는 기존 Uniswap AMM 메커니즘과 다릅니다.
원천:
원천:https://raw.githubusercontent.com/pendle-finance/pendle-v2-resources/main/whitepapers/V2_AMM.pdf
원천:
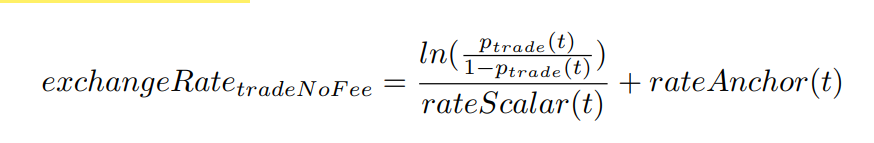
원천:https://raw.githubusercontent.com/pendle-finance/pendle-v2-resources/main/whitepapers/V2_AMM.pdf
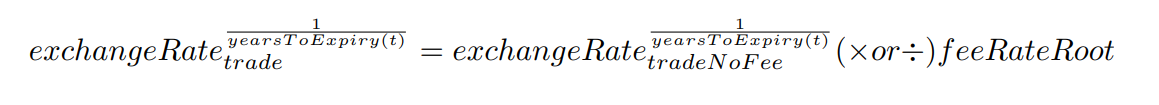
원천:https://raw.githubusercontent.com/pendle-finance/pendle-v2-resources/main/whitepapers/V2_AMM.pdf
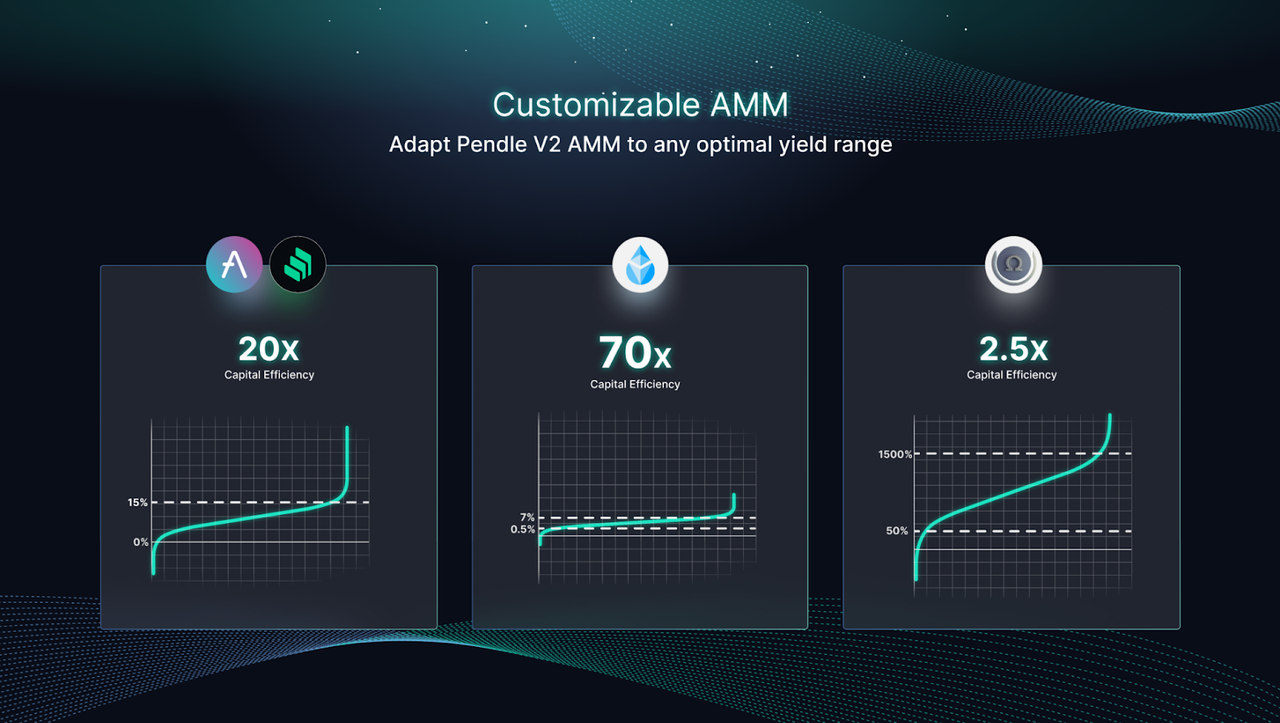
위의 모델에서 "이자율 스칼라"를 조정하면 만기 시간을 설정할 수 있어 자본 활용 효율을 높일 수 있습니다. 만기 시간이 짧을수록 유동성이 집중되고 자본 활용 효율이 높아집니다. 금리 범위를 설정하기 위해 "금리 앵커"를 조정함으로써 자본 활용의 효율성도 향상시킬 수 있습니다.
원천:
원천:https://docs.pendle.finance/PendlePro/HowItWorks/AMM
이 AMM 모델의 원래 의도는 원금 토큰 PT와 표준화 소득 토큰 SY를 거래하는 것입니다. 그러나 YT+PT=SY, YT=SY-PT이기 때문에 이 AMM 모델은 수익 토큰 YT의 트랜잭션도 지원합니다.
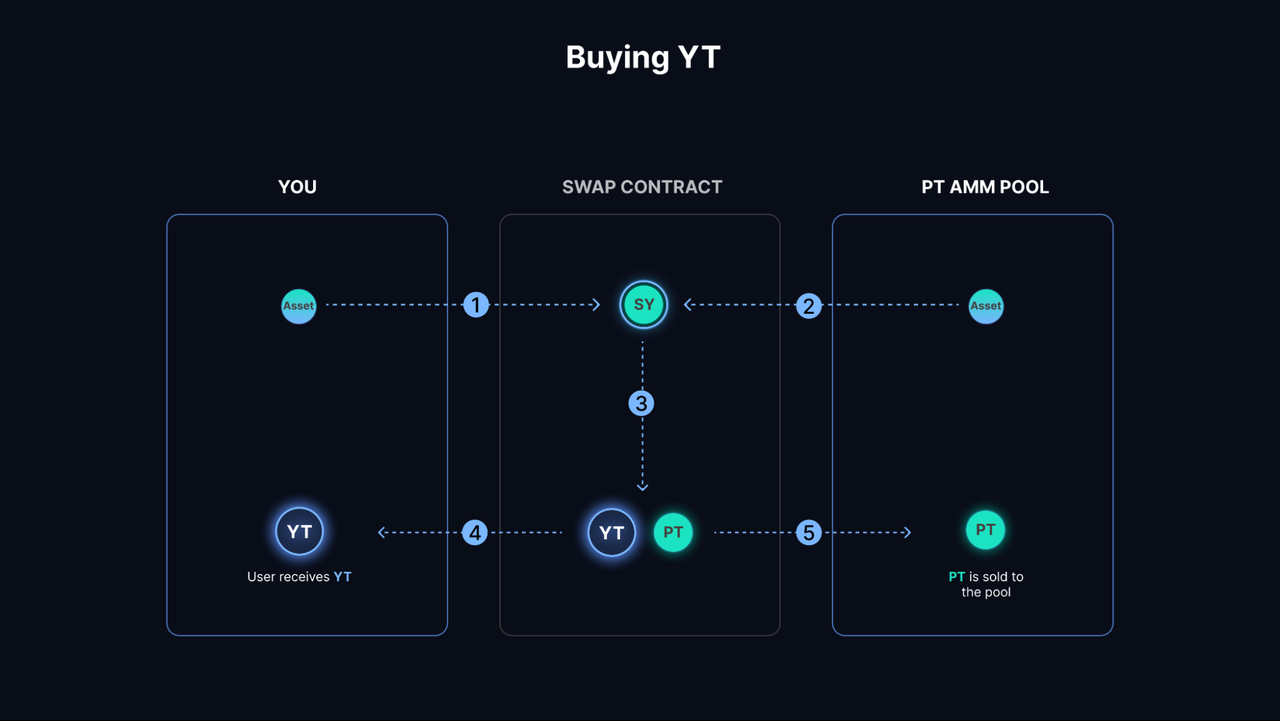
사용자가 YT를 구매하려는 경우 거래 프로세스는 다음과 같습니다.
구매자는 YT 구매를 희망하면서 거래 계약에 1SY를 보냅니다.
거래 계약은 풀에서 N SY를 끌어낼 것입니다.
N SY를 N PT 및 N YT로 분할합니다.
N YT를 구매자에게 보냅니다.
원천:
원천:https://docs.pendle.finance/PendlePro/HowItWorks/AMM
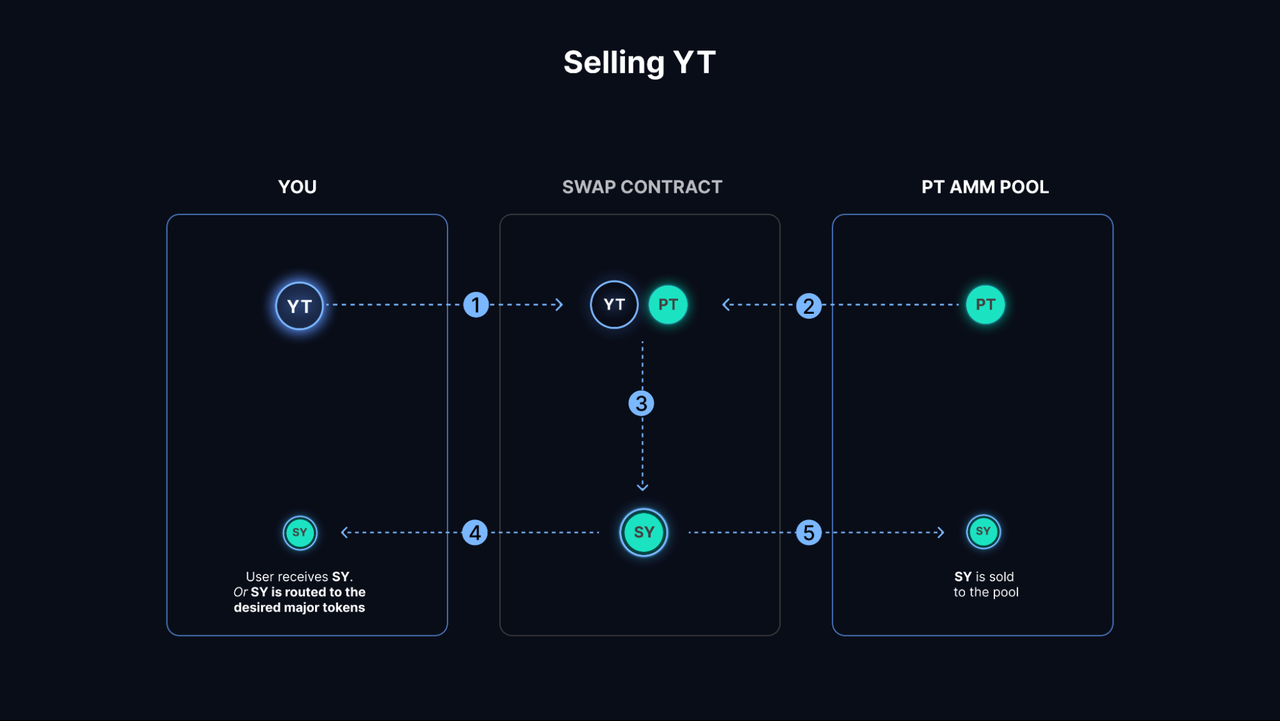
사용자가 YT를 판매하려는 경우 다음 단계를 따르세요.
판매자는 YT 판매를 희망하면서 N YT를 거래 계약에 보냅니다.
계약은 풀에서 N PT를 빌려줄 것입니다.
계약은 N YT와 N PT를 N SY로 합성합니다.
SY의 일부는 PT로 교환되어 (2)단계에서 빌려준 PT를 상환하기 위해 계약으로 보내집니다.
원천:
원천:https://docs.pendle.finance/PendlePro/HowItWorks/AMM
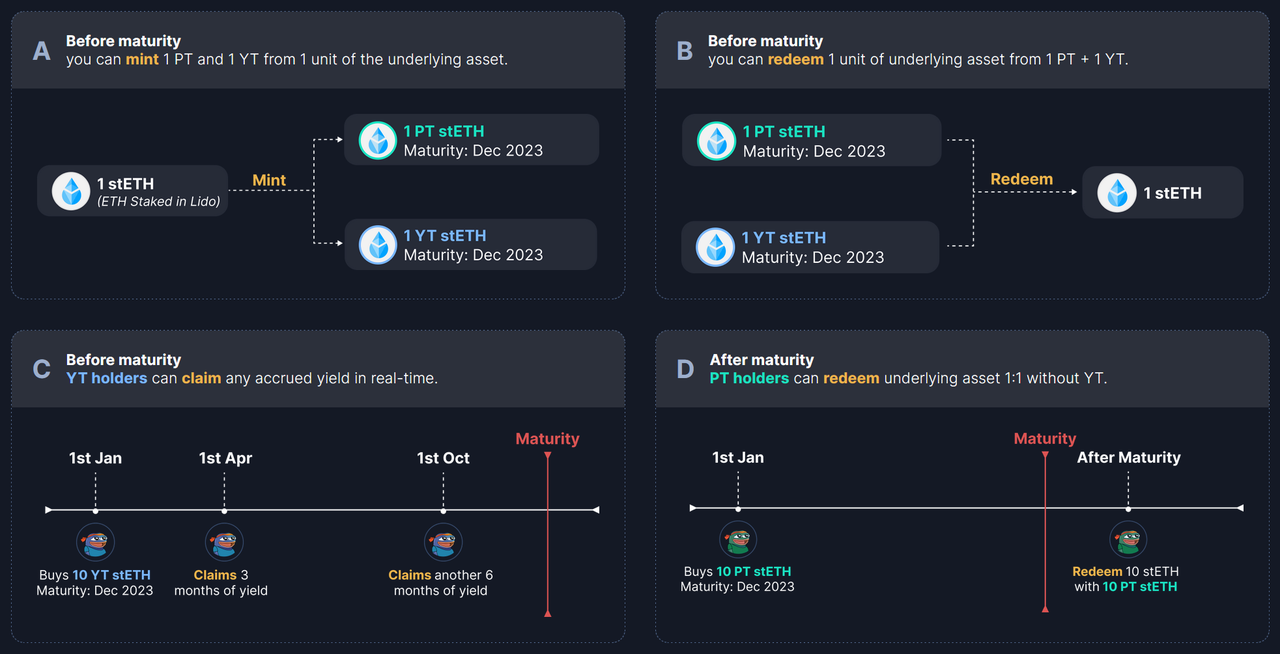
따라서 Pendle의 AMM 모델은 YT, PT 및 SY 토큰의 트랜잭션을 지원하지만 YT 트랜잭션이 발생하지 않는 경우 풀에는 SY 및 PT 두 가지 유형의 자산만 있습니다.
원천:
원천:https://app.pendle.finance/pro/learn? level= 1
우선 사용자는 유동성을 추가하여 LP를 수행하고 서비스 수수료 및 토큰 인센티브를 받을 수 있습니다.
풀에는 PT와 SY 두 가지 유형의 자산만 있고 만기 전 1 PT의 가격은 1 SY 미만이며 PT와 SY의 관계는 금리에 기반하기 때문입니다. 따라서 Pendle에서 유동성 공급자라면 사실상 일종의 자산, 즉 SY를 제공하는 것으로 볼 수 있습니다. LP=PT+ST=SYf(r)+SY=SY (1+f(r))이므로 여기서 1+f(r)<2, f(r)은 이자율의 함수를 나타내며 이자율과 반비례한다. 이자율이 높을수록 PT 가격이 낮아지고, 이자율이 낮을수록 PT 가격이 높아지기 때문입니다. 따라서 Pendle의 LP로서 SY 자산만 제공한다고 볼 수 있으며, 향후 금리 수준이 낮아질 것으로 예상되는 단기 금리입니다.
만기 시 LP=PT+SY= 2 SY-YT.
따라서 만기 전에 LP에는 4가지 수입원이 있습니다.
PT에 대한 감사
부분 거래 수수료
자극
SY 기본 이자 수익 자산이 가져오는 이자 수익
LP를 만기까지 보유하면 비영구적 손실이 발생하지 않습니다. 둘째, 사용자는 이자부 자산을 예치하고 YT를 PT와 YT로 분할하여 매도하여 수익률을 고정시킬 수 있으며, 셋째 사용자는 제로이표채권을 매수하는 것과 같은 PT를 직접 매수하여 안정적인 투자를 할 수 있으며, 넷째, 사용자는 YT를 직접 구매할 수 있으며 수익률 변화 방향을 예측하여 더 큰 수익을 얻을 수 있습니다.
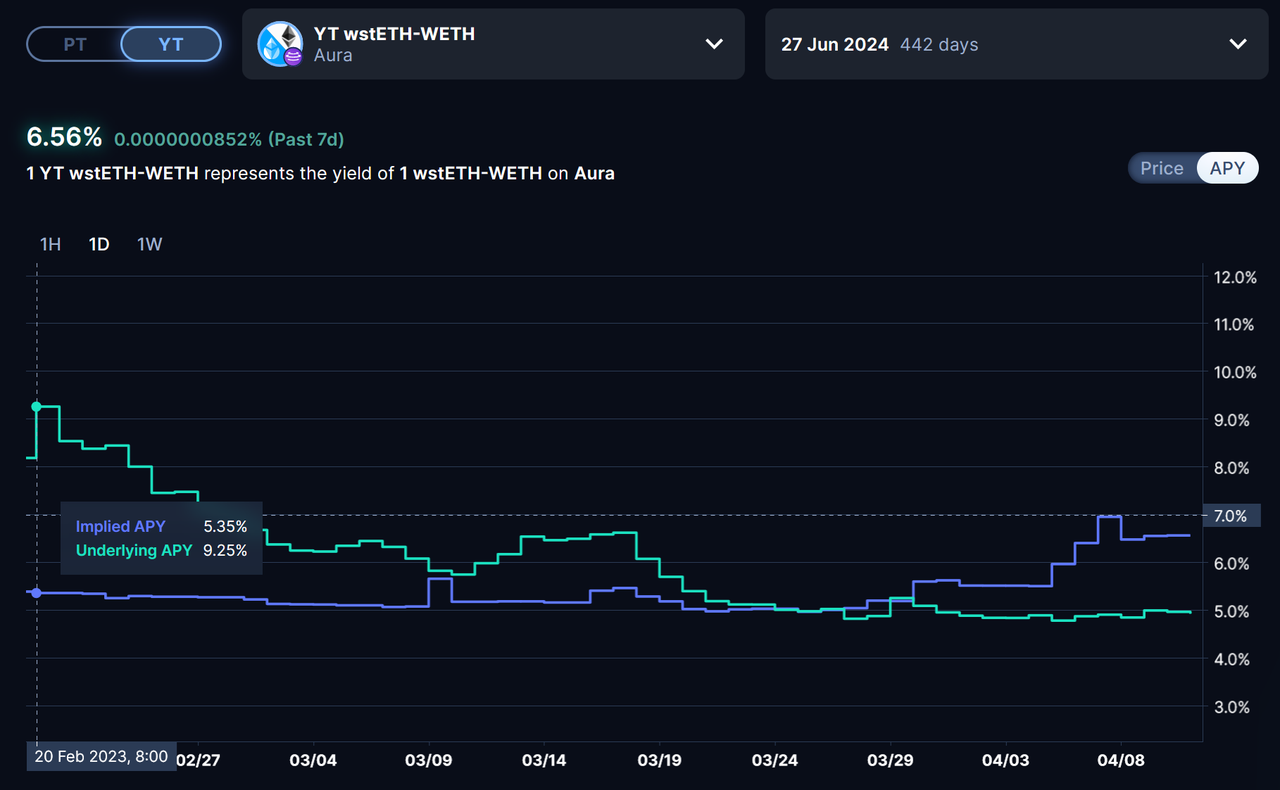
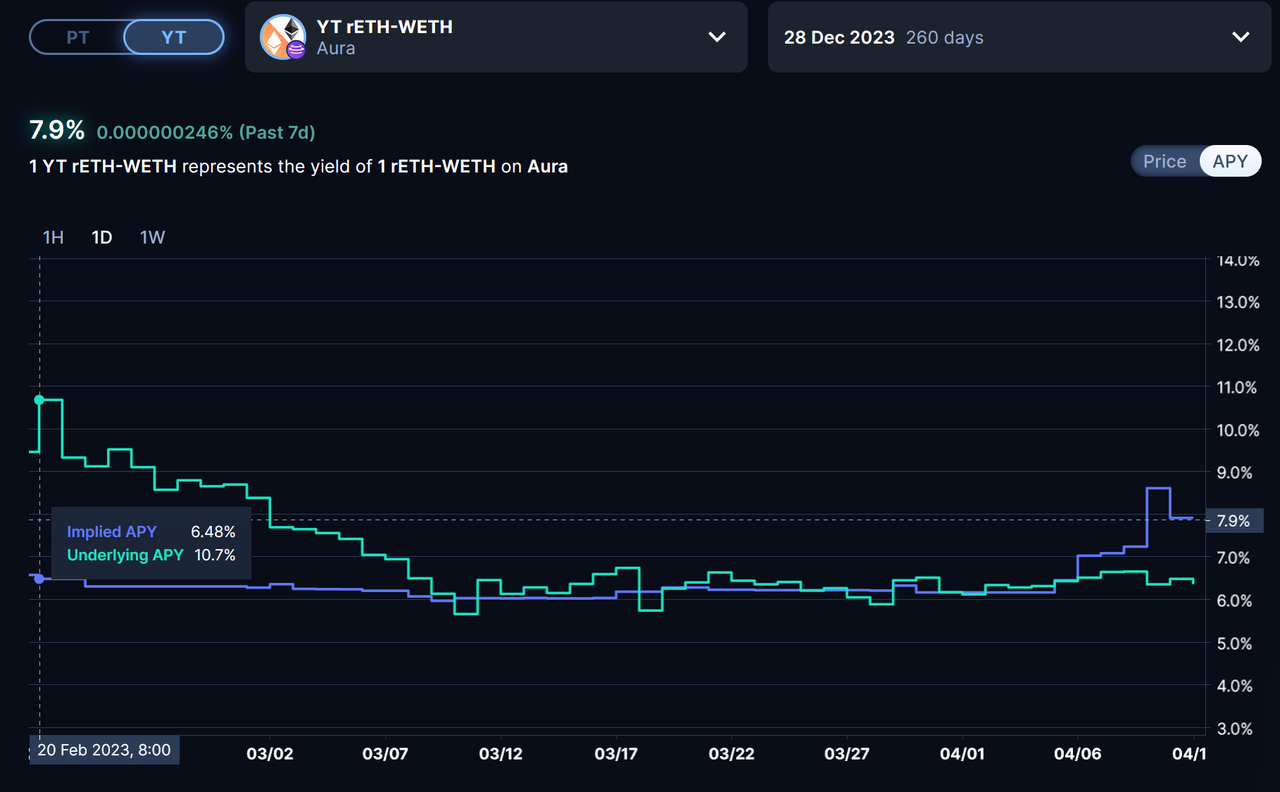
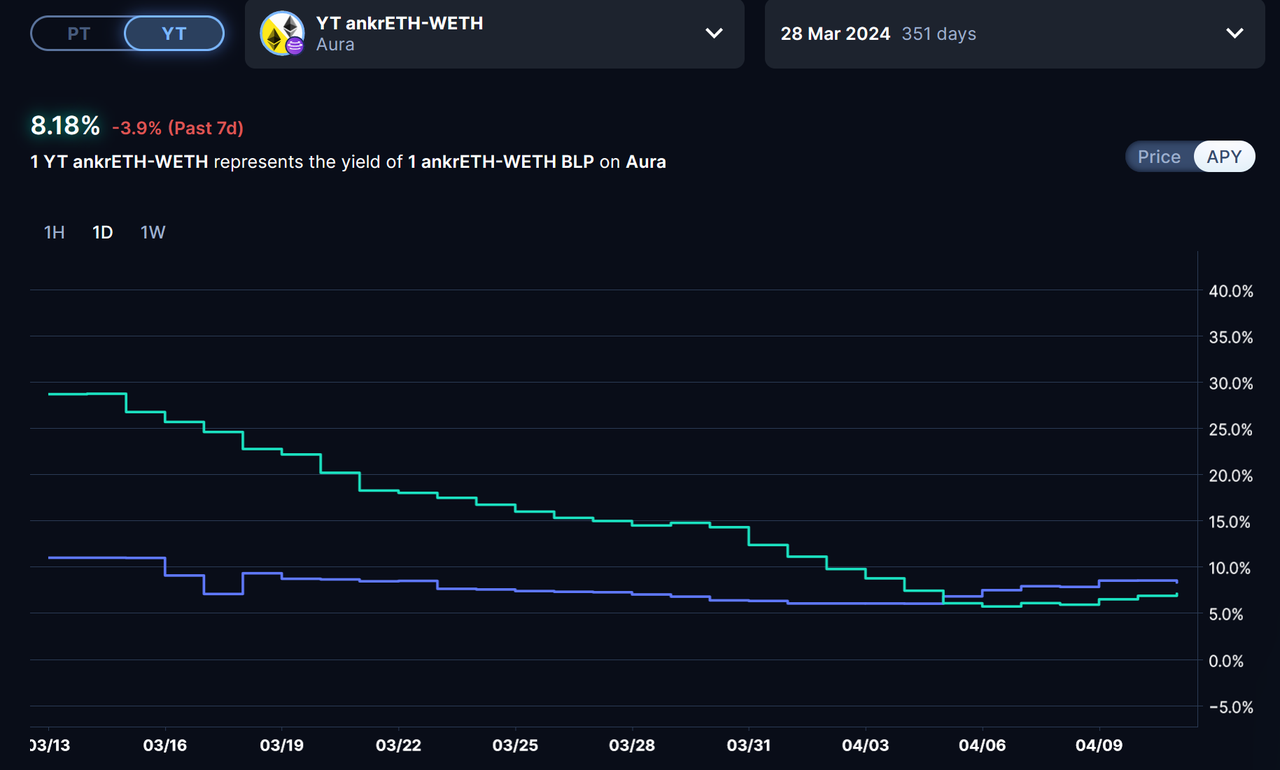
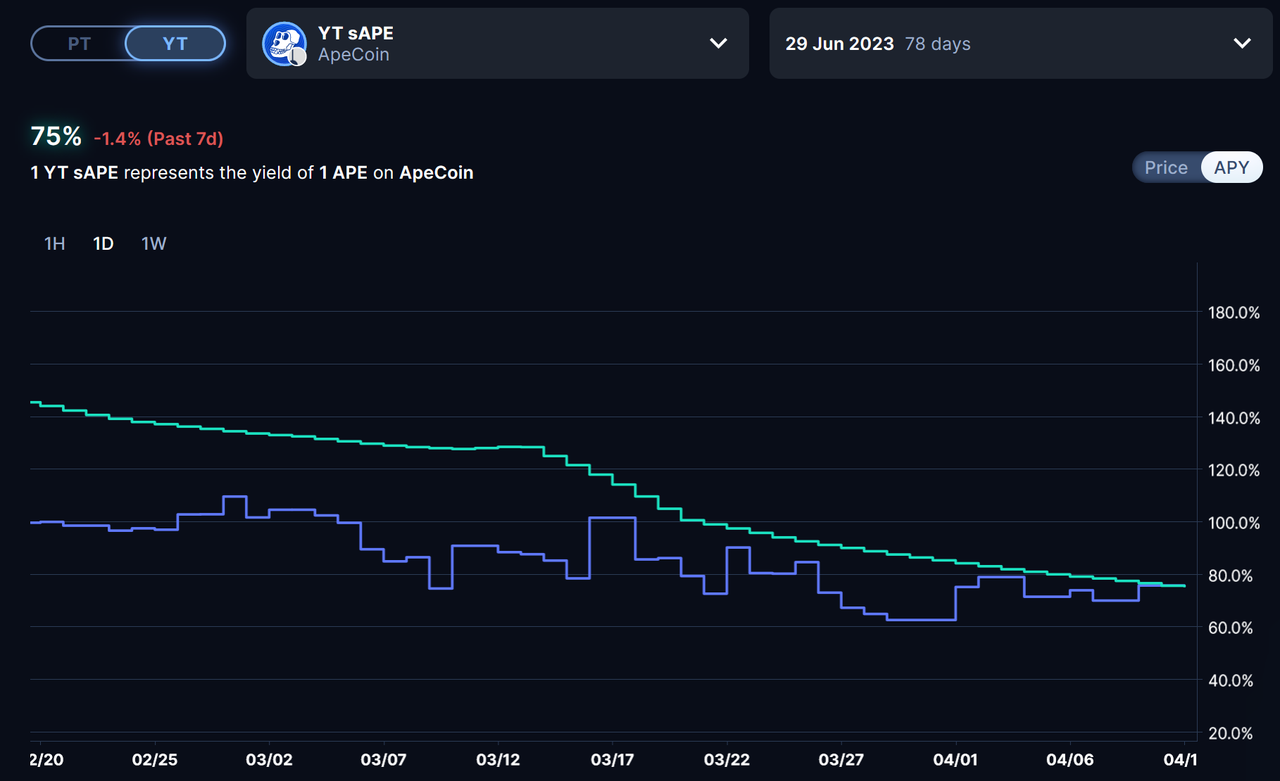
사용자의 거래를 더 잘 안내하기 위해 Pendle은 "이자율" 확률에 대한 두 가지 데이터를 제공합니다.
기초 APY, 즉 보유 자산의 수익률
내재 APY, 즉 시장 거래의 결과이자 미래 APY에 대한 기대치인 내재 수익률입니다.
원천:
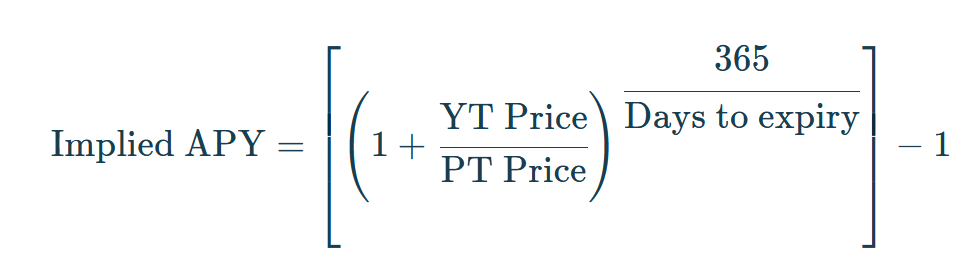
원천:https://docs.pendle.finance/FAQ/General#glossary
기본 APY>암시 APY인 경우 현재 YT를 매수하거나 PT를 매도하고 LP를 수행하는 것을 고려할 수 있습니다. 그러나 내재 APY의 증가가 아니라 내재 APY의 감소를 통해 기초 APY가 내재 APY에 수렴할 가능성이 있습니다.
원천:
원천:https://app.pendle.finance/pro/markets/0xfcbae4635ca89866f83add208ecceec742678746/swap?view=yt
원천:https://app.pendle.finance/pro/markets/0x5546d0f27bed4075ea03a22c58f7016e24c94ea7/swap?view=yt
원천:https://app.pendle.finance/pro/markets/0x9a76925dd91a7561b58d8353f0bce4df1e517abb/swap?view=yt
원천:https://app.pendle.finance/pro/markets/0x9a76925dd91a7561b58d8353f0bce4df1e517abb/swap?view=yt
Implied APY와 기초 APY의 관계의 핵심은 시장의 실제 상황을 고려하는 것입니다. APY의 방향성을 예측하기 위해서는 기초자산의 수익률에 영향을 미치는 요인들을 분석하는 것이 필요합니다.
원천:
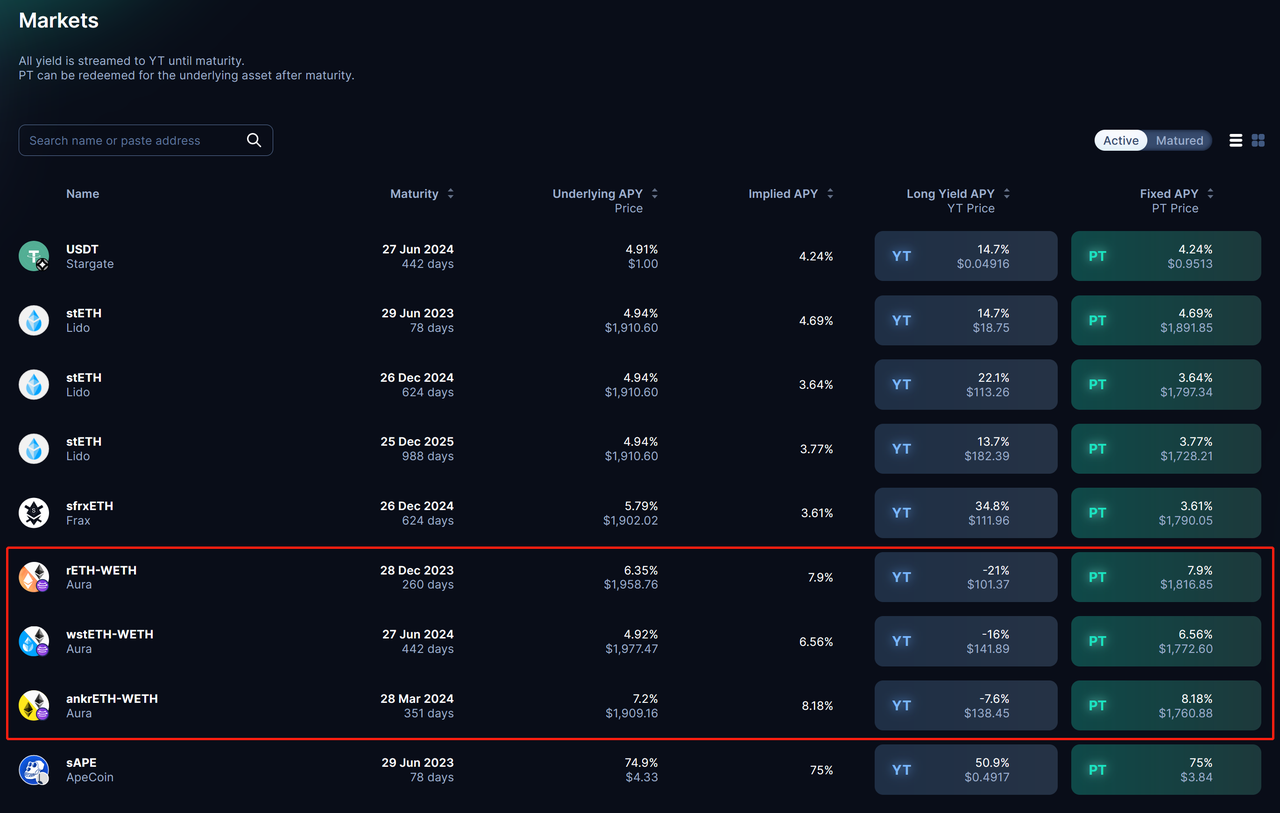
원천:https://app.pendle.finance/pro/markets
세 거래 쌍의 거래량을 관찰하면 수익률 방향에 대한 판단을 내릴 수 있습니다.
이미지 설명
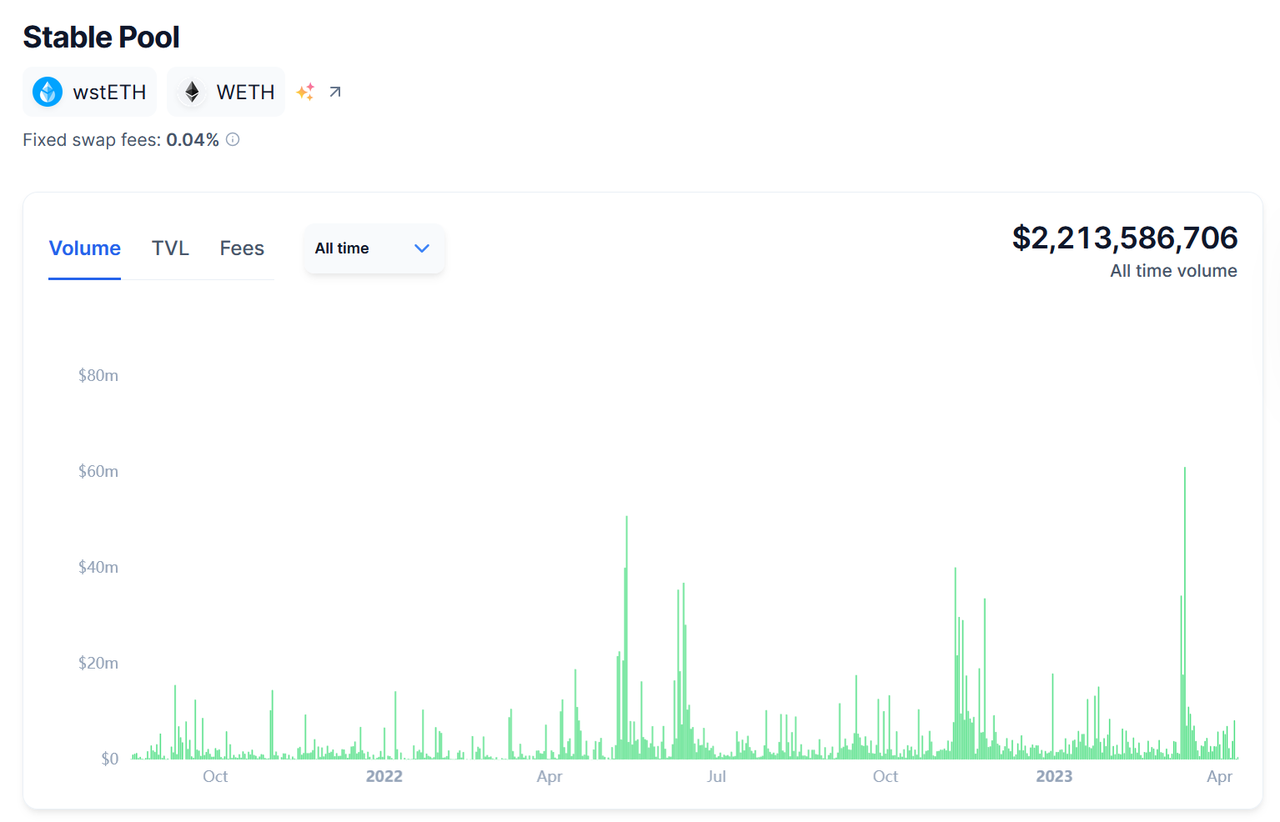
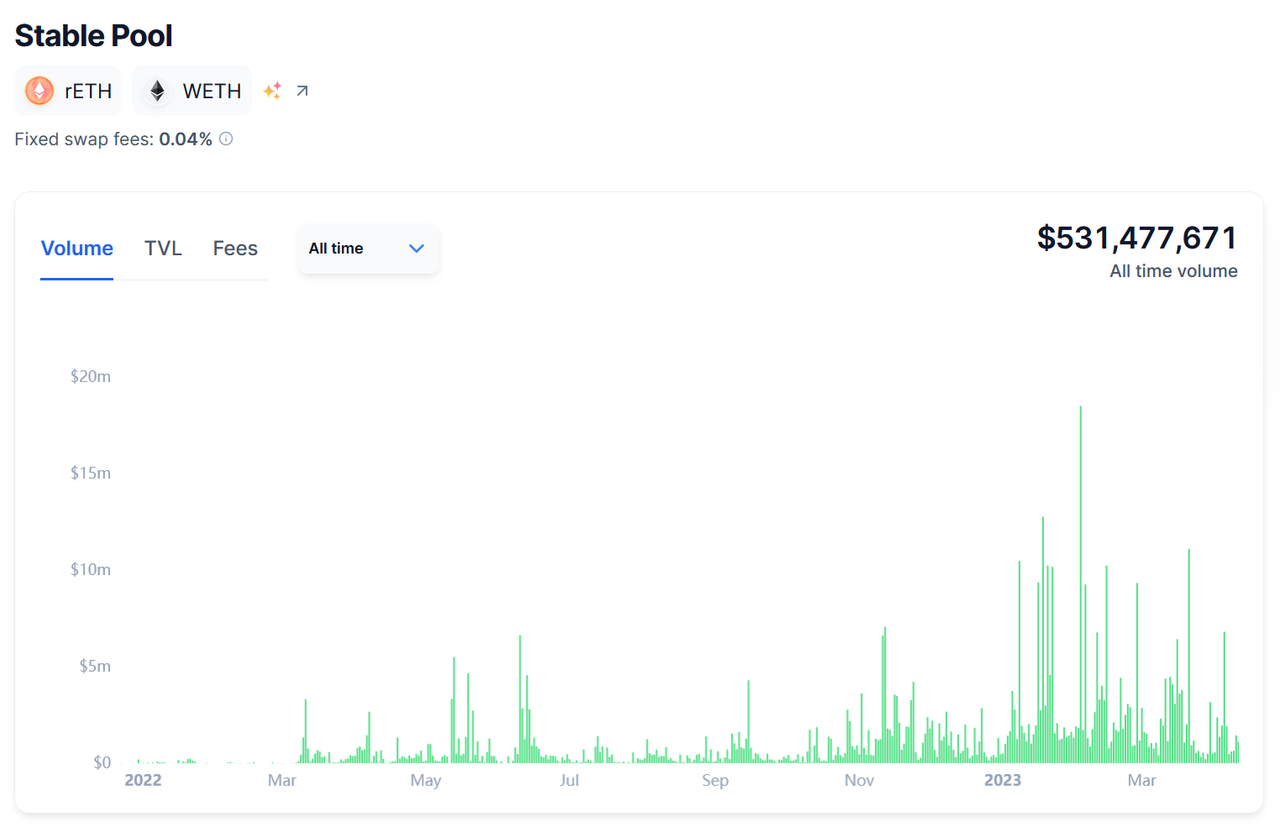
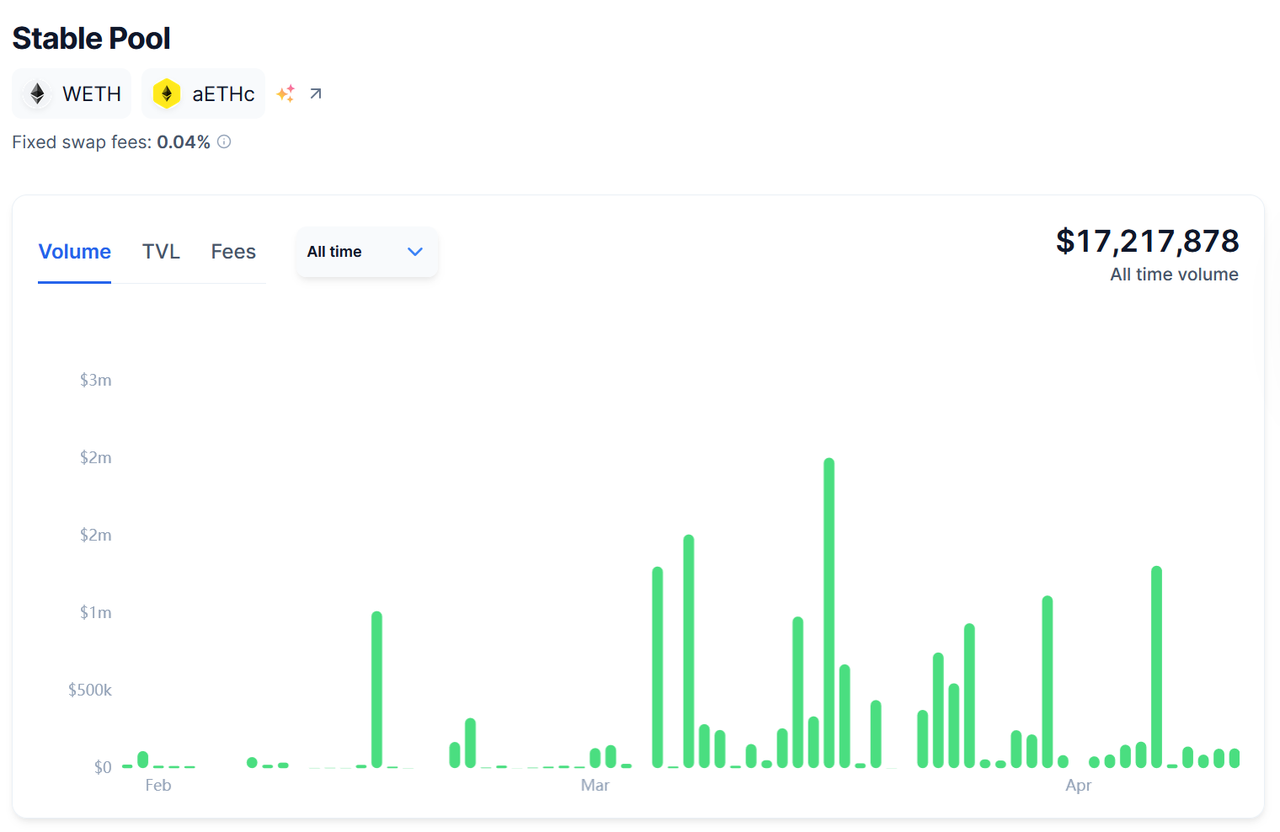
원천:
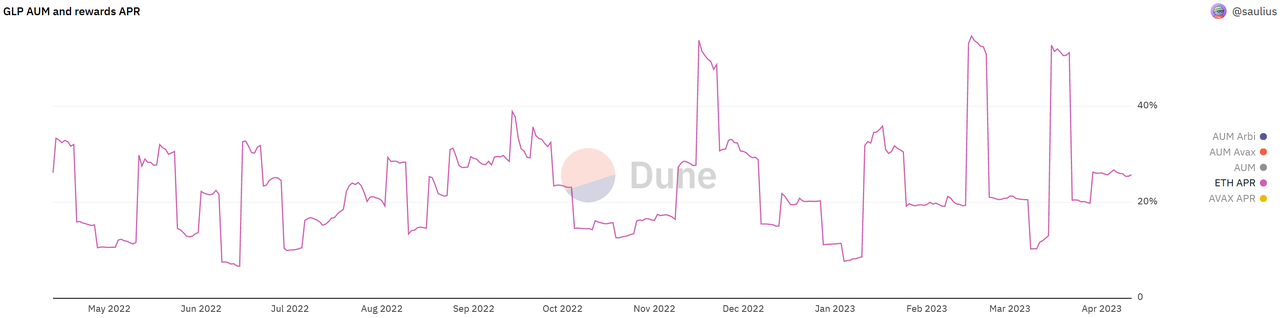
원천:https://dune.com/saulius/gmx-analytics
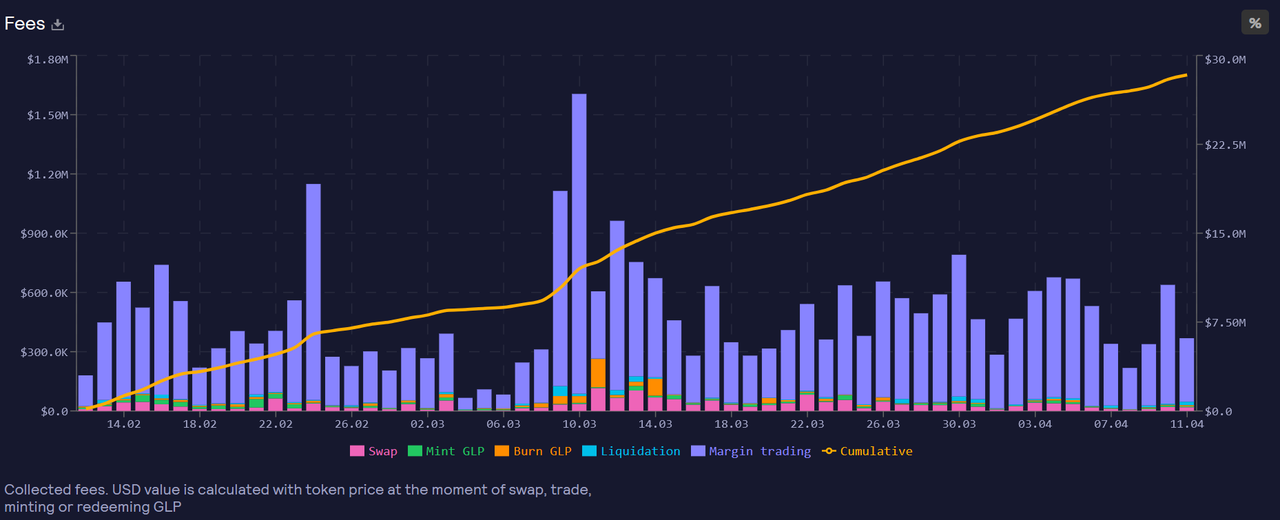
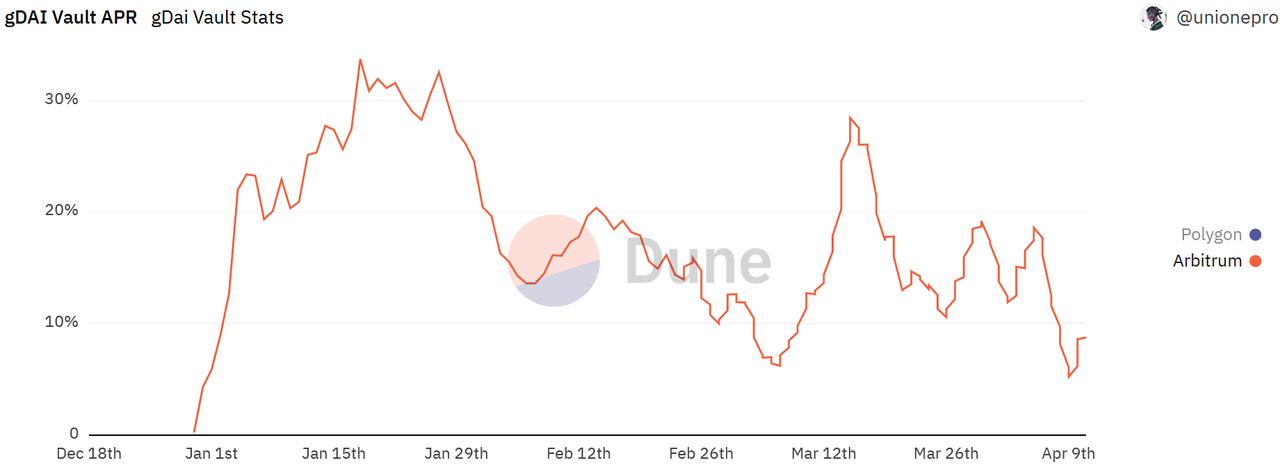
원천:https://dune.com/unionepro/Everthing-Gains-Network
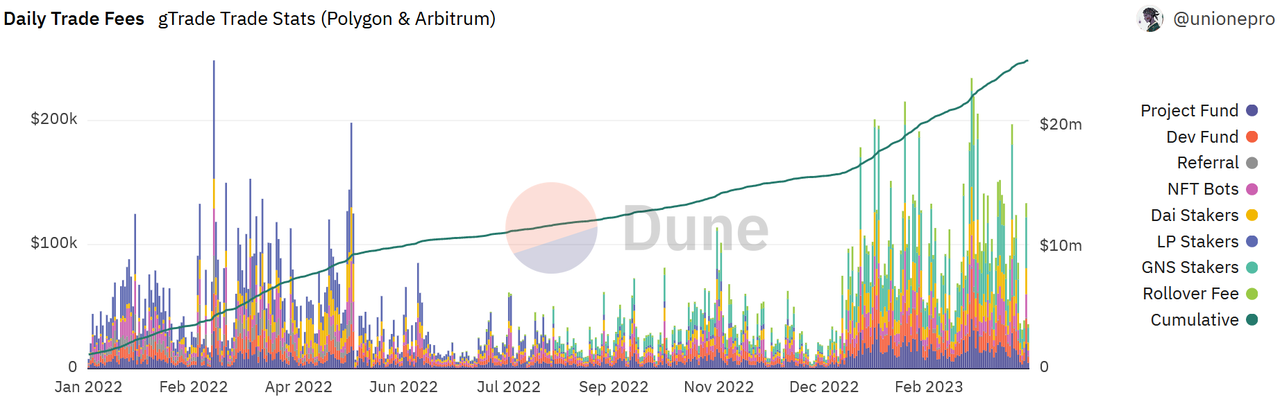
원천:https://dune.com/unionepro/Everthing-Gains-Network
GLP와 gDAI의 거래에도 동일한 원칙이 적용되지만, GLP와 gDAI의 순수익률은 거래량에 따른 거래 수수료 수입 외에 거래자의 이익도 고려해야 합니다. 트레이더의 전체 이익이 단기적으로 더 많으면 GLP의 순이익이 줄어들거나 심지어 손실을 입을 것입니다.
원천:
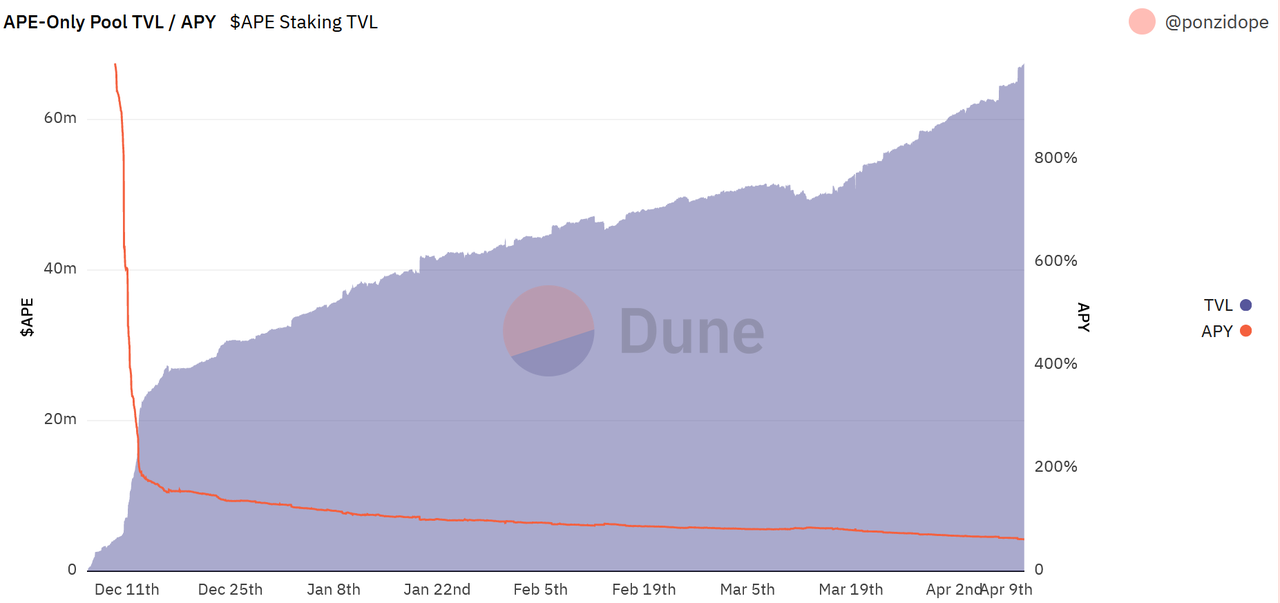
원천:https://dune.com/ponzidope/apecoin-staking-apy
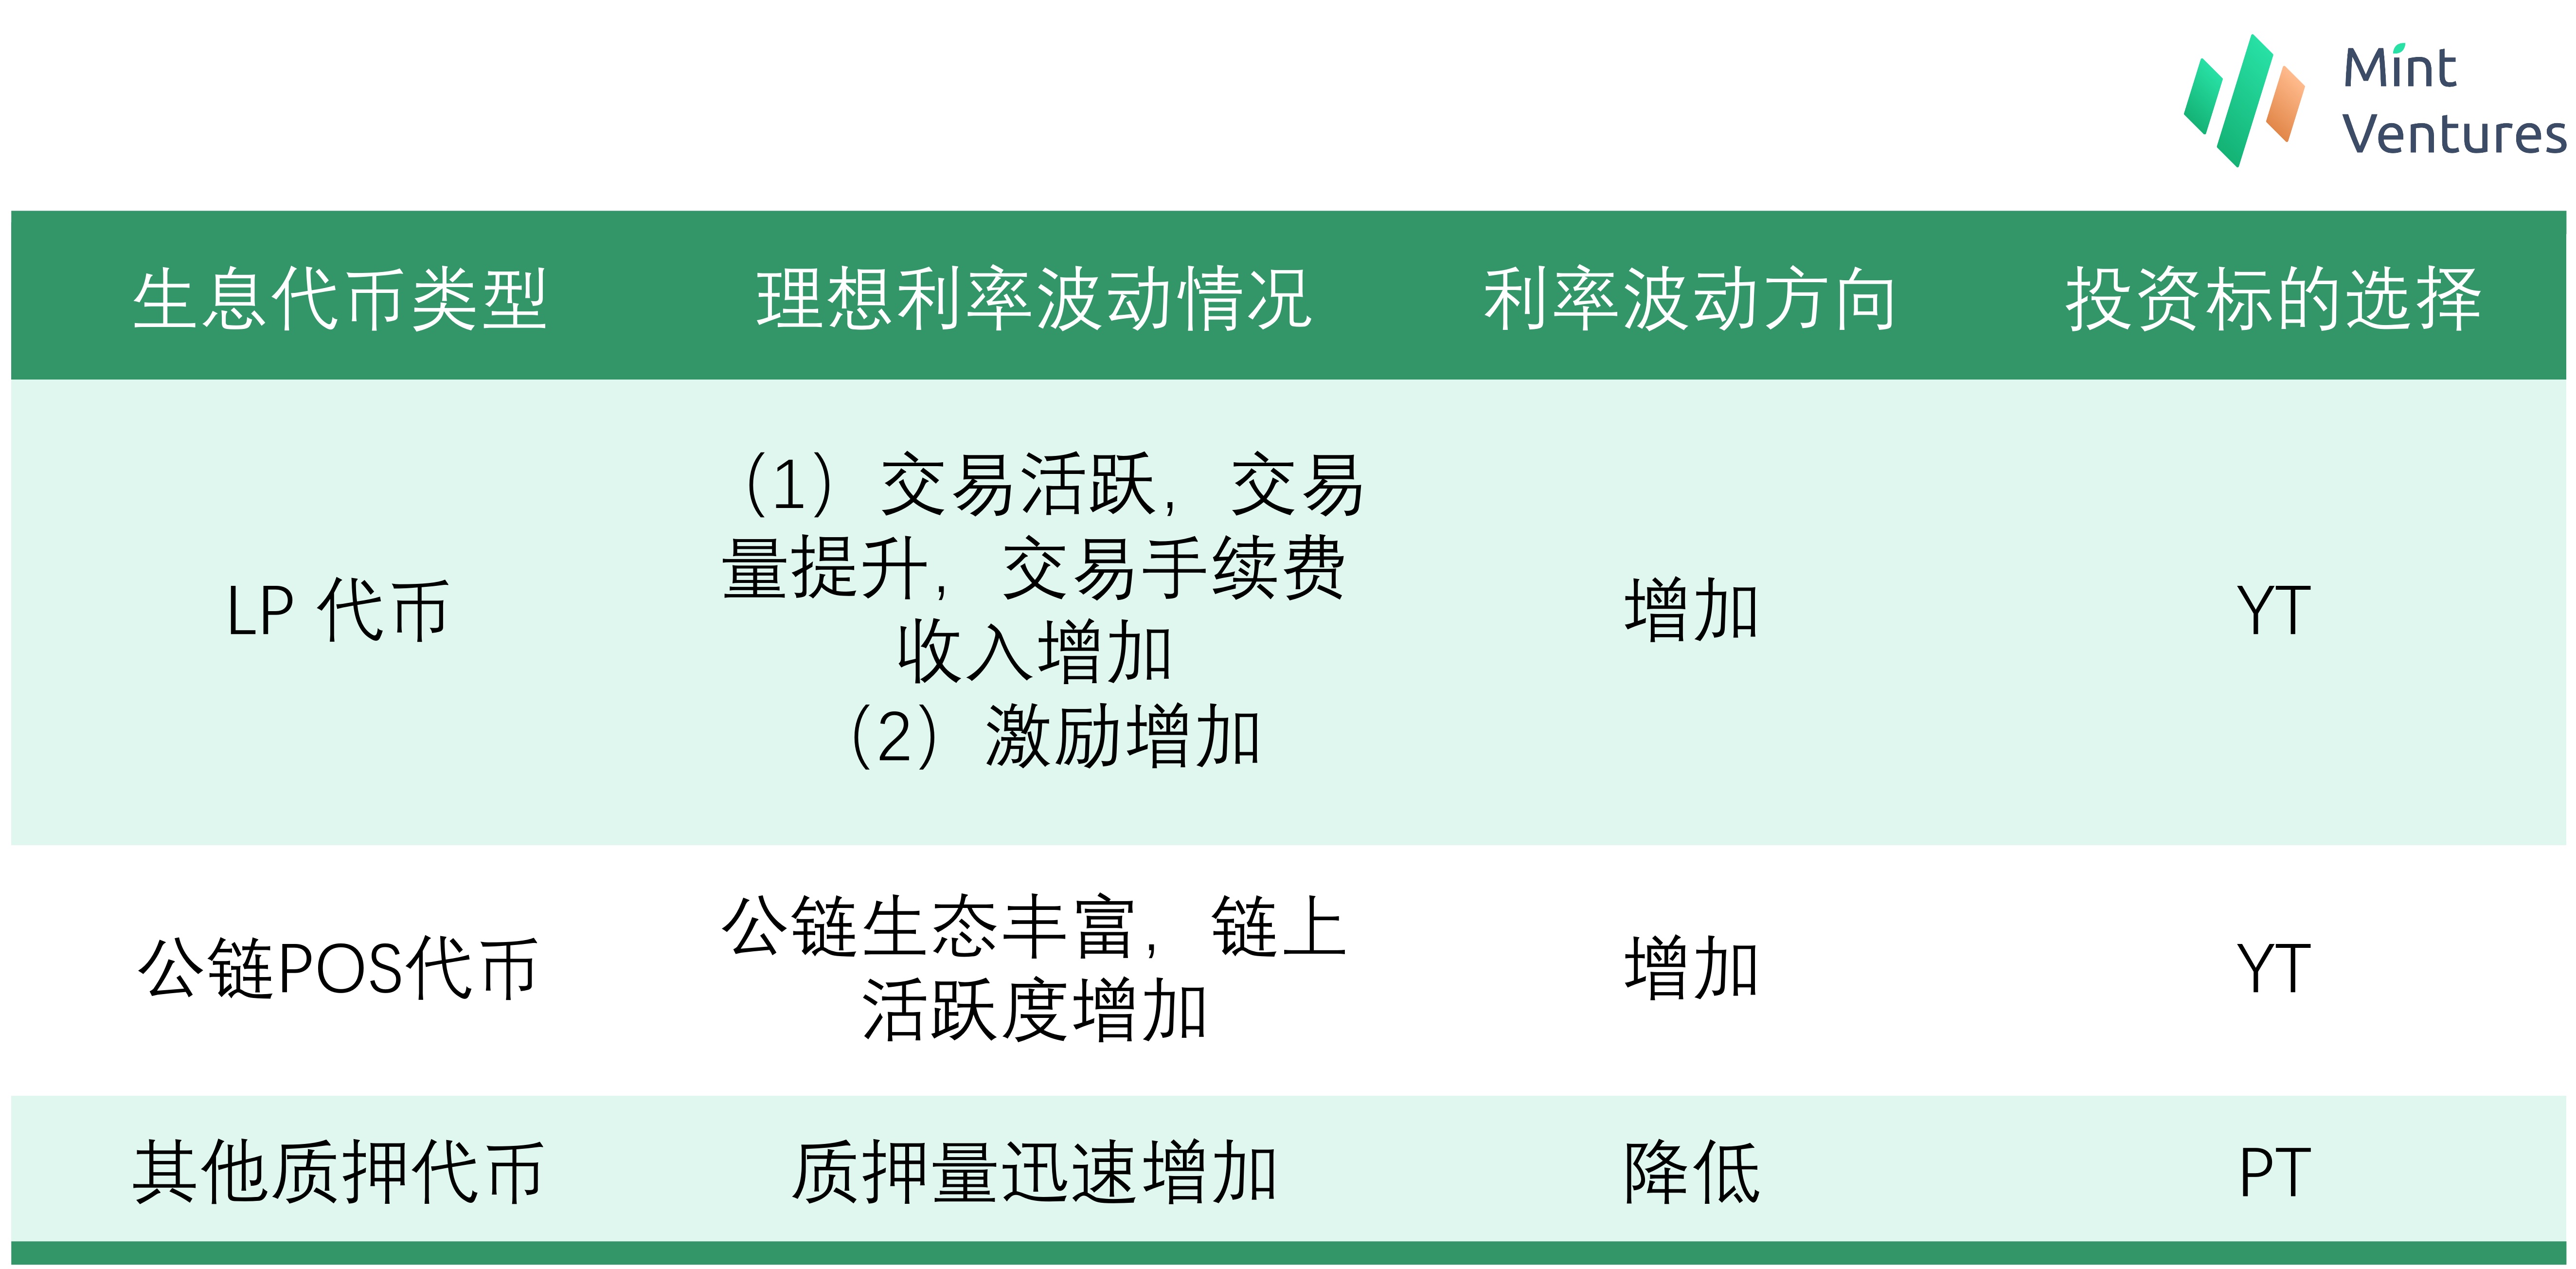
PT와 수익률은 음의 상관관계를 보이고 YT는 수익률과 양의 상관관계를 나타내므로 이러한 유형의 토큰에 대한 투자 전략은 담보 토큰 수와 담보 수익률을 관찰하는 것을 선택하는 것입니다. 수익률이 급격하게 떨어지면 PT는 단기적으로 SY에 비해 크게 상승할 것이다.
이미지 설명
보조 제목
3.4 다중 체인 배포
V1 버전에서 Pendle은 Ethereum 및 Avalanche에 배포되었으며 두 공개 체인의 일부 프로젝트와 협력했습니다.
예를 들어 Avalanche에서 BENQI와 협력하여 qiAVAX 및 qiUSDC라는 두 개의 풀을 출시했습니다. BENQI DAO는 미화 250,000달러 상당의 USDC 및 AVAV를 Pendle의 qiUSDC 및 qiAVAX 풀에 배포했습니다.
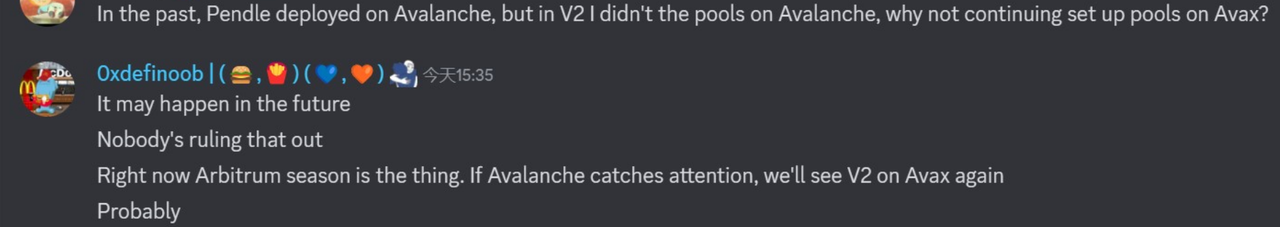
최신 V2 버전에서 Pendle은 이 단계에서 Ethereum 및 Arbitrum에만 배포됩니다. 이러한 선택을 하는 이유는 현재 Avalanche의 생태 상태와 관련이 있을 수 있습니다.
이미지 설명
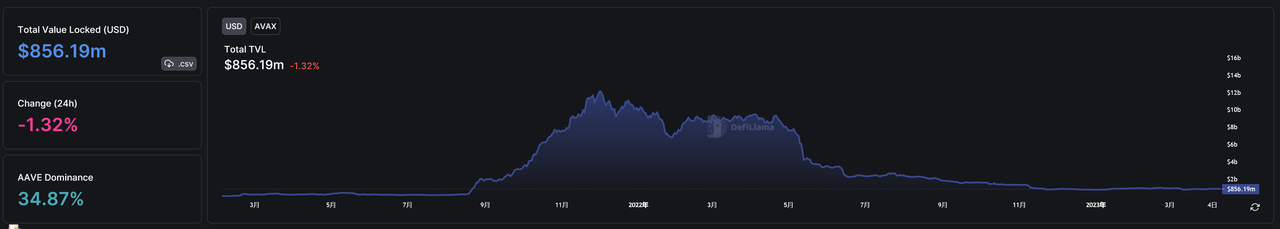
원천:https://defillama.com/chain/Avalanche
보조 제목
3.5 산업 공간과 잠재력
3.5.1 분류
Pendle 자체는 채권 시장에 위치하지만 V2 버전의 변경 사항으로 판단할 때 Pendle 팀은 "온체인 채권 시장"을 계층화한 것으로 보입니다.
위험도가 낮은 채권 시장으로 LSD로 대표됩니다. 이러한 유형의 시장의 특징은 기초 자산의 위험이 매우 낮고 수익률이 상대적으로 안정적이며 순환성이 수익률에 거의 영향을 미치지 않는다는 것입니다.
LSD의 LP토큰과 스테이블코인 LP토큰으로 대표되는 저위험 채권시장의 역할을 합니다. 이러한 유형의 시장의 특징은 기초 자산의 위험이 낮지만 주기가 상대적으로 명확하다는 것입니다. 특히 시장의 변동성이 높을 때 특정 순간에 수익률이 높을 수 있습니다.
중간 위험 채권 시장으로 GLP 및 gDAI로 대표됩니다. 이러한 유형의 시장은 높은 수익과 높은 위험이 동시에 특징이며, 수익은 체인의 파생 상품 거래자의 영향을 받고 시장에 따라 크게 변동합니다.
고위험 채권 시장으로 APE로 대표됩니다. 이러한 유형의 시장의 특징은 목표를 따라 급격하게 변동하며, 수익률은 높지만 변동폭도 크며, 단일 프로젝트 공약 이용자들의 광적인 유입으로 수익률이 급감할 수 있습니다.
3.5.2 시장 규모
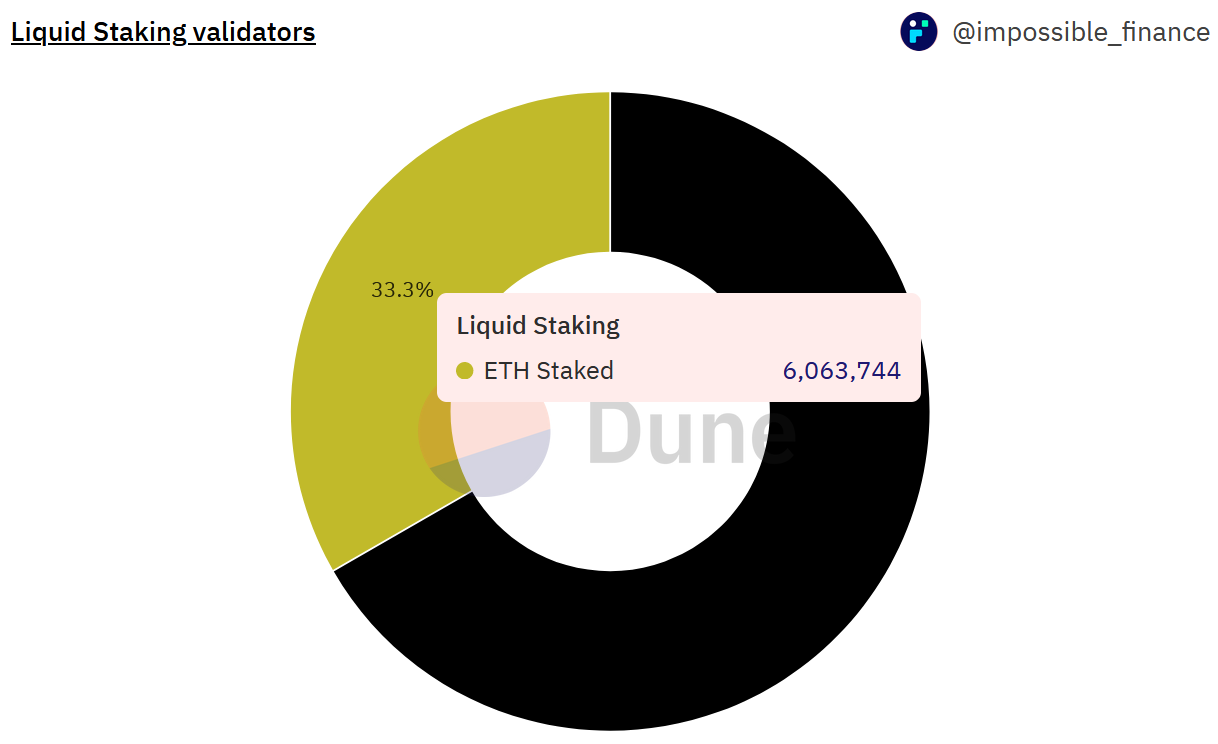
LSD 시장의 첫 번째 모습
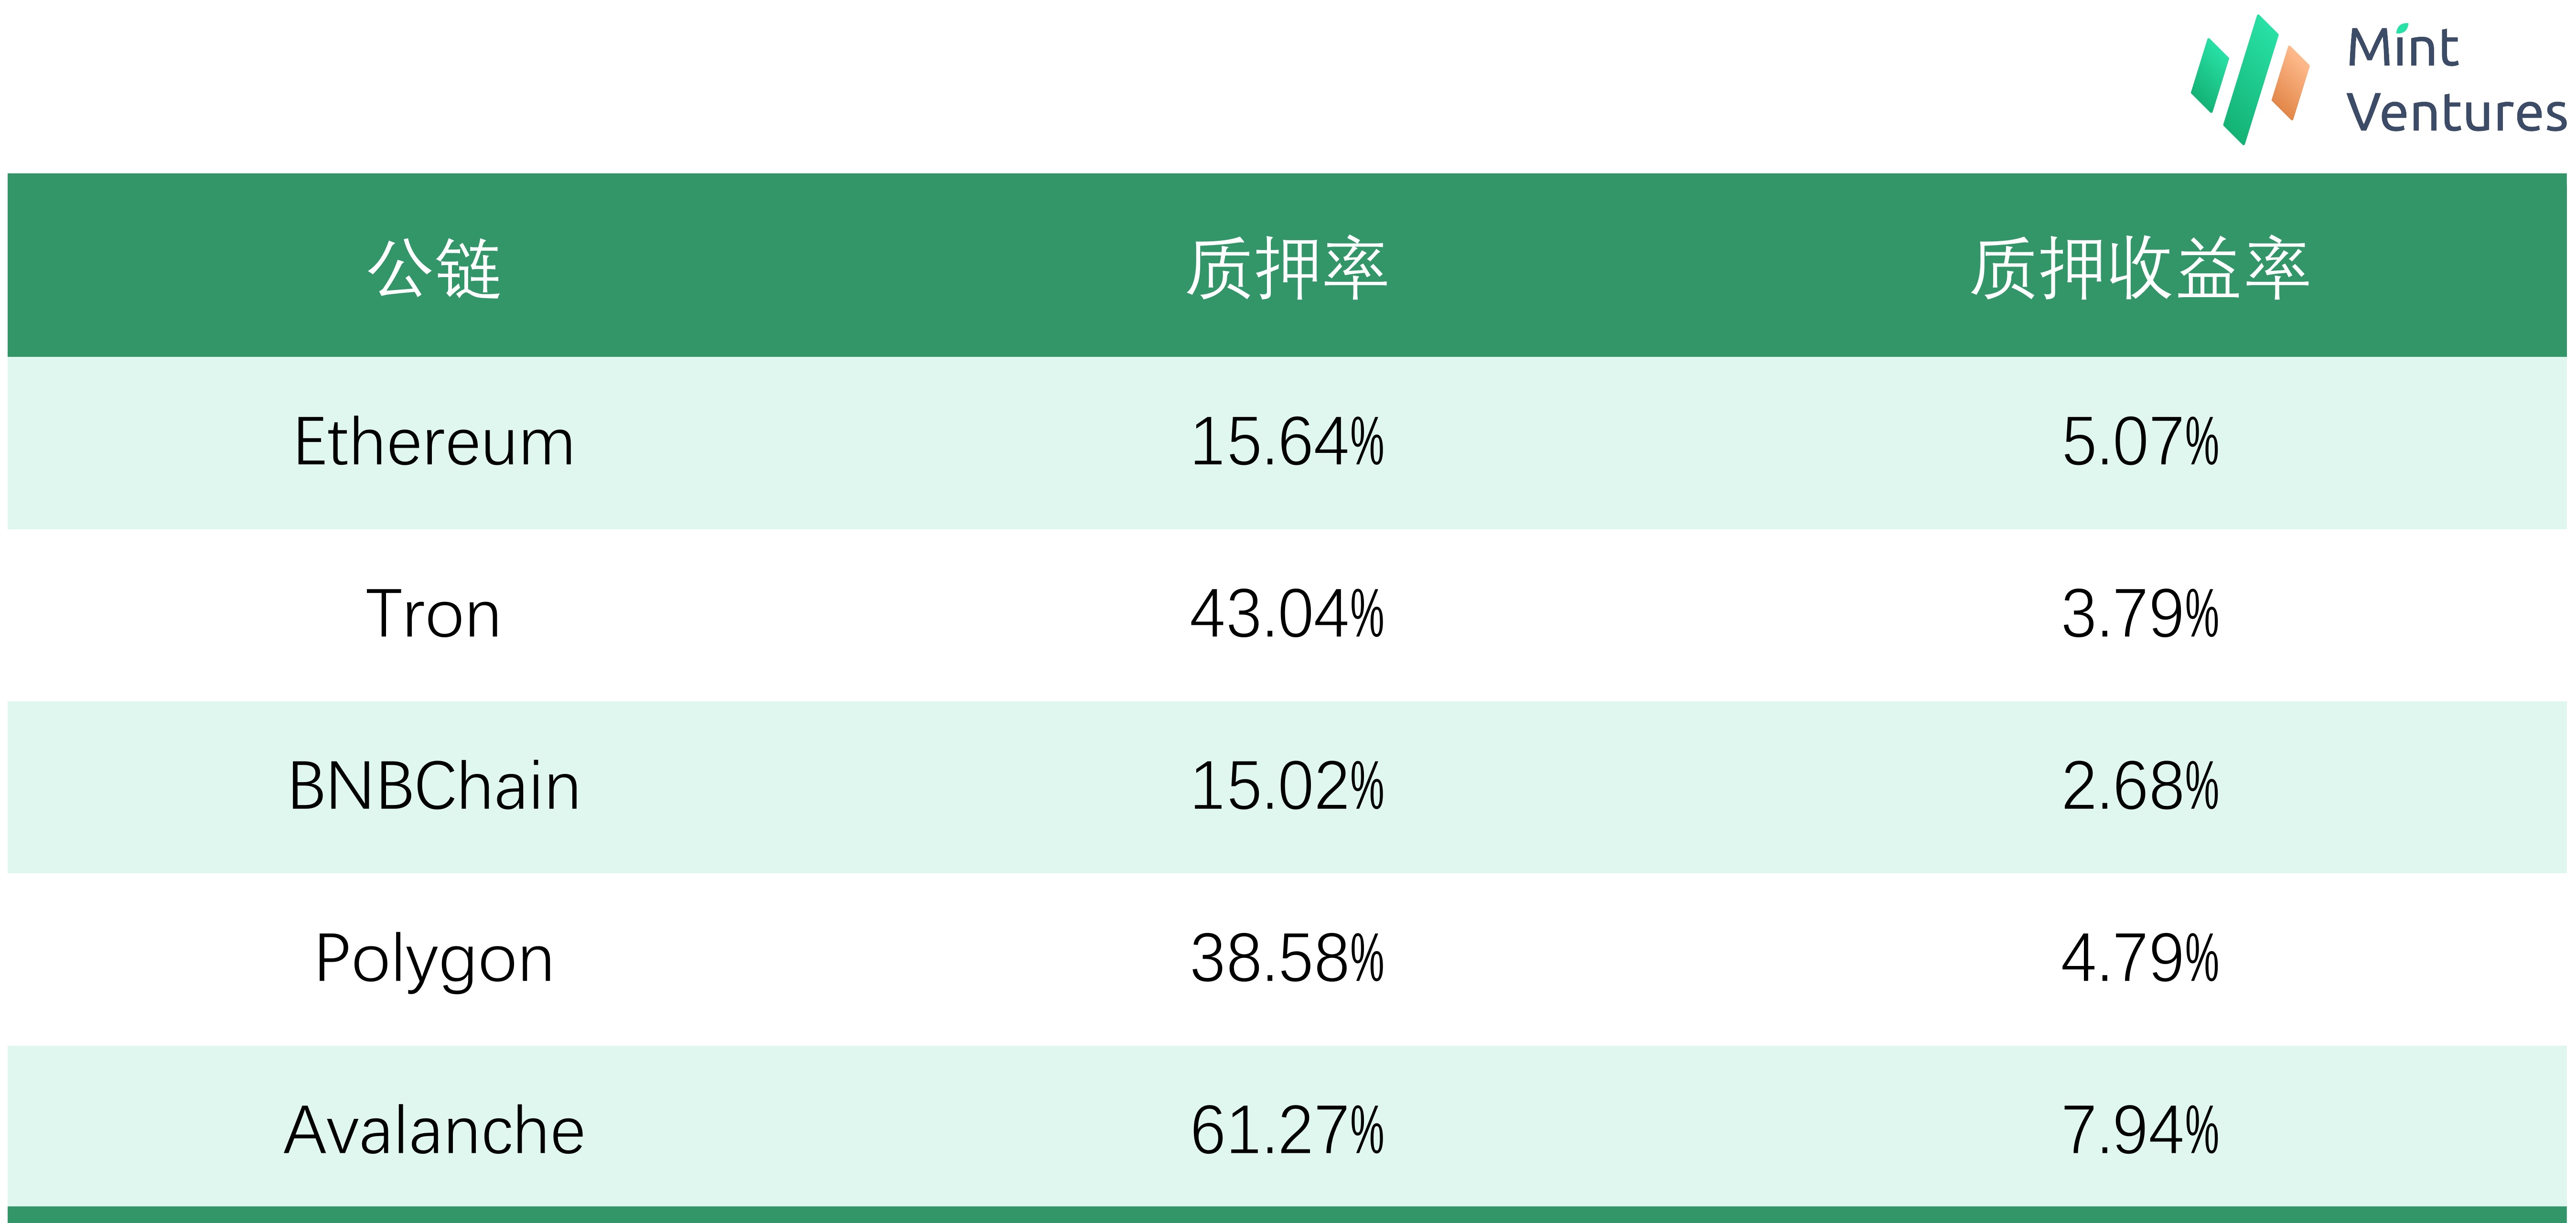
현재 TVL 순위가 가장 높고 약정 가능한 상위 5개의 퍼블릭 체인 프로젝트로 판단하면 이 단계의 평균 약정 비율은 약 35%입니다. 이더리움을 포함한 퍼블릭 체인은 여전히 성장의 여지가 많습니다.
이미지 설명
원천:
원천:https://dune.com/impossiblefinance/liquid-staking-derivatives
둘째, LSD LP 토큰 시장을 보자
원천:
원천:https://dune.com/LidoAnalytical/Lido-Finance-Extended
원천:https://dune.com/LidoAnalytical/stETH-deposited-per-protocol
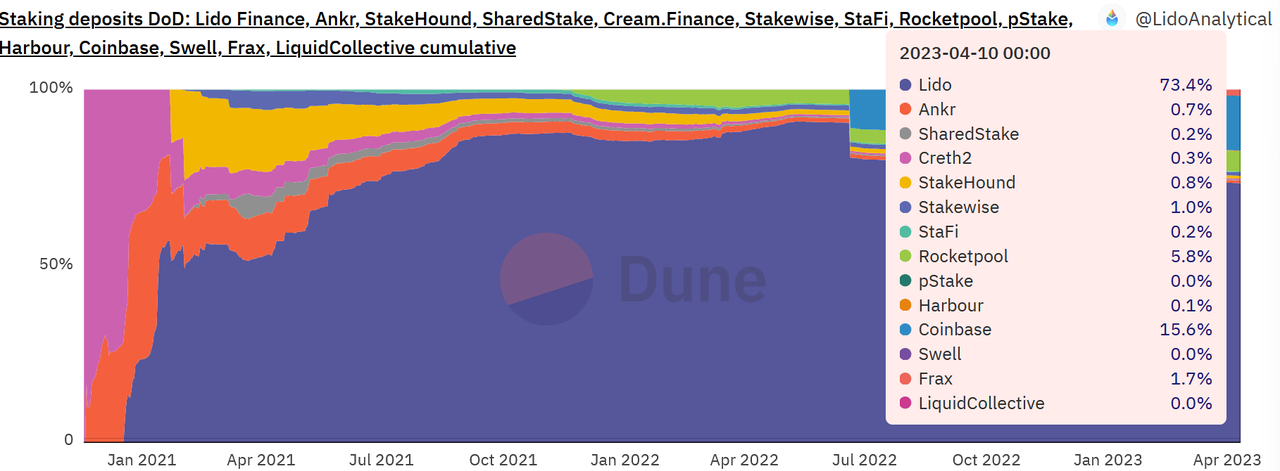
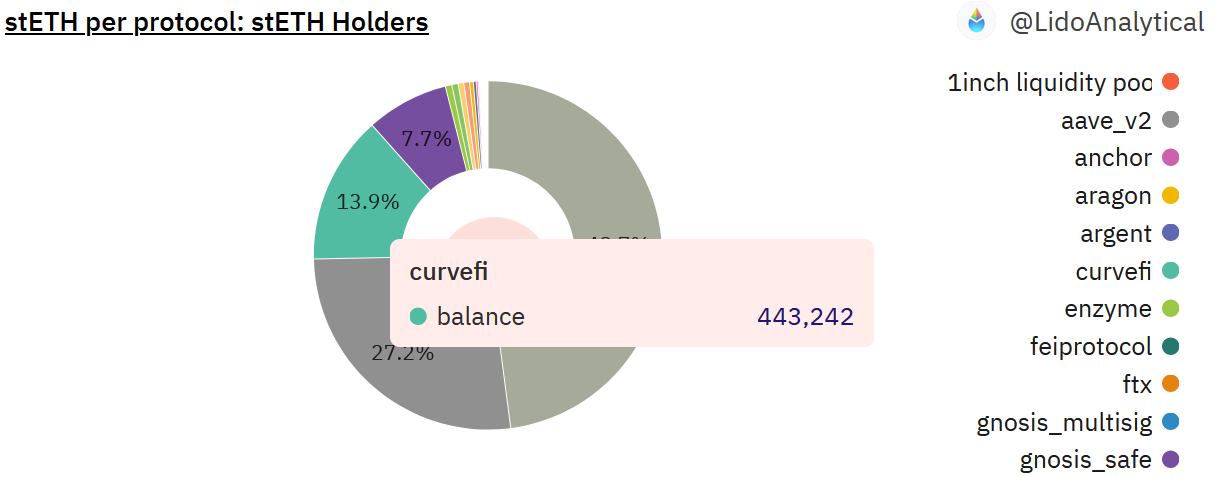
향후 Lido의 시장점유율이 크게 떨어지지 않고 DEX에서 LSD의 목적지가 주로 Curve라면, 향후 약 39억 달러의 LSD가 LP를 형성하여 Curve에 존재할 것이며 그에 상응하는 LP의 시가는 약 78억 달러입니다. 그러면 LSD+LSD LP의 총 규모는 460억 달러에 가깝습니다. 이 크기는 이더리움의 시가총액이 증가하고, 담보 비율이 증가하고, DEX에 더 많은 LSD가 추가됨에 따라 더욱 커질 것입니다.
원천:
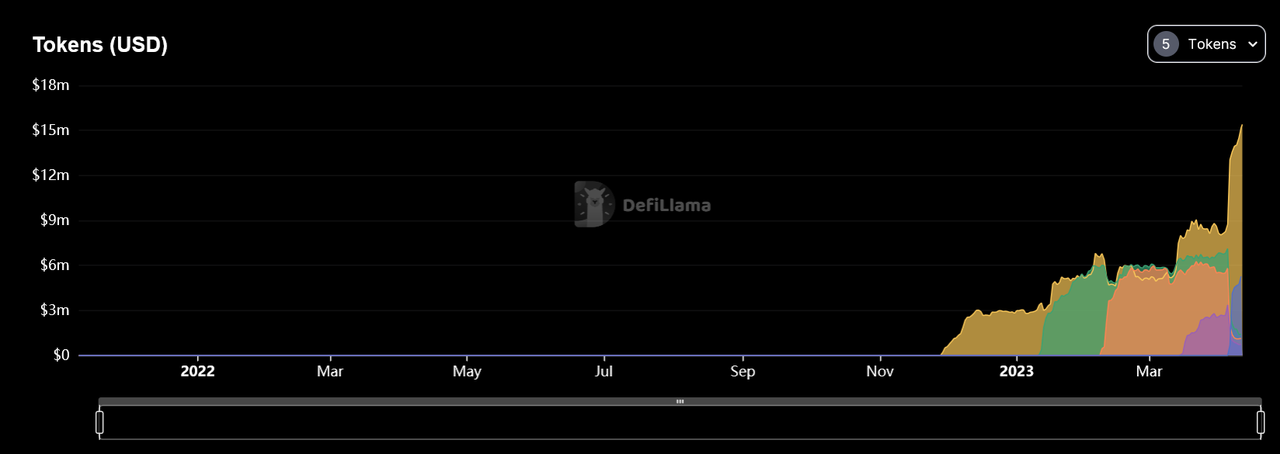
원천:https://defillama.com/protocol/pendle
세 번째는 스테이블 코인을 위한 LP 토큰 시장입니다.
원천:
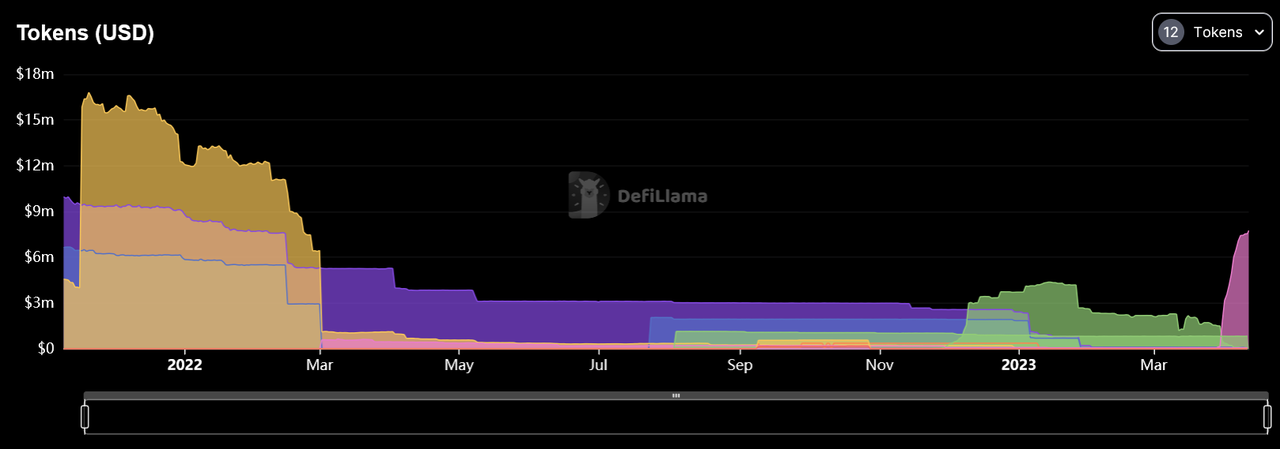
원천:https://defillama.com/protocol/pendle
네 번째는 GLP와 gDAI의 중간 위험 시장입니다.
원천:
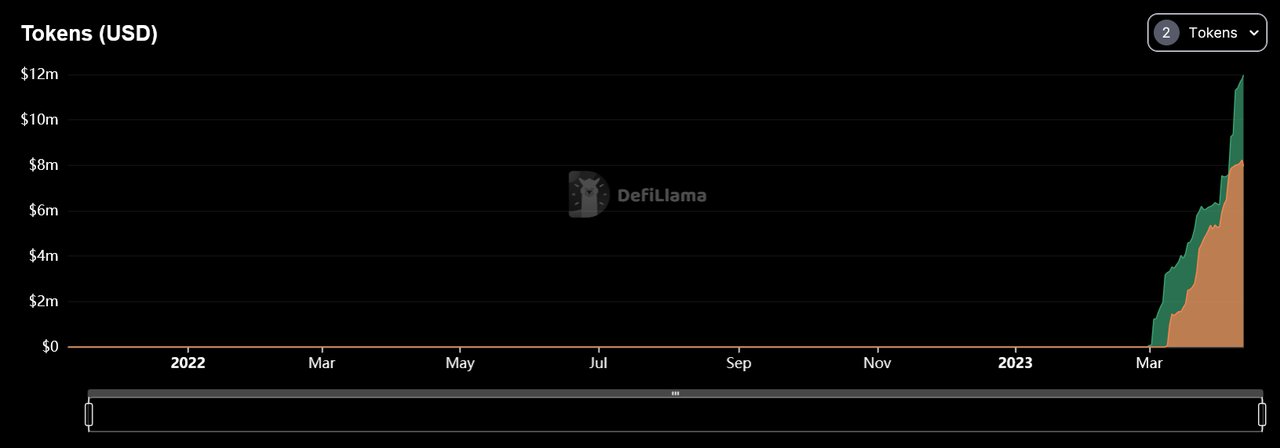
원천:https://defillama.com/protocol/pendle
원천:
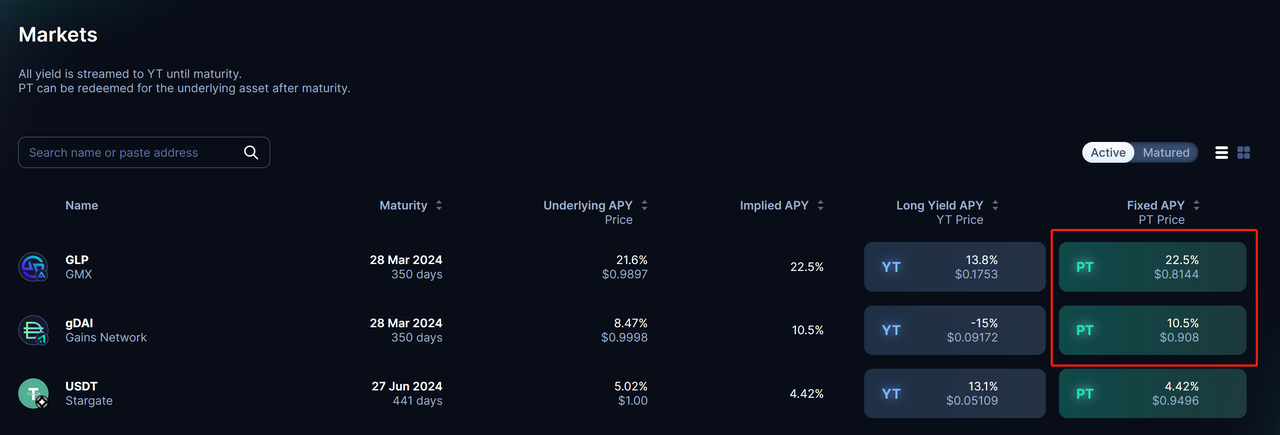
원천:https://app.pendle.finance/pro/markets
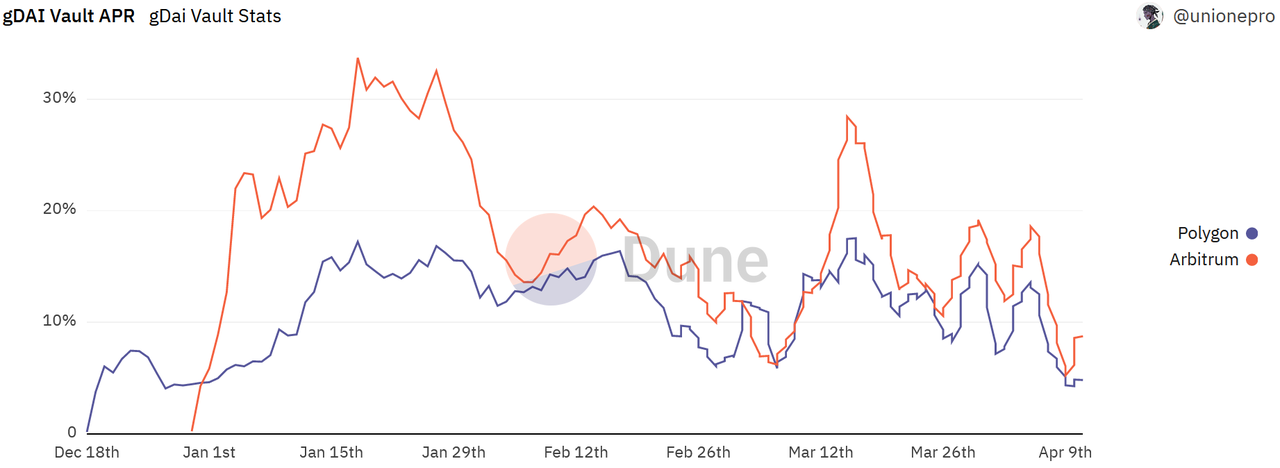
원천:https://dune.com/unionepro/Everthing-Gains-Network
그러나 현재 유사 파생상품 중 GMX와 그 모조디스크만이 사업적 규모로 운영되고 있다. 따라서 사업의 이 부분의 개발 공간은 이러한 유형의 프로젝트 개발에 의해 제한되며 단기적으로는 시장 공간이 미화 10억 달러 이내가 될 수 있습니다.
마지막으로 APE 및 LOOKS와 같은 고위험 채권 시장이 있습니다.
원천:
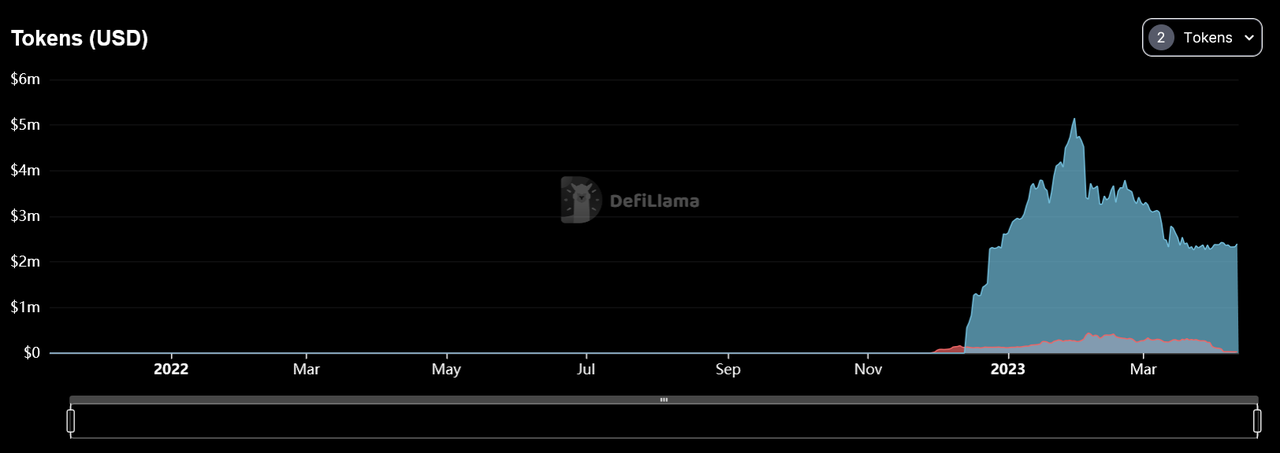
원천:https://defillama.com/protocol/pendle
그러나 이러한 유형의 풀의 전략은 단일 풀이 큰 시장 가치로 성장할 것을 기대하는 것이 아니라 속도를 놓고 경쟁하는 것일 수 있습니다. 토큰 거래 풀의 고정 수입. 단일 풀은 결국 수백만 달러에서 수천만 달러의 TVL로 끝날 수 있지만 일련의 유사한 풀이 있기 때문에 결합된 TVL은 더 높을 것입니다.
저위험이든 고위험이든 시장에는 위험과 이익이 다른 다른 전략이 있으며 향후 Pendle 범위에 포함될 수 있습니다.
3.6 비즈니스 데이터
원천:
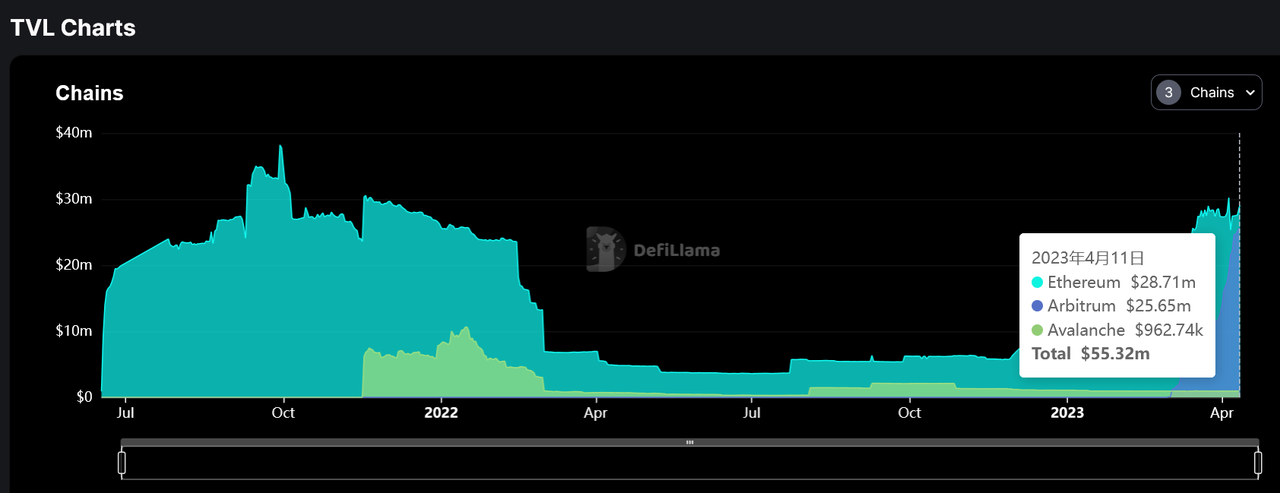
원천:https://defillama.com/protocol/pendle
원천:
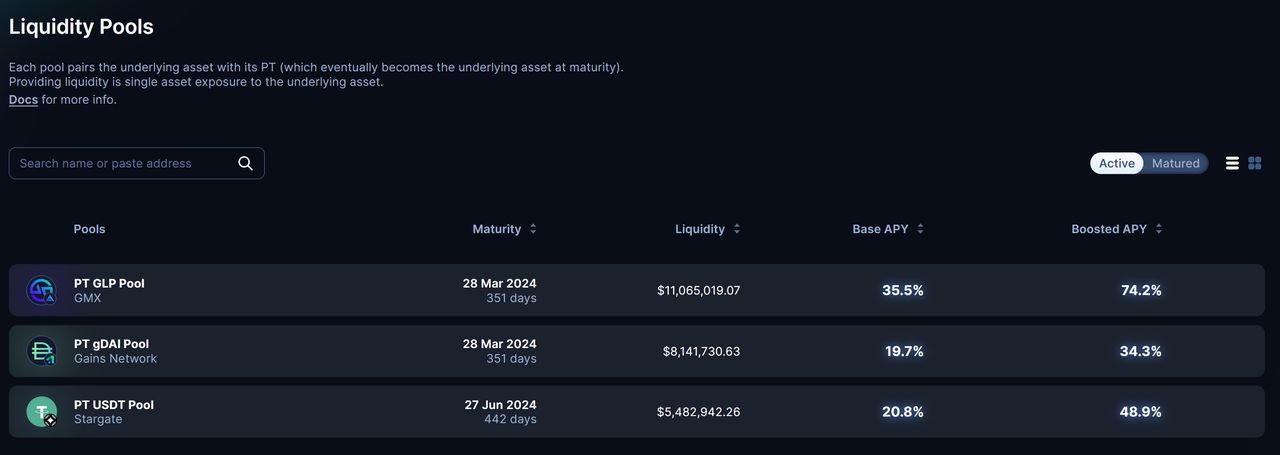
원천:https://app.pendle.finance/pro/pools
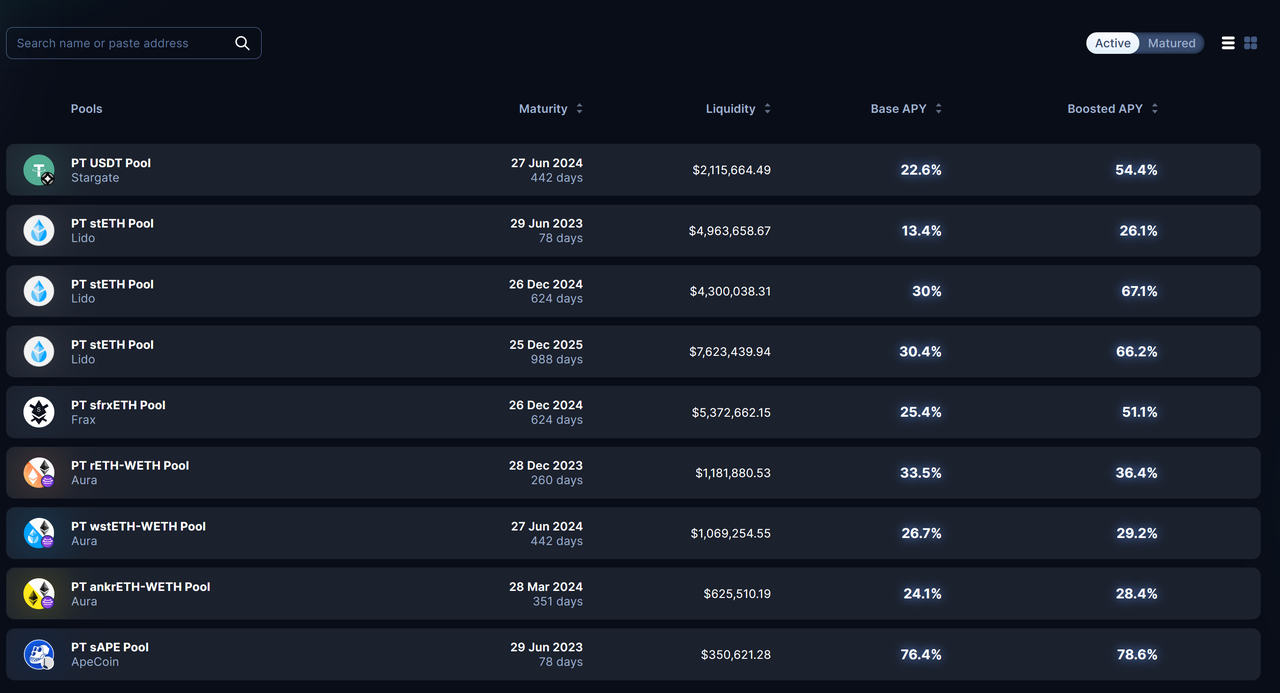
원천:https://app.pendle.finance/pro/pools
보조 제목
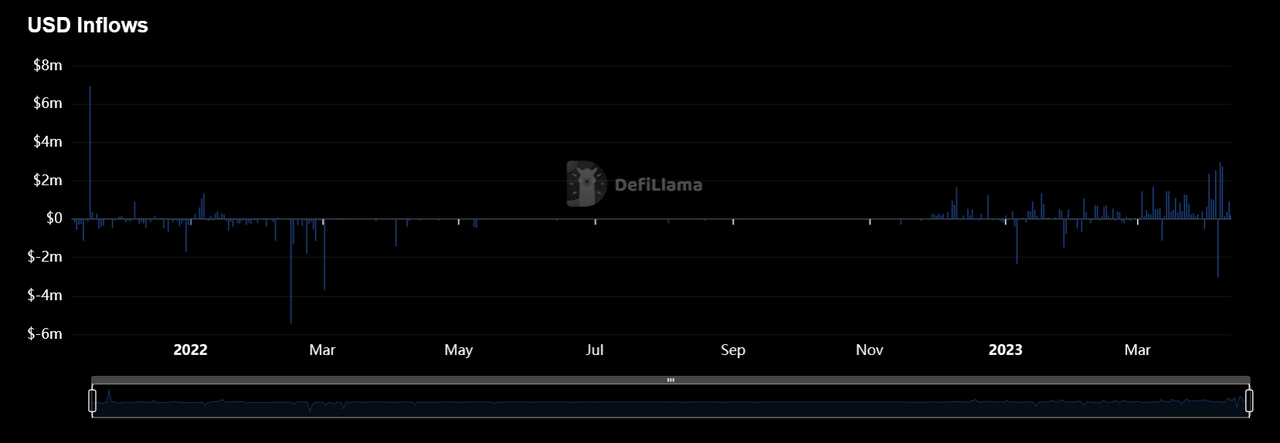
원천:https://defillama.com/protocol/pendle
3.7 프로젝트 경쟁 환경
또한 Swivel Finance, Delv(Element Finance), APwine, Sense Finance 등 인컴 토큰화를 기반으로 채권 시장에 깊이 관여하고 있으며 이들의 차이점은 TVL과 제품군이라는 두 가지 단순한 차원에서 확인할 수 있습니다.
3.7.1 TVL
이미지 설명
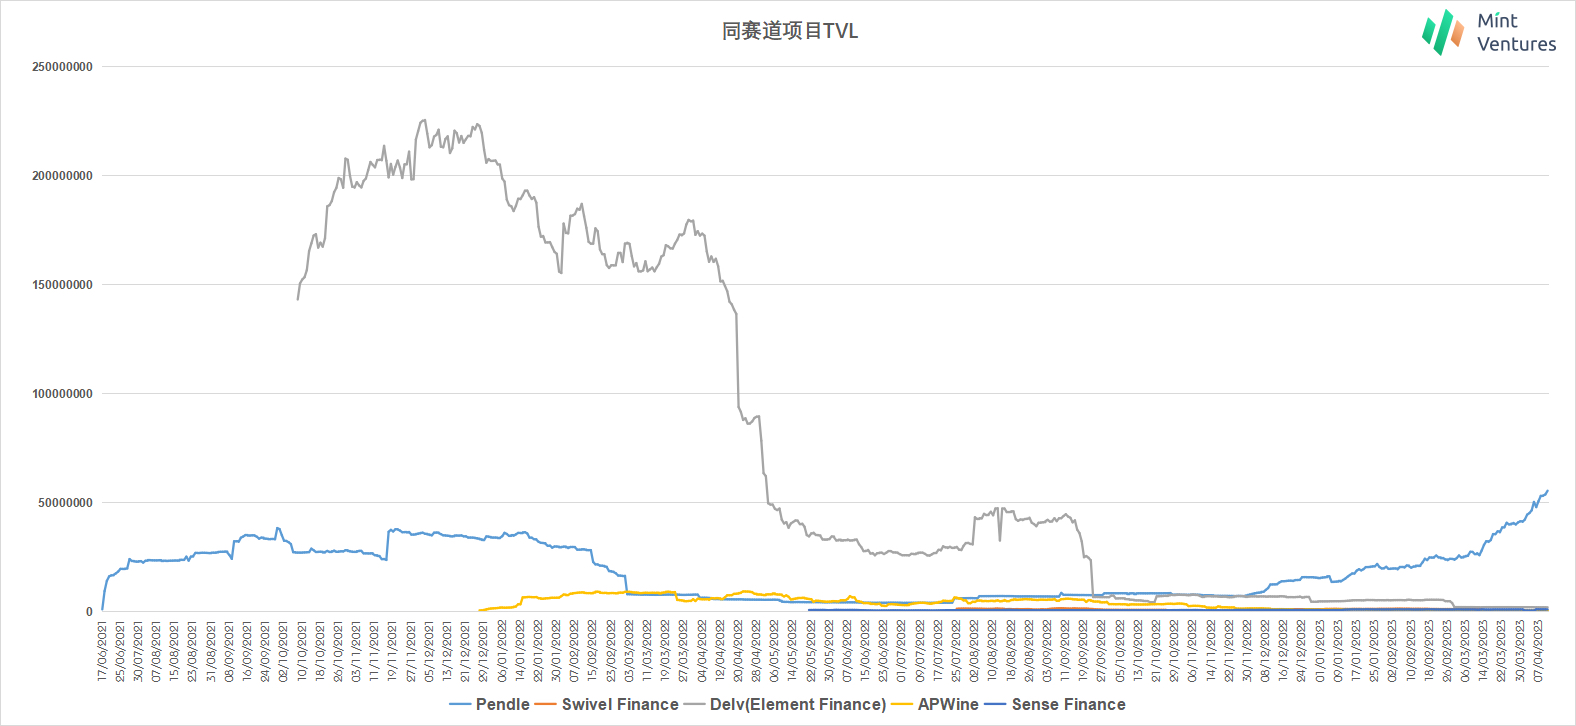
출처: DeFi Llima, Mint Ventures, 2023년 4월 11일 기준 데이터
이미지 설명
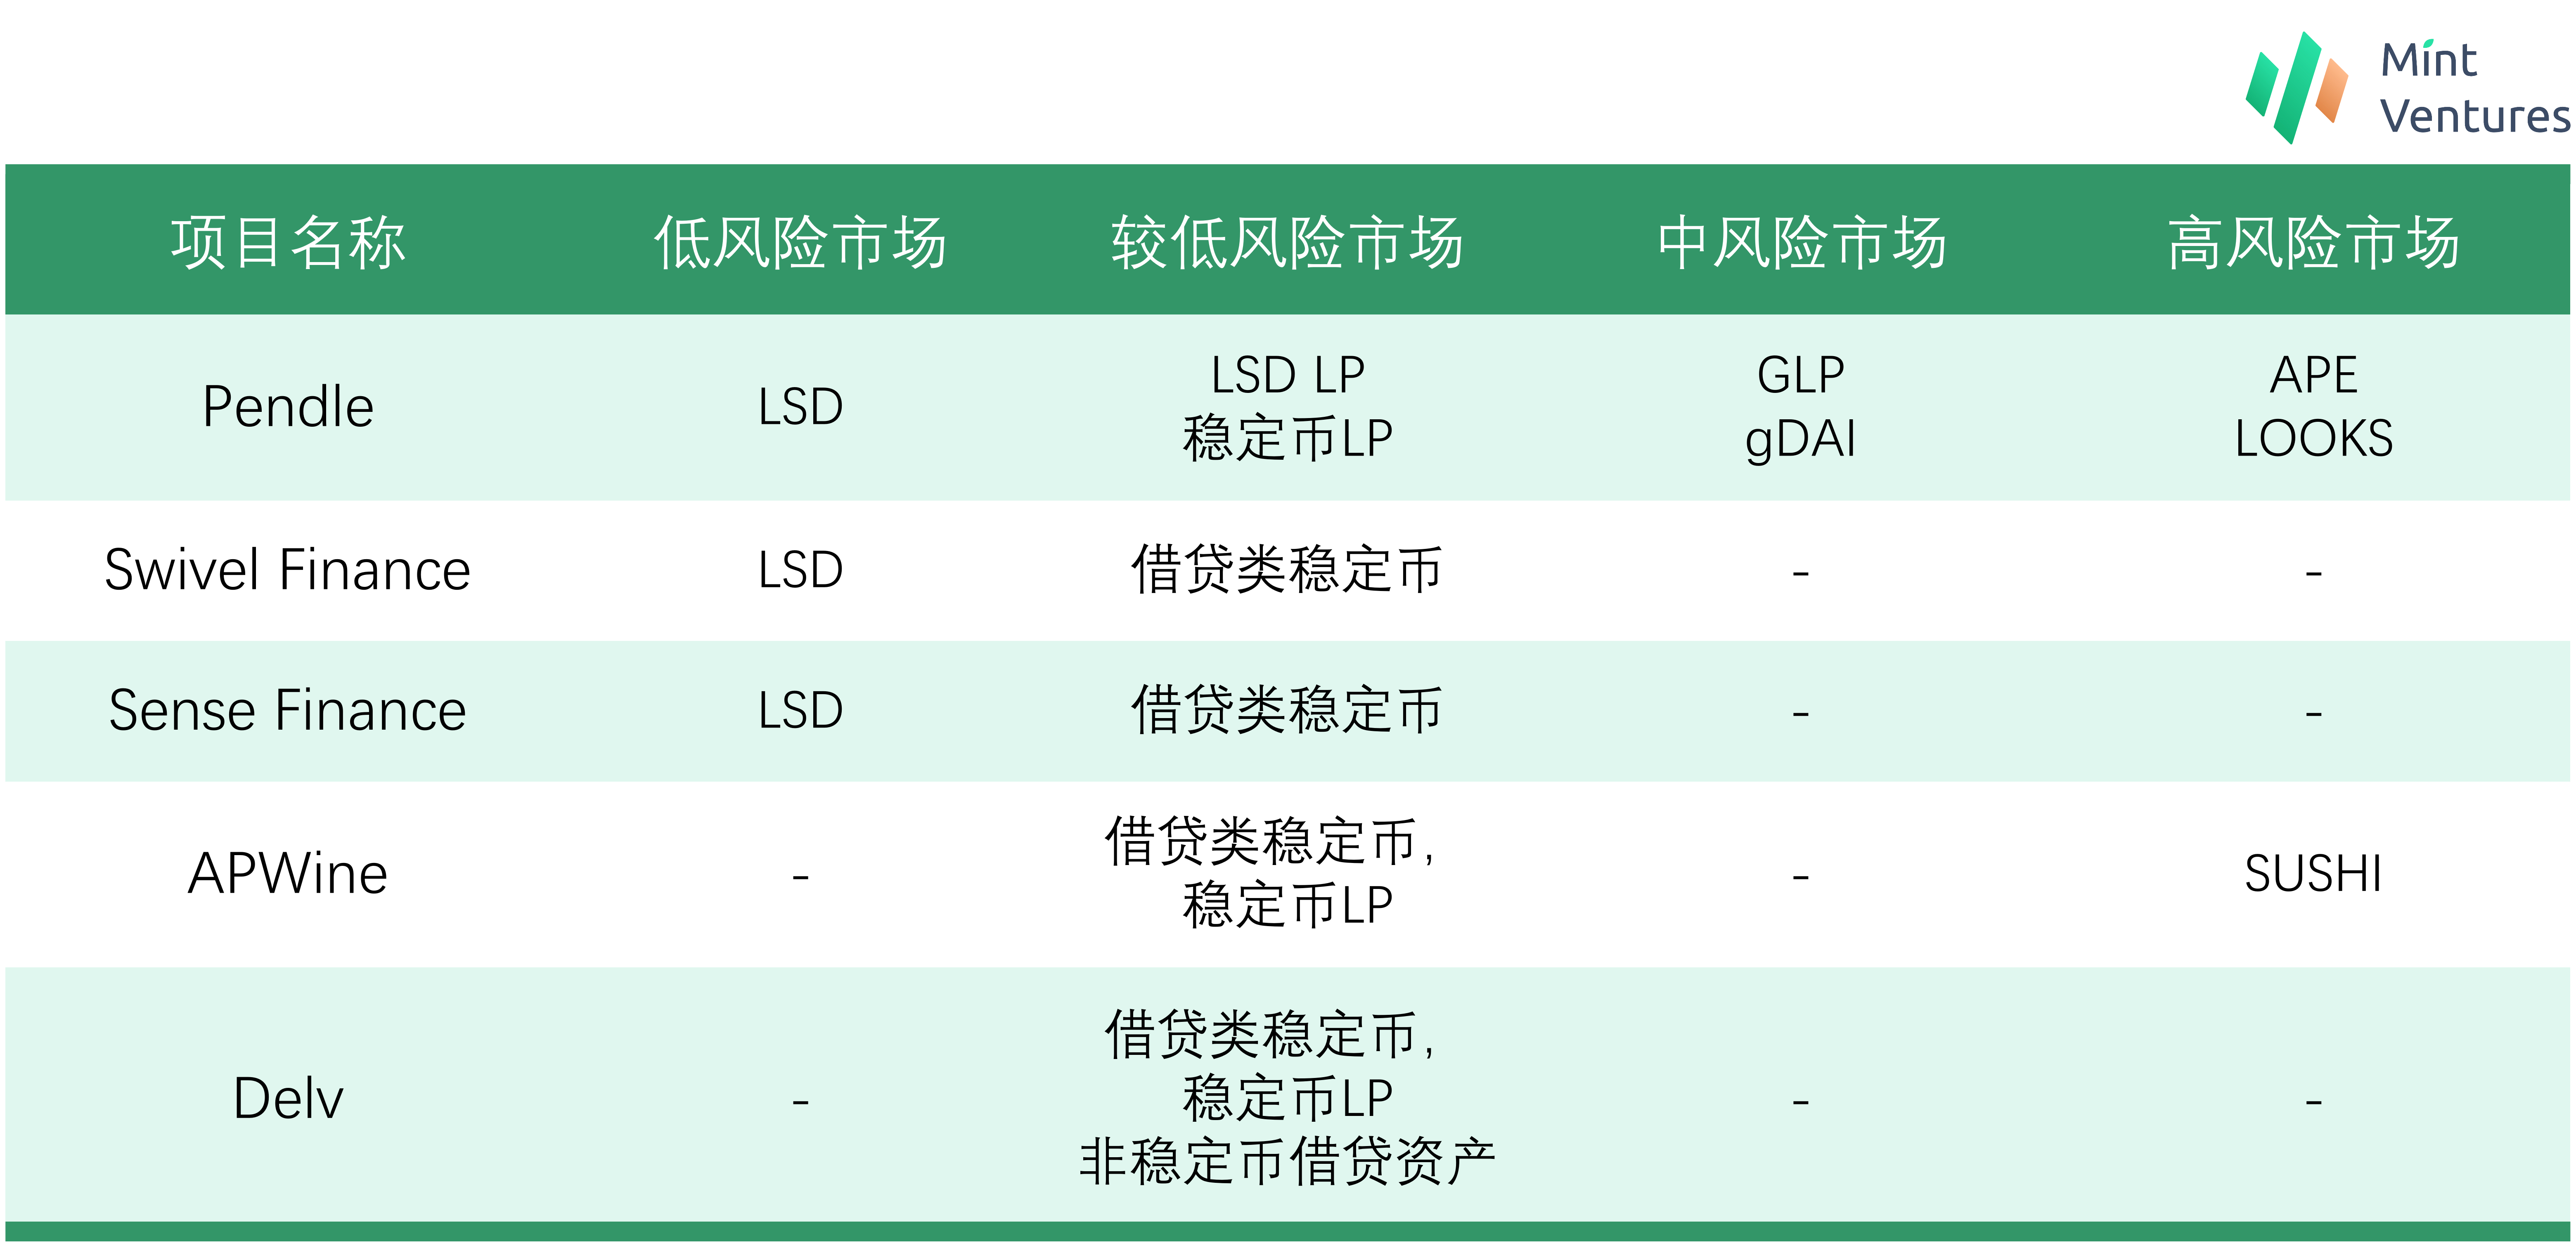
출처: 프로젝트 웹사이트, Mint Ventures, 2023년 4월 11일 기준 데이터
제품 라인의 분포로 볼 때, APWine과 Delv는 올바른 대상을 선택하지 않았습니다. 현재 암호화 생태계에서 LSD만이 거래상대방 위험이 없고 장기적인 가치 확보를 지원할 수 있습니다.
Swivel Finance와 Sense Finance가 LSD를 기초 자산에 통합하는 것은 좋은 전략적 움직임이지만 LSD의 LP 토큰이나 LSD의 대출 토큰을 생태계에 통합하려고 시도할 수도 있습니다.Lido를 예로 들면 stETH의 15%는 in Curve 중국의 LP로서 stETH의 거의 30%가 Aave에서 담보로 사용됩니다.
보조 제목
3.8 토큰 모델 분석
3.8.1 토큰의 총량 및 분배
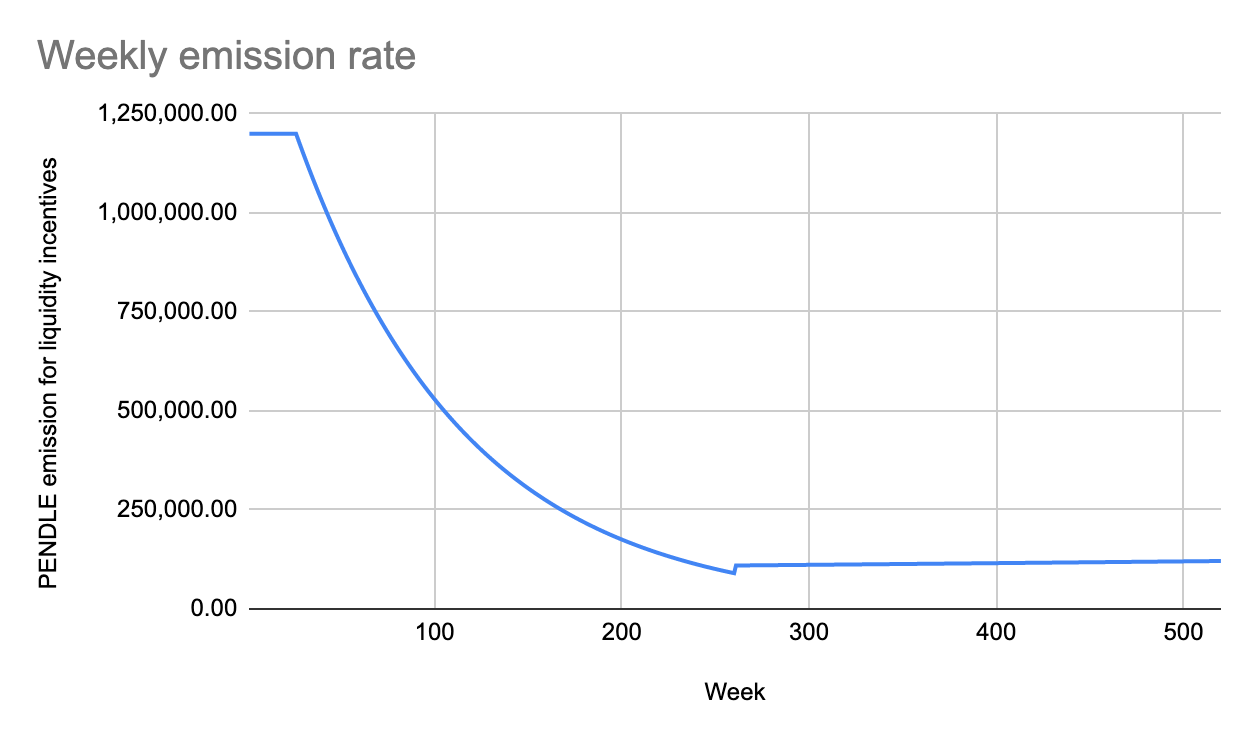
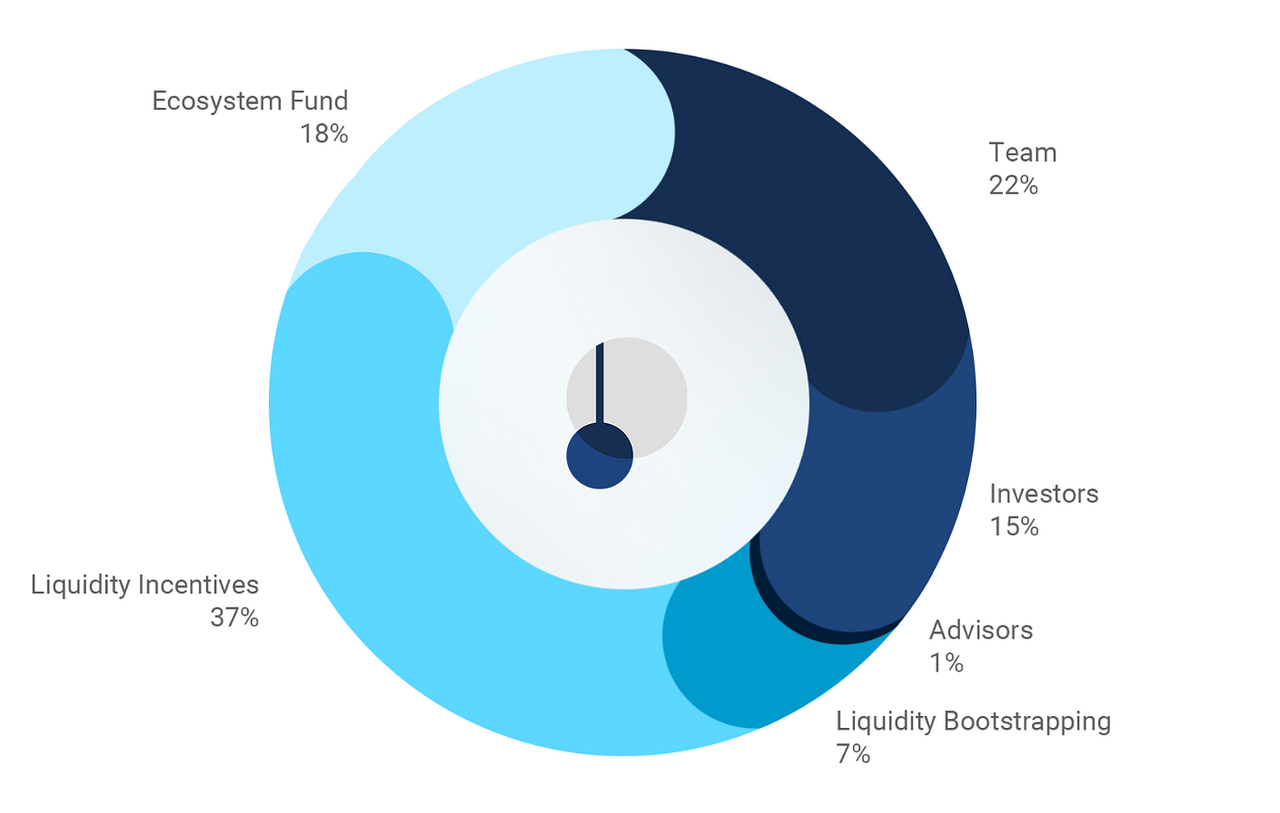
PENDLE의 토큰 공급에는 상한선이 없으며 릴리스는 3단계로 나뉩니다.
처음 26주: 매주 120만 PENDLE 출시;
27~260주차: 주간 방출량 1% 감소;
원천:
원천:https://medium.com/pendle/pendle-tokenomics-3a33d9caa0e4
원천:
원천:https://medium.com/pendle/pendle-tokenomics-3a33d9caa0e4
이 중:
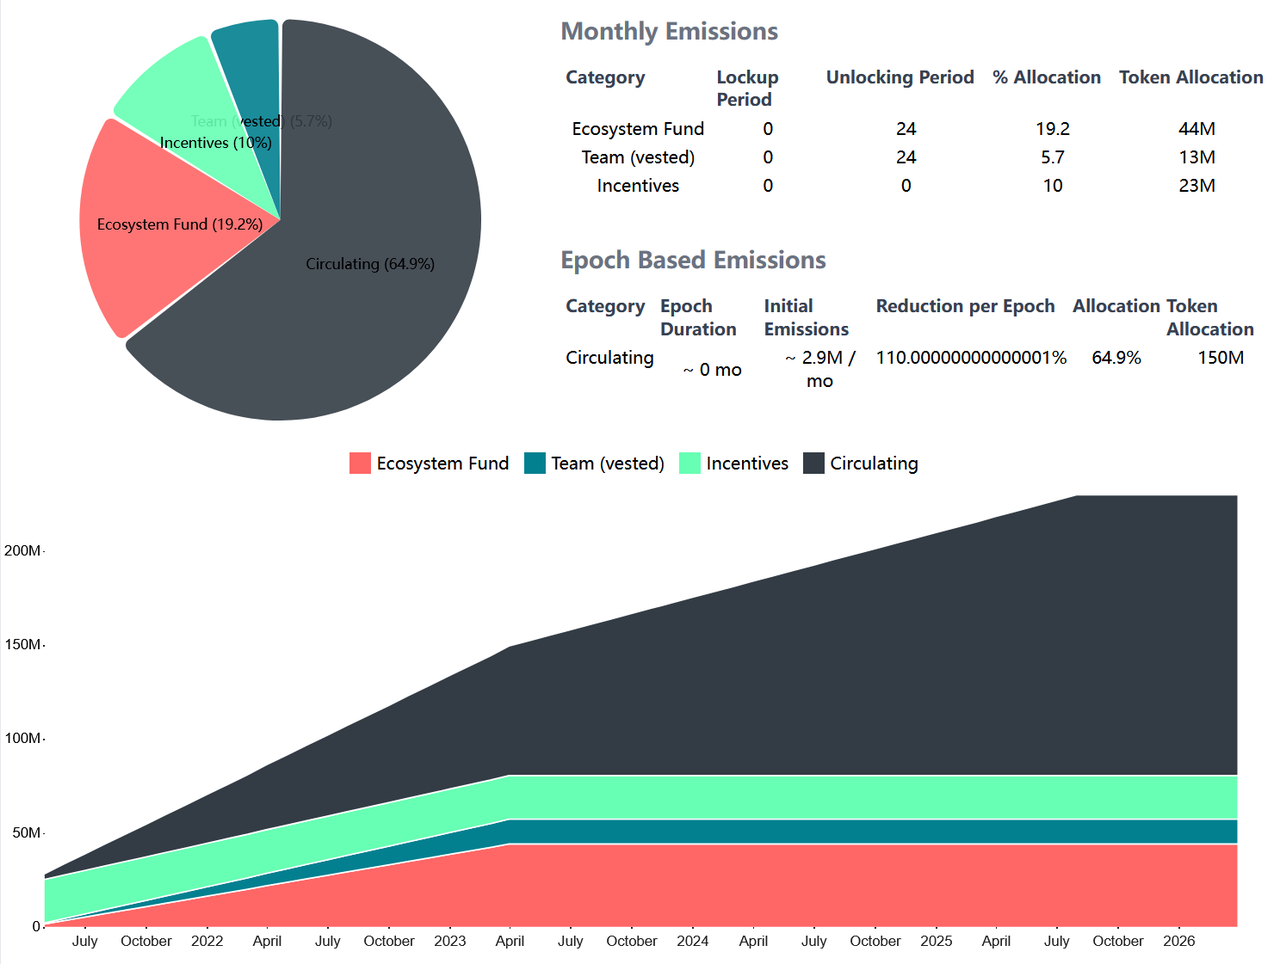
팀이 보유한 토큰: 토큰이 출시된 후 1년 동안 선형적으로 분기별로 잠금 해제되며 2년 후에 잠금 해제됩니다. 최신 상황에 따르면 2023년 4월에 모두 잠금 해제됩니다.
투자자 및 컨설턴트가 보유한 토큰: 유동성 채굴 인센티브 출시 후 3개월이 지나면 선형적으로 잠금 해제되며 모두 해제됩니다.
원천:
원천:https://www.tokenomicshub.xyz/posts/pendle
3.8.2 토큰 가치 포착
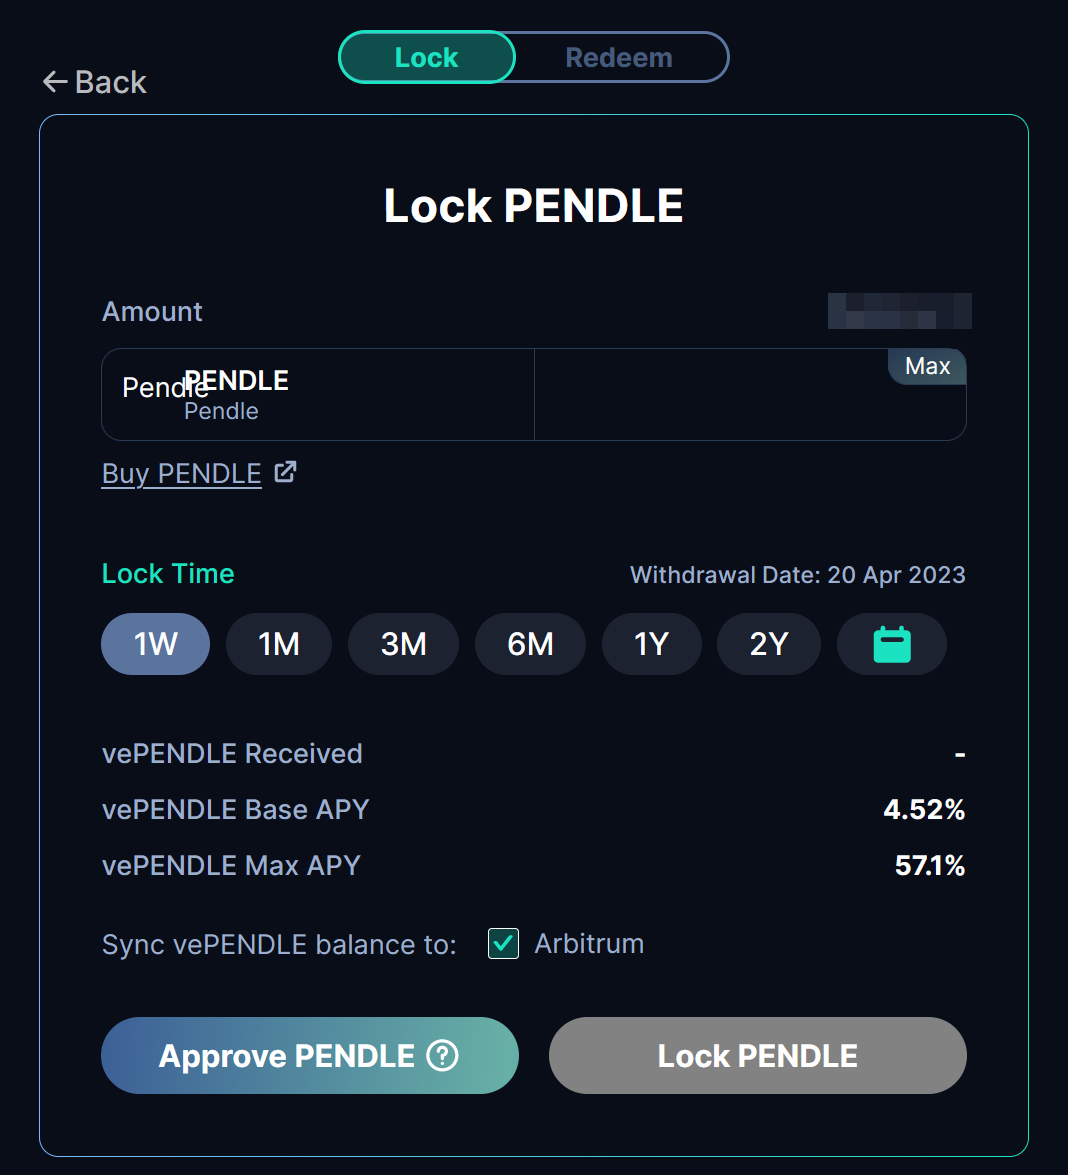
V1 버전에서 PENDLE은 유틸리티 및 거버넌스 토큰일 뿐이며 주요 기능은 프로젝트 거버넌스에 참여하는 것입니다. 그러나 당시 Pendle 팀은 거버넌스에서 Ve 모델의 이점을 인지하고 Ve 모델을 참조하여 토큰 메커니즘을 개선할 수 있는 창을 남겼습니다.
원천:
원천:https://app.pendle.finance/vependle/lock/update
원천:
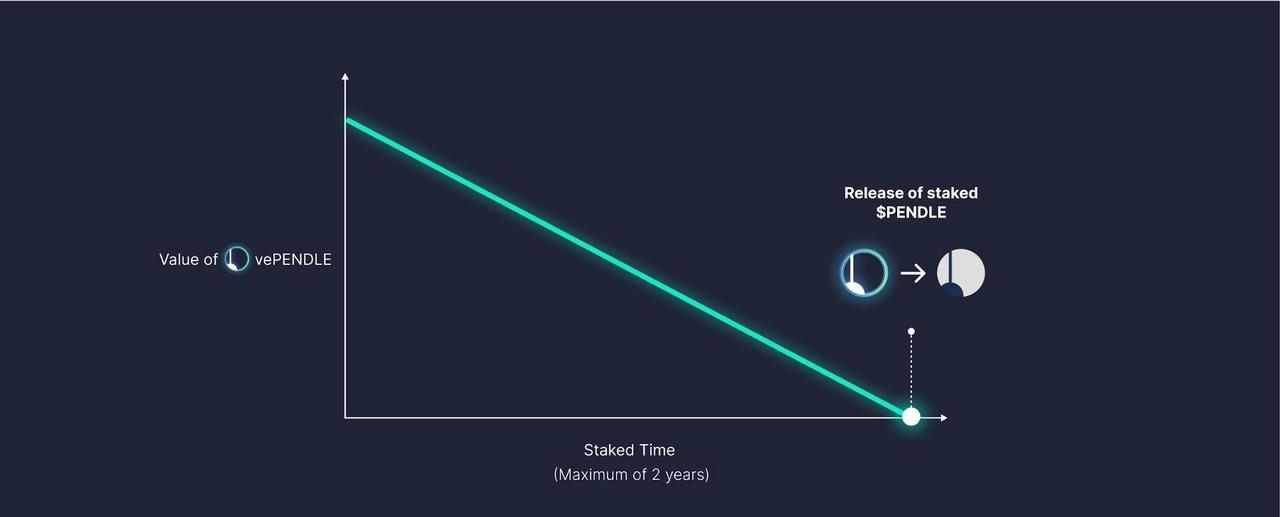
원천:https://docs.pendle.finance/Governance/vePENDLE
가치 확보 측면에서 우선 vePENDLE 보유자는 수수료 및 수입 분배에 참여할 수 있습니다.
vePENDLE 보유자는 투표를 통해 보상할 풀을 결정하고 풀에서 수입의 일부를 얻을 수 있습니다. YT에서 생성된 수입의 3%는 풀에 투표한 vePENDLE 보유자에게 분배됩니다. 만료 후 사용자가 PT를 상환하지 않으면 만료 후 발생한 수입도 풀에 투표한 vePENDLE 보유자에게 분배됩니다.
현재 이더리움 체인의 풀에는 대부분 ETH의 유동적인 모기지 파생상품으로 TVL이 약 2,400만 달러에 달하며, 이러한 자산이 연 5%의 수익률을 제공한다고 가정하면 : 2400* 5% * 3% = $36,000;
현재 Arbitrum 체인의 풀에는 GLP와 gDAI만 있고 TVL은 약 2천만 달러입니다.두 프로젝트의 과거 데이터에 따르면 이 두 프로젝트가 연환산 수익률을 제공한다고 가정하면 15%, vePENDLE 보유자는 2000* 15% * 3% = $90,000에 분배할 수 있습니다. 또한 각 풀에서 발생하는 거래 수수료의 80%는 해당 풀에 투표한 vePENDLE 보유자에게 분배됩니다.
연초부터 Pendle의 일일 평균 거래량은 약 40만 달러이며 거래 수수료율은 0.1%입니다. vePENDLE 보유자에게 제공되는 금액: 40 **365** 0.1% * 80% = $117,000.
비즈니스에 큰 변화가 없다면 vePENDLE은 연간 총 수익에서 약 $243,000를 창출할 것입니다. 둘째, 수수료 및 혜택 외에도 vePENDLE 보유자도 LP인 경우 Pendle 배출 인센티브를 최대 250%까지 받을 수 있습니다.
원천:
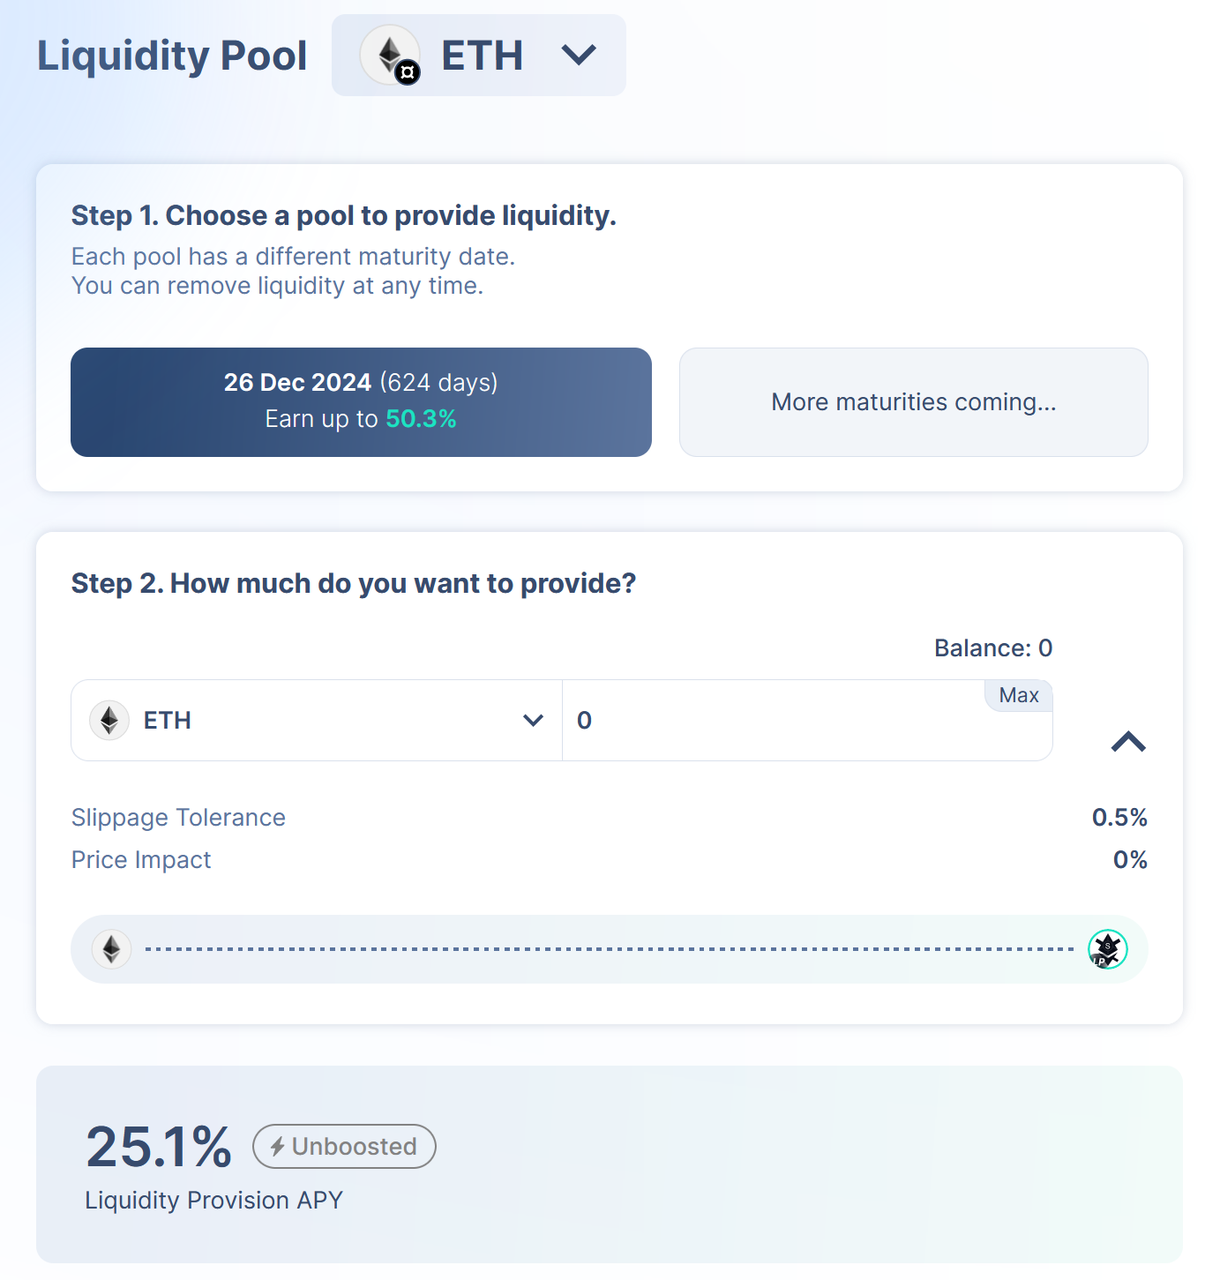
원천:https://app.pendle.finance/simple/pools/0xfb8f489df4e04609f4f4e54f586f960818b70041
원천:
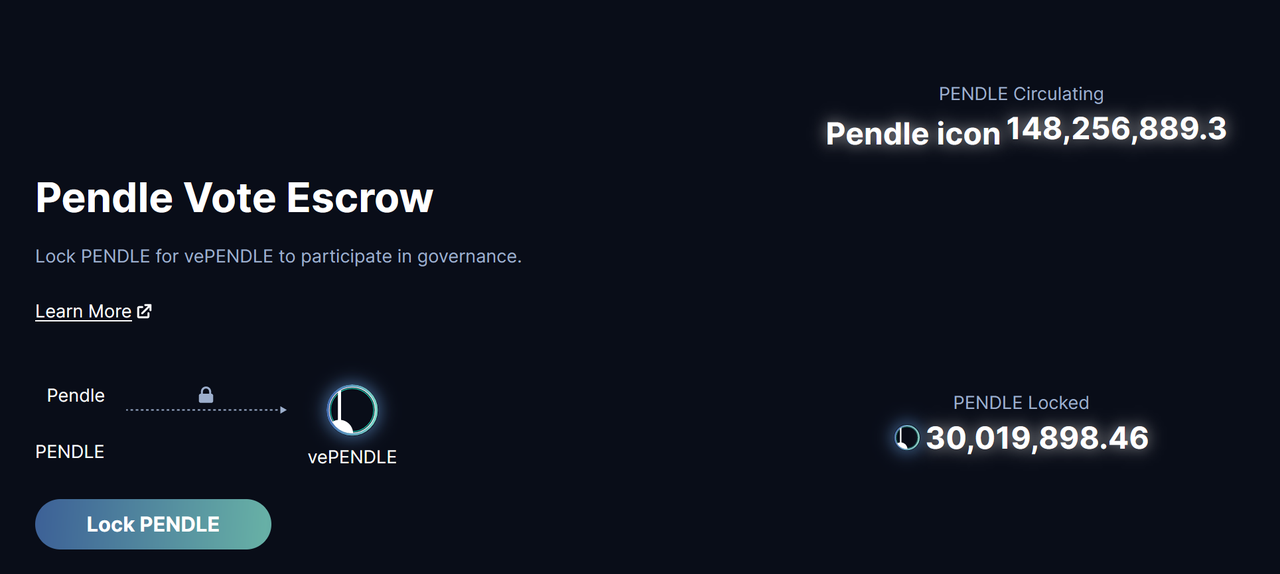
원천:https://app.pendle.finance/vependle/overview
3.8.3 토큰 핵심 수요 측면
vePENDLE 모델을 채택한 후 PENDLE의 수요 측면이 더욱 다양해졌습니다.
유동성 공급자(LP): LP의 경우 vePENDLE을 채택하면 수익률이 크게 증가합니다.일부 투자자는 PENDLE을 구매하고 포지션을 고정할 수 있습니다.동시에 vePENDLE은 풀의 수입과 일부 처리를 얻을 수 있습니다. 수수료;
PENDLE 토큰의 장기 투자자: PENDLE은 서비스 수수료 및 수익 공유를 얻을 수 있기 때문에 PENDLE은 장기적인 현금 흐름을 얻고자 하는 일부 투자자에게 매력적이었으며 이 부분의 투자자는 PENDLE 토큰 자체 투자 범위를 포함할 수도 있습니다. 그러나 현재 vePENDLE의 예상 연간 수입이 약 US$200,000에 불과한 점을 감안하면 이 부분의 락업된 PENDLE에 비하면 미미한 수준이므로 PENDLE 보유자들은 향후 성장에 더 신경을 쓸 가능성이 높습니다.
원천:
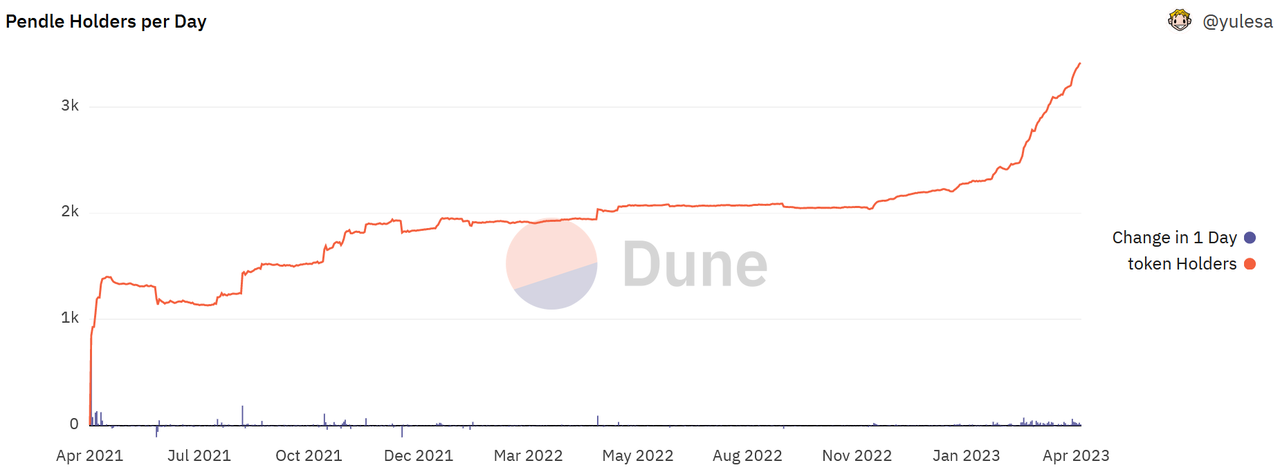
원천:https://dune.com/yulesa/Pendle
원천:
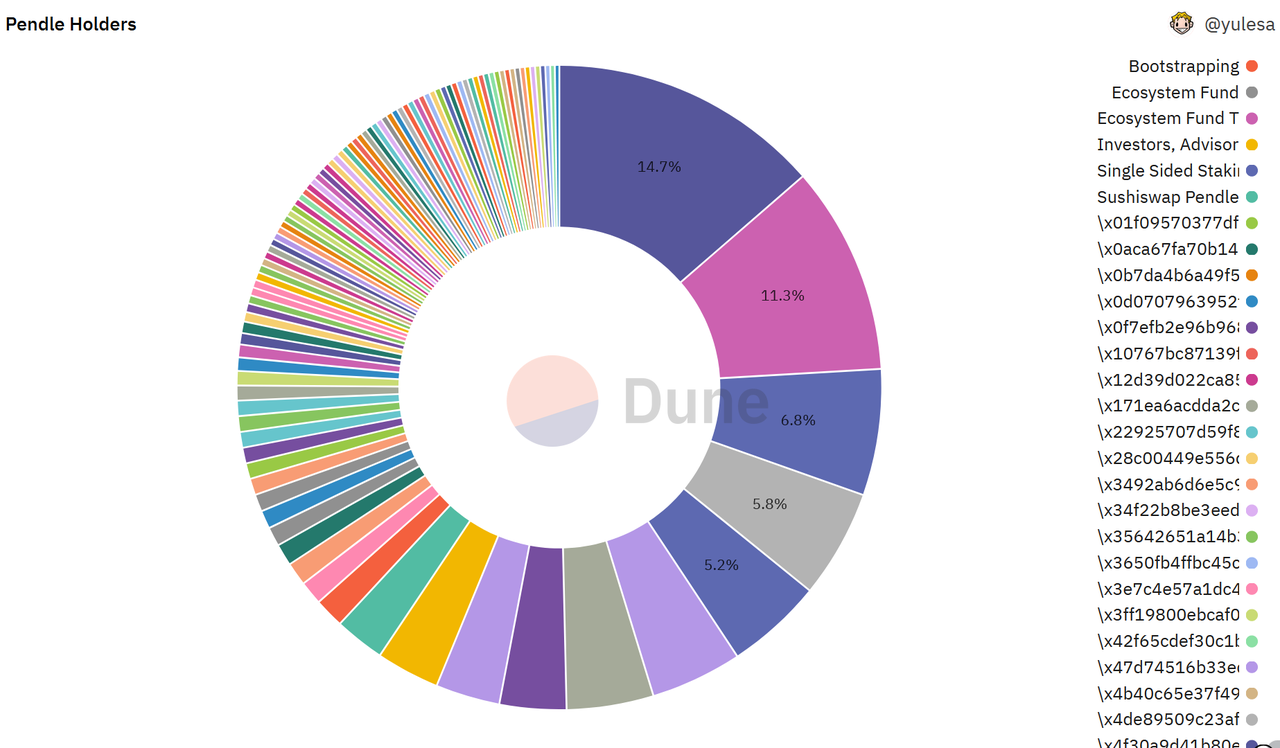
원천:https://dune.com/yulesa/Pendle
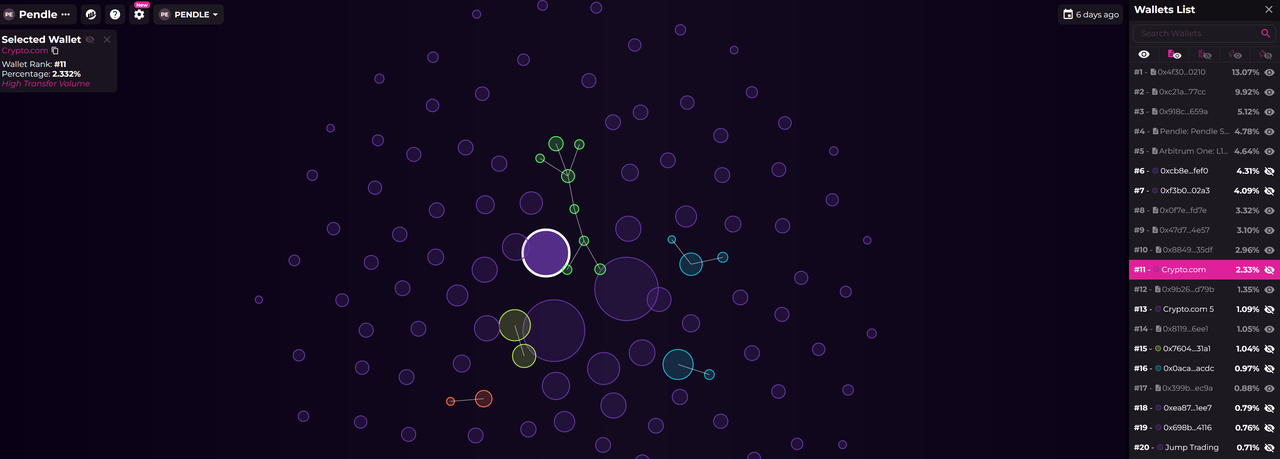
원천:https://app.bubblemaps.io/eth/token/0x808507121b80c02388fad14726482e061b8da827?mode=3
3.8.4 토큰 모델 요약
보조 제목
3.9 위험 분석
계약 위험: 최근 해킹 사고가 많고 도난 금액도 수억 달러에 달하며 도난 프로젝트의 유형은 탈 중앙화 거래소 및 대출 계약에 국한되지 않습니다. 이러한 이벤트가 발생하면 프로젝트의 정상적인 운영 및 토큰 가치 획득에 중대한 영향을 미칩니다. 이 위험은 Pendle 자체에 국한되지 않습니다.Pendle의 기본 자산은 다른 프로젝트에서 나오기 때문에 다른 프로젝트의 계약 위험도 Pendle과 관련되어 Pendle의 비즈니스 및 운영이 축소됩니다.
원천:
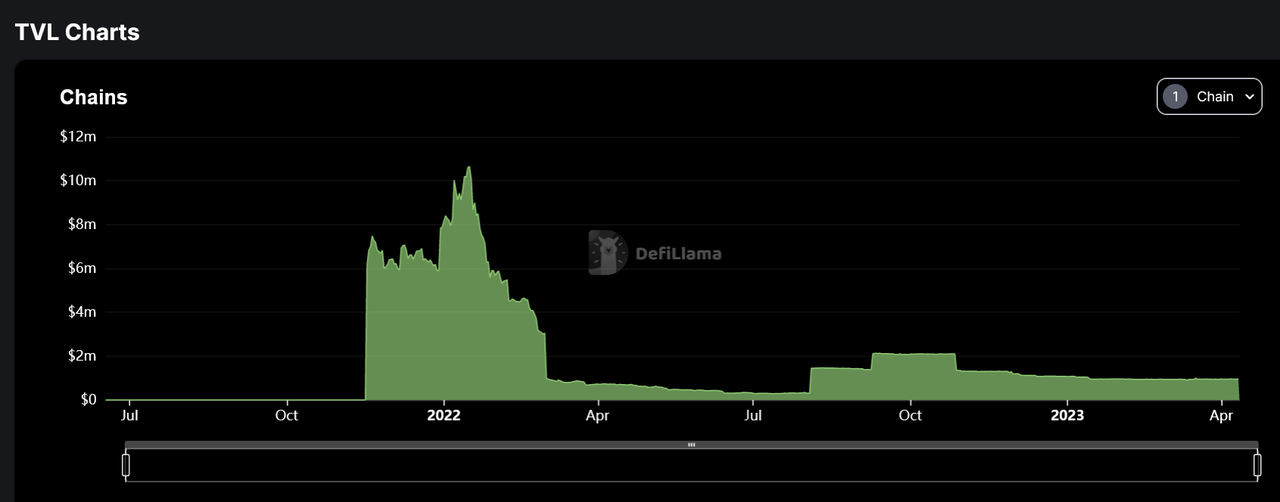
원천:https://defillama.com/protocol/pendle
시장 위험: GLP와 같은 일부 기초 자산의 가격은 미국 달러 또는 퍼블릭 체인 토큰에 고정되지 않고 상대적으로 유동적인 상태이며 헤지가 쉽지 않습니다. 이것은 U-표준 투자자들에게 우호적이지 않습니다. 프로젝트 운영 중 시장이 급락하여 미 달러화 GLP 가격이 하락할 경우, 특히 YT 투자자는 큰 손실을 입을 수 있으며, 이로 인해 사용자는 상대적으로 안전한 다른 프로젝트에 손실을 입을 수 있습니다.
보조 제목
프로젝트가 어떤 운영 주기에 있습니까? 성숙한 단계입니까, 아니면 개발의 초기 및 중간 단계입니까?
프로젝트가 어떤 운영 주기에 있습니까? 성숙한 단계입니까, 아니면 개발의 초기 및 중간 단계입니까?
프로젝트에 확고한 경쟁 우위가 있습니까? 이 경쟁 우위는 어디에서 오는가?
프로젝트에 확고한 경쟁 우위가 있습니까? 이 경쟁 우위는 어디에서 오는가?
프로젝트의 장기 투자 논리가 명확한가? 업계의 일반적인 추세와 일치합니까?
프로젝트의 장기 투자 논리가 명확한가? 업계의 일반적인 추세와 일치합니까?
프로젝트 운영의 주요 변수는 무엇입니까? 이 요소는 정량화하고 측정하기 쉬운가?
프로젝트 운영의 주요 변수는 무엇입니까? 이 요소는 정량화하고 측정하기 쉬운가?
프로젝트를 어떻게 관리하고 통제할 것인가? DAO 수준은 어떻습니까?
프로젝트를 어떻게 관리하고 통제할 것인가? DAO 수준은 어떻습니까?
4.2 평가 수준
4.2 평가 수준
이미지 설명
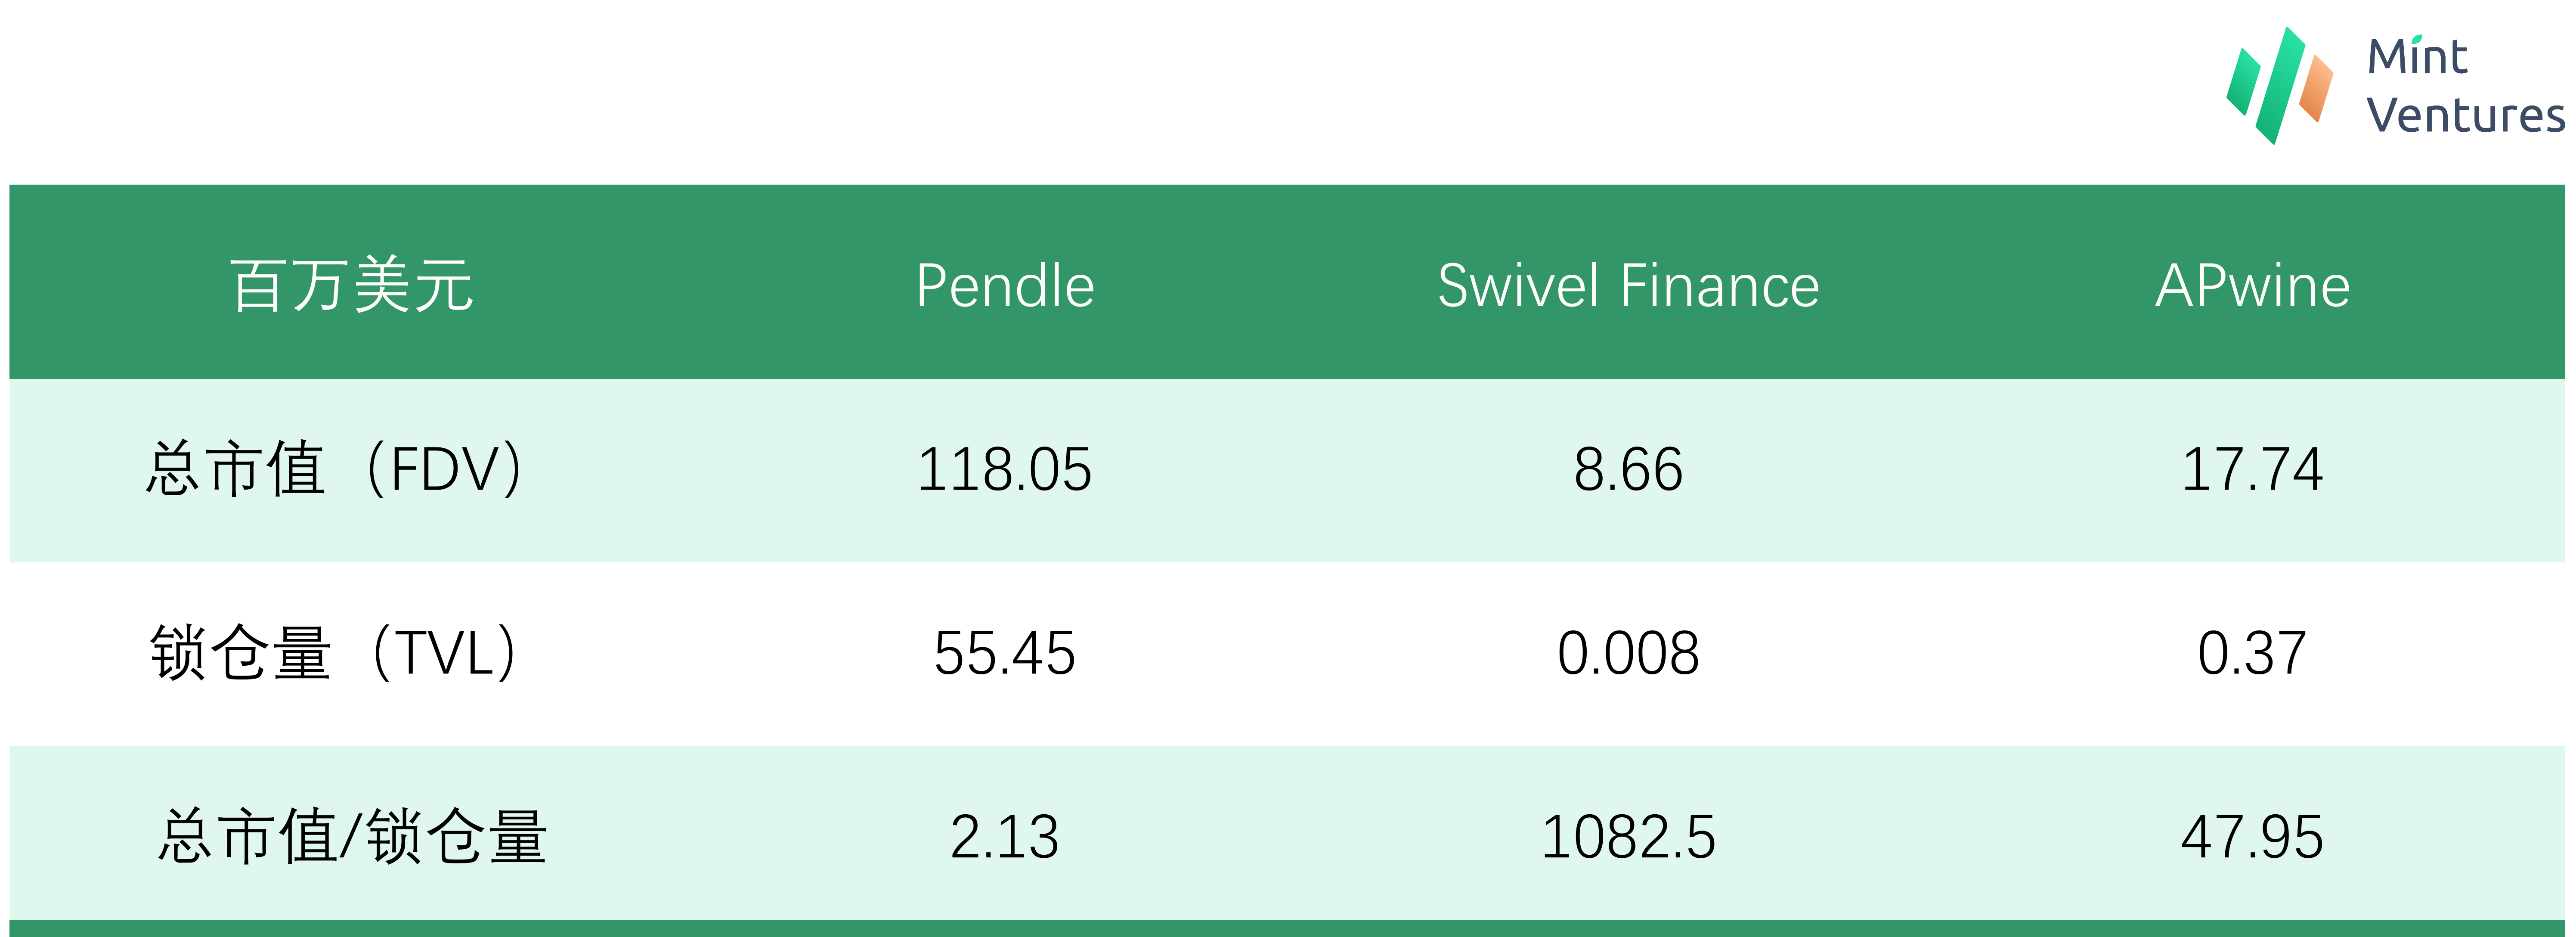
데이터 출처: Coingecko, DeFi Llama, Mint Ventures, 2023년 4월 11일 기준 데이터
5. 참고문헌
https://medium.com/pendle/pendle-tokenomics-3 a 3 3d 9 caa 0 e 4
https://medium.com/pendle/treasury-management-with-pendle-x-benqi-f 495250940 a 2
https://medium.com/pendle/pendle-and-the-qi-musketeers-8 f 08435 2c 249
https://medium.com/pendle/pendle-and-the-3-joesephs-dee 7 c 645 ff 12
https://medium.com/pendle/pendle-x-rari-fuse-pool-6016713 a 0 d 2
https://medium.com/pendle/pendle-x-olympus-pro-6 abc 640 f 4730
https://medium.com/pendle/apecoin-market-launch-f 39294872976
https://medium.com/pendle/apecoin-compounder-by-pendle-af 5 bd 60814 f 1
https://medium.com/pendle/pendle-2021-wrapped-c 91 b 805 2d efb
https://medium.com/pendle/pendle-on-avalanche-8028 fc 42957 e
https://ethereum-magicians.org/t/eip-5115-super-composable-yield-token/9423
https://medium.com/pendle/pendle-v2-part-1-3-foundation-6 e 1773 a 1 d 2 f 4
https://medium.com/pendle/pendle-v2-part-2-3-open-access-25 c 1783 a 0 b 4 f
https://medium.com/pendle/pendle-v2-launch-part-3-3-updated-tokenomics-b 6 c 6501 b 8286
https://medium.com/pendle/pendle-v2-part-1-3-foundation-6 e 1773 a 1 d 2 f 4
https://raw.githubusercontent.com/pendle-finance/pendle-v2-resources/main/whitepapers/V2_AMM.pdf
https://handbook.pendle.finance/liquidity-provision/simple-lp-zap
https://dune.com/impossiblefinance/liquid-staking-derivatives
https://dune.com/LidoAnalytical/stETH-deposited-per-protocol





