






탈중앙화 스테이블코인의 선두주자 리퀴티의 사업현황, 기회와 과제


저자: 로렌스 리
저자: 로렌스 리
1. 소개
최근 BUSD 발행 중단과 USDC 언앵커링, 바이낸스의 LQTY 출시로 탈중앙화 스테이블코인과 리퀴티가 다시 한 번 시장의 핫스팟이 되었습니다.2021년 출시 이후 Liquity를 추적하고 완료했습니다."유동성: Stablecoin 시장의 떠오르는 별"
한 기사. 1년 반이 지난 지금 무거버넌스 개념을 고수하는 리퀴티는 프로토콜 레벨을 업데이트하지 않았지만, 치킨 본즈 같은 레고 제품도 자체 하위 레이어를 기반으로 하고 있다.
이 기사에서는 독자들이 Liquity와 stablecoin에 대해 더 많은 관점을 가질 수 있기를 바라며 Liquity의 사업 개발과 경쟁 우위 및 단점을 다른 stablecoin 프로토콜과 비교하여 분석할 것입니다.
보조 제목
2.1 프로젝트 사업 범위
보조 제목
2.2 프로젝트 연혁 및 로드맵
2.2 프로젝트 연혁 및 로드맵
2023년 3월 현재 시작 이후 Liquity 프로젝트의 하이라이트는 다음과 같습니다.
2019.12 프로젝트가 설립되었습니다.
2020.5 Liquity는 백서의 첫 번째 버전을 발표했으며 전체 프로젝트의 핵심 프레임워크(110% 모기지 금리, 안정적인 풀, 복구 모델, 상환 시스템, 무이자 대출 포함)가 초기 버전에 구축되었습니다.
2020.9 Polychain Capital이 주도하는 시드 라운드 파이낸싱 완료.
2021.2 업데이트된 백서 버전이 출시되었습니다.새 백서는 청산 및 안정성에 초점을 맞춥니다: 복구 모델이 재설계되고 청산인에 대한 인센티브가 수정되었습니다.
2021.3 Coinspect 및 Trail of Baits의 감사 완료.
2021.3 판테라캐피털 주도로 A라운드 자금조달 완료
2021.4.5 ETH 메인넷에서 리퀴티 성공적으로 런칭, 환매 기능을 제외한 모든 기능 정상 런칭, 토큰 LQTY도 런칭
2021.4.19 상환 기능이 시작되고 프로토콜 TVL이 100만 ETH를 초과하고 LUSD의 유통량이 12억을 초과합니다.
2021.5.19 한 달간 온라인 상태인 리퀴티가 519 극한시장을 열었습니다.
2021.6 Liquity는 자산 관리 플랫폼 DeFiSaver에 통합되었습니다.
2021.8 Liquity는 자산 관리 플랫폼 Instadapp에 의해 통합됩니다.
2021.8 Chainlink는 LUSD에 대한 견적을 제공하기 시작했습니다.
2021.11 보험계약 보험사는 리퀴티에 보험 서비스를 제공하기 시작했습니다.
2021.11 LUSD 온라인 대출 협약 라리.
2021.11 Stablecoin 프로토콜 Fei는 LUSD에서 1억 달러를 구매합니다.
2022.1 LQTY가 Coinbase 및 Huobi에 상장되었습니다.
2022.4 Liquity는 Bitcoin Suisse와 협력하여 대출 서비스를 시작합니다.
2022.8 LUSD 온라인 대출 계약 Aave.
2022.9 Liquity는 프로토콜 기반 유동성(POL) 메커니즘인 치킨 본드(Chicken Bonds)와 LUSD 치킨 본드(LUSD Chicken Bonds)를 출시했습니다.
2022.11 LUSD 온라인 대출 협약 Euler.
2022.11 스테이블 코인 프로토콜인 Angle Protocol에서 LUSD를 담보로 도입합니다.
2023.2 바이낸스에 LQTY 상장.
2.3 핵심 팀
Liquity는 유럽에 기반을 둔 두 명의 핵심 멤버로 구성된 실명 팀입니다. 창립자는 이전에 Difinity에서 연구원으로 전체 프로토콜 설계를 주로 담당했던 Robert Lauko입니다. 또 다른 공동 설립자는 주로 연구 개발을 담당하는 Rick Pardoe입니다. 전체 팀 규모는 10명 내외다.
3. 사업 분석
보조 제목
3.1 트랙 분석
Liquity는 stablecoin-decentralized stablecoin 트랙에 속합니다.Stablecoin은 DeFi 분야에서 네트워크 효과가 가장 큰 트랙이며 지난 사이클에서 업계 평균 성장률을 크게 초과하는 발전을 이루었습니다.반사기 연구 보고서
에서 자세한 분석이 진행되었으며 핵심 사항은 다음과 같습니다.
결제의 편리함과 일반 대중의 습관에 더욱 부합하기 때문에 스테이블코인은 다음과 같이 BTC/ETH를 대체했습니다.
현물 거래의 기본 결제 통화
무기한계약 등 시장에서 큰 인기를 끌고 있는 신규 파생상품의 결제통화
투자 및 자금 조달 활동을 수행하기 위한 대부분의 프로젝트 당사자 및 벤처 캐피털 기관의 결제 통화
스테이블 코인의 시가 상승률이 암호화폐 시장의 평균 상승률을 상회하고 있으며, 정정률도 시장 평균보다 작다는 것이 데이터에 반영되어 있습니다.
스테이블 코인이 암호화폐의 기본 결제 통화로 자리매김하는 것은 모든 시장 참여자들의 마음에 확고히 자리 잡았습니다.그 시장 규모는 적어도 암호화폐의 전체 규모와 동시에 발전할 것이며 여전히 발전할 여지가 큽니다.
지난 2월~3월에 스테이블코인 시장 구조에 영향을 미친 두 가지 더 중요한 사건이 발생했습니다.
지난 2월 말 스테이블코인 발행사인 팍소스(Paxos)의 규제기관인 뉴욕금융서비스국(NYDFS)은 증권 불법 발행 혐의로 SEC로부터 BUSD 발행 중단을 요청했다. 그 후 Binance는 스테이블 코인을 발행하기 위해 전 세계 파트너를 찾고 TUSD를 지원하기로 결정했으며 다른 한편으로는 분산형 스테이블 코인을 목표로 했습니다. Liquity의 LUSD는 현재 이더리움 네트워크에서 몇 안 되는 것 중 하나입니다. 완전히 분산된 스테이블 코인인 바이낸스도 2월 28일에 LQTY를 출시했습니다.
지난 3월 초 미국의 금융위기는 실리콘밸리은행(SVB)의 파산으로 촉발됐다. Circle은 SVB에 미화 33억 달러를 보관하고 있기 때문에 이 사건으로 인해 USDC도 0.9 이하로 unanchored하게 되었고, USDC에 대한 의존도가 높은 DAI, FRAX와 같은 분산형 stablecoin도 unanchored되어 전체 stablecoin 시장에서 프로젝트가 진행되었습니다. 엄청난 변동이 있었습니다. 미국 연방예금보험공사(FDIC)가 SVB를 빠르게 인수했지만 연방준비제도이사회도 은행산업 리스크에 대처하기 위해 BTFP(Bank Term Funding Program)를 출범시켰고 USDC는 빠르게 앵커로 복귀했다. 그러나 DeFi 세계에서 USDC, DAI 및 FRAX의 높은 보급률로 인해 이 사건은 스테이블코인의 탈중앙화에 대한 많은 논의를 촉발시켰습니다. 이 사건의 영향으로 LUSD의 유통량도 2억3000만 달러에서 2억6000만 달러로 늘었다.
이 두 가지 모두 중앙화/반분산형 스테이블코인 시장에 대한 신뢰의 위기를 촉발했으며 분산형 스테이블코인 프로토콜의 재평가도 촉발했습니다.
보조 제목
3.2 사업 상황
3.2 사업 상황
3.2.1 Chicken Bonds
비 거버넌스 기능으로 인해 Liquity는 출시 후 프로토콜 수준에서 업데이트가 거의 없습니다. 출시 이후 거의 2년 동안 2022년 9월 말에 출시된 LUSD 치킨 본드만이 유스 케이스 수준 치킨 본드에 대해 간략히 살펴보겠습니다.
Liquity가 출시한 Chicken Bonds는 엄밀히 말하면 POL(Protocol Owned Liquidity, 프로토콜이 소유한 유동성)에 동기를 부여할 수 있는 일련의 솔루션이며, 첫 번째 제품 모듈은 LUSD의 Chicken Bonds입니다. 치킨 본드의 목표는 사용자에게 보다 강력한 원금 보호를 제공하면서 가능한 최저 비용으로 계약 가이드 유동성을 돕는 것입니다. 치킨본즈는 올해 2분기에 다른 프로토콜에 적용할 수 있는 버전을 출시할 계획이다. 이해를 쉽게 하기 위해 아래에서 언급한 치킨 본드는 LUSD의 치킨 본드를 지칭합니다.
Chicken Bonds 제품에는 다음과 같은 개념이 있습니다.
bLUSD: boosted LUSD(enhanced LUSD)는 Chicken Bonds의 공유 단위로, bLUSD는 Chicken Bonds의 일련의 설정을 통해 LUSD보다 더 많은 혜택을 제공할 수 있으며 이름의 유래이기도 합니다. bLUSD는 언제든지 치킨 본드에서 LUSD로 교환할 수 있습니다.
LUSD 채권 NFT: 미리 설정된 시간-수익률 곡선에 따라 bLUSD로 교환할 수 있는 LUSD 채권.
Chicken Bonds는 내부적으로 자금을 세 개의 풀로 나눕니다.
보류 중인 풀: 보류 중인 버킷, 치킨 본드에 참여하는 모든 자금은 먼저 보류 중인 풀에 들어갑니다.
리저브 풀: 리저브 버킷, 치킨 본드 내부 부기 프로세스의 개념 풀에 있는 LUSD는 치킨 본드의 모든 LUSD에서 생성된 수입을 얻을 수 있습니다(예비 풀, 영구 풀 및 리저브 풀에 있는 LUSD 포함). 예비 풀에서 bLUSD 상환에 해당합니다.
영구 풀: 영구 버킷, 이 풀의 LUSD는 사용자에게 속하지 않고 Liquity 프로토콜에 속합니다.
비즈니스에서의 자세한 의미에 대해 설명하기 위해 10,000 LUSD로 치킨 본드에 참여하는 Alice의 예를 사용합니다.
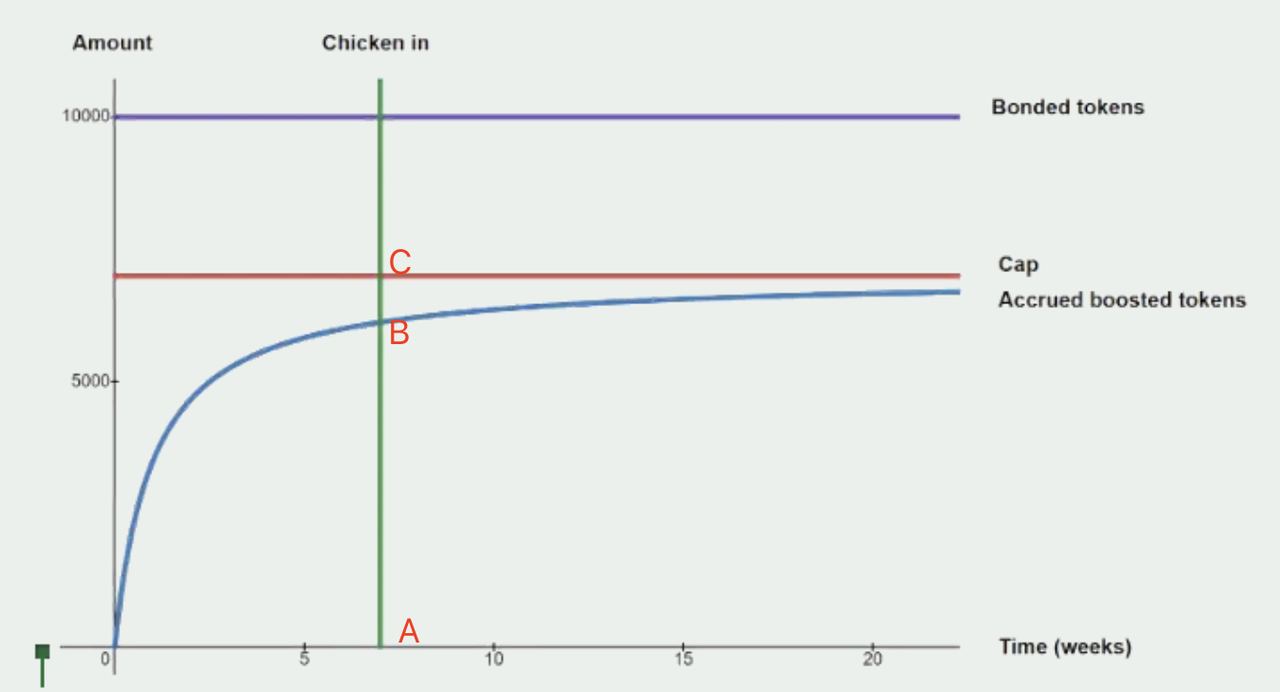
2. LUSD 채권 NFT를 얻은 후 Alice는 두 가지 옵션이 있습니다. bLUSD를 받거나(Chicken in) 채권을 취소할 수 있습니다(Chicken out). 수신은 언제든지 발생할 수 있으며 수신할 수 있는 양은 시스템에서 미리 설정한 곡선에 따라 달라집니다. 아래 그림은 시간에 따른 수신 금액의 관계를 나타내며 가로축은 시간, 세로축은 금액을 나타냅니다. Alice는 처음에 10,000 LUSD(그림의 보라색 가로선의 보세 토큰에 해당)를 투자했으며 현재 bLUSD의 환매 가격(즉, bLUSD의 순 가치)에 따라 Alice는 최대의 상한을 계산할 수 있습니다. Alice가 획득할 수 있는 bLUSD의 수(= 10,000/환매 가격, 그림의 빨간색 가로선). 앨리스가 얻을 수 있는 bLUSD의 양(그림의 파란색 곡선)은 시간이 지남에 따라 0에서 점차 증가하고 증가율은 점차 감소하는 것을 볼 수 있습니다. 즉, 앨리스가 초기에 얻을 수 있는 bLUSD는 숫자는 빠르게 증가하고 후속 조치는 점점 느려집니다. 그러나 Alice가 받을 수 있는 bLUSD의 양은 상한선을 초과하지 않습니다(파란색 선은 빨간색 선에 무한히 가깝지만 같지는 않습니다).
이미지 설명https://docs.chickenbonds.org/faq/economic-design
해당 소득 곡선 소스 받기
3. Alice가 청구하기 위해 3%의 취급 수수료를 지불하면 곡선(즉, 그림에서 선분 AB)에 따라 해당 bLUSD를 받게 됩니다. 이때 Alice의 10,000 LUSD는 Stable Pool에서 여전히 변경되지 않았지만 Chicken Bonds의 내부 장부에는 Alice의 bLUSD에 해당하는 LUSD 부분이 Pending Pool에서 Reserve Bucket으로 들어갔고 3%의 취급 수수료와 조기 출금을 위해 포기한 LUSD(즉, 그림의 BC 선분)는 영구 풀(Permanent Bucket)에 들어갑니다.
단일 사용자의 관점에서 bLUSD를 늦게 받을수록 더 많은 bLUSD를 받을 수 있지만 전체 수입의 관점에서 볼 때 bLUSD를 늦게 받을수록 더 많은 수입을 얻는 것은 아닙니다. 그 자체도 (세 풀 모두에서) LUSD 채굴 수입의 가치가 증가하고 있기 때문에 bLUSD를 너무 늦게 받는 사용자는 bLUSD의 순 가치 증가로 인한 수입을 적게 받게 됩니다. 따라서 논리적으로 bLUSD를 받을 수 있는 가장 이상적인 시점은 bLUSD를 받을 수 있는 bLUSD의 증가율(즉, 위 그림에서 곡선의 상승 속도) = bLUSD의 순가치 증가율일 때, 하지만 이것은 어떤 공식으로 계산할 수 있는 결과가 아니라 참가자들의 자유로운 게임 결과입니다.
4. Alice는 bLUSD를 획득한 후 bLUSD를 상환(상환)하거나 bLUSD를 매도할 수 있습니다.둘 다 결과적으로 bLUSD를 LUSD로 전환하지만 상환은 LUSD 원금과 준비금 풀의 수입 비율에 해당합니다. Chicken Bonds에서 공식적으로 인센티브를 제공하는 bLUSD+LUSD-3 CRV LP를 통해 판매합니다.
5. Alice는 또한 채권을 받기 전에 취소(Chicken Out)를 선택할 수 있습니다 취소 후 Alice는 자신이 투자한 10,000 LUSD를 얻을 수 있으며 자금은 보류 중인 풀에서 직접 시스템 밖으로 유출되지만 Alice의 10,000 LUSD는 안정적인 풀에서는 얻지 못할 것입니다. 앨리스에게 반환되지만 예비 풀의 다른 사람들에게 분배됩니다.6. 영구 풀의 유동성은 계약이 소유하지만 계약은 원금만 소유하며 영구 풀의 자산에서 발생하는 소득도 준비금 풀에 속합니다. 영구 풀 펀드는 안정적인 풀과 Yearn에 있습니다.프로토콜의 안정성에 보다 유리한 방식에 따라
할당 할. Yearn을 통해 투자하면 획득한 LUSD-3 CRV LP 토큰을 Convex에 넣고 수익도 LUSD로 정기적으로 전환하여 복리를 달성합니다.
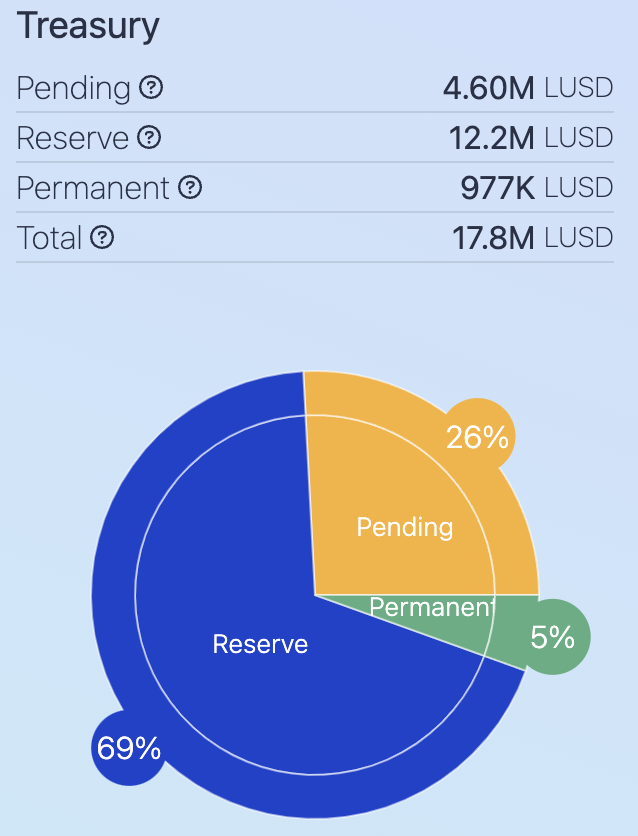
다음 그림은 이 세 풀의 LUSD 상황을 보여줍니다.
이미지 설명 https://liquity.app/#/bonds
LUSD 치킨 채권 자금 분배 출처
리저브 풀의 TVL은 치킨 본드 전체 TVL의 69%를 차지하며 앞서 말했듯이 치킨 본드에 보관된 LUSD에서 발생하는 모든 수입은 리저브 풀, 즉 69%의 LUSD는 LUSD의 모든 혜택을 얻었습니다. 현재 안정적인 풀 LUSD의 연이율은 7.35%이고 bLUSD의 연이율은 11%입니다. 둘의 비율도 1.44에 매우 가깝다.
Chicken Bonds의 내부 부기에서 예비 풀, 스테이블 풀 및 영구 풀의 개념을 제쳐두고 사용자가 예치한 LUSD의 실제 흐름을 관찰하면 다음을 명확하게 볼 수 있습니다.
또한 치킨 본즈가 Liquity를 위한 새로운 기초 자산을 확장하거나 새로운 유형의 상품을 도입하지 않았으며 bLUSD 수입의 증가는 전적으로 현재 LUSD 보유자들 사이의 제로섬 게임 때문임을 알 수 있습니다. 치킨 본드는 Liquity에 새로운 사용자나 사용 사례를 가져오지 않았습니다. 규모의 성장은 사용자의 유기적 수요에서 오는 것이 아니라 초기 Ponzi 구조의 부스트에서 더 많이 발생합니다.
이미지 설명 https://dune.com/chickenbonds/lusd
Chicken Bonds 3 Pools의 자금 조달 변경 출처
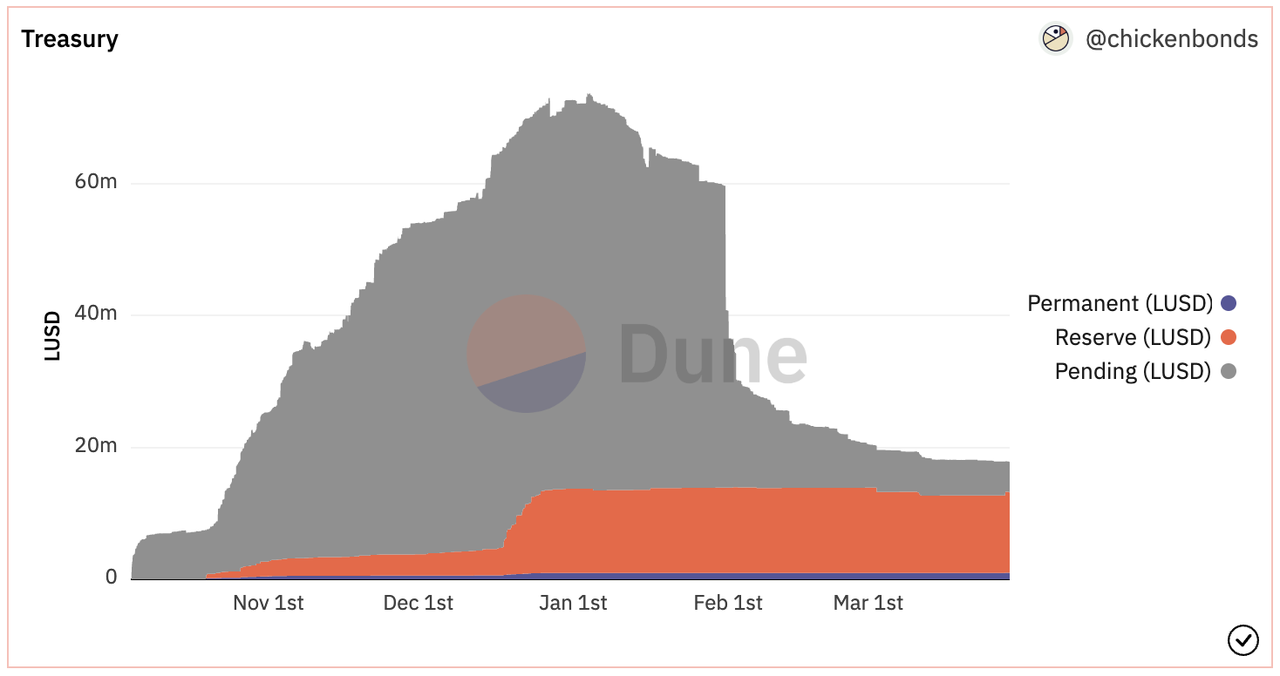
이는 TVL의 전반적인 분포와 변화에서도 확인할 수 있습니다.
초기에는 리저브 풀에 bLUSD가 매우 적었고(bLUSD를 조기에 수령하면 손실이 발생하기 때문에) 극도로 높은 bLUSD APR에 매력을 느꼈기 때문에 치킨 본드의 TVL은 빠르게 성장했고 TVL은 올해 1월 이전에는 정상 상태였습니다.
올해 1월경 많은 LUSD가 수령을 선택하여 수령한 bLUSD가 증가하고 bLUSD의 수익률도 하락하면서 전체 TVL은 서서히 상위권으로 올라갔습니다.
1월부터 점점 더 많은 사용자들이 bLUSD를 치킨아웃하기 시작했고, 이는 TVL의 지속적인 감소에 반영되며, 특히 2월 1일경 전체 치킨 본드의 TVL은 6천만 달러에서 3천만 달러로 급격히 떨어졌습니다. 현재 TVL은 미화 2천만 달러 미만입니다. 그리고 Chicken Bonds의 새로운 사용자 성장은 정체되었습니다.
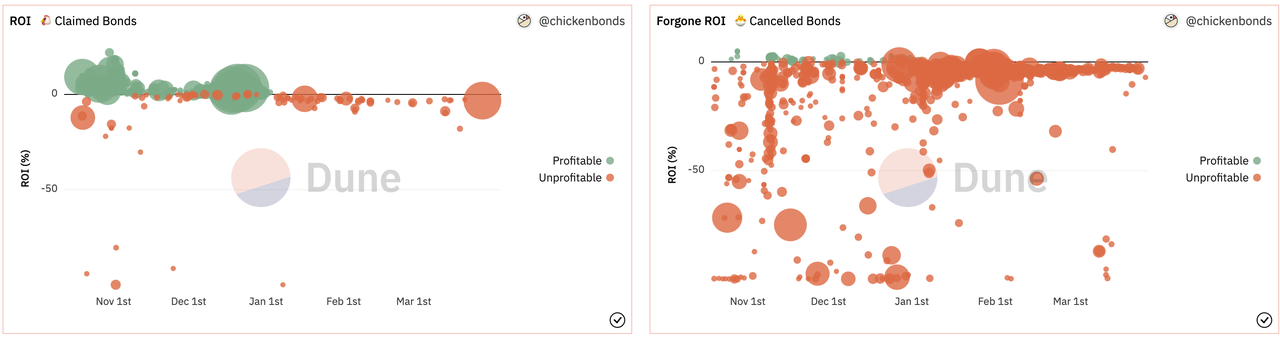
그리고 지금까지 치킨 본즈 메커니즘 하에서 치킨 본즈에 참여하는 대다수의 사용자(아직 bLUSD를 받지 못한 사람, bLUSD를 받은 사람, 청구를 취소한 사람 포함)는 단순히 안정적인 풀 손실 상태 치킨 본즈의 초기 단계에서 참여하는 모든 사용자에 대한 장기적이고 거대한 부정적인 피드백이 있으며 이는 치킨 본즈 제품의 확장에 심각한 영향을 미칠 것입니다. 아래 그림과 같이 받은 치킨본드 사용자(즉, 치킨본드의 모든 사용자)의 수익과 취소한 수익은 각각 빨간색 점은 참가자의 손실을, 녹색 점은 참가자의 이익을 나타내고, 점은 위치의 크기를 나타냅니다. 치킨 본드 운영 후 반년이 지난 지금, 대다수의 참가자가 여전히 돈을 잃고 있거나 이미 돈을 잃은 것을 볼 수 있습니다.https://dune.com/chickenbonds/lusd
사용자 청구 및 사용자 취소에 대한 치킨 본즈 ROI 상황 소스
또한 치킨본드는 이름에서 알 수 있듯이 일정한 채권 속성을 가지고 있어 사용자는 주기적으로 유동성을 상실하는 대가를 치르고 이익을 얻어야 하지만 치킨본드 상품의 경우 유동성 상실로 인한 이익이 크지 않다(In DeFi 세계에서 락업 없이 10% APR을 얻는 것은 특별히 어렵지 않습니다.) 이러한 종류의 수입은 시간이 지남에 따라 점점 더 낮아질 수 있습니다(총 TVL에 대한 준비금 풀의 비율이 계속해서 증가할 것이기 때문입니다). 또한 치킨 본드의 향후 개발을 제한할 수 있는 중요한 요소입니다.치킨 본드와 관련하여 Liquity 팀은자세한 문서
읽을 수 있으며 관심있는 독자는 공부할 수 있습니다.
3.2.2 유동성 비즈니스 개발
유동성은 출시 당시 강세장의 정점에 있었습니다. 안정적인 풀-부채 재분배-회수 모델의 우수한 청산 메커니즘 설계로 안정적인 풀이 다른 사람들을 자연스럽게 청산할 수 있는 기능과 LQTY의 높은 프레이밍 APR 라인 초기에는 많은 사용자들이 리퀴티의 제품을 사용하게 되었고, LUSD 유통량은 런칭한 지 한 달도 안 되어 빠르게 10억을 돌파했으며, 최고점에서는 LUSD 유통량이 16억에 육박했습니다. 미국 달러, 계약의 TVL은 110만 ETH(미화 46억 달러)를 초과했습니다.
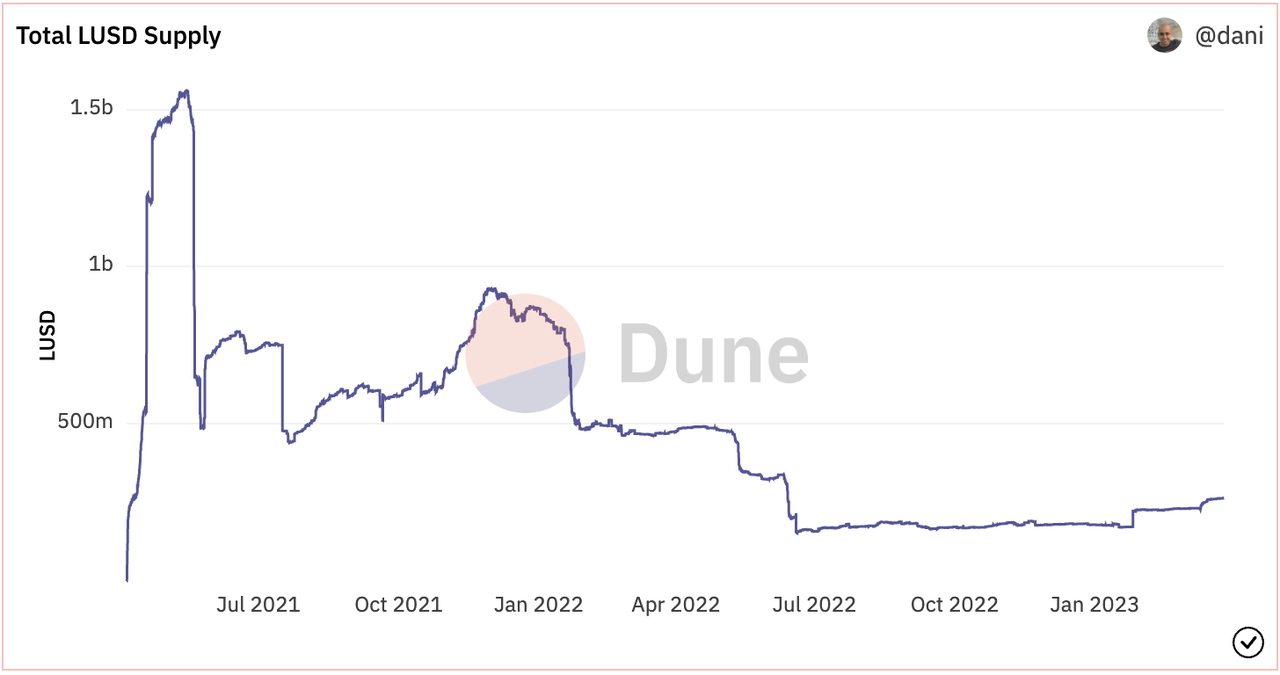
이미지 설명 https://dune.com/dani/Liquity
LUSD 공급 내역 출처
2월 23일부터 바이낸스는 LQTY 및 USDC 언앵커링 이벤트를 시작하여 Liquity에 좋은 사용자 증가를 가져왔습니다.현재 LUSD의 발행 규모는 2억 6,800만 개로 모든 탈중앙화 스테이블 코인 중 3위이며 DAI, FRAX 및 USDD에 이어 두 번째입니다. 이 규모를 달성하는 것은 쉽지 않습니다.
이미지 설명
이미지 설명
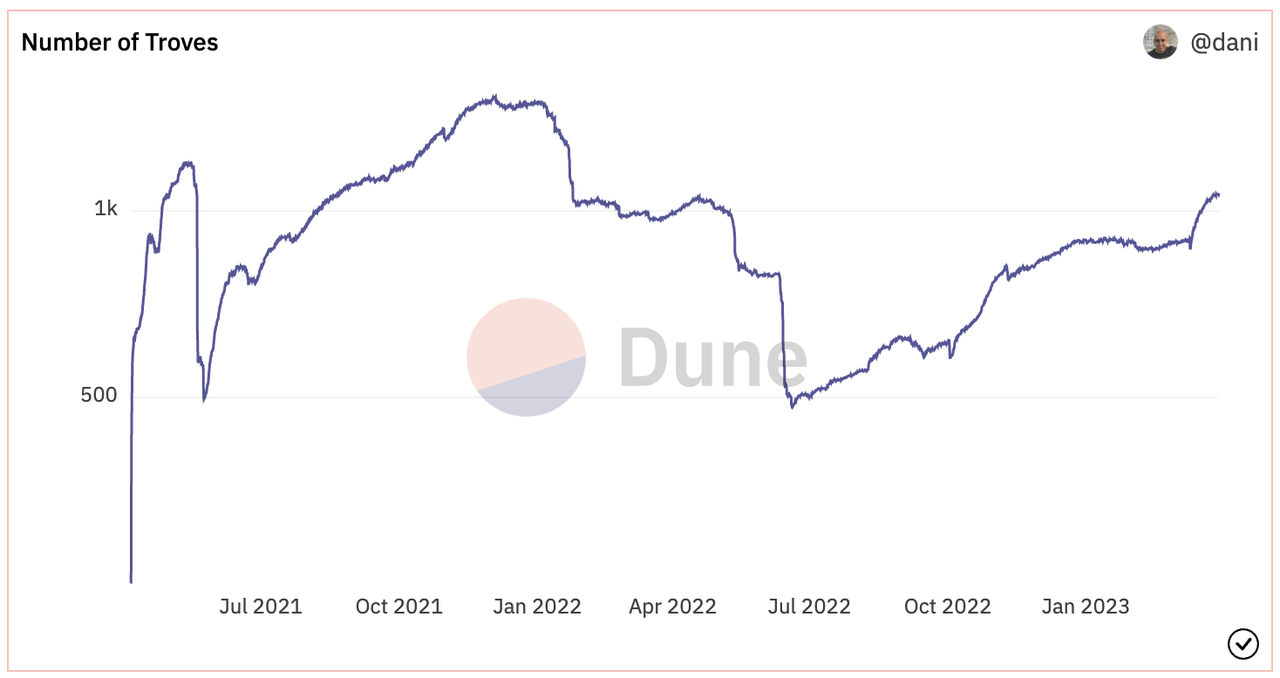
원천https://dune.com/dani/Liquity
그러나 LUSD의 사용 사례 확장은 비교적 일반적이며 중요한 결과를 보지 못했습니다.
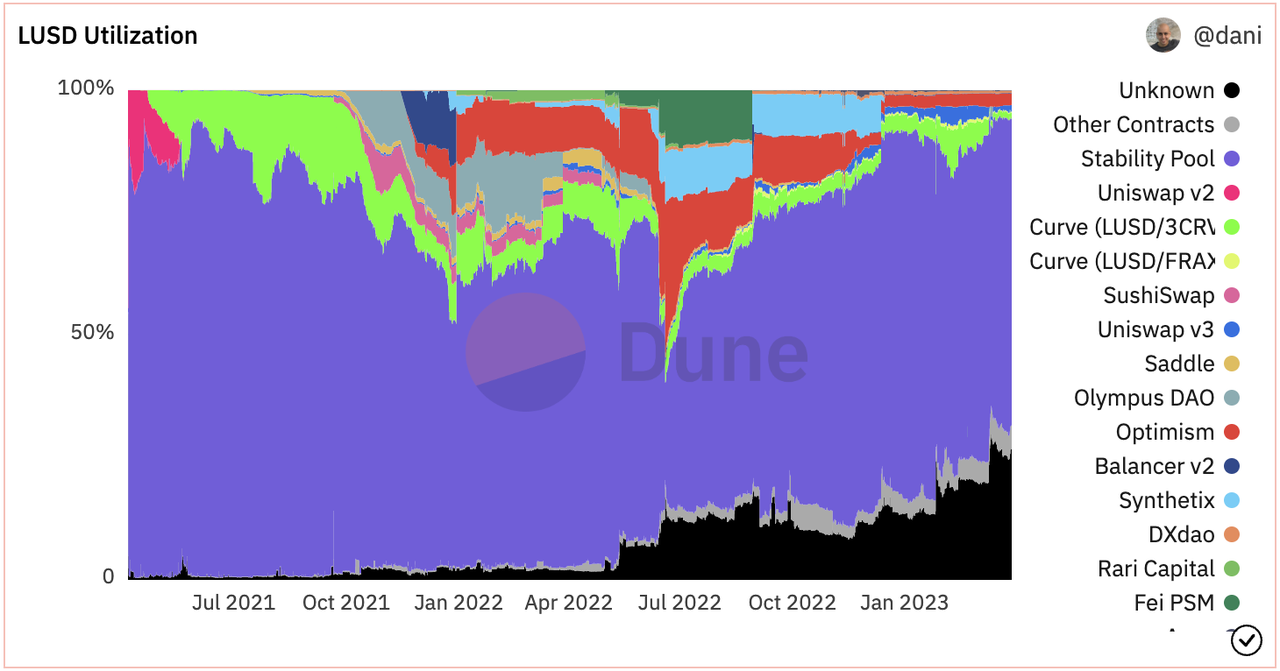
원천https://dune.com/dani/Liquity
원천
LUSD 분배 관점에서: 현재 총 64.6%의 LUSD가 스테이블 풀에 존재합니다 스테이블 풀의 수입에는 LQTY 토큰 인센티브 외에 ETH의 청산 보상이 포함되지만 Liquity는 총 출시 이후 1378 ETH 및 LQTY 토큰 인센티브 수는 2,400만 개에 가깝고 ETH/LQTY의 가격을 언제 계산하든 둘 사이에는 적어도 한 자릿수 차이가 있습니다. 사용자가 주로 추가 LQTY 보상을 얻기 위해 LUSD를 생성할 수 있는 안정적인 풀이 있음을 보여줍니다. 즉, 현재 LUSD의 가장 큰 사용 사례는 "유기적"이 아니며, 특히 후속 LQTY 보상 감소의 경우 Liquity의 안정적인 풀이 이 규모를 유지할 수 있는지 여부도 의문이며 3.4에서 자세히 논의할 것입니다. 삼.
안정적인 풀 외에도 LUSD(2.4%를 차지, Liquity는 공식 Optimism OP 토큰 인센티브를 많이 받았습니다), Uniswap V3(1.3%를 차지) 및 Curve의 LUSD-3 CRV 풀을 많이 배포하는 Optimism 네트워크 (1.2% 이상 차지). 이러한 시나리오에서 전체 LUSD의 비율은 높지 않은데, 어느 정도는 유동성의 인센티브가 대부분 스테이블 풀의 인센티브로 사용되고 다른 시나리오에서는 인센티브가 많지 않기 때문이기도 합니다.
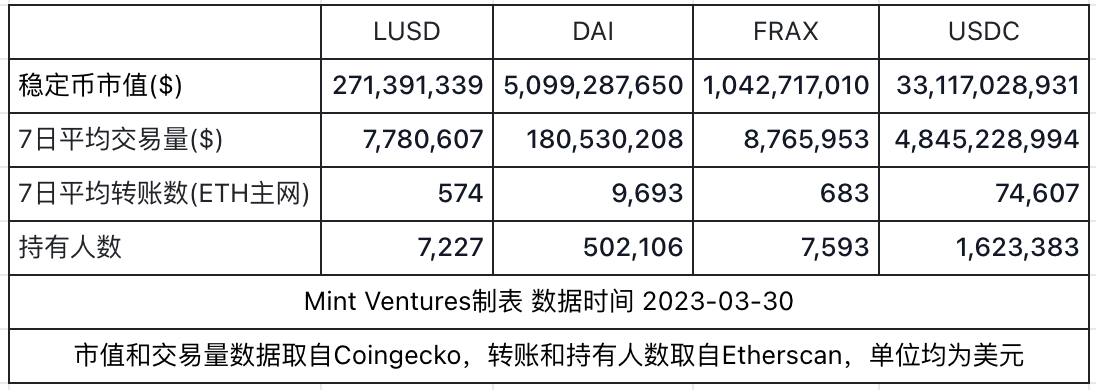
현재 LUSD를 거래 쌍으로 지원하는 중앙 집중식 거래소는 없으며 오프라인 결제에서 LUSD를 사용하는 사례도 많지 않습니다. 또한 일일 평균 거래량, 이체량, LUSD 보유자 수를 세어 탈중앙화 스테이블코인인 DAI, FRAX와 비교함과 동시에 ETH 네트워크에서 가장 활발한 스테이블코인을 선정했다. — 비교용 USDC.
LUSD는 거래량, 이체 건수, 보유자 수 등의 데이터에서 현재 10억 4천만 개의 유통량을 가진 FRAX와 매우 가깝다는 것을 알 수 있습니다. AMO에서 약 7억 8,500만 유통되고 있으며, 이 부분의 FRAX를 제외하면 실제 사용자가 보유하고 있는 FRAX의 양은 약 2억 5,500만 개로 LUSD의 유통 시가와 매우 유사합니다. 현재 대표적인 탈중앙화 스테이블 코인인 DAI와 비교하면 LUSD의 거래량과 이체 건수는 DAI 대비 약 20배 정도 차이가 나고 보유자 수의 차이는 더욱 크다. 이것은 또한 명백한 네트워크 효과로 인해 stablecoin 트랙이 가져온 선점자 이점을 보여줍니다.
요약하면, 2년 간의 개발 끝에 Liquity의 현재 비즈니스 개발은 상당히 만족스럽고 업계 선두인 DAI와 비교할 때 여전히 큰 격차가 있습니다. 최근 다른 스테이블 코인의 위험 이벤트는 LUSD의 홍보를 어느 정도 촉진했지만 LUSD의 전반적인 사용 사례 확장은 비교적 일반적입니다.
보조 제목
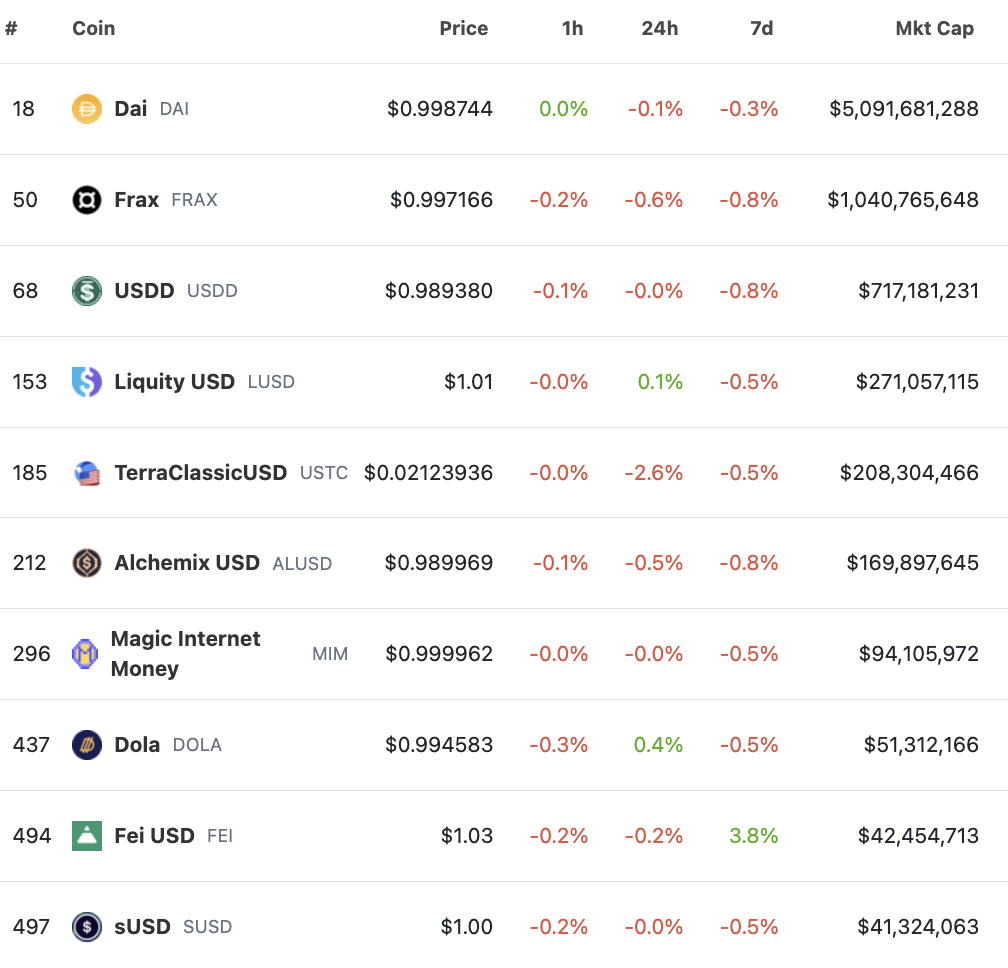
Liquity는 현재 완전히 분산된 스테이블 코인의 선두주자이지만 실제로 LUSD의 경쟁자는 완전히 분산된 스테이블 코인뿐만 아니라 DAI 및 FRAX와 같은 "부분적으로 분산된" 스테이블 코인과 중앙 집중식 스테이블 코인 USDT, USDC 등입니다. 물론 LUSD와 직접적으로 경쟁하는 탈중앙화 스테이블 통화입니다.
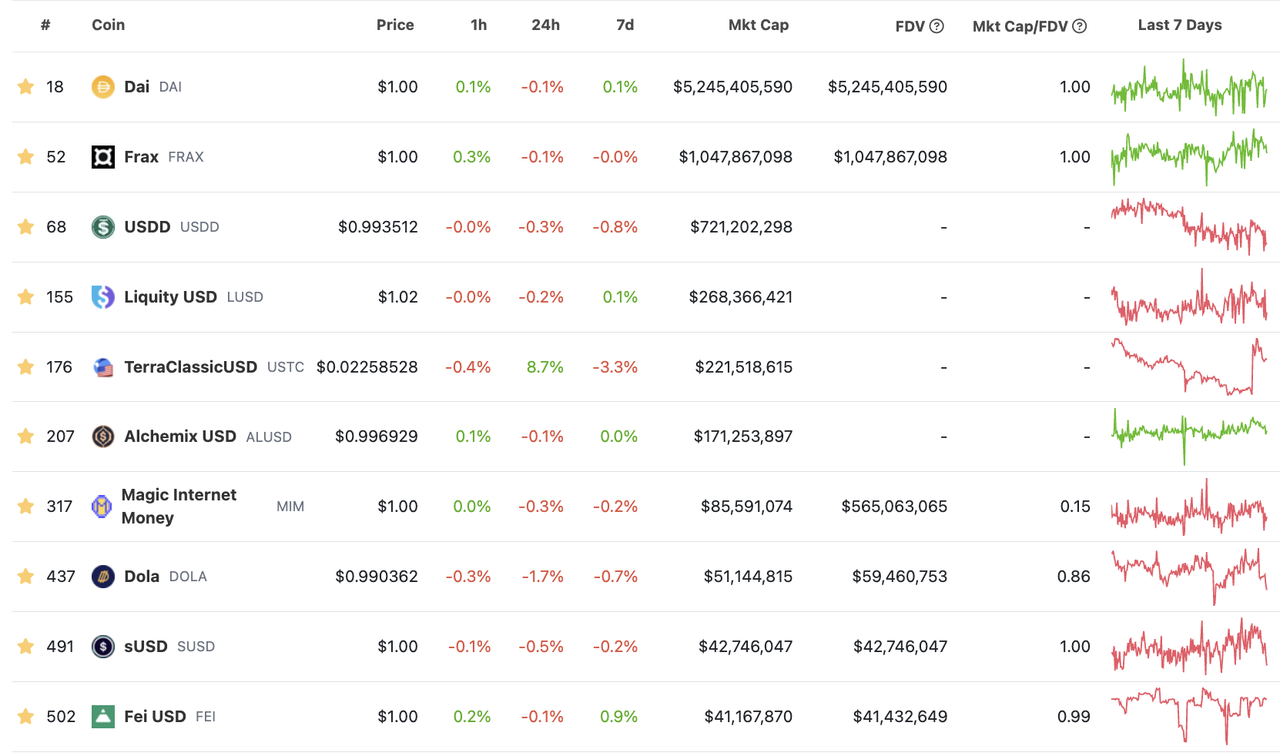
이미지 설명
시장 가치 기준 현재 상위 10개 탈중앙화 스테이블 코인, 출처: Coingecko
3.3.1 탈중앙화
완전한 탈중앙화는 Liquity와 LUSD의 가장 확실한 장점입니다. 현재 LUSD는 ETH의 과잉 담보에 의해서만 생성됩니다.ETH는 완전히 분산된 자산이므로 LUSD도 완전히 분산된 자산입니다. 우리는 지난 두 달 동안 위에서 언급한 규제 이벤트에서 분권화의 이점을 분명히 느낄 수 있습니다.
Stablecoin 발행사 Paxos는 규제 당국에 의해 stablecoin BUSD 발행이 중단되었으며 BUSD는 향후 1년 이내에 "0으로 돌아갈 것"입니다. LUSD든 DAI와 FRAX든 그들 중 누구도 사업을 완전히 중단할 것을 요구할 수 있는 규제 기관이 없습니다. 규제를 받지만 여전히 스테이블 코인 비즈니스의 생사 문제에 대해 분산형 스테이블 코인의 안티프래질은 중앙화 스테이블 코인보다 훨씬 높습니다.
USDC 언앵커링 이벤트는 DAI/FRAX와 같은 반분산형 스테이블코인에 비해 LUSD와 같은 완전 분산형 스테이블코인의 장점을 보여줍니다. USDC는 규정 준수 및 투명성 측면에서 항상 USDT보다 훨씬 우수했기 때문에 DAI 및 FRAX가 USDC를 선택했지만 이번에는 RWA의 위험으로 인한 디앵커가 대부분의 시장 참여자에게 예상치 못한 일이었습니다. 한편 위험은 항상 예상치 못한 곳에서 나타난다는 것도 보여준다. 메커니즘 측면에서 LUSD는 다른 중앙 집중식 스테이블 코인에 의존하지 않으므로 중앙 집중식 스테이블 코인 발행자의 운영 위험, 자체 신용 위험 및 실제 자산이 직면한 운영 위험 위험 등을 피할 수 있습니다. 가능한 위험.
sUSD 및 LUSD 외에도 위 목록에 있는 다른 분산형 스테이블코인은 다른 중앙화된 스테이블코인에 상당한 의존도를 가지고 있습니다.
DAI는 현재 중앙 집중식 스테이블 코인에 60% 이상 의존하고 있습니다.
FRAX 담보의 중앙화 안정 통화 자산은 75% 이상을 차지합니다(Frax가 제공한 탈중앙화 비율에 따름).
alUSD, DOLA, agEUR 등과 같은 분산형 스테이블코인은 담보 구성의 절반 이상이 다른 스테이블코인(USDT, USDC, DAI) 또는 다른 DeFi 프로토콜의 스테이블코인 소득 증서에서 나옵니다. 60%를 초과합니다.
탈중앙화의 중요성과 관련하여 시장은 이미 상대적으로 완전히 이해하고 있습니다. 특히 Binance가 Liquity에 대한 훌륭한 광고이기도 한 LQTY를 출시한 후입니다. 미래를 내다보면 미국의 명백한 강력한 규제 추세 하에서 스테이블코인에 대한 모든 규제 조치가 Liquity에게 기회가 될 수 있으며 Liquity는 장기적으로 탈중앙화 속성의 혜택을 받을 것입니다.
3.3.2 우수한 메커니즘 디자인존재하다*"유동성: Stablecoin 시장의 떠오르는 별"
*기사에서 우리는 Liquity의 전반적인 메커니즘을 자세히 소개했으며 Liquity의 전반적인 메커니즘 설계에 대해 상당히 낙관적입니다. 거의 2년이 지났지만 메커니즘 설계 측면에서 Liquity에 접근할 수 있는 새로운 스테이블코인 제품은 아직 보지 못했습니다. 요약하면, Liquity의 탁월한 메커니즘 설계는 다음과 같습니다.
프로토콜 수준에서 Liquity는 LUSD의 가격을 대략 [0.995 ~ 1.1] 사이로 고정하고 시장의 모든 사용자에게 범위 밖에서 매우 편리한 차익 거래 기회를 제공하여 완전한 탈 중앙화를 전제로 비교를 달성합니다. 일종의 가격 안정성은 모든 시장 참여자들에게 좋은 안정성 기대치를 줄 것입니다.
스테이블 풀과 청산인이 되기로 사전 합의된 스테이블 풀 덕분에 Liquity는 복잡하고 번거로운 경매 절차 없이 실시간 청산을 달성합니다. 실시간 청산은 극단적인 경우 네트워크 정체로 인한 시스템의 잠재적인 보안 위험을 방지하고 프로토콜의 보안을 보다 효과적으로 보장할 수 있습니다. 동시에 스테이블 풀은 LUSD의 자연스러운 사용 사례를 제공합니다 스테이블 풀은 청산 페널티를 받을 수 있기 때문에 시장이 급격히 하락할 때 스테이블 풀의 LUSD는 일반적으로 더 높은 수익을 얻을 수 있습니다. 안정적인 풀 외에도 Liquity의 청산 시스템은 부채 재분배-회수 모델을 설계하여 청산 풀의 부족 가능성을 보완함으로써 상당한 수준의 보안을 달성했으며 Liquity는 출시 이후 2년 동안 성공적으로 시장에서 살아남았습니다. 전 급격한 변동도 확인할 수 있습니다. 토큰 사용 사례의 수준을 반영하여 LQTY는 MKR 및 FLX와 같은 시스템에 대한 최후의 대부자 역할을 할 필요가 없습니다.
위에서 언급한 우수한 메커니즘 설계에 따라 Liquity는 스테이블 코인 프로토콜 중 가장 많은 Fork를 보유하고 있습니다. DeFiLlama의 통계에 따르면, MakerDAO 및 Frax Finance의 4개보다 훨씬 많은 총 16개의 프로토콜이 Liquity를 포크했습니다. Liquity의 뛰어난 메커니즘 설계는 장기적인 발전의 근원입니다.
보조 제목
3.4 Liquity의 경쟁적 단점
다른 스테이블 코인 프로젝트와 비교할 때 Liquity의 자체 프로토콜에는 많은 혁신이 있으며 일부 기능도 논란의 여지가 있어 프로토콜에 특정 경쟁적 단점을 가져옵니다.
3.4.1 거버넌스 없음
거버넌스가 없다는 것은 논의할 가치가 있는 Liquity의 기능입니다. Liquity의 거버넌스가 없다는 주장은 팀 자체가 프런트 엔드를 실행하지 않고 프로토콜 매개 변수가 미리 작성된 알고리즘에 의해 업데이트되는 것을 포함하여 매우 철저합니다.누구나 Liquity 프로토콜의 코드를 업데이트하는 것은 불가능하므로 토큰은 LQTY 거버넌스 기능은 없지만 프로토콜 발행 및 상환 수수료 수익의 일부만 있습니다.
거버넌스가 없는 경우 Liquity는 다음과 같은 다양한 이점을 얻을 수 있습니다.
개인이나 소그룹의 행동과 전체 합의의 장기적 목표 사이의 갈등을 피하는 것도 지루한 합의 정치를 피할 수 있다. 전자의 경우 Uniswap의 DeFi 교육기금 사건, SushiSwap 및 Abracadabra 팀의 신뢰 문제 등 수많은 사례가 있으며, 후자의 대표적인 사례는 Uniswap 크로스체인 시 크로스체인 브릿지 선택 전 과정이다. 레이어제로와 웜홀 중 하나를 선택하는 것에 대한 다양한 관심사 그룹 토론 및 투표.
프로토콜 보안이 더욱 보장되었습니다. Liquity는 2년 동안 운영되었으며 보안 사고가 없었습니다.이는 대출/스테이블 코인 프로토콜에서 매우 드문 일이라고 할 수 있습니다.Compound만큼 안정적이지만 인센티브 매개 변수 문제로 인해 COMP의 과도한 발행도 발생했습니다. . 그리고 Liquity는 코드를 업데이트하지 않기 때문에 시간이 지남에 따라 코드를 깨뜨릴 가능성이 점점 줄어듭니다.프로토콜 수준에서 추가 분산화. 현재 Dapp 아키텍처에서 프런트 엔드 모듈은 여전히 중앙 집중식 서비스에 다소 의존하고 있으며 Liquity는 프런트 엔드를 실행하지 않기 때문에 중앙 집중식 서비스에 대한 의존성은 프로토콜 수준에서 더 면제될 수 있습니다. 실제 사례에서 시작하여 이것의 명백한 이점은 Liquity가 OFAC 제재와 유사한 Tornado Cash 사건을 피할 수 있다는 것입니다.Uniswap 및 Aave와 같은 프로토콜은 일부 API 공급자의 오류로 인해 실수로 일부 사용자를 차단했습니다.
상황.
저자는 주로 거버넌스가 없는 특성이 Liquity 프로토콜의 사용 사례 확장과 새로운 변화에 적응하는 능력을 제한하기 때문에 거버넌스가 없는 것이 Liquity의 단점일 수 있다고 말했습니다.
위에서 언급한 바와 같이 현재 LUSD의 사용 사례 확장은 성공적인 것으로 간주되지 않으며, 이는 어느 정도 거버넌스 부족으로 인해 발생합니다. Liquity가 예약한 예비 LQTY 토큰은 200만개에 불과하며 나머지 LQTY는 코드에 지정되어 있으며 변경할 수 없습니다. 이로 인해 Liquity가 더 많은 유스 케이스 확장 및 운영 활동을 수행하기에는 부족합니다.
또 다른 예로 ETH Merge와 Shanghai 업그레이드 이후 ETH는 점점 더 스테이킹에 관여하게 될 것이고, 메인 네트워크에서 유통되는 ETH의 상당 부분이 담보 파생상품(Liquid Staking Derivatives)의 형태로 존재할 수 있습니다. ETH를 담보로 사용하는 모든 스테이블 코인 프로토콜에 대해 LSD 지원 여부와 LSD 지원 방법은 논의해야 할 문제이지만, Liquity의 무거버넌스 메커니즘 하에서 Liquity가 새 버전을 발행하지 않는 한, 그렇지 않으면 계약이 이에 적응할 수 없습니다. 새로운 변화. 하지만 이 변화에 적응하지 못하면 ETH의 40% -50%(ETH 공약 비율이 40%~50%라고 가정)가 LUSD의 담보로 사용되지 못할 수 있으며, 이는 더 제한될 것입니다. ETH만을 담보로 사용하는 유동성 상한.
저자는 거버넌스 의지 또한 일정 수준의 프로젝트 개발에 대한 책임을 지고자 하는 팀의 의지의 발현이라고 믿는다.DeFi 세계는 현재 명확한 비즈니스 모델이 있지만 이미 다양한 영역에서 절대적으로 주도적인 합의가 있지만 우리가 만약 5년 또는 10년의 관점에서 DeFi의 개발과 혁신은 여전히 매우 빠르며 다양한 분야의 경쟁자가 여전히 등장하고 있습니다. 끊임없이 변화하는 외부 환경에서 열심히 일하고 업계에 대한 깊은 이해를 가진 팀은 모든 프로젝트의 장기적인 성공의 열쇠입니다.
DeFi OG의 개발에서 거버넌스와 팀의 중요성을 확인하는 것은 어렵지 않습니다.
Uniswap이 이미 V2에서 시장을 장악했을 때 여전히 V3 버전의 제품을 출시했으며 이후 NFT 거래 관련 사업을 확장하기 시작했습니다.
ETHLend의 초기 Peer 2 Peer 대출 상품에서 Peer 2 Pool 상품, 후기 Aave v3 및 새로 발행된 스테이블 통화 GHO에 이르기까지 Aave의 비즈니스 형태와 경계는 변화하고 있습니다.
Synthetix는 파생상품 거래 시장에서 스테이블 통화의 v1 버전에서 이더리움 메인넷의 v2 버전으로 갔지만 장기적으로 거래하는 사람은 50명 미만에 불과했고 일일 거래량이 최대인 Optimism 네트워크로 전환했습니다. 미화 5억 달러, 그리고 새로 디자인된 v3 버전으로, 비록 제품 형태와 그들의 상상력 사이에는 여전히 격차가 있습니다.
Curve의 전체 프로토콜은 거버넌스를 중심으로 설계되었으며 팀은 비 가치 자산의 거래를 줄이기 위해 v2 버전의 Curve를 출시했으며 crvUSD 출시도 준비하고 있습니다.
현재 선도적인 "분산형" 스테이블 코인 프로토콜인 MakerDAO 및 Frax Finance 팀은 변경 사항을 처리하기 위해 프로토콜을 적극적으로 조정하고 있습니다.
MakerDAO의 스테이블 코인은 SAI(single-mortgage version of DAI)에서 DAI로 변경 후 Stable Vault와 PSM(Price Stabilization Module)을 출시하여 312 이후 가격을 안정시키고 D3M(DAI 직접 입금 모델)을 출시하여 적극적으로 조정 시장의 수요와 공급, 그리고 RWA(Real World Assets)의 구현을 촉진합니다. 최근 MakerDAO는 대출 사업 확장 및 LSD 시장 진출을 준비하고 있으며, 더 빠른 비즈니스 진행을 촉진하기 위해 MakerDAO를 더 많은 하위 DAO로 분할하는 조직 변경을 수행했습니다. PSM과 RWA 사업의 추진으로 MakerDAO는 점점 탈중앙화와 무신뢰에서 벗어나게 되었지만, DAI와 MKR 보유자들에게는 그 순간 합의에 더 유리한 선택을 하게 되었습니다.
Frax는 원래 알고리즘 스테이블 통화로 출시되었지만 알고리즘 스테이블 통화의 내러티브가 더 이상 시장에서 인식되지 않을 때 Frax는 AMO(알고리즘 기반 시장 운영 컨트롤러) 모듈을 출시하여 수급 조정을 수행했습니다. 이후 FPI, 프락스왑, 프랙슬렌드, 스테이킹 사업으로도 사업을 확장하며 커브워에도 적극적으로 참여해 사업 범위를 계속 넓혀갔고 FXS 토큰의 시장가치 순위도 쭉 올랐다.
위와 같은 프로토콜의 비즈니스 방향 변경이나 프로토콜 모듈 업데이트는 거버넌스가 없는 Liquity에게는 어렵습니다. 저자는 어떤 거버넌스도 스테이블 코인 프로토콜의 궁극적인 추구가 될 수 없다고 생각합니다.전체 프로토콜이 성숙한 발전 상태에 도달하면 어떤 거버넌스도 프로토콜이 더 나은 보안을 유지하고 인간의 규칙으로 인해 발생할 수 있는 다양한 문제를 피하는 데 도움이 될 수 없습니다. 그러나 DeFi 전체와 Web3 분야의 활발한 발전이 시작된 지 불과 5년이 채 되지 않은 상황에서 자발적으로 변화의 권리를 포기한다면 뒤따르는 환경 변화와 후발주자들의 치열한 경쟁에 대처하기 어려울 것입니다.
3.4.2 계약 수수료 체계
Liquity에 대해 논의할 가치가 있는 또 다른 문제는 무이자 대출과 무이자 대출로 인한 계약의 전반적인 수수료 구조입니다. Liquity에서 차용 및 대출에는 이자가 부과되지 않지만 캐스팅 및 환매에는 처리 수수료가 부과됩니다.이 처리 수수료 비율은 사전 설정된 알고리즘에 의해 제어되지만 Liquity 프로토콜이 실행될 때 대부분 0.5%입니다. .
모든 분산형 스테이블코인 프로토콜을 살펴보면 (청산 수익 제외) 다음과 같이 수익을 얻는 일반적인 방법이 3가지 있음을 알 수 있습니다.
이자를 부과함으로써. 다른 자산을 담보로 스테이블 코인을 생성하는 것은 담보 대출로 이해할 수 있으며 대출에는 이자가 필요합니다. 이것은 또한 PSM 모듈에 의해 생성된 DAI를 제외하고 MakerDAO의 DAI와 같은 스테이블 코인에 대한 가장 전통적인 충전 방법이며, 다른 모든 DAI는 이자를 지불해야 합니다(안정성 수수료, 안정성 수수료), 서로 다른 Vault는 서로 다른 이자를 부과합니다. 거버넌스를 통해 수정할 수 있습니다.
주조/상환 수수료를 부과합니다. 사용자는 스테이블코인을 발행하거나 담보를 상환할 때 프로토콜에 일정 비율의 수수료만 지불하면 됩니다. 수수료에 대해 이러한 접근 방식을 취하는 이러한 프로토콜은 일반적으로 사용자가 안정적인 코인을 오랫동안 보유하도록 권장합니다.
공개시장조작을 통해 스테이블 코인 프로토콜 당사자가 스테이블 코인을 직접 발행하거나 파기하는 특정 방법을 숙달하고 스테이블 코인을 주조한 후 해당 마이닝 풀로 보내 MakerDAO의 D 3 M 및 AMO 모듈과 같은 수입을 얻음을 의미합니다. 프락스 파이낸스.
여러 분산형 스테이블 코인에 대한 프로토콜 수입을 얻는 방법을 살펴보겠습니다.
MakerDAO의 수입 획득 방법은 1과 3입니다.
프랙스파이낸스의 수익 창출 방식은 2번과 3번입니다.
21년 말과 22년 초 불 같은 DeFi 2.0 개념에서 안정적인 통화 계약을 나타내는 abracadabra(안정 통화는 MIM)의 소득 획득 방법은 1과 2입니다.
또 다른 DeFi 2.0 대표는 안정적인 통화 프로토콜인 Alchemix(안정된 통화는 ALUSD)에 비교적 특별합니다. 프로토콜은 사용자에게 이자와 수수료를 직접 청구하지 않고 생성된 수입의 10%를 사용자 자산으로 나눕니다. 이 방법도 본질적으로 1이라고 볼 수 있지만 이자지급은 다른 형태로 변경
리퀴티의 소득취득방식은 2
완전히 분산된 또 다른 스테이블코인 Reflexer Finance는 수입이 1입니다.
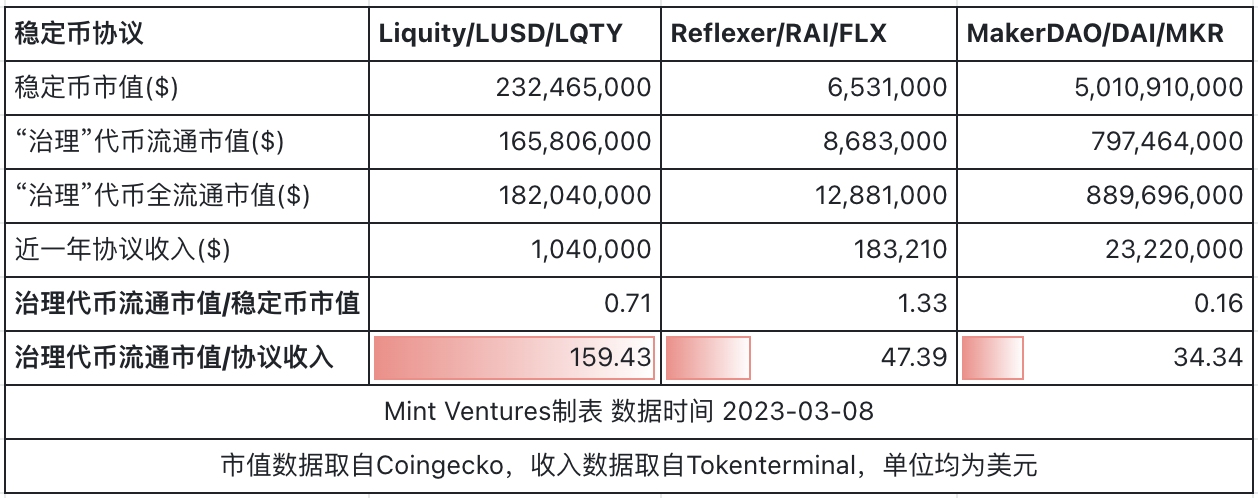
유일한 2. 이 청구 방법에는 많은 문제가 있습니다.한편으로는 수입이 일반적으로 불안정하고 수입이 안정적이지 않습니다. 대규모 수익성이 지속됩니다.
스테이블코인 프로젝트 당사자(또는 거버넌스 토큰 보유자)의 경우 스테이블코인 계약의 대차대조표 관점에서 유통 중인 스테이블코인은 그들의 책임이며 계약은 환매 책임을 져야 합니다. 그들의 재산입니다. 스테이블코인 규모의 혜택을 받지 못한다면 부채 규모의 증가가 소득 수준의 증가와 일치하지 않는다는 것을 의미하지만 부채 규모의 증가는 실제로 더 큰 규모의 위험 감수를 의미하며 여기서 분명한 차이점은 불평등한 위험과 이익은 계약 소유자(LQTY 보유자)에게 매우 불리합니다.우리가 예전처럼리플렉서 금융 연구 보고서
또 다른 직관적인 느낌은 LQTY의 Staking APR이 매우 낮다는 것입니다.작년에 LQTY Staking의 평균 APR은 약 5%였습니다. 그러나 LQTY에는 거버넌스 기능이 없으며 유일한 사용 사례는 계약의 캐스팅 및 상환 수수료를 얻기 위한 Stake입니다.이 낮은 APR은 커뮤니티의 결속력에도 도움이 되지 않습니다.
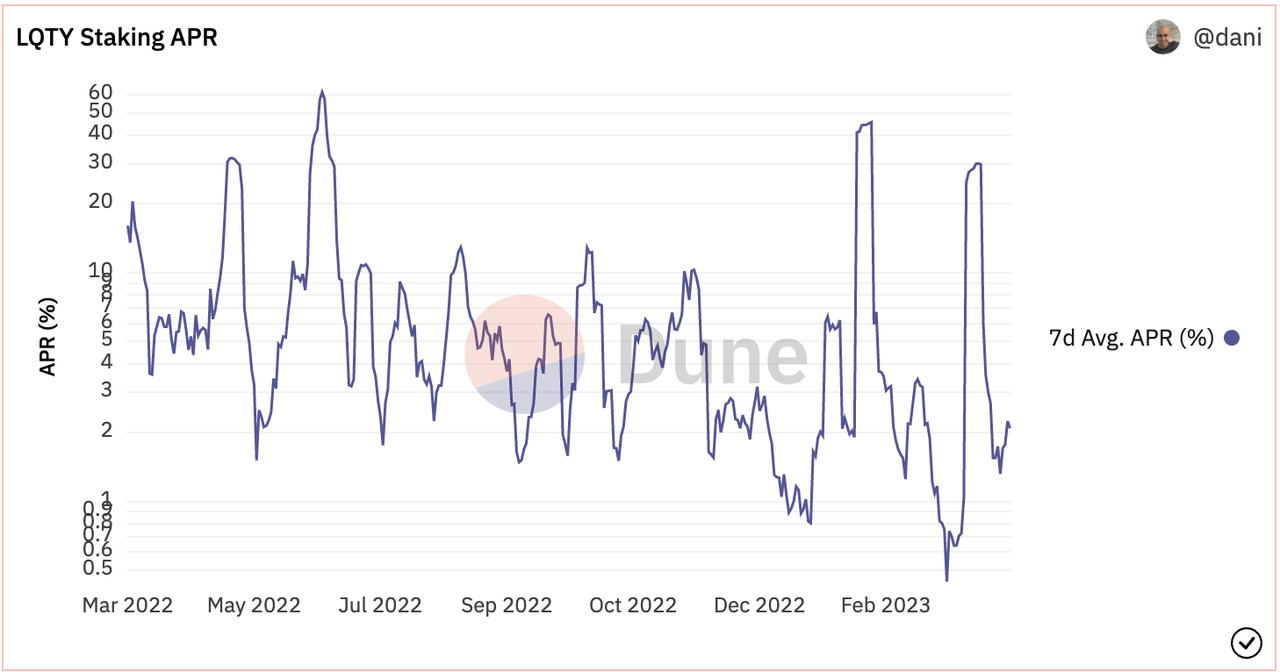
이미지 설명 https://dune.com/dani/Liquity
실제로 스테이블코인 프로토콜의 경우 이자에 비해 상대적으로 채굴 수수료가 부과되기 때문에 프로토콜의 규모 확장 단계에서 참여하는 사용자들에게 수수료를 "선행"하여 할당하여 프로토콜의 추위를 이겨내는 데 매우 효과적일 수 있습니다. 시작 단계와 동시에 토큰의 높은 수익률은 커뮤니티의 결속력을 높이는 데에도 도움이 됩니다. Frax가 처음 출시되었을 때 프로토콜 수입은 캐스팅/상환 수수료뿐이었지만 출시 후 3개월도 채 되지 않아 이미 AMO 아이디어를 제안했고 투자, 대출 및 유동성을 포함하여 10월 21일에 성공적으로 출시했습니다. 섹슈얼리티 등 각종 AMO의 경우 합의에 따른 수입원이 복잡해지고 다양해졌으며 수입 수준도 크게 높아졌다.
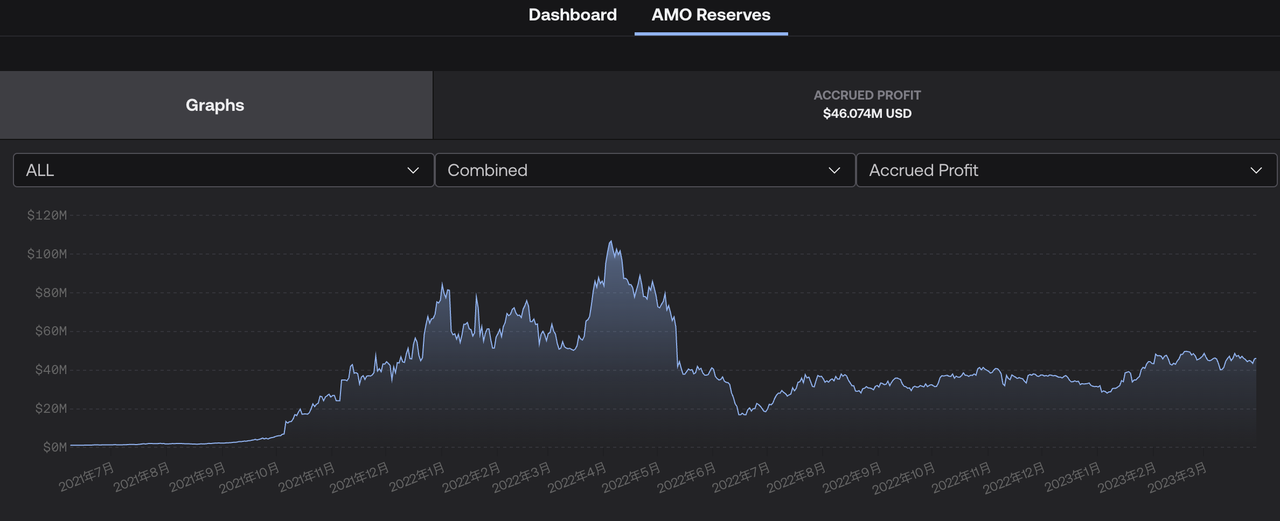
이미지 설명 https://app.frax.finance/amos
Liquity 계약 첫해에 LQTY의 스테이킹 수익률도 평균 APR이 30% 이상으로 상대적으로 높으며, 향후 충전 방식을 수정할 수 있다면 사용자가 보유한 LUSD를 장기적으로 사용할 수 있습니다. 이자부과나 공개시장조작 등을 통해 시간을 들여 사용자에게 이익을 준다면 협약도 보다 효과적인 제2의 도약을 이룰 수 있다.
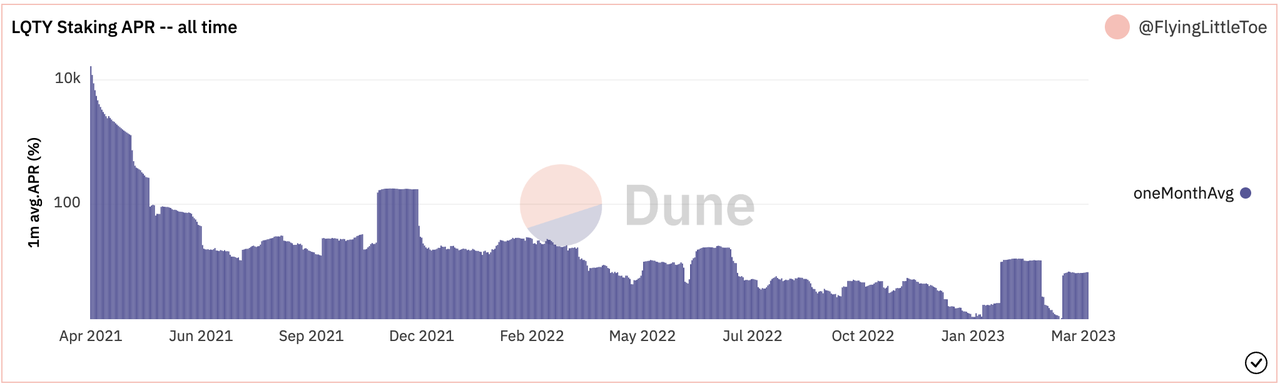
이미지 설명https://dune.com/FlyingLittleToe/liquity
QTY 과거 스테이킹 APR(30일 평균 APR) 소스
불행히도 Liquity의 무거버넌스 모델에서는 유사한 조정이 불가능합니다.
3.4.3 미래 인센티브 부족
32, 000,인센티브 문제에 대해서는 LQTY의 토큰 분배를 검토해야 합니다. LQTY의 총량은 100,000,000(1억)이며, 2021년 4월 5일 Liquity 메인넷이 출시될 때 출시될 예정이며, 이 중 35.3%는 다음을 포함하여 Liquity 커뮤니티에 할당됩니다.
1, 333,000 LQTY가 LQTY 보상 풀에 할당됩니다. 이러한 토큰은 안정적인 풀 예금을 장려하는 데 사용되며 누적 발행은 32,000,000( 1 – 0.5 ^n ) 함수를 따릅니다. 여기서 n은 발행 이후 년 수입니다. 즉, 유통량이 점차 줄어들어 첫 해에 1,600만 개, 두 번째 해에 800만 개가 배포됩니다.
2, 000,000 LQTY는 커뮤니티 예비 기금을 위해 예약되어 있습니다.
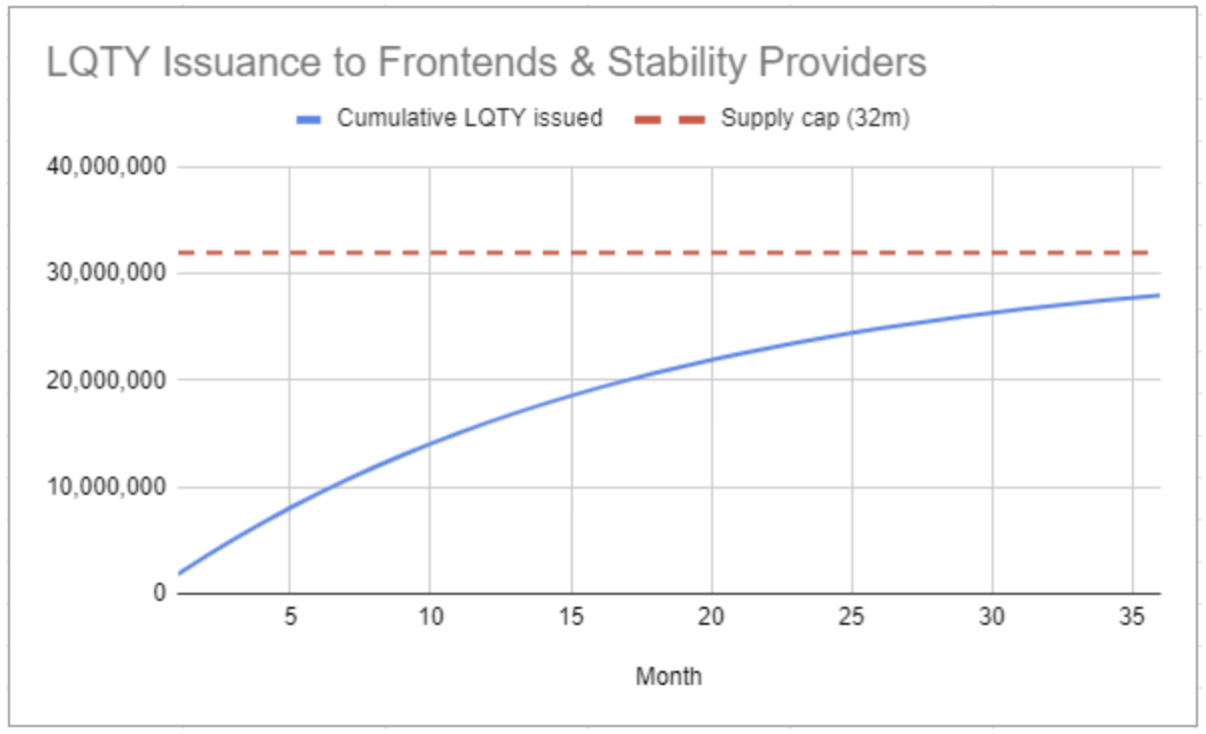
이미지 설명
커뮤니티에 할당된 LQTY의 분배에서 LQTY에 대한 주요 인센티브가 스테이블 풀이고 LQTY의 90%가 스테이블 풀에 할당됨을 알 수 있습니다. 리퀴티가 처음 출시되었을 때 스테이블 풀의 수입은 꽤 높았고, 21년 대부분의 기간 동안 20%를 상회했습니다.
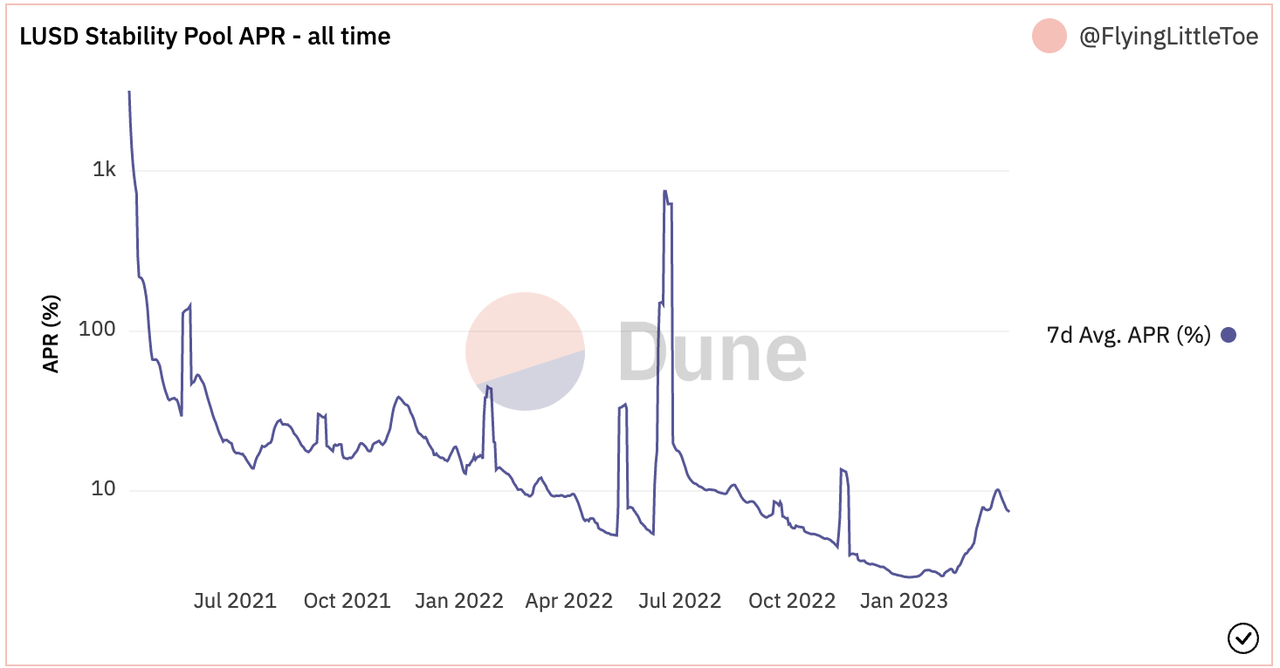
이미지 설명
안정적인 풀 과거 APR 출처 https://dune.com/FlyingLittleToe/liquidy
현재 Liquity는 거의 24개월 동안 온라인 상태입니다. 위에서 언급한 스테이블 풀에 예약된 LQTY는 800만 개뿐입니다. 2023년 4월부터 2024년 4월까지 400만 LQTY가 출시될 수 있습니다. 현재 가격 2.2 U로 계산하면, 내년에 스테이블 풀의 인센티브에 사용되는 LQTY는 880만 달러에 불과하지만 현재 LUSD의 유통량은 2억 6800만 개입니다. 한편으로는 이미 스테이블 풀에 있는 LUSD에 대한 LQTY의 인센티브 효과 약해지고 있으며 APR은 10% 미만 또는 심지어 5% 미만이 될 것입니다. 정상(8.8/268 = 3.7%)이 될 것이며 현재 LUSD의 주요 수입 시나리오는 안정적인 풀에 예치하는 것입니다. 이러한 낮은 APR에서 동일한 규모를 유지할 수 있습니다 인센티브 또한 더 많은 사용자가 Liquity 프로토콜에 참여하도록 동기를 부여하는 것이 더 어려워질 것입니다.
저자는 Liquity 프로토콜이 인센티브(성장은 고사하고) 없이 동일한 규모를 유지할 수 있는 수준까지 성장하지 못했지만 LQTY는 인플레이션 계획이 없으며 후속 개발은 더 많은 어려움에 직면할 수 있다고 생각합니다.
3.5 요약
이 기사에서는 Liquity의 혁신적인 제품인 Chicken Bonds의 제품 논리와 개발 및 Liquity의 비즈니스 개발을 분석했습니다. 일반적으로 Liquity는 2년 간의 격렬한 시장 변동을 성공적으로 견뎌냈으며 현재 발행 규모 면에서 상위 4위의 탈중앙화 스테이블 코인입니다. 그러나 사용 사례 확장의 관점에서 볼 때 Liquity가 달성한 결과는 상대적으로 평범합니다.
또한 Liquity 경쟁의 장단점을 분석했습니다. 완전히 분산된 내러티브와 우수한 제품 메커니즘 설계를 갖춘 현재 스테이블코인 시장에서 스테이블코인 규제의 점진적인 증가는 Liquity에 대한 지속적인 이점으로 간주될 수 있습니다. 시장과 사용자에게 더 암호화되고 분산된 스테이블 코인 옵션을 제공합니다. 그러나 Liquity의 비거버넌스 및 수수료 구조 문제는 LUSD의 사용 사례 확장 및 계약의 더 높은 수입에도 영향을 미칩니다.





