


拆解Circle Q3財報:會計魔術撐起8.65億新高營收,真實基本面到底如何?


- 核心觀點:Circle第三季度營收創單季新高主要依賴1.82億美元ARC代幣預售的一次性收入,剔除後USDC核心業務仍面臨儲備收入下滑與流通量橫盤壓力,公司正處於新舊動能轉換期。
- 關鍵要素:
- 總營收及儲備收入8.65億美元同比增長17%,但基本盤儲備收入6.58億美元同比下降8%,儲備回報率降至3.5%。
- 其他收入同比暴增627%至2.07億美元,其中1.82億為ARC代幣預售,剔除後常規其他收入僅2500萬美元,環比明顯回落。
- USDC季均流通量733億美元環比降4.2%,市場份額27%同比降1.83%,但仍遠低於40%年複合增長指引。
- USDC鏈上交易量13.9萬億美元同比增長49%,有效錢包730萬個增長16%,使用效率持續提升。
- 自有平台USDC留存達139億美元同比增長36%,佔比升至18.1%,帶動淨儲備利潤率提升至38%。
- 幣安向Circle注資1億美元並擴大戰略合作,CPN年化支付額達413億美元,另簽署收購Tazapay協議。
原創 | Odaily 星球日報(@OdailyChina)
作者|Azuma(@azuma_eth)
北京時間 11 月 4 日美股盤前,穩定幣發行商 Circle(NYSE: CRCL)正式公布了 2026 年第三季度財報。
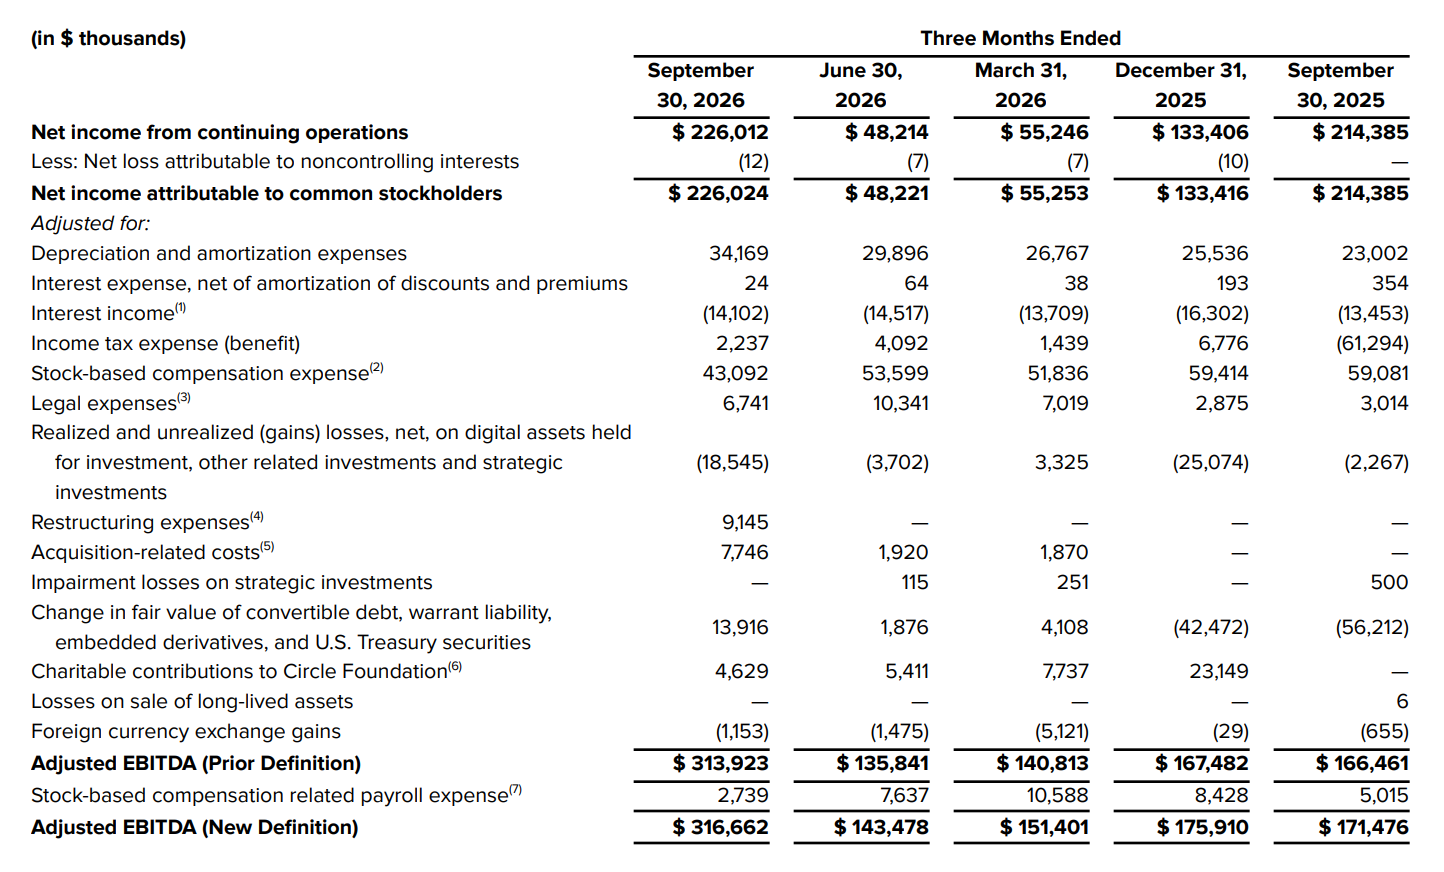
財報數據顯示,Circle 三季度總營收及儲備收入達 8.65 億美元,同比增長 17% 並創下單季新高;持續經營業務淨利潤為 2.26 億美元,同比增長 5%;稀釋後 EPS 為 0.84 美元,較去年同期的 0.64 美元增長 31%;調整後 EBITDA 錄得 3.17 億美元,同比大增 85%。
財報發布後,受多項創下新高的亮眼數據刺激,CRCL 在美股盤前一度上漲 3%,但當市場仔細拆解了這份財報後,CRCL 又逐步回落,截至北京時間 20:55,盤前暫時下跌 3.35%。

核心運營數據:帳面新高背後,藏著一筆「會計魔術」
乍看之下,Circle 確實在第三季度交出了一份相當不錯的成績單。不過,拆開收入結構後會發現,Circle 本季度的增長有相當一部分來自 ARC 代幣預售,而 USDC 業務本身仍面臨儲備收益率下降和流通量增長放緩的壓力。
第三季度 Circle 總營收及儲備收入躍升至 8.65 億美元,延續了近幾個季度的復甦勢頭(7.4 億美元 ➡️ 7.7 億美元 ➡️ 6.94 億美元 ➡️ 7.01 億美元 ➡️ 8.65 億美元)。
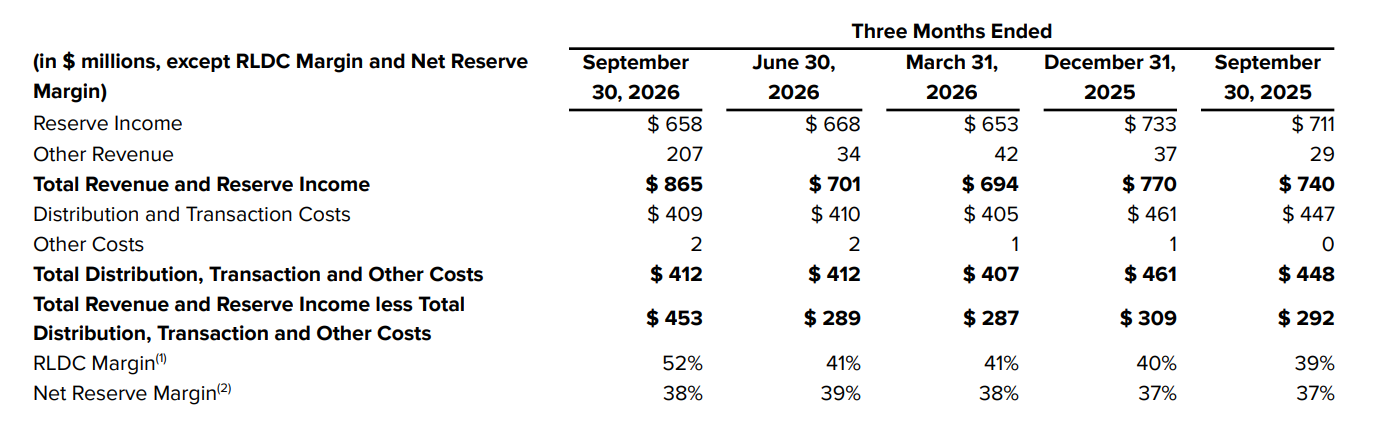
但拆開結構來看,基本盤儲備收入(Reserve Income)本季錄得 6.58 億美元,同比下降 8%,環比亦微降 1.5%(上季度為 6.68 億美元)。其中,同比下滑主要是因為儲備回報率(Reserve Return Rate)較去年同期高基數下降了 61 個基點至 3.5%;而環比微降則主要是受本季度 USDC 平均流通量環比回落拖累。
真正撐起本季營收新高的是其他收入(Other Revenue)——本季同比暴增 627% 至 2.07 億美元。正如我們在前兩次財報(可參閱 Q1、Q2 財報解讀)解讀中預警的那樣,這主要是因為本季度正式確認了 1.82 億美元的 ARC 代幣預售收入。需要注意的是,若剔除這筆一次性代幣預售款,本季常規其他收入實則為 2500 萬美元,較 Q1(4200 萬美元)和 Q2(3400 萬美元)反而出現了明顯回落 —— 財報附註亦坦言,這部分下滑源於「訂閱與服務收入的減少」。
同理,RLDC 和 RLDC Margin 在第三季度的飆升很大程度上也是因為零分銷成本的 1.82 億美元 ARC 收入被直接計入了分子 —— 前者在本季度達到了 4.53 億美元,同比大增 55%,後者也從前兩個季度的 41% 一舉躍升至 52%。如果剔除 ARC 影響、單看儲備業務的真實盈利能力,財報中披露的淨儲備利潤率(Net Reserve Margin,即儲備收入扣除分銷成本後的利潤率)在本季度為 38%,同比提升 1 個百分點,環比 Q2(39%)略降 1 個百分點,整體維持穩健。
- Odaily註:RLDC 即收入減去分銷成本後的利潤,RLDC Margin 即收入減去分銷成本後的利潤率,兩項數據反映了扣除分銷費用後的核心業務盈利水平,也被普遍視為 Circle 最核心的盈利指標。
再來看看支出情況。分銷與交易成本(Distribution and Transaction Costs)依然是 Circle 最大的支出項,本季 4.12 億美元,同比下降 8%,環比二季度(4.12 億美元)持平。
經營費用(Operating Expenses)方面,GAAP 口徑下為 2.45 億美元,同比增長 16%,但環比二季度(2.54 億美元)有所回落;更具參考價值的調整後經營費用(Adjusted Operating Expenses)為 1.39 億美元,同比增長 13%,環比下降 5.2%(Q2 為 1.46 億美元)。
從費用明細來看,IT 基礎設施成本同比近乎翻倍至 1792 萬美元,營銷費用(含切爾西俱樂部球衣廣告等)同比翻倍至 1132 萬美元;但薪酬支出同比下降 4% 至 1.24 億美元。財報附註披露,Circle 在三季度執行了約 5% 的裁員計劃,為此支付了 915 萬美元的現金遣散與重組費用,同時因離職員工未歸屬 RSU 作廢沖減了 570 萬美元的股票薪酬支出;此外為了推進 Tazapay 收購案,本季還產生了 775 萬美元的併購相關法律及專業服務費用。
USDC 流通步入平台期,但鏈上使用率仍走高
再看 Circle 最核心的 USDC 業務,本季度整體呈現出了「季均回落、季末企穩、鏈上高頻」的特徵。
截至三季度末,USDC 在美元穩定幣中的市場份額為 27%,環比上季度持平,但同比下降 1.83%。Q3 USDC 平均流通量為 733 億美元,同比增長 8%,但較第二季度 765 億美元的平均流通量環比下降約 4.2%,不過好消息是,第三季度 USDC 的申購(Minted)與贖回(Redeemed)規模恰好打平,均為 1040 億美元,帶動季末流通量小幅回升至 739 億美元(同比持平,環比微增 0.8%)。這說明 USDC 在第二季度末的失血態勢已經穩住,但整體規模仍處於橫盤整理期,距離管理層維持不變的「跨週期 40% 年複合增長率(CAGR)」指引仍有相當大的挑戰。
與流通量的橫盤形成鮮明對比的是,USDC 的使用頻次仍在加速擴張。本季度 USDC 鏈上交易量達到 13.9 萬億美元,同比增長 49%;持有超過 10 美元 USDC 的有效錢包數量增至 730 萬個,同比增長 16%。交易量與活躍錢包增速顯著高於流通量增速,說明存量 USDC 在支付、跨境結算與鏈上交易中的週轉效率正在進一步提高。
分銷結構有所改善,幣安成為新增渠道
長期以來,高昂的渠道分成(尤其是與 Coinbase 等合作方的利息分成)一直是壓制 Circle 估值的最大痛點。在第三季度財報中,分銷與交易成本從去年同期的 4.47 億美元降至 4.09 億美元(同比下降約 8%)。
需要客觀指出的是,分銷成本絕對值的同比下降,首要原因是儲備收入總盤子同比縮水了 8% —— 利息蛋糕變小後,按比例分給外部合作夥伴的絕對金額自然隨之減少,但在被動縮水之外,Circle 在自有留存和渠道博弈上也取得了兩項進展。
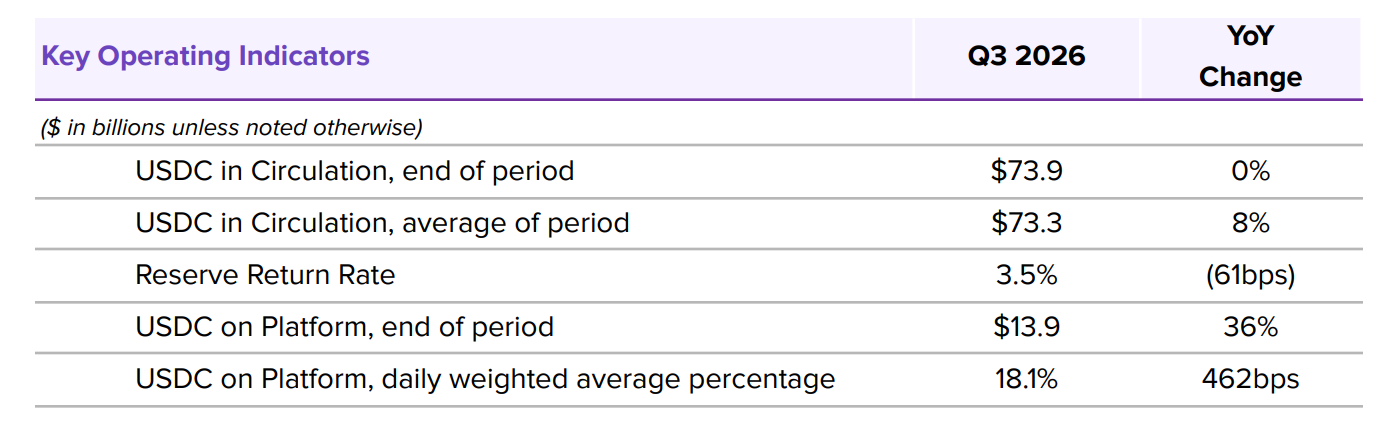
首先是自有平台沉澱資金的增長,改善了平台留存比例。 財報顯示,第三季度末留存在 Circle 自有平台上的 USDC(USDC on Platform)攀升至 139 億美元,同比大增 36%;日均加權佔比更是同比大幅提升 4.62%,達到 18.1%。由於留在 Circle 自有平台上的 USDC 無需向外部渠道支付分成,這一比例的攀升幫助 Circle 將淨儲備利潤率(Net Reserve Margin)從去年同期的 37% 提升至 38%。
其次是幣安戰略注資了 Circle 1 億美元,股權關係綁定了新的分銷渠道。 繼第二季度與 Coinbase 完成續約後,Circle 在本季度宣布幣安(Binance)已對 Circle 進行 1 億美元的股權投資,雙方同步續簽並擴大了戰略合作夥伴關係,重點在幣安龐大的全球交易平台及新興市場推廣 USDC。
Arc 主網上線,1.82 億美元收入只是開始?
本季度 Circle 最大的新業務進展,無疑是 Arc。
9 月 16 日,Arc 公共主網上線。Circle 將其稱為自 USDC 以來最重要的產品發布,首日便有超過 100 家機構和生態建設者參與,並原生集成 USDC。財報還提到,在私有主網階段,由超 7.5 萬名 Arc House 成員及 1 萬名 Architect 大使組成的開發者社區已累計在 Arc 上構建了 1200 多個項目。
代幣方面, Circle 已在第三季度完成 100 億枚 ARC 代幣的全額初始創世鑄造,正式成為全球首家為新 Layer 1 區塊鏈鑄造原生網絡代幣的上市公司。ARC 代幣將承擔網絡安全、實用功能及治理協調職能,推動網絡在 2027 年正式過渡至權益證明(PoS)機制。而本季度確認的 1.82 億美元 ARC 預售收入,也讓 Arc 第一次在 Circle 的財務報表中留下了相當顯眼的印記。
不過,主網上線一個多月,目前財報披露的仍主要是開發者和生態建設數據,尚不足以證明 Arc 已經形成規模化的真實經濟活動。後續交易量、機構使用情況以及網絡收入,才是判斷其商業價值的關鍵。
支付網絡繼續擴張
除 Arc 外,Circle 支付網絡 CPN 本季度年化支付總額達到 413 億美元,較 Q1(83 億)、Q2(147 億)增速明顯。
為進一步強化支付落地能力,Circle 已簽署最終協議收購新加坡 B2B 跨境支付平台 Tazapay(預計 2027 年完成交割)。Tazapay 擁有超 250 億美元的年化支付量(其中約 60% 已包含穩定幣交易)、60 多家銀行與金融科技合作夥伴,以及覆蓋 100 多個市場的本地清算通道。如果順利整合,將進一步增強 Circle 在亞太、拉美及新興市場的支付網絡布局。
剝離「會計魔術之後,如何評估 Circle 的真實成色?
整體來看,Circle 的這份 Q3 財報清晰地折射出公司當前所處的「新舊動能轉換期」。
一方面,1.82 億美元的 ARC 代幣預售收入入帳,讓本季度的總營收(8.65 億美元)、RLDC Margin(52%)和調整後 EBITDA(3.17 億美元)在帳面上顯得極其驚艷;但若撕掉這層「一次性代幣收益」的濾鏡,USDC 流通規模在 730 億–740 億美元區間陷入橫盤、儲備收入同比下滑 8%,以及剔除 ARC 後常規訂閱與服務收入的環比回落,依然是華爾街審視其基本面時無法迴避的現實壓力。
但另一方面,Circle 也在通過實打實的業務動作回應市場的質疑 —— 自有平台留存 USDC 佔比突破 18%、幣安攜 1 億美元真金白銀入股綁定、CPN 年化交易量衝上 413 億美元以及併購 Tazapay 打通跨境清算閉環……對於投資者而言,當 ARC 預售款的「一次性會計紅利」在未來幾個季度逐步消退後,上述支付網絡與公鏈生態能否真正接棒,貢獻可持續的經常性非息收入,則將決定 Circle





