


高盛:美股出現七大「修復」信號,但投資者得先熬過2026年


- 核心觀點:高盛策略師認為美股10月劇烈震盪後,對沖基金淨敞口、市場廣度異常、防禦股高估等多項逆向指標已現,定位層面支持修復,但資金去槓桿尚未結束,真正考驗在2026年。
- 關鍵要素:
- 納斯達克100指數10月跌約7%,為AI行情啟動以來第二差月份;費城半導體指數跌破200日均線,終結355個交易日紀錄,遠期市盈率回落至約16倍的AI週期低點。
- 對沖基金美國基本面多空淨槓桿率降至47%(過去一年第7百分位),歷史上該水平常對應逾20%回撤,而標普500距高點僅跌約3%,形成逆向背離。
- 標普500單日80%成分股上漲而指數收跌,為歷史孤例;剔除AI板塊的標普500本月有望創2022年以來最佳單月表現,AI與非AI股票持續撕裂。
- 防禦資產估值高企:股息收益率因子處十年第90百分位,估值因子第80百分位,低波動指數遠期估值已擴至成長股水平;蘋果以36倍遠期市盈率創歷史估值新高。
- 指數隱含波動率補漲,VVIX盤中觸及124,期權單日成交量近1億張創歷史第四高,但0DTE跨式期權定價未明顯反應,Gamma保持穩定。
- 對沖基金四周來首次淨買入美股,但73%為宏觀產品且以空頭回補為主,科技買盤僅相當於前三週賣出量的40%,Mag 7多頭仍接近年內高位。
- 散戶行為由「無條件逢低買入」轉為「先問再買」,信用市場暗示AI融資需求或低於預期;期權市場已將2027年指數內部相關性定價至約20%歷史低位。
原文作者:許超
原文來源:華爾街見聞
美股 10 月以一輪劇烈震盪收官,高盛衍生品策略師 Brian Garrett 在最新週報中梳理出七大市場「修復」訊號,認為當前定位與情緒已釋放出逆向買入依據——但他同時坦言,真正的考驗還沒結束:「我們只需要先熬過 2026 年。」
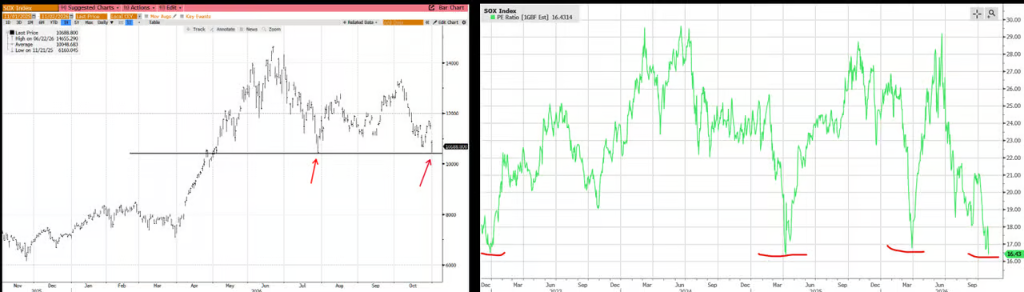
納斯達克 100 指數 10 月累計下跌約 7%,為 AI 行情 2023 年啟動以來表現第二差的月份,並陷入年內第三次調整。晶片股週五單日重挫 7%至 8%,創逾 15 年來第三大單日相對跌幅;費城半導體指數在連續 355 個交易日站穩 200 日均線之後,於週五跌破該均線,目前正在測試 7 月低點。標普 500 指數當週下跌 0.6%,收於 7580 點。
但 Garrett 指出,儘管現貨價格持續承壓,「一些逆向指標正在浮現,暗示當前走勢可能具備一定的修復特徵」。高盛大宗經紀(Prime Brokerage)數據顯示,對沖基金當前淨敞口水平歷史上通常與逾 20%的回撤相伴隨,而標普 500 目前距歷史高點僅回調約 3%,這一背離本身即構成逆向訊號。
晶片股 355 天紀錄終結,估值回到 AI 週期低點
高盛 TMT 專家 Peter Callahan 指出,費城半導體指數週五收盤跌破 200 日均線,終結了長達 355 個交易日的連續站上紀錄,為過去 10 年第三長連續強勢週期,當前正在回踩 7 月低點。半導體板塊的遠期本益比已回落至約 16 倍,觸及本輪 AI 週期的估值低點。
觸發此輪殺跌的,是一週密集的財報季——Callahan 認為,相關數據點「一定程度上呈現出增速拐點的特徵」,但他強調這些訊號「均來自 AI 核心複合體之外」,並援引亞馬遜給出 AWS 未來兩年收入能見度作為佐證。
次日反應更為劇烈:NOW 單日跌 25%,INTC 跌 30%,RDDT 跌 30%,FFIV 跌 20%,多隻個股創下史上最差的財報後表現。Callahan 將原因歸結為倉位擁擠、財報日曆壓縮以及持續的行業結構性爭議。
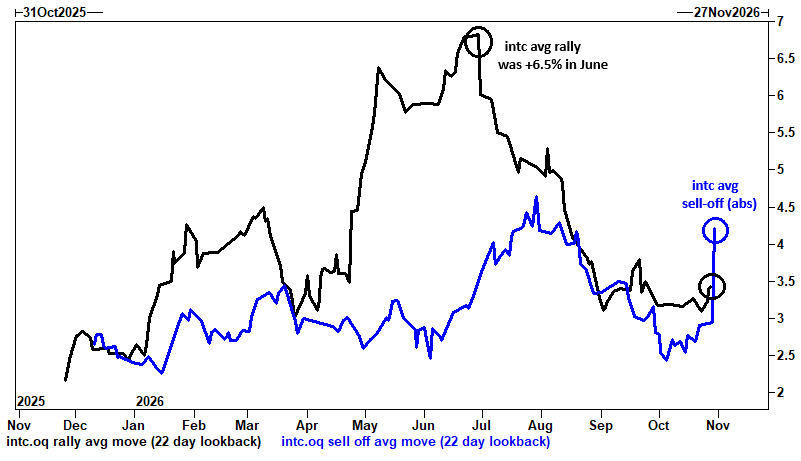
Garrett 進一步指出,市場波動的方向已發生切換——股票「不再向上崩漲」。以英特爾為例,今年 6 月其平均單日漲幅曾達 6.5%,而目前的平均單日跌幅已超過平均漲幅。半導體 ETF 和 QQQ 均呈現同樣規律:下跌日的平均振幅再度大於上漲日。用 Garrett 的話說,股票正在「重新像股票一樣運作——下行波動比上行波動更為極端」。
指數波動率補漲,但 Gamma 紋絲不動
Garrett 列出的第一個逆向訊號是:宏觀層面的股票隱含波動率終於開始「補漲」,追趕上此前已充分定價恐慌情緒的單股波動率和信用市場。
高盛衍生品團隊的週度報告顯示,納斯達克 100 指數一個月隱含波動率在單個交易日內驟升近 2 個波動率單位,客戶首次出現追買指數下行保護以及半導體板塊看跌期權的流向變化,標普 500 盤中一度跌破中期 CTA(趨勢跟蹤策略)閾值。QQQ 實際波動率相對於隱含波動率的偏離幅度,為過去一年中最為顯著的單次事件之一。
波動率的波動率也同步飆升:VVIX 盤中最高觸及 124,為特定地緣衝突爆發以來的最高水平,隨後有所回落。美國股票期權週五單日成交量接近 1 億張合約,創歷史第四高紀錄。
唯一按兵不動的是 Gamma。Garrett 指出,「儘管指數單日實際波動幅度不小,0DTE 跨式期權的定價始終沒有出現明顯反應」。以標普 500 為例,涵蓋蘋果財報與中期選舉雙重催化劑的跨式期權成本僅為 150 個基點——低於週五單個交易日 180 個基點的實際跌幅。年末方向性隱含波動率方面,標普 500 為±5.1%,納斯達克 100 為±7.8%,羅素 2000 為±6.3%,大盤波動率再次高於小盤。
對沖基金淨敞口觸及「熊市級別」,但指數未跌
第二個逆向訊號來自高盛 Prime Brokerage 數據:對沖基金四周來首次淨買入美國股票(+1.1 個標準差),但 73%的買入來自宏觀產品,且主要以空頭回補為主——美國上市 ETF 空倉減少 4.8%,為逾六個月來最大單週回補幅度,科技、大盤股權及信用 ETF 領銜。
儘管科技是當週淨買入最多的板塊,但據高盛大宗經紀團隊統計,這部分買盤(截至週四)僅相當於過去三週賣出量的約 40%,「七巨頭」(Mag 7)在過去五個交易日中有四天遭淨賣出,「顯示出風險偏好幾乎沒有實質性修復」。
值得關注的是,Garrett 指出 Mag 7 仍是當前 TMT 中「少數持倉繼續積累的領域之一」,多頭頭寸仍接近年內高位——市場在賣出科技的同時,反而對持倉最為集中的那一部分戀戀不捨。
更關鍵的數據在於:美國基本面多空淨槓桿率降至 47%,處於過去一年的第 7 百分位。Garrett 將此數據與標普 500 回撤幅度做迴歸分析後發現,這一淨敞口水平歷史上通常與逾 20%的回撤相對應——而當前指數距歷史高點僅下跌約 3%。換言之,對沖基金的持倉已在為一場「尚未發生的熊市」提前做準備,這恰恰構成了逆向看多的依據。
80%成分股上漲,指數卻收跌:「防禦股很貴」
第四和第五個訊號來自市場內部結構。週四,標普 500 有 406 隻成分股收漲,為 2026 年以來比例最高的單次紀錄之一,但指數當天仍然收跌。Garrett 將所有下跌交易日與當日上漲個股比例做散點圖,週四的數據點孤懸在外——80%成分股上漲而指數下跌,在歷史上幾乎是孤例。
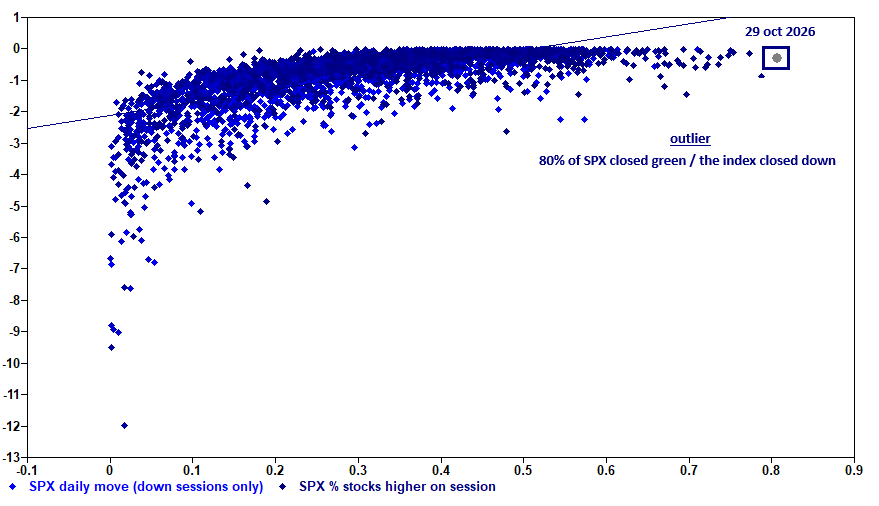
這背後是 AI 與非 AI 股票的持續撕裂:高盛 AI 贏家組合持續承壓,而剔除 AI 板塊的標普 500(S&P ex-AI)則在本月有望錄得 2022 年以來的最佳單月表現。與此同時,美國國債(TLT)與 AI 贏家組合呈現約-0.7 的兩週相關性,接近過去兩年的低點區間,呈現「AI 下跌、債券上漲」的經典避險格局。
估值層面,標普 500 年內累計漲幅達 10.7%,但遠期本益比已回落至 2026 年的最低水平,約 19 倍——指數上漲而估值「向下追平」盈利,構成逆向訊號。然而「防禦已經很貴」:股息收益率因子處於過去 10 年的第 90 百分位,估值因子處於第 80 百分位;而動量因子僅在第 30 百分位,成長因子在第 40 百分位。低波動率指數的遠期估值倍數已擴張至成長股水平。
Callahan 寫道,「拓寬投資組合」的對話正在增加,但「說易行難」——在非 AI 板塊引領的交易日往往給人「倉位被拆解」的不安感,且難以找到真正不受 AI 顛覆敘事干擾的非 AI 標的。他列舉了當前有效的個股包括:AAPL、SNPS、ADI/TXN/NXPI、SPOT、V/MA、EBAY 和 LYV。
蘋果創歷史估值新高,中期選舉折價定價
本週市場催化劑高度密集:蘋果(AAPL)週一盤後財報、AMD 與 ANET 週二財報、週二中期選舉(Kalshi 預測民主黨全面勝出機率為 65%)、週三財政部再融資細節(QRA)、以及週五非農就業數據(上月為+2.9 萬)。標普 500 本週隱含波動幅度為 1.84%。
Callahan 重點關注五隻個股。蘋果以 36 倍遠期本益比創歷史絕對估值新高,較標普 500 溢價 17 倍,創相對估值紀錄——這家最後一個仍被視為避險資產的超大盤股,也是有史以來最昂貴的,正印證了「防禦很貴」的邏輯。
中期選舉方面,Garrett 預計對指數整體而言「不會構成事件」,但認為是主題籃子策略大顯身手的時刻。他點名最值得關注的配對交易:做多可再生能源及電網相關,同時買入超大規模數據中心和數據中心設備板塊的下行保護——「誰來為數據中心用電買單」,他認為是美股中「被低估程度最高的選舉敏感主題」。
最後兩個訊號:AI 融資預期逆轉,散戶開始「問了再買」
Garrett 最後兩個逆向訊號較為柔性。其六:信用市場專家開始暗示 AI 融資需求或低於預期,若超大規模雲廠商對債券市場的依賴減弱,將有助於緩解市場焦慮,但「需要時間才能兌現」。
其七也是 Garrett 最為津津樂道的一個:他的大學同學和岳父的行為已開始發出警示訊號——這一群體「從無條件逢低買入,變為至少先問一句再買入」。Garrett 認為,散戶投資者正處於「智能體化轉型的前夜」,並以一則廣告為例:在孩子們外出討糖的間隙,廣告承諾「7 分鐘內設置好你的智能體期權策略」。
綜合來看,Garrett 認為定位層面的訊號支持修復:淨敞口已對應歷史上 20%以上的回撤、出現恐慌性的市場廣度異常、防禦股估值嚴重高估、散戶情緒出現動搖。但資金流向表明去槓桿遠未結束:各交易台仍在賣出科技股,Mag 7 多頭頭寸仍接近年內高位,CTA 系統即將觸發新一輪做空訊號,而期權市場對蘋果財報與中期選舉疊加事件的定價,甚至低於週五單日的實際波動成本。至於 2027 年,期權市場已將指數內部相關性定價至約 20%的歷史低位——屆時指數可能巋然不動,而內部仍是天翻地覆。





