






财报“答对”了,行情为何仍会走反?从OKX的两道题说起


- 核心观点:财报是否达标与股价涨跌是两个独立问题,市场交易的不是成绩单本身,而是财报如何改变投资者对未来增长、指引和估值的判断,两者可以同向也可以背离。
- 关键要素:
- 奈飞每股收益同比增长约49%达标,但全年广告收入预期从约30亿下调至27亿美元,财报后永续合约反跌约5.30%。
- 特斯拉营收约280亿美元近乎持平,营业利润同比下降约56%,业绩题过线与利润下滑同时发生。
- Meta按GAAP每股收益3.83美元,剔除诉讼费用后为7.40美元;当季资本开支约349亿美元,自由现金流为负21.2亿美元。
- SpaceX营收146亿美元同比增长161%,净利润44亿美元扭亏,业绩与合约价格同向上涨7.65%。
- OKX「财报大赢家」首期150位二连胜者中仅3位达到六连胜,说明财报题与价格题双重判断难度极高。
- 谷歌财报前约62%用户选择“超预期”,但GAAP每股收益2.12美元未达3.10美元门槛,用户选择比例非交易预测价格。
 台北時間10月21日凌晨,Netflix公布第三季財報,每股盈餘0.87美元。OKX財報預測題結算為Yes,但從財報前的美股收盤到財報後首個完整交易日收盤,對應永續合約卻下跌約5.30%。業績過了線,價格為什麼還是跌了?
OKX「預言家第三季」在財報季設置了兩類預測:一題問公司財報是否達到預設門檻,另一題問財報後首個完整交易日價格是否上漲。看起來緊密相關的兩道題,未必會給出同樣的答案。公司這一季賺得怎麼樣,與投資者願意為它付多少錢,還需要分開來看。
四家公司,三種組合
Netflix、SpaceX、Tesla和Meta的首輪結果如下:
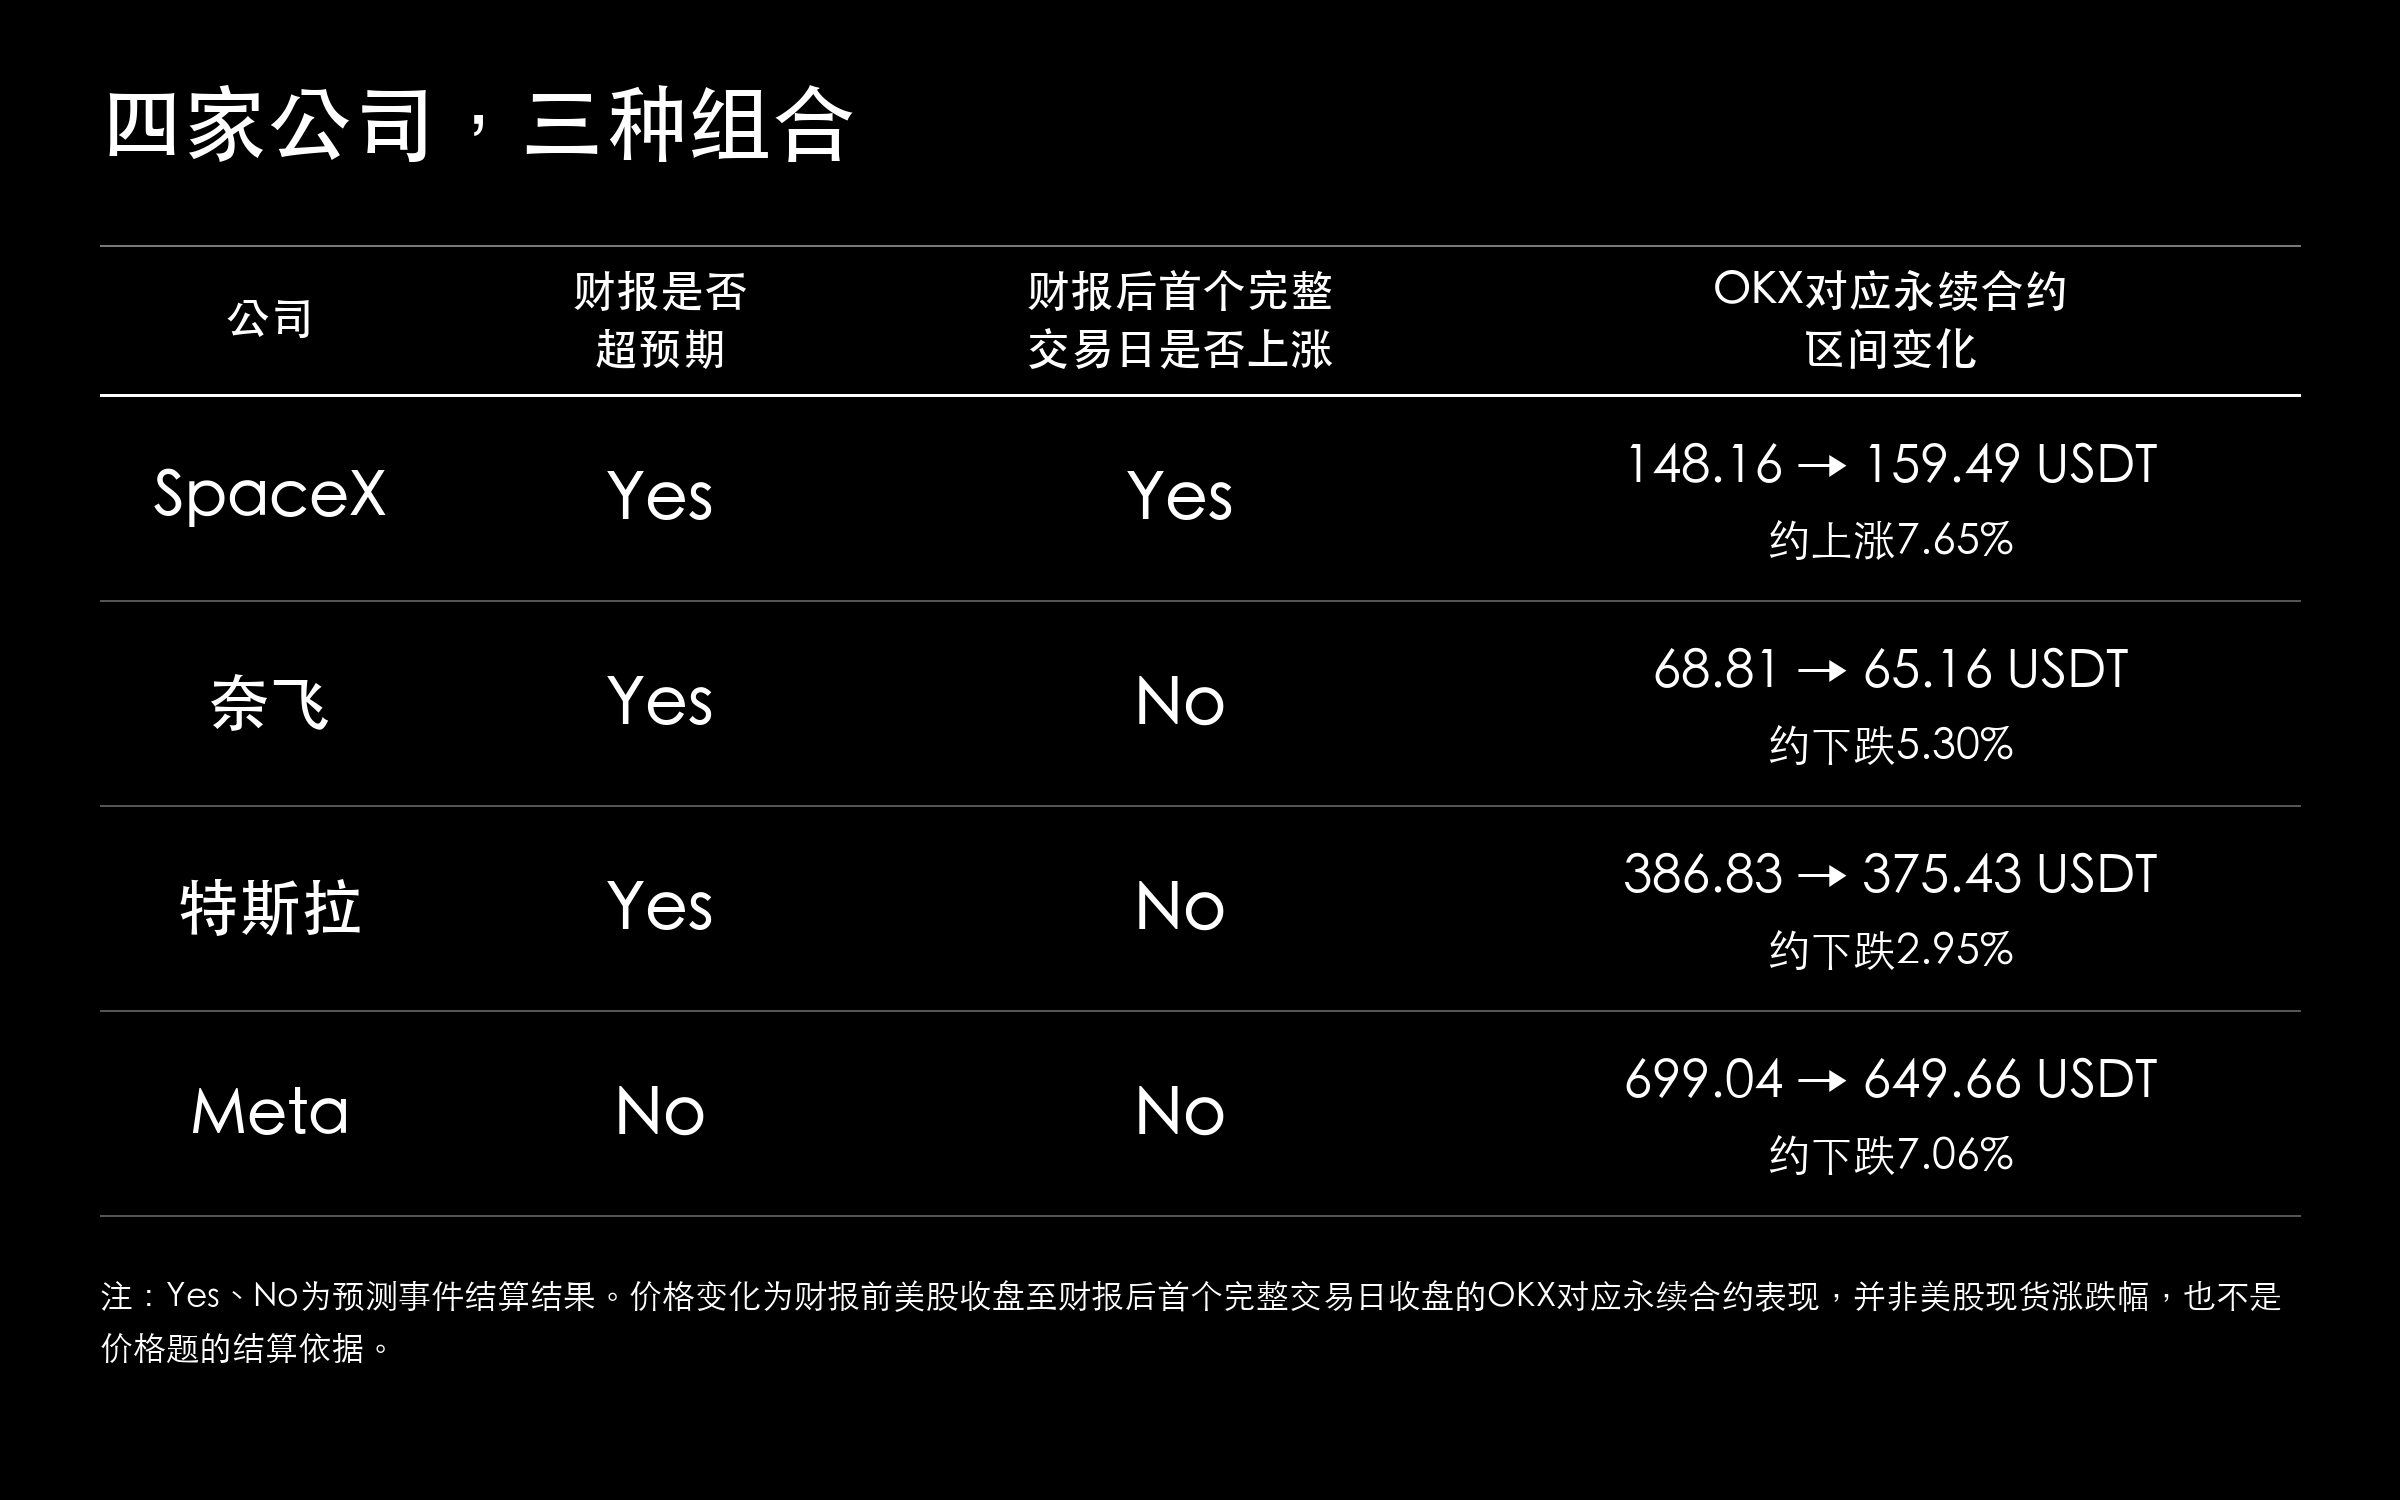
SpaceX的業績和合約價格同向上漲。當季營收146億美元,同比增長161%;淨利潤44億美元,上年同期則虧損約11億美元。不過,營收增長多少與價格上漲多少是兩回事,不能直接拿161%的收入增幅來解釋7.65%的合約漲幅。
另外三家的財報,就沒那麼容易用「好」或「壞」概括了。Netflix每股盈餘同比增長約49%,卻把全年廣告收入預期從約30億美元調低到約27億美元;Tesla季度營收約280億美元,與上年同期幾乎持平,營業利潤卻同比下降約56%;Meta營收增長26%,同時又有訴訟費用和大規模資本投入。
財報過線,為什麼行情還會下跌?
活動中的「超預期」,按題目事先設定的門檻結算。市場對財報的反應,還取決於投資者此前期待了什麼:新業務能否繼續增長,利潤率能否改善,公司會不會上調後續指引。這些期待,未必能用一道每股盈餘題概括。
Netflix的兩項數據就指向了不同的時間段:每股盈餘增長約49%,說的是這一季已經賺到的錢;廣告收入預期下調,說的是後面的生意可能不如原先預計。如果投資者此前買入時,也看好廣告業務的增長,那麼當季利潤達標,並不足以消除這部分擔憂。財報題可以結算為Yes,投資者卻仍有理由重新評估價格。
Tesla的情況則是,題目過線與營業利潤下滑同時發生。投資者還要判斷,營收幾乎沒有增長的情況下,利潤下降會不會持續,以及現在的估值需要怎樣的盈利表現來支撐。對這類公司,達到題目門檻,只完成了財報分析的一部分。
這並不意味著財報後下跌,都可以歸結為「利好已經兌現」。還要回頭看,財報前股價漲了多少、盈利預測有沒有提高、估值是否變貴。有時價格上漲只是跟隨整個板塊。管理層在電話會上的解釋和同期市場變化,也會影響交易。廣告展望與利潤回落提供了分析線索,但要確定它們對跌幅的影響,還需要更多資訊。
利潤之外,還要看投入和回報
Meta的財報還有一個值得細看的地方。按美國通用會計準則(GAAP)計算,其每股盈餘為3.83美元;剔除訴訟相關費用後,則為7.40美元。活動按約定的GAAP口徑結算,研究公司時卻不能只停在這個答案上,還得看利潤變化有多少來自主營業務,有多少來自這筆費用,影響會持續多久。
這筆費用讓兩種每股盈餘出現明顯差距。活動可以按規則給出一個答案,投資者卻需要同時看兩邊:剔除費用後的盈利,有助於觀察經營情況;按GAAP確認的費用,也確實影響了股東收益。不能因為它是特殊項目就忽略,也不能僅憑這一項費用,認定主營業務會持續變差。
Meta當季資本開支約349億美元,自由現金流為負21.2億美元,又提出了另一個問題:收入保持增長,公司還能留下多少現金?自由現金流通常按經營現金流減去資本開支計算,具體以公司披露口徑為準。與每股盈餘相比,它更直接地反映了完成相關投入後的現金情況。
買設備、建資料中心時,現金要先付出去,相關成本卻通常在使用期間逐步計提折舊。這就解釋了為什麼一家公司即便仍在盈利,也可能因為擴張而承受現金流壓力。Meta的財報裡,盈利口徑與資本開支需要一起看,單看每股盈餘,容易漏掉後續增長需要付出的成本。
對於這筆投入,市場接下來要等的是回報。如果新增產能有客戶使用,也能帶來足夠利潤,今天的支出就可能支持未來增長;如果收入遲遲沒有跟上,還要不斷追加資金,投資者就需要重新考慮估值。Meta的財報留下的這個問題,也會延續到後面的AI產業鏈公司。
預測怎樣幫助看行情?
兩類預測放在一起,可以幫助觀察參與者對財報和價格的看法是否一致。預測讀數由交易形成,反映的是當時的傾向,不等於事件真實發生的機率;用戶選擇比例和長期準確率也有各自的統計口徑。它們能提示研究方向,卻不能直接證明股價貴了還是便宜了。
如果財報題明顯偏向Yes,價格題卻沒那麼樂觀,值得關注的就是這部分分歧:參與者是否認為盈利門檻容易達到,卻更擔心後續指引或投入?此前的上漲是否已經反映了好消息?兩題都偏向Yes時,則要看實際財報還有多少超出已有期待的空間。兩題都偏向No,也要考慮此前的下跌是否已經消化了部分擔憂。
看讀數變化,還得記住它發生的時間。財報前一天、公布前一小時和電話會期間,參與者知道的資訊不一樣。假如財報題一直偏向Yes,價格題卻逐漸轉弱,就可以繼續查,期間出現了什麼新資訊。財報公布後才形成的看法,不能算成公布前的預測。
把這些變化連同事前理由記下來,公布後才有具體內容可以核對。財報題錯了,可以查經營預估和會計口徑;財報題對了、價格題錯了,可以查是否高估了市場對好消息的反應,或漏掉了指引變化。即使方向答對,也要分清是公司表現符合預期,還是價格恰好跟著板塊上漲。這樣復盤,才能避免漲後只找亮點、跌後只找問題。
如果把分析用於真實交易,還要單獨考慮入場價格、可能賺多少和虧多少,以及成本和槓桿。上漲機率較大,也可能只漲一點;一旦下跌,損失卻可能更多。所以,答對方向之後,仍然要安排好倉位和退出條件。
「財報大贏家」的連勝考驗
OKX「財報大贏家」活動把財報題和價格題串成了連續挑戰。第一期有700多位選手參與,首輪150位二連勝者中,最後只有3位達到六連勝。三人在同一輪止步,平分10,000 USDT獎勵。名單一輪輪縮短,讓活動有了觀賽懸念,不過,這組連勝結果還不足以說明預測市場長期有多準。
第二期給了參與者一次復活機會:按規則在規定時間內發布帶倉位卡片和觀點的帖子,可以申請復活。但同一天錯兩題及以上,或復活後再錯,就無法繼續晉級。財報題和價格題都要完成,參與者不能只挑自己更有把握的一類。
第二期的Robinhood和SK海力士,財報題都為No,價格題卻不同。Robinhood的GAAP每股盈餘是0.51美元,沒有達到「嚴格高於0.56美元」的要求;調整後每股盈餘雖然有0.60美元,但活動仍按指定口徑結算。Robinhood的價格題也為No,SK海力士的價格題則為Yes。兩家都沒過財報題,價格卻走向了不同方向。
Google的結果也與不少參與者的選擇不同。財報前,OKX中文披露約62%的用戶選擇「超預期」;Alphabet最終公布的GAAP每股盈餘為2.12美元,沒有達到題目規定的「嚴格高於3.10美元」。Google Cloud增長,與集團每股盈餘是否過線,是兩件事。另外,這裡的62%統計的是用戶選擇比例,並非交易形成的預測價格,也不能據此判斷每位參與者為什麼選Yes。
不同公司的題目接連出現,也讓連勝越來越難。串流媒體要看廣告增長,交易平台要看客戶活躍度,儲存晶片還要看需求和價格;這些經營資訊最後又要落到各自的題目口徑上。參與者需要在短時間內切換研究重點,再對財報後的市場反應作出選擇。
據10月30日戰報,第二期3位晉級選手完成了「七連中」,但復活機會都已用完。接下來還有5場財報後首日漲跌預測,三人還不是最終獲獎者。即便此前看對了業績,接下來仍要判斷市場會怎麼反應,而且已經沒有容錯機會。
接下來的財報,看什麼?
接下來的財報中,AI產業鏈仍值得放在一起看。Microsoft、Alphabet和Amazon的雲業務與資本開支,可以幫助了解上游需求。對雲平台而言,買設備是一筆投入;對晶片、儲存和光通訊供應商而言,它又可能成為訂單。Meta留下的投入回報問題,可以沿著這條鏈繼續往下查。
雲平台要看客戶使用量和收入能否跟上投入,供應商要看訂單能否按期交付、最後留下多少利潤和現金。晶片和儲存企業收入增長,還要分清是賣得更多、價格提高,還是高價值產品占比上升。光通訊、算力基礎設施和能源企業,則更需要對照交付進度與資金投入。
花錢、接單、交貨、確認收入和收到貨款,往往不在同一季度。把上下游的數據接起來,才更容易看清增長能否持續,也能解釋為什麼同樣受益於AI,各家公司的財報和價格表現仍有差別。
另一組值得對照的是Coinbase、Circle和Strategy。它們分別涉及交易、穩定幣業務和數位資產價格,行情活躍帶來的影響也不一樣。讀財報時,要分清哪些增長來自業務擴張,哪些只是受當時市場價格帶動。利率和風險偏好是共同背景,具體到每家公司,仍要看自己的收入和資產負債表。
因此,後續財報值得比較的,不只是哪些公司超過了盈利門檻,還包括收入增長有沒有帶來利潤和現金。如果幾項數據走向不同,就繼續查增長來自哪裡、成本增加在哪裡,再看它們是否改變了此前對公司的估值。
小結
從Netflix的「財報過線、價格下跌」,到Robinhood與SK海力士走出的兩種組合,這些案例反覆指向同一個問題:市場交易的不是一張成績單,而是成績單如何改變對未來的判斷。預測事件讓其中一項判斷有了明確門檻;股價則繼續吸收增長指引、估值、資金成本和風險偏好的變化。兩者可以同向,也可以走反。
因此,預測的交易參考價值,不在於給出一條必然盈利的方向,而在於迫使參與者把「業績會怎樣」和「市場會怎樣反應」分開判斷,並在結果出來後逐項核對。接下來的公司越多、行業越分散,這種區分越重要:先讀懂題目和數據,再辨認價格裡已有的預期,最後觀察新資訊如何改變行情。能夠持續留下的,不只是一串Yes或No,更是經得起檢驗、也允許被修正的判斷方法。





