






3天套利11萬刀,Hyperliquid欺詐掛單案冤不冤?


- 核心觀點:Bloomberg報導Hyperliquid上兩帳戶透過疑似Spoofing(欺詐掛單)在原油交易中三日獲利約11.9萬美元,但該行為是中心化交易所長期存在的普遍問題,不應被包裝為鏈上平台獨有缺陷。
- 關鍵要素:
- Solidus Labs監測顯示,3月8日至10日兩帳戶提交超1.7億美元異常掛單,每實際成交1美元約有30美元訂單被撤,獲利約11.9萬美元。
- 鏈上追蹤鎖定主帳戶0xc926…98d3及子帳戶0x2577…4897,主帳戶在上方反覆掛約20萬美元賣單並快速撤單,同時在急跌前後15秒買入約45.8萬美元合約。
- Spoofing手法為:大賣單施壓市場情緒,隱藏的真實買單在另一側接貨,成交後撤走賣單,利用交易者對盤口深度的判斷。
- 美國期貨市場已明確禁止此類行為,Kraken等CEX也長期監控並公開解釋類似操縱手法,本月Kraken上亦出現欺詐訂單案例。
- Hyperliquid訂單、撤單、成交數據公開可查,使外部研究者能還原帳戶行為,而CEX僅展示彙總盤口深度,難以追查掛單主體。
- 文章認為應同等審視各平台的監控與數據披露,而非因鏈上數據更透明就將老問題歸為Hyperliquid特有缺陷。
有人在 Hyperliquid 上掛出大筆原油賣單,看起來準備砸盤,卻在另一邊不斷買入。等交易完成,那些人又把賣單撤走了。
這就是近日 Bloomberg 報導的一場原油交易爭議。
市場監控公司 Solidus Labs 發現,今年 3 月 8 日至 10 日,兩個帳戶提交了超過 1.7 億美元的異常掛單,三天獲利約 11.9 萬美元。其間,每實際成交 1 美元,另一側就有約 30 美元的訂單被撤掉。
Solidus 將這種行為描述為具有 Spoofing 的特徵。Spoofing,即詐欺掛單:把大單擺出來影響別人,真正想做的交易卻藏在另一邊。
Spoofing 固然是違法的,但把它當成 Hyperliquid 獨有的問題,就有些不够意思了。
地址行為
沿著鏈上記錄,可以找到一組與報導高度吻合的帳戶:主帳戶 0xc926…98d3,以及它的子帳戶 0x2577…4897。兩者在這三天的原油交易中,扣除手續費後合計賺了約 11.9 萬美元。
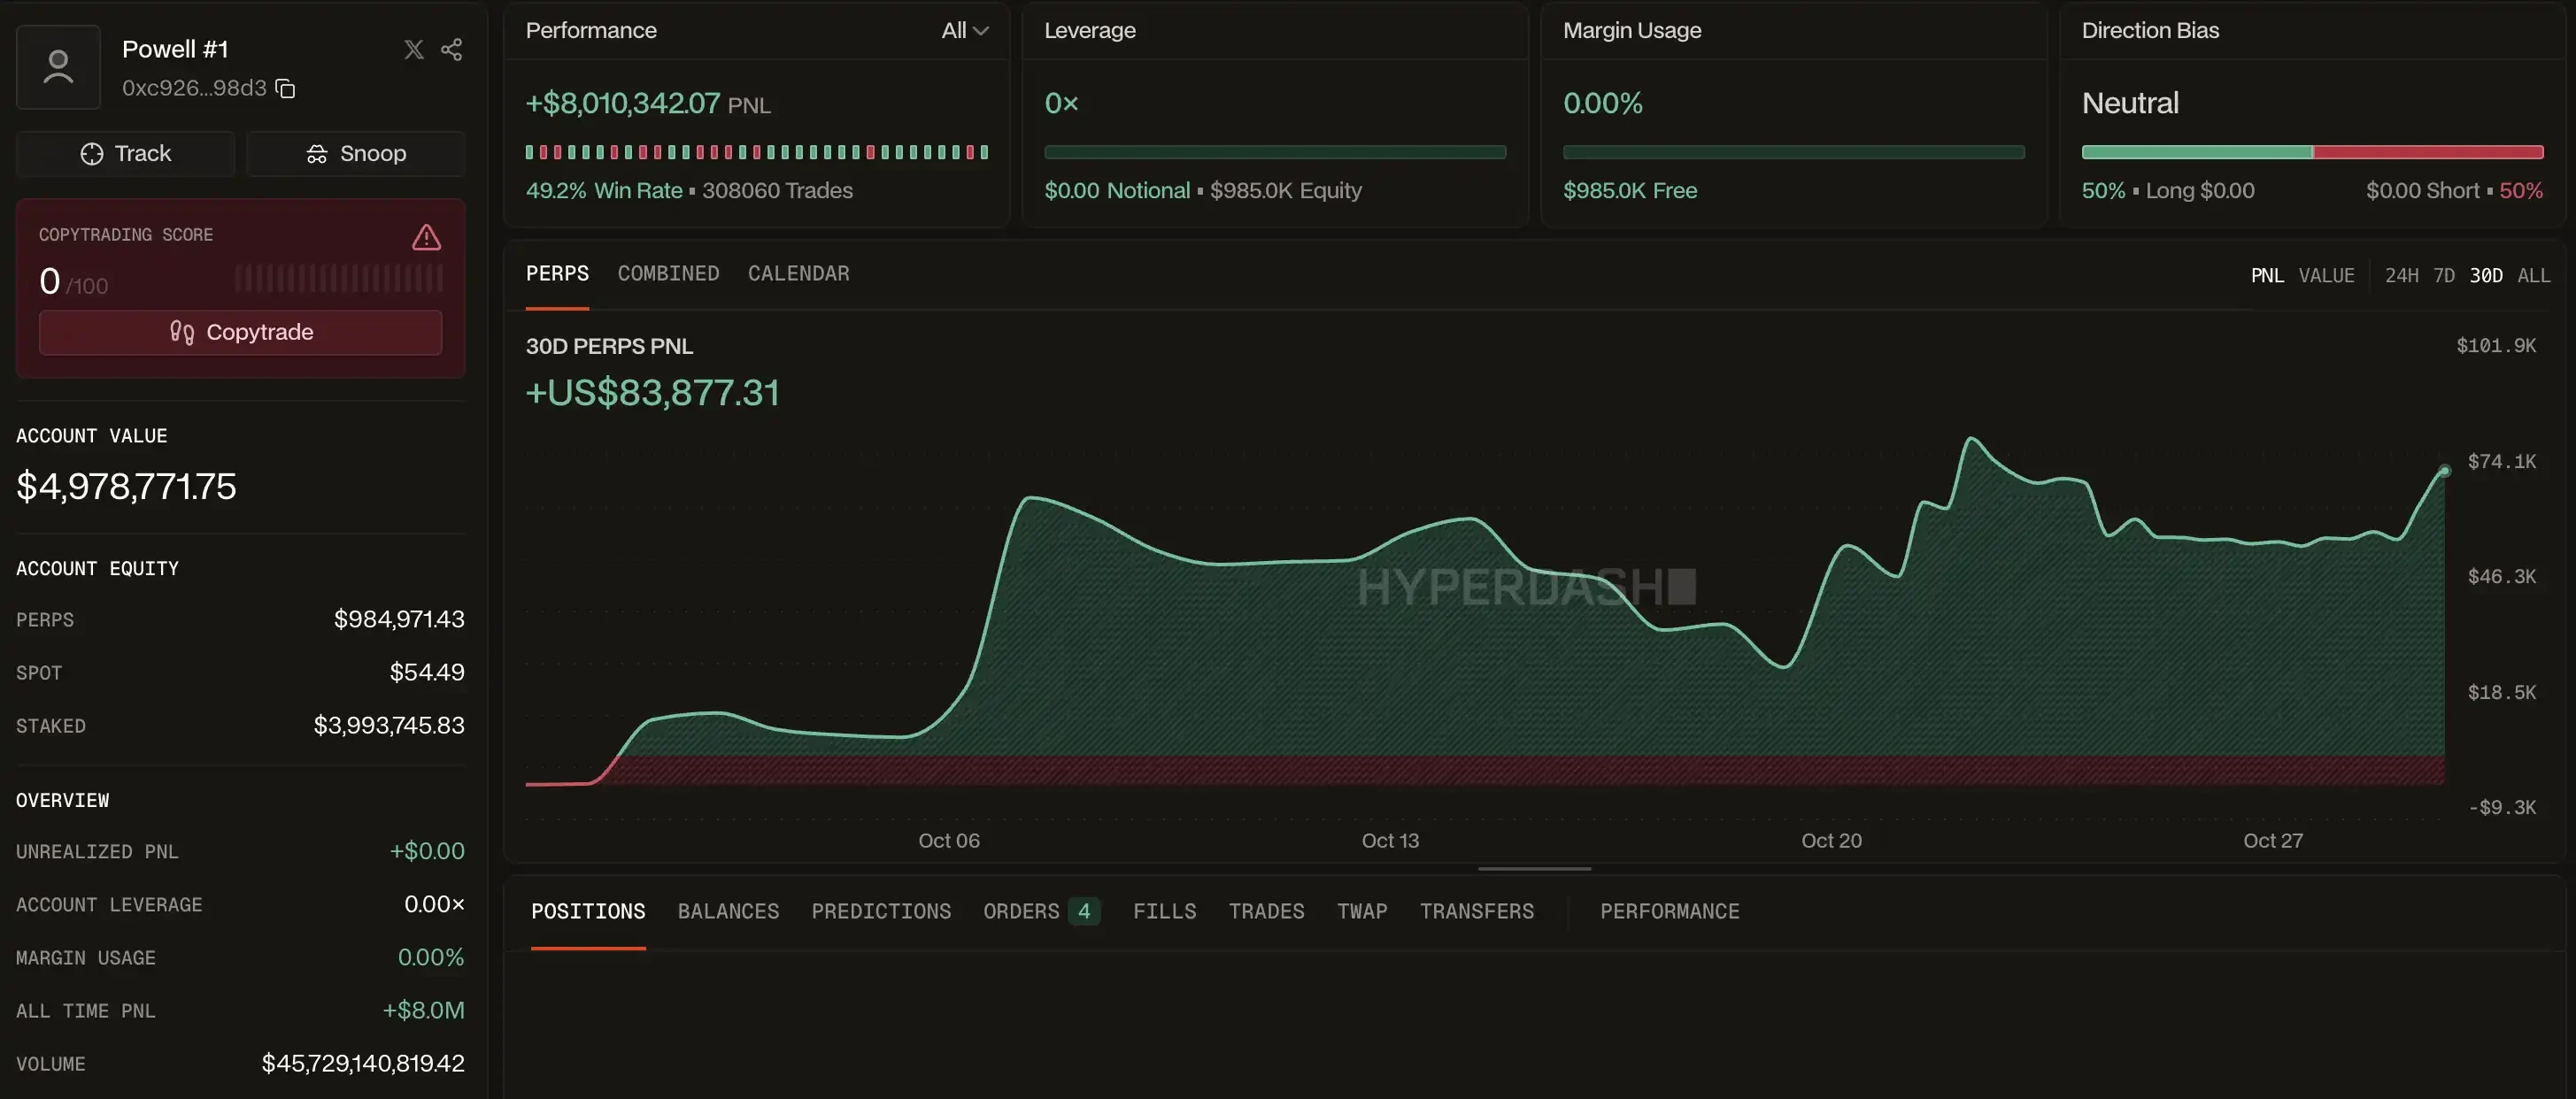
當時,布蘭特價格從約 83.06 美元跌到 81.42 美元,隨後又迅速反彈。主帳戶在價格上方反覆掛出約 20 萬美元的賣單,剛掛出去,又撤回、更新報價、重新掛出。盯盤的人看到的,是上方始終有一大筆原油等著賣。
與此同時,這個帳戶也在買。急跌前後的 15 秒裡,主帳戶實際買入約 45.8 萬美元的原油合約。
子帳戶則把掛單鋪在多個價位:上方掛賣單,下方掛買單,再跟著價格不斷調整。它也在這段急跌中買入了約 1.8 萬美元的合約。
也就是說,大賣單反覆出現時,這組帳戶同時在買入。這種行為顯然是符合 spoofing 的特徵。
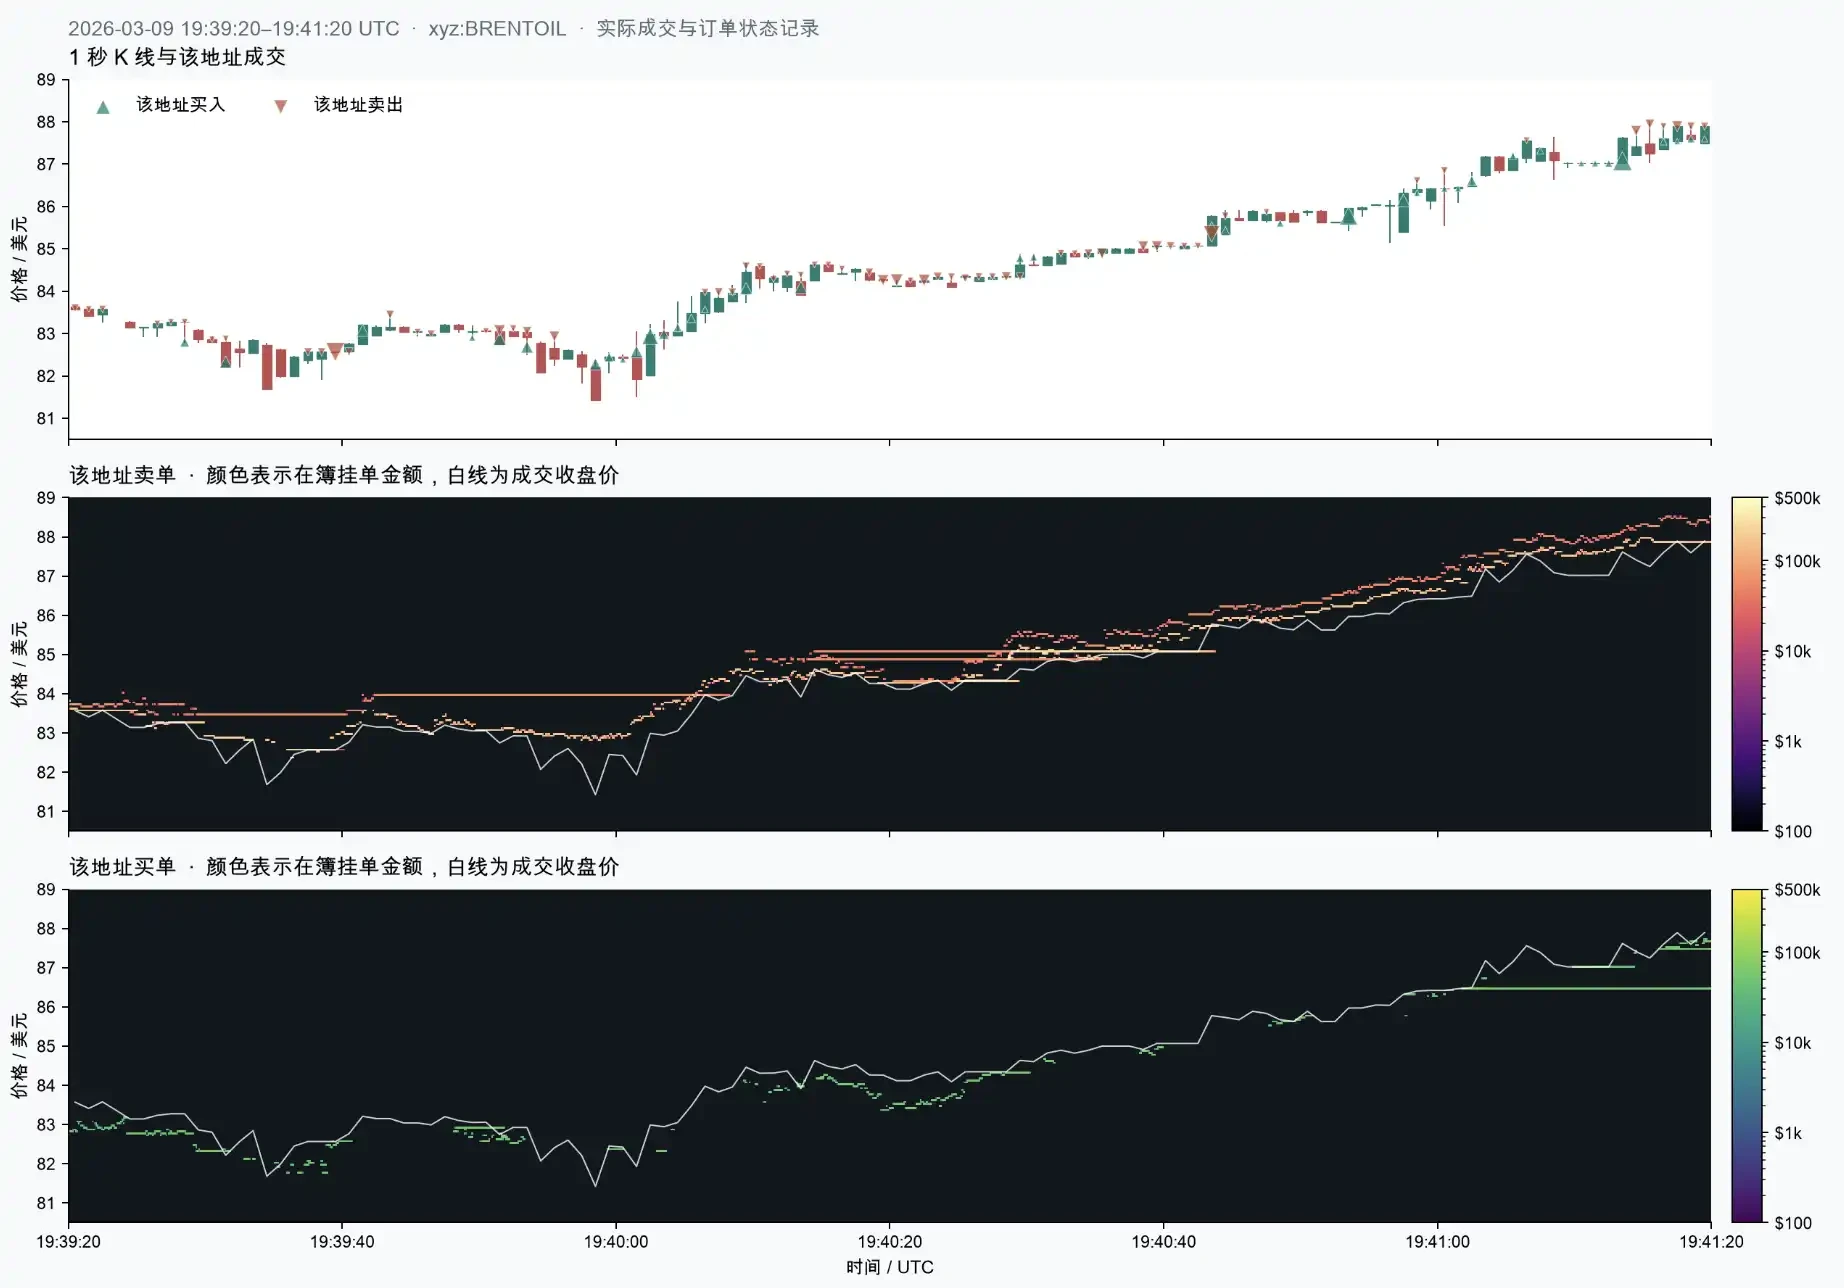
主帳戶 K 線與單地址掛單熱力圖
 子帳戶 K 線與單地址掛單熱力圖
詐欺訂單
假設你準備買入原油,看到價格上方突然出現一筆遠大於其他人的賣單,會怎麼想?
很容易覺得,有大戶急著賣,價格恐怕還要跌。原本想買的人決定再等等,已經持倉的人擔心跌得更多,索性先賣掉。
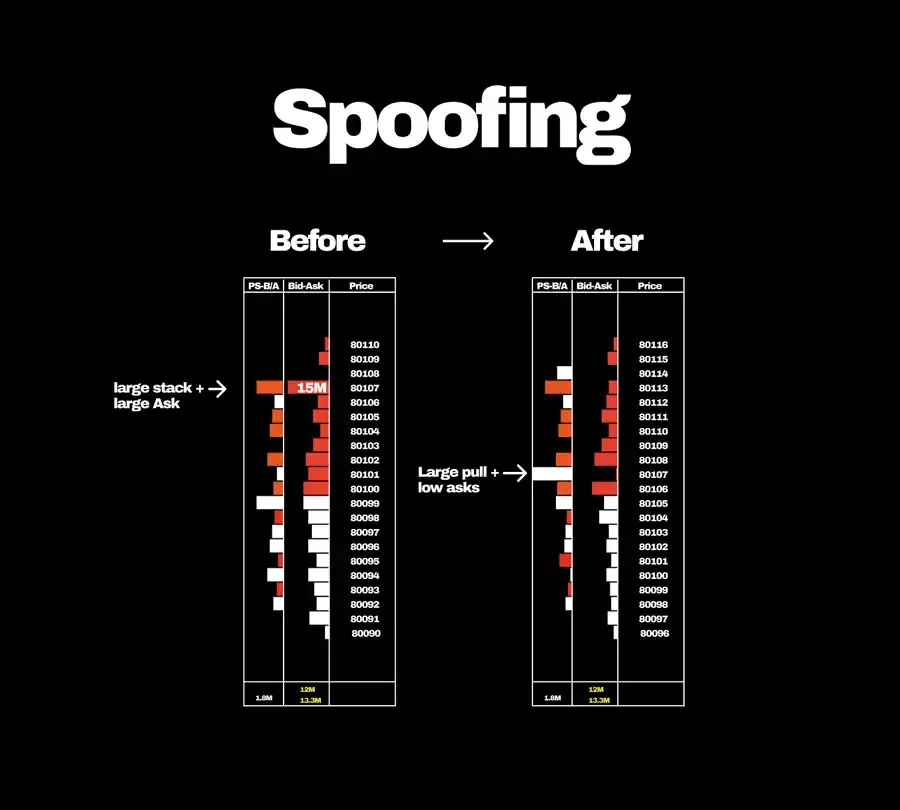
如果那筆大賣單就是為了讓大家產生這種反應,掛單者便達到了目的。他在下方放著真正想成交的買單,等別人主動把合約賣過來,買够以後,再把上方的大賣單撤走。
賣單給市場施壓,買單替自己接貨。
把方向倒過來也一樣。想賣出的人,可以先掛出大買單,讓別人覺得下方有資金托底。有人因此提高買價、追著行情入場,他便趁機賣出,再撤掉那筆大買單。
詐欺掛單利用的,就是人們會從盤口判斷其他人想買還是想賣。普通交易者會看大單,自動交易程式也會根據買賣盤的厚薄(Bid/Ask Depth)調整報價。一筆足够顯眼的掛單,可以讓很多人同時作出反應。
美國期貨市場已明確禁止這類行為,法律關注的關鍵是「下單時就已經打算讓該訂單在臨近成交前撤走,以此誤導市場。」

CEX 的老問題
詐欺掛單的討論,早就出現在中心化交易平台。
Kraken 在官網介紹市場操縱時,直接用「大賣單壓價,低位買入,再撤掉賣單」來解釋這套手法。它還專門監控另一種做法:把訂單分散到幾個相鄰價位,讓一側盤口顯得格外厚,給人很多資金正在買入或賣出的印象。
本月的連續兩個週末,Kraken 上就出現了這些詐欺訂單。這些訂單製造出持續有人買入的感覺,幫助價格往上走。

對相信「大買單牆就是支撐」的人來說,風險就在這裡:你根據那筆訂單決定買入,掛單的人卻隨時可以把它撤走。你已經成交,他只是改了報價。
交易平台把這類行為列入監控,交易者也不斷討論如何識別。這樣的背景下,將詐欺掛單包裝成鏈上交易平台新出現的問題,很難讓人信服。
有時,操縱者真正想賣的資產,甚至不在同一個市場。
在流動性欠佳的週末,大資金經常利用 BTC 的詐欺掛單,讓 BTC 價格緩慢上漲,從而借演算法的幫助拉盤山寨幣,幫助自己退出。
透明的平台,反而成了靶子
Hyperliquid 在這件事上有一個與中心化交易平台不同的地方:訂單、撤單和成交都有公開記錄。
我們能找到這組帳戶,看到它們在什麼位置掛單、什麼時候撤走、最終買入了多少,正是因為這些數據可以被外部研究者查到。
換到中心化交易平台,普通人看到的通常只是彙總後的盤口深度。一堵買牆撤走了,誰掛的?價格另一邊的賣單,又是不是同一個人的?外部觀察者很難把這些問題串起來。
發現異常交易,當然應該追查。平台也應當監控和處理操縱行為。但既然 CEX 同樣面對這類風險,就應該接受同樣的審視。
只盯著 Hyperliquid,把一個橫跨多家交易平台的老問題說成它的特有缺陷,很像是照著箭畫靶子。
真正該追問的是,每家交易平台願意公開多少數據,發現異常後又做了什麼。誰的數據更容易查,就先把誰說成問題最大,這種結論沒有說服力。





