


Global Payments Weekly 2026W43


- 核心觀點:官方數位貨幣正從試點轉向規則與產品落地,穩定幣發行向持牌銀行和央行集中,支付公司被迫轉向分銷、受理與合規層。
- 關鍵要素:
- OCC 於10月21日發布 GENIUS 法案最終規則,2027年1月18日生效,要求1:1儲備、兩日內贖回、獎勵逐案審查。
- 滙豐 RedCoin 於10月23日上線 PayMe,覆蓋超330萬用戶;摩根大通 JPM Coin 於10月19日登陸以太坊主網,僅限獲批機構。
- 泰國央行提出兩類牌照:限定數量發行人與分輪發放的錢包提供商,發行與分銷分離入法。
- 央行 e-CNY 升級為開放智能合約結算層,30家運營銀行支持預付資金託管、薪資與供應鏈金融有條件結算。
- 萬事達卡推出穩定幣風險情報產品,Euronet 與 Fireblocks 提供白標穩定幣卡發行,卡網路轉向合規與受理層。
- 英國擬要求蘋果開放 iPhone 非接觸支付並大幅降費,Apple Pay 對發卡行信用卡交易收費約0.15%,議價格局將變。
1. 本週焦點
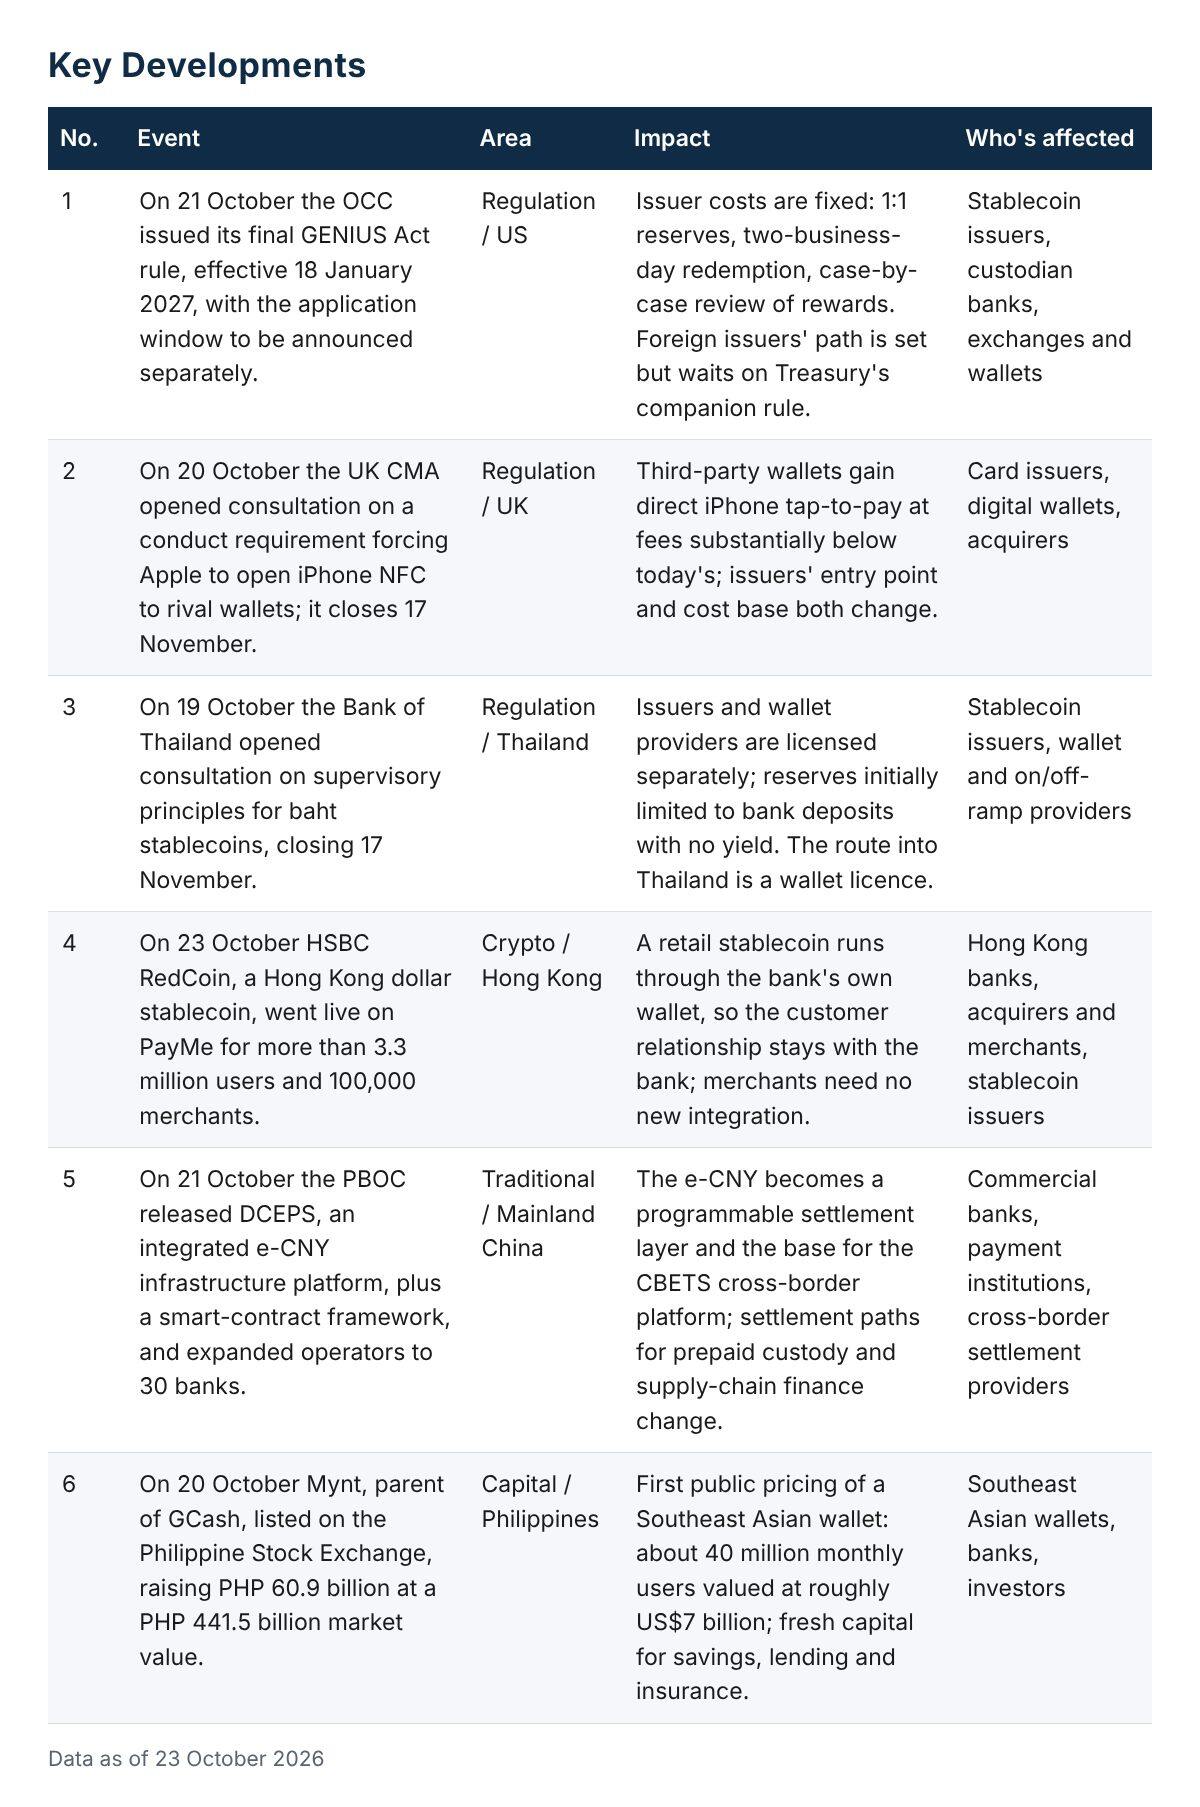
官方資金上鏈本週從試點走向規則與產品。OCC 發布了 GENIUS 法案的最終規則,滙豐將首個持牌零售港元穩定幣正式上線,泰國央行公布了泰銖穩定幣的發牌架構,中國人民銀行則將 e-CNY 升級為開放的智能合約結算層。發行正朝著持牌銀行與央行集中;支付公司則被推向分銷、受理與合規。
第一個信號是速度。10 月 21 日發布的規則將於 2027 年 1 月 18 日生效:一對一儲備、兩個營業日內贖回、獎勵逐案審查。美國的發行人規則手冊如今已經存在;申請窗口則尚未開啟。
第二個信號是銀行正成為穩定幣的零售入口。滙豐 RedCoin 於 10 月 23 日在 PayMe 上線,覆蓋逾 330 萬用戶;摩根大通於 10 月 19 日將 JPM Coin 部署至以太坊主網,僅限獲批機構使用。泰國的提案則限制發行人數量,同時分輪為錢包提供商發牌。發行是俱樂部;分銷則需要牌照。
第三個信號是卡組織與支付處理商正進軍合規與受理層。Mastercard 於 10 月 19 日推出穩定幣風險情報產品,北美先行;同日 Euronet 與 Fireblocks 提供以穩定幣注資的白標發卡服務。發行人有了更多處理商可選。
關鍵數據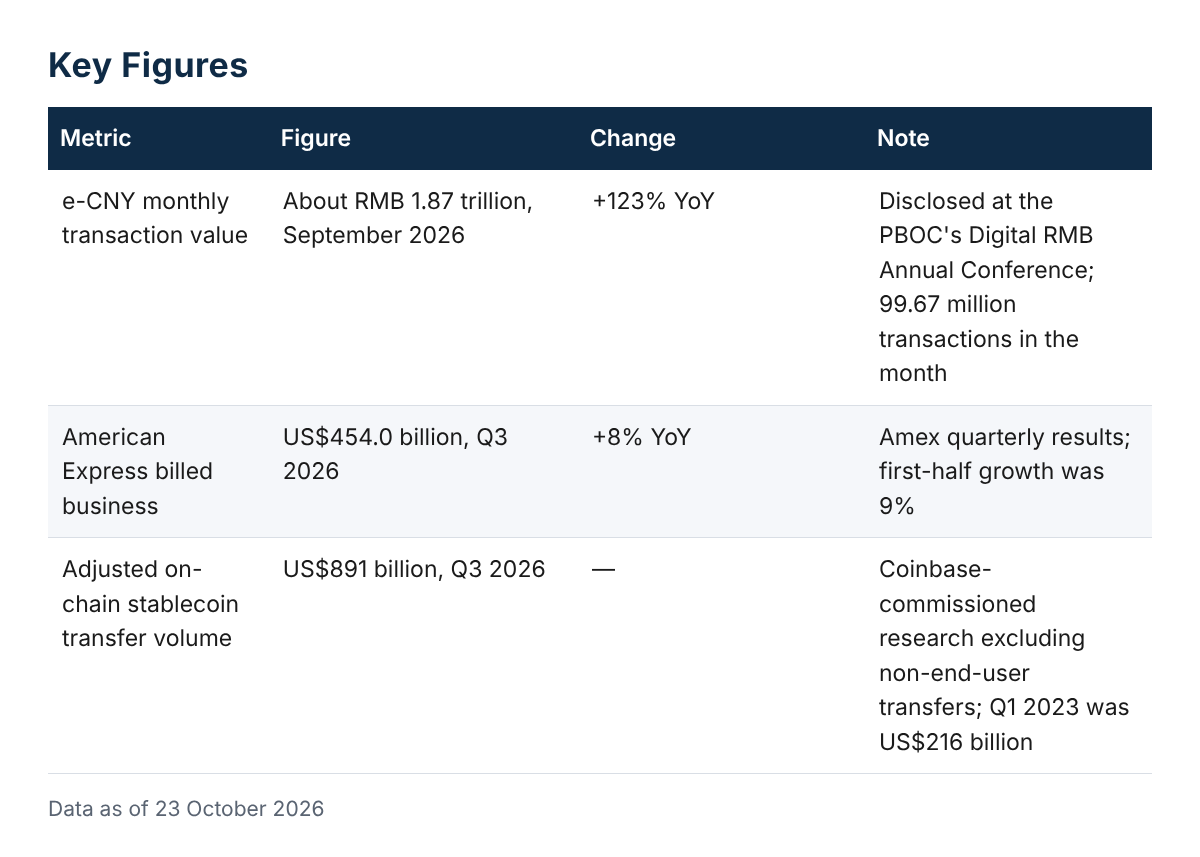
2. 關鍵進展
3. 分析
傳統支付
英國希望蘋果開放 iPhone 非接觸支付並大幅削減其費用。Apple Pay 對發卡機構的信用卡交易收取約 0.15% 的費用;一旦該費用下降,發卡機構與錢包之間的議價能力將發生轉移。在歐盟,Vipps、PayPal 和 Klarna 在蘋果作出承諾後的六個月內推出了自家的 NFC 錢包,英國很可能跟進。發卡機構必須決定自家 App 是否要成為預設入口。
e-CNY 的升級改變了結算層的歸屬。憑藉 30 家運營銀行和開放的智能合約框架,預付資金託管、薪資發放和供應鏈金融可以在央行體系內有條件地完成結算。支付機構在這些場景中的中介收入將縮水,但整合與場景運營仍需有人來做。
加密支付
OCC 的最終規則硬性規定了三項發行人成本:受限的一對一儲備、兩個營業日內的贖回,以及對獎勵的逐案審查。對持牌銀行而言這是一份清單;對依賴現金回饋式獎勵的發行人和交易所而言,現有方案將無法獲得安全港。由於規則將於 2027 年 1 月生效,產品與合規預算必須在本季度敲定。
RedCoin 與 JPM Coin 在同一週上線,顯示了銀行穩定幣的兩條分銷路徑:一是自有零售錢包,客戶與商戶始終不離開銀行;二是僅對獲批機構開放的公鏈。在兩者中,客戶都屬於銀行。第三方錢包與支付公司則被留在受理、出入金與合規環節,而泰國的發牌設計將這一分工寫入了法律。
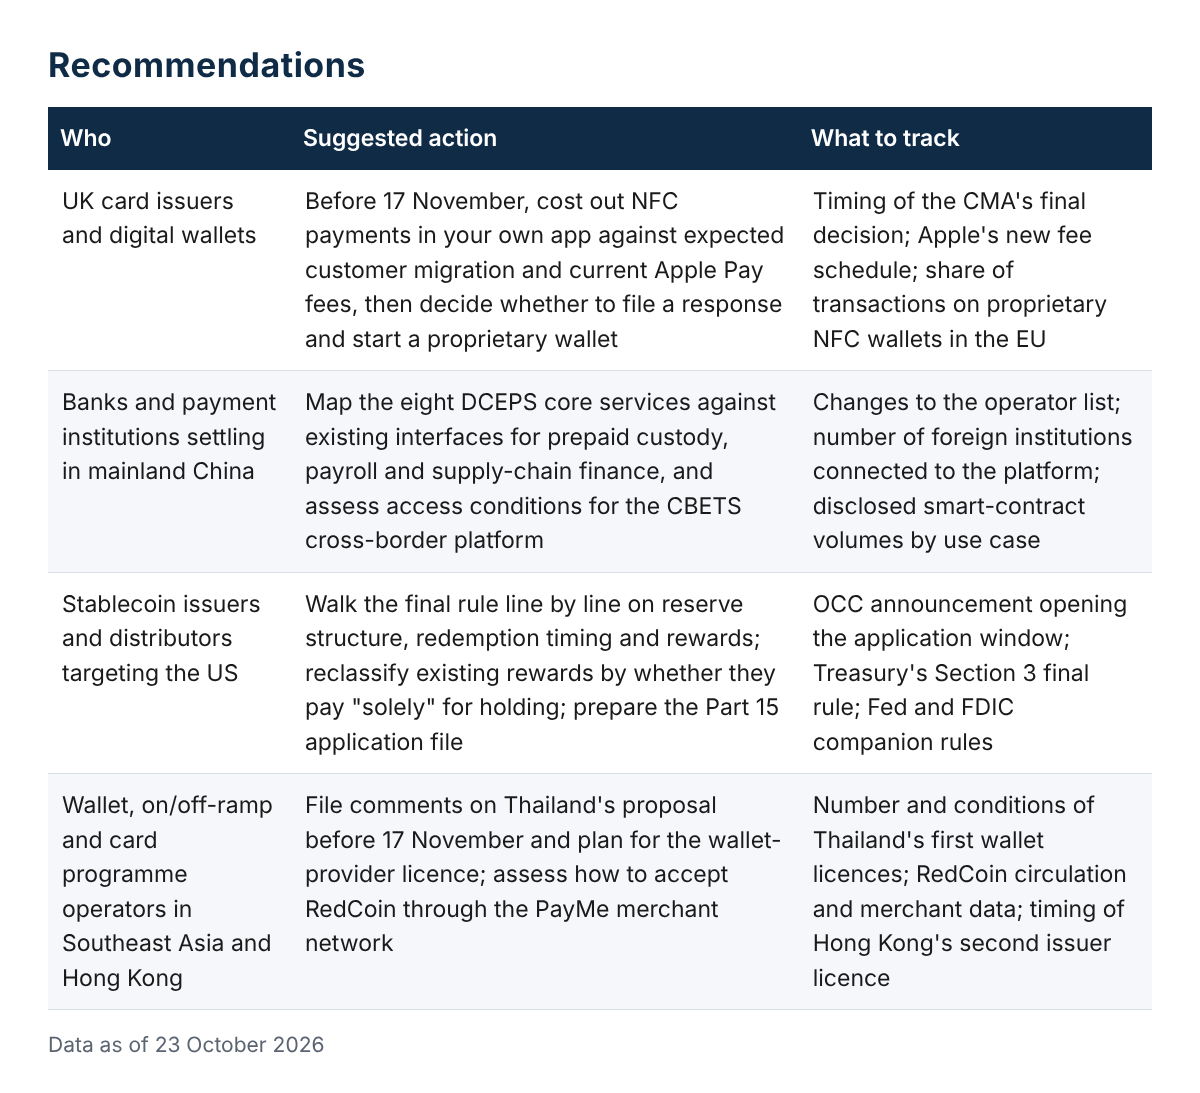
4. 建議
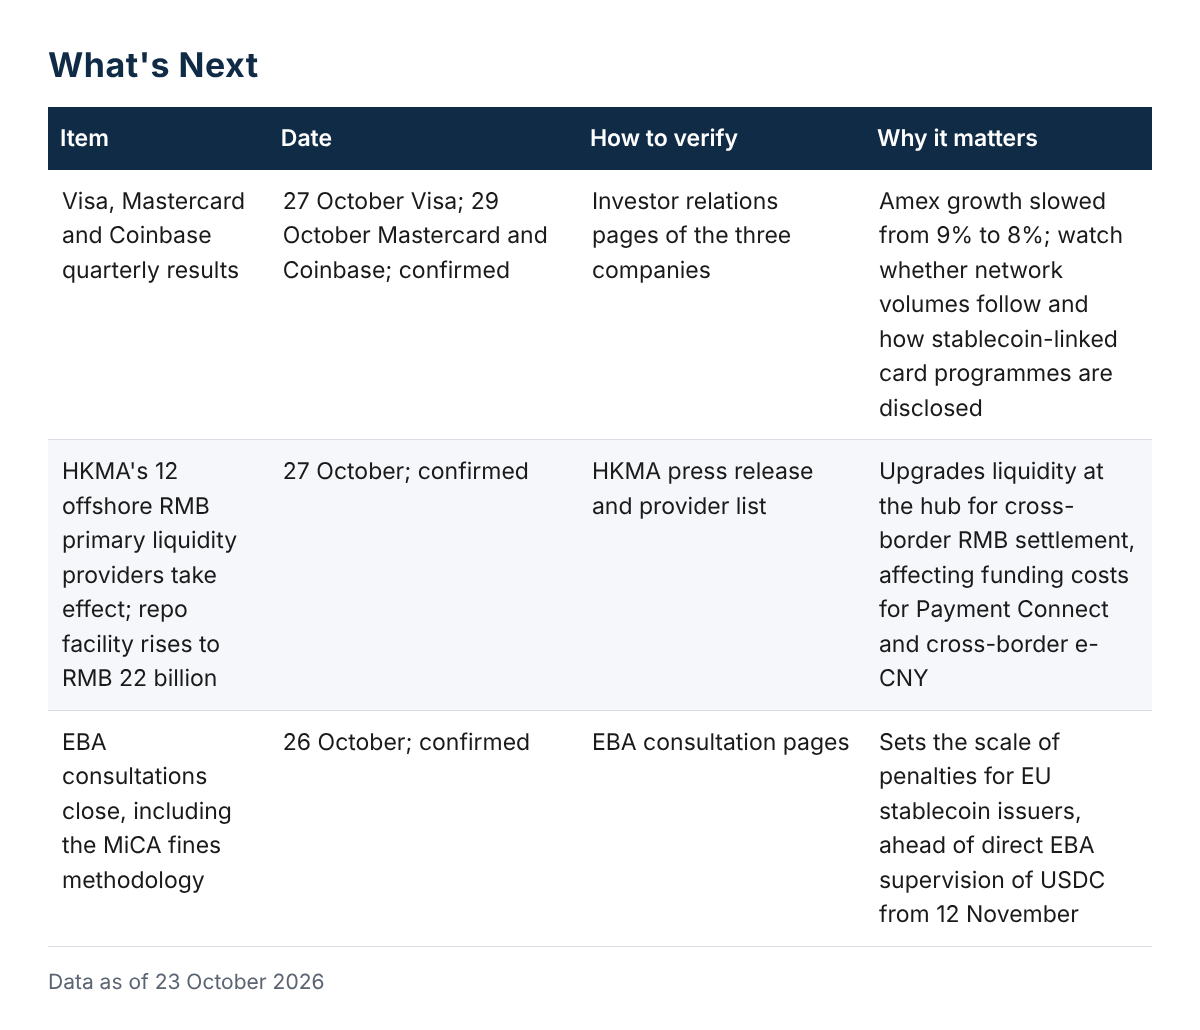
5. 接下來
涵蓋 2026 年 10 月 24 日至 30 日。
6. 深度解析 | 當銀行發行自家穩定幣,支付公司還剩下什麼?
本週的證據
10 月 23 日,滙豐 RedCoin 在 PayMe 上線。發行、錢包、商戶網絡與託管全部位於滙豐內部;儲備為現金並每日披露;該幣不在存款保障計劃之內,一對一贖回依賴發行人的承諾。10 月 19 日,摩根大通將其 JPMD 存款代幣部署至以太坊主網,運行於公鏈之上但僅對獲批機構開放;Kinexys 平台累計處理量已超過 4 萬億美元,這是平台整體數字而非 JPM Coin 的數據。同日,泰國央行提出兩類牌照:數量有限的發行人,以及分輪發牌、不設上限的錢包提供商。
資金如何流動,誰來收費
在 RedCoin 流程中,用戶將港元存款兌換為穩定幣;資金從存款帳戶轉入儲備帳戶,錢包、受理與託管均留在同一家銀行內。銀行賺取的不是手續費,而是客戶關係與對儲備的控制權。在 JPM Coin 流程中,機構將存款轉換為鏈上代幣,在公鏈上與代幣化資產進行結算,再轉換回來;銀行收取機構服務費,鏈僅是場所。兩種情況下,客戶都不會離開銀行。
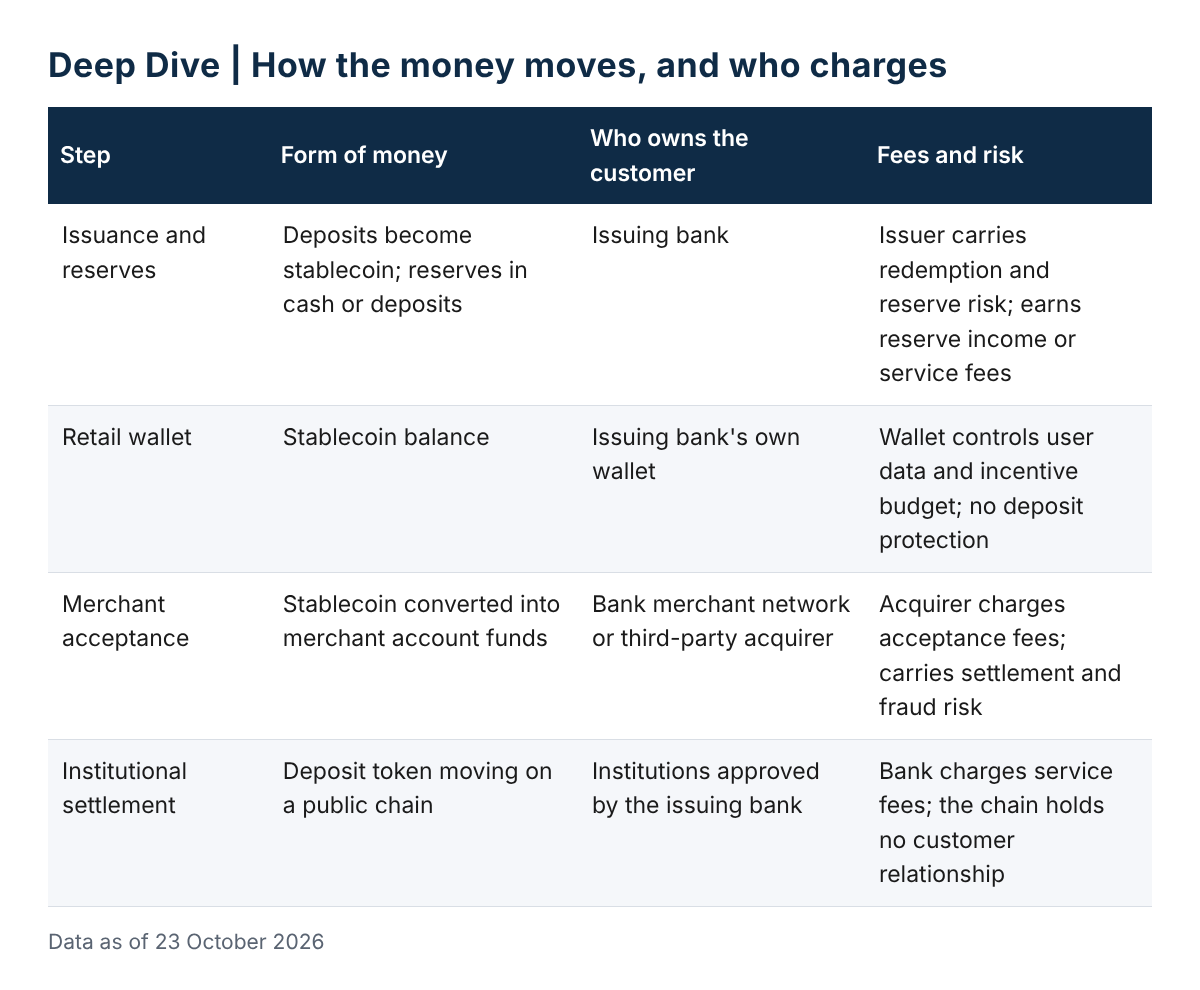
對雙方的意義
對傳統支付公司而言,銀行穩定幣並未動搖受理業務:商戶仍需收單、對帳與爭議處理,而 RedCoin 沿用現有 PayMe 網絡表明該層無需重建。但當銀行將錢包與受理留在內部時,第三方收單機構便只剩商戶側服務。對加密支付公司而言,泰國的設計是最清晰的信號:發行人牌照不會對大多數公司開放;可以爭取的是錢包牌照、出入金通道與合規服務。Mastercard 的新風險情報產品正是在爭奪同一位置。
缺失的證據
RedCoin 首週的商戶交易量、開通率與平均餘額均未披露,而分階段開通錢包意味著早期數字不會反映穩定狀態。JPM Coin 在以太坊上的獨立交易量尚未公布。泰國首批錢包牌照的數量與條款有待最終規則確定,香港第二家發行人的時間表也不明朗。
如何驗證
關注三個數據點:披露的流通量在啟動激勵結束後是否持續增長;商戶是否將穩定幣結算列為獨立的對帳項目,而非併入卡帳單;以及發行人之外是否有任何錢包或收單機構接入同一種幣。滙豐已承諾每日披露;第三點只有在泰國發出首批錢包牌照後才能觀察到。
7. 全球動態
新加坡:10 月 23 日,MAS 宣布馬來西亞國家銀行與泰國央行加入其跨境數位貨幣結算倡議 BLOOM,同時新增九家行業成員,包括 Visa、Mastercard、Airwallex、Nium 和 Ripple。
韓國:10 月 23 日,韓國央行表示將於今年與政府共同提出《外匯交易法》修訂案,將穩定幣作為跨境支付工具加以監管。
日本:10 月 21 日,JPYC、SBJ 銀行與 LINE NEXT 簽署諒解備忘錄,測試以 JPYC 作為從銀行帳戶為數位錢包充值的橋樑。
歐洲:10 月 20 日,Checkout.com 在英國和歐洲經濟區推出面對面支付;同日,Google Cloud 倫敦區域故障導致 Revolut、Lloyds 和滙豐的卡支付中斷數小時。
阿聯酋:10 月 22 日,Ziina 獲得阿聯酋央行頒發的第三類零售支付服務牌照,涵蓋商戶收單與境內轉帳。
彙編自公開報導與官方公告;分析與建議僅代表編輯團隊觀點。





