






再融6.3億美元,Strive接棒Strategy成BTC發動機


- 核心觀點:Strive在比特幣下行、同行放緩增持的背景下,透過發行永續優先股融資逆勢大舉買入比特幣,兩週內增持7,356枚升至上市公司持倉第四,但其高息優先股帶來的現金義務與浮虧風險不容忽視。
- 關鍵要素:
- Strive三週買入量逐週放大至4,045枚,持倉達36,818枚,超越MARA升至第四,距第二的Metaplanet差約7,182枚。
- 融資不靠債務而靠永續優先股:SATS以每股90美元發行700萬股、固定股息15%(實際收益率約16.7%),募資約6.3億美元。
- 近兩週買入量約為Strategy的13–15倍,但持倉規模僅為後者的二十分之一;Strategy重心已轉向回購優先股與資本結構管理。
- Metaplanet同期不買幣,募資用於償還約236億日圓比特幣抵押貸款及回購股票,借款佔淨資產價值17.7%已超自設上限。
- 風險包括:兩隻優先股年股息支出約2.8億美元、高位買入造成浮虧、優先股索償順位稀釋每股比特幣價值,以及約23.1%流通股被做空。
原創 | Odaily 星球日報(@OdailyChina)
作者|jk
過去一年,比特幣持續下跌,加密財庫公司的故事也不再是一路買入。Strategy 最近兩週每週只買 250 至 267 枚,Metaplanet 把新募的資金用來還貸和回購股票。就在這樣的背景下,Strive(NASDAQ:ASST)在兩週內買入 7,356 枚比特幣。
Strive 總部位於美國達拉斯,由 Vivek Ramaswamy 聯合創辦,現任董事長兼 CEO 為 Matt Cole。公司在 2025 年 9 月透過與 Asset Entities 合併上市,隨後收購了 Semler Scientific,並自稱是首家上市的資產管理型比特幣財庫公司,以「每股比特幣數量」的增長作為資本配置的基準。它的融資方式也與同業不同,不靠債務,而是發行永續優先股,先有浮動利率、按營業日派息的 SATA,現在又添了固定利率的 SATS。
隨著近期的增持,Strive 持倉增至 36,818 枚,超過 MARA Holdings,升至上市公司持倉榜第四,距第二位的 Metaplanet(44,000 枚)差 7,182 枚。10 月 15 日,公司以每股 90 美元定價發行 700 萬股 15% 固定股息優先股 SATS,募資約 6.3 億美元,10 月 20 日交割。CEO Matt Cole 稱,目標是年底前成為第二大公開持有人,但新募資金是否全部用於買幣,公司並未作出承諾。
年底超過 Metaplanet,平均每週需買入約 700 枚 BTC
根據Strive 向 SEC 提交的 8-K,過去三週,Strive 的週度買入量逐週放大:9 月 28 日至 10 月 2 日買入 2,000 枚,隨後一週 3,311 枚,最近一週 4,045 枚。最近一週的買入分兩筆:10 月 12–13 日買入 2,822 枚(約 2.35 億美元),10 月 14–16 日買入 1,223 枚,均價約 81,734 美元,兩筆合計均價約 82,803 美元。
分週來看,9 月 28 日至 10 月 2 日一週,Strive 的買入均價約 84,422 美元,買後持倉 29,462 枚;10 月 5–9 日一週,均價約 84,500 美元,持倉增至 32,773 枚;10 月 12–16 日一週,均價約 82,803 美元,持倉增至 36,818 枚。三週的買入資金來源各不相同:第一週主要來自 SATA 發行,第二週來自 SATA 的 ATM 增發,第三週則來自認股權證行權。
據 BitcoinTreasuries 統計,Strive 目前排名第四,比第五的 MARA 多 1,241 枚,距第二的 Metaplanet 還差約 7,182 枚。
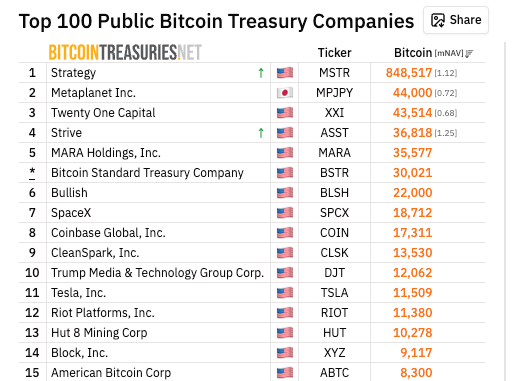
目前持倉排行榜,來源:Bitcoin Treasuries
從持倉榜來看,Strategy 以 848,517 枚居首;Metaplanet 持有 44,000 枚,Twenty One Capital 持有 43,514 枚,分列第二、第三;Strive 的 36,818 枚排第四;第五位的 MARA Holdings 持有 35,577 枚。而在 2025 年底,Strive 的持倉還只有約 7,500 枚。
根據 The Block 測算,Strive 若想在年底前超過 Metaplanet,平均每週需買入約 700 枚。
而排在第二的 Metaplanet 眼下並不買幣。10 月 13 日,該公司宣布發行 520 億日圓零息可轉債,所募資金用於償還約 236 億日圓的比特幣抵押貸款,並拿出約 283 億日圓回購股票,不用於增持比特幣。截至 9 月底,其借款佔比特幣淨資產價值的 17.7%,已超過公司自設的 10% 上限。此外,該公司第三季度先賣出 1 萬枚、再買回 1.1 萬枚,淨增 1,000 枚,藉此超過 Twenty One 升至第二。
融資靠 SATS:15% 固定股息,有效收益率約 16.7%
10 月 13 日,Strive 啟動 SATS 發行,原計劃發行 500 萬股;10 月 15 日晚,公司將規模上調至 700 萬股,並定價為每股 90 美元,募資總額約 6.3 億美元,由 Barclays 和 Cantor 牽頭承銷。發行於 10 月 20 日完成交割,SATS 已在納斯達克掛牌。
SATS 按 100 美元面值計算,年化累積股息率為 15%,按日計提,首次派息日為 11 月 9 日。以 90 美元的發行價計算,實際收益率約為 16.7%;按 7 億美元的總面值計算,每年需支付股息約 1.05 億美元。
Strive 的納斯達克時刻
交割時,公司按每股 22.50 美元(相當於 18 個月的股息)向股息儲備注資,合計約 1.575 億美元(按 700 萬股折算)。
清償順位上,SATS 次於 Strive 此前發行的浮動利率優先股 SATA,優先於普通股。Cole 強調,與 SATA 不同,SATS 沒有目標交易區間。發行完成後,Strive 的資本結構約為 28 億美元普通股、14 億美元 SATA 和 7 億美元 SATS,沒有債務。
本文按最保守口徑估算(非公司披露數據):6.3 億美元扣除約 1.575 億美元儲備金後,剩餘約 4.7 億美元,以比特幣約 8.3 萬美元的價格計算,最多可買入約 5,700 枚。即便全部用於買幣,持倉也只能增至約 42,500 枚,仍低於 Metaplanet 的 44,000 枚,還需要 SATA 的銷售收入和其他資金來補足。
SATS 的推出與認股權證到期直接相關。Strive 此前有一批行權價 27 美元、對應 15,255,900 股的傳統認股權證,最後一批已於 10 月 13 日到期作廢。10 月 12 日和 13 日的集中行權為公司帶來約 3.69 億美元,並新增約 1,370 萬股 A 類普通股。Cole 表示,認股權證出清之後,正是推出第二隻優先股的合適時機。
至於募得的資金,公司列出的用途包括買入比特幣及相關產品、購置創收資產,以及回購普通股或 SATA,但並未說明多少用於買幣,也沒有給出時間表。公司在 8-K 中另有一句目標:只要比特幣低於 10 萬美元,管理層就力求把放大比率維持在 60% 以上。
與 Strategy 相比:買入量約為後者的 13–15 倍
近兩週,Strive 的週度買入量遠超 Strategy。10 月 5–11 日,Strive 買入 3,311 枚,Strategy 買入 250 枚,前者約為後者的 13 倍。10 月 12–18 日,Strategy 的 8-K 顯示其買入 267 枚,均價約 82,900 美元,持倉 848,517 枚(ChainCatcher 轉述 8-K),而 Strive 同期買入 4,045 枚,約為其 15 倍。需要說明的是,這裡比較的是兩週的買入量,而非持倉規模:Strategy 的持倉仍是 Strive 的 20 多倍。
Strategy 的重心已轉向資本結構管理。其 10 月 19 日的 8-K 顯示,董事會將優先股回購授權額度從 20 億美元上調至 30 億美元,截至 10 月 18 日尚餘 11.6 億美元;10 月 5–11 日當週,它回購了 1.924 億美元的 STRC。今年夏天,Strategy 還曾出售比特幣,用於回購 STRC 和支付優先股股息(見其 7 月 6 日和 8 月 10 日的 8-K)。
Strive 走的是另一條路:以優先股融資買幣,同時不舉債。其槓桿來自 SATA 和 SATS 兩層永續優先股,而非可轉債。Strive 曾以約 13 億美元的全股票交易收購 Semler Scientific,交易已於 2026 年 1 月完成,這是首例上市比特幣財庫公司收購同類公司。Strive 由 Vivek Ramaswamy 聯合創辦,在 2025 年 9 月上市並宣布併購之前,僅持有約 70 枚比特幣;據公司披露,今年以來其 BTC 收益率已達 63.2%。
風險與爭議:硬性現金義務與浮虧
首先是現金壓力。優先股可以理解為介於股票和債券之間的融資工具:公司承諾按約定比例定期給投資者發股息,而且要先付優先股股息,才輪得到普通股。SATS 的股息率固定為 15%,並且不可轉換,也就是投資者不能把它換成普通股、分享股價上漲,所以這筆錢本質上更像高息借款,無論比特幣漲跌,公司每年都得拿出約 1.05 億美元現金。
公司已發行的另一隻優先股 SATA 約有 1,350 萬股(10 月初披露),按每股 100 美元的面值算約 13.5 億美元;它的股息率不固定,由公司調整,9 月時約為 13%。兩隻優先股合計,每年的股息支出約 2.8 億美元(本文估算)。公司事先留出了相當於 18 個月股息的現金作為備用金,短期內不愁沒錢付,但備用金用完之後,仍要靠新融資或經營收益來覆蓋。
其次是浮虧。浮虧指帳面上的虧損:只要比特幣沒賣出,虧損就沒有真正兌現,但按現價算,手裡的比特幣值的錢已經比當初花的少。比特幣較去年 10 月約 12 萬美元的高點已大幅回落,Strive 持倉的市值低於買入成本,主要是此前在高位買入的部分拖累了整體。公司近期的買入價在 8.1–8.5 萬美元之間,而比特幣現價約為 8.2–8.4 萬美元,也就是說,最近這幾週買入的部分基本持平。
再者是優先股的索償順位。索償順位指公司出問題時先還誰的錢:優先股股東排在普通股股東之前,所以優先股發得越多,買公司股票的普通股股東排隊越靠後,分到的也越少。公司最看重的指標是「每股比特幣數量」,即平均每股對應多少比特幣,但公司自己也提示,這個數字並未反映優先股帶來的更高順位債權,因為這些比特幣裡有一部分要先滿足優先股股東。9 月 30 日,SATA 的面值約佔比特幣價值的 55.3%,也就是每 100 美元比特幣,約有 55 美元要先對應優先股,這一比例尚未計入 SATS。另外,公司在 10 月初披露了一項最多 5 億美元的 SATA 回購額度,意思是公司可以花錢把自己發行的優先股買回來,少付股息;但這筆額度比當時披露的現金多出約 2.1 億美元,是否動用也尚不明確,而且回購花的錢,就不能再用來買幣。
最後是做空壓力。做空是向券商借來股票先賣掉,等股價跌了再買回來歸還,賺取差價,也就是押注股價下跌。9 月數據顯示,約 23.1% 的流通股被賣空,相當於每四五股裡就有一股被人押注下跌。Cole 稱,ASST 被做空的程度超過標普 500 中的任何一家公司,並把 10 月的行情形容為空頭與認股權證持有人之間的較量。認股權證是一種以固定價格(這裡是 27 美元)買入公司股票的權利,持有人希望股價站上這個價格,空頭押注的方向則相反。
華爾街方面,追蹤該股的 5 家券商均給予買入評級。
接下來值得關注的是 10 月 26 日晚公布的 8-K,這將是 SATS 於 10 月 20 日交割後的首份買入披露,可以看出新募資金有多少真正流入比特幣。再者,11 月 9 日,SATS 將首次派息,這是檢驗固定股息能否按時兌付的重要節點。此外,5 億美元的 SATA 回購額度會不會動用,也將影響公司可用於買幣的現金。





