






8萬關卡暗流湧動:兩大催化劑逼近,比特幣變盤倒數計時


- 核心觀點:比特幣在80K附近獲ETF與財庫成本線支撐,但上方85K-87.5K三重阻力壓制,市場處於區間震盪,方向取決於能否站穩87.5K或跌破80K。
- 關鍵要素:
- 美國現貨ETF與比特幣財庫公司平均成本線集中在80K-81.5K,10月15日下探80.1K後買盤迅速回補。
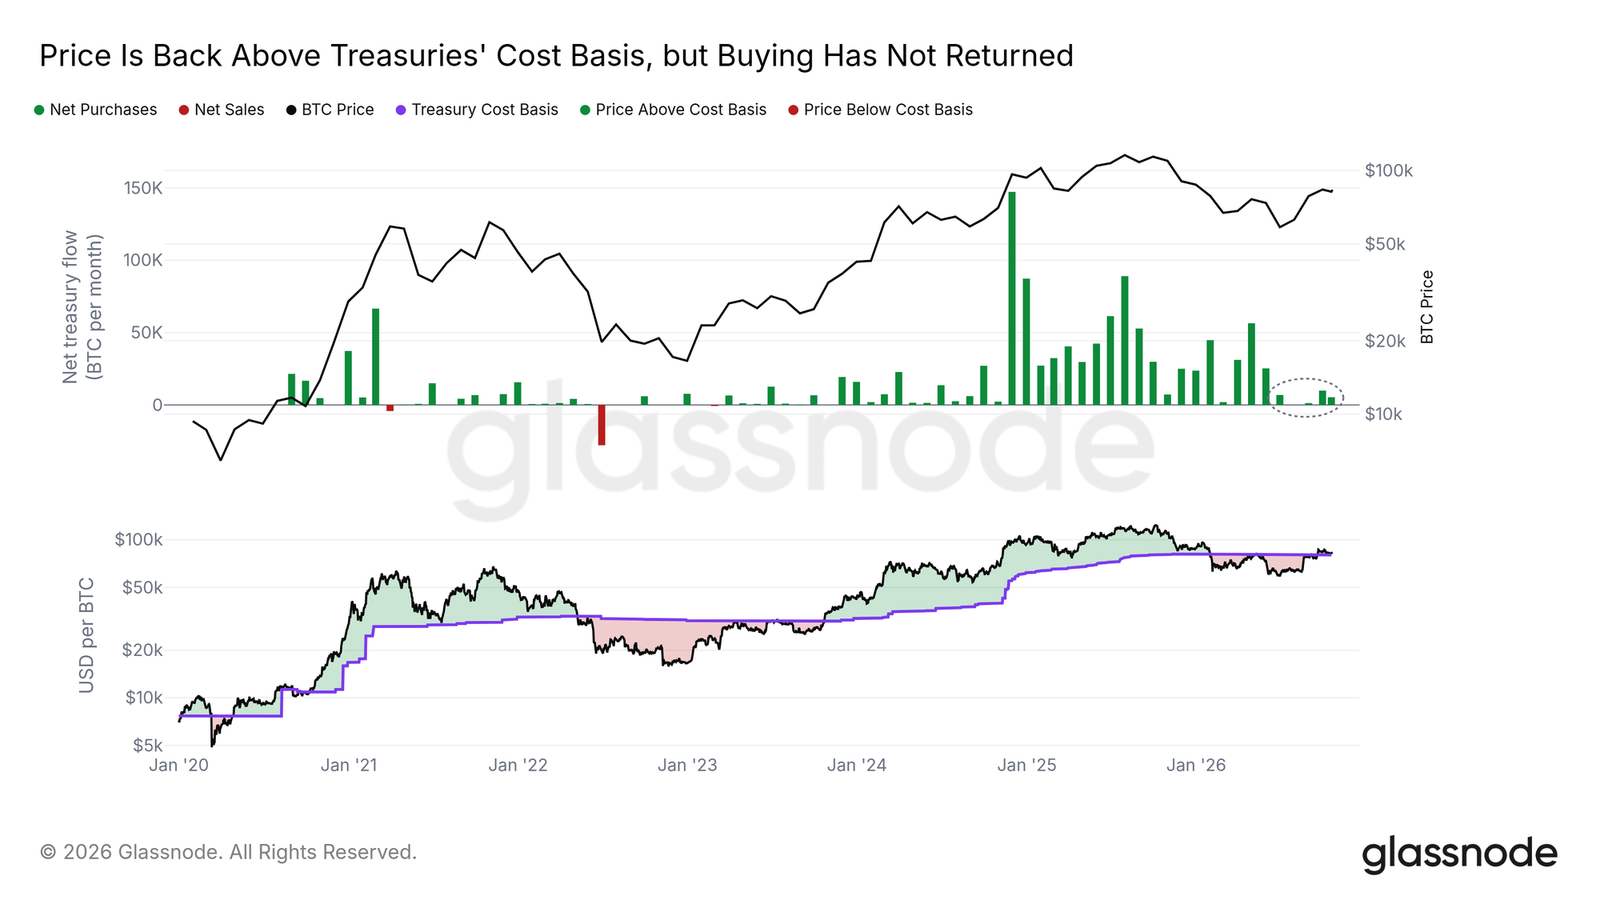
- 財庫公司購買力大幅萎縮,6月以來月增持量不足2024年11月峰值的十分之一。
- 上方阻力疊加:6-12個月買家成本線86.7K、幣安現貨賣單牆及85K/87K最大清算簇。
- ETF單日流入6.53億美元但成交量僅為一年前四分之一,需求擴散尚不確認。
- 美聯準會10月28日利率決定與MSCI 11月11日指數移除名單(涉Strategy)為潛在破局事件。
- 山寨幣槓桿降溫,資金費率高於中性水平的幣種佔比從25%降至不足5%,但未平倉合約僅降5%。
- 交易所BTC儲備整體變薄,11家大型交易所中6家同比減少,其餘10家中位數降6.4%。
原文作者:Frederik Theissen,Glassnode
原文編譯:AididiaoJP,Foresight News
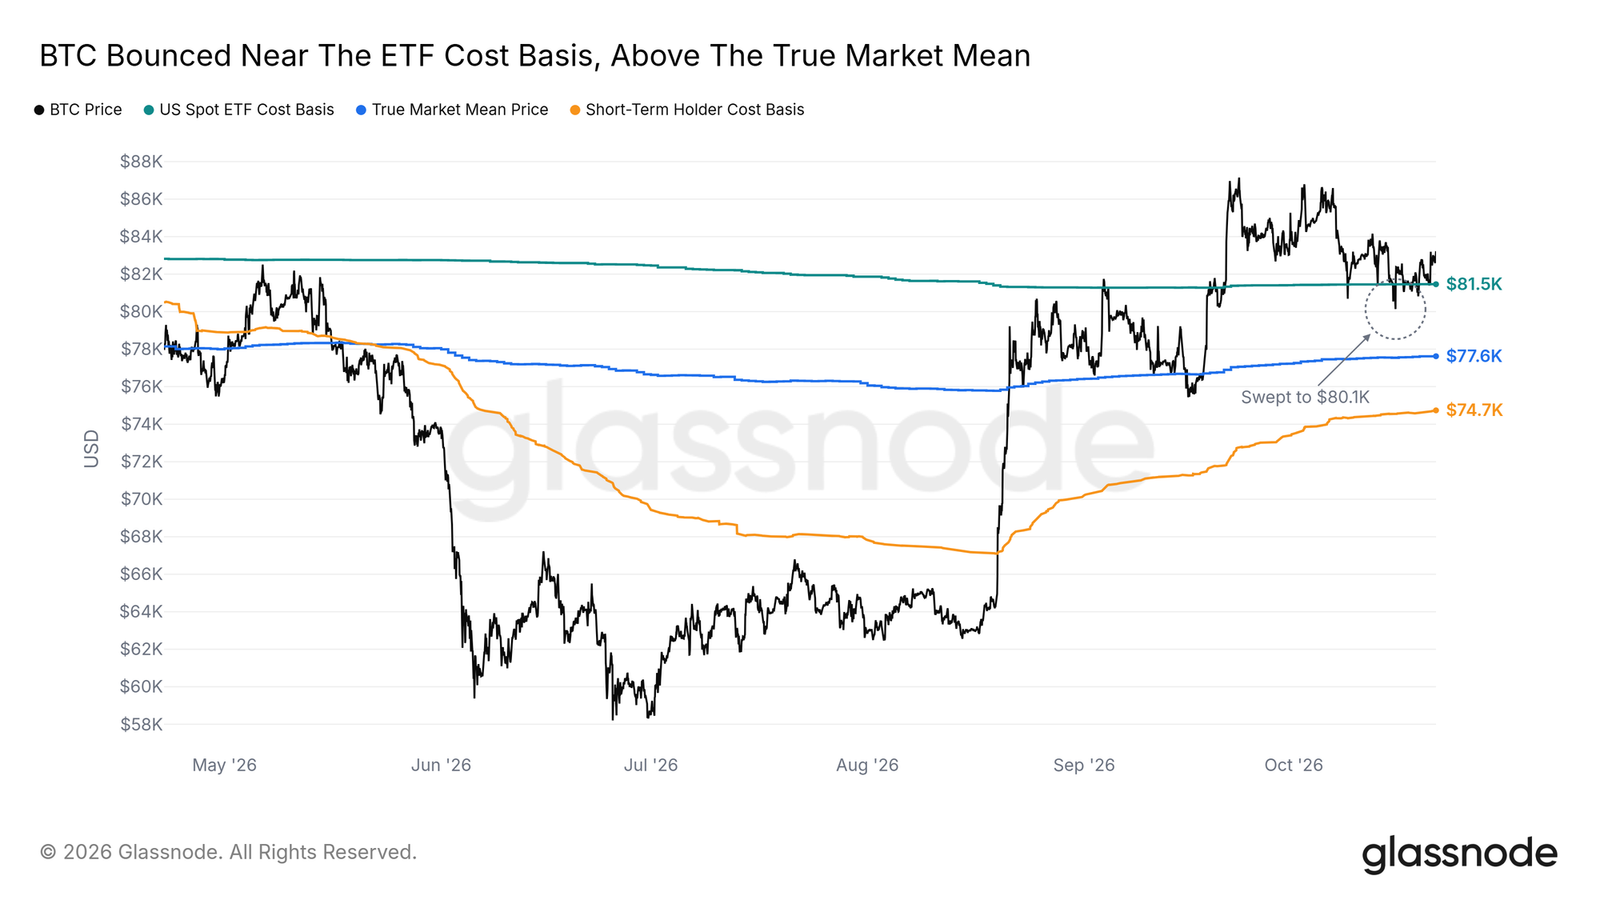
比特幣又一次在 80K 附近獲得支撐,但這條線還談不上安全墊。Glassnode 最新報告顯示,10 月 15 日比特幣小時線收盤一度下探 80.1K,剛好掃過美國現貨 ETF 和比特幣財庫公司的平均持倉成本線,買盤在幾天內回補。價格上方,85K 到 87.5K 堆著三重阻力:6 到 12 個月買家的成本線、幣安現貨賣單牆,以及最大的期貨清算群,市場仍被夾在區間裡。
80K 不只是整數關口
這次下探之所以關鍵,是因為它同時測試了兩個大持有群體。美國現貨 ETF 的成本線在 80K 上方一點,Glassnode 追蹤的比特幣財庫公司平均成本約 80.2K,兩者都落在 80K 至 81.5K 之間。10 月 15 日小時線收盤跌到 80.1K 後,下一個小時就收回線上。
企業財庫今年多數時間處於浮虧狀態,6 月底一度低於成本線超過四分之一,但自 9 月 18 日以來每天收盤都在成本線上方。問題在於,價格回來了,購買沒有回來。6 月以來,這些財庫公司每月的增持量都不到 2024 年 11 月峰值的十分之一。若某天日收盤跌破 80K,ETF 和財庫持有者將平均回到虧損狀態。
更下方的支撐是「真實市場均值」,也就是活躍投資者的平均成本,約 77.6K。10 月 15 日的下探離這條線還有距離。
上方三重阻力:85K 到 87.5K
80K 附近有買盤,但往上並不輕鬆。幣安現貨訂單簿上最大的買盤塊原本就在 80K,10 月 15 日被掃穿並吃掉大部分,到 10 月 20 日又補了回來。規模比峰值小,但說明買家仍願意在這個價格接貨。
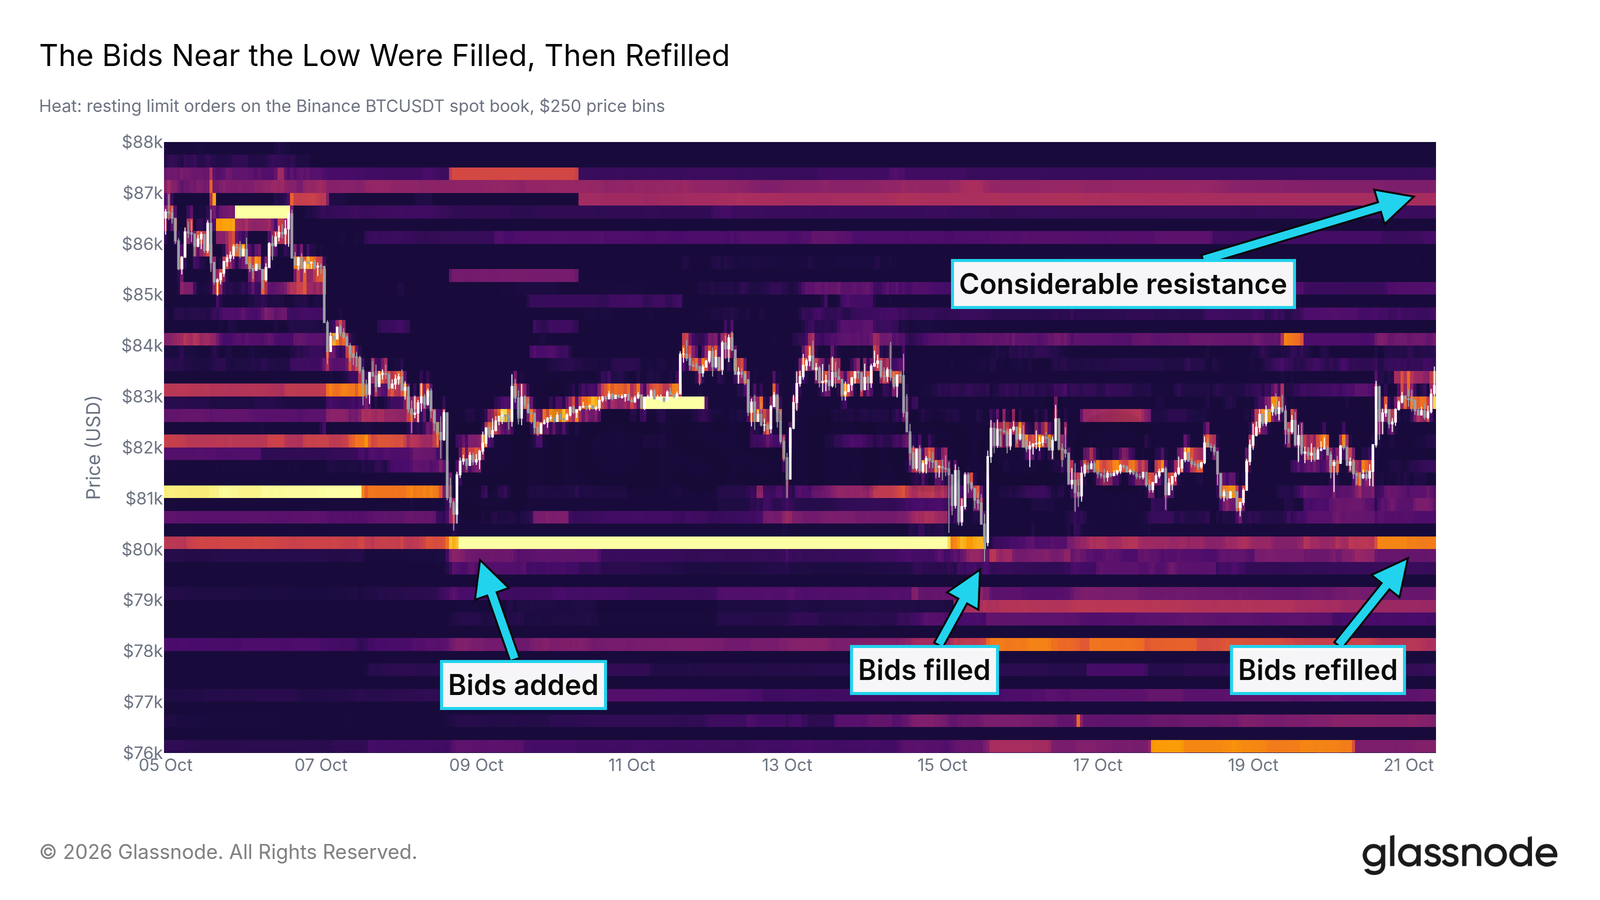
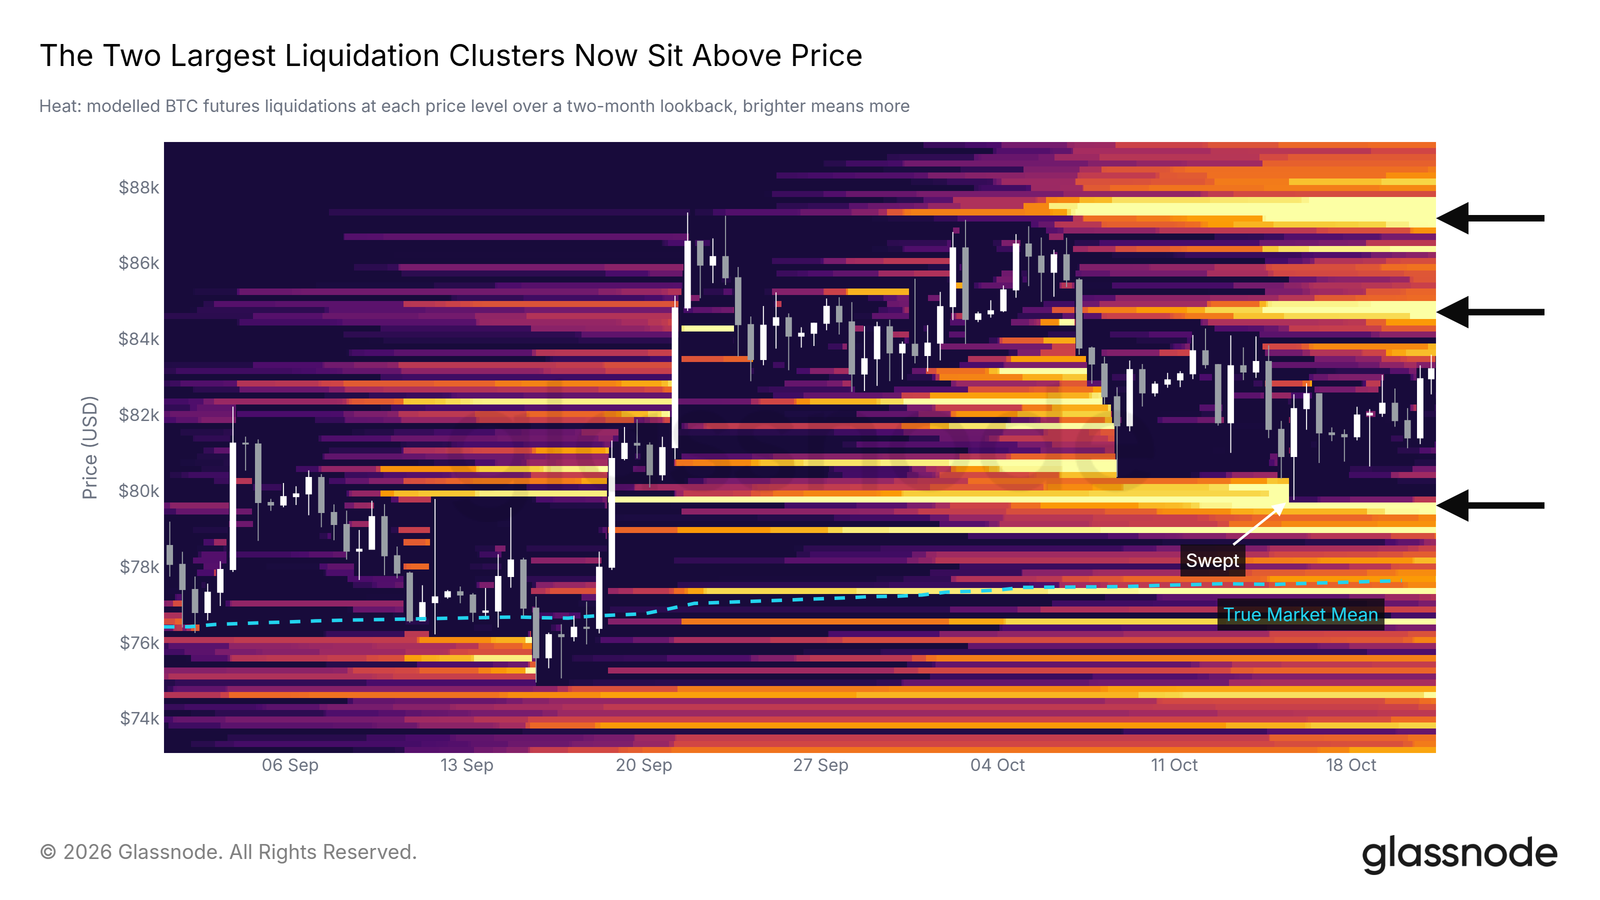
上方第一道重阻力在 86.5K 至 87.5K,這是現貨賣單最集中的區域。清算熱圖則顯示,10 月 15 日掃掉 80K 附近的亮帶後,兩個最大的清算簇轉到了價格上方,分別在 85K 和 87K 附近。價格若向 87K 走,空頭被迫平倉可能帶來加速,但同一位置也會撞上現貨賣單。下方 79.6K 附近仍有一條清算亮線,剛好在 10 月 15 日低點之下。
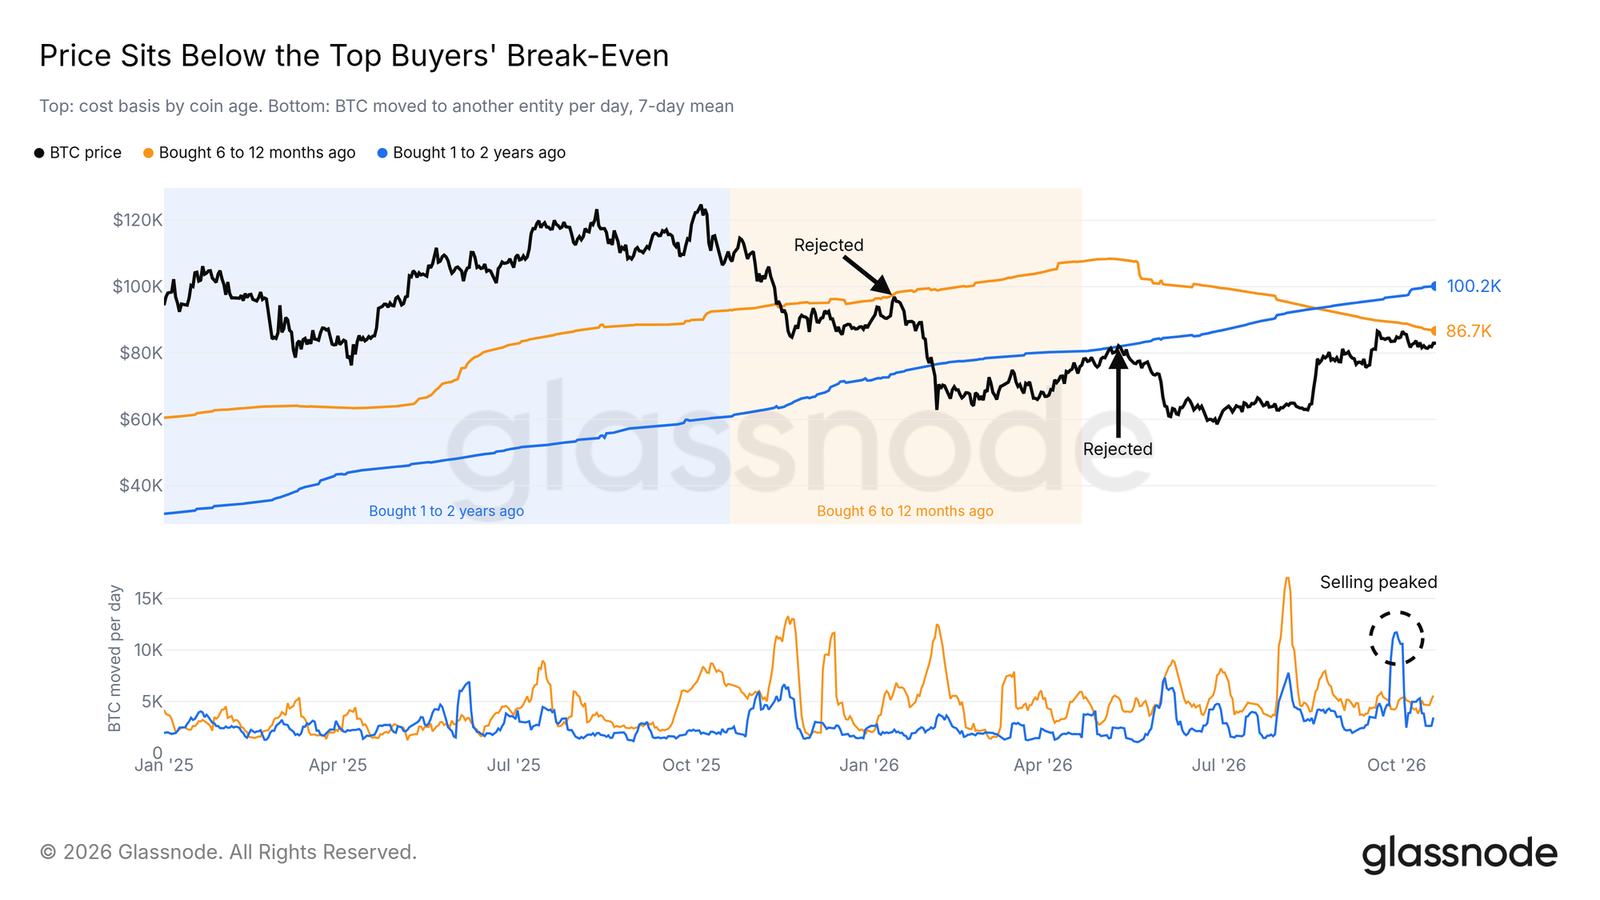
更大的天花板來自過去兩年的買家。6 到 12 個月前買入的比特幣,成本線現在約 86.7K,較上週報告提到的 88K 有所下移;1 到 2 年前買入的,成本線接近 100K。好消息是,這批人的賣出在放緩。1 到 2 年持有者的賣出在 9 月高點後的 10 月初見頂,現在每天賣出的幣量不到原來的三分之一。若日收盤站上 86.7K,6 到 12 個月買家將平均回本,也能清掉最近的一層供給。
ETF 流入回來了,成交量沒回來
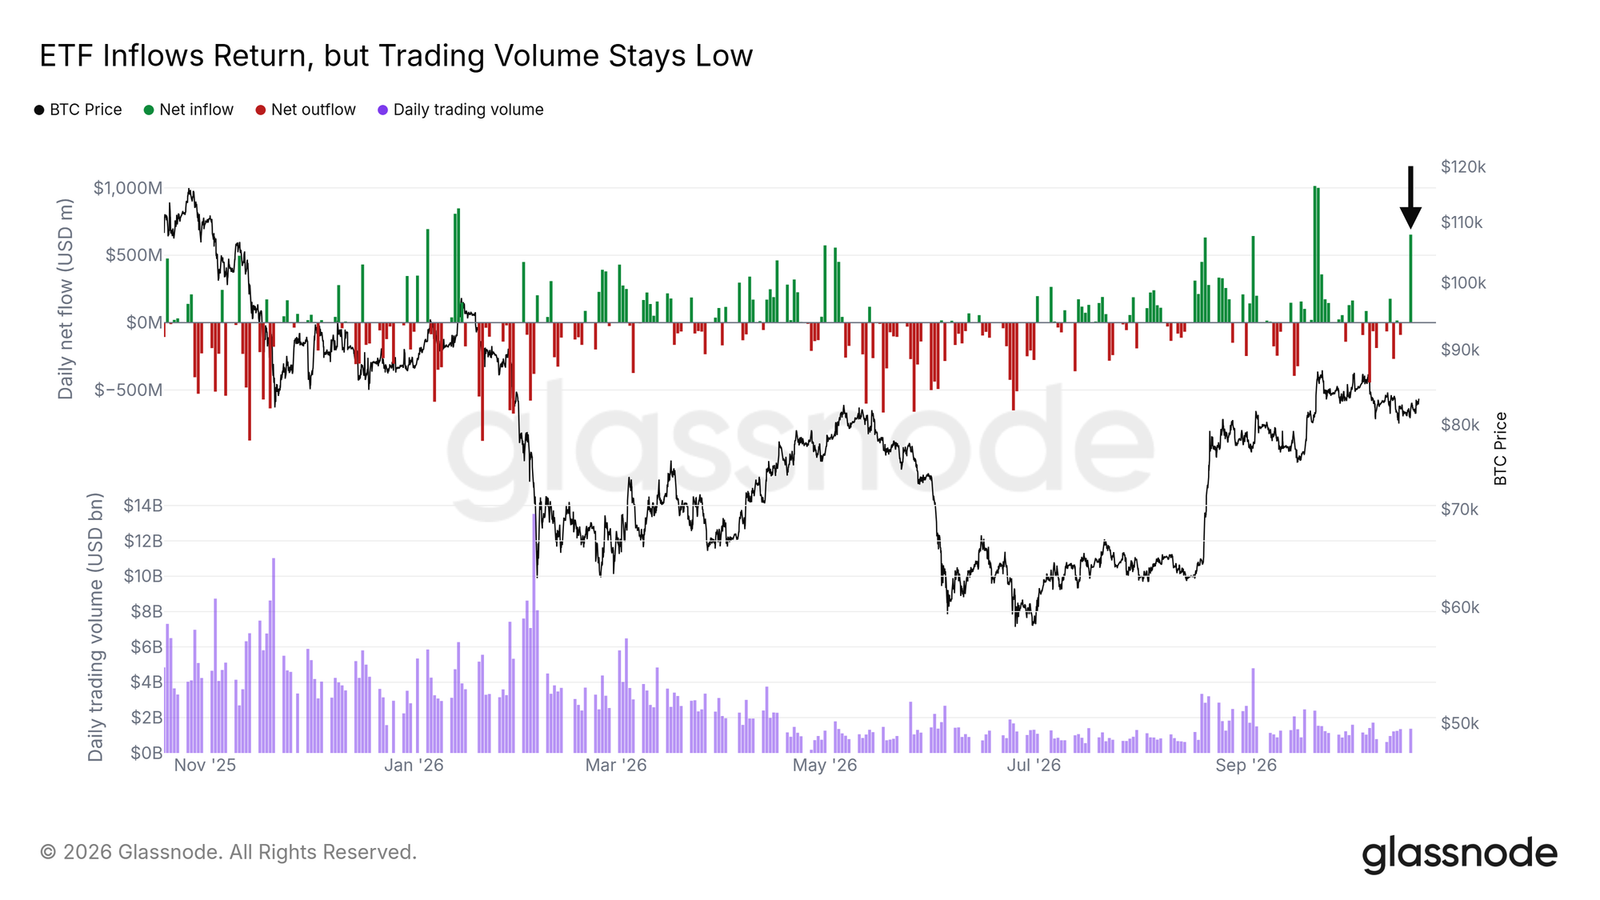
資金面出現了一個積極信號。經歷一週淨流出後,美國現貨 ETF 在 10 月 19 日週一錄得約 6.53 億美元流入,為 9 月 22 日以來最大單日,並讓週度流量重新轉正。
但成交量沒有跟上。當天 ETF 成交低於過去一年的典型交易日,30 日平均成交量不到一年前水平的四分之一。換句話說,流入有了,但需求是否擴散還看不出來。只有流入連續出現、成交量同時放大,才能說明買盤不只是單日現象。
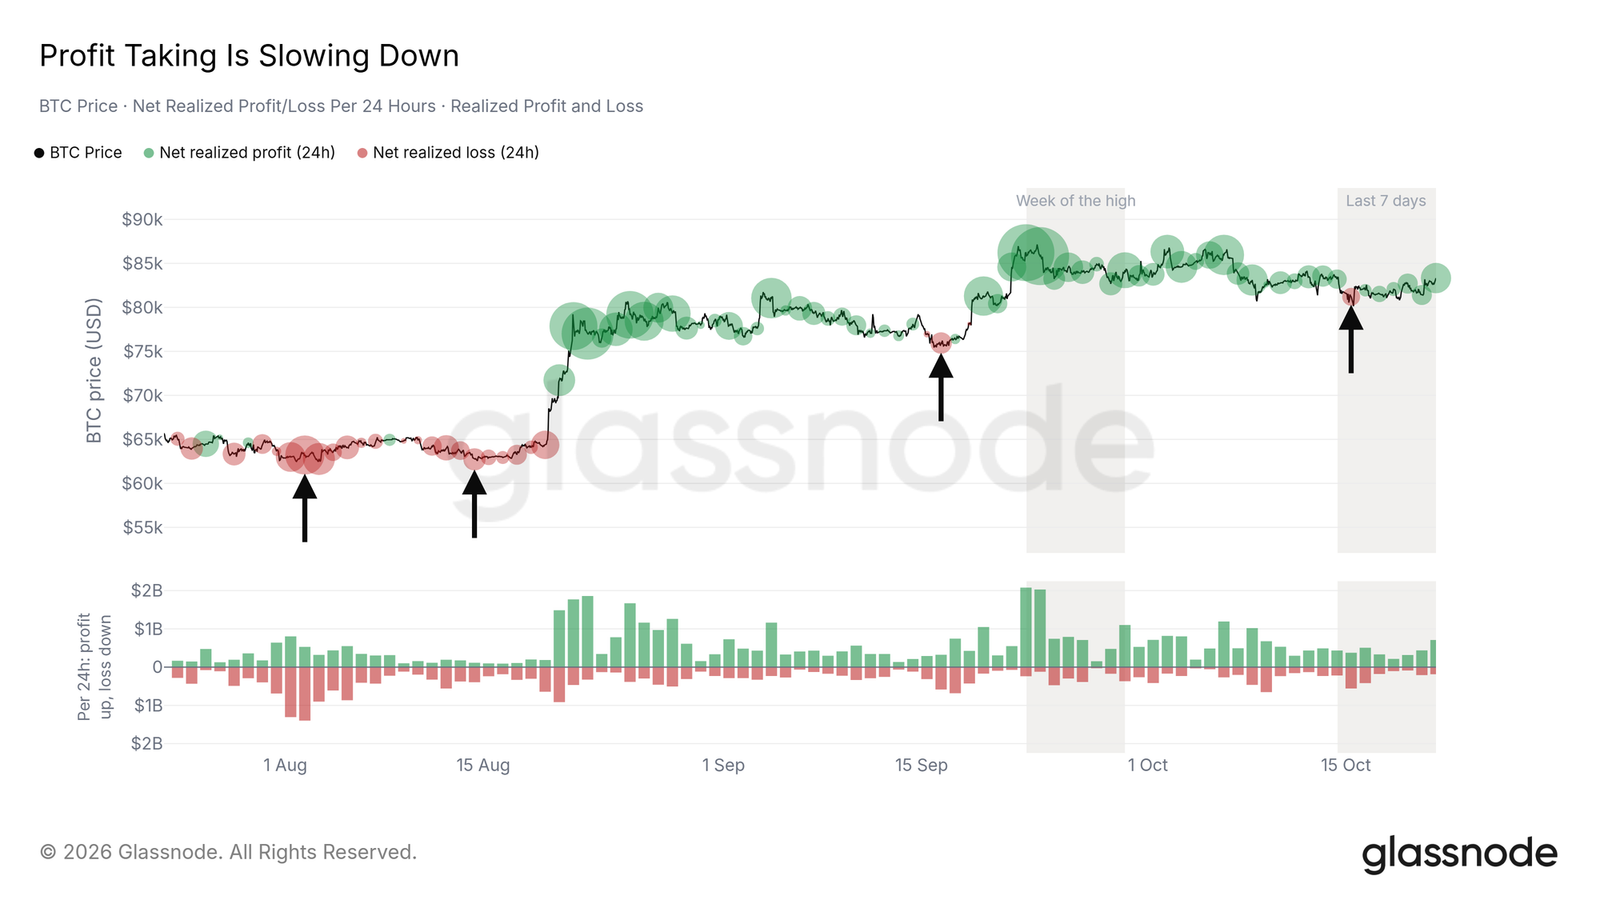
鏈上獲利了結也在降溫。過去一週,鏈上已實現利潤的增速降至 9 月高點當週約一半;已實現虧損保持穩定,最大一筆發生在截至 10 月 15 日早間的 24 小時內,當時價格正滑向 80K。若價格靠近 87K 時獲利了結再度升溫,那會是賣方回到區間上沿的第一個信號。
兩個日期:10 月 28 日和 11 月 11 日
接下來有兩件事可能打破區間。
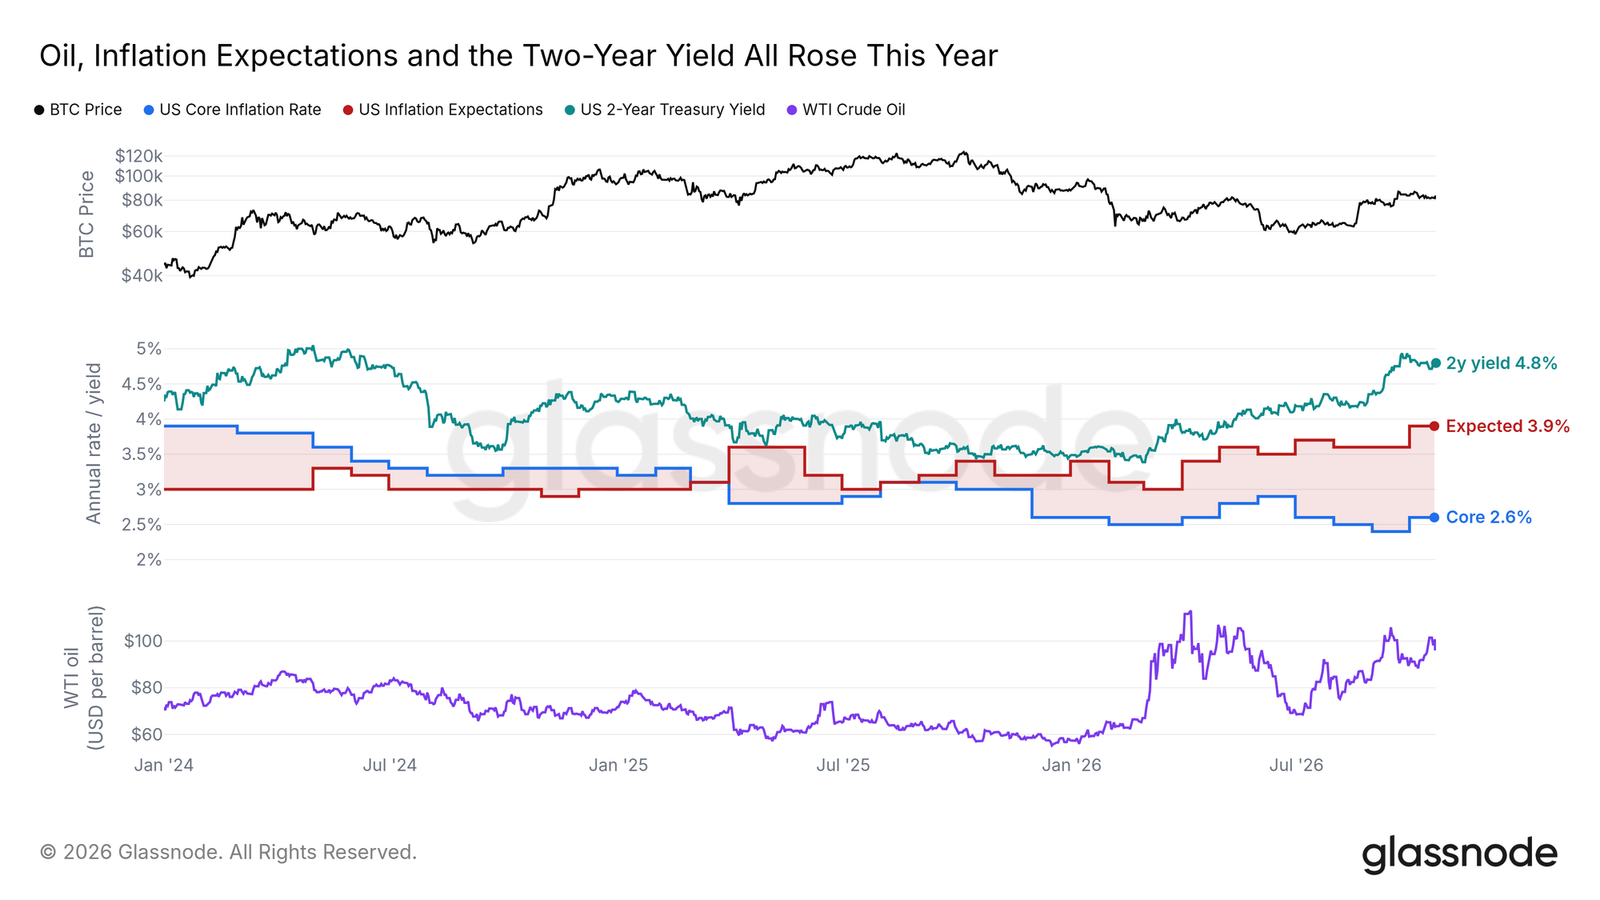
先是美聯儲 10 月 28 日的利率決定。今年以來,WTI 原油漲了約 73%,家庭通脹預期上升 0.5 個百分點。核心通脹與年初大致持平,但 9 月 CPI 的同比和核心同比都高於預測。兩年期美債收益率年內上升超過 1 個百分點,至 4.8%,明顯高於美聯儲 4% 的目標區間上限,哪怕 9 月 16 日已經加過一次息。比特幣在那次加息後漲了約 10%。如果油價繼續推高通脹預期,第二次加息就很難被排除。
再是 MSCI 在 11 月 11 日公布指數移除名單。10 月 15 日美股收盤後,MSCI 通過了針對「非運營公司」的新規則。8 月諮詢時用 5 月數據做的測試,已經標記了 Strategy 和 Metaplanet。已在 MSCI 指數中的公司,只有在最近兩個年度申報期都不通過測試時才會被移除。最終名單 11 月 11 日公布,11 月 30 日收盤生效。
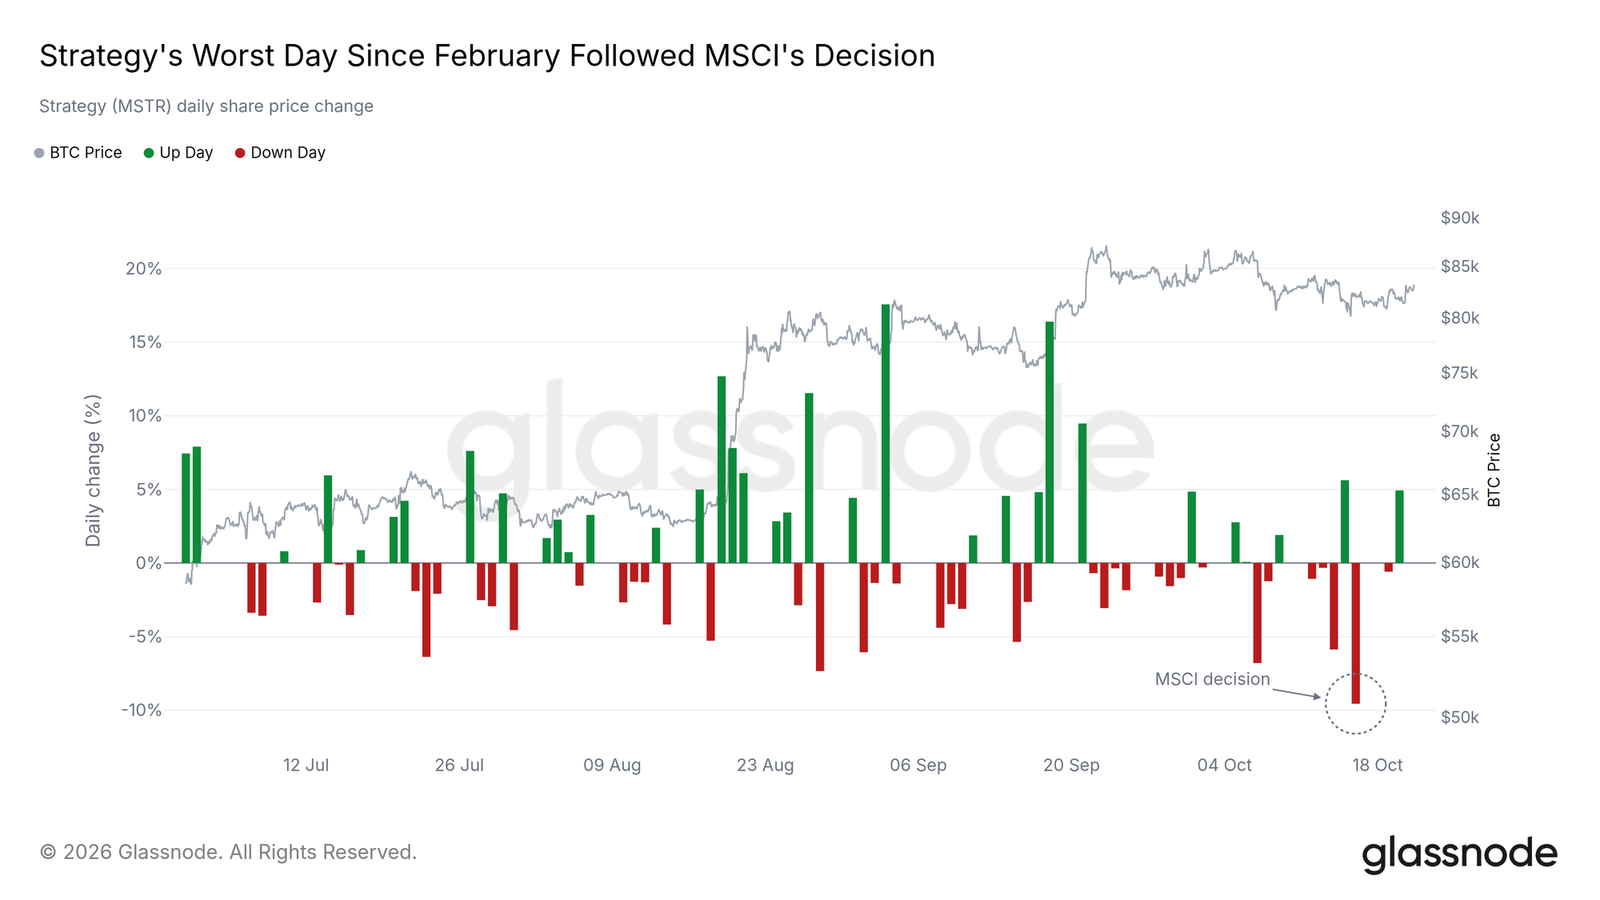
Strategy 股價在 10 月 16 日跌近 10%,是 2 月以來最差單日,比特幣當天幾乎沒動。若 Strategy 出現在名單上,追蹤 MSCI 指數的基金將被迫賣出其股票。此時企業財庫公司本來就在大幅減少比特幣購買,股價會先承壓,下一個問題就是它還會不會繼續買比特幣。
山寨幣槓桿降溫,倉位沒怎麼減
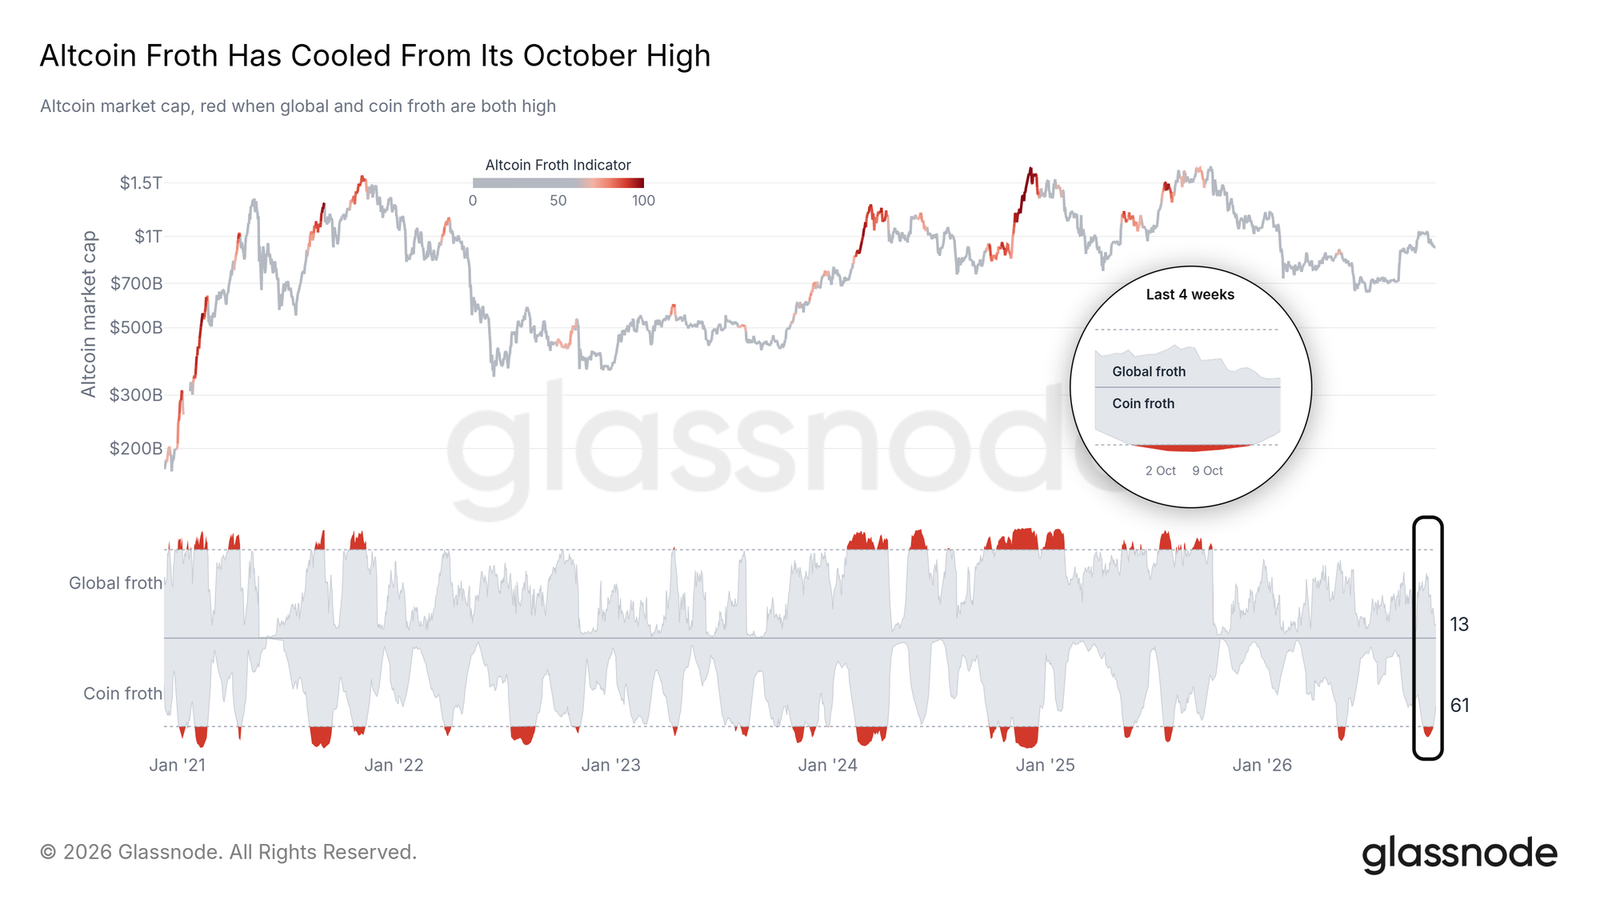
山寨幣的擁擠交易也在退潮。10 月 15 日比特幣滑向 80K 買盤後,隨後的週末山寨幣中位跌幅約 4%,為 5 月以來最大週末跌幅。衡量單個山寨幣槓桿擁擠度的「單幣泡沫」指標在 10 月 7 日見頂,隨後跌出高位區;針對整個山寨幣市場的「全局泡沫」指標則一直沒進過高位區,之後進一步回落。
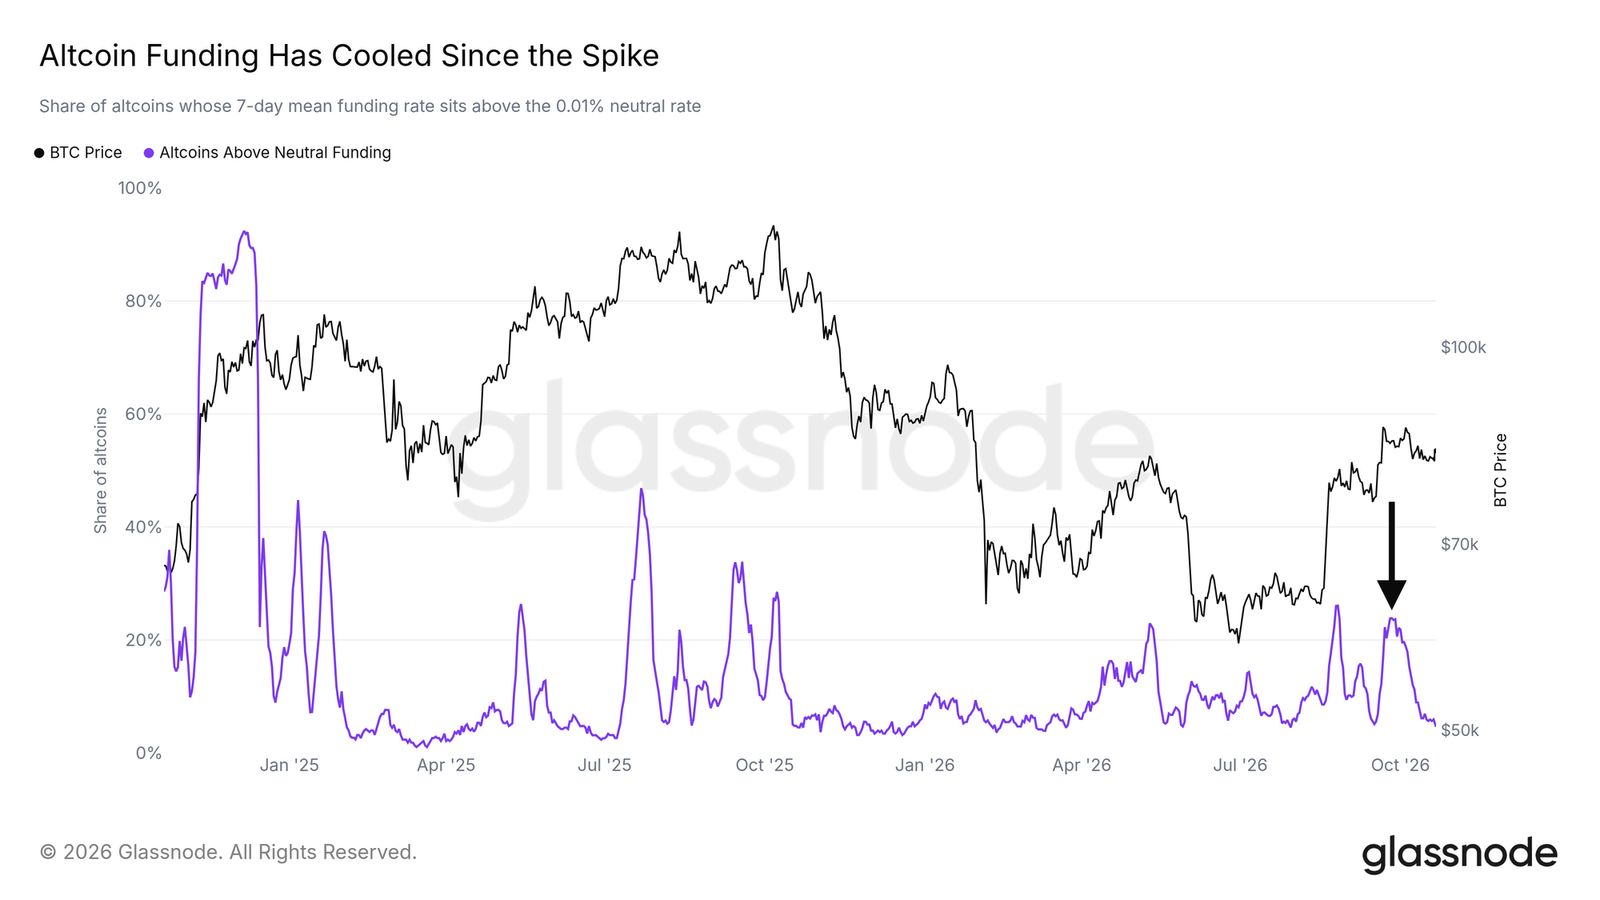
資金費率同樣降溫。9 月底,近四分之一山寨幣支付的資金費率高於中性水平;現在不到 5%,接近兩年區間底部。但要注意,剔除價格變動後,未平倉合約只比 10 月峰值低約 5%。槓桿大部分還開著,若資金費率重新上升,那會是新一輪擁擠的第一個信號。
輪動、黃金代幣與交易所儲備
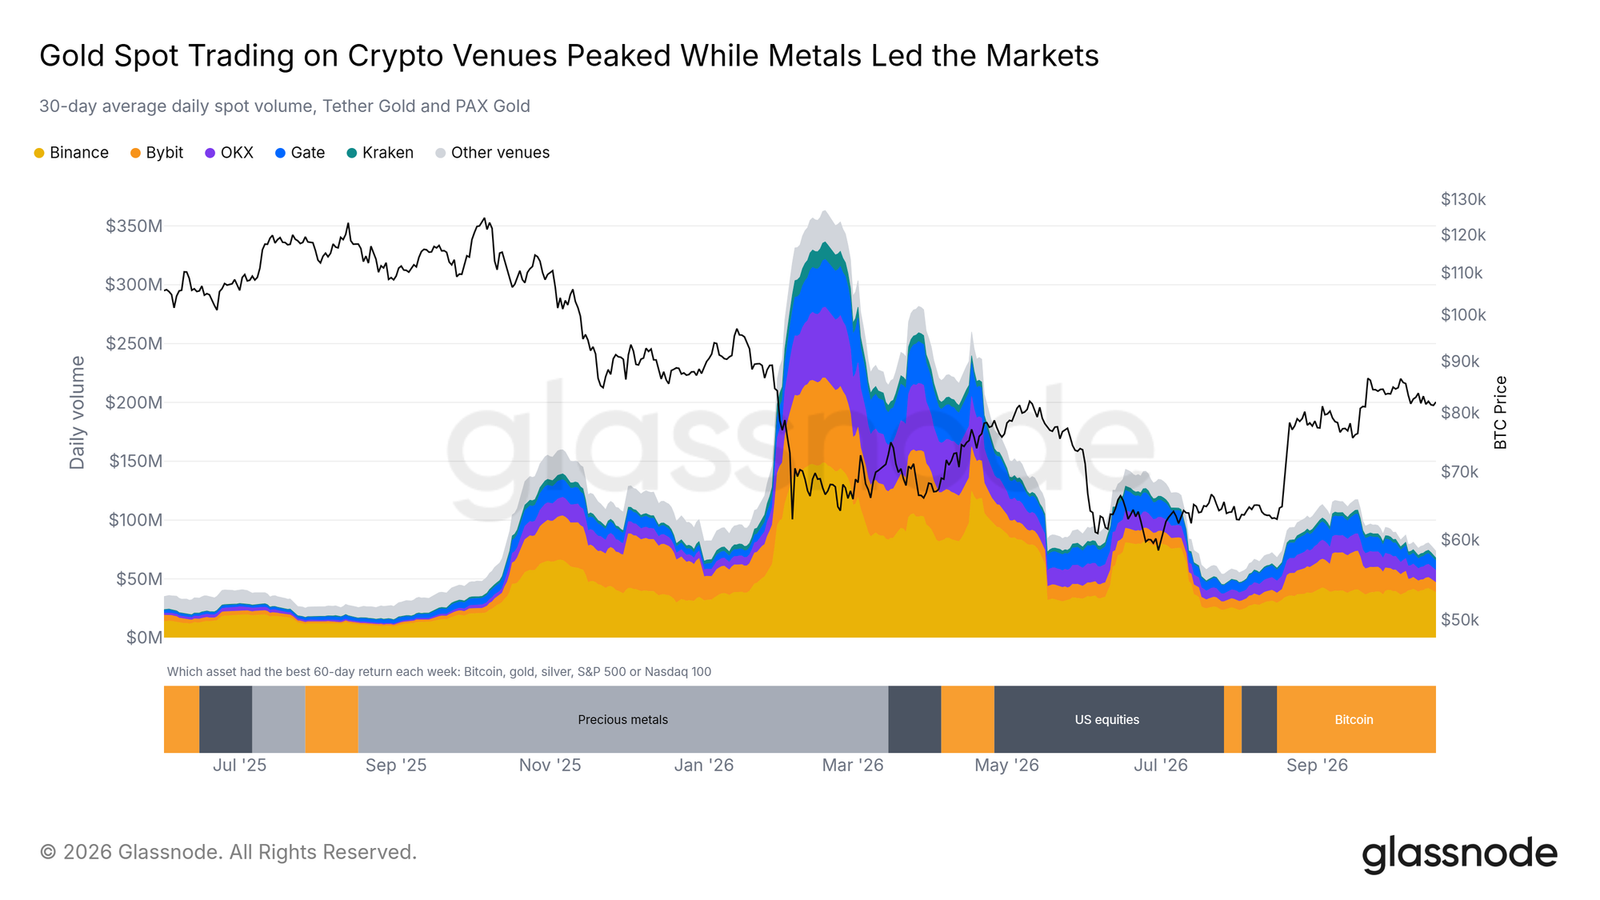
今年的市場領導權從金屬輪到股票,再輪到比特幣。按兩個月回報衡量,黃金和白銀在第一季度領先,美股從春季領先到 7 月,比特幣則領跑了過去 10 週。
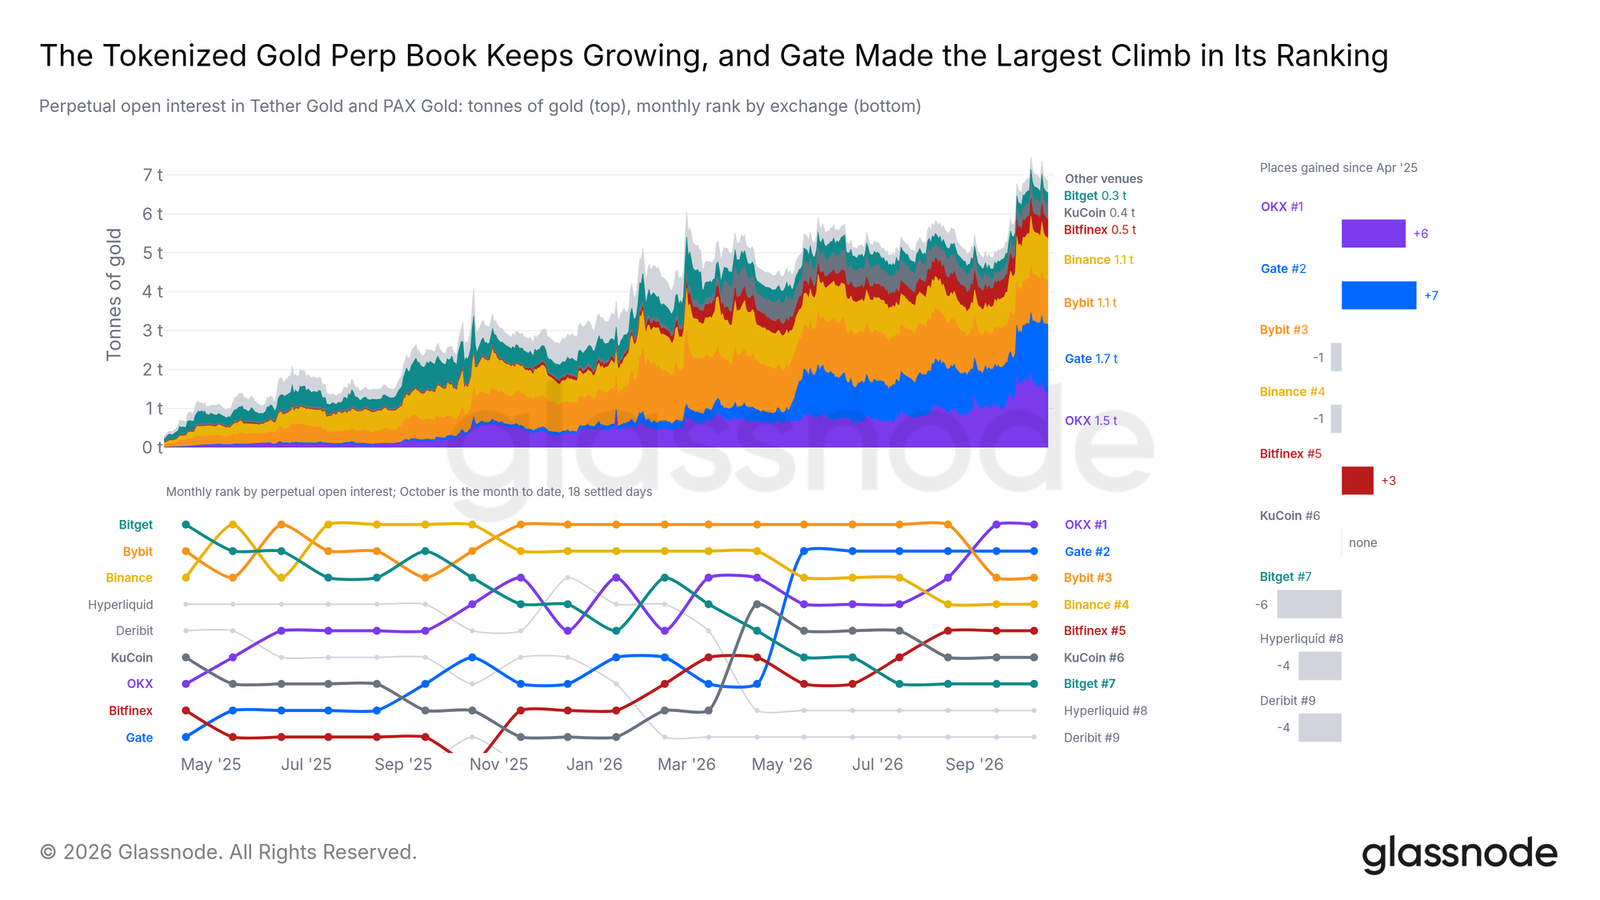
加密交易所裡的代幣化黃金交易跟著金屬行情起伏。代幣化黃金現貨成交量在 2 月中旬、貴金屬領漲時見頂,到 7 月末降至峰值的 15%;9 月中旬比特幣領漲時又翻了一倍多,之後回落到 2 月峰值的 20%。Binance 仍占最大份額,OKX 和 Gate 今年份額提升最多,Gate 從 2024 年的 0.6% 升到 2026 年至今的 12%。
交易量降溫後,黃金倉位沒有明顯撤走。代幣化黃金永續合約未平倉量現在相當於 7.0 噸黃金,比 2 月現貨成交量峰值時還多 62%。9 月中旬現貨交易放緩時,這一數字從 5.0 噸繼續增長,說明交易者持有黃金敞口的時間變長了。今年 Gate 的淨增倉占 1 月 1 日以來總增量的 42%,未平倉量排名從第 9 升到第 2;OKX 上升 6 位。過去一週平均看,Gate 以 1.7 噸位居 Glassnode 追蹤交易所之首,OKX 為 1.5 噸。如果金屬不再領漲,持倉仍能穩在 6 噸上方,才說明交易者是在沒有金屬行情支撐的情況下繼續持有黃金。
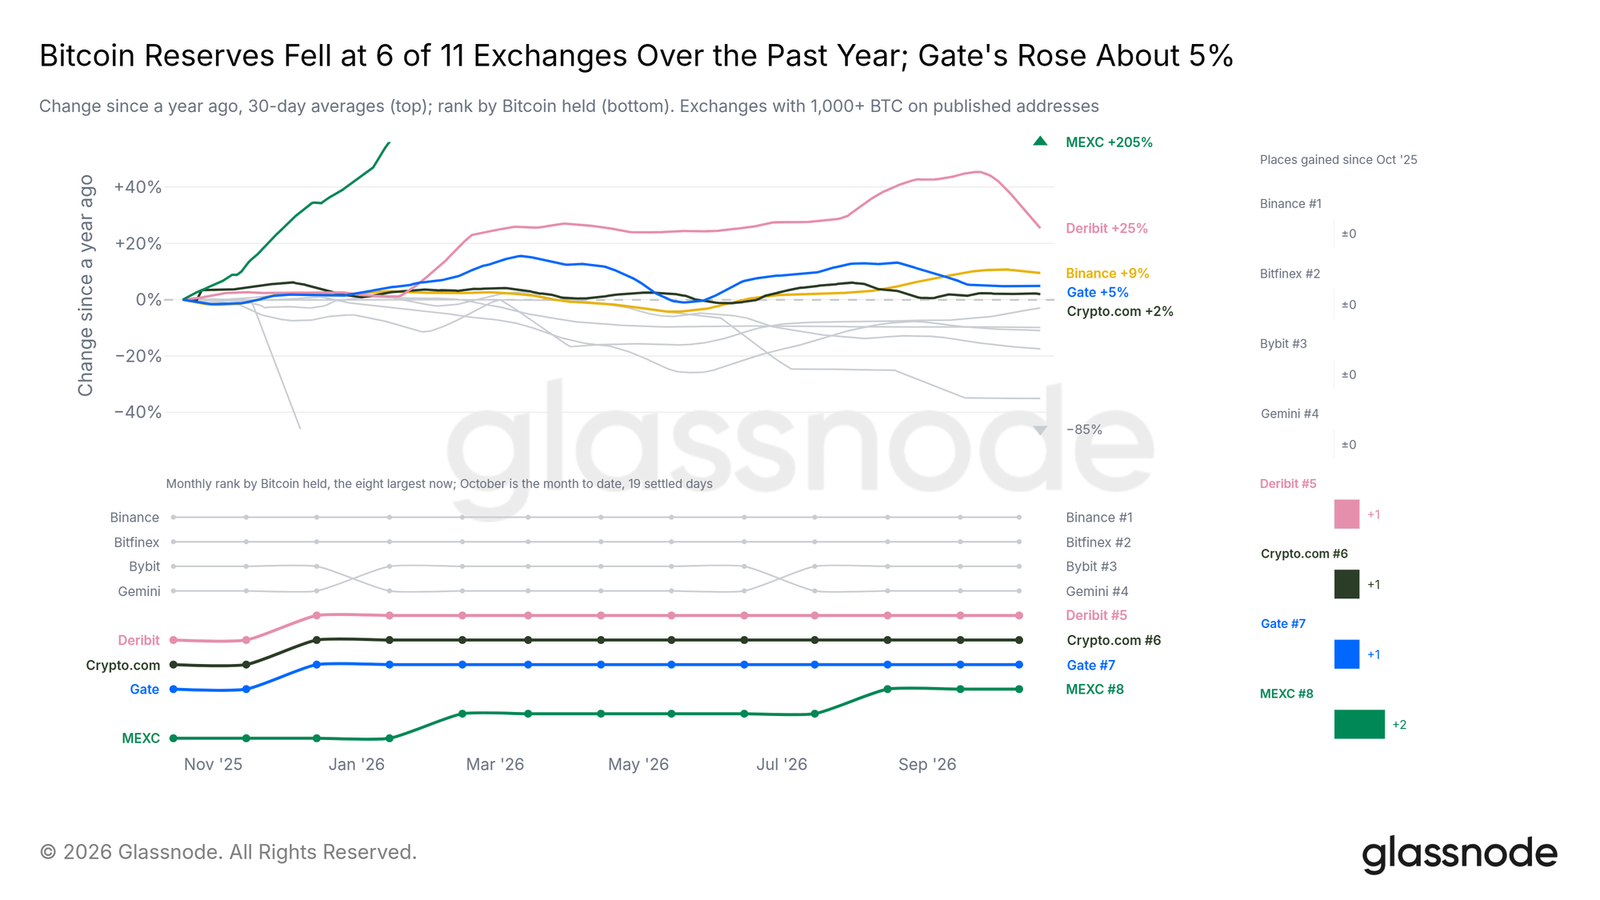
比特幣在交易所的儲備則整體變薄。Glassnode 的儲備證明指標追蹤交易所公開地址,在 11 家至少持有 1000 枚 BTC 的交易所中,有 6 家比一年前少。Gate 儲備增長 4.9%,其餘 10 家中位數下降 6.4%。下降面在春季擴大:去年 11 月底只有 4 家少於前一年 10 月,5 月底增至 8 家,現在為 6 家。最大交易所的增長讓總量沒有下滑,但其餘 10 家合計少了約 10%。Gate 本週發布最新儲備證明,截至 10 月 18 日,其儲備比用戶存款多約 14 億美元,比特幣、以太坊、穩定幣及其他主要資產覆蓋率均高於 100%。
結論:區間未破,方向看兩個收盤價
比特幣仍被夾在區間裡。10 月 15 日的下探在 80K 至 81.5K 的 ETF 和財庫成本線找到買家,獲利了結隨後放緩;上方 85K 至 87.5K 則集中了 6 到 12 個月成本線、現貨賣單和最大清算簇。
若日收盤站上 87.5K,並且 ETF 流入連續出現、成交量同時放大,才說明需求開始吸收這層供給。若日收盤跌破 80K,ETF 和財庫持有者平均將回到虧損,77.6K 附近的真實市場均值就會進入視野。中間還隔著美聯儲 10 月 28 日的決定和 MSCI 11 月 11 日的名單。





