






從AWS夢想到流動性收割機:Hyperliquid暴利背後的零和真相


- 核心觀點:Hyperliquid雖被視為加密行業現象級產品,但其本質仍是「換殼CEX+另類賭場」,依靠手續費抽取與持續拉新獲利,散戶與巨鯨成為主要買單者,距離「金融界AWS」的基建定位相距甚遠。
- 關鍵要素:
- 近40萬散戶透過六款C端應用接入Hyperliquid,累計虧損約2.8億美元,其中手續費佔比超50%。
- 散戶新交易者3個月留存率僅約1/7,約86%用戶在虧損後離場,商業模式高度依賴持續拉新。
- HYPE代幣回購銷毀規模已超40億美元,約97%-99%手續費以Assistance Fund名義回購銷毀。
- 多位明牌巨鯨相繼爆虧:Garrett Jin做多ETH一度虧損約2.5億美元,James Wynn、麻吉等巨鯨亦大幅回吐盈利。
- 30天內38家Perp DEX產生約1.25億美元手續費,Hyperliquid獨佔8455萬美元(約67.6%)。
- 約86%的HYPE持幣地址從未參與永續合約交易,收入創造者與代幣價值承接者存在明顯錯配。
- IMF報告顯示代幣化股票市場體量僅約23億美元,鏈上Perp DEX對傳統資本市場定價權影響有限。
原創|Odaily 星球日報(@OdailyChina)
作者|Wenser(@wenser 2010)
不久前,一篇 Hyperliquid 創辦人的採訪文章刷屏了,在這檔彭博社的播客節目中,Hyperliquid 創辦人 Jeff 將這個 11 人團隊、人均年營收 1 億的交易平台的長期願景描述為「做金融界的 AWS 而非取代華爾街」。此外,他還認為,Hyperliquid 與 TCP/IP 協議一樣,而監管應該落在有控制權的那一層,即 HIP-3、HIP-4 市場部署者一側。這樣的說法看似符合協議基建的定位,但在一定程度上卻模糊了 Hyperliquid 作為市場主體需要承擔的責任。
而在 Hyperliquid 取得的驚人營收背後,HYPE 代幣回購銷毀規模已超過 40 億美元,無數人將 Jeff 視為創業偶像,不少人將 Hyperliquid 視為「加密行業最佳創新產品」。但少有人注意的是,為這台暴利機器付出血腥代價的,是無數被收割的散戶和眾多鏈上加密巨鯨。加密行業進入第 17 個年頭的當下,Hyperliquid 看似在努力與美股、TradeFi 產品、RWA 資產接軌、爭奪傳統資本市場定價權,但究其根本,或許只是將 CEX 換了個殼子,改叫 Perp DEX 而已。
回看 Hyperliquid 的造富奇蹟與明星項目光環,其實也是累累白骨和無情收割鑄就的血腥賭場。我們無意批判或者聲討現有平台、產品,更不想挑戰加密市場亙古不變的盈虧自負的鐵血規則,但或許,除了披著創新外衣狂飆突進的鏈上生態,人們也需看到誰在為時代進步和金融創新買單。
那些為鏈上 Perp DEX 賺錢做出巨大貢獻的人們:40 萬散戶與眾多加密巨鯨
不久前,Hyperdash 創辦人 Hanson Birringer 發布了一篇長文,揭露了 Hyperliquid 真實用戶的殘酷現狀:根據該組織追蹤的近 40 萬個通過 Phantom、MetaMask、Rabby、Trust Wallet、Invo、fomo 六款 C 端應用(Builder Code)接入 Hyperliquid 的散戶錢包相關數據,這批用戶的累計虧損高達約 2.8 億美元;其中約 1.26 億美元發生在 2025 年 11 月 10 日之後(Hyperliquid 應用快速擴張期),其餘虧損則發生在 2025 年 11 月之前,或發生在 Hyperliquid 上、但並非通過這些應用進行的交易中。(推薦閱讀:《Hyperliquid C 端大擴張的背後,40 萬散戶虧了 2.8 億美元》)
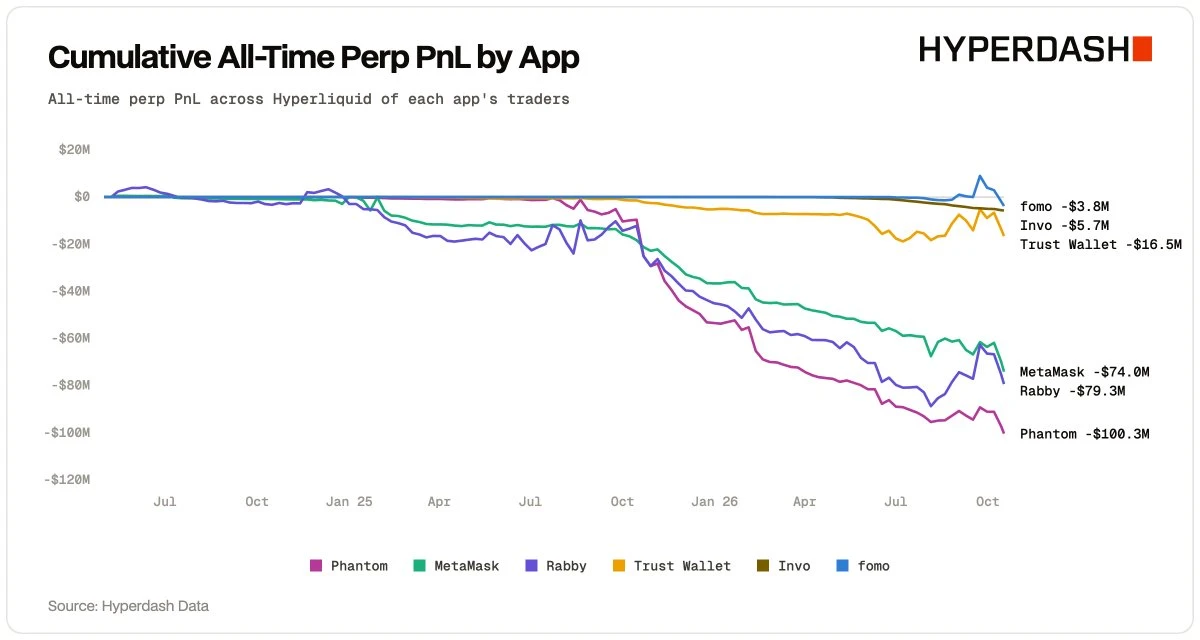
虧損構成方面,手續費佔比超 50%(尤其是近一年的 1.26 億美元虧損中,手續費超過一半);應用在基礎費率上疊加 Builder Fee,100 美元訂單成本約 6.5–14.5 美分。
用戶畫像方面,五款應用典型單錢包入金僅 30–60 美元,其中 Rabby 用戶資金更大、更可能盈利。
另外一邊,這些第三方獨立渠道的用戶留存極差:月活增長主要靠拉新,新交易者 3 個月留存率約 1/7;多數人虧損後停止交易。換句話說,3 個月左右,近 86%的用戶被收割一波旋即離場。
此外,資金快速周轉率也成為這批用戶的交易特點,其中 Invo 用戶共入金約 1240 萬美元,卻產生了約 58 億美元的交易量;具體的交易資產類別方面,BTC 成為虧損最重市場(手續費甚至超過用戶平倉收益);HIP-3 與小幣種美元交易損耗更高。
和賭場的生意模式一樣,Hyperliquid 第三方 C 端應用的增長同樣高度依賴持續拉新,幾乎絕大多數的散戶都是在貢獻大量手續費後「被割一波就走」,和曾經的 DeFi、GameFi、SocialFi、NFT 類似。
不光是散戶,加密巨鯨在 Hyperliquid 生態也不敢說能一直連勝,更多的巨鯨在明牌開單後往往就已經進入了「獵鯨者」的視野,之前的無數案例已經告訴我們:賺錢莫聲張,否則爆光光。
細數 Hyperliquid 加密巨鯨爆虧實錄:從 James Wynn 到麻吉,從 10·11 內幕巨鯨到 100%勝率巨鯨隕落
在過去 2 年左右的時間內,我基本上是寫「內幕巨鯨盈虧記錄」最多的 Odaily星球日報記者,沒有之一。
去年「10·11 史詩級大暴跌」之際,我曾寫過一篇內幕巨鯨的文章,隨後該地址被確認為 Garrett Jin,儘管彼時因大額做空收穫 2 億美元盈利,但隨後不久,其就開始了自己的虧損之旅,尤其是做多 ETH 上,一度虧損約 2.5 億美元,Hyperliquid 帳戶一度只剩約 53 美元。
而在鏈上倉位幾乎透明的 Hyperliquid 上,Garret Jin 從來都不是個例。
最早 James Wynn 憑藉超 8700 萬美元盈利、10 億美元量級倉位收穫了「Hyperliquid 巨鯨」代號,逐漸帶火了「Hyperliquid 加密巨鯨」這個賽道,但很快,他就隨著波動奇高的加密市場逐漸隕落,甚至淪落到了發幣喊單甚至返佣賺錢的地步。箇中詳情,推薦閱讀《從巨鯨到螞蟻,鏈上合約傳奇 James Wynn 隕落?》。
其後,「50 倍槓桿內幕巨鯨」 @qwatio 也被鏈上偵探 ZachXBT 扒出真實身份疑似某登上英國報紙頭條的詐騙犯。詳見《50 倍 Hyperliquid 巨鯨身份揭曉,竟是登過英國新聞頭條的詐騙犯?》。
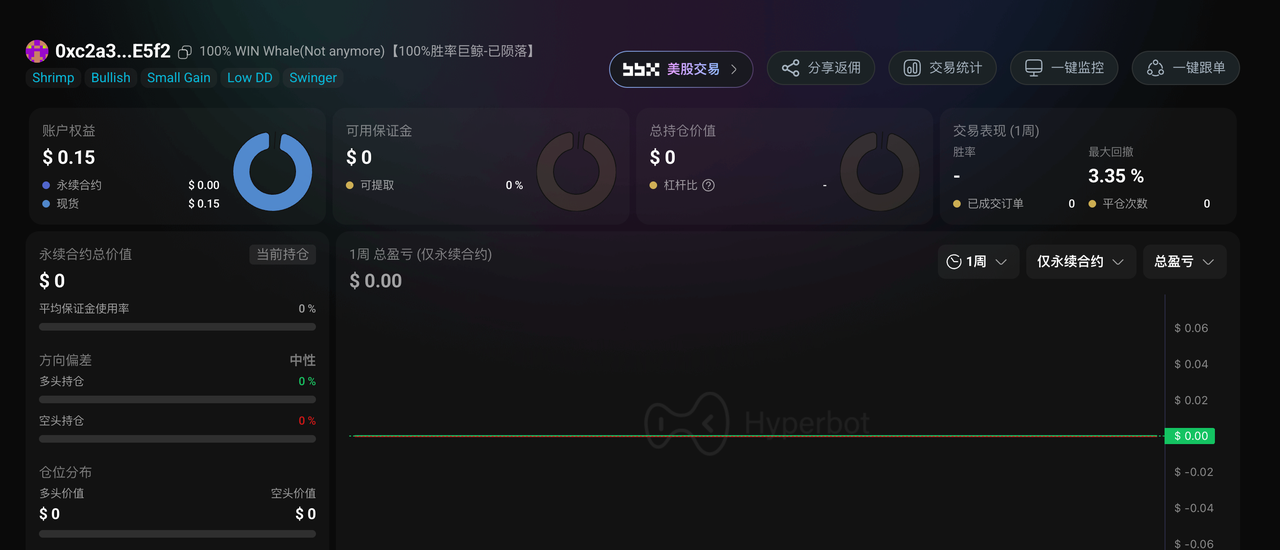
「100%勝率巨鯨」也曾一時風頭無兩,但最終還是折戟合約戰場,只留下了一條「100% WIN Whale(Not anymore)」的記錄。
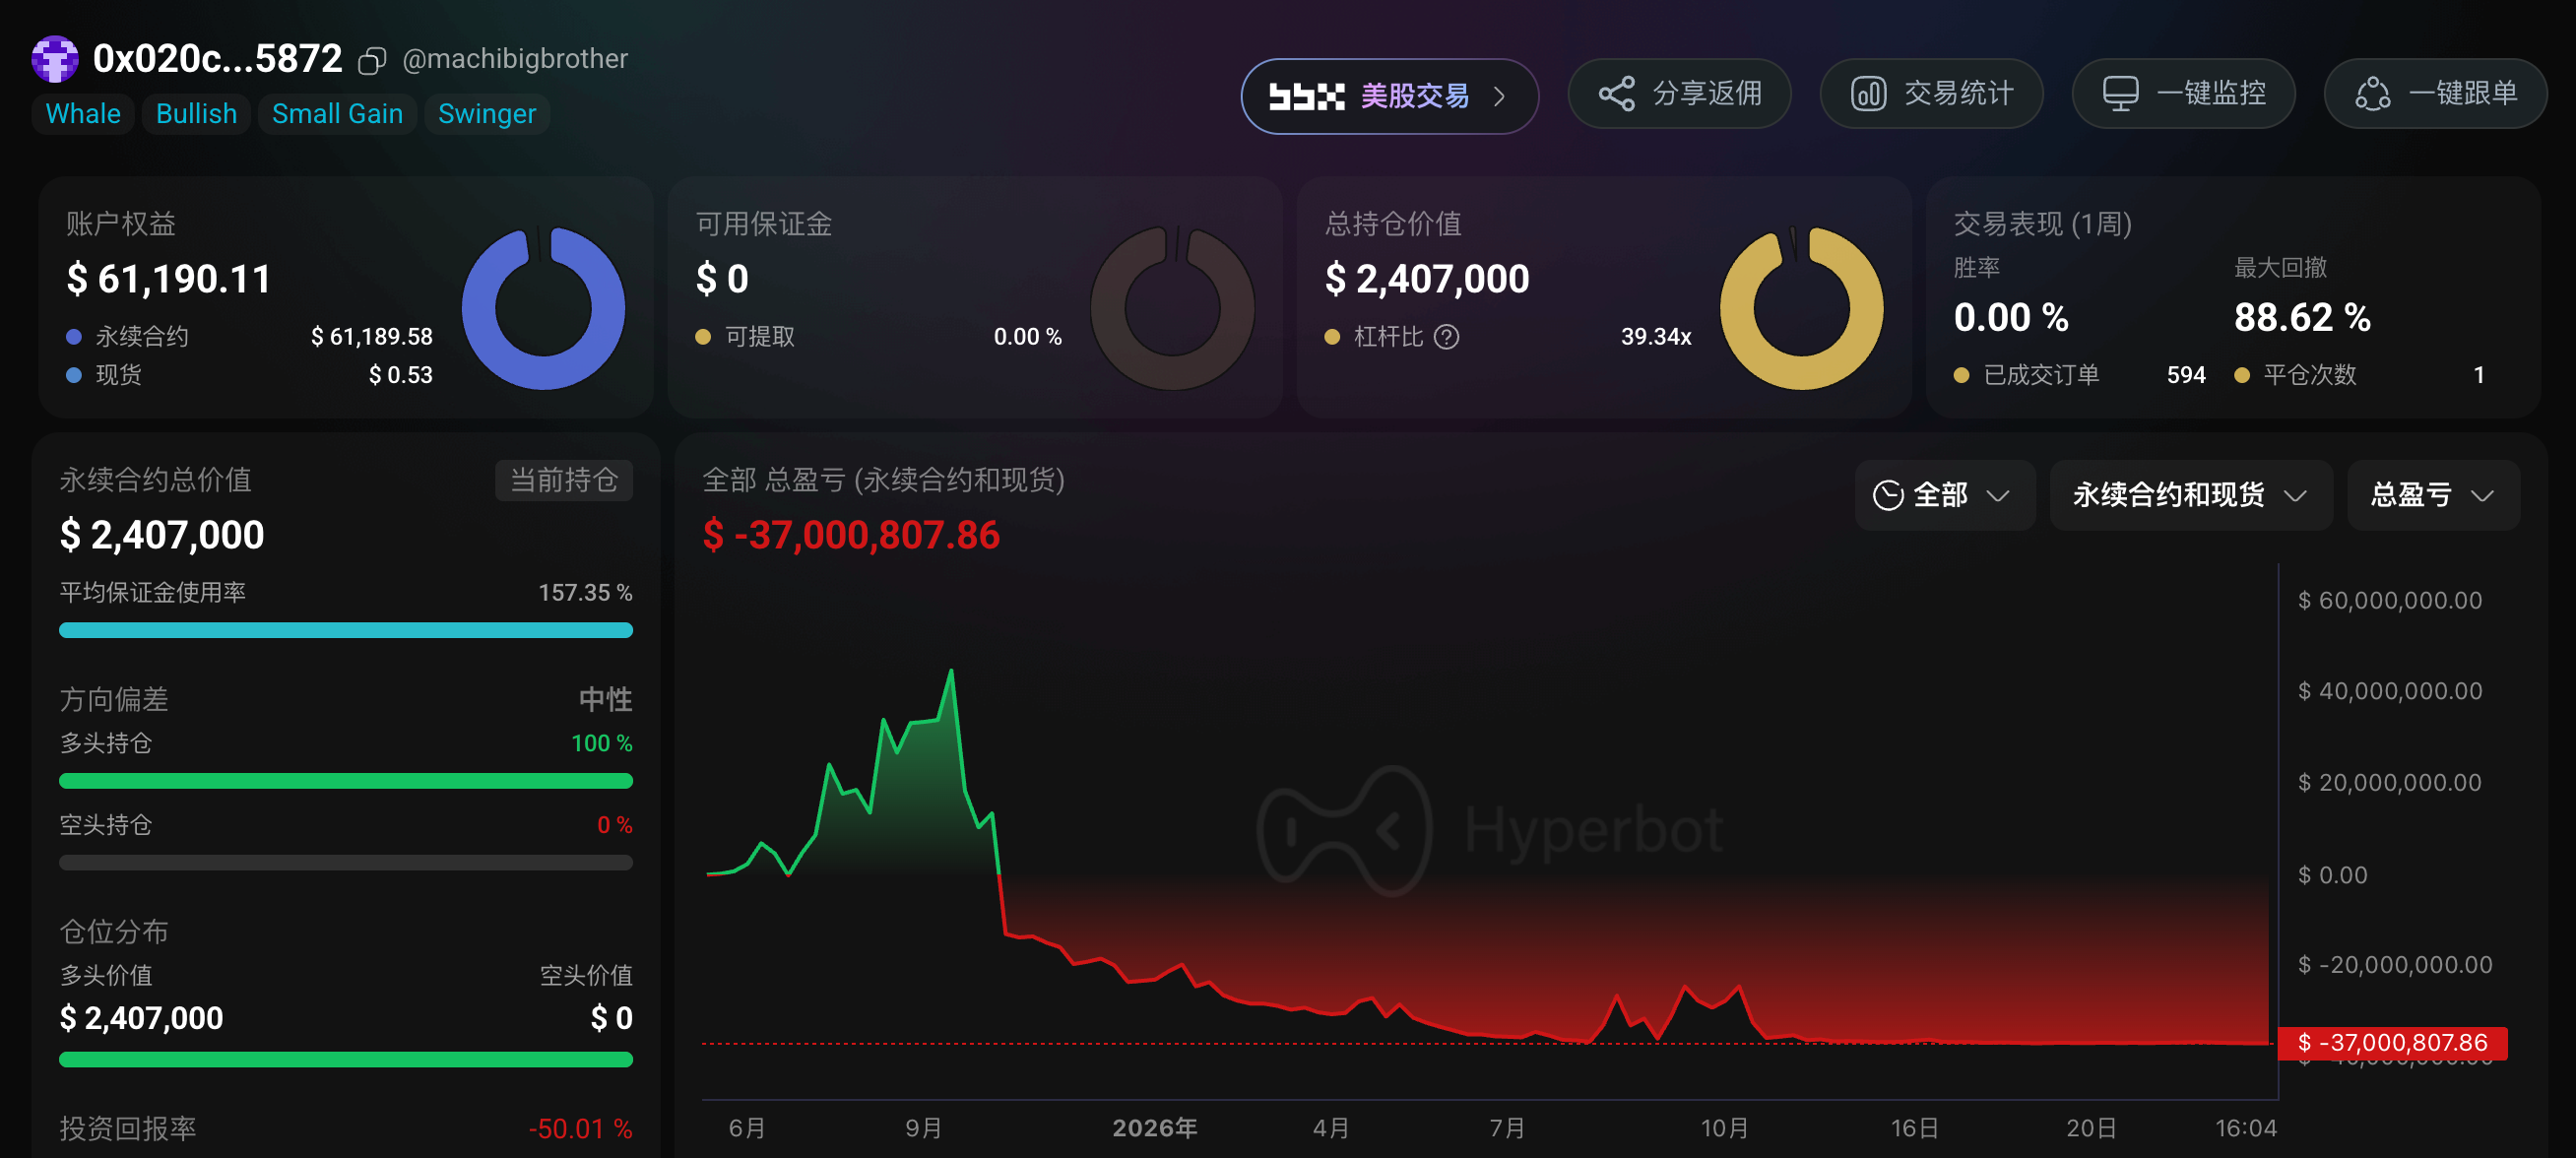
麻吉則是一直活躍在市場上的另一「Hyperliquid 明牌巨鯨」,近期我們也對他最新的「爆倉日記」進行了簡要梳理,詳見《麻吉大哥:壞了,我又被盯上了》。此前其曾在短短 10 個小時內連續被清算 7 次,最近一輪則將辛辛苦苦滾倉至上千萬美元的資金再度回吐。最新數據顯示,其主地址累計總盈虧規模約為 3700 萬美元。
2025 年 11 月前後,有統計顯示多隻高槓桿巨鯨(包括所謂的「內幕巨鯨」、「滾倉巨鯨」等)在達到數千萬盈利後逐漸歸零,人均虧損超 4000 萬美元量級。
事到如今,真相還不夠明顯嗎?所謂的加密巨鯨,充其量只是交易手續費與平台流動性的持續貢獻者,而非很多人眼中可以無腦跟單的「聰明錢」。和大多數人相比,他們只不過是一直擁有場外資金、可以持續充值的「大號韭菜」罷了。
事實上,永續合約一直都是典型的零和(或負和)博弈,多空之間盈虧對沖,Hyperliquid 平台與第三方應用(即所謂 Builder )則依靠抽取手續費(負和部分)獲得營收,而作為底層協議,僅僅是交易手續費、市場部署費就足夠 Hyperliquid 賺得盆滿缽滿了。
至於 HIP-3、HIP-4 等允許第三方部署的合約市場、預測市場,其實僅僅是擴大了「場內覆蓋範圍」,從加密貨幣逐步擴展至股票、大宗商品、預測事件等資產,但從未改變「零和博弈+費用抽取」的核心商業模式。
從 CEX 遷移到 Perp DEX(Hyperliquid、Aster 等平台),本質上仍是場內流動性與交易費用的收割,底層匹配引擎、風控、清算邏輯相似,只是結算與透明度上鏈有所區別而已。
這一點,《Perp DEX 每月產生 1.25 億美元手續費,真正被獎勵的是誰?》一文也曾深度剖析該類平台的主要價值流向:相關手續費收入等價值更多向平台代幣持有者傾斜,而非實際貢獻訂單流的交易員。背後的數據是,30 天內 38 家 Perp DEX 產生約 1.25 億美元手續費,Hyperliquid 單家貢獻 8455 萬美元,獨佔約 67.6%,前五大平台合計佔 85.6%。其中,Hyperliquid 將約 97%-99% 的手續費以 Assistance Fund 的名義回購銷毀 HYPE;與之相對,約 86%的 HYPE 持幣地址從未參與永續合約交易,收入創造者與代幣價值承接者存在明顯錯配。
至於此前憑藉 Cerebras(CBRS)盤前定價獲得傳統金融市場的高度關注,如今看來,也很難證明 Hyperliquid 這類鏈上 Perp DEX 平台能夠穩穩掌握資本市場定價權。
2026 年 10 月,國家貨幣基金組織 IMF 發布的《全球金融穩定報告》指出,股票代幣化交易特徵如下:
- 超過一半的代幣化美股交易發生在常規交易時段以外;
- 約 80% 交易量小於一股(散戶參與特徵明顯);
- 代幣化股票波動率約為底層股票的 1.5 倍,流動性更薄、市場更碎片化;
- 過夜價格變動包含一定有效信息,但在開盤後 5 分鐘內,傳統股票吸收了代幣化過夜變動的約 85–99%波動;
- 市場體量仍然很小,僅為約 23 億美元量級(截止今年 7 月底數據),存在流動性、法律、清算風險。
儘管討論的是股票代幣化交易,但仍然可以看出,TradeFi 鏈上衍生品合約對於傳統金融市場的輻射帶動能力相對有限,Hyperliquid 等眾多鏈上 Perp DEX 平台在這方面暫時並沒有絕對性優勢,而只是通過極少數個例呈現出了一定的「預測性」。
總而言之,在我看來,Hyperliquid 仍然是本輪週期加密市場難得一見的現象級產品,但距離成為所謂的「金融領域的 AWS」卻相距甚遠,甚至商業模式決定了它無法成為底層技術基建,而一直都是「另類賭場+換殼 CEX」。
我當然肯定 Jeff 及 Hyperliquid 截至目前所獲得的成績,但背後默默承受相應的代價的散戶和巨鯨們同樣也值得被更多人看見。
推薦閱讀
Trade.xyz 上線 220 天後,Hyperliquid 正成為「新納斯達克」
在巨鯨公開表演新樂園 Hyperliquid,交易力與注意力再重合





