






特斯拉與SpaceX潛在合併:關鍵數據全拆解


- 核心觀點:特斯拉與SpaceX已各自成立獨立董事特別委員會,正式啟動潛在合併探詢,但尚未達成任何條款;分析師給出的高概率與時間表,與馬斯克強調的「50%全部已發行股份同意、棄權即反對」高門檻形成明顯衝突,交易落地仍存重大不確定性。
- 關鍵要素:
- 馬斯克因利益衝突迴避討論,委員會成員、對價與時間表均未披露,公開文件亦無8-K確認,目前僅能確認「探詢已正式化」。
- SpaceX第三季度營收145.8億美元、同比增161%,淨利44億美元;超級智能業務收入75.6億美元、同比增830%,但星鏈仍以45.1%利潤率貢獻主要營業利潤。
- SpaceX資本開支195.9億美元,第四季度指引350億至400億美元近翻倍,前九個月仍虧損4.13億美元。
- 按當前市值估算,SpaceX約2.1萬億美元、特斯拉約1.5萬億美元,未計溢價兌換比約0.7;賣方測算合併後馬斯克持股約37%、投票權約56%。
- 巴克萊萊維預計可能在年度股東大會前宣布,CFRA納爾遜給出明年底前90%完成概率,RBC納拉揚認為實質只能是SpaceX全股票收購特斯拉。
- 特斯拉年度股東大會定於12月3日且議程無合併提案,會前形成可投票方案窗口極短;第三季度汽車毛利率與AI資本開支是關鍵驗證點。
- 獨立性存細看空間:特斯拉薪酬與治理委員會主席埃倫普賴斯自2月起兼任SpaceX董事,仍被列為獨立董事。
重點摘要
- 10 月 20 日 SpaceX 財報電話會上,馬斯克確認特斯拉與 SpaceX 各自成立獨立董事特別委員會討論潛在合併,他因利益衝突迴避,並稱尚未達成任何條款。
- 特斯拉側需全部已發行股份的 50%同意,棄權等於反對。這一門檻與分析師給出的「年會前宣布」「明年底前 90%概率」形成衝突。
- 關聯標的:特斯拉(TSLA)、SpaceX(SPCX)。驗證點是特斯拉第三季度汽車毛利率、資本開支與委員會後續披露。
10 月 20 日,馬斯克在 SpaceX 第三季度財報電話會上確認,特斯拉與 SpaceX 已應股東要求各自成立獨立董事特別委員會,討論潛在合併。他作為利益衝突方迴避,並強調委員會尚未就任何條款達成一致,「顯然不保證會達成」。
這比傳聞多了一步程序,但離交易仍有距離。普通投資者關心的是,特斯拉股票會不會被換成 SpaceX 股票、換股比例能否給足溢價,以及馬斯克合併後的投票權會不會更集中。
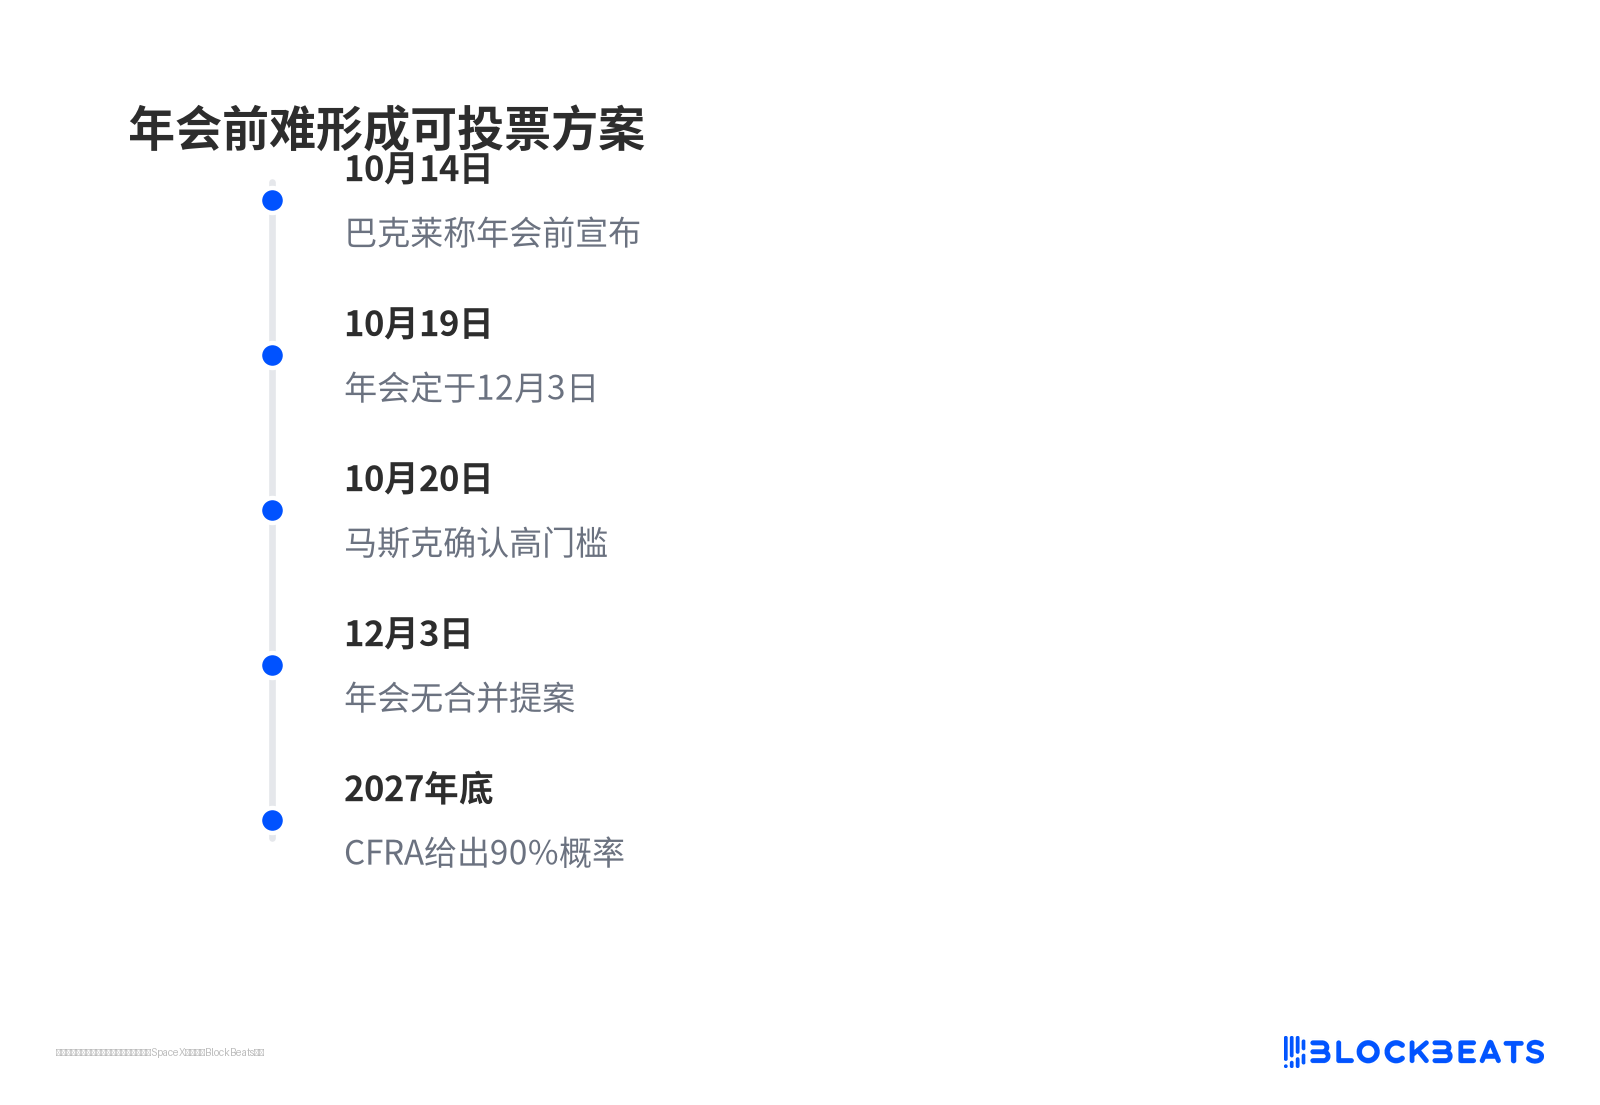
市場已先給出兩種答案。巴克萊分析師丹·萊維在 10 月 14 日客戶筆記中稱,合併「已越來越成為共識預期」,可能在年度股東大會前宣布。CFRA 的加勒特·納爾遜則在 Roadster 演示後給出「明年底前完成合併概率 90%」。馬斯克卻把確定性說低了,並把特斯拉側門檻描述為「相當高」。
特別委員會把衝突隔離程序擺上檯面
特別委員會是利益衝突交易的標準隔離措施,不等於雙方已談妥價錢。首席執行官同時是兩家公司最大個人股東,獨立董事要組成小圈子談價格,交易才經得起特拉華州法院審視。
馬斯克說,委員會尚未達成條款,也不保證會達成,他本人不參與討論。10 月 19 日特斯拉代理聲明把年度股東大會定在 12 月 3 日,議程沒有合併提案。
委員會成員、對價、時間表均未披露,公開文件也沒有 8-K 確認。當前能確認的只是「探詢已正式化」。
獨立性也有細看空間。特斯拉薪酬與治理委員會主席伊拉·埃倫普賴斯仍被列為獨立董事,據公開信息他自 2 月起兼任 SpaceX 董事。這不會自動讓委員會失效,卻會讓「獨立」二字接受更細審視。
SpaceX 的 AI 收入改變了收購方算術
如果合併發生,誰當收購方取決於誰的股票更貴、增長故事更強。SpaceX 第三季度給出了更強定價權。
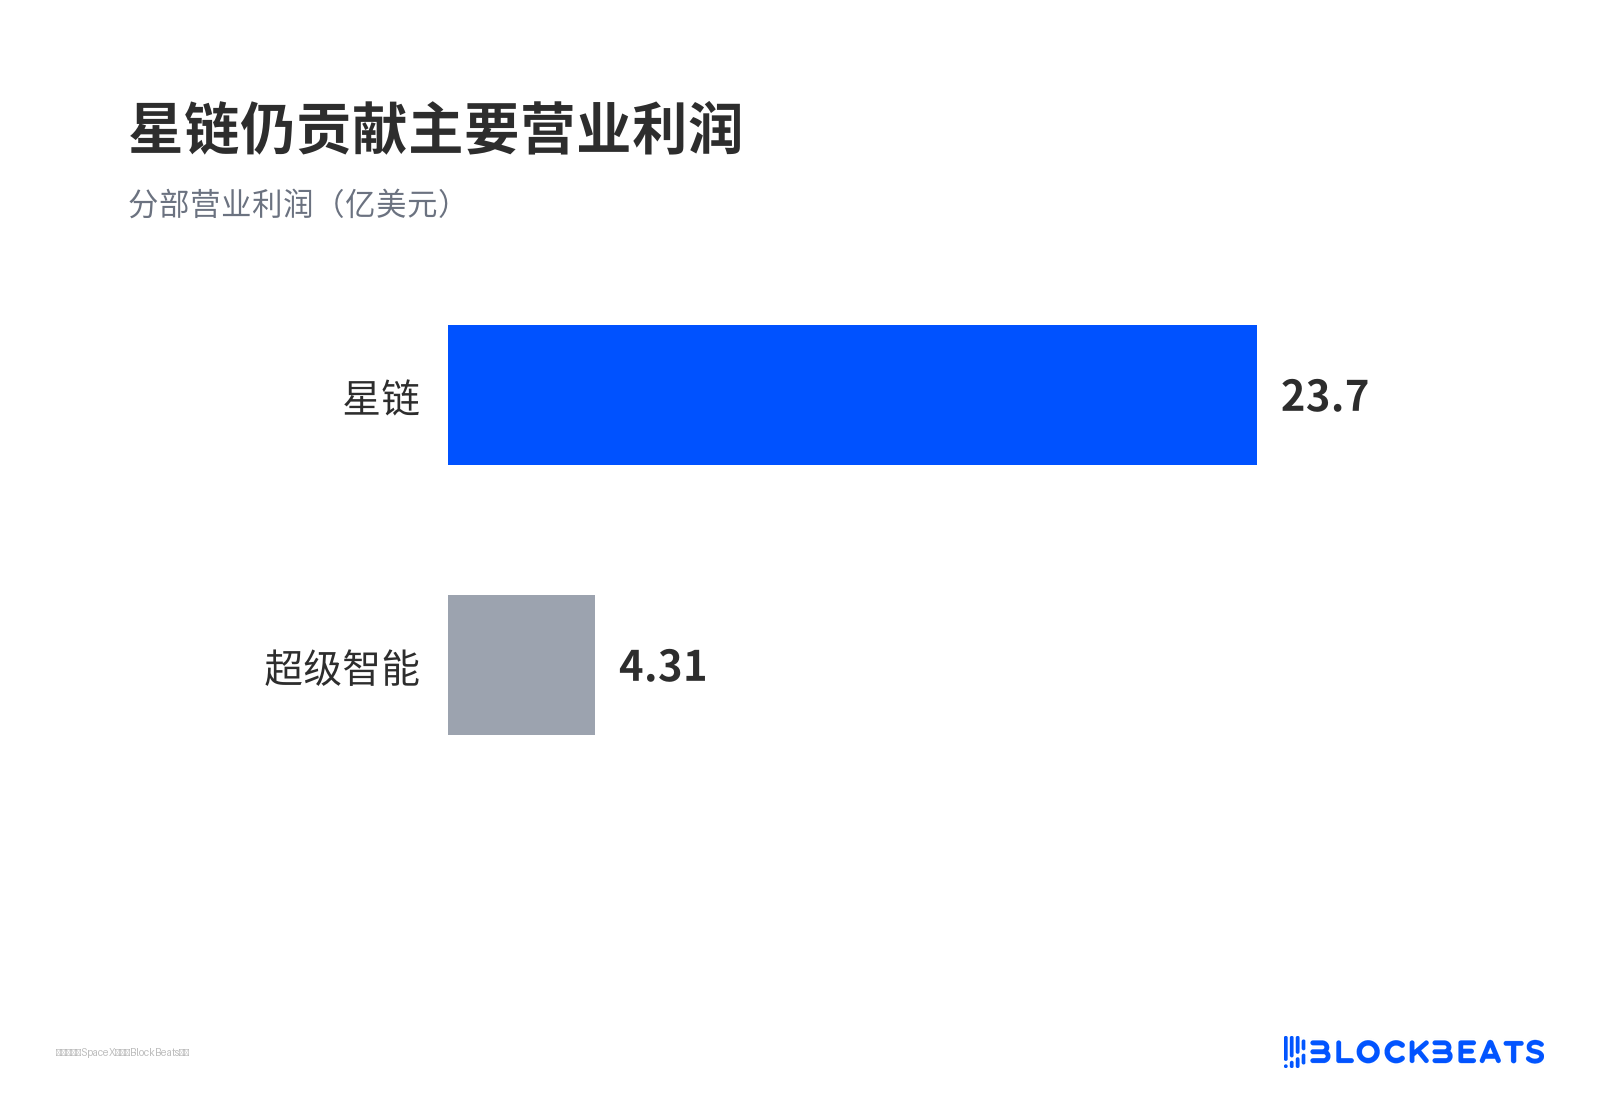
營收 145.8 億美元,同比增 161%,淨利 44 億美元,調整後息稅折舊攤銷前利潤 88 億美元。超級智能業務收入 75.6 億美元,同比增 830%,營業利潤 4.31 億美元,利潤率 5.7%。星鏈收入 52.5 億美元,營業利潤 23.7 億美元,利潤率 45.1%。
星鏈仍貢獻主要營業利潤
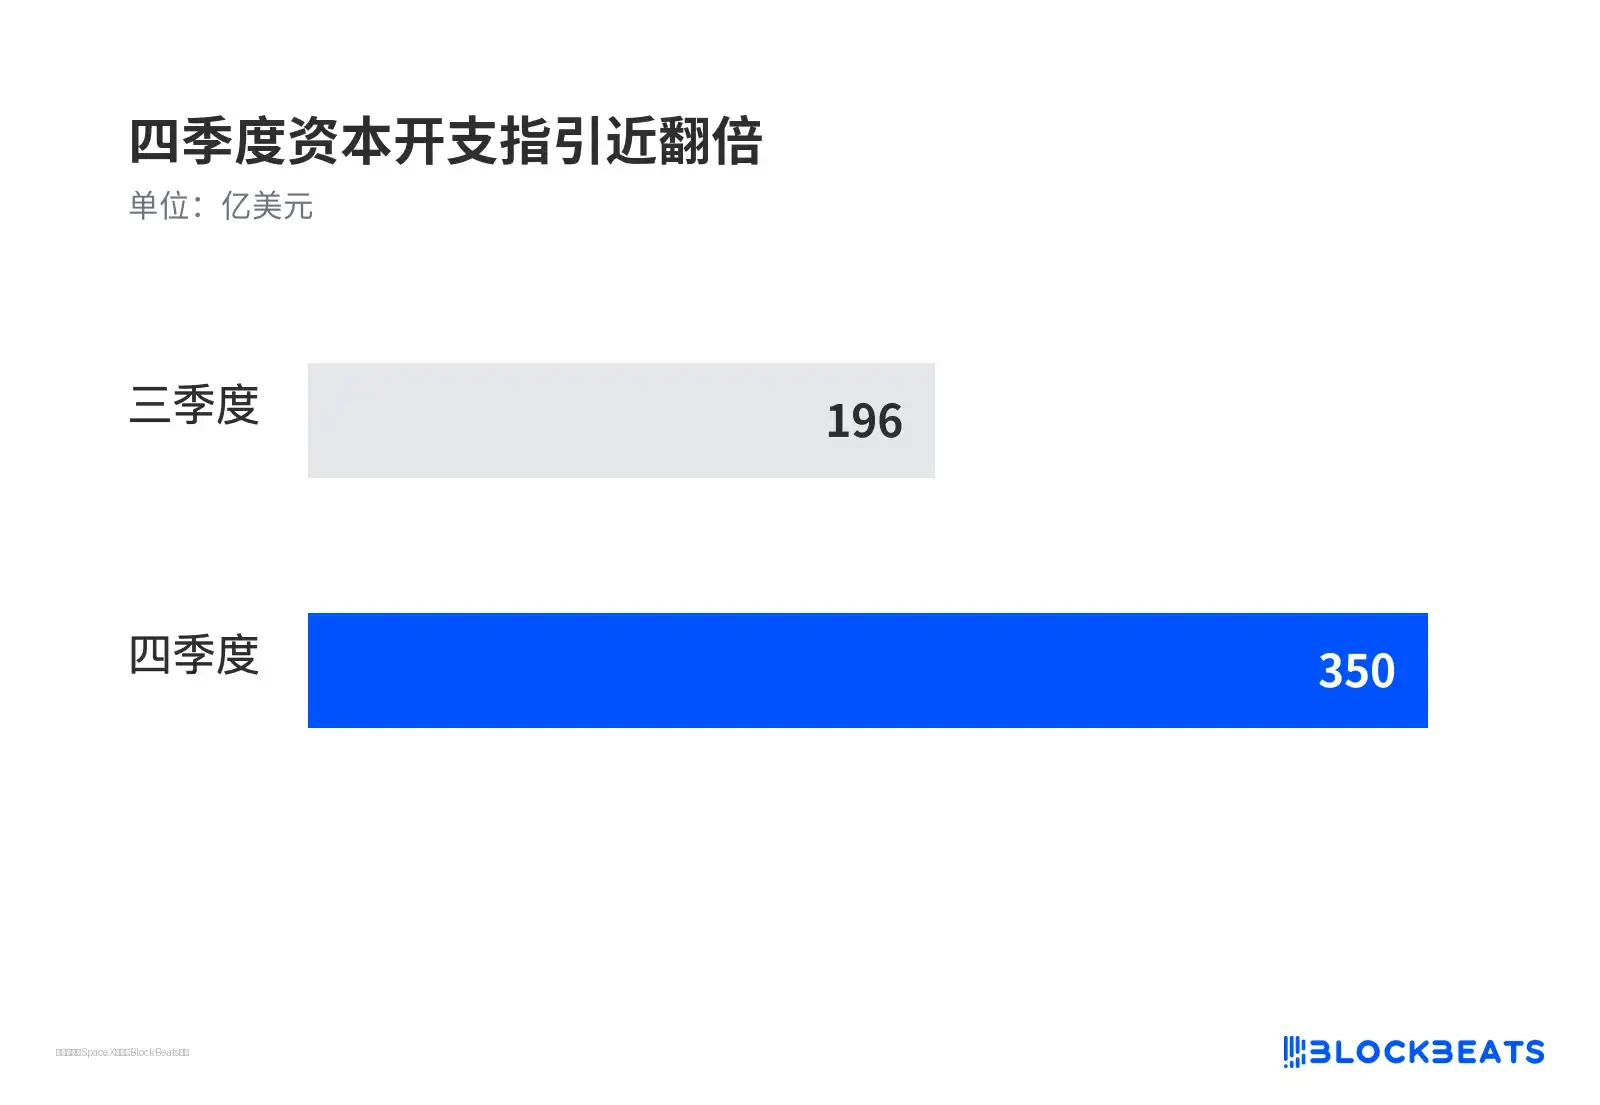
資本開支 195.9 億美元,第四季度指引 350 億至 400 億美元,前九個月仍虧 4.13 億美元。
四季度資本開支指引近翻倍
AI 收入讓 SpaceX 的敘事從火箭和星鏈擴展到算力租賃,但利潤主力仍是星鏈。
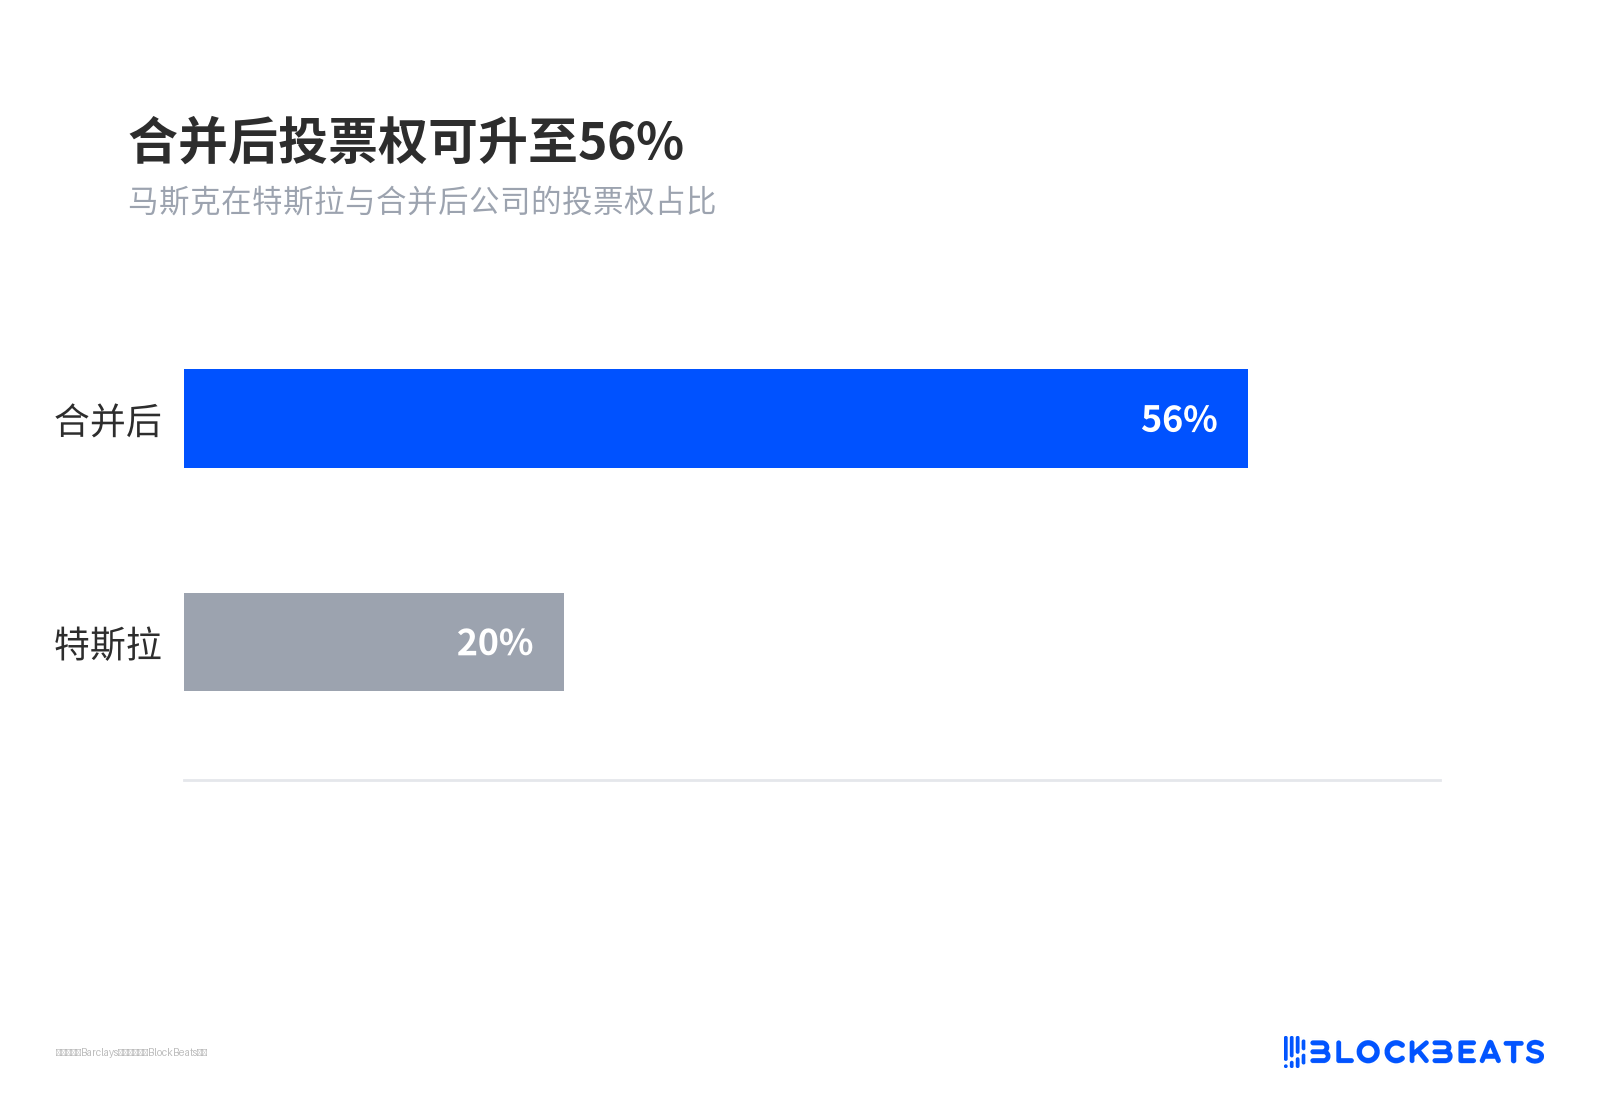
按當前市值估算,SpaceX 約 2.1 萬億美元、特斯拉約 1.5 萬億美元,未計溢價兌換比約 0.7。賣方測算合併後馬斯克持股約 37%、投票權約 56%。這解釋了賣方為何傾向 SpaceX 全股票收購:馬斯克在特斯拉約 20%的投票權可被拉向合併後約 56%。
合併後投票權可升至 56%
分析師的日曆撞上馬斯克的門檻
華爾街給的是時間表和概率,馬斯克給的是法律門檻,兩者證據強度不同。
萊維的筆記寫在委員會披露前。他稱若拖到 10 月底或 11 月初,年會內完成批准更難,交易仍可能在未來 6 至 12 個月出現。「最遲 12 月 6 日」是按 SEC 期限推斷,代理聲明後應以 12 月 3 日為準。
RBC 的湯姆·納拉揚說「並不容易」,實質只能是 SpaceX 全股票收購特斯拉。特斯拉投資者在 480 美元/股、約 30%溢價上可接受,合併實體約 3.74 萬億美元,特斯拉股東持股從 54%降至 48%。480 是目標價加溢價假設,不是報價。
CFRA 的加勒特·納爾遜把目標價從 385 美元調到 475 美元,給出明年底前 90%概率,理由是「馬斯克魔力」回潮與技術融合落到產品。90%指向 2027 年底,與馬斯克的「不保證」「高門檻」直接衝突。
萊維給日曆窗口,納拉揚給對價難度,納爾遜給情緒概率。馬斯克則稱特斯拉側需全部已發行股份的 50%同意,不只是投票股份多數,棄權等於反對。這條門檻比「股東大會前宣布」硬得多。
年會前難形成可投票方案
毛利率與文件披露決定故事能走多遠
合併要變成可投票方案,還缺三樣硬東西:委員會成員與條款、正式文件、特斯拉自身財務能否支撐 AI 投入。
特斯拉第三季度財報於 10 月 21 日發布,市場關注汽車毛利率與 AI 資本開支,目前沒有可核實數字,不能與 SpaceX 的 145.8 億美元營收並列比較。若毛利率被 AI 投入拖累,股東對低溢價換股的接受度會更低。若穩住,納拉揚的 480 美元框架才有討論基礎。
委員會方面,當前只有馬斯克口頭確認,沒有 8-K 或 DEFA14A 級文件。12 月 3 日股東大會已定且無合併提案,要在會前形成可投票方案,窗口極短。若拖到 10 月底或 11 月初之後,更可能滑向 2027 年。
當前證據只支持一個判斷:合併進入正式探詢,條款與對價仍為零。定價分歧的核心,是特斯拉第三季度毛利率能否撐住 AI 敘事、委員會是否披露成員與條款,以及 12 月 3 日前是否出現正式方案。沒有這三項,90%概率只是分析師的樂觀情景,不是公司承諾。





