


ETF仍在失血,Strategy週度買盤全年最低:MSCI本週定去留


- 核心觀點:10月13日比特幣跌破8.1萬美元後反彈至8.3萬上方,但反彈由槓桿清算和空頭回補驅動,ETF資金持續流出,機構現貨需求尚未確認回流,真正考驗在於MSCI是否將Strategy移出指數。
- 關鍵要素:
- 亞洲時段比特幣跌破8.1萬美元後收回8.3萬上方,同期韓國KOSPI收跌5.46%,三星電子、SK海力士盤中重挫約7%至10%。
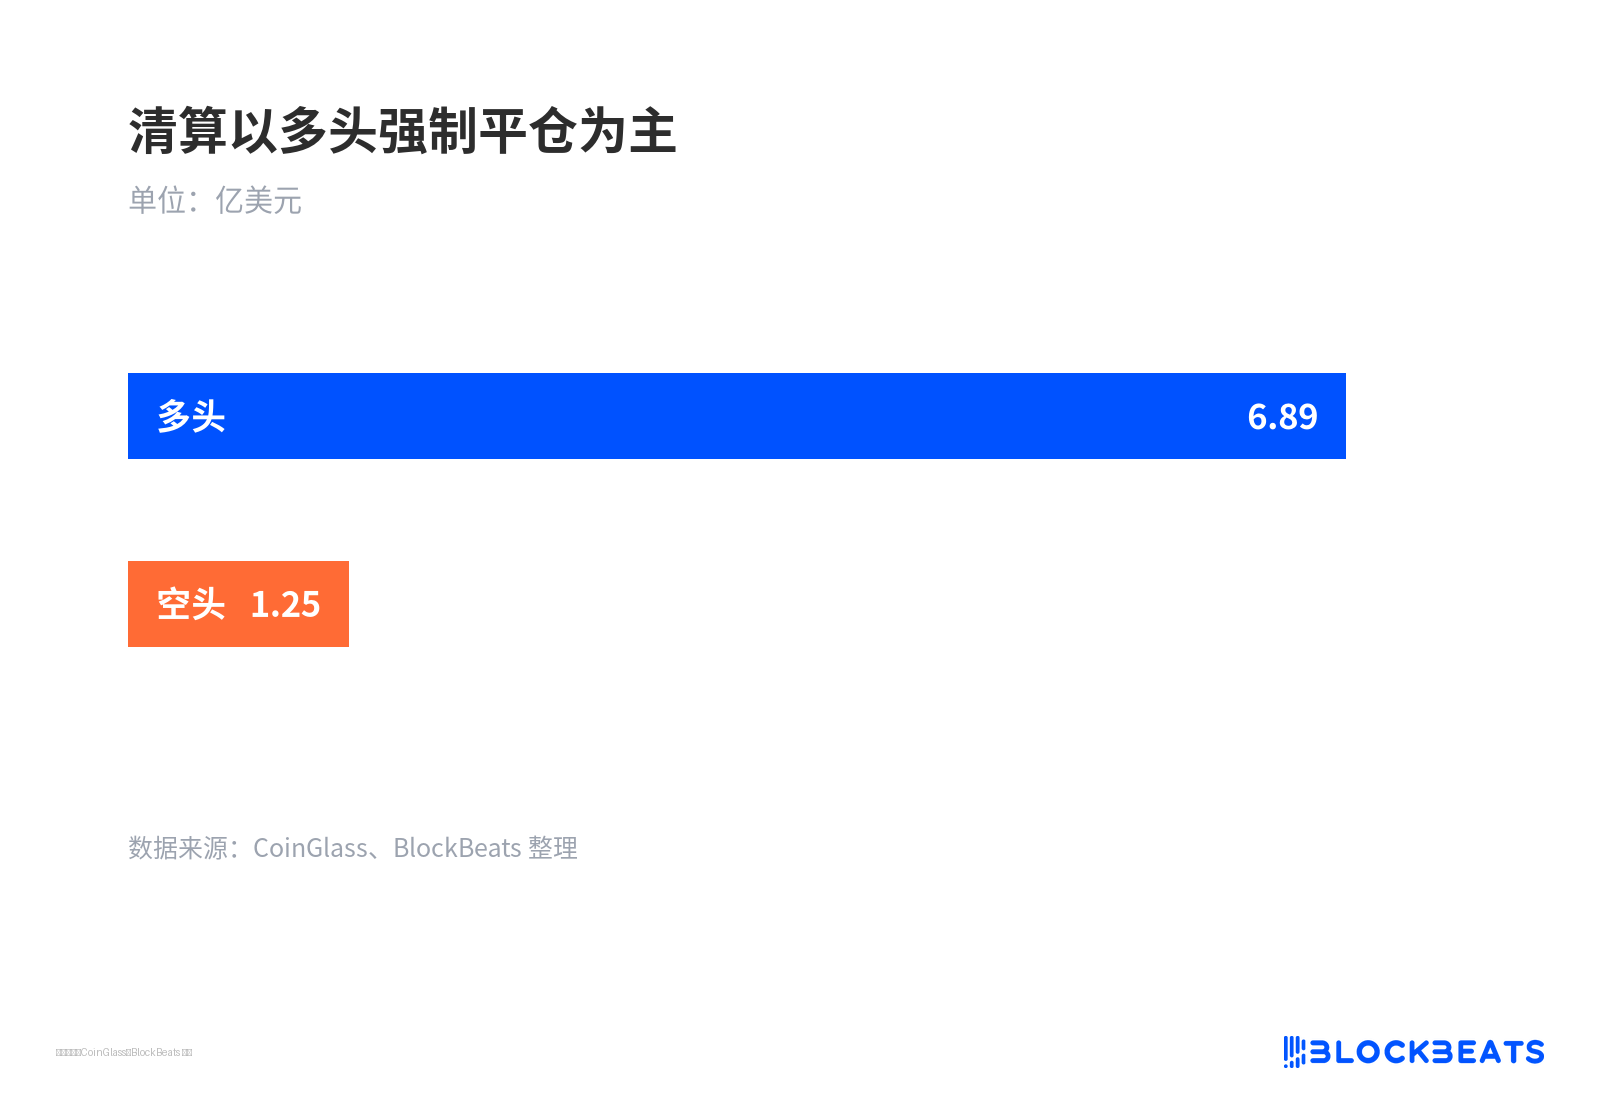
- 24小時內加密市場約8億美元被清算,多頭占約86%,未平倉合約同步下降,符合去槓桿而非新資金進場特徵。
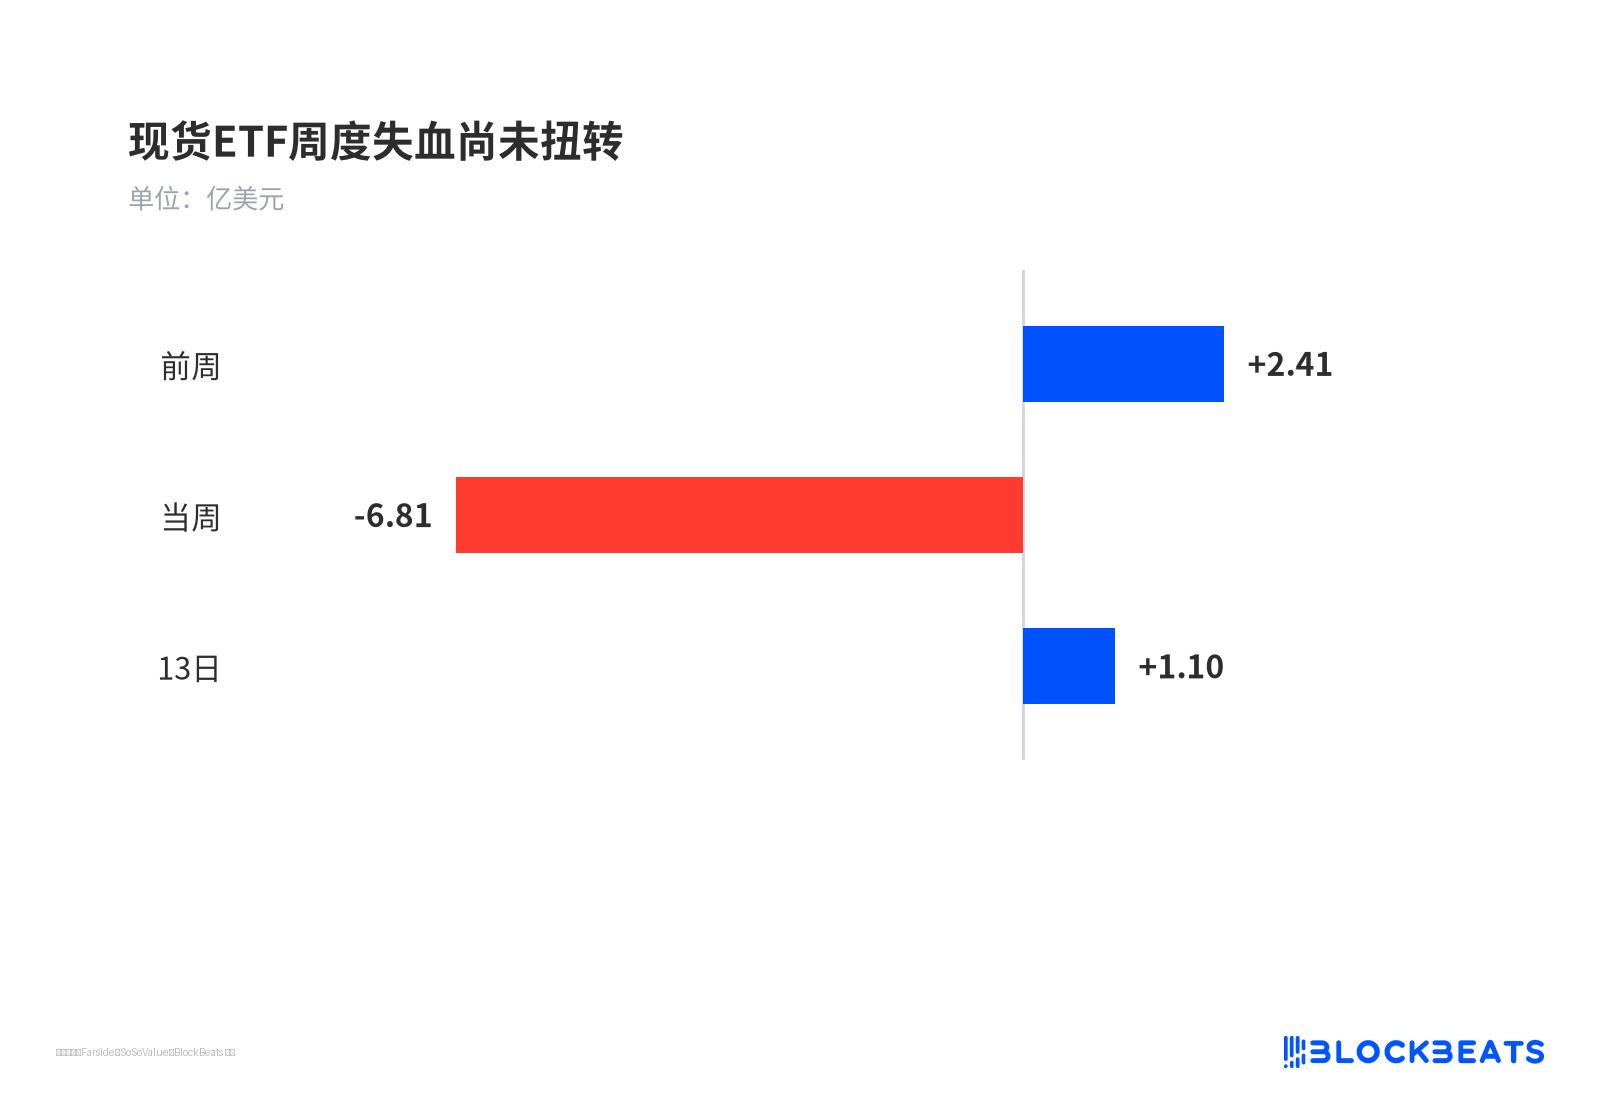
- 10月5日至9日美國現貨比特幣ETF淨流出約6.81億美元,為6月以來最大單週流出,FBTC領跌約3.80億美元。
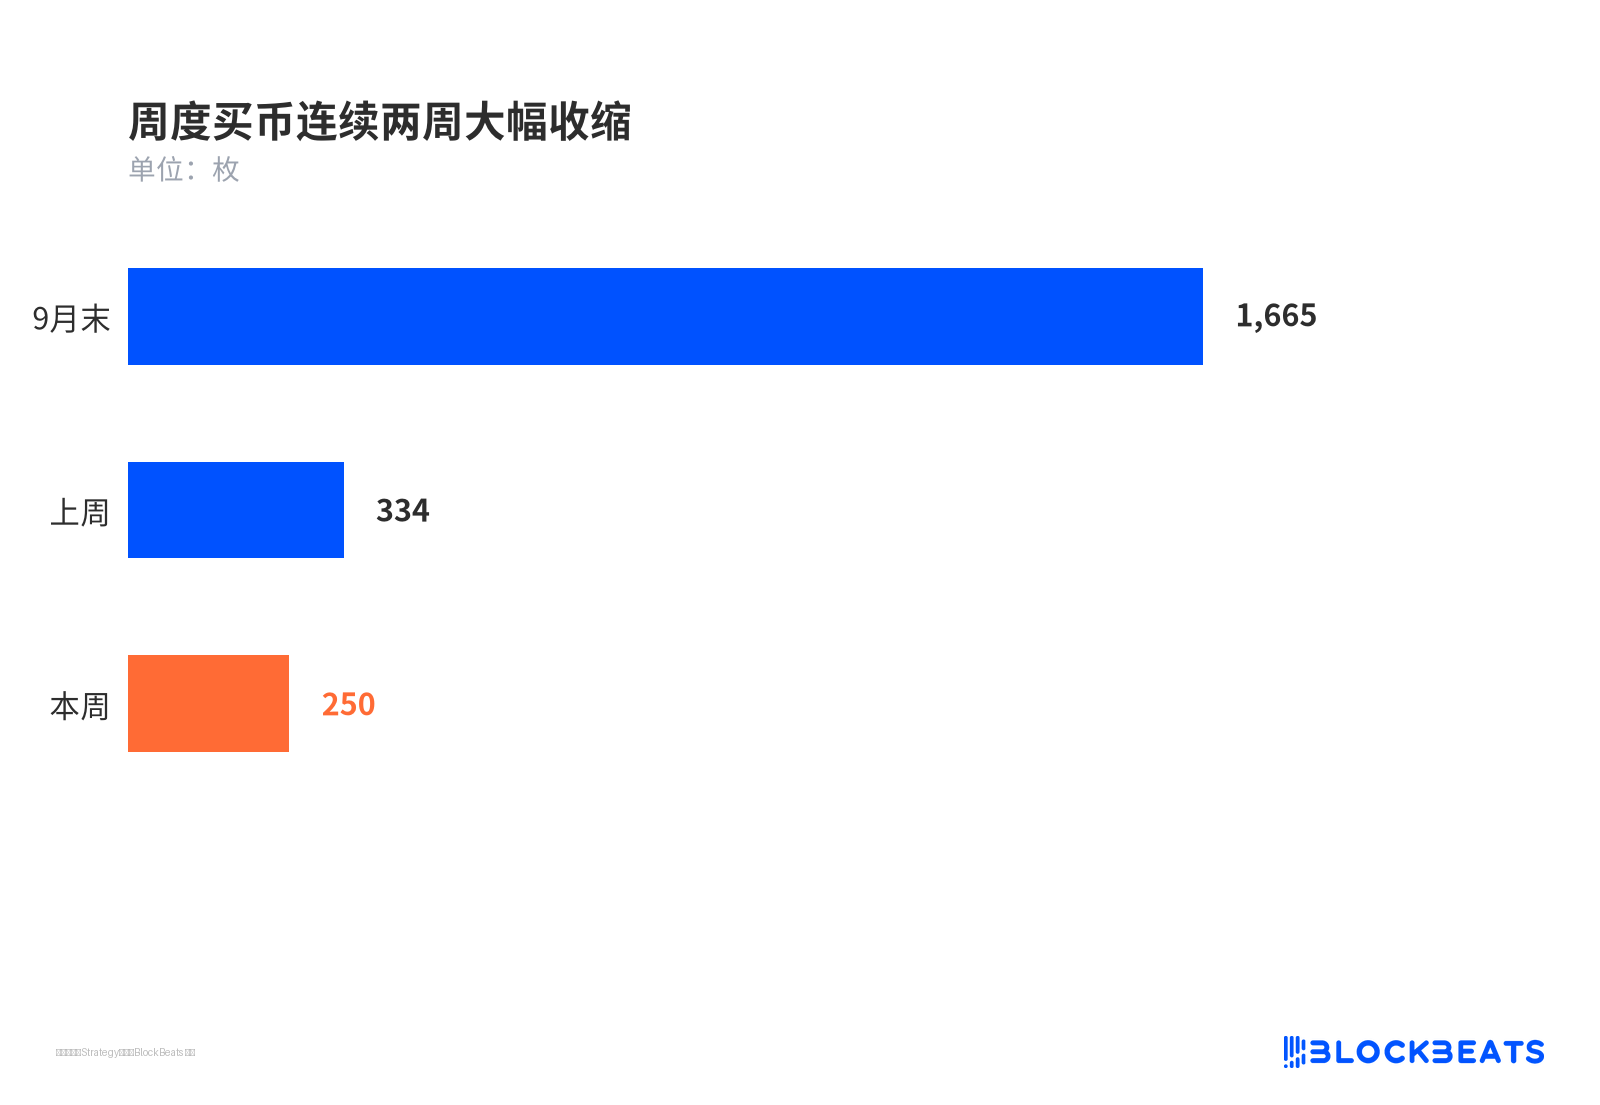
- Strategy同期僅購入250枚比特幣(均價86,194美元),而回購優先股STRC支出約1.924億美元,接近買幣金額九倍。
- Saylor稱比特幣已在略低於6萬美元處見底、將重回10萬美元上方,給出未來數年20%至30%年化增長預期。
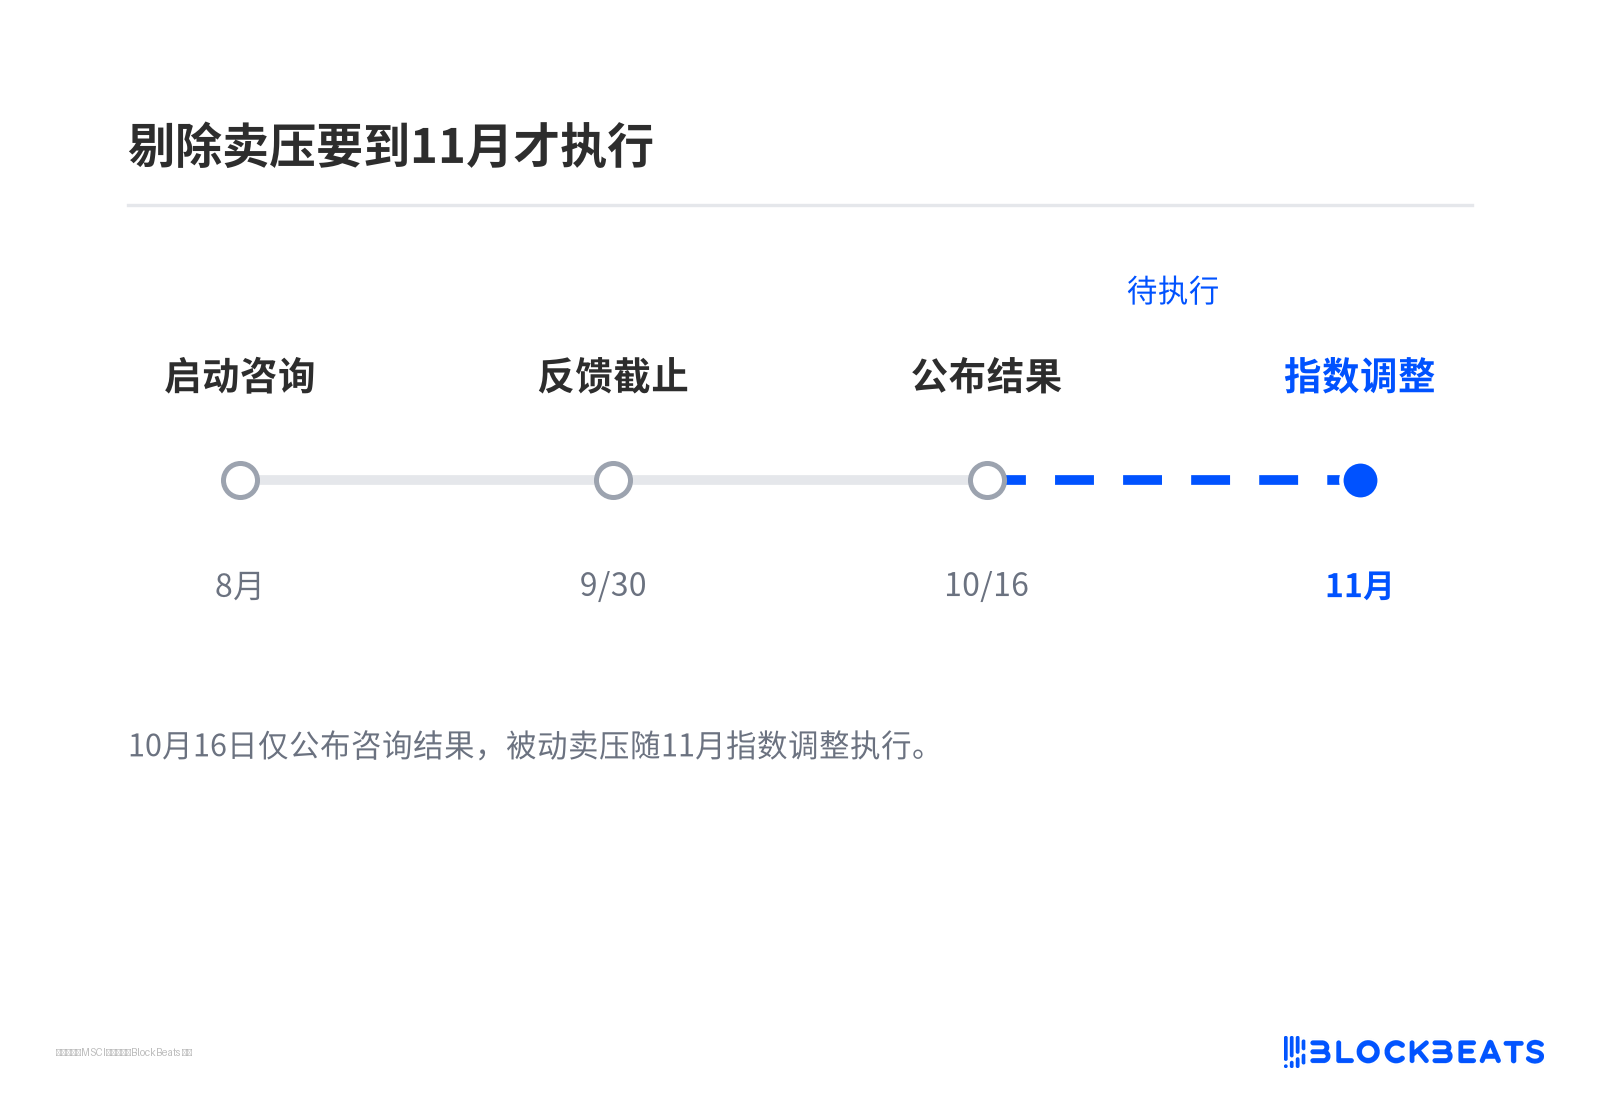
- MSCI對「非經營性公司」的篩查結果不晚於10月16日公布,Strategy、Metaplanet等可能被移出全球可投資指數,摩根大通曾估算約28億美元潛在被動賣壓。
- 9月CPI(10月14日公布)和MSCI結果分別構成8.1萬至8.4萬美元箱體的上下沿測試,被動賣壓實際執行需等到11月指數調整。
TL;DR
- 10 月 13 日亞洲時段比特幣跌破 8.1 萬美元後收回 8.3 萬上方,同期韓國 KOSPI 收跌 5.46%,三星電子、SK 海力士盤中重挫約 7% 至 10%,加密市場 24 小時清算約 8 億美元,多頭占約 86%。
- 反彈主要由槓桿平倉和空頭回補驅動,美國現貨比特幣 ETF 前一週淨流出約 6.81 億美元,Strategy 同一週僅買入 250 枚比特幣,機構現貨需求尚未確認回流。
- Saylor 稱比特幣已在略低於 6 萬美元處見底、將回到 10 萬美元上方,而 MSCI 的「非經營性公司」篩查結果不晚於 10 月 16 日公佈,可能把 Strategy 移出全球指數。
- 關聯標的:BTC、MSTR、IBIT/FBTC
10 月 13 日亞洲交易時段,比特幣一度跌破 8.1 萬美元,隨後數小時內收回 8.3 萬美元上方。同一時段韓國 KOSPI 指數收跌 5.46%,三星電子、SK 海力士盤中分別重挫約 7% 和 9% 至 10%。加密市場很快把這次價格與亞洲科技股的背離概括為「脫鉤」。
但把時間軸拉長一週,畫面並不一致。10 月 5 日至 9 日,美國現貨比特幣 ETF 合計淨流出約 6.81 億美元,為 6 月以來最大單週流出,其中 Fidelity 的 FBTC 領跌約 3.80 億美元。價格在 8.3 萬至 8.4 萬美元之間抗跌,資金卻在同期離場。
現貨 ETF 淨流出,意味著持有人把份額換回現金,基金必須賣掉手裡的比特幣來應付贖回,它是判斷價格與資金面是否同步的尺子。永續合約清算,則是借錢賭方向的帳戶保證金不足被強制平倉,會放大價格波動,卻不帶來新的現貨買盤。
清算回補撐起的反彈
10 月 13 日凌晨,比特幣先跌破 8.1 萬美元,同期 KOSPI 因晶片股估值回調暴跌。合約數據顯示,前後 24 小時約 8 億美元被清算,多頭約占 86%,未平倉合約(合約總持倉量)同步下降,符合去槓桿而非新資金進場的特徵。
清算以多頭強制平倉為主
清算結構本身也說明了反彈的來源。被清洗的主要是押注上漲的多頭,價格觸底後轉由空頭回補推高,這解釋了為什麼韓股繼續下跌,比特幣卻能收回 8.3 萬美元。同一窗口裡,與晶片股掛鉤的代幣化永續合約也出現大額清算。
也就是說,8.1 萬美元附近確有短線承接,但承接來自槓桿帳戶的被動平倉,不是機構在現貨市場的新增買入。一次亞洲早盤的反彈,還不足以支撐「永久脫鉤」的結論。
ETF 流出與 Strategy 的象徵性加倉
資金面的證據比價格更誠實。上週淨流出 6.81 億美元之後,10 月 12 日再流出約 6,540 萬美元,10 月 13 日才出現約 1.1 億美元的混合日數據。週度流出不能與單日價格並列成因果,但方向一致,機構管道仍在失血。
現貨ETF週度失血尚未扭轉
Strategy 的行為同樣值得細看。公司 10 月 12 日公告顯示,10 月 5 日至 11 日僅購入 250 枚比特幣,均價 86,194 美元,總開支約 2,150 萬美元。同期用於回購優先股 STRC 的資金約 1.924 億美元,接近買幣金額的九倍。
250 枚是 Strategy 本年度最小的週度買盤之一,此前的單週買入曾遠高於這一水平。
週度買幣連續兩週大幅收縮
它更像維持「永遠在買」的敘事信號,而非週期拐點的資金證據。把它讀成「大力抄底」,會高估這輪反彈的基本面支撐。
Saylor 的 10 萬目標與 MSCI 的剔除風險
10 月 13 日,Saylor 在 DC Fintech Week 接受 Bloomberg 採訪時稱,比特幣熊市已在略低於 6 萬美元處結束,將重回 10 萬美元上方,並給出未來數年 20% 至 30% 的年化增長預期。作為最大企業囤幣方的掌門人,他是這個市場最堅定的多頭。
對峙的一方是 MSCI。這家指數提供商 8 月啟動對「非經營性公司」的諮詢,9 月 30 日截止反饋,結果預計不晚於 10 月 16 日公佈。按其模擬口徑,以金融資產為主的公司更接近投資載體而非經營公司,Strategy、Metaplanet 等可能被移出全球可投資指數。
這條規則的分量在於被動資金。一旦被剔除,跟蹤 MSCI 的基金按合約只能賣出,不再增持。摩根大通在 2025 年曾估算 Strategy 面臨約 28 億美元的潛在被動賣壓。Saylor 把 8 萬美元區間稱為新牛市起點,MSCI 的問卷卻把同一位置寫成了指數身份危機。
CPI 與 MSCI 決定箱體上下沿
比特幣目前仍停留在 8.1 萬至 8.4 萬美元的箱體內,遠低於去年的歷史高點。反彈發生在市場估算的機構持倉成本區下方、贖回週之後,這一位置決定了它天然承壓。
10 月 14 日公佈的 9 月 CPI 是箱體上沿的第一道測試。分析師預期同比約 3.6% 至 3.7%,高於 8 月的 3.4%。若核心讀數偏冷,空頭回補可能把價格推向 8.6 萬至 8.7 萬美元。若偏熱,8.1 萬甚至 8.0 萬美元會再度被測試。
MSCI 的結果即便 10 月 16 日落地,被動賣壓也要等到 11 月的指數調整才真正執行。
剔除賣壓要到11月才執行
需要盯的是 MSTR 相對比特幣的溢價會否收窄,以及後續 ETF 日度流向能否連續轉正。這兩個信號才決定這輪反彈是箱體內的機械修復,還是資金面重新站到了多頭一側。





