


BiyaPay行情觀察|英偉達要收購模型公司?AI晶片龍頭為何跨界?


- 核心觀點:英偉達洽談投資或收購Reflection AI,反映AI競爭正從單一硬體性能延伸至模型入口與生態控制,但其對客戶關係和行業格局的實際影響仍需產品與商業驗證。
- 關鍵要素:
- 英偉達2027財年Q2收入962億美元,同比增長106%;資料中心收入890億美元,同比增長117%,經營基本盤高度依賴AI基礎設施需求。
- 參與模型生態可降低企業部署門檻,擴大真實推理需求,但需警惕需求來自融資循環而非實際使用。
- 模型與計算平台深度整合可能改變企業採購邏輯,從比晶片價格轉向比系統上線便利性,從而延伸硬體優勢。
- 供應商深入模型層可能引發客戶對長期依賴的擔憂,促使雲廠商和模型公司加大自研或其他晶片投入。
- 需求擴大與份額轉移是兩種不同邏輯,模型性能提升不必然帶動所有AI股票上漲,需區分受益與承壓方。
- 交易結構尚未確定,少數股權投資、技術授權與完整收購在控制權、經營責任和客戶感受上差異顯著。
- 後續驗證關鍵在於合作產品能否穩定推出、企業是否願意部署付費,以及新業務對研發支出、利潤率和現金流的影響。
輝達的新動向,把 AI 競爭的一個問題擺到了檯面上——掌握算力之後,是否還需要掌握模型入口?
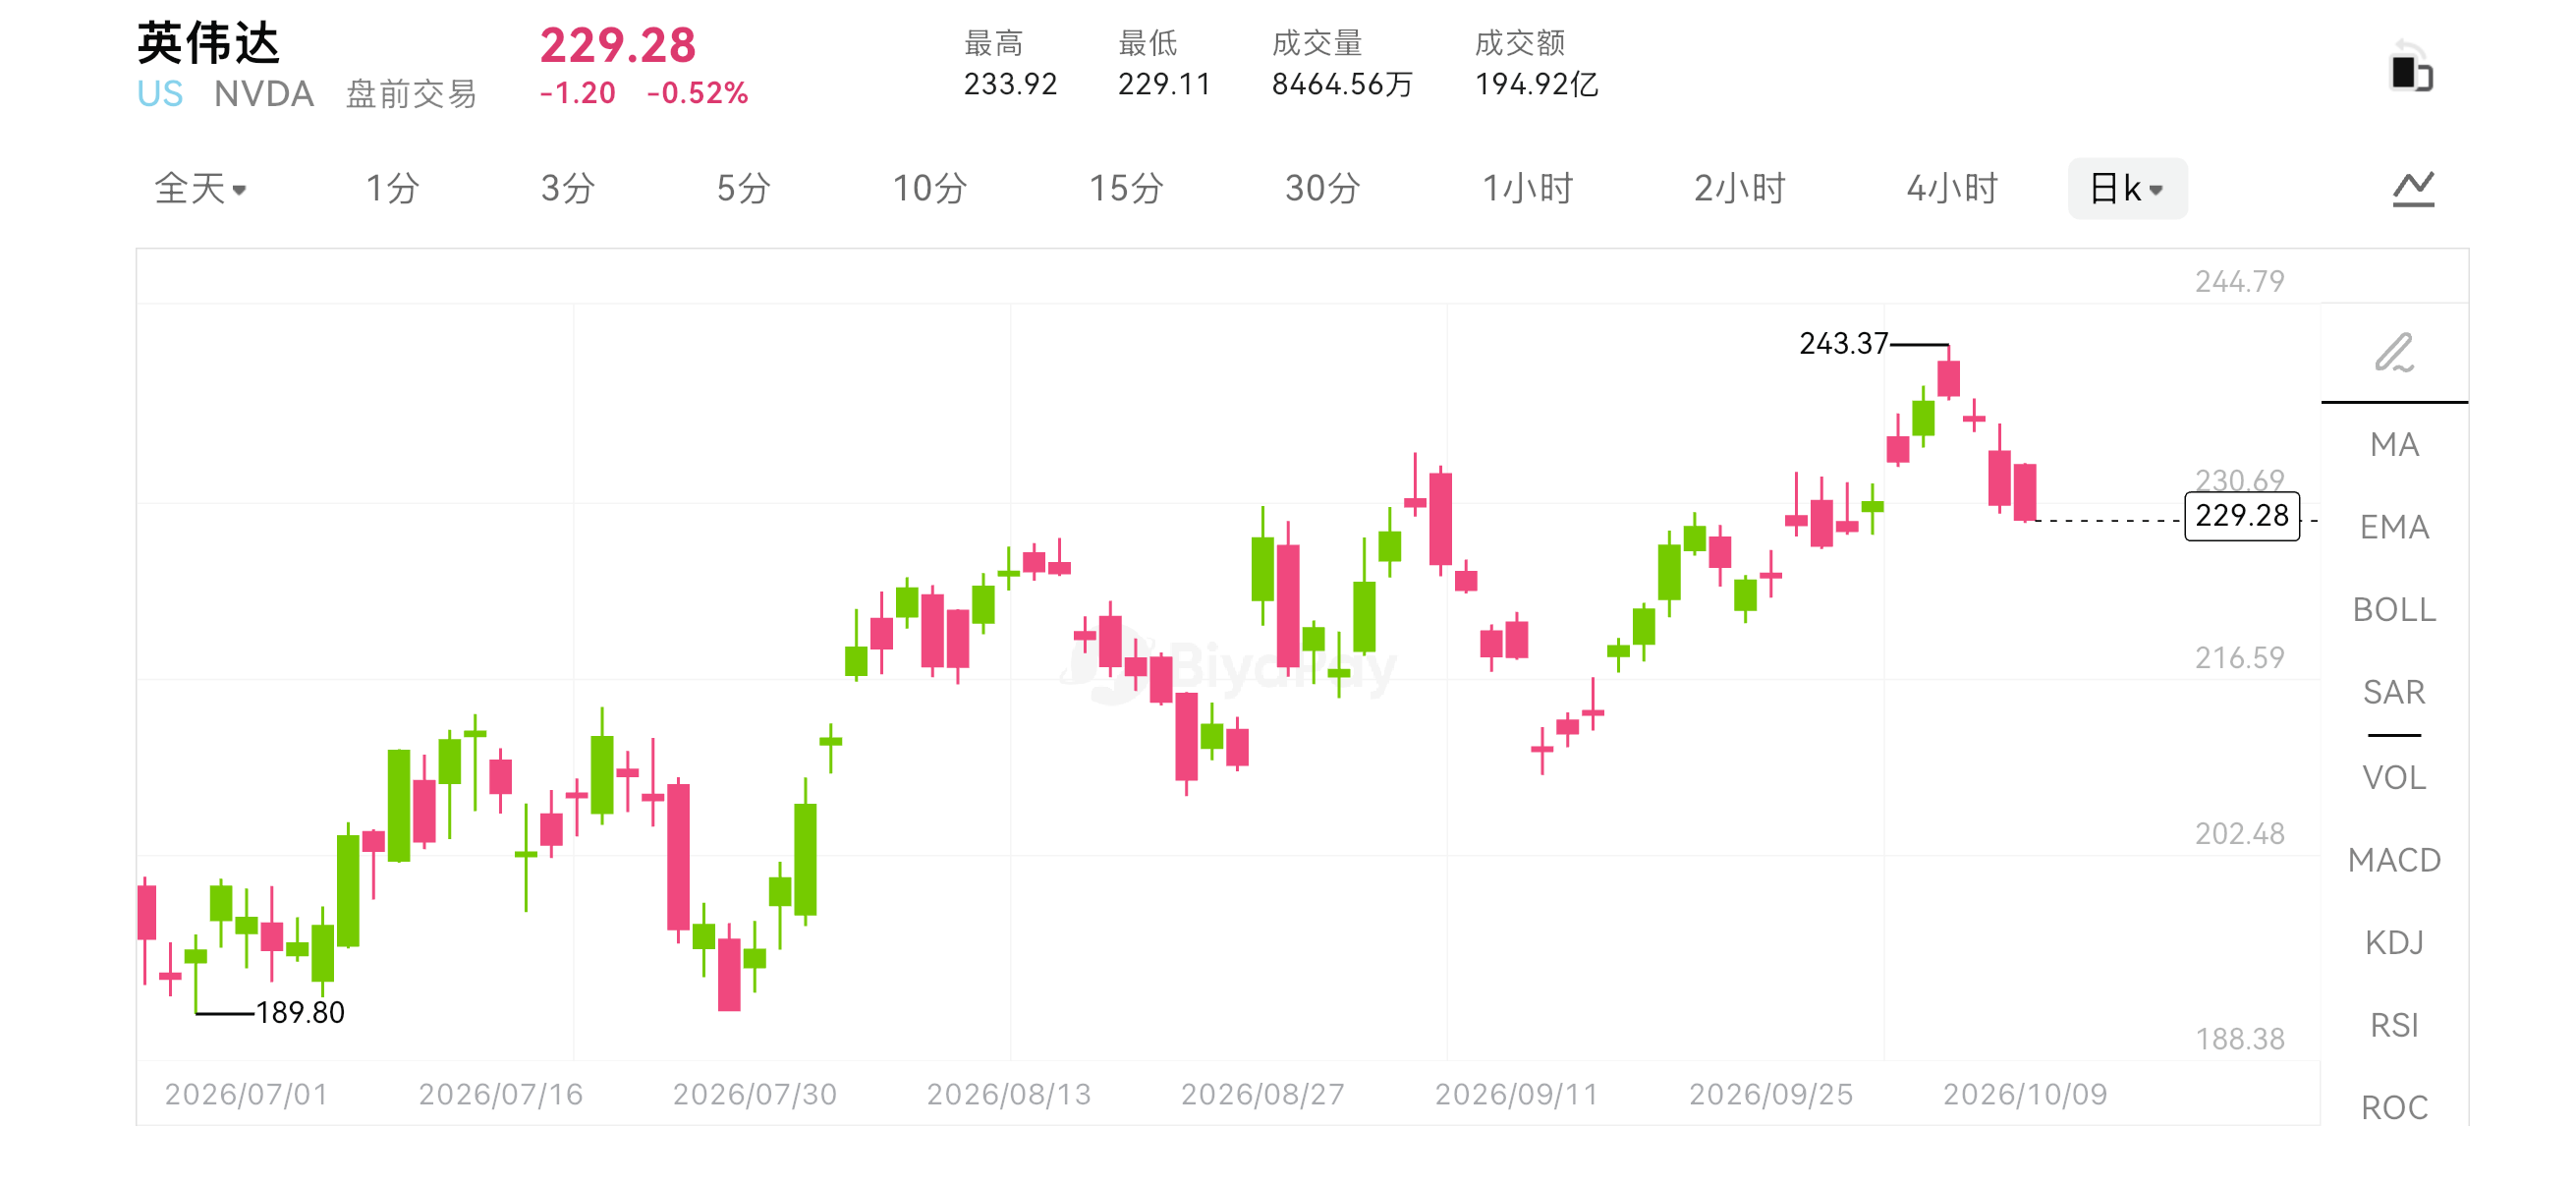
BiyaPay 行情數據顯示,輝達 10 月 9 日收於 229.28 美元,下跌 0.52%。10 月 10 日,據報導輝達正在洽談進一步投資或收購 Reflection AI,也可能採用吸納團隊、取得技術授權的方式。討論仍處於早期,雙方沒有宣布交易達成,也沒有公布確定的收購價格。消息值得關注,但「正在洽談」和「已經收購」之間,仍有很長一段距離。
市場更值得討論的,是這類動作背後的商業邏輯。輝達為什麼要向晶片客戶所在的領域深入?它是在擴大整個 AI 市場,還是希望把更多產業利潤留在自己的生態裡?這兩個方向可以同時存在,卻會帶來不同的估值判斷。
晶片賣得越好,越需要關心客戶如何賺錢
輝達 2027 財年第二季度,也就是截至 2026 年 7 月 26 日的季度,收入為 962 億美元,同比增長 106%;數據中心收入為 890 億美元,同比增長 117%。這組數字說明,其經營基本盤仍然高度依賴 AI 基礎設施需求。
但晶片需求最終要由客戶的收入支撐。模型公司、雲廠商和企業可以階段性依靠融資擴建算力,長期卻需要證明,採購的設備能夠產生足夠的商業回報。如果應用付費增長跟不上算力投入,壓力遲早會沿著產業鏈傳回供應商。
從這個角度看,參與模型生態並非完全偏離主業。更容易部署、更有實用價值的模型,有可能把原本不願承擔複雜開發成本的企業帶進 AI 市場。企業使用增加,推理和配套基礎設施需求才有機會擴大。這裡的關鍵,是新增需求是否來自真實使用,而不是融資額度的簡單循環。
觀察這類消息時,單看 NVDA 容易把產業變化和大盤波動混在一起。在全球一站式資產配置平台 BiyaPay 上,可以把美股科技公司的行情放在一起比較,再結合雲業務、資本開支和現金流判斷。平台支持數位貨幣兌換美元港幣,無需申請離岸賬戶,即可實時零佣金參與美港股等真實股票。
模型入口的價值,在於改變客戶的選擇成本
晶片、開發工具和模型並不是互不相干的產品。企業選擇一個模型時,會同時考慮部署難度、推理費用、數據管理和後續維護。如果模型與某套計算平台配合得更順暢,採購決策就可能從「哪塊晶片更便宜」,變成「哪套系統更容易上線」。
這也是輝達向模型層深入可能產生的價值:讓硬體優勢通過軟體和開發體驗繼續延伸。單一晶片的領先需要不斷靠新產品維持,成熟生態則會影響開發習慣、應用適配和企業採購流程。
不過,模型開放程度提高,也可能降低企業對某一家服務商的依賴。能否部署在不同環境、是否支持其他計算平台,都會影響客戶選擇。開放模型本身並不天然等於輝達獲得排他優勢。真正重要的是,性能、成本和部署體驗能不能共同形成吸引力。
因此,不能僅憑一條收購消息,就認定輝達已經控制了模型層。即使合作進一步推進,技術整合、產品發布和企業採用也需要時間。
向客戶所在的市場深入,合作關係也會變複雜
這類佈局最值得討論的另一面,是輝達與客戶之間的關係。
模型公司需要晶片,雲廠商需要算力,但它們也希望保留自己的產品入口、客戶關係和技術優勢。如果供應商越來越深入模型和應用市場,部分客戶可能會重新考慮長期依賴程度,增加其他晶片或自研方案的投入。
這種變化不會立即打斷現有採購。大規模計算平台的遷移成本、軟體適配和供應穩定性,都決定了客戶很難只因為一條新聞改變部署。但它可能影響未來幾年的採購結構,以及客戶對供應商議價能力的判斷。
輝達需要維持的平衡,是讓模型生態幫助客戶做大市場,同時避免讓客戶覺得核心業務正在被供應商替代。不同交易結構會影響這個平衡。少數股權投資、技術授權和完整收購,在控制權、經營責任及客戶感受上,並不是同一回事。
對 AI 美股的影響,要分清需求擴大和份額轉移
如果更好的模型推動更多企業實際使用 AI,晶片、網絡、存儲和雲服務可能共同受益。這是需求擴大的邏輯。若合作主要改變現有模型公司的市場份額,受益和承壓的公司則可能同時出現,這是競爭格局變化的邏輯。
兩者不能混為一談。模型性能提高並不必然讓所有 AI 股票一起上漲,算力使用增加也不必然改善所有企業的利潤。模型服務降價可能刺激調用量,卻壓縮服務商的單位收入;更高效的推理可能減少單次任務消耗,卻帶來更多新場景。最終結果取決於需求擴張能否超過價格和效率變化的影響。
對輝達本身,市場還要比較新業務帶來的生態價值與新增投入。投資和收購會消耗資金,也可能增加研發、人員留任和整合成本。技術協同如果不能轉化為客戶採用,新聞熱度就很難變成持續的經營貢獻。
下一步的驗證,落在產品和客戶身上
眼下首先要等的是雙方正式披露:到底是追加投資、團隊與技術合作,還是收購;具體權利義務是什麼。這些信息沒有確定之前,不宜把任何一種交易結構提前寫進盈利預測。
之後才是商業驗證。合作產品能否穩定推出,企業是否願意部署,實際使用量是否增長,以及增長能否轉化為可持續收入。若相關信息未來得到披露,還需要觀察新業務對研發支出、利潤率和現金流的影響。
這條新聞真正有分量的地方,是 AI 產業的競爭正在從單一硬體性能,延伸到企業採用整套技術的路徑。輝達有機會藉此擴大生態,也需要處理更複雜的客戶關係。賣晶片之外還能創造多少價值,最終要由企業願意用、願意付費的產品來回答。





