非農只增2.9萬人,納指卻漲1.2%,BiyaPay行情觀察:美股反彈的底氣在哪裡?


- 核心觀點:美國9月非農數據不及預期,市場下調加息押注推動美股上漲,但長端美債收益率同步回升,表明市場對增長、通脹與資金成本存在分歧,反彈持續性取決於企業盈利能否兌現。
- 關鍵要素:
- 9月新增非農僅2.9萬人,遠低於8月修正後的13.3萬人,失業率升至4.2%,就業招聘持續處於低速狀態。
- 10月會議加息25bp隱含概率從一週前64.2%降至22.7%,利率預期調整是當日股市上漲的核心驅動。
- 10年期美債收益率收於5.279%,30年期收於5.628%,就業數據後收益率下跌未持續,長端壓力猶存。
- 英偉達創新高、HPE受數據中心需求提振,AI基礎設施仍獲資金關注,但高利率下企業間分化加劇。
- 市場後續路徑取決於就業降溫與通脹、盈利的配合,單一非農報告不足以判斷趨勢。
美國就業報告不及預期,美股上漲;美債殖利率率先下跌後回升,納指仍收漲1.2%。如果只用「數據弱,所以利率會降」來解釋這一天,就會漏掉行情中最重要的矛盾。
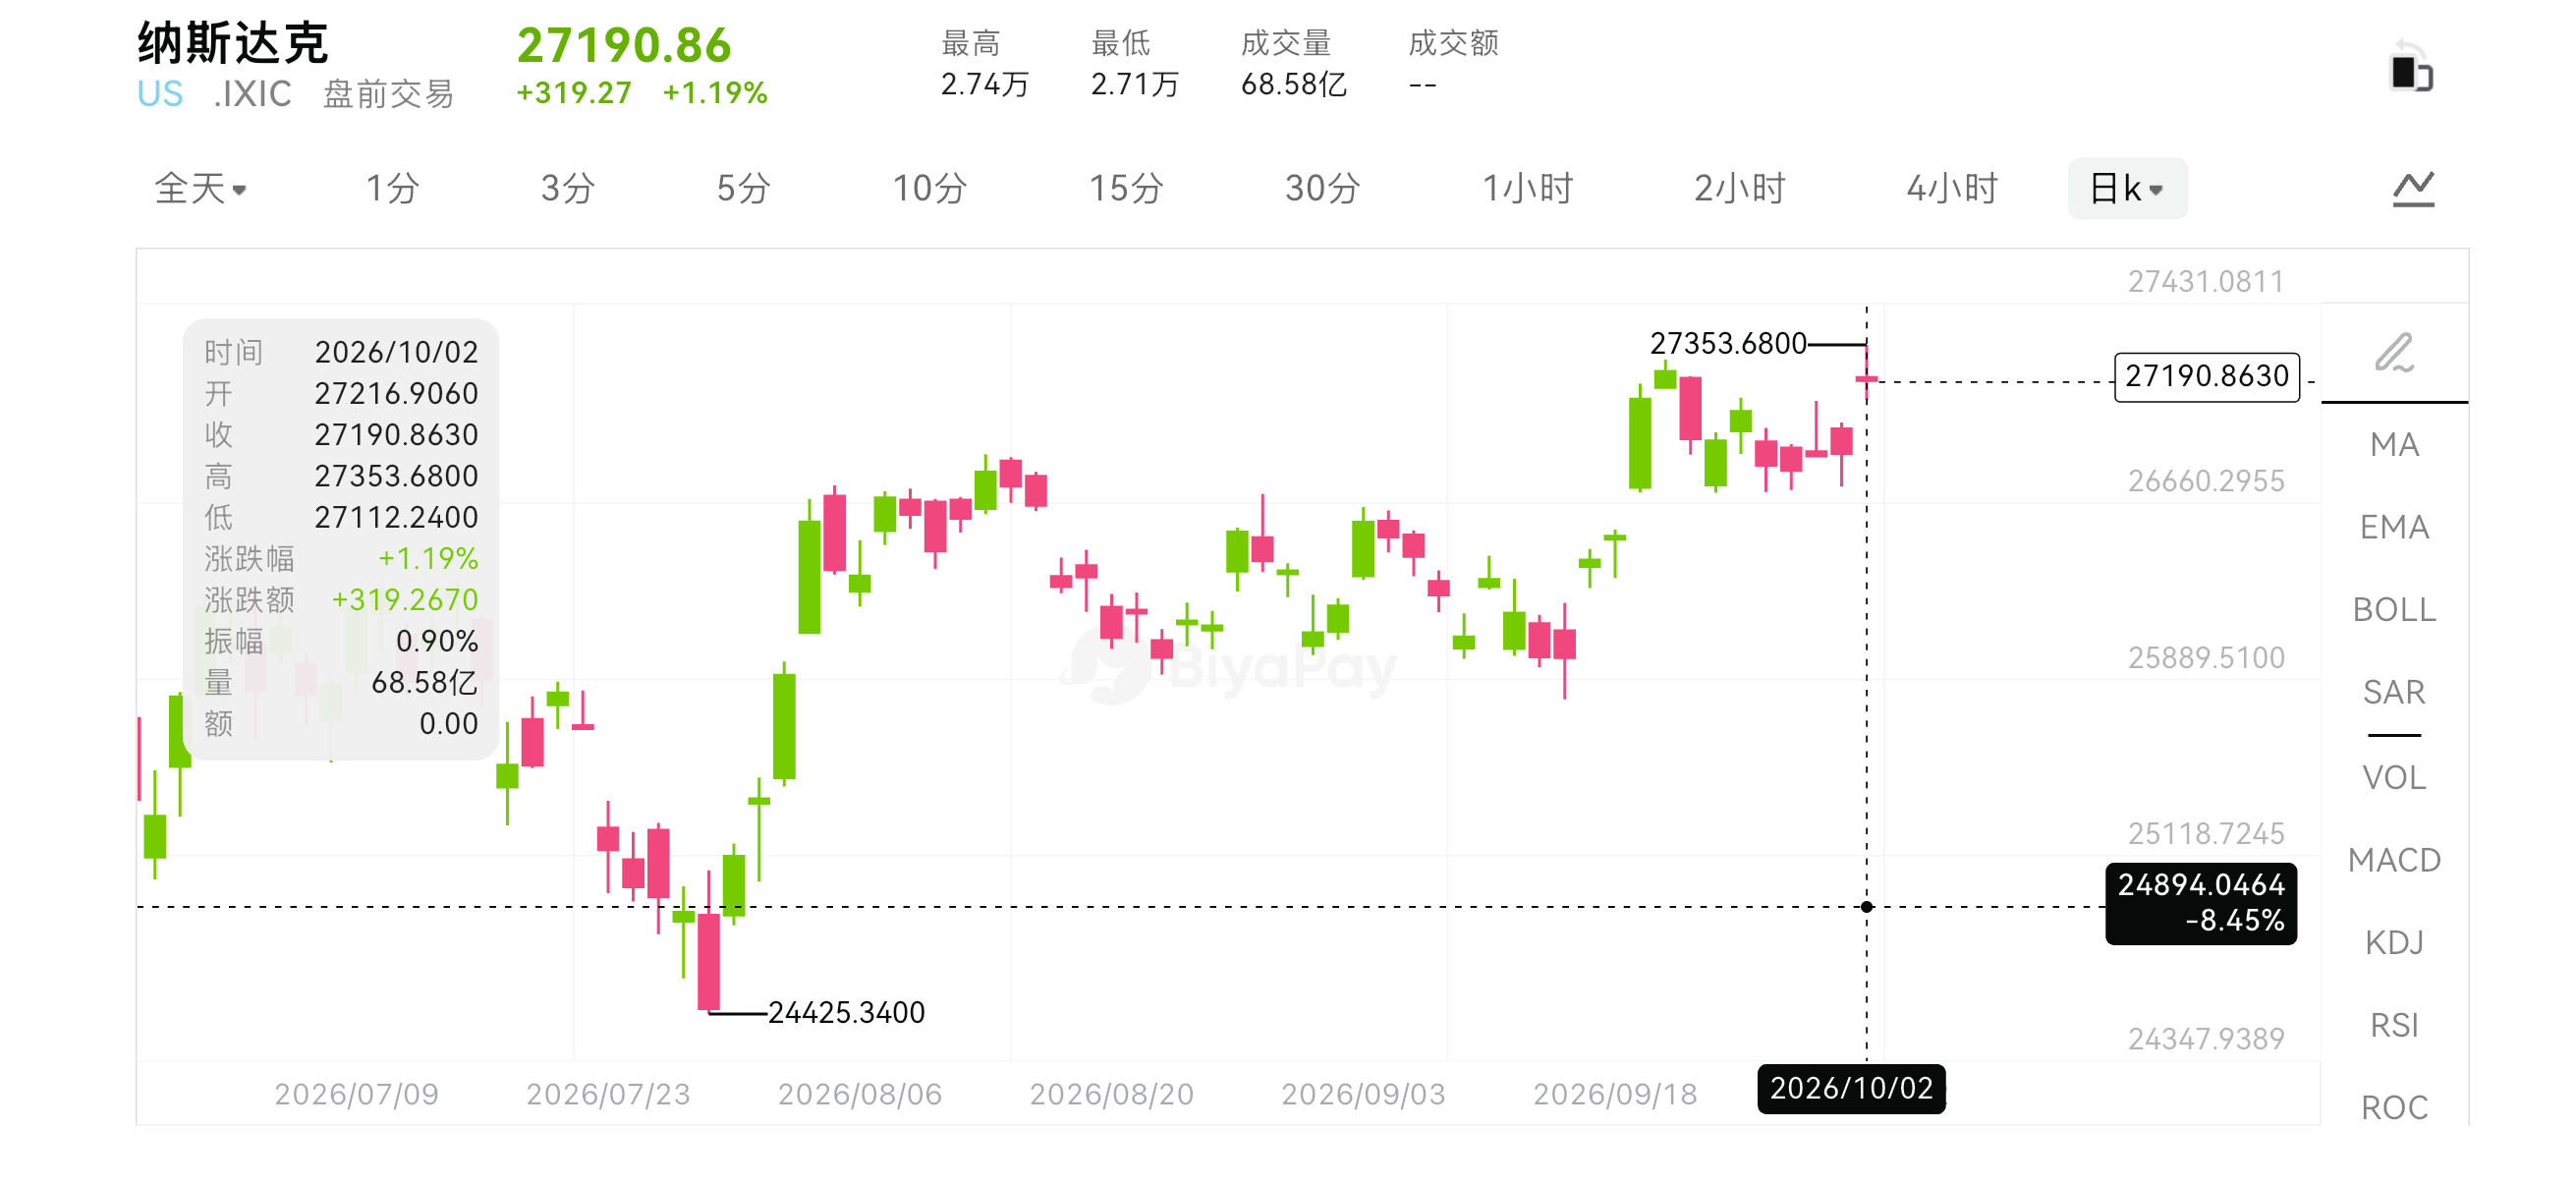
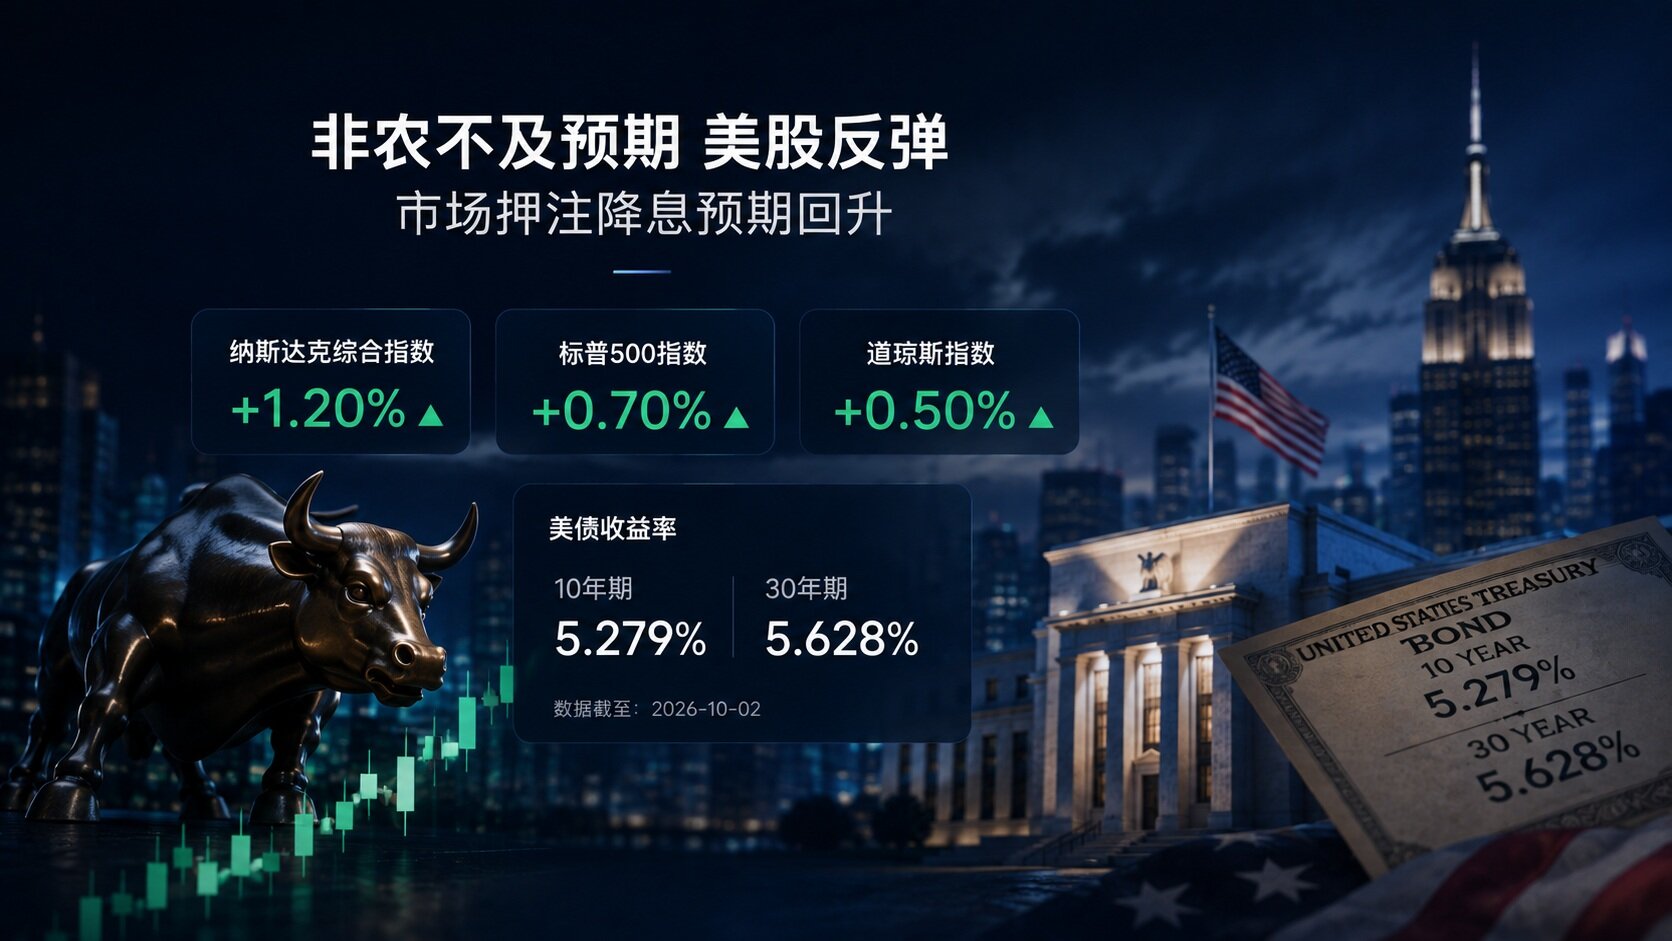
10月2日,BiyaPay 行情顯示,納斯達克綜合指數上漲1.2%,標普500指數上漲0.7%,道指上漲0.5%。同一天,10年期美債殖利率收於5.279%,30年期收於5.628%。股票與長端殖利率同時上行,說明市場並沒有對成長、通膨和資金成本給出一致答案。
就業報告弱在哪裡,也要看清楚
9月新增非農就業2.9萬人,低於8月修正後的13.3萬人;7月修正為減少1萬人。失業率升至4.2%,但自3月以來仍處於4.1%至4.3%的區間。近三個月平均每月新增就業約5.1萬人,略高於過去12個月的月均4.5萬人。
因此,這份報告更準確的含義是此前市場看到的就業加速跡象受到修正影響,招聘繼續處於低速狀態。它沒有提供足夠證據證明經濟迅速失速,也沒有讓強勁成長的判斷得到支持。這種介於兩者之間的狀態,恰好給了市場重新調整利率預期的空間。
工資和工作時長也值得一起看。9月平均時薪環比增長0.1%、同比增長3%,平均每週工作時長為34.4小時。這些指標沒有顯示明顯的工資再加速,但也不能直接替代消費或通膨數據。就業報告回答的是勞動力市場情況,聯準會和企業盈利還要面對更廣泛的資訊。
觀察這類聯動時,BiyaPay作為全球一站式資產配置平台,可以集中查看美股、港股、BTC、ETH等行情,支持數位貨幣兌換美元港幣,無需申請離岸帳戶,即可即時參與股票交易。再結合公開的美債與宏觀數據,能夠更容易比較不同市場對同一條消息的反應。
壞消息能漲股市,有一個前提
就業數據偏弱後,市場降低了聯準會繼續升息的押注。10月2日的報導顯示,當時10月會議升息25個基點的隱含概率為22.7%,一週前為64.2%。這個數字是利率期貨對未來的定價,會不斷變化,不能被理解為已經確定的會議結果。
股價同時取決於未來現金流和市場要求的回報率。較弱數據如果只是降低進一步緊縮的壓力,卻沒有明顯損害企業收入,那麼估值改善可能占上風。這就是為什麼某些經濟數據不及預期,反而能夠推動股票上漲。
但這個邏輯有邊界。若就業持續走弱,並傳導到居民收入、消費和企業訂單,盈利預期就會下修。屆時,即使市場預計未來利率更低,現金流減少和風險溢價上升也可能抵消估值利好。「壞消息利好股市」成立與否,取決於經濟放緩的程度,而不是一條固定規律。
長債殖利率回升,限制了樂觀想像
當日債市最值得關注的,是就業報告後殖利率下跌並未持續。短端更直接反映未來幾次聯準會會議,長端還包含長期通膨預期和期限溢價,以及市場對國債供給和經濟前景的綜合判斷。減少一次升息的押注,不足以解決所有長端壓力。
這也是為什麼不能用聯邦基金利率直接代替股票估值裡的折現率。企業的資金成本還涉及信用利差,股東要求的回報還包含風險溢價。聯準會預期緩和,可能幫助估值;但如果長債殖利率和市場風險補償仍高,公司未必立即獲得更加便宜的融資環境。
還需要分清名目利率與實際利率。僅看到10年期殖利率上漲,不能直接斷言實際利率同幅度上漲;通膨預期也在變化。對美股而言,真正影響估值的是這些因素共同作用後的資金成本,而不只是某一個殖利率數字。
AI交易仍有支撐,企業之間卻在分化
當日輝達創出新高,HPE受資料中心網路需求預期提振,說明資金仍關注AI基礎設施。但在高利率環境中,成長預期要經得起更嚴格的財務檢驗。訂單、利潤率和現金流之間的差距,會成為個股表現分化的來源。
晶片企業需要把訂單轉化為出貨和利潤,雲端服務商需要證明新增算力能夠帶來收入,軟體公司則要展示AI功能的付費需求。收入增長相近的兩家公司,如果一家需要持續投入大量資本,另一家已經形成較穩定現金流,市場願意給出的估值也可能不同。
大型科技公司還具有現金儲備和融資能力上的優勢,利率變化對它們的影響未必與現金消耗較快的成長公司相同。把所有科技股都歸為「利率下降就漲」,會忽略業務結構、資產負債表和競爭地位。納指上漲,可能包含少數權重公司的強勢,並不自動代表整個成長板塊同步改善。
指數反彈之後,要看盈利能否接住預期
判斷這輪反彈,除了指數漲幅,還要看上漲是否擴展到更多行業、盈利預期有沒有改善,以及財報指引是否支持當前價格。如果指數主要由少數權重股推動,而更多公司的收入和利潤預期仍在下修,行情的基礎就會相對集中。
接下來存在不同路徑。若就業溫和降溫、通膨同步緩和,企業盈利又能維持,估值可能獲得更多空間;若成長明顯轉弱,市場會擔心盈利;若通膨反覆、長端利率維持高位,估值壓力也可能重新出現。這些路徑需要後續數據驗證,當前還無法只憑一份非農報告作出選擇。
10月2日的上漲,說明市場願意為升息壓力減輕重新定價。但美債收盤的表現也提醒市場,資金成本沒有隨之消失。美股反彈能否延續,最終仍取決於企業能否兌現已經包含在價格裡的成長,以及利率環境能否給這些成長留下足夠的估值空間。