






扎堆「做空美債」,「逼空」只需要一個「差數據」


- 核心觀點:美國國債期貨空頭頭寸高度密集,一旦經濟數據走弱或聯準會釋放鴿派信號,可能觸發劇烈空頭回補,導致收益率短期內大幅下行。
- 關鍵要素:
- 30年期美債收益率升至2002年以來最高,企業債供給激增與能源價格高企加劇做空情緒。
- CFTC數據顯示,截至9月22日當週,資管機構新增10年期美債期貨空頭逾10萬張,為2023年以來最大單週增幅之一。
- 5年期和10年期合約未平倉量持續攀升,新增風險敞口合計約每基點3200萬美元,相當於750億美元現券規模。
- 美國銀行指出,空頭頭寸仍傾向收益率上行,CTA趨勢信號堅定維持美債空頭。
- 期權市場看跌溢價升至8月以來最高,交易員積極對沖收益率繼續攀升風險。
- 摩根大通調查顯示,多頭頭寸仍處去年11月以來最高,為潛在空頭回補提供基礎。
- 本週焦點:週三聯準會首選通脹指標及週末非農就業報告,預測9月非農增幅約9萬,較8月16.2萬大幅放緩。
原文作者:鮑奕龍
原文來源:華爾街見聞
美國國債期貨空頭頭寸持續堆積,分析認為一旦經濟數據走弱或聯準會官員釋放鴿派信號,市場可能面臨劇烈的空頭回補。
華爾街見聞提及,受企業債供給激增拖累,美國國債週二延續數月頹勢,30 年期國債殖利率升至 2002 年以來最高水準。與此同時,能源價格高企持續推升通膨壓力,進一步助長了市場的做空情緒。
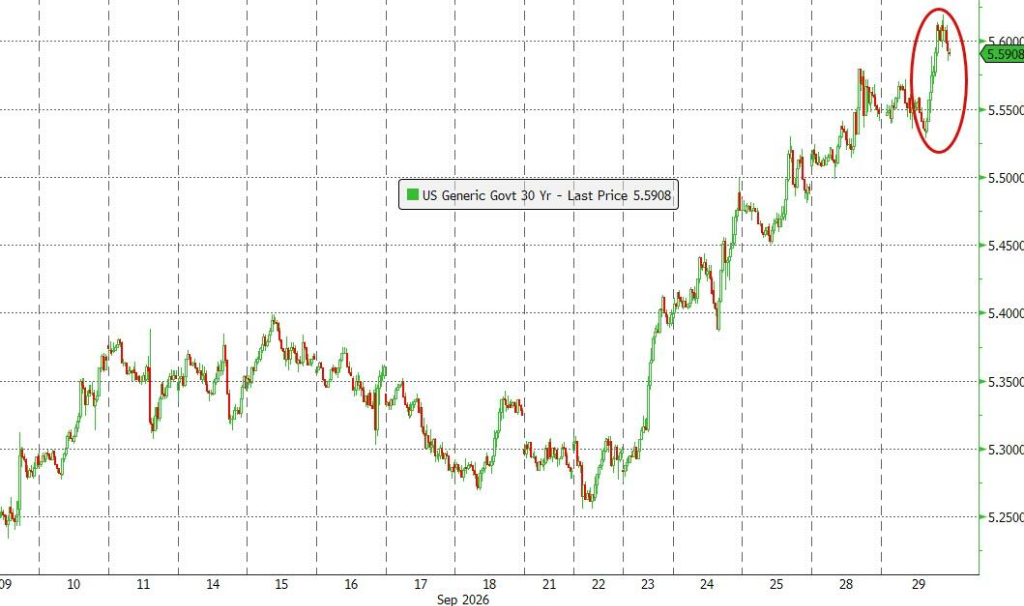
然而當前,美債期貨空頭頭寸已高度密集,任何令人意外的經濟降溫信號都可能觸發空頭倉位的急劇平倉,引發殖利率短期內的大幅下行。
本週,債券交易員的目光將集中在兩項關鍵數據上:週三即將公布的聯準會首選通膨指標,以及本週末的月度就業報告。據彭博調查的經濟學家預測,9 月非農就業人數增幅約為 9 萬,較 8 月出乎意料的 16.2 萬大幅放緩。
空頭持倉快速積累,頭寸規模創階段性新高
據 CME 數據顯示,過去約兩週內,5 年期和 10 年期國債期貨未平倉合約均大幅攀升。
據美國商品期貨交易委員會(CFTC)數據,截至 9 月 22 日當週,資產管理機構新增 10 年期國債期貨空頭頭寸逾 10 萬張,為 2023 年以來單週最大增幅之一。

此外,5 年期合約在過去 12 個交易日中有 11 個交易日出現持倉增加,10 年期合約則在過去 14 個交易日中有 13 個交易日持續擴張。
從規模來看,自上週初以來,兩個期限合約新增期貨風險敞口合計約為每基點 3200 萬美元,相當於當前 5 年期現券 750 億美元的等值規模。
美國銀行策略師 Meghan Swiber 等人在研報中指出,:
期貨持倉仍傾向於殖利率進一步上行,在短期和中期期限上,空頭頭寸目前仍處於盈利狀態。
該團隊同時指出,資產管理機構持續增加國債空頭,尤其集中在中長期期限,而商品交易顧問(CTA)的趨勢信號也顯示其「堅定維持美債空頭」。
值得注意的是,當前新增持倉規模的背後,除方向性做空外,還可能涉及針對現券國債的基差交易,或資產管理機構對債券持倉的對沖操作,這在一定程度上增加了市場結構的複雜性。
空頭回補風險上升,期權市場已顯對沖跡象
隨著做空力量持續累積,一旦經濟數據低於預期或聯準會官員發出鴿派表態,市場可能面臨劇烈的空頭回補,屆時殖利率或出現至少短期內的急速下行。
期權市場的動向已印證了這一擔憂。據彭博數據,過去一週,長債期貨合約的期權偏度急劇變化,看跌期權溢價升至 8 月以來最高水準,顯示交易員正積極為殖利率繼續攀升尋求保護,推高了看跌期權相對於看漲期權的成本。
此外,部分看空對沖頭寸將於本週末到期,意味著這些頭寸亦涵蓋了週五非農就業數據的事件風險。
與此同時,摩根大通國債客戶調查顯示,截至 9 月 28 日當週,投資者持倉整體維持不變,其中多頭頭寸仍處於去年 11 月以來的最高水準,表明部分多頭力量依然存在,為潛在的空頭回補提供了一定基礎。





