






Coinbase:告別空倉,傳統機構要如何配置加密資產?


- 核心观点:Web3正颠覆传统金融,机构加速布局。
- 关键要素:
- 比特币市值超2万亿,机构ETF规模达800亿。
- 稳定币年转账量将达50万亿,美国立法监管。
- DeFi锁定1400亿,贝莱德推出链上基金。
- 市场影响:推动加密资产主流化,重构投资组合。
- 时效性标注:中期影响。
原文作者:Coinbase
原文編譯:Luffy,Foresight News
Web 1.0 和Web 2.0 改變了全球數據通訊和社群媒體,但金融領域卻未跟上腳步。如今,「Web 3.0」 利用區塊鏈協議正在變革貨幣和金融領域。這些協議發展迅速,企業紛紛採用以維持競爭力。
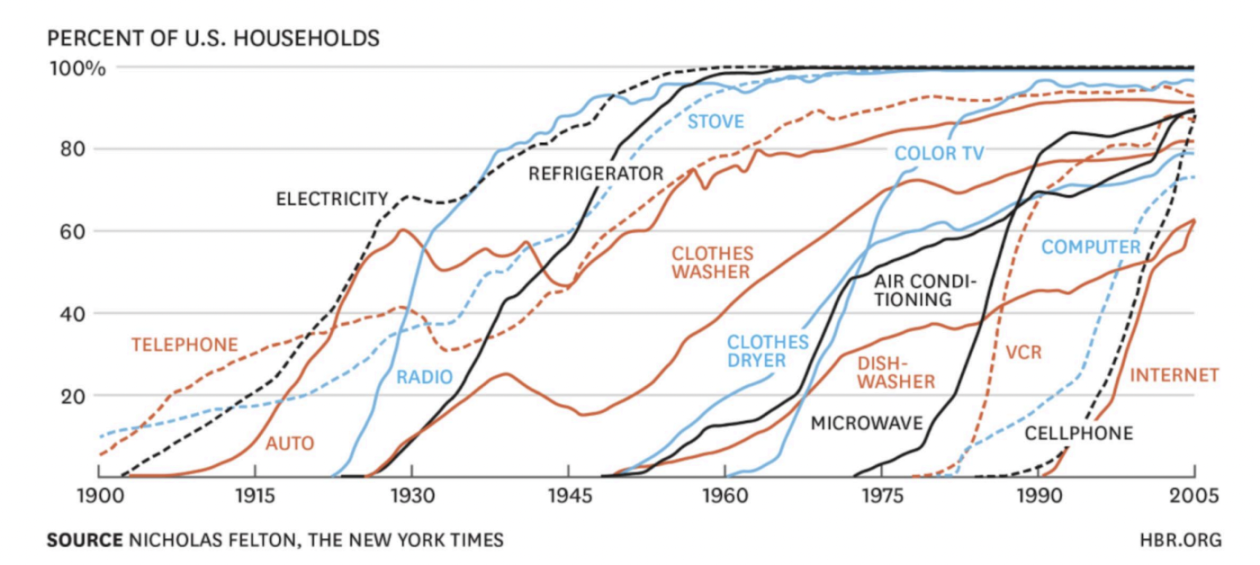
顛覆性技術的發展遵循可預測的軌跡,但其被採用的時間正迅速縮短。電話花了75 年才達到1 億用戶,網路花了30 年,行動電話花了16 年,而如今的行動應用僅需幾個月就能實現大規模普及。例如,ChatGPT 在不到兩個月的時間內就達到了1 億用戶! Web 2.0 平台減少了交易摩擦,但卻集中了控制權,獲取了大部分經濟價值和用戶資料。區塊鏈協議則解決了這些缺陷,使貨幣能夠在網路上自由流動,賦予用戶所有權,並且無需中介即可運作。
當下,機構對區塊鏈的採用正在加速,這為消費者層面顛覆傳統Web 2.0 平台奠定了基礎,政策制定者也已關注這一點。 GENIUS Act 現已成為法律,該法案對穩定幣的發行進行監管,這對美元在全球的強勢地位具有戰略意義。 CLARITY Act 已在眾議院通過,旨在明確美國商品期貨交易委員會(CFTC)和美國證券交易委員會(SEC)對加密貨幣的監管方式。重要的是,這兩項法案都獲得了兩黨支持。最後,SEC 剛剛宣布了Project Crypto,這是一項全委員會的倡議,旨在實現證券規則和法規的現代化,將區塊鏈技術全面融入美國金融市場。加密技術正在改寫歷史。
三大趨勢:平檯面臨顛覆
Web 2.0 平台依賴中心化,限制了不同生態系之間的互通性。區塊鏈協議將打破這種局面,創造一個開放、無需許可、可互通的市場。有三大趨勢推動著這一轉變:
比特幣協議
比特幣的供應量固定為2,100 萬枚,它是一個透過密碼學保障安全的去中心化網絡,市值超過2 兆美元,擁有數億用戶。比特幣最初被設想為點對點現金,如今已演變成一種價值儲存手段,受到Coinbase(擁有1.05 億用戶)、貝萊德(其比特幣ETF 最快達到800 億美元規模)等機構以及多個政府的青睞。比特幣在現貨和衍生性商品市場的日交易量達700 - 1000 億美元,確保了其在全球範圍內擁有充足的流動性。像以太坊上的「包裝比特幣」(wrapped Bitcoin)這樣的互通性舉措增強了網路效應,使比特幣能夠在數千個第三方應用程式和網路中得到應用。因此,比特幣經濟正在迅速發展,推動了對這種稀缺資產的需求。
穩定幣應用
穩定幣是在鏈上代幣化的法定貨幣,在超過1.75 億個錢包中持有超過2,700 億美元的資產。儘管與傳統法定貨幣相比規模較小,但2025 年穩定幣的年轉帳量預計將接近50 兆美元,成為加密領域名副其實的殺手級應用。
穩定幣是美國公債的前20 大持有者之一。穩定幣如此高效,比法定貨幣轉帳更快且費用更低,以至於美國政府將穩定幣使用的監管明確化列為優先事項。因此,像PayPal、Visa 等受到衝擊的平台必須適應並積極接受這些技術,它們不能再依賴與銀行體系的寡占。
美國財政部長預計,到2028 年穩定幣的資產規模可能超過2 兆美元,並處理全球30% 的匯款業務。人們可以預期,穩定幣經濟將為Coinbase 等鏈上平台帶來數十億美元的費用收入。
去中心化金融(DeFi)協議
DeFi 提供可編程的資產管理服務,數百個協議鎖定了約1,400 億美元的資金,提供全天候交易、借貸和代幣化服務。像AAVE 和Morpho 這樣的DeFi 應用程式允許無許可藉貸,而去中心化交易所(DEXs)上的永續合約提供資金費率套利等複雜策略。
貝萊德的BUIDL(貝萊德美元機構數位流動性基金),將顛覆並改變資產管理模式,將權力轉移給鏈上經銷商。一群全新的資產管理者正在這些領域湧現,而現有的傳統平台則面臨生存挑戰,不適應就會被淘汰。
比特幣和穩定幣已接近全面的監管明確化和大規模採用。預計未來幾年,DeFi 將實現更清晰的監管,並提高可擴展性。如今進行鏈上業務的企業將引領下一波創新浪潮。這三大趨勢將帶來企業成長和投資組合回報的巨大轉變。目前加密資產敞口為零的投資者應該予以關注。
擺脫零配置:一種投資組合方法
加密貨幣還很年輕,比特幣只有16 歲,以太坊10 歲,直到最近以太坊升級到權益證明共識機制後才發展成為一個極為強大的網路。穩定幣誕生剛過7 年,隨著GENIUS Act 的通過,其監管已明確化。
但這些技術正步入黃金時期,隨著穩定幣融入銀行、支付、自動化、人工智慧代理商等產業,它們正迅速走向成熟。
正如政府透過謹慎的政策調整將加密貨幣帶入主流一樣,機構投資者也在評估將加密技術納入投資組合的框架。這一進程才剛開始,而第一步始終是相同的:擺脫零加密資產配置。
擺脫零配置的5 種策略
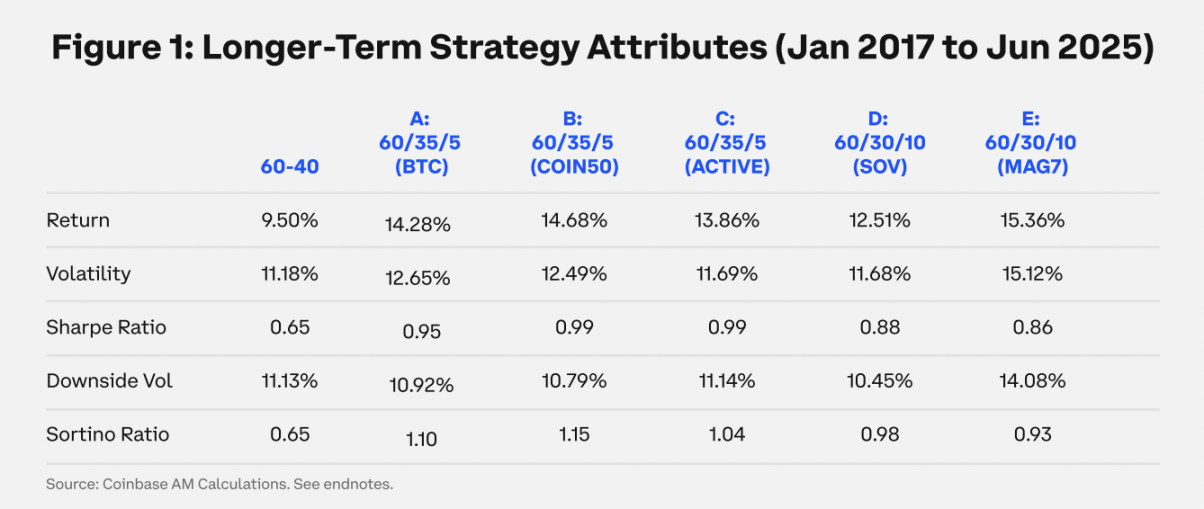
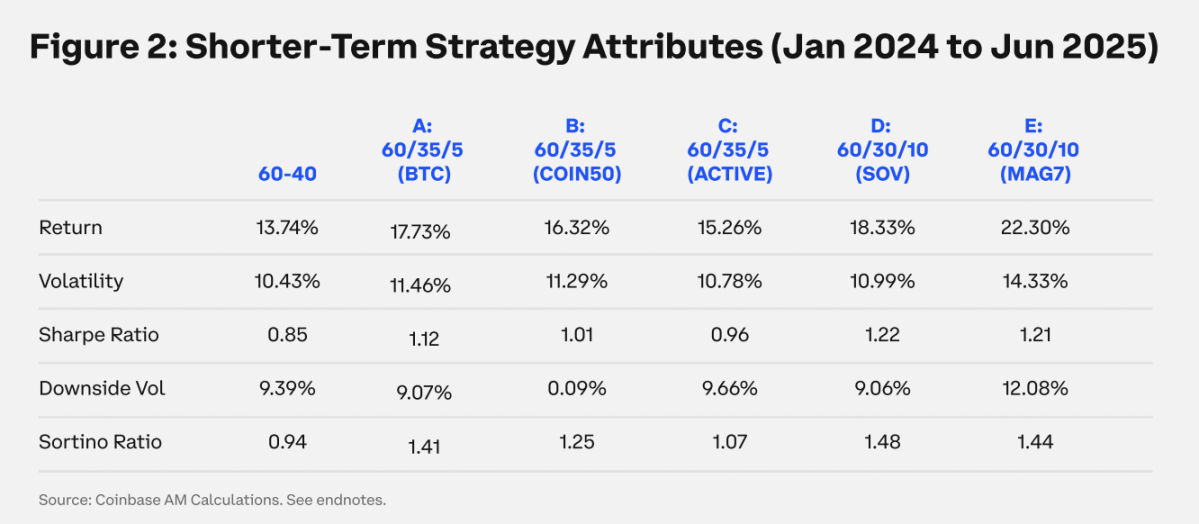
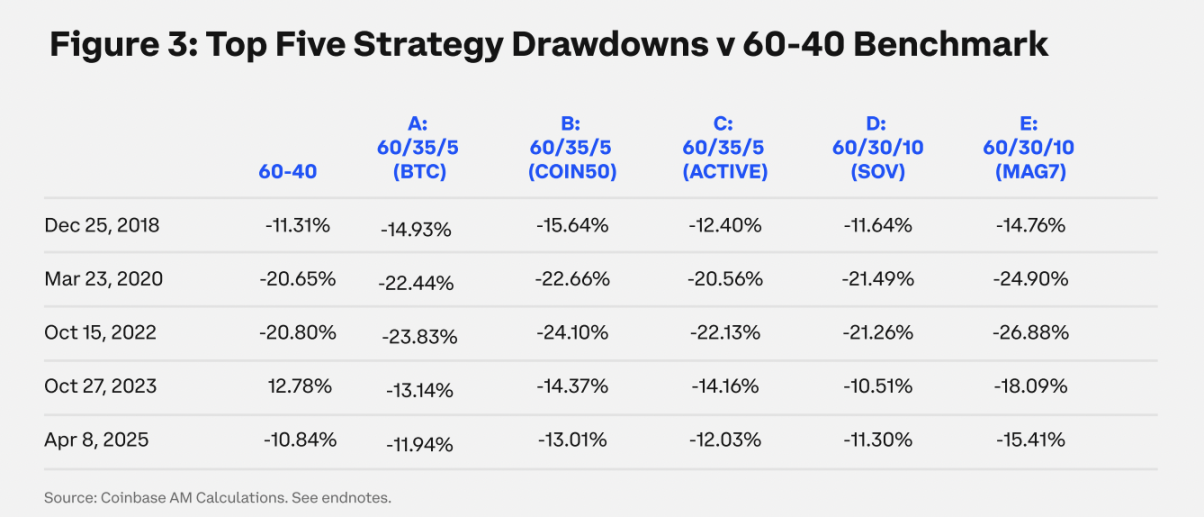
為了推動加密貨幣在機構投資組合中的普及,我們評估了五種策略,這些策略利用了投資組合分析、資本市場假設和指數方法。以下3 張圖表概述了這些策略:投資組合A)比特幣(BTC)、B)Coinbase 50 指數(COIN 50)、C)主動資產管理(ACTIVE)、D)價值儲存指數(SOV)和E)上市加密股票(MAG 7) ,這些策略旨在解決傳統60/40 股票投資組合中的多元化和風險調整後的多元化投資回報。
投資組合A:比特幣(5% 配置)
最簡單的擺脫零配置的方法是在投資組合中加入比特幣。為了簡化風險敞口,我們考慮配置5% 的比特幣。從2017 年1 月至2025 年6 月,5% 的比特幣配置極大地提高了投資組合的回報率。期間,比特幣的複合年增長率(CAGR)為73%,年化波動率目前為72% 且呈下降趨勢。 (性能數據見圖1)。
即使是適度的5% 比特幣配置(替代債券配置),相較於60/40 股票債券基準策略,也能顯著改善投資組合表現,為年度投資組合業績增加近500 個基點,同時提高風險調整後回報並降低下行波動率。
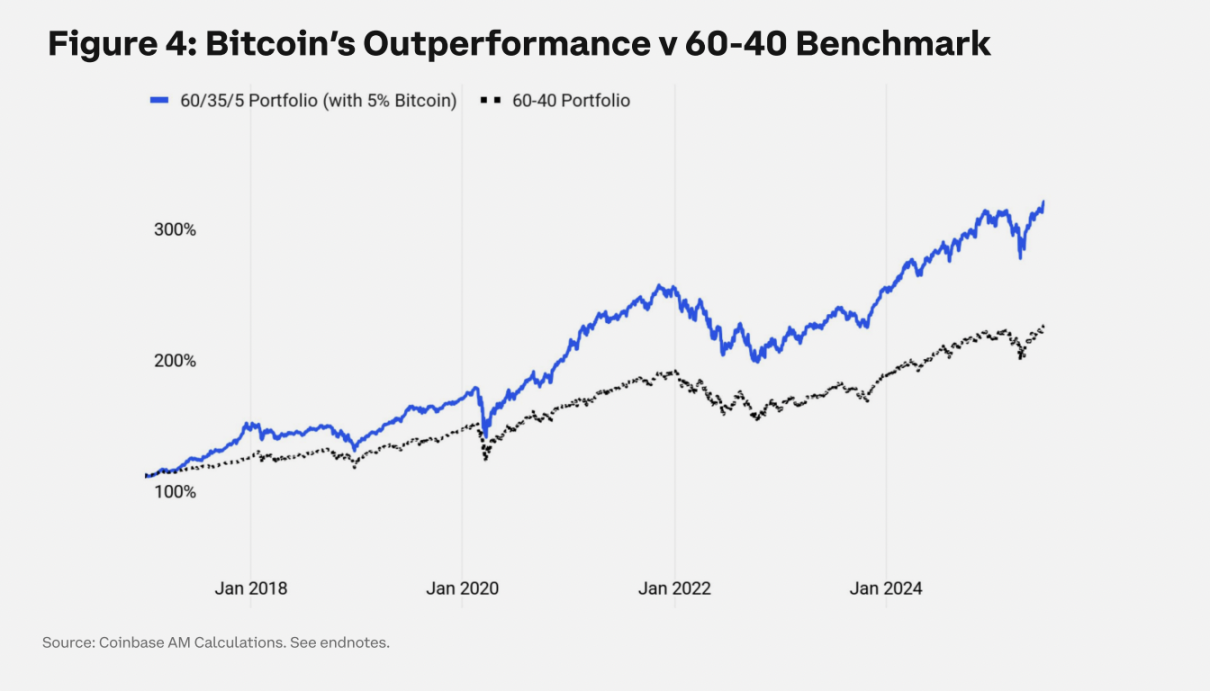
鑑於自2024 年比特幣交易所交易產品(ETP)推出以來機構採用率的上升,有必要單獨分析較短的樣本期間。不僅整體結果依然成立,風險調整後報酬率甚至更強。索提諾比率(衡量相對於下行波動率的超額回報)隨著機構採用率的增加提高了34%。 (性能數據見圖2)。
投資組合B:被動Coinbase 50 指數(5% 配置)
許多關注加密貨幣的投資者希望獲得更廣泛的風險敞口,以適應加密資產市場的發展。基於規則的指數和系統的再平衡機制使機構能夠捕捉更廣泛的加密市場趨勢,而無需專注於微觀層面的資產選擇,一切都由規則決定。 Coinbase 50 指數(COIN 50)是我們的基準指數。
配置5% 比特幣與配置5% COIN 50 指數的結果並沒有實質差異。在較長時期內,該指數捕捉了DeFi 的第一波成長以及其他市場事件,如NFT、人工智慧和Meme 幣相關的行情。如果投資者希望獲得更廣泛的加密市場曝險,該指數是首選策略。在比特幣市場份額上升的較短樣本期內,它在回報貢獻和風險調整後表現方面略勝一籌,但下行風險也略高。 (性能數據見圖1 - 3)。
投資組合C:主動資產管理(5% 配置)
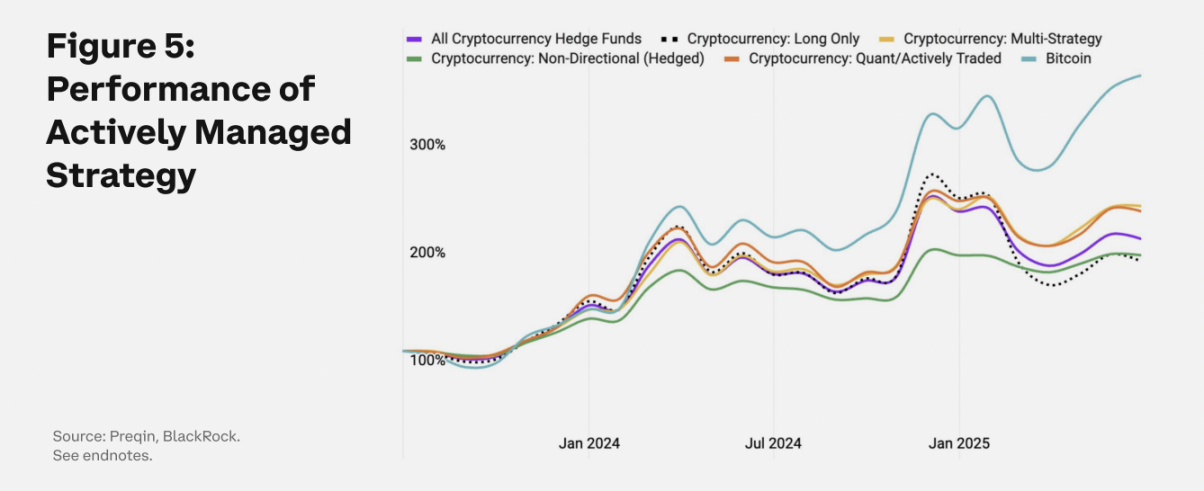
主動管理的加密策略是否能增加投資價值?答案是複雜的,有好有壞。貝萊德Preqin 的數據為自2020 年以來的主動管理加密基金提供了基準。涵蓋了五種策略:做多比特幣、純多頭加密貨幣策略、多策略、市場中性對沖策略和量化基金。從較長時間跨度來看,風險調整後報酬率略優於基準,但在機構化階段(例如2022 年至今)則大幅落後。
轉向對沖基金策略的主要動機是為了更好地管理下行風險。但對沖基金產業在這方面尚未取得成效,其回撤情況與比特幣和COIN 50 指數類似,同時反映出與被動策略相似的下行波動率。這可能是規模化帶來的挑戰,因為主動策略為了滿足資產需求承擔了更多方向性風險。
加密產業仍處於發展初期,主動策略目前不佳的表現可能正是此階段的特徵。
投資組合D:價值儲存指數= 比特幣+ 黃金(10% 配置)
比特幣是對黃金的威脅,還是對黃金的補充?比特幣已經承擔起價值儲存的角色。近300 個實體(包括州和聯邦政府、企業等)已經制定了比特幣儲備策略,這一數字是一年前的兩倍多。然而,比特幣並非唯一的價值儲存資產,它與黃金等其他資產競爭這一地位。
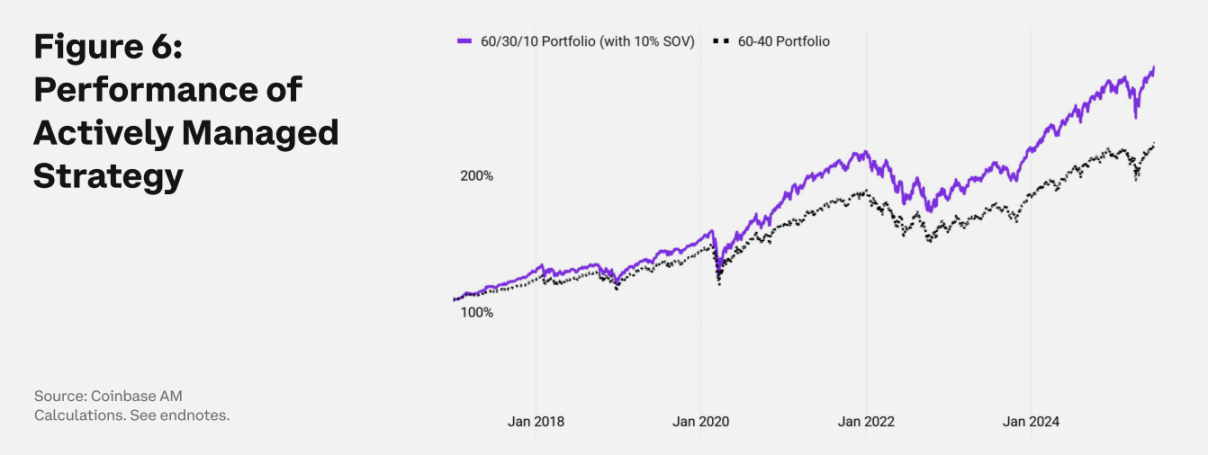
黃金市值達20 兆美元,比特幣市值為2 兆美元,我們認為黃金和比特幣可以相輔相成。我們創建了一個基於比特幣和黃金的指數,其中比特幣的權重與其波動率成反比。在當前這樣的低波動率長期環境下,比特幣在指數中的權重會增加。
我們將「價值儲存」 指數視為機構化進程的一部分。這代表了一種新資產類別的創建,資產配置者同時持有黃金和比特幣,旨在應對富裕國家不斷增加的高政府債務所導致的貨幣貶值。這與目前認為比特幣只是另一種商品的觀點不同。
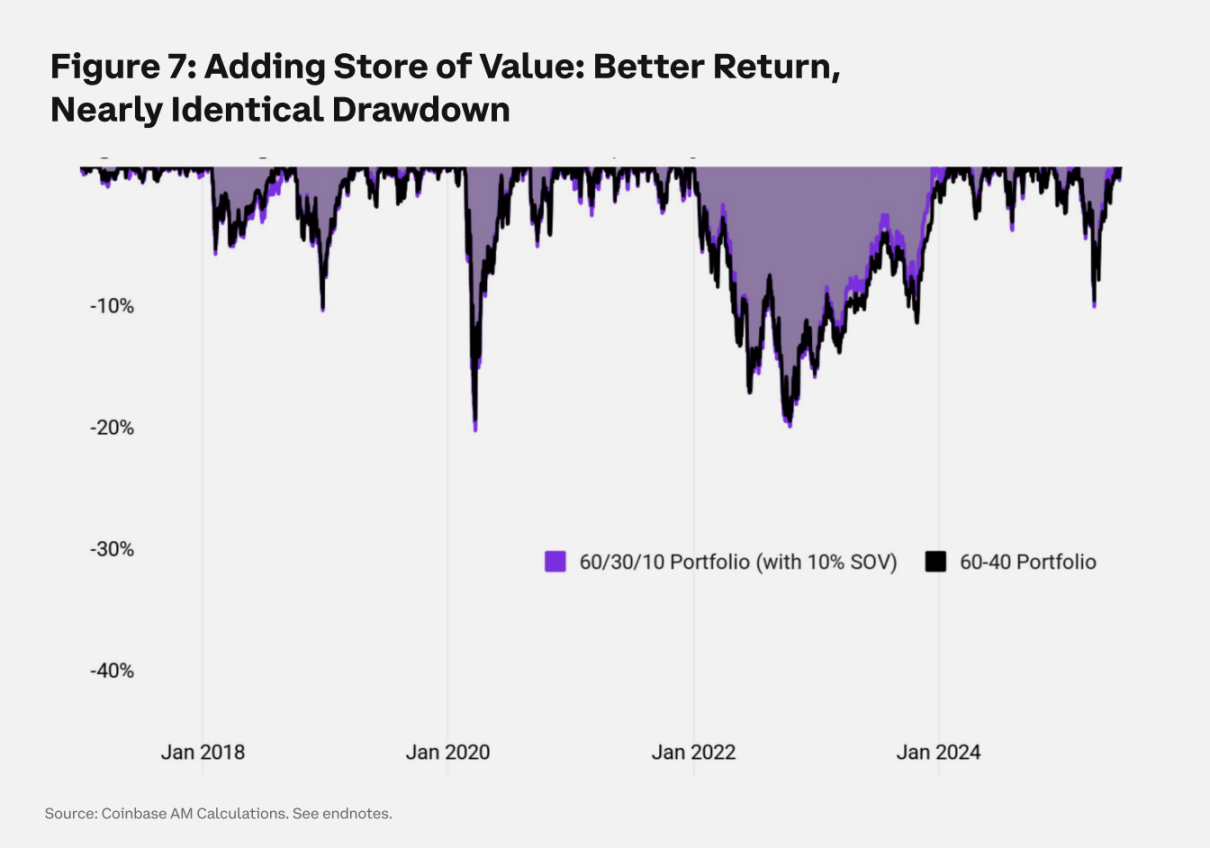
投資組合的收益(如下所示)支持了這一觀點。 10% 的價值儲存指數配置反映了較低的波動率,從而在樣本期間使投資組合波動率趨於正常。在短期內,隨著價值儲存概念在機構中獲得廣泛認可,將比特幣加入投資組合在回報貢獻方面非常有利,並且在風險調整後表現上顯著優於純加密貨幣策略。
然而,從長期來看,這種優勢並不明顯,這強調了資產配置者對價值儲存資產必須採取動態的投資方法。黃金和比特幣的嚴謹組合代表了在正確時間的正確配置。
投資組合E:加密貨幣相關股票(10% 配置)
在我們對擺脫零配置方法的最後評估中,我們探索了對加密貨幣相關公司以及迅速整合加密技術的現有平台的股票投資。我們創建了「MAG 7 加密籃子」,其中包括貝萊德、Block Inc.、Coinbase、Circle、Marathon、Strategy 和PayPal 的等公開交易股票。
在成長型公司表現優於大盤的時期,我們發現將10% 的MAG 7 加密籃子納入投資組合在提高績效的同時也增加了波動性。由於成長型股票的波動性較高,以加密股票取代債券會全面增加整體投資組合的波動性也就不足為奇了。風險調整後的結果遜於價值儲存指數,但略強於單獨持有比特幣。代價是投資的複雜性增加,回撤也最為嚴重。 (性能數據見圖1 - 3)。
尋求符合特定投資標準的投資者可以考慮加密貨幣相關股票,但這是本文討論的策略中最複雜、間接的加密資產投資方式。
我們將走向何方?
加密貨幣如何融入機構投資框架?解決這個問題對於解鎖機構對加密資產的採用至關重要。這個過程需要一個堅實的資產配置框架,該框架以資本市場假設為基礎,這些假設塑造了長期價格預期並指導投資組合建構。
高企的股票估值和持續的政府借貸壓低了長期回報預期,根據嚴謹的資本市場假設和前瞻性模型,美國股票的年回報率預計為7%,美國債券為4%,這與現金回報基本一致。在這種低收益環境下,投資人必須探索創新的資本保值策略,而比特幣則成為了一個突出的選擇。
我們認為,以比特幣為首的價值儲存資產值得擁有一個獨特的資本市場類別,這是由貨幣政策轉變和通膨對沖等宏觀因素所推動的。我們預期其年化收益為10%,且與債券市場的相關性極低,而債券市場在十年內的實際回報微乎其微(圖8)。
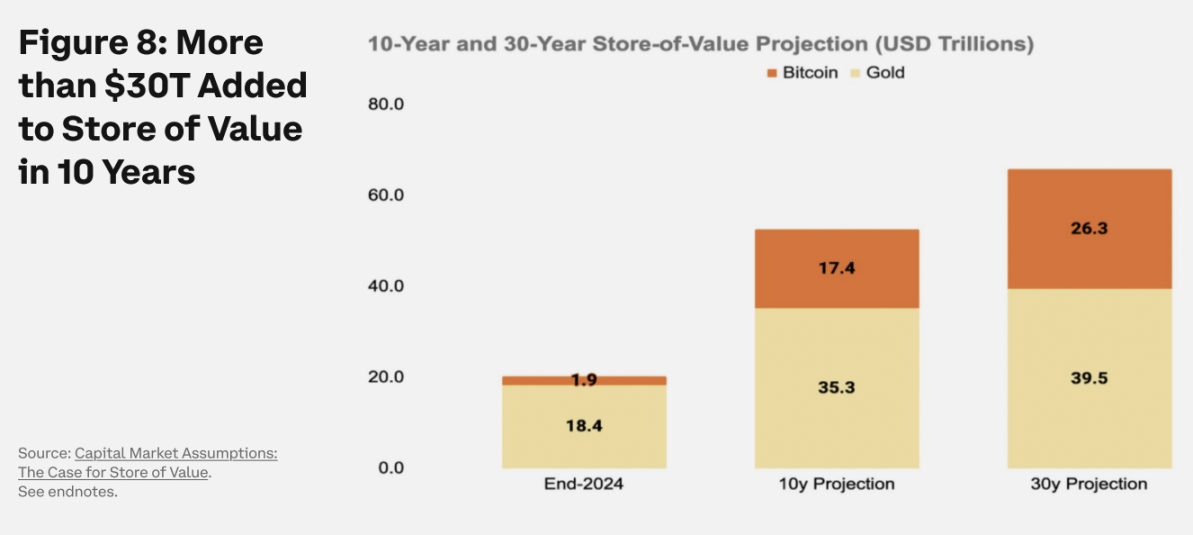
比特幣的固定供應量和去中心化特性使其成為對抗高通膨的對沖工具,增強了投資組合的韌性。但它的價值儲存吸引力不僅僅是一種對沖,配置比特幣能最大限度地提高未來的資本彈性。
結論
加密貨幣正在重塑金融領域。尋求加密貨幣風險的機構投資者可以考慮多種流動性市場策略,從直接的被動配置比特幣或Coinbase 50 指數,到主動管理基金以及融合傳統金融和加密金融的策略。要擺脫零配置,第一步往往是最困難的。





