






FDV「超标」的 WLD一直涨,FDV还有参考价值吗?


原文作者:Kaori,BlockBeats
原文編輯:Jack,BlockBeats
WLD 在一週的時間從2 美元最高漲至9 美元,AI 板塊內外都沸騰了起來,但加密市場卻因WLD 的FDV 出現分歧。
FDV(Fully Diluted Valuation)是指一個代幣的完全稀釋價值,與當前幣價乘以當前代幣流通量得到的市值(Market Cap)相對應,FDV 是當前幣價乘以代幣供應總量得到的一個指標。
這對Degen 來說是一個很熟悉的名詞,但如果你剛聽說也別著急,這篇文章就將以WLD 為例向你解釋FDV 的意義,新周期我們是否還應該以FDV 作為炒幣的參考指標,以及FDV 反映了哪些理解市場的新角度。
WLD 的FDV 有參考價值嗎?
WLD 目前流通供應量約1.3 億,撰稿時市值為11 億美元,排名第76 位;而其供應總量為100 億枚,FDV 達到856 億美元,已超越SOL、BNB 等一梯隊公鏈,甚至是AI 概念的世界領導者OpenAI 的市值。
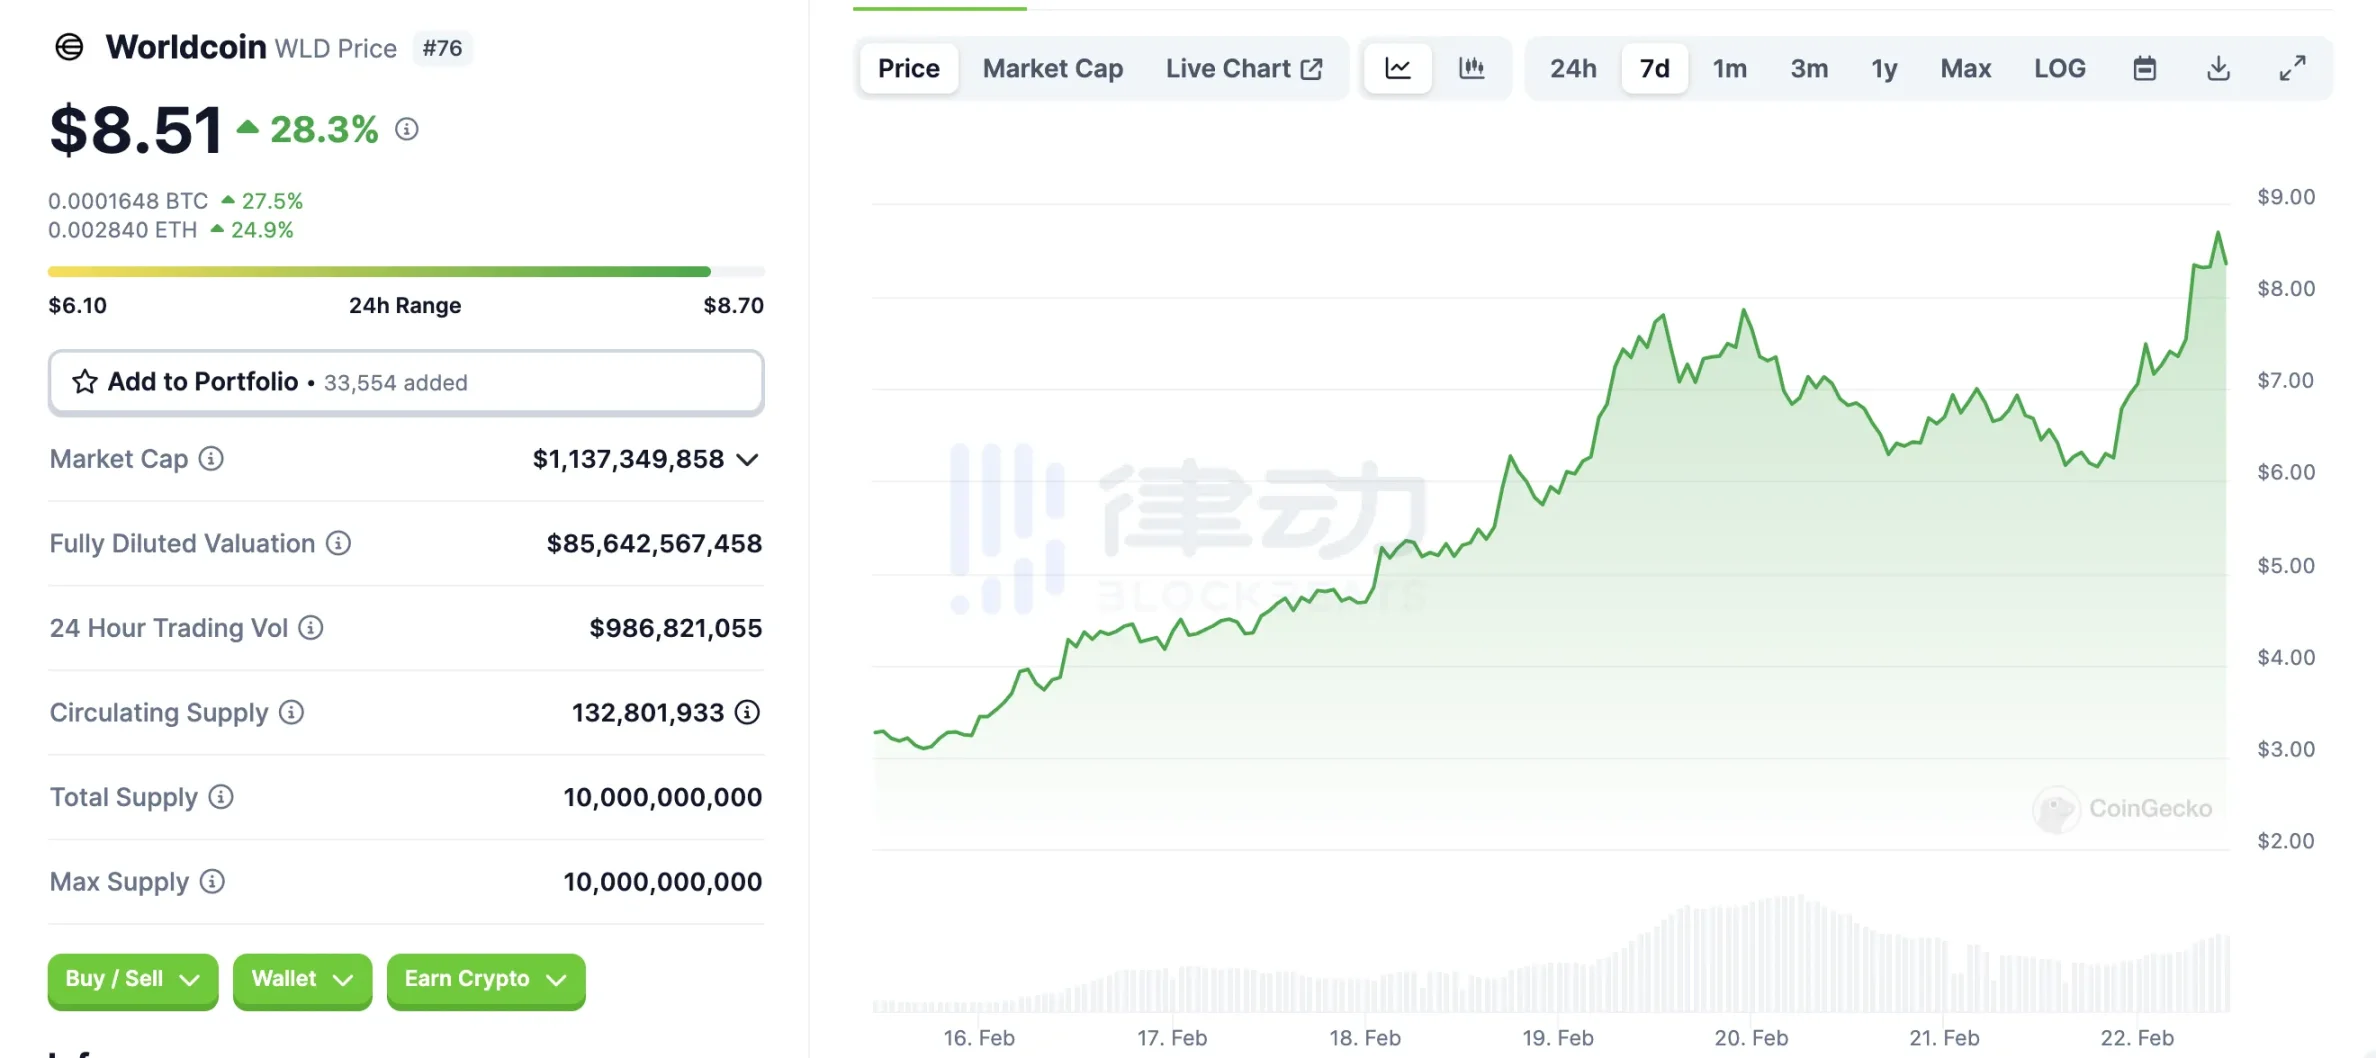
市場分歧也就出現在這裡,有人認為WLD 的FDV 已經高到離譜,這個價格完全無法維持,僅僅只是蹭AI 熱度的泡沫;而另一部分人則認為WLD 的流通量低到離譜,還得看做市商願意拉到哪,FDV 只是一個唬人的幌子。
Worldcoin 白皮書顯示WLD 啟動時的最大流通供應量為1.43 億枚,其中1 億枚WLD 貸款給在美國境外的做市商, 4300 萬枚WLD 將分配給在測試啟動階段通過Orb 驗證的用戶。而自World App 正式上線以來,單一使用者總共可領取77 枚WLD 津貼。但在法國、香港等地,WorldCoin 面臨很大的監管壓力,線下掃描虹膜的設備和站點都遭到了一定的限制,用戶手中的代幣很大一部分無法提現。
另一方面, 5 家WLD 做市商已於去年10 月底歸還2500 萬枚WLD,剩餘7500 萬枚WLD 在12 月15 日返還給了Worldcoin 項目方。隨後,Worldcoin 稱與這5 家做市商敲定了新的貸款協議,於2023 年12 月16 日生效,這次貸款總額為1,000 萬枚WLD,期限為6 個月。
因此,目前市場上的WLD 流通代幣只包括兩部分,一是通過APP 領取每日津貼並且已經提現的用戶手裡那部分代幣,二是做市商手裡的那1000 萬,這部分流通量相對於WLD 的總供應量來說只佔比僅有1.33% 。此外,WLD 的解鎖期在150 天后,因此,短期來說WLD 的FDV 不具有參考性,而超過OpenAI 市值的講法更像是一個AI meme。
不關注FDV,關注什麼?
什麼人炒幣要看FDV?
對於需要長期持股某個幣種的人來說,例如機構或穩健型投資者,他們需要透過FDV 進行投後管理或倉位管理。這時候FDV 結合市值就是監控代幣前景的有效指標,讓投資人更能判斷一個專案的價值是否極度偏離標準。但對於一般散戶投資者,在短期交易時主要考慮的應該是代幣的供需關係以及敘事和情緒。而如果關注FDV 還需要結合代幣的發行時間表。
FDV 變得不那麼重要,其實背後也反映了加密產業的一些變化,而正是這些變化需要我們專注於FDV 以外的東西。
供需關係
首先是整個加密產業的人在變多,以前只有ICO 和散戶,但現在買家越來越多,利益相關者也在增加。一個大項目要幾輪融資賣幣、空投一大筆、做市商、CEX 等許多方面都在影響代幣的供需關係。在這樣的產業發展背景下,代幣總供應量所反映的FDV 在一定時期內就不具備參考價值。
需求增多,因此代幣總量越來越大,線性解鎖時間週期越來越長,往好處想項目希望新人進來還能買自己的幣,是某種長期主義的體現。而如果要降低FDV 對代幣價格的影響,專案方還需要在解鎖時機、以及創造需求方面繼續深耕。
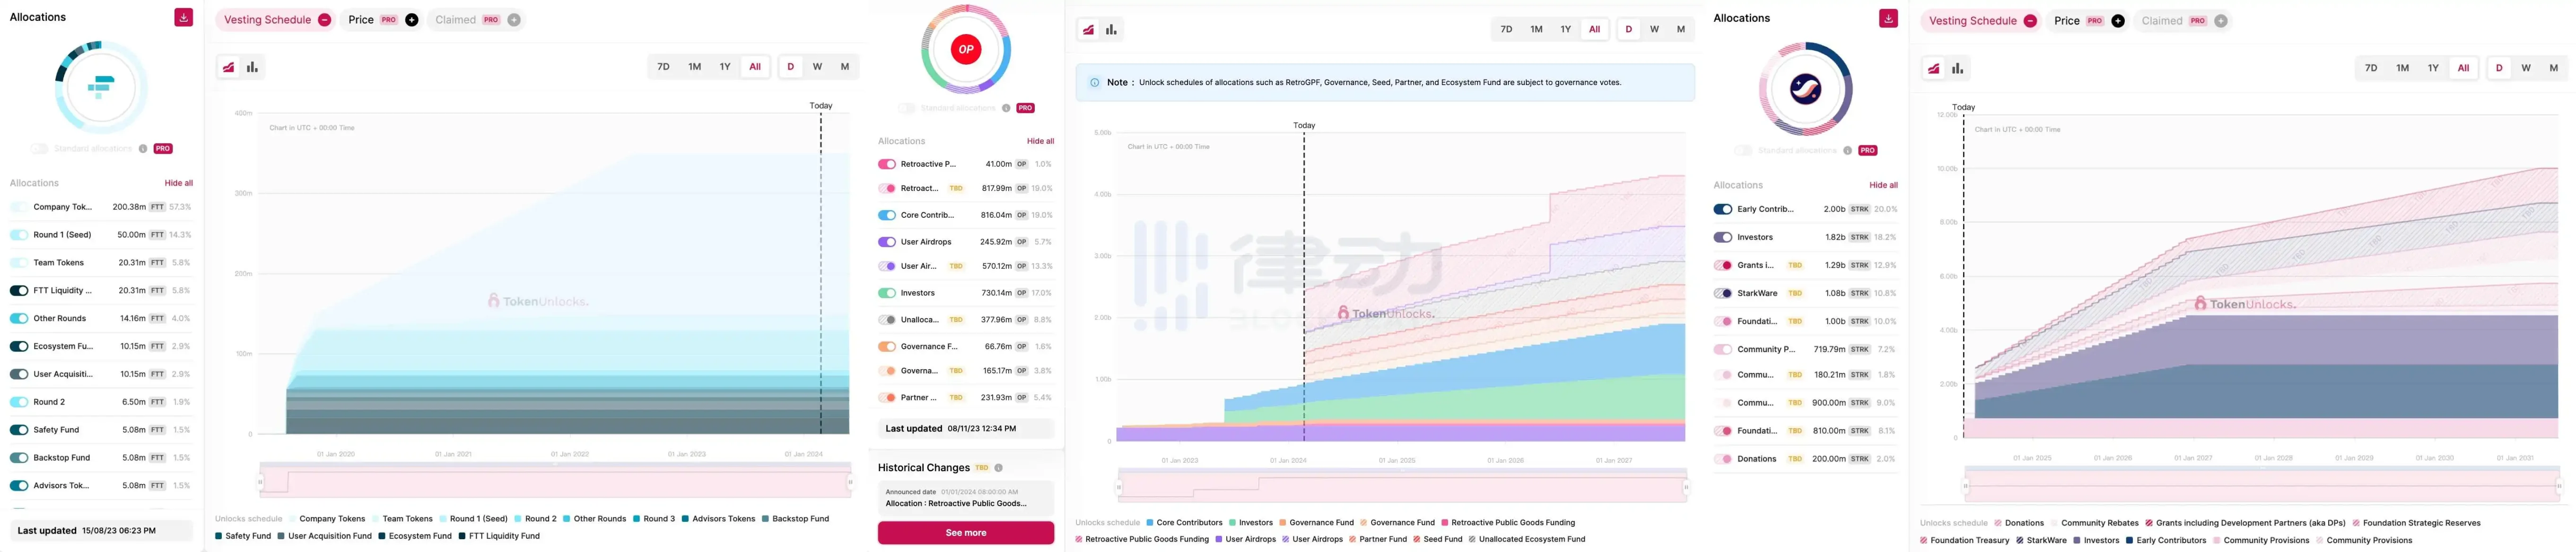
左:FTT 解鎖時間軸;中:OP 解鎖時間軸;右:STRK 解鎖時間軸(未更新最新版本)
解鎖時間軸對幣價的影響可以拿最近剛完成空投的天王項目Starknet 來說,StarkWare 宣布調整其早期貢獻者和投資者的STRK 代幣解鎖計劃,從一次性在4 月15 日釋放13 億代幣到只解鎖6400 萬代幣然後線性釋放這種更漸進的方式進行。這個消息公佈後,STRK 價格突破2 美元,較之前上漲了14% 。此時的STRK FDV 仍然很大,但市場反應明顯消化了這個利多。
STRK 24 小時價格走勢圖
STRK 上線則可一窺供需對一個大項目代幣短時的價格影響。 Starknet 上線Binance 為什麼衝到7 刀變成單機幣?因為彼時鏈上空投領取被卡,大戶無法砸盤,而幾大做市商往CEX 裡充幣,導致短期需求相對較高,供小於求。至於長期的供需關係,則需要專案方平衡好各方利益關係,但FDV 已經不是這種解鎖時間較長的大項目所考慮的必須因素了。
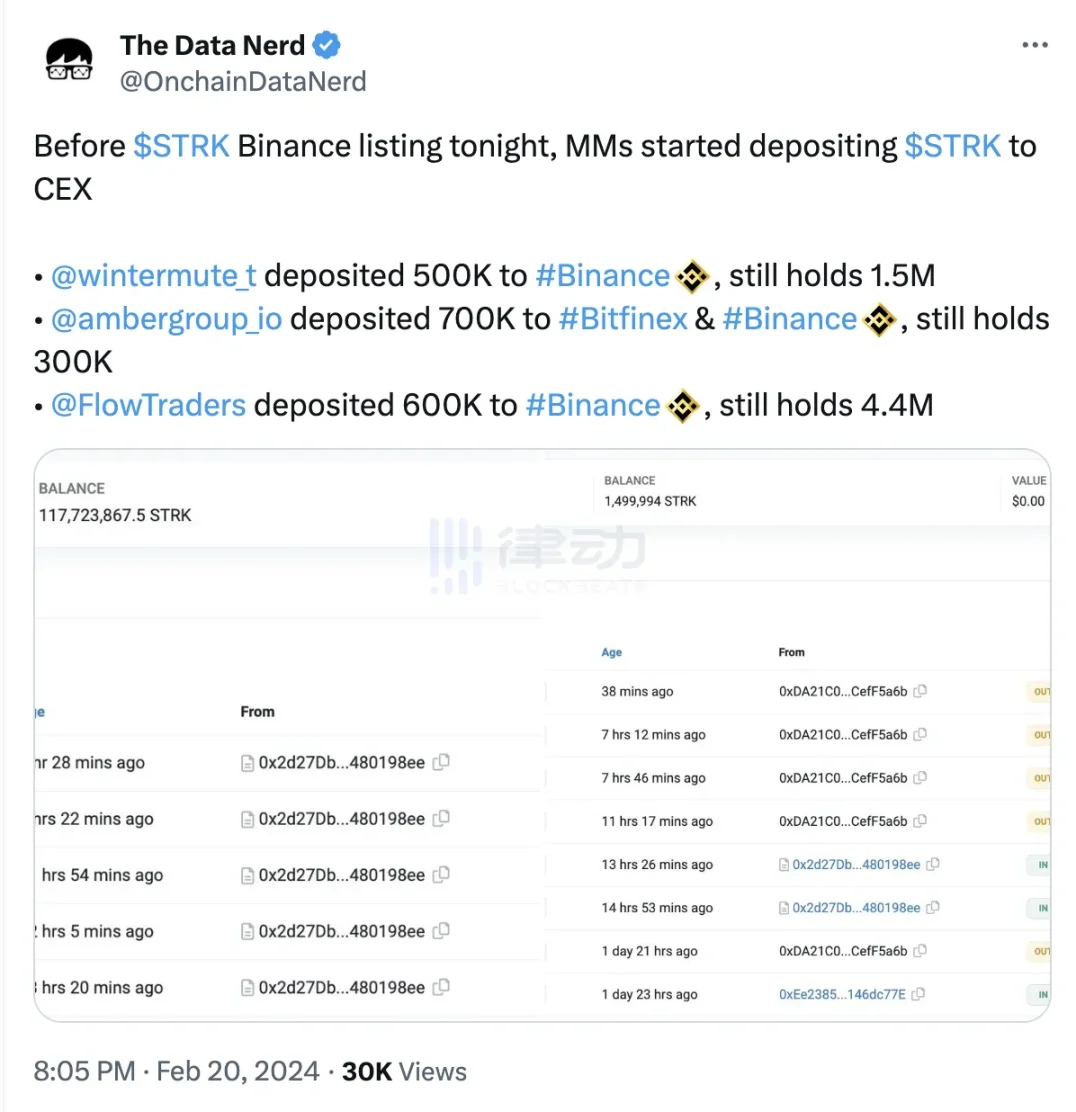
再拿WLD 舉例,前文我們粗略計算得知目前市場上的流通供應量僅佔總量的1.3% ,而其中做市商拿著1% ,從拉盤角度來說,WLD 此時的FDV 毫無參考價值。因為決定WLD 釋放的Orb 很少,真正能從APP 中提幣出來的人很少。
短期操作,情緒為王
除了供需關係,WLD 的上漲邏輯還需要考慮敘事的力量。一週前,OpenAI 推出文生視頻大模型Sora,WorldCoin 作為從一上線就被冠以Sam Altman 的加密項目也受益於這波AI 板塊情緒熱潮。而昨日在小幅下跌之後得益於英偉達財報營收上漲,WLD 的價格仍維持在8 美元區間。
Arthur Hayes 曾說「我寧願投資感知成功機率為0.01% 、敘事處於病毒式增長階段的代幣,也不願投資感知成功機率為50% 、但敘事已達到常識階段的代幣。如果成功的機率從0.01% 上升到1% ,因為這個敘事很快就感染了很多人,我的錢就會增加100 倍。」
強莊控盤遇上AI 屆熱火朝天,WLD 的這波拉漲的邏輯其實很好理解。相反,如今拿FDV 說事的人倒讓人想起那句有些幽默的「FUD 的時候就說FDV,喊單的時候就說MC」。
真金白銀
行情好是因為流動性充足,BTC 的2 月行情可以透過ETF 的資金流入流出來驗證。 2 月14 日,CoinShares 研究主管James Butterfill 表示自比特幣現貨ETF 推出以來,淨流入總額已超40 億美元。一週後,比特幣現貨ETF 累計淨流入超50 億美元,達50.52 億美元。
而昨日,根據BitMEX Research 數據,自2 月21 日所有美國現貨比特幣ETF 淨流出3,570 萬美元,係1 月25 日以來(累計17 個交易日)首次淨流出。
而由於再質押的火熱,很大一部分ETH 都被投入這個賽道上的熱門項目。從Blast 的鎖倉質押開始再到Pendle 拉盤帶動LRT 的上漲,EigenLayer 等頭部項目的持續吸引,ETH 的流通量在這個時間段減少,也體現在了價格層面。
我們無法準確預測代幣市場的價格表現,但可以關注金錢,這比看市值除以FDV 的比率更及時反饋市場情況。
FDV 還有價值嗎?
這個市場越來越專業,價格發現能力更強,那麼FDV 到底有沒有價值呢?至少在一些大型龍頭項目上,我們仍然能看到FDV 對定價的影響。
例如Layer 2 兩大龍頭OP Mainnet 和Arbitrum,OP 的價格基本上保持在ARB 的兩倍,這兩者之間的價格差異是因為曾經OP 的FDV 是是ARB 的一半,儘管流通量上OP 只比ARB 少3 億枚左右。
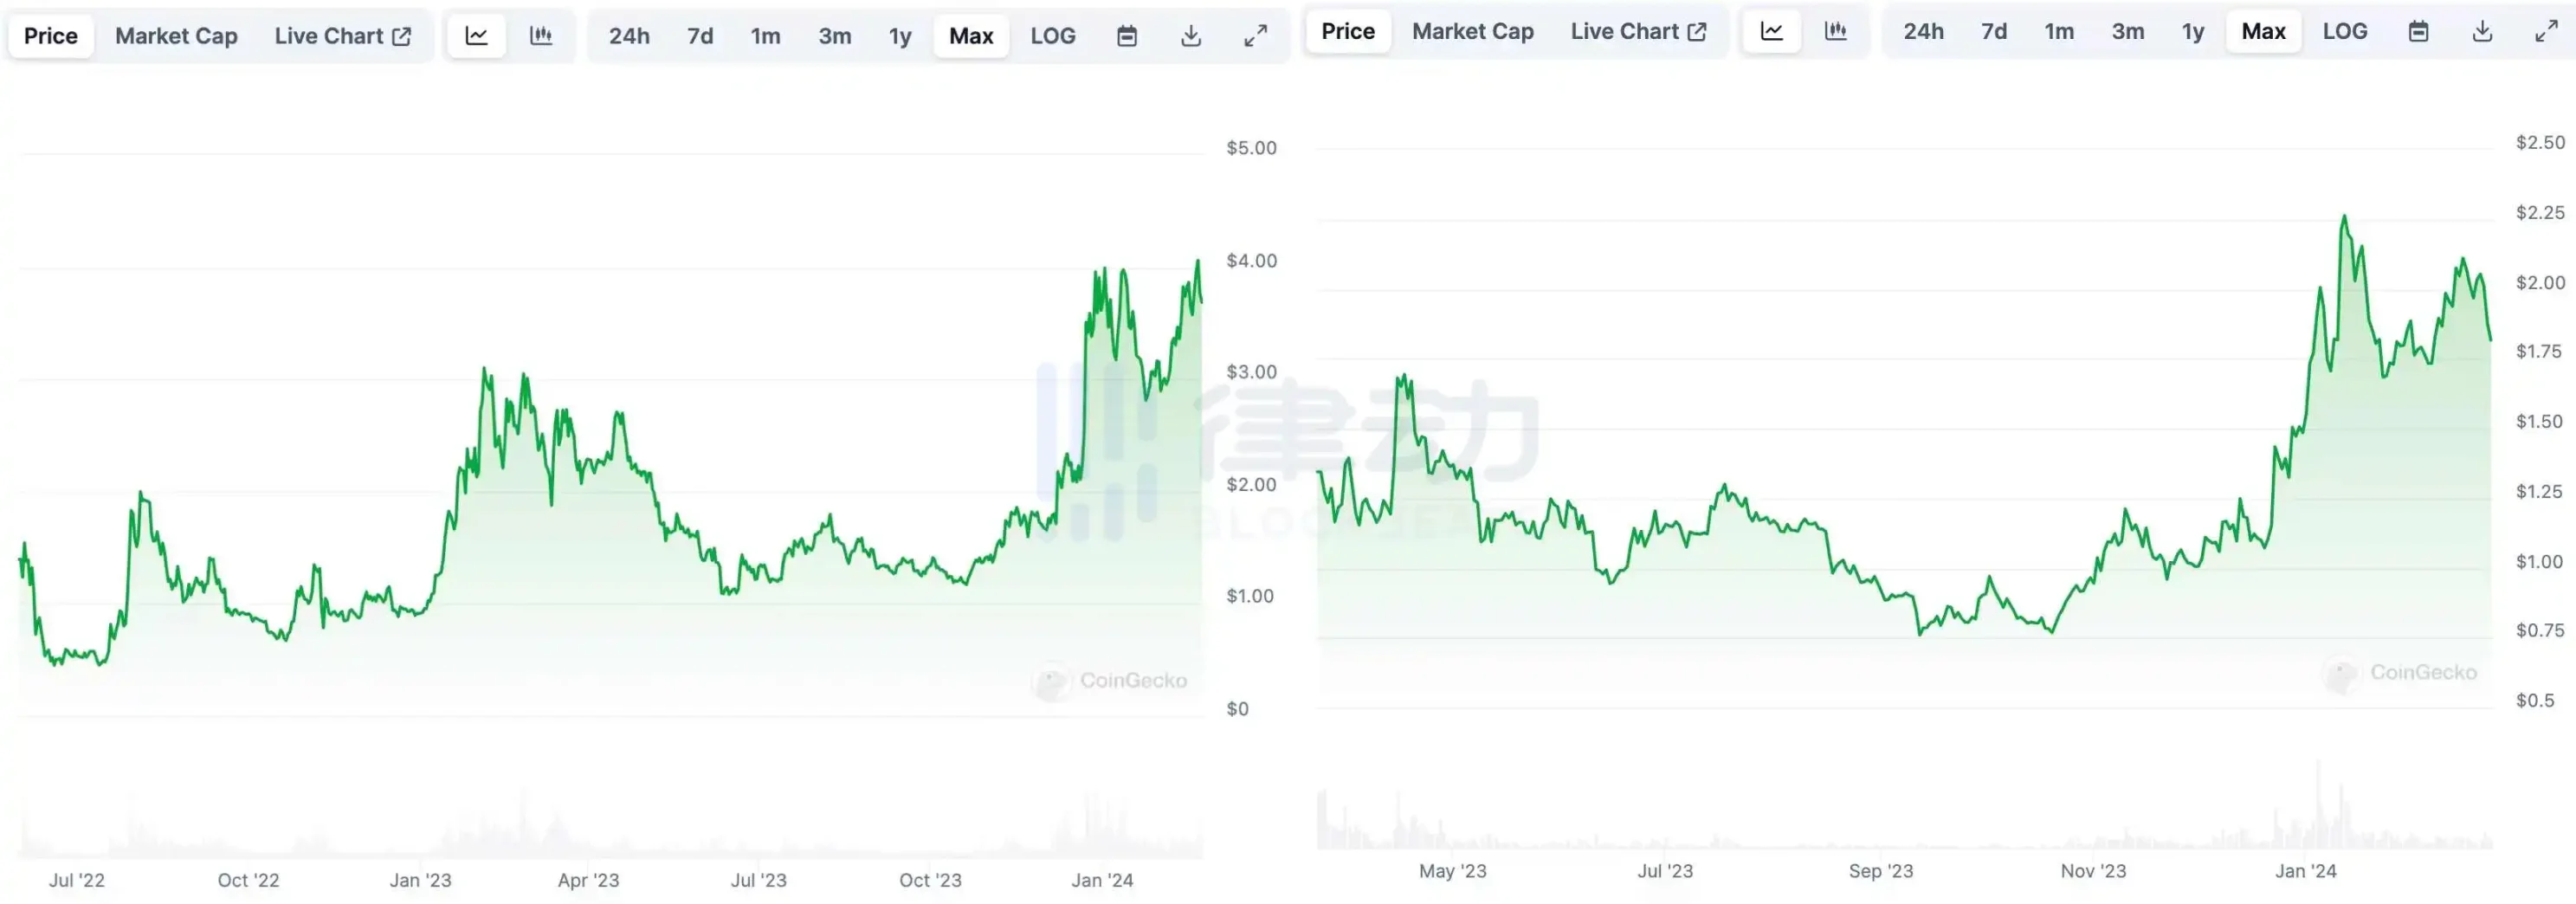
左圖為OP 價格走勢、右圖為ARB
OP Stack 的廣泛採用為OP 的需求量奠定了一定基礎,但隨著Arbitrum Orbit 持續發力完善其技術堆疊和去中心化治理,這場關於Layer 2 的馬拉松競賽遠未結束。隨著競爭加劇,如果未來對ARB 的交易需求超過OP,就算ARB 的FDV 仍然高過OP,但反映在價格上ARB 也會超過OP。
由此可見,市場邏輯與標準也是在變化的,ARB 與OP 的實質差距,可視為FDV 理論勝敗的風向標。如果未來ARB 市值逐漸超過OP,則堅持FDV 至上論的投資人可能就要重新思考市場邏輯了。但不管怎麼說,在加密市場上關注某個單一指標是無法前進的。





