






Bankless:以太坊現貨ETF核准的可能性與潛在挑戰


原文標題:《Is the Ethereum ETF Happening?》
原文作者:Jack Inabinet
原文編譯:Luccy,BlockBeats
編按:隨著比特幣現貨ETF 的核准與上市,以太坊ETF 的批准與否成為討論焦點。儘管市場對比特幣現貨ETF 的批准感到欣喜,但GBTC 贖回和加密交易者平倉比特幣ETF 獲批的賭注等因素對價格產生了抑製作用。
關於即將上市的以太坊現貨ETF 的前景,Bankless 分析師Jack Inabinet 指出,市場對以太坊現貨ETF 的批准存在一些懷疑,一些專家認為SEC 可能需要在批准現貨ETF 之前明確其非證券的地位,但目前Gensler 對以太坊的監管立場尚不明確。
此外,Jack Inabinet 詳細分析了期貨ETF 與現貨ETF 之間的差異,以及市場參與者對以太坊現貨ETF 批准的樂觀程度相對較低的原因,並提出了一些市場可能面臨的潛在挑戰。 BlockBeats 將原文編譯如下:
經過十年的拖延和拒絕,上週,美國證券交易委員會(SEC)緊急批准在美國股票交易所上市比特幣ETF,讓整個加密產業歡欣鼓舞。
上週四,比特幣現貨ETF 產品開始交易。儘管比特幣並未產生加密產業中一些人期望的「上帝蠟燭」,即傳統金融效仿我們的投資所帶來的效果,但ETF 的資金流入卻達到了分析師的預期,新成立的工具吸引了近29 億美元的資金流入。
儘管GBTC 的12 億美元贖回和加密交易者平倉看漲比特幣ETF 獲批的賭注是目前抑制價格的兩個因素,但ETF 獲批的長期影響不可小覷。
現在,純粹的加密資產曝光可以透過每個(或至少大多數)美國傳統經紀帳戶獲得,這在歷史上首次發生,為一個全新的資本群體購買加密資產的能力打開了大門。更好的是,作為這些新比特幣ETF 的發行者的傳統金融巨頭現在有了金錢激勵來推廣我們的資產,或至少是比特幣,以試圖通過擴大其產品所持有的資產管理規模來生成更多的費用收入。
隨著比特幣現貨ETF 的推出,交易者現在正密切關注以太坊,並試圖在即將到來的現貨ETF 之前搶先一步,該ETF 的最終批准截止日期是5 月23 日。

在加密領域,總會有一些牛市,而敘事關注再次轉向以太坊,導致了一個健康的買盤的湧現,本週使ETH/BTC 上漲了25% ,擺脫了自Merge 以來持有者備受困擾一年半的下降趨勢!
儘管交易者已經開始認真為以太坊現貨ETF 的到來做準備,但並非每個人都確信它們一定會到來。
為什麼以太幣現貨ETF 會被拒絕?
彭博資深ETF 分析師Eric Balchunas 將批准的幾率僅為70% ,低於他給予比特幣現貨ETF 的90% 的幾率。
而更悲觀的是摩根大通全球市場策略與替代品數字資產總監Nikolaos Panigirtzoglou,他認為SEC 在批准現貨ETF 之前需要將以太劃分為非證券,而在5 月之前他不認為該機構有超過50% 的幾率這樣做。
SEC 主席Gary Gensler,是批准比特幣現貨ETF 的決定性投票者,他一直堅持認為比特幣在聯邦證券法下不屬於證券,但對於以太坊,他拒絕提供任何法規上的明確性。
有人擔心以太坊的權益證明設計和產生收益的能力可能意味著它將自動被視為一種證券。
以太幣現貨ETF 是否獲得批准?
對於以太坊ETF 批准的質疑者在網上似乎很多。幸運的是,他們也很可能是錯的。
在加密領域,許多人擔心SEC 將透過將以太坊分類為證券來否決以太坊現貨ETF,因為該機構已經表示認為絕大多數加密資產都是受聯邦證券法管轄的投資合約。儘管如此,以太坊被視為非證券的地位似乎已得到鞏固。
SEC 已經起訴多個加密交易所,因為它們上市了被視為證券的加密資產,包括其他L1 的代幣,例如SOL、NEAR 和ATOM。在這些執法行動中,沒有一項將以太坊列為潛在證券。
摩根大通的Panigirtzoglou 認為SEC 有必要就以太坊的安全地位做出決定,但該機構已經在去年10 月批准了持有商品期貨合約的以太坊ETF,為以太坊被視為非證券提供了明確的信息.

儘管SEC 堅稱他們批准比特幣現貨ETF 的行動並不表示委員會願意批准其他加密資產的ETF,但正是這個批准為以太坊現貨ETF 掃清了道路!
根斯勒主席批准比特幣現貨ETF 的核心是美國上訴法院的決定,即Grayscale 提出的比特幣現貨ETF 應該與兩個獲批准的比特幣期貨ETF 足夠相似,因此應該得到類似的監管對待。
隨著期貨ETF 獲得以太坊的批准,就像它們為比特幣獲得批准一樣,美國上訴法院的決定創造了一個先例,很可能阻止SEC 因為擔心欺詐或操縱交易實踐而否定以太坊ETF,而這正是他們否定先前比特幣ETF 申請的理由。
此外,SEC 對瑞波公司的起訴案建立的法律先例發現數字代幣本身並不滿足豪伊測試,只有在作為投資合約出售時才是證券,這使得以太坊的能力從質押中生成收益是否構成投資合約的擔憂變得與批准以太坊現貨ETF 無關,因為這種交易類型與以太的質押方面涉及的證券法無關。

以太幣現貨ETF 看漲嗎?
以太坊現貨ETF 的批准可能會帶來看漲的長期影響,但它也有很高的機率成為賣消息的事件。即使是比特幣,其ETF 首次亮相在很大程度上達到了分析師的預期,但也已經從上市高點下跌了12% 。
去年推出以太期貨ETF 時,對以太坊期貨ETF 的需求令人失望,整個群體在上市的頭幾個小時內只能達到170 萬美元的交易量,而比特幣期貨和現貨產品在交易開啟的幾小時內就能產生數億美元的交易量,可謂相形見絀。
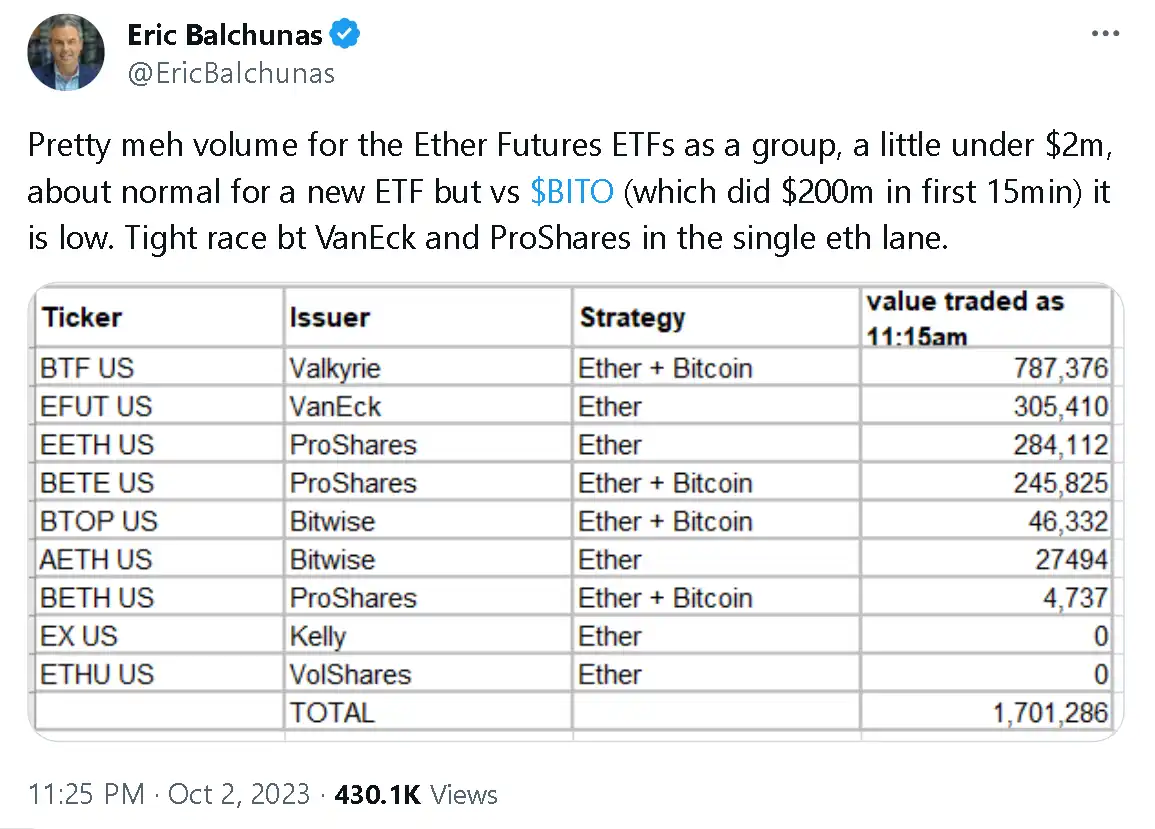
儘管期貨產品不如現貨產品,因為它們使投資者面臨升水和貼水效應(即,以下月合約的價格可能分別高於或低於到期合約的價格),但從傳統金融市場參與者中對以太曝光的需求幾乎完全缺乏可能表明未來對現貨產品的需求也將不足。
發行者將需要吸引其以太坊現貨ETF 產品的有機需求才能取得成功,目前尚不清楚他們打算從何處找到。也許傳統金融意圖透過在CNBC 上向普通人兜售以太坊來創造這種需求。
儘管現貨以太坊產品將獲得多少需求尚不清楚,但市場參與者對於以太坊現貨ETF 獲批的可能性顯然比他們對於比特幣現貨ETF 的獲批可能性更為悲觀。
意外的批准可能導致投資者意識到他們的立場不當,並導致他們模仿以太坊,這意味著以太的現貨ETF 首次亮相,與比特幣的情況不同,比特幣的ETF 在前六個月內由於交易者為獲批而進行的大規模資金流入而提前亮相,具有潛在的看漲解鎖可能性。





