






NFT版稅之戰如何演變成今天的“買方市場”?


本文來自 Substack本文來自
 本文來自
本文作者一直在研究NFT 市場的未來,特別是一場正在進行中,並將決定未來幾個月NFT 創作者版稅結構的鬥爭。但在此之前,我們有必要回顧下版稅之戰是如何開始演變到今天的“買方市場”的。
二級標題
二級標題
二級標題
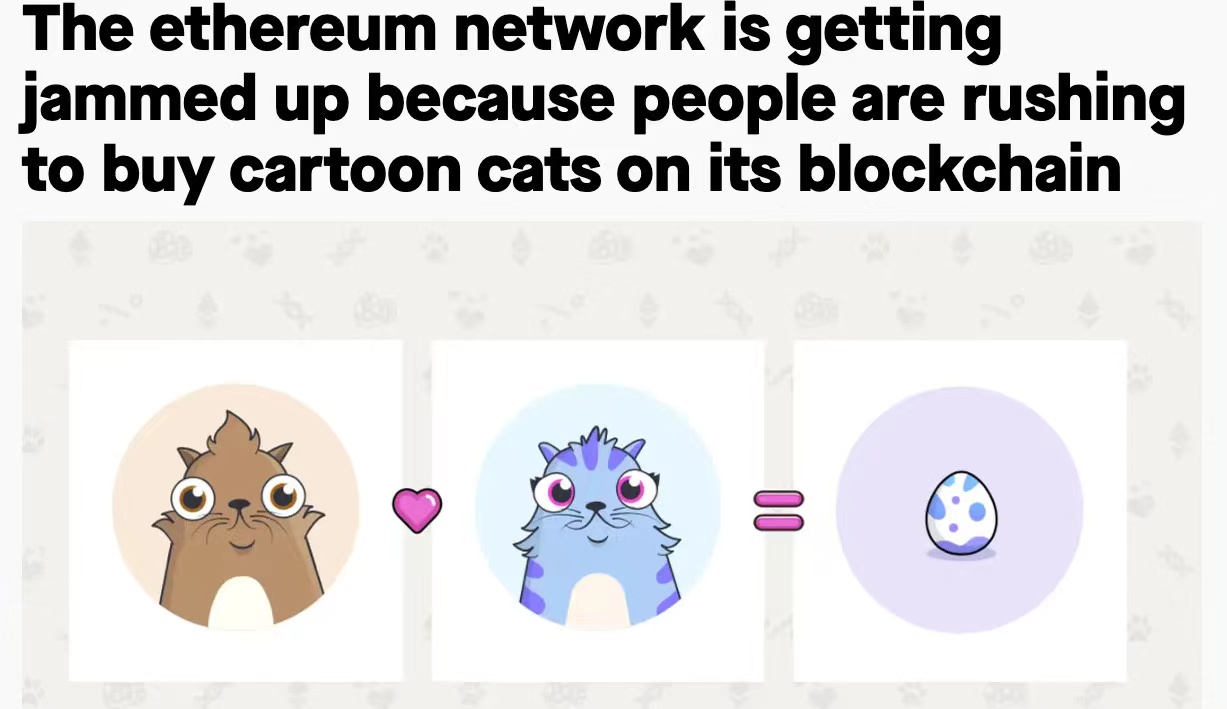
但大多數創始人一直在推遲他們的代幣發行,而風投則假裝想繼續與創始人合作,同時試圖為代幣協議尋找場外買家。 NFT 的概念是由加密貓CryptoKitties 的創始人Dieter Shirley 在2017 年正式提出,該系列作為最早流行的鏈遊,因其大受歡迎曾反复阻塞以太坊網絡。後因熊市整個加密貨幣市場的資金都在持續離場,沒有別的應用場景支撐的CryptoKitties 迅速銷聲匿跡。
圖片描述
圖片描述
圖片描述來源:Quartz。
回顧2019 年的NFT 市場,由於2017 年的ICO 熱潮,代幣具有產品市場適應性。當時,用戶已經習慣了在黑客攻擊中轉移、交易和丟失加密貨幣。而當時的NFT 只有一個小群矽谷人士在談論。
圖片描述
圖片描述
OpenSea 推動了NFT 可以強製版稅和賦予創作者權力的想法的落地。每個人都喜歡賦權,但NFT 不能自行將版稅傳遞給終端用戶。通常,由OpenSea 這樣的NFT 市場建立的智能合約會傳遞版稅。因此,版稅通常由促成交易的市場收取。但如果一個市場不想強制執行零版稅來降低用戶的交易成本,那該怎麼辦?這是當今困擾NFT 市場的問題的“痛點”所在。
二級標題
二級標題
二級標題
競爭對手發幣入局,打亂OpenSea 商業計劃
2022 年是NFT 市場發生轉變的一年。充足的流動性和費用激勵市場嘗試其他模式。這一切都始於1 月份的LooksRare 發行代幣。價值主張很簡單——用戶在該平台上進行交易將獲得代幣。用戶可以用代幣來管理平台,並作為代幣持有者收取費用,而不是燒錢來打造品牌、投放廣告和教育用戶。代幣還有一個流動性市場。
當時,LooksRare 因為擁有流動代幣而獲得了廣泛關注,OpenSea 開始被搶了風頭。即使當時LooksRare 存在一個“弱點”——在LooksRare 上你幾乎無法根據價格對NFT 進行分類。在過去的一年裡,由於熊市和不斷下跌的回報率,讓LooksRare 難以真正建立起對抗OpenSea 的護城河。 OpenSea 的管理層可能意識到了新時代平台對其市場壟斷地位的威脅,並在幾個月後收購了Gem。在收購時,Gem 是市場上增長最快的聚合器之一。
NFT 市場已經嘗試了代幣模式。用代幣激勵用戶在你的平台上交易有助於提高交易量指標。但還有一個槓桿不可忽略——創作者費用。在過去的一年裡,多家交易平台開始削減創作者的費用。 DeFi 市場也提供了相同的原生產品。例如,SudoSwap 可以像Uniswap 那樣為NFT 設置池子。用戶可以通過交易池買入或賣出大量特定NFT。平台費用降低至0.5% ,目的是與OpenSea 等主要競爭對手競爭市場份額。
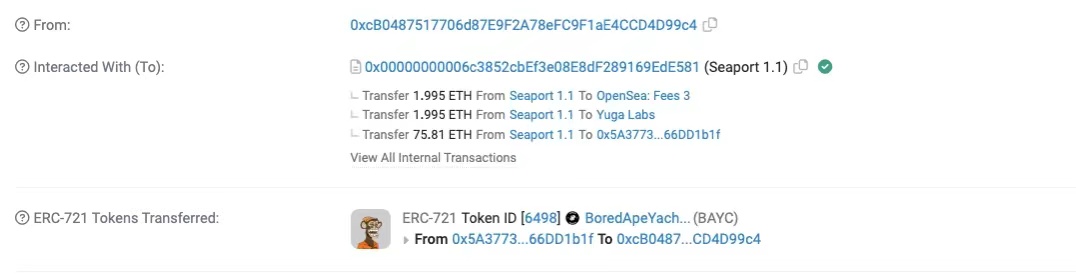
假設你是一個交易者,想買一個無聊猿NFT。如果能免去支付給創造者的2 個ETH 和支付給平台的2 個ETH,交易者就會受激勵轉向從該平台交易,目前市場的情況就是如此。在OpenSea 以外的某些市場,NFT 的交易成本可能會降低5% 。這大大降低了成本。突然之間,支持創作者收益的版稅模式崩潰了,版稅敘事就此破滅。
儘管如此,NFT 世界的“大佬平台們”卻沒有危機感。沒有人看到來自幾百名交易者及其交易量的威脅,其中大部分是“洗盤交易”。低價激勵造成了OpenSea 大部分用戶的流失。隨著平台激勵措施的減少,洗盤交易者在X2Y2(根據活躍用戶的交易量給予獎勵)等平台上撈不到什麼錢,平台交易量也隨之減少。 2022 年10 月,NFT 行業面臨一場噩夢。一個以交易者為導向,產品遠超一流新玩家的平台準備上線,那就是Blur。
Blur 三大亮點:
首先,他們通過潛在的空投來吸引用戶,為買賣雙方都增加了流動性,接近NFT 和ETH 的結算價格。這使得交易者可以成批地進入和離開系統。
其次,他們不再專注於散戶交易者,而是追求高交易量的NFT 交易員。 Blur 平台有幾個傳統平台無法提供的複雜交易選項。這就像從競爭幣的現貨市場轉向到滿足你所有專業交易需求的“一站式”交易平台。
最後,就像Gem 剛推出時一樣,Blur 在其核心產品中集成了一系列圖表和數據功能。交易者可以通過他們交易的同一個平台獲得歷史定價、訂單簿深度、稀有性和總體成交量趨勢等信息。
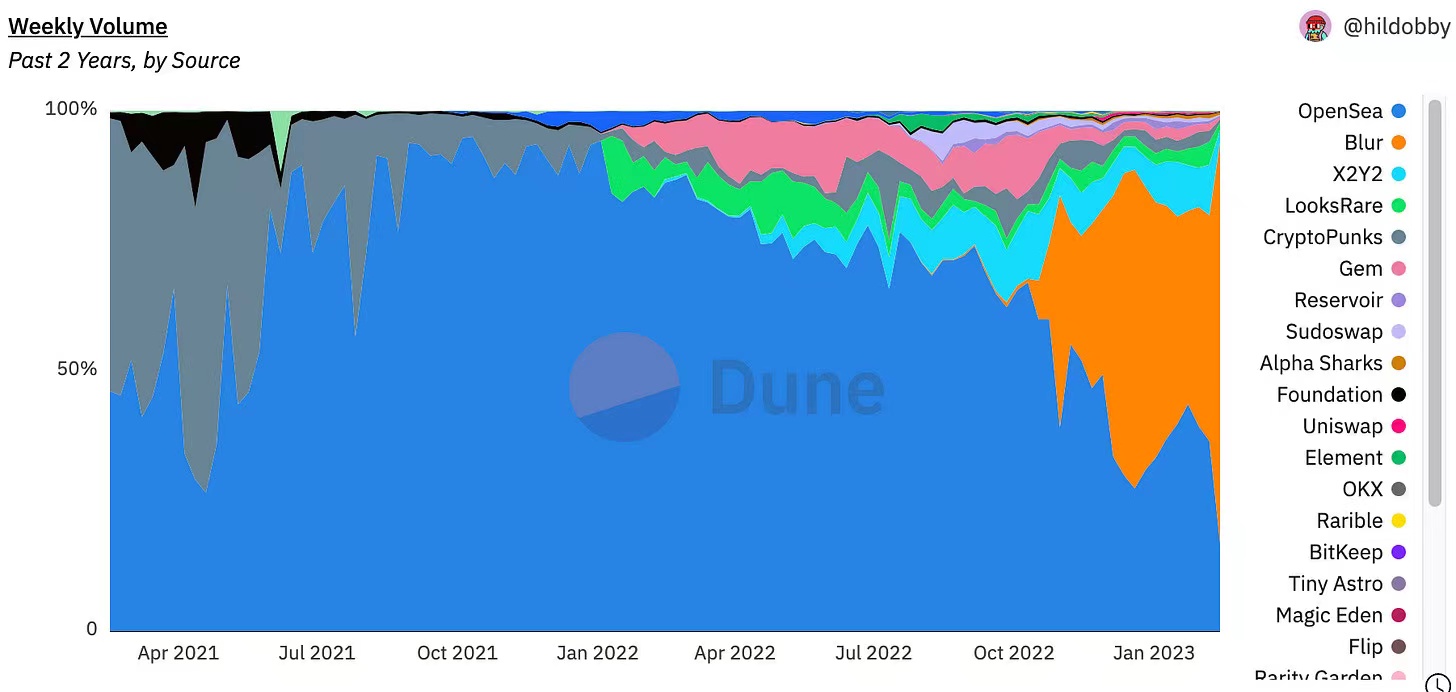
在用代幣吸引用戶和推出一個更好的平台之間,Blur 以佔據了以太坊每週NFT 交易的40% 而勝出。截至2023 年2 月,Blur 的交易量為77% ,而同期OpenSea 的交易量為16% 。
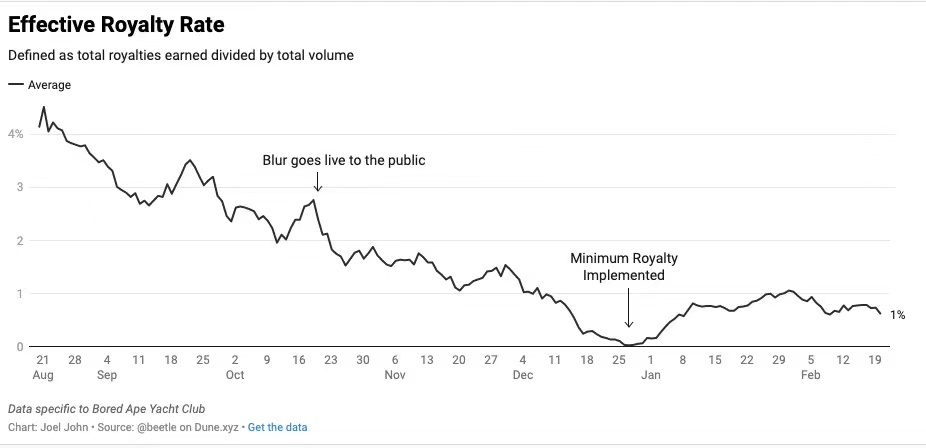
下面的數據顯示了一年中某段時間無聊猿NFT 支付的版稅。由於一些市場已經提供零版稅的交易, 8 月份開始時的價格低於5% 。當Blur 上線時,這一趨勢在10 月份開始流行。
圖片描述
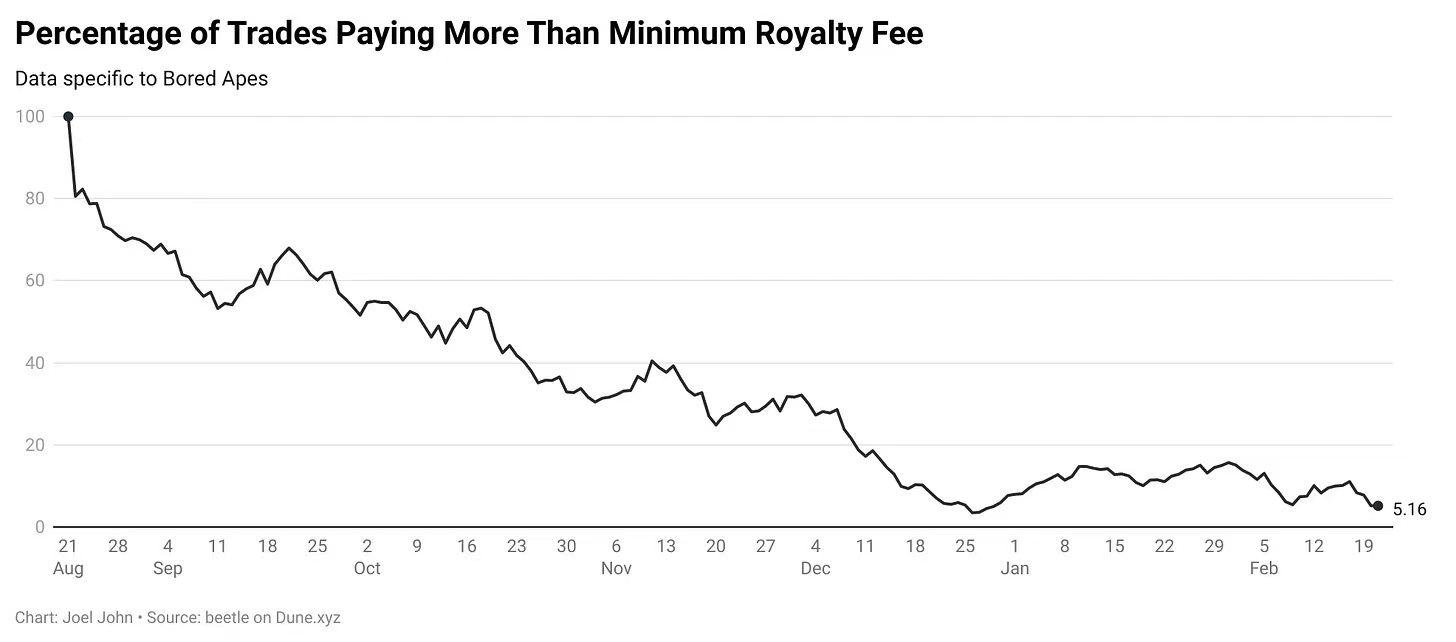
這不僅僅是版稅的問題。正如下面的數據所示,在整個市場上,無聊猿NFT 現在創造版稅的交易數量開始呈現下降趨勢。
二級標題
如果你是NFT 生態系統的參與者,突然間,一個新玩家席捲了市場,偷走了你的用戶和交易量,擾亂了你的商業模式。
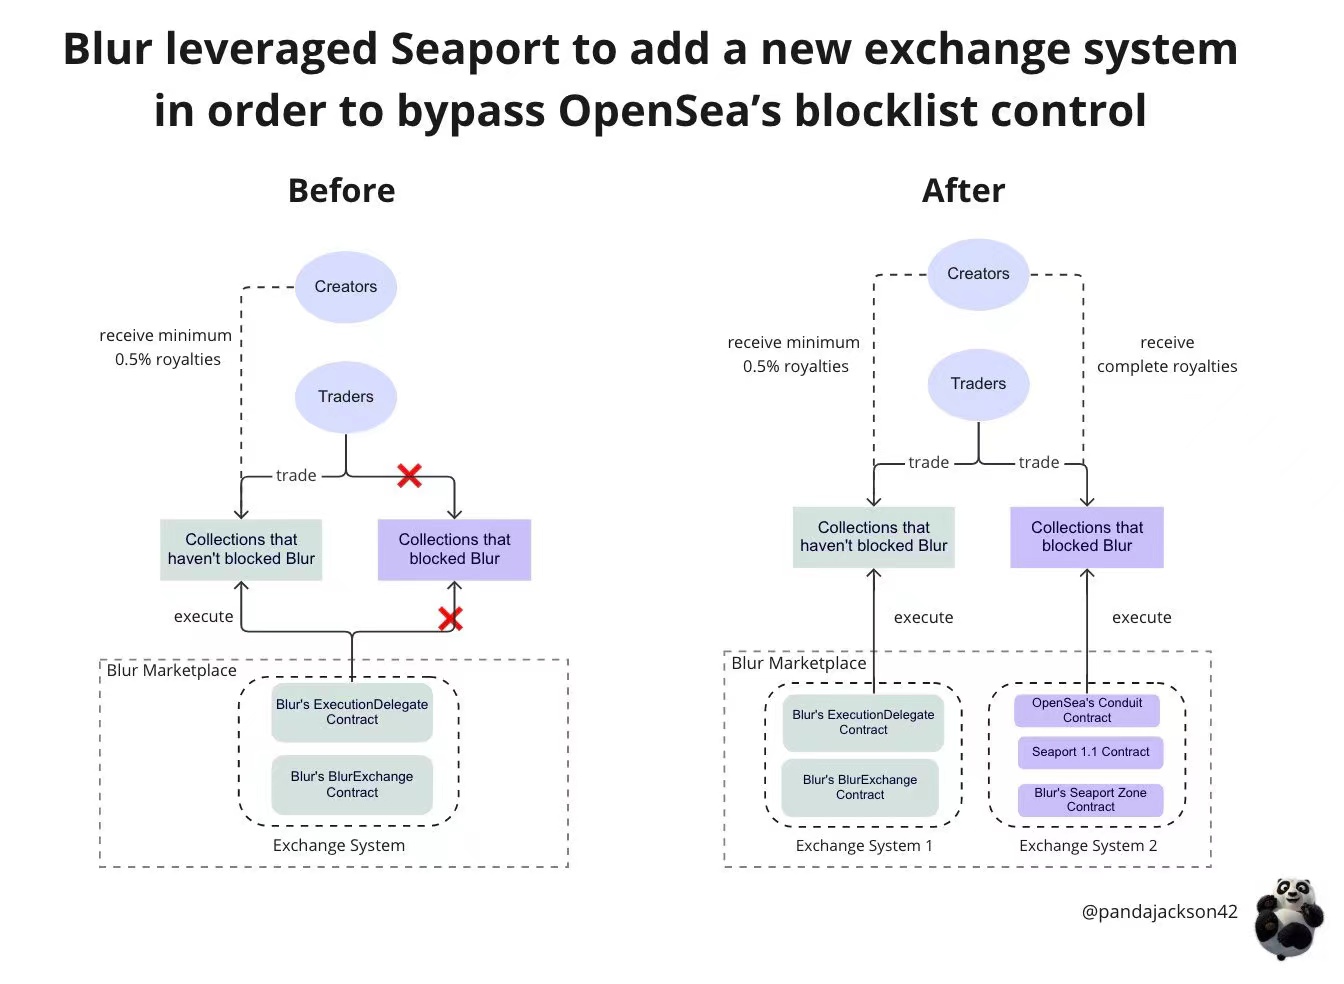
為什麼像OpenSea 這樣的平台會費心發布協議呢?他們的目標是為更多的人參與NFT 交易提供新的途徑。如果整個市場繼續擴大,OpenSea 繼續成為最大的NFT 平台,將會面向更多的用戶。但在某種程度上,這反過來傷害了OpenSea。現在每當一個NFT 系列屏蔽Blur 時,他們都會通過OpenSea 的協議為資產提供流動性。實際上,沒有辦法阻止Blur 使用協議為資產獲取流動性。下圖是一位名叫PandaJackson 的用戶在其推特帖子中解釋了這是如何實現的。
圖片描述
圖片描述
來源:SeaLaunch數據儀錶盤。
圖片描述
圖片描述圖片描述
來源:SeaLaunch數據儀錶盤。
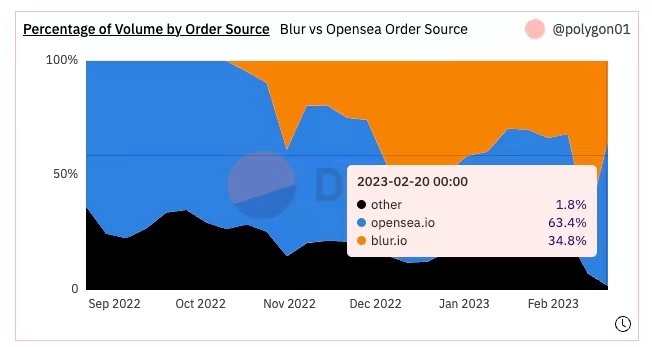
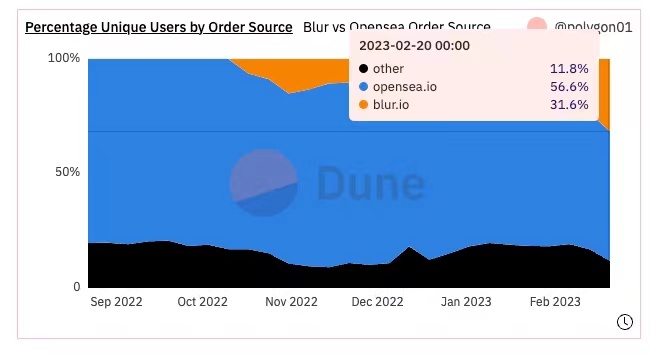
第一個圖表顯示了訂單來源的交易量百分比,即訂單發出的市場。當Blur 在2022 年10 月上線時,佔據了近60% 的訂單來源。
事實上,從B2C投資者的角度來看,Blur 可能不會對OpenSea 構成真正的威脅。正如你在第二張圖表中所看到的,大部分獨立用戶仍然使用OpenSea。像Blur 這樣的新進入者不可能在一夜之間複製他們的品牌資產。問題是Blur 已經從一個產生訂單的地方變成了一個用戶可以在一個季度內找到流動性的地方。
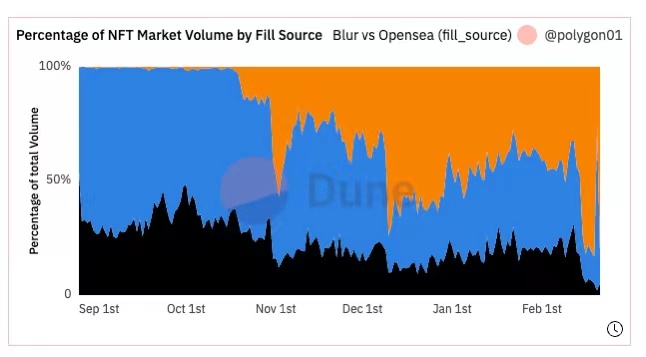
對於下面的數據(Blur 用橙色表示), 2 月19 日,Blur 的填充源量(fill source)佔83% ,到2 月20 日,這一比例下降到26% 。這是一次大型的空投,因為Blur 的初始代幣空投剛剛結束。
上圖打破了這一事實。填充源指的是訂單完成的市場。如果你是一個即將到來的聚合器,你可能是訂單的來源,但填充可能會通過第三方進行。當你可以在你的平台上完成大量的訂單匹配時,你就成為了一個獨立的市場。截至2023 年2 月,Blur 上只有約16% 的訂單是通過OpenSea 上的流動性完成的。
Blur 從聚合器到平台的轉變是威脅OpenSea 未來霸主地位的重要因素。大量的交易量流失給第三方平台,使得市場沒有動力維持高額費用。 OpenSea 也從發布註冊表演變為將不強制執行創作者版稅的市場列入黑名單。
從一個認為創作者版稅是一項神聖權利,應該在各個市場得到保護和執行的生態系統,到想方設法避免向創作者付費,這是NFT 市場向“買方市場”的演變。同樣有趣的是,在短短6 個月內,作為一家初創公司的Blur 就說服了全球NFT 市場,讓他們相信取消版稅是合理的,即使只是短暫的一段時間。
零版稅+發幣是最佳選擇嗎?
一年前人們對LooksRare 的假設是,發行一個代幣可能會徹底顛覆NFT 市場。戰術似乎很簡單,去掉費用並引入一個代幣。團隊從他們發行的代幣中獲利,而不是從他們產生的任何收入中獲利。但我的判斷是錯誤的,因為在過去的一年裡,LooksRare 平台的日活量低至200 左右。
Blur 構成了更大的威脅,因為LooksRare 佔據了11% 的份額,而Blur 佔據了70% 以上。事實上,OpenSea 不得不從使用註冊表來阻止不收費的平台,再到將費用降至最低,這表明Blur 對市場構成了威脅。 OpenSea 的“反攻”有一定作用,但一旦市場發生變化,OpenSea 的交易量和用戶能否“穩如泰山”?
在這個問題上,兩邊都有人“站隊”。有人會認為Blur 為交易者提供了更好的產品,而且交易量會一直保持下去。一個優秀的產品加上讓用戶通過代幣“賦權”將使其能夠大幅增長。另一種說法是Blur 的“逆襲”這只是一個暫時的小插曲,在幾個月內OpenSea 將重回統治地位。可能發生這種情況有幾個原因。
首先也是最重要的一點,OpenSea 已經將費用降到了最低限度。因此,對於遷移到其它NFT 平台的用戶來說,如果是出於費用問題而離開OpenSea 的,現在可能重返OpenSea。其次,隨著費用趨於最低,IPO 可能不再發生。在這種情況下,發行代幣是有可能的。
OpenSea 不需急於將自己代幣化。可能是通過對該公司持有的資產進行代幣化。例如,Gem 是OpenSea 一年前收購的一家聚合網站。向其引入代幣可能是第一步。如果這還不夠,他們可以繼續將Seaport 協議代幣化(這是OpenSea 一年前推出的協議)。對OpenSea 來說,將協議代幣化並激勵個體較小的市場對其可能有積極的影響。只要Seaport 成為NFT 交易的標準,他們就可以在協議層面強制執行版稅,並將不良行為者列入黑名單。
就像支撐知名鏈遊Axie Infinity 的底層區塊鍊網絡Ronin 一樣,OpenSea 發布的任何協議都可能由遊戲工作室、大型NFT 發行商和傳統零售商組成的聯盟來決定共享標準的演變方向。NFT 市場上的僵局是目前的兩個NFT 平台巨頭造成的,雙方都有足夠的風險資本為其“站台”,都有實力可以在沒有收入的情況下生存幾年。它們之間的“較勁”影響了那些認為版稅模式會繼續下去的創作者和小型NFT 市場,如NFT 版稅能夠推動用戶生成遊戲內容市場。在沒有NFT 的情況下,用戶生成遊戲內容市場將完全崩潰。遊戲將轉向運營閉環且保守的市場,以避免監管機構的審查或處理有關數字資產的應用商店政策。
NFT 的很大一部分意義來自於知識產權。
Yuga Labs 或Nike 被激勵不斷開發NFT,因為他們從版稅中獲得收入。兩家公司去年僅NFT 的版稅收入就超過了1 億美元。
我們急於宣布版稅是一個有缺陷的模型,可能會讓NFT 市場倒退幾年。
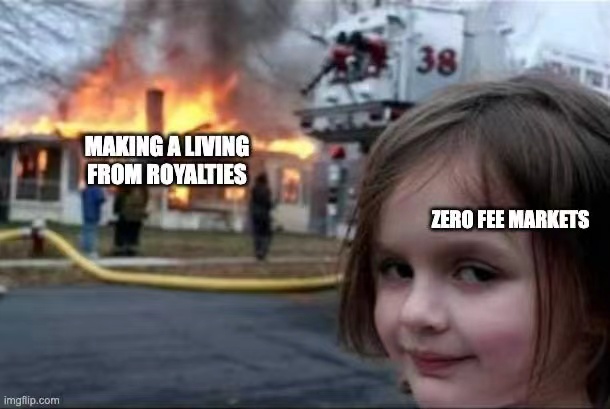
為了自救,創作者可能會通過推出他們的NFT 平台。有很多很棒的工具可以自創建平台,並在此基礎上發布版權授權。在這個過程中,創作者不可避免地會回到以前藝術作品銷售過程所面臨的挑戰——“中介”從他們的收入中抽成。
二級標題
總結
總結總結總結
撰寫本文時Blur 的估值為32 億美元,高於某些協議。
我們可能正在從“胖協議”時代過渡到應用程序的價值積累時代。像Blur 這樣的團隊已經證明,獨立的應用程序通常可以比整個協議產生更多的交易量和服務更多的用戶。
Blur 就是NFT 市場玩法的“新劇本”——通過代幣激勵交易量,推出一個收費低或不收費的市場。通過代幣將所有權傳遞給用戶,換取用戶在平台上的活躍度。從本質上講,我們要從用戶需求角度出發,構建人們想要的產品,而不是構建人們可以在此基礎上構建的產品。我們終於到了一個階段,即專注於賦權用戶,基於產品的護城河可以成為主流。本文不認為零版稅市場最終會盛行。正如我在本文開頭所說,進化是市場的常態。就像我們在自然界中看到的那樣,應用程序將會不斷演變,目的是競爭和獲取小眾用戶群體。一個季度過去了,圍繞Blur 的熱度可能會平息下來,我們將回歸正常。也有可能創作者完全停止發行NFT,靠著這個行業在過去三年裡積累的創新和發展“吃老本”。





