






BitMEX創始人: 作為「債券」的以太坊,年底將突破1萬美金


原文作者:BitMEX 創始人Arthur Hayes
原文標題:《Five Ducking Digits》
原文編譯:Gary Ma,吳說區塊鏈
我並不十分待見傳統金融領域所謂的“理財顧問”,他們的目的可能並不是真心的為你提供理財建議,而是將他們自己的管理費和績效費最大化,即使最終的理財表現不怎麼樣,他們同樣能夠得到那部分收入。
一級標題
一級標題
ETH 是什麼?
這是一個簡單而深刻的問題。
如果你說它是一種商品,那麼一類投資者就會感興趣。
如果你說它是一種貨幣,那麼另一類投資者就會感興趣。
但是,如果你能讓世界相信,ETH 只是一種無限期的債券呢?
一級標題
一級標題
算算ETH 的質押賬
根據以太坊研究員Justin Drake 的預測數據,合併後早期階段,質押年化收益大約為8–11.5%。
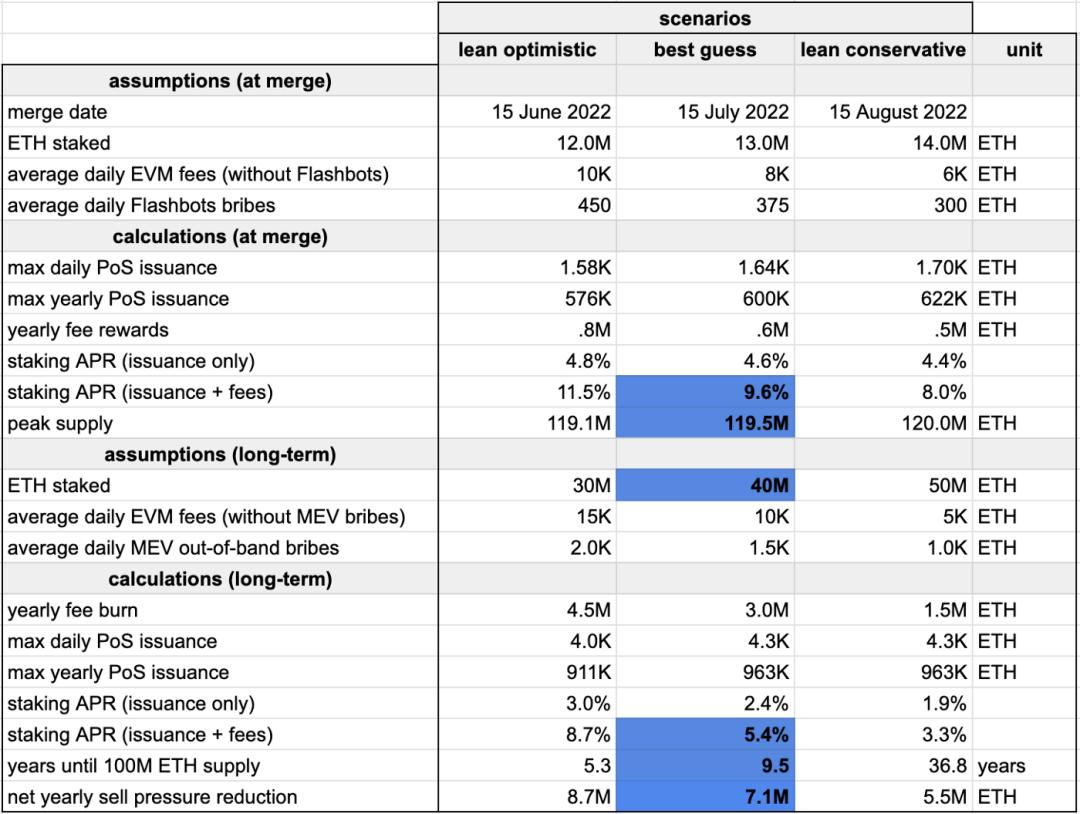
如果你是一個ETH 死忠粉,你可能同意或不同意這些數字。但我現在會把它們作為“事實”。這篇文章的重點不是深入研究收益率是5% 還是10%,而是用情景分析法將ETH 作為一種債券進行估值。
在這個分析中,我們將假設你是賣出等量的美元來購買32 ETH。這一點極為重要,我是從一個先投資法幣的人的角度來看待這個估值的。因此,與任何套利交易一樣,美元資金的成本是極其重要的。
步驟:
步驟:
步驟:
借入一段時間的美元,然後按當前匯率購買ETH。
質押32 ETH,賺取ETH 幣本位獎勵。
在一定的年限之後,賣掉32 ETH 並獲得美元獎勵。
償還美元貸款。
下表為以ETH 為單位的ETH 債券現值。
記住,我們以32 ETH 開始。這是以ETH 幣本位的債券價值,其中包括最初的32 ETH 本金。市場慣例是以面值的百分比來引用債券,這將是32 ETH。但為了突出數量,我使用了名義上的ETH 金額。我也沒有將ETH 的收益也通過質押進行再投資。如果我們在收到ETH 收益時採用連續複利的方式,那麼債券的價值會更高。顯然,連續複利是可能的,在財務上也是謹慎的,但為了數學的簡單性,我沒有這樣做。
一級標題
一級標題
本地貨幣債券
本地貨幣債券是指發行人的國內貨幣和借款貨幣相同的債券。如果你是一個以美元為基礎的投資者,這些債券有貨幣風險。一些投資者喜歡這些債券,因為它們通常有高收益。然而,如果投資者對沖其貨幣風險,有效收益率通常會減少。
通常情況下,新興市場的無本金交割遠期(NDF)點是正的。這是因為利率平價的關係。但是,看看下面這個馬來西亞林吉特NDF 的例子吧。
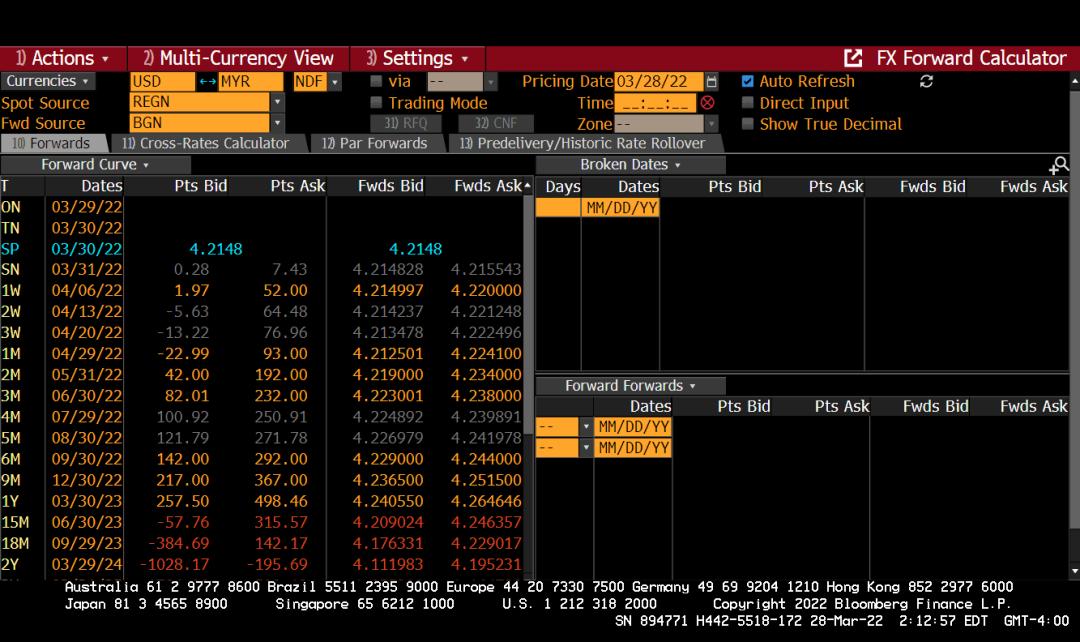
現貨USD/MYR 是4.2148,而1 年期NDF 是4.24/4.26,意味著它的交易價格比現貨價格高。如果我購買了MYR 本地貨幣債券,並需要在未來賣出MYR 與買入USD,我將在右側(RHS)交易,並有效地支付遠期點數。這意味著我需要花錢來對沖我的頭寸。
有些投資者樂於承擔貨幣風險,有些則不然。作為一個優秀的理財顧問,你是矛盾的,你將只是提供兩種不同的產品。一個是對沖的,一個是不對沖的。而在這兩種情況下,你都要收取一筆費用。
在5 年期ETH 本地貨幣債券的情況下,如果我們假設年收益率為11.50%,那麼ETH/USD 的價格必須下跌29.35%,投資者才會在5 年後以美元計算虧損。
但如果投資者想對沖貨幣風險,他們至少需要通過遠期交易來對沖預期的總現金流。現在,ETH/USD 上市期貨在過去3 個月內的流動性非常少。我在2022 年3 月28 日聯繫了一家著名的經紀商,詢問他們1 年ETH/USD 遠期的溢價或折價的中間價格是多少。
如果我在ETH 債券上做多,並得到ETH/USD 遠期的報價,我在左側(LHS)交易,賣出ETH 買入美元。經紀人給我的報價是市場中間的溢價+6.90%。這意味著為了對沖我的本地貨幣ETH 債券,我實際上收到了收入。我以高於現貨的價格賣出ETH/USD 遠期。這是一個積極的套利交易。
很少有交易能讓你在投資外幣債券時獲得更高的收益,而對沖回本國貨幣的行為實際上為你掙了錢。
作為這個分析的最後一部分,我使用從質押ETH 獲得的驗證人收入對一個永久債券進行了估值。
在一開始,我認為ETH 類似於永久債券。那是一種沒有到期日的債券。在2016 年底退市之前,英國康采恩是有史以來發行的所有政府債券中連續價格歷史最長的之一。
在這種債務工具幾百年的歷史中,英國的名義長期收益率基本上是5% 或更低。因此,讓我們假設從現在開始的長期收益率為5%,而ETH 的回報率為我們預測的低端8%。我們得出ETH 現金流的最終現值為51.20 ETH。這個ETH現金流的所需投入是32 ETH。
如果我們用它來確定ETH 的債券隱含價值,我們得出以下圖表。這些價值只是[現貨* ETH 獎勵的現值] 的乘法。
一級標題
一級標題
發揮資本效率
要利用ETH 債券,需要無限期地鎖定資本。這是因為目前,一旦在信標鏈上質押ETH,就不能解除質押。合併後,當POS 驗證開始時,ETH 收益率將上升,但質押者仍被凍住。
有各種驗證池,允許交易者輕鬆貢獻ETH 並開始賺取收益。為了給那些被鎖住的人提供流動性,這些池子已經發行了自己的代幣,這些代幣是以1:1 的方式錨定所投的ETH。
例如,如果你把1 ETH 存入Lido 資金池,你會得到1 stETH,它的交易價格由市場決定。三個最大的資金池是Lido、Binance 和Rocketpool。
此圖顯示了某一池子代幣與ETH 交易的每日溢價或折扣百分比。
池子代幣價格溢價=Rug 風險+ 隱含ETH 回報+ 流動性偏好
讓我們來舉例說明一下:
Rug 風險:這是在驗證器代碼中存在一些漏洞的風險。如果,無論什麼原因,這個智能合約被破壞了,質押者的資金可能會無法提取。
隱含的ETH 獎勵:這些池子裡的代幣會收到ETH 獎勵。因此,市場會將代幣持有人未來收到的獎勵折算到現在。
流動性偏好:這是對那些希望在今天獲得流動性的投幣者的慾望的量化。偏好越高,一個池子裡的代幣對ETH 的折價就越高。另一方面,如果一個池子限制了它可以接受的ETH 存款量,流動性偏好實際上可能會增加池子代幣的價格,就像Rocketpool 的情況一樣。
我的分析師深入研究了Lido、Binance 和Rocketpool 代幣各自所代表的細節,試圖理解為什麼它們對ETH 的交易溢價不同。
Lido:這個池擁有最大的市場份額(約85%),交易非常符合ETH 的價格。當你質押ETH 時,你會以1:1 的比例獲得stETH。 ETH 的質押獎勵將累積到stETH 減去Lido 提供服務所收取的費用。這個通證可以在其他DeFi 應用中作為抵押品使用,而不會影響ETH 獎勵的累積。
Binance:這是市場份額第二大的池,交易價格低於ETH。當你質押ETH 時,你將以1:1 的比例獲得bETH。 ETH 的質押獎勵將由bETH 獲得,減去幣安提供服務的費用。這個通證可以在其他DeFi 應用程序中作為抵押品使用,但當bETH 在你的幣安錢包之外被押注時,你不會獲得ETH 獎勵。我的分析師認為,這就是為什麼bETH 的交易價格比ETH 低很多的一個重要原因。在DeFi 生態系統中,它不是像stETH 或rETH 那樣好的輔助工具。
Rocketpool:這個池的市場份額是三個池中最小的。它的交易價格始終高於ETH。當你質押ETH 時,你會以1:1 的比例獲得rETH 。 ETH 的質押獎勵會累積到rETH 減去Rocketpool 提供服務的費用。 Rocketpool 是去中心化的,不像其他兩個池,並嚴重限制了它可以接受的ETH 存款的數量。只有在更多的運營商上線後,才可以接受更多的押金。這個通證可以在其他DeFi 應用中作為抵押品使用,而不會影響ETH 獎勵的累積。
stETH 是ETH 債券現值的最佳近似值。我提出了一個關於現值的理論假設,而stETH 則是具體的市場表現。
stETH 的交易價格基本與ETH 一致,這一點令人費解。
流動性偏好:Coingecko 數據顯示,stETH 市值98 億美元,日交易額1 億美元,大約佔其市值的1%。以太坊的日交易量與市值之比約為3%。如果stETH 的持有者真的關心他們無法獲得的lido 投資的ETH 餘額的流動性,stETH 的交易量相對於其市值將會更高。因此,投資者的流動性偏好似乎接近於零。隨著越來越多的DeFi 平台接受stETH 作為抵押品,將stETH 變現為ETH 的需求減少。
隱含的ETH 獎勵:如果我們認為合併後的ETH 年化獎勵是8%,那麼隱含的獎勵是8% 乘以被押的ETH 被釋放的時間。我們不知道這有多長。如果市場認為合併後還需要6 個月的時間才能釋放出持有的ETH 餘額,那麼溢價應該是4%。
抵押品使用率
一級標題
抵押品使用率
既然這些質押代幣存在,它們應該被用作DeFi 生態系統中的抵押品,從本質上解鎖被困的抵押品。 AAVE 是一種去中心化的貸款協議,允許交易員將stETH 作為抵押品。目前,作為抵押品的stETH 的LTV 為70%。 MakerDAO 還允許用戶使用封裝的stETH(WSTETH)作為抵押品來創建DAI,即其與美元掛鉤的穩定幣。現時的擔保比率為160%。
這是巨大的。全球法定信貸市場的基石是創造債務資產的能力,這只是向某些實體發放的一筆貸款,然後用這種債務資產作為抵押,借入更多的錢。這就是槓桿飛輪驅動全球經濟的方式。
一級標題
一級標題
Michael Saylor 會怎麼做?
Saylor 是個“流氓”,因為他利用Microstrategy 之便,將機構企業債券市場作為獲取比特幣的融資工具。這的確是一種策略,但比特幣是純粹的貨幣,本質上沒有收益。 ETH 是為世界上最大的去中心化計算機提供動力的商品。合併後的ETH 將具有內在的收益。
Saylor 或任何其他高收益發行人應該做的是發行債務和購買ETH。這是一種積極的套利交易。
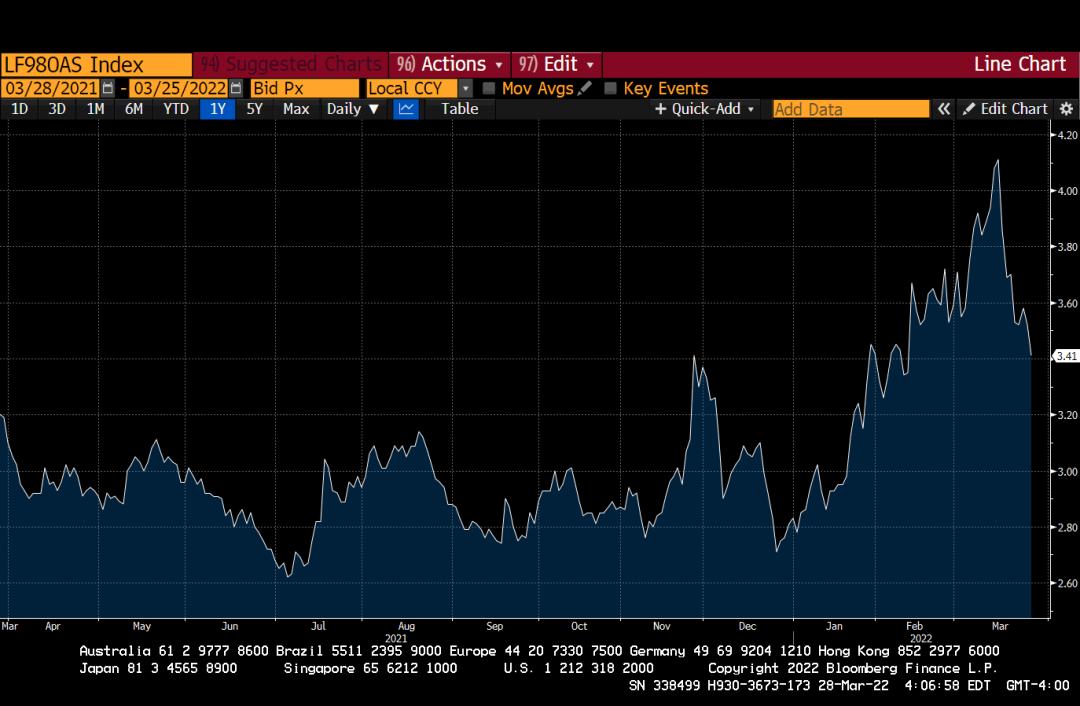
上圖是彭博美國企業高收益率平均OAS。這表明的是,美國企業垃圾債券發行者目前平均支付3.41%。
使用上面的模型,讓我們假設你是一家實體公司的首席執行官,想通過meme 來獲得高股價。不要管你的企業應該做什麼,你的目的就是實現財務優化。
輸入:
5 年到期
5 年到期
8% ETH 獎勵
3,輸出:
輸出:
這個債券的現值是41.28 ETH。
盈虧平衡的ETH 價格是2573 美元,即下跌22.48%。
假設ETH/USD 匯率沒有價格變動,以美元計算的回報率是29%。
一個揮霍無度的CEO 會真的對沖貨幣風險嗎?絕對不會!
一級標題"DeFi"、"web3.0"、"metaverse"一級標題
一級標題
一級標題
以太坊殺手
以太坊的性能問題總是競爭對手所詬病的點,這些以太坊殺手的價格在去年開始飆升,估值得到了很大的提升,現在以太坊正處於合併的風口浪尖,這可能會也可能不會帶來性能的提升,那麼相對於其他L1 代幣,ETH 的表現會更好嗎?
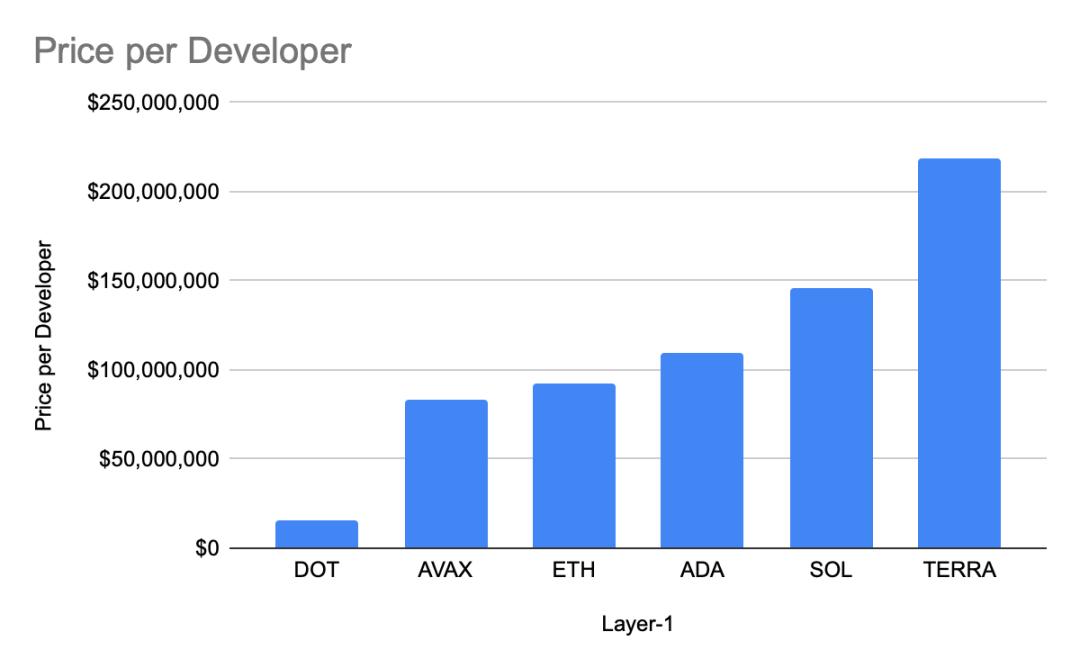
這個“價格/開發者”比率圖反映了部分L1 的市值除以活躍開發商的數量。
Electric Capital 發表了一篇非常重要和有洞察力的研究文章,其中估計了每個主流公鏈上的活躍開發者的數量。一條公鏈的搭建就是為了被使用。如果只有少數開發者在某條鏈上創建新項目,那麼這條鏈將永遠不會變得有價值。
大多數以太坊殺手的倍數要高得多,因為他們希望能吸引人才在他們的鏈上開發。
根據這份報告,以太坊有大約4000 名開發者,比擁有第二大開發者群的鏈上的波卡多大3 倍。
這個“價格/地址”比率圖反映了選定的主流L1 協議的市值除以地址數量。
某條鏈上的地址數量是另一個粗略但有用的指標,可用於評估公共區塊鏈的健康狀況。以太坊的地址數是第二名Solana 的16 倍,但按價格/地址計算,仍然更便宜。
這是另一個衡量炒作的好指標。那些只是為了從ETH 手中搶奪市場份額而存在的區塊鏈,其倍數要高得多。
“價格/TVL”是市值除以協議上dApps 鎖定的總價值。
這個比率是識別DeFi 獲得吸引力程度的最簡單方法。 ETH 是第三便宜的,僅次於TERRA 和AVAX。我甚至不確定ADA 是否應該被包括在內,如果有一個純粹靠希望交易的幣,那就是Cardano。
如果對照這些基本比率來看,ETH 也許是最便宜的L1。以太坊的成功孕育了一批競爭者,他們以充滿希望的未來而不是具體的業績進行交易。這並沒有錯,但當ETH 即將感受到債券和ESG 投資者的喜愛時,這些其他幣能跟上步伐嗎?
如果你是一個資本配置者,要么已經持有這些幣中的一些,要么必須選擇投資哪個L1 代幣,難道你不想買最便宜的那個嗎?雖然ETH 的市值比其競爭鏈大了好幾個數量級,但從網絡基本面的估值來看,它仍然很便宜。
一級標題
一級標題
配置ETH 的三種方式
有三種方式來考慮如何配置ETH:法幣& 比特幣& 其他L1。
法幣
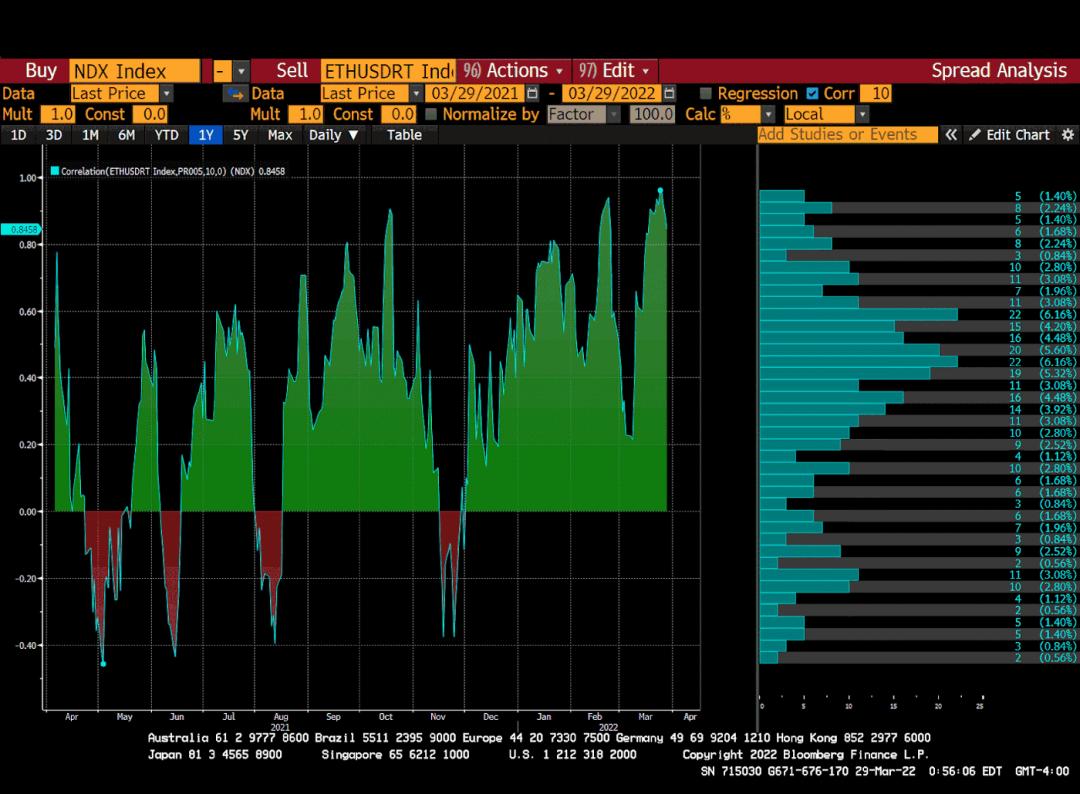
這是ETH 和納斯達克100 指數的10 天滾動相關圖,相關係數高達84%。
ETH(和比特幣)是風險資產,就像美國大型科技股一樣。
隨著美聯儲繼續其提高名義利率的道路,以及2s/10s 曲線的倒掛,指向未來的美國經濟衰退,股票將被擊垮(指下跌30% 到50%),直到信貸市場出現問題,美聯儲重新開動印鈔機。
如果我全身心地相信這一點,那麼我也必須相信以美元計算的ETH 可以下跌30% 至50%。除非廣泛的風險資產市場崩潰,或者ETH 與納斯達克100 指數或標準普爾500 指數的短期相關性開始下降,否則我不會賣出法幣併購買ETH。
無論我對ETH 強大的基本面有什麼看法,宏觀上是不存在的。
BTC vs ETH
我在2022 年初的加密貨幣投資組合是50% 的比特幣和50% 的以太坊。我堅信,相對於加密世界的其他領域,ETH 是便宜的。因此,我的目標配置是25% 的比特幣和75% 的以太坊。
比特幣再次成為“最壞的搖滾明星”需要改變敘事。與以太坊類似,比特幣被視為另一種風險資產,但它是一種巨大的風險資產,因為它全天候交易,是全球僅存的自由市場。
比特幣必須再次被視為價值儲存和通脹對沖工具,因為它是有史以來最難創造的貨幣形式。以太坊不是貨幣,它是一種為世界上最大的去中心化計算機提供動力的商品。以太坊社區明確決定,ETH 是一種用於驅動這台計算機的商品,而不是一種純粹的貨幣工具。
在協議層面上,比特幣沒有隱含的收益率,但合併後的以太坊有。因此,比特幣是貨幣,ETH 是與商品掛鉤的債券。
由於全球實際利率為負,我想擁有一種以其貨幣計算的收益為正的資產。目前,這就是ETH,比特幣本身並無法產生收益。因此,從純粹的利差角度來看,我應該擁有更多的ETH 而不是比特幣。由於有了新的獎勵和驗證系統,當ETH 的價格充分上漲以包含未來的ETH 現金流時,這種情況將會改變。
最後,ESG 這類環保投資理論的資金也將在合併之後“安全”地投資ETH,而不是比特幣。
ETH vs L1s
二級標題
二級標題
ETH 價格突破五位數
幾年前,我寫了一篇文章,預測ETH 價格將突破兩位數,這很快就實現了。
然後,當我看到一張圖表顯示基於以太坊構建的DApp 的總價值大於以太坊本身的市場價值時,我進一步配置了ETH,這是一個強烈的買入信號。
我經歷了當前的起起伏伏,並對我的加密投資組合中ETH 配置的相對規模感到非常滿意。 2022 年的剩餘時間將是ETH 的表演時間。
當年底塵埃落定時,我相信ETH 的交易價格將超過1 萬美元。





