專家解讀:美國貨幣監理署(OCC)新政如何推動區塊鏈跨境支付從概念走向應用


二級標題
二級標題
穩定幣技術在支付場景的應用
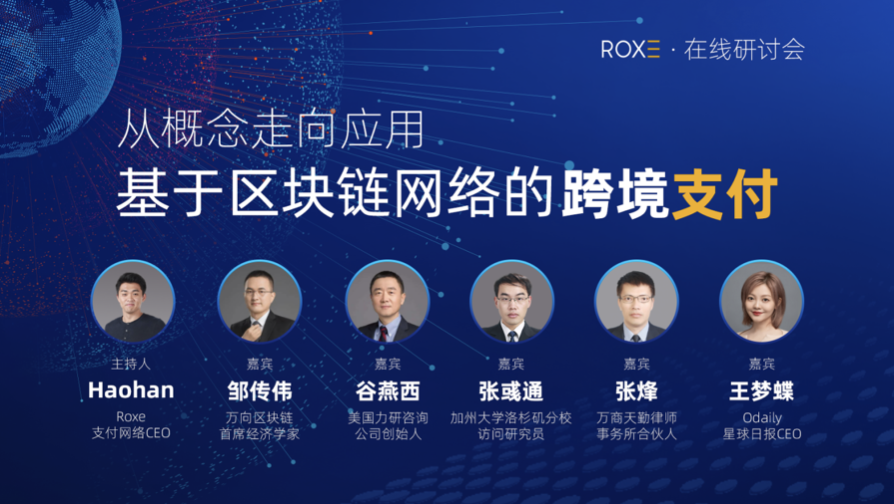
“OCC的這一舉措,有助於促進穩定幣支付成為主流,發展空間很大。”萬向區塊鏈首席經濟學家鄒傳偉表示:“美國的穩定幣監管框架非常清晰,也明確了商業銀行在其中扮演的角色。OCC在解釋信中,明確了商業銀行可以作為運行節點參與獨立節點驗證的網絡,即商業銀行可以參與共識記賬。”
此前,歐盟委員會發布的關於加密資產市場法規的提案中,穩定幣相關的內容與美國的非常接近。所以從監管大框架來看,穩定幣會被定義為商品、證券還是衍生品,取決於其具體的設計類型。眾所周知,商品受到的監管較為寬鬆,穩定幣想要被認定為商品,不僅需滿足監管條件,還需1:1足額儲備金發行,且將法定儲備的資產託管在受監管的美國銀行,並向用戶承諾可1:1雙向兌換,同時也不能向用戶支付利息,這種不會幹預當地貨幣秩序的穩定幣具有很大的發展空間。
“雖然政策並未完全排除在公鏈上發行,但從'誰發行誰負責'的合規規定來看,金融產品的發行應該是在聯盟鏈上而非公鏈。”美國力研諮詢公司創始人谷燕西表示:“美國總統金融市場工作組和OCC的聲明,均表明美國不計劃在近期開發自己的美元CBDC,而是交由市場來提供基於美元的數字穩定幣。這意味著在合規的前提下,像Diem(原名Libra)等機構以及商業銀行可根據自身的情況發行穩定幣,獨立或形成聯盟發行均可,而且技術上也沒有明確規定,只要是分佈式獨立合適的網絡即可。”
“這個政策不僅會推動穩定幣的發展,還會帶動美國甚至全球金融市場的發展。眾所周知,美元是由中心化的清算系統支持的,穩定幣則是由區塊鍊或者說是分佈式記賬技術來執行,即穩定幣的發行需要基於底層區塊鏈技術的基礎設施。未來的加密數字金融基礎設施不僅只支持穩定幣這樣最基本和最簡單的金融產品,而且會支持證券、不動產所有權等多種金融產品的流通,推動所有金融產品的流通、交易。”谷燕西進一步補充道。
加州大學洛杉磯分校訪問研究員張彧通認為,穩定幣技術是支付場景可資運用的一項技術路線,主要取決於OCC如何看待支付場景下穩定幣的應用。他表示:“在支付領域,一般分為'有賬戶式'和'無賬戶式'兩種。區塊鏈在支付場景的運用是一種無賬戶式的運營,本質是一種偏向技術層面的支付處置和處理,對於支付場景沒有限制,即只要有需求線上線下消費均可。另外,因為穩定幣天然的金融屬性,所以穩定幣技術在金融場景的落地會更多,首先是藉貸,之後是證券化等演進的過程。OCC的解釋信為銀行、非銀行的金融機構提供了創新和大膽嘗試的機會,這或將導緻美國出現多頭競爭的局面。”
未來,穩定幣應用於支付就是無賬戶式支付發展的一類趨勢。 “1月20日,中國央行發布的《非銀行支付機構條例(徵求意見稿)》,將傳統的支付牌照的標準從原來'網絡支付'、'預付卡的發行與受理'、'銀行卡收單'等,變成了'有無賬戶'和'有無運營'。OCC的穩定幣政策就是許可了利用無賬戶式的方式進行支付。《非銀行支付機構條例(徵求意見稿)》修改後,區塊鏈技術也有可能在國內作為無賬戶運營的技術路線。”張彧通解釋道。
對於OCC的解釋信提及的要點,萬商天勤律師事務所合夥人張烽發表了以下三點看法:
(1)OCC的出發點是為了維護銀行體系的有效性,將公有區塊鏈視為金融基礎設施,並鼓勵銀行使用基於公有區塊鏈的穩定幣來進行跨境支付結算,這是銀行參與區塊鏈與公有鏈資產交易體系接軌的開始。
(2)使用穩定幣進行結算,仍是為了服務銀行用戶。在法規層面,銀行用戶與區塊鏈用戶仍然無法實現自由切換,即目前OCC所得到的法幣Token的兌換只能在銀行內部使用。
二級標題
二級標題
賬戶範式與Token範式的兼容與互補
2018年,中國人民銀行發布的《區塊鏈能做什麼、不能做什麼? 》(作者徐忠、鄒傳偉)一文中,從技術層面提出了Token範式。 “關於有賬戶和無賬戶的區別,國際清算銀行(BIS)早在提出”貨幣之花”模型時,就提到央行數字貨幣可以基於有賬戶或者Token範式。其實在區塊鏈邊界裡還有小邊界,即我們常說的共識邊界:Token、智能合約、共識算法三位一體的關係。在區塊鏈內部和外部存在兩類交互,一是將區塊鏈外的信息讀到區塊鏈內,對應著預言機;二是區塊鏈裡的Token代表現實世界裡的資產,這是從經濟層面提煉的區塊鏈兩大核心技術特徵。”鄒傳偉進一步指出:“Token的本質可以理解為是分佈式賬本或某種集中化賬本中的一種數學符號,具有類似現金(點對點交易)又超越現金(可以分為更小的單位,交易天然跨境,清算智能化)的特徵。Token範式本身是匿名的,可以關聯一些用戶身份,無需中介機構便可實現點對點交易,共享的賬本,且不可篡改。Token範式具有開放性好、匿名保護性好、點對點等優勢,與賬戶範式之間可以相互兼容、交融,基於聯盟鏈運用到不同的場景。”
張彧通認為,無賬戶式的支付和交易有兩個特點:(1)無賬戶式交易進行支付,其實去除了信用層級;(2)從傳統支付系統遷移到Token範式後,無需中介機構。之所以信任穩定幣範式的支付,是因為:一是認可區塊鏈技術,以共識機制的方式達成信任;二是認可穩定幣背後發行方的信用。 “OCC允許銀行可以用穩定幣技術做支付,一是因為銀行發行穩定幣,信用體係不會崩塌;二是穩定幣和穩定幣技術是不同的,利用穩定幣技術可實現100%的備付,例如數字人民幣100%備付到央行。聚焦支付領域,Token範式雖是去信用級別的,但信用級別仍有錨定,即Token發行方,所以還會帶來一系列監管的挑戰。比如,正面臨被SEC起訴的XRP,之所以會被認定為證券代幣,是因為XRP兼具多重金融屬性:一是作為跨境匯款的中介,是基於區塊鏈系統的支付工具;第二,銷售XRP被美國法律定義為投資合同,這屬於證券概念,所以SEC把它定義成了證券代幣。”
二級標題
二級標題
數字人民幣(DCEP)對跨境支付的影響
“數字人民幣(DCEP)出現後,第三方支付會面臨較大的挑戰。從技術層面講,數字人民幣更安全、成本更低、速度更快,所以市場存在傾向使用數字人民幣(DCEP)進行結算的可能性。”張彧通表示:“其實,對於跨境支付而言,只是方式不一樣,數字人民幣(DCEP)的本質還是人民幣,背後仍是中央銀行和國家信用的背書,頂層設計與商業化的區塊鏈代幣、穩定幣跨境支付不同。另外,機制設計也不同,數字人民幣(DCEP)採用的技術系統不同於其他地區、國家的技術系統。數字人民幣的底層可能是分佈式,但並不是區塊鏈系統,而像泰國、香港金管局都在嘗試用區塊鍊網絡直接來創建數字貨幣,技術上是否耦合、連接是否順暢都將成為技術上的挑戰。以香港金管局為例,其正在搭建'自己的區塊鏈跨境支付體系',並且正在和'泰國央行合作央行層級的區塊鍊網絡,以實現央行與央行系統之間的跨境支付轉移'。這兩種嘗試仍是在傳統的跨境支付的架構下,運用區塊鏈的方式和網絡作為結算的方法。只能算作是不斷改進傳統跨境支付系統,而不是顛覆。”
王夢蝶認為數字人民幣(DCEP)作為支付媒介,會對國際支付產生以下影響:
首先,從數字人民幣(DCEP)設計原理來看,它具備較高的開放性和點對點支付的天然跨境結算優勢,可有效補充現有的貨幣體系,提高金融效率。
其次,數字人民幣(DCEP)有助於人民幣的國際化。目前全球貨幣結算體系仍是美元為主導,數字人民幣(DCEP)能加快人民幣國際化的進程,或實現彎道超車獲得更多話語權。
第三,潛在的挑戰。數字人民幣(DCEP)在實現跨境結算的過程中,會與其他國家的主權貨幣有交互的過程,比如要完成KYC,就需要解決境外的居民和機構下載和開設錢包的問題。其次,中國人民銀行需基於與境外國家的央行合作,並尊重對方的主權貨幣的基礎上進行交涉。
二級標題
二級標題
OCC放寬央行數字貨幣的意義
現有的金融體系主要以美元為主導,這導致全球金融體係都受到美元流動性的牽制,各國已達成了改革國際貨幣體系的共識。尤其是2019年Facebook宣布推出Libra後,各國都加快了研發CBDC的進程。王夢蝶表示:“比特幣作為一種新的貨幣形式,實現了點對點支付,為後續數字貨幣研究提供了基礎。2020年,受新冠疫情影響,全球主要央行都在放水,傳統貨幣體系的壓力與日俱增。為了應對疫情,美國出台了歷史上最大的經濟刺激法案,卻面臨著精準投放和救助效率低下兩大難題。在以往的救助中,出現過小企業的資金從銀行流向一些大型優質企業的現象,而且美國對居民的救助資金主要通過紙質支票來完成,需要較長時間才能送到被救濟人手中,數字美元可有效解決這兩大難題,成為美聯儲直升機式撒錢的工具。所以,美國採取發揮私人部門在數字貨幣領域的優勢,等到成熟之後再採取公私合作的方式來通過私人部門或雙層運營的方式,來避免金融脫媒的潛在風險。”
“數字貨幣是從USDT開始的,然後才出現了USDC、PAX等,分佈式方式產生私營貨幣,Libra的出現帶動了一波小高潮,刺激了各國CBDC的發展。”谷燕西也贊同Libra是各國CBDC催化劑的說法。他補充道:“此前是兩種發展,一種是中心化的CBDC,另一種是分佈式市場產生的。美國的政策發生了顯著改變,鼓勵市場發展基於區塊鏈的數字美元穩定幣,這個政策與主流方式不同,歐盟明確反對私營貨幣的發行。為了爭取歐盟的支持,Libra甚至改名為Diem。而近期美國總統金融市場辦公小組以及OCC意見都表明,美國目前鼓勵市場採用分佈式方式來做創新。現在談及的主要是零售市場穩定幣,未來可能也會出現CBDC,同市場中的穩定幣服務不同的領域。”
“OCC新政針對的是穩定幣,而非央行數字貨幣,發行機構是商業機構而非美聯儲,商業機構發行穩定幣時,資產託管還是在商業銀行而非美聯儲的資產負債表上。”鄒傳偉表示: “央行數字貨幣有不同的選擇方式,一種是央行面向公眾發行的零售型,一種是只面對商業機構的批髮型。”
央行直接發行的CBDC被稱為直接型的CBDC,即央行直接面向用戶,這對人口大國的央行來說將面臨巨大的技術挑戰,也會對商業銀行體系產生很大的影響。數字人民幣(eCNY)並不屬於央行數字貨幣,人民銀行是從支付系統現代化的角度推進此項工作的。六大行在數字人民幣項目中具有準發鈔銀行地位,它們持有數字人民幣所有權。數字人民幣並不是先由人民銀行批發給商業銀行,再由商業銀行零售給用戶。
這是因為商業銀行直接面向用戶處理零售需求,批髮型事務、數據備份在中國人民銀行,有助於緩解系統的壓力,也減輕對商業銀行的影響。另外,人們討論的央行數字貨幣或者合法合規的穩定幣,其實討論的是其作為支付工具而非貨幣工具,因為所有機構的發行都基於足額的準備金,由用戶需求驅動,而不是發行機構為了擴充自己的資產負債表而對外發行央行數字貨幣或者穩定幣。