美股日报|美国医保股遭政策重击,联合健康暴跌10%,Anthropic史上最大IPO今夜挂牌(11月19日)


- 核心观点:美联储鹰派加息信号推高10年期美债收益率至5%以上,成为压制成长股与加密资产估值的主导变量,其影响已盖过地缘政治风险,市场呈现"利率>地缘"的定价逻辑。
- 关键要素:
- 10年期美债收益率5.064%,连续27个交易日站上5%;Waller称或需50个基点"震撼市场"式加息,12月FOMC预期加息。
- 医保股遭CMS反欺诈审计新规冲击,联合健康跌10.21%,拖累道指收跌561.25点,政策风险由药价扩至理赔审计。
- 英伟达Q3营收1158亿美元同比增106%超预期,股价仍跌2.90%逼近52周低点,显示AI交易拥挤度见顶。
- Anthropic以83美元定价、募资约813亿美元今日登陆纳斯达克,或成史上最大IPO,同时构成流动性虹吸。
- 25家大型加密财库公司中24家mNAV<1,增发买币模式失效形成负反馈;MSCI将Strategy剔除指数,被动资金流出压力显现。
- BTC连续六周下跌跌破200周均线,较历史高点回撤约50%;现货比特币ETF单日净流出2.399亿美元。
一、头条
- 医保股遭政策重击,单只个股拖垮道指:CMS 提出 Medicare Advantage 反欺诈审计新规(市场称 "CRUSH" 规则),联合健康(UNH)收跌 10.21% 至 349.91 美元,Humana、Elevance 同步重挫,道指收跌 561.25 点。解读:医保是道指权重最高的板块之一,政策风险从"药品定价"扩展到"理赔审计",属结构性估值冲击而非一次性事件。
- 英伟达财报超预期却未能提振自身股价:Q3 营收 1158 亿美元、同比 +106%,Q4 指引约 1300 亿美元,均超市场预期;但 NVDA 收跌 2.90% 至 150.96 美元,逼近 52 周低点 148.80。解读:这是黄仁勋卸任 CEO 后的首份财报,"业绩好但股价不涨"是 AI 交易拥挤度见顶的典型信号。
- Anthropic 以 83 美元定价,募资约 813 亿美元:发行 9.8 亿股,按股价×股数自洽;若募资规模属实,将是史上最大 IPO,今日(11-19)登陆纳斯达克,代码 ANT。媒体给出的 1.51 万亿美元总估值口径未经招股书独立核实,本刊不予采用。解读:既是 AI 资本开支叙事的再定价,也是短期流动性虹吸源——市场正把"加密资金流向 Anthropic"当作 BTC 走弱的解释之一。
- 美联储释放"再加息"信号:Waller 表示可能需要"震撼市场"式的 50 个基点加息,10 月会议纪要显示"几乎所有官员预计还需进一步加息"。10 年期美债收益率 5.064%,已连续 27 个交易日站上 5%。为什么重要:分母端压力未解,是成长股与加密资产估值的天花板。
- 伊朗袭击科威特、巴林,霍尔木兹博弈升级:美方将伊朗石油封锁扩大至离岸转运环节,特朗普称正调查针对华盛顿的"脏弹"图谋。解读:能源与航运风险溢价仍在,但当日金价、能源股反而下跌,说明当前主导变量是利率而非地缘。
二、美股大盘与宏观
2.1 三大指数(美东 2026-11-18 收盘)
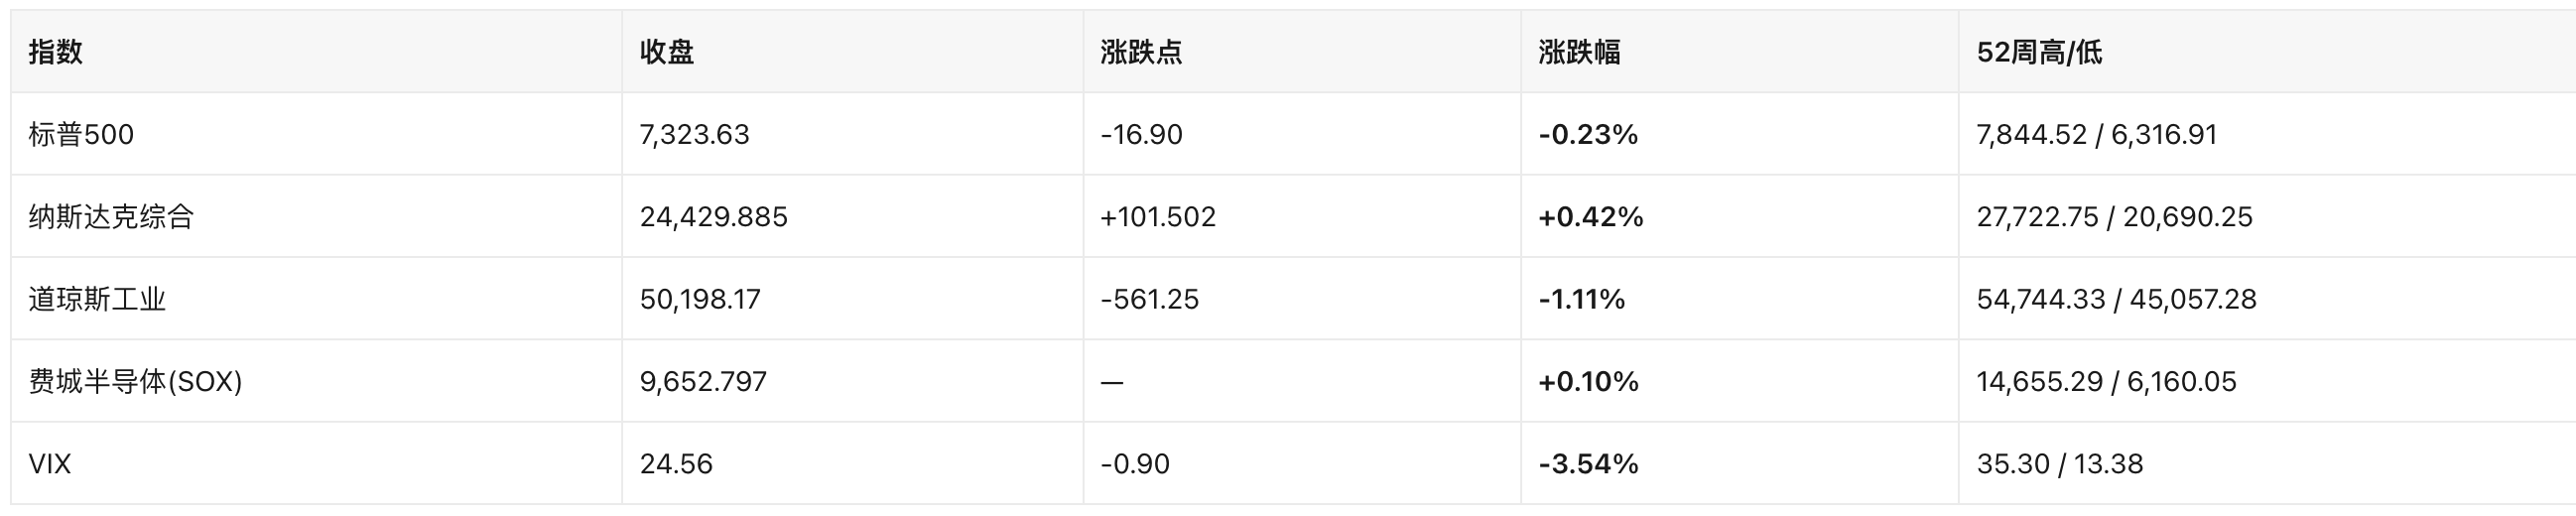
- 核心驱动:指数分化而非普跌。拖累项是医保(XLV -2.20%)与能源(XLE -3.27%);支撑项是可选消费(XLY +1.79%)、科技(XLK +0.34%)与通信(XLC +0.30%)。罗素 2000(IWM)+0.40%,纳指终结四连跌。
- 板块全景:XLY +1.79%、XLK +0.34%、XLC +0.30%、XLU +0.30%、XLRE +0.07% / XLI -0.06%、XLP -0.31%、XLB -0.75%、XLF -1.14%、XLV -2.20%、XLE -3.27%。
- 标普 500 距 10 月 6 日高点 7,844.52 已回落 6.6%;费城半导体指数距 52 周高点回撤约 34%,AI 硬件端是本轮调整最深的区域。
2.2 宏观数据与美联储
- 10 月零售销售:环比 +0.2%,与预期一致(前值上修口径不一),同比 +6.8%。消费韧性仍在但动能放缓。
- 通胀背景:10 月 CPI 同比 3.7%;10 月 PPI 环比 +0.3%、同比 6.5%,为近四年最高。
- 美联储:10 月 27-28 日会议纪要(11-18 公布)显示"几乎所有与会者预计需要进一步加息";理事 Waller 当日表示"可能需要用 50 个基点震撼市场",并称通胀预期有失控风险。
- 下一次议息:12 月 8-9 日 FOMC(含经济预测摘要),市场普遍预期加息。
- 美债:2Y 4.796%、5Y 4.882%、10Y 5.064%、30Y 5.409%,曲线小幅陡峭化。20 年期国债拍卖中标利率 5.459%,需求稳健,长端得以喘息。
- 美元:DXY 103.863,基本持平,距 52 周高点 103.864 仅一步之遥,媒体称创 19 个月新高。
- 大宗:WTI 12 月合约(11/20 到期)结算 83.26 美元,较 11/17 的 85.72 跌 2.87%;布伦特 1 月合约结算 91.95 美元,跌 0.53%。注:Yahoo 的 WTI 连续合约已切换至 1 月(82.44 美元、+0.16%),与 12 月合约存在换月价差,不可当作单日涨跌。黄金(12 月)3,751.40 美元 +0.25%,贴近 52 周低点 3,727.40,本周一度创 14 个月新低。
三、热点个股与板块
1. 联合健康(UNH)— 349.91 美元,-10.21%
CMS 拟议的反欺诈规则要求对 Medicare Advantage 理赔开展更密集的第三方审计,市场担忧赔付率与合规成本双升;参议员 Warren 亦公开批评大型险企"在每一环抽成"。UNH 两日累计跌幅超 10%,当前价 349.91 美元已显著低于 52 周高点 461.62 美元。
传导:政策风险由"药价"扩至"审计",医保板块估值中枢下移;对道指影响尤大(价格加权指数中单价最高成分股之一)。
2. 英伟达(NVDA)— 150.96 美元,-2.90%
Q3 营收 1158 亿美元(同比 +106%),Q4 指引约 1300 亿美元,均超预期;这是黄仁勋卸任 CEO 后首份财报,董事会明确表示不打算让其回归。股价盘中冲高后回落,收于 52 周低点附近(52 周低 148.80,高点 243.37)。
市场预期:财报已证明需求侧未见崩塌,但"业绩兑现 ≠ 股价上涨"说明资金在给 AI 硬件重新定折现率(10Y 5% 以上的直接后果)。
3. 超微半导体(AMD)+5.31%、博通(AVGO)+3.65%、亚马逊(AMZN)+3.82%
英伟达财报确认 AI 需求后,资金转向"非英伟达"受益标的:AMD 收 530.14 美元,AVGO 354.05 美元。AMZN 上涨的另一重驱动是持股价值重估——其 180 亿美元 Anthropic 投资按 IPO 定价约值 1590 亿美元;IPO 后亚马逊与谷歌合计持有 Anthropic 约 28% 股权。
传导:AI 叙事从"卖铲子"扩散至"持股平台",但高度依赖一级市场估值锚。
4. 能源板块(XLE -3.27%):埃克森美孚 -3.97%、雪佛龙 -3.95%、西方石油 -4.88%
尽管原油跌幅小于能源股(布伦特 -0.53%、WTI -2.87%),能源股仍为当日最弱板块;EIA 周度库存增加与伊朗局势"打而不破"的组合,令市场对持续性供给中断的定价降温。
不确定性:地缘溢价一旦重估,该板块弹性最大,当前属"事件驱动型的双向风险"。
5. 沃尔玛(WMT)— 127.36 美元,-0.13%(财报前)
今日(11-19)盘前发布 Q3 财报,市场预期营收同比增约 5%,是本周判断美国消费韧性的关键读数之一,也与昨日 +0.2% 的零售销售形成互证。同日盘前还有阿里巴巴(BABA,84.37 美元,-2.63%)、拼多多(PDD)与网易。
6. Anthropic(ANT)— 今日纳斯达克首日交易
83 美元/股、9.8 亿股,对应募资约 813 亿美元(股价×股数自洽);媒体给出的 1.51 万亿美元总估值口径未经招股书独立核实,本刊不予采用;若募资规模属实,将是史上最大 IPO。
市场预期:首日表现将直接决定短线风险偏好,同时对英伟达、AMD、AMZN、GOOGL 形成情绪外溢;反向风险是巨额募资从二级市场抽走流动性。
四、加密相关美股
4.1 DAT 龙头:Strategy(MSTR)
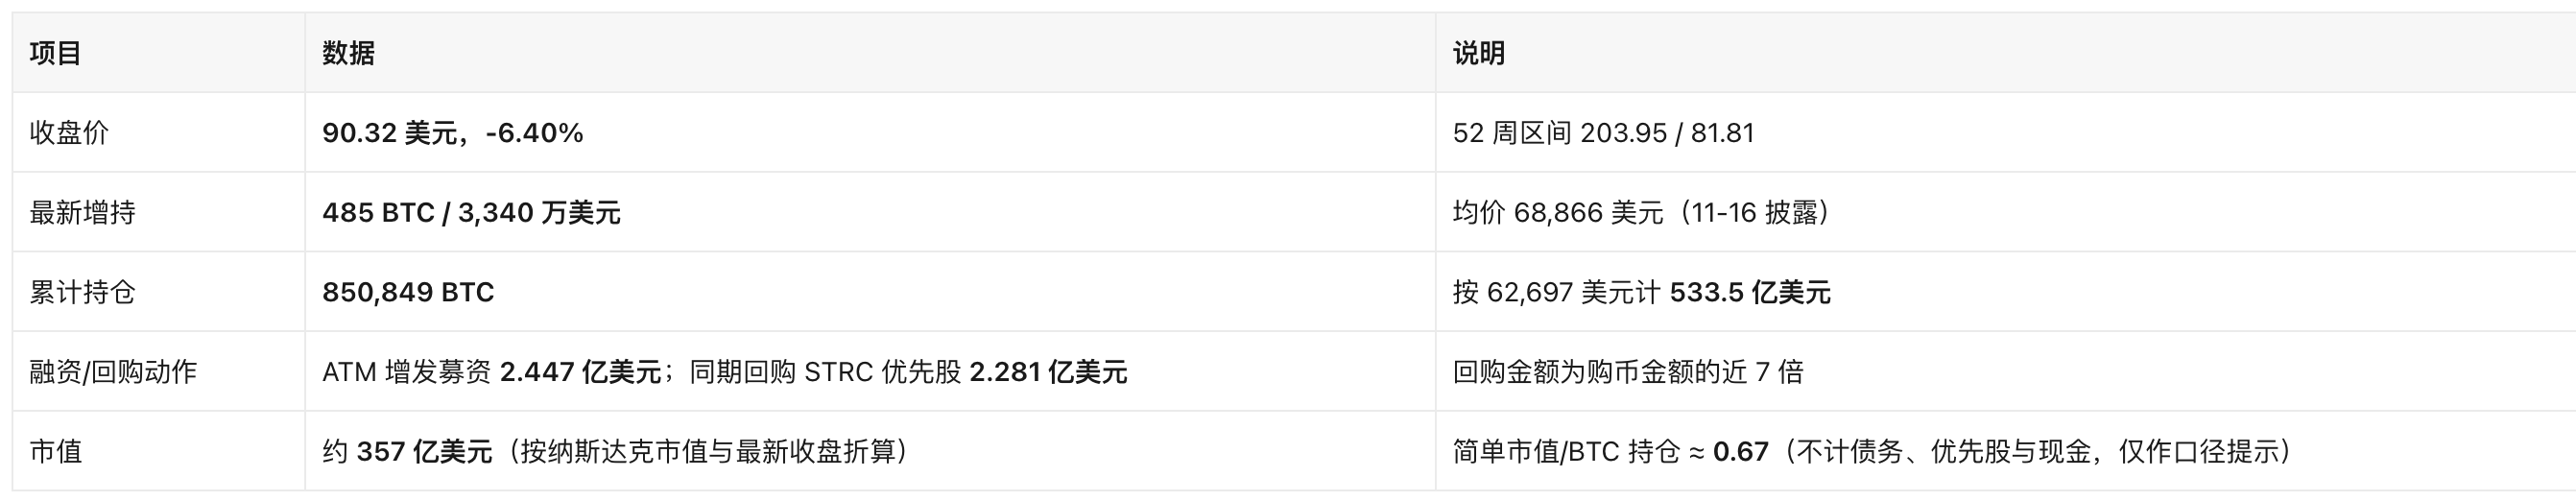
- 关键变化:公司已从"发股买币"转向"发股买回优先股"——STRC 永续优先股跌破 100 美元面值(一度报 95 美元),维持优先股价格成为当前首要任务。这意味着普通股股东承担的稀释成本上升,而购币节奏显著放缓(单周购币金额较前次减少约 59%)。
- 指数事件:MSCI 11 月指数评审将 Strategy 剔除出全球可投资市场指数,2026 年 11 月 30 日收盘后生效(适用"非经营性公司"新规),Metaplanet 同步被剔除。被动资金流出压力将集中在生效前的两周窗口。
- 分析师分歧:Cantor Fitzgerald 给出 208 美元长期目标;技术派分析师警告股价可能下探 23 美元(-75%)。两者相差近 9 倍,说明估值锚已从"持仓溢价"切换为"融资可持续性"。
- 另一信号:纽约州养老金三季度增持 MSTR 超 10%,BlackRock 持有 123,056 股(截至 MSCI 剔除前)。
4.2 其他 DAT / 企业财库动态
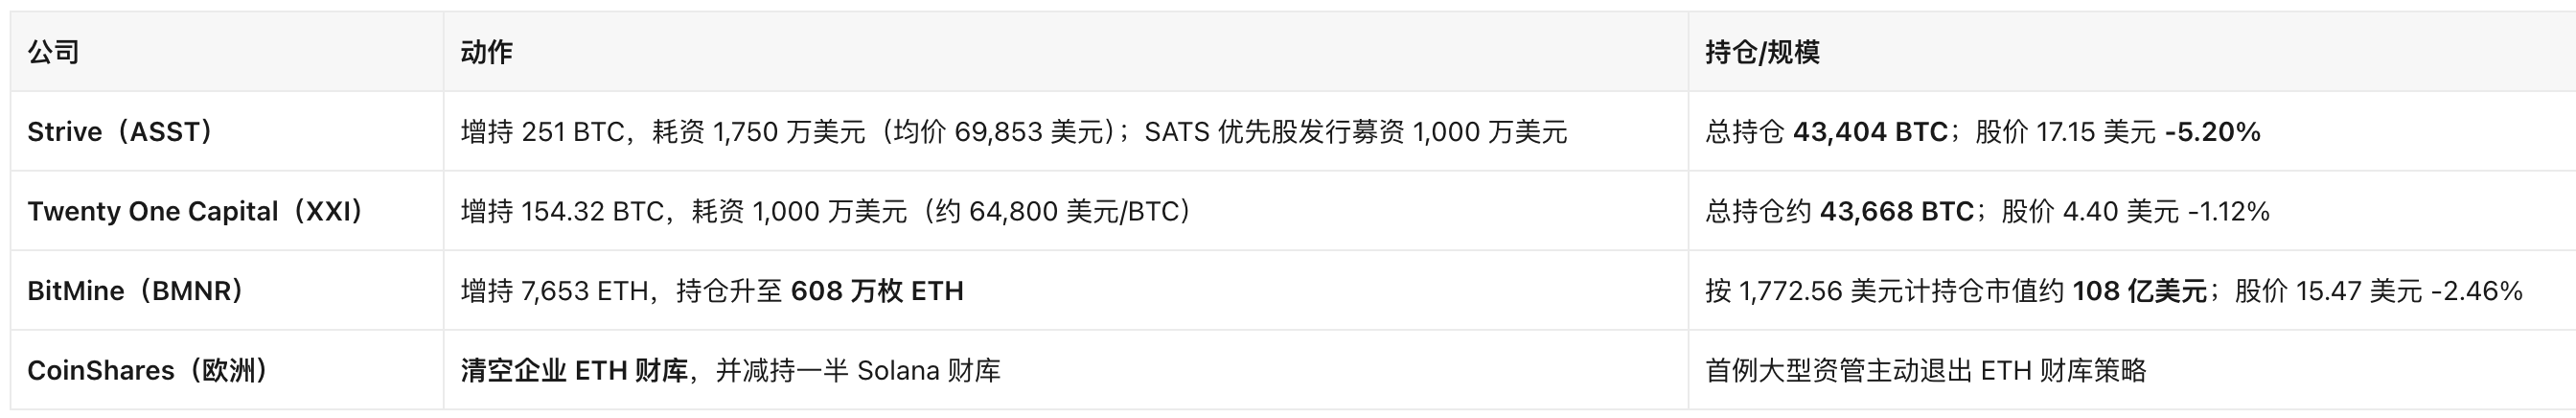
- 行业级信号:据多家媒体统计,25 家大型加密财库公司中已有 24 家市值低于其持仓价值(mNAV < 1)。融资窗口关闭 → 增发买币模式失效 → 只能卖币还债或回购优先股,这一负反馈是本轮 DAT 板块杀估值的核心机制。
- 无新增观察名单标的:截至本次简报,过去 24-48 小时未出现首家宣布建立 BTC/ETH 财库的美股新公司;近期唯一相关的新面孔是 Super League(SLE,3.64 美元 -5.94%)——Metaplanet 拟以 93.7% 控股将其改造为美国版比特币财库平台("Superplanet"),公司已聘 Jesse Myers 出任首席投资官、持仓增至 39 BTC,该交易属 10 月已公布事项的推进,非新增名单。
4.3 泛加密美股
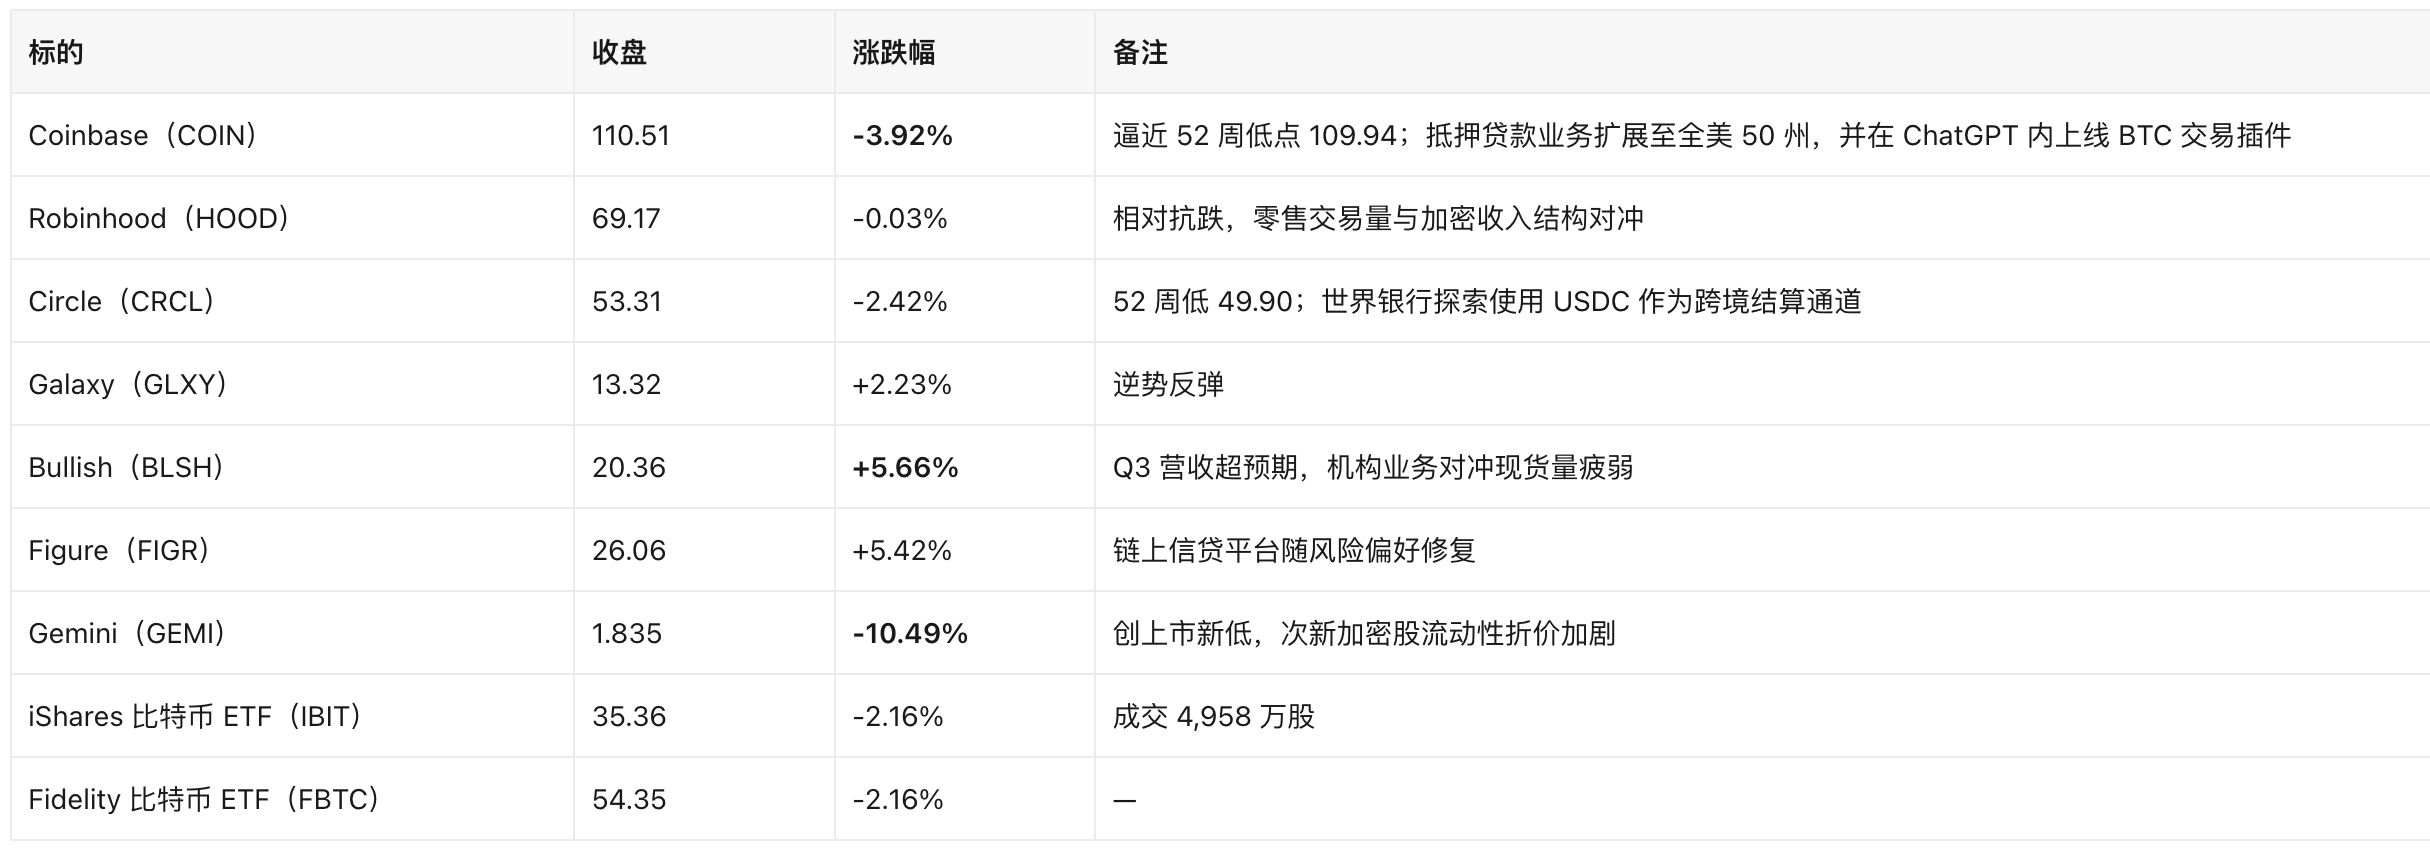
ETF 资金流:11 月 17 日美国现货比特币 ETF 合计净流出 2.399 亿美元,其中 IBIT 单日净流出 2.09 亿美元。11 月 18 日官方资金流数据尚未公布,故不引用。三季度建仓的 ETF 买家目前浮亏约 20%。
4.4 矿企与 AI/HPC 转型(当日最强子板块)
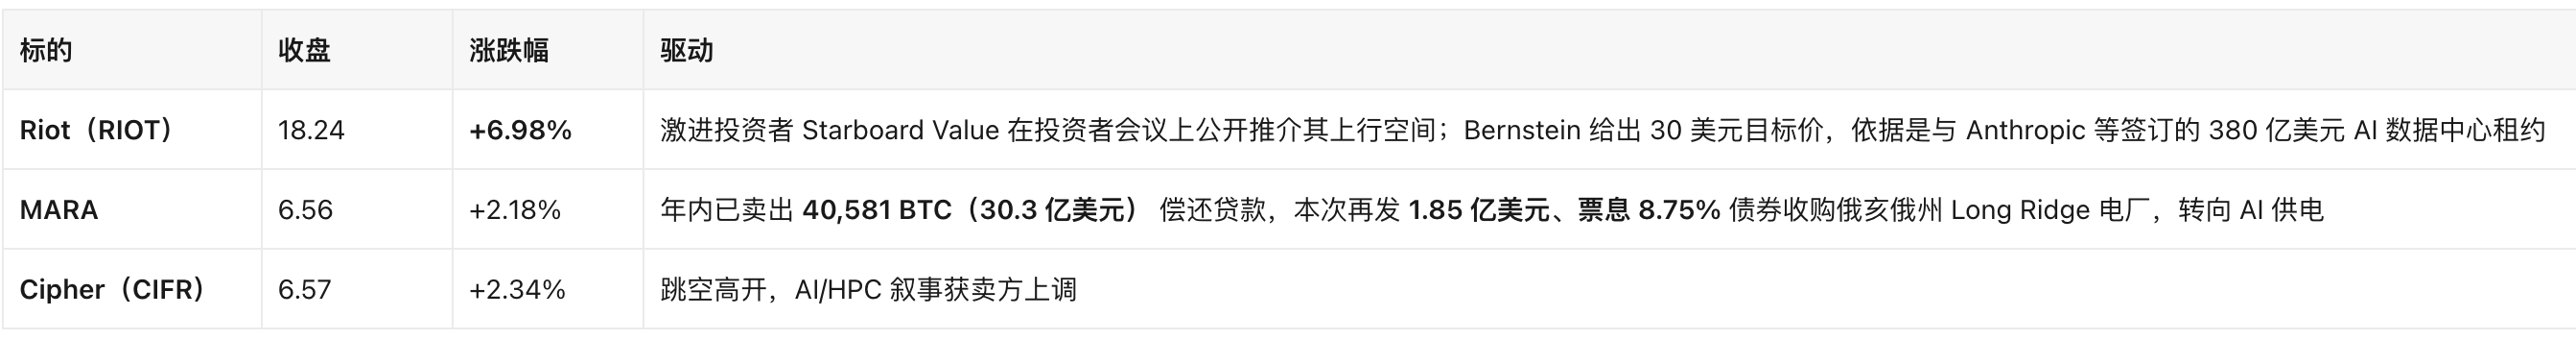
逻辑:在币价与算力收入双弱的背景下,矿企的估值锚已从"比特币 beta"切换为"电力与机柜资产",RIOT/MARA/CIFR 的上涨与 BTC 下跌同日发生,正是这一分化的直接证据。
4.5 监管与会计驱动
- 立法:CLARITY Act 在参议院受阻(lame-duck 议程未排入),Bernstein 判断 SEC 与 CFTC 将转而以规则制定推进;SEC 新委员提名听证待定。
- 指数规则:MSCI 对"非经营性公司"的限制是本月最重要的会计/指数层变化,直接触发 Strategy、Metaplanet 的被动抛售。
- 稳定币:世界银行探索 USDC 跨境结算通道;Zelle 在 Solana 上测试 ZelleUSD 隐私转账。
五、加密市场
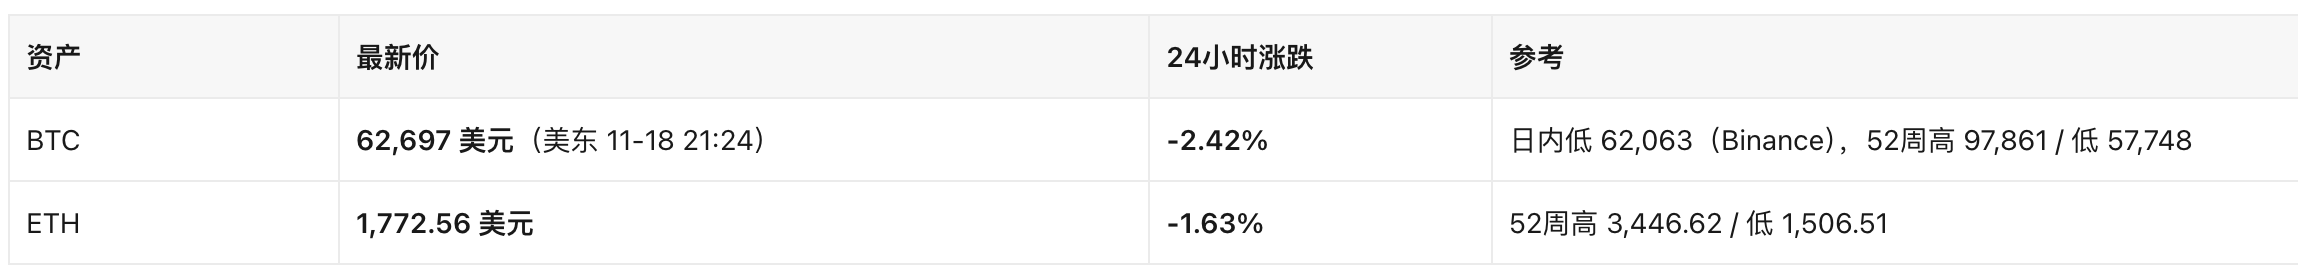
- 技术位:BTC 已连续六周下跌,跌破 200 周均线(周跌幅一度达 12%-14%),较历史高点回撤约 50%;市值前 25 大加密财库公司普遍折价,CryptoQuant 称已进入"价值区"但未确认反转。
- 情绪与流动性:Glassnode 指投降式抛售与已实现亏损同步上升;Kalshi 交易者对"年内跌破 5 万美元"定价约 21%。市场把 Anthropic IPO 的抽水效应作为解释之一,但 CoinDesk 引述分析师认为该归因"易于相信但站不住脚"。
六、地缘政治影响
1. 美伊冲突与霍尔木兹(升级中)
- 事实:伊朗袭击科威特与巴林境内目标(WSJ,11-18);美国将伊朗石油封锁扩大至离岸船对船转运(Oil & Gas 360);特朗普称正调查针对华盛顿的"脏弹"图谋(TradingView 转述,相关细节未经独立证实);伊拉克边境关闭威胁区域贸易(OilPrice)。
- 传导:冲突 → 原油风险溢价 → 通胀预期 → 加息路径更陡 → 长端利率与美元走强 → 成长股与加密承压。当前反常之处:11-18 当日油价仅微涨、能源股大跌、黄金贴近一年低位,说明市场优先级是"利率 > 地缘"。若霍尔木兹通行实质受阻,上述排序会迅速反转,原油与能源股将重新定价。
- 不确定性:美方封锁的执行力度、伊朗是否袭击油轮、以及美国是否动用战略储备,均无明确时间表。
2. 特朗普亚洲行:中美俄三边峰会
- 事实:特朗普抵达中国出席 APEC,将会晤习近平与普京;习近平呼吁消除贸易与投资壁垒;美民主党参议员提出取消中国最惠国待遇的议案;加拿大与中国达成关税互减安排。
- 传导:若关税休战期延长 → 通胀预期边际缓和 → 对美股与加密偏正面;若谈判破裂 → 关税重启叠加当前 5% 的 10 年期收益率,风险资产承压幅度会放大。
3. 俄乌冲突
- 事实:乌方对俄纵深目标(含克里米亚大桥)实施打击,美方公开批评基辅的深度打击;路透独家称无人机袭击使俄罗斯 11 月炼油产能近乎腰斩;法国宣布派兵;泽连斯基称特朗普与习近平有能力施压普京。
- 传导:俄炼能受损 → 成品油出口下降 → 全球柴油裂解价差走阔 → 欧洲通胀黏性上升。对美股影响间接,主要通过能源价格与欧洲需求。
4. 日本长端利率
- 日本 20 年期国债收益率升至约 3.75%,20 年期拍卖需求疲弱。
- 传导:全球长端利率共振上行,是美债 10Y 站稳 5% 的外部推力之一,也会通过日元套息交易平仓渠道放大风险资产的波动。
七、今日关注点(未来 24 小时)
数据与央行动态(美东时间)
- 08:30 美国初请失业金人数、费城联储制造业指数
- 10:00 美国成屋销售
- 美联储官员讲话跟进(Waller 讲话后是否有其他理事表态支持 50bp)
财报
- 盘前:沃尔玛(WMT)、阿里巴巴(BABA)、拼多多(PDD)、网易(NTES)、Bath & Body Works(BBWI)
- 盘后:财捷(INTU)、Ross Stores(ROST)、Gap(GAP)、Keysight(KEYS)
资本市场事件
- Anthropic(ANT)纳斯达克首日交易:定价 83 美元、募资 813 亿美元。首日溢价幅度将决定短线风险偏好,也会影响 AI 硬件与云计算板块的相对强弱。
- MSCI 剔除倒计时:Strategy 与 Metaplanet 的被动资金流出将在 11 月 30 日生效前持续压制 MSTR 与相关 DAT 标的。
需要盯的风险
- 利率:10Y 若站稳 5.1% 上方,成长股与加密的估值压力将再度加大;12 月 8-9 日 FOMC 前的鹰派表态是主要触发器。
- AI 交易裂缝:NVDA 已逼近 52 周低点,"业绩超预期但股价下跌"若延续,会对纳指的支撑位构成考验(本轮反弹由 AMD、AVGO、AMZN 等接力支撑)。
- DAT 负反馈:STRC 若持续低于面值、MARA 继续卖币、CoinShares 式清仓扩散,mNAV < 1 的折价可能进一步加深。
- 地缘尾部风险:霍尔木兹通行中断、或美伊冲突外溢至沙特/阿联酋产能,将同时推高油价与通胀预期。
- IPO 抽水:813 亿美元募资叠加后续绿鞋与承销团分销,短期内对流动性的挤压值得观察。
数据来源
- 行情:Nasdaq 官方、Msx 行情数据