


从2万亿期待到冲刺1.5万亿:Anthropic IPO撞上CPI超预期、美债近5%,AI定价走向成熟


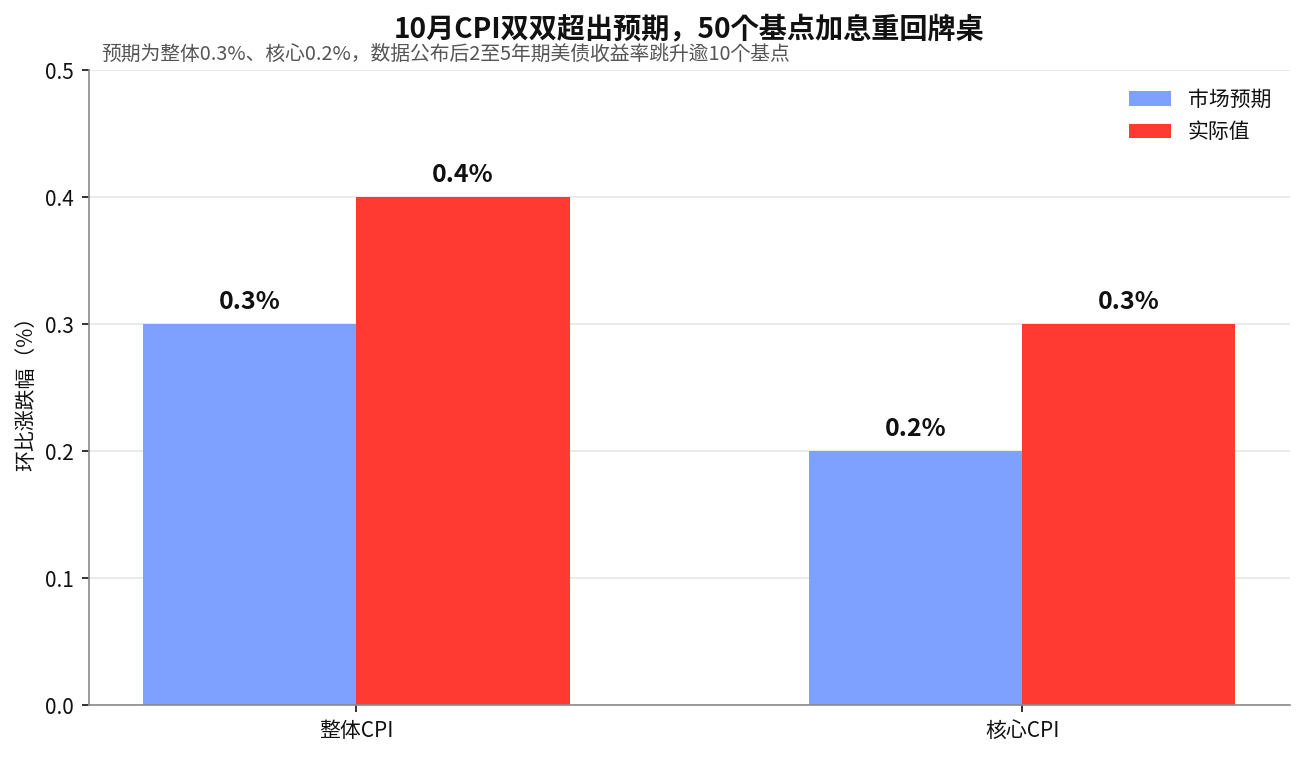
北京时间 11 月 10 日晚,美国 10 月 CPI 整体环比上涨 0.4%、核心环比上涨 0.3%,均高于市场预期。10 年期美债收益率收于 4.998%,逼近 5%关口。同一天,Anthropic 正式启动 IPO 路演,发行价区间定为 70 至 78 美元,按发行后股本计算,区间上限对应市值约 1.02 万亿美元。而就在十月底,市场还在讨论 2 万亿美元的创纪录估值。
北京时间 11 月 10 日晚,CPI 先出场。同一天,Anthropic 带着一份被反复打磨过的估值表开始路演。两件事撞在同一天,是钱的价格变了,AI 的远期故事还能不能卖出昨天的价格。
一、CPI 出炉,钱又贵了一截
10 月 CPI 真正值得看的,不是 0.4%这个数字有多惊人,而是它再次打断了市场对通胀持续降温和政策转向宽松的顺畅预期。整体 CPI 环比上涨 0.4%,虽然低于 9 月的 0.6%,却高于 0.3%的市场预期。核心 CPI 环比上涨 0.3%,也高于 0.2%的预期。2025 年 10 月政府停摆期间没有采集价格数据,本次报告仍没有可比的官方同比读数,单月环比对定价的影响因此更集中。
债券市场的反应很干脆。10 年期美债收益率从前一交易日的 4.879%升至 4.998%,重新逼近 5%关口,2 年至 5 年期收益率也明显上行。市场随后重新讨论 12 月大幅加息的可能。无论政策利率最终走向哪里,这一轮交易最重要的变化是,市场开始认真对待“高利率维持更久”的情景。
对传统价值股来说,利率上行未必动摇估值根基。对 Anthropic 这样的公司则不同。它今天的收入增长很快,但相当一部分价值建立在未来多年的收入和现金流之上。利率抬高后,远期的钱折算到今天要打更大的折扣,市场自然会要求更确定的增长,或者更友好的价格。
这也是为什么 CPI 和 Anthropic IPO 出现在同一天,值得放在一起看。一个重新定出钱的价格,一个重新试探 AI 资产该卖多少钱。
二、2 万亿的报价是这样退回来的
Anthropic 这轮 IPO 最值得看的,不是最终发行价本身,而是不到一个月里市场心理价位的快速变化。10 月底,公司递交 S-1 之后,市场一度讨论约 2 万亿美元的上市估值。到 11 月 3 日,媒体报道的买方讨论区间已经降到 1.5 万亿至 1.6 万亿美元。科技股经历一轮急跌之后,潜在投资者继续重新掂量,11 月 8 日前后的讨论区间已经降到 1.1 万亿至 1.3 万亿美元。11 月 10 日,公司正式公布 8.25 亿股 Class A 股票、70 至 78 美元的发行区间,按发行后约 130.87 亿股计算,78 美元上限对应市值约 1.02 万亿美元,74 美元中值约为 9684 亿美元。
买方 1.2 万亿至 1.3 万亿的心理价位与承销团 1.5 万亿的目标之间,才是这场路演真正的谈判空间。 上面两个数都按招股书列明的发行后股本计算,不含期权和限制性股票。据路透报道,把员工期权、限制性股票以及预留用于慈善捐赠配比计划的股份计入后,78 美元上限对应的全面摊薄估值约 1.4 万亿美元,即便如此仍略低于部分投资者的期待。而市场人士的说法是,承销团队正争取把整体估值推向 1.5 万亿美元(均为 11 月 10 日的报道与转述)。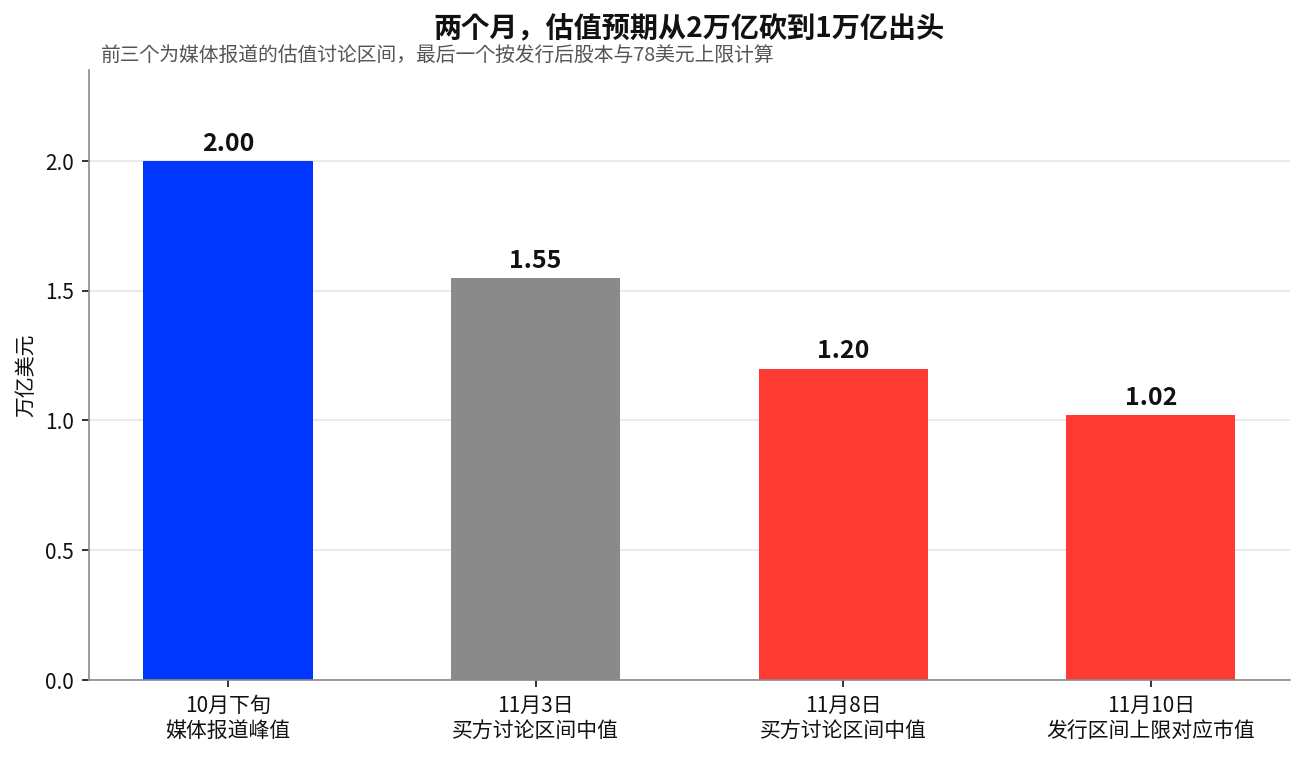
与其说 Anthropic 在短时间内“从 2 万亿跌到 1 万亿”,不如说市场对它的估值容忍度经历了几轮下修。2 万亿是上市前市场讨论出来的高位预期,1.02 万亿是公司正式路演时给出的区间上限,两者的算法不完全一样,但放在同一条时间线上,变化已经足够清楚。
用收入倍数看会更直观。10 月约 810 亿美元的年化收入,对应 1.02 万亿美元是约 12.6 倍。如果按此前 2 万亿美元的市场讨论估值计算,倍数接近 25 倍。市场压掉的,正是这段溢价。换句话说,买方不是不给 AI 溢价了,而是给得更有分寸。
这也是此次 IPO 最有价值的信号。市场没有因为收入增长惊人就无限抬价,而是开始把收入增速、利润率、资本投入和融资需求放到同一张表上重新算账。会算账的市场,才养得出健康的牛市。
三、收入狂奔,账单先锁死
只看收入,Anthropic 依然是一家势头极猛的成长公司。三季度营收 169.6 亿美元,去年同期约 13.8 亿美元,同比增长约 11 倍。环比增长 47%,10 月年化收入进一步到约 810 亿美元。市场对 Claude 的需求没有因为估值讨论降温而消失,企业客户和开发者还在快速增加用量。
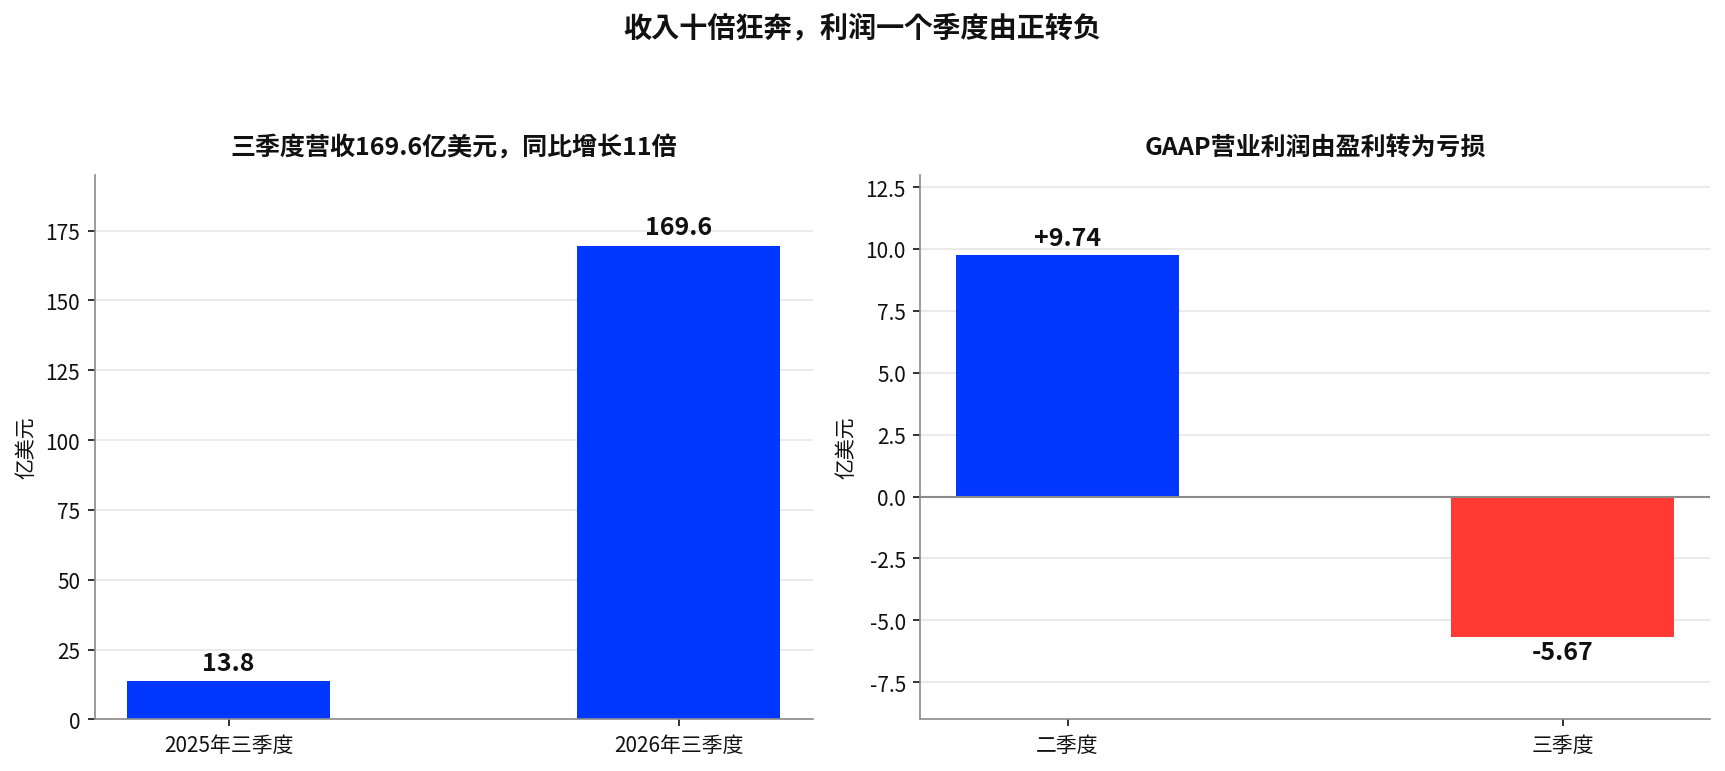
让买方开始谨慎的,是利润表和成本结构。二季度公司还录得 9.74 亿美元 GAAP 营业利润,三季度转为 5.67 亿美元营业亏损。收入在高速增长,利润却没有同步放大,最直接的解释是模型训练和推理需要的算力投入实在太大了。
关键不在短期亏损,而在成本有相当一部分要提前锁定,收入兑现却需要持续验证。招股书披露,公司已签下大量采购及租赁承诺,总规模约 9000 亿美元,其中约 4475 亿美元将在 2030 年前到期。三季度短期算力支出约 50 亿美元,短期算力合同累计约 240 亿美元。
也就是说,Anthropic 面对的不是普通软件公司“收入涨得快、利润来得晚”的问题,而是 AI 基础设施特有的经济学。模型越强,需求越大,算力消耗也越大。收入增长要一直跑在算力成本前面,规模才会越滚越顺。市场要验证的从来不是“Claude 有没有人用”,而是 Claude 的商业化能不能长期跑赢算力账单的增长。
四、九千亿承诺该怎样读
Anthropic 这次 IPO 最多能募多少?8.25 亿股按 78 美元上限计算约 643.5 亿美元,加上约 260 亿美元的私募配售,合计约 904 亿美元。
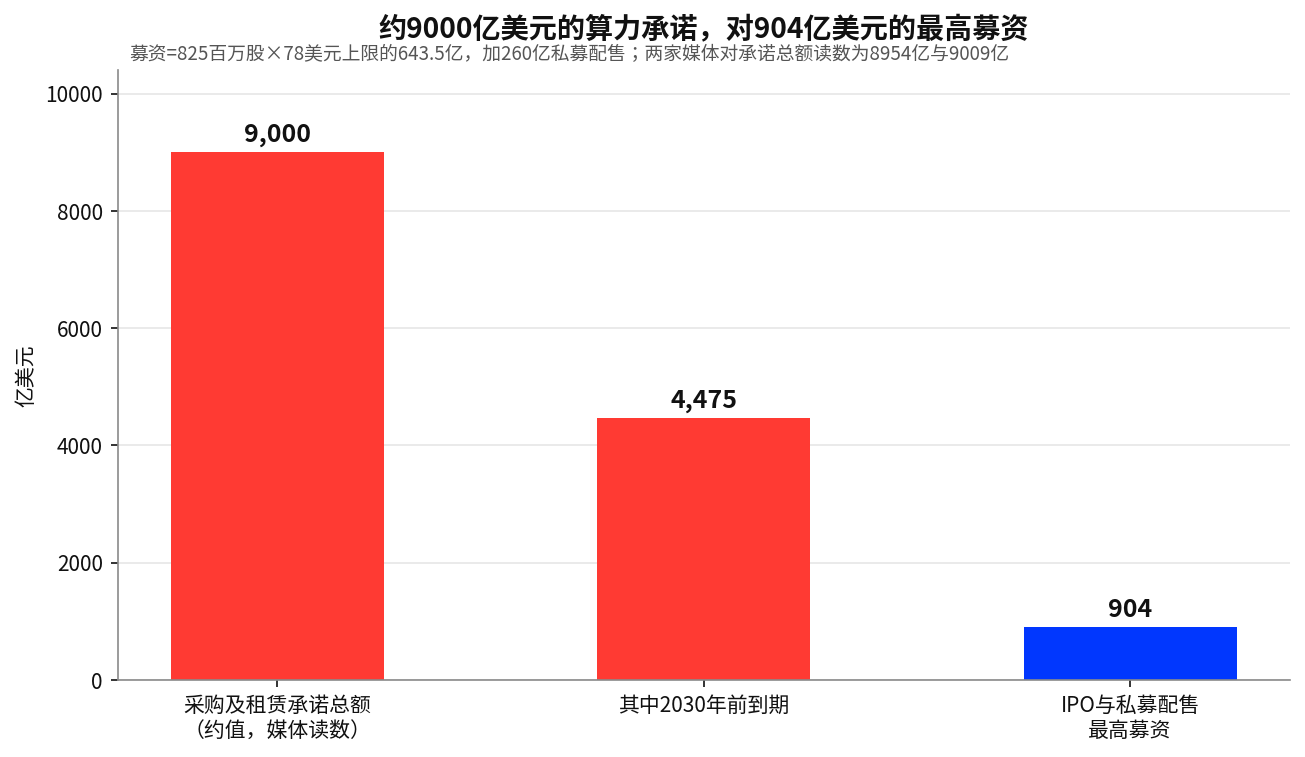
把 904 亿美元和约 9000 亿美元的承诺放在一起,不是要简单得出“募资填不上合同”的结论。这些承诺的期限、付款结构和资金来源各不相同,不能当成同一张现金支出表来读。它真正告诉市场的是 Anthropic 未来资本需求的量级。IPO 资金很重要,但要支撑未来多年的算力投入,公司还需要收入持续兑现,必要时继续进入资本市场。
这也是 Anthropic 和普通互联网 IPO 最大的区别。传统软件公司的考题是用户增长能不能变成收入。前沿模型公司的考题多一层,收入高速增长的同时,还要同步投入算力,才能维持产品性能、训练下一代模型、满足客户需求。如果收入继续高速增长,这些投入会被不断扩大的商业规模消化。如果收入增速放缓,而已签下的承诺还在,压力就会显现。
买方要的“安全垫”也很清楚。不是 Anthropic 今天赚不赚钱,而是未来几年它能不能证明,收入增长最终能穿过算力成本,变成可持续的自由现金流。一家被市场这样逼着长大的公司,长期反而更结实。
五、创始人只让出一小块
这次 IPO 还有一个容易被情绪放大的细节,老股出售比例非常低。8.25 亿股发行中,约 8.01 亿股为公司新发股份,老股转让约 2365 万股,全部来自七位联合创始人。按 74 美元中值计算,每位创始人出售的股份约 2.5 亿美元,合计约 17.5 亿美元。按招股书披露的持股情况计算,每人出售约 1.4%,绝大部分股份仍然保留。
这个结构有实实在在的好处。这不是一场主要让早期股东套现离场的 IPO,绝大部分募集资金进入公司,而不是老股东口袋。对一家未来还要大量投入的 AI 公司来说,这一点分量很重。但也不必读成“创始人用真金白银证明极度看好 78 美元”。他们只卖出很小的比例,既可以理解为继续绑定公司长期价值,也可以理解为在流动性有限的私人市场里换取一些现金,同时保留绝大部分上涨空间。
真正值得盯的,是未来超过 98%的持股什么时候、以什么价格进入市场。短期的发行结构解决的是眼下的供给,中长期估值终究要看收入、利润和现金流能不能跟上预期。
六、AI 的定价方式在切换,Anthropic 将影响到整条产业链定价
过去两年,AI 资产最容易拿到溢价,理由是需求大、迭代快、空间广。只要收入增长不断超预期,市场就愿意把更远期的盈利提前折算到今天。
现在环境变了。利率重新逼近 5%,AI 基础设施投资进入数千亿美元量级,模型公司的算力承诺以千亿美元计,市场自然要问更实在的问题:收入增长能不能覆盖资本投入?投入什么时候能变成自由现金流?Anthropic 恰好把这些问题集中在一家公司身上。它有极强的收入增长,也有巨大的资本需求。它证明了 AI 应用有真实商业需求,也让市场看到,前沿模型公司的商业化并不意味着资本开支周期已经结束。
所以这场 IPO 真正的变化,不是“AI 从 2 万亿美元跌到 1 万亿美元”,而是 AI 估值从“未来能做多大”,转向“为了做到这么大,要先投入多少,这些投入最终能收回多少”。这也是 CPI 和 Anthropic IPO 放在一起看的意义:CPI 定钱的价格,IPO 定市场愿意给增长多高的溢价。一个管成本,一个要证明,两件事都在把 AI 交易往更扎实的方向推。
如果 Anthropic 最终能在 1 万亿美元附近顺利完成发行并站稳,信号并不是“AI 泡沫结束”。恰恰相反,这说明资本仍愿意给前沿 AI 公司很高的定价,只是附上了更清楚的条件:收入增长要够快,商业化要持续推进,资本投入最终要变成现金流。如果路演期间估值继续下修,或者上市后明显破发,影响也不会停留在 Anthropic 一家。市场会重新审视 AI 资本开支相关的整条链条,包括 GPU、云计算、数据中心、Neocloud,以及围绕这些公司的长期采购合同。
过去市场可以顺着“AI 需求增长”给上游不断抬价;当模型公司的商业化开始受资金成本限制,上游的订单增长也要接受新的检验。这不意味着英伟达、云厂商或数据中心资产会下跌,而是它们的估值今后要回答一个更实的问题:AI 产业最终创造的现金流,能不能跑赢整条产业链投入的资本。能答上来的公司,会在新一轮定价里拿到更牢的位置。
七、写在最后:AI 没变,出价的方式变了
这次 IPO 最值得看的,是它发生的时间点:一边是 10 月 CPI 高于预期,10 年期美债收益率逼近 5%。另一边是全球最受关注的 AI 公司之一正式进入定价阶段。过去能被低利率和高风险偏好掩盖的远期预期,现在必须接受更高资金成本的检验。
所以 Anthropic 面对的不是“AI 还有没有故事”,而是 AI 的故事能卖多贵。如果公司能在 1 万亿美元附近拿到稳定的机构需求,并继续用收入增长证明算力投入最终变成利润和现金流,这轮估值收缩更像一次健康的重新定价。AI 没有结束,只是市场要求更厚的安全边际,而更厚的安全边际,恰恰是长期行情能走远的底气。
如果发行价仍然拿不到足够买盘,甚至上市后持续破发,市场要重新审视的就不只是 Anthropic,还有整个 AI 产业链过去两年建立起来的定价习惯。AI 的长期逻辑没有因为一次 CPI 或者一次 IPO 而改变,但资本市场给 AI 故事出价的方式正在改变。过去大家更关心“未来能长多大”,现在要回答的是另一个问题:为了这份增长,今天先投入多少,这些钱什么时候回来。能把这个问题答好的公司,才是下一轮行情里真正的主角。
免责声明:
本文内容仅供一般信息及市场评论之用,基于截至文中所述时间的公开资料整理,相关市场数据、预期及概率可能随市场情况变化而发生变动。文中引用的第三方机构、分析师或其他人士的观点及投资策略仅代表相关第三方在特定时间的观点,不代表 BIT 的观点或推荐。本文不构成投资建议、投资研究、邀约、招揽或对任何证券、投资产品或交易策略的推荐,亦不应作为任何投资决策的依据。金融市场存在风险,证券价格及市场表现可能波动,历史表现及过往市场走势并不代表或保证未来结果。投资者应根据自身情况独立评估相关风险,并在需要时寻求专业意见。





