


LD Chuyên đề tỷ giá vốn: Bước ngoặt của tỷ giá Mỹ - Nhật đã đến


Tác giả gốc: Lisa, LD Capital
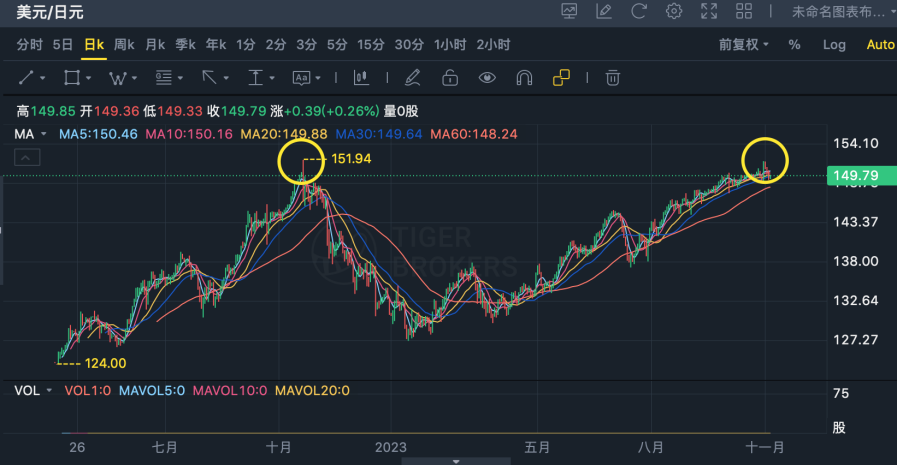
Kể từ đầu năm nay, đồng yên mất giá mạnh trong bối cảnh chênh lệch lãi suất giữa Mỹ và Nhật Bản ngày càng gia tăng, tỷ giá Mỹ-Nhật đạt mức tối đa 151,77 vào ngày 31/10, cực kỳ gần với mức cao nhất. điểm của tỷ giá hối đoái Mỹ-Nhật năm ngoái. Đồng thời, tốc độ tăng trưởng CPI lõi của Nhật Bản tiếp tục cao hơn 2% kể từ tháng 4 năm 2022. Tốc độ tăng trưởng CPI lõi không bao gồm thực phẩm tươi sống và năng lượng cũng vượt quá 2% vào tháng 10 năm 2022. Thị trường lạc quan về Ngân hàng Nhật Bản ( Bank of Japan, Bank of Japan) dự kiến sẽ chấm dứt chính sách tiền tệ cực kỳ lỏng lẻo và rút khỏi YCC. Ngân hàng trung ương “bồ câu” nhất thế giới đã chuyển hướng.
1. Đánh giá xu hướng của đồng yên Nhật
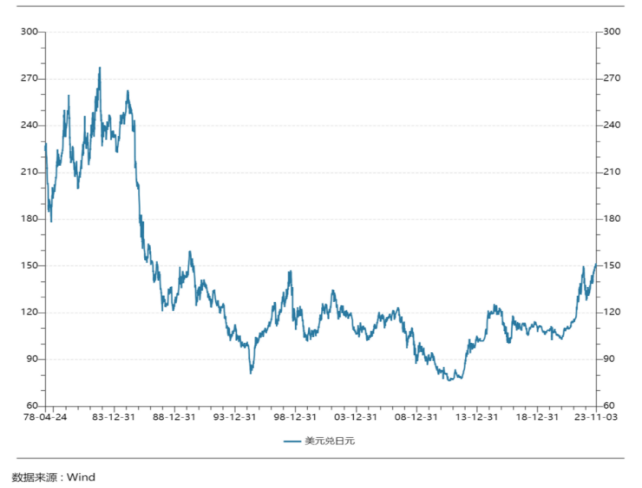
Nhìn lại lịch sử, tỷ giá đồng Yên Nhật nhìn chung đã trải qua các giai đoạn sau trong 40 năm qua.
Sau Hiệp định Plaza năm 1985, các ngân hàng trung ương lớn cùng nhau can thiệp vào thị trường ngoại hối nhằm thúc đẩy sự mất giá của đồng đô la Mỹ.Trong ba năm sau đó, tỷ giá hối đoái của đồng yên Nhật đã tăng hơn gấp đôi, từ 243 yên/USD vào tháng 9 năm 1985 lên Tháng 11 năm 1988. giá 121 yên/USD.
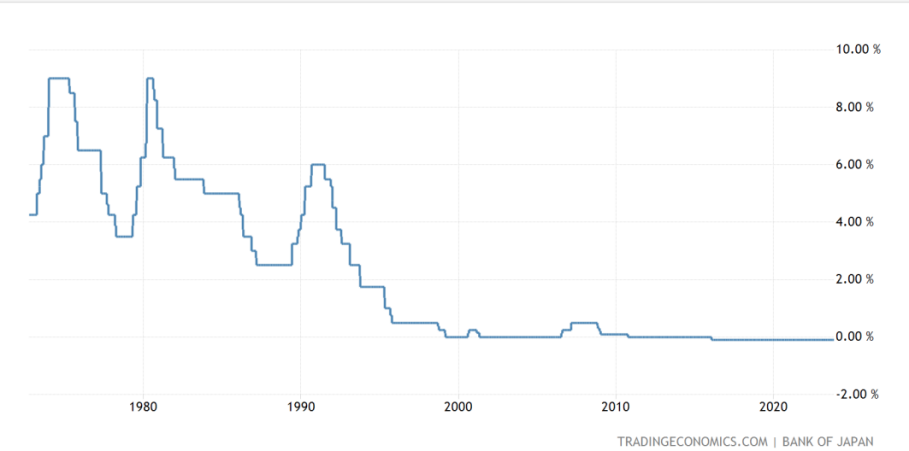
Từ năm 1989 đến năm 1990, Ngân hàng Nhật Bản tăng mạnh lãi suất từ 2,5% lên 6% nhằm kiềm chế bong bóng tài sản, dẫn đến bong bóng thị trường chứng khoán Nhật Bản vỡ vào đầu năm 1990, tỷ giá đồng yên Nhật tăng lên mức mức 160 yên/USD vào tháng 4 năm 1990, trở thành mức cao nhất trong 32 năm.
Lãi suất cơ bản của Ngân hàng Nhật Bản
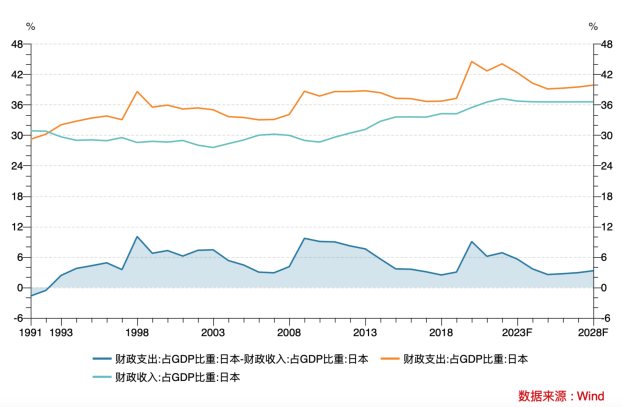
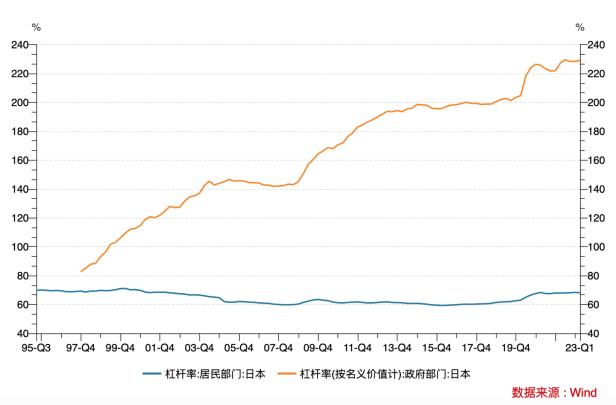
Sau đó, tỷ giá đồng yên tăng giá trong 5 năm liên tiếp lên khoảng 80 yên/USD vào tháng 4 năm 1995. Nguyên nhân là do (1) chính sách tiền tệ của Mỹ và Nhật Bản đồng bộ, chênh lệch lãi suất giữa Mỹ và Nhật Bản nhìn chung ở mức tương đối thấp; (2) Tỷ lệ lạm phát của Nhật Bản giảm mạnh sau bong bóng. (3) Mặc dù nhu cầu trong nước tương đối thiếu nhưng các ngành có lợi thế của Nhật Bản vẫn duy trì xuất khẩu mạnh để hỗ trợ tăng trưởng thặng dư thương mại của Nhật Bản; (4) Thâm hụt tài chính ngày càng mở rộng của Nhật Bản có tác động “lấn át” đầu tư tư nhân, dẫn đến chi phí đi vay của khu vực tư nhân tăng, lãi suất tăng, v.v.
Sau năm 1996, lãi suất chính sách của Nhật Bản bắt đầu được duy trì gần mức 0 khiến tỷ giá đồng yên biến động theo chu kỳ chủ yếu nhằm đáp ứng chính sách tiền tệ của các ngân hàng trung ương lớn trên thế giới như Cục Dự trữ Liên bang.
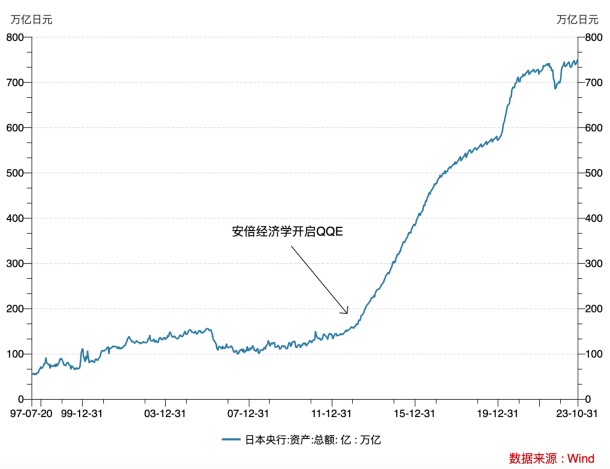
Sau khi Shinzo Abe lên nắm quyền vào cuối năm 2012, ông đã hợp tác với Thống đốc Ngân hàng Trung ương Haruhiko Kuroda để đưa ra chính sách tiền tệ cực kỳ lỏng lẻo (QQE), đồng thời thực hiện chính sách lãi suất âm và YCC lần đầu tiên vào năm 2016, thúc đẩy chính sách tiền tệ. tỷ giá đồng Yên Nhật tiếp tục giảm.
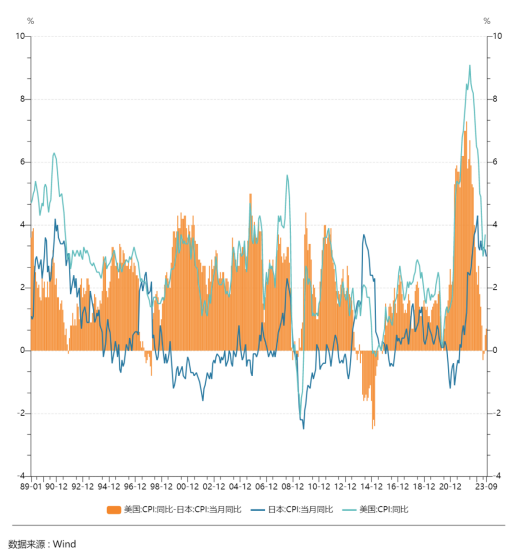
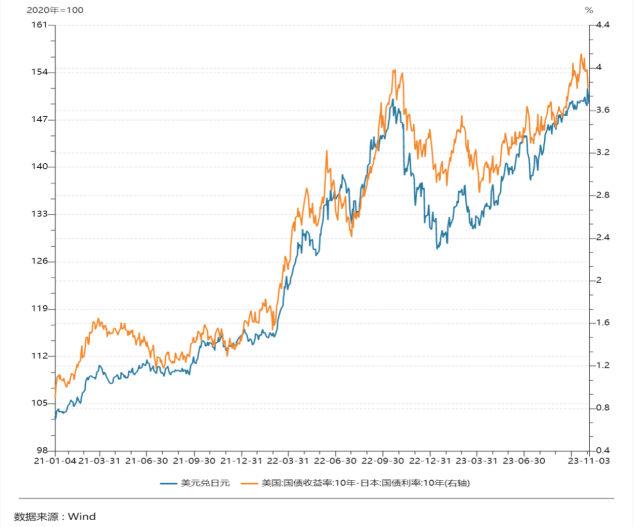
Tỷ giá đồng Yên Nhật kể từ năm 2021 có mối liên hệ chặt chẽ với chênh lệch lãi suất giữa Hoa Kỳ và Nhật Bản.
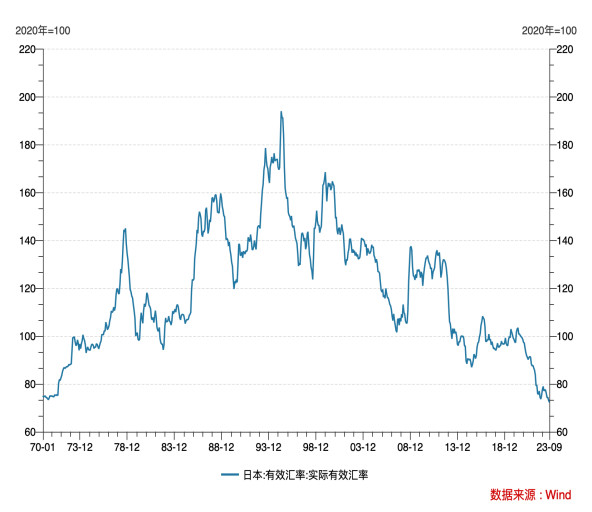
Đánh giá từ tỷ giá hối đoái thực tế, sức mua của đồng yên Nhật đã giảm kể từ năm 1993 và đạt mức thấp nhất kể từ năm 1970, thấp hơn nhiều so với mức trung bình lịch sử.
2. Bối cảnh, ảnh hưởng và những điều chỉnh của YCC
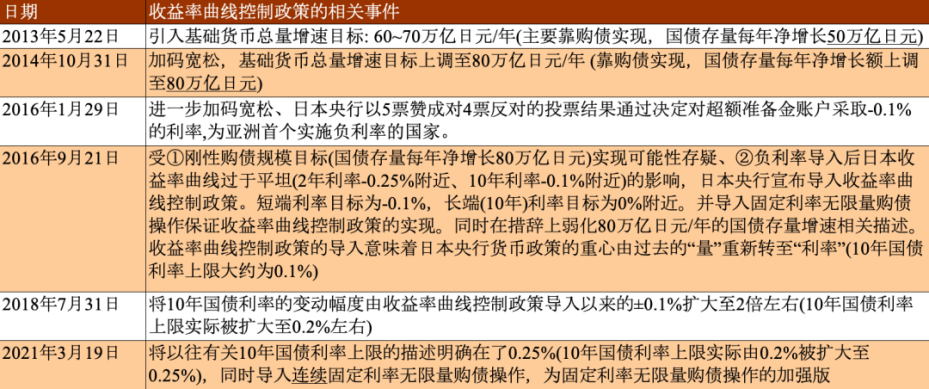
Kể từ khi ra mắt Abenomics, Nhật Bản đã ở trong một môi trường tài chính cực kỳ lỏng lẻo trong một thời gian dài. Để đạt được mục tiêu lạm phát hàng năm là 2%, Ngân hàng Nhật Bản đã đưa ra mục tiêu hàng năm là tăng tổng lượng tiền cơ sở lần lượt lên 60 đến 70 nghìn tỷ yên và 80 nghìn tỷ yên vào năm 2013 và 2014, chủ yếu thông qua mua trái phiếu Nhật Bản Lượng trái phiếu chính phủ do ngân hàng trung ương nắm giữ sẽ tăng với tỷ lệ ròng hàng năm là 50 nghìn tỷ yên và 80 nghìn tỷ yên.
Vào tháng 1/2016, nước này tiếp tục áp dụng lãi suất -0,1% đối với tài khoản dự trữ vượt mức, trở thành quốc gia đầu tiên ở châu Á thực hiện lãi suất âm. .
Nguồn: Ngân hàng Nhật Bản, loạt báo cáo nghiên cứu của CICC về Ngân hàng Nhật Bản
Trong bối cảnh đó, Ngân hàng Nhật Bản đã công bố đưa ra chính sách kiểm soát đường cong lợi suất (YCC) tại cuộc họp lãi suất vào ngày 21 tháng 9 năm 2016, thông qua mua trái phiếu không giới hạn lãi suất cố định để chuyển đổi lãi suất trái phiếu chính phủ Nhật Bản kỳ hạn 10 năm thành Mục tiêu lãi suất ngắn hạn của Ngân hàng Nhật Bản là -0,1% và phạm vi mục tiêu lãi suất dài hạn là ± 0,1%.Kể từ đó, trọng tâm chính sách tiền tệ của Ngân hàng Nhật Bản đã chuyển từ số lượng sang lãi suất. . . Lãi suất chính sách của YCC và Cục Dự trữ Liên bang đều là chính sách tiền tệ dựa trên giá. Điểm khác biệt là lãi suất quỹ liên bang của Cục Dự trữ Liên bang đề cập đến lãi suất trên thị trường cho vay liên ngân hàng, lãi suất cho vay qua đêm quan trọng nhất của nó, trong khi YCC soát lãi suất dài hạn.
Trong lịch sử, Ngân hàng Nhật Bản đã thực hiện các hoạt động mua trái phiếu có lãi suất cố định không giới hạn.
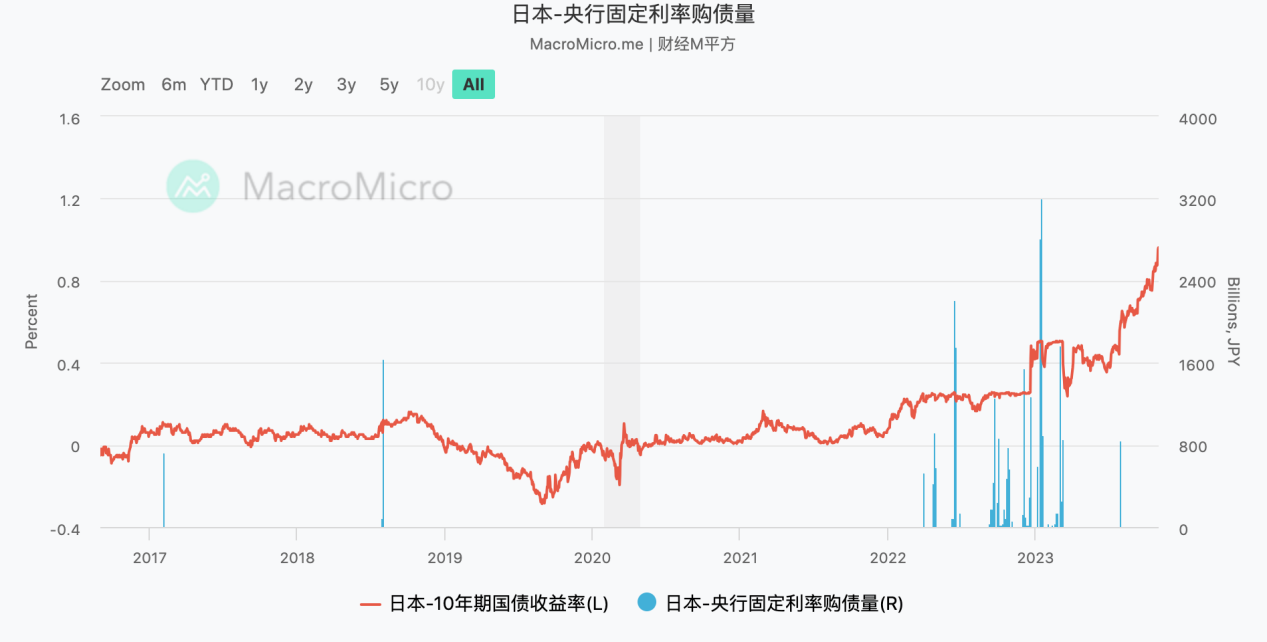
Tài sản trái phiếu chính phủ do Ngân hàng Nhật Bản nắm giữ (nghìn tỷ yên)
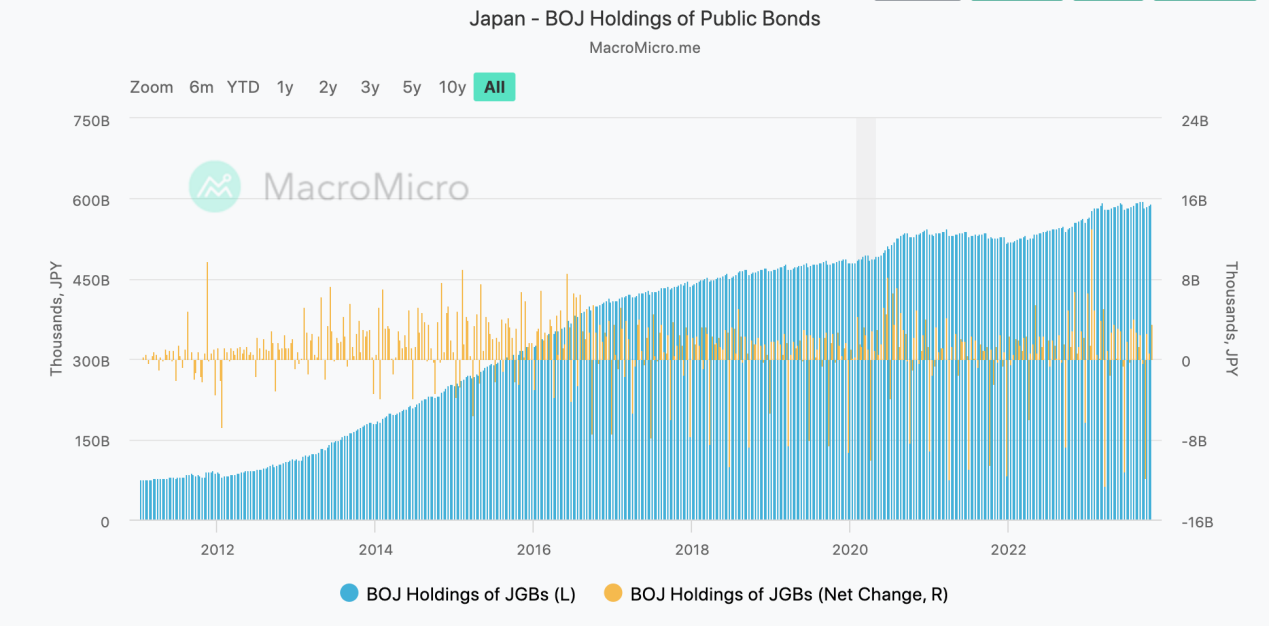
Phạm vi thả nổi của YCC đã được điều chỉnh từ ±0,1% đến ±0,2% vào giữa năm 2018, lên ±0,25% vào đầu năm 2021 và đến ±0,5% vào tháng 12 năm 2022. Sự điều chỉnh này vượt quá mong đợi của thị trường và đã được công bố tại Ngân hàng Nhật Bản Sau đó, lãi suất trái phiếu chính phủ kỳ hạn 10 năm của Nhật Bản tăng mạnh 21 BP từ 0,25% lên 0,46%.
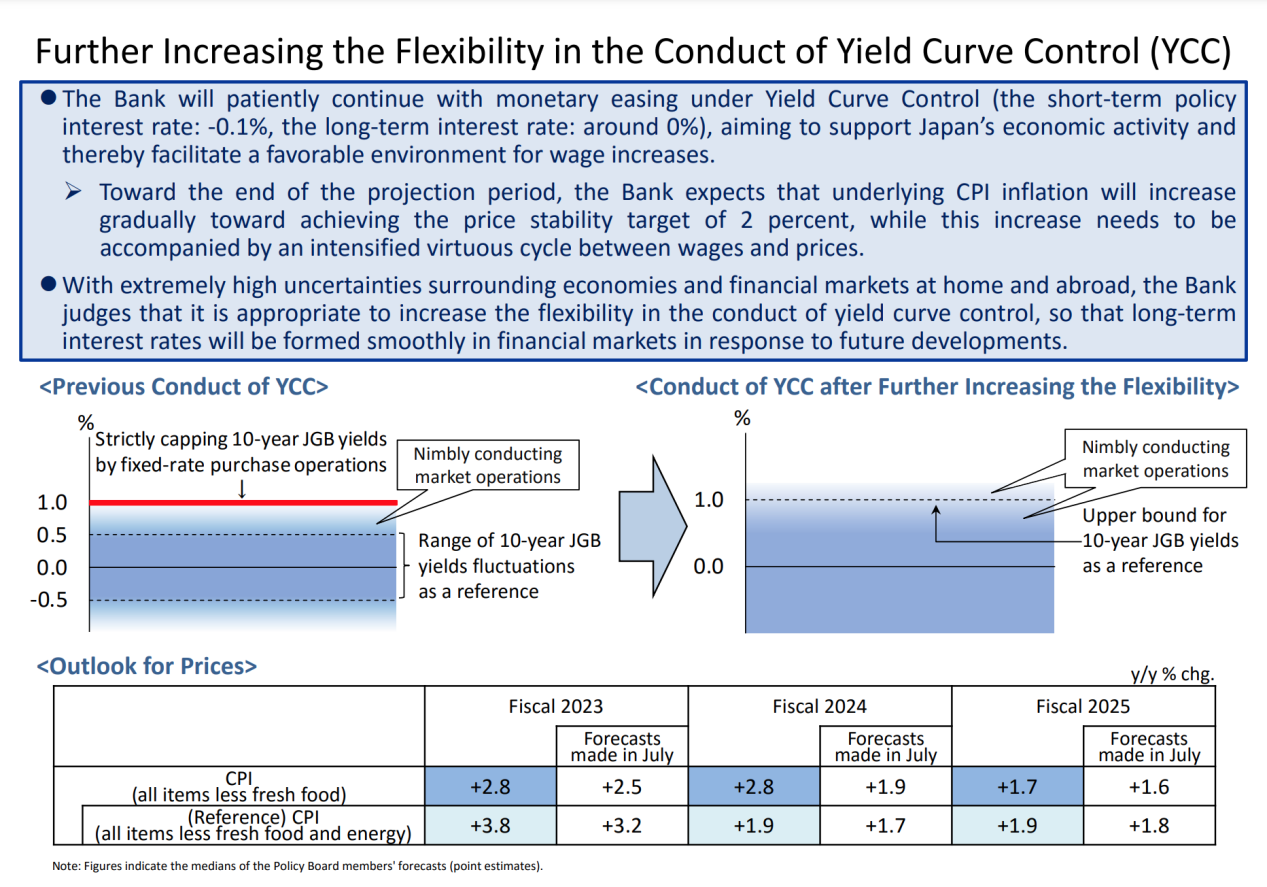
Vào ngày 28 tháng 7 năm 2023, Ngân hàng Nhật Bản một lần nữa điều chỉnh chính sách kiểm soát đường cong lợi suất và nâng “giới hạn trên lý thuyết” của trái phiếu chính phủ kỳ hạn 10 năm từ 0,5% lên 1%. %, mặt khác khẳng định quy định sẽ chính xác hơn, linh hoạt hơn, cho phép lãi suất trái phiếu chính phủ kỳ hạn 10 năm vượt quá giới hạn trên 0,5%, đồng thời Ngân hàng Nhật Bản sẽ mua 10 trái phiếu. -năm trái phiếu chính phủ Nhật Bản với mức giá 1% mỗi ngày làm việc thông qua việc mua lại với lãi suất cố định, qua đó làm tăng đáng kể trần lãi suất dài hạn được mở rộng từ 0,5% lên 1%.

Sau cuộc họp này, khác với mức tăng giá sau khi điều chỉnh phạm vi YCC vào tháng 12/2022, đồng yên vẫn duy trì xu hướng giảm giá, tỷ giá đồng yên mất giá từ khoảng 141 xuống mốc 150. Nguyên nhân chính của việc này là (1) việc điều chỉnh không vượt quá đáng kể kỳ vọng của thị trường; (2) sau cuộc họp tháng 7, Ngân hàng Nhật Bản đã tiến hành mua trái phiếu ngoài kế hoạch 2 lần khi lãi suất trái phiếu chính phủ kỳ hạn 10 năm vượt quá 0,6% và 0,65%. Sự can thiệp vào thị trường trái phiếu chính phủ đã giữ lợi suất JGB kỳ hạn 10 năm ở mức khoảng 0,65% trước tháng 9. Khả năng chịu đựng của Ngân hàng Trung ương Nhật Bản đối với tỷ lệ và mức độ tăng lợi suất thấp hơn kỳ vọng của thị trường.
Cho đến ngày 9 tháng 9, tờ Yomiuri Shimbun đã đăng bài phỏng vấn truyền thông đầu tiên của Kazuo Ueda kể từ khi trở thành thống đốc Ngân hàng Nhật Bản vào tháng 4. Cuộc phỏng vấn đã đưa ra một tín hiệu diều hâu, cho thấy quá trình bình thường hóa chính sách tiền tệ đang tăng tốc và kỳ vọng của thị trường đối với Ngân hàng Nhật Bản tăng lãi suất đã tăng, lợi suất trái phiếu Nhật Bản bắt đầu tăng, tăng mạnh lên 0,9% trước cuộc họp lãi suất tiếp theo (31/10); (3) Ngay cả khi lợi suất trái phiếu chính phủ tăng đáng kể, lợi suất trái phiếu Mỹ cũng tăng khiến lãi suất Mỹ, Nhật nới rộng, đà mất giá của đồng Yên vẫn chưa bị dập tắt.
Cuộc họp lãi suất của Ngân hàng Nhật Bản ngày 31/10/2023 duy trì lãi suất ngắn hạn ở mức -0,1% và lãi suất dài hạn ở mức 0%, nhưng tuyên bố lãi suất 1% của trái phiếu chính phủ kỳ hạn 10 năm chỉ là được sử dụng làm tham chiếu chứ không phải là giới hạn trên tuyệt đối, về cơ bản loại bỏ lãi suất 1%. % giới hạn trên. Tại cuộc họp báo sau cuộc họp, Kazuo Ueda cho biết sau khi lãi suất kỳ hạn 10 năm cao hơn 1%, Ngân hàng Nhật Bản sẽ phản ứng linh hoạt dựa trên mức độ và tốc độ thay đổi lãi suất. Nhìn chung, lập trường của Ngân hàng Nhật Bản tương đối mơ hồ và không đề cập rõ ràng đến việc rút khỏi YCC, tuy nhiên, khi giới hạn lợi suất trên không còn là quy định cứng nhắc và chỉ mang tính chất tham khảo thì có thể hiểu ở một mức độ nhất định. mức độ như một sự rút tiền đáng kể khỏi YCC. Lập trường thận trọng và tinh tế của Ngân hàng Nhật Bản lần này Sự khôn ngoan của ý nghĩa vàng là giới hạn trên chưa được nâng lên nhưng bản chất đã được nâng lên. YCC đã không buông bỏ mà đã để lại cho mình một Lối thoát.Ngân hàng Nhật Bản chưa thể hiện con át chủ bài của mình ra thị trường, đồng thời để lại dư địa hành động tùy theo hoàn cảnh, nguyên nhân cũng là do Nhật Bản đã trải qua 30 năm thua lỗ, trong đó nợ tích lũy dài hạn, dư nợ cao. và lạm phát thấp một cách bướng bỉnh đã khiến Ngân hàng Trung ương Nhật Bản hy vọng có thể đảo ngược một cách nhẹ nhàng và từ từ chính sách tiền tệ cực đoan chưa từng có này. Sau cuộc họp này, thị trường cho rằng Ngân hàng Nhật Bản có thái độ ôn hòa và tỷ giá hối đoái Mỹ-Nhật đã tăng lên khoảng 151,7 vào ngày hôm đó. Thị trường có thể kiểm tra thêm và quan sát khả năng chịu đựng của Ngân hàng Nhật Bản đối với việc tăng lãi suất và mức độ can thiệp của nó vào thị trường trái phiếu chính phủ.
3. Kinh tế Nhật Bản tiếp tục phục hồi
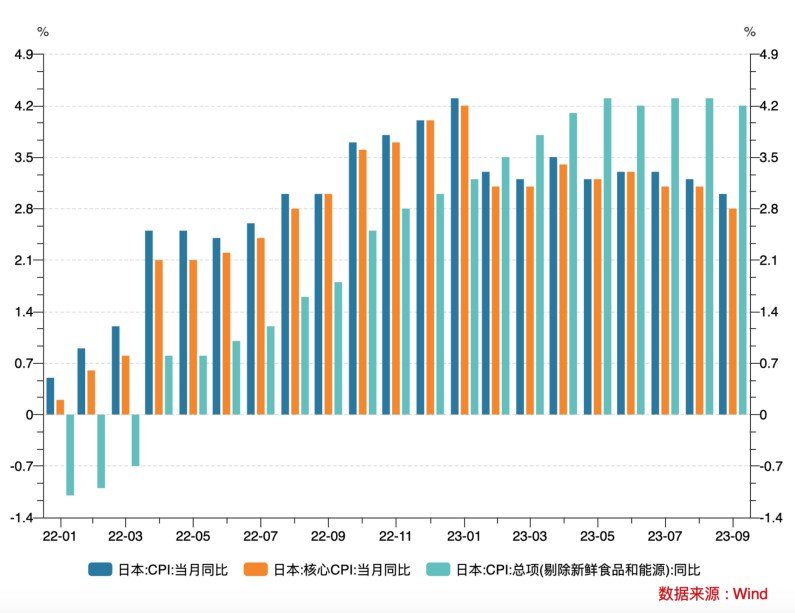
Xu hướng lạm phát của Nhật Bản là yếu tố then chốt quyết định chính sách của ngân hàng trung ương và xu hướng tỷ giá đồng yên. Lạm phát ở Nhật Bản tăng cao kể từ năm 2022. Sau khi bước sang năm 2023, CPI đã giảm từ 4,3% trong tháng 1 xuống 3% trong tháng 9. Đồng thời, CPI cơ bản (không bao gồm thực phẩm tươi sống và năng lượng) vẫn mạnh và kiên cường, tăng từ 3,2 lên 4,2 % so với cùng kỳ năm trước. .
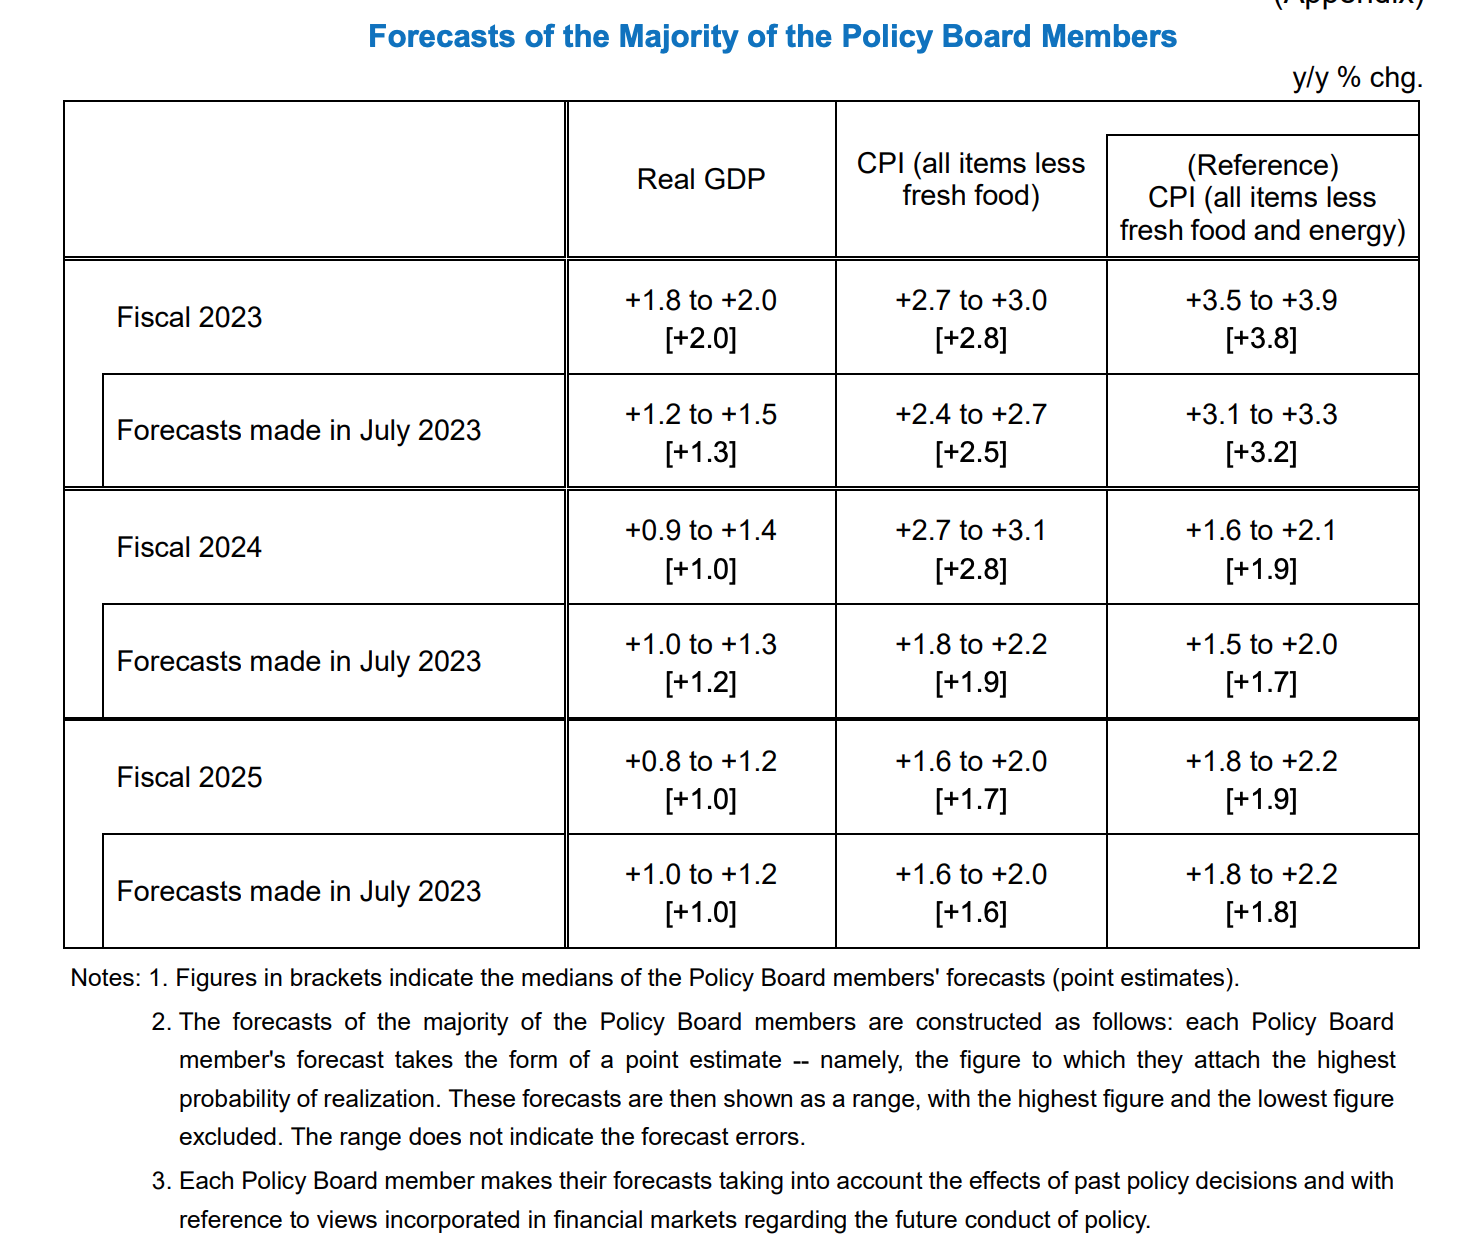
Tại cuộc họp này, Ngân hàng Nhật Bản đã nâng dự báo lạm phát và tăng trưởng kinh tế, nâng tốc độ tăng trưởng CPI (không bao gồm thực phẩm tươi sống) hàng năm lên 0,3%, 0,9% và 0,1% cho năm tài chính 2023-2025 lên 2,8%, 2,8% và 1,7%; 2023 – CPI cơ bản (không bao gồm thực phẩm tươi sống và năng lượng) trong năm tài chính 2025 tăng 0,6%, 0,2% và 0,1% so với cùng kỳ năm ngoái lên 3,8%, 1,9% và 1,9 %; Dự báo tăng trưởng GDP trung bình trong năm tài chính 2023 tăng 0,7 điểm phần trăm so với cùng kỳ năm trước lên 3,8%, 1,9% và 1,9% 2,0%, với dự báo trung bình cho năm tài chính 2024 giảm 0,2 điểm phần trăm xuống 1,0% . Việc dự báo lạm phát tăng mạnh tại cuộc họp lần này cho thấy áp lực lạm phát nội sinh tại Nhật Bản ngày càng gia tăng, Ngân hàng Nhật Bản ngày càng tự tin đạt được mục tiêu lạm phát 2%. Đồng thời, con số tinh tế 1,9% đã được sử dụng hai lần để dự báo lạm phát, chỉ thấp hơn mục tiêu chính sách 2%, phản ánh thái độ tương đối thận trọng của Ngân hàng Nhật Bản và không muốn thị trường định giá tiền tệ quá sớm. Kỳ vọng bình thường hóa chính sách
Mối lo ngại của Ngân hàng Nhật Bản trong việc tuân thủ lập trường chính sách cực kỳ lỏng lẻo kể từ năm 2022 là các quốc đảo Nhật Bản đang thiếu tài nguyên và phụ thuộc rất nhiều vào nhập khẩu năng lượng, thực phẩm, v.v. Phần lớn mức tăng CPI đến từ hàng hóa nhập khẩu gây ra bởi sự mất giá của đồng yên và giá cả hàng hóa tăng cao, lạm phát chứ không phải lạm phát do cầu kéo và sự đảo ngược dự kiến về giảm phát mà Nhật Bản đã mong đợi từ lâu. Từ góc độ tăng trưởng tiền lương, chênh lệch sản lượng, GDP, v.v., nền kinh tế Nhật Bản tiếp tục phục hồi và mối lo ngại này đang dần được giải quyết.
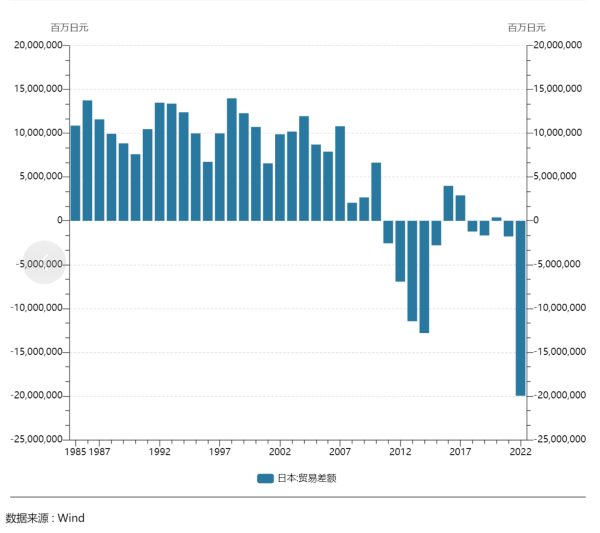
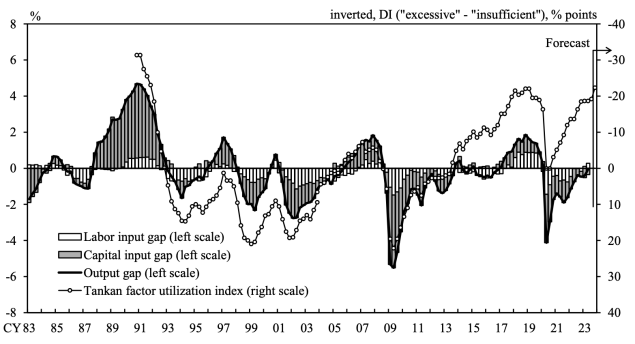
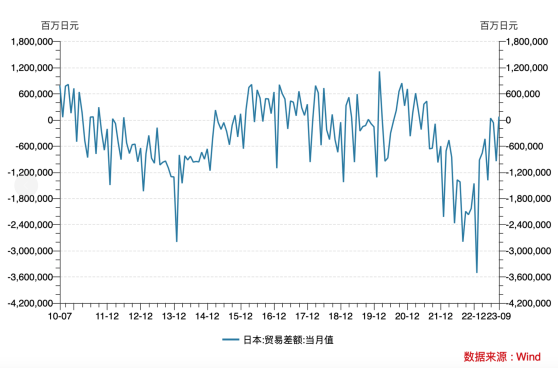
Theo số liệu do Ngân hàng Nhật Bản công bố ngày 4/10, khoảng cách sản lượng (chênh lệch giữa sản lượng thực tế và sản lượng tiềm năng) tiếp tục thu hẹp và sắp chuyển từ âm sang dương; thâm hụt thương mại của Nhật Bản dần được thu hẹp.
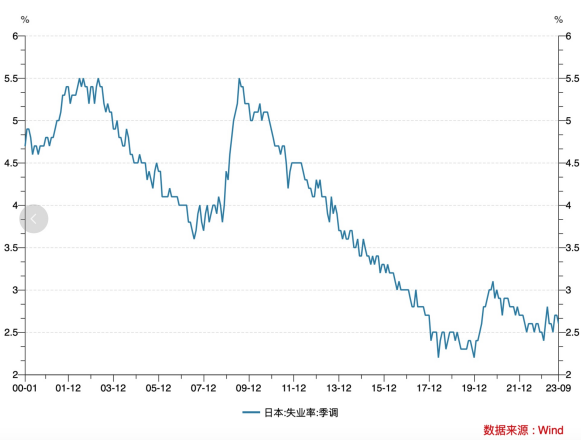
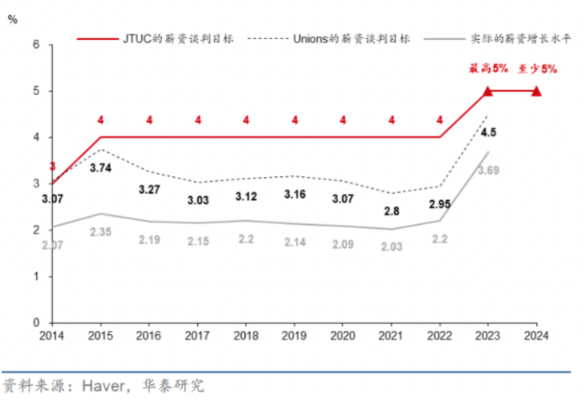
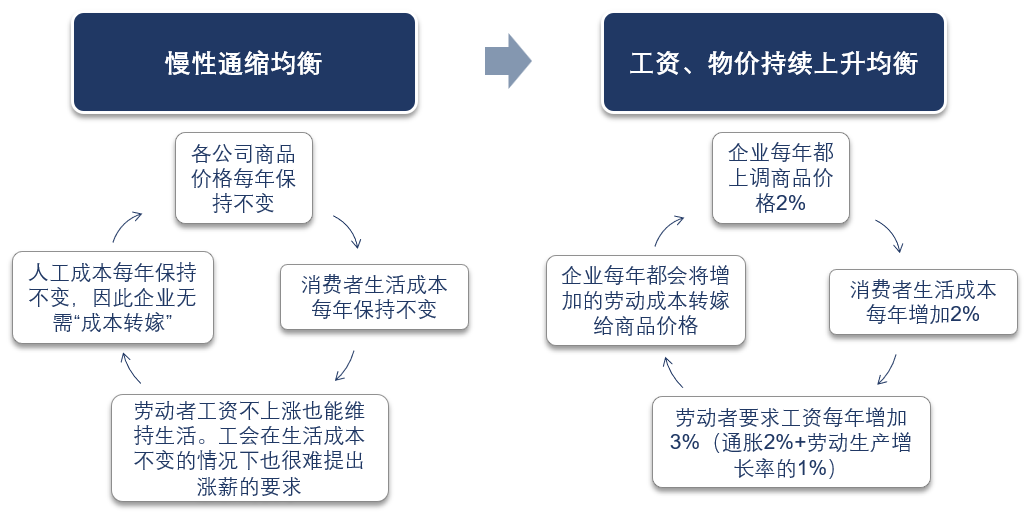
Tiền lương ở Nhật Bản đang tăng lên, tỷ lệ thất nghiệp ở mức thấp lịch sử và thị trường lao động Nhật Bản nhìn chung rất thắt chặt. Liên đoàn các tổ chức lao động quốc gia Nhật Bản dự kiến đặt mục tiêu tỷ lệ tăng lương trên 5% trong Lễ hội mùa xuân 2024, điều này có thể thúc đẩy hơn nữa tốc độ tăng lương trong Lễ hội mùa xuân 2024. Có thể thấy, trong giai đoạn 2022-2023, Nhật Bản lần đầu tiên đảo ngược xu hướng không tăng lương trong hơn 10 năm, phá vỡ trạng thái cân bằng giảm phát kinh niên và bắt đầu bước vào chu kỳ tích cực tăng lương và tăng giá theo nhu cầu. Đây là kết quả kinh tế được kỳ vọng hàng thập kỷ của Nhật Bản.
Về chính sách tài khóa, chính phủ Kishida Fumio đã đưa ra các chính sách kích thích vượt quá mong đợi. Chính phủ Nhật Bản đã tổ chức cuộc họp nội các lâm thời vào ngày 2 tháng 11 và thông qua kế hoạch kích thích kinh tế với tổng quy mô hơn 17 nghìn tỷ yên, bao gồm cắt giảm thuế thu nhập tạm thời, thanh toán trợ cấp, trợ cấp giá năng lượng mở rộng, v.v., tổng cộng hơn 17 nghìn tỷ yên. 17 nghìn tỷ yên. Văn phòng Nội các Nhật Bản ước tính rằng biện pháp kích thích tài chính nói trên sẽ thúc đẩy GDP tăng 1,2 điểm phần trăm trong ba năm tới.
4. Tác động của giao dịch mua bán
Trong một thời gian dài, Nhật Bản là quốc gia suy thoái lãi suất toàn cầu, cùng với tính thanh khoản tốt và hệ thống tài chính hoàn thiện của đồng Yên Nhật, nó đã trở thành mục tiêu nợ tốt nhất trong các giao dịch buôn bán toàn cầu. Những bà nội trợ Nhật Bản sử dụng giao dịch mua bán để kiếm chênh lệch lãi suất được gọi là Bà Watanabe và giao dịch mua bán của các bà nội trợ Nhật Bản thường chịu rủi ro biến động tỷ giá hối đoái. Các giao dịch thực hiện của các tổ chức tài chính quốc tế thường hạn chế rủi ro tỷ giá hối đoái bằng cách cho vay đồng yên Nhật và vay đô la Mỹ thông qua hoán đổi lãi suất. Do ngân hàng trung ương nắm giữ tỷ trọng lớn tài sản bằng đồng yên Nhật và duy trì lãi suất bằng 0 trong thời gian dài nên đồng yên Nhật thường điều chỉnh ngược sau những biến động trong chu kỳ tiền tệ của các nền kinh tế lớn ở nước ngoài như Cục Dự trữ Liên bang. Trong chu kỳ cắt giảm lãi suất toàn cầu, giao dịch chênh lệch lãi suất của đồng yên Nhật giảm và cho thấy sức mạnh tương đối; trong thời gian lãi suất toàn cầu tăng, vị thế giao dịch chênh lệch lãi suất tăng lên và cho thấy điểm yếu tương đối, điều này đã thúc đẩy đồng yên Nhật trở thành đồng tiền trú ẩn an toàn. . Trong Cuộc khủng hoảng tài chính châu Á năm 1998, Cuộc khủng hoảng tài chính toàn cầu năm 2008, dịch SARS năm 2003 và dịch COVID-19 năm 2020, đồng yên Nhật đã thể hiện sức mạnh tương đối, phản ánh đặc tính ngại rủi ro của nó.
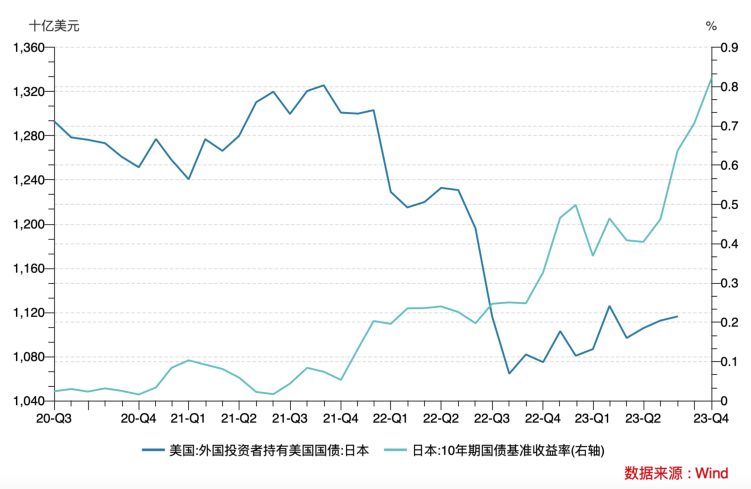
Nếu lãi suất trái phiếu chính phủ kỳ hạn 10 năm của Nhật Bản tiếp tục tăng trong tương lai, nó sẽ làm tăng chi phí giao dịch thực hiện, khiến dòng vốn quay trở lại Nhật Bản, đẩy lãi suất trái phiếu Mỹ lên cao và tạo động lực tăng giá cho đồng Yên. Hiệu ứng domino đã gây ra những lo ngại trên thị trường. Việc ngừng giao dịch mua bán đồng Yên đã dẫn đến lo ngại về khủng hoảng thanh khoản toàn cầu. CICC cho rằng rủi ro nhà đầu tư Nhật Bản bán nợ Mỹ đáng kể là hạn chế, nguyên nhân thứ nhất là kể từ giữa tháng 12 năm ngoái, lãi suất trái phiếu 10 năm của Nhật Bản đã tăng khoảng 70 điểm cơ bản, nhưng trái phiếu kho bạc Mỹ vẫn giữ giá. của Nhật Bản không giảm trong giai đoạn này. Kể từ đầu năm 2023, lượng mua ròng tích lũy nợ nước ngoài (chủ yếu là nợ Mỹ) của các nhà đầu tư Nhật Bản đã ở mức cao lịch sử.
5. Triển vọng tương lai
Với khoảng cách sản lượng chuyển sang dương, tiền lương tiếp tục tăng và kỳ vọng lạm phát tăng cao, Nhật Bản đang thoát ra khỏi kỷ nguyên lạm phát thấp đã cản trở nước này trong nhiều thập kỷ. dư địa cho sự gia tăng cơ cấu lãi suất trái phiếu chính phủ Nhật Bản. Ngân hàng Nhật Bản dự kiến sẽ áp dụng quan điểm tương đối mơ hồ và thận trọng để từ từ mở rộng và thoát khỏi phạm vi biến động YCC, đồng thời giữ nguyên phương án can thiệp vào thị trường trái phiếu chính phủ nhằm tránh tình trạng bán tháo trái phiếu chính phủ ồ ạt trên thị trường. và một cú sốc mạnh trên thị trường tài chính. Mặt khác, cuộc họp chính sách tiền tệ tháng 11 của Cục Dự trữ Liên bang đã công bố quyết định tạm dừng tăng lãi suất một lần nữa, chỉ số PMI sản xuất ISM và dữ liệu việc làm phi nông nghiệp mới trong tháng 10 đều thấp hơn dự kiến.Thị trường nhìn chung tin rằng lãi suất của Fed Chu kỳ tăng lãi suất đã kết thúc, trong khi Ngân hàng Nhật Bản đang bắt đầu. Đây là sự khởi đầu của đợt thắt chặt này. Về lâu dài, chênh lệch lãi suất giữa trái phiếu chính phủ Mỹ và Nhật Bản sẽ thu hẹp. Đồng thời, từ góc độ kỹ thuật, tỷ giá hối đoái Mỹ-Nhật vẫn chưa vượt qua mức cao nhất năm ngoái là khoảng 151,94, hình thành mô hình hai đỉnh, đồng Yên Nhật có nhiều khả năng đảo ngược đà giảm trong tương lai.





