


Báo cáo hàng tuần về vĩ mô của LD Capital (11.6): “Cuộc bạo loạn rác rưởi” chứng khoán và tiền điện tử của Hoa Kỳ gây tiếng vang và việc bổ sung hỗn loạn đang được tiến hành


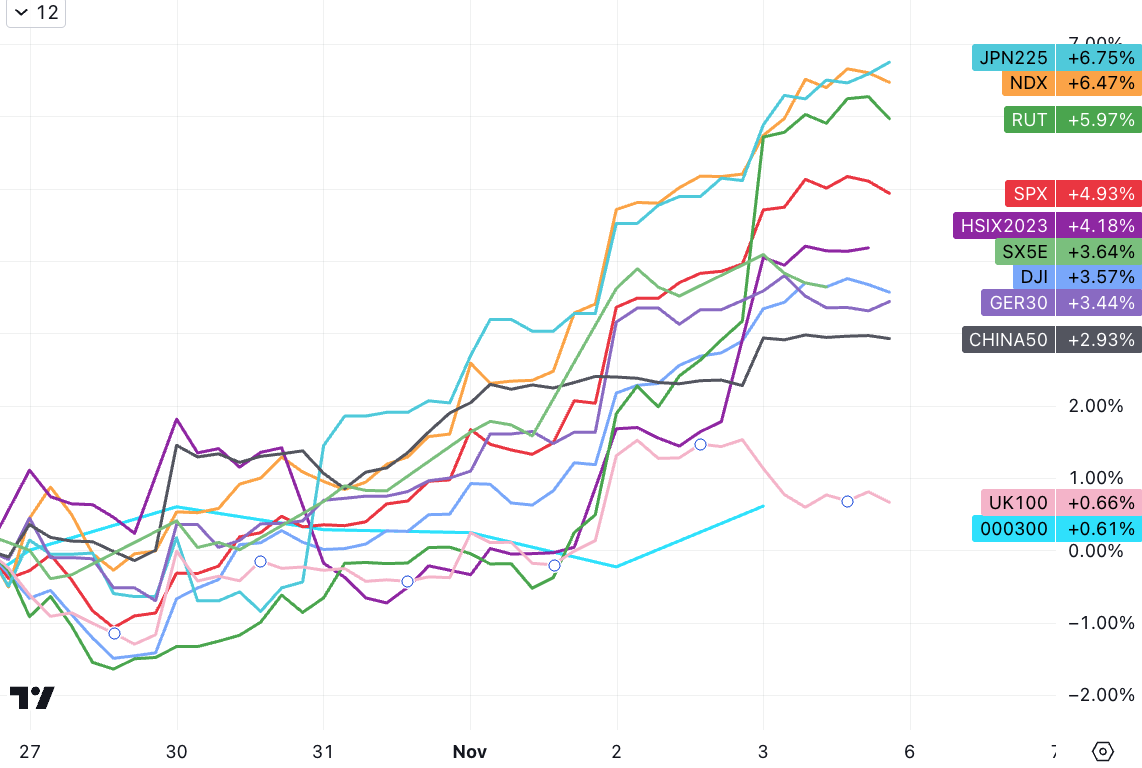
SP 500 đã tăng 5 phiên liên tiếp vào tuần trước và đạt mức tăng hàng tuần tốt nhất kể từ tháng 11 năm 2022 (+5,9%), trong khi Nasdaq tăng 6,5% trong tuần trước, mức tăng hàng tuần tốt nhất trong năm. Về mặt đồ họa, có hy vọng thoát ra khỏi kênh điều chỉnh đã tồn tại trong 3 tháng qua. Những người tham gia thị trường đã phản ứng với sự kết hợp của dữ liệu kinh tế ôn hòa (việc làm, lạm phát, sản xuất) và dữ liệu thân thiện với chính sách (khuynh hướng ôn hòa của FOMC + BOJ và phát hành nợ Kho bạc ít hơn dự kiến) trong bối cảnh gợi nhớ đến thời kỳ goldilock. Đánh giá từ dữ liệu định vị và tâm lý, sự phục hồi này giống như mua bán khống hơn và mức độ biến động cao sẽ tiếp tục.
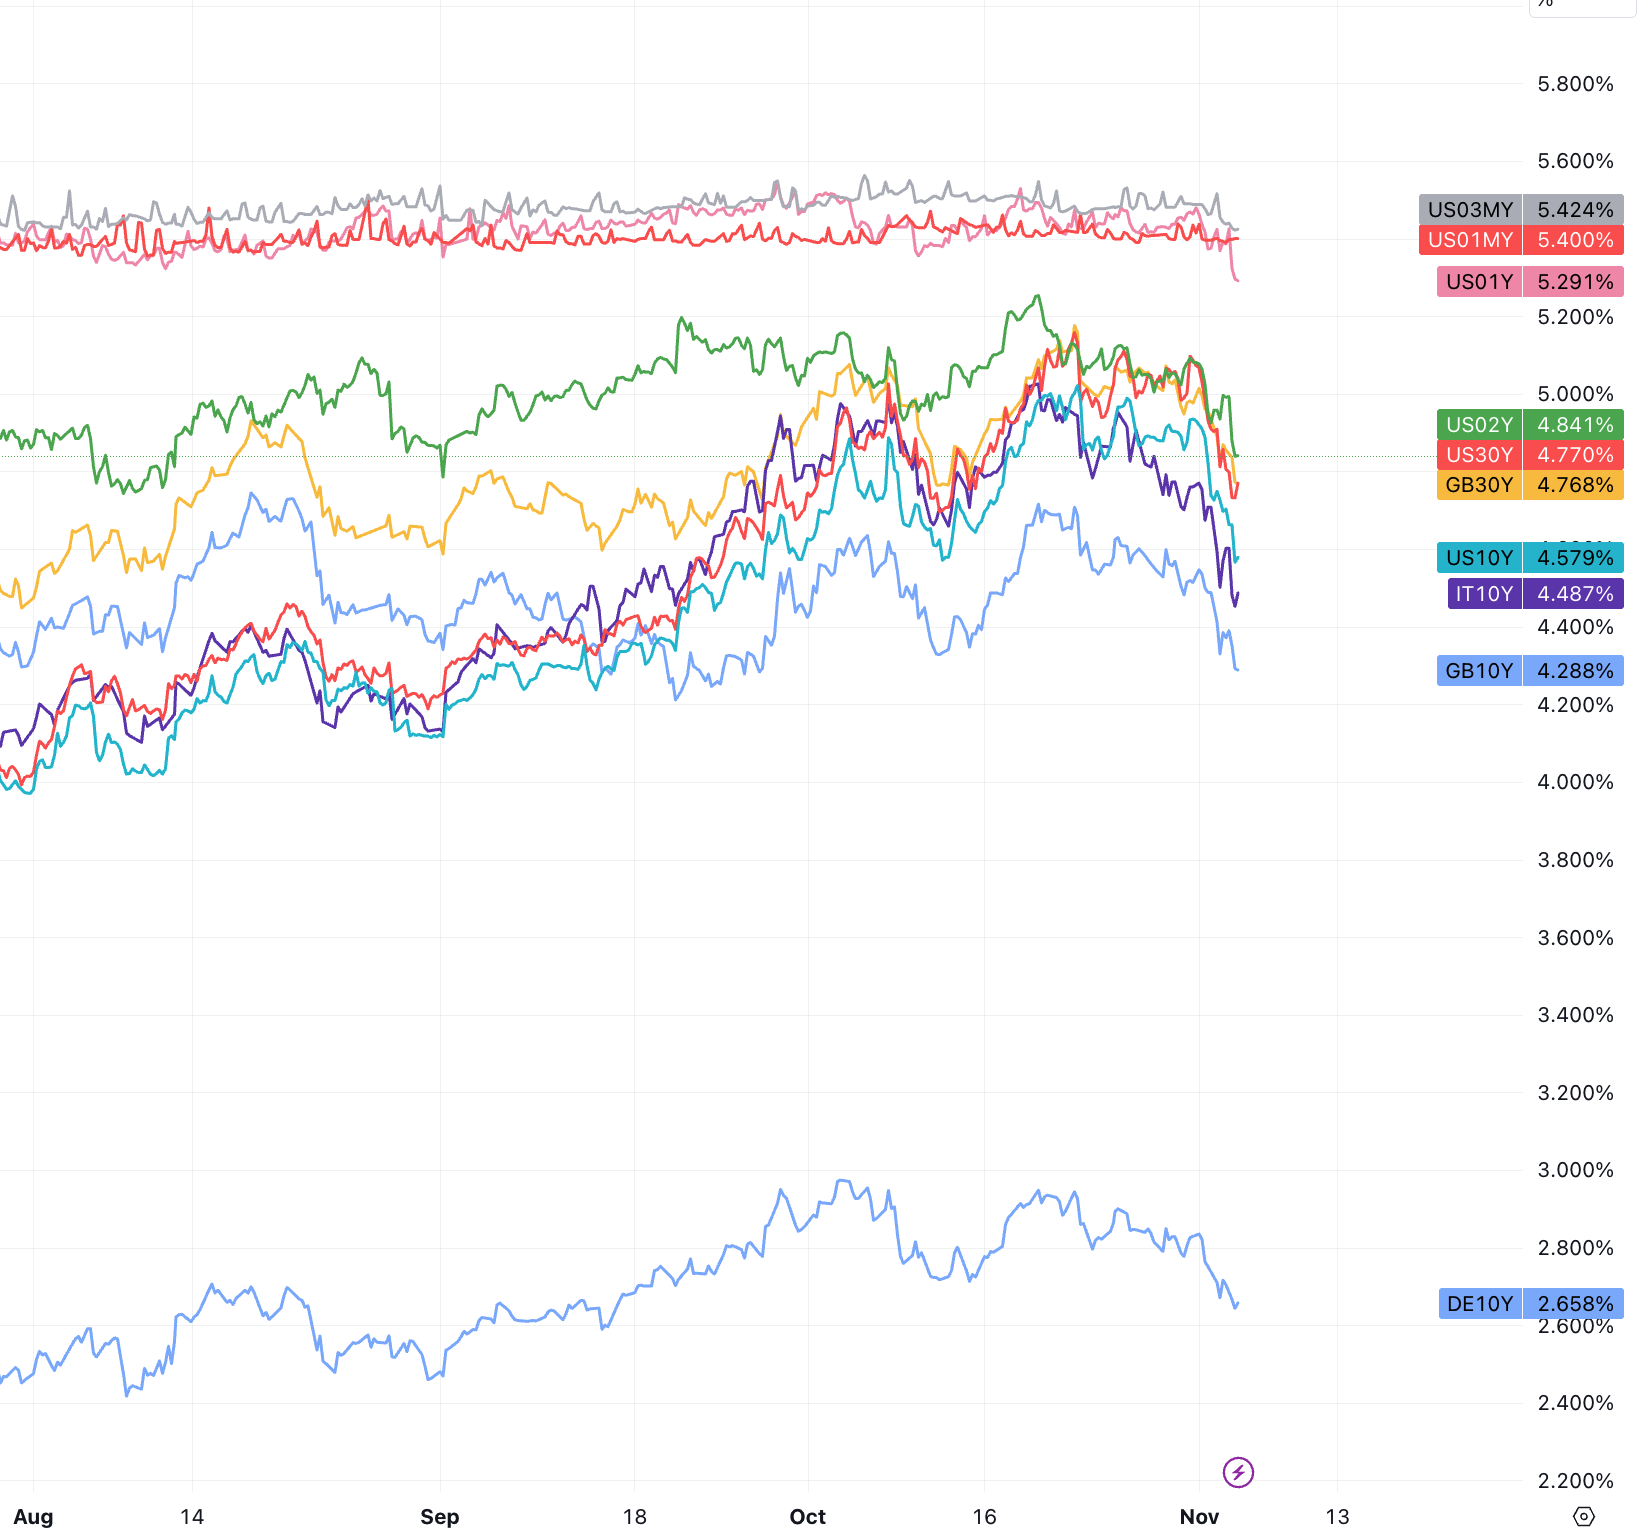
Lợi suất trái phiếu kho bạc kỳ hạn 10 năm có mức giảm hàng tuần lớn nhất kể từ tháng 3:
Đại diện vốn hóa nhỏ Russel l2 000 công bố mức tăng hàng tuần mạnh nhất kể từ tháng 1 năm 2021:
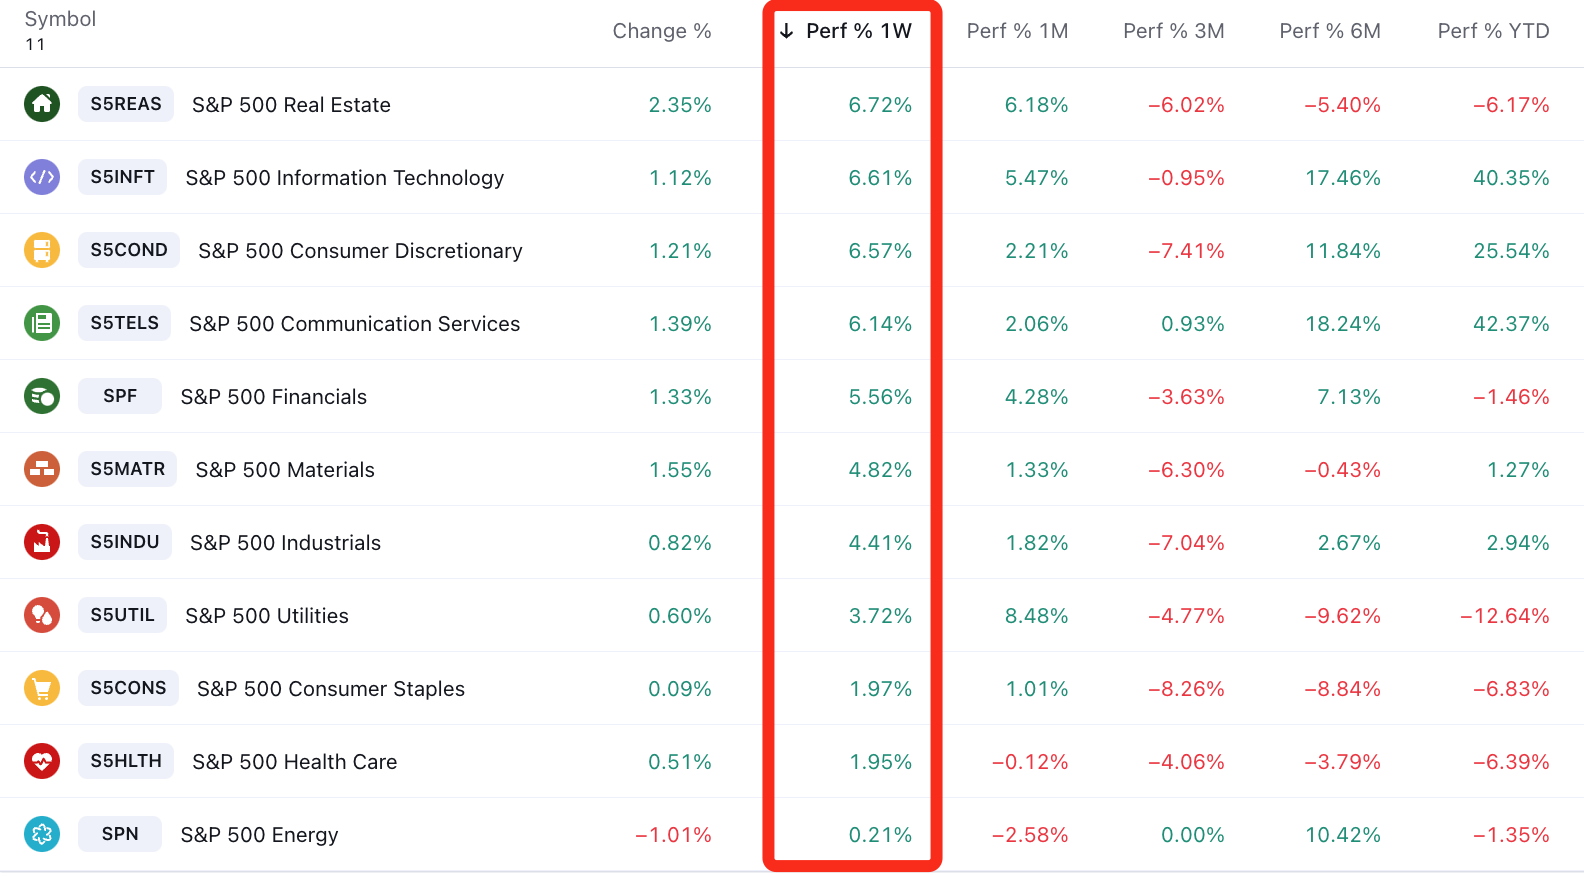
Điều đó khiến lợi suất trái phiếu thấp hơn và kết quả kinh doanh tuần trước nhìn chung là khả quan. Nhóm bất động sản và hàng tiêu dùng thiết yếu vốn bị kìm hãm bởi lãi suất cao trong thời gian dài đã phục hồi mạnh mẽ, dẫn dắt chứng khoán Mỹ tăng điểm, nhóm công nghệ và viễn thông cũng tăng mạnh, đều vượt 6%, kém nhất là năng lượng. , chăm sóc y tế và hàng tiêu dùng thiết yếu.
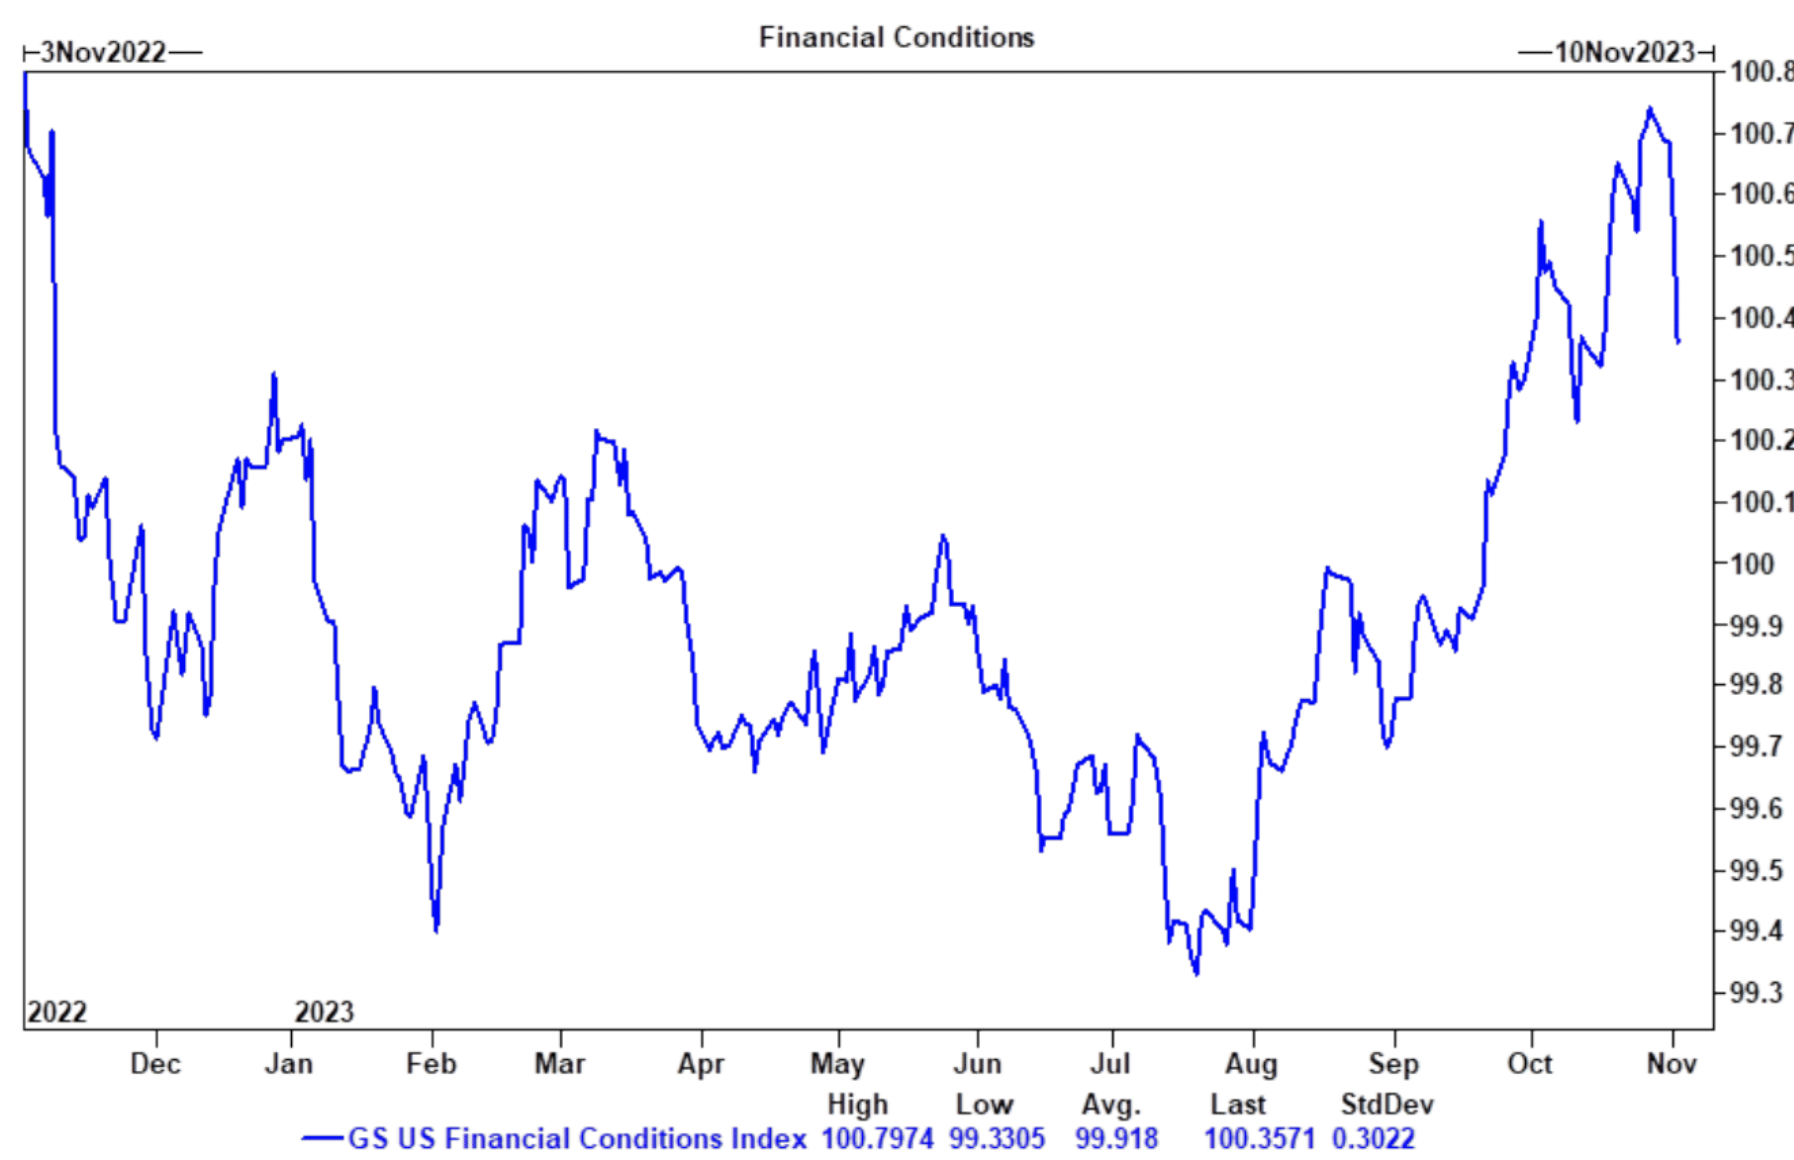
Lợi suất thị trường giảm dẫn đến chỉ số điều kiện tài chính giảm mạnh nhất kể từ tháng 11:
Chỉ số Điều kiện Tài chính của GS
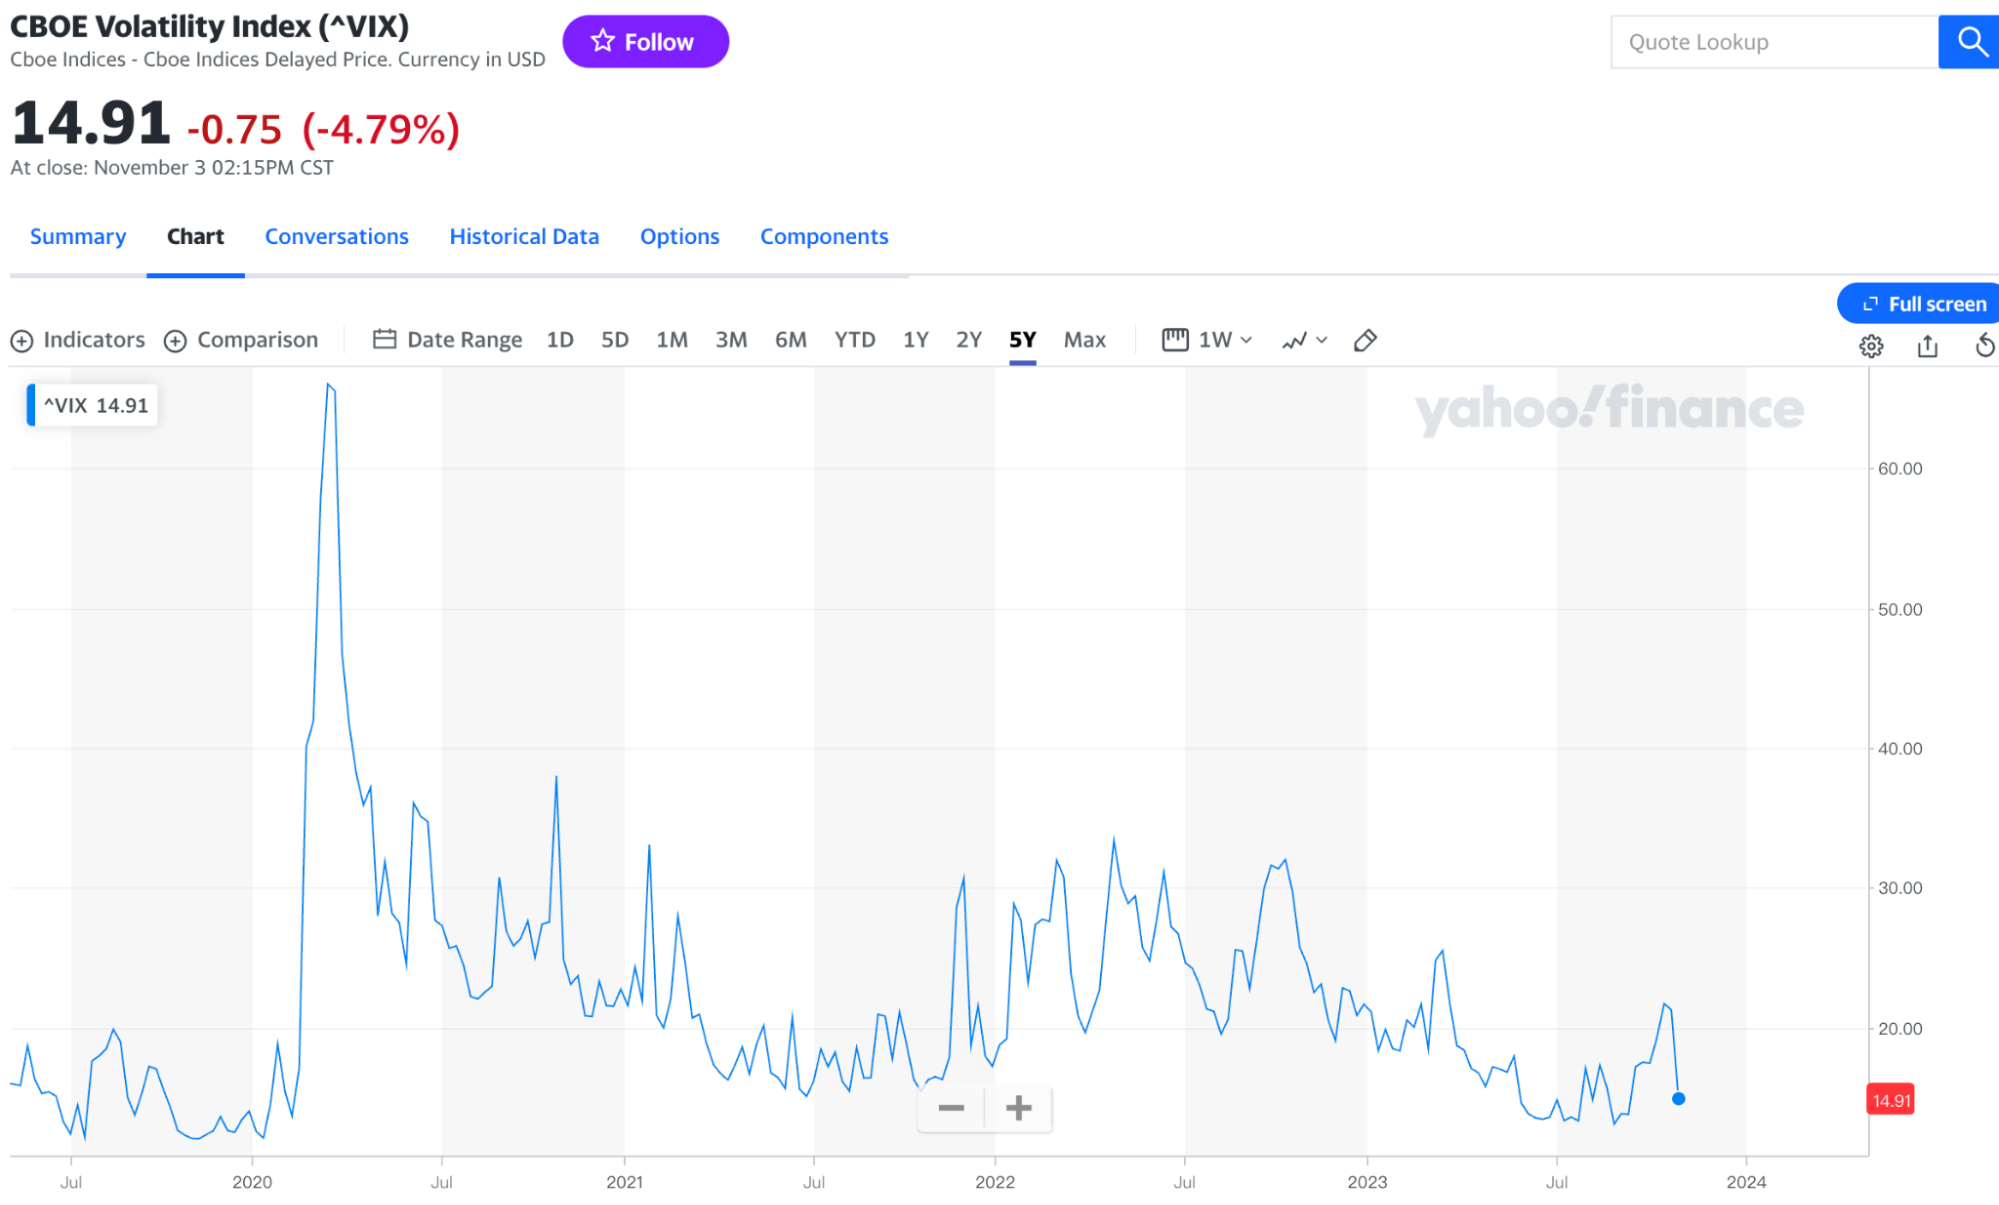
Sự hoảng loạn rõ ràng đã lắng xuống và VIX giảm mạnh:
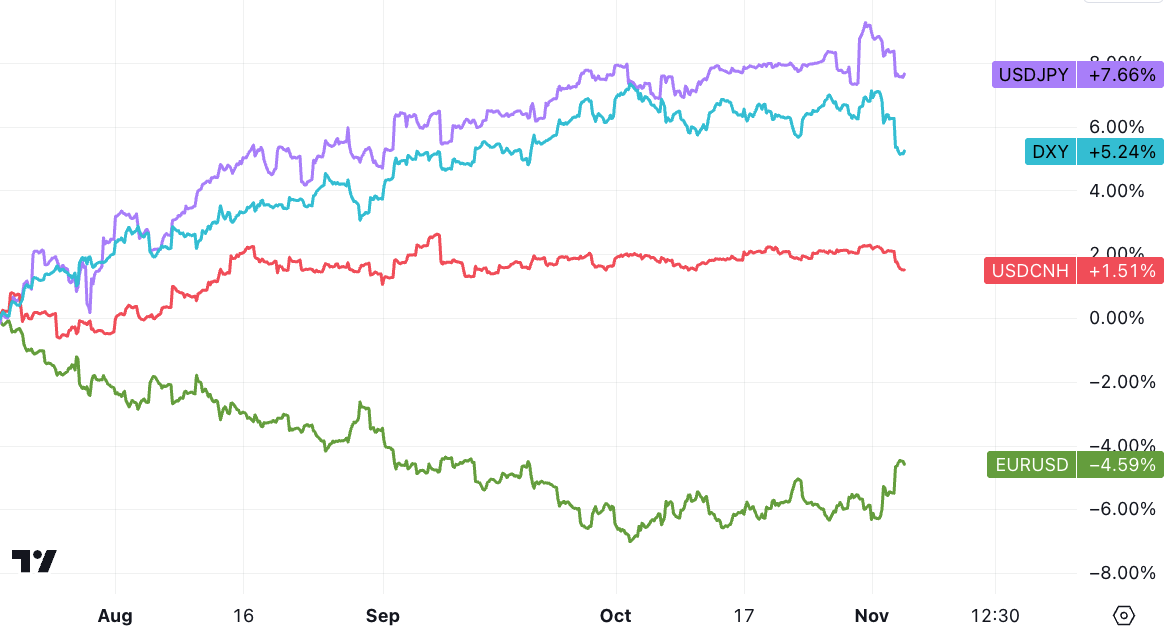
Chỉ số đô la Mỹ giảm xuống mức thấp nhất kể từ ngày 20 tháng 9:
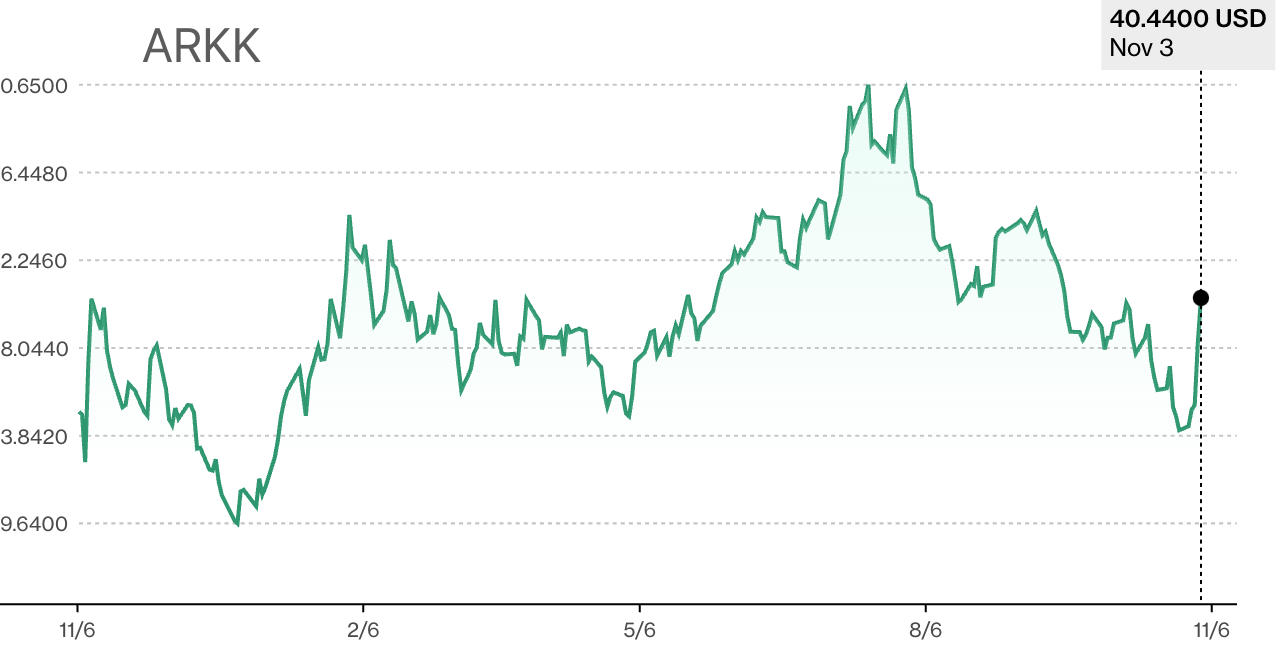
Điều đáng chú ý là cổ phiếu vốn hóa nhỏ tăng 7,5% trong tuần này, mức tăng hàng tuần tốt nhất kể từ tháng 2 năm 2021, trong khi “cổ phiếu công nghệ không sinh lời” tăng 15% trong tuần này, mức tăng hàng tuần tốt nhất kể từ tháng 11 năm 2022, ARKK của Cathie Wood có tuần tốt nhất kỷ lục, tăng gần 19%:
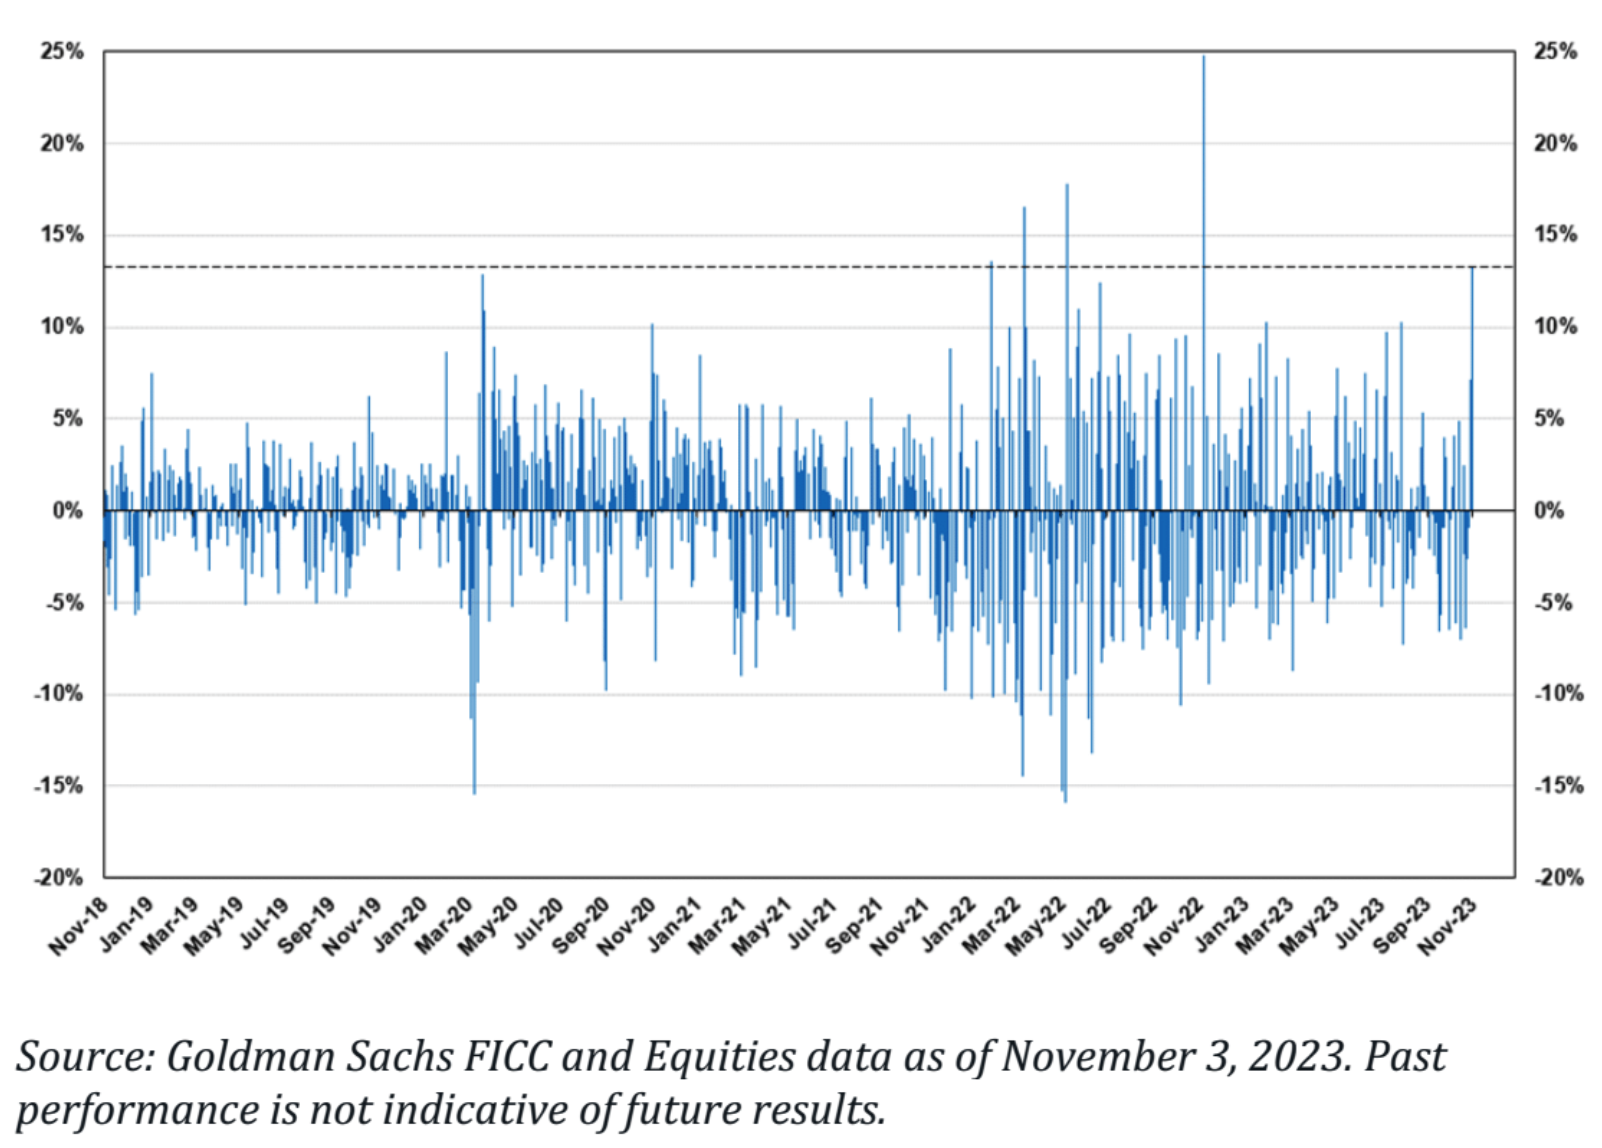
Sự gia tăng đáng kinh ngạc này dường như liên quan nhiều hơn đến việc giải phóng cảm xúc, điều này lặp lại thị trường tiền điện tử. Altcoin, một tài sản khái niệm công nghệ không sinh lời rủi ro hơn, đã tăng 6,2% vào tuần trước, trong khi BTC+ETH chỉ tăng 2,1%. cả hai đều đạt mức cao nhất trong ba tháng.
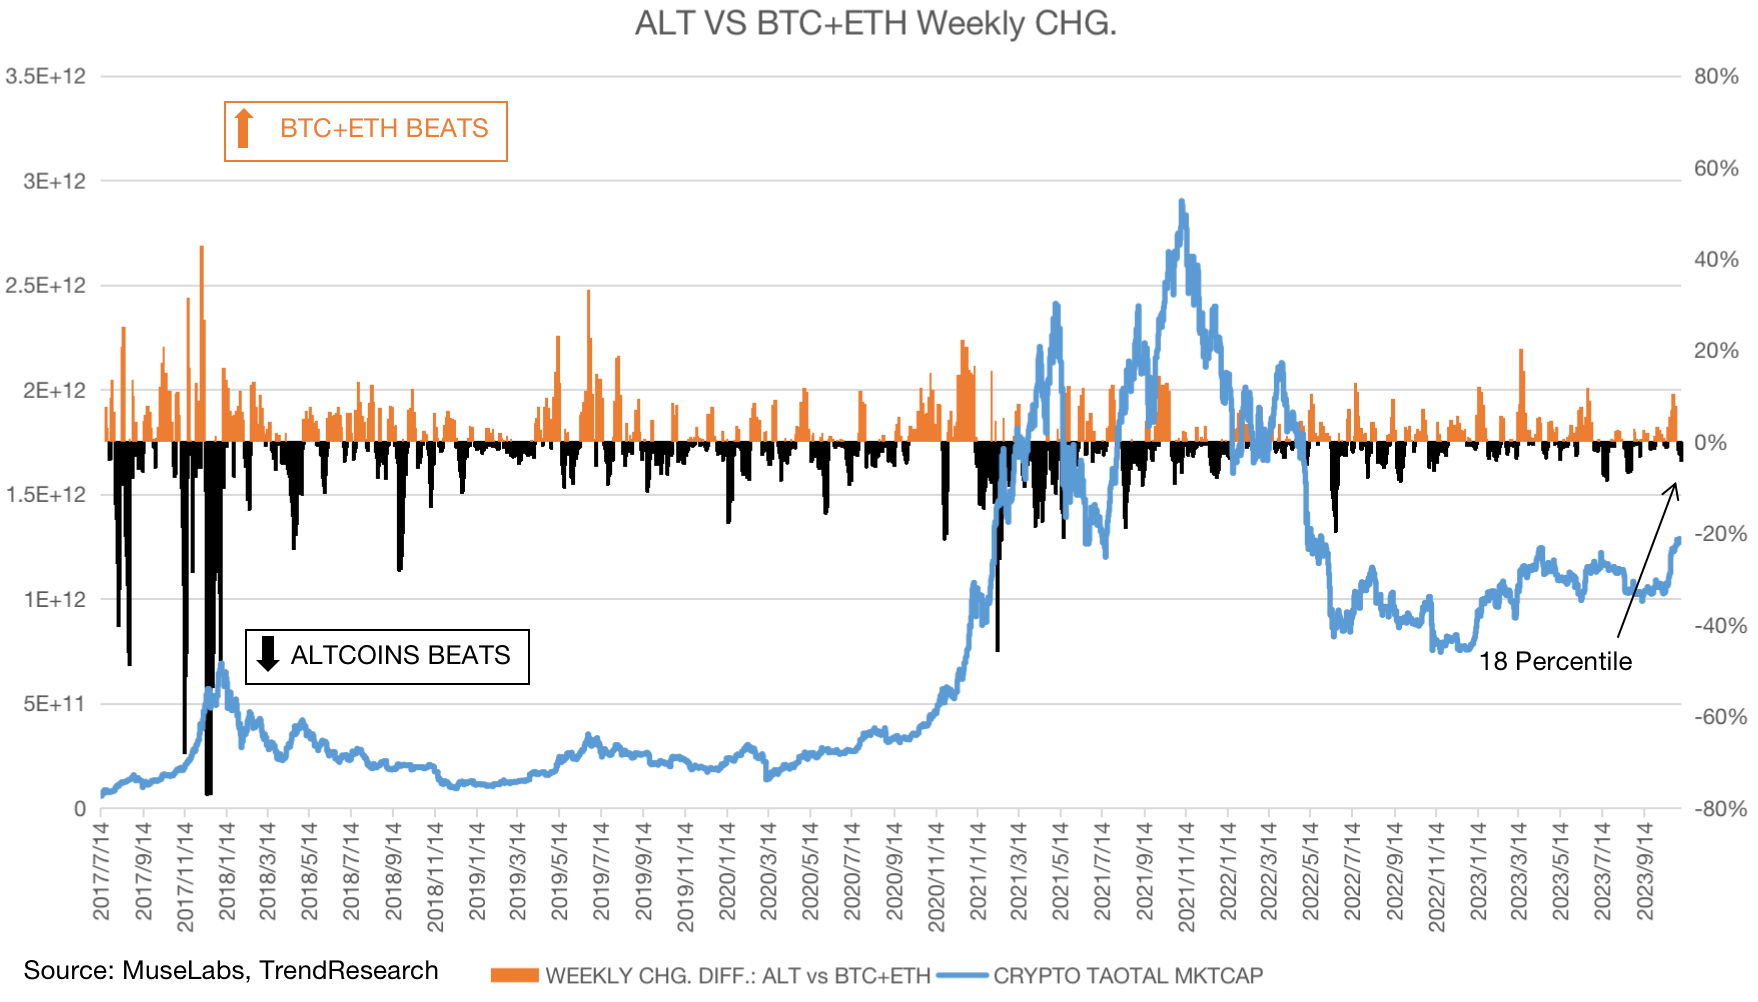
Đánh giá từ lịch sử kể từ năm 2017, ALTCOIN đã trải qua những nhịp đập đáng kể trong giai đoạn đầu của ba thị trường tăng giá vừa qua, chẳng hạn như tháng 8 năm 2017, tháng 6 năm 2020 và tháng 8 năm 2021. Sự khác biệt về thay đổi hàng tuần như tuần trước chỉ ở phân vị thứ 18 trong lịch sử, cho thấy rằng sự kích động của ALTCOIN không hề bị phóng đại nếu điều này thực sự trở thành một đợt tăng giá tiền điện tử đang gia tăng rộng rãi.
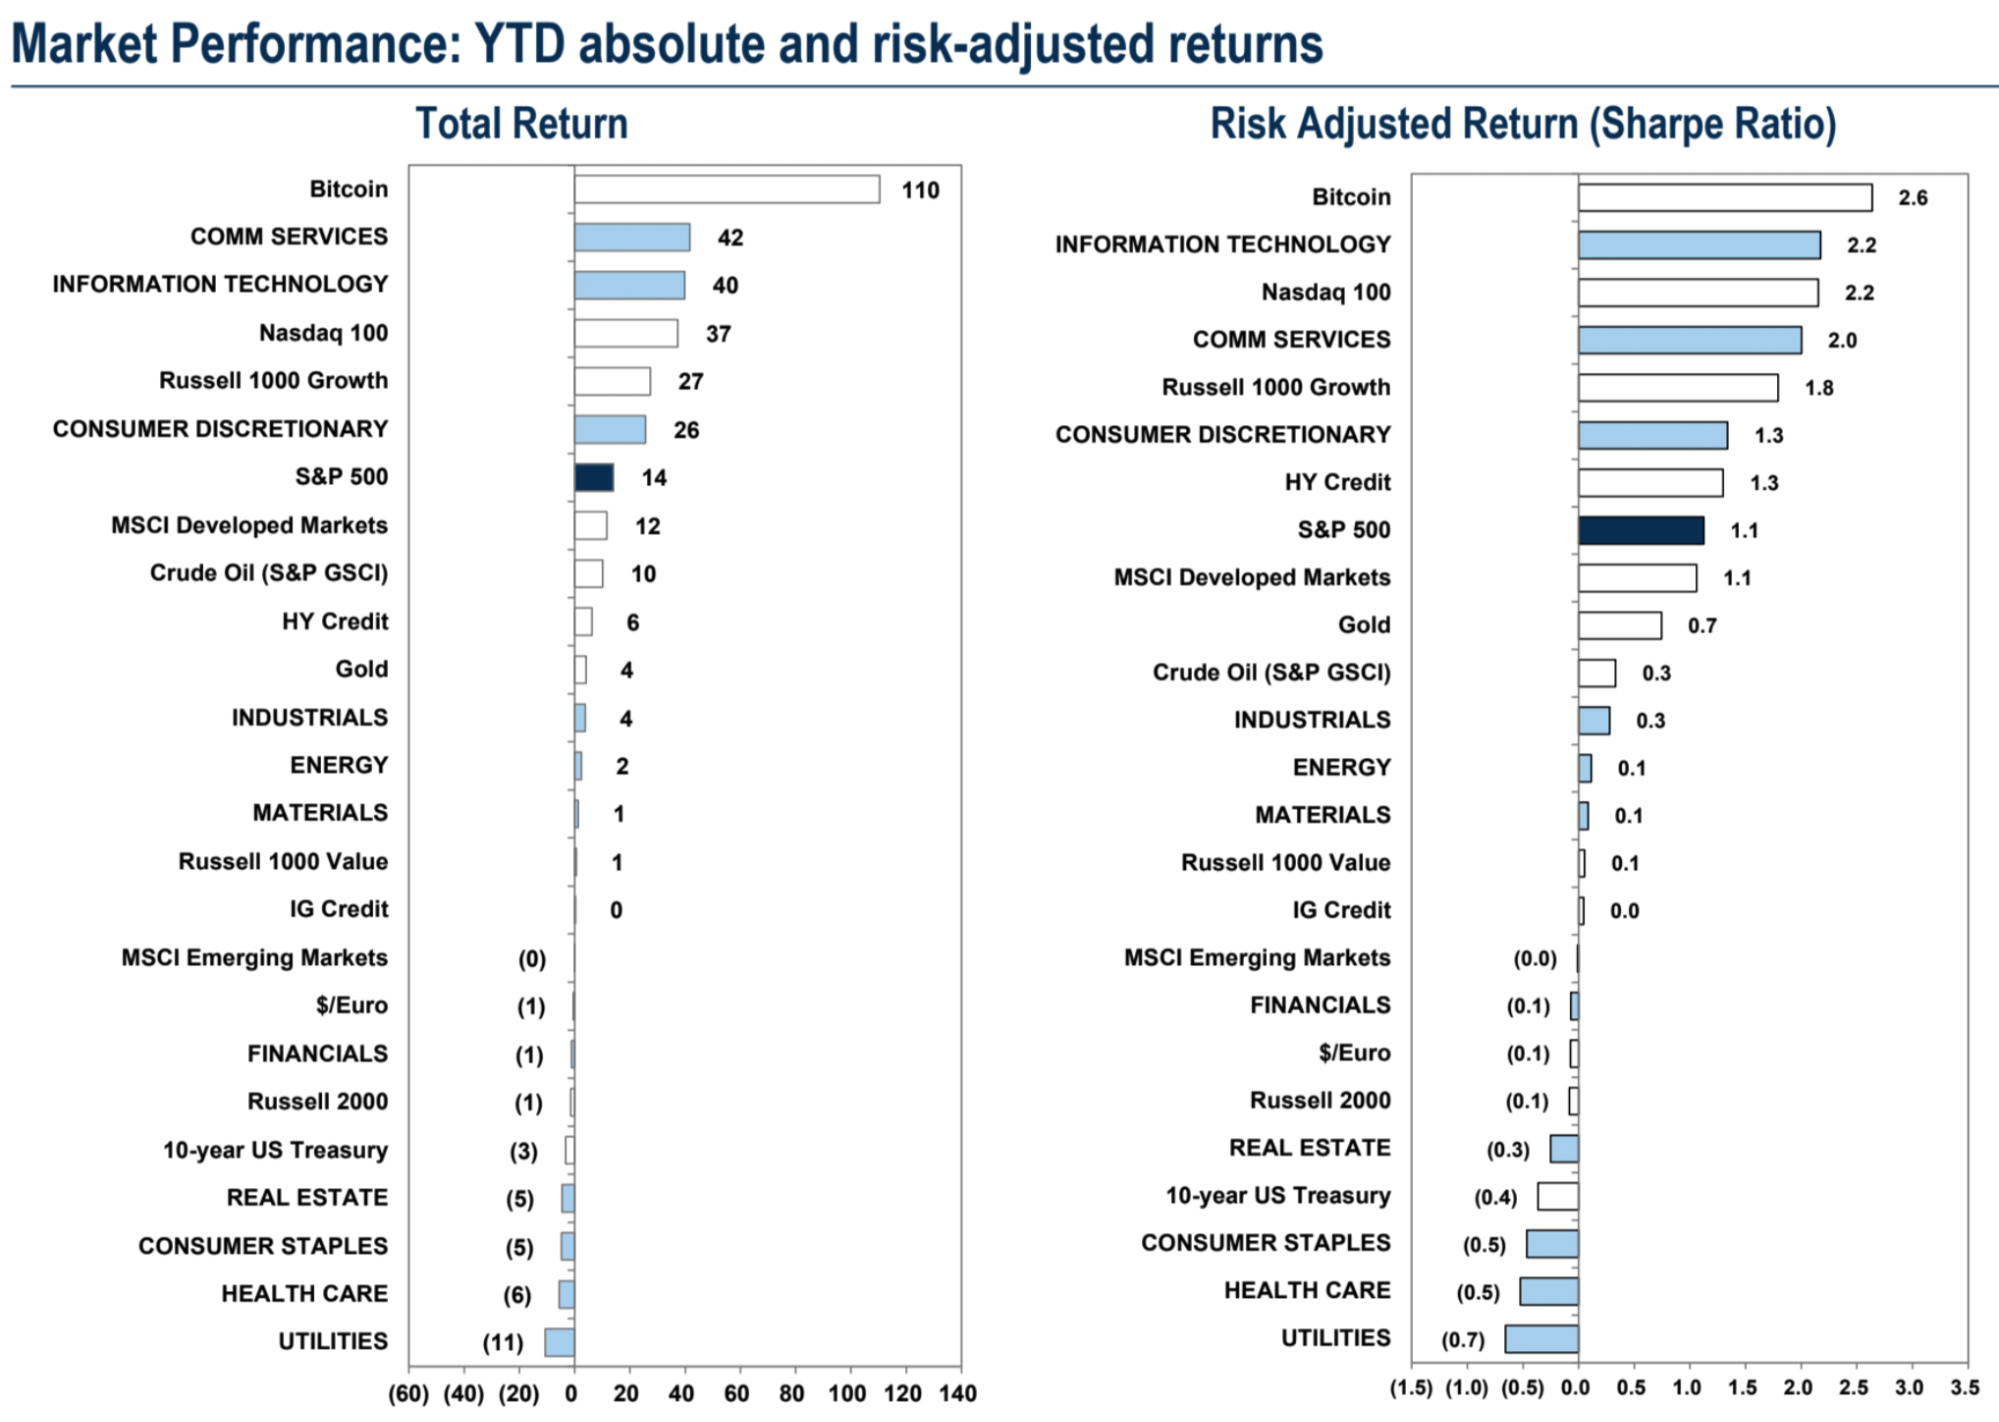
Tỷ lệ hoàn vốn danh nghĩa và tỷ lệ hoàn vốn rủi ro của Bitcoin đứng đầu tất cả các loại tài sản lớn trong năm nay:
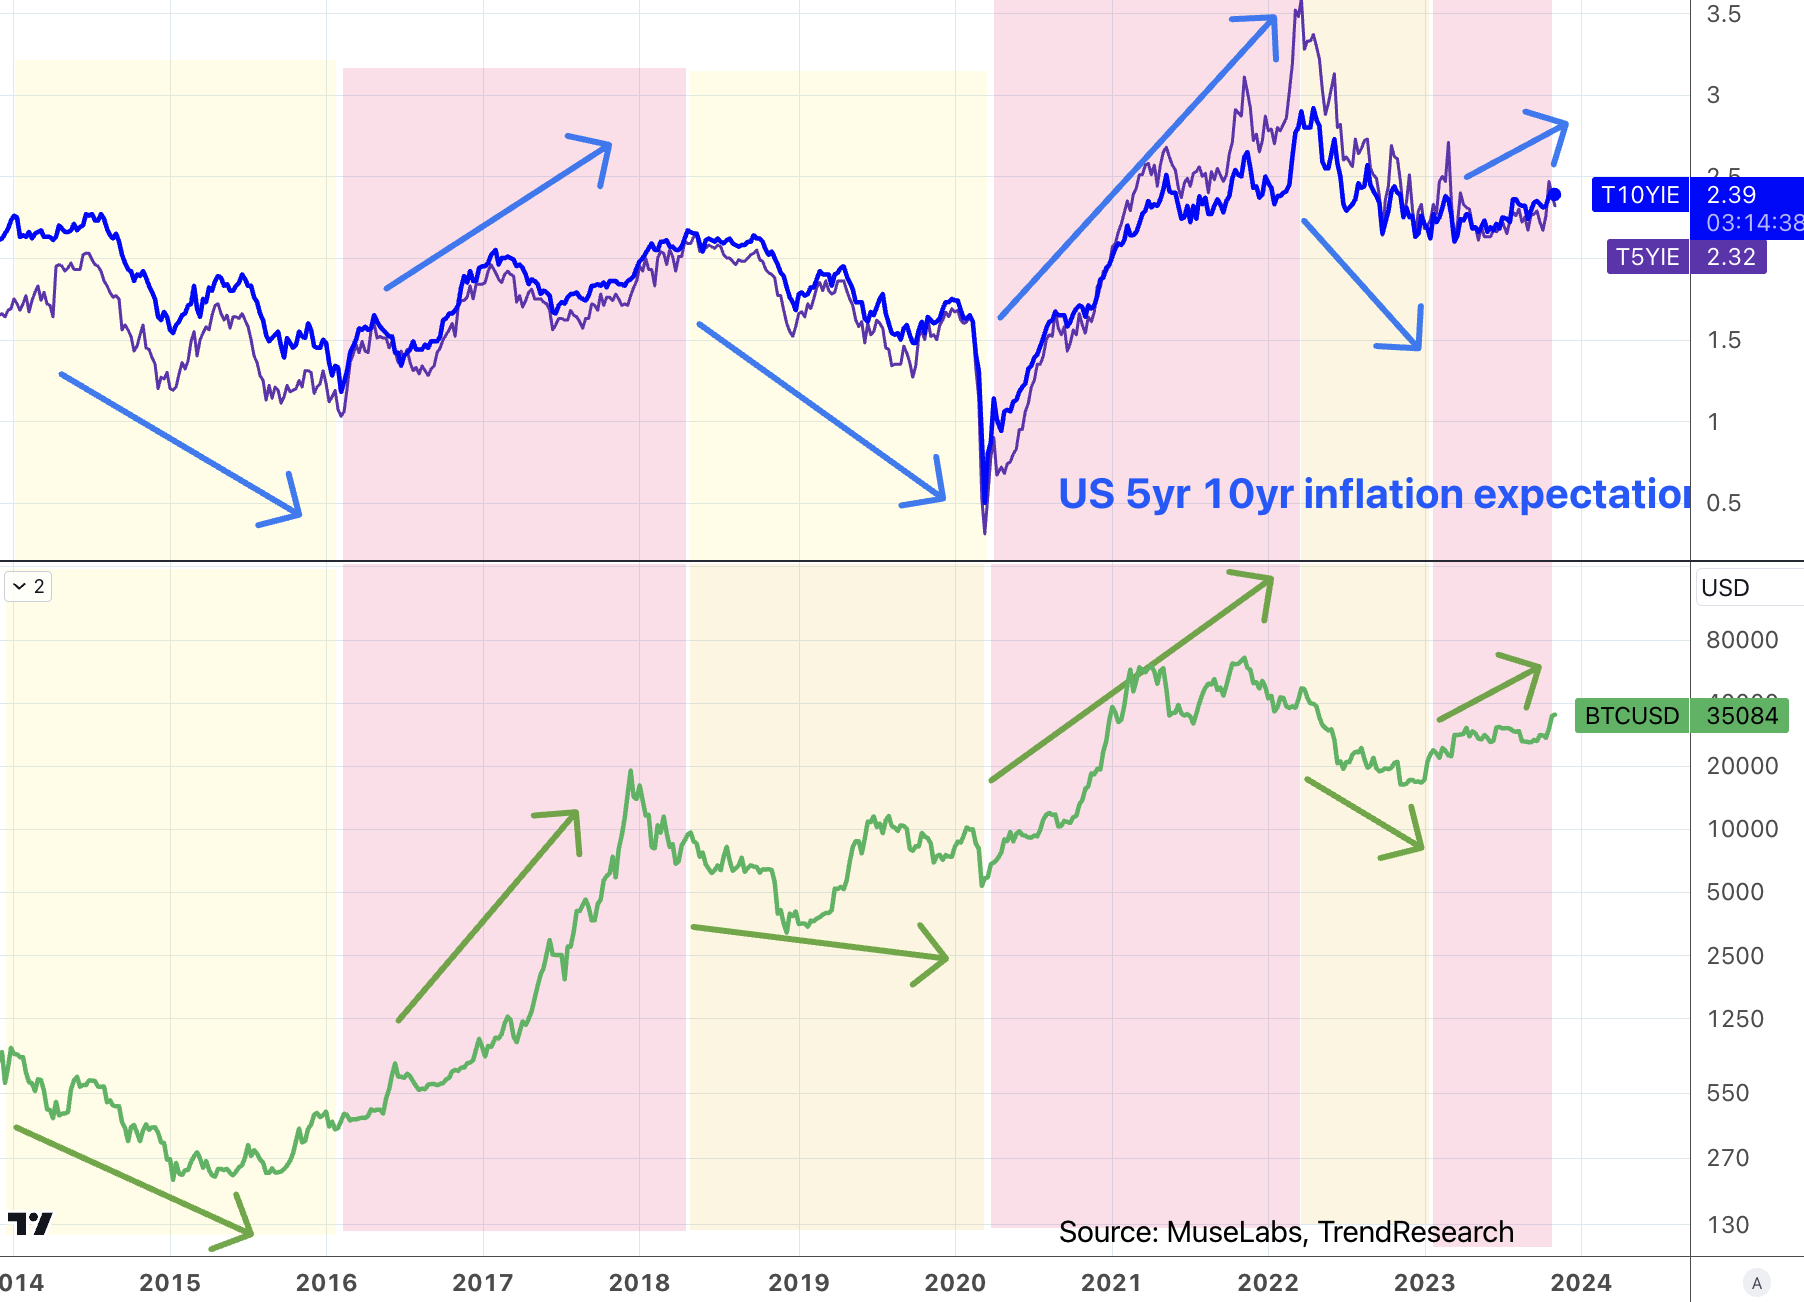
Về mặt lịch sử, chúng tôi tin rằng giá trị phân bổ của BTC như một tài sản thay thế phần lớn được hỗ trợ bởi bóng lạm phát. Sử dụng tỷ lệ hòa vốn 5 năm và 10 năm thường được tham chiếu trên thị trường thứ cấp làm chỉ báo kỳ vọng lạm phát, thị trường tăng giá của BTC và thị trường gấu thị trường luôn tương ứng với kỳ vọng lạm phát tăng và giảm.
Nếu lãi suất chính sách của Fed đạt đỉnh, liệu kỳ vọng lạm phát có hạ nhiệt không (trong hai tuần qua, kỳ hạn 5 năm đã giảm 20 điểm cơ bản và kỳ hạn 10 năm đã giảm 10 điểm cơ bản). ngược lại, nhu cầu phân bổ thay thế cũng có thể sẽ yếu đi. Một kịch bản tốt khác là lãi suất chính sách của Fed đã đạt đỉnh nhưng diễn biến kinh tế thực tế tiếp tục được cải thiện dẫn đến kỳ vọng lạm phát tăng mạnh. của năm sau vẫn rất mạnh (không tính trợ cấp quý 3), tồn kho và hỗ trợ tiêu dùng một lần). Vì vậy, có phần mâu thuẫn khi đặt cược rằng lãi suất giảm trùng với thời điểm tài sản thay thế tăng lên.
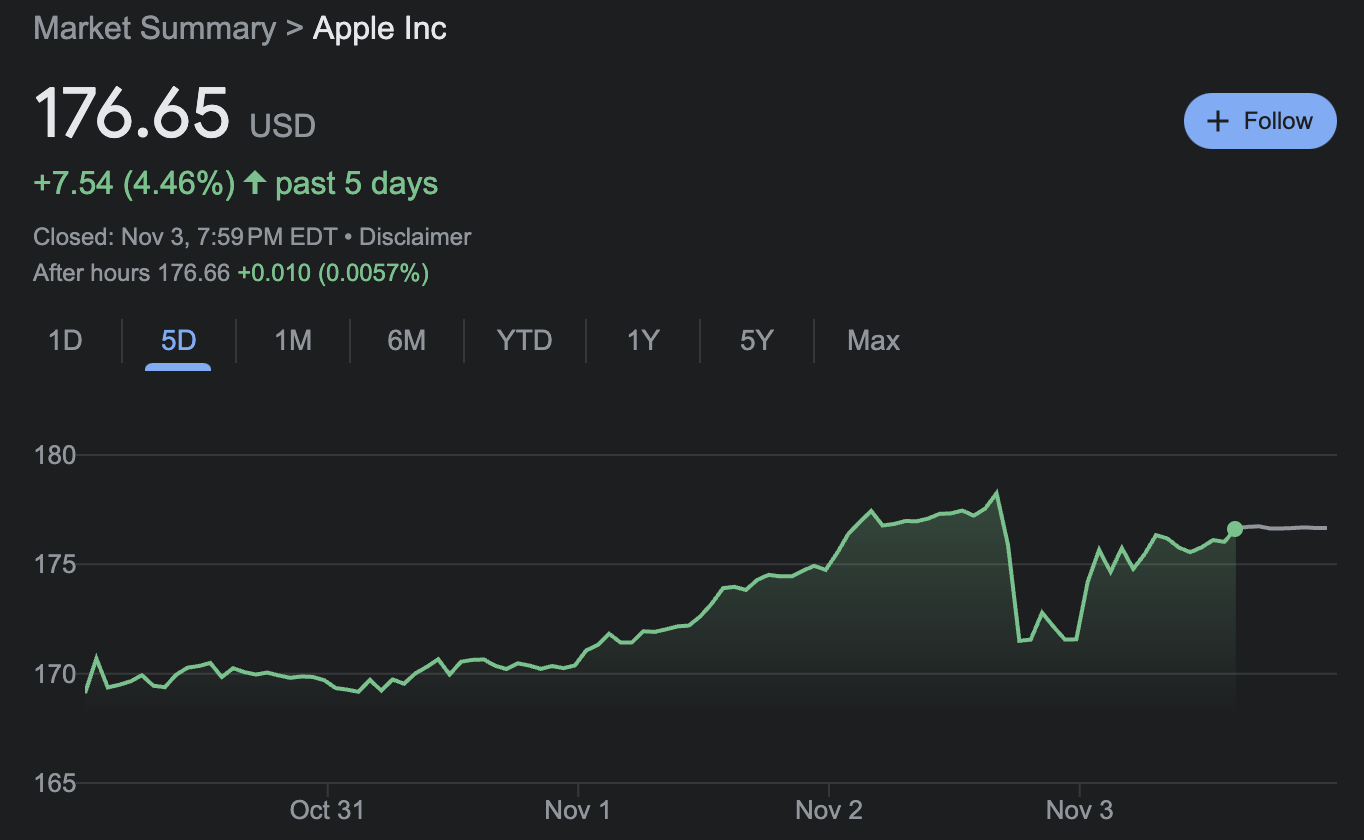
Doanh thu và EPS quý 3 của AAPL vượt kỳ vọng nhưng nhiều chỉ số không đạt kỳ vọng, đặc biệt là doanh số bán hàng yếu ở Trung Quốc đại lục, giá cổ phiếu từng giảm 3,4% nhưng cuối cùng đã phục hồi, tăng 4,5% trong cả tuần.
Cuộc tấn công vào đất liền của Israel trong tuần này không gây ra sự leo thang nhanh chóng (tức là có thêm sự tham gia của Hezbollah hoặc Iran). Giá dầu thô lao dốc 5 USD bất chấp Hạ viện Mỹ thông qua dự luật mở rộng lệnh trừng phạt đối với dầu Iran.
FOMC ôn hòa
Có rất ít điều mới trong tuyên bố này, nhưng những gì trong đó gợi ý một cách tiếp cận chờ đợi ôn hòa để xem liệu hoạt động kinh tế mạnh mẽ hơn có cản trở tiến trình hướng tới mục tiêu lạm phát hay không. Quan trọng nhất, Chủ tịch Powell đã hạ thấp mức độ dự đoán lạm phát gia tăng gần đây, một lần nữa nói rằng mặc dù tăng trưởng cao hơn tiềm năng nhưng việc tăng lãi suất trở lại là không đủ và thừa nhận rằng việc thắt chặt các điều kiện tài chính gần đây thực sự là một đại diện cho việc tăng lãi suất. Đây cũng là điều mà thị trường thích nghe. Tuy nhiên, lập trường của Fed không thay đổi kể từ tháng 7. Tuy nhiên, việc thắt chặt các điều kiện tài chính ở Mỹ tương đương với việc tăng lãi suất khoảng 75 điểm cơ bản sẽ kéo tăng trưởng đi xuống, điều này có thể được phản ánh trong quý 4 năm nay. Sẽ không có nhiều thay đổi do lãi suất thị trường ngắn hạn điều chỉnh nhiều.
Đánh giá từ biểu đồ dấu chấm tháng 9, sẽ có thêm một đợt tăng lãi suất nữa trong năm nay. Vì Fed không bao giờ thích gây bất ngờ cho thị trường, nếu Powell đủ tự tin vào dữ liệu kinh tế gần đây, ông ấy nên nói rõ hoặc ít nhất là gợi ý về họp báo cách hành động ở cuộc họp tiếp theo. . Kết quả vẫn nhấn mạnh đến việc dựa trên dữ liệu và nhắc lại rằng lãi suất dài hạn tăng sẽ thay thế việc tăng lãi suất.Thị trường có lý do để tin rằng chu kỳ tăng lãi suất này đã kết thúc và kỳ vọng lạm phát có thể không thể dừng lại.
Quy mô tài chính quý 4 của chính phủ Hoa Kỳ giảm
Bộ Tài chính Hoa Kỳ đã hạ mục tiêu vay ròng trong quý 4 xuống 776 tỷ USD so với dự kiến là 852 tỷ USD, với 58% trái phiếu ngắn hạn, điều này bất ngờ làm dịu bớt lo lắng của thị trường về lợi suất trái phiếu dài hạn. Bộ Tài chính Hoa Kỳ đã phát hành khoản nợ 1,01 nghìn tỷ USD trong quý 3. Các báo cáo chính thức cho rằng nhu cầu vay vốn giảm là do thu nhập tăng. Ngoài ra, cuộc đấu giá tái cấp vốn hàng quý trong tuần này thu về ít hơn 2 tỷ USD so với dự kiến, xuống còn 102 tỷ USD.
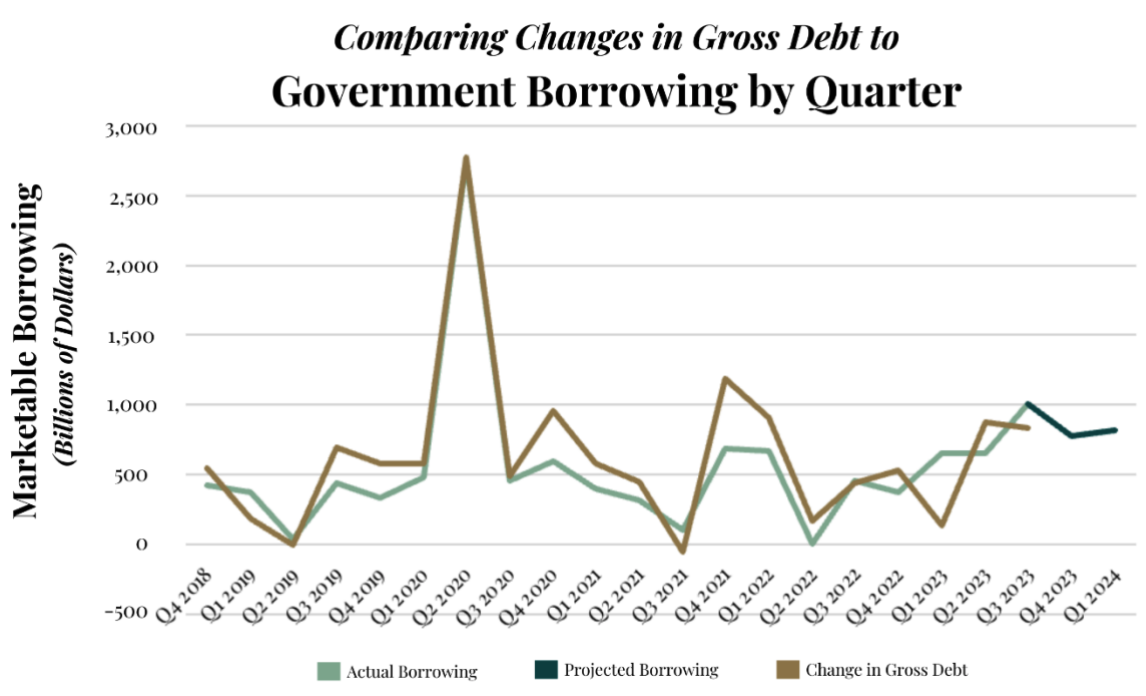
Những tin tức như vậy khiến thị trường có vẻ quá vui mừng, với cả trái phiếu kỳ hạn 30 năm và 10 năm đều giảm gần 40 bp. Xét thấy áp lực cung vẫn còn đó, mức giảm như vậy có thể là quá mức. Tin tốt từ thị trường trái phiếu hiếm khi kéo dài.
Ngân hàng Nhật Bản + gói kích thích mới của chính phủ
Như tin đồn trên thị trường, Ngân hàng Nhật Bản một lần nữa nới lỏng kiểm soát đường cong lợi suất, nhưng theo một cách cực kỳ mơ hồ. Tóm lại, Ngân hàng Nhật Bản hiện có thể cho phép lãi suất trái phiếu chính phủ Nhật Bản kỳ hạn 10 năm cao hơn 1% nhưng sẽ không để nó đi quá xa. Điều này khiến đồng Yên giảm mạnh xuống mức 151,7 và chứng khoán Nhật Bản tăng 7%. Có vẻ như BOJ đang quyết tâm từ bỏ tỷ giá để bảo vệ nợ. Tuy nhiên, một số nhà phân tích cho rằng đây chỉ là sự mơ hồ trong ngôn ngữ, trên thực tế, việc BOJ hủy bỏ giới hạn cứng dao động 10 năm JGB tương đương với việc hủy bỏ YCC. Vì vậy, chúng ta thấy rằng lợi suất trái phiếu Nhật Bản tăng lên, nhưng thị trường chứng khoán và usdjpy cũng tăng cùng nhau, và sự hiểu biết của thị trường về vấn đề này thực sự bị chia rẽ. Nhưng nhìn chung, chắc chắn sẽ không thích hợp nếu đặt cược vào việc lợi suất Nhật Bản sẽ giảm trở lại. Đây có thể là thời điểm rất tốt để mua đồng yên.
Ngoài ra, tin tức tài chính hôm thứ Sáu tuần trước đã bị nhiều người bỏ qua. Nội các Nhật Bản đã thông qua gói kích thích kinh tế trị giá 17 nghìn tỷ yên (110 tỷ USD), chủ yếu bao gồm giảm thuế, trợ cấp giá năng lượng và khuyến khích các công ty tăng lương. đầu tư vào chất bán dẫn và thúc đẩy tăng trưởng dân số, lên tới 3,1% GDP. Nếu tính cả chi tiêu của chính quyền địa phương và các khoản vay do nhà nước hậu thuẫn, quy mô của kế hoạch này lên tới 21,8 nghìn tỷ yên, lên tới 3,1% GDP. 4%.
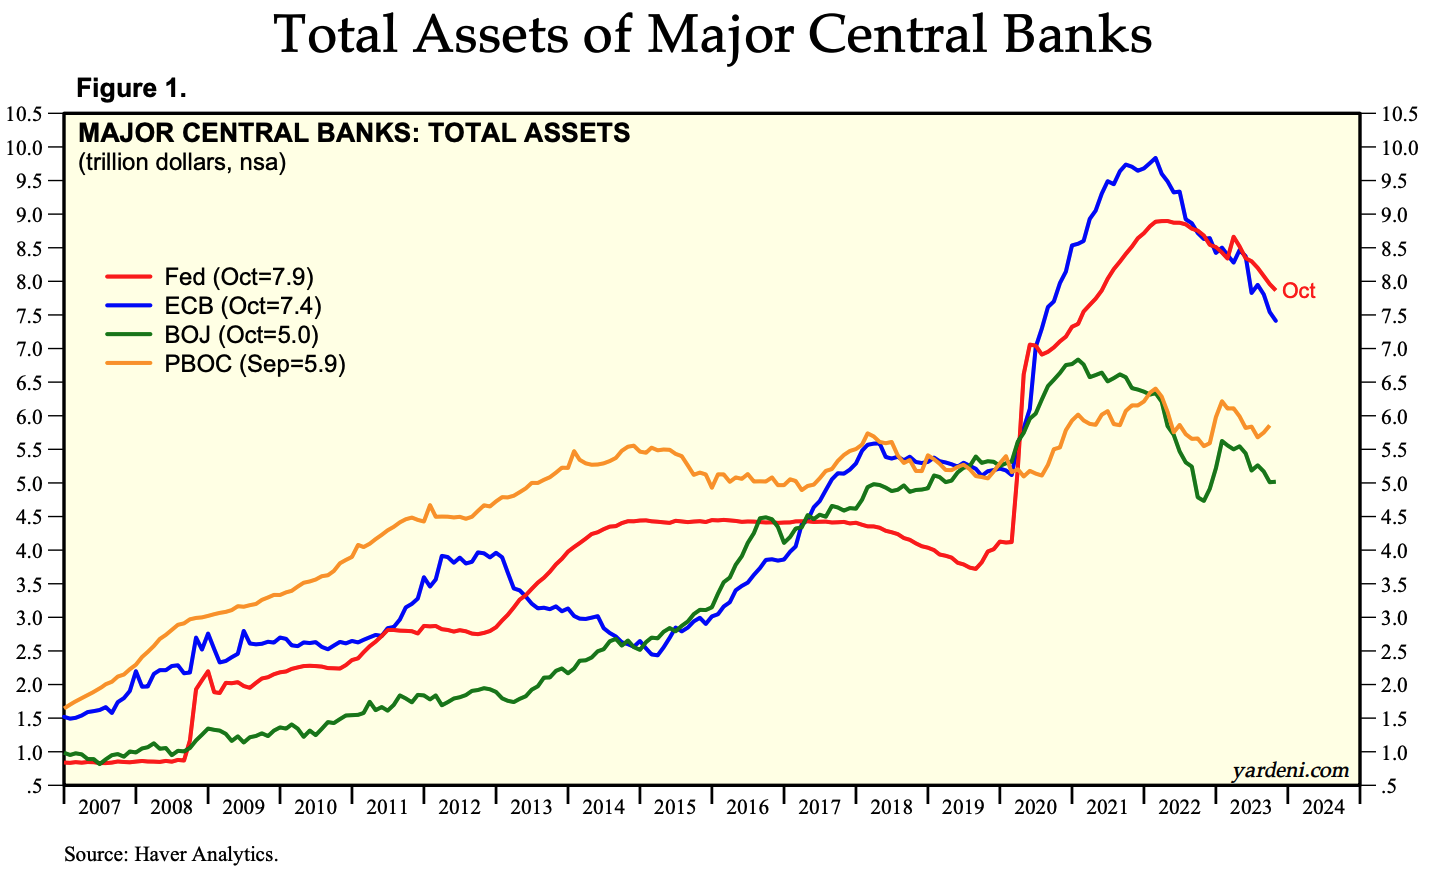
Nhật Bản có tỷ lệ nợ trên GDP cao nhất thế giới (262%).
Theo chân chính phủ Trung Quốc, đòn bẩy gia tăng của chính phủ trung ương Nhật Bản sẽ xuất khẩu nhiều tiền mặt hơn từ phương Đông sang thị trường và việc giảm bảng cân đối kế toán của ngân hàng trung ương có thể được phòng ngừa.
Chi phí lao động và số liệu việc làm đều giảm
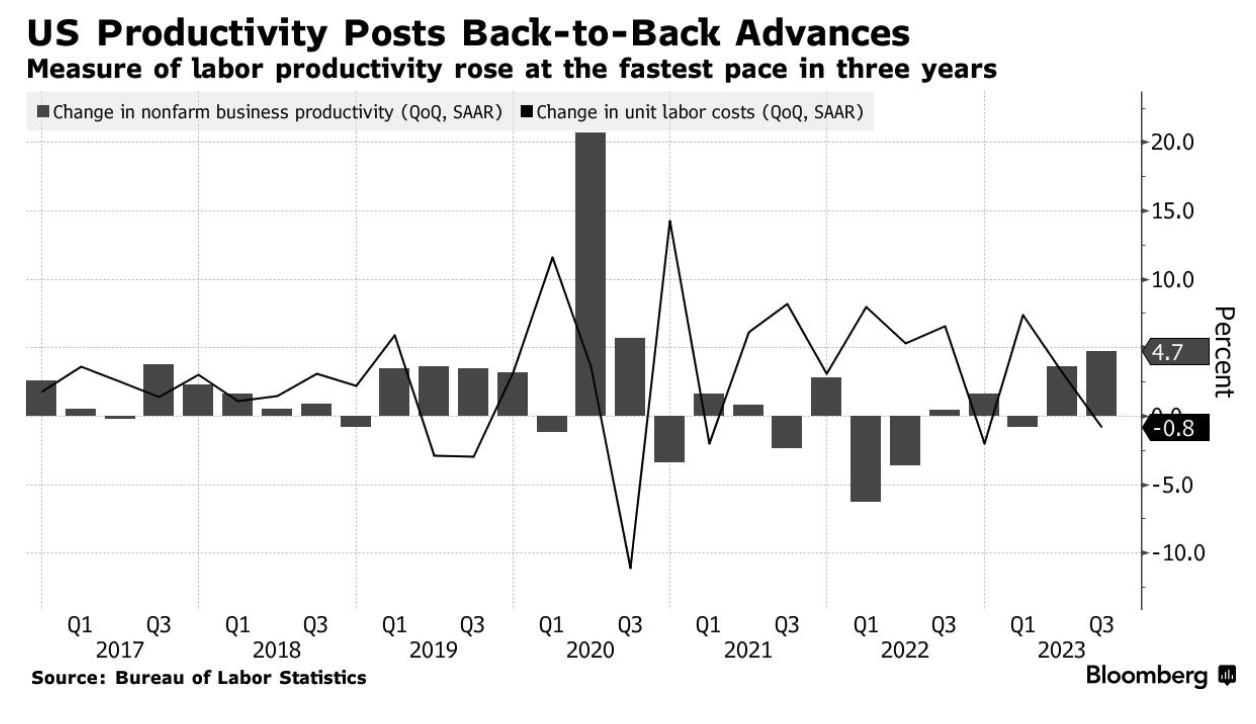
Năng suất tăng với tốc độ hàng năm là 4,7% trong quý 3, sau mức tăng 3,6% trong quý trước. Chi phí lao động đơn vị giảm 0,8% sau khi tăng 3,2% trong quý II. Đây là mức giảm đầu tiên kể từ cuối năm 2022. Có thể nói là rất bất ngờ, ban đầu thị trường được dự đoán sẽ tăng 0,7%. Cộng thêm, số lượng việc làm phi nông nghiệp mới ở Hoa Kỳ trong tháng 10 đã chậm lại hơn dự kiến, xuống còn 150.000 so với dự kiến là 180.000, trong khi tỷ lệ thất nghiệp tăng lên 3,9%, mức cao nhất kể từ tháng 1 năm 2022. Ngay cả khi không tính đến hơn 30.000 việc làm được tạo ra bởi cuộc đình công của UAW, con số này vẫn tương đối kém.
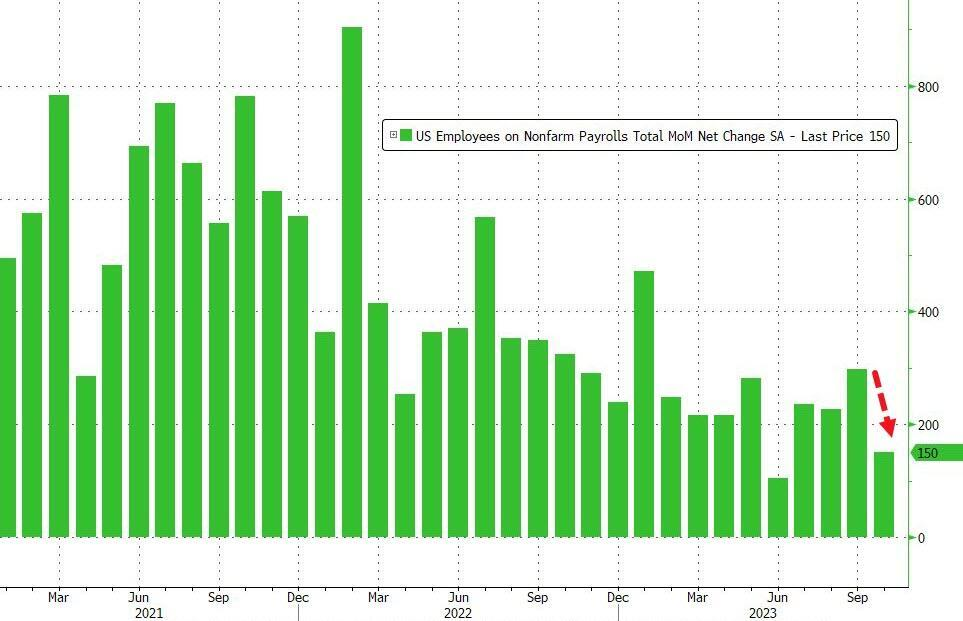
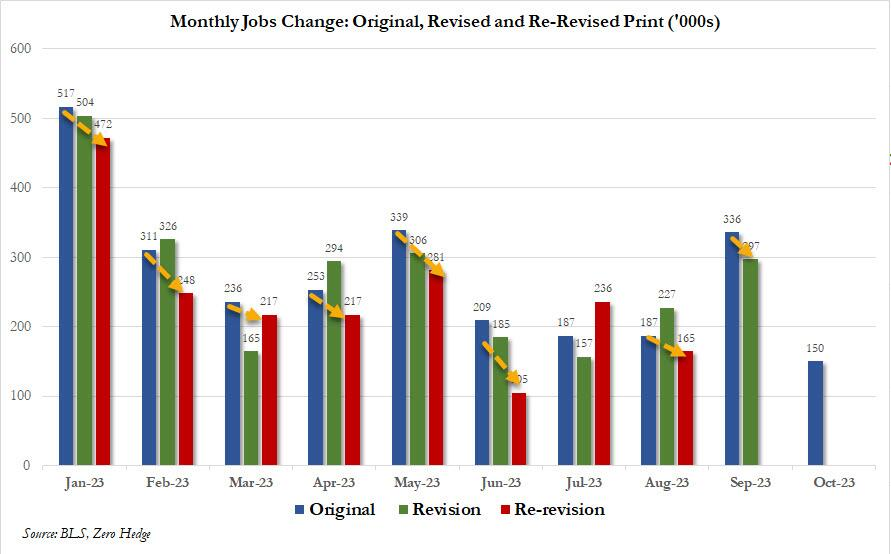
Ngoài ra, đúng như dự đoán, số liệu việc làm trong tháng 8 và tháng 9 đã được điều chỉnh giảm mạnh, 8 trong 9 tháng đầu năm nay, số liệu được điều chỉnh thấp hơn giá trị ban đầu. và các nhà kinh tế dựa vào dữ liệu... Các nhà giao dịch sẽ cảm thấy đau đớn:
Diễn biến thị trường chứng khoán trong năm bầu cử
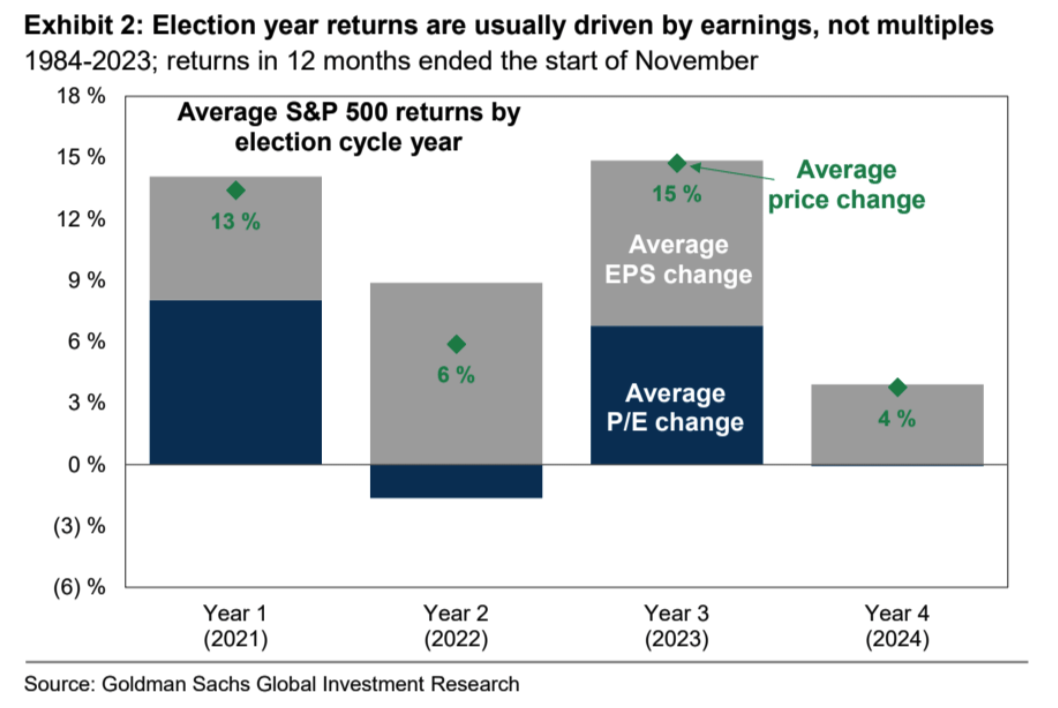
Chỉ còn hơn 1 năm nữa là đến cuộc tổng tuyển cử ở Mỹ, nền chính trị Mỹ đang bước vào một năm phức tạp hơn, với lợi nhuận thị trường chứng khoán có xu hướng dưới mức trung bình trong những năm bầu cử. Kể từ năm 1932, lợi nhuận 12 tháng trước cuộc bầu cử của SP 500 đạt trung bình 7%, so với 9% trong những năm không có bầu cử. Hiệu suất của thị trường chứng khoán thậm chí còn yếu hơn trước các cuộc bầu cử trong lịch sử gần đây, với lợi nhuận trung bình của SP 500 trong 12 tháng trước 10 cuộc bầu cử tổng thống chỉ là 4%.
Mặc dù thu nhập thường tăng trong những năm bầu cử nhưng định giá thị trường chứng khoán thường không đổi:
Biến động của thị trường chứng khoán thường ở mức trên mức trung bình. Kể từ năm 1984, mức biến động thực tế trung bình là 18% trong năm trước cuộc bầu cử và 16% trong những năm không có bầu cử.
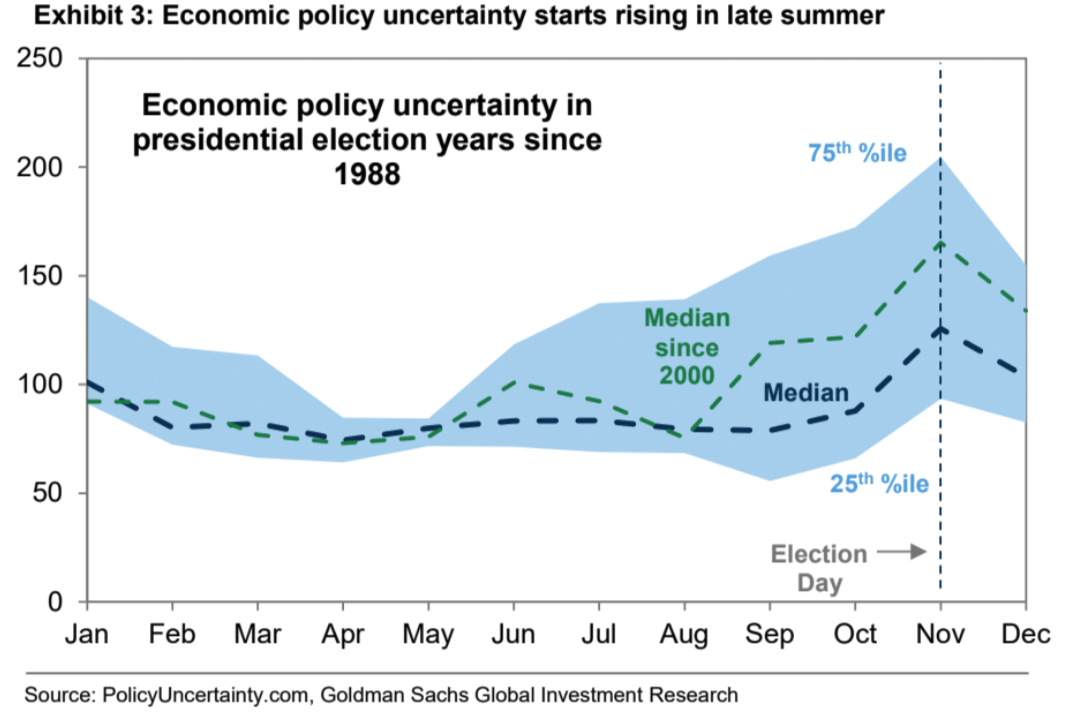
Chỉ số không chắc chắn về chính sách kinh tế thường tăng trước cuộc bầu cử.
Sau cuộc bầu cử tổng thống, chứng khoán thường hồi phục mạnh mẽ khi sự bất ổn biến mất. Chỉ số không chắc chắn về chính sách thường giảm trong những tuần sau cuộc bầu cử khi các nhà đầu tư hiểu rõ hơn về tác động chính sách của kết quả. Giá trị trung bình kể từ năm 1984 cho thấy SP 500 đã tăng 5,0% trong 8 tuần từ ngày bầu cử đến cuối năm, so với mức 2,6% cùng kỳ ở những năm không có bầu cử.
Hartnett, giám đốc điều hành của Bank of America Merrill Lynch, tin rằng cơn hoảng loạn trong năm tới sẽ thực sự đáng chú ý: “Có quá nhiều giận dữ, rất nhiều hận thù, nhưng tỷ lệ thất nghiệp lại thấp đến vậy; bạn có thể tưởng tượng nếu tỷ lệ thất nghiệp lên tới 5%, xã hội sẽ hỗn loạn? Đó là lý do tại sao sự hoảng loạn về chính sách lại xảy ra vào đầu năm 24.”
chức vụ
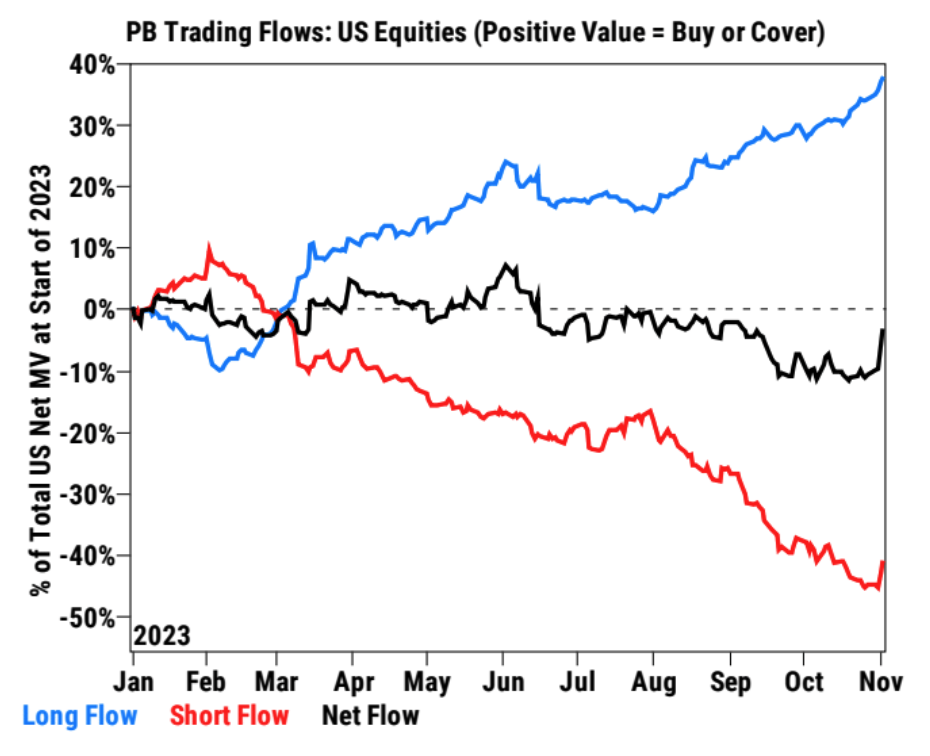
Dữ liệu chính của Goldman Sachs: Các quỹ phòng hộ đang tích cực mua ròng cổ phiếu Mỹ sau cuộc họp FOMC, đợt mua ròng lớn nhất trong 5 ngày kể từ tháng 12 năm 2021 (phân vị thứ 99 trong 5 năm qua). Mua ngắn hạn và mua dài hạn đều rõ ràng.
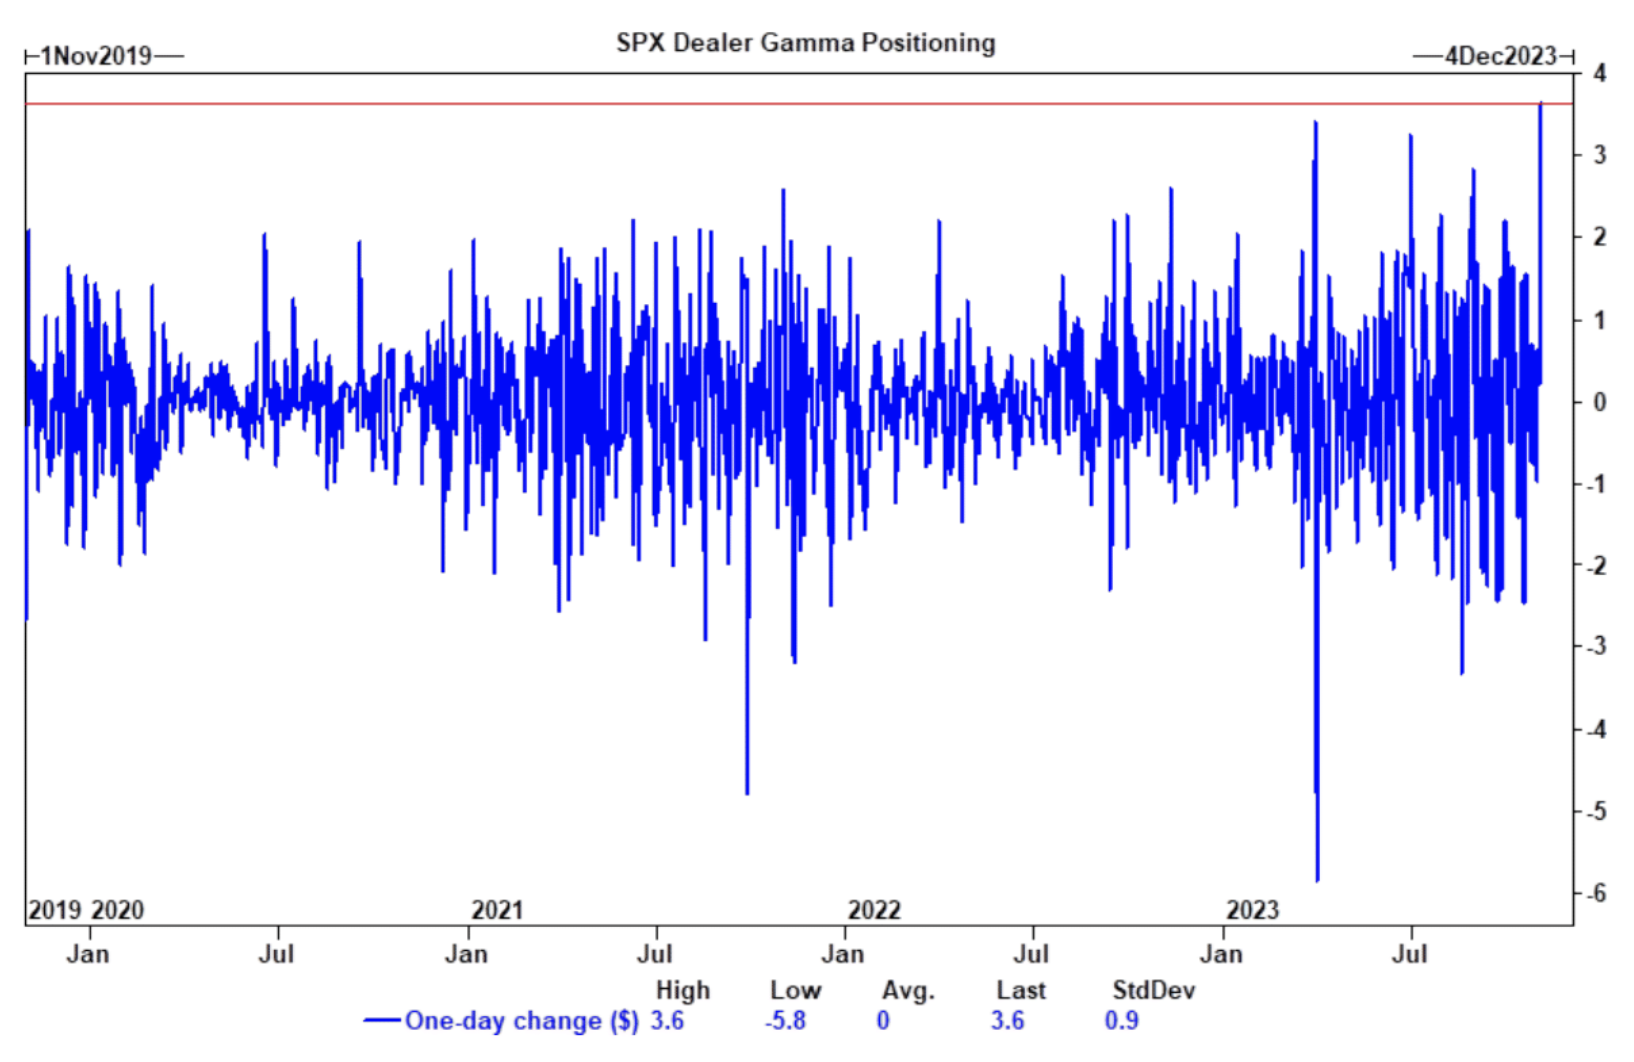
SPX Gamma đã chứng kiến mức tăng trong một ngày lớn nhất từ trước đến nay vào thứ Năm, cho thấy thị trường đang gấp rút tăng mức độ tiếp cận danh mục đầu tư:
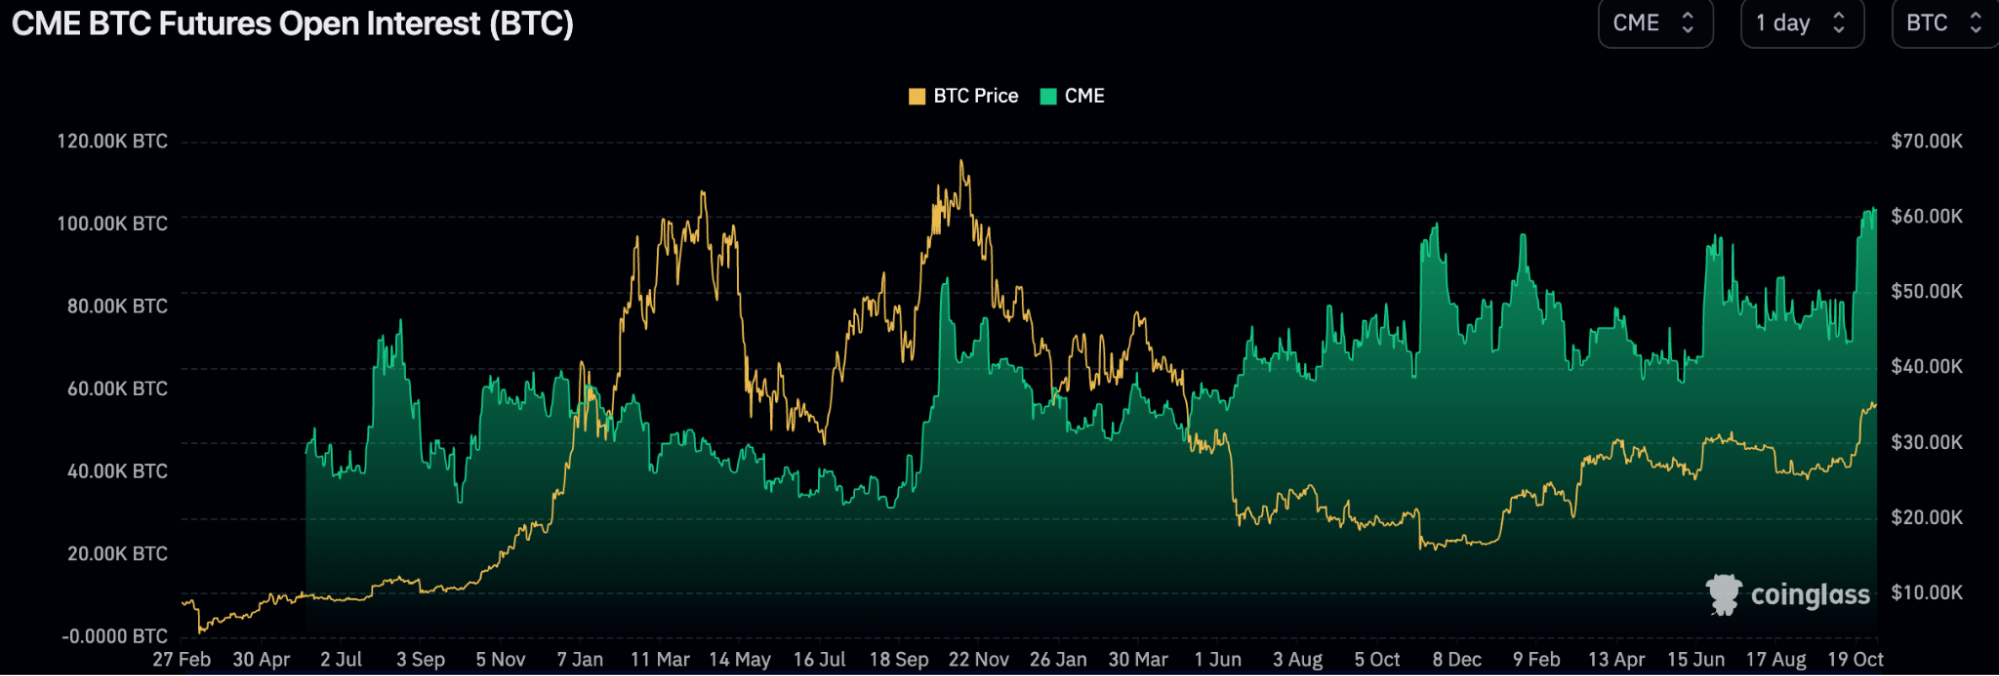
Lãi suất mở đối với các hợp đồng tương lai ký quỹ BTC của CME đã đạt mức cao mới mọi thời đại vào tuần trước, mặc dù giá BTC chỉ bằng 53% so với mức cao nhất mọi thời đại của chúng:
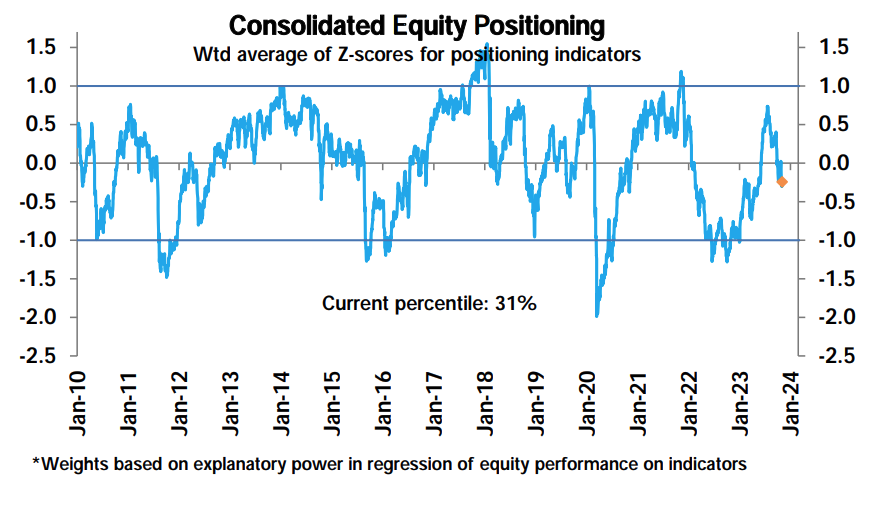
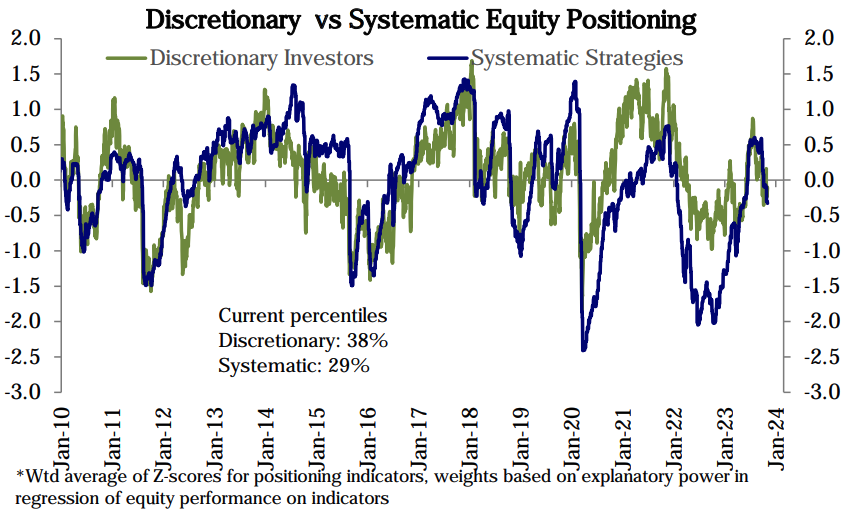
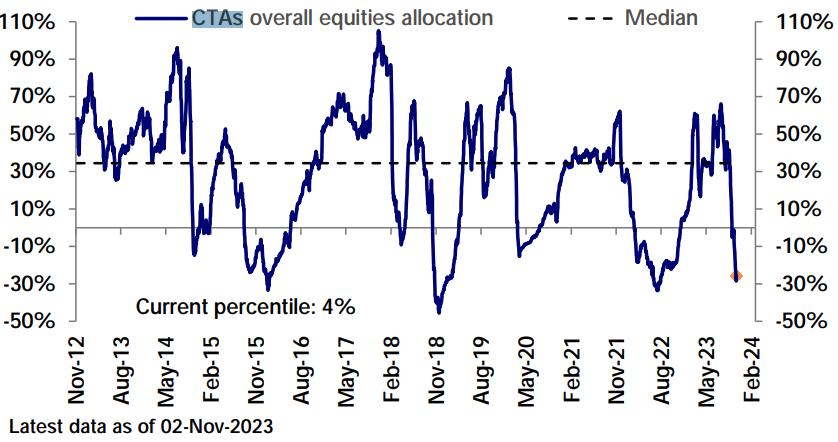
Vị thế chứng khoán Mỹ giảm nhẹ trong tuần trước.Mặc dù thị trường tăng mạnh (nghi ngờ rằng nhiều yếu tố thống kê đang bị tụt lại), vị thế cổ phiếu toàn diện đã giảm từ phần trăm 33 xuống phần trăm 31, nhà đầu tư chủ quan là 41-38 phần trăm và nhà đầu tư có hệ thống là 31. – Phân vị thứ 29:
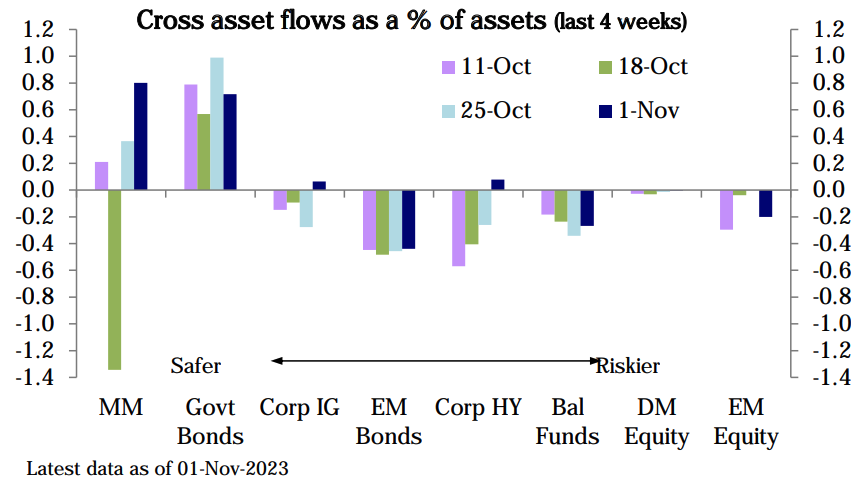
Các quỹ đầu tư cổ phần (-3,4 tỷ USD) đã chứng kiến dòng vốn chảy ra trong tuần thứ tư liên tiếp do các khoản mua lại từ các quỹ đầu tư cổ phiếu của thị trường mới nổi (dữ liệu tính đến thứ Tư). Các quỹ trái phiếu (2,2 tỷ USD) đã thu hút dòng vốn vào trong tuần thứ tư liên tiếp. Dòng vốn vào các quỹ thị trường tiền tệ (64,2 tỷ USD) tăng nhanh, đặc biệt là ở Hoa Kỳ (66,2 tỷ USD)
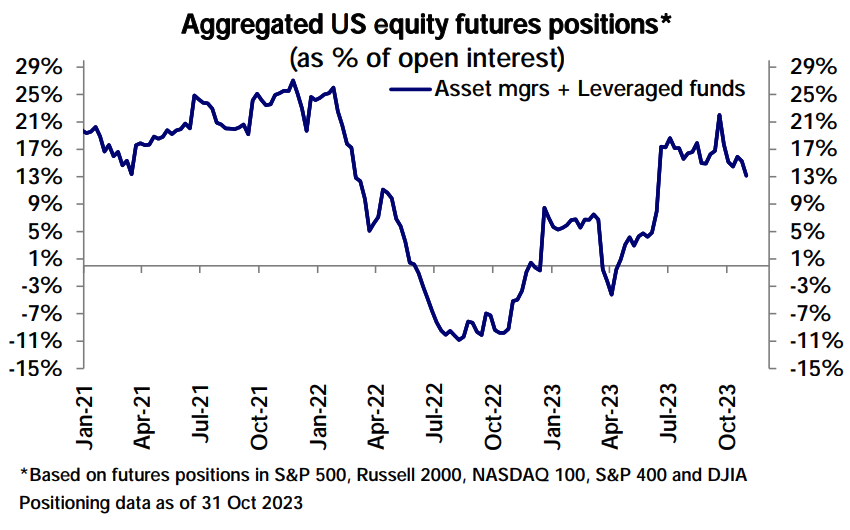
Dữ liệu hợp đồng tương lai của CFTC (tính đến thứ Ba) cho thấy vị thế mua ròng trên chứng khoán Mỹ đã giảm, với vị thế mua ròng trên SP 500 và Nasdaq 100 giảm và vị thế bán ròng trên Russell 2000 giảm tuần thứ tư liên tiếp. Vị thế bán ròng đối với đồng đô la Mỹ giảm. Vị thế mua ròng dầu giảm nhẹ. Vị thế mua ròng vàng tăng lên.
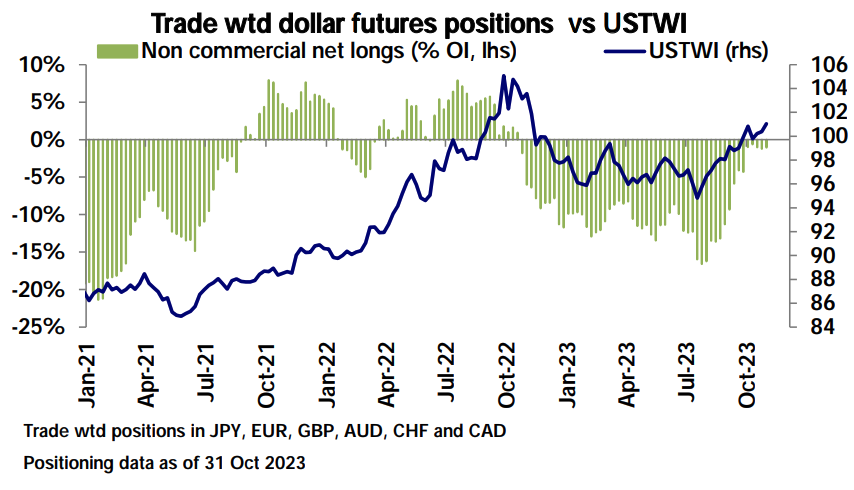
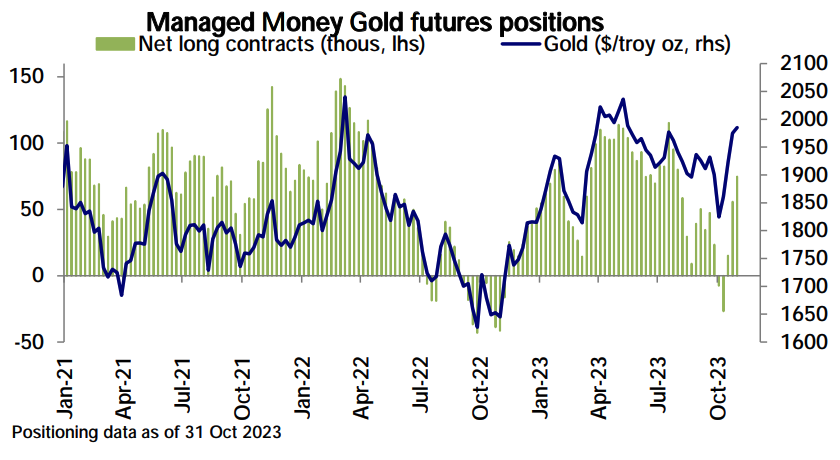
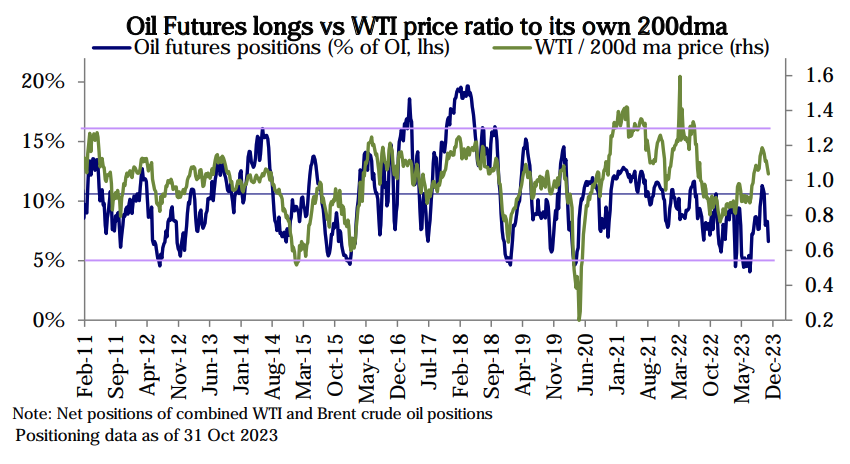
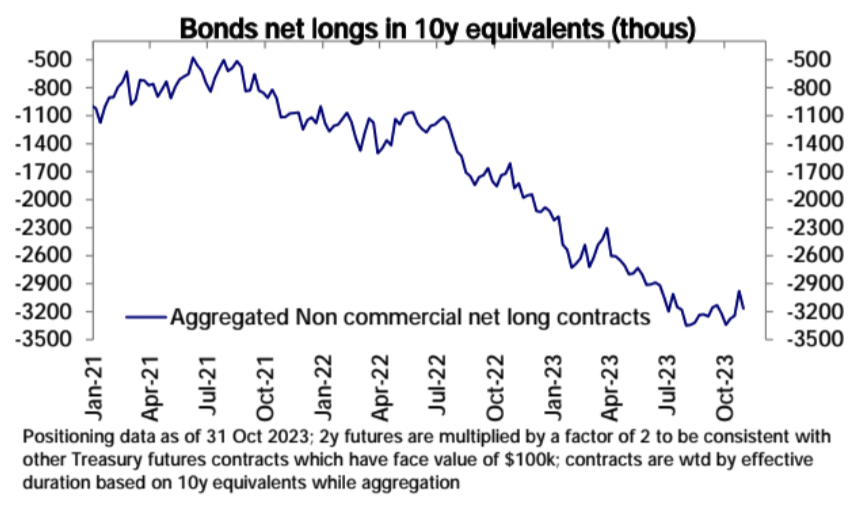
Bán khống trái phiếu đã được tích lũy lại (nhưng lợi suất thị trường chỉ bắt đầu giảm mạnh vào thứ Tư):
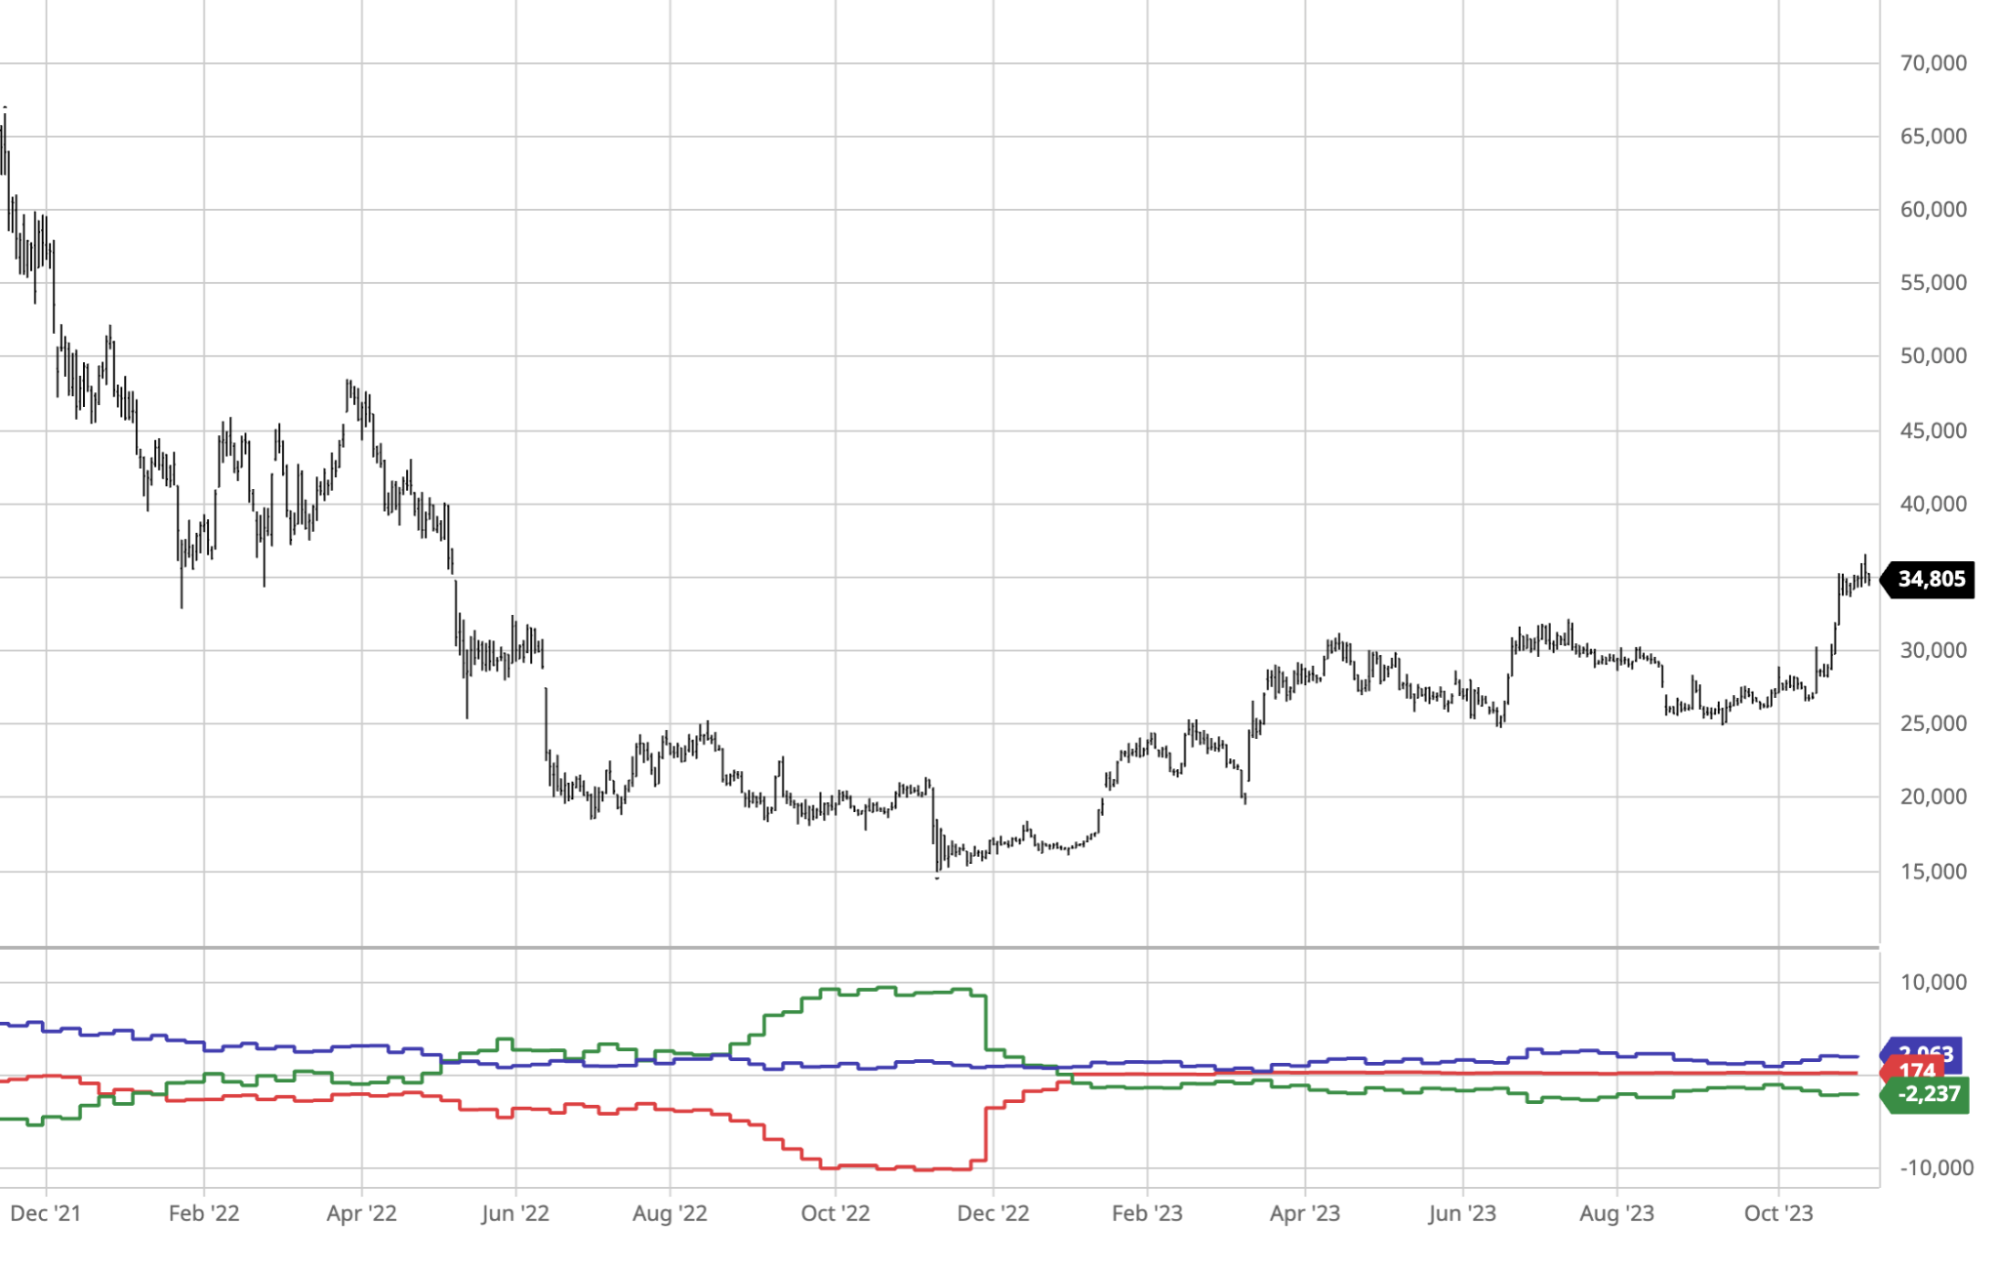
Các vị thế bán ròng đầu cơ Bitcoin của CME đã giảm nhẹ, như được biểu thị bằng đường màu xanh lá cây trong hình bên dưới. Ngoại trừ tuần trước, các vị trí bán ròng đầu cơ ròng đã tăng lên trong ba tuần trước đó, bất chấp giá BTC tăng mạnh:
tâm trạng
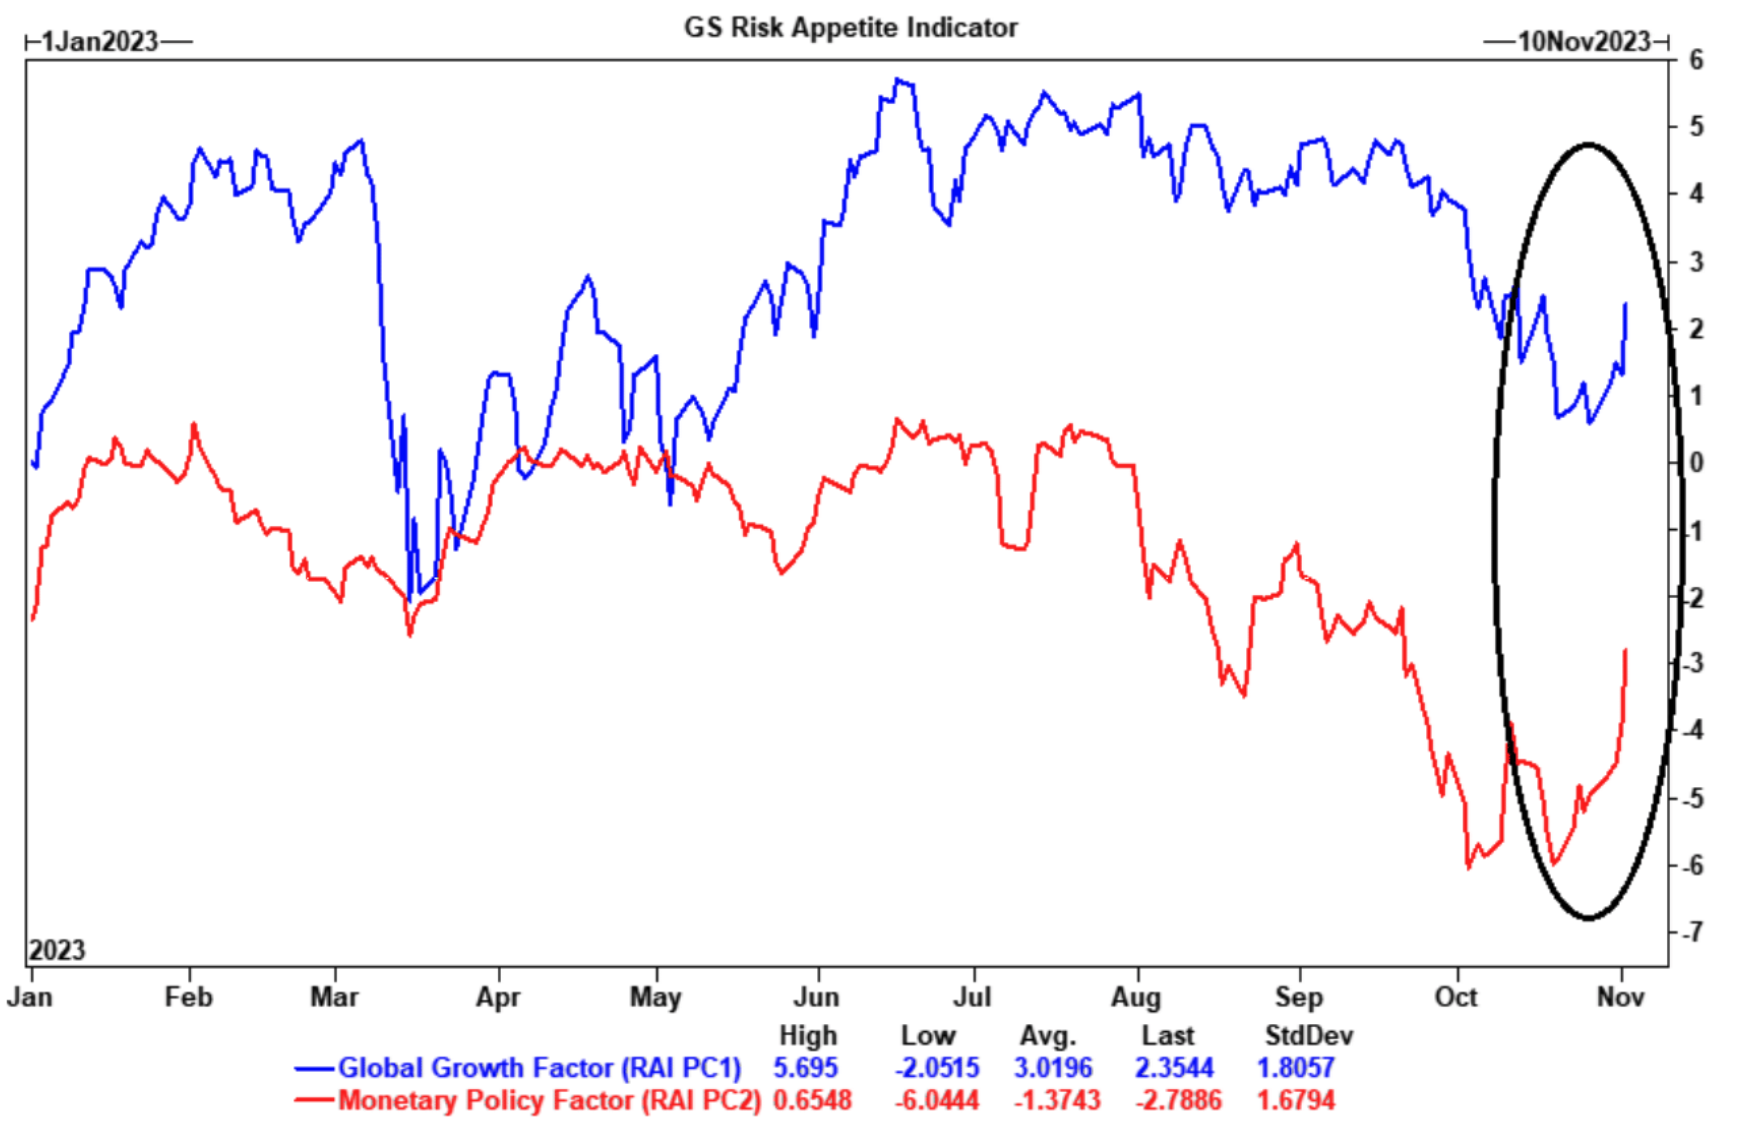
Chỉ số khẩu vị rủi ro nội bộ của Goldman Sachs đã tăng vọt, với kỳ vọng về chính sách tiền tệ và kỳ vọng tăng trưởng toàn cầu đều tăng, bối cảnh tương tự như những gì chúng ta đã thấy vào đầu mùa hè:
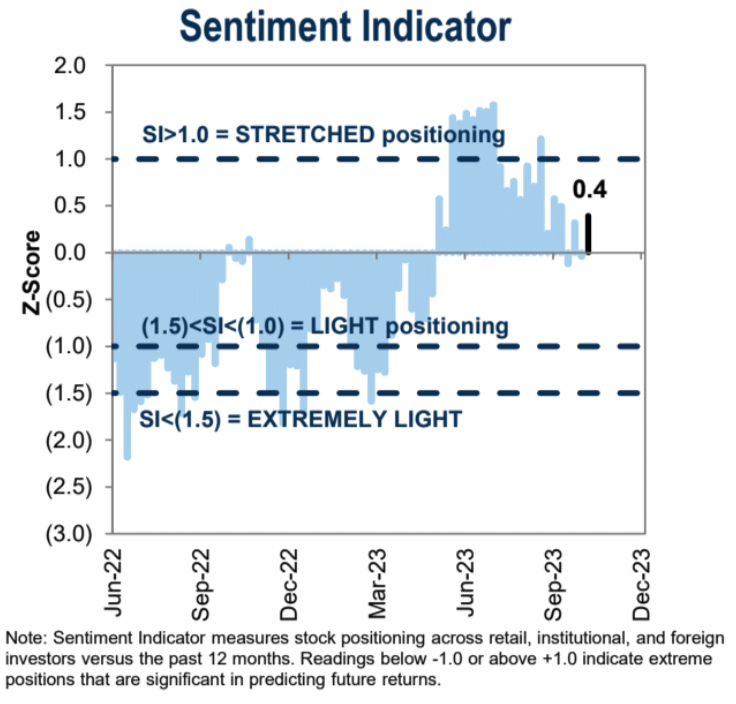
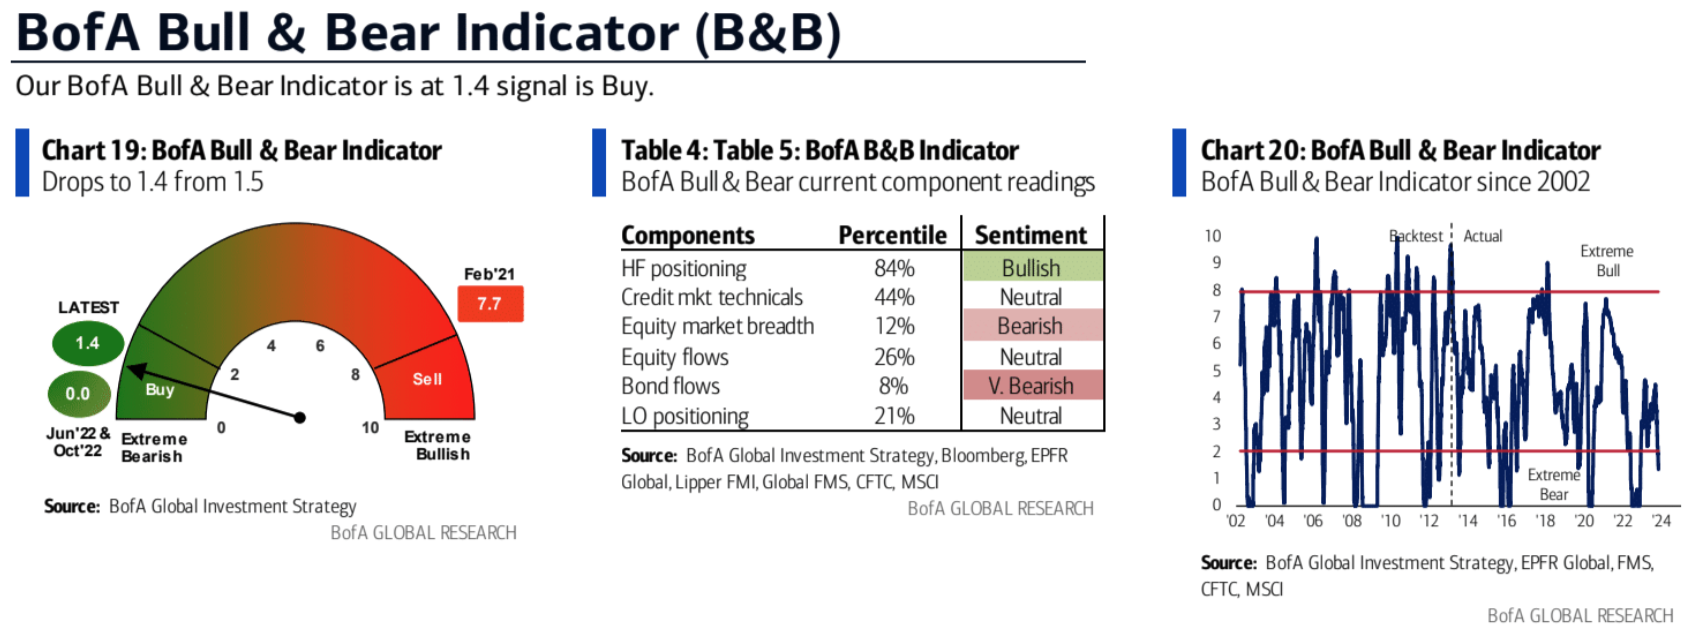
Chỉ báo BofA Bull Bear Index đã giảm xuống 1,4 vào tuần trước, mức thấp nhất kể từ tháng 11 năm 2022 và phát đi tín hiệu “mua” ngược trong tuần thứ ba liên tiếp. là 6%.
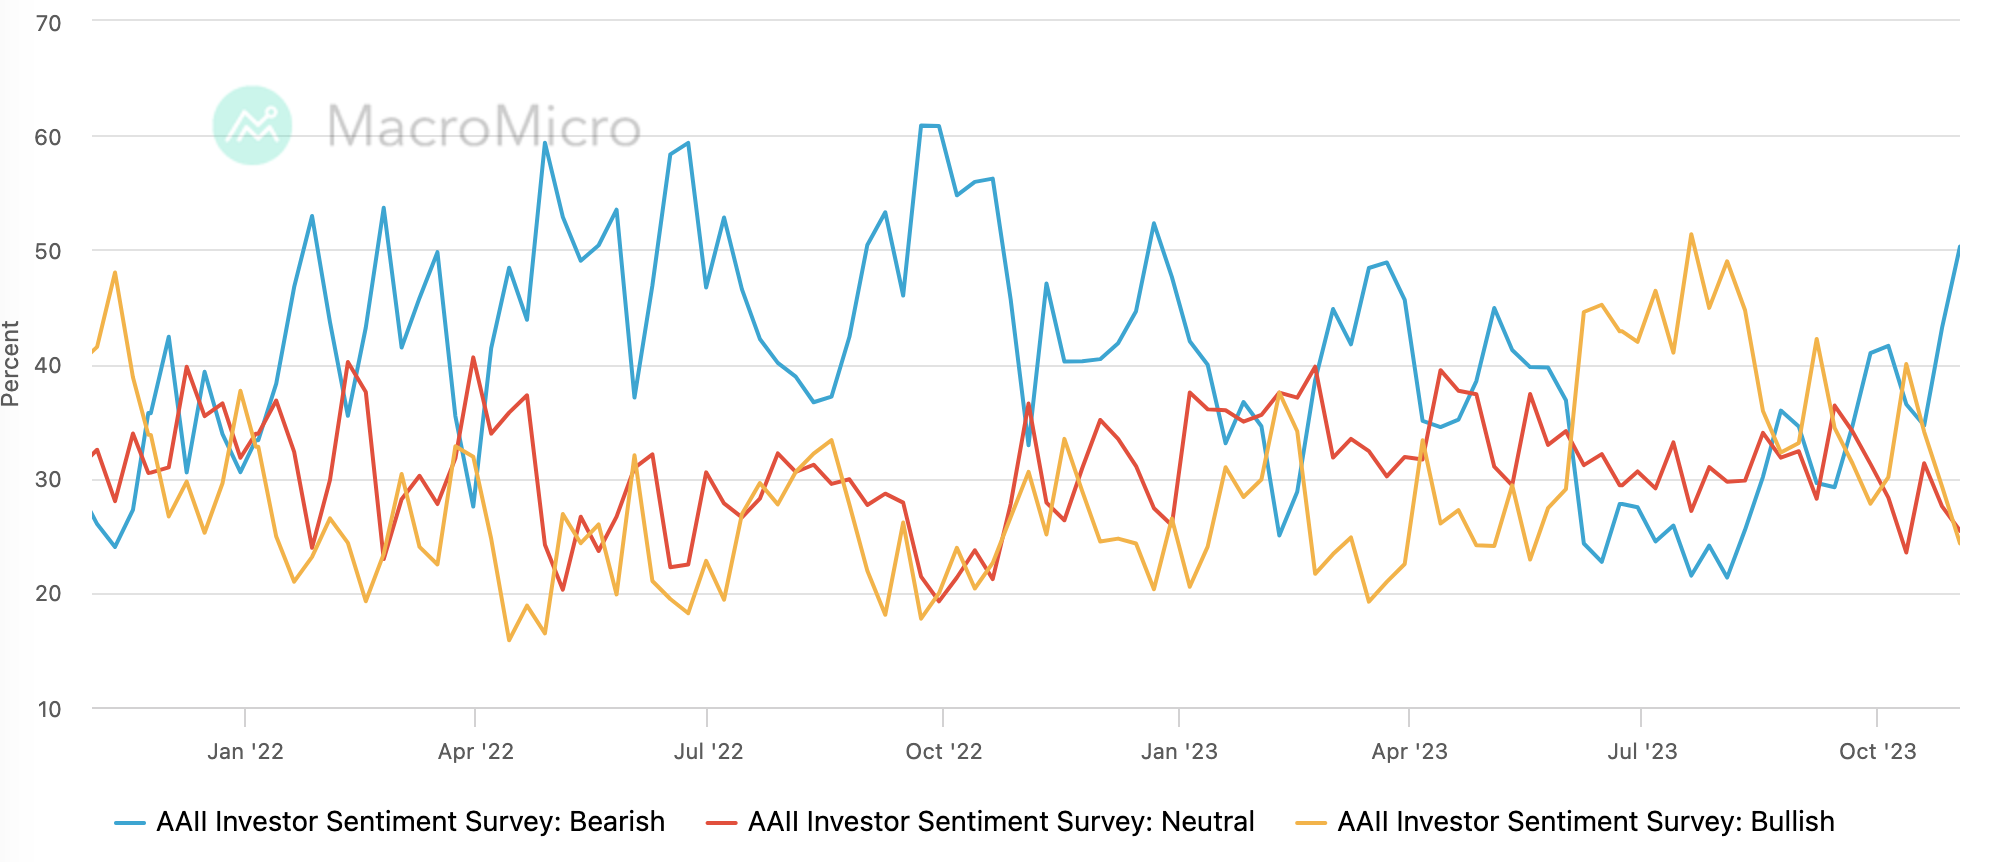
Khảo sát tâm lý và điều kiện thị trường của AAII hiếm khi có sự sai lệch đáng kể, với tỷ lệ giảm giá tăng lên mức cao nhất trong năm, 43,18 – 50,28%:
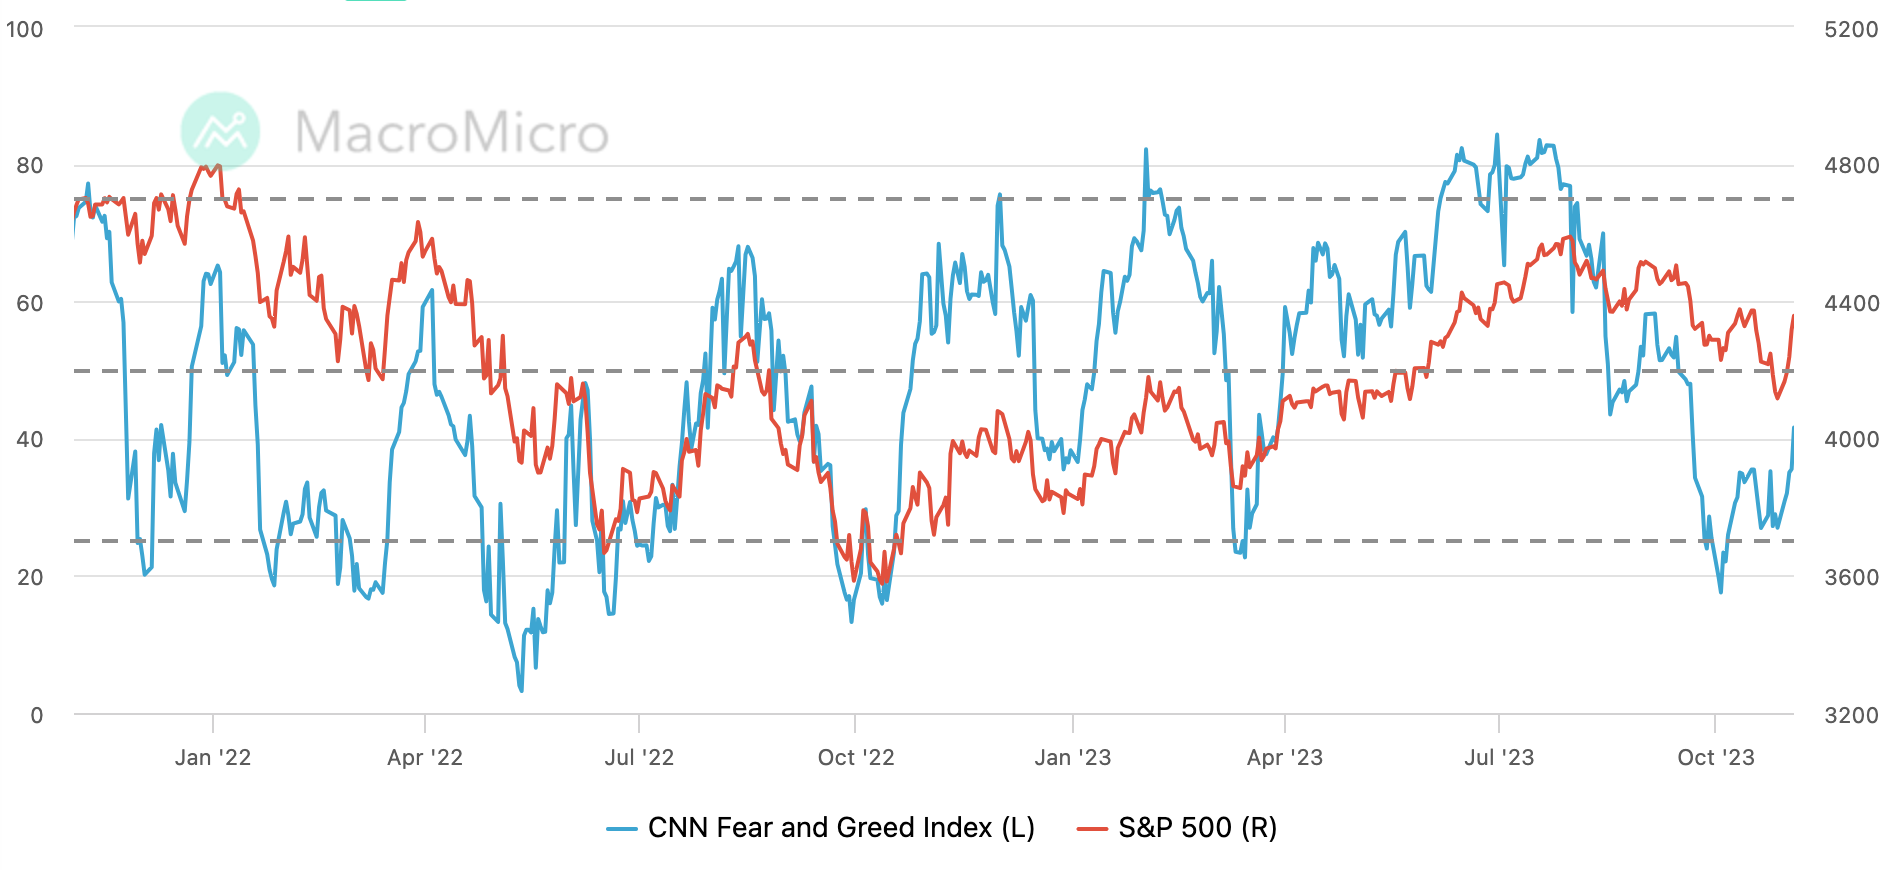
Chỉ số Sợ hãi và Tham lam của CNN đã phục hồi trên 40, vẫn ở dưới mức trung tính:
Triển vọng cho tuần này
Kể từ khi chúng tôi nhận định thị trường chứng khoán Hoa Kỳ sẽ phục hồi dựa trên dữ liệu vị thế và tâm lý vào tuần trước, phù hợp với những thay đổi về các nguyên tắc cơ bản và kỳ vọng chính sách, thị trường đã chứng kiến tình trạng mua bán mạnh mẽ, cũng như thổi phồng các mục tiêu bán quá mức trước đó. tiếp tục một thời gian, ít nhất không dự đoán sẽ đảo chiều trong tuần này (không có sự kiện lớn). Tuy nhiên, xét theo xu hướng chung là thị trường lãi suất tăng vọt và suy thoái kinh tế, giới hạn trên của đợt phục hồi này là không cao.





