


Macro Weekly (8.14): Một tuần sôi động nhưng thiếu nhiều lợi ích cận biên


Mặc dù thị trường tăng điểm vào đầu tuần nhưng tính đến cuối tuần thứ Sáu, chỉ số S&P 500, Nasdaq Chỉ số DAQ và chỉ số Russell 2000 giảm tuần thứ hai liên tiếp nhưng mức giảm chậm hơn so với tuần trước. chuỗi thua lỗ kéo dài hai tuần đầu tiên kể từ tháng 12 năm ngoái. Chỉ số Dow giảm mạnh vào thứ Ba, nhưng sau đó phục hồi để kết thúc tuần ở mức cao hơn. Thị trường hiện đang thực hiện những điều chỉnh tăng mạnh đối với lãi suất dài hạn, ngay cả khi dữ liệu vĩ mô và vi mô tốt thì thị trường cũng không mua nó vì những kỳ vọng này đã được tiêu hóa.
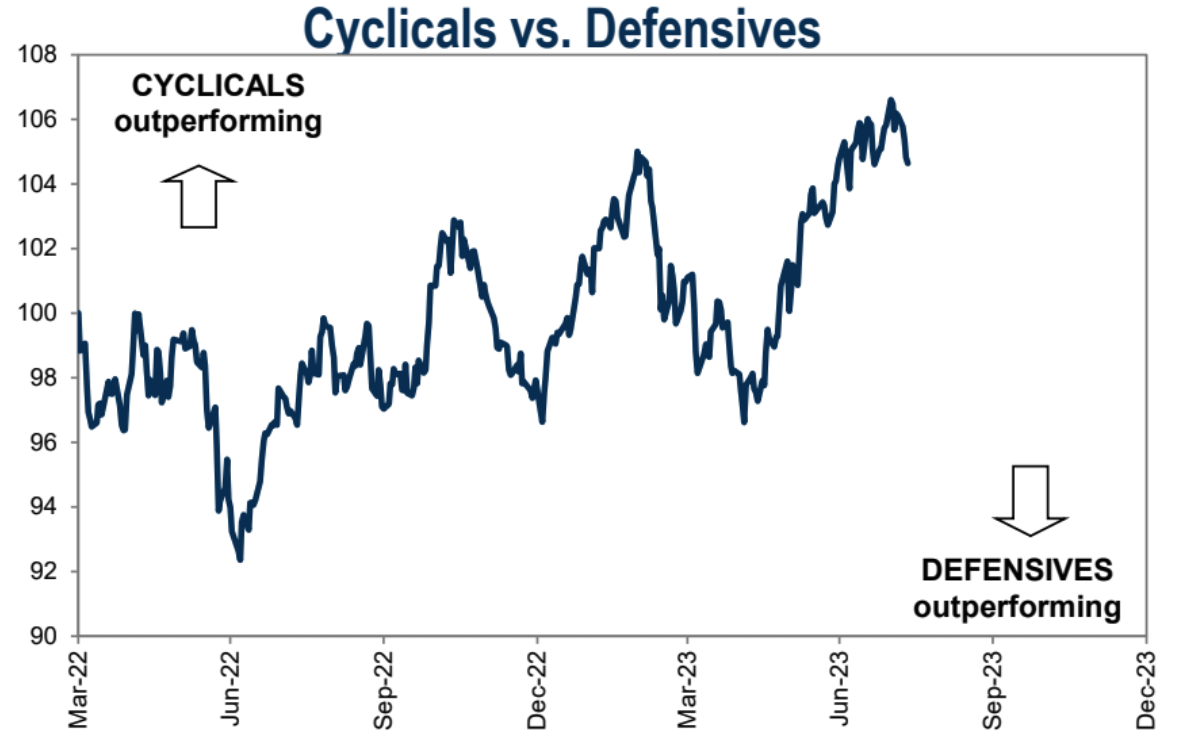
Trọng tâm bây giờ là liệu sự phục hồi của các cổ phiếu công nghệ lớn sẽ kéo thị trường nói chung xuống thấp hơn nếu nó giảm sâu hơn hay liệu các cổ phiếu khác có giúp lật ngược tình thế hay không.
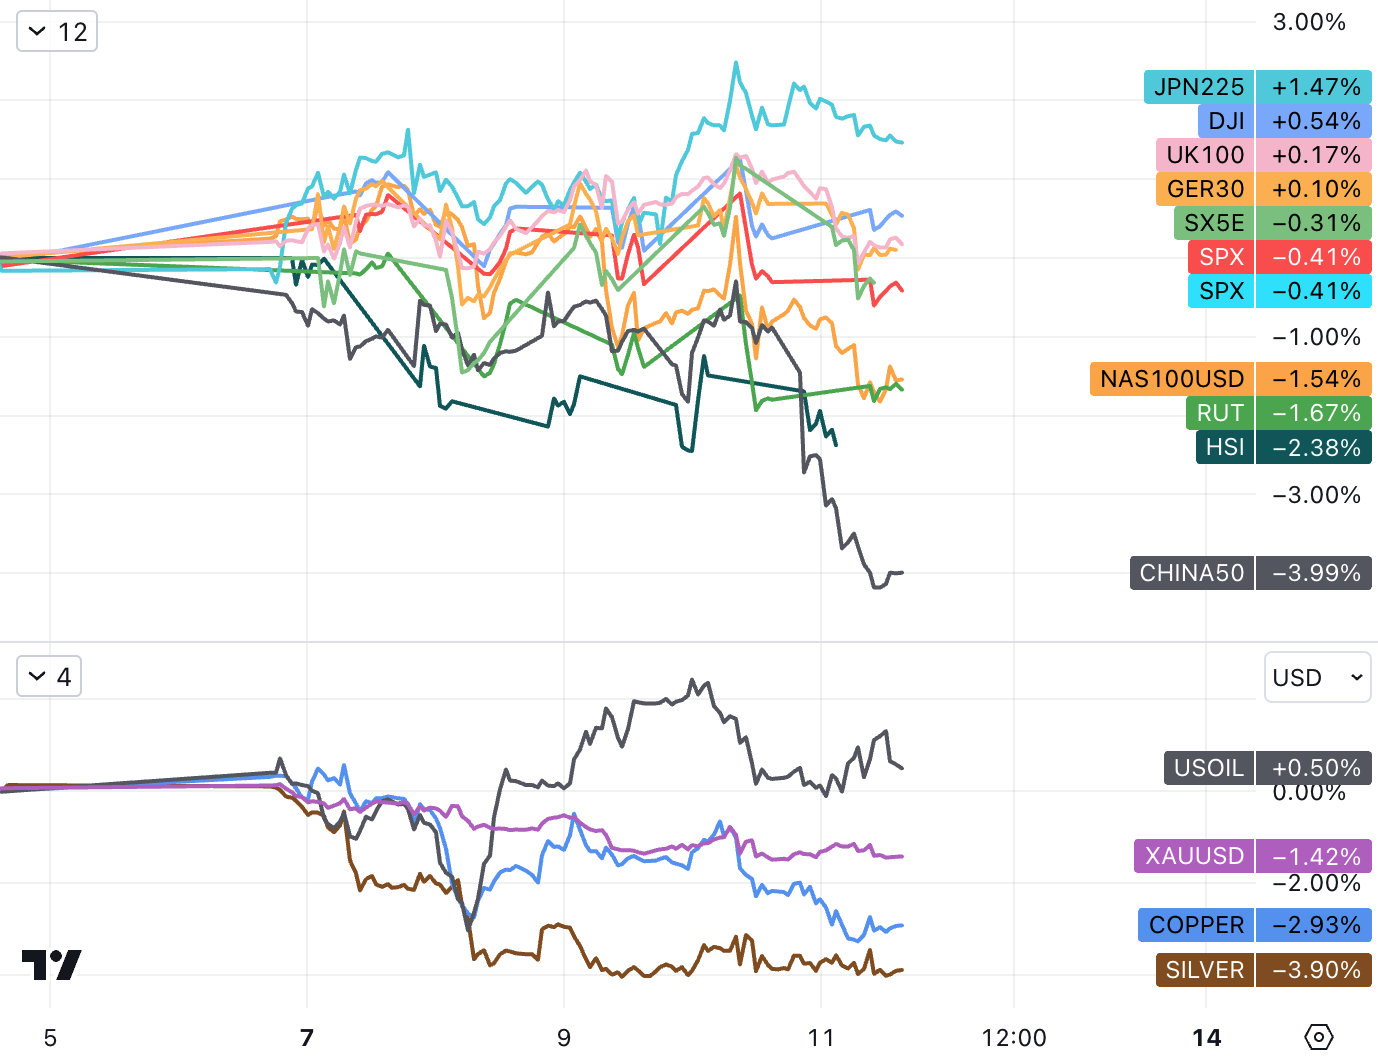
Xét về mặt lĩnh vực, trong nửa đầu năm nay, tình trạng mua quá mức các cổ phiếu công nghệ quy mô lớn đặc biệt yếu, trong khi cổ phiếu năng lượng quá bán phục hồi mạnh mẽ. Ngành năng lượng S&P 500 đã tăng khoảng 10% kể từ quý 3. Tính đến thứ Sáu tuần trước, giá dầu quốc tế đã tăng bảy tuần liên tiếp, chuỗi dài nhất kể từ năm 2022, với dầu Mỹ ở mức 83 USD/thùng và dầu Brent ở mức 86,5 USD/thùng.
Về việc liệu cơn sốt AI có lặp lại bong bóng Internet vào cuối những năm 1990 hay không, các nhà phân tích từ một số tổ chức đã tóm tắt lập luận của họ như sau:
Các nhà phân tích tích cực về đợt phục hồi này tin rằng điều này rõ ràng khác với thời kỳ bong bóng và các công ty liên quan đến AI đang đi đầu trong công nghệ sẽ thay đổi xã hội trong vài năm tới. Trong khi việc định giá cổ phiếu công nghệ là mối quan tâm chính, AI đang đẩy lĩnh vực công nghệ vào “thời điểm năm 1995”, với mức tăng trưởng trong tương lai chưa từng thấy kể từ những năm 1990.
Các nhà phân tích hoài nghi coi sự bùng nổ của thị trường hiện tại là một trong những sự cường điệu và hy vọng hão huyền, đồng thời cảnh báo rằng đợt phục hồi của công nghệ chỉ là một bong bóng. Như các chu kỳ bùng nổ và phá sản trước đây của cổ phiếu công nghệ đã cho thấy, việc chọn ra một số ít công ty có thể thống trị một ngành nhất định về lâu dài khó hơn nhiều so với những gì người ta tưởng.
Nhìn chung, thị trường đã phản ánh rất nhiều tin tốt, bao gồm xu hướng lạm phát tốt hơn, khả năng Fed tạm dừng tăng lãi suất và tốc độ tăng trưởng kinh tế tiếp tục theo xu hướng. . Hãy sẵn sàng cho một bước tiến tiềm năng cao hơn.
Dữ liệu lịch sử cho thấy kể từ năm 1950, S&P 500 đã tăng hơn 15% trong 35 lần. Trung bình, sẽ có ít nhất một đợt thoái lui trong vòng sáu tháng kể từ đợt tăng giá. Những mức giảm này dao động từ -2,5% đến -19%, với mức trung bình là -8,2% và mức trung bình là -7,6%. Hiện tại, S&P 500 chỉ giảm khoảng 3% kể từ mức đỉnh gần đây vào ngày 31/7.
Tại các thị trường khác, với sự mất giá của đồng yên, chứng khoán Nhật Bản tăng 1,47%, thị trường chứng khoán châu Âu dao động ngang, thị trường chứng khoán Anh và Đức đóng cửa tăng nhẹ, Stoxx 50 giảm 0,3%, thị trường chứng khoán Trung Quốc diễn biến tệ nhất do lao dốc. về dữ liệu tài chính xã hội, A 50 giảm 4%, chỉ số Rồng Vàng giảm 6,55% và chỉ số CSI 300 giảm 2,9%.
Thị trường trái phiếu
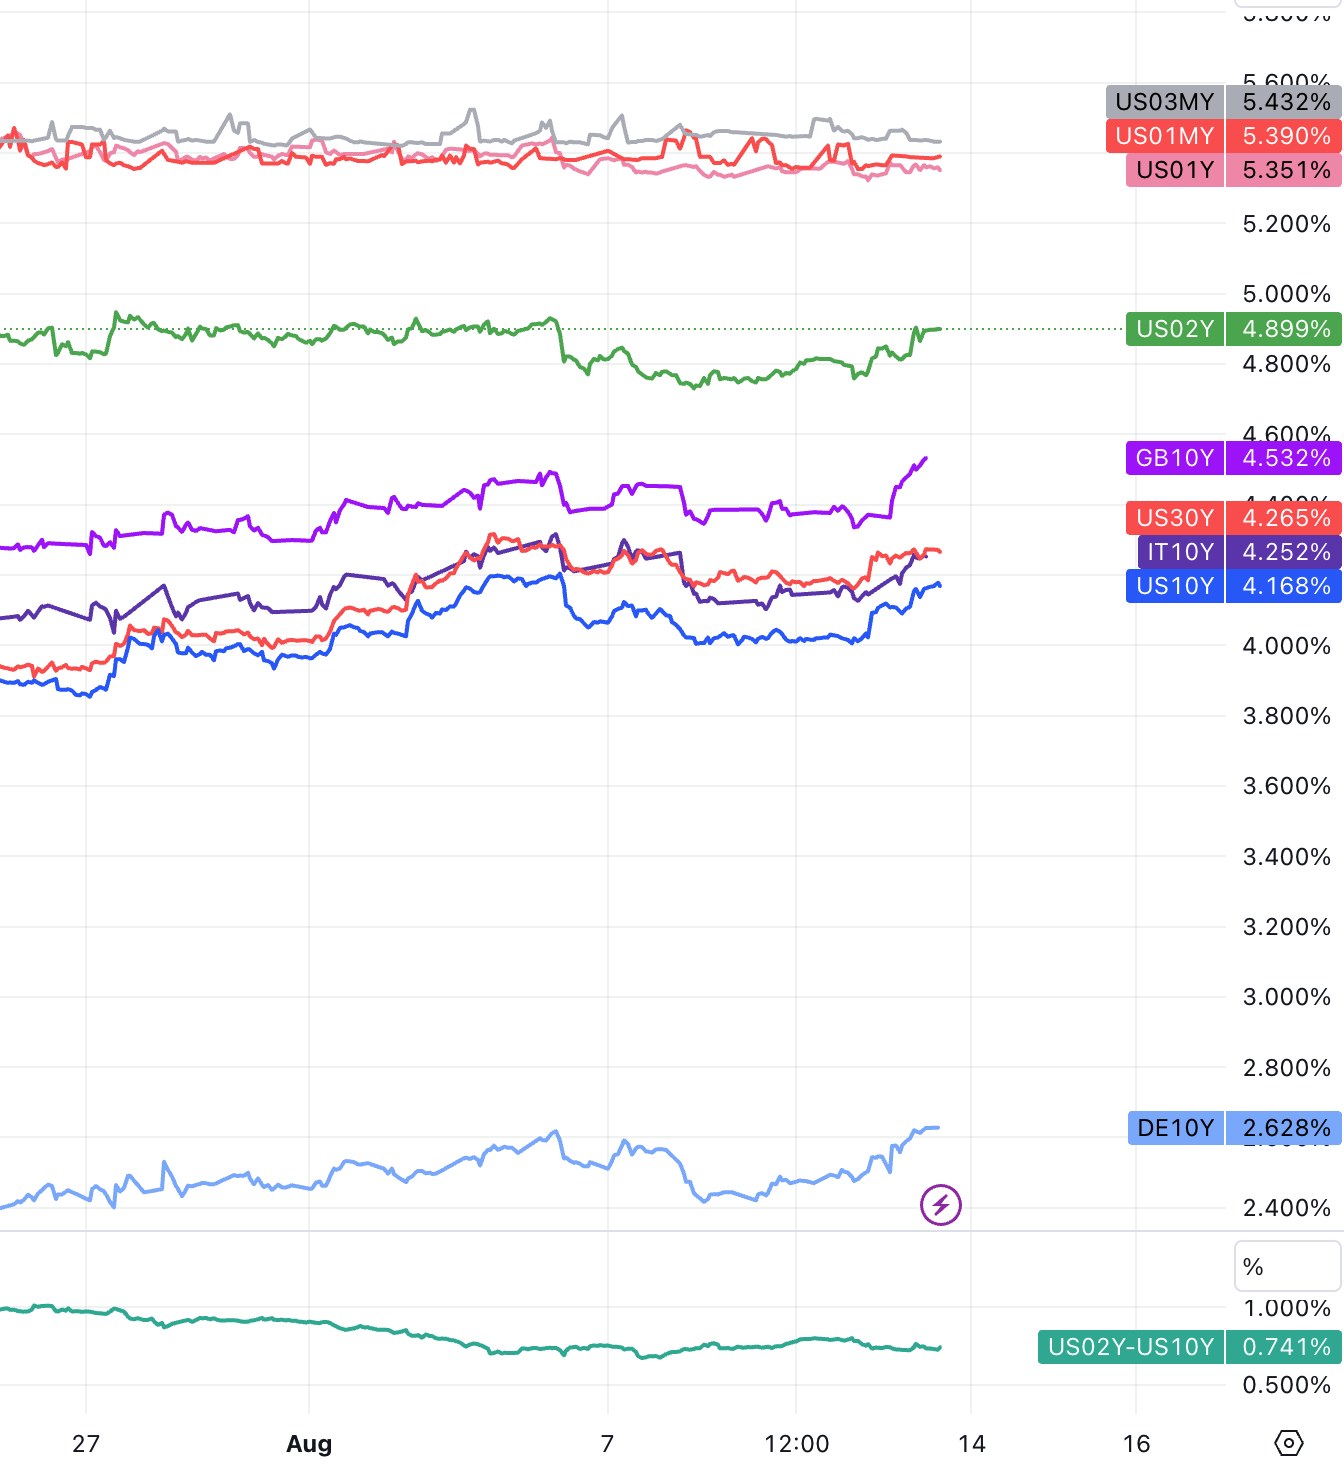
Lợi suất trái phiếu của Hoa Kỳ ở các kỳ hạn khác nhau đã gần trở lại mức trước khi công bố báo cáo bảng lương phi nông nghiệp của Hoa Kỳ vào thứ Sáu tuần trước. Trái phiếu kho bạc Mỹ kỳ hạn 10 năm đã tăng khoảng 12 điểm cơ bản trong tuần này, tăng trong ba tuần liên tiếp. Lợi suất trái phiếu kỳ hạn 2 năm của Mỹ, vốn nhạy cảm hơn với triển vọng lãi suất, đã tăng khoảng 13 điểm cơ bản trong tuần này, xóa bỏ mức giảm 11 điểm cơ bản vào tuần trước và tăng tuần thứ hai trong 5 tuần.
thị trường tỷ giá hối đoái
thị trường tỷ giá hối đoái
Chỉ số đô la ở mức 102,80, tăng khoảng 0,8% trong tuần trước, chuỗi 4 tuần tăng liên tiếp. Trong số các loại tiền tệ không phải của Mỹ, đồng yên hoạt động kém, giảm so với đồng đô la Mỹ trong 5 ngày liên tiếp Vào thứ Sáu, ngưỡng để chính phủ Nhật Bản can thiệp vào thị trường ngoại hối vào tháng 9 năm ngoái là 145,00. Đồng nhân dân tệ ở nước ngoài giao dịch ở mức 7,2601 so với đồng đô la Mỹ, giảm 722 điểm vào tuần trước, giảm trong hai tuần liên tiếp.
Đồng tiền kỹ thuật số từng tăng mạnh vào giữa tuần sau với dự đoán ETF có thể vượt qua nhưng cuối cùng lại bị kìm hãm bởi đồng USD mạnh và lãi suất trái phiếu Mỹ tăng cao. đã tương đối mạnh trong hai tuần qua.
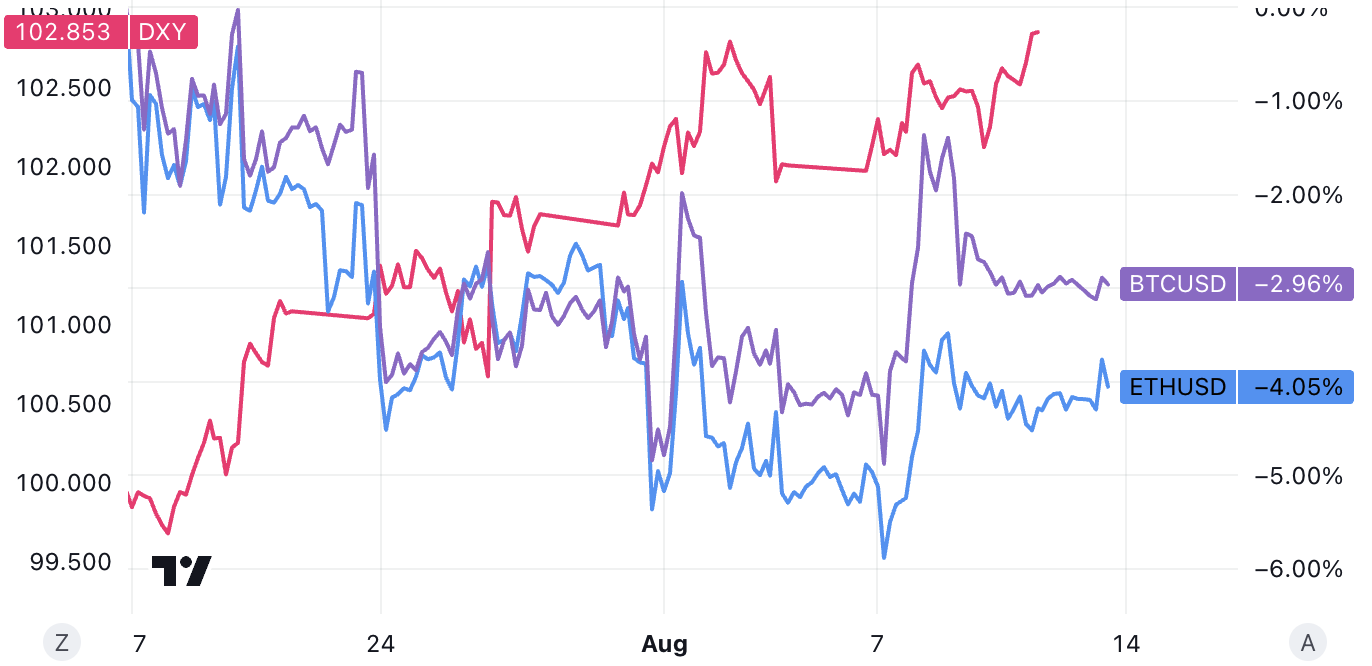
Vàng giao ngay giảm 1,49% trong suốt tuần xuống còn 1.913 USD/ounce, mức giảm hàng tuần lớn nhất kể từ ngày 23/6, giảm trong ba tuần liên tiếp và giảm hơn 1% mỗi tuần trong hai tuần qua.
chữ
kỳ vọng lạm phát
Lạm phát của Mỹ, được đo bằng chỉ số giá tiêu dùng, ở mức 3,2% trong tháng 7 vào thứ Năm, thấp hơn một chút so với kỳ vọng của thị trường. Lạm phát cơ bản, không bao gồm năng lượng và thực phẩm, tăng 0,2% trong tháng này, không thay đổi so với tháng Sáu. Mức tăng CPI cơ bản 0,2% so với tháng trước trong tháng thứ hai liên tiếp là một dấu hiệu tích cực cho thấy áp lực giá đang giảm bớt, một diễn biến có thể khiến Fed cân nhắc việc tạm dừng tăng lãi suất, nhưng sự phục hồi của giá năng lượng cho thấy điều đó. việc làm chậm lạm phát cũng không phải là điều dễ dàng.
Trong dữ liệu này, giá hàng hóa như giá ô tô đã qua sử dụng (-1,3%) và đồ nội thất và đồ gia dụng (-0,4%) tiếp tục giảm, giá vé máy bay (-8,1%) giảm mạnh trong tháng thứ hai liên tiếp và khách sạn (- 0,5%) Giá thấp hơn cho các dịch vụ như thuê ô tô và cho thuê ô tô (-0,3%) đóng vai trò quan trọng trong việc kiểm soát lạm phát cơ bản.
Tuy nhiên, dầu mazut (+3,0%), xăng (+0,2%) và dịch vụ khí đốt tự nhiên (+2,0%) đều tăng trong tháng 7 và giá dầu thế giới tiếp tục tăng kể từ tháng 8, điều này có thể cho thấy giá năng lượng trong tháng 8 sẽ tăng cao hơn theo tháng, có nguy cơ lạm phát tăng trở lại.
Kể từ cuối tháng 6, do Ả Rập Saudi, Nga và các nước khác cắt giảm sản lượng, giá dầu tiếp tục tăng. JPMorgan Chase & Co. hiện dự báo giá dầu có thể đạt 90 USD vào tháng 9, do cung và cầu trên thị trường vật chất đang thắt chặt nhanh chóng.
Được thúc đẩy bởi giá ngành dịch vụ tăng, tốc độ tăng trưởng PPI so với cùng kỳ tháng 7 của Hoa Kỳ được công bố vào thứ Sáu đã được điều chỉnh tăng 70 điểm cơ bản lên 0,8%, không bao gồm các chỉ số năng lượng và thực phẩm dễ biến động. không như kỳ vọng, ngược lại tăng nhẹ lên 2,4%, tốc độ tăng PPI và PPI lõi cao hơn một chút so với kỳ vọng.
PPI của Hoa Kỳ phản ánh mức độ ổn định lạm phát cao, bù đắp cho sự lạc quan ngắn hạn do dữ liệu CPI mang lại. Sau khi dữ liệu được công bố, chỉ số đô la Mỹ đã xóa sạch khoản lỗ và tăng vọt, giá trái phiếu kho bạc Mỹ lao dốc và lợi suất tăng thấp hơn.
Vào tháng 8, kỳ vọng lạm phát ngắn hạn một năm của Đại học Michigan bất ngờ giảm xuống 3,3%, chạm mức thấp nhất trong hơn hai năm và kỳ vọng lạm phát dài hạn cũng giảm. Chỉ số niềm tin người tiêu dùng tổng thể tháng này giảm nhẹ so với tháng 7.
chữ
Mùa thu nhập quý 2
chữ
Moody's hạ mức xếp hạng
chữ
Cuộc đấu giá nợ của Mỹ
Cuộc đấu giá Kho bạc Hoa Kỳ kỳ hạn 10 năm trị giá 38 tỷ USD vào thứ Tư tuần trước đã đạt mức cao nhất trong 7 tháng, với người mua gián tiếp ở nước ngoài chiếm 72,2%, mức cao nhất trong 6 tháng, vượt xa mức 67,7% của phiên đấu giá trước đó. Làn sóng phát hành trái phiếu Mỹ trong tuần này đã gây bất ngờ và người mua không hề sợ hãi. Sau nhu cầu mạnh mẽ về việc bán trái phiếu Mỹ kỳ hạn 3 năm trị giá 42 tỷ USD vào thứ Ba, đợt phát hành trái phiếu Mỹ kỳ hạn 10 năm vào thứ Tư đã mở ra một nhu cầu mạnh mẽ hiếm có trong năm nay và nỗ lực sâu rộng của những người mua ở nước ngoài thật đáng kinh ngạc.
chữ
thách thức của Trung Quốc
Xuất khẩu tháng 7 của Trung Quốc giảm 14,5% so với một năm trước, mức giảm lớn nhất kể từ tháng 2 năm 2020; nhập khẩu giảm 12,5% so với cùng kỳ. Dữ liệu xuất nhập khẩu công bố hôm thứ Ba sụt giảm càng làm trầm trọng thêm sự suy yếu của nền kinh tế nước này, cùng với mức giá âm được công bố trước đó, nền kinh tế Trung Quốc lần đầu tiên rơi vào tình trạng giảm phát kể từ sau đại dịch.
Các khoản cho vay bằng nhân dân tệ mới và tài trợ xã hội của Trung Quốc trong tháng 7 đã rơi xuống vực thẳm, chạm mức thấp mới trong gần 14 năm. Quy mô tài trợ xã hội trong tháng 7 là 528,2 tỷ nhân dân tệ, dự kiến là 1.100 tỷ nhân dân tệ, giá trị trước đó là 4.220 tỷ nhân dân tệ; cung tiền M 2 trong tháng 7 là 10,7% so với cùng kỳ năm trước, dự kiến là 11% và giá trị trước đó là 11,30%, các khoản vay nhân dân tệ mới trong tháng 7 là 345,9 tỷ nhân dân tệ và dự kiến là 800 tỷ nhân dân tệ, giá trị trước đó là 3.050 tỷ nhân dân tệ. Tăng trưởng tín dụng giảm chủ yếu do:
Cho vay doanh nghiệp giảm 49,9 tỷ RMB so với cùng kỳ năm ngoái, chủ yếu do nhu cầu thấu chi do giải ngân sớm các khoản cho vay doanh nghiệp vào tháng 6 theo hướng dẫn của chính sách “tăng trưởng ổn định”;
Các khoản cho vay trung và dài hạn dành cho khu dân cư giảm 215,8 tỷ nhân dân tệ so với cùng kỳ năm ngoái, chủ yếu là do các khoản vay thế chấp suy yếu và phải trả nhiều hơn; các khoản cho vay ngắn hạn của cư dân tăng 106,6 tỷ nhân dân tệ so với cùng kỳ năm ngoái, phản ánh tốc độ tăng trưởng chậm lại. thu hồi thẻ tín dụng và các khoản vay tiêu dùng.
chữ
Báo cáo tài chính quý 1 năm tài chính 2024 của Ali
Vào ngày 10/8, Alibaba đã công bố báo cáo tài chính quý đầu tiên của năm tài chính 2024 (kết thúc vào ngày 30/6). Là báo cáo tài chính đầu tiên sau khi chia tách 6 doanh nghiệp lớn, những dữ liệu này không chỉ mô tả hoạt động hàng quý của Alibaba mà còn là phép thử về tính hiệu quả của việc cải cách cơ cấu tổ chức.
Ali đạt tổng doanh thu 234,156 tỷ nhân dân tệ, tăng 14% so với doanh thu 205,555 tỷ nhân dân tệ cùng kỳ năm ngoái; lợi nhuận ròng là 33 tỷ nhân dân tệ, tăng 63% so với mức 20,298 tỷ nhân dân tệ cùng kỳ năm ngoái. Dữ liệu như vậy cho phép thị trường nhìn thấy lại sức sống của ngành thương mại điện tử Trung Quốc.
Tuy nhiên, điều đáng chú ý là thương mại kỹ thuật số quốc tế có tốc độ tăng trưởng doanh thu nhanh nhất trong quý này, với mức tăng doanh thu 41% so với cùng kỳ trong quý này, trong đó doanh thu kinh doanh bán lẻ quốc tế tăng 60% so với cùng kỳ năm ngoái, và số lượng đơn đặt hàng tăng khoảng 25% so với cùng kỳ năm trước. Đối với Jiang Fan, người được chuyển đến từ Tmall ba năm trước và bắt đầu phụ trách mảng kinh doanh thương mại điện tử ở nước ngoài, dữ liệu hoạt động hiện tại một lần nữa đã chứng minh khả năng của anh ấy.
chữ
Niềm tin của người tiêu dùng sụt giảm
chữ
Tăng trưởng GDP quý 2 của Anh vượt kỳ vọng
chữ
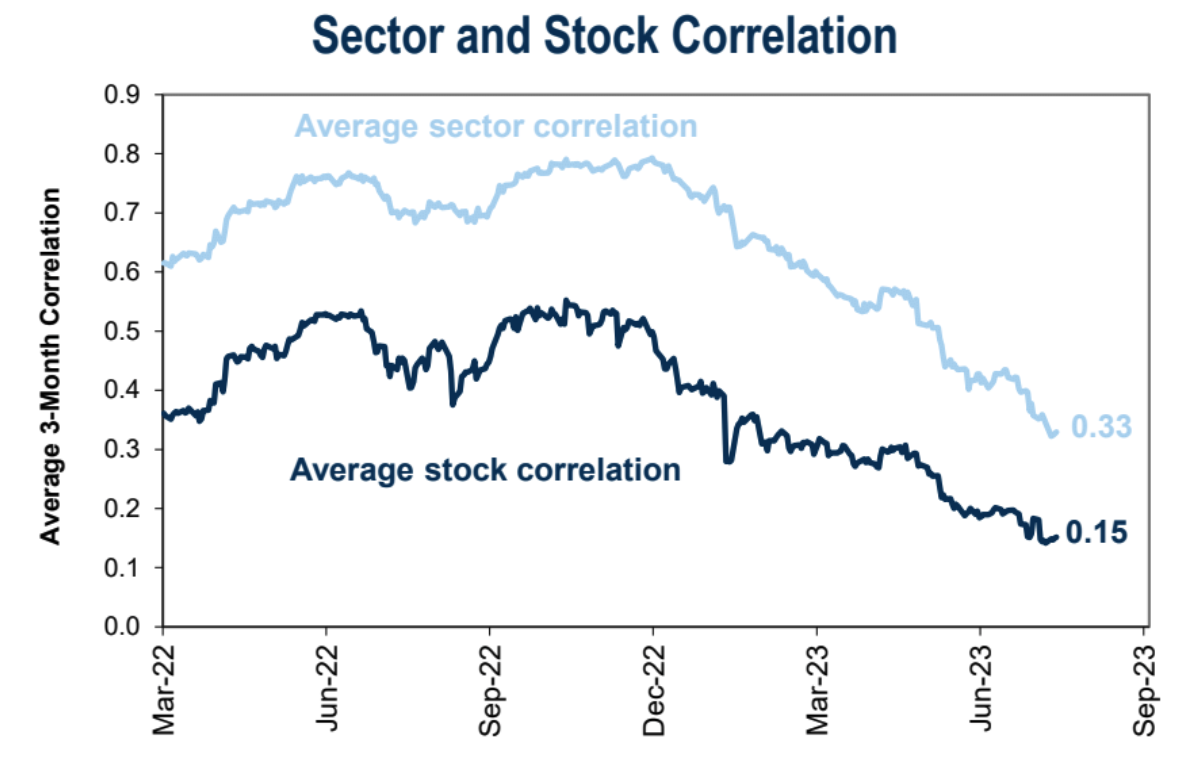
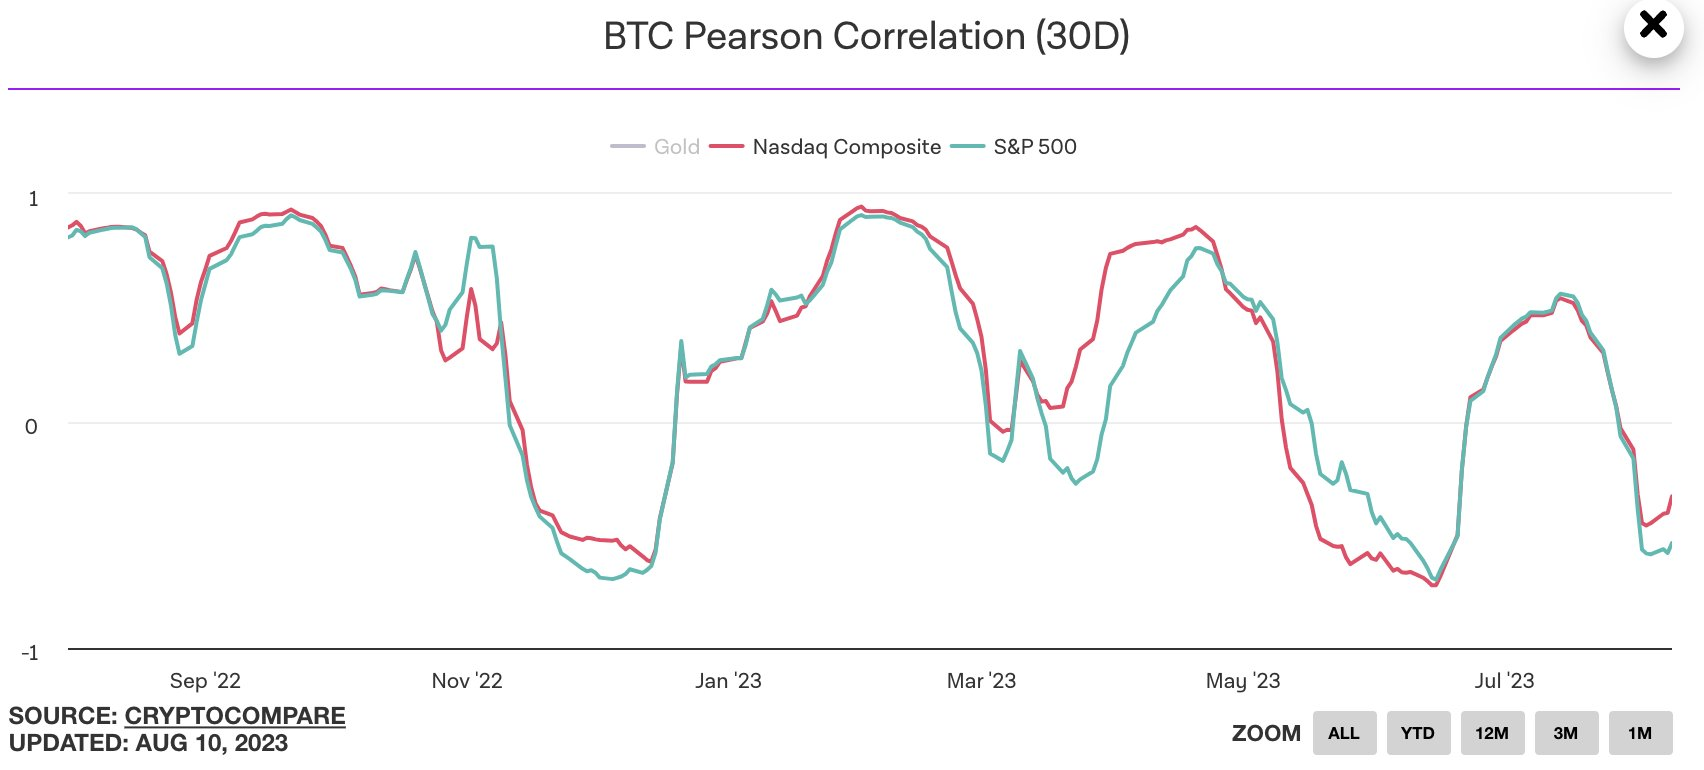
Tương quan giảm
Mối tương quan giữa tiền kỹ thuật số và chỉ số chứng khoán đã giảm xuống mức thấp, mối tương quan trong cổ phiếu cũng giảm xuống mức đáy. Tác động của công nghệ và đổi mới cũng như sự bất ổn của xu hướng kinh tế và thương mại toàn cầu là những nguyên nhân chính
 Thay đổi vị thế quỹ
Theo thống kê của Deutsche Bank, trong ba tuần qua, vị thế cổ phiếu tổng thể tiếp tục giảm và hiện ở mức thấp nhất trong hai tháng. Điều này phần lớn là do sự thoái lui mạnh mẽ trong định vị chủ quan của nhà đầu tư, điều này đã lấy lại hơn một nửa mức tăng mạnh từ cuối tháng 5 đến giữa tháng 7 và hiện gần ở mức trung lập.
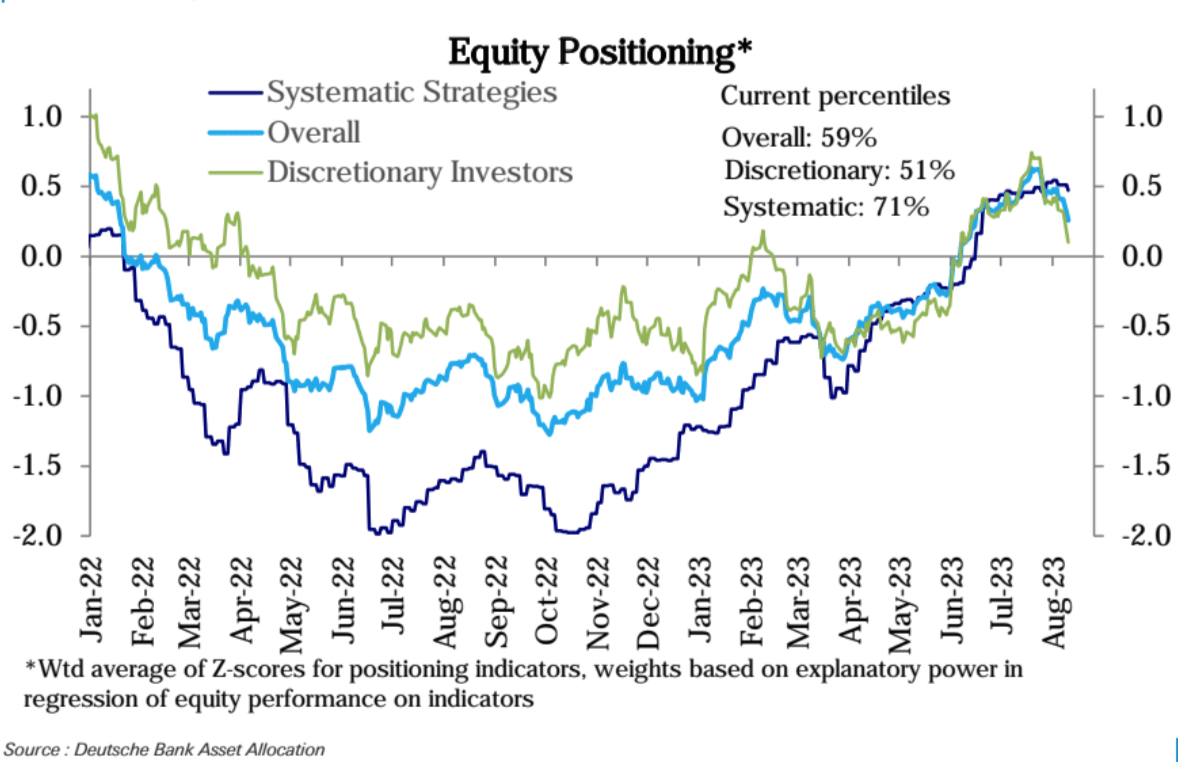
Định vị chiến lược hệ thống đã tăng cao hơn kể từ giữa tháng 6 và giảm nhẹ vào tuần trước. Các yếu tố chính ảnh hưởng đến định vị vốn chủ sở hữu là những bất ngờ về dữ liệu vĩ mô, mùa thu nhập và biến động lãi suất. Kỳ vọng vĩ mô đang được cải thiện đều đặn, với dữ liệu tăng trưởng cao hơn và dữ liệu lạm phát thấp hơn, đồng thời khó có thể xảy ra những bất ngờ về dữ liệu tích cực hơn nữa.
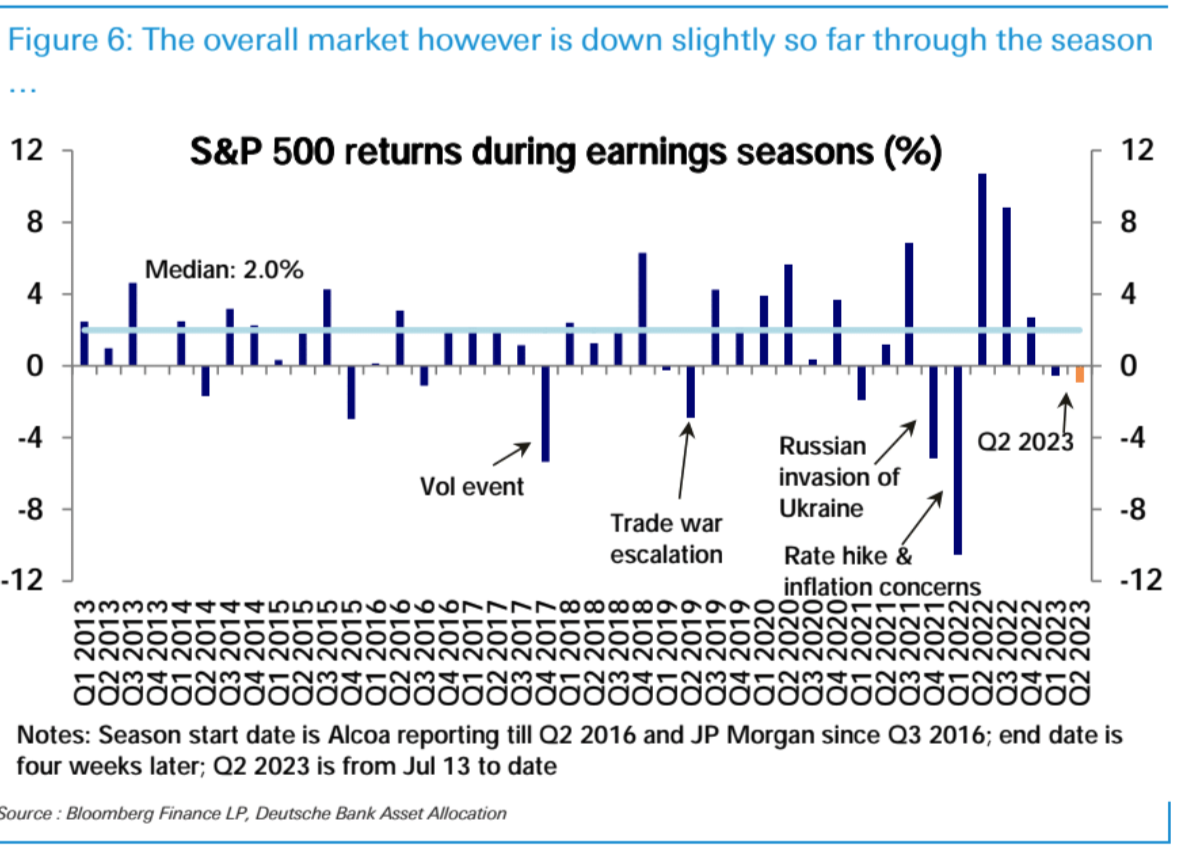
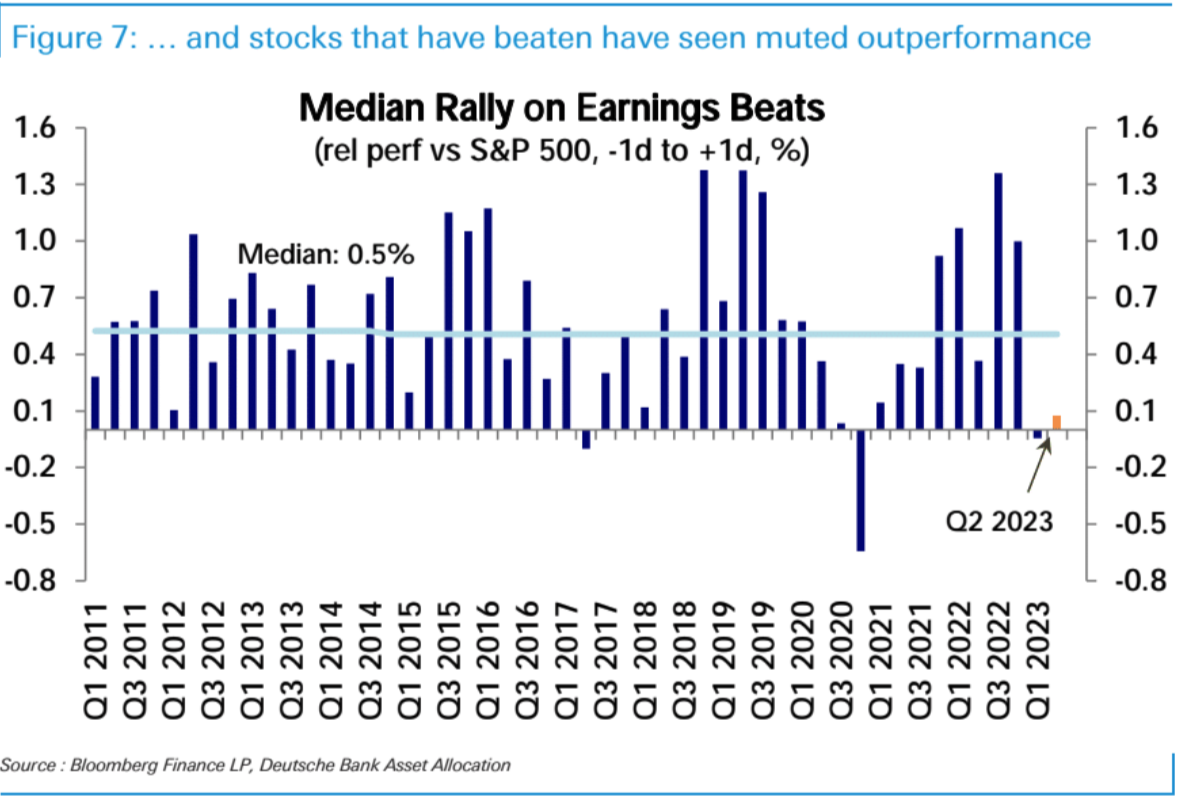
Mùa thu nhập quý hai diễn ra sôi động với nhiều công ty vượt kỳ vọng. Tuy nhiên, lợi nhuận chung của thị trường giảm nhẹ sau quý và kết quả hoạt động của các công ty có kết quả hoạt động tốt hơn mong đợi cũng không có gì nổi bật.
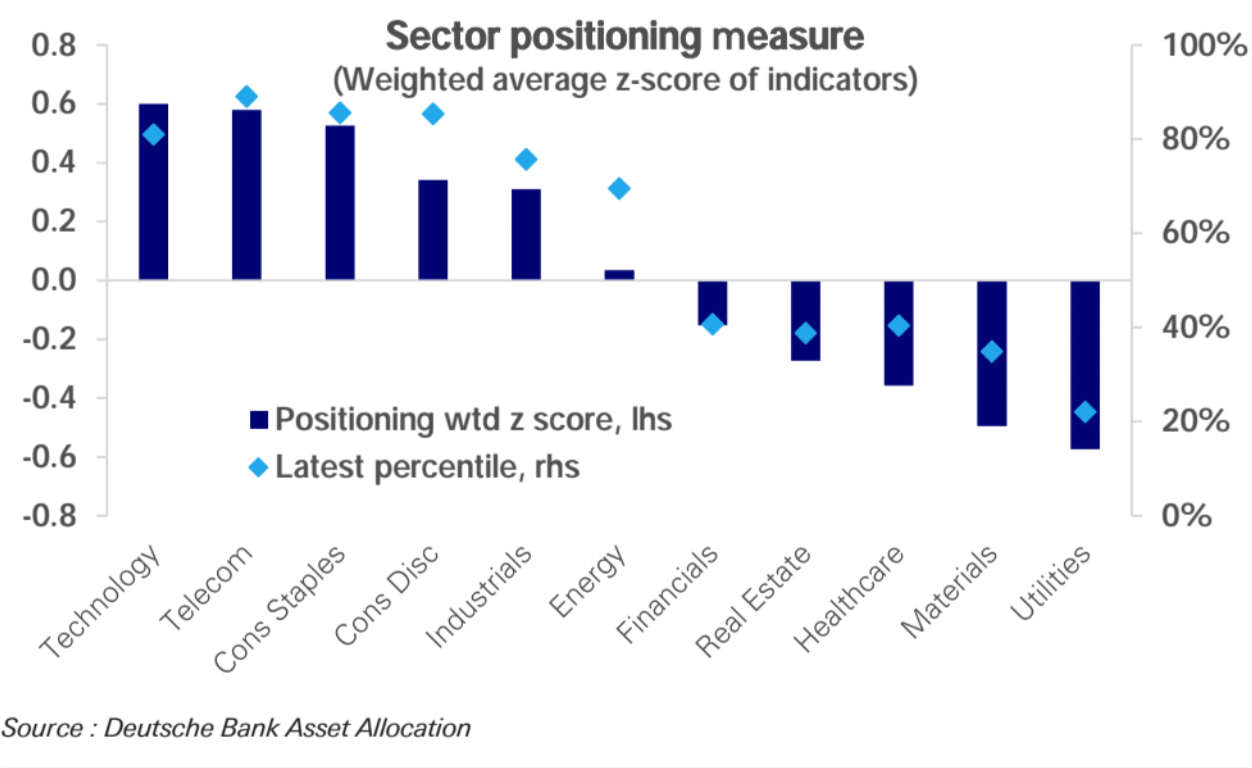
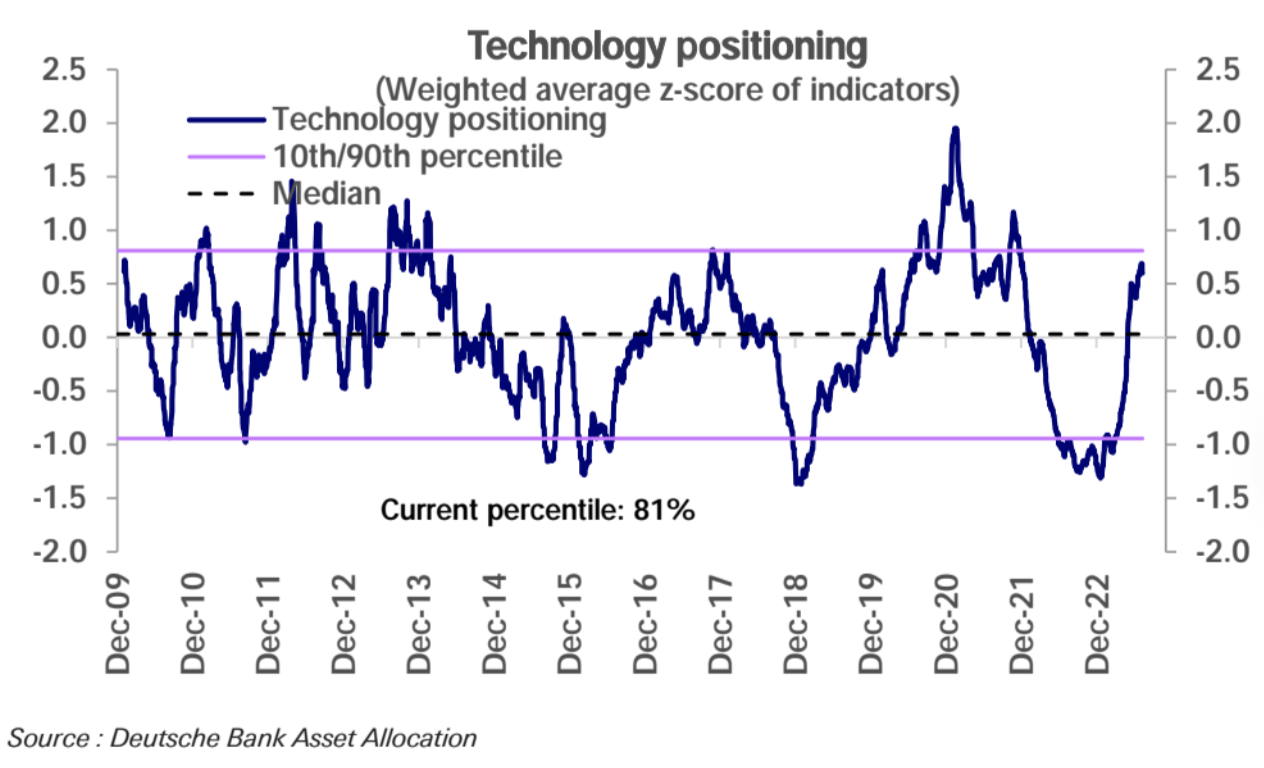
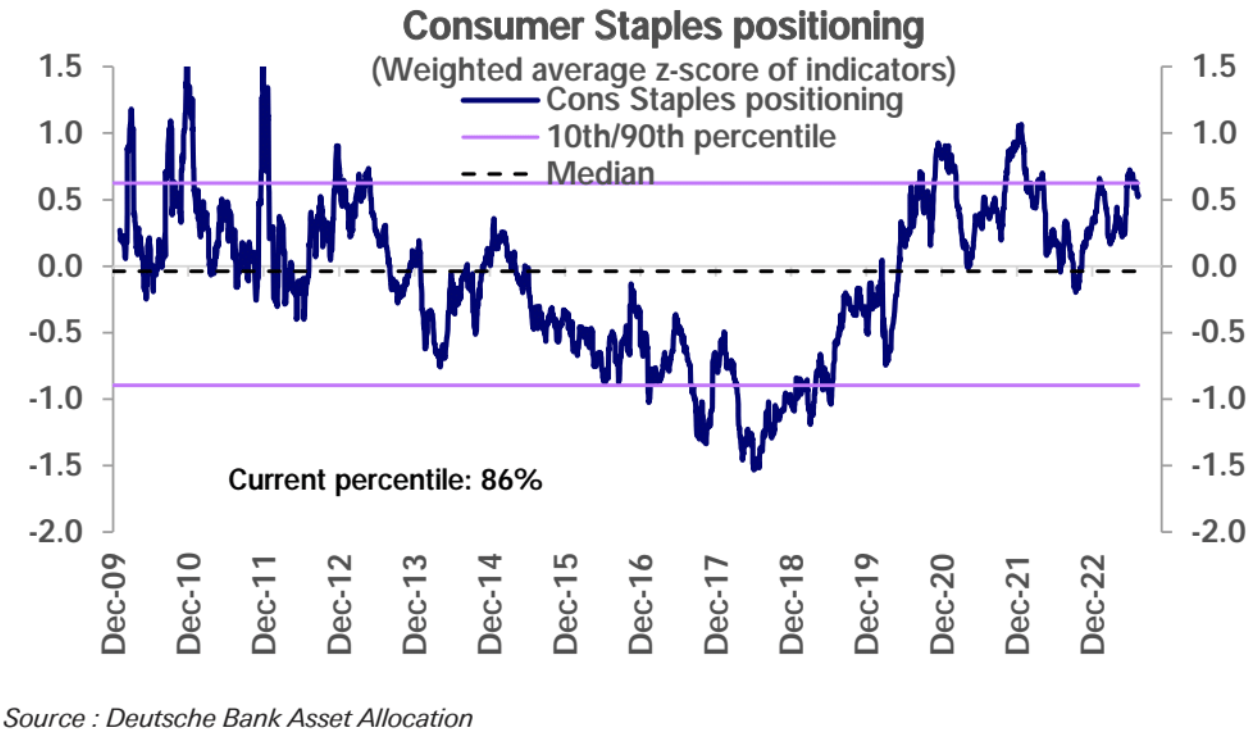
Từ góc độ ngành, vị trí của công nghệ, dịch vụ truyền thông và hàng tiêu dùng ngoài hàng ngày giảm nhẹ trong tuần này, nhưng vẫn ở mức cao trong phạm vi lịch sử. Vị thế trong các mặt hàng tiêu dùng thiết yếu đã tăng mạnh trong tuần này và hiện ở gần mức cao nhất. Vị trí sản phẩm công nghiệp cũng đang tăng lên và hiện đang tiến vào phạm vi phân bổ vượt mức. Vị trí năng lượng đã dần dần tăng lên mức trung lập.
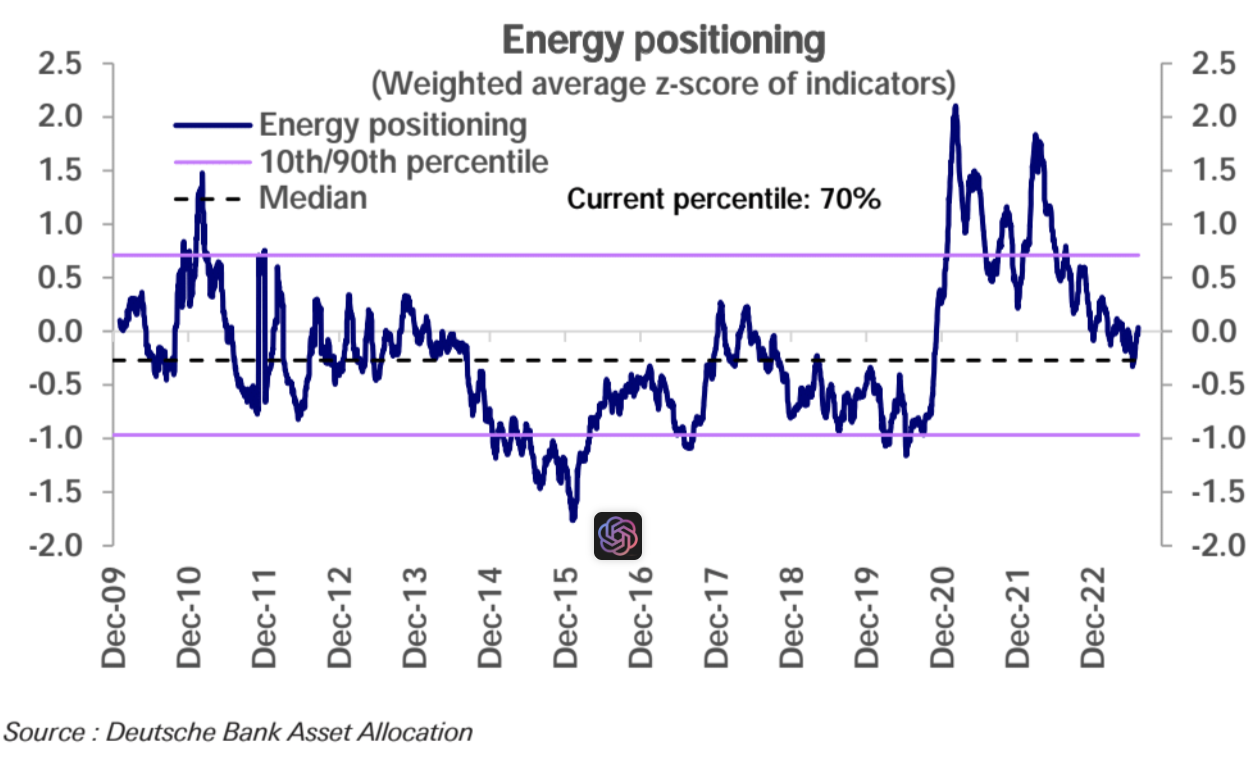
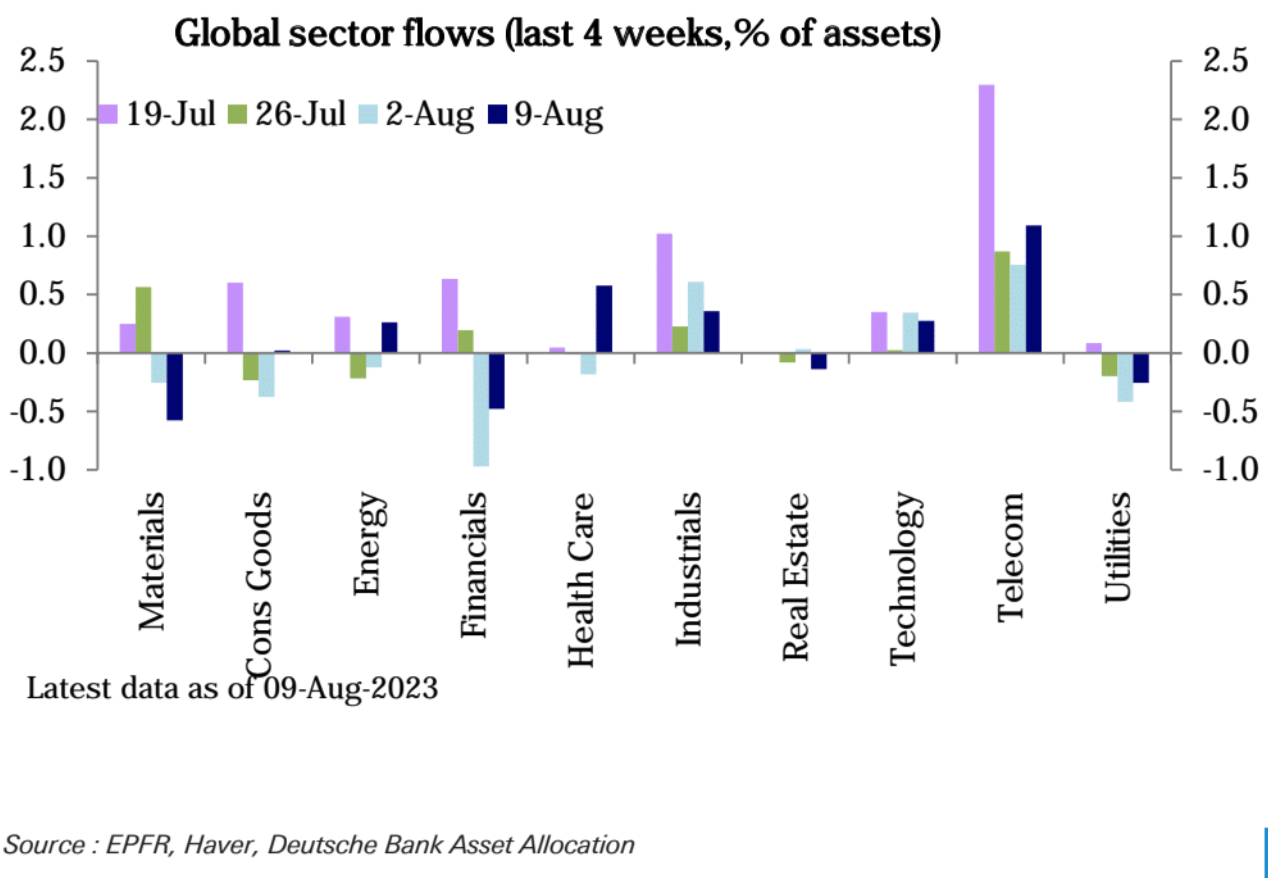
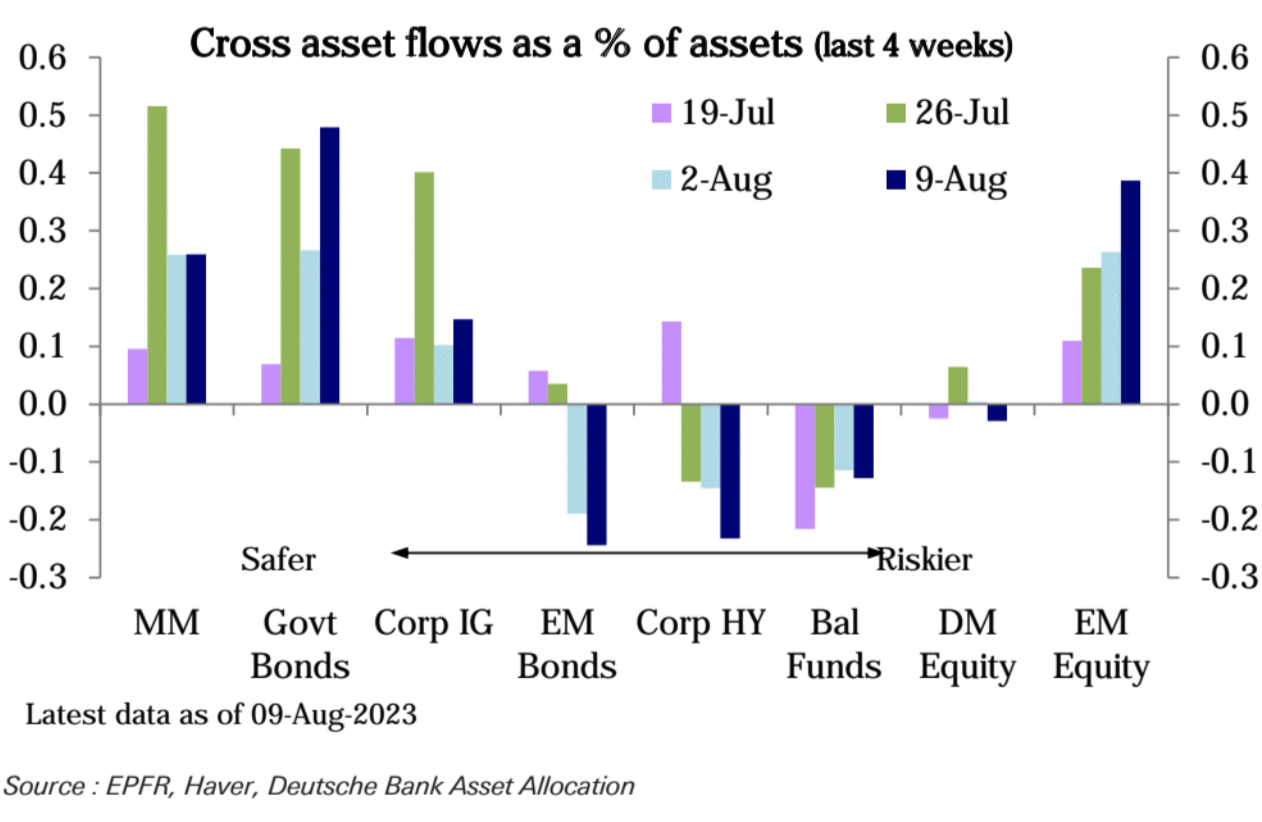
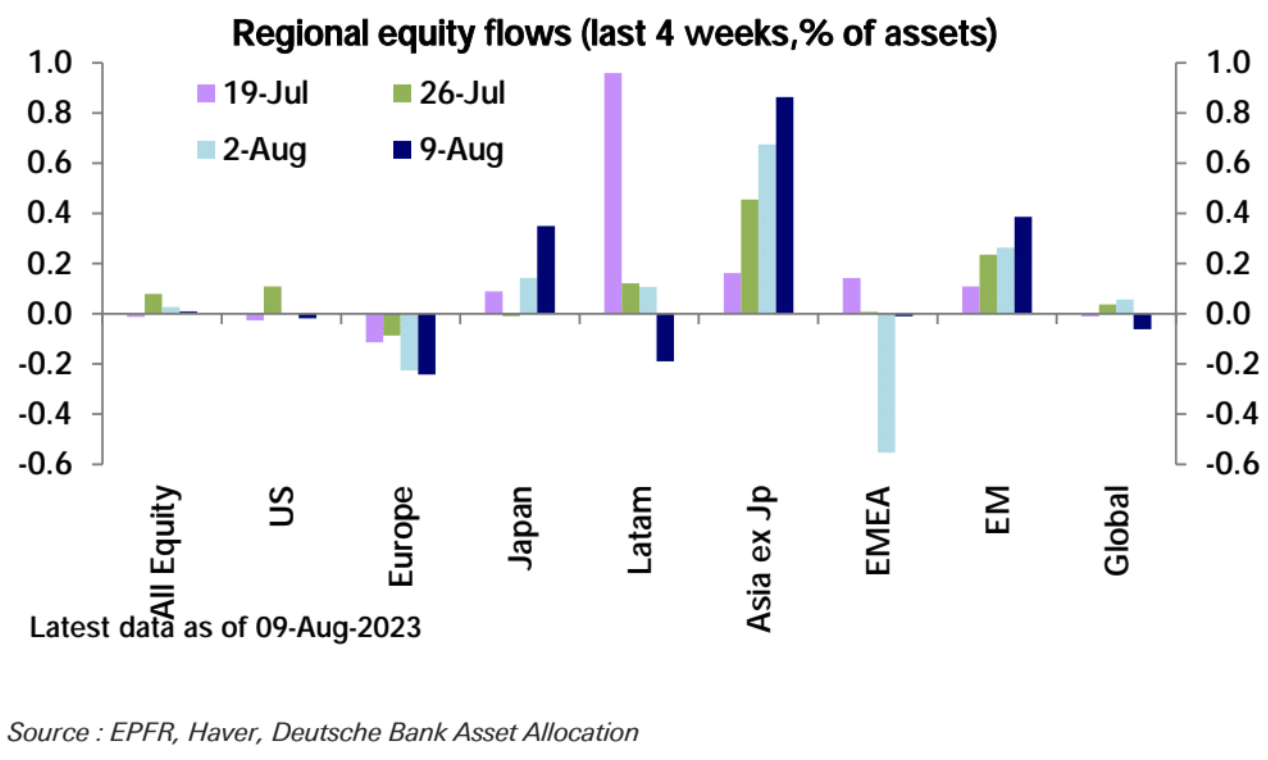
Từ góc độ nguồn vốn, dòng vốn vào tiếp tục chậm lại. Các thị trường mới nổi và Nhật Bản thu hút dòng vốn đổ vào mạnh mẽ, nhưng các quỹ của Mỹ, châu Âu và toàn cầu lại chứng kiến dòng vốn chảy ra. Xét về các ngành công nghiệp, công nghệ và chăm sóc sức khỏe đã thu hút dòng vốn quy mô lớn. Năng lượng, viễn thông và công nghiệp cũng chứng kiến dòng vốn vào nhỏ, trong khi tài chính, bất động sản và nguyên liệu thô chứng kiến sự giảm giá rõ rệt hơn.
chữ
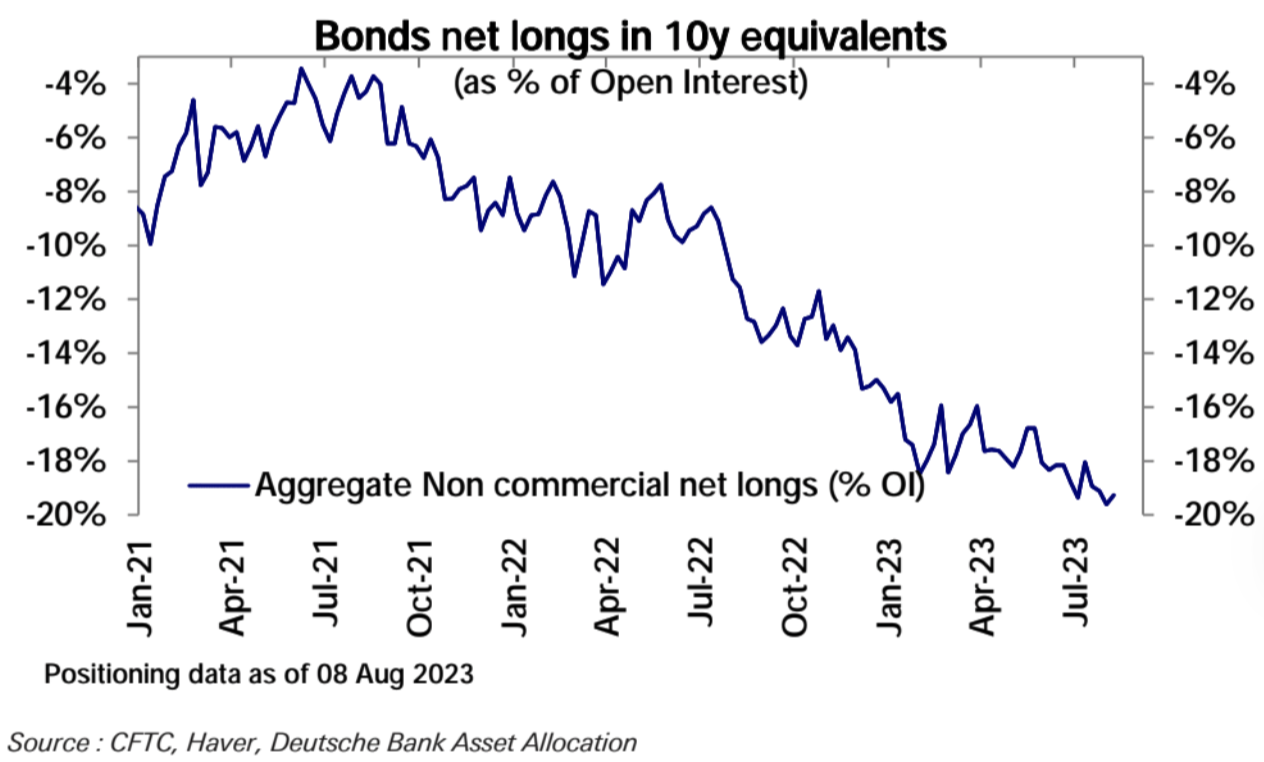
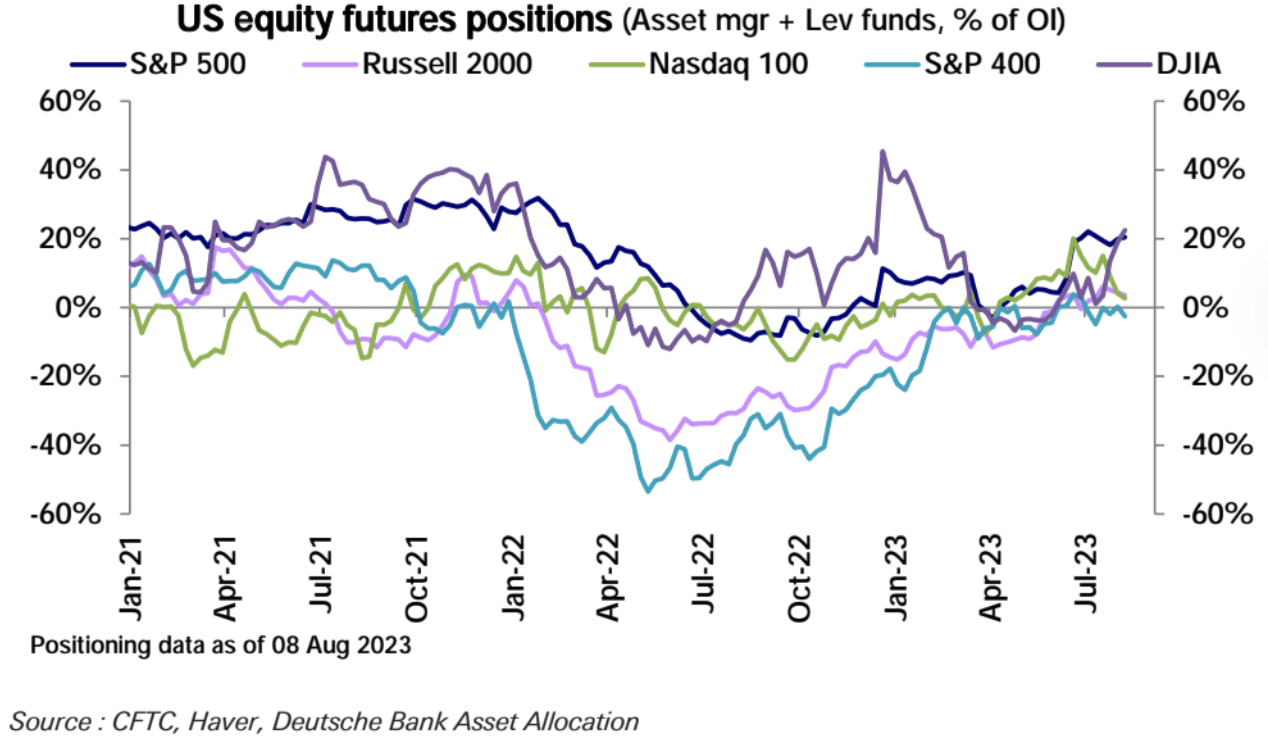
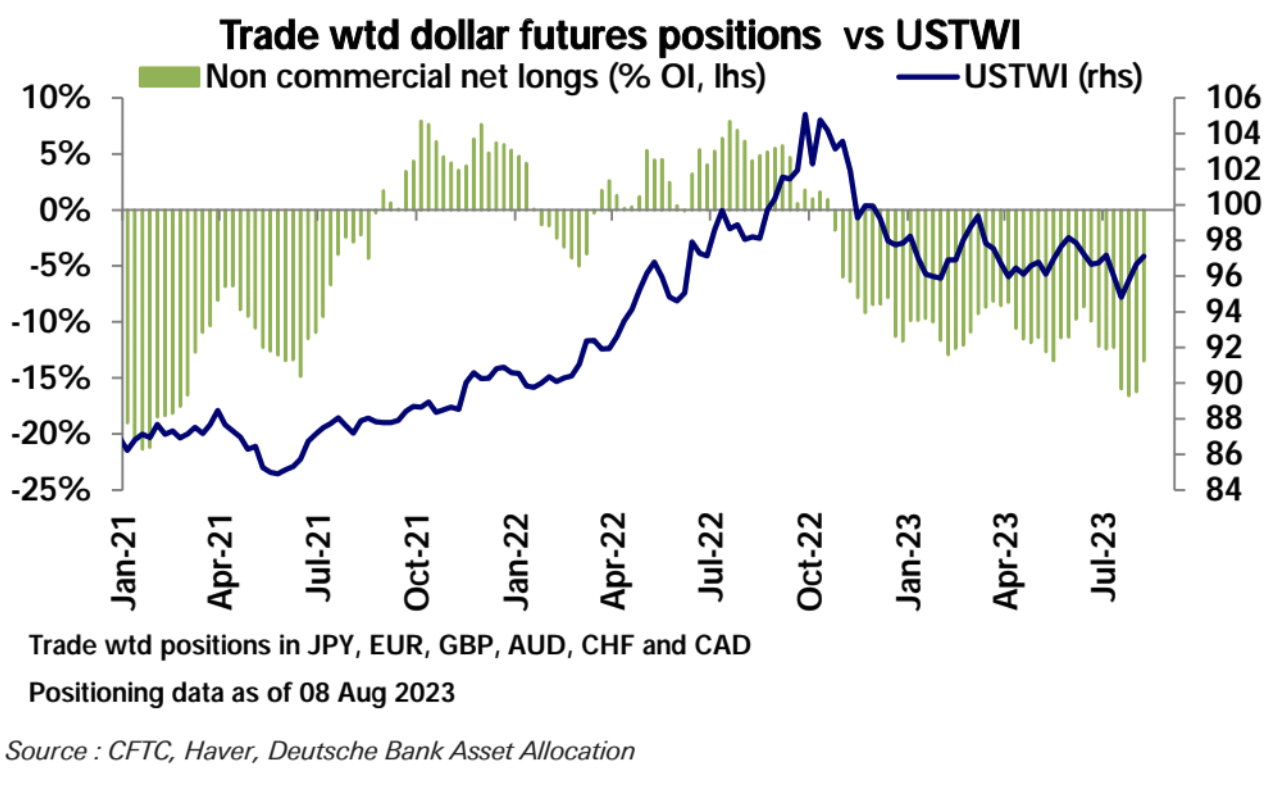
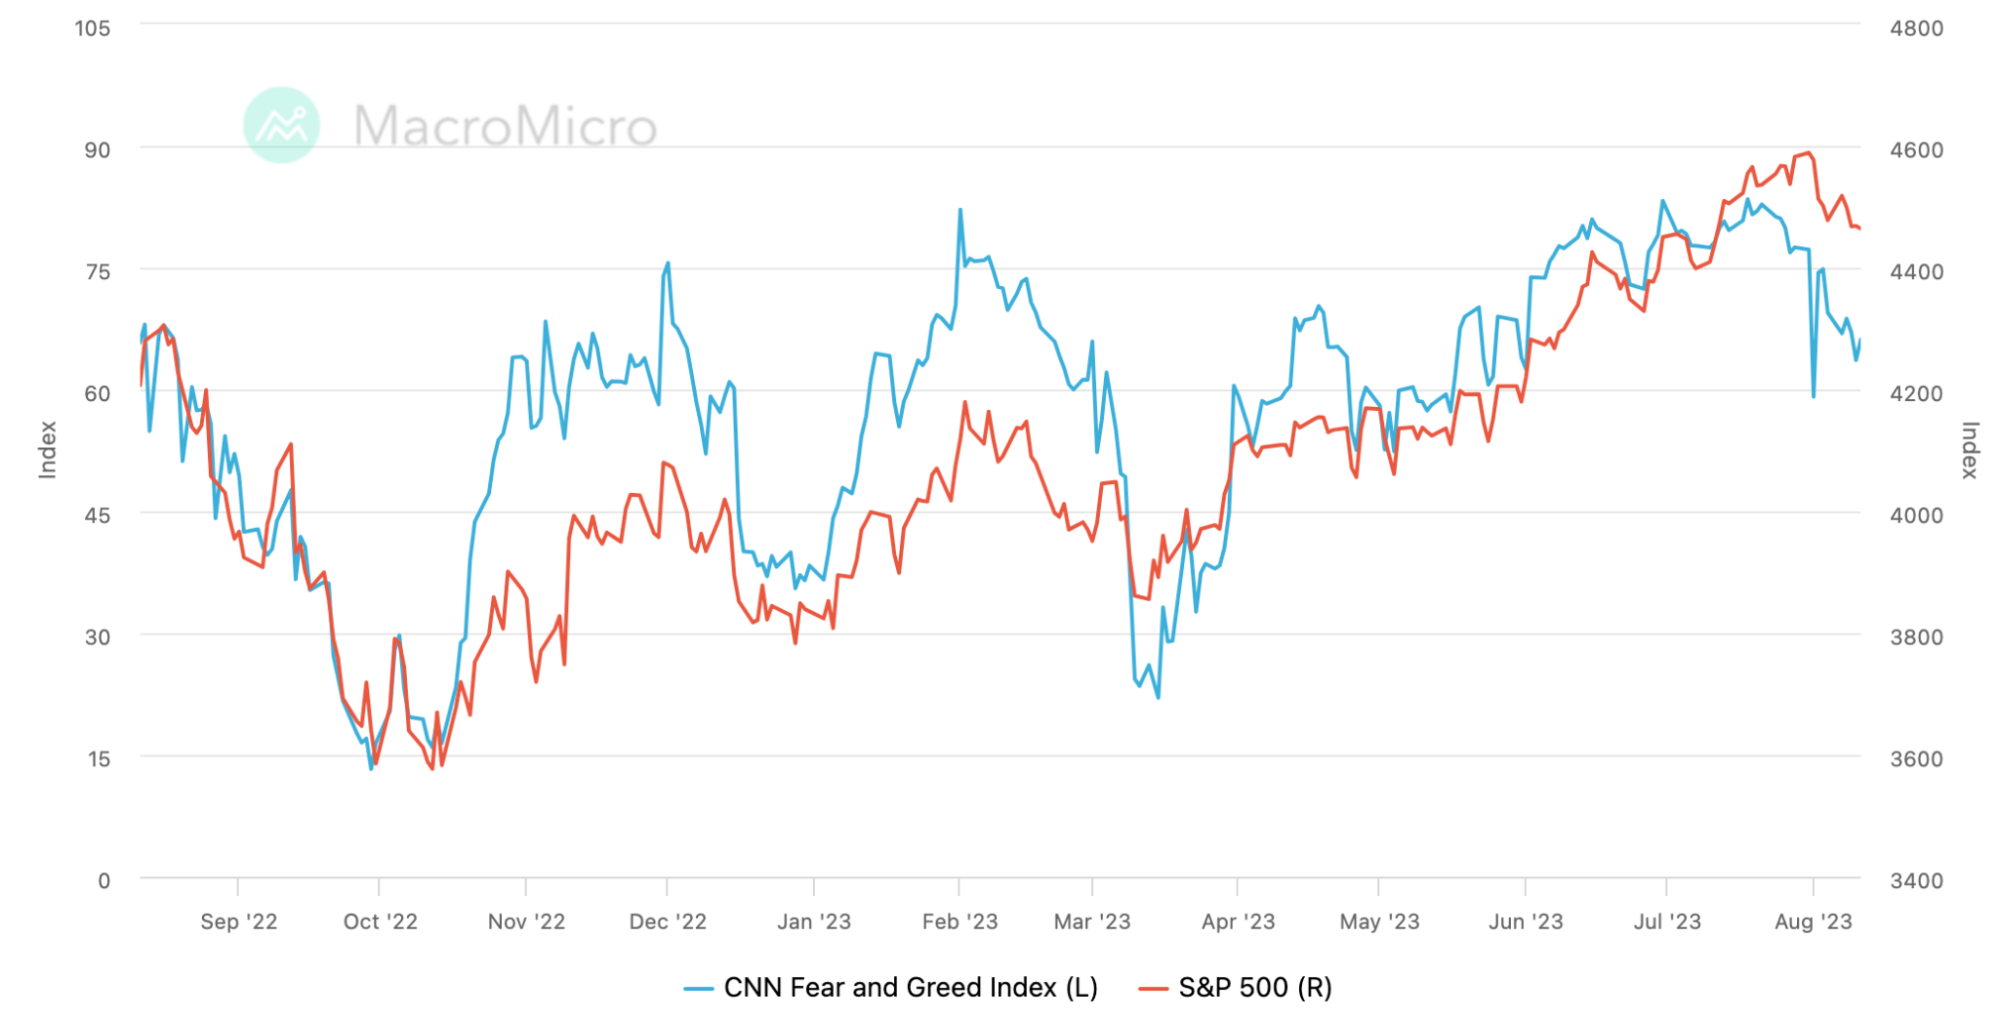
tâm lý nhà đầu tư
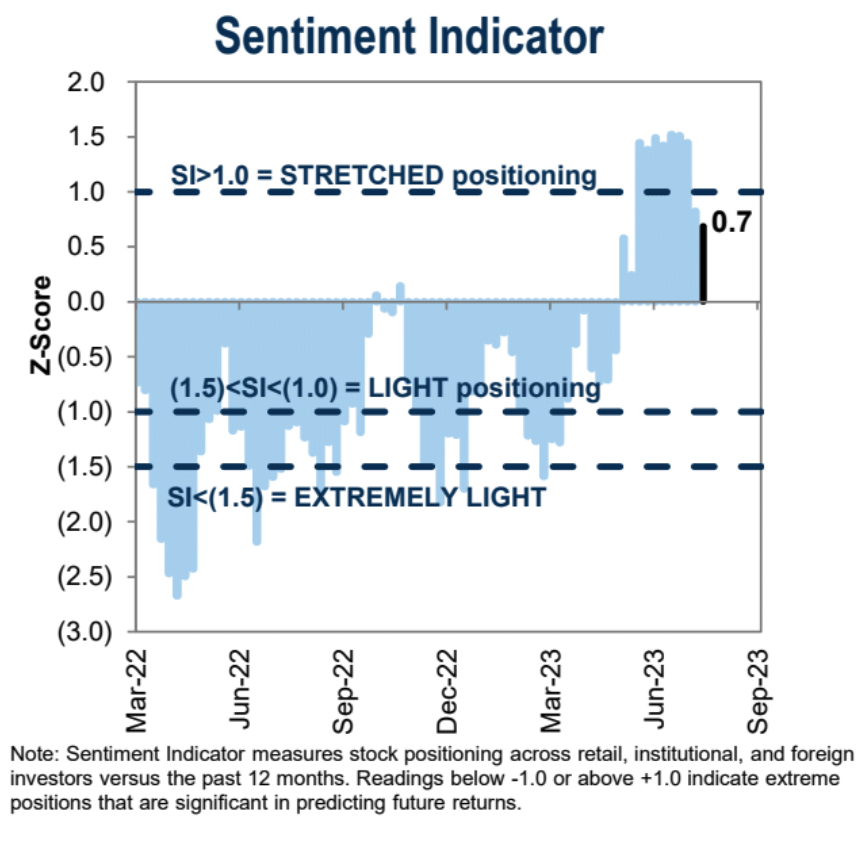
Dữ liệu Tâm lý Định vị Nhà đầu tư của Goldman Sachs tiếp tục giảm 0,8 ➝ 0,7:
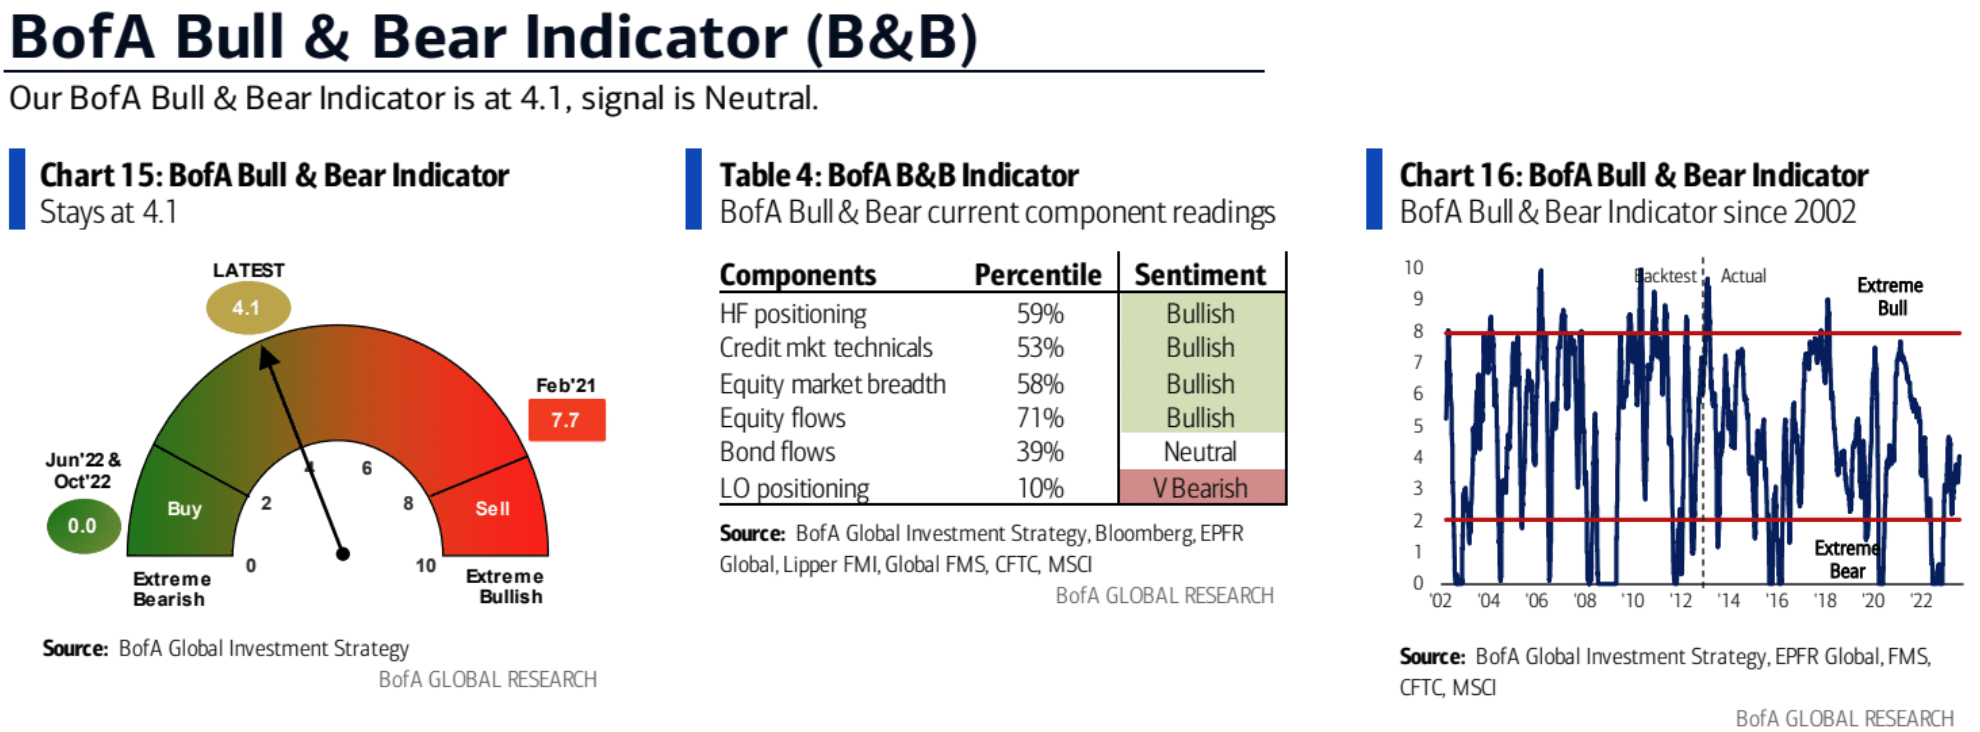
 Các chỉ báo tâm lý đầu cơ giá lên của BofA không thay đổi so với tuần trước:
chữ
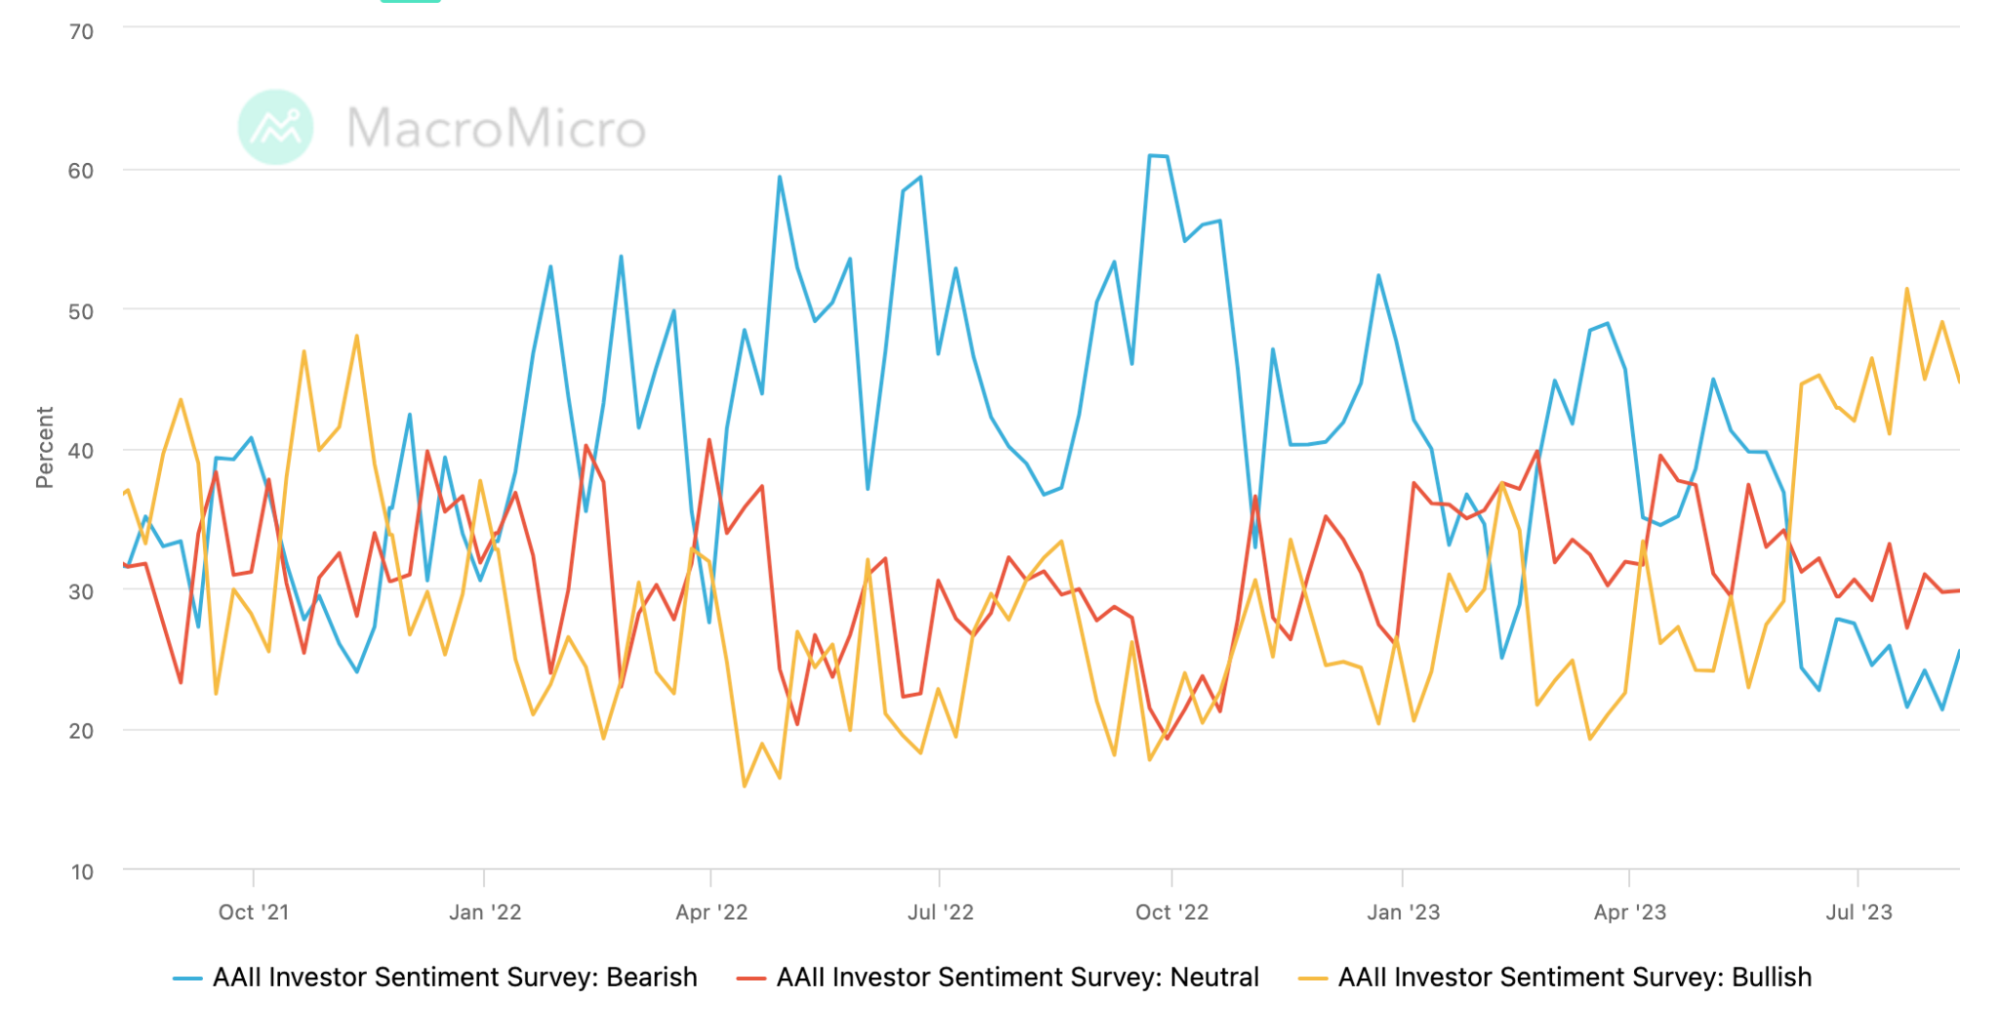
Bearish: 21.32 ➝ 25.50
Neutral: 29.70 ➝ 29.80
Bullish: 48.98 ➝ 44.70
thị trường tiền kỹ thuật số
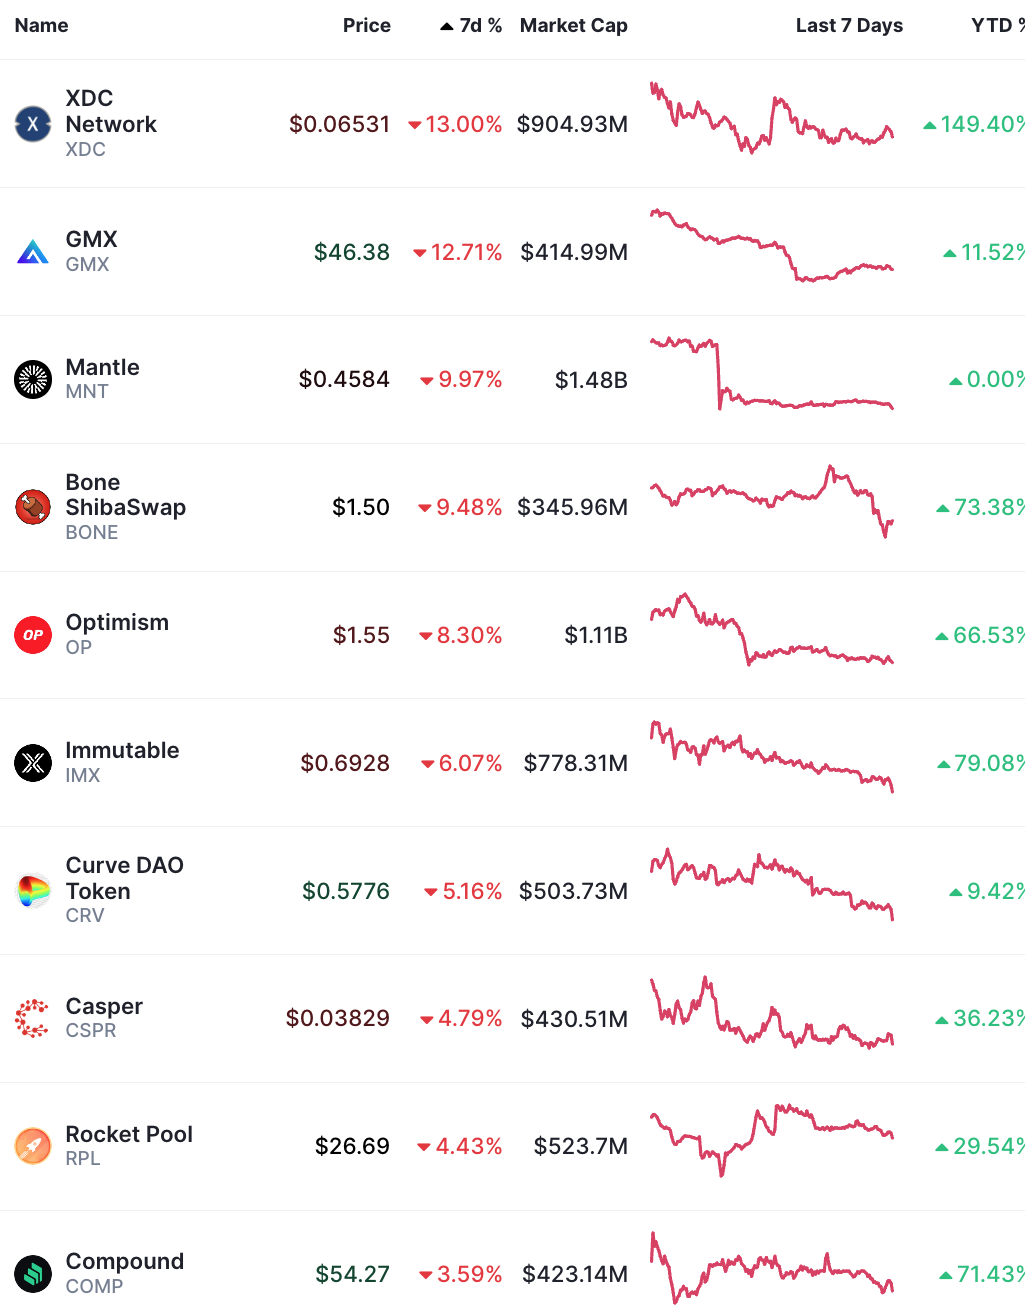
100 loại tiền điện tử hàng đầu theo vốn hóa thị trường trong tuần: Giá RUNE tăng gần 50% trong một tuần, đạt mức cao nhất kể từ tháng Tư. Chắc là do swap mới ra cách đây khoảng 1 tuần. Theo những gì tôi biết, Thorchain là công cụ trên chuỗi duy nhất cho phép người dùng hoán đổi BTC gốc lấy ETH gốc; cũng đáng chú ý là TON, bot tiền điện tử Telegram đang có động lực trên thị trường, theo một báo cáo mới từ Binance Research, Daily khối lượng giao dịch tiền điện tử từ các bot Telegram đạt mức cao nhất mọi thời đại là 10 triệu USD trong tháng 7.
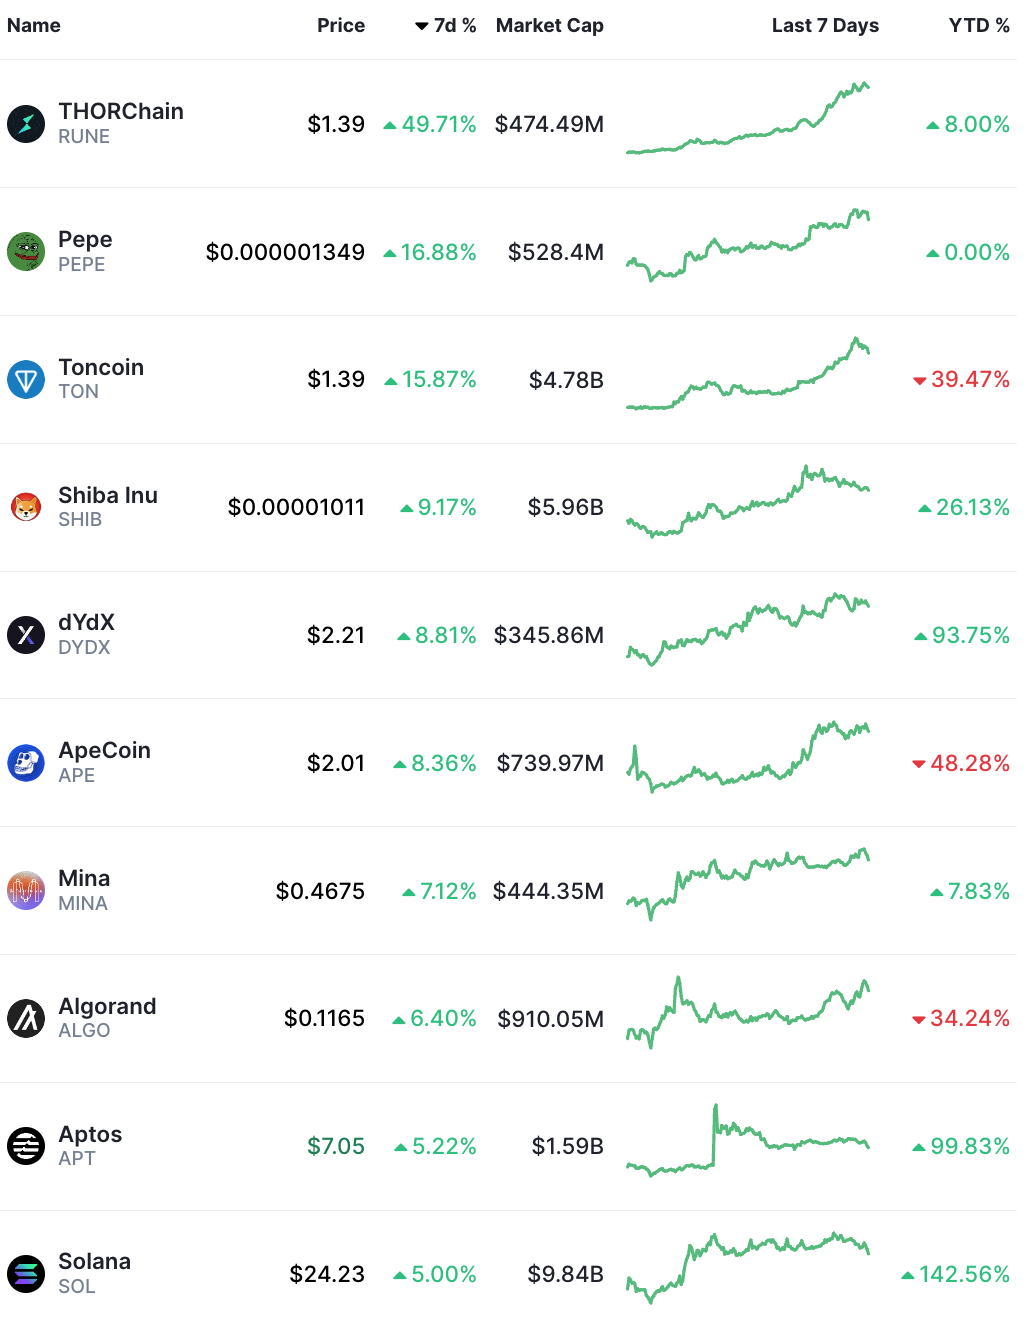
100 loại tiền điện tử hàng đầu theo vốn hóa thị trường trong tuần
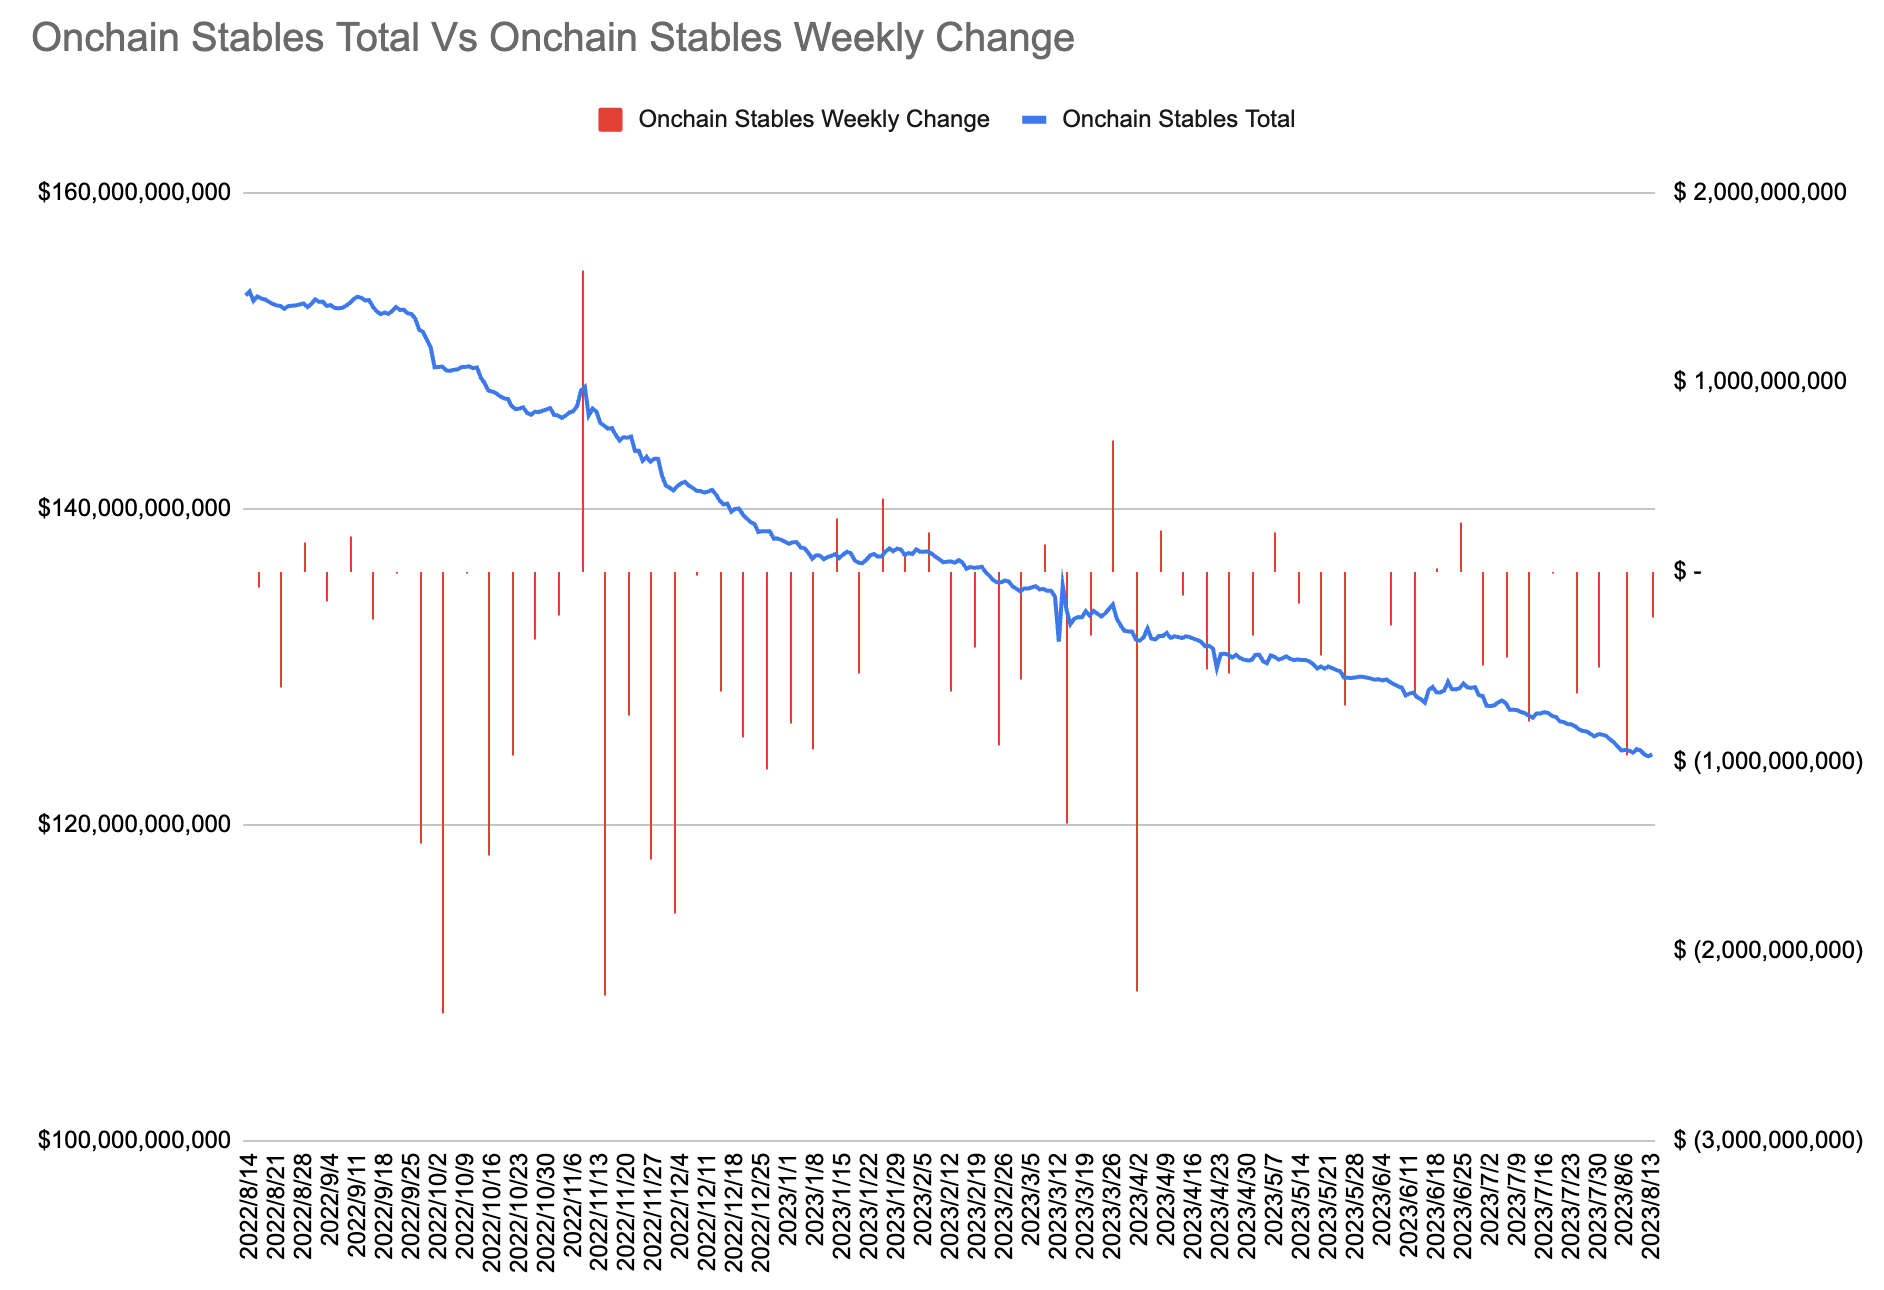
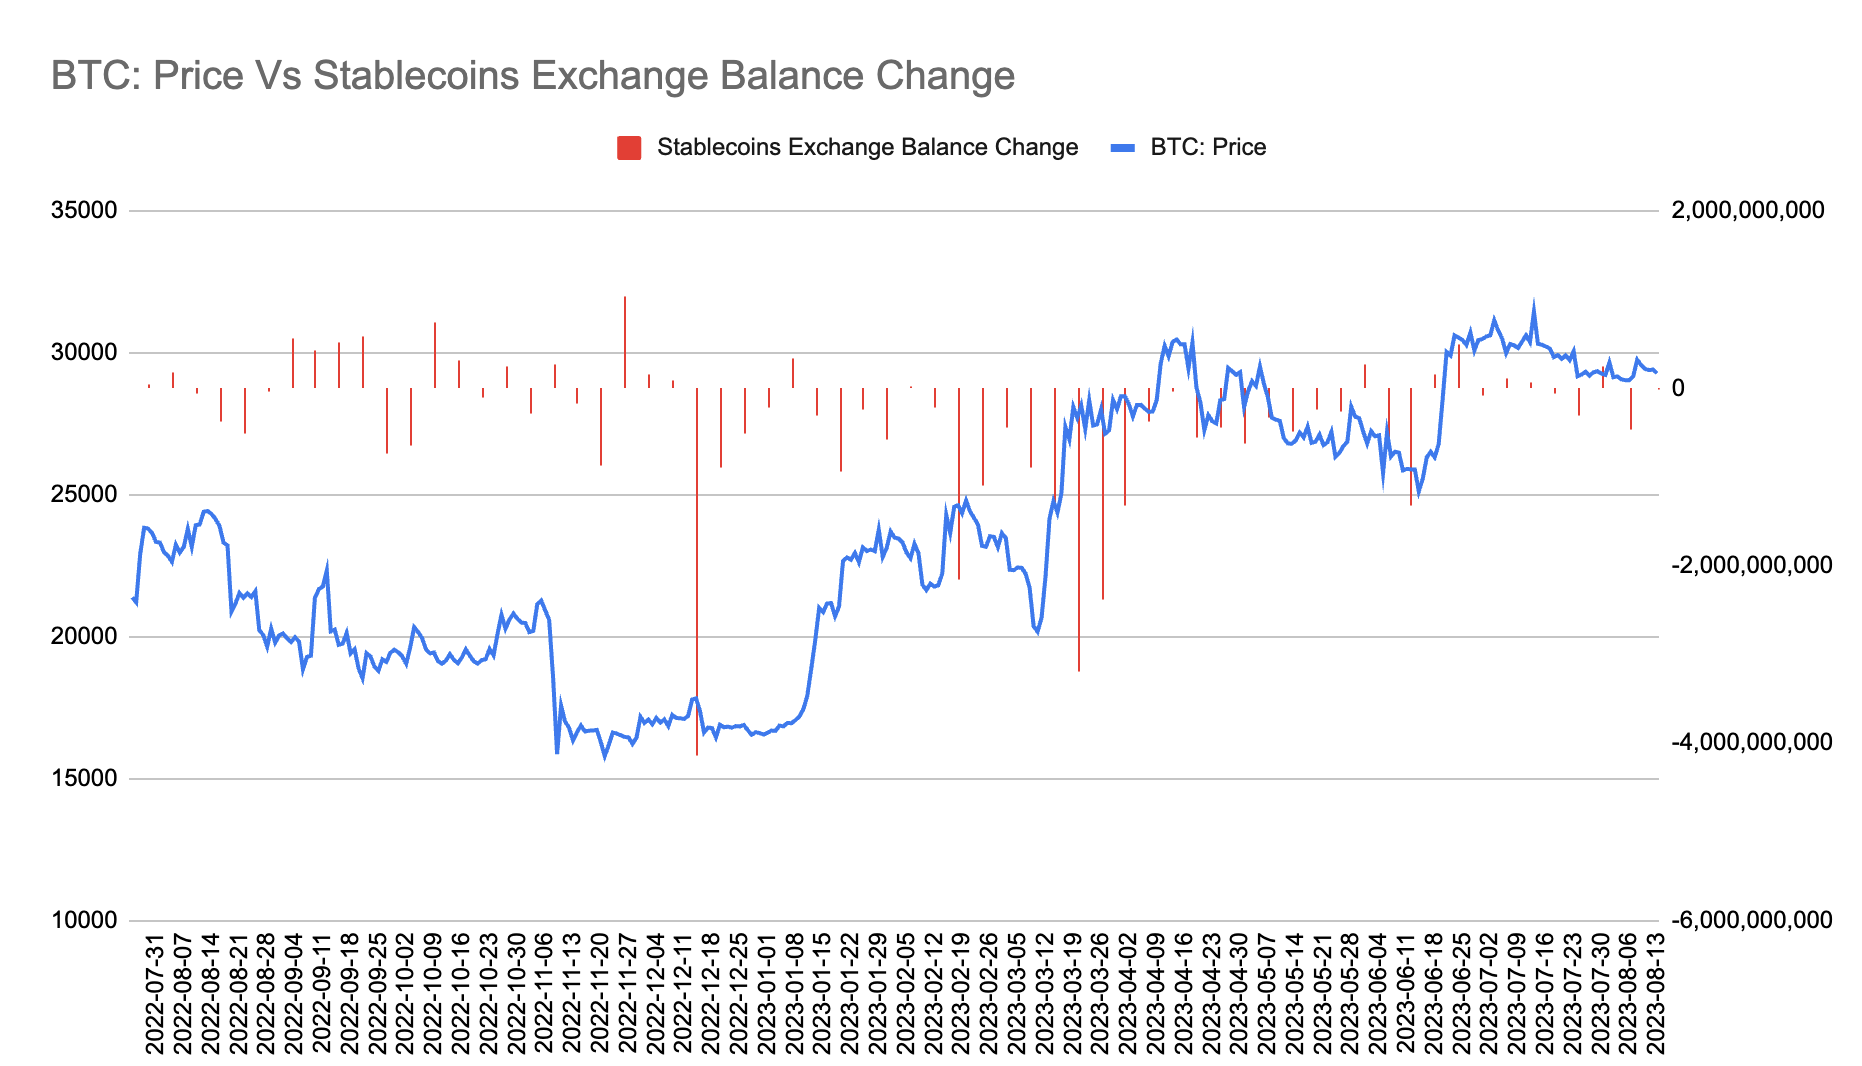
Các stablecoin trên chuỗi (không tính DAI mới được thêm vào của Makerdao vào quản lý tài sản DS, +1 tỷ đô la Mỹ mỗi tuần) dòng tiền ra ròng (-246 triệu đô la Mỹ) trong tuần thứ tám liên tiếp đã thu hẹp đáng kể so với -973 triệu đô la Mỹ của tuần trước:
chữ
Trích từ bình luận thị trường
Ghi chú vĩ mô của Wudaokou: Tại sao chúng ta lại háo hức với AI và tính siêu dẫn ở nhiệt độ phòng? Bản chất là cuộc chạy đua giới hạn giữa chu kỳ đổi mới và chu kỳ nợ”
Trong hai năm qua, khát vọng đột phá về công nghệ của thế giới đã lên đến mức điên cuồng, chẳng hạn như metaverse, trí tuệ nhân tạo, v.v. Lý do cơ bản đằng sau điều này là hiện nay nước này đang tiến gần đến giai đoạn cuối của chu kỳ đổi mới máy tính/Internet và nhu cầu cấp thiết là phải bắt đầu một chu kỳ đổi mới mới, đồng thời, nước này đang phải đối mặt với một thời điểm quan trọng khi chặng đường dài- khủng hoảng chu kỳ nợ nổ ra.
Chu kỳ đổi mới máy tính/Internet hiện nay sắp kết thúc, với tỷ lệ nợ/GDP toàn cầu vượt quá 335% và thị trường toàn cầu đang háo hức tìm kiếm hạt giống của chu kỳ đổi mới tiếp theo. Mười năm tới có thể là thời điểm quan trọng nhất.
Chu kỳ đổi mới mới có thể mang lại tỷ suất lợi nhuận vượt trội cho doanh nghiệp, tốc độ tăng trưởng thu nhập cao cho người dân và lợi tức đầu tư cao cho nhà đầu tư, trong khi chu kỳ nợ thực chất là mối quan hệ giữa tỷ suất lợi nhuận, tốc độ tăng trưởng thu nhập, tỷ suất hoàn vốn đầu tư và nguồn vốn. trò chơi chi phí đi vay. Do đó, trong giai đoạn đầu và giữa của chu kỳ đổi mới, tất cả các bộ phận đều có thể đạt được tỷ suất lợi nhuận vượt mức, cao hơn chi phí vay vốn, do đó chu kỳ nợ có thể mở rộng một cách lành mạnh và thúc đẩy chu kỳ đổi mới bùng nổ nhanh chóng; Khi toàn bộ chiếc bánh sản xuất và nhu cầu không còn lớn hơn nữa, tỷ suất lợi nhuận trên đầu tư sẽ giảm dần, lợi nhuận cận biên của lợi ích vốn sẽ giảm dần và kỳ vọng về thu nhập sẽ giảm dần. gây ra bong bóng tài sản và làm trầm trọng thêm khoảng cách giàu nghèo vì chạy theo tỷ suất lợi nhuận trên đầu tư, đồng thời gây ra khủng hoảng nợ.
[Vua nợ cũ tin rằng khoản nợ của Mỹ vẫn chưa được điều chỉnh tại chỗ]
Bill Gross, đồng sáng lập Pimco, cho biết sẽ là một sai lầm nếu mua cổ phiếu và trái phiếu Mỹ hiện nay vì cả hai thị trường đều được “định giá quá cao”. Ông tin rằng giá trị hợp lý của lãi suất trái phiếu kho bạc kỳ hạn 10 năm là khoảng 4,5%, so với mức hiện tại là khoảng 4,16%. Theo Bill Gross, lạm phát ở Mỹ có thể vẫn ở mức khoảng 3%. Ông lưu ý rằng lãi suất trái phiếu kho bạc kỳ hạn 10 năm trong lịch sử đã giao dịch cao hơn lãi suất chính sách của Fed khoảng 135 điểm cơ bản. Vì vậy, ngay cả khi Fed cắt giảm lãi suất xuống khoảng 3%, lãi suất trái phiếu kho bạc kỳ hạn 10 năm hiện tại vẫn quá thấp trong lịch sử.





