


Báo cáo hàng tuần của LD Macro (2023/06/19): Tâm lý thị trường đang được cải thiện và quá trình gia tăng vị thế trên toàn cầu đang diễn ra


Bản tóm tắt
Bản tóm tắt
Thị trường tiền kỹ thuật số đã giảm mạnh vào tuần trước sau khi FOMC tăng mạnh lãi suất thêm 50 bp, nhưng tâm lý đã được cải thiện sau thứ Sáu và về cơ bản đã phục hồi mức giảm, và mối tương quan tổng thể với thị trường chứng khoán tiếp tục giảm. Một số lượng lớn các bài phát biểu của các quan chức Fed trong tuần này, bao gồm cả lời khai của Powell, sẽ cho phép thị trường thực hiện một đợt định giá chính xác hơn là "+50 bp".
Hiệu suất thị trường
Hiệu suất thị trường
Hưởng lợi từ quyết định tạm dừng tăng lãi suất của Fed và dữ liệu cho thấy niềm tin và chi tiêu của người tiêu dùng Hoa Kỳ đang tăng lên, S&P 500 đã đóng cửa ở mức cao hơn trong tuần thứ năm liên tiếp vào tuần trước, chuỗi tăng điểm hàng tuần dài nhất kể từ mùa thu năm 2021, trước khi Fed bắt đầu tăng lãi suất. Nasdaq Composite nặng về công nghệ đã tăng tuần thứ tám liên tiếp, chuỗi tăng dài nhất kể từ đầu năm 2019.
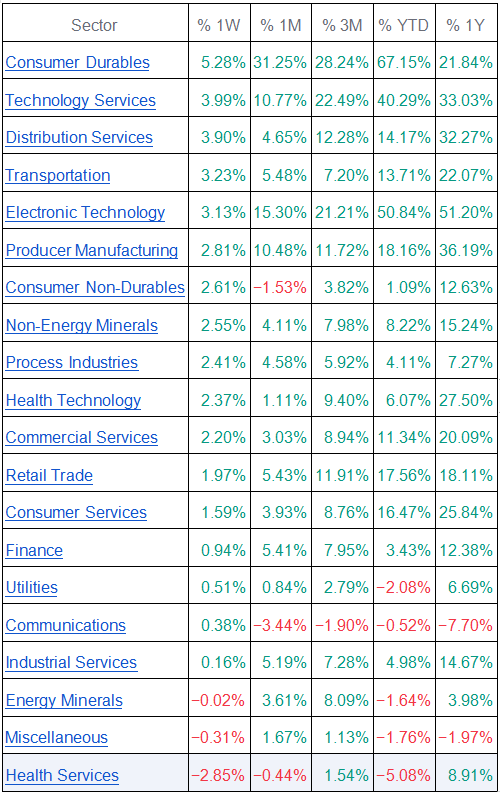
Tuần trước, hầu hết các lĩnh vực của thị trường chứng khoán Mỹ đều tăng điểm, trong đó hoạt động kém nhất là lĩnh vực chăm sóc sức khỏe, giảm 2,85%. Hoạt động tốt nhất vẫn là hàng hóa lâu bền, tăng 5,28%.
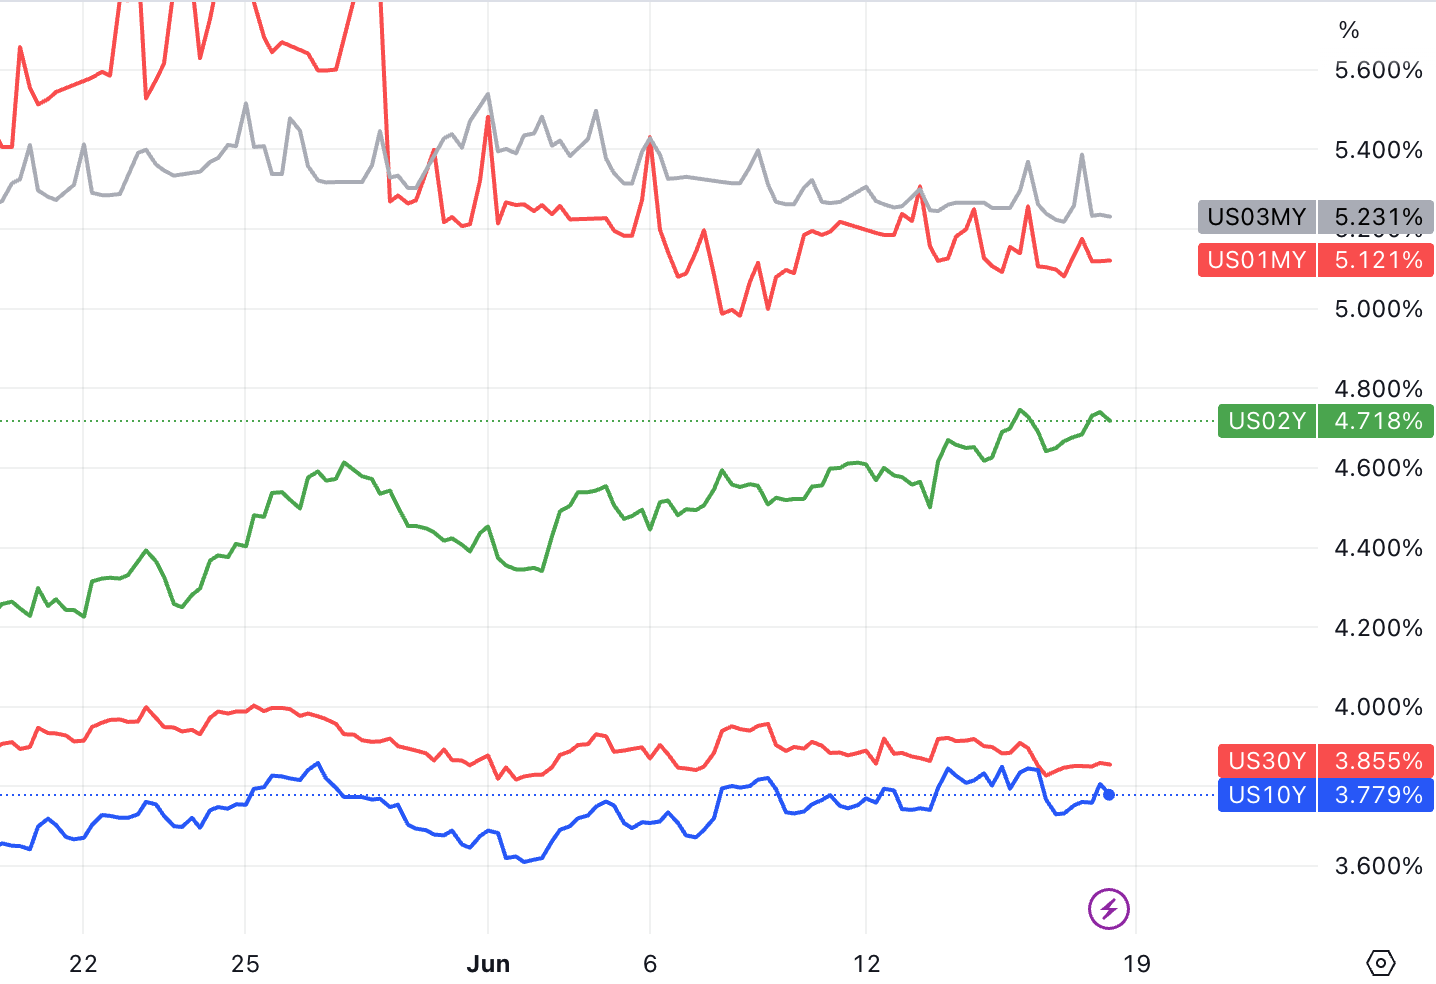
Trên thị trường lãi suất tuần trước, lãi suất trái phiếu siêu ngắn hạn 1-3M giảm nhẹ, kỳ hạn 2 năm tăng (chủ yếu là do Fomc nâng kỳ vọng lãi suất cuối năm lên 50 bp) và kỳ hạn 30 năm và 10 năm về cơ bản đi ngang:
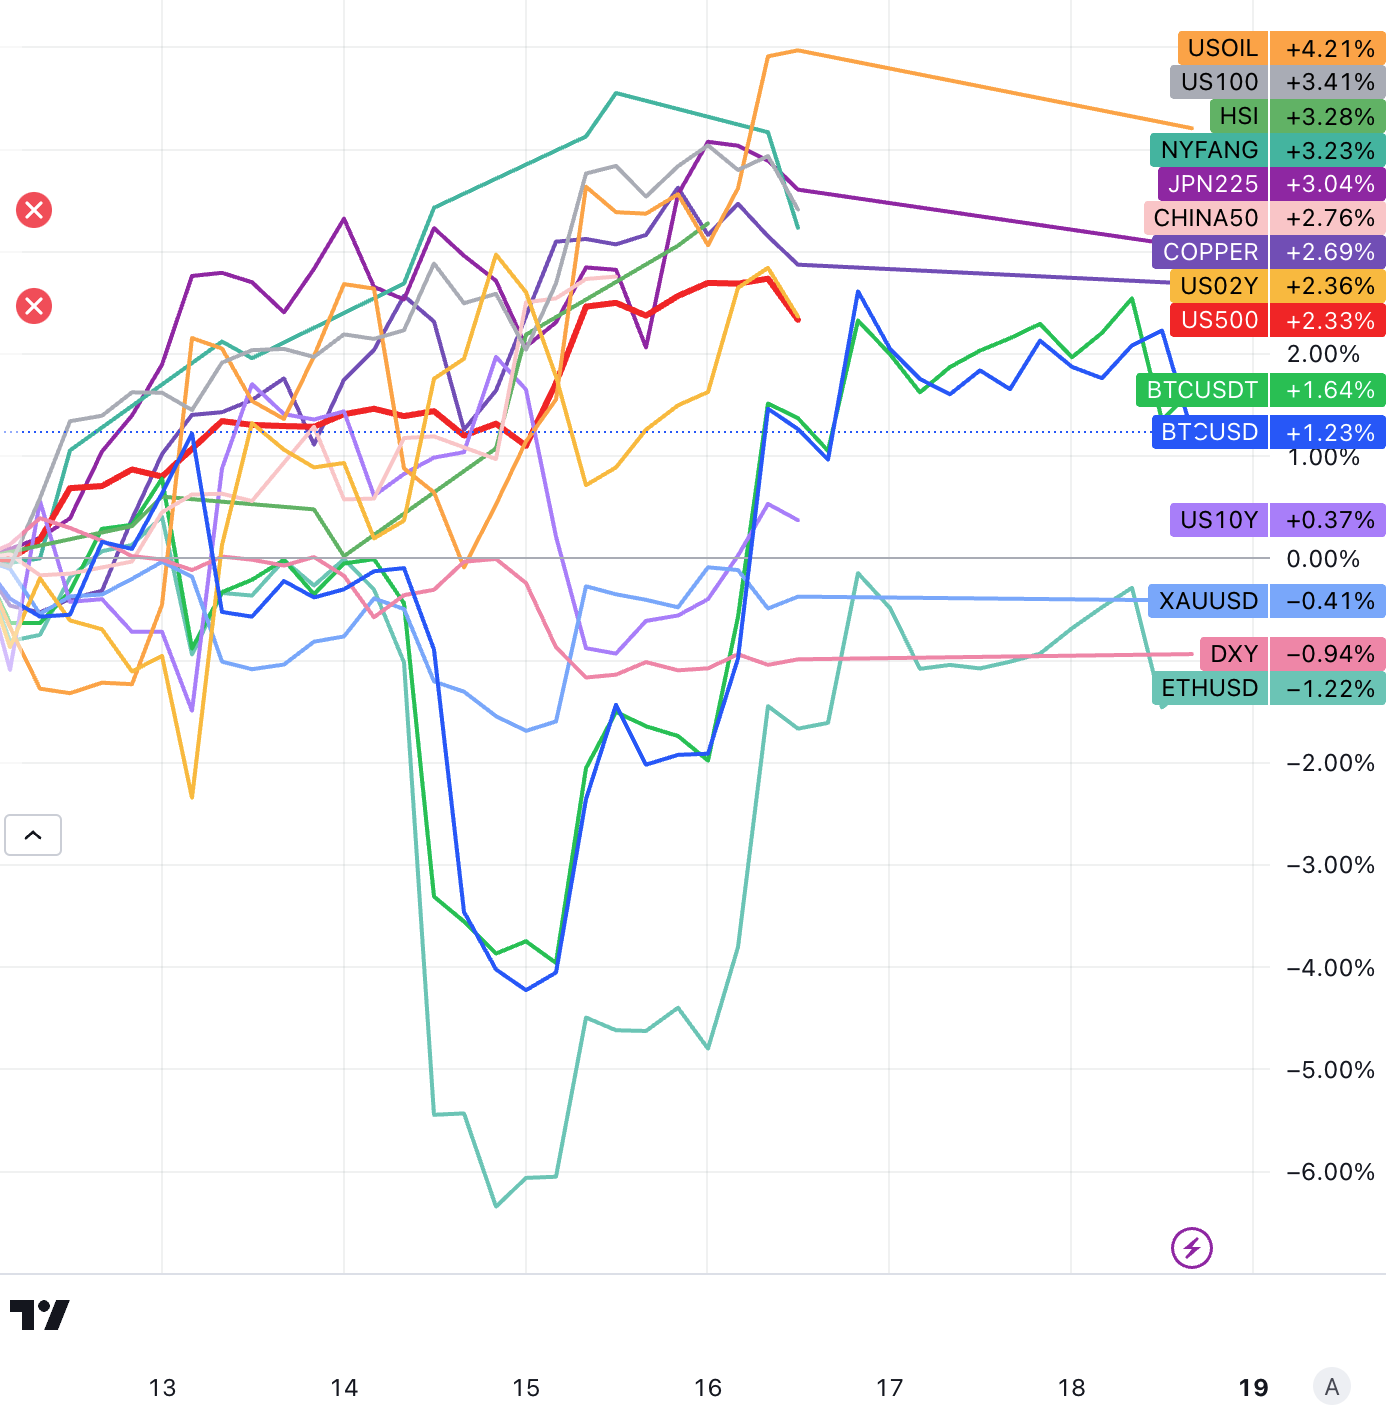
Ở các thị trường khác, chứng khoán Nhật Bản, chứng khoán Hồng Kông, chứng khoán Trung Quốc, đồng, dầu thô tăng, chỉ số vàng của chỉ số đô la Mỹ giảm và các loại tiền kỹ thuật số giảm mạnh sau khi FOMC hawks đình chỉ, nhưng về cơ bản đã phục hồi khoản lỗ sau thứ Sáu:
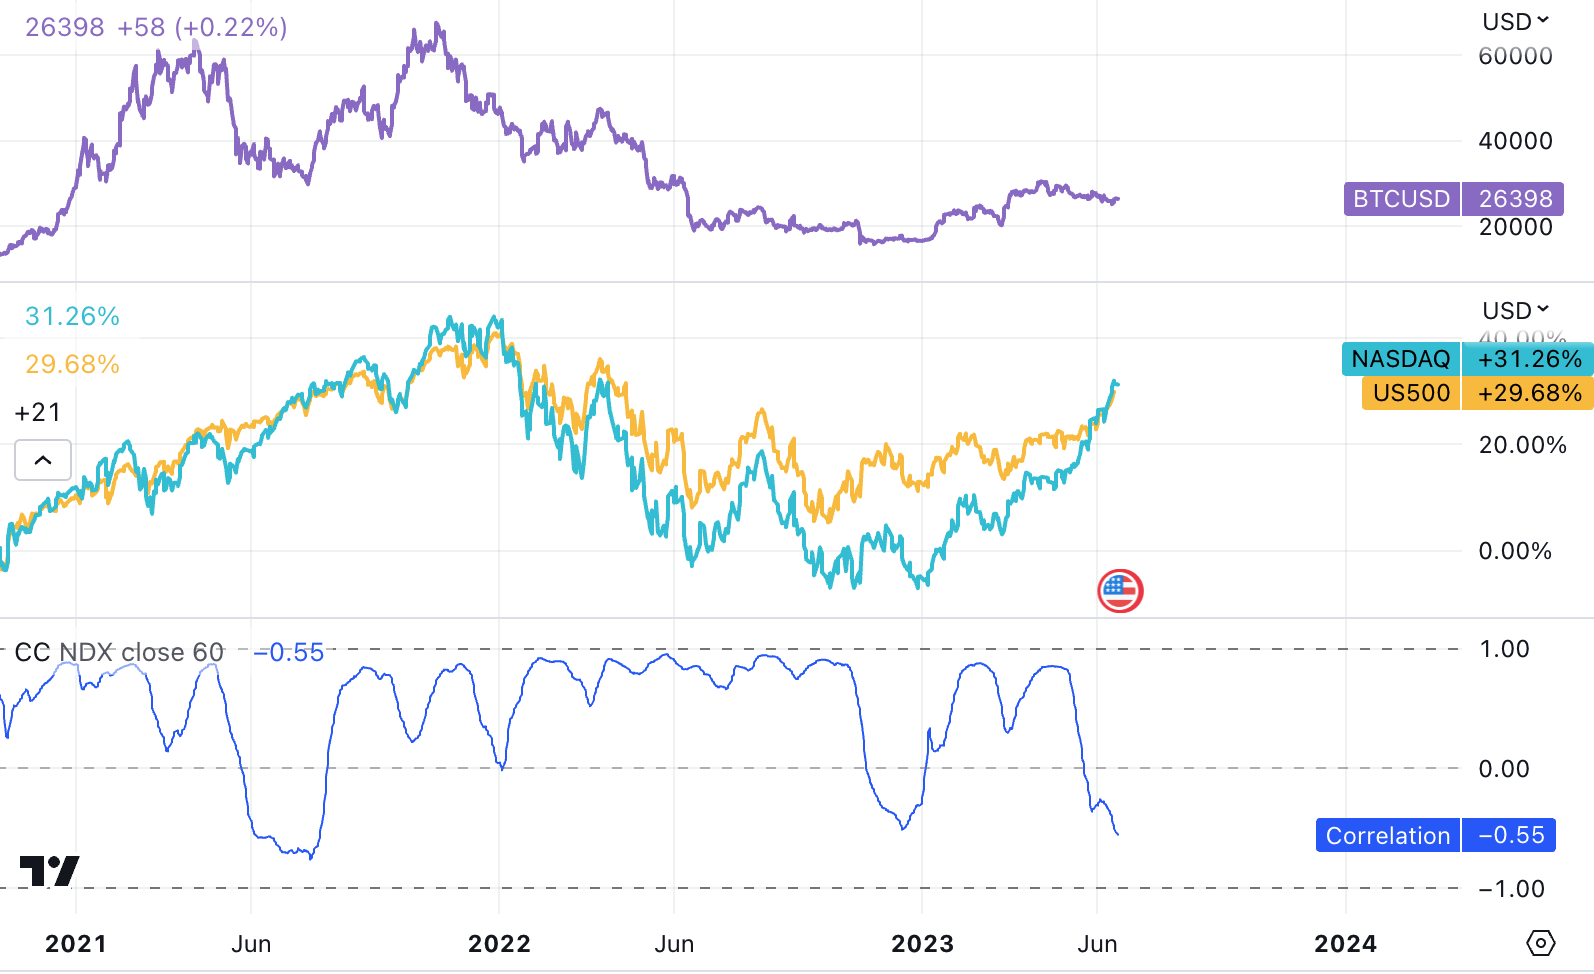
Mối tương quan kéo dài 60 ngày giữa tiền kỹ thuật số và chứng khoán còn giảm hơn nữa, chạm mức thấp nhất kể từ tháng 7 năm 2021:
Dòng tiền, vị trí, cảm xúc
Dòng vốn quốc tế EPFR
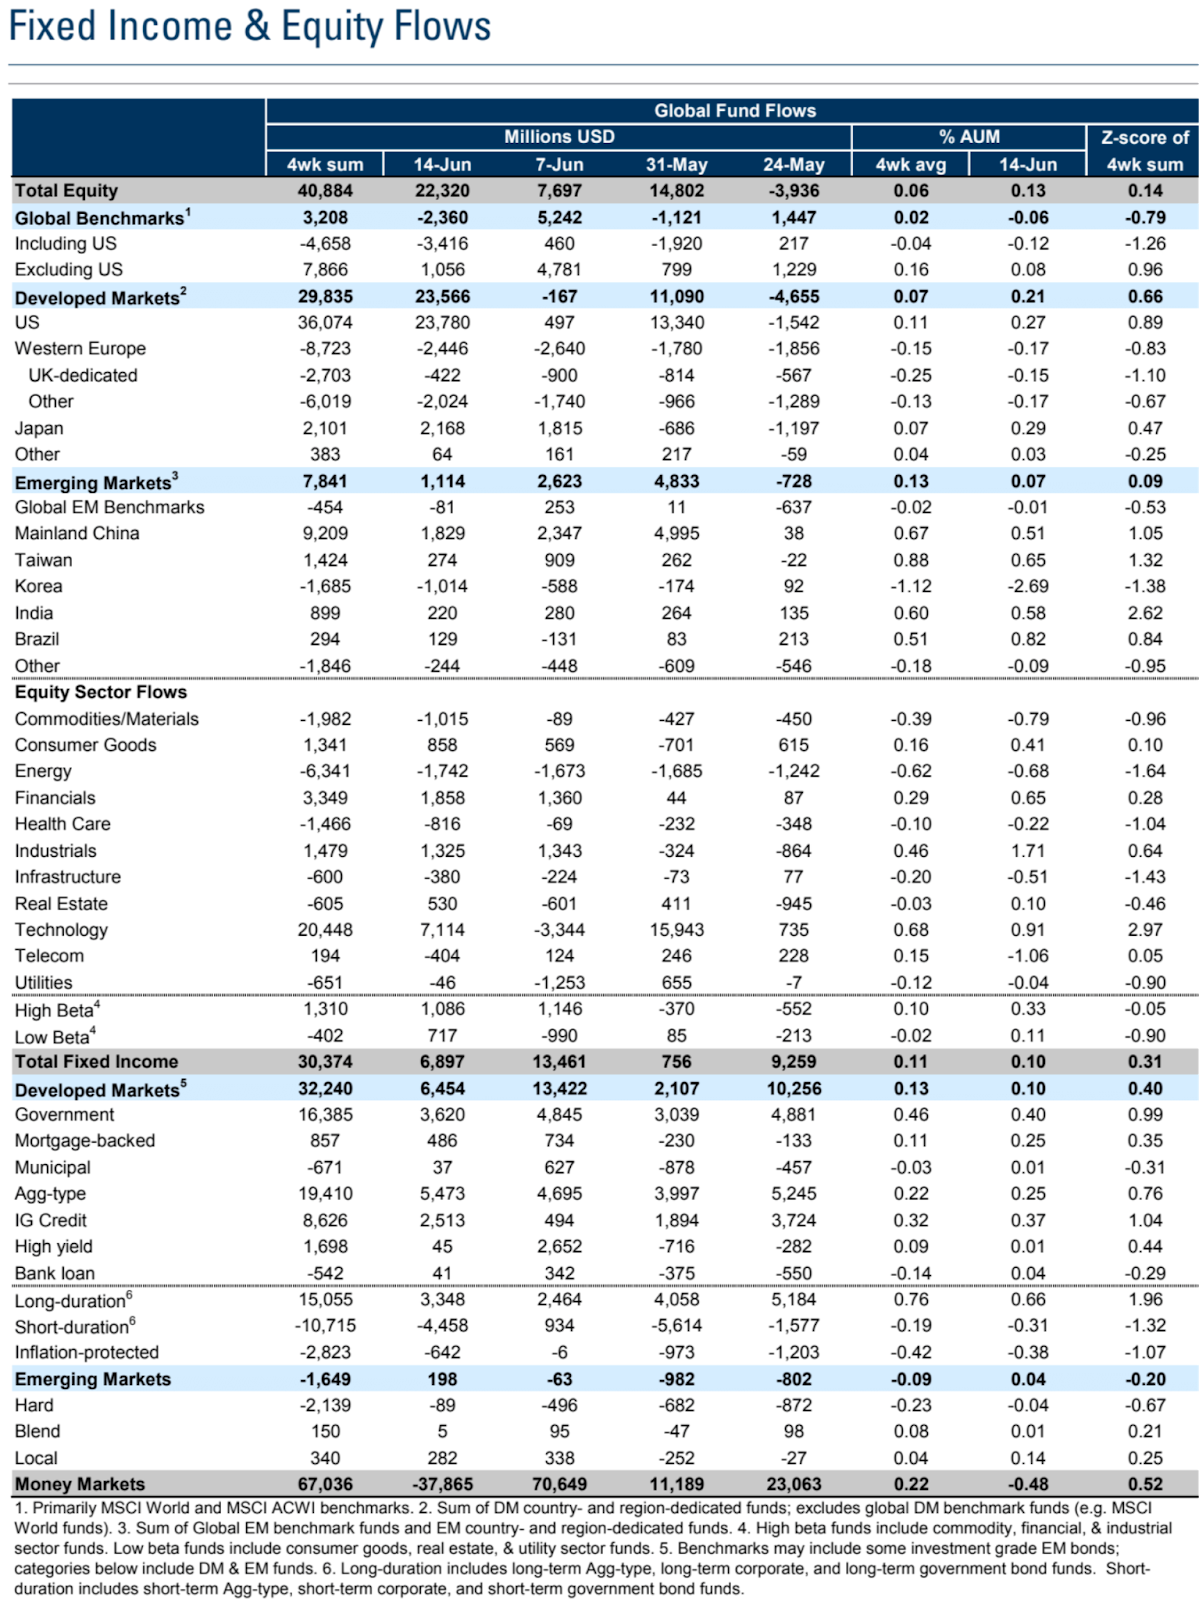
Theo dữ liệu của EPFR, dòng vốn toàn cầu trong tuần kết thúc vào ngày 14 tháng 6, tóm lại, chứng khoán Mỹ, đặc biệt là cổ phiếu công nghệ, đã chảy vào đáng kể, thị trường chứng khoán Trung Quốc và Nhật Bản chảy vào, chứng khoán châu Âu chảy ra, các quỹ tiền tệ đã chảy vào ra, và trái phiếu đã chảy vào:
Cả quỹ vốn cổ phần và quỹ thu nhập cố định đều có dòng vốn vào ròng, với dòng vốn ròng vào quỹ vốn cổ phần toàn cầu tăng lên 22 tỷ USD, tăng từ mức 8 tỷ USD trước đó.
Dòng vốn ròng này chủ yếu là do nhu cầu đối với chứng khoán Mỹ, đặc biệt là dòng vốn quy mô lớn vào các quỹ lĩnh vực công nghệ của Mỹ. Tuy nhiên, dòng tiền chảy ra từ các quỹ cổ phần Tây Âu vẫn tiếp tục, trong khi dòng vốn đầu tư từ các quỹ đầu tư Nhật Bản tăng lên.
Trong số các thị trường mới nổi, các quỹ đầu tư của Trung Quốc đại lục đã nhận được dòng vốn vào ròng, trong khi dòng tiền chảy ra từ các quỹ đầu tư của Hàn Quốc ngày càng sâu. Ở cấp độ ngành, dòng vốn vào các quỹ công nghệ vẫn ở mức cao, đặc biệt là so với các quỹ ngành theo chu kỳ khác như năng lượng.
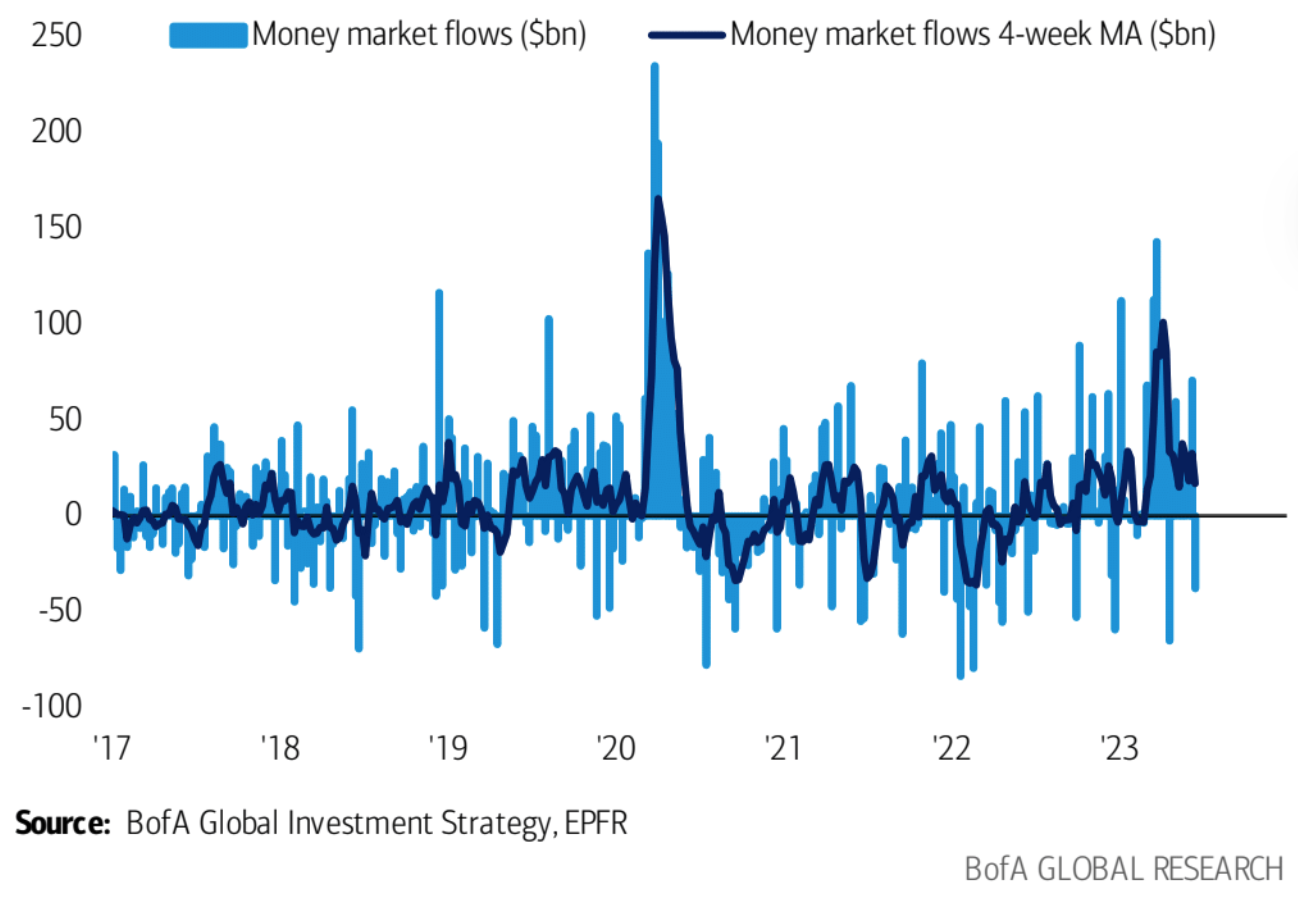
Đáng chú ý, tài sản của quỹ thị trường tiền tệ đã giảm 38 tỷ đô la, dòng tiền ròng đầu tiên trong tám tuần.
Dữ liệu vị trí hợp nhất của Deutsche Bank
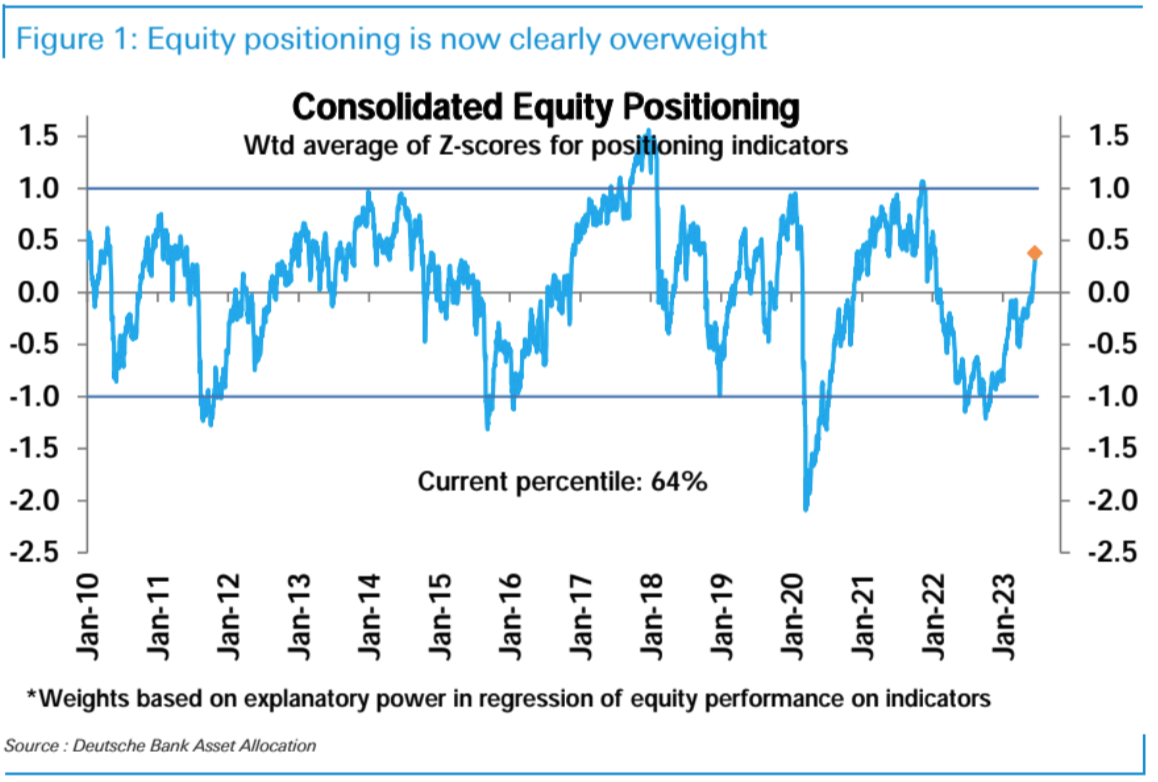
Theo tóm tắt của Deutsche Bank, phân bổ vị thế của chứng khoán Mỹ đã tăng thêm vào tuần trước, chuyển sang khu vực thừa cân (z Score 0,38, phân vị thứ 64 trong lịch sử), đạt mức cao nhất kể từ tháng 1 năm 2022. Xem xét độ trễ của dữ liệu và sự lạc quan của tâm lý thị trường trong hai tuần qua, vị thế thực tế hiện tại có thể cao hơn. Trong số đó, vị trí của các nhà đầu tư chủ quan và tổ chức đã tăng vọt đồng thời, và chủ quan chiếm ưu thế trong việc tăng vị trí trong hai tuần qua.
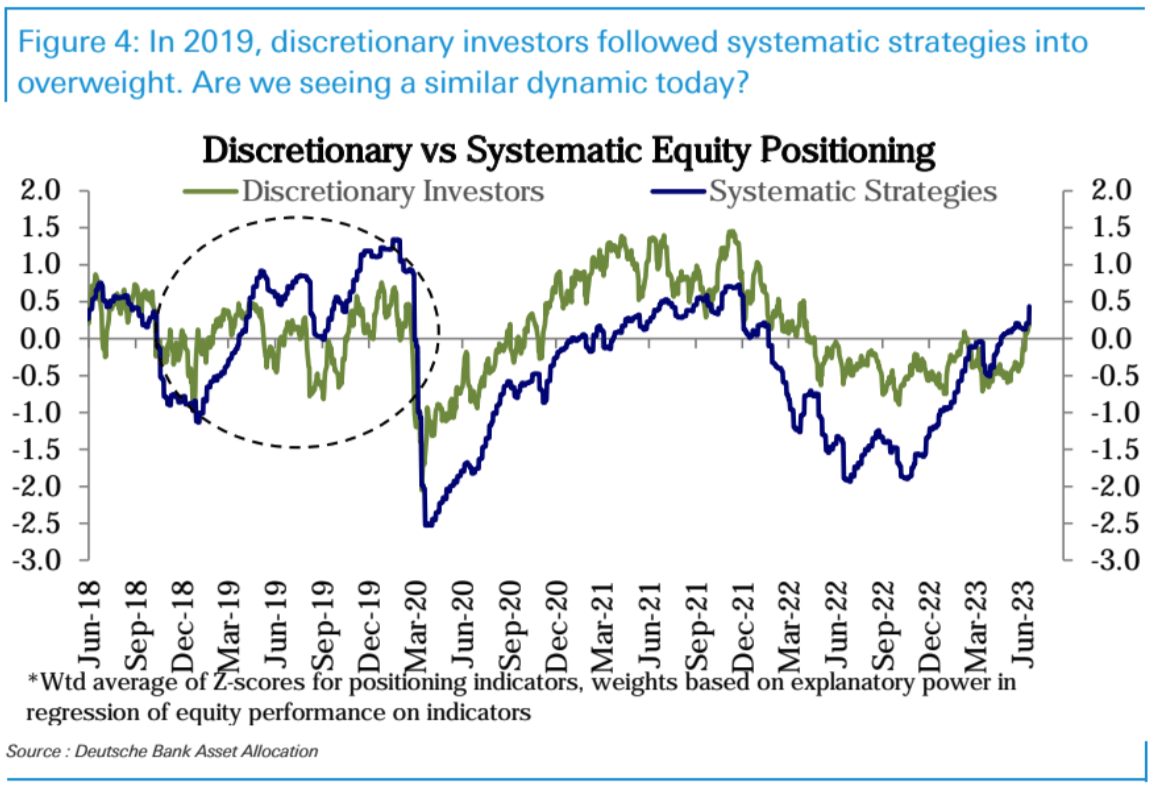
Như có thể thấy trong hình bên dưới, cái gọi là Nhà đầu tư có hệ thống (tức là các quỹ có chiến lược đầu tư có hệ thống, chủ yếu là các nhà đầu tư tổ chức) đã dẫn đầu trong việc tăng vị thế của họ kể từ tháng 3 năm nay, nhưng trong hai tuần qua, họ đã been the Discretical Investors (quỹ đầu tư chủ quan) Hay do những nhà đầu tư này dễ bị cảm xúc chi phối nên có thể hiểu là họ bị dẫn dắt bởi vị thế của những nhà đầu tư nhỏ lẻ). Các tổ chức tương tự lần đầu tiên tăng vị trí của họ và kịch bản tiếp theo chiến lược chủ quan có thể được bắt nguồn từ năm 2019 và cả hai bắt đầu gây được tiếng vang từ giữa năm cho đến khi xuất hiện vương miện mới vào đầu năm 2020.
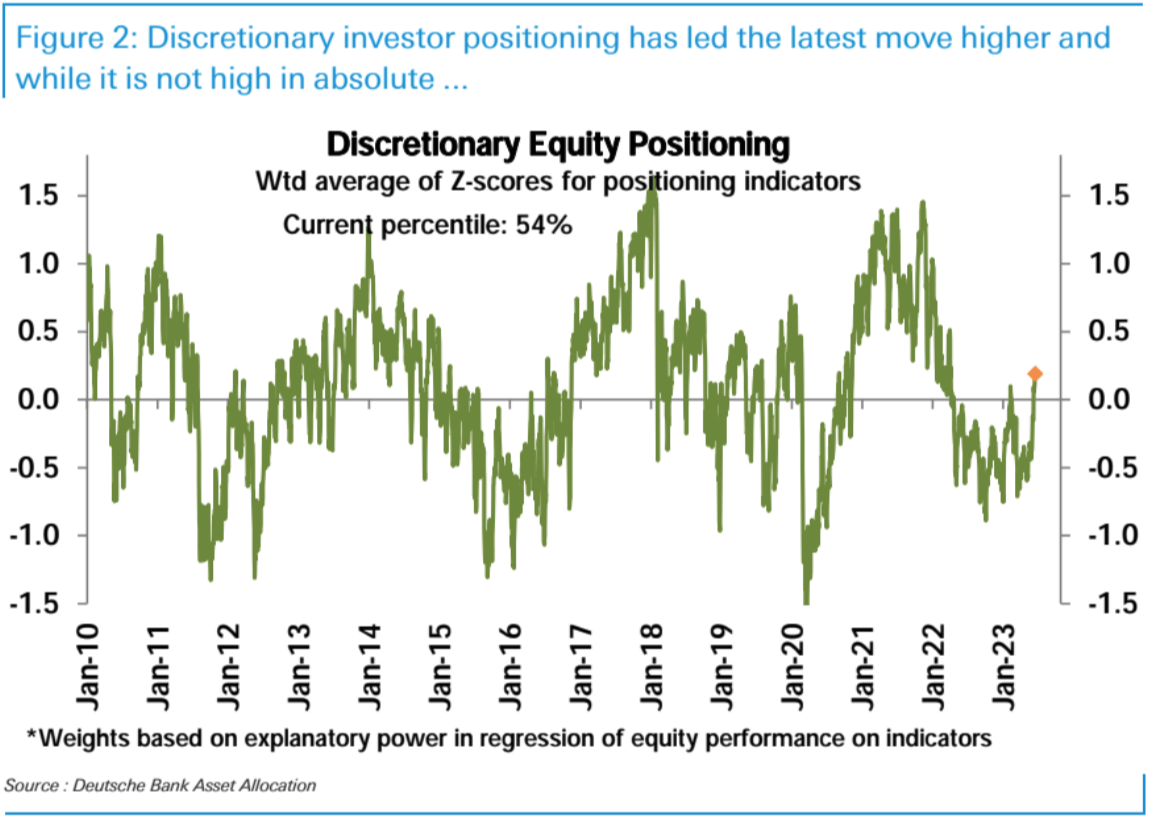
Có thể thấy, từ cả năm ngoái đến hết tháng 5 năm nay, nhà đầu tư chủ quan vẫn kiên quyết duy trì mức phân bổ thấp, trước bối cảnh lãi suất tăng, thanh khoản phục hồi và đà tăng trưởng kinh tế chững lại, những quan điểm bi quan mới tiếp tục xuất hiện trong thị trường chứng khoán. thị trường. Nhưng thời gian trôi qua, thị trường chứng khoán không bị bán tháo mà đều đặn phục hồi, và sau đó các nhà đầu tư chủ quan cuối cùng đã chuyển từ thiếu cân sang thừa cân vào tuần trước, đồng thời, thị trường cuối cùng đã nhảy ra khỏi các cổ phiếu công nghệ lớn và cho thấy sự tăng trưởng chung . Nó đã tăng vị trí của mình hơn nữa vào tuần trước, lên mức cao nhất kể từ tháng 4 năm 2022.
So với dữ liệu lịch sử, vị thế của nhà đầu tư chủ quan hiện tại ở mức 54% trong lịch sử, ở mức trung lập và vị thế của tổ chức tương đối cao ở mức 74%, ở mức cao. vị trí hiện tại không phải là quá cực đoan, và có chỗ cho sự phát triển hơn nữa.
Diễn biến của định vị năm nay có những điểm tương đồng với năm 2019. Vào đầu năm 2019, khi mức độ biến động giảm xuống từ mức cực kỳ cao, các nhà đầu tư tổ chức đã dẫn đầu bằng cách tăng mức độ tiếp xúc của họ, đẩy thị trường lên cao hơn, trong khi các nhà đầu tư chủ quan tận dụng đợt phục hồi để cắt giảm mức độ tiếp xúc và chuyển sang các cổ phiếu thiếu tỷ trọng. Trước đó, cũng giống như ngày nay, có rất nhiều điều phải lo lắng, chẳng hạn như chiến tranh thương mại, đường cong lợi suất đảo ngược, dữ liệu yếu kém của Hoa Kỳ và Trung Quốc cũng như dòng tiền đổ vào các công ty công nghệ lớn.
Đến đầu tháng 10 năm 2019, các nhà đầu tư chủ quan vẫn còn thiếu cân nặng đáng kể, mặc dù các tổ chức đã tăng cường tiếp xúc với lãnh thổ thừa cân. Tuy nhiên, khi thị trường chứng khoán tiếp tục ổn định, các nhà đầu tư chủ quan bắt đầu gia tăng vị thế đáng kể, trở nên thừa cân từ lâu trước khi bất kỳ chỉ số tăng trưởng nào phục hồi, thúc đẩy sự phục hồi mạnh mẽ vào quý cuối cùng của năm 2019, và sau đó cho đến khi dịch bệnh bùng phát đột ngột. kết thúc vào cuối năm 2020.
Dữ liệu hợp đồng tương lai CFTC
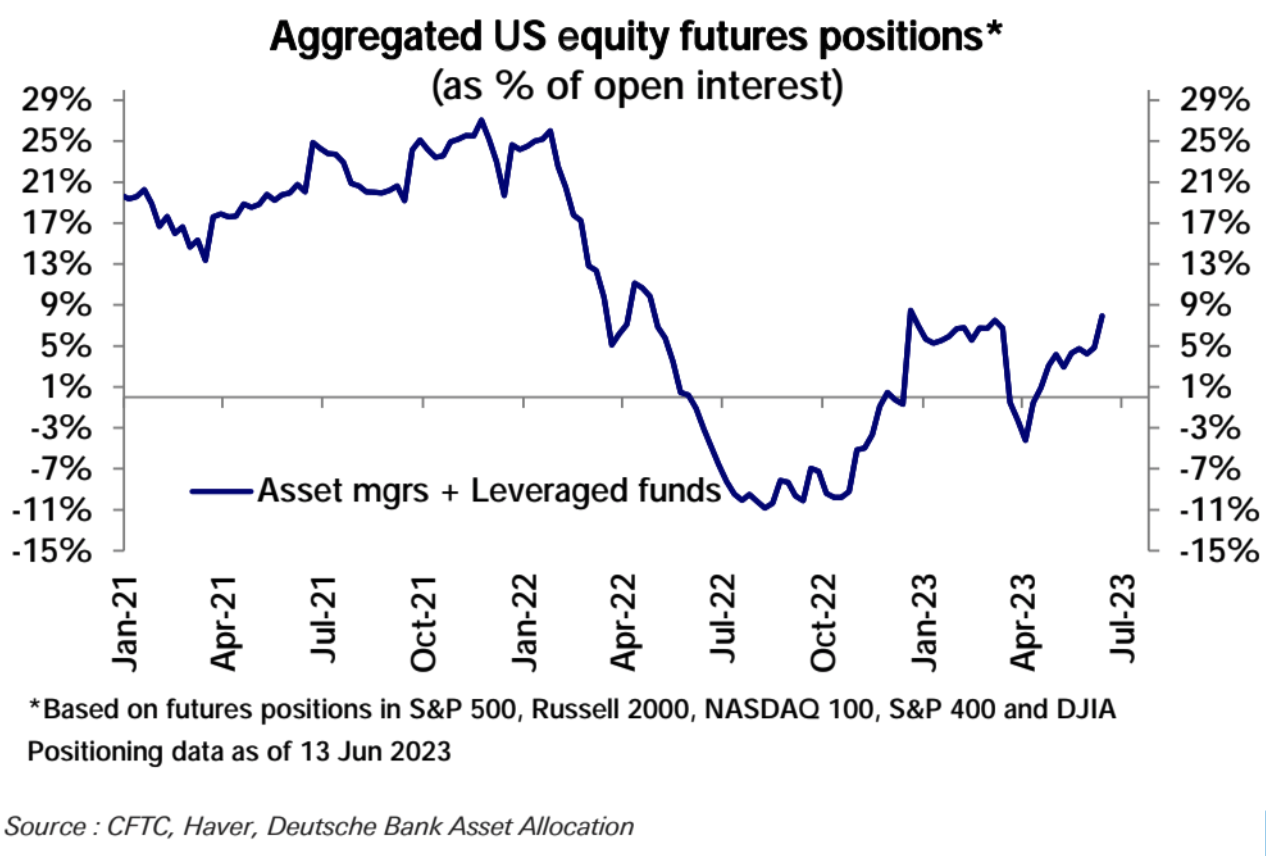
Tuần trước, vị thế mua ròng của hợp đồng tương lai chứng khoán Mỹ đã tăng thêm lên mức cao nhất kể từ cuối năm ngoái.
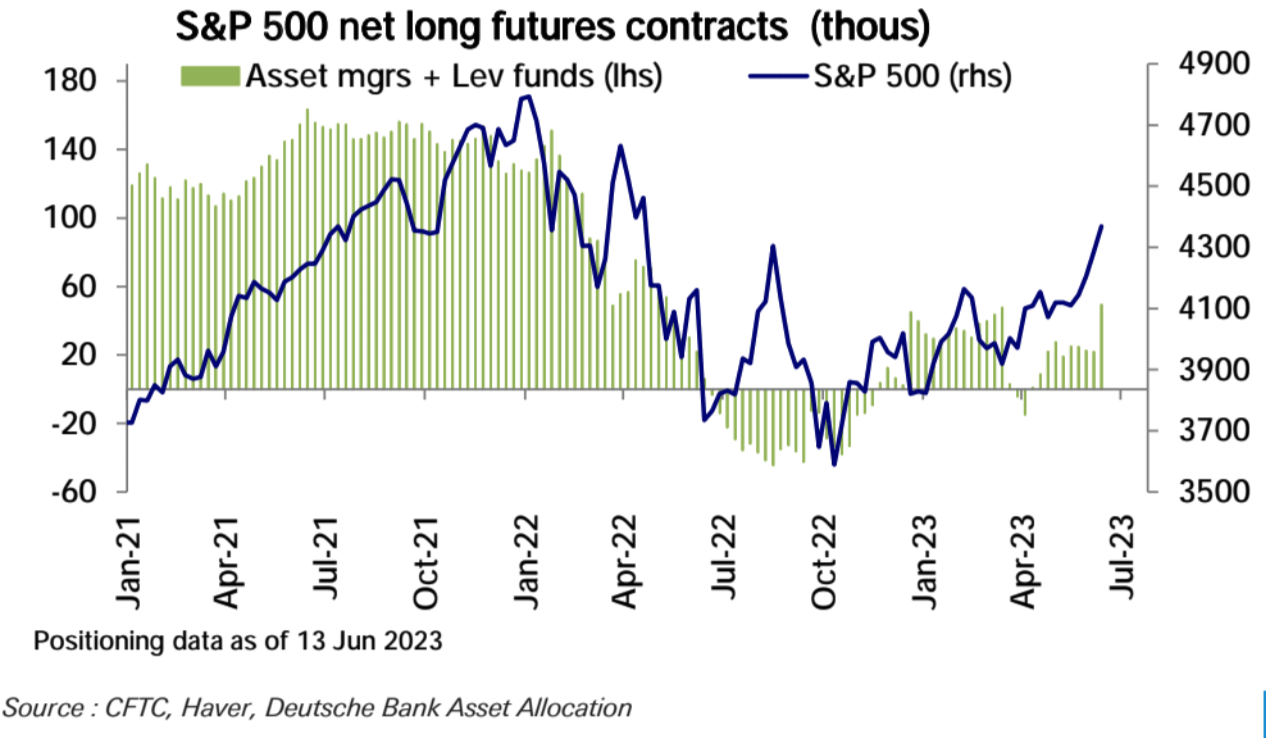
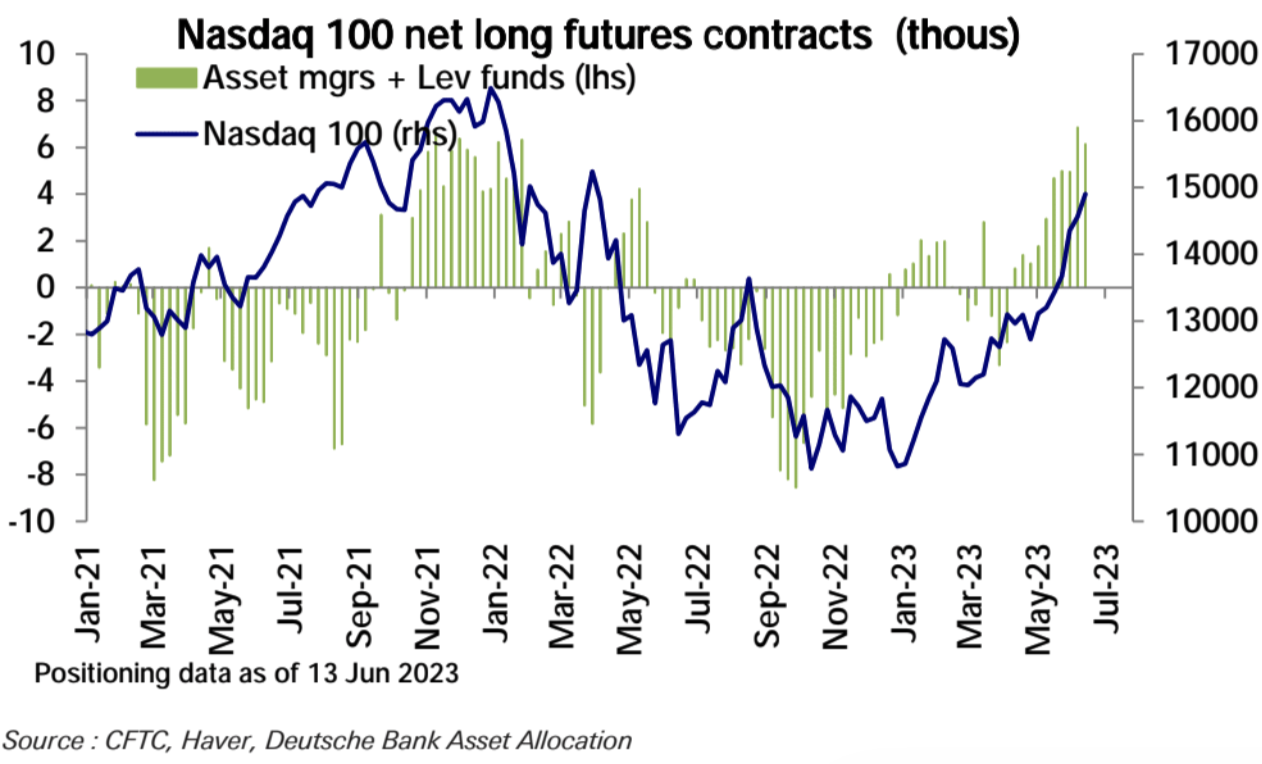
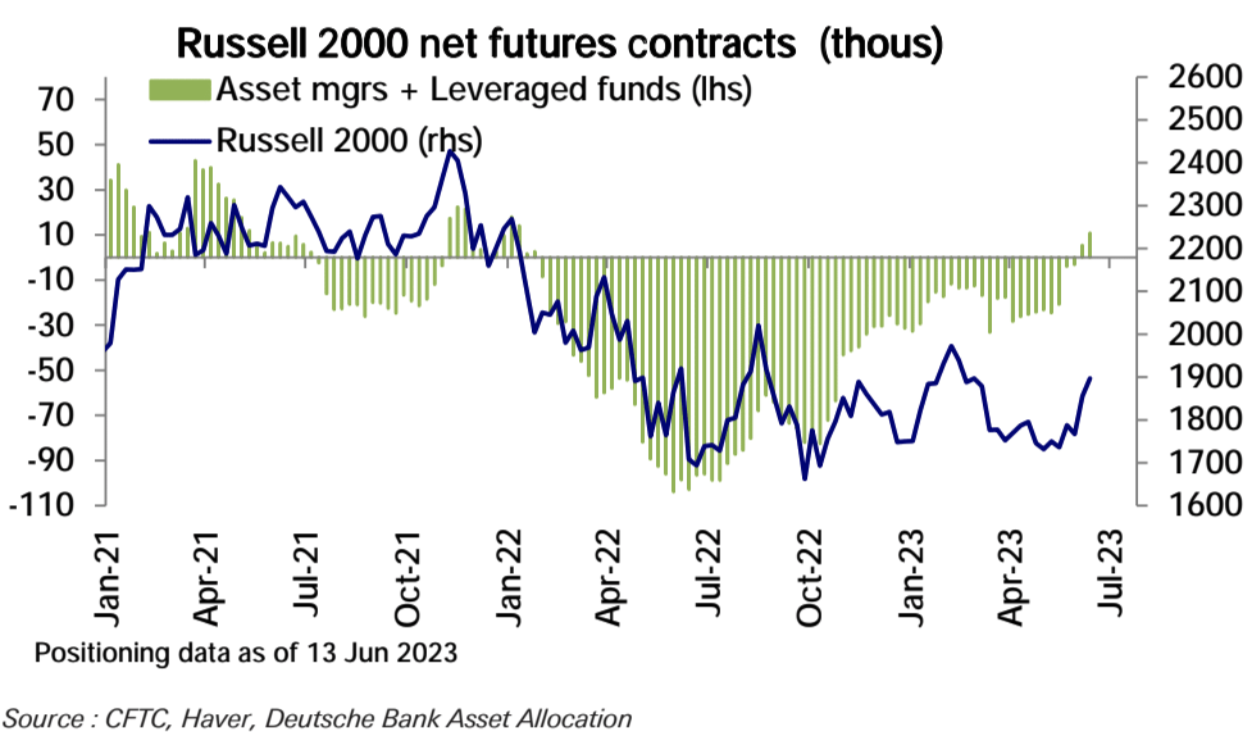
Trong số đó, blue chip lớn thể hiện mức tăng lớn nhất trong các vị thế mua ròng của S&P 500, cổ phiếu công nghệ thể hiện sự sụt giảm nhẹ trong Nasdaq 100 và các cổ phiếu vốn hóa nhỏ đại diện cho Russell l2 000 chuyển sang vị thế bán ròng:
Chỉ số tâm lý nhà đầu tư
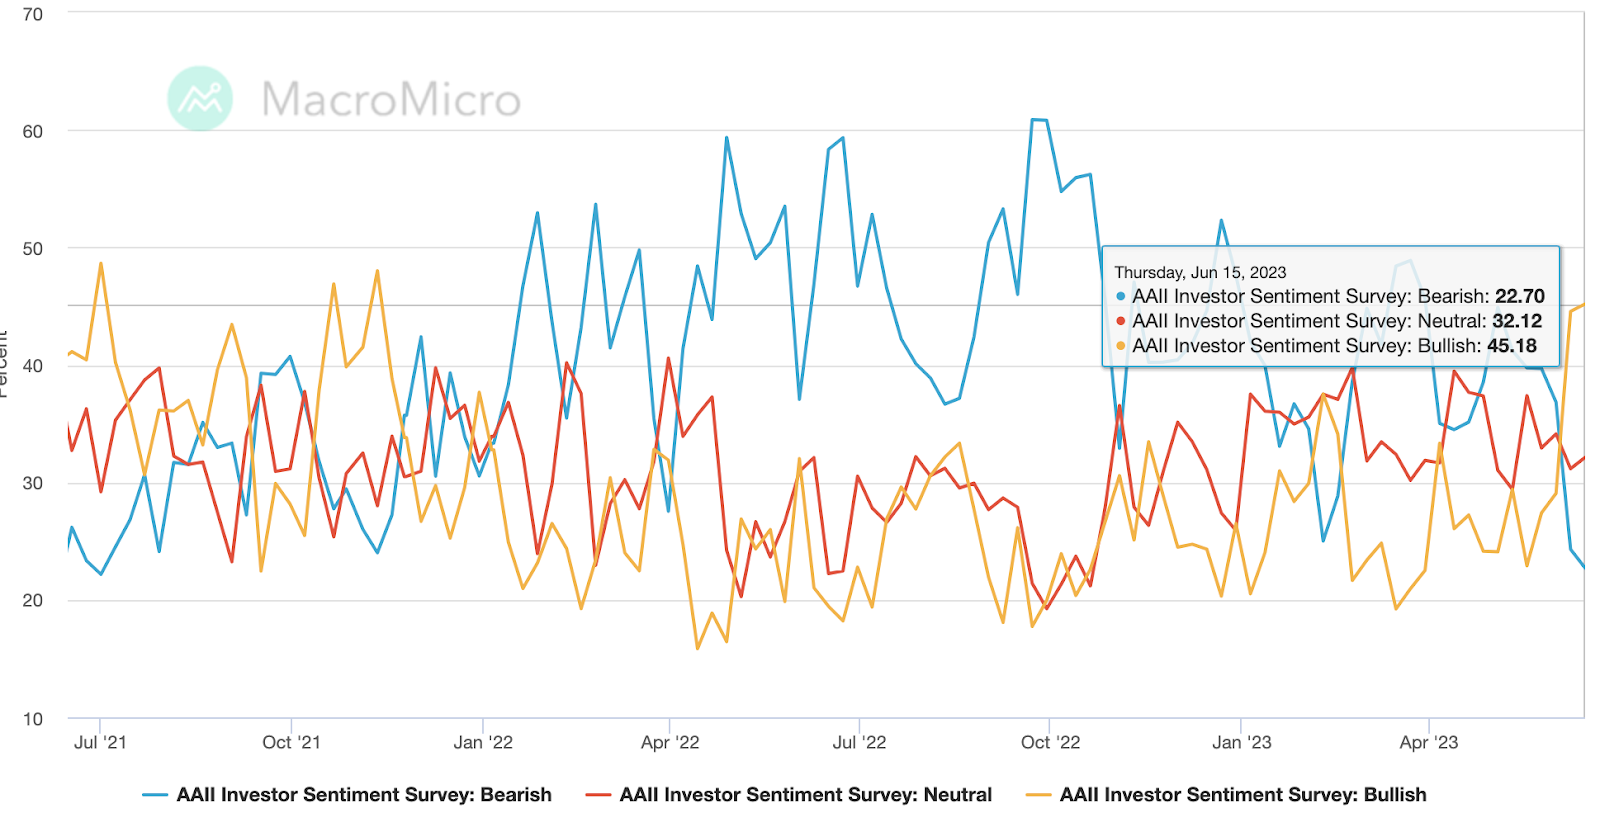
Chỉ báo AAII về tâm lý nhà đầu tư tiếp tục chuyển biến tích cực, với tỷ trọng phe gấu giảm nhẹ và tỷ lệ phe bò nhích lên mức cao nhất kể từ tháng 11/2021:
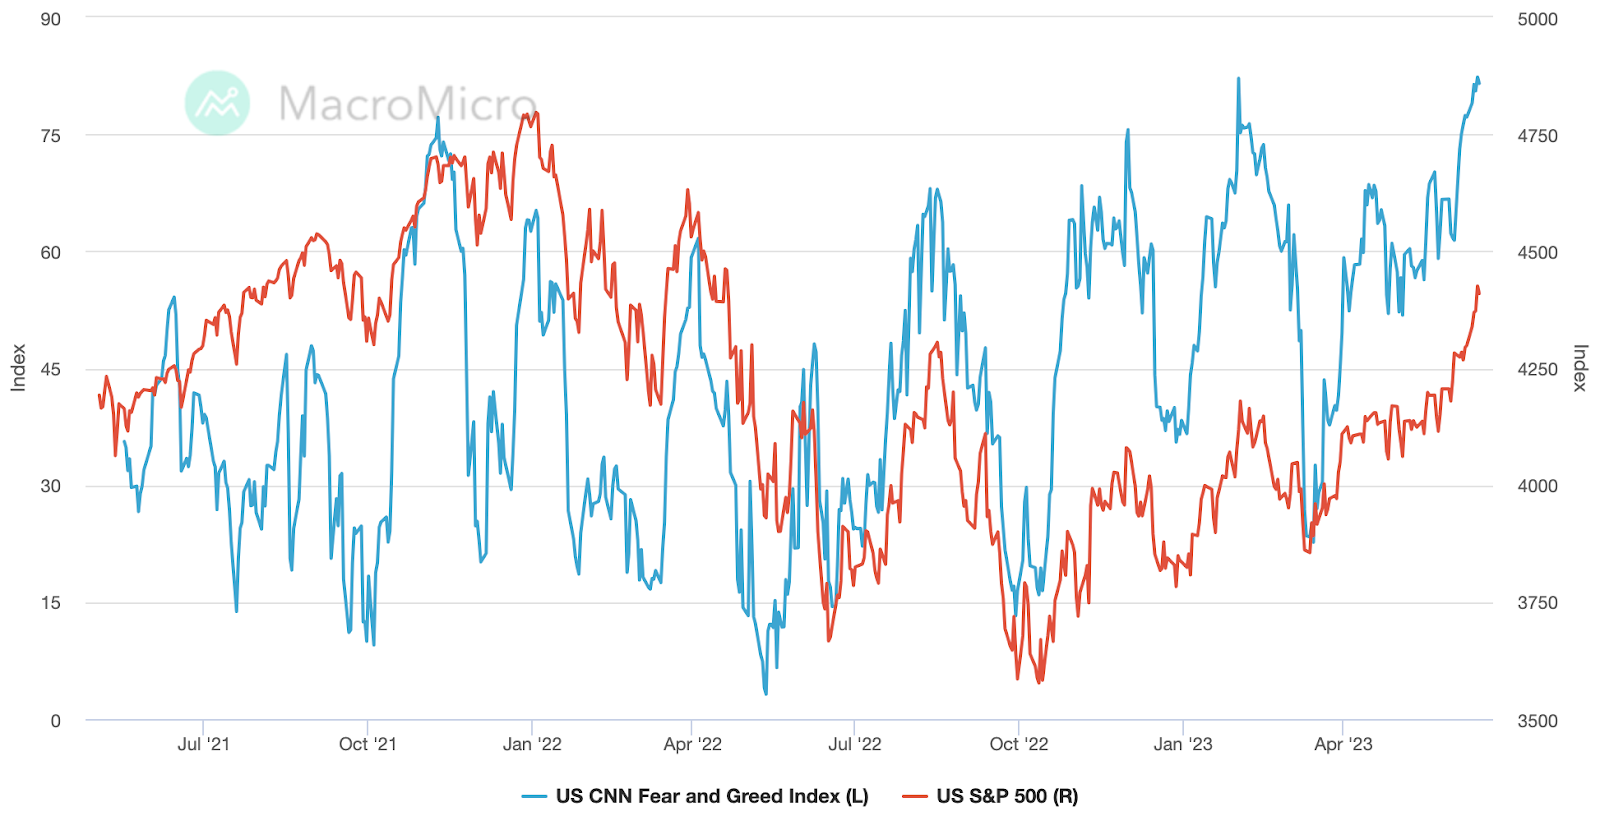
Chỉ số Sợ hãi & Tham lam của CNN đã làm mới mức cao kỷ lục được thiết lập vào tháng 2 năm nay và tiếp tục duy trì ở mức cực kỳ tham lam kể từ ngày 6 tháng 6 (trên 75 là cực kỳ tham lam):
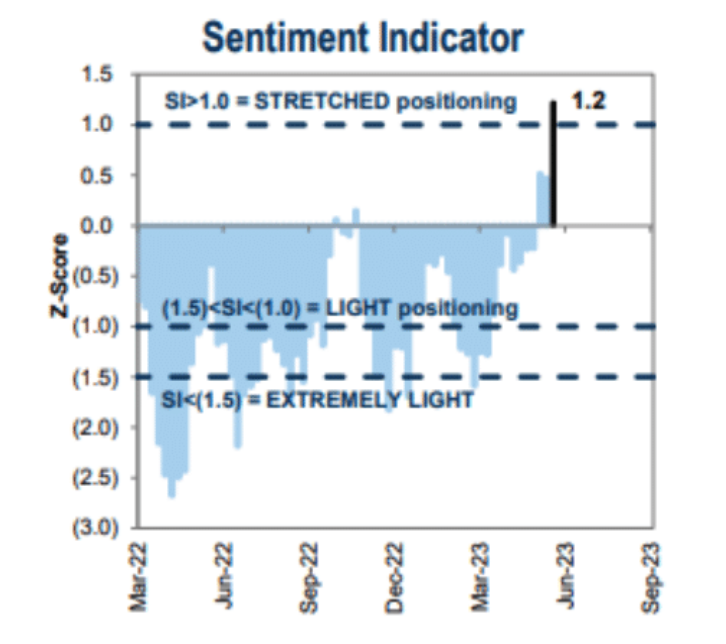 Các chỉ số tâm lý định vị của Goldman Sachs đã tăng mạnh và hiện đang ở mức thừa cân:
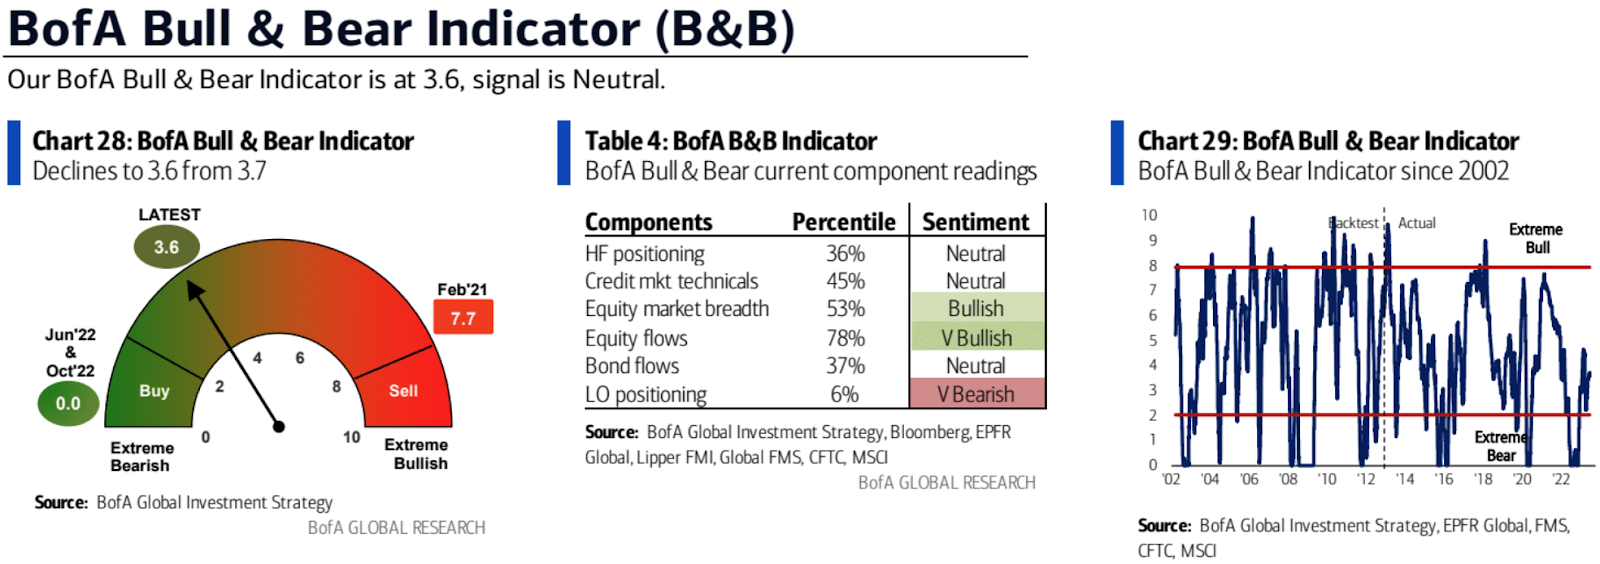
Các chỉ báo giá lên và giá xuống của Bank of America đã tăng nhẹ vào tuần trước và vẫn nằm trong phạm vi tích cực nhưng không quá mức:
Dữ liệu sách chính của Goldman Sachs
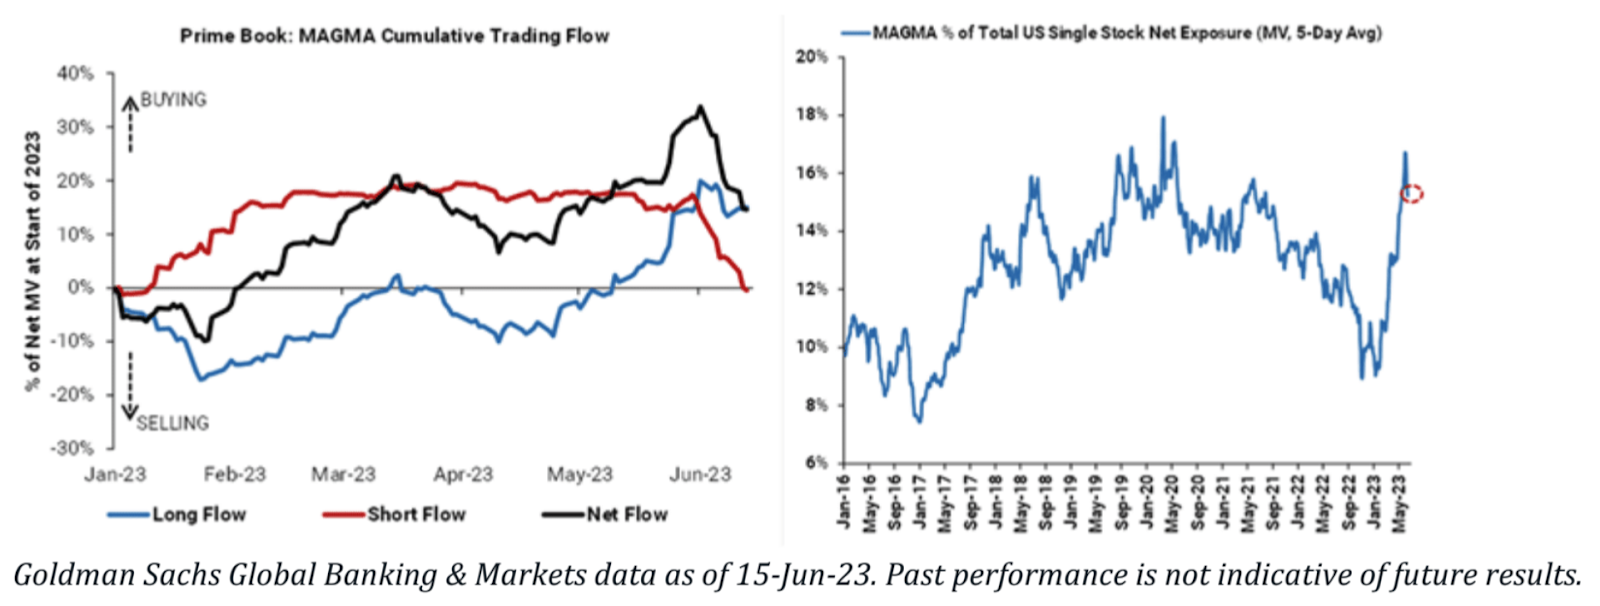
Các quỹ phòng hộ đã tích cực đặt cược vào các cổ phiếu công nghệ lớn vào đầu năm, nhưng đến tháng 6, họ tăng cường bán khống và dòng vốn vào ròng bắt đầu đình trệ. MAGMA — Microsoft (MSFT), Apple (AAPL), Google (GOOG), Facebook (META), Amazon (AMZN) — hiện cùng nhau chiếm khoảng 15,2% tỷ lệ tiếp xúc ròng đối với các cổ phiếu riêng lẻ của Hoa Kỳ trên Prime book, mặc dù con số này đang giảm so với một tuần trước đó, đã giảm nhẹ từ 16,7% vào tháng 3 năm 2020 xuống mức cao nhất khoảng 18%. MAGMA chiếm vị trí tiền tệ của các nhà đầu tư trong số liệu thống kê PB của Goldman Sachs cũng bắt đầu giảm.
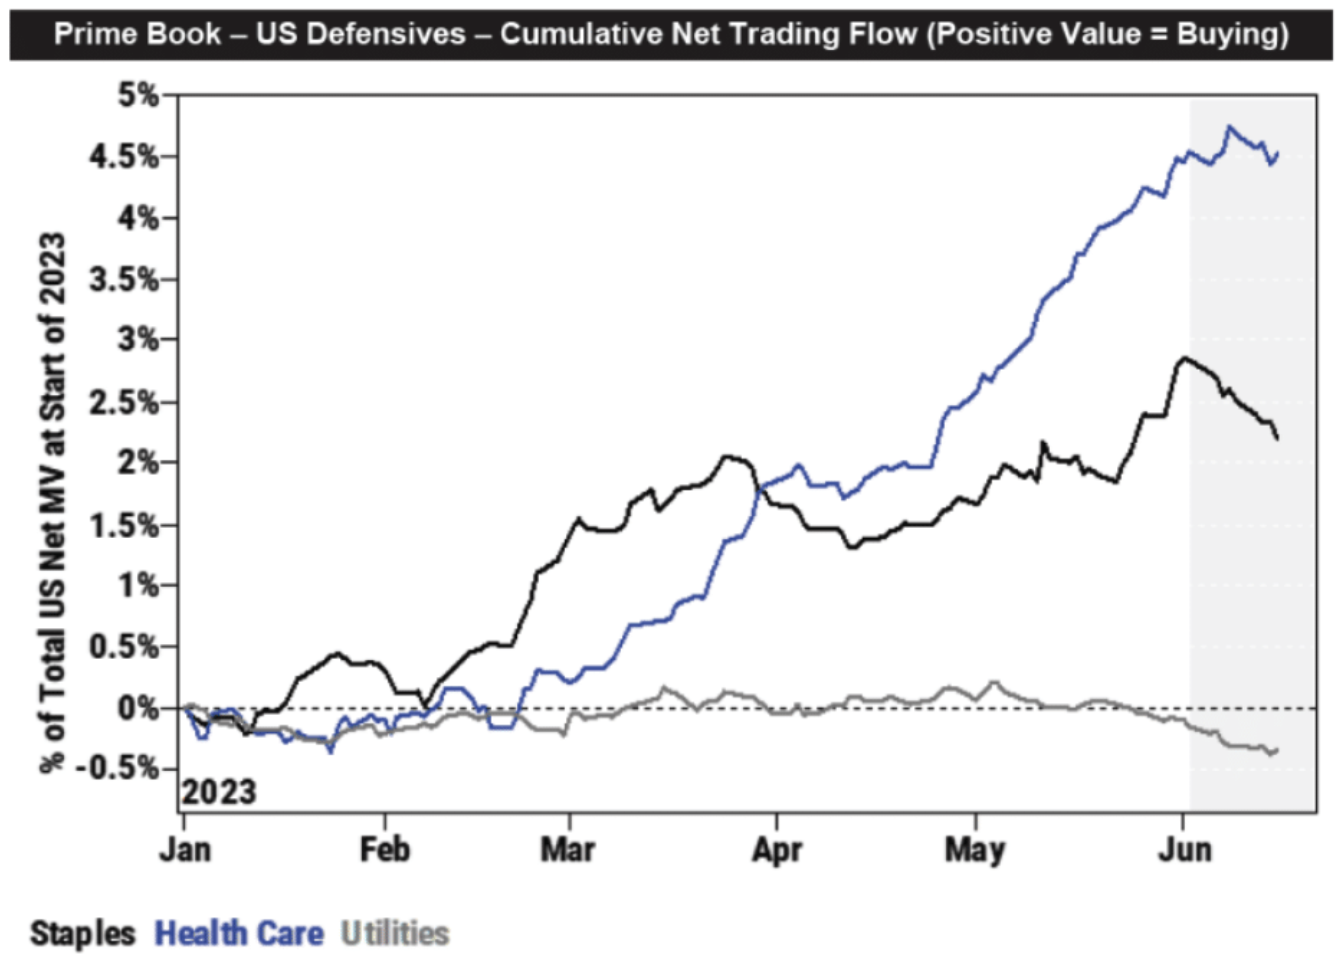
Cổ phiếu phòng thủ thường giữ vững trong thời kỳ suy thoái kinh tế vì mọi người muốn có sản phẩm và dịch vụ trong những ngành này bất kể điều kiện kinh tế như thế nào. Sự lạc quan hiện tại đối với bối cảnh vĩ mô tổng thể có thể được nhìn thấy trong việc rút vốn khỏi lĩnh vực này.
đánh giá của chúng tôi
đánh giá của chúng tôi
Sự phục hồi của các cổ phiếu vốn hóa nhỏ và cổ phiếu giá trị (cổ phiếu có dòng tiền tương đối tốt và hệ số định giá thấp) cuối cùng đã bắt đầu cho thấy động lực dẫn đầu, sau đó nên tiếp tục chuyển đổi vị trí hoặc bám vào cổ phiếu công nghệ, vốn là tâm điểm gần đây.
Đợt phục hồi chung gần đây trên thị trường có thể được thúc đẩy bởi việc đầu hàng và giải phóng một số lượng lớn các vị thế bán khống trước đó, nhưng điều đó không có nghĩa là thị trường đang bước vào một chu kỳ mới (trước khi tăng tốc), chủ yếu là do tăng trưởng kinh tế ở Hoa Kỳ Hoa không mạnh.
Mặc dù nguy cơ suy thoái của Hoa Kỳ đang giảm, nhưng tốc độ tăng trưởng kinh tế hiện tại và ngắn hạn của Hoa Kỳ là từ 0% đến 3%. Để đạt được mức tăng trưởng hơn 3% của Hoa Kỳ, cần phải đổi mới công nghệ. Trong giai đoạn này, cổ phiếu giá trị Và nhỏ -cap cổ phiếu có thể khó thực sự thu hút nhiều tiền trong việc phân bổ. Ngoài ra, lạm phát giảm có lợi cho cổ phiếu công nghệ, trong thời kỳ lạm phát thấp, cổ phiếu liên quan đến cổ phiếu công nghệ thường hoạt động tốt hơn. Ngoài ra, mặc dù việc định giá cổ phiếu công nghệ tiếp tục mở rộng, nhưng xét đến sự tăng trưởng cao do các chủ đề như AI và rô-bốt mang lại, mức định giá hiện tại không hề phóng đại.
Tất nhiên, tiền đề là nền kinh tế tiếp tục tăng trưởng vừa phải và không xảy ra khủng hoảng hệ thống. Nếu khủng hoảng tín dụng xuất hiện trở lại hoặc lạm phát tăng trở lại, giá trị hoặc cổ phiếu phòng thủ có thể hoạt động tốt hơn.
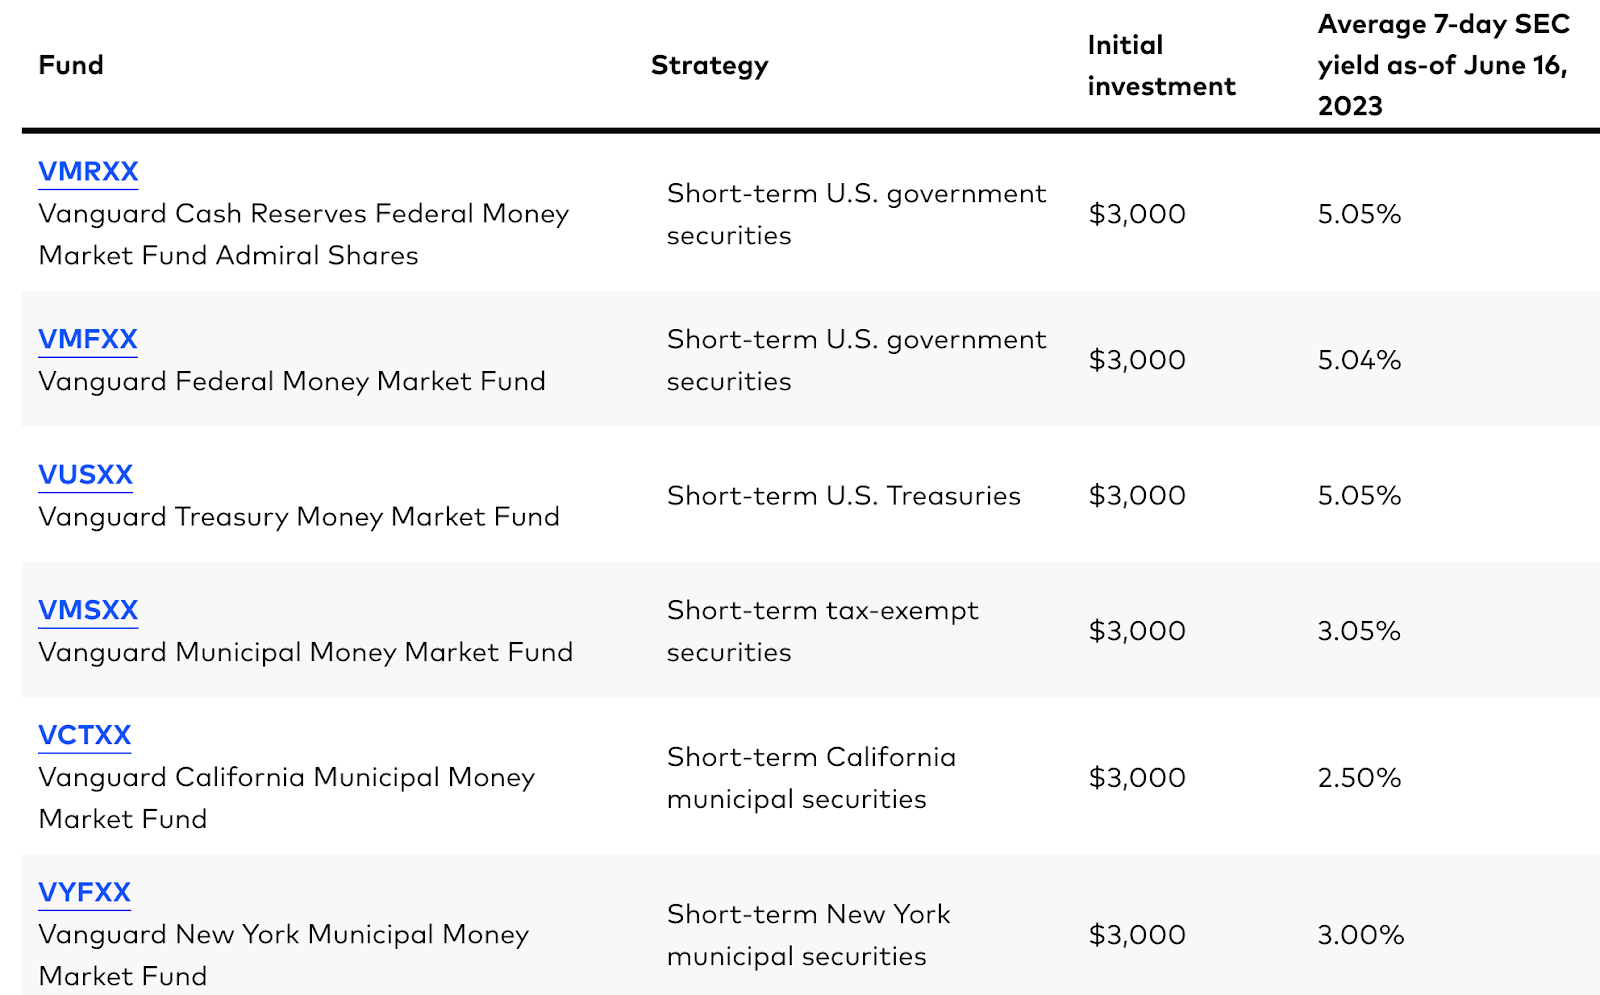
Trên thị trường tiền kỹ thuật số, MakerDao đã tăng lãi suất ký gửi Dai (DSR) lên 3,49%, cao hơn tỷ lệ hoàn vốn của các quỹ tiền được miễn thuế ở Hoa Kỳ (khoảng 3,2%), mặc dù nó không bằng tốt như 4,2% tổng quỹ tiền được khấu trừ thuế ~ 5,1% năng suất.
Đây là một bước đi rất thông minh. Một số dự án blockchain trước đây muốn chuyển thu nhập phi rủi ro từ khoản trợ cấp của Cục Dự trữ Liên bang sang blockchain. Họ cần thiết lập cấu trúc quỹ cổ phần tư nhân. Nhà đầu tư cần kyc nghiêm ngặt và mua tối thiểu 100.000 đô la trở lên ngưỡng và Maker sử dụng USDC của người dùng để quản lý tài chính ngoài chuỗi và tiền lãi kiếm được sẽ được trợ cấp cho chủ sở hữu DAI thông qua DSR, tạo thành một sản phẩm tương tự như quỹ thị trường tiền tệ trá hình. Điều quan trọng nhất là không có kyc và không có ngưỡng đầu vào mua hàng tối thiểu. Điều này giải quyết vấn đề làm thế nào để có được lợi nhuận không có rủi ro trong thế giới thực trong ngành mã hóa.Về lý thuyết, đó là một động thái có thể thay đổi mô hình hiện tại của ngành.
Ngoài ra, một số người có thể lo ngại đây được coi là một đợt “tăng lãi suất” trong vòng tròn tiền tệ, có thể ảnh hưởng đến tính thanh khoản của thị trường? Chúng tôi nghĩ rằng điều này là quá đáng lo ngại. Vì DAI là sản phẩm của quá trình thế chấp và đòn bẩy, đồng thời không phải là đồng tiền ổn định được sử dụng chủ yếu trên thị trường nên cam kết DSR dòng ngược của DAI có tác động hạn chế đến tính thanh khoản của thị trường và một số USDC hoặc USDT nhàn rỗi có thể được đổi lấy DAI để quản lý tài chính , điều này có lợi cho MakerDao Đó là một điểm cộng lớn cho dự án.
Theo dõi tuần tới
Chủ tịch Cục Dự trữ Liên bang Powell sẽ xuất hiện tại Quốc hội trong tuần này để tham dự phiên điều trần báo cáo chính sách tiền tệ nửa năm một lần. Vào thời điểm đó, các thành viên của Quốc hội có thể thách thức Powell về lý do tại sao Fed tin rằng vẫn cần thêm 50 điểm cơ bản nữa để giải quyết lạm phát và việc tăng lãi suất hơn nữa có thể dẫn đến nguy cơ thất nghiệp gia tăng.
Khi cuộc họp chính sách tháng 6 của Fed kết thúc, nhiều quan chức sẽ có bài phát biểu như thường lệ, bao gồm Thống đốc Fed Waller, Bowman, Chủ tịch Fed New York Williams, Chủ tịch Fed St. Louis Bullard, v.v., bạn có thể chú ý đến lập trường chính sách nội bộ của Fed tuyên bố mới nhất về .
Thứ hai: Thị trường Hoa Kỳ đóng cửa vào Ngày tháng Sáu (cổ phiếu, trái phiếu và hợp đồng tương lai đều đóng cửa) và tính thanh khoản của thị trường dự kiến sẽ kém
Thứ ba: Biên bản RBA, Bản tin NBH, PPI tháng 5 của Đức, Giấy phép xây dựng của Hoa Kỳ tháng 5
Thứ Tư: Biên bản của Ngân hàng Canada, CPI tháng 5 của Vương quốc Anh, phiên điều trần tại Nhà Powell
Thứ Năm: Thông báo của Ngân hàng Anh, Thông báo của Ngân hàng Quốc gia Thụy Sĩ, Thông báo của Ngân hàng Norges, Thông báo của Ngân hàng Trung ương Thổ Nhĩ Kỳ, Thông báo của Ngân hàng Mexico, Thông báo của Ngân hàng Indonesia, Phiên điều trần của Thượng viện Powell





