


Báo cáo vĩ mô hàng tuần của LD (2023/06/13)


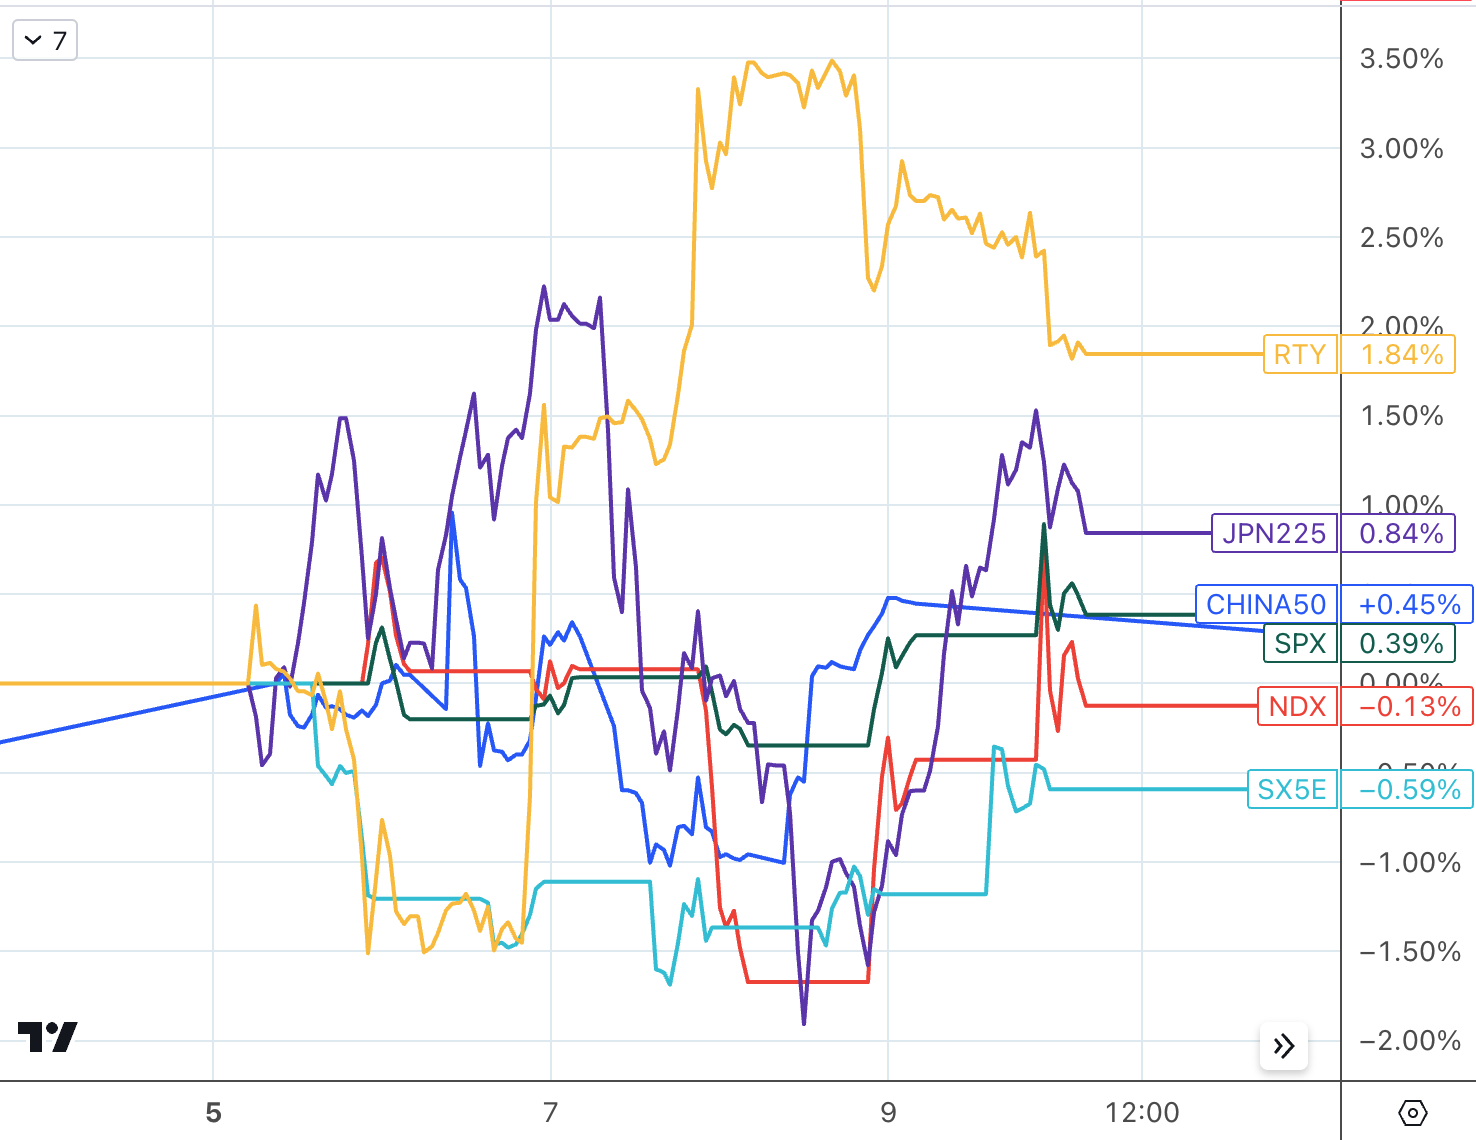
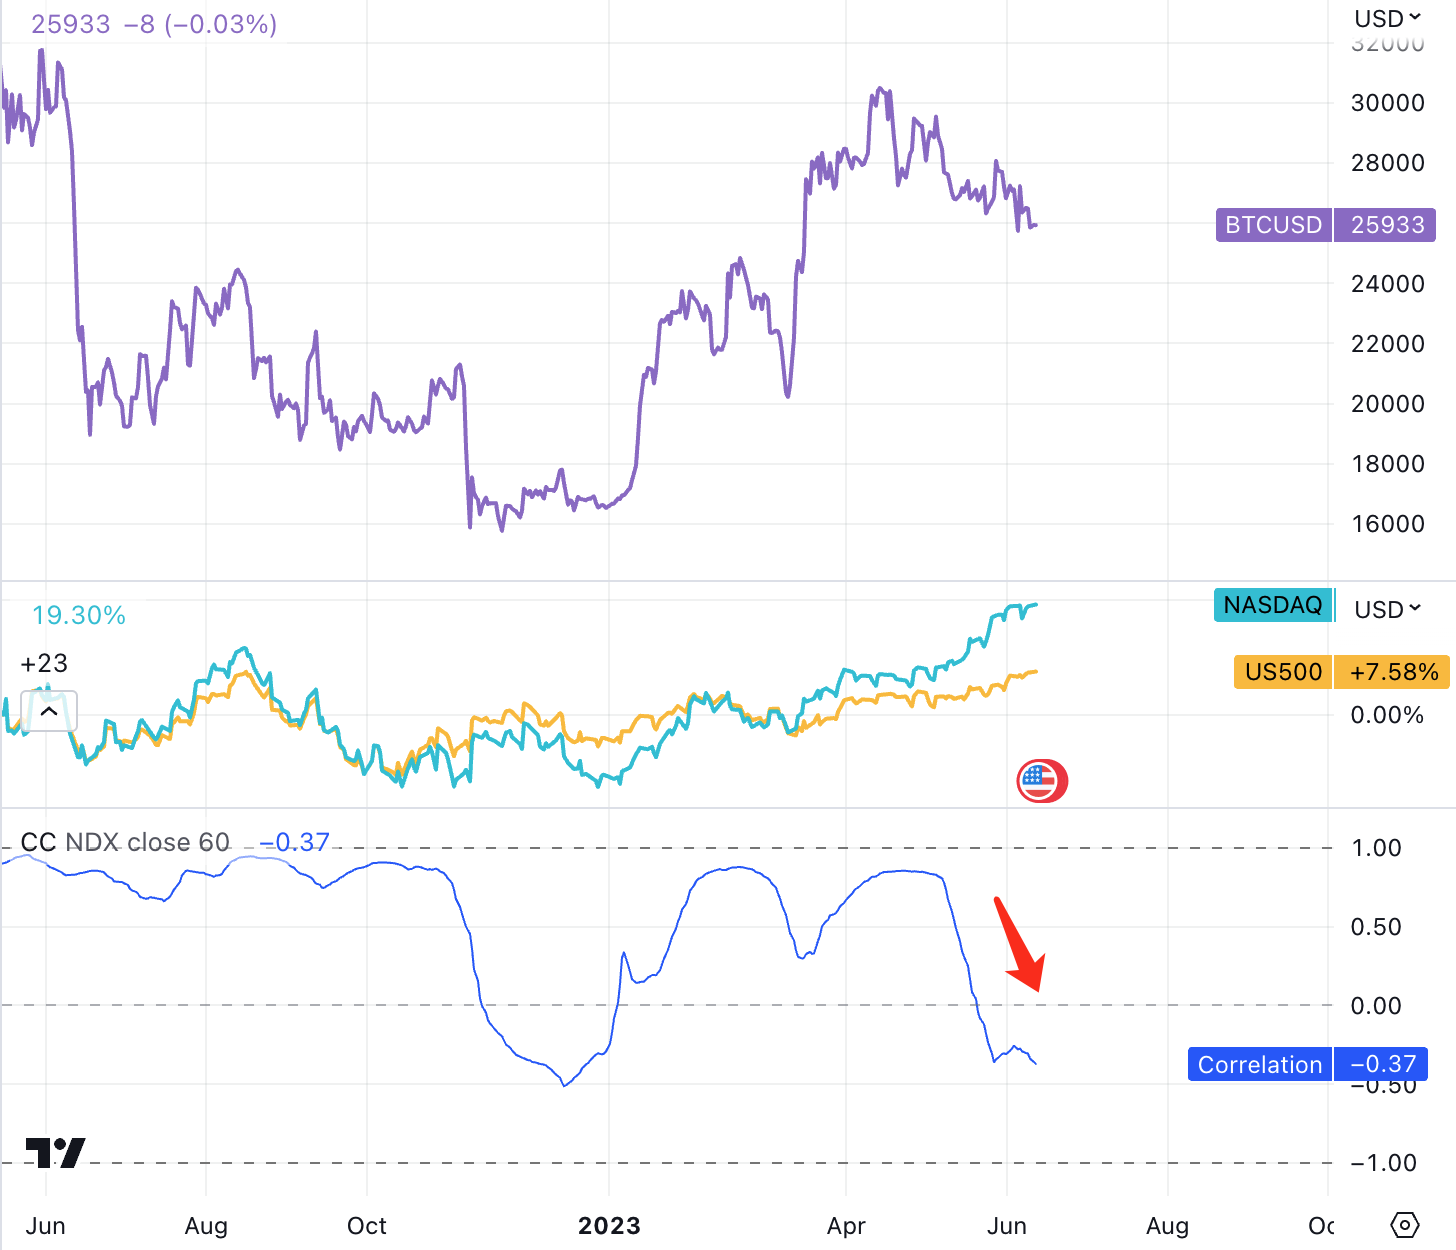
Mặc dù ngành công nghiệp mã hóa đã bị SEC tấn công và gây ra sự sụt giảm mạnh trên diện rộng, nhưng hiệu ứng giàu có của thị trường chứng khoán Mỹ đã xuất hiện vào tuần trước, ngoại trừ sự điều chỉnh của cổ phiếu công nghệ, các lĩnh vực khác hầu như đều tăng điểm và S&P đã quay trở lại đến một thị trường giá lên kỹ thuật;
Các sự kiện chính trong tuần này là CPI tháng 5 và cuộc họp của Cục Dự trữ Liên bang, thị trường kỳ vọng giá cả sẽ tiếp tục giảm nhưng mức giảm của lạm phát cơ bản có hạn và dây chuyền vẫn ở mức cao;
Tuy nhiên, thị trường kỳ vọng Fed sẽ giữ nguyên lãi suất lần đầu tiên kể từ đầu năm ngoái, điều này có thể báo hiệu một quan điểm diều hâu bằng cách tăng biểu đồ dấu chấm;
Chúng tôi cho rằng khó có khả năng giá tăng cao hơn kỳ vọng Sau Fed, tâm điểm lo ngại có thể chuyển sang việc thắt chặt quá mức của thị trường tín dụng, nhưng điều này dự kiến sẽ không xảy ra trong chu kỳ 1 đến 2 tháng;
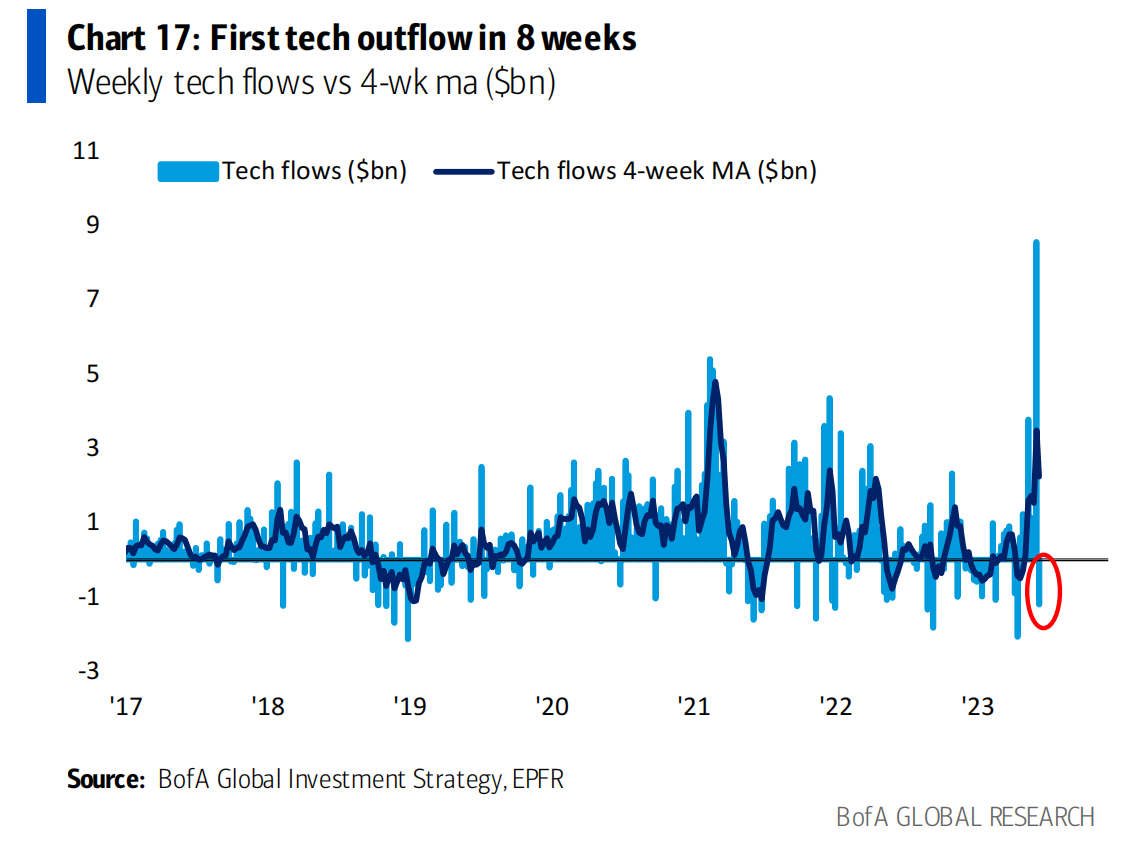
Các thị trường chứng khoán và thu nhập cố định của Hoa Kỳ đã chứng kiến dòng vốn chảy vào vào tuần trước; dòng vốn chảy vào trái phiếu của các thị trường mới nổi nhưng dòng vốn vào vốn cổ phần đã tăng trở lại, đặc biệt là ở Trung Quốc; cổ phiếu công nghệ không kéo dài, với 8,8% dòng vốn chảy vào sau dòng vốn kỷ lục 8,5 tỷ đô la vào tuần trước. Dòng tiền ra hàng tuần đầu tiên trong tuần ($1,2 tỷ);
Sự lạc quan gần đây trên thị trường truyền thống dự kiến sẽ tiếp tục. Tuần trước, thị trường chứng khoán Mỹ đã thoát khỏi cái bóng của các cổ phiếu công nghệ lớn và cho thấy sự tăng trưởng chung. Trong cùng thời kỳ, sự lạc quan của các tổ chức không thay đổi nhiều, nhưng sự lạc quan của các nhà đầu tư nhỏ lẻ tăng vọt;
chữ:
chữ:
Mặc dù ngành công nghiệp mã hóa đã bị SEC tấn công và gây ra sự sụt giảm mạnh trên toàn diện, nhưng tuần qua là một khoảng thời gian tương đối yên tĩnh trên thị trường tài chính truyền thống, ngoại trừ sự điều chỉnh của cổ phiếu công nghệ trên thị trường chứng khoán Mỹ, hầu hết các lĩnh vực khác đều tăng. Các sự kiện chính của tuần này sẽ là CPI tháng 5 và cuộc họp của Cục Dự trữ Liên bang.
Thứ Tư tuần trước, ba chỉ số chứng khoán chính của Hoa Kỳ đóng cửa đồng loạt với S&P 500 tăng 0,39%, Dow Jones tăng 0,34% và Nasdaq giảm 0,13%. Russell 2000, một cổ phiếu vốn hóa nhỏ, tăng 1,84%, với S&P 500 quay trở lại thị trường giá lên kỹ thuật, tăng hơn 20% từ mức thấp nhất lên 4.300. Trong cùng thời gian, thị trường chứng khoán Trung Quốc và Nhật Bản tăng điểm, trong khi thị trường chứng khoán châu Âu giảm điểm.
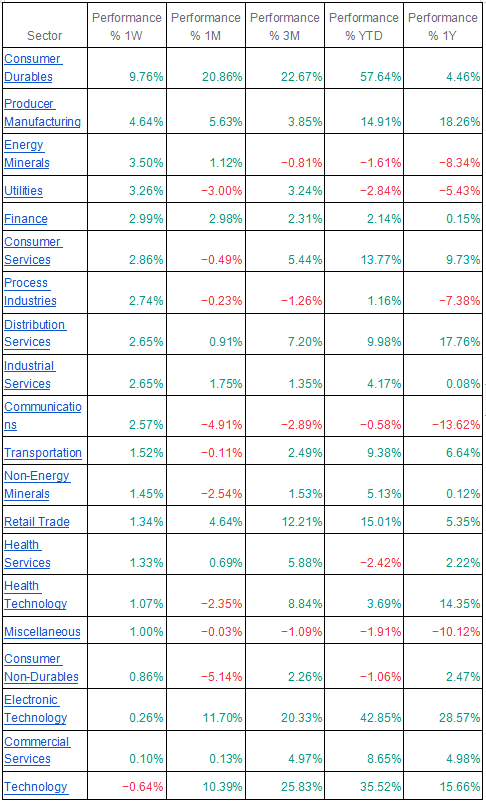
Về lĩnh vực chứng khoán Mỹ, hầu hết tất cả các lĩnh vực đều tăng và hiệu ứng luân chuyển là rõ ràng.Tesla dẫn đầu lĩnh vực hàng hóa lâu bền tăng hơn 9,7% và lĩnh vực tiện ích tăng 3%, lĩnh vực công nghệ phổ biến trước đây dẫn đầu mức giảm 0,64 %.
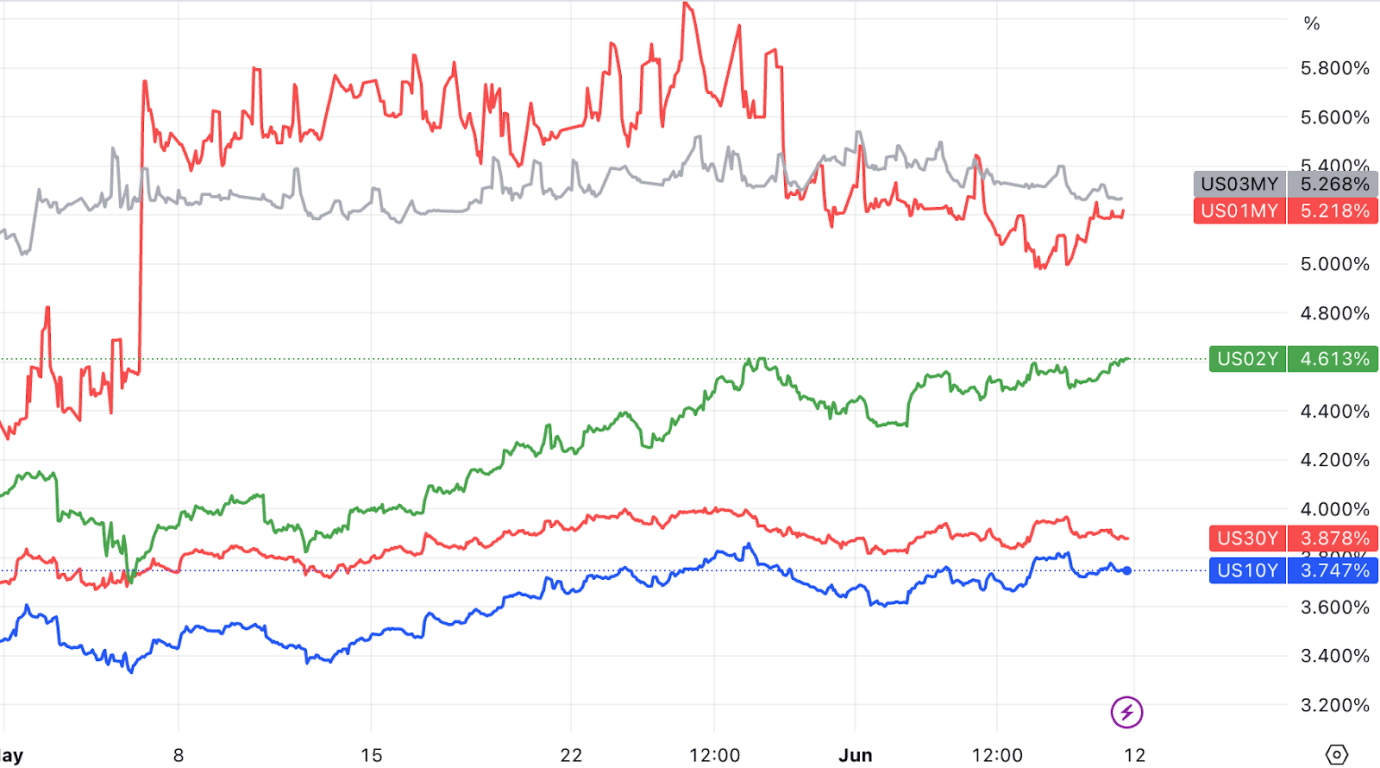
Về lãi suất, giá trái phiếu kho bạc nhìn chung đã giảm, lợi suất trái phiếu kho bạc kỳ hạn 2 năm tăng lên 4,61%, mức cao nhất kể từ cuộc khủng hoảng ngân hàng và lợi suất trái phiếu kho bạc kỳ hạn 10 năm đóng cửa ở mức 3,74 %.
Dầu đã giảm 2,16% vào tuần trước xuống mức 70,29 đô la một thùng, đồng đô la giảm 0,47% và DXY ổn định ở mức 103,55.
Dữ liệu có tác động mạnh nhất vào tuần trước là báo cáo về số lượng đơn xin trợ cấp thất nghiệp hàng tuần, khi nó tăng lên mức cao nhất kể từ cuối năm 2021. Không giống như một vài tuần trước khi các con số được báo cáo bị bóp méo do gian lận dữ liệu ở Massachusetts, báo cáo tuần này không có yếu tố con người. Tuy nhiên, sự điều chỉnh theo mùa cho tuần nghỉ lễ (tuần tham chiếu bao gồm các ngày kỷ niệm) có thể gây ra một số nhiễu, vì vậy hãy đợi đến báo cáo của tuần này để đưa ra nhận định.
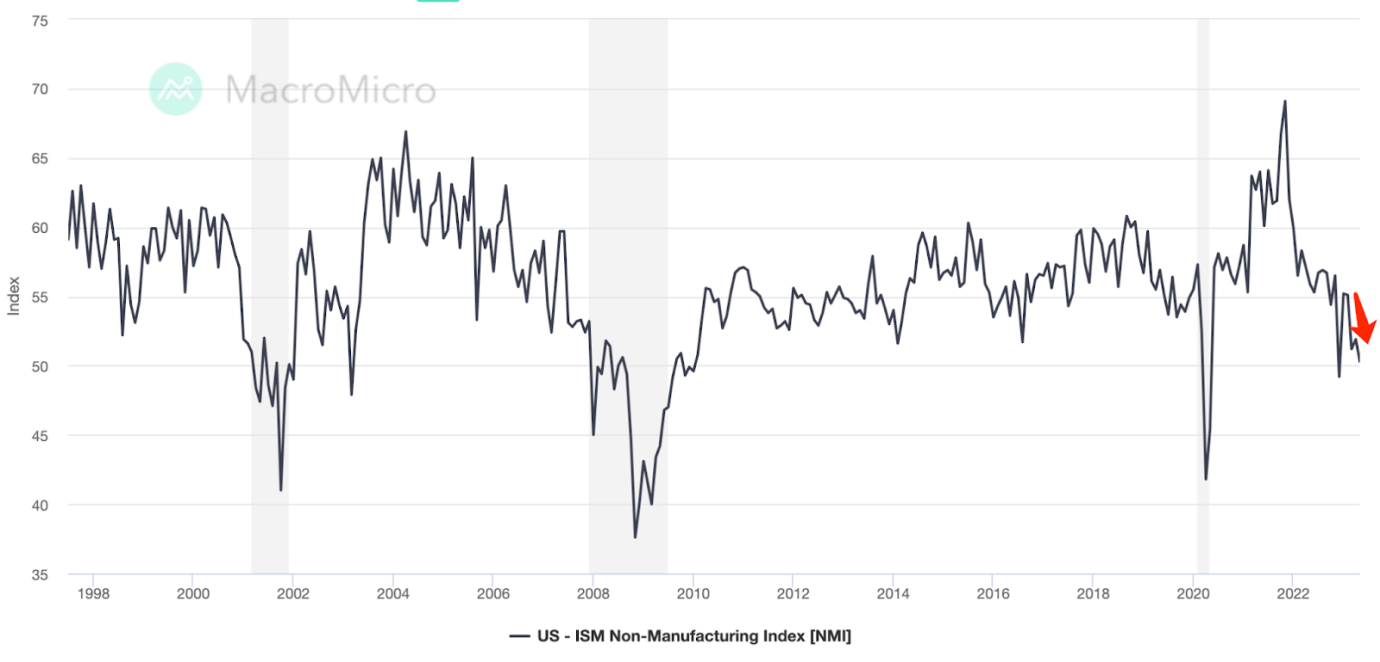
Ở cấp độ vĩ mô, sự mở rộng kinh tế vẫn tiếp tục. GDP thực tế được báo cáo là đã tăng với tốc độ hàng năm là 1,3% trong quý hai, mặc dù tốc độ tăng trưởng bị chậm lại do đầu tư hàng tồn kho không ổn định và dữ liệu thương mại được công bố vào tuần trước cho thấy con số đó có thể được điều chỉnh tăng lên một chút. Dữ liệu tiêu dùng cá nhân, chiếm hơn 70% tăng trưởng GDP, nhìn chung vẫn ổn định. Trước đại dịch, tốc độ tăng trưởng tiêu dùng thực tế ở Hoa Kỳ thấp hơn 2%, sau đại dịch, tốc độ tăng trưởng tiêu dùng thực tế ở Hoa Kỳ đã tăng lên khoảng 3,1%. Các chỉ số hàng đầu như chi tiêu thực tế của người tiêu dùng, doanh số bán lẻ hàng tháng, doanh số bán nhà mới, doanh số bán ô tô và chi tiêu tiêu dùng cá nhân cũng cho thấy mức tiêu dùng chung của Hoa Kỳ vẫn ổn định kể từ quý 2 năm nay. Tuy nhiên, các nhà kinh tế nói chung tiếp tục tin rằng con đường nửa cuối năm sẽ khó khăn hơn. Các doanh nghiệp đồng ý, vì báo cáo dịch vụ ISM của tuần trước cho tháng 5 đã giảm xuống mức đầu nguồn.
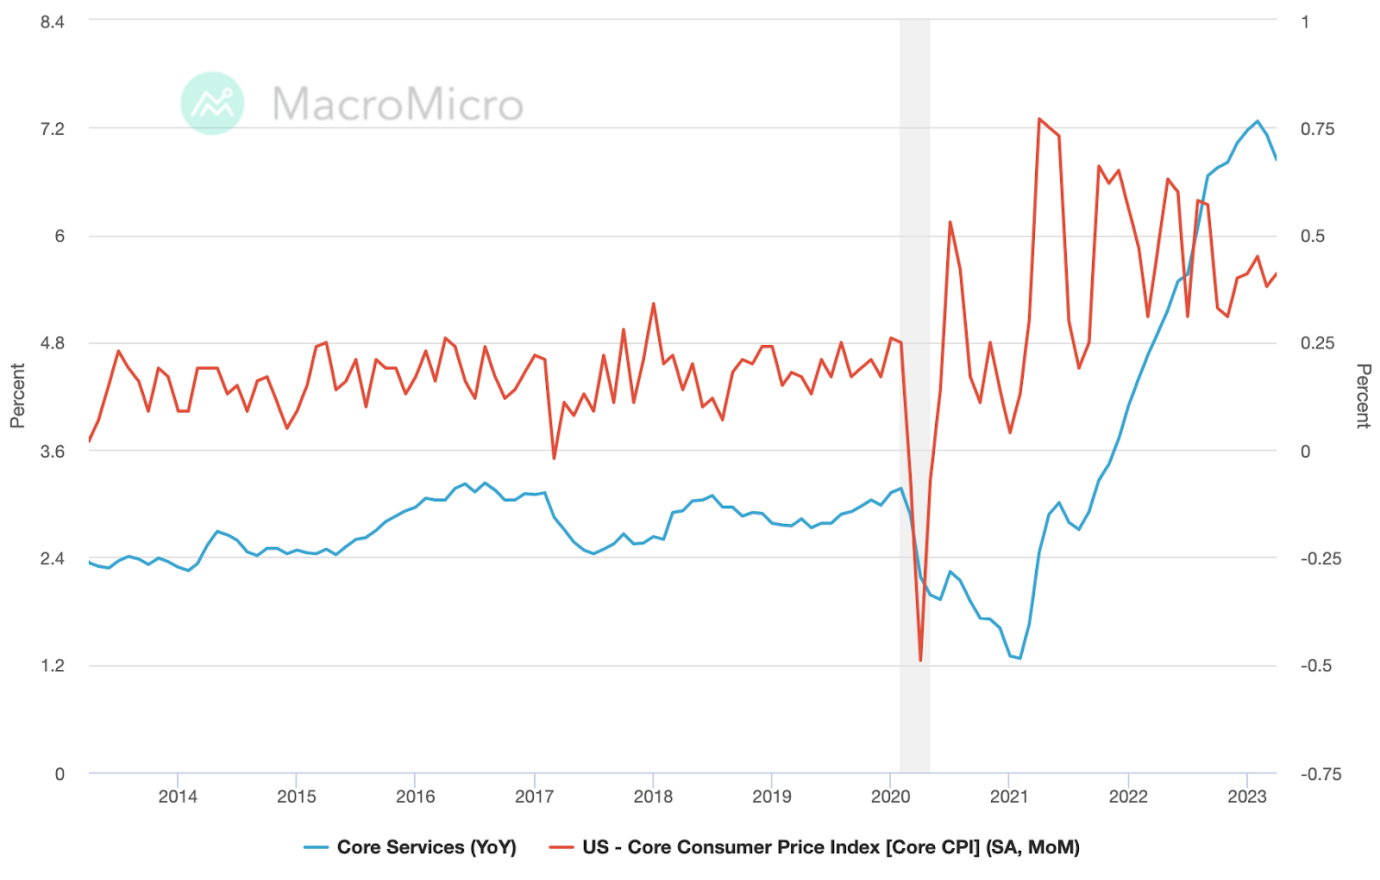
Sẽ có thêm thông tin về theo dõi tăng trưởng kinh tế trong tuần này. Ngoài những tuyên bố thất nghiệp nói trên, thị trường kỳ vọng báo cáo doanh số bán lẻ tháng 5 cho thấy người tiêu dùng đang tiếp tục chi tiêu (mặc dù doanh số bán ô tô đã giảm trong tháng trước). Thị trường kỳ vọng số liệu sản xuất công nghiệp trong tháng 5 cho thấy lĩnh vực sản xuất sẽ tiếp tục đi ngang. Tuy nhiên, dữ liệu giá cả mà thị trường quan tâm nhất, đó là báo cáo CPI tháng 5 vào thứ Ba, dự kiến sẽ duy trì tỷ lệ lạm phát cơ bản ở mức +0,4% so với tháng trước, đây là mức cao mà Fed không cảm thấy thoải mái với.
Quan trọng hơn dữ liệu là cuộc họp của Ủy ban Chính sách Tiền tệ Dự trữ Liên bang (FOMC) vào thứ Tư. Các thị trường kỳ vọng Fed sẽ giữ nguyên lãi suất lần đầu tiên kể từ đầu năm ngoái. Tuy nhiên, các quan chức Fed đã nhiều lần cảnh báo rằng việc tạm dừng không nhất thiết có nghĩa là kết thúc chu kỳ tăng lãi suất. Thông tin này rất có thể sẽ được củng cố bằng cách điều chỉnh lại biểu đồ dấu chấm. Vì việc Fed có tiếp tục tăng lãi suất vào tháng 7 hay không sẽ phụ thuộc phần lớn vào tình hình việc làm trong tháng 6, nên chúng tôi sẽ bắt đầu thảo luận chi tiết về dữ liệu yêu cầu trợ cấp thất nghiệp.
tiêu đề phụ
Điểm uốn của thị trường lao động ngày càng lộ rõ
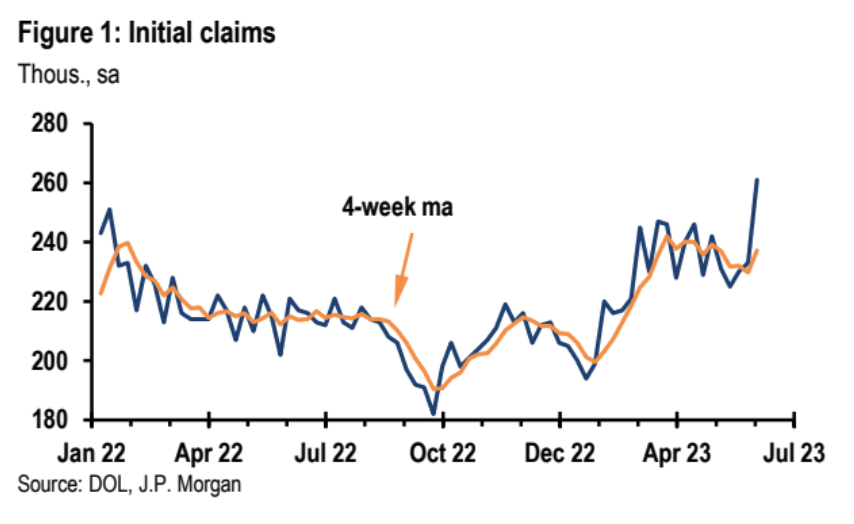
Số đơn xin trợ cấp thất nghiệp lần đầu cho tuần kết thúc vào ngày 3 tháng 6 cũng khiến chúng tôi ngạc nhiên sau khi báo cáo bảng lương phi nông nghiệp tháng 5 đưa ra những tín hiệu lẫn lộn về việc làm tăng và tỷ lệ thất nghiệp. Số đơn đăng ký tăng mạnh, tăng 28.000 trong tuần lên tổng số 261.000, mức cao nhất kể từ tháng 10 năm 2021. Bước nhảy vọt trong một tuần cũng là thay đổi lớn nhất kể từ tháng 7 năm 2021. Nhìn vào dữ liệu được gửi ở cấp tiểu bang không tiết lộ bất kỳ ngoại lệ cụ thể nào dẫn đến sự gia tăng tổng thể. Vì vậy, điều đó không giống với ngoại lệ mà chúng tôi có vào tháng 4 do gian lận yêu cầu thất nghiệp ở Massachusetts.
Dữ liệu được điều chỉnh theo mùa có thể vẫn còn một số nhiễu trong tuần nghỉ lễ, nhưng mức độ thay đổi là đáng kể và vượt xa sự đồng thuận cũng như kỳ vọng của chúng tôi. Kể từ tháng 9 năm 2022, số liệu mới nhất cho thấy số người xin trợ cấp thất nghiệp lần đầu đã tăng 43%. Trung bình bốn tuần phẳng hơn cũng đã tăng khoảng 25% trong giai đoạn này.
tiêu đề phụ
Dịch vụ PMI giảm xuống mức khủng hoảng
tiêu đề phụ
Tăng trưởng nợ hộ gia đình chậm lại
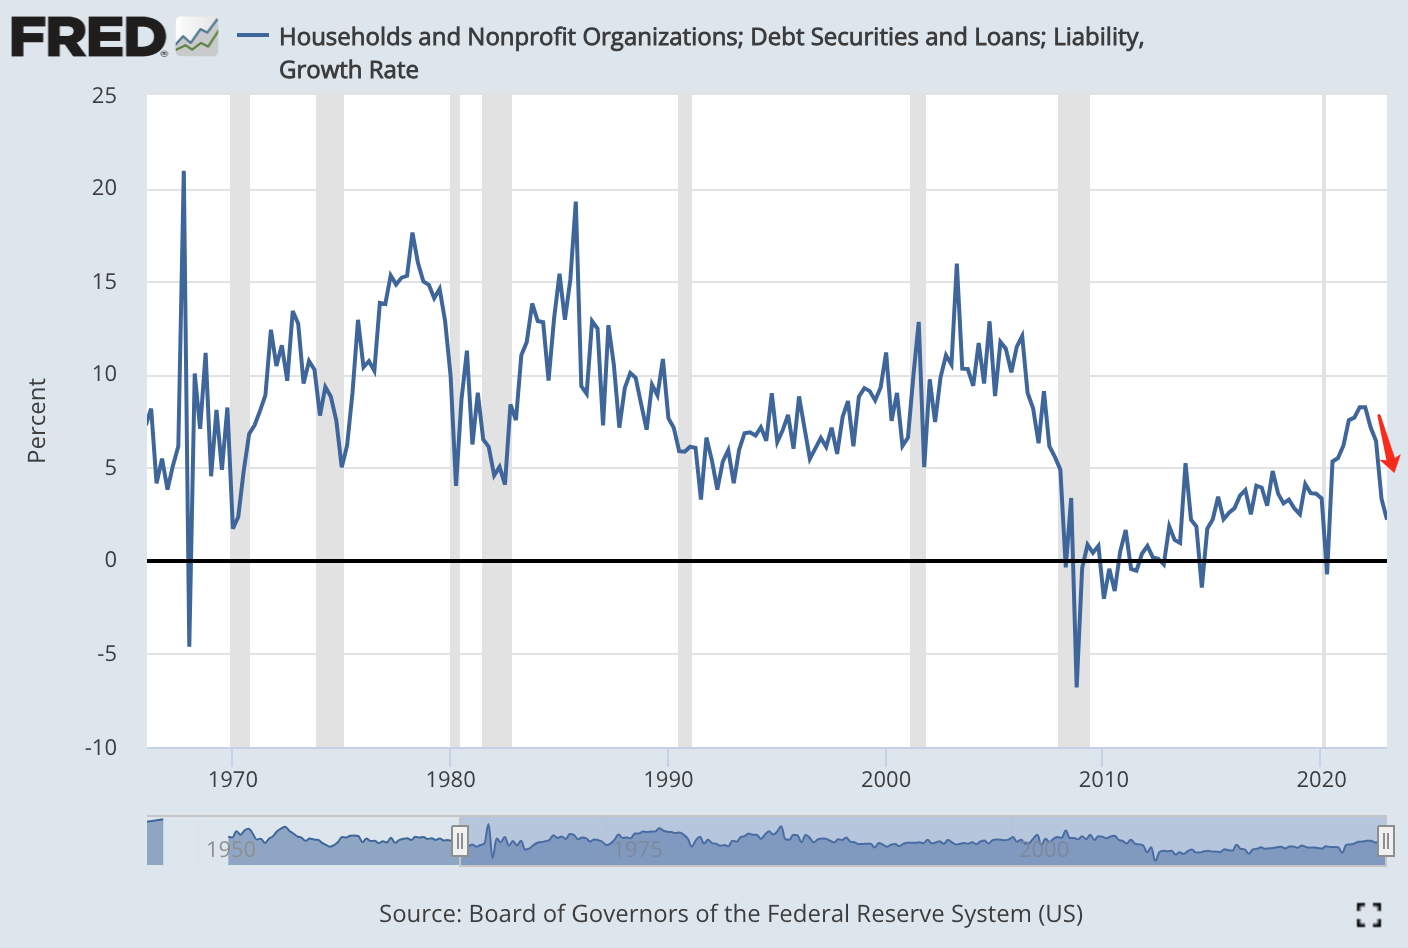
Trong quý đầu tiên, nợ hộ gia đình của Hoa Kỳ tăng với tốc độ chậm hơn, ở mức 2,2% hàng năm. Đây là tốc độ tăng trưởng chậm nhất kể từ cuộc suy thoái do đại dịch. Dữ liệu gần đây nhất là tốc độ chậm nhất kể từ năm 2015, không bao gồm sự sụt giảm bất ngờ do vương miện mới gây ra vào năm 2020. Lý do đằng sau sự chậm lại này có thể là do lãi suất cho vay cao hơn, cũng như các điều kiện tín dụng bị thắt chặt.
tiêu đề phụ
CPI thứ ba
Thị trường kỳ vọng CPI tháng 5 sẽ tăng 0,2% so với tháng trước, so với mức 0,4% của tháng trước và tăng 4,1% so với cùng kỳ năm ngoái, so với mức 4,9% trước đó. Đó sẽ là mức đọc thấp nhất kể từ tháng 3 năm 2021. Chủ yếu là do giá năng lượng giảm 3%, sẽ khiến CPI tiêu đề thấp hơn.
tiêu đề phụ
Tuyên bố chính sách của Fed vào thứ Tư
tiêu đề phụ
Doanh số bán lẻ của Hoa Kỳ vào thứ Năm
tiêu đề phụ
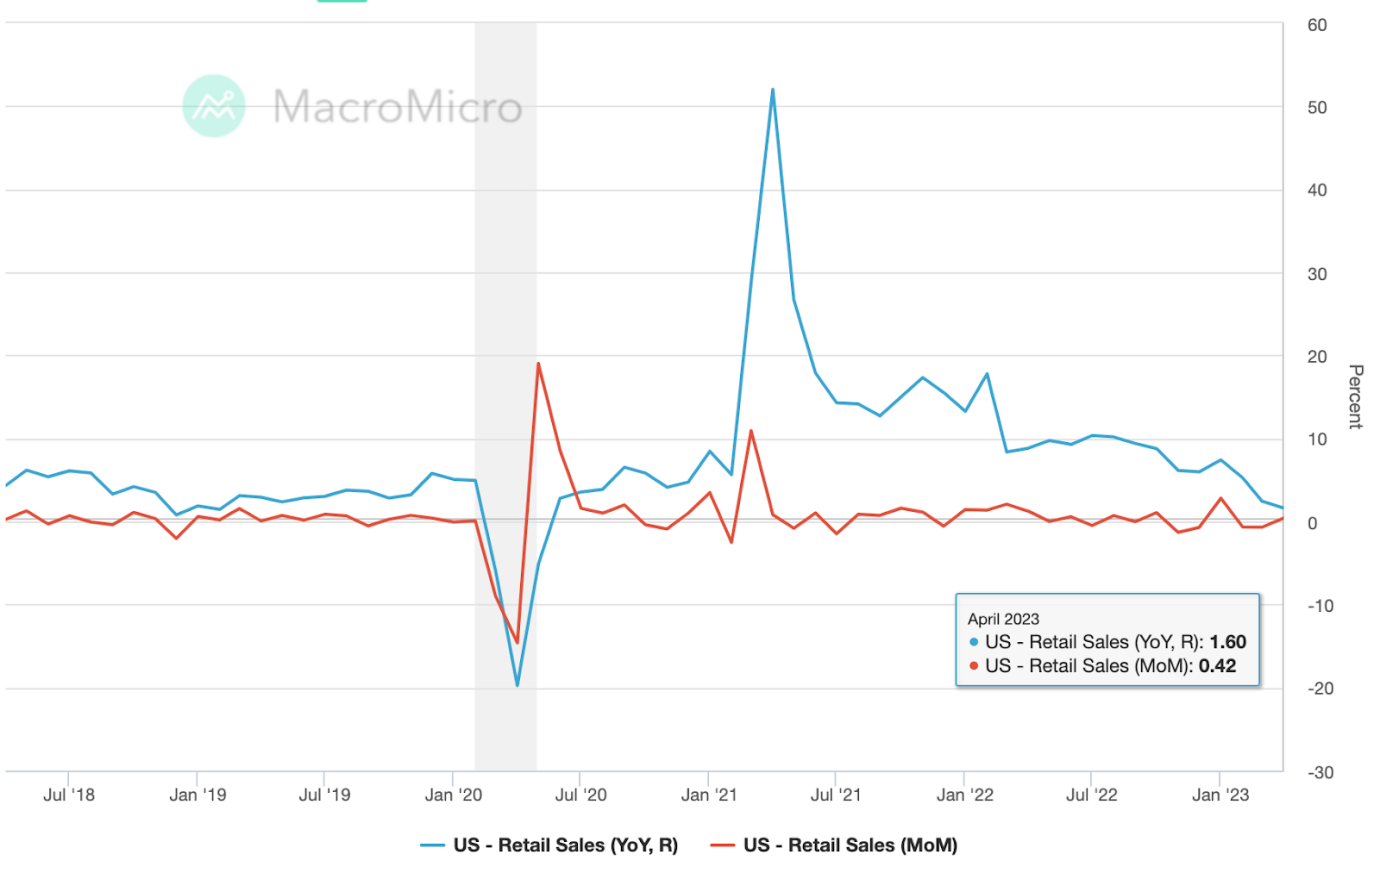
Doanh số bán lẻ và sản xuất công nghiệp của Trung Quốc vào thứ Năm
tiêu đề phụ
Cuộc họp lãi suất của ECB vào thứ Năm
Thị trường kỳ vọng ECB sẽ tăng thêm 25 điểm cơ bản, đưa lãi suất tiền gửi lên 3,5%. Nhìn lại cuộc họp tháng 5 vừa qua, NHTW châu Âu đã điều chỉnh tăng lên 25 điểm cơ bản từ mức 50 điểm cơ bản trước đó, đơn giản là cần quan sát tác động của việc tăng lãi suất quá nhanh.
Kể từ cuộc họp trước, CPI tiêu đề trong khu vực đồng euro đã giảm xuống 6,1% từ 7,0%, trong khi CPI "siêu cốt lõi" đã giảm xuống 5,3% từ 5,6%. Ngoài ra, cuộc khảo sát về kỳ vọng của người tiêu dùng trong tháng 4 của ECB cho thấy kỳ vọng lạm phát 1 năm giảm từ 5,0% xuống 4,1% và triển vọng 3 năm giảm từ 2,9% xuống 2,5%.
tiêu đề phụ
Phân tích dòng tiền
Các nhà đầu tư dường như ưa chuộng trái phiếu và cổ phiếu ở các thị trường phát triển, đặc biệt là Hoa Kỳ. Trong khi đó, hoạt động tại các thị trường mới nổi diễn ra trái ngược nhau, với dòng vốn chảy ra khỏi trái phiếu nhưng lại có sự hồi sinh của dòng vốn chảy vào vốn cổ phần, đặc biệt là ở Trung Quốc.
Các nhà đầu tư đổ phần lớn tiền của họ vào các sản phẩm có thu nhập cố định trong tuần tính đến ngày 7 tháng 6, trong đó trái phiếu các nước phát triển nhận được nhiều dòng tiền nhất ở mức 13,4 tỷ đô la, phần lớn được Hoa Kỳ hấp thụ ở mức 10,3 tỷ đô la, theo dữ liệu của EPFR.
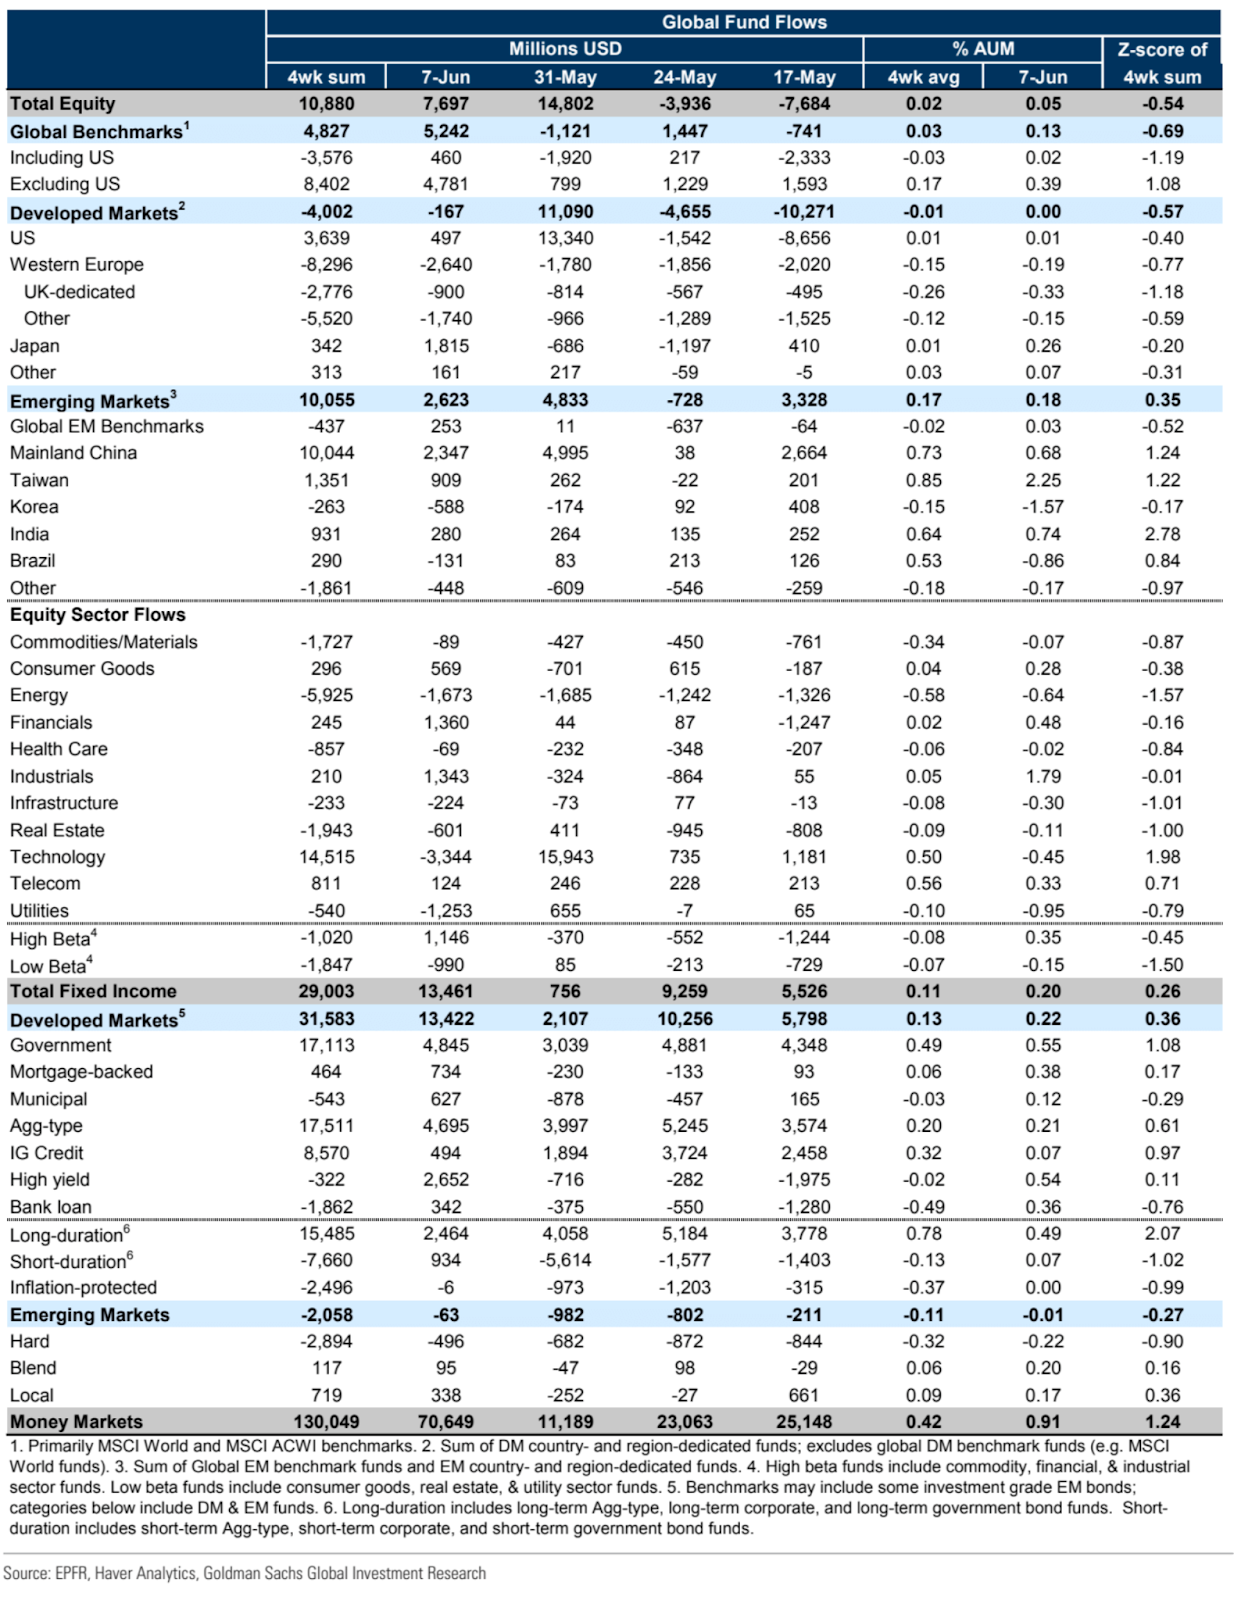
Ngược lại, các quỹ trái phiếu thị trường mới nổi đang chứng kiến dòng tiền chảy ra trong tuần thứ năm liên tiếp, với dòng tiền chảy ra là 67 triệu đô la trong tuần kết thúc vào ngày 7 tháng Sáu.
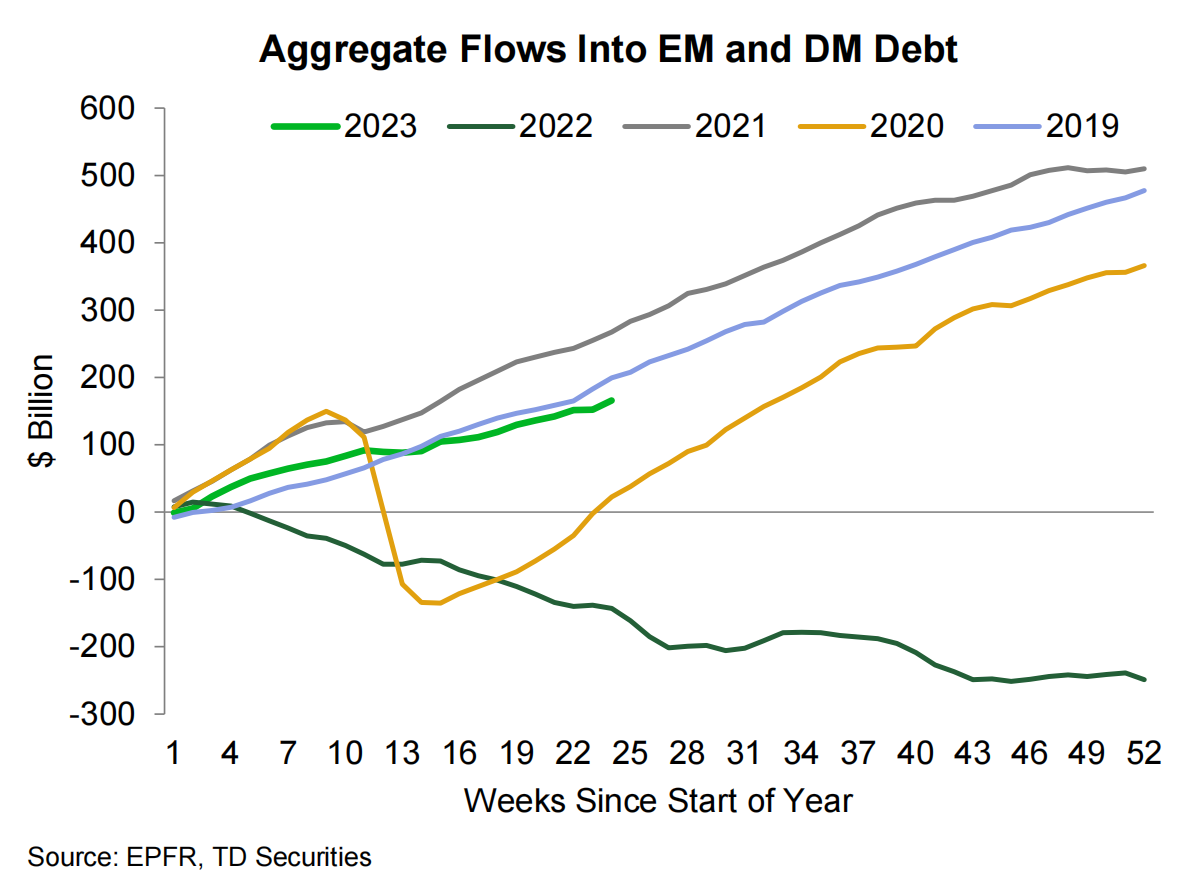 Dòng vốn đầu tư toàn cầu trong tuần thứ hai liên tiếp đạt tổng cộng 7,7 tỷ đô la so với +15 tỷ đô la vào tuần trước, vì vậy tốc độ tăng trưởng thực sự đã chậm lại. Cả các thị trường phát triển và mới nổi đều có dòng vốn chảy vào. Thật thú vị, dòng vốn đầu tư của Trung Quốc bất ngờ dẫn đầu các thị trường mới nổi với 2,3 tỷ USD. Dòng tiền chảy ra từ chứng khoán châu Âu đã tăng lên 2,6 tỷ đô la.
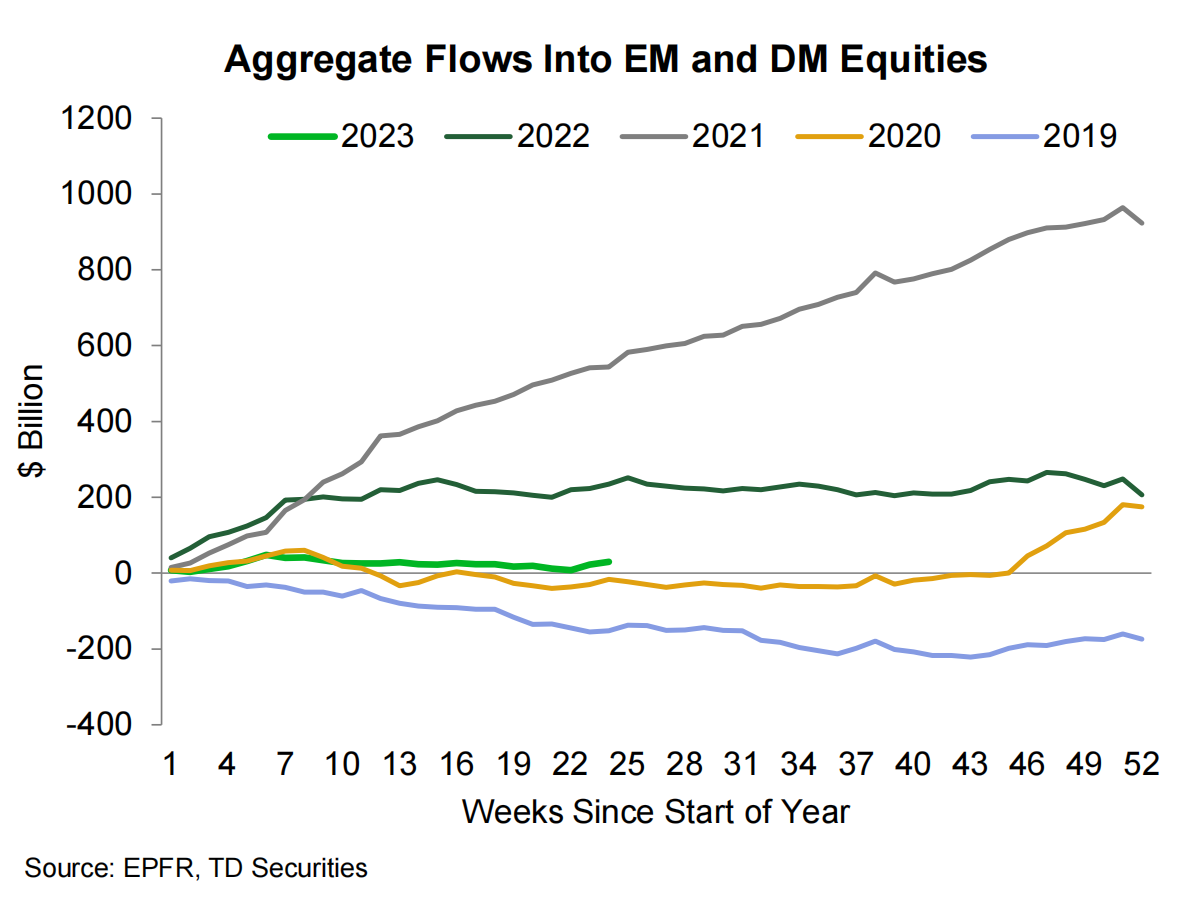 Tuy nhiên, các quỹ công nghệ đã công bố dòng tiền ra hàng tuần đầu tiên (1,2 tỷ đô la) trong 8 tuần, sau dòng tiền vào kỷ lục 8,5 tỷ đô la vào tuần trước đó, do sự quan tâm của nhà đầu tư đối với cổ phiếu trí tuệ nhân tạo tăng mạnh.
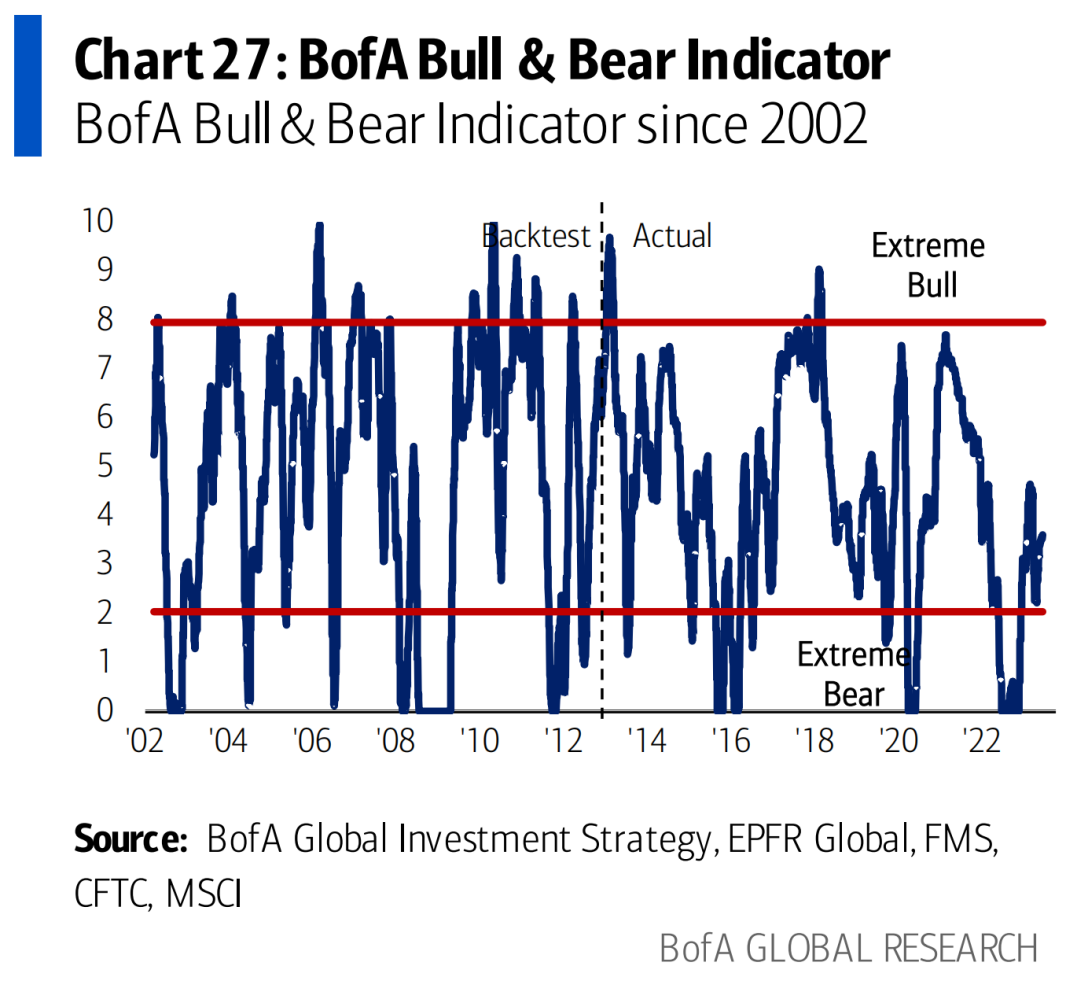
 Thang đo tâm lý nhà đầu tư tăng lên 3,6 từ 3,5 do các kỹ thuật tín dụng được cải thiện và dòng vốn đầu tư vào thị trường mới nổi ổn định.
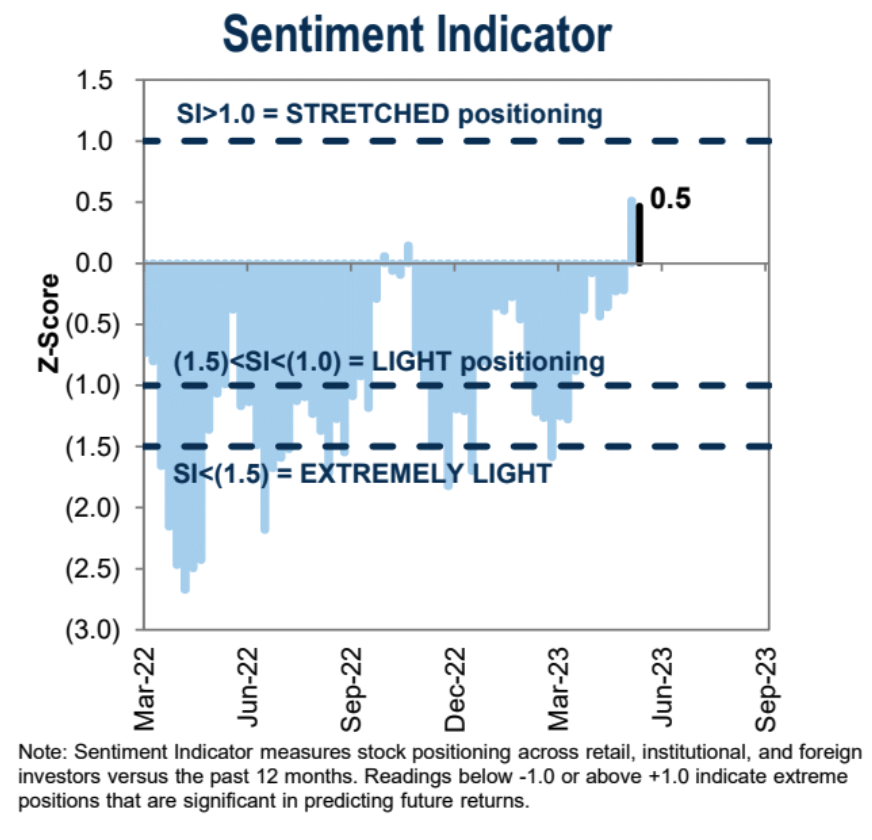
 Thước đo tâm lý nhà đầu tư của Goldman giảm nhẹ so với tuần trước, nhưng vẫn ở mức trung lập tích cực.
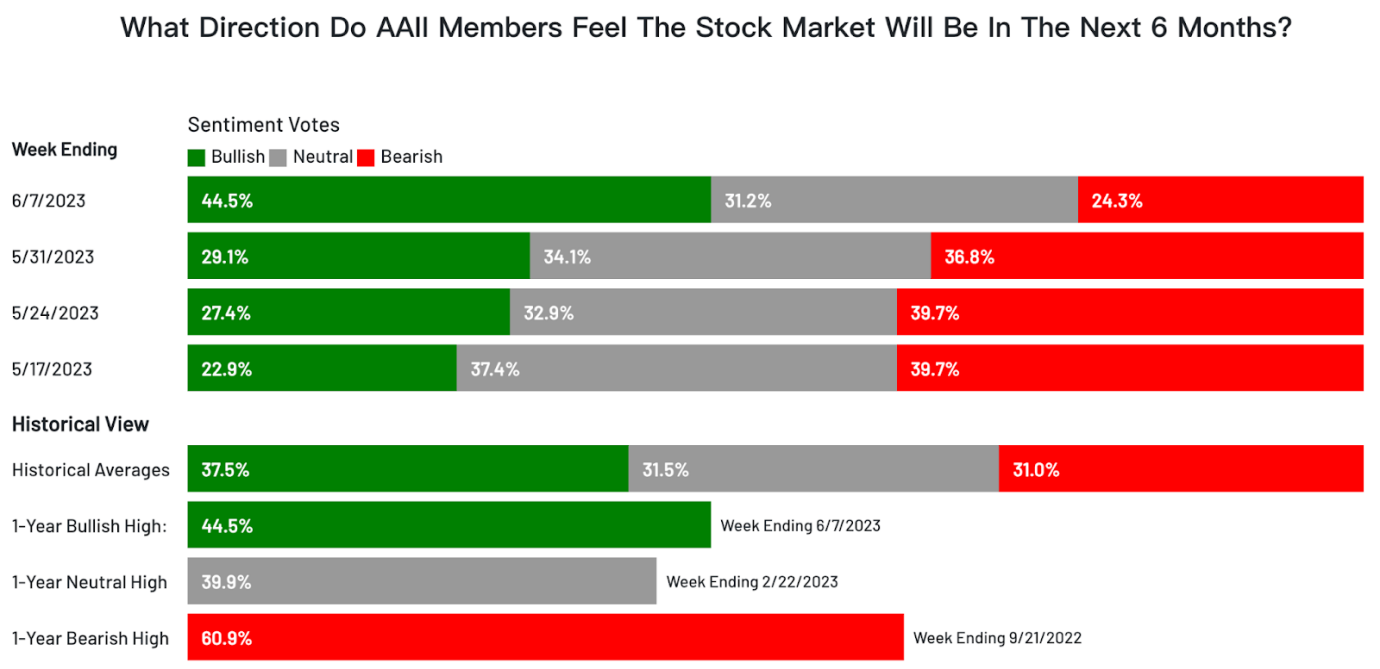
 Chỉ số AAII về tâm lý nhà đầu tư chuyển biến tích cực rõ rệt, với tỷ lệ nhà đầu tư theo quan điểm giá lên tăng vọt từ 29,1% lên 44,5%, mức cao nhất kể từ cuối năm 2021.
 CNN's Fear & Greed Index đã làm mới một mức cao mới kể từ tháng Hai, đạt đến mức cực kỳ tham lam:
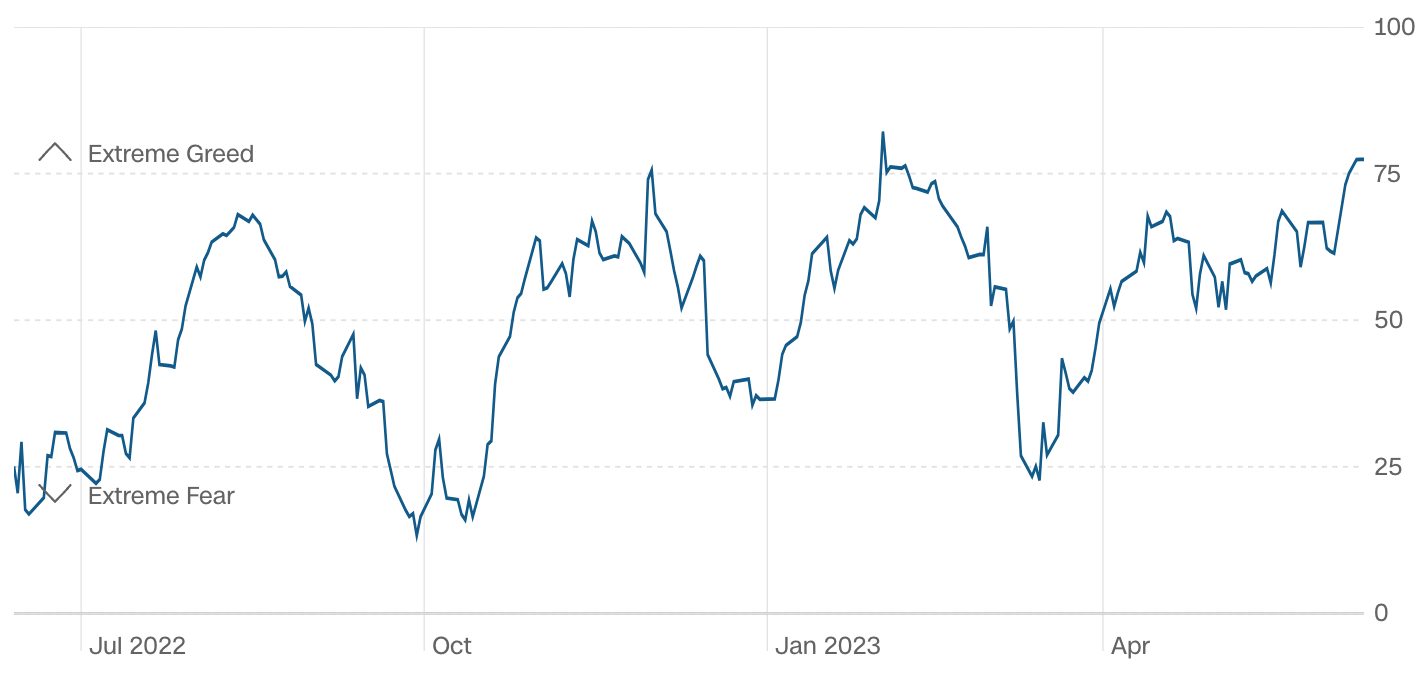 Nhận xét của chúng tôi:
Gần đây, nhiều tổ chức gần đây đã hạ thấp kỳ vọng suy thoái của họ, bởi vì dữ liệu gần đây cho thấy rủi ro suy thoái đối với nền kinh tế đã giảm. Thị trường việc làm đã cho thấy khả năng phục hồi tốt hơn dự kiến, nhưng với tình trạng thiếu hụt lao động giảm và tăng trưởng tiền lương hạ nhiệt, quá trình hạ cánh mềm dường như không thể tránh khỏi, tức là thị trường khó có thể kỳ vọng rằng mặt phẳng kinh tế sẽ tăng tốc đi lên tại chỗ, nhưng là một quá trình liên tục Giảm chiều cao và tốc độ.
Mặc dù tỷ lệ lạm phát PCE cốt lõi giảm ít hơn dự kiến, nhưng miễn là xu hướng giảm giá chung không thay đổi, các quan chức Fed sẽ không còn lý do gì để lo lắng. tăng giá đến mức đe dọa quá trình lạm phát, do đó, trọng tâm của những lo ngại tiếp theo của Fed có thể chuyển sang việc thắt chặt quá mức thị trường tín dụng, nhưng hiện tại dấu hiệu này không được duy trì rõ ràng và dự kiến sẽ không xảy ra trong chu kỳ 1-2 tháng.
Sự lạc quan gần đây trên thị trường truyền thống dự kiến sẽ tiếp tục. Thống kê dữ liệu tâm lý của AAII và CNN nêu trên bao gồm nhiều nhà đầu tư cá nhân hơn và kết quả khác biệt đáng kể so với thống kê của Goldman Sachs và Bank of America đối với các tổ chức. tuần. cảm xúc cuối cùng đã được đốt cháy.
tiêu đề phụ
quan điểm thể chế
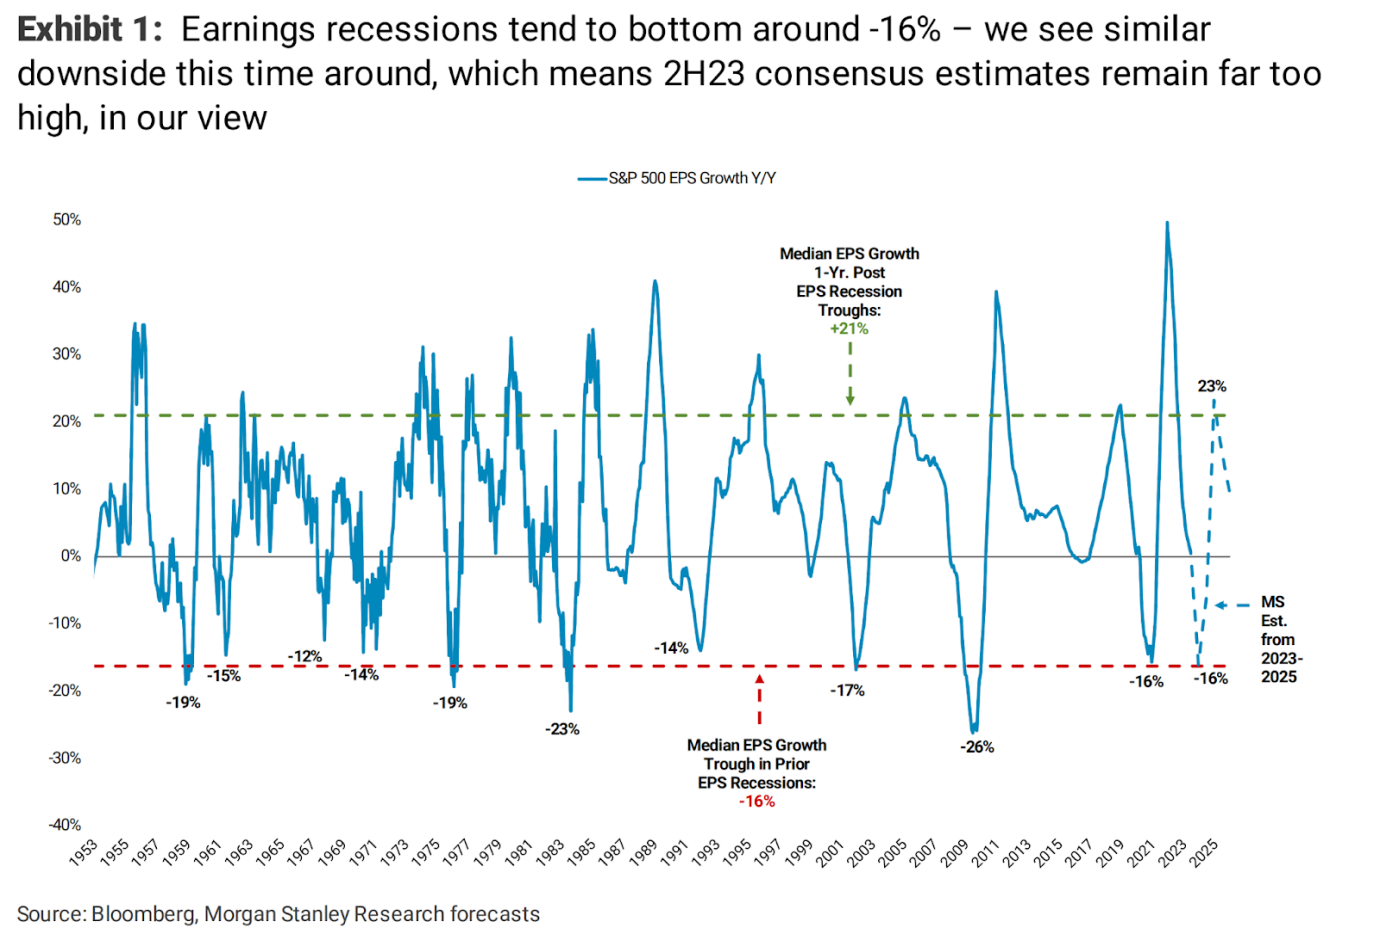
Michael J Wilson của Morgan Stanley: Suy thoái thu nhập của Hoa Kỳ sẽ không sớm kết thúc
Nhiều nhà đầu tư có thể giả định sai rằng tác động của lãi suất cao hơn đối với tăng trưởng đã qua và một số lĩnh vực của thị trường (bao gồm chu kỳ tiêu dùng, công nghệ và dịch vụ truyền thông) đã trải qua suy thoái thu nhập vào năm ngoái, ngay cả khi phần còn lại của thị trường chịu áp lực, cũng có thể thấy sự tăng tốc trong tăng trưởng thu nhập.
tiêu đề phụ
Giám đốc chiến lược vốn chủ sở hữu của Goldman Sachs David Kostin tham gia Bulls
Trong báo cáo mới nhất của mình, David đã nâng dự báo năm 2023 cho S&P 500 từ 4.000 lên 4.500, tương ứng với mức tăng 5% so với mức hiện tại.
Kostin thấy dự báo EPS năm 2023 là 224 đô la trong trường hợp nền kinh tế Hoa Kỳ hạ cánh nhẹ, cao hơn nhiều so với dự báo đồng thuận là 206 đô la.
Về logic chứng khoán Mỹ sẽ tiếp tục tăng trong tương lai, Kostin đưa ra hai điểm, một là AI hỗ trợ tăng trưởng lợi nhuận doanh nghiệp, hai là xác suất suy thoái thấp cũng sẽ tạo đà tăng cho chứng khoán Mỹ.
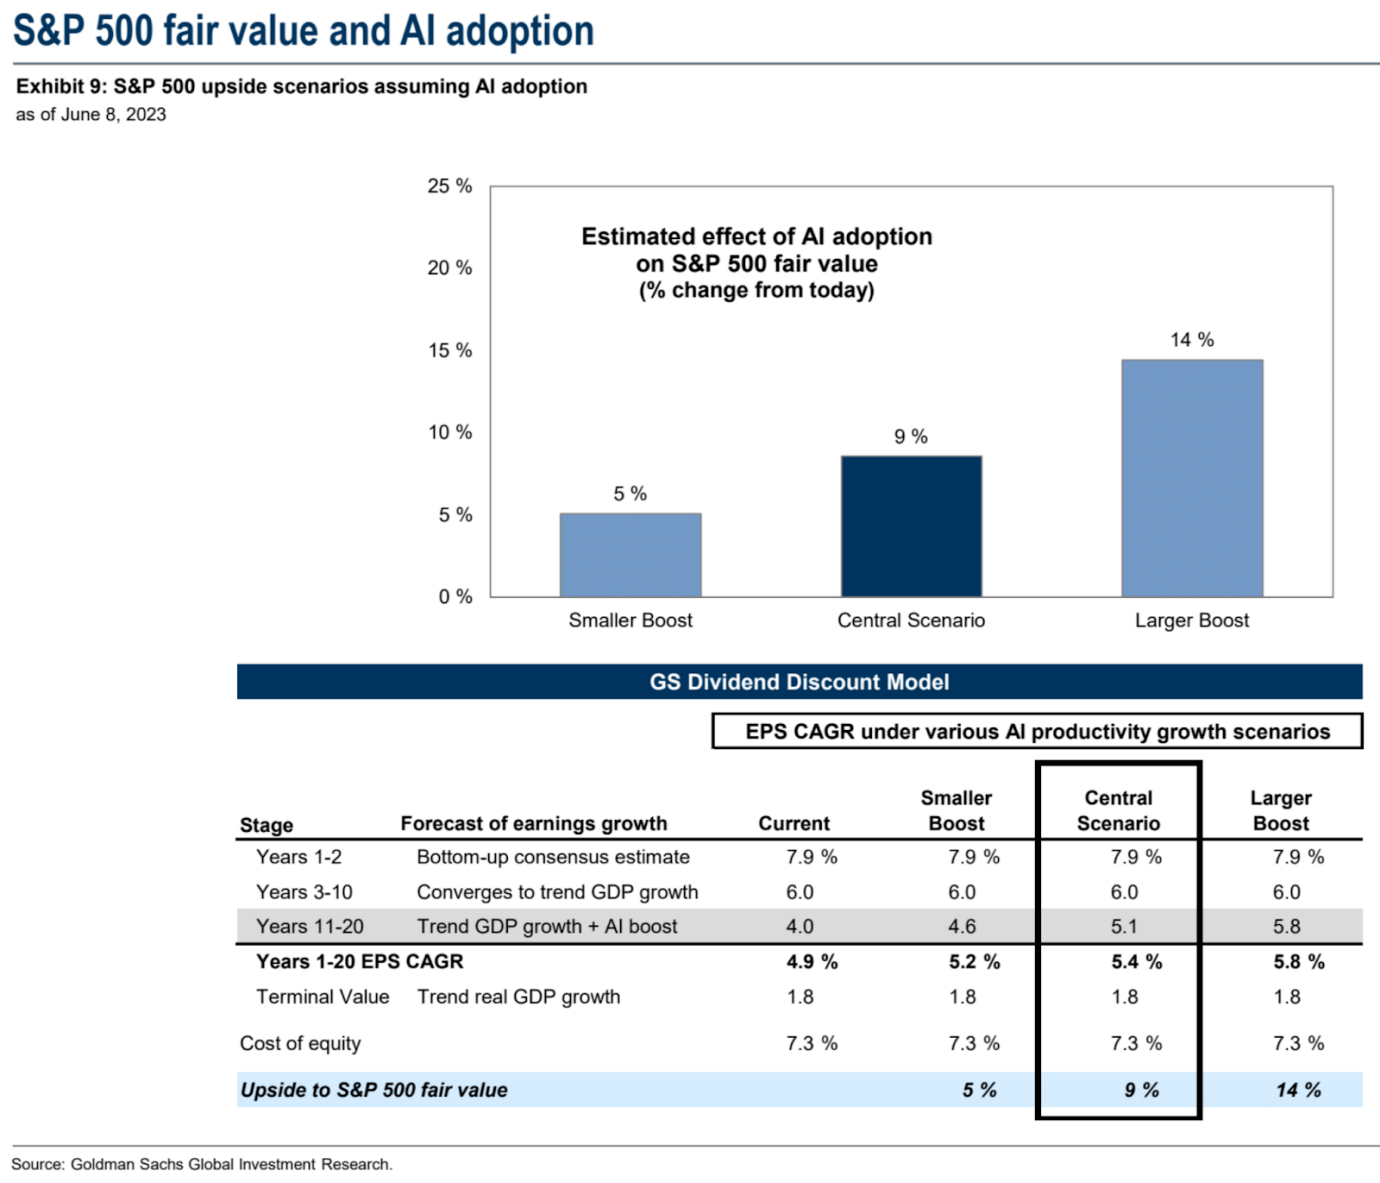
Về mặt hỗ trợ của AI đối với chứng khoán Hoa Kỳ, Kostin lưu ý trong báo cáo:
Các ước tính của chúng tôi về năng suất do AI nâng cao cho thấy rằng AI có thể thúc đẩy tăng trưởng EPS của S&P 500 lên 5,4% mỗi năm trong 20 năm tới, cao hơn 50 điểm cơ bản so với mô hình chiết khấu cổ tức hiện tại. Với tỷ lệ chiết khấu hiện tại, mức tăng trưởng bổ sung này sẽ nâng giá trị hợp lý của S&P 500 lên 9%. Việc thu hẹp độ rộng thị trường gần đây và định giá hiện tại của một số lợi ích AI cho thấy rằng một số lợi ích trong tương lai đã được định giá. Nhìn chung, hiệu suất phòng thủ và theo chu kỳ gần đây dường như phản ánh những kỳ vọng tăng trưởng được cải thiện, phù hợp với dự báo của chúng tôi về mức tăng trưởng GDP thực tế của Hoa Kỳ là 1,7% trong năm nay.
Ngoài ra, một hỗ trợ tăng giá khác cho Kostin là dự báo xác suất suy thoái thấp:
Các nhà kinh tế của chúng tôi nhận thấy 25% khả năng xảy ra suy thoái trong 12 tháng tới, so với dự báo trung bình của thị trường là 65%. Trong trường hợp cơ sở "hạ cánh mềm", thu nhập trên mỗi cổ phiếu của S&P 500 dự kiến sẽ tăng 1% vào năm 2023 lên 224 đô la, cao hơn nhiều so với dự báo đồng thuận là 206 đô la.
Sau mùa báo cáo thu nhập Q1, chúng tôi vẫn cho rằng mùa báo cáo tồi tệ nhất đã qua và quỹ đạo ước tính thu nhập của các nhà phân tích thực sự đã được cải thiện trong những tuần gần đây. Đối với năm 2024, chúng tôi cho rằng ước tính đồng thuận là $246 (+11%) là quá cao và chúng tôi đã điều chỉnh giảm khoảng 4% so với ước tính EPS năm 2024 là $237 (tăng trưởng +5%).





