


Báo cáo vĩ mô hàng tuần của LD (29/05/2023)


TLDR:
tiêu đề phụ
Tóm tắt thị trường: Cuộc khủng hoảng trần nợ tiếp tục gây khó khăn cho thị trường vào đầu tuần, tuy nhiên, tiến bộ đáng chú ý đã được thực hiện trong nửa cuối tuần. Báo cáo lợi nhuận tốt hơn mong đợi của Nvidia đã kích hoạt thị trường theo đuổi các công nghệ cốt lõi như AI và chip, khiến chứng khoán Mỹ tăng vọt. Trong khi đó, các mục tiêu phòng thủ giảm khi các quỹ tập trung vào lĩnh vực công nghệ.
Các chỉ số kinh tế: Dữ liệu PMI cho thấy nền kinh tế đã chuyển hướng trong tháng 5, với sự tiếp tục mạnh mẽ trong lĩnh vực dịch vụ và sự phục hồi trong lĩnh vực sản xuất. Dữ liệu doanh số bán hàng lâu bền và PCE phản ánh rằng lạm phát vẫn ổn định và nền kinh tế vẫn ổn định, dẫn đến kỳ vọng tăng lãi suất vào tháng 6 tăng vọt và kỳ vọng giảm lãi suất trong năm nay biến mất.
Thị trường tiền điện tử: Được thúc đẩy bởi sự lạc quan tột độ trong lĩnh vực công nghệ, thị trường tiền điện tử cũng phục hồi. Tuy nhiên, kỳ vọng ngày càng tăng về việc kết thúc lãi suất cùng với kỳ vọng rằng TGA sẽ thu hút thanh khoản thị trường đã tạo ra một cơn gió ngược cho sự bền bỉ của đợt tăng giá.
Đàm phán về trần nợ: Tổng thống Hoa Kỳ Joe Biden và Chủ tịch Hạ viện McCarthy đã đạt được thỏa thuận ngân sách về nguyên tắc để nâng trần nợ lên 19 tháng. Trọng tâm của thị trường đã chuyển sang liệu Thượng viện và Hạ viện sẽ bỏ phiếu vào thứ 4 và thứ 6. Vì quỹ dự kiến sẽ cạn kiệt vào thứ 6 nên quá trình bỏ phiếu sẽ không có gì đáng ngạc nhiên.
Quan điểm: Tháng 6-tháng 8 là khoảng thời gian quan trọng vì bốn mâu thuẫn chính sẽ trở nên rất rõ ràng. Bốn mâu thuẫn chính bao gồm việc phát hành trái phiếu kho bạc mới, sự phân kỳ cực đoan của thị trường chứng khoán, điểm kết thúc lãi suất của Fed và sức hút mạnh mẽ của thu nhập cố định đối với các quỹ.
Sự phát triển của AI dự kiến sẽ làm giảm sự phụ thuộc của các nhà đầu tư vào những thay đổi của lãi suất, định giá vốn đã đắt nhưng vẫn không thái quá và vẫn còn chỗ cho giai đoạn bong bóng của nó. Sự lạc quan chắc chắn sẽ lan sang thị trường tiền điện tử, vì không giống như các ngành công nghiệp lâu đời, cả hai đều có tiềm năng lớn để áp dụng, nhưng những lo ngại về thanh khoản và quy định đối với thị trường tiền kỹ thuật số có thể hạn chế lợi nhuận của nó.
Tổng quan thị trường hàng tuần:
Với tiến triển trong các cuộc đàm phán nâng trần nợ của Mỹ và sự lạc quan về trí tuệ nhân tạo, thị trường chứng khoán toàn cầu đã phân hóa vào tuần trước.
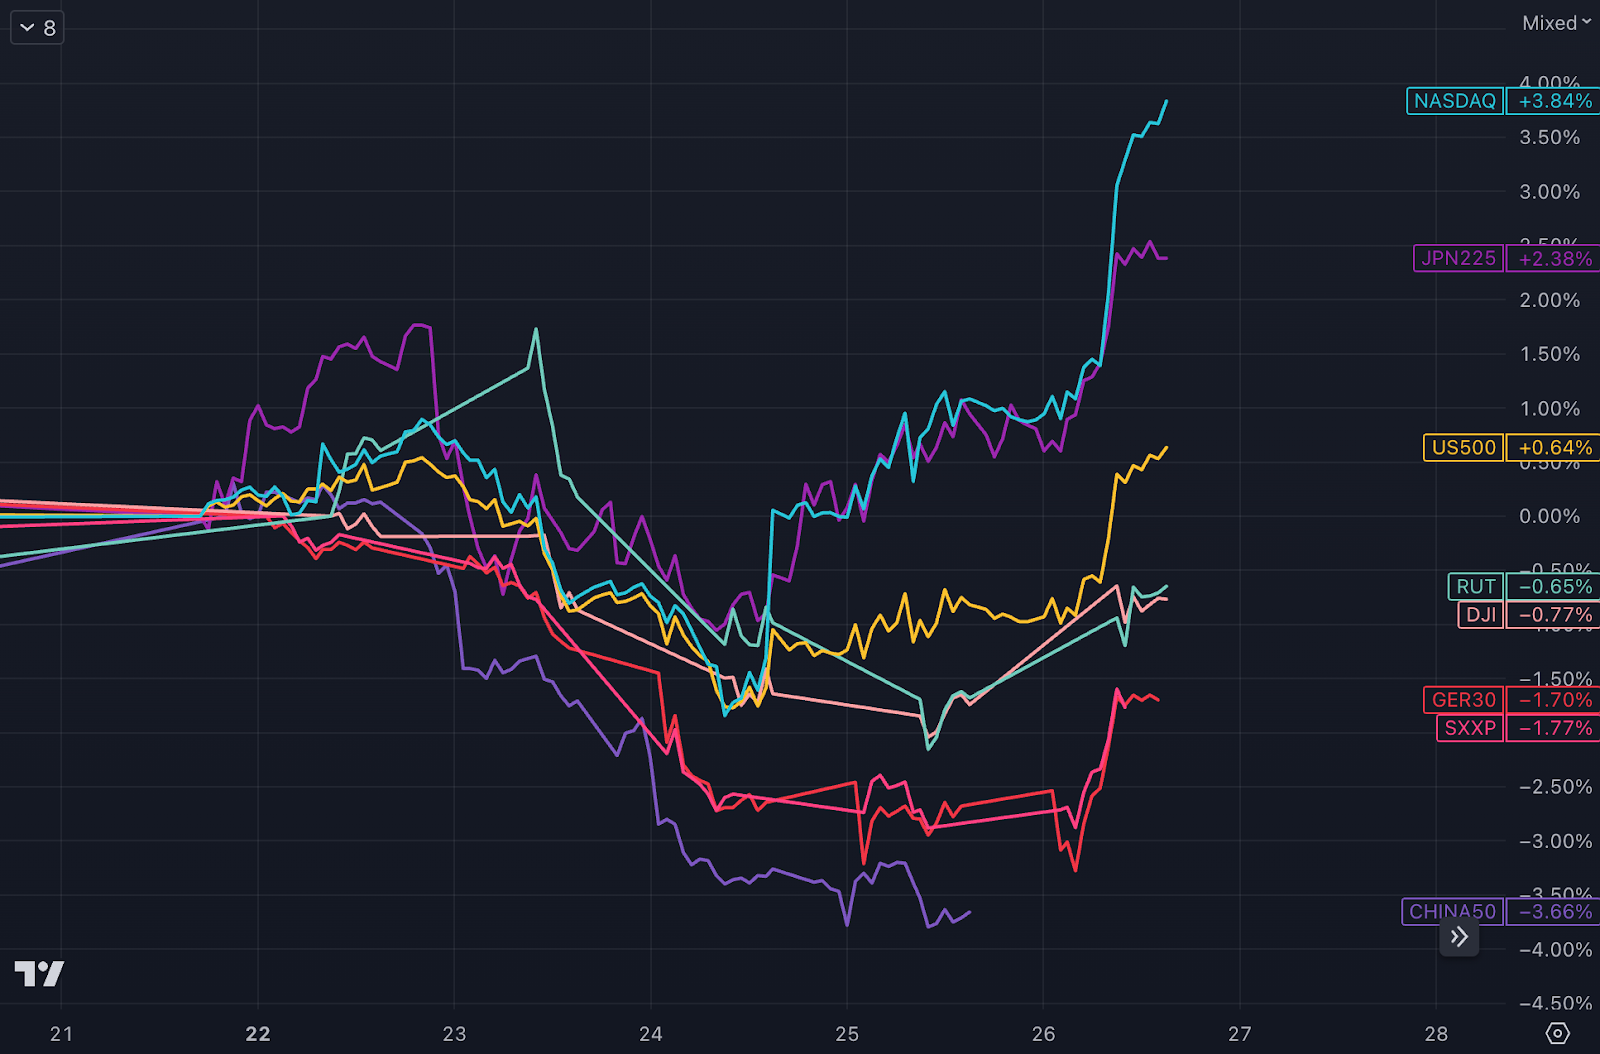
Về chứng khoán Mỹ, AI chắc chắn là chủ đề nóng nhất trong tuần này, lĩnh vực công nghệ tăng hơn 5%, trao đổi truyền thông tăng hơn 1%, lĩnh vực nhu yếu phẩm và vật liệu dẫn đầu sự sụt giảm, cả hai đều giảm hơn 3%. Nó cho thấy rằng các quỹ tiếp tục chạy trốn khỏi các mục tiêu phòng thủ và thay vào đó đầu tư vào các ngành có tiềm năng tăng trưởng cao hơn.
Dữ liệu kinh tế mạnh mẽ của tuần trước và những bình luận hiếu chiến từ các ngân hàng trung ương đã gióng lên hồi chuông cảnh báo về kỳ vọng lãi suất trong bối cảnh nhận thức rằng lạm phát sẽ còn kéo dài. Điều này khiến lợi suất trái phiếu kho bạc Hoa Kỳ tiếp tục tăng trên diện rộng:
l Lãi suất trái phiếu kho bạc 30 năm chạm mốc 4%, mức cao nhất kể từ cuối năm ngoái;
l Lợi suất trái phiếu kho bạc kỳ hạn 10 năm tăng từ 3,66% lên 3,81% và lợi suất trái phiếu kho bạc kỳ hạn 2 năm tăng từ 4,24% lên 4,57%, cả hai đều đạt mức cao nhất kể từ tháng 3 năm nay;
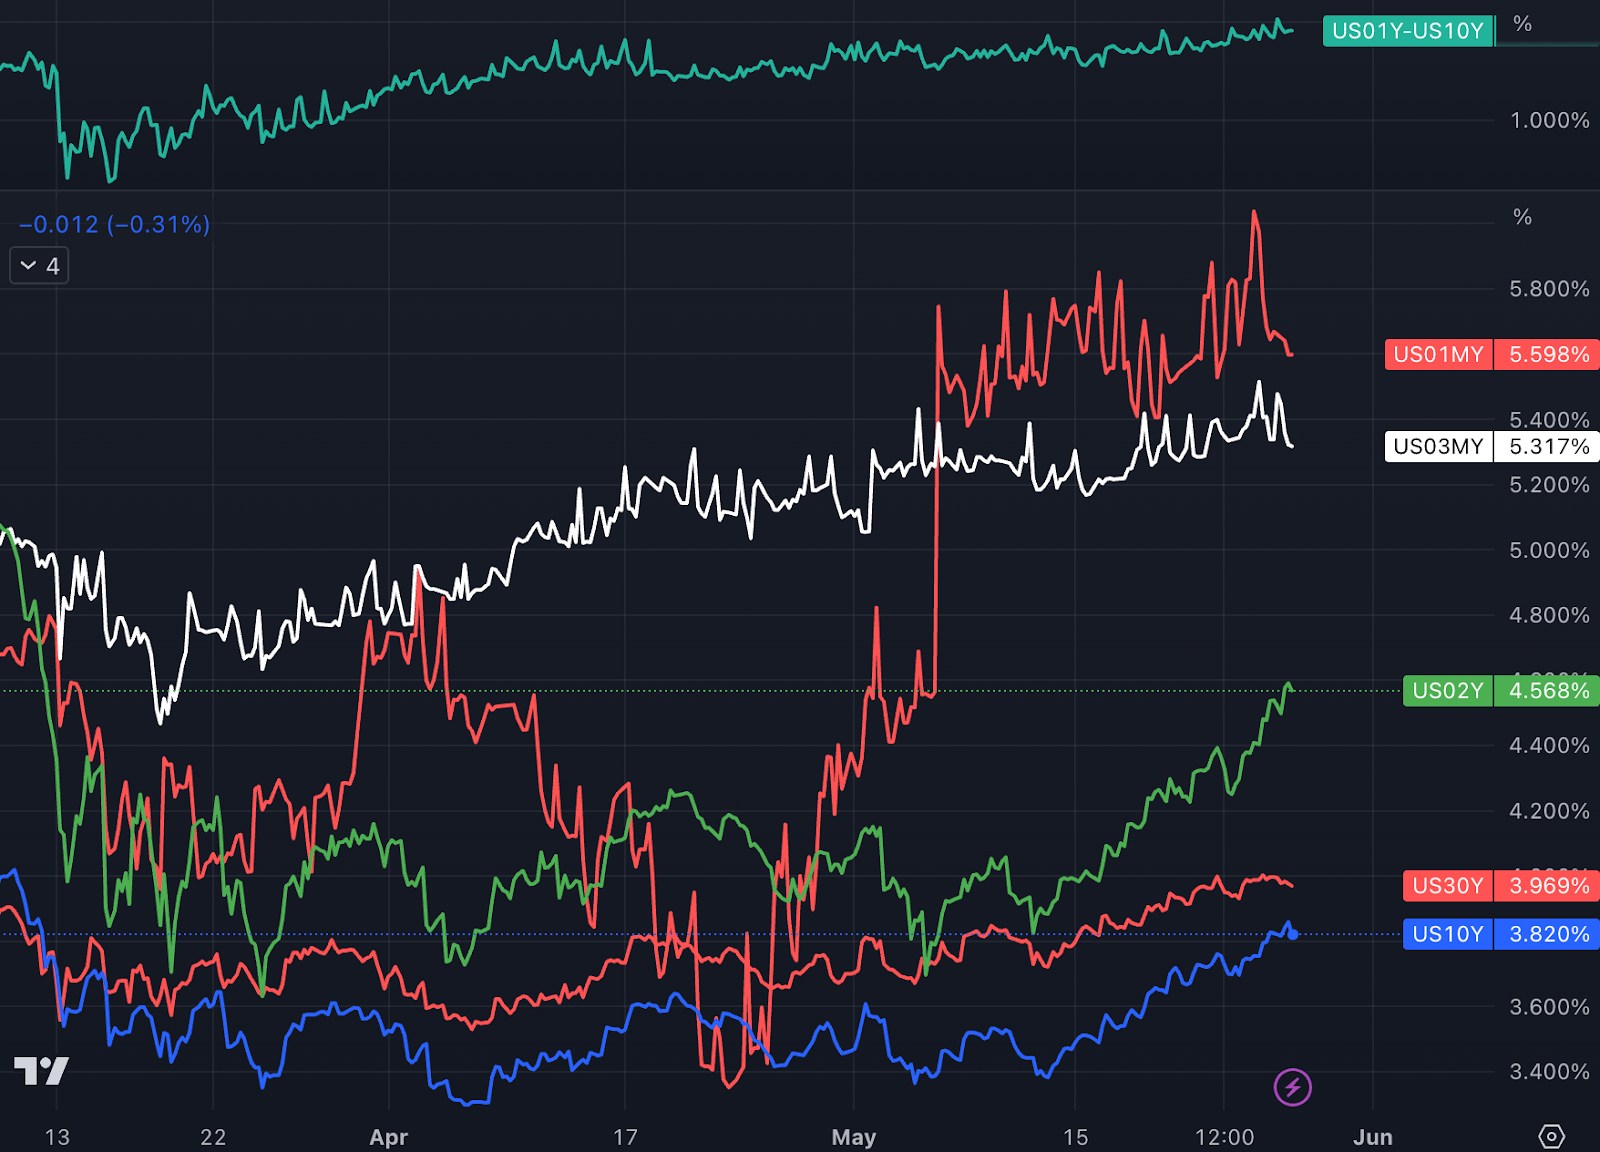 l Lợi suất trái phiếu Chính phủ ngắn hạn 1 tháng và 3 tháng giảm nhẹ cho thấy lo ngại của thị trường về rủi ro trần nợ công đã giảm bớt.
Trong một diễn biến khác, dầu thô Mỹ tăng 1,2% lên 72,67 USD, sau khi các nhà sản xuất dầu lớn đưa ra các thông điệp mâu thuẫn vào tuần trước về việc điều chỉnh nguồn cung trong tương lai.
Giá vàng giao ngay tăng nhẹ 0,33% lên 1.946,69 USD/ounce, chủ yếu do cuộc khủng hoảng đàm phán nợ tiếp tục hạ nhiệt và việc thị trường đặt cược vào việc Fed tăng lãi suất một lần nữa làm giảm nhu cầu trú ẩn an toàn đối với vàng và lãi suất thực tăng. cũng tiêu cực đối với vàng Tài sản không sinh lãi, về mặt lý thuyết cũng sẽ tạo thành áp lực tiềm tàng đối với giá BTC.
Những thay đổi về vị thế tương lai của CFTC:
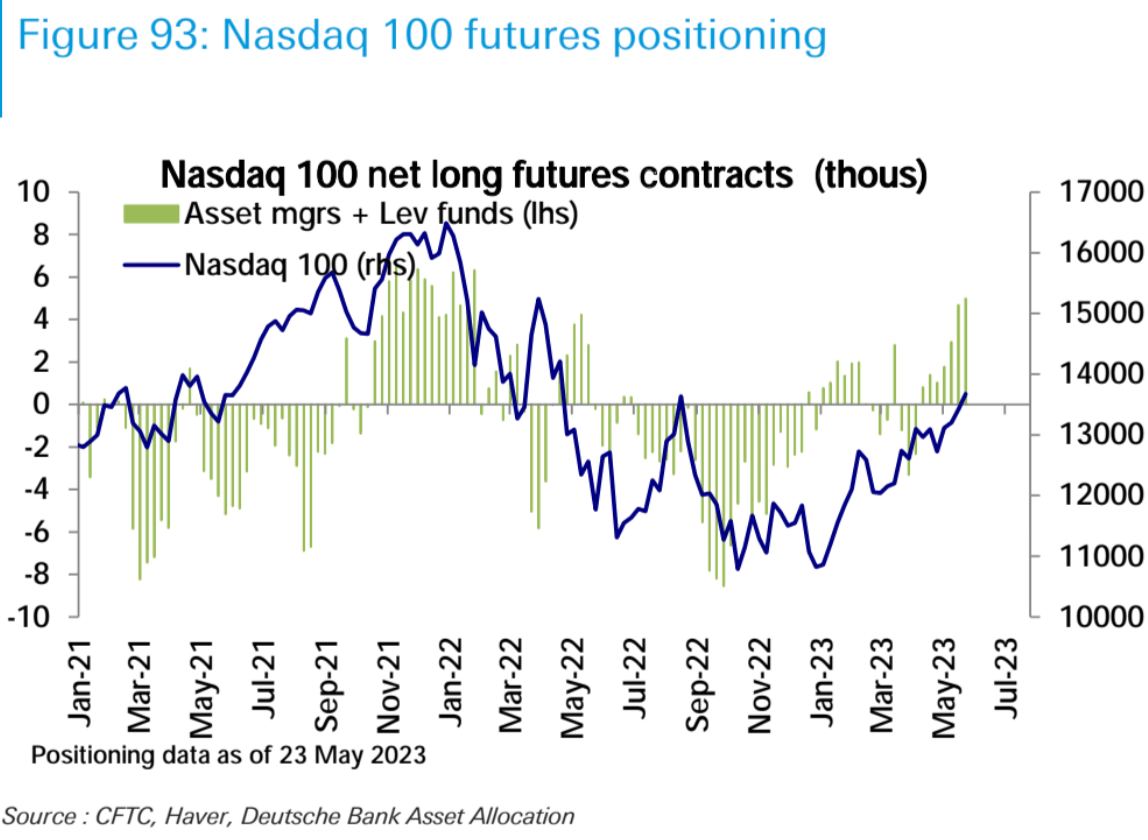
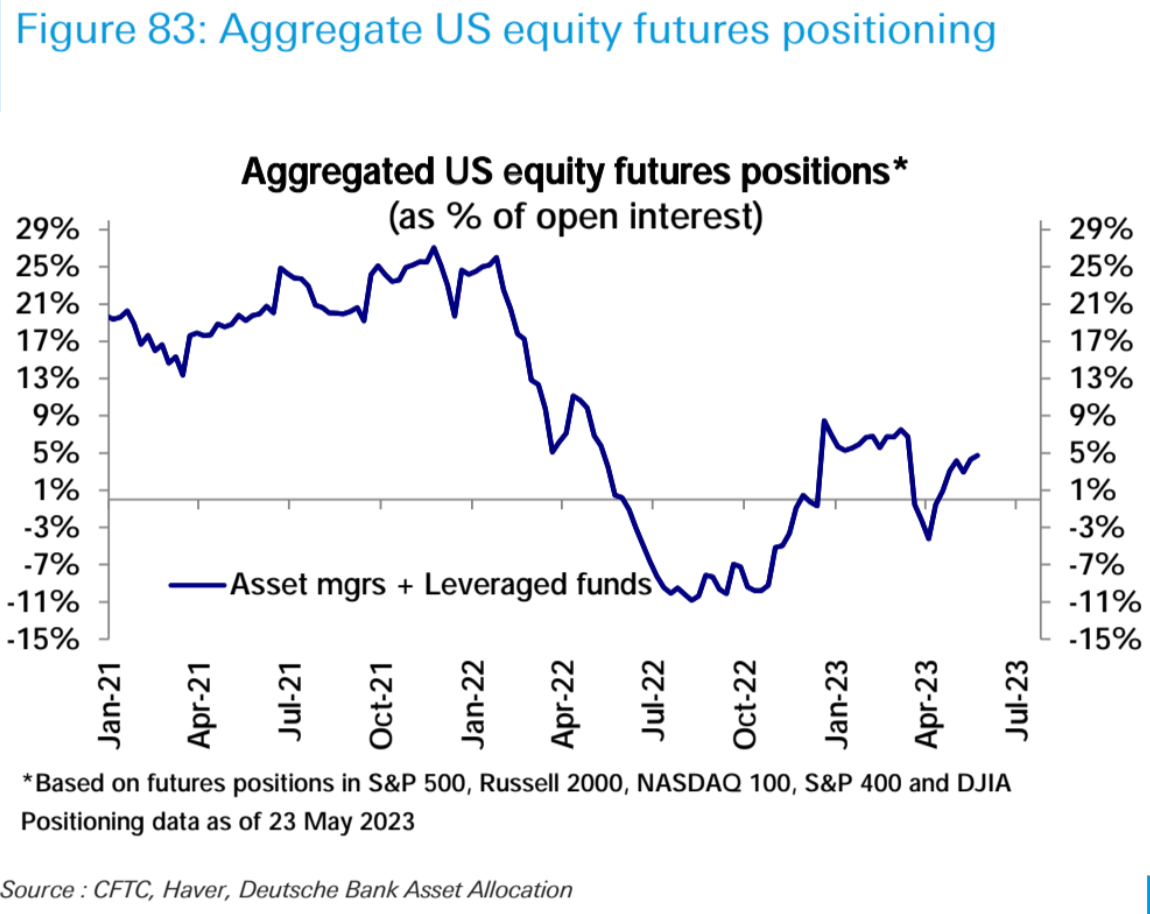
Nhìn chung, vị thế mua ròng của chứng khoán Mỹ (Quản lý tài sản + Quỹ đòn bẩy) đã tăng nhẹ trở lại vào tuần trước, nhưng ba chỉ số chứng khoán chính có sự khác biệt đáng kể. Bán ròng trên Russell 2000 đã giảm đáng kể và hiện gần như trở lại mức trung lập. Những thay đổi vị trí như vậy phù hợp với xu hướng thị trường giao ngay.
Trên thị trường trái phiếu, các vị trí bán ròng tăng lên gần mức cao kỷ lục, với các vị trí bán ròng ròng tăng ở kỳ hạn 2 năm, 5 năm và 10 năm, trong khi các vị trí bán ròng ròng ở kỳ hạn 30 năm giảm. Trên thị trường ngoại hối, các vị thế bán ròng bằng đô la giảm nhẹ, phần lớn là do các vị thế bán ròng bằng đồng euro giảm nhẹ.
Dòng vốn đầu tư toàn cầu:
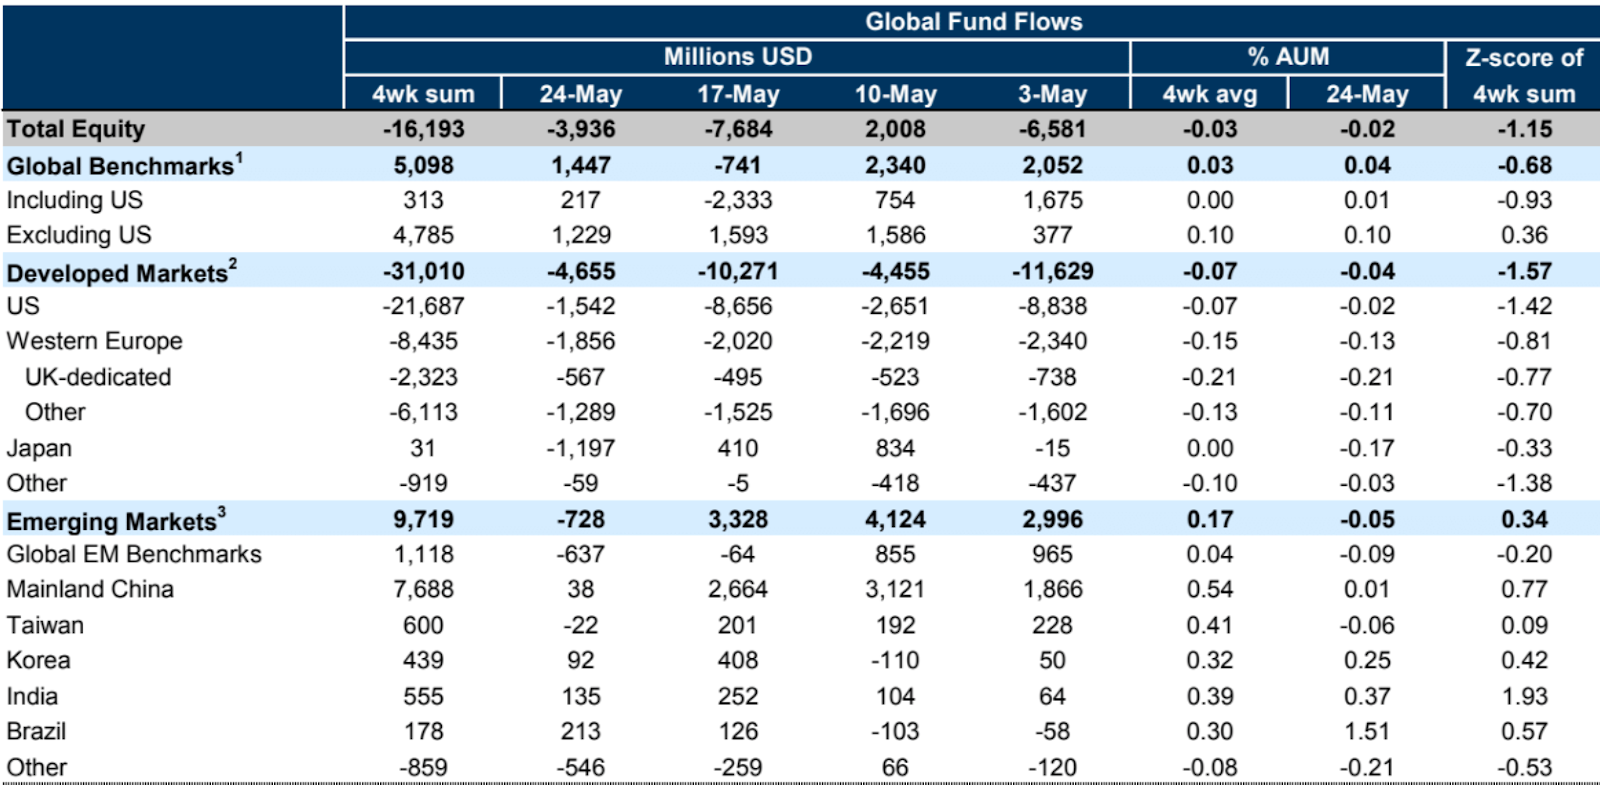
Dữ liệu EPFR: Kể từ ngày 24, dòng vốn vào ròng của các quỹ đầu tư toàn cầu vẫn ở mức âm, ở mức -4 tỷ đô la trong tuần này, một sự cải thiện so với -8 tỷ đô la của tuần trước. Các quỹ đầu tư cổ phiếu của các nước phát triển chiếm ưu thế trong dòng tiền chảy ra, trong đó cổ phiếu của Hoa Kỳ chứng kiến dòng tiền chảy ra trong tuần thứ sáu liên tiếp, nhưng với tốc độ chậm hơn hẳn so với tuần trước. Các quỹ đầu tư thị trường mới nổi cũng chứng kiến dòng tiền chảy ra ròng.
Đàm phán trần nợ:
Tổng thống Hoa Kỳ Joe Biden và Chủ tịch Hạ viện McCarthy đã đạt được thỏa thuận về ngân sách về nguyên tắc nâng trần nợ trong 19 tháng đến ngày 18 tháng 1 năm 2025. Bởi vì thỏa thuận đại diện cho một sự thỏa hiệp và bất kỳ kế hoạch thỏa hiệp nào gần như chắc chắn sẽ mất đi sự phản đối của phe cực tả và cực hữu, nên trọng tâm của thị trường sẽ chuyển sang liệu Thượng viện và Hạ viện có bỏ phiếu trong tuần này hay không.
Các nhà lãnh đạo của cả hai bên hiện đang bày tỏ sự tin tưởng rằng thỏa thuận trần nợ sẽ được thông qua, vốn cần 218 phiếu tại Hạ viện và 51 phiếu tại Thượng viện. Tổng thống Joe Biden đã thúc giục mạnh mẽ cả hai viện của Quốc hội thông qua thỏa thuận nợ của Hoa Kỳ ngay lập tức và ông không thấy trước bất kỳ khả năng gián đoạn nào đối với thỏa thuận này. Về phần mình, McCarthy tuyên bố 95% các nhà lập pháp trong đảng của ông "vui mừng" với thỏa thuận này, nhưng thừa nhận rằng dự luật "không đạt được mọi thứ mà mọi người mong muốn, nhưng trong một chính phủ bị chia rẽ, đó là nơi chúng ta kết thúc."
Yellen đã cập nhật ngày chính phủ cạn ngân sách đến ngày 5 tháng 6 (chậm hơn 4 ngày so với dự kiến ban đầu) và yêu cầu Quốc hội nhanh chóng đạt được kết quả đàm phán và tránh vỡ nợ.
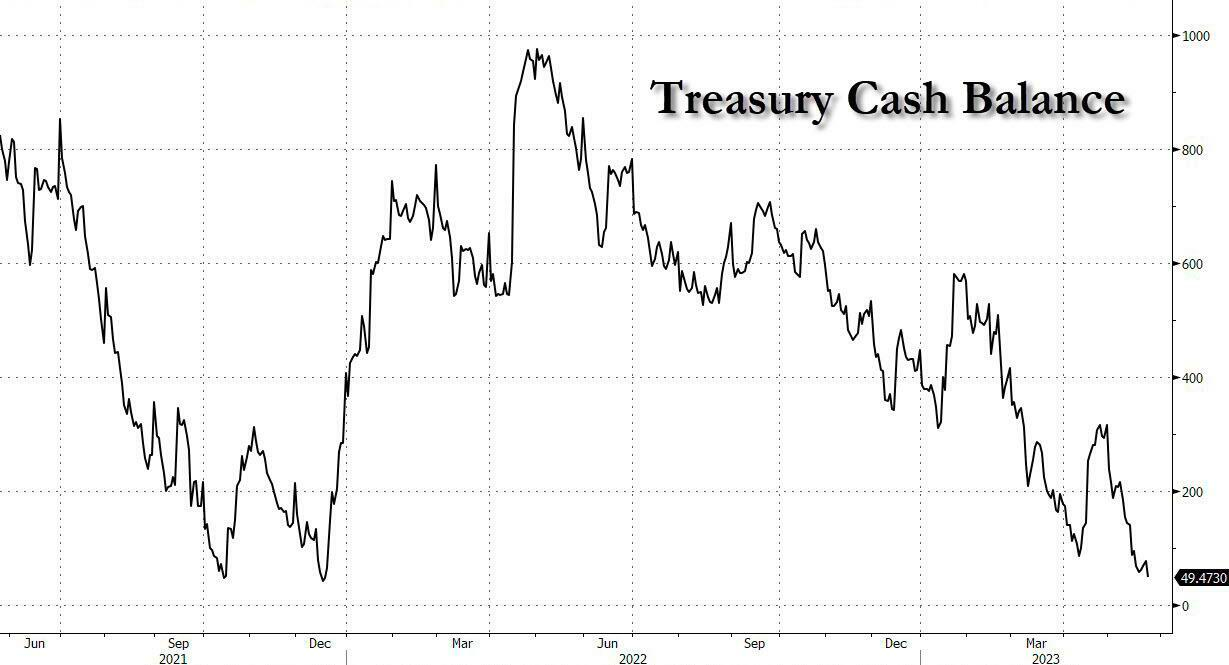
Thượng viện dự kiến sẽ bỏ phiếu về dự luật vào thứ Tư và Hạ viện sớm nhất là vào thứ Sáu, vì thứ Sáu là ngày cuối cùng mà Bộ Tài chính dự kiến sẽ hết tiền mặt, vì vậy không có chỗ cho sai sót trong tiến trình của tuần này , mặc dù có vẻ như hiện tại có thể có những bất ngờ nhỏ, nhưng bất kỳ bất ngờ nào trong quá trình bỏ phiếu có thể đẩy dự luật vượt qua X-Date và sang tuần tới sẽ làm tăng thêm sự không chắc chắn của thị trường.
Dữ liệu kinh tế quan trọng từ tuần trước:
Chỉ số giá PCE hôm thứ Sáu và dữ liệu doanh số bán hàng hóa lâu bền có ảnh hưởng lớn nhất, cho thấy lạm phát vẫn ổn định, nền kinh tế vẫn mạnh và kỳ vọng tăng lãi suất vào tháng 6 đã tăng lên.
PCE đã tăng 0,4% so với tháng trước trong tháng 4, đánh bại kỳ vọng 0,3% và 0,1% của tháng trước. Mức tăng 4,4% so với cùng kỳ năm trước cũng vượt xa kỳ vọng về mức tăng 4,3% và mức tăng 4,3% của tháng trước. Không bao gồm lương thực và năng lượng cốt lõi, PCE cũng tăng 0,4% hàng tháng, vượt qua kỳ vọng tăng 0,3% và tăng từ 0,3% của tháng trước. Mức tăng hàng năm là 4,7%, đánh bại kỳ vọng về mức tăng 4,6% và 4,6% của tháng trước.
Rõ ràng số liệu này cho thấy lạm phát vẫn ngoan cố. Kể từ tháng 12 năm ngoái, Cục Dự trữ Liên bang đã tăng lãi suất thêm 125 điểm cơ bản, nhưng PCE cốt lõi vẫn không giảm xuống khoảng 4,7%, dữ liệu này càng hỗ trợ kỳ vọng của Fed về việc tăng lãi suất trong tương lai.
Ngay sau khi dữ liệu thực tế được công bố, hợp đồng tương lai lãi suất CME đã ngay lập tức định giá xác suất tăng lãi suất tại cuộc họp FOMC tiếp theo lên tới 70%, con số mà tuần trước chỉ là 17% còn lại.
Vẫn còn một số dữ liệu quan trọng trong tương lai, bao gồm việc làm phi nông nghiệp và CPI tháng 5. Nếu một trong hai báo cáo này nóng, hy vọng tạm dừng tăng lãi suất trong kỳ họp tháng 6 và tháng 7 sẽ ngày càng khó nắm bắt. cũng đi du lịch nhiều vào mùa hè, điều này sẽ tiếp tục thúc đẩy tiêu dùng và kích thích lạm phát.
Ngoài lạm phát, dữ liệu vào thứ Sáu cũng cho thấy thu nhập và tiêu dùng của người Mỹ cũng đang tăng lên, với thu nhập tăng 0,4% so với tháng trước, tăng từ 0,3% trong tháng trước. Tiêu dùng tăng 0,8% so với tháng trước, so với mức chỉ 0,1% của tháng trước. Về tiêu dùng dịch vụ, nó được thúc đẩy bởi các dịch vụ tài chính, bảo hiểm và chăm sóc y tế, trong khi về mặt hàng hóa, nó được thúc đẩy bởi ô tô mới và thuốc men.
Mặt khác, tỷ lệ tiết kiệm lại giảm từ 4,5% xuống 4,1%, đây là bằng chứng nữa cho thấy niềm tin của người tiêu dùng Mỹ vẫn ở mức cao.
Nói về mức tiêu thụ mạnh, báo cáo hàng hóa lâu bền hôm thứ Sáu phản ánh kết quả tương tự: doanh số bán hàng hóa lâu bền tháng 4 tăng 1,1% so với tháng trước, so với kỳ vọng giảm 0,8% và mức tăng của tháng 3 cũng được điều chỉnh tăng 0,1% lên 3,3% so với tháng trước -tháng . Sự gia tăng trong tháng 3 chủ yếu là do các đơn đặt hàng lớn của Boeing. Doanh số bán hàng lâu bền, không bao gồm thiết bị quân sự và công nghệ, tăng 1,4% trong báo cáo, cao hơn nhiều so với mức giảm 0,6% trong tháng 3 và mức giảm 0,2% trong tháng 2. Trong đó, ngành công nghiệp chế tạo, chế tạo chiếm tỷ trọng lớn nhất, tăng 1,7% so với tháng trước, máy móc thiết bị dụng cụ tăng 1,0% so với tháng trước và ô tô và linh kiện chỉ giảm 0,1%.
Dữ liệu nổi bật khác từ tuần trước:
Giá trị cuối cùng của chỉ số tâm lý người tiêu dùng của Đại học Michigan đã tăng lên 59,2 vào tháng 5, vượt quá giá trị ban đầu là 57,7.
Yêu cầu thất nghiệp ban đầu của Hoa Kỳ đạt 229.000, thấp hơn kỳ vọng 245.000 từ mức 225.000 đã sửa đổi trước đó. Yêu cầu tiếp tục đạt 1,794 triệu trong tuần kết thúc vào ngày 13 tháng 5, dưới mức kỳ vọng là 1,80 triệu và từ 1,799 triệu trước đó.
Giá trị ban đầu của PMI sản xuất Markit tại Hoa Kỳ vào tháng 5 là 48,5, thấp hơn so với dự kiến 50, giá trị trước đó là 50,2, giá trị ban đầu của PMI ngành dịch vụ là 55,1, cao hơn dự kiến 52,5, giá trị trước đó là 53,6 , và chỉ số PMI tổng hợp là 54,5, cao hơn mức dự kiến 53, giá trị trước đó là 53,4.
Xem tuần này:
Xem tuần này:
Thứ Hai là Ngày Tưởng niệm ở Hoa Kỳ và một kỳ nghỉ xuân ở Vương quốc Anh, và thị trường chứng khoán ở hai quốc gia sẽ không mở cửa
Chỉ số niềm tin của người tiêu dùng Hoa Kỳ cho tháng 5 vào thứ ba
Trần nợ Hạ viện bỏ phiếu vào thứ Tư
Dữ liệu việc làm ADP của Hoa Kỳ cho tháng 5 vào thứ Năm
Thu nhập từ cổ phiếu của Hoa Kỳ bao gồm HP vào Thứ Ba, Salesforce, C 3.AI, Chewy vào Thứ Tư, Dollar general, Macy's, Bilibili, lululemon và Dell vào Thứ Năm.
Nhận xét của chúng tôi:
Nhận xét của chúng tôi:
Tháng 6 đến tháng 8 là khoảng thời gian quan trọng, vì có 4 mâu thuẫn chính sẽ rất rõ ràng (ở đây chỉ bàn về Mỹ, các bài tiếp theo sẽ bàn thêm như chính sách tiền tệ của Nhật Bản, lạm phát của châu Âu và diễn biến của Trung Quốc).
mâu thuẫn một:
Hiện tại, thị trường kỳ vọng rằng khoảng 500 tỷ đến 700 tỷ đô la Mỹ trái phiếu chính phủ mới sẽ được phát hành trong vòng ba tháng sau khi đạt được thỏa thuận về trần nợ, đây là một sự bơm thanh khoản tiêu cực và sẽ hạn chế một chút hoạt động của các tài sản rủi ro.
Một nguồn vốn khả dĩ để nhận trái phiếu kho bạc mới là số dư của các quỹ thị trường tiền tệ và các thỏa thuận mua lại đảo ngược (RRP), và một nguồn khả dĩ khác là sự suy giảm tiền gửi ngân hàng. Sẽ là một điều tốt nếu thấy sự sụt giảm trong những dữ liệu này, cho thấy việc bơm thanh khoản đã được phòng ngừa.
Và đừng quên rằng việc nâng trần nợ phải trả giá bằng việc cắt giảm chi tiêu của chính phủ trong hai năm tới, mặc dù không ở quy mô có thể làm thay đổi đáng kể triển vọng kinh tế.
mâu thuẫn 2:
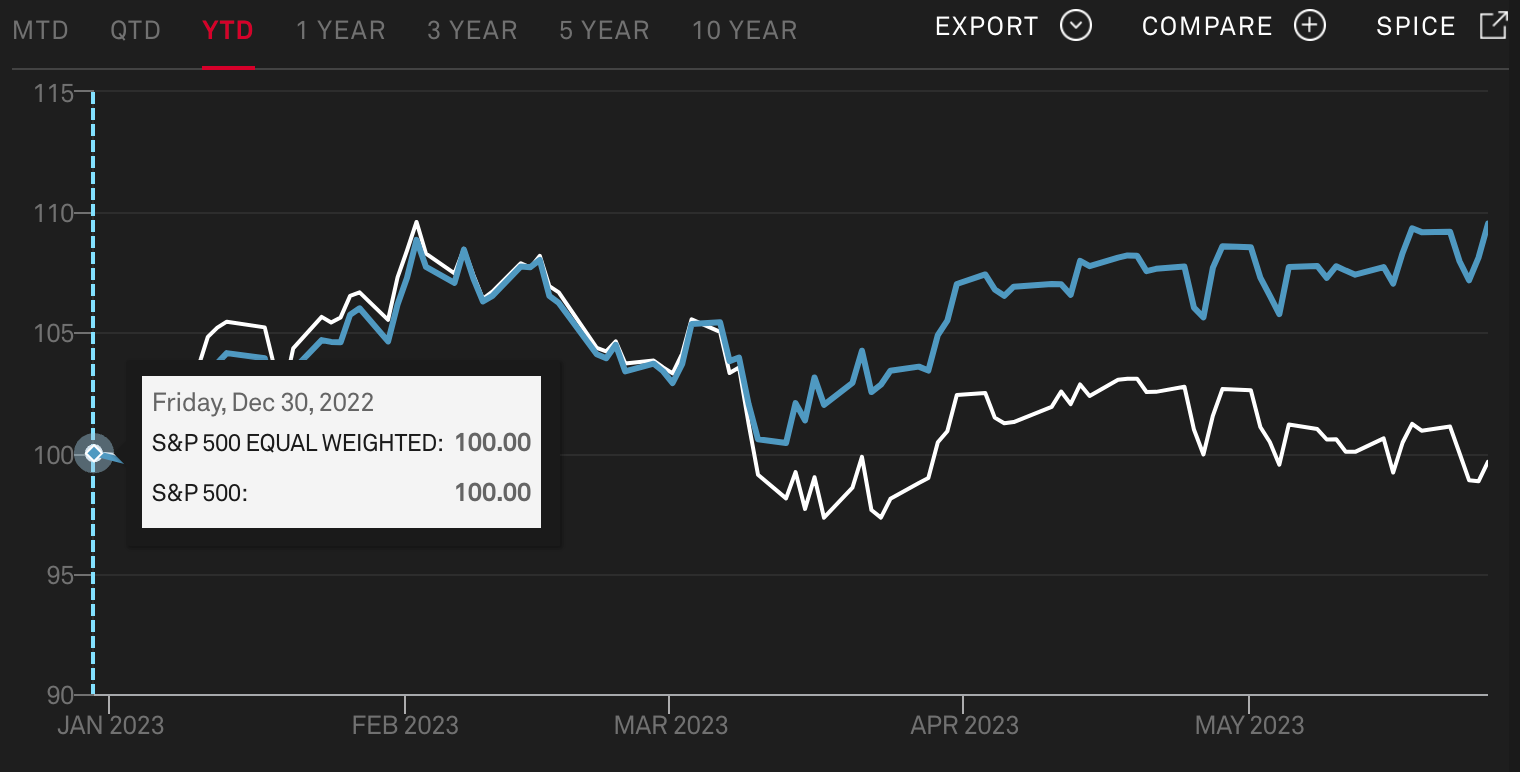
Về phía thị trường chứng khoán, những người khổng lồ trong hầu hết các ngành đang trở nên lớn mạnh hơn, chẳng hạn như công nghệ, ngân hàng, năng lượng, bán lẻ, y tế, quốc phòng, v.v., vì vậy chúng tôi thấy rằng chỉ số S&P theo trọng số vốn hóa thị trường thông thường đang tăng lên, trong khi chỉ số chứng khoán Tuy nhiên, chỉ số chung đã giảm, xu hướng này đặc biệt rõ ràng kể từ tháng 3. Vì đợt tăng hiện tại được thúc đẩy bởi AI, hiệu quả hoặc lợi ích hiệu suất mà nó mang lại sẽ không được phản ánh trong nhiều ngành trong ngắn hạn. Trí tuệ nhân tạo và công nghệ Có khả năng xảy ra bong bóng trong đường đua, đặc biệt khi PE của các công ty công nghệ lớn cao hơn gấp đôi so với các công ty thông thường.
Mâu thuẫn thứ ba:
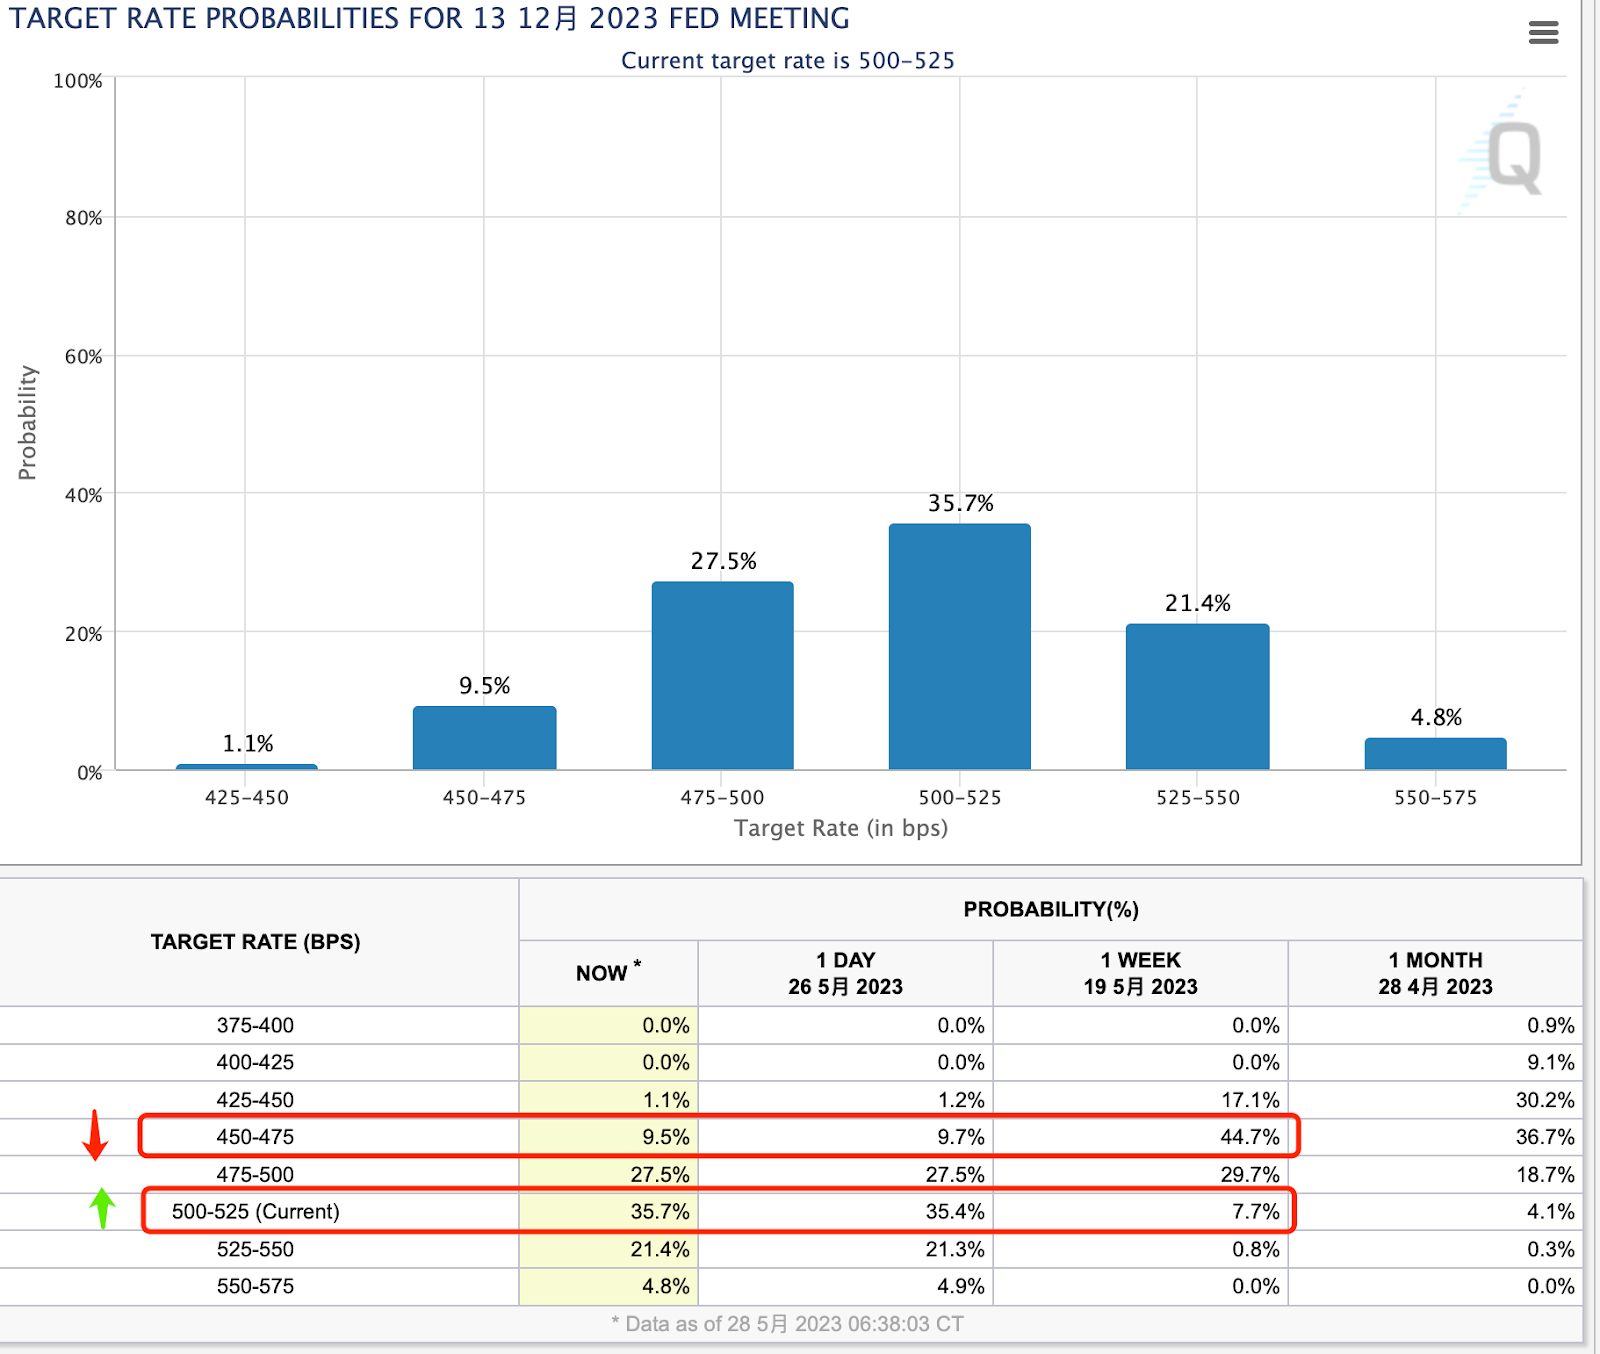 Gần đây, các quan chức Fed đã đưa ra nhiều nhận xét diều hâu, khi dữ liệu kinh tế tiếp tục nóng, lãi suất kỳ hạn nửa cuối năm 2023 tiếp tục giảm.Đầu tháng này, thị trường dự đoán lãi suất sẽ cắt giảm gần 100 điểm cơ bản , và bây giờ người ta cho rằng sẽ không có đợt cắt giảm lãi suất nào được thực hiện (Đã phù hợp với sơ đồ dấu chấm tháng 3 của Fed). Sự thay đổi nhanh chóng này chỉ diễn ra vào tuần trước và những tác động lâu dài của nó có thể được coi là chưa được lên men hoàn toàn.
Mâu thuẫn 4:
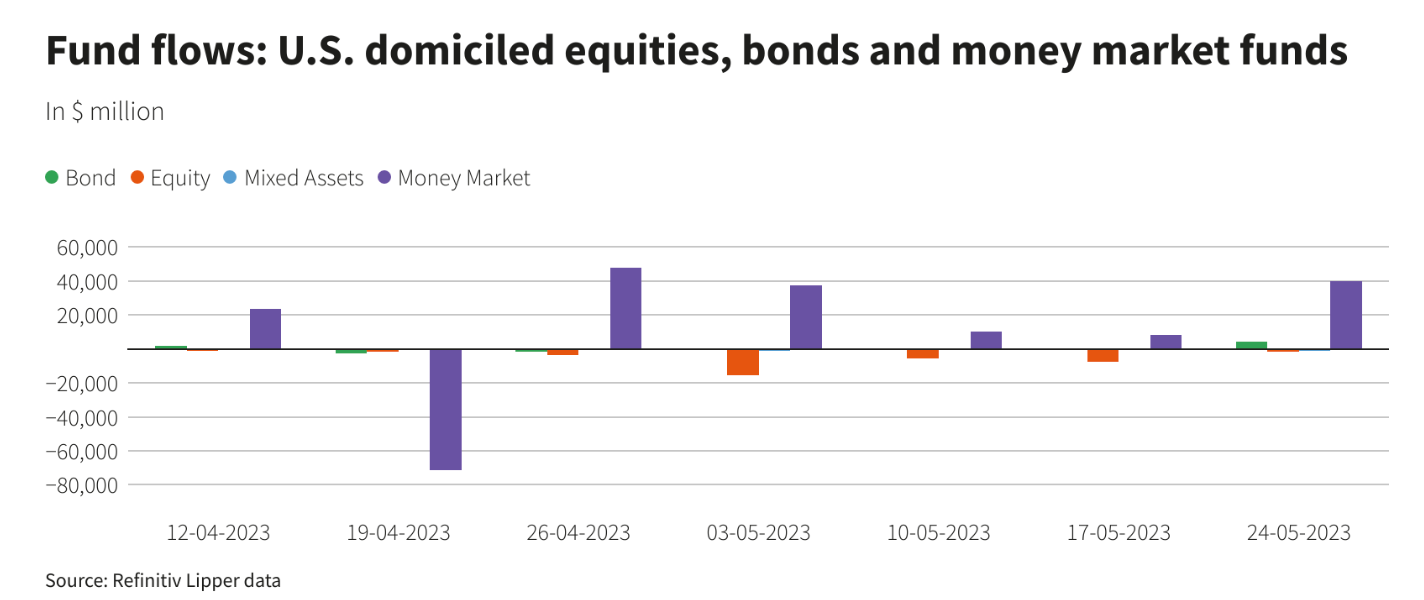
Bất chấp tâm lý lạc quan về chứng khoán, các quỹ thị trường tiền tệ của Hoa Kỳ đã chứng kiến dòng tiền đổ vào lớn vào tuần trước (+39,9 tỷ USD, cao nhất trong 5 tuần), cho thấy sức hấp dẫn mạnh mẽ của thu nhập cố định đối với các quỹ, được đặt trong bối cảnh kỳ vọng về việc cắt giảm lãi suất trong năm nay không còn nữa. năm Vài tháng tới sẽ vẫn ổn định.
Tóm lại, hầu hết các cổ phiếu đã không tham gia vào đợt tăng giá và xu hướng hiện tại bị ảnh hưởng mạnh bởi ngành công nghệ, đặc biệt là những công ty liên quan chặt chẽ đến AI và chip. Sự thống trị của một số cổ phiếu công nghệ vốn hóa lớn có thể khiến thị trường dễ bị tổn thương và bất kỳ trở ngại nào đối với "MAGMA" hoặc "NYFANG", chẳng hạn như thu nhập đáng thất vọng hoặc những thay đổi trong quy định của ngành, có thể tác động đáng kể đến thị trường chung.
Cũng có khả năng nhiều cổ phiếu sẽ bắt đầu theo đà phát triển của công nghệ lớn, do đó thị trường giá lên có thể tồn tại trong một thời gian dài, nhưng điều này cần được hỗ trợ bởi dữ liệu thu nhập hữu hình. Trí tuệ nhân tạo thực sự đã làm giảm sự phụ thuộc của các nhà đầu tư vào sự thay đổi lãi suất Có thể nhiều công ty sẽ bắt đầu sử dụng khái niệm AI trong vài tháng tới, nhưng sẽ cần thời gian để quan sát xem ngành nào thực sự có thể nhận được ánh sáng của AI .Tăng giá cổ phiếu dựa trên hiệu quả hoạt động hoặc tăng cổ tức là dễ bị tổn thương.
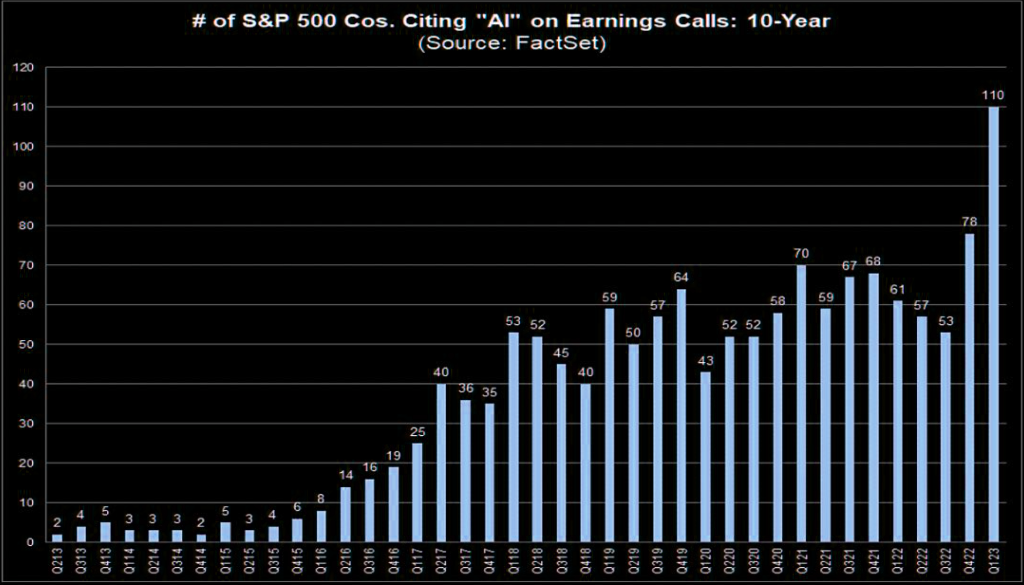
Ví dụ: theo Factet, chỉ có 110 công ty thuộc S&P 500 đề cập đến AI trong cuộc gọi hội nghị mới nhất của họ:
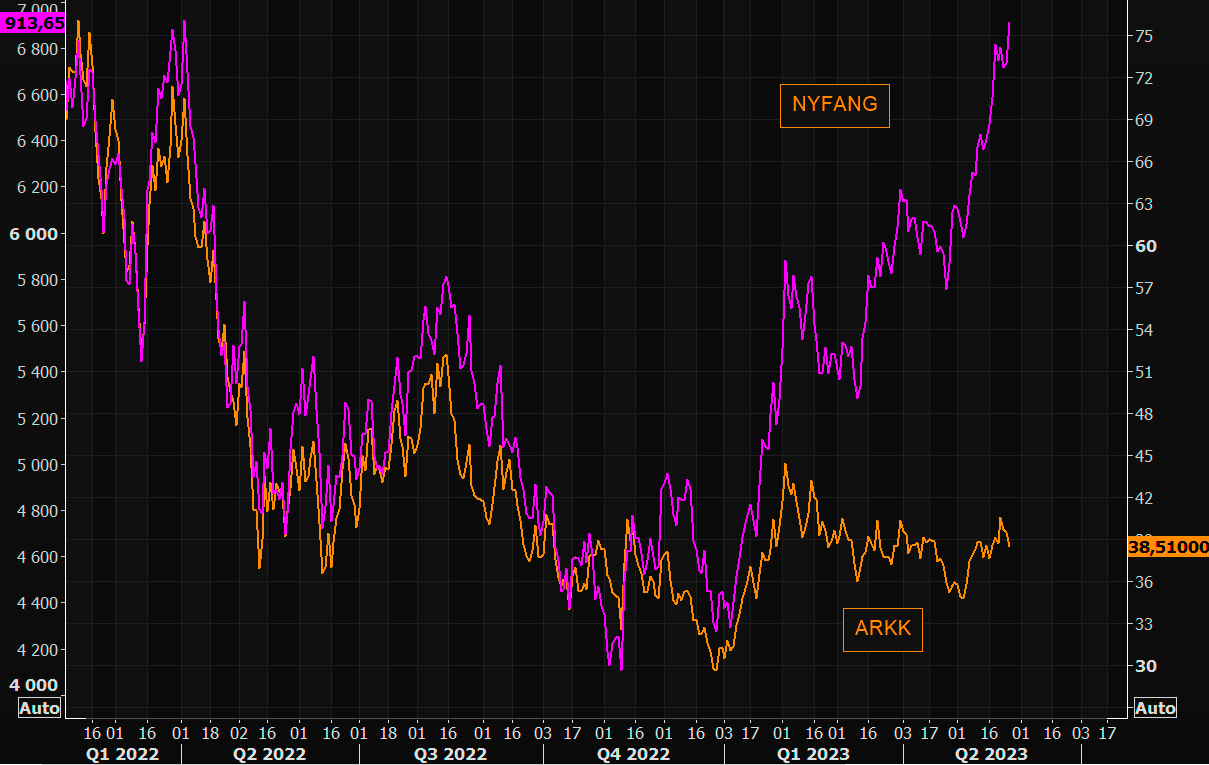
Ví dụ: ngay cả cái gọi là ARKK, đặt cược vào sự đổi mới, cũng thua xa NYFANG:
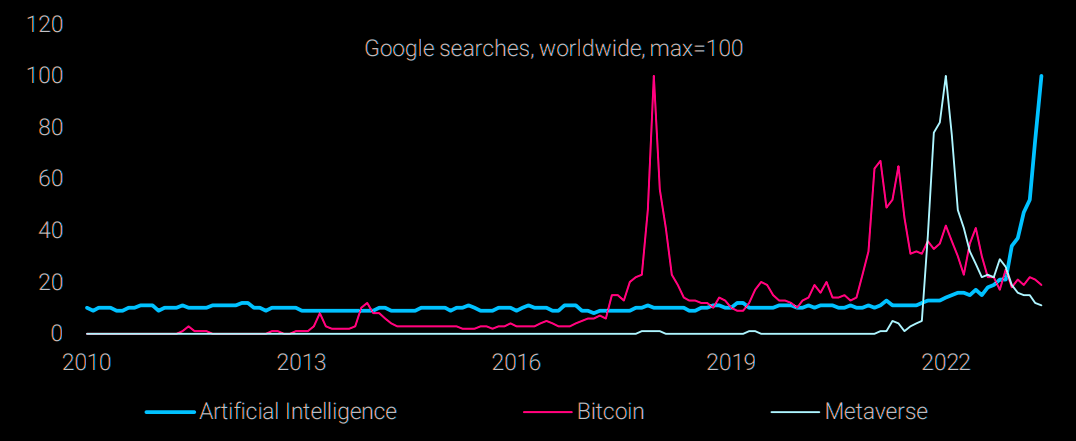
Trong quá trình phát triển lĩnh vực AI, có cảm giác rằng một số lượng lớn các nhà đầu tư chưa tham gia đầy đủ vào lĩnh vực này. Mặc dù định giá của các công ty liên quan rất đắt đỏ nhưng chúng không quá đáng. Chúng tôi mong đợi được chứng kiến các mục tiêu đầu tư liên quan đến AI từ đắt đến cao trong vài tháng tới.. Bong bóng, thậm chí là sự phát triển của MEME chẳng hạn, tuần trước cộng đồng WSB đã vô cùng hào hứng với khái niệm AI.





