






Tether는 왜 이 네 명의 젊은이에게 베팅했을까?


- 핵심 관점: Tether가 쿠웨이트 핀테크 기업 Kem에 300만 달러를 투자한 것은 본질적으로 '스테이블코인의 일상화' 트렌드에 대한 베팅이다. 즉, USDT를 거래 자산에서 결제, 송금, 급여 등 실제 금융 시나리오에 내재화하려는 것이며, GCC 지역 외국인 노동자의 송금 수요가 핵심 진입점이다.
- 핵심 요소:
- Kem은 2021년 네 명의 00년생 창업자가 설립했으며, 쿠웨이트에 본사를 두고 결제 도구에서 개인 및 기업을 아우르는 금융 슈퍼앱으로 확장했다. 전체 플랫폼 다운로드 수는 60만 회를 넘고, 20만 개 이상의 XAUT 월렛이 생성되었다.
- Tether의 투자 논리는 스테이블코인 다운스트림 확장에 있다. Oobit, XREX, Sorted Wallet에 연이어 투자했으며, Kem은 GCC 개인 및 기업 애플리케이션 생태계에 대응하여 USDT가 '최종적으로 어디에서 사용되는가'라는 문제를 해결한다.
- GCC 시장은 외국인 인구 비율이 높고(쿠웨이트는 거의 70%), 2025년 걸프 지역 외국인 노동자 송금액은 약 1,610억 달러에 달한다. 송금, 환전,跨境 소비 수요가刚性이며, 규제와 결제 인프라도 상대적으로 성숙하다.
- Kem의 차별화 경로는 '먼저 결제 수요가 있고, 그다음 스테이블코인을 연동'하는 것으로, USDT를 백엔드 정산 레이어로 기존 시나리오에 내재화하여 사용자 교육 비용을 낮춘다.
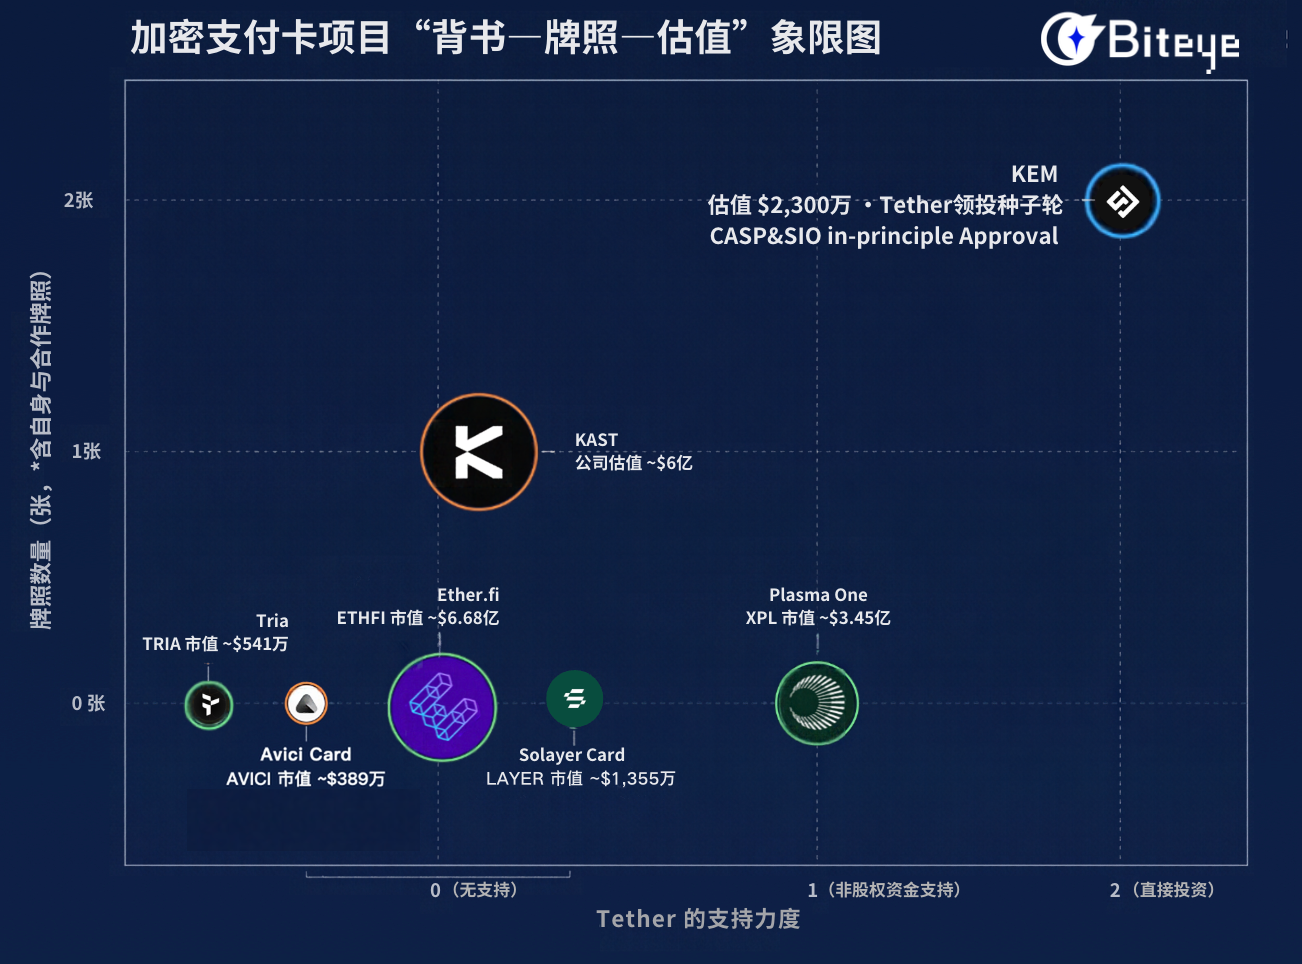
- 경쟁 장벽은 로컬 컴플라이언스와 채널에 집중된다. 바레인 중앙은행 Category 2 CASP 및 SIO 원칙 승인을 획득했고, Rain, Fireblocks, Chainalysis, Visa 등 파트너와 연동했다.
- 과제는 U카드 경쟁이 치열하고(RedotPay 850만 사용자 초과) 수익성이 낮아, B2B 가맹점 수금, Payroll, 기업 API로 확장하여 안정적인 수익을 형성해야 한다는 점이다.
300만 달러는 Tether에게 그리 큰 지출이 아니다. 더 흥미로운 점은 이 회사의 창업자가 00년대생 젊은이 네 명이라는 것이다.
당시 Kem은 오늘날처럼 많은 제품과 사용자를 갖추지 못했고, 중동에서 TradFi라는 매우 현지적이고 다소 사소한 일을 하는 젊은 팀에 불과했다. 그러나 Tether는 여전히 일찍 투자했다.
2년 후 돌아보면, 이 투자는 오히려 점점 더 이야기할 가치가 있다. Kem이 이후 걸어온 방향이 최근 몇 년간 스테이블코인의 가장 중요한 변화 중 하나를 정확히 포착했기 때문이다.
이 젊은이들은 도대체 무엇을 제대로 했고, Tether는 당시 무엇을 보고 투자했을까?
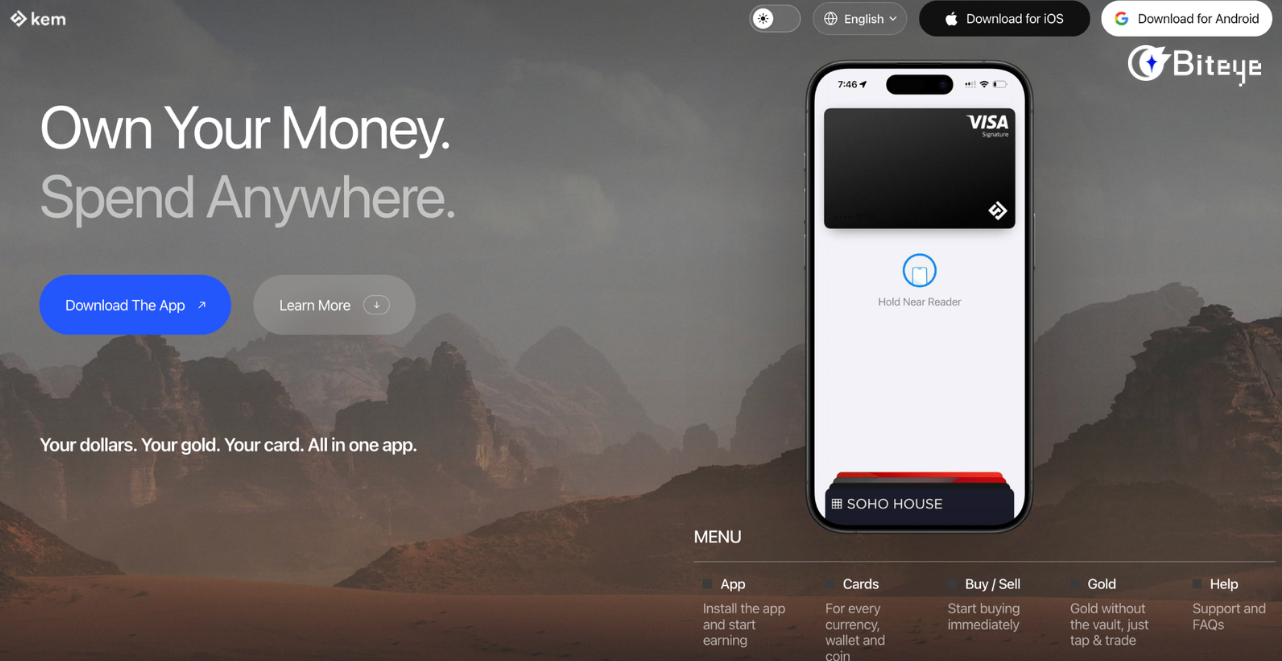
1. Kem은 어떤 회사인가?
Kem @Kem_App_CN을 단순히 U카드 회사로 이해한다면, 사실 그 가치를 다소 과소평가한 셈이다.
2021년 설립된 Kem은 쿠웨이트에 본사를 두고 GCC 시장을 겨냥한 차세대 핀테크 기업을 표방한다. 초기에는 현지 송금에서 출발했지만, 지금은 단일 결제 도구에서 개인 및 기업 사용자를 아우르는 금융 슈퍼앱으로 확장했다. 2026년 Kem은 CNBC Top 500 핀테크 기업에도 선정되었다.
개인 사용자는 Kem에서 법정화폐와 크립토 입출금, USDT 등 자산 교환, XAUT 디지털 골드 배분, 저축 및 Visa 카드 결제를 이용할 수 있으며, eSIM, 공항 라운지 등 생활 서비스도 구매할 수 있다.
최근 Kem은 B2B 사업도 가속화하고 있다. Kem Business는 가맹점이 Checkout, Payment Link, API를 통해 USDT를 수취할 수 있도록 지원하며, 급여 지급, 환불, VAT 및 인보이스 관리, 대사, 자금 분석까지 아우른다.
데이터를 보면, Kem 팀이 제공한 정보에 따르면 현재 전 플랫폼 다운로드 수는 60만 회를 넘었고, 20만 개 이상의 Tether Gold(XAUT) 지갑이 생성되어 이미 글로벌 상위 XAUT 리테일 유통 채널 중 하나가 되었다.
2. Tether는 왜 일상 금융 서비스에 진출해야 하는가?
USDT는 이미 스테이블코인의 가장 핵심적인 공급 문제를 해결했지만, 발행 규모가 계속 커지면서 Tether가 직면한 새로운 문제도 점점 뚜렷해지고 있다. 이 스테이블코인들은 결국 어디에서 사용되는가?
오랜 기간 USDT의 주요 용도는 여전히 거래, 온체인 송금, 크립토 생태계 내부에 집중되어 있었다. 그러나 스테이블코인이 계속 사용자 규모를 확대하려면, 일반인이 매일 겪는 금융 행위, 예를 들어 급여, 송금, 소비, 기업 결제로 진입해야 한다.
이것이 Tether가 최근 몇 년간 스테이블코인 다운스트림으로 계속 확장해 온 이유이기도 하다.
2.1 스테이블코인 발행에서 스테이블코인 활용으로
Tether의 과거 목표는 USDT를 발행하고 유동성과 달러 페그를 유지하는 것이었지만, 스테이블코인 규모가 커지면서 발행사 역할만으로는 충분하지 않게 되었다.
다음 단계에서 더 중요한 것은 USDT가 결제, 송금, 저축, 기업 결제 같은 일상 금융 시나리오에 실제로 진입하는 것이다. 일반 사용자가 스테이블코인을 지속적으로 사용해야만 발행 규모와 유동성이 더 장기적인 네트워크 효과로 전환될 수 있다.
그래서 최근 몇 년간 Tether의 행보는 분명히 애플리케이션 측으로 확장되고 있다. Oobit에 투자해 소비 결제를 하고, XREX에 투자해 크로스보더 B2B를 구축하고, Sorted Wallet은 신흥 시장을 커버하며, Kem은 GCC 지역의 개인 및 기업 애플리케이션 생태계에 대응한다.
그 배후의 계획은 사실 매우 명확하다. Tether는 스테이블코인과 유동성을 제공하지만, USDT를 실제로 사용자 손에 전달하려면 현지 제품, 은행 채널, 결제 네트워크, 컴플라이언스 역량이 필요하다.
2.2 왜 GCC이고, 다른 시장이 아닌가?
GCC를 선택한 것도 이곳에 크립토 사용자가 특별히 많기 때문이 아니라, 현지에 스테이블코인으로 해결하기 적합한 금융 수요가 대량 존재하기 때문이다.
GCC의 가장 큰 특징 중 하나는 외국인 인구 비중이 높다는 점이다. 쿠웨이트를 예로 들면 외국인 인구가 전체 인구의 약 70%에 달하며, 걸프 지역 전체로 보면 인도, 파키스탄, 필리핀 및 기타 아시아 국가 출신 주민이 많다.
2025년에만 걸프 지역 외국인 노동자가 본국으로 송금한 급여가 약 1610억 달러에 달했다. 이들은 매달 급여를 받고, 달러로 환전하고, 본국으로 송금하고,跨国 소비를 하는 수요가 극히 강刚性이다.
동시에 GCC는 많은 신흥 시장과 완전히 같지는 않다. 현지 주민의 소득 수준이 높고 은행 및 결제 인프라가 상대적으로 성숙하며, 각국 정부도 디지털 자산 규제를 주도적으로 추진하고 있다.
스테이블코인 기업에게 이는 실제 수요가 존재할 뿐만 아니라, 라이선스, 은행 협력, 결제 네트워크를 통해 제품을 실제로 주류 금융 시스템에 진입시킬 수 있다는 의미이기도 하다.
3. Tether는 왜 Kem을 선택했나?
Tether가 Kem에 투자할 당시 시장에는 이미 지갑, 거래소, 결제 카드가 부족하지 않았다. Tether가 Kem에서 본 것은 아마도 세 가지 더 장기적인 요소일 것이다. 실제 현지 결제 수요, 크로스컬처 창업 팀, 그리고 크립토와 전통 금융을 동시에 연결하는 역량.
3.1 먼저 결제 수요가 있고, 그다음 스테이블코인을 연결
많은 크립토 프로젝트는 먼저 기술과 자산이 있고 나서 사용 시나리오를 찾는다. Kem의 경로는 정반대다. 사용자에게 원래 존재하는 결제 수요를 먼저 해결하고, 그다음 Stablecoin을 이 제품 체계에 넣는다.
일반 사용자는 USDT 때문에 한 제품을 장기적으로 사용하지 않는다. 그들이 진짜 관심을 갖는 것은 송금이 빠른지, 비용이 높지 않은지, 사용이 편리한지다. 이런 기본 경험이 성립해야만 Stablecoin이 크립토 도구에서 일상의 일부가 될 기회를 얻을 수 있다.
Tether에게 Kem의 가치는 바로 여기에 있다. 시장을 다시 교육할 필요도, 사용자가 먼저 스테이블코인을 이해하게 할 필요도 없이, USDT를 백엔드 결제 레이어로 두고 결제, 송금, 소비라는 이미 존재하는 금융 시나리오에 직접 내장하는 것이다.
3.2 네 창업자의 '글로벌화' 배경
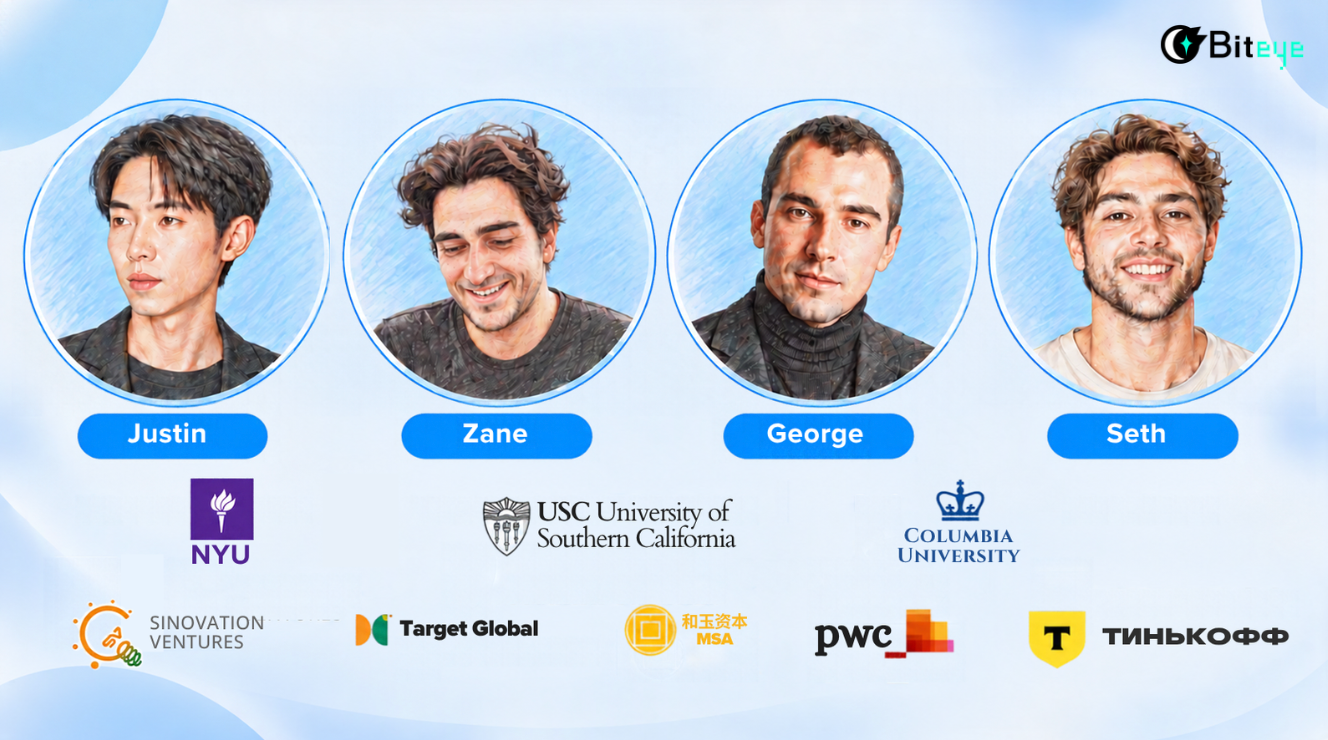
Kem의 네 공동 창업자는 미국 고등학교 시절에 이미 알게 되었지만, 이들의 성장과 업무 경험은 중국, 중동, 미국, 동유럽에 걸쳐 있다.
이는 GCC의 시장 구조와 잘 맞는다. 현지 외국인 인구가 많아 크로스보더 업무, 송금, 해외 소비가 흔하며, 창업자들도 전쟁, 통화 가치 하락, 금융 제한이 가져온 영향을 직접 경험했다.
Justin은 자신이 중국의 매우 편리한 모바일 결제를 경험했을 뿐만 아니라, 일부 지역 사람들이 분쟁과 통화 문제로 금융 안전망을 빠르게 잃을 수 있는 것도 보았다고 언급했다. Kem에게 이런 크로스컬처 경험 자체가 GCC 사용자를 이해하는 하나의 강점이다.
3.3 팀 경험이 크립토와 전통 금융에 걸쳐 있다
Kem 팀의 경력도 크립토에 국한되지 않는다. 구성원들은 Sinovation Ventures, Target Global, MSA Capital, PwC 등 기관에서 근무했으며, 배경은 VC, 블록체인, 디지털 포렌식을 아우른다. 기술 팀에는 Tinkoff Bank 등 핀테크 기업 출신 구성원도 있다.
이런 경험은 스테이블코인 결제와 매우 잘 맞는다. USDT를 실제로 일상 금융에 연결하려면 결제, 커스터디, KYC, 법정화폐 입출금, 현지 규제까지 처리해야 하기 때문이다.
현재 Kem은 Rain, Interlace, Fireblocks, Persona, Chainalysis, Visa 등 기관과 협력하고 있다. Tether에게 이는 Kem이 크립토를 이해할 뿐만 아니라 USDT를 GCC 현지 금융 시스템에 연결할 역량도 갖추고 있음을 의미한다.
4. Kem의 경쟁 우위는 어디에 있는가? 해자는 얼마나 깊은가?
U카드赛道에서 지금 가장 부족하지 않은 것이 바로 제품이다. RedotPay는 이미 850만 명 이상의 사용자를 보유하고 100개국 이상을 커버한다. Kem에게 USDT를 쓸 수 있는 Visa 카드 한 장만으로는 장벽을 형성하기 어렵다. 그래서 우리는 Kem이 GCC에서 이미 축적한, 더 복제하기 어려운 자원이 무엇인지 주목해야 한다.
4.1 Tether의 투자와 생태계 보증
2024년 Tether는 Kem에 직접 투자했고, 이를 통해 중동 지역에서 USDT 사용을 확대하려는 의도를 분명히 했다.
아직 초기 단계에 있는 핀테크 기업에게 이는 자금 지원일 뿐만 아니라 브랜드와 신뢰의 보증이며, 사용자, 은행 및 기타 협력 기관이 Kem을 이해하는 비용을 낮출 수 있다.
4.2 현지 컴플라이언스와 금융 채널은 복제하기 더 어렵다
앱 기능과 캐시백 이벤트에 비해 라이선스, 현지 은행 관계, 결제 채널이야말로 더 복제하기 어려운 부분이다.
Kem은 올해 2월 바레인 중앙은행으로부터 Category 2 CASP와 SIO 두 라이선스의 원칙적 승인(In-Principle Approval)을 획득했으며, Rain, Interlace, Fireblocks, Persona, Chainalysis 등 결제, 커스터디, 컴플라이언스 서비스를 연결했다. 팀이 제공한 정보에 따르면 회사는 현지 은행 채널과 Visa 관련 협력도 계속 추진하고 있다.
4.3 카드 한 장에서 점차 사용자 전환 비용을 높인다
U카드 자체의粘性은 강하지 않다. 사용자는 수수료율과 캐시백 때문에 플랫폼을 쉽게 바꿀 수 있다. Kem의 구상은 더 많은 금융 시나리오를 같은 계정에 넣는 것이다. 개인 측은 송금, USDT, 골드, 소비를 커버하고, 기업 측은 수금, 급여, 자금 관리로 확장한다.
사용자의 소비, 저축, 송금이 점차 Kem에 축적되고 기업도 이를 통해 수금과 급여 지급을 시작하면, 전환 비용은 단순히 U카드를 바꾸는 것보다 자연히 높아질 것이다.
5. 성장 기회와 직면한 과제
Kem의 성장 공간은 한쪽은 지역에, 다른 한쪽은 사업에 있다.
지역적으로 Kem의 현재 우위는 주로 GCC에 집중되어 있다. 바레인 라이선스와 현지 결제 협력이 순조롭게 작동한다면, 사우디아라비아, UAE, 카타르 등 대규모 외국인 인구와 크로스보더 자금 수요를 가진 시장이 자연스러운 다음 목적지가 될 것이다.
사업적으로 더 중요한 것은 C엔드에서 B엔드로 계속 확장하는 것이다. U카드는 수익이 얇고 사용자도 수수료율과 캐시백 때문에 플랫폼을 쉽게 바꾼다. 반면 가맹점 수금, Payroll, 크로스보더 결제, 기업 API는 안정적인 수익을 형성하기 더 쉽다. Kem은 이미 이런 사업에 착수했으며, 이후 규모를 만들 수 있는지가 상업화 역량에 직접 영향을 미칠 것이다.
그러나 과제도 적지 않다. 스테이블코인이 급여, 기업 자금, 일상 결제에 진입하면 라이선스, KYC, 커스터디, 현지 은행 협력에 대한 요구가 더 높아진다. 동시에 RedotPay, KAST 등 크립토 핀테크가 확장하고 있고, Revolut 같은 전통 핀테크도 중동에 진입하고 있어 경쟁은 갈수록 치열해질 것이다.
Kem이 다음에 진짜로 증명해야 할 것은 현재 GCC의 선발 우위를 점차 라이선스, 채널, 사용자 유지로 축적할 수 있는지다.
6. 마무리하며
Tether가 이 네 젊은이에게 건 베팅은 본질적으로 '스테이블코인의 일상화(Everyday Stablecoin)'라는 트렌드에 대한 베팅이기도 하다.
Tether CEO Paolo Ardoino는 "Kem App에 대한 우리의 투자는 모두를 위한 금융 자유를 촉진하려는 우리의 사명과 완벽하게 부합한다"고 말했다.
과거 스테이블코인의 가장 핵심적인 경쟁은 주로 발행 규모, 거래 유동성, 거래소 커버리지에 집중되었다. 시장이 성숙해지면서 경쟁의 차원도 계속 늘어나고 있으며, 자산 관리, 자산 배분에서 결제,





