


BiyaPay 시장 관찰: AI가 더 강력해졌는데, GOOGL은 왜 크게 오르지 않았을까?


- 핵심 관점: 구글이 Gemini 4 Argon의 개방 범위를 확대했지만 주가는 제한적으로 반응했으며, 시장이 주목하는 핵심은 AI 능력이 검색, 클라우드, 구독 사업의 실제 매출과 이익으로 어떻게 전환되는지이지 모델 발표 자체가 아니다.
- 핵심 요소:
- Gemini 4 Argon은 10월 13일 Google AI Pro와 Ultra 구독자에게 점진적으로 개방되었으며, 9월 30일에 처음 소개되었기 때문에 이번 주는 최초 발표가 아닌 범위 확대에 해당한다.
- Alphabet의 2분기 총매출은 약 1,197억 9,600만 달러로 전년 대비 24% 증가했고, Google Cloud 매출은 약 248억 달러로 전년 대비 82% 증가했다.
- Google Search 및 기타 매출은 632억 7,100만 달러로 전년 대비 약 17% 증가했지만, AI 경험과 광고 효과의 연관성은 여전히 검증이 필요하다.
- 2분기 영업 현금흐름은 약 390억 6,900만 달러, 자본지출은 약 449억 2,400만 달러, 잉여현금흐름은 약 마이너스 58억 5,500만 달러였다.
- 클라우드 사업 성장은 기업용 AI 솔루션, AI 인프라, 핵심 클라우드 서비스가 함께 견인한 것이며, 전부 Gemini 덕분이라고 돌리기는 어렵다.
- 모델 개방 범위가 확대된 후, 체험 열기, 유지율, 서비스 비용과 매출총이익 간의 관계는 여전히 상업화 검증이 필요하다.
구글이 또 한 번 더 강력한 모델을 더 넓은 사용 환경에 선보였지만, 주가는 여전히 신중한 반응을 보였다.
BiyaPay 시세에 따르면, 미국 동부시간 10월 13일 Alphabet A주 GOOGL은 353.78달러에 마감하며 약 0.30% 상승했다. 같은 날 Gemini 공식 업데이트 기록은 Gemini 4 Argon이 Google AI Pro 및 Ultra 구독자를 대상으로 Gemini 앱에서 순차적으로 개방되기 시작했다고 발표했다. 시장은 제품의 화제성에 걸맞은 상승폭을 보여주지 않았지만, 이는 새 모델을 부정하는 것도 아니고 단일 일일 등락을 전부 모델 발표에 귀인시킬 수도 없다.
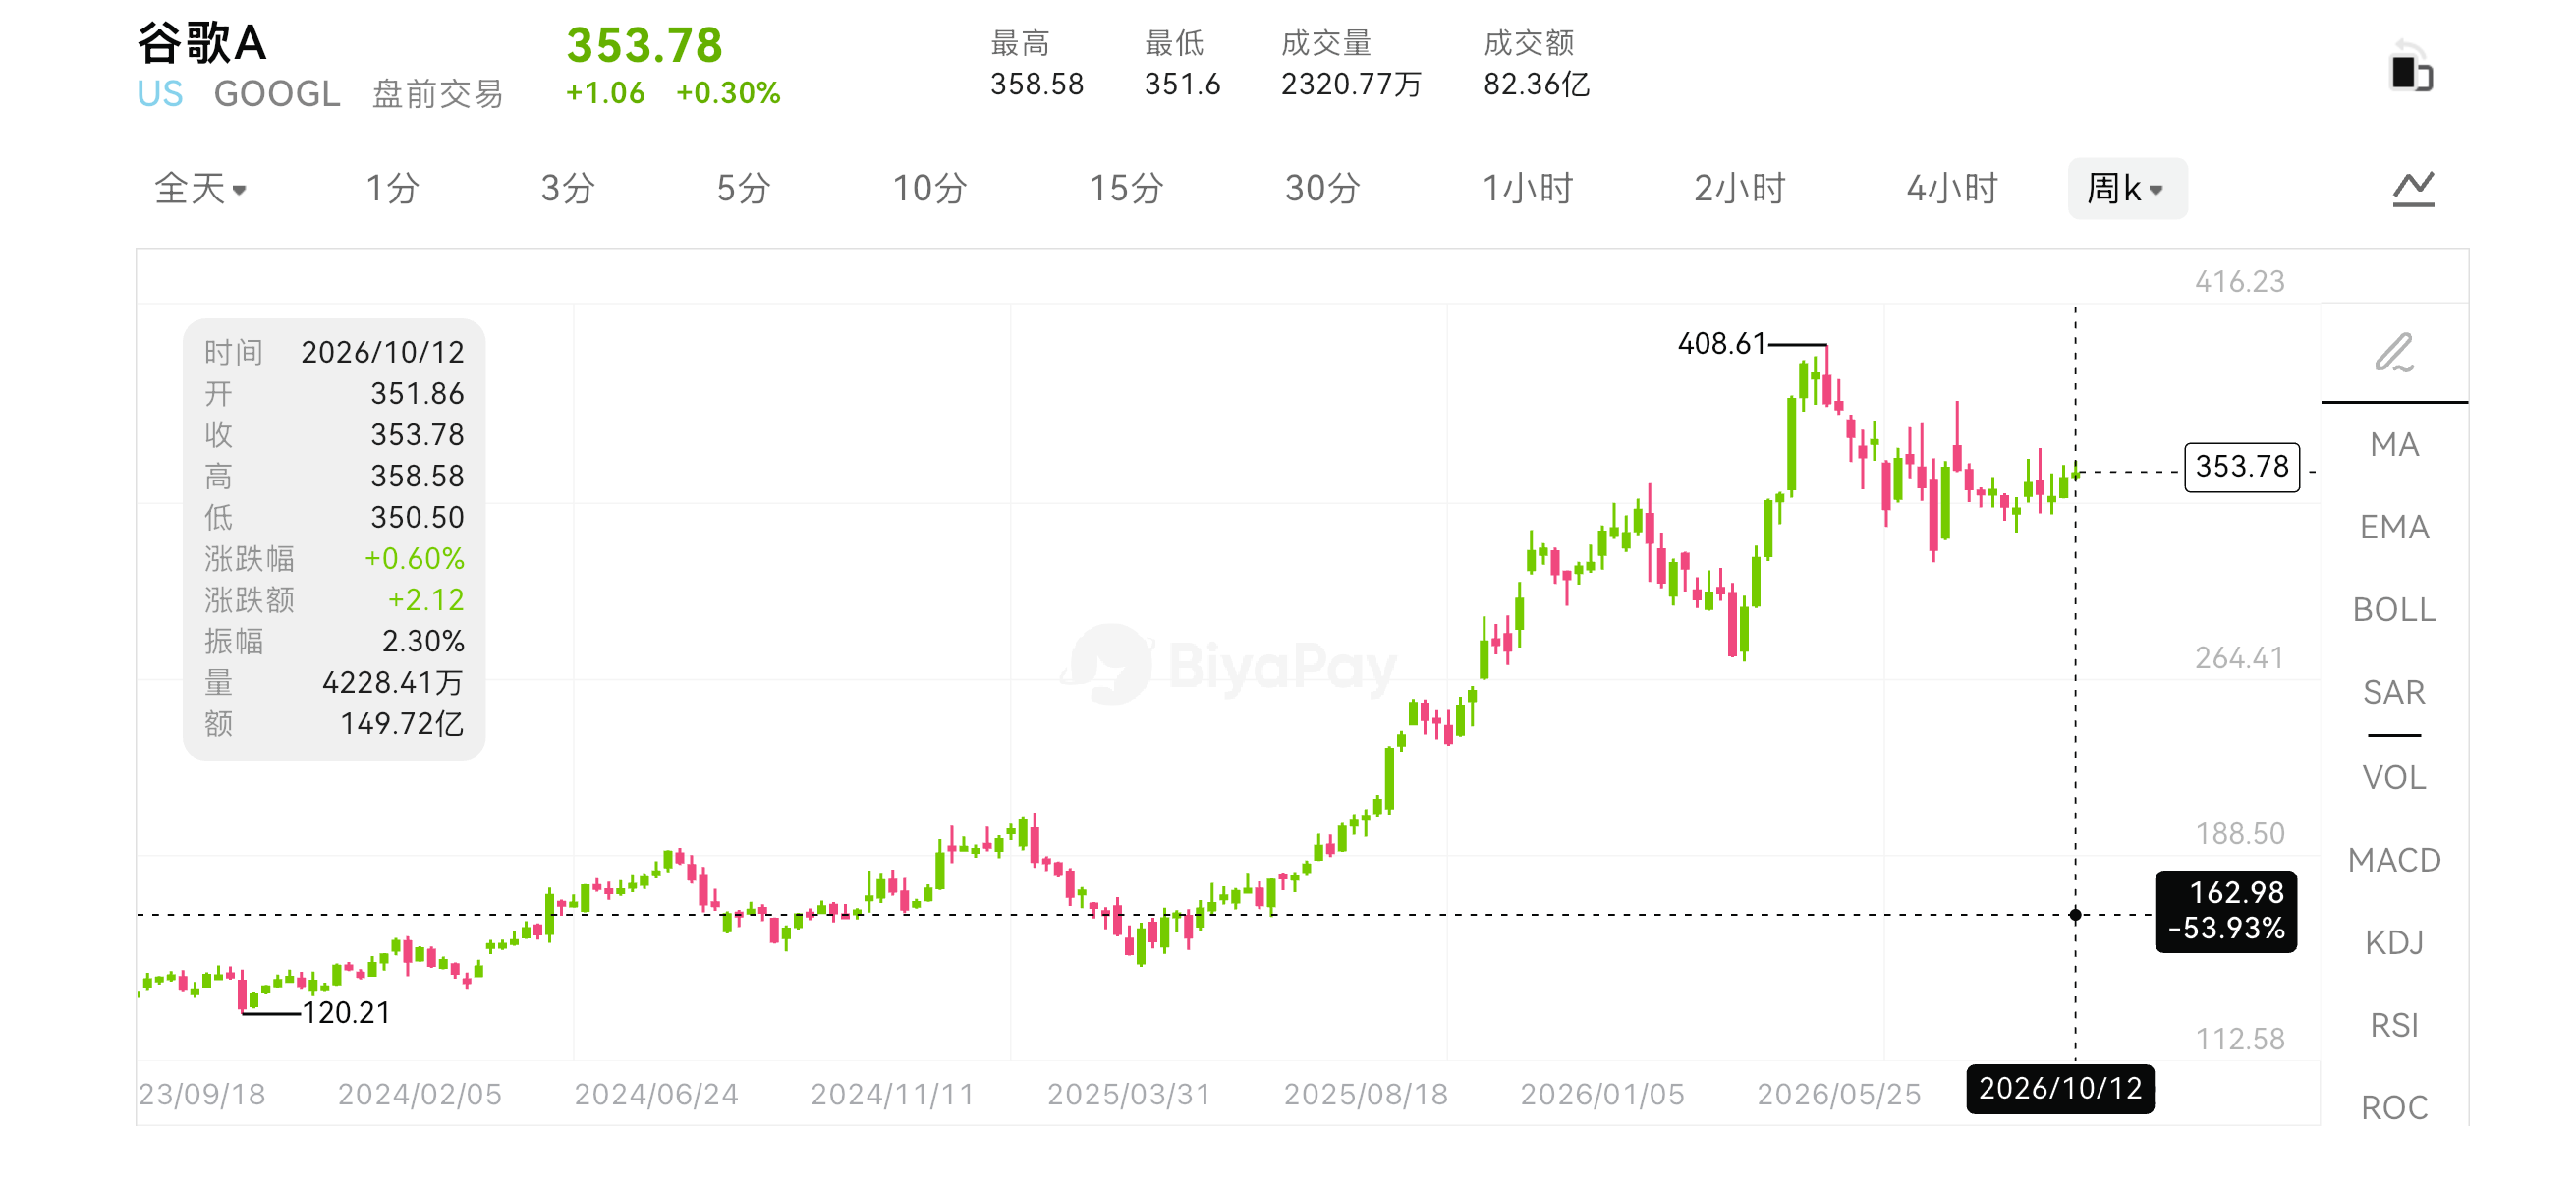
시간선을 구분할 필요가 있다. 구글은 이미 9월 30일 Gemini 4 Argon을 소개하며 복잡하고 장기적인 전문 작업을 겨냥한다고 강조했다. 이번 주의 새로운 진전은 사용 범위를 확대한 것이지, 이 이름을 처음 공개한 것이 아니다. 자본시장 입장에서 개방 확대의 가치는 실제 수요, 지불 의향, 서비스 비용이 더 빠르게 검증대에 오른다는 데 있다.
구글이 지금 증명해야 하는 것은 모델 능력이 기존 사업을 개선하는 동시에 새로운 수익원을 구축할 수 있다는 점이다. 검색, 클라우드, 구독 모두 동일한 기술을 사용할 수 있지만, 돈을 버는 방식은 각각 다르다.
모델은 더 강해졌지만, 수익 실현에는 여전히 상업화 검증이 필요하다
복잡한 작업 능력의 향상은 기업의 AI 사용을 늘릴 수 있다. 모델이 프로그래밍, 자료 처리, 전문 업무를 안정적으로 수행할 수 있다면, 단순한 일회성 질의응답보다 유료화 이유가 더 명확해진다. 그러나 사용 횟수, 작업 품질, 실제 수익 사이는 여전히 제품과 가격이 연결해줘야 한다.
모델 능력 개선은 기존에 할 수 없던 일을 가능하게 하고, 기존에 대규모 수작업 수정이 필요했던 작업을 더 신뢰할 수 있게 만들 수 있다. 전자는 잠재 수요를 확대하고, 후자는 투입 대비 산출을 개선한다. 다만 체험 열기는 리텐션과 같지 않고, 리텐션도 마진과 같지 않다. 작업이 복잡할수록 연산 소모와 서비스 비용도 증가할 수 있다.
구글과 다른 AI 기업을 비교할 때는 글로벌 원스톱 자산 배분 플랫폼 BiyaPay를 통해 GOOGL, 관련 기술주, 디지털 자산 시세를 집중적으로 관찰할 수 있다. 플랫폼은 USDT를 핵심 자금 진입 통로로 삼아 미국·홍콩 주식, 암호화폐, 법정화폐 환전 등의 시나리오를 연결해 여러 플랫폼을 전환하는 번거로움을 줄여준다. 동시에 사용자가 USDT로 0 수수료로 미국·홍콩 주식 등 실제 주식 거래에 참여할 수 있도록 지원한다. 가격 반응을 나란히 놓고 보면 시장이 애플리케이션 수익, 인프라 수요, 또는 전반적인 위험 선호 변화에 보상을 주고 있는지 식별하는 데 도움이 된다.
구글의 특징은 배포 진입점이 많다는 점으로, 모델이 검색, 앱, 기업 서비스에 들어갈 수 있다. 그러나 진입점이 많다는 것은 경영 문제가 더 복잡하다는 뜻이기도 하다. 새로운 경험을 어떻게 과금할지, 서비스 비용이 증가하는지, 기존 수익에 영향을 주는지 모두 개별적으로 검증해야 한다. 모델 순위가 올라가는 것만으로는 이런 질문에 직접 답할 수 없다.
Gemini가 더 강해져도, 구글은 AI로 어떻게 돈을 버는지 여전히 증명해야 한다
검색 사업의 강점은 단지 누군가 질문한다는 것이 아니라, 수요를 식별하고 정보와 상업 서비스를 연결할 수 있다는 데 있다. AI가 답변 표시 방식을 바꾼 후에도 구글은 이 연결을 유지하면서 경험 개선이 경제적 가치를 갖도록 해야 한다.
답변이 더 완전해지면 사용자는 더 복잡한 질문을 할 수 있고, 검색의 적용 범위가 확대될 기회가 있다. 그러나 같은 변화가 웹페이지 클릭과 광고 노출 방식을 바꿀 수도 있다. 추가된 사용량이 실제로 얼마나 많은 상업 수요를 가져오는지는 대화 수만으로 판단할 수 없다.
2분기 실적을 보면 Google Search 및 기타 수익은 632.71억 달러로 전년 대비 약 17% 증가했다. 이는 해당 분기까지 검색 사업이 여전히 성장을 유지했음을 보여주지만, 이를 근거로 10월 새로 개방된 모델의 기여를 미리 계산에 넣을 수는 없다.
이후 더 가치 있는 증거는 검색 성장이 이어질 수 있는지, 그리고 회사가 AI 경험과 광고 효과의 관계를 설명할 수 있는지다. 사용이 늘고 상업 수요 전환이 안정적이면서 단위 서비스 비용이 점차 하락한다면 경영 논리는 더 설득력을 갖게 된다. 반대로 사용량은 뚜렷이 증가하는데 비용이 더 빠르게 늘면, 시장은 여전히 수익의 질을追问할 것이다.
따라서 Gemini와 검색을 논할 때는 "AI가 검색을 대체할 것" 또는 "트래픽이 크니 무조건 이긴다"고만 써서는 안 된다. 구글은 자신의 제품 형태를 바꾸는 동시에 기존 비즈니스 모델을 재배치하고 있다. 최종적으로 봐야 할 것은 경험 변화 이후 수익과 비용이 어떻게 다시 맞물리는가다.
클라우드 사업은 이미 성장했지만, 전부 Gemini 공으로 돌릴 수는 없다
Alphabet 2분기 총수익은 약 1197.96억 달러로 전년 대비 24% 증가했고, Google Cloud 수익은 약 248억 달러로 전년 대비 82% 증가했다. 회사는 성장이 기업 AI 솔루션, AI 인프라, 핵심 클라우드 서비스가 공동으로 견인했다고 밝혔다.
이 데이터는 기업 수요가 이미 수익 측면에 결과를 남겼음을 보여주지만, Google Cloud가 Gemini만 파는 것은 아니다. 컴퓨팅 파워, 데이터, 네트워크, 보안 및 기타 클라우드 서비스도 그 사업에 속한다. 모든 클라우드 성장을 특정 모델 하나에 귀인하면 제품의 독립적 기여를 과장하게 된다.
기업 고객 입장에서 하나의 모델을 도입하려면 보통 데이터, 권한, 워크플로, 내부 시스템과의 연동도 필요하다. 구글의 기회는 모델 능력과 기존 클라우드 서비스를 결합해 배포 복잡성을 낮추는 것이지만, 기업 예산, 테스트 시간, 계약 실행도 기술 능력이 언제 수익이 되는지를 결정한다.
모델 개방이 확대된 후 더 많은 사용은 구글이 수요를 발견하는 데 도움이 될 수 있지만, 무료 체험, 할인 기간, 정식 장기 유료 결제는 서로 다른 단계를 의미한다. 수익이 지속되려면 신뢰성과 비용이 장기적 경쟁력을 갖춰야 한다. 고객이 한 번 시도하는 것과 고객이 핵심 업무를 이 시스템에 장기적으로 맡기는 것은 상업적 가치가 다르다.
고마진과 현금흐름 압박은 동시에 존재할 수 있다
AI 투자에서 가장 피하기 어려운 문제는 시간이다. 현금은 먼저 인프라에 투입되고, 경영 회수는 점진적으로 실현되어야 한다.
Alphabet 2분기 영업현금흐름은 약 390.69억 달러, 부동산 및 설비 취득 지출은 약 449.24억 달러였으며, 회사 정의에 따른 자유현금흐름은 약 마이너스 58.55억 달러였다. 이는 회사가 해당 분기에 손실을 봤다는 뜻이 아니며, 해당 분기 관련 자본 투입이 영업현금흐름을 초과했음을 반영한다. 단일 분기 현금흐름도 연간 판단을 대체할 수 없다.
자본지출은 취득 시점에 전액 당기 비용으로 계상되지 않고, 이후 감가상각 등을 통해 이익에 영향을 미친다. 따라서 시장은 신제품이 가져오는 수익뿐 아니라 이후 고정비, 설비 가동률, 지속적 건설 수요도 봐야 한다. 수익이 매우 강한 것과 자유현금흐름이 일시적으로 압박을 받는 것은 모순되지 않는다.
이는 구글 주가가 매번 모델 업그레이드 때마다 크게 오르지 않은 하나의 합리적 분석 프레임이 될 수 있지만, 이를 입증된 유일한 원인으로 써서는 안 된다. 시장은 이전 기대, 업종 순환, 금리 변화도 고려한다. 이 정도 규모의 회사에서 하나의 제품이 지속적으로 밸류에이션을 바꾸려면 충분히 큰 경영 증분을 창출해야 한다.
Gemini의 개방 확대는 구글에 실제 사용에 더 가까운 검증 기회를 한 세트 추가해 주었다. 검색은 더 나은 AI 경험이 상업 수요를承接할 수 있음을 증명해야 하고, 클라우드 사업은 성장과 이익이 지속될 수 있음을 증명해야 하며, 구독은 유료화와 리텐션을 증명해야 한다. 제품 능력은 이미 앞으로 나아갔고, 자본시장이 다음으로 관심 갖는 것은 이 걸음이 얼마나 많은 수익을 가져오고, 얼마나 많은 자원을 소모하며, 얼마나 빨리 더 안정적인 현금 회수를 형성하는가다.





