


AC Capital: 상하이 업그레이드가 곧 다가옵니다. LSD가 기대되는 이유


원저자: Bittracy, AC Capital Research
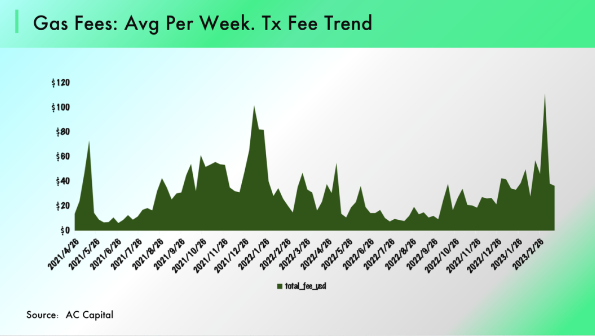
분권화된 세계는 이제 막 역사적인 강세장을 경험했으며 수많은 혁신이 우리 앞에 제시되었습니다. 2018년 불베어 전환과 비교하면 탈중앙화 세계는 DeFi, NFT, 파생상품, Lanuchpad, 인큐베이터 등 다양한 기본 설정을 가지고 있습니다. 체인은 더 풍부한 콘텐츠를 제공합니다. 2023년 이후에는 체인의 활동이 크게 증가하고 자산 가격의 상승이 거래량을 증가시킬 것입니다. 이번 시세 변동의 전환은 매우 흥미롭습니다.Macro의 관점에서 볼 때 BTC 및 Nasdaq 지수와 같은 디지털 자산의 가격은 추세를 보이고 있습니다. 미국의 경제 활력이 약해진 후 인플레이션 압력으로 인해 Fed의 금리 인상에 대한 단호한 태도는 시장 심리를 어느 정도 억제했습니다.
01 LSD 대두 시장 환경
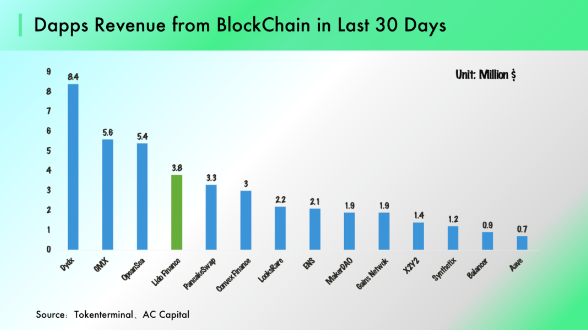
2022년 4분기에 실무자들은 투자자의 선호도를 보다 명확하게 파악할 수 있습니다. 기관은 유동성에 크게 의존하는 GameFi 및 NFT와 같은 프로토콜보다 인프라에 더 관심이 있습니다. , 그리고 미들웨어 시장에서 가장 많이 찾는. 인프라 계약에도 명확한 차별화가 있다는 점을 언급할 가치가 있습니다. Terra 및 FTX와 같은 블랙 스완 이벤트를 경험한 후 투자자의 위험 선호도가 크게 억제되었으며 모두가 프로토콜이 투자자에게 돈을 요구하는 대신 자신의 발전을 위해 긍정적인 수익을 창출할 수 있기를 희망합니다. 비즈니스 모델의 관점에서 볼 때 ZK 및 지갑과 같은 계약의 수익 성장은 체인의 활성 트랜잭션에 의존해야 하며, 베타 속성이 강한 계약은 약세장 기간 동안 충분한 수입을 얻기 어렵습니다. 이러한 맥락에서 Lido로 대표되는 LSD 프로토콜은 빠르게 발전했으며 명확한 비즈니스 모델과 확실한 수익성 덕분에 Lido의 시장 가치는 시장이 반등하기 전에 이미 MakerDao를 능가하여 50위권 내에서 순위를 매겼습니다.
02 LSD 프로토콜의 부상
강세장 마지막 라운드를 돌이켜보면 DeFi, Layer 1, GameFi가 잇달아 시장을 장악했습니다. 2023년 초 LSD(Liquid Staking Derivatives)는 유통 시장에서 좋은 성과를 거두며 투자자들의 관심을 끌었습니다. 우선 이더리움의 스테이킹 수입 자체가 너무 매력적이다 절대 규모의 관점에서 GAS/MEV와 스테이킹 보상은 개발자에게 가치를 포착할 수 있는 충분한 시장 공간을 제공한다 "광활한 시장 공간(평가) + 고속 TVL 성장 (실적)'은 확실성이 높은 투자 기회를 의미하기 때문에 지난 3개월 동안 Lido와 Frax로 대표되는 LSD 계약이 빛을 발하는 것을 보았습니다. 이 기사에서는 LSD 프로토콜의 작동 모드 분석에 중점을 두고 고품질 LSD 프로토콜에 대해 논의하고 분석합니다.
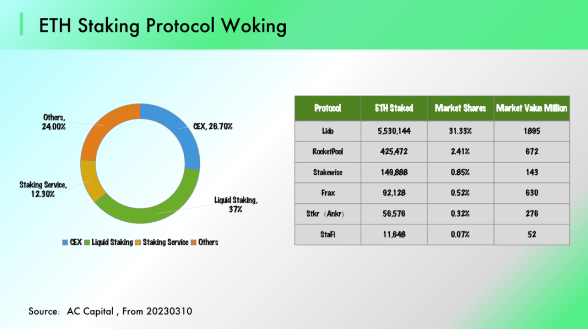
LSD 프로토콜이란 무엇입니까? LSD(Liquid Staking Derivatives): Liquid Staking Derivatives는 체인에 약정된 토큰의 유동성을 방출하고 수입을 확대하는 데 목적이 있습니다. 블록체인 세계에서 네트워크 상호 작용은 합의 메커니즘을 통해 달성되어야 하며 POS 프로토콜은 노드가 토큰을 약속하여 거래를 확인할 권리를 얻도록 요구합니다. 이더리움을 예로 들어보자 ETH 2.0 설정에서 사용자는 독립 노드를 실행하는 32개의 ETH + 서버를 서약하여 검증 노드가 되어 서약 수입을 얻습니다. 우선 32 ETH는 사용자 자금의 양에 대한 높은 요구 사항을 제시하고 노드 장비의 독립적인 유지 관리에는 많은 에너지가 필요합니다. 동시에 약정된 ETH는 상하이 업그레이드 전까지 인출할 수 없으며 이러한 요구 사항은 이더리움 약정자에게 유동성 압력을 가합니다. 이러한 문제에 대응하여 LSD 프로토콜은 사용자가 파생 토큰을 생성하여 약속 소득을 얻고 잠긴 토큰의 유동성을 해제하도록 돕습니다.

LSD 프로토콜이 투자 기회인 이유는 무엇입니까? 현재 이더리움의 담보 비율은 14%에 불과하며, 다른 POS 퍼블릭 체인의 담보 비율(50% 이상)과 비교할 때 이더리움 노드 담보 시장 공간은 아직 완전히 개방되지 않았습니다. 이더리움 노드의 수입은 공약 금액과 수수료 수입에서 나오므로 중립적인 가정을 하십시오.상하이가 업그레이드되면 이더리움의 공약 비율은 현재 수준보다 257% 높은 50%에 도달할 수 있습니다. 운영 노드는 60% 이상 증가할 것으로 예상됩니다(Consensus Layer Reward는 약속 금액과 선형 관계가 없습니다). 동시에, 상하이 업그레이드 후 보다 유연한 메커니즘은 ETH와 그 파생 상품 간의 가격 차이를 더욱 압축하여 LSD 토큰의 생태학적 적용을 활성화하는 데 도움이 될 것입니다. 따라서 가까운 미래에 LSD 프로토콜의 수익성과 개발 가능성이 높아질 것으로 예상됩니다.
03 LSD 평가 방법
좋은 LSD 프로토콜을 어떻게 정의해야 할까요? 이 섹션에서는 고품질 LSD 프로토콜로 간주되는 것을 분해하고 분석하여 이 질문에 답할 것입니다.
(1) 좋은 LSD 프로토콜이란 무엇입니까? Convex를 예로 들어 보겠습니다.
LSD 프로토콜의 핵심 가치는 기본 프로토콜의 문제점을 해결하는 데 도움을 주는 것입니다. Curve의 고유한 비즈니스 모델과 토큰 경제로 인해 실제 사용 시 많은 문제에 직면하게 됩니다. 투자자 입장에서는 CRV 토큰을 보유함으로써 투자 수익을 얻기가 매우 어렵습니다. 보유하고 싶은 토큰의 몫이 희석되지 않은 경우 부스트 수익을 얻기 위해 CRV를 장기간 락업해야 합니다(락업 기간은 최대 수익을 달성하기 위한 4년). 커브 딥 바인딩으로 작업해야 합니다. 생태 빌더를 위해 Curve는 DeFi 프로토콜을 위한 거래 장소를 제공하고 CRV 배포에 참여하지만 개발자는 참여의 효율성을 보장하기 위해 많은 양의 VeCRV를 보유해야 합니다(Pool 개설을 위한 CRV 배출 보장). 프로토콜의 초기 개발은 더 큰 재정적 압력과 변환 비용을 부담해야 합니다.
LSD의 개발은 기본 프로토콜의 번영을 기반으로 합니다. LSD 프로토콜의 운영 모델은 기본 프로토콜의 경제 모델을 해체하여 토큰 보유자가 더 나은 혜택과 편의성을 얻을 수 있도록 도와줍니다. 기본 프로토콜은 LSD 프로토콜 개발을 위한 공간을 결정합니다. 이더리움의 중요한 스테이블 코인 거래 장소인 Curve는 막대한 양의 유동성과 거래량을 축적했으며 DeFi 프로토콜이 기관총 풀을 배치하는 중요한 장소가 되었습니다. "DeFi Summer" 개발 기간 동안 Curve에 다수의 머신건 풀이 모여 있었고 거래 수수료와 CRV 보상은 개발자에게 넓은 시장 공간을 제공했습니다.

Curve의 얽힘, Convex의 솔루션: Convex는 위의 두 가지 문제를 아주 잘 해결합니다.먼저 Curve의 인플레이션 속성이 너무 강하다는 문제에 대해 Convex는 CRV/cvxCRV(LSD 모드)를 통해 많은 양의 CRV를 손에 잠그므로 Max Boost Revenue를 달성할 수 있는 사람은 즉시 cvxCRV를 획득하여 유동성을 방출할 수 있습니다. 둘째, Curve의 거버넌스 문제에 대응하여 Convex는 VeCRV에서 Voting Power를 제거하고 거버넌스 권한을 CVX에 매핑했습니다.Curve에서 스마트 풀을 열기를 원하는 개발자는 Bribe Marketplace를 통해 거버넌스 권한을 거래할 수 있습니다. 이러한 방식으로 Convex는 Curve의 통제권을 확고히 잡을 것이며 강력한 Boosting Yield는 계속해서 사용자가 CRV를 Convex에 입금하도록 유도할 것입니다.동시에 Bribe Marketplace는 Convex에게 꾸준한 수입원을 가져올 것입니다.기본 프로토콜이 분해되었습니다. 경제 모델 및 운영 메커니즘을 재구성하여 한편으로는 사용자의 Staking Return을 극대화하도록 돕고 다른 한편으로는 충분한 유동성을 갖춘 LSD 2차 시장을 생성합니다. 성공적인 LSD 계약.
(2) LSD 트랙 개발의 핵심 장점 - 프락스를 예로 들겠습니다.
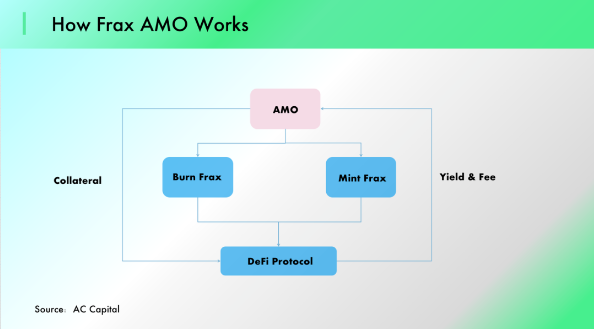
Frax는 2019년 초에 프로젝트를 시작했습니다. MakerDao와 비교할 때 Frax의 가장 큰 차이점은 이중 토큰 메커니즘을 채택하여 분수 알고리즘 스테이블 코인으로 알고리즘 스테이블 코인을 지원한다는 것입니다. 스테이블코인 거버넌스의 가치 고정을 실현하고 자금의 활용 효율성을 향상시키기 위해 Frax Finance는 V2 버전에서 자동 시장 조성 메커니즘(AMO)을 혁신적으로 출시했습니다. 이러한 메커니즘 설정에서 AMO는 FRAX 3 CRV 곡선에서 USDC와 FRAX의 비율을 유연하게 조정할 수 있으므로 FRAX와 USDC 간의 고정 관계를 보장할 수 있습니다.
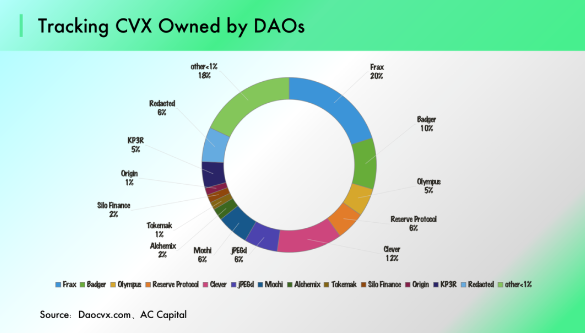
지난 3개월 동안 Frax Finance의 TVL이 매우 가파른 경사로 급등했음을 분명히 알 수 있습니다. Lido가 AAVE와의 다층 중첩을 통해 사용자 약정 수익률을 높인다면. 그러면 Frax는 Convex와의 결합을 통해 사용자 소득 향상을 실현합니다.
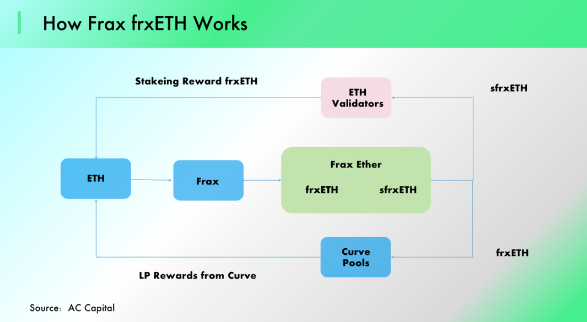
Frax의 LSD 모드: 참가자는 frx ETH를 얻기 위해 Frax Finance에 ETH를 스테이킹한 후 두 가지 선택을 할 수 있습니다.
옵션 1: frxETH를 sfrxETH로 변경하면 ETH의 약속 수입을 얻을 수 있습니다.
옵션 2: 커브 풀에 frxETH 및 ETH를 담보로 채굴 수입을 얻습니다.
요약하다
요약하다
LSD 프로토콜은 성숙한 프로토콜을 기반으로 한 혁신입니다.프로토콜의 규모는 LSD의 개발 공간을 결정합니다. 곡선. 따라서 기본 프로토콜의 규모는 LSD 프로토콜의 상한선을 크게 좌우하며, 개발 가능성이 있는 LSD는 성공적인 기본 프로토콜 위에 구축되어야 한다.
Boosting Yield는 LSD 프로토콜의 핵심 경쟁력을 결정합니다. 스테이킹 계약에 스테이킹할 때 프로토콜 수익의 일부를 얻을 수 있는 능력을 통해 궁극적으로 가치가 안정화됩니다. LSD의 전장은 누가 가장 많은 기본 토큰을 획득할 수 있는지입니다. 따라서 LSD의 핵심 경쟁 우위는 캡처 및 잠금에 있으며 수익 및 토큰 메커니즘은 LSD 프로토콜의 캡처 및 잠금 기능을 결정합니다.
LSD 프로토콜은 상대적으로 견고한 해자를 가져야 합니다: 이러한 유형의 프로토콜은 기본 프로토콜의 목표 시장을 향하고 있으며, 해자가 충분히 강하지 않으면 후발주자에게 추월당하기 쉽습니다. Convex는 CRV/VeCRV의 단방향 교환 모델을 설정하여 Curve에서 Convex의 위치가 약화되지 않도록 하여 경쟁업체에 의해 파괴되는 것을 방지합니다. Curve의 스테이킹 생태계와 비교할 때 Ethereum의 스테이킹 노드는 서로 다른 세분화된 노드 시장을 해체할 수 있으며 현재 EgienLayers는 이러한 가능성을 보여주고 있는 것으로 보입니다.
04 LSD 프로토콜은 어떻게 발전할 것인가
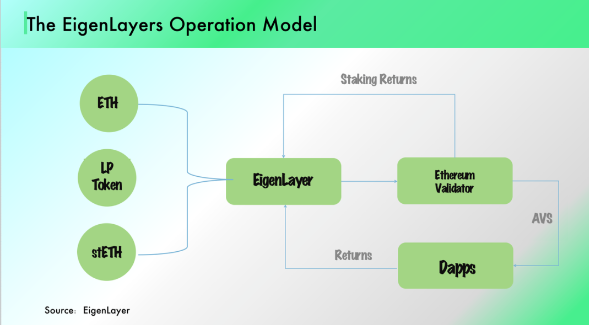
보안 및 분산화가 중요한 개발 방향이 되었습니다. Lido의 약속 수입이 지속적으로 증가함에 따라 노드의 안정적인 운영과 보안이 시장에서 평가되었습니다. SSV와 EigenLayer는 의심할 여지 없이 가장 성능이 좋은 프로토콜입니다. SSV 네트워크는 DVT(Distributed Validator Technology)를 통해 노드 배포와 검증 확인을 분리합니다. 특히 SSV는 샤딩 키를 통해 네트워크를 구축하고 여러 노드를 통합하여 Validator 작업을 함께 수행하여 네트워크 검증을 보다 분산화하고 안전하며 안정적으로 만듭니다. EigenLayer는 초유체 스테이킹 방식을 제공하며, 한편으로는 프로토콜이 ETH, ETH LP, ETH LSD 등 다양한 유동 스테이킹을 지원하여 더 많은 사용자에게 스테이킹 서비스를 제공합니다. 더 중요한 것은 EigenLayer가 ReStakeing의 개념을 도입했다는 것입니다.사용자는 서약된 노드의 선택을 EigenLayer에 넘길 수 있으며 서약된 토큰은 응용 프로그램을 변경할 수 있어 이더리움 신뢰의 확장성을 향상하고 사용자는 다른 Ecological AVS를 얻을 수 있어 추가 혜택을 제공합니다. 서약 확인으로 가져 왔습니다.
대출 계약은 상하이 업그레이드의 혜택을 받을 것입니다. LSD 계약의 개발은 ETH의 담보 수입과 대출 이자율에서 비롯됩니다. 상하이 업그레이드 후 ETH 상환 메커니즘이 활성화되고 ETH와 stETH 간의 금리 차이가 크게 줄어들어 사용자의 레버리지도 높아집니다. ETH Farming Yield는 담보 소득과 레버리지 비율 간의 대출 금리 차이에서 나오므로 LSD가 상하이에서 업그레이드 후 담보 제공자에게 더 나은 수익을 제공할 수 있는지를 정확하게 판단할 수는 없지만 대출 계약의 TVL은 크게 증가할 수 있습니다. 차관 계약이 상하이 업그레이드의 최대 수혜자가 될 수 있다는 다소 의외의 결론을 도출할 수 있습니다.
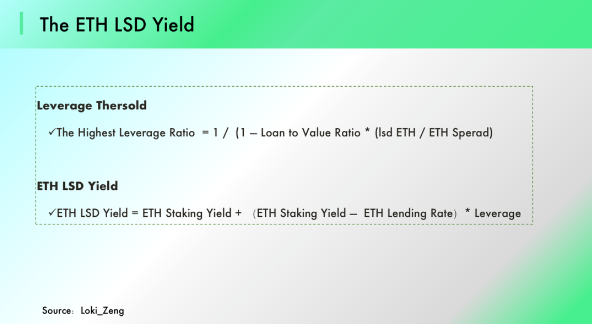
Loki_Zeng: 스테이킹과 렌딩의 이자율 차이는 본질적으로 유동성 프리미엄과 위험 노출 프리미엄입니다.스테이킹을 선택하려면 자산의 유동성을 희생하고 더 큰 손실을 감수해야 합니다. 현재 레버리지를 사용하여 최대 10% -20%의 이익을 달성하는 이유는 주로 ETH 상하이 업그레이드의 불확실성 때문입니다. 불확실성이 길수록 stETH의 변동성 위험이 높아집니다. 따라서 ETH가 스테이킹 상환을 위해 개방된 후에는 금리 스프레드가 축소되고 결국 균형이 형성되고 레버리지 스테이킹의 수입이 합리적인 범위로 돌아올 것이라는 결과가 매우 확실합니다. 또 다른 높은 확실성 결과는 대출이 스테이킹의 레버리지 방식 중 하나가 되었고, LSD 대출 시장이 더욱 번창하게 되었다는 것입니다.
05 요약
참조
참조
1.https://tokeninsight.com/en/research/analysts-pick/jglp-from-jonesdao-how-it-offers-higher-yield-for-glp-holders
2.https://tokeninsight.com/en/research/analysts-pick/jglp-from-jonesdao-how-it-offers-higher-yield-for-glp-holders
3.https://foresightnews.pro/article/detail/19689





