






Ouyi OKEx 관찰: DeFi의 총 락업 볼륨이 미화 1,000억 달러를 초과하는 데 도움이 되는 두 가지 주요 이유


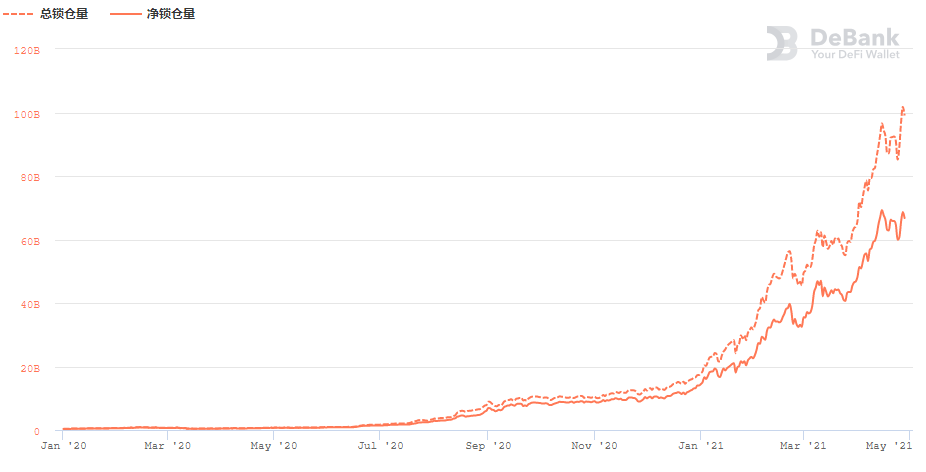
DeBank 데이터에 따르면 DeFi의 총 락업 규모는 4월 28일 사상 최대인 1,000억 달러를 돌파했으며, 현재 총 락업 규모는 1,048억 9천만 달러, 순 락업 규모는 746억 9천만 달러입니다. 불화.
DeFi의 총 락업량을 전통 금융에 둔다면 그 양은? Wikipedia에 따르면 이는 미국에서 40번째로 큰 은행에 해당하며 Silicon Valley Bank의 자산 970억 달러와 BBVA USA의 1030억 달러 사이의 어딘가에 해당합니다.
즉, 전통적인 금융에 비해 DeFi는 단기간에 큰 잠재력을 가지고 폭발했습니다. 연초부터 DeFi의 총 락업 볼륨이 거의 500% 증가했습니다.이것이 업계에 의미하는 바는 무엇입니까? 데이터 증가의 원인은 무엇입니까? OKEx Research Institute의 수석 연구원인 William은 언론과의 인터뷰에서 다음과 같은 견해를 밝혔습니다.
DeFI의 총 락업 규모는 1,000억 달러를 초과했으며, 이는 "분산 금융 애플리케이션"의 총 자산이 이미 중형 은행의 자산 비즈니스 규모와 맞먹는 획기적인 사건입니다. 물론, 우리는 더 많은 관심을 기울여야 합니다. 가장 큰 것은 DeFI TVL의 성장률입니다 --- 작년 6월 DeFi의 TVL은 10억 달러를 넘어섰고, 1년이 채 안 되어 그 양이 99배 증가했습니다. , 이것은 매우 놀랍고 DeFi의 큰 잠재력을 반영합니다.
DeFi가 엄청난 성장 잠재력을 가지고 폭발적으로 성장한 데는 두 가지 주요 이유가 있습니다.
우선, 전통적인 금융에 비해 DeFi는 더 많은 이점을 가지고 있습니다.이러한 장점은 개방성과 투명성, 저비용, 낮은 채무불이행, 고효율, 인텔리전스 및 자동화에 반영될 뿐만 아니라 현재의 금융 규칙을 완전히 바꿀 수 있는 잠재력을 가지고 있습니다. 메이커 메커니즘(AMM)이 가장 두드러집니다.
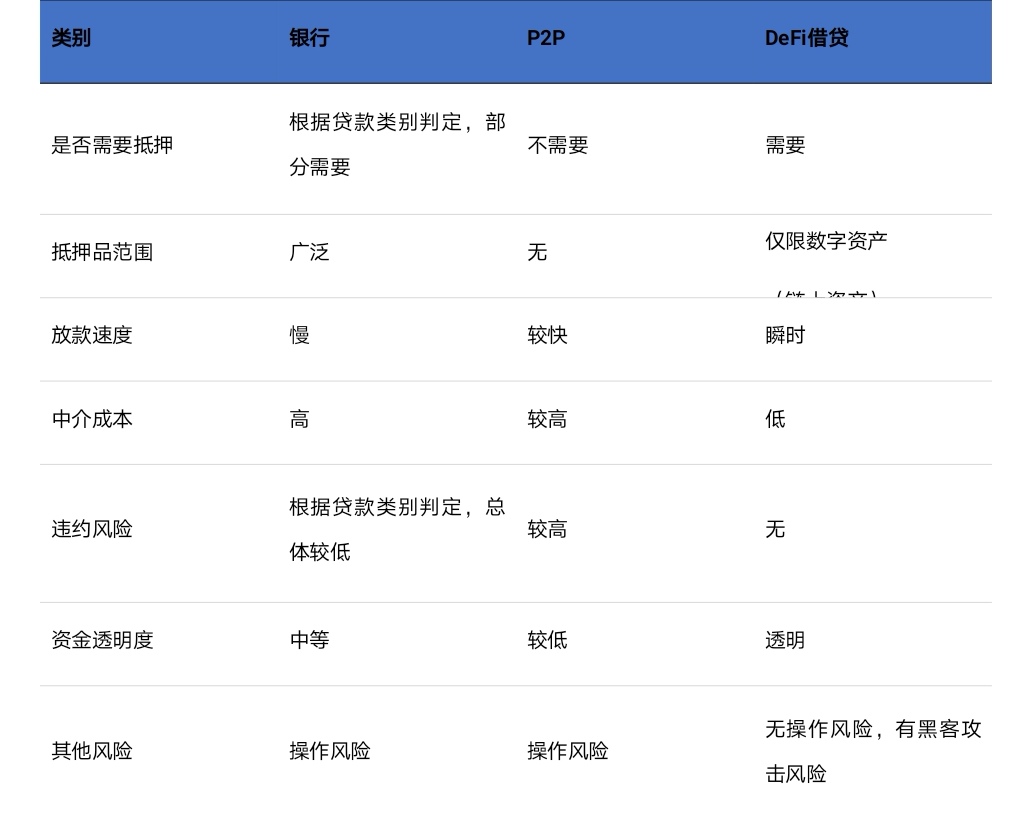
DeFi 대출을 예로 들면, 전통적인 금융 산업에서는 중개 플랫폼이 종종 필요하지만(은행, P2P 플랫폼은 자금 할당을 실현하기 위해 차용인 및 대출 기관에 연결됨) 분산 대출 프로토콜에는 이러한 중개 플랫폼이 존재하지 않습니다. 대출 기관과 대출 기관 간의 자금 매칭은 오픈 소스 코드가 포함된 스마트 계약에 의해 완전히 제어됩니다. 그것은 말할 수 있습니다,DeFi 대출 프로토콜은 신뢰나 신용 시스템 없이 완전히 수행될 수 있습니다.. 특히 AAVE로 대표되는 Flash Loan은 담보 없이 대출이 가능하며, 해당 기간 동안 기존 금융시장에서 발생하기 힘든 채무불이행 위험이 전혀 없습니다! 최근 악명 높은 P2P 대출도 위의 기능을 수행할 수 없습니다.
다른 하나는 DeFi의 구성 가능성입니다.예를 들어, DeFi의 대출 계약 프로젝트는 AMM(Automatic Market Maker) 프로젝트와 결합하여 애그리게이터 계약과 같은 새로운 기능 프로젝트를 도출할 수 있습니다.
DeFi 분야에서 자산은 거의 방해받지 않고 한 프로토콜에서 다른 프로토콜로, 한 유형의 자산에서 다른 유형의 자산으로 흐를 수 있으므로 구성 가능하고 밀접하게 연결된 DeFi 생태계를 구축하여 사용자를 향상시킬 뿐만 아니라 자본 활용의 효율성은 또한 DeFi 분야의 시스템 다양성을 강화하고 다양한 DeFi 프로토콜 간의 상호 홍보 및 공동 개발의 긍정적인 피드백 효과를 실현했습니다.
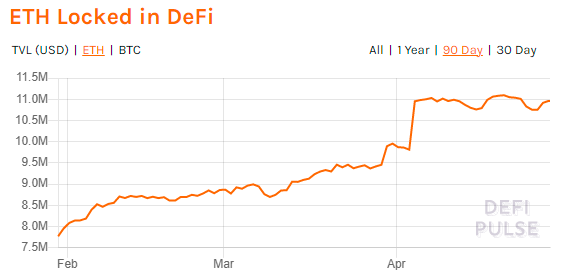
물론 현재 DeFi 분야가 매우 빠르게 발전하고 있고 TVL이 1000억 달러를 넘어섰지만 이 지표의 단점도 분명히 인식해야 한다. TVL이 채택한 액면가 단위는 미국 달러의 가치이며 DeFi가 잠근 자산은 주로 ETH 및 계약 스마트 계약의 다양한 ERC-20 토큰입니다.최근 몇 개월 동안 ETH의 시장 가격이 상승하여 ETH 가격 상승 요인을 제외하고 ETH 수로 락업 가치를 측정하면 최근 몇 개월 동안 DeFi 총 락업량의 증가세가 심하지 않다는 것을 알 수 있습니다.





