


BiyaPay市場観察:AIはより強くなったのに、なぜGOOGLは大きく上昇しないのか?


- 核心的な見方:GoogleはGemini 4 Argonの開放範囲を拡大したが、株価の反応は抑制されている。市場が注目している核心は、AI能力が検索、クラウド、サブスクリプション事業の実際の収益と利益にどう転換されるかであり、モデルの発表そのものではない。
- 重要な要素:
- Gemini 4 Argonは10月13日にGoogle AI ProとUltraの購読者向けに段階的に開放され、9月30日に初めて紹介されており、今週は範囲拡大であり初回リリースではない。
- Alphabetの第2四半期の総収入は約1197.96億ドルで、前年同期比24%増。Google Cloudの収入は約248億ドルで、前年同期比82%増。
- Google Searchおよびその他の収入は632.71億ドルで、前年同期比約17%増だが、AI体験と広告効果の関連性はまだ検証が必要である。
- 第2四半期の営業キャッシュフローは約390.69億ドル、資本支出は約449.24億ドル、フリーキャッシュフローは約マイナス58.55億ドル。
- クラウド事業の成長は企業向けAIソリューション、AIインフラ、コアクラウドサービスが共同で推進しており、すべてをGeminiに帰属させることはできない。
- モデルの開放範囲拡大後、試用の熱度、継続率、サービスコストと粗利益の関係は、依然として商業化の検証が必要である。
Googleはより強力なモデルをさらに広い用途に投入したが、株価の反応は依然として抑制されている。
BiyaPayの相場によると、米東部時間10月13日、AlphabetのA種株GOOGLは353.78ドルで取引を終え、約0.30%上昇した。同日、Geminiの公式更新記録により、Gemini 4 ArgonがGoogle AI ProおよびUltraの加入者向けにGeminiアプリ内で段階的に開放されることが発表された。市場は製品の話題性と同程度の上昇を示しておらず、これは新モデルを否定するものではなく、単日の値動きをすべてモデル発表に帰属させることもできない。
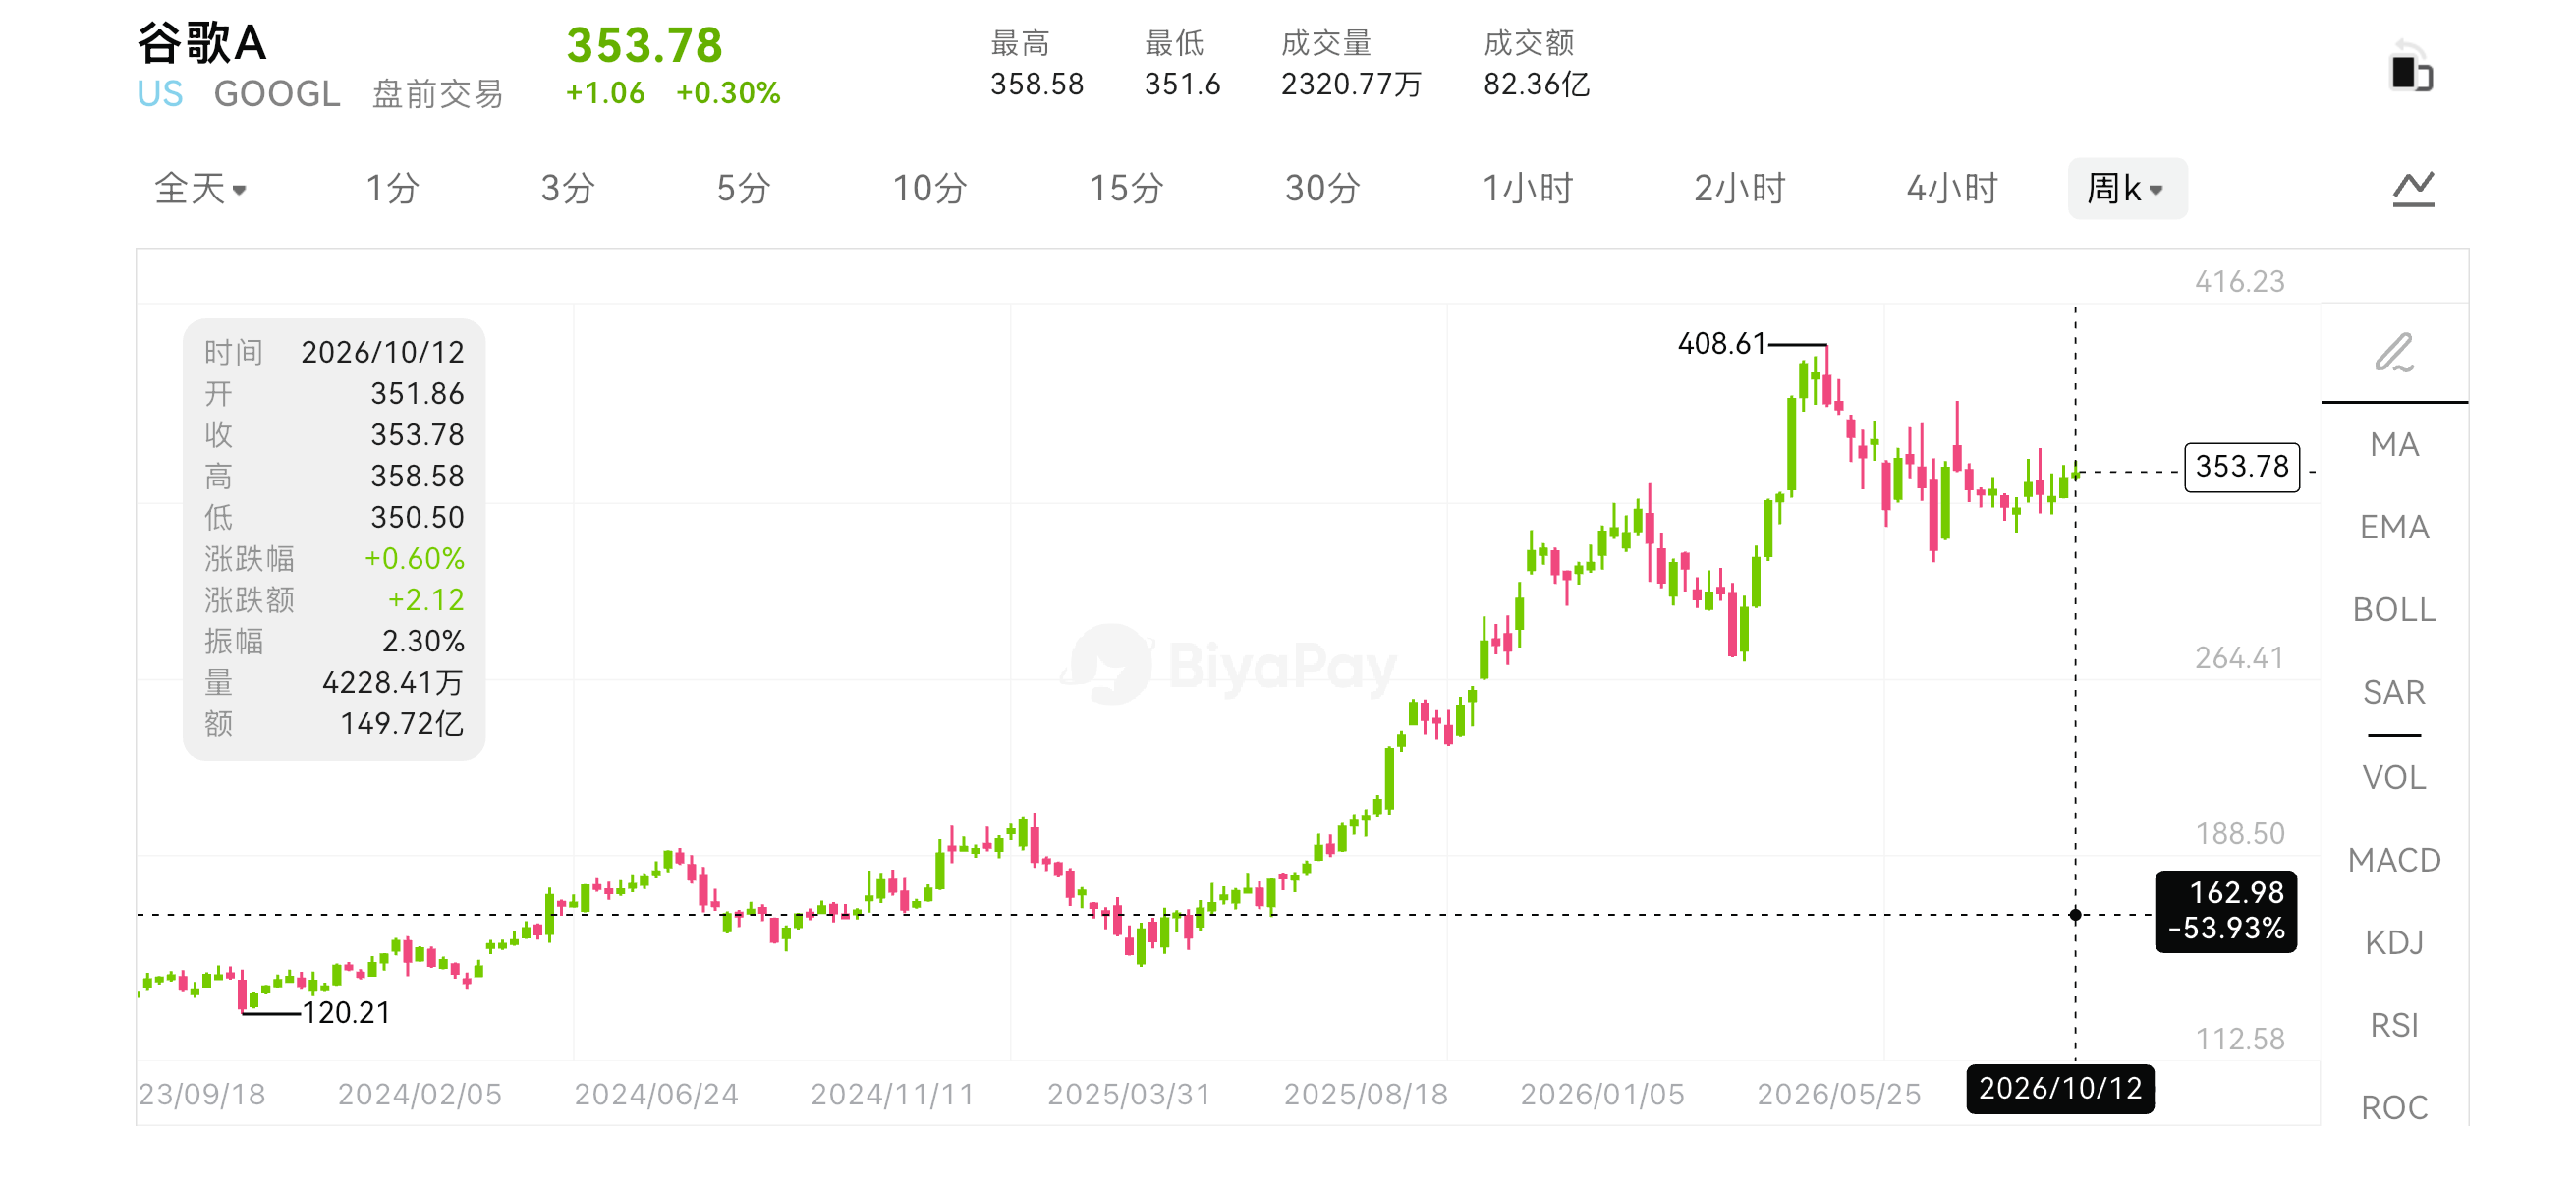
タイムラインを区別する必要がある。Googleはすでに9月30日にGemini 4 Argonを紹介し、複雑で長いプロセスの専門的タスク向けであることを強調していた。今週の新たな進展は利用範囲の拡大であり、この名前の初公表ではない。資本市場にとって、開放拡大の価値は、実際の需要、支払い意欲、サービスコストがより迅速に検証されることにある。
Googleが今証明すべきは、モデル能力が既存事業を改善し、同時に新たな収益源を構築できることである。検索、クラウド、サブスクリプションは同じ技術基盤を利用できるが、収益化の方法はそれぞれ異なる。
モデルはより強力になったが、収益実現には依然として商業化の検証が必要
複雑なタスク能力の向上は、企業によるAI利用を増やす可能性がある。モデルがプログラミング、資料処理、専門業務を安定的に遂行できれば、単なる一般的なQ&Aよりも有料化の理由が明確になる。しかし、利用回数、タスク品質、実際の収益の間には、依然として製品と価格設定が橋渡しをする必要がある。
モデル能力の改善により、以前はできなかったことが可能になり、以前は大量の人手による修正が必要だったタスクがより信頼性の高いものになる可能性がある。前者は潜在的需要を拡大し、後者は投入産出を改善する。ただし、試用の熱気はリテンションとは異なり、リテンションも粗利益とは異なる。タスクが複雑になるほど、計算消費とサービスコストも増加する可能性がある。
Googleと他のAI企業を比較する際には、グローバルワンストップ資産配分プラットフォームBiyaPayを通じて、GOOGL、関連テクノロジー株、デジタル資産の相場を集中的に観察できる。同プラットフォームはUSDTを中核的な資金入口とし、米国株・香港株、暗号資産、法定通貨交換などのシーンを接続し、複数プラットフォームの切り替えを削減する。同時に、ユーザーがUSDTを使用して0手数料で米国株・香港株などの実株取引に参加することも可能である。価格反応を並べて見ることで、市場がアプリ収益、インフラ需要、または全体的なリスク選好の変化のどれを評価しているかを識別するのに役立つ。
Googleの特徴は配布入口が多いことであり、モデルは検索、アプリ、企業サービスに組み込むことができる。しかし入口が多いことは、経営課題がより複雑であることも意味する。新しい体験をどう課金するか、サービスコストが増加するか、既存収益に影響するかは、それぞれ検証する必要がある。モデルのランキングが上がっただけでは、これらの問いに直接答えることはできない。
Geminiはより強力になったが、GoogleはAIがどのように収益を生むかを依然として証明する必要がある
検索事業の優位性は、単に質問する人がいることではなく、需要を識別し、情報と商業サービスを結びつけることができる点にある。AIが回答の表示方法を変えた後も、Googleはこの結びつきを維持しつつ、体験の改善に経済的価値を持たせる必要がある。
回答がより完全になれば、ユーザーはより複雑な質問をする可能性があり、検索のカバレッジが拡大する機会がある。しかし、同じ変化がWebページのクリックや広告表示の方法を変える可能性もある。新たな利用量がどれだけの商業需要をもたらすかは、対話数だけでは判断できない。
第2四半期決算を見ると、Google Searchおよびその他の収益は632億7,100万ドルで、前年同期比約17%増加した。これはその四半期時点で検索事業が依然として成長を維持していることを示すが、10月に新たに開放されたモデルの貢献を前倒しで算入することはできない。
今後のより価値ある証拠は、検索の成長が継続するか、そして企業がAI体験と広告効果の関係を説明できるかである。利用が増加し、商業需要への転換が安定し、単位サービスコストが徐々に低下すれば、経営ロジックはより説得力を持つ。利用量が著しく増加してもコスト増加がそれより速ければ、市場は収益の質を問い続けるだろう。
したがって、Geminiと検索を論じる際には、「AIが検索を取って代わる」とか「トラフィックが大きいから安泰」とだけ書くべきではない。Googleは自社の製品形態を変え、既存のビジネスモデルを再編している。最終的に見るべきは、体験の変化後に収益とコストがどのように再調整されるかである。
クラウド事業にはすでに成長があるが、すべてをGeminiの名前に帰属させることはできない
Alphabetの第2四半期総収益は約1,197億9,600万ドルで、前年同期比24%増加した。Google Cloudの収益は約248億ドルで、前年同期比82%増加した。同社の開示によると、成長は企業向けAIソリューション、AIインフラ、中核クラウドサービスが共同で推進した。
これらのデータは、企業需要がすでに収益面で結果を残していることを示すが、Google CloudはGeminiだけを販売しているわけではない。計算資源、データ、ネットワーク、セキュリティ、その他のクラウドサービスもその事業に含まれる。すべてのクラウド成長を特定のモデルに帰属させると、製品の独立した貢献を誇張することになる。
企業顧客にとって、1つのモデルを採用するには、多くの場合、データ、権限、ワークフロー、内部システムへの統合が必要である。Googleの機会は、モデル能力と既存クラウドサービスを組み合わせ、展開の複雑さを軽減することにある。しかし、企業の予算、テスト時間、契約執行も、技術能力がいつ収益になるかを決める。
モデルの開放拡大後、より多くの利用はGoogleが需要を発見するのに役立つが、無料試用、優遇期間、正式な長期有料契約は異なる段階を表す。収益が持続するには、信頼性とコストが長期的な競争力を持つ必要がある。顧客が一度試すことと、顧客が重要な業務を長期的にこのシステムに置くことでは、商業的価値が異なる。
高収益とキャッシュフロー圧力は同時に存在し得る
AI投入で最も避けられない問題は時間である。現金はまずインフラに使われ、経営リターンは徐々に実現する必要がある。
Alphabetの第2四半期営業キャッシュフローは約390億6,900万ドル、有形固定資産及び設備の取得支出は約449億2,400万ドル、同社定義によるフリーキャッシュフローは約▲58億5,500万ドルだった。これは同社がその四半期に損失を出したことを意味するものではなく、その四半期の関連資本投入が営業キャッシュフローを上回ったことを反映している。単一四半期のキャッシュフローも通年判断の代わりにはならない。
資本支出は取得時に一度に全額が当期費用に計上されるわけではなく、その後も減価償却などを通じて利益に影響する。したがって、市場は新製品がもたらす収益と、今後の固定費、設備稼働率、継続的な建設需要の両方を見る必要がある。収益が非常に強く、フリーキャッシュフローが段階的に圧迫されることは矛盾しない。
これはGoogleの株価がモデルアップグレードのたびに大幅に上昇しない合理的な分析枠組みでもあるが、それを証明された唯一の原因として書くことはできない。市場は以前の期待、業界ローテーション、金利変化も考慮する。これほどの規模の企業にとって、1つの製品が持続的に評価を変えるには、十分に大きな経営増分を生み出す必要がある。
Geminiの開放拡大は、Googleにより現実の使用に近い検証機会を追加した。検索はより良いAI体験が商業需要を受け止められることを証明し、クラウド事業は成長と利益が持続することを証明し、サブスクリプションは有料化とリテンションを証明する必要がある。製品能力はすでに前進しており、資本市場が次に関心を寄せるのは、この一歩がどれだけの収益をもたらし、どれだけの資源を消費し、どのくらいの期間でより安定した現金リターンを形成するかである。





